
Tamaño y Participación del Mercado de Servicios de Arquitectura de los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
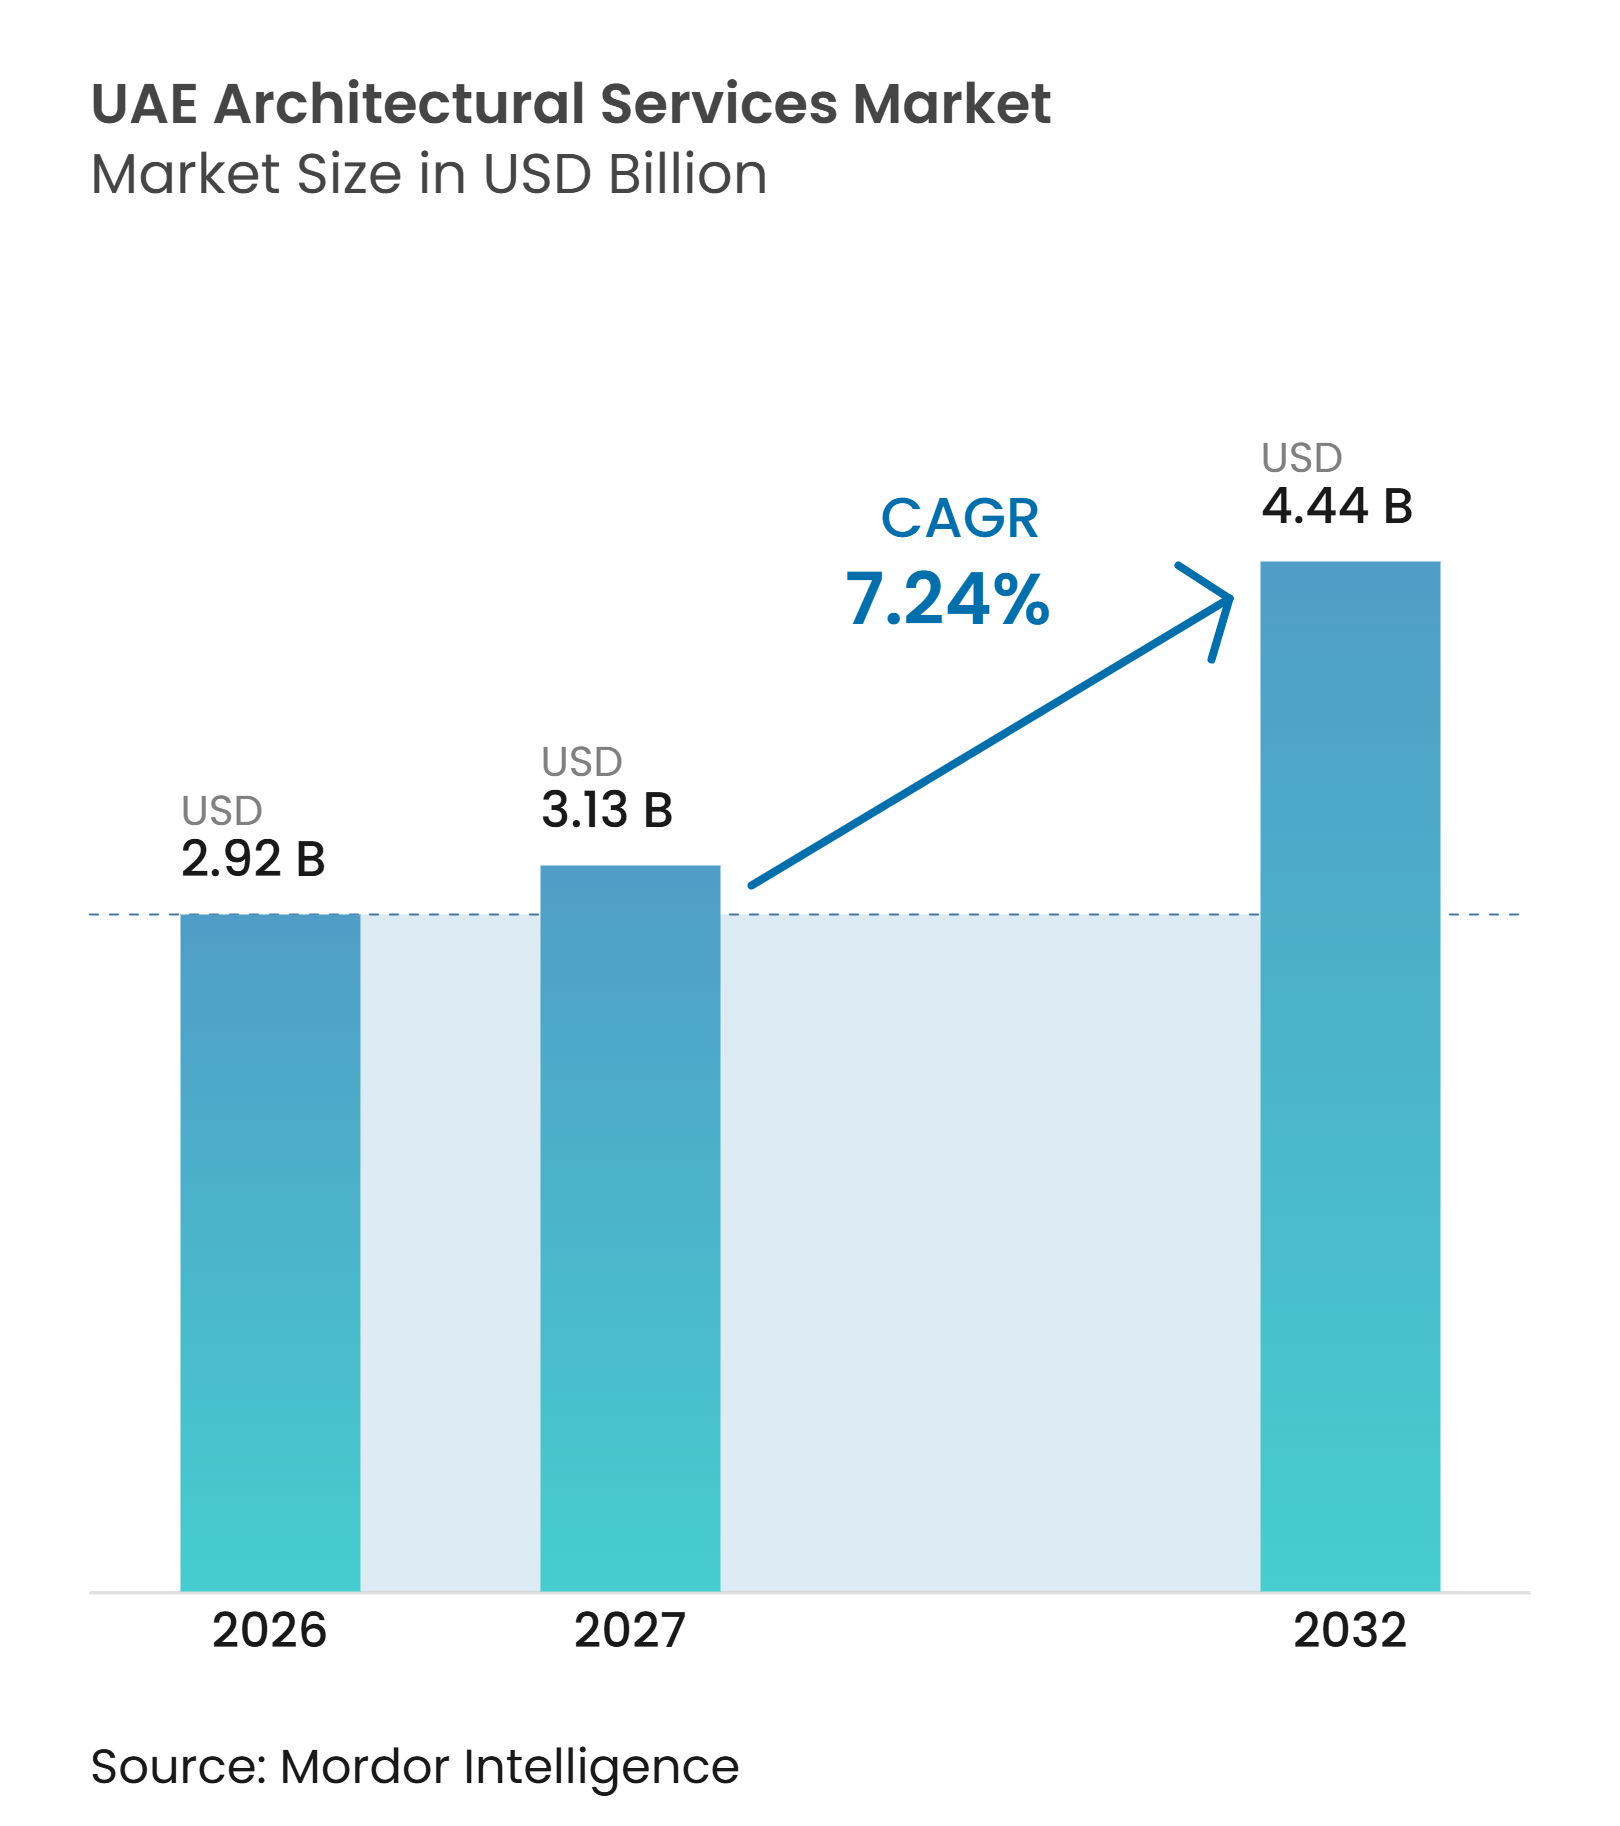
| Tamaño del mercado en el año base (2026) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.24 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Arquitectura de los EAU por Mordor Intelligence
El Mercado de Servicios de Arquitectura de los EAU fue valorado en 2,92 mil millones de USD en 2026 y se estima que alcanzará los 3,13 mil millones de USD en 2027 y los 4,44 mil millones de USD para 2032, creciendo a una CAGR del 7,24% durante el período de pronóstico 2027–2032.
El mercado de servicios de arquitectura de los EAU está respaldado por una cartera más amplia de obras públicas y desarrollos de uso mixto, que incluye el programa de infraestructura de asociación público-privada de Abu Dabi por 15 mil millones de USD para 24 proyectos en 2026 y 2027. La demanda también está cambiando de la construcción orientada a hitos emblemáticos hacia la infraestructura de datos, la atención médica, la educación y la planificación de distritos preparados para el clima, lo que está ampliando la base de honorarios para las empresas que pueden gestionar encargos integrados y multifásicos. El uso del Modelado de Información de la Construcción (BIM), la inteligencia artificial (IA) y las plataformas de gemelos digitales está acortando los ciclos de documentación y orientando a los clientes públicos hacia modelos de participación digital más continuos. Dubái se mantuvo como el mayor centro de actividad en 2026, mientras que Abu Dabi está proyectado para registrar la expansión más rápida hasta 2032, a medida que la infraestructura cultural, los proyectos de datos soberanos y las comunidades de ingresos mixtos amplían la combinación de proyectos en el mercado de servicios de arquitectura de los EAU. La presión de costos derivada de los sistemas de construcción importados y los retrasos vinculados a las tensiones regionales siguen limitando los márgenes y complicando los plazos de diseño en todo el mercado de servicios de arquitectura de los EAU.
Conclusiones Clave del Informe
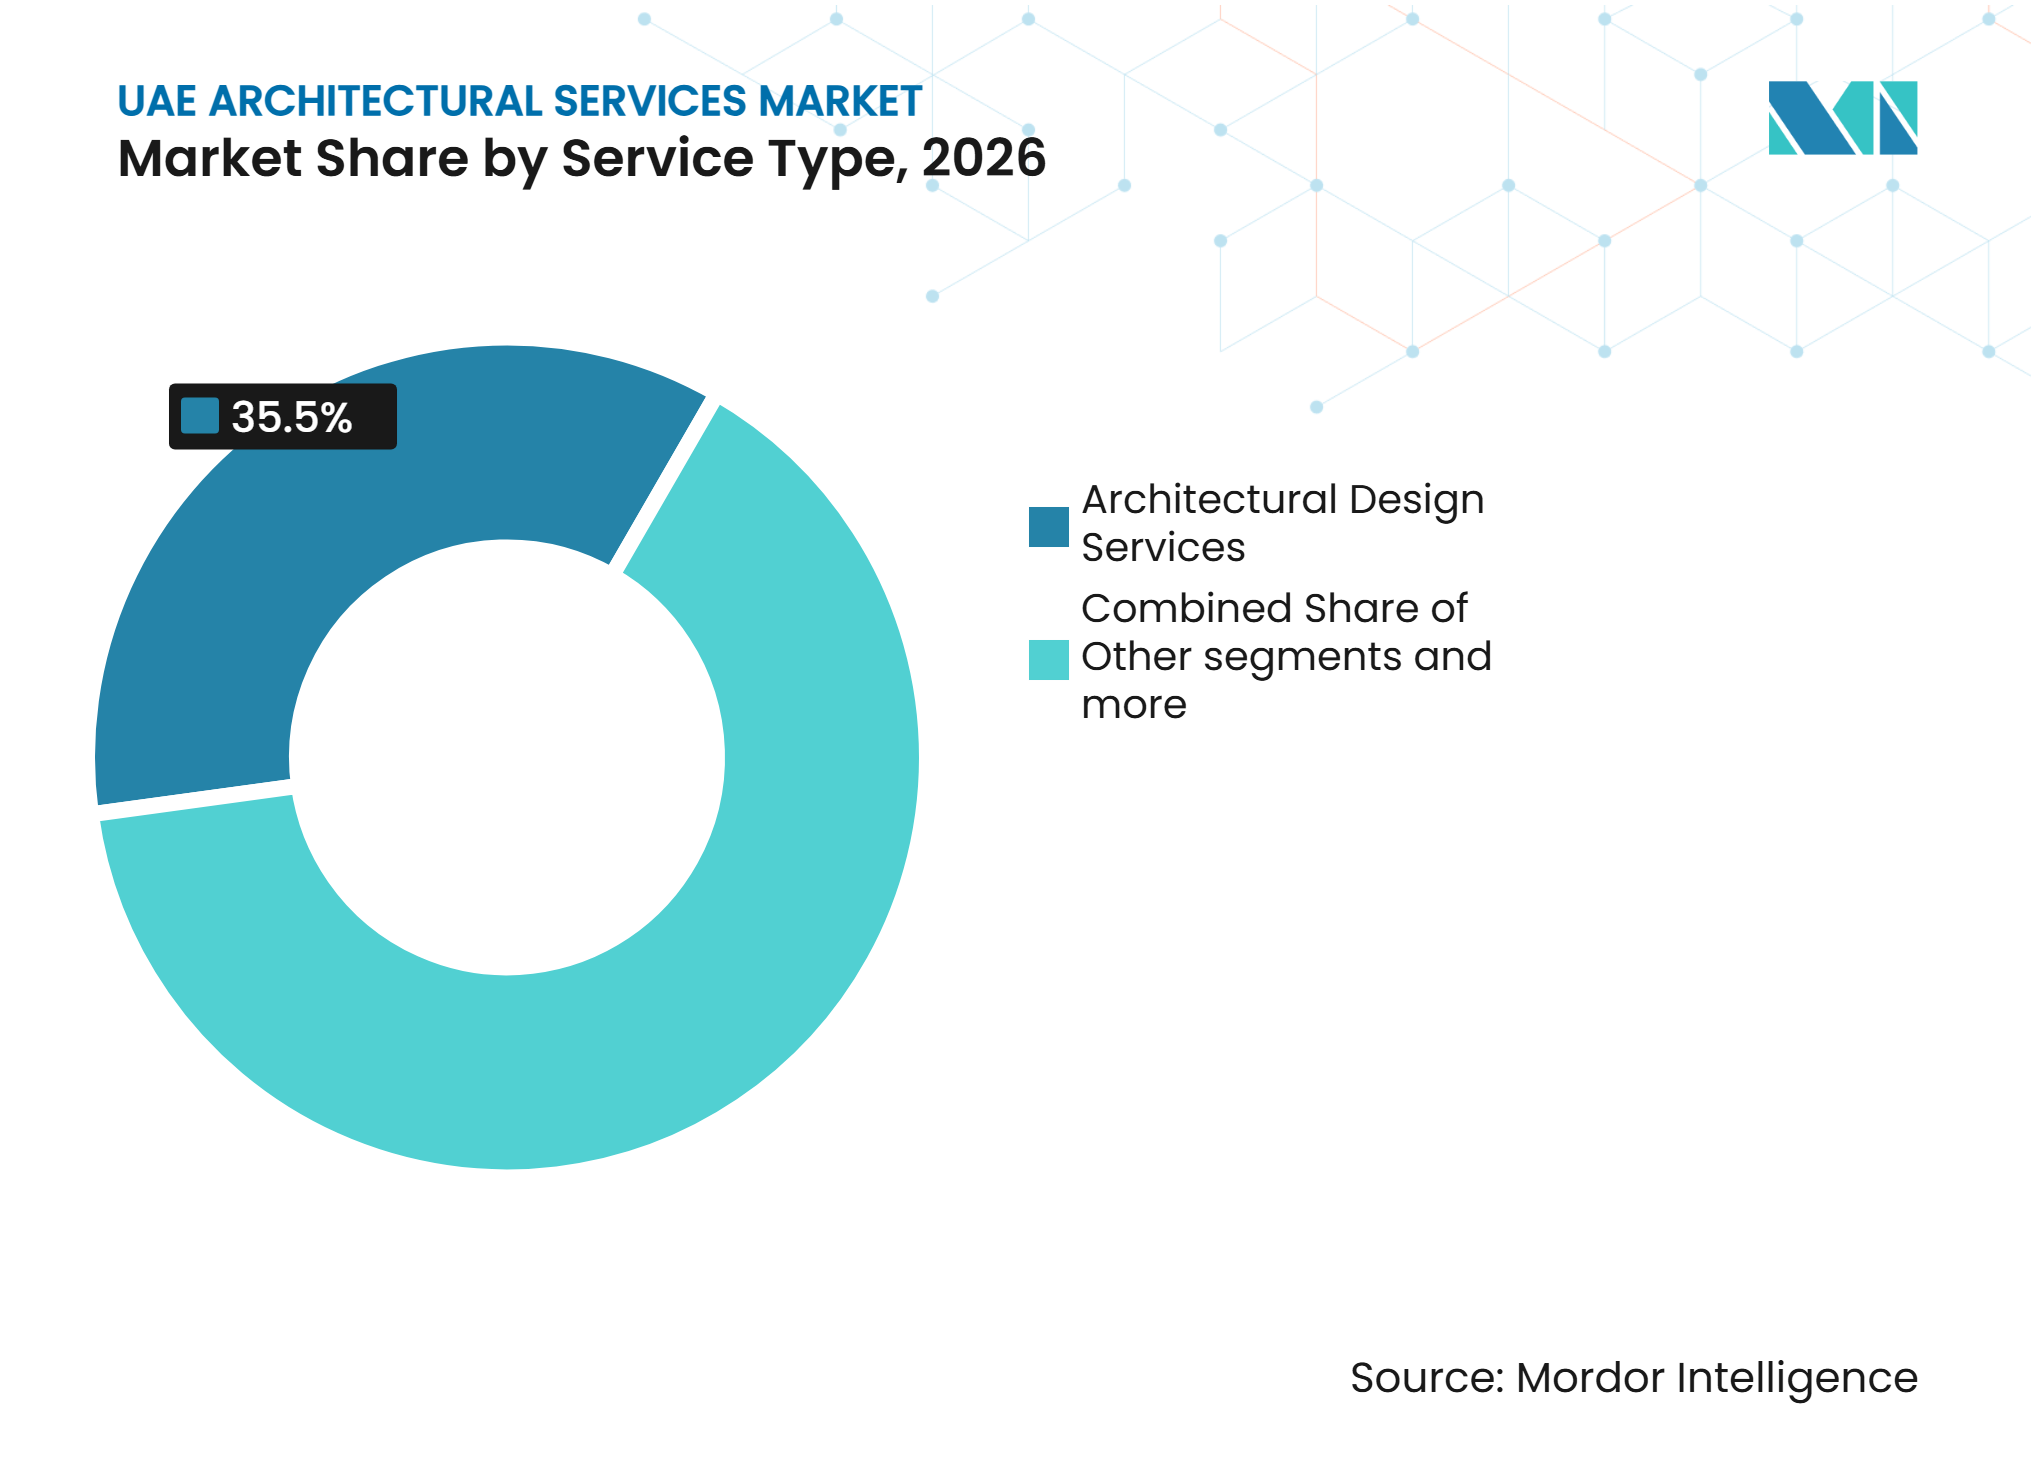
- Por tipo de servicio, los servicios de diseño arquitectónico capturaron el 35,5% de la participación del mercado de servicios de arquitectura de los EAU en 2026, mientras que se proyecta que los servicios de diseño urbano y planificación maestra crezcan a una CAGR del 8,11% entre 2027 y 2032.
- Por tipo de proyecto, la nueva construcción capturó el 69,1% de la participación del mercado de servicios de arquitectura de los EAU en 2026, mientras que se proyecta que la renovación crezca a una CAGR del 7,88% entre 2027 y 2032.
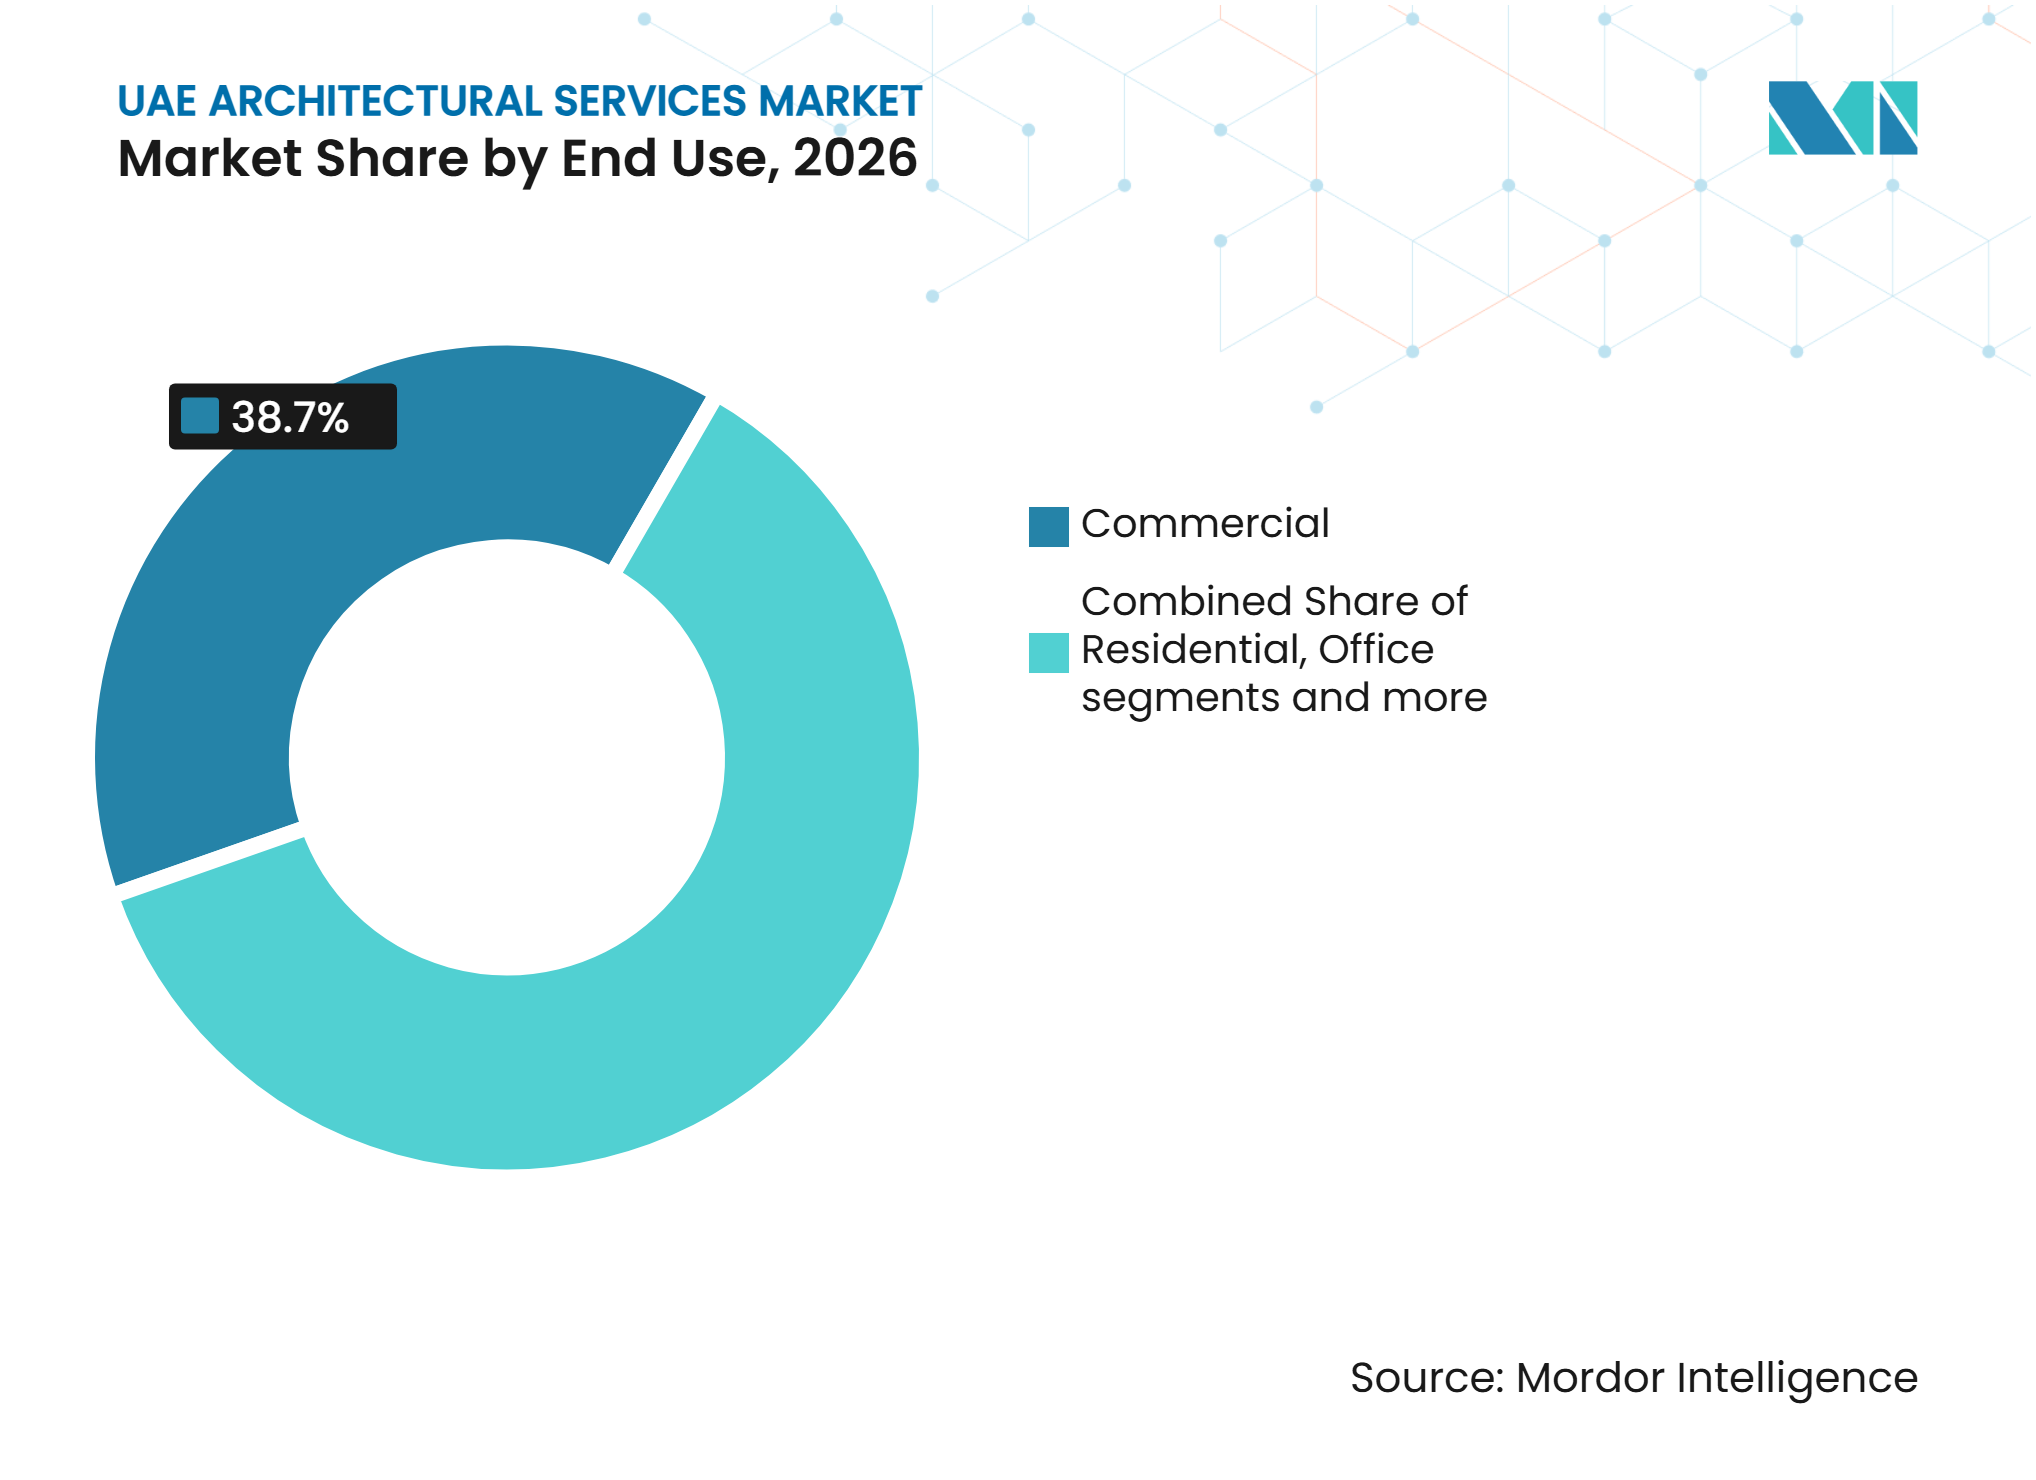
- Por uso final, el sector comercial capturó el 38,7% de la participación del mercado de servicios de arquitectura de los EAU en 2026, mientras que se proyecta que los edificios vinculados a infraestructura crezcan a una CAGR del 8,22% entre 2027 y 2032.
- Por fuente de inversión, la inversión pública capturó el 55,6% del tamaño del mercado de servicios de arquitectura de los EAU en 2026, mientras que se proyecta que el mismo segmento de inversión pública crezca a una CAGR del 7,61% entre 2027 y 2032.
- Por emirato, Dubái capturó el 45,5% de la participación del mercado de servicios de arquitectura de los EAU en 2026, mientras que se proyecta que Abu Dabi crezca a una CAGR del 8,30% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de gigadesarrollos y grandes comunidades de planificación maestra | +2.0% | Dubái y Abu Dabi, con efecto secundario en los Emiratos del Norte | Mediano plazo (2-4 años) |
| Inversión en centros de datos, atención médica, educación e infraestructura turística | +1.6% | Abu Dabi, Dubái y Sharjah | Corto plazo (≤ 2 años) |
| Política de cero emisiones netas y requisitos de construcción sostenible | +1.3% | A nivel de los EAU, concentrado en Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Residencias de lujo, residencias de marca y desarrollo de uso mixto | +1.0% | Dubái, Abu Dabi y Ras Al Khaimah | Corto plazo (≤ 2 años) |
| Uso de IA, BIM, gemelos digitales y diseño paramétrico | +0.8% | A nivel de los EAU, liderado por Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Crecimiento poblacional y flujos de expatriados que respaldan la infraestructura social | +0.5% | A nivel de los EAU, con foco en Dubái, Abu Dabi y Sharjah | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Gigadesarrollos y Proyectos Residenciales de Lujo Incrementa la Demanda de Diseño
Los proyectos a escala de distrito están aumentando la carga de trabajo del mercado de servicios de arquitectura de los EAU, ya que requieren planificación maestra, diseño del espacio público, distribución de viviendas y coordinación continua en múltiples fases. La comunidad HAYAT de Dubai South obtuvo un contrato de construcción de 544 millones de USD en enero de 2026 para 2.500 unidades residenciales, y el aumento del 65% en licencias comerciales en el área durante 2025 indica que el proyecto avanza hacia un entorno más amplio de vida y trabajo en lugar de un simple plan de vivienda[1]. El nombramiento de AtkinsRéalis como planificador maestro de la comunidad costera BAYN de ORA Developers en Ghantoot, que abarca 9,6 millones de metros cuadrados y 9.000 unidades residenciales, mostró cómo los desarrollos entre emiratos están ampliando el alcance abordable del mercado de servicios de arquitectura de los EAU. Palm Jebel Ali añadió mayor escala en abril de 2026, cuando Nakheel adjudicó 1 mil millón de USD en contratos de construcción para 544 villas en los Fronds A a F, cada una vinculada a 10 tipologías de diseño que reflejan la necesidad de paquetes arquitectónicos repetidos pero diferenciados. Los lanzamientos de residencias de lujo y de marca están elevando los valores de los honorarios en el segmento superior, ya que los promotores encargan equipos separados de diseño de edificios, interiores y paisajismo para el mismo proyecto. Esto está ayudando al mercado de servicios de arquitectura de los EAU a crecer tanto en volumen como en valor, mientras que el diseño de viviendas estándar de mercado medio se está volviendo más sensible al precio.
El Aumento de las Inversiones en Infraestructura Desbloquea Grupos de Honorarios Arquitectónicos Especializados
Los edificios vinculados a infraestructura se están convirtiendo en una fuente más estable de encargos para el mercado de servicios de arquitectura de los EAU, ya que la demanda de proyectos está superando el ciclo residencial tradicional[2]. La Oficina de Inversiones de Abu Dabi y el Centro de Proyectos e Infraestructura de Abu Dabi lanzaron una cartera de asociación público-privada de 15 mil millones de USD para 24 proyectos en 2026 y 2027, que incluye 9,5 mil millones de USD para transporte, 3 mil millones de USD para mitigación de inundaciones y obras de aguas pluviales, y 2,5 mil millones de USD para activos de atención médica y educación. La Autoridad de la Ciudad Sanitaria de Dubái ya había anunciado un plan de desarrollo de Fase 1 de 354 millones de USD en 2025, que incluye la primera torre de oficinas LEED Platino del distrito, diseñada por P&T Architects and Engineers. Aldar Education también comprometió 105,1 millones de USD en 2025 para reubicar Cranleigh Abu Dhabi en un campus de nueva construcción en la Isla Saadiyat, reforzando las escuelas como una categoría recurrente para trabajos de diseño especializado. En abril de 2026, KEO International Consultants se asoció con Margulies Hoelzli Architecture para combinar la capacidad de entrega regional con la experiencia en centros de datos a hiperescala, lo que mostró cómo las empresas se están adaptando a encargos más técnicos. A medida que estos tipos de edificios pasan de proyectos ocasionales a programas recurrentes, el mercado de servicios de arquitectura de los EAU está ganando una combinación de ingresos más equilibrada.
Los Estándares de Cero Emisiones Netas 2050 y de Construcción Sostenible de los EAU Elevan los Requisitos Técnicos
Los mandatos de sostenibilidad están aumentando la complejidad del diseño en el mercado de servicios de arquitectura de los EAU, ya que los clientes ahora exigen que los edificios cumplan con estándares de energía y rendimiento más estrictos[3]. El compromiso de cero emisiones netas de los EAU está respaldado por una inversión planificada de 54,5 mil millones de USD para 2030, lo que está impulsando el diseño de bajas emisiones de carbono desde un requisito de nicho hasta una parte central de los encargos de proyectos. Investigaciones revisadas por pares publicadas en 2025 mostraron que el diseño de edificios de cero emisiones netas en el clima árido cálido de los EAU requiere estrategias de enfriamiento pasivo, sistemas fotovoltaicos integrados en edificios y una ingeniería de envolvente más sólida, todo lo cual eleva el umbral técnico para las prácticas de diseño ordinarias. Los requisitos de Estidama en Abu Dabi y las especificaciones impulsadas por LEED en Dubái también están incorporando los criterios de sostenibilidad en la fase central de diseño, en lugar de dejarlos como un complemento tardío. Esto está desplazando la demanda hacia empresas que pueden combinar arquitectura, cumplimiento de sostenibilidad y coordinación de sistemas en una sola línea de servicio. Con el tiempo, estos estándares deberían continuar respaldando el mercado de servicios de arquitectura de los EAU, al tiempo que separan a las empresas técnicamente sólidas de los proveedores que aún dependen de trabajos básicos de delineación.
Las Residencias de Lujo y de Marca Multiplican el Valor de los Encargos de Diseño
Las transacciones inmobiliarias en Dubái alcanzaron los 117,4 mil millones de USD en el primer semestre de 2025, un aumento del 25% respecto al año anterior, mientras que las viviendas con precios superiores a 2,7 millones de USD aumentaron más de 4 veces en comparación con los niveles históricos recientes. Cada proyecto residencial de marca o de primera categoría crea una demanda escalonada de arquitectura, ya que los promotores suelen designar equipos separados para la arquitectura maestra, la arquitectura ejecutiva, la arquitectura de interiores y la arquitectura paisajística. El nombramiento por parte de Al Ghurair Development de Kengo Kuma para el proyecto Wedyan en el Canal de Dubái mostró que los promotores están combinando cada vez más a arquitectos de renombre mundial con residencias emblemáticas específicas como parte del posicionamiento de mercado del proyecto. El lanzamiento de las Residencias Ritz-Carlton y las Residencias St. Regis de SAAS Properties en la Isla Al Maryah en 2025, junto con las ELLE Residences Dubai Islands de ANAX Developments, también mostró que las marcas de moda y hospitalidad se están convirtiendo en participantes activos en el encargo de diseño residencial. Esto está ampliando el grupo de honorarios para proyectos de alta gama y elevando el valor de los mandatos de diseño premium. Al mismo tiempo, está creando una división más clara entre el trabajo personalizado de alta gama y el diseño residencial estándar, lo que está ejerciendo más presión sobre las empresas que se sitúan en el segmento medio.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tensiones geopolíticas en Asia Occidental que afectan la confianza y los calendarios de proyectos | -1.5% | Cadena de suministro de todo el Golfo, con mayor efecto en los proyectos de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Inflación de costos de construcción y cambios de diseño impulsados por el cliente | -1.0% | A nivel de los EAU, con foco en grandes proyectos en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Escasez de arquitectos experimentados y profesionales de diseño especializado | -0.8% | A nivel de los EAU, más aguda en centros de datos, atención médica y diseño de sostenibilidad | Mediano plazo (2-4 años) |
| Intensa competencia y presión de precios entre las empresas de arquitectura | -0.6% | A nivel de los EAU, más visible en el trabajo residencial y comercial de mercado medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Tensiones Geopolíticas en Asia Occidental y el Aumento de Costos Retrasan los Proyectos
Las tensiones regionales están limitando el impulso a corto plazo en el mercado de servicios de arquitectura de los EAU, ya que los calendarios de entrega de proyectos son cada vez más difíciles de mantener. Alrededor de la mitad de las entregas de propiedades de Dubái en 2026 se han pospuesto a 2027 o más tarde, retrasando la liberación de honorarios para las empresas de diseño que dependen de hitos vinculados a la construcción. Los ascensores importados, los sistemas de aire acondicionado y los componentes mecánicos, eléctricos y de plomería eran entre un 20% y un 25% más caros que los niveles previos al conflicto, lo que a menudo desencadena rediseños impulsados por el cliente y recortes de alcance durante el desarrollo del diseño. La interrupción de la cadena de suministro y los mayores costos de envío también están extendiendo los plazos de construcción y aumentando las necesidades de capital de trabajo, lo que añade más presión a los ciclos de aprobación y la recuperación de honorarios. El aumento de las ofertas, la escasez de contratistas y las limitaciones de mano de obra están haciendo que los planes de costos sean menos estables para los equipos de arquitectura. Esto significa que el mercado de servicios de arquitectura de los EAU sigue creciendo, pero el ciclo de honorarios se está volviendo más irregular y más expuesto a revisiones a mitad de proyecto.
El Aumento de los Costos de Construcción Desencadena Revisiones del Alcance del Diseño y Erosión de Márgenes
Los costos de construcción en todo el Consejo de Cooperación del Golfo aumentaron considerablemente en el primer semestre de 2026 debido a la presión geopolítica, los cambios comerciales y las interrupciones en la cadena de suministro. El aumento de costos en los EAU se está sintiendo ahora más a través de la capacidad limitada de contratistas especializados que a través de escaseces generalizadas de materiales. Para las empresas de arquitectura, esto crea un problema directo de margen porque los clientes a menudo solicitan revisiones de diseño repetidas después de que los planes de costos actualizados muestran que el alcance original ya no es viable. El requisito gubernamental de 2026 de una proporción de 1 a 1 entre emiratíes y trabajadores extranjeros en proyectos financiados por el gobierno también ha restringido la disponibilidad de mano de obra especializada y extendido los plazos de los proyectos. A medida que se acumulan los cambios de alcance, las aprobaciones más largas y los retrasos en los pagos, las empresas de mercado medio se enfrentan a una menor calidad de cartera de pedidos, incluso cuando los valores generales de los proyectos siguen siendo altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Diseño Arquitectónico Retienen la Mayor ParticipaciónLos servicios de diseño arquitectónico capturaron el 35,5% de la participación del mercado de servicios de arquitectura de los EAU en 2026, convirtiéndolo en la categoría de servicio más grande. El segmento sigue siendo central porque casi todos los proyectos requieren diseño conceptual, planificación esquemática, diseño técnico y coordinación antes de que comience la entrega. Se beneficia de la actividad continua en desarrollos residenciales, comerciales, públicos e impulsados por infraestructura. Los servicios de diseño urbano y planificación maestra son el tipo de servicio de más rápido crecimiento, con una CAGR del 8,11% esperada entre 2027 y 2032. Su crecimiento refleja la demanda de desarrollos más grandes que necesitan una planificación coordinada en carreteras, servicios públicos, áreas públicas y edificios.
El trabajo de AtkinsRéalis en el proyecto BAYN muestra cómo los encargos de planificación maestra están ampliando su alcance. El papel de la empresa incluye la coordinación de planificación e infraestructura para un proyecto costero de 9,6 millones de metros cuadrados en Ghantoot. En el mercado de servicios de arquitectura de los EAU, los promotores combinan cada vez más la planificación temprana y el diseño arquitectónico en el mismo paquete de adquisición. Esto favorece a las empresas integradas, pero puede reducir la oportunidad para los estudios de diseño independientes. El BIM también está agilizando la documentación, mientras que las residencias de marca continúan respaldando el trabajo de arquitectura de interiores y planificación de espacios.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Proyecto:
La Nueva Construcción Sigue Siendo la Principal Fuente de TrabajoLa Nueva Construcción capturó el 69,1% de la participación del mercado de servicios de arquitectura de los EAU en 2026, respaldada por el desarrollo a escala de distrito, la infraestructura pública, la nueva vivienda y los proyectos comerciales. El segmento sigue siendo la principal fuente de trabajo de arquitectura porque los promotores y las entidades públicas continúan construyendo comunidades completas e instalaciones importantes. La Renovación es el tipo de proyecto de más rápido crecimiento y se espera que se expanda a una CAGR del 7,88% entre 2027 y 2032. Esto refleja la creciente necesidad de mejorar el rendimiento de los edificios y reposicionar los activos existentes. También refleja una mayor atención al uso de energía y el cumplimiento normativo de los edificios.
La renovación está creando más demanda de arquitectos que puedan combinar habilidades de diseño con mejoras técnicas. El trabajo puede incluir mejoras de fachada, actualizaciones mecánicas, eléctricas y de plomería, mejores estrategias de enfriamiento y cambios en los espacios interiores. Los distritos existentes pueden requerir trabajos de renovación repetidos en lugar de un único encargo de nueva construcción. Los objetivos de emisiones operativas de Expo City Dubái muestran cómo los grandes sitios pueden convertirse en programas de mejora continua. El mercado de servicios de arquitectura de los EAU está, por tanto, comenzando a desarrollar una combinación más equilibrada entre nueva construcción y renovación orientada al rendimiento.
Por Uso Final:
Los Proyectos Comerciales Mantienen la Posición LíderEl sector comercial capturó el 38,7% de la participación del mercado de servicios de arquitectura de los EAU en 2026, convirtiéndolo en la categoría de uso final más grande. Las oficinas, los centros comerciales, los distritos de uso mixto, los hoteles y las propiedades institucionales continúan respaldando esta posición. Los edificios vinculados a infraestructura son el subsegmento de uso final de más rápido crecimiento, con una CAGR esperada del 8,22% entre 2027 y 2032. Los centros de datos, los centros logísticos y las instalaciones conectadas al transporte están impulsando este crecimiento porque necesitan un diseño técnico especializado. Estos proyectos son más complejos que los edificios comerciales típicos y pueden generar encargos de diseño de mayor valor.
Khazna Data Centres recibió la Certificación de Nivel III de Documentos de Diseño para su instalación QAJ01 en Ajman en febrero de 2026. La instalación de 100 megavatios fue descrita como el primer centro de datos de IA certificado con enfriamiento líquido en la región de Oriente Medio y Norte de África. Tales proyectos aumentan la necesidad de empresas que comprendan la resiliencia, el enfriamiento, los sistemas de energía y los estándares de centros de datos. Los proyectos residenciales siguen siendo importantes, especialmente en comunidades premium y de marca. Los edificios del sector público, las instalaciones logísticas y los campus de atención médica también están aumentando su participación en el mercado de servicios de arquitectura de los EAU a medida que se amplía la financiación de proyectos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente de Inversión:
La Inversión Pública Lidera en Valor y CrecimientoLa inversión pública capturó el 55,6% del tamaño del mercado de servicios de arquitectura de los EAU en 2026, convirtiéndola en la mayor fuente de inversión. También se proyecta que el segmento crezca a una CAGR del 7,61% entre 2027 y 2032. Los organismos gubernamentales y los promotores vinculados a fondos soberanos están financiando vivienda, transporte, atención médica, educación, proyectos culturales e infraestructura urbana. La cartera de asociación público-privada de Abu Dabi de 15 mil millones de USD es un ejemplo clave del capital público que respalda la demanda arquitectónica. Esto proporciona a las empresas con experiencia en contratación pública una sólida fuente de trabajo futuro.
La inversión privada representó el 44,4% del mercado en 2026 y sigue siendo importante para las residencias de marca, la hospitalidad y los desarrollos de uso mixto. Los clientes privados a menudo utilizan la calidad arquitectónica para posicionar un proyecto, lo que puede respaldar encargos premium. Los clientes públicos generalmente se centran más en la coordinación, las necesidades regulatorias, la certeza de entrega y los requisitos operativos a largo plazo. La industria de servicios de arquitectura de los EAU tiene, por tanto, dos grupos de clientes importantes con diferentes expectativas. Las empresas que pueden atender a ambos pueden equilibrar los encargos públicos de alto volumen con el trabajo de diseño privado de mayor valor.
Análisis Geográfico
Dubái
Dubái capturó el 45,5% de la participación del mercado de servicios de arquitectura de los EAU en 2026. El emirato tiene la mayor concentración de promotores maestros y una cartera activa de proyectos residenciales de lujo, de uso mixto, comerciales y de hospitalidad. Palm Jebel Ali y Dubai South están respaldando la demanda en vivienda, servicios, paisajismo y espacios públicos. Los requisitos de entrega digital favorecen a las empresas con sistemas BIM establecidos y experiencia en procesos de presentación coordinados. Dubái debería seguir siendo el líder en volumen debido a su amplia base de desarrollo y sus lanzamientos regulares de proyectos.
Abu Dabi
Se proyecta que Abu Dabi crezca a una CAGR del 8,30% entre 2027 y 2032, convirtiéndolo en el emirato de más rápido crecimiento en el mercado de servicios de arquitectura de los EAU. La infraestructura pública, las instalaciones sociales, los edificios culturales y los campus de centros de datos respaldan el crecimiento. Stargate UAE está planificado para entregar 200 megavatios de capacidad en 2026 como parte de un campus de centros de datos más grande. El programa de asociación público-privada de 15 mil millones de USD crea mayor visibilidad para las empresas con experiencia en entrega pública. Los requisitos de Estidama fortalecen la demanda de diseño de sostenibilidad y documentación técnica.
Resto de los EAU
Sharjah, Ras Al Khaimah, Ajman, Fujairah y Umm Al Quwain representan en conjunto una parte más pequeña pero en expansión del mercado de servicios de arquitectura de los EAU. Sharjah está desarrollando su perfil de sostenibilidad a través de Sharjah Sustainable City 2 y Khalid bin Sultan City. Ras Al Khaimah está ganando atención a través del turismo, los complejos turísticos, las residencias de marca y el desarrollo de hospitalidad en la Isla Al Marjan. Los emiratos restantes están añadiendo oportunidades en logística, vivienda costera, instalaciones de zonas de libre comercio e infraestructura digital especializada.
Panorama Competitivo
Concentración del Mercado
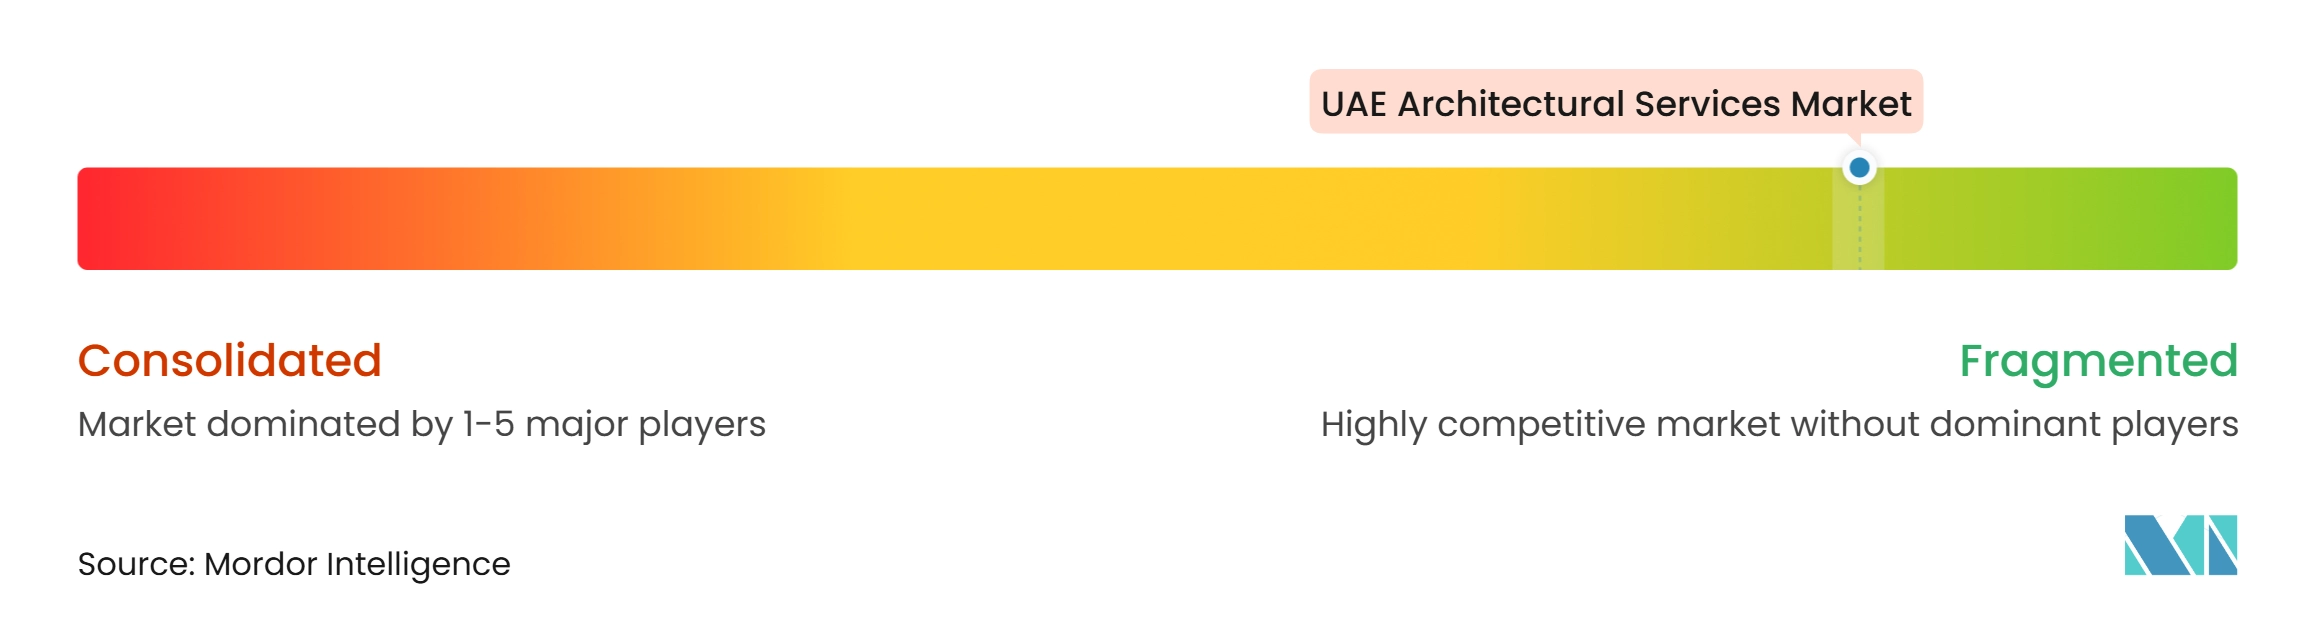
El mercado de servicios de arquitectura de los EAU está fragmentado por naturaleza. Las grandes empresas multidisciplinarias globales como AtkinsRéalis, AECOM, KEO International Consultants y Stantec compiten por los principales proyectos de infraestructura, planificación maestra y proyectos públicos. Combinan arquitectura, ingeniería, gestión de proyectos y apoyo en sostenibilidad en un único nombramiento. Las empresas regionales como Dewan Architects + Engineers, SSH, Godwin Austen Johnson, BSBG y Woods Bagot compiten a través de la experiencia local y las relaciones establecidas con los promotores.
Los principales actores están cambiando sus estrategias para abordar la infraestructura de datos y la entrega digital de proyectos. KEO International Consultants se asoció con Margulies Hoelzli Architecture en abril de 2026 para proporcionar servicios integrados de diseño de centros de datos. AtkinsRéalis obtuvo el papel de planificación maestra de BAYN mientras trabajaba con Dubai Future Solutions en programas de tecnología de ciudades del futuro. Estos movimientos generan ingresos actuales de proyectos y capacidad técnica a largo plazo. También dificultan que las empresas con ofertas de servicios limitadas ganen los mandatos integrados más grandes.
Las empresas regionales aún tienen margen para crecer en áreas especializadas. Las instalaciones adyacentes a centros de datos, la infraestructura resiliente y los edificios industriales sostenibles necesitan habilidades que no están ampliamente disponibles en el mercado local. Las asociaciones pueden ayudar a las empresas a acceder a experiencia especializada mientras mantienen la fortaleza de entrega local. La especialización técnica debería convertirse en una fuente más sólida de diferenciación a medida que se intensifica la competencia.
Líderes de la Industria de Servicios de Arquitectura de los EAU
-
KEO International Consultants
-
AECOM
-
AtkinsRéalis
-
Dewan Architects + Engineers
-
Gensler
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Arquitectura de los EAU Empresas cubiertas en este informe
- KEO International Consultants
- AECOM
- AtkinsRéalis
- Dewan Architects + Engineers
- Gensler
- Foster + Partners
- HKS Inc.
- HDR Inc.
- Perkins&Will
- Stantec
- SSH
- Godwin Austen Johnson
- Woods Bagot
- BSBG
- Norr
- CallisonRTKL
- RMJM
- DP Architects
- LWK + PARTNERS
- Aspect Studios
Desarrollos recientes de la industria en Mercado de Servicios de Arquitectura de los EAU
- Junio de 2026: AtkinsRéalis fue nombrado planificador maestro y líder de diseño de infraestructura para la comunidad costera BAYN de ORA Developers en Ghantoot, Abu Dabi, un desarrollo de 9,6 millones de metros cuadrados que comprende 9.000 unidades residenciales, una marina de 204 amarres y un club deportivo de 108.000 metros cuadrados. El mandato abarca la planificación maestra, la coordinación del diseño de infraestructura y la estrategia del espacio público, anclado por un contrato de construcción de Fase 1 de 517,4 millones de USD que ya ha sido adjudicado.
- Junio de 2026: Se lanzó el complejo de artes culturales Dar Al Funoon Abu Dhabi cerca del Distrito Cultural de Saadiyat, concebido como uno de los mayores recintos de artes escénicas de la región, y está planificado para abrir en 2030. El proyecto amplía la cartera de arquitectura cultural de Abu Dabi junto al Louvre, el Guggenheim y el Museo de Historia Natural en desarrollo en la Isla Saadiyat.
- Abril de 2026: KEO International Consultants y Margulies Hoelzli Architecture establecieron una asociación estratégica para ofrecer soluciones integrales de diseño de centros de datos en todo el Consejo de Cooperación del Golfo y Europa, combinando las capacidades de infraestructura regional de KEO con la experiencia en centros de datos a hiperescala de Margulies Hoelzli Architecture en más de 30 países y 1.200 megavatios de capacidad instalada.
Alcance del Informe del Mercado de Servicios de Arquitectura de los EAU
Resumen de la segmentación
| Servicios de Diseño Arquitectónico |
| Servicios de Documentación y Entrega Arquitectónica |
| Servicios de Arquitectura de Interiores y Planificación de Espacios |
| Servicios de Diseño Urbano y Planificación Maestra |
| Otros |
| Nueva Construcción |
| Renovación |
| Residencial |
| Comercial |
| Institucional |
| Industrial y Logístico |
| Edificios Vinculados a Infraestructura |
| Otros |
| Pública |
| Privada |
| Dubái |
| Abu Dabi |
| Sharjah |
| Ras Al Khaimah |
| Resto de los Emiratos Árabes Unidos |
| Por Tipo de Servicio | Servicios de Diseño Arquitectónico |
| Servicios de Documentación y Entrega Arquitectónica | |
| Servicios de Arquitectura de Interiores y Planificación de Espacios | |
| Servicios de Diseño Urbano y Planificación Maestra | |
| Otros | |
| Por Tipo de Proyecto | Nueva Construcción |
| Renovación | |
| Por Uso Final | Residencial |
| Comercial | |
| Institucional | |
| Industrial y Logístico | |
| Edificios Vinculados a Infraestructura | |
| Otros | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por Emirato | Dubái |
| Abu Dabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Resto de los Emiratos Árabes Unidos |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de arquitectura de los EAU para 2032?
Se proyecta que el mercado de servicios de arquitectura de los EAU alcance los 4,44 mil millones de USD para 2032, creciendo a una CAGR del 7,2% desde 2027.
¿Qué tipo de servicio tiene la mayor participación?
Los servicios de diseño arquitectónico lideran con el 35,5% del mercado en 2026.
¿Qué tipo de proyecto está creciendo más rápido?
Se prevé que la renovación crezca a una CAGR del 7,88% entre 2027 y 2032, a medida que los propietarios de inmuebles se centran más en el rendimiento energético y las mejoras de activos.
¿Por qué Abu Dabi es el emirato de más rápido crecimiento?
Abu Dabi está creciendo a través de centros de datos, infraestructura pública, educación, atención médica, activos culturales y proyectos de vivienda de ingresos mixtos.
¿Qué está impulsando la demanda de diseño técnico en los EAU?
Los centros de datos, la logística, la atención médica y los edificios que cumplen con los estándares de sostenibilidad están aumentando la demanda de habilidades de diseño especializado y entrega basada en BIM.
¿Qué riesgos afectan a las empresas de arquitectura en los EAU?
Los principales riesgos son el aumento de los costos de materiales, los retrasos en los plazos de los proyectos, la escasez de talento especializado y la presión de precios en los tipos de proyectos rutinarios.