
UAEの建築サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
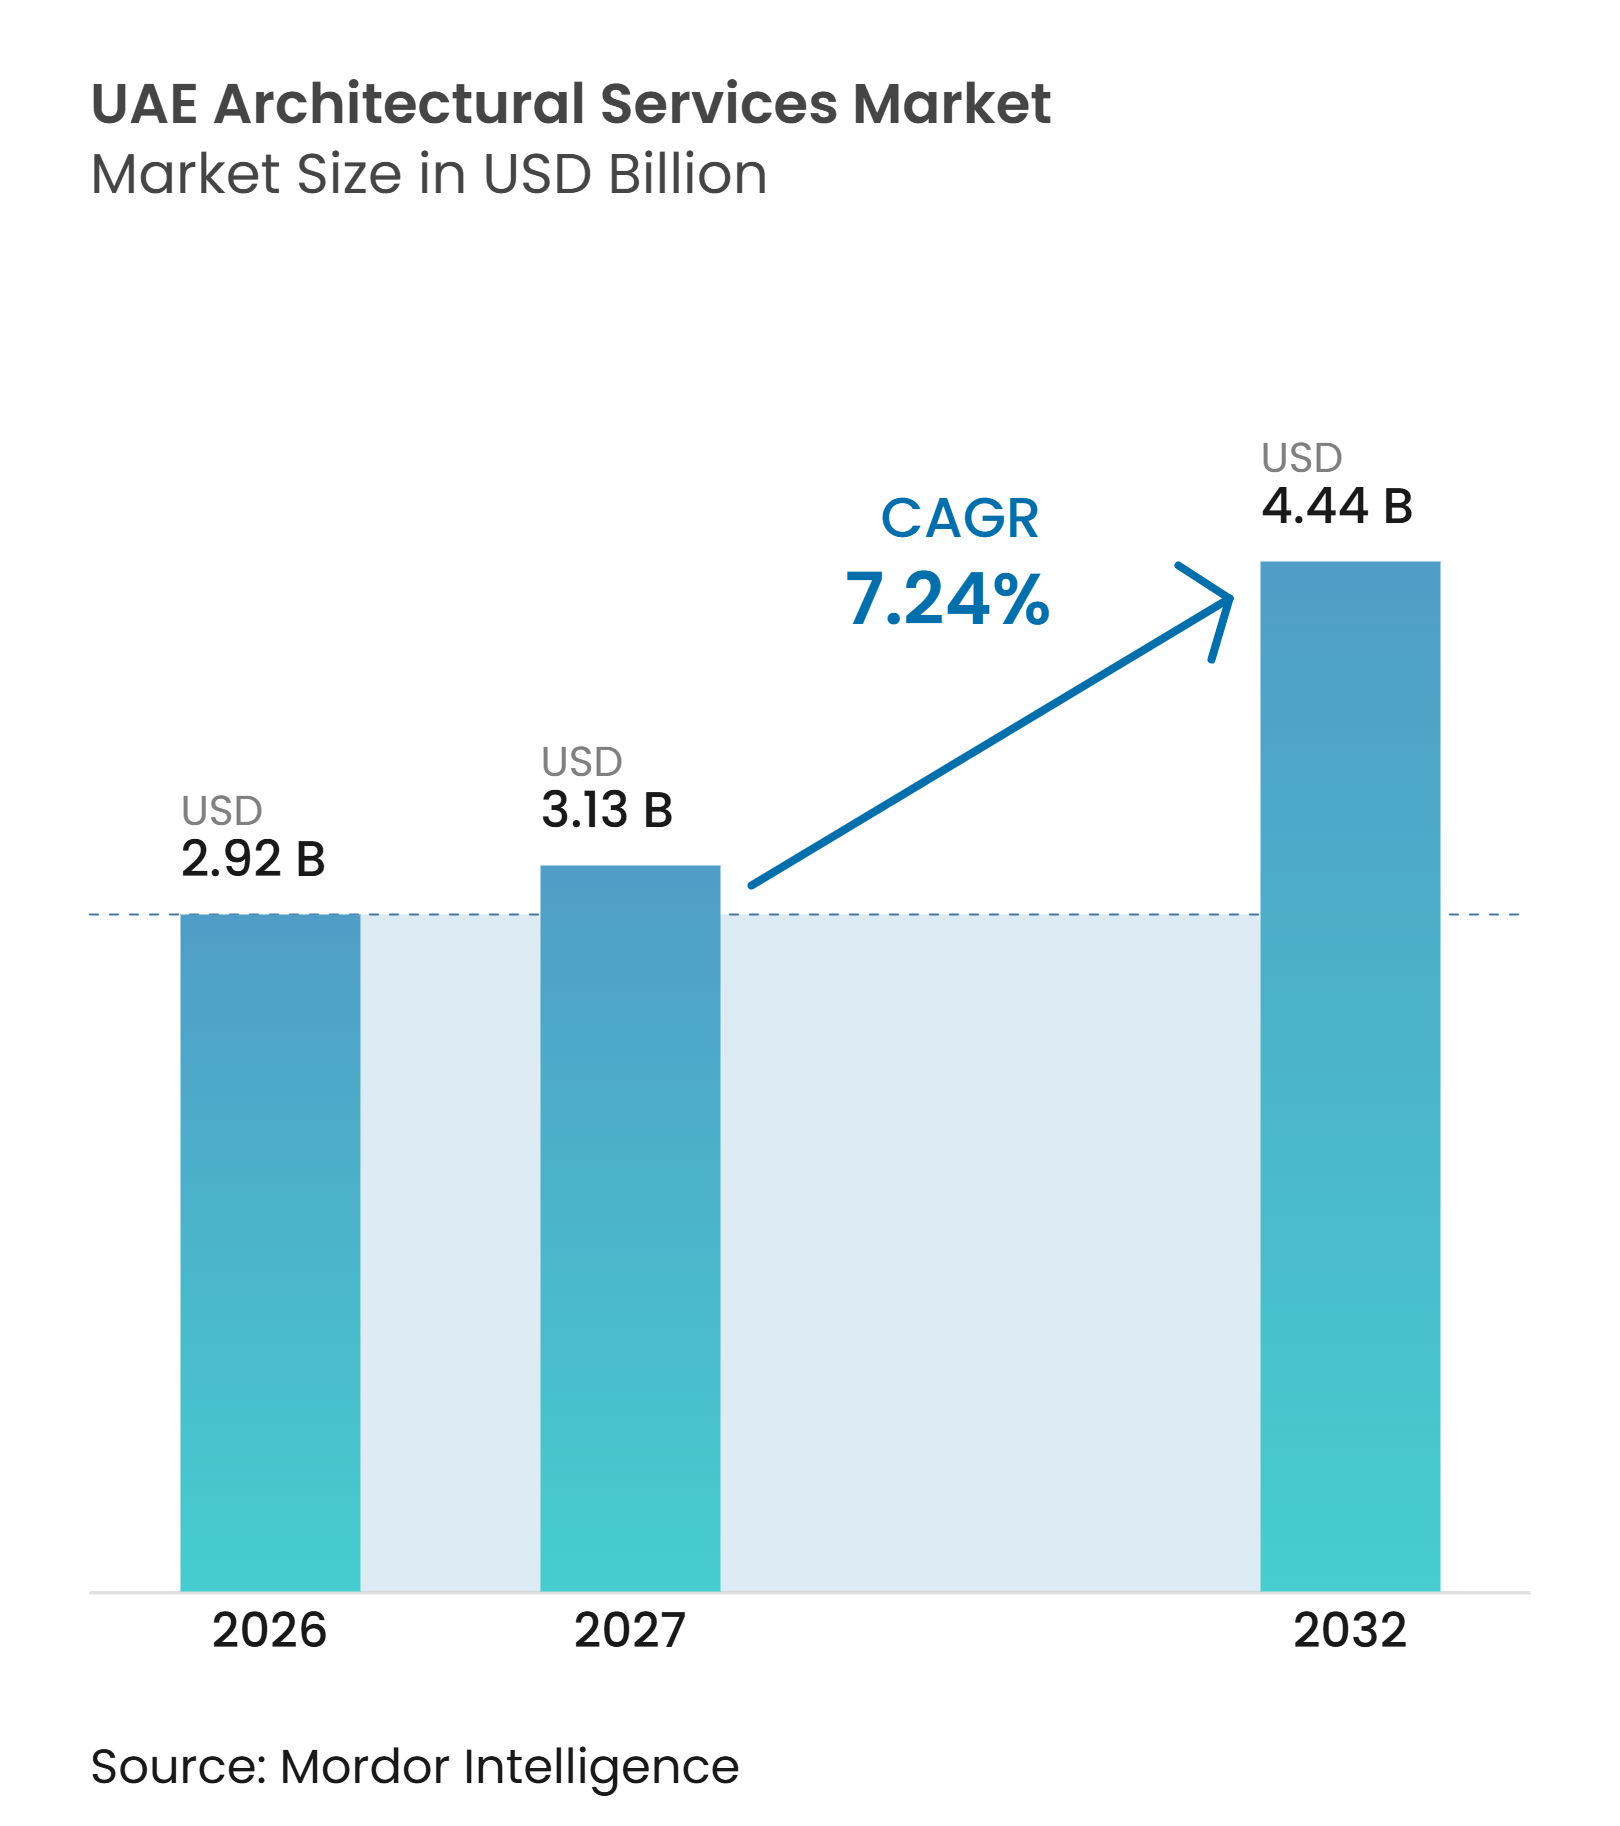
| 基準年の市場規模 (2026) | 2.92 十億米ドル |
| 市場規模 (2027) | 3.13 十億米ドル |
| 市場規模 (2032) | 4.44 十億米ドル |
| 成長率 (2027 - 2032) | 7.24 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEの建築サービス市場分析
UAEの建築サービス市場は2026年に29.2億米ドルと評価され、2027年には31.3億米ドル、2032年には44.4億米ドルに達すると推定されており、2027年~2032年の予測期間中に7.24%のCAGRで成長します。
UAEの建築サービス市場は、2026年および2027年にわたる24プロジェクトを対象としたアブダビの150億米ドルの官民連携インフラプログラムを含む、より広範な公共事業および複合用途パイプラインによって支えられています。需要はまた、ランドマーク主導の建設からデータインフラ、医療、教育、気候対応型の地区計画へシフトしており、統合的かつ多段階のブリーフを管理できる企業の手数料基盤を拡大しています。ビルディング・インフォメーション・モデリング(BIM)、人工知能(AI)、デジタルツインプラットフォームの活用により、ドキュメンテーションサイクルが短縮され、公共クライアントはより継続的なデジタルエンゲージメントモデルへと移行しています。ドバイは2026年において最大の活動拠点であり続けましたが、アブダビは文化インフラ、ソブリンデータプロジェクト、混合所得コミュニティがUAEの建築サービス市場のプロジェクトミックスを拡大させることで、2032年にかけて最も急速な拡大を記録する見込みです。輸入建築システムからのコスト圧力および地域的な緊張に関連した遅延は、依然としてUAEの建築サービス市場全体でマージンを制限し、設計スケジュールを複雑化させています。
主要レポートのポイント
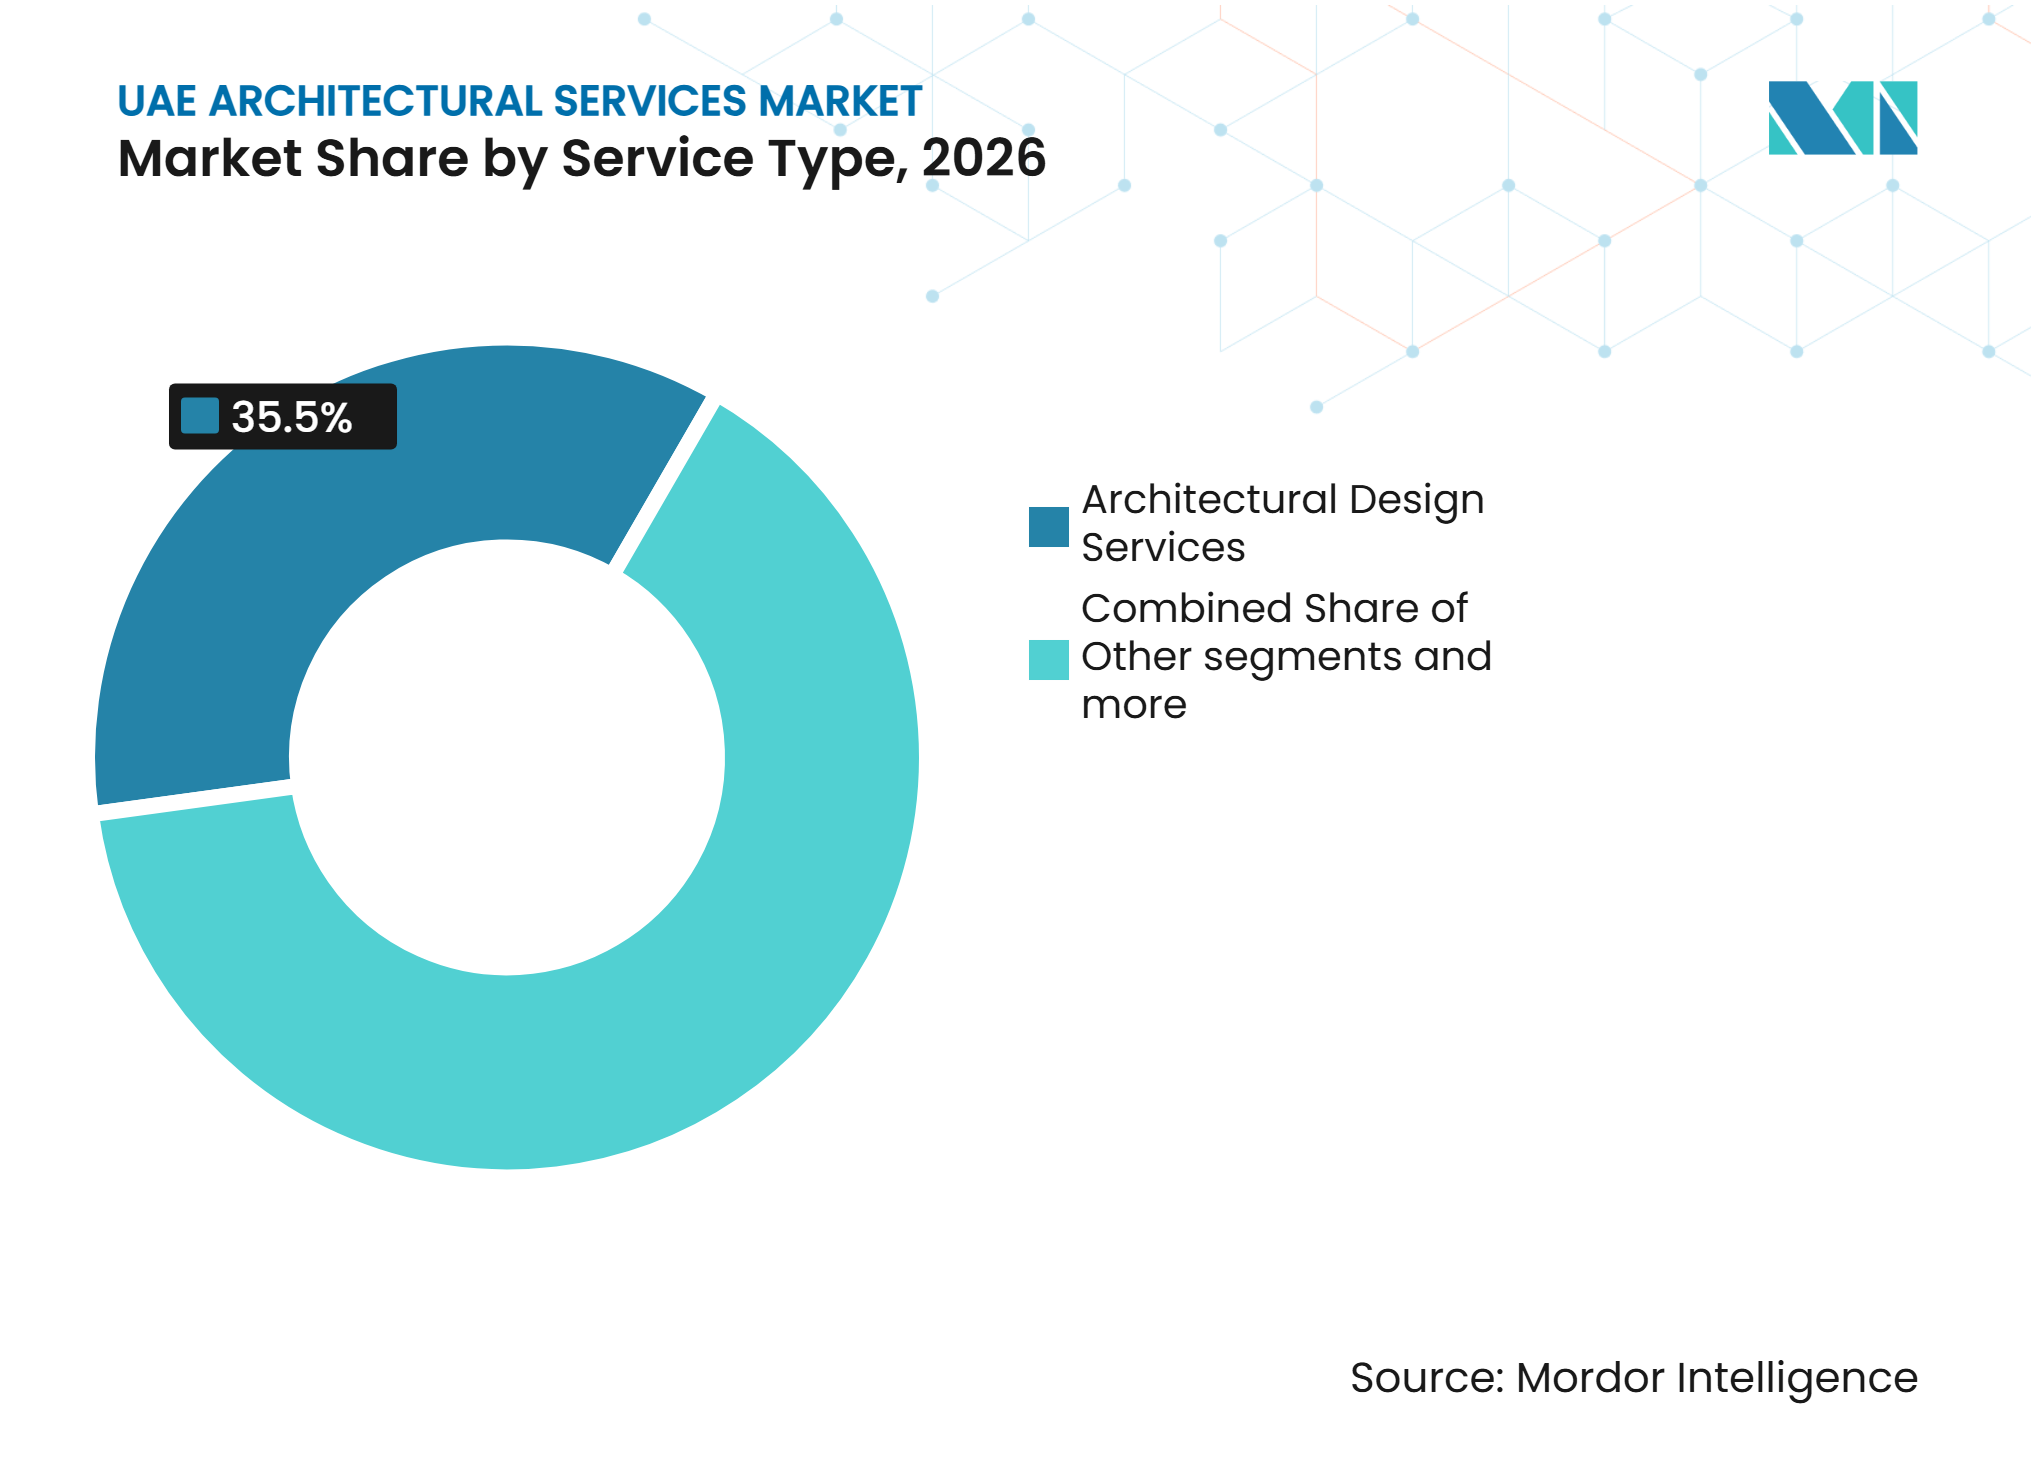
- サービスタイプ別では、建築設計サービスが2026年のUAEの建築サービス市場シェアの35.5%を占め、都市設計およびマスタープランニングサービスは2027年から2032年にかけて8.11%のCAGRで成長すると予測されています。
- プロジェクトタイプ別では、新築が2026年のUAEの建築サービス市場シェアの69.1%を占め、改修は2027年から2032年にかけて7.88%のCAGRで成長すると予測されています。
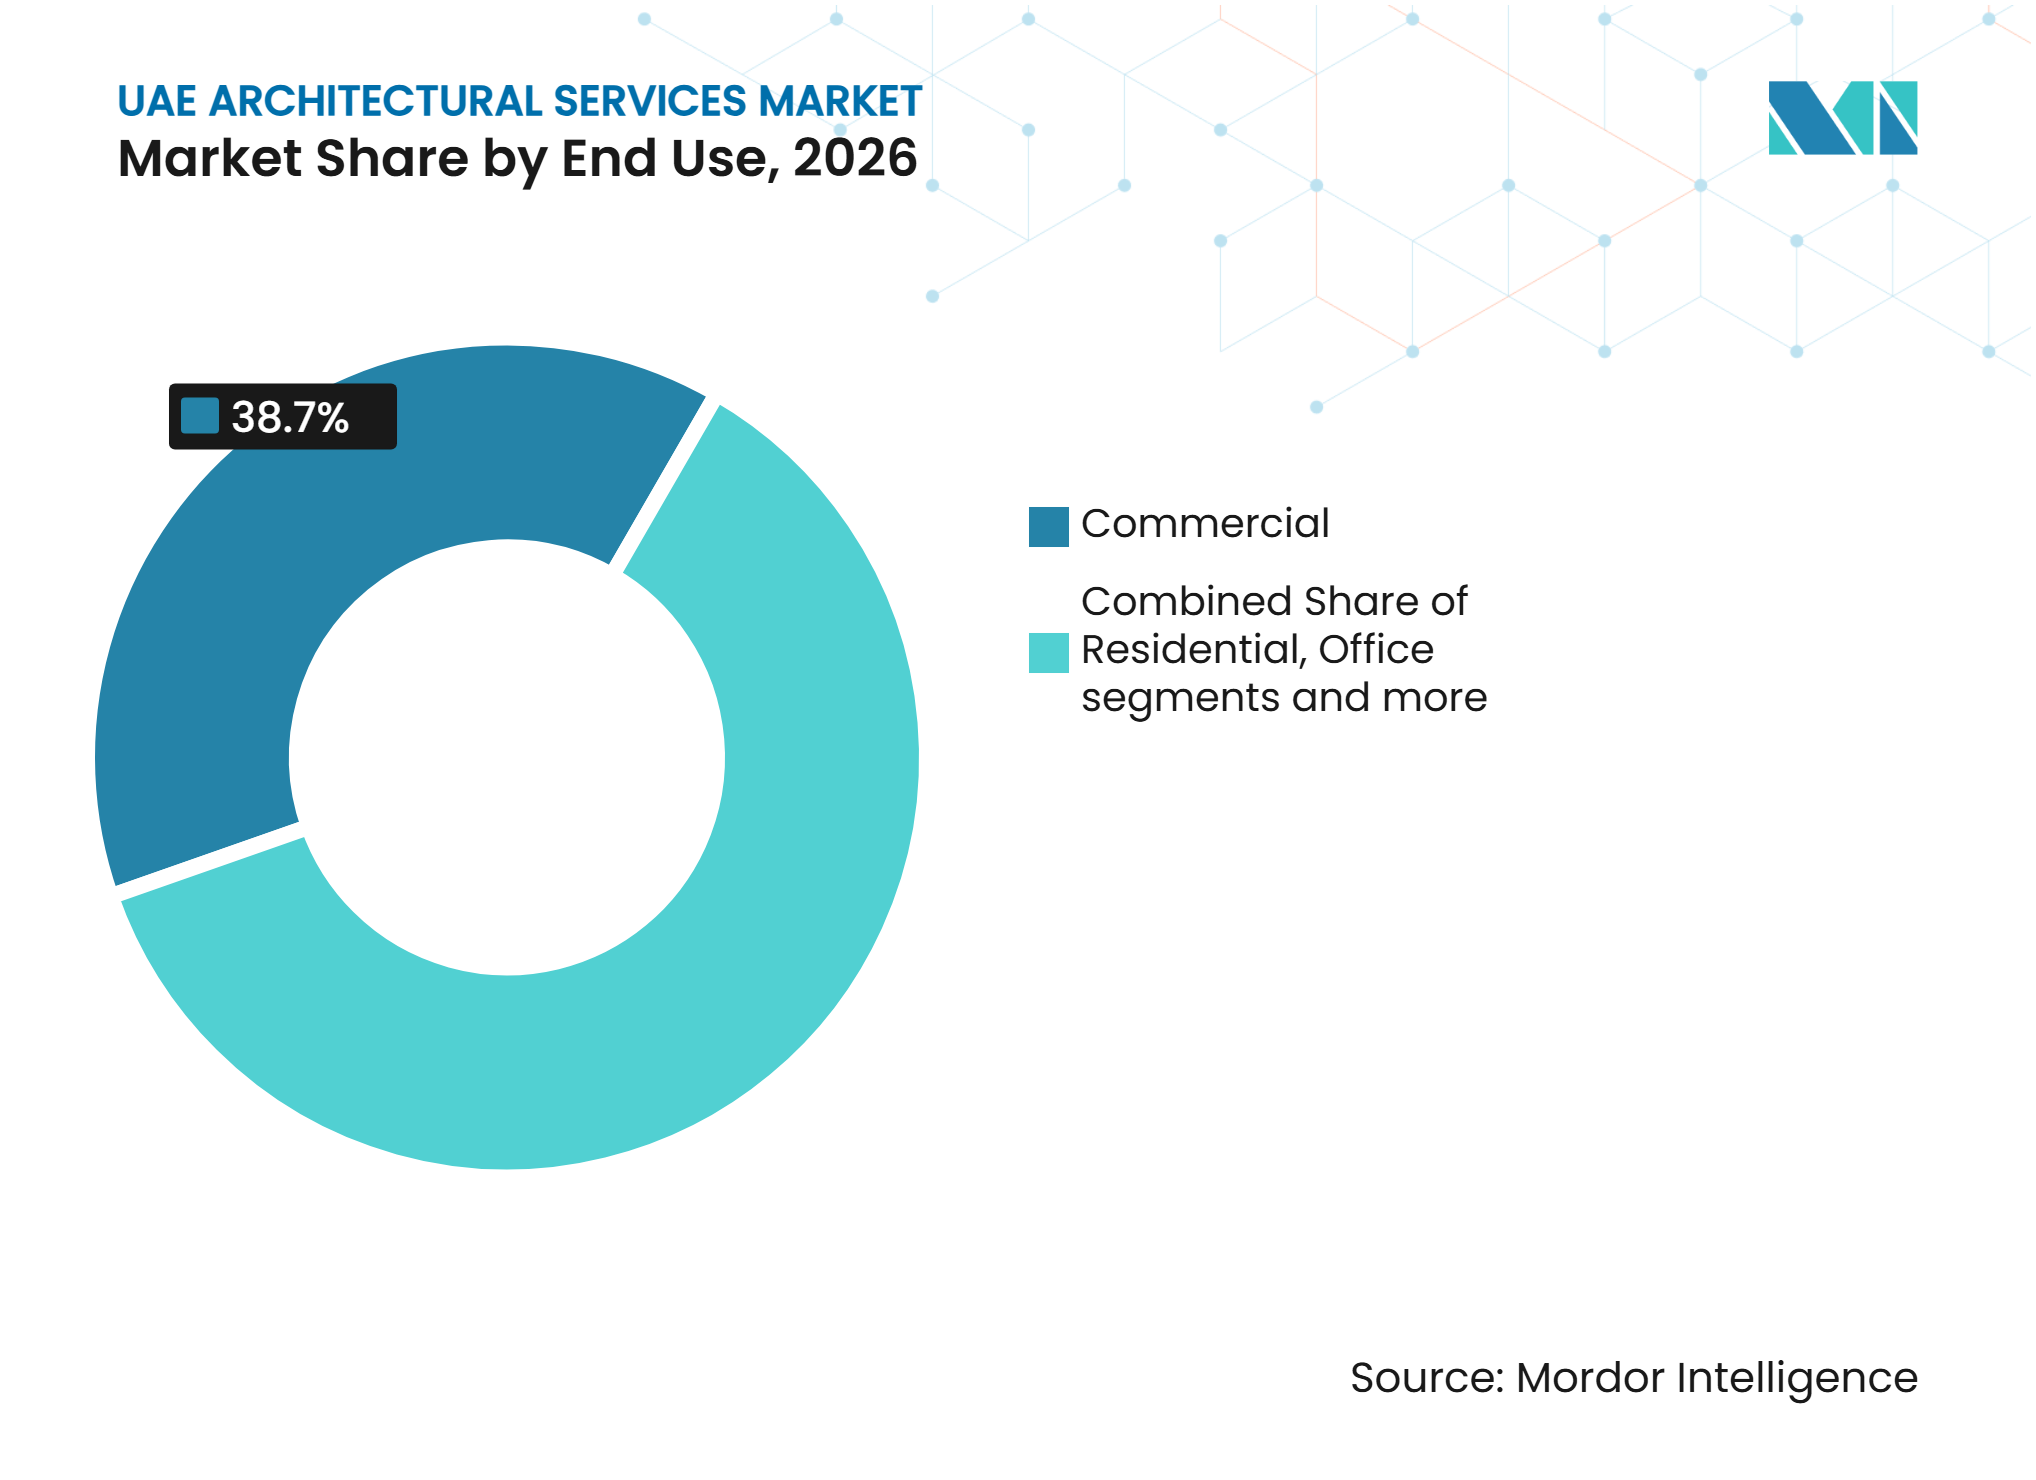
- 最終用途別では、商業が2026年のUAEの建築サービス市場シェアの38.7%を占め、インフラ連動型建築物は2027年から2032年にかけて8.22%のCAGRで成長すると予測されています。
- 投資源別では、公共投資が2026年のUAEの建築サービス市場規模の55.6%を占め、同じ公共投資セグメントは2027年から2032年にかけて7.61%のCAGRで成長すると予測されています。
- 首長国別では、ドバイが2026年のUAEの建築サービス市場シェアの45.5%を占め、アブダビは2027年から2032年にかけて8.30%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギガ開発および大規模マスタープランコミュニティの拡大 | +2.0% | ドバイおよびアブダビ、北部首長国への波及効果あり | 中期(2〜4年) |
| データセンター、医療、教育、観光インフラへの投資 | +1.6% | アブダビ、ドバイ、シャルジャ | 短期(2年以内) |
| ネットゼロ政策およびグリーンビルディング要件 | +1.3% | UAE全域、ドバイおよびアブダビに集中 | 長期(4年以上) |
| 高級住宅、ブランデッドレジデンス、複合用途開発 | +1.0% | ドバイ、アブダビ、ラス・アル・ハイマ | 短期(2年以内) |
| AI、BIM、デジタルツイン、パラメトリックデザインの活用 | +0.8% | UAE全域、アブダビおよびドバイが主導 | 中期(2〜4年) |
| 人口増加および外国人流入による社会インフラの支援 | +0.5% | UAE全域、ドバイ、アブダビ、シャルジャに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ギガ開発および高級住宅プロジェクトの拡大による設計需要の増大
大規模な地区スケールのプロジェクトは、マスタープランニング、公共空間設計、住宅レイアウト、複数フェーズにわたる継続的な調整を必要とするため、UAEの建築サービス市場の作業量を増加させています。ドバイ・サウスのHAYATコミュニティは2026年1月に2,500戸の住宅ユニットを対象とした5億4,400万米ドルの建設契約を獲得し、2025年のビジネスライセンスの65%増加は、このプロジェクトが単一の住宅計画ではなく、より広範なライブ・ワーク環境へと移行していることを示しています[1]。AtkinsRéalisがガントゥートにあるORA Developersのバイン(BAYN)ウォーターフロントコミュニティのマスタープランナーに任命されたことは(960万平方メートル、9,000戸の住宅ユニットを対象)、首長国をまたぐ開発がUAEの建築サービス市場の対応可能な範囲を拡大していることを示しています。パーム・ジュベル・アリは2026年4月にさらなる規模を加え、ナクヒールがフロンドAからFにわたる544棟のヴィラを対象に10億米ドルの建設契約を発注しました。各ヴィラは10種類の設計タイポロジーに結びついており、繰り返しながらも差別化された建築パッケージの必要性を反映しています。高級およびブランデッドレジデンスの発売は、デベロッパーが同一スキームに対して建築、インテリア、ランドスケーの設計チームを個別に委託するため、上位層の手数料価値を引き上げています。これはUAEの建築サービス市場が量と価値の両面で成長するのを助けており、一方で標準的な中間市場の住宅設計はより価格敏感になっています。
インフラ投資の増加による専門建築手数料プールの開放
インフラ連動型建築物は、プロジェクト需要が従来の住宅サイクルを超えて移行するにつれ、UAEの建築サービス市場における安定した受注源となりつつあります[2]。アブダビ投資局およびアブダビプロジェクト・インフラセンターは、2026年および2027年にわたる24プロジェクトを対象とした150億米ドルの官民連携パイプラインを立ち上げました。これには交通向けの95億米ドル、洪水緩和・雨水対策向けの30億米ドル、医療・教育資産向けの25億米ドルが含まれます。ドバイ・ヘルスケアシティ局は2025年にすでに3億5,400万米ドルのフェーズ1開発計画を発表しており、P&T Architects and Engineersが設計した地区初のLEEDプラチナオフィスタワーが含まれています。アルダー・エデュケーションも2025年に1億510万米ドルを投じてクランレー・アブダビをサディヤット島の専用キャンパスに移転することを決定し、専門設計業務の繰り返しカテゴリーとしての学校の位置づけを強化しました。2026年4月、KEO International Consultantsはマーグリーズ・ホエルツリ・アーキテクチャーと提携し、地域デリバリー能力とハイパースケールデータセンターの専門知識を組み合わせました。これは、企業がより技術的な受注に適応していることを示しています。これらの建築タイプが散発的なプロジェクトから繰り返しプログラムへと移行するにつれ、UAEの建築サービス市場はより均衡のとれた収益ミックスを獲得しています。
UAEネットゼロ2050とグリーンビルディング基準による技術要件の高度化
持続可能性に関する義務は、クライアントが建物に対してより厳格なエネルギーおよびパフォーマンス基準を満たすことを要求するようになったため、UAEの建築サービス市場における設計の複雑性を高めています[3]。UAEのネットゼロへのコミットメントは、2030年までに545億米ドルの投資計画によって支えられており、低炭素設計をニッチな要件からプロジェクトブリーフの主流へと押し上げています。2025年に発表された査読済み研究では、UAEの高温乾燥気候におけるネットゼロ建築設計には、パッシブ冷却戦略、建物一体型太陽光発電システム、および強化されたエンベロープエンジニアリングが必要であり、これらすべてが通常の設計実務の技術的閾値を引き上げることが示されました。アブダビのエスティダマ要件とドバイのLEED主導の仕様も、持続可能性基準を後付けではなく設計フェーズの中核に組み込んでいます。これにより、建築、持続可能性コンプライアンス、システム調整を単一のサービスラインに統合できる企業への需要がシフトしています。長期的には、これらの基準はUAEの建築サービス市場を引き続き支援しながら、技術的に優れた企業と基本的な製図主導の業務に依存するプロバイダーを区別することになるでしょう。
高級住宅およびブランデッドレジデンスによる設計受注価値の増大
ドバイの不動産取引は2025年上半期に1,174億米ドルに達し、前年比25%増となりました。また、270万米ドル超の住宅は近年の歴史的水準と比較して4倍以上に増加しました。ブランデッドまたはスーパープライムの住宅プロジェクトはそれぞれ、デベロッパーがマスター建築、エグゼクティブ建築、インテリア建築、ランドスケープ建築に対して個別のチームを任命することが多いため、建築に対する多層的な需要を生み出しています。アル・グレア・デベロップメントがドバイ・カナルのウェダン(Wedyan)プロジェクトに隈研吾を起用したことは、デベロッパーがプロジェクトの市場ポジショニングの一環として、世界的に著名な建築家と特定のランドマーク住宅を組み合わせるケースが増えていることを示しています。2025年にSAASプロパティーズがアル・マリヤ島でリッツ・カールトン・レジデンスおよびセント・レジス・レジデンスを発売したこと、またANAXデベロップメンツがドバイ・アイランズにELLEレジデンスを発売したことも、ファッションおよびホスピタリティブランドが住宅設計の委託において積極的な参加者となっていることを示しています。これにより、ハイエンドプロジェクトの手数料プールが拡大し、プレミアム設計マンデートの価値が向上しています。同時に、ハイエンドのビスポーク業務と標準的な住宅設計の間にはより明確な分断が生まれており、中間に位置する企業にはより大きな圧力がかかっています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 西アジアの地政学的緊張による信頼感とプロジェクトスケジュールへの影響 | -1.5% | 湾岸全域のサプライチェーン、ドバイおよびアブダビのプロジェクトへの影響が最大 | 短期(2年以内) |
| 建設コストのインフレおよびクライアント主導の設計変更 | -1.0% | UAE全域、ドバイおよびアブダビの大型プロジェクトに集中 | 中期(2〜4年) |
| 経験豊富な建築家および専門設計プロフェッショナルの不足 | -0.8% | UAE全域、データセンター、医療、持続可能性設計において最も深刻 | 中期(2〜4年) |
| 建築事務所間の激しい競争と価格圧力 | -0.6% | UAE全域、中間市場の住宅および商業業務において最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
西アジアの地政学的緊張とコスト上昇によるプロジェクトの遅延
地域的な緊張は、プロジェクトのデリバリースケジュールの維持がますます困難になっているため、UAEの建築サービス市場の短期的な勢いを制限しています。ドバイの2026年の不動産引き渡しの約半数が2027年以降に延期されており、建設連動のマイルストーンに依存する設計事務所の手数料回収が遅れています。輸入エレベーター、空調システム、機械・電気・配管部品は紛争前の水準より20〜25%高価であり、設計開発段階でクライアント主導の再設計や範囲削減を引き起こすことが多くなっています。サプライチェーンの混乱と輸送コストの上昇も建設スケジュールを延長させ、運転資本ニーズを高めており、承認サイクルと手数料回収にさらなる圧力を加えています。入札価格の上昇、請負業者の不足、労働力の制約により、建築チームのコスト計画の安定性が低下しています。これはUAEの建築サービス市場が依然として成長しているものの、手数料サイクルがより不均一になり、プロジェクト中途の修正にさらされやすくなっていることを意味しています。
建設コストの上昇による設計範囲の見直しとマージン圧縮
湾岸協力会議全域の建設コストは、地政学的圧力、貿易シフト、サプライチェーンの混乱により2026年上半期に急激に上昇しました。UAEにおけるコスト上昇は現在、広範な資材不足よりも専門請負業者の能力不足を通じてより強く感じられています。建築事務所にとって、これは直接的なマージン問題を生み出しています。なぜなら、更新されたコスト計画が当初の範囲がもはや実行可能でないことを示した後、クライアントが繰り返し設計変更を要求することが多いからです。2026年の政府が定めた政府資金プロジェクトにおけるエミラティと外国人労働者の1対1比率の要件も、専門労働力の確保を困難にし、プロジェクトスケジュールを延長させています。範囲変更、長期化する承認、支払い遅延が積み重なる中、中間市場の企業は全体的なプロジェクト価値高い水準を維持しているにもかかわらず、バックログの質の低下に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
建築設計サービスが最大シェアを維持建築設計サービスは2026年のUAEの建築サービス市場シェアの35.5%を占め、最大のサービスカテゴリーとなっています。このセグメントは、ほぼすべてのプロジェクトがデリバリー開始前にコンセプト設計、スキーマティックプランニング、技術設計、調整を必要とするため、引き続き中心的な位置を占めています。住宅、商業、公共、インフラ主導の開発にわたる継続的な活動から恩恵を受けています。都市設計およびマスタープランニングサービスは最も成長の速いサービスタイプであり、2027年から2032年にかけて8.11%のCAGRが見込まれています。その成長は、道路、公共施設、公共エリア、建築物にわたる調整されたプランニングを必要とする大規模開発への需要を反映しています。
AtkinsRéalisのBAYNプロジェクトにおける業務は、マスタープランニングの受注がいかに広範な範囲になっているかを示しています。同社の役割には、ガントゥートにある960万平方メートルのウォーターフロントプロジェクトのプランニングおよびインフラ調整が含まれています。UAEの建築サービス市場では、デベロッパーが初期プランニングと建築設計を同一の調達パッケージに組み合わせるケースが増えています。これは統合型企業を支援しますが、独立した設計スタジオの機会を減少させる可能性があります。BIMはドキュメンテーションを高速化しており、ブランデッドレジデンスはインテリア建築および空間プランニング業務を引き続き支援しています。



プロジェクトタイプ別:
新築が主要な業務源として維持新築は2026年のUAEの建築サービス市場シェアの69.1%を占め、地区スケールの開発、公共インフラ、新規住宅、商業プロジェクトによって支えられています。デベロッパーおよび公共機関が完全なコミュニティや主要施設の建設を継続しているため、このセグメントは建築業務の主要な源であり続けています。改修は最も成長の速いプロジェクトタイプであり、2027年から2032年にかけて7.88%のCAGRで拡大すると予測されています。これは建物性能の改善と既存資産の再ポジショニングへの高まるニーズを反映しています。また、エネルギー使用と建物コンプライアンスへのより大きな注目も反映しています。
改修は、設計スキルと技術的アップグレードを組み合わせることができる建築家への需要をより多く生み出しています。業務にはファサード改修、機械・電気・配管のアップグレード、より優れた冷却戦略、内部空間の変更が含まれる場合があります。既存の地区は単一の新築受注ではなく、繰り返しの改修業務を必要とする場合があります。エキスポシティ・ドバイの運用排出量目標は、大規模サイトがいかに継続的改善プログラムになり得るかを示しています。したがって、UAEの建築サービス市場は新築とパフォーマンス主導の改修の間でより均衡のとれたミックスを発展させ始めています。
最終用途別:
商業プロジェクトが主導的地位を維持商業は2026年のUAEの建築サービス市場シェアの38.7%を占め、最大の最終用途カテゴリーとなっています。オフィス、小売センター、複合用途地区、ホテル、機関施設がこの地位を引き続き支えています。インフラ連動型建築物は最も成長の速い最終用途サブセグメントであり、2027年から2032年にかけて8.22%のCAGRが見込まれています。データセンター、物流ハブ、交通連動型施設は専門的な技術設計を必要とするため、この成長を牽引しています。これらのプロジェクトは典型的な商業ビルよりも複雑であり、より高い価値の設計受注を生み出す可能性があります。
カズナ・データセンターズは2026年2月にアジュマンのQAJ01施設に対してティアIII設計文書認証を取得しました。100メガワットのこの施設は、中東・北アフリカ地域初の液体冷却を備えた認定AIデータセンターとして紹介されました。このようなプロジェクトは、レジリエンス、冷却、電力システム、データセンター基準を理解する企業の必要性を高めています。住宅プロジェクトは特にプレミアムおよびブランデッドコミュニティにおいて引き続き重要です。公共セクターの建築物、物流施設、医療キャンパスも、プロジェクト資金が拡大するにつれてUAEの建築サービス市場におけるシェアを増やしています。

投資源別:
公共投資が価値と成長において主導公共投資は2026年のUAEの建築サービス市場規模の55.6%を占め、最大の投資源となっています。このセグメントは2027年から2032年にかけて7.61%のCAGRで成長すると予測されています。政府機関およびソブリン連動デベロッパーが住宅、交通、医療、教育、文化プロジェクト、都市インフラに資金を提供しています。150億米ドルのアブダビ官民連携パイプラインは、建築需要を支える公共資本の主要な例です。これにより、公共調達の経験を持つ企業に将来の業務の強力な源が提供されます。
民間投資は2026年の市場の44.4%を占め、ブランデッドレジデンス、ホスピタリティ、複合用途開発において引き続き重要です。民間クライアントは建築品質をプロジェクトのポジショニングに活用することが多く、プレミアム受注を支援できます。公共クライアントは通常、調整、規制ニーズ、デリバリーの確実性、長期的な運用要件をより重視します。したがって、UAEの建築サービス産業には異なる期待を持つ2つの重要なクライアントグループが存在します。両方にサービスを提供できる企業は、大量の公共受注とより高い価値の民間設計業務のバランスを取ることができます。
地域分析
ドバイ
ドバイは2026年のUAEの建築サービス市場シェアの45.5%をめました。この首長国は、マスターデベロッパーの最も高い集中度と、高級住宅、複合用途、小売、ホスピタリティプロジェクトの活発なパイプラインを有しています。パーム・ジュベル・アリとドバイ・サウスは、住宅、アメニティ、ランドスケーピング、公共空間にわたる需要を支えています。デジタルデリバリー要件は、確立されたBIMシステムと調整された提出プロセスの経験を持つ事務所を優遇します。ドバイは広範な開発基盤と定期的なプロジェクト発表により、引き続き量的リーダーであり続けるでしょう。
アブダビ
アブダビは2027年から2032年にかけて8.30%のCAGRで成長すると予測されており、UAEの建築サービス市場において最も急速に成長する首長国となっています。公共インフラ、社会施設、文化建築物、データセンターキャンパスが成長を支えています。スターゲートUAEは、より大規模なデータセンターキャンパスの一部として2026年に200メガワットの容量を提供する計画です。150億米ドルの官民連携プログラムは、公共デリバリーの経験を持つ企業にさらなる見通しを提供します。エスティダマ要件は持続可能性設計と技術ドキュメンテーションへの需要を強化しています。
UAEのその他の地域
シャルジャ、ラス・アル・ハイマ、アジュマン、フジャイラ、ウンム・アル・クワインは合わせて、UAEの建築サービス市場のより小さいながらも拡大している部分を占めています。シャルジャはシャルジャ・サステナブルシティ2およびハリド・ビン・スルタン・シティを通じて持続可能性プロファイルを構築しています。ラス・アル・ハイマはアル・マルジャン島における観光、リゾート、ブランデッドレジデンス、ホスピタリティ開発を通じて注目を集めています。残りの首長国は物流、沿岸住宅、フリートレードゾーン施設、専門デジタルインフラにおける機会を追加しています。
競争環境
市場集中度
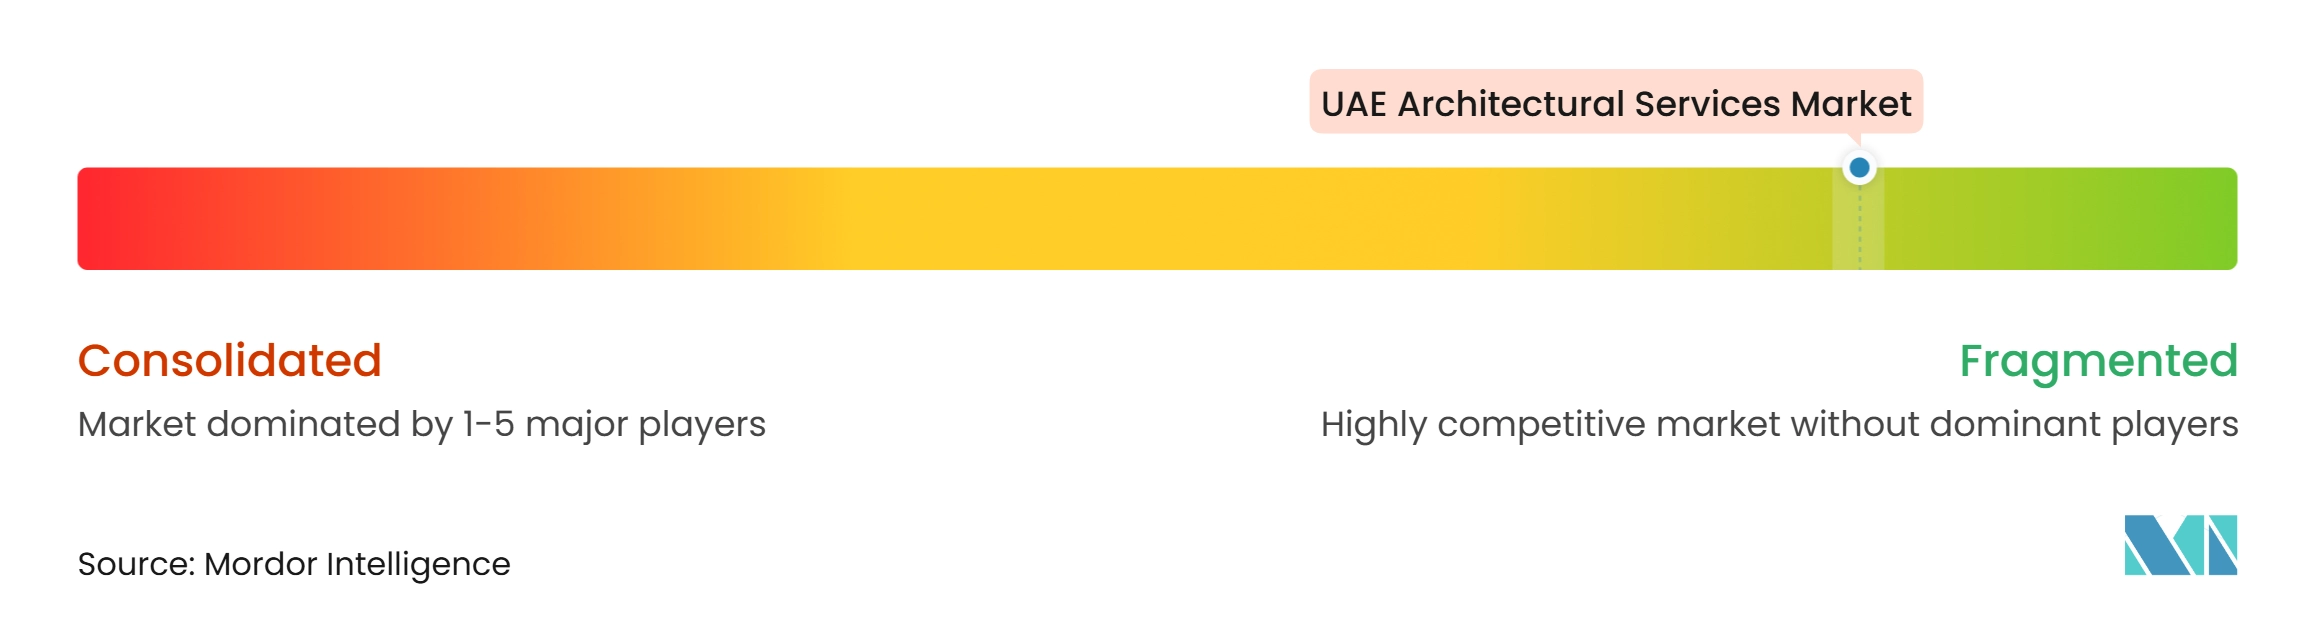
UAEの建築サービス市場は断片化した性質を持っています。AtkinsRéalis、AECOM、KEO International Consultants、Stantecなどのグローバルな多分野企業が、主要なインフラ、マスタープランニング、公共プロジェクトを競い合っています。これらの企業は建築、エンジニアリング、プロジェクト管理、持続可能性支援を単一の任命に組み合わせています。Dewan Architects + Engineers、SSH、Godwin Austen Johnson、BSBG、Woods Bagotなどの地域事務所は、地域経験と確立されたデベロッパーとの関係を通じて競争しています。
主要プレーヤーはデータインフラとデジタルプロジェクトデリバリーに対応するために戦略を変更しています。KEO International Consultantsは2026年4月にマーグリーズ・ホエルツリ・アーキテクチャーと提携し、統合データセンター設計サービスを提供しています。AtkinsRéalisはBAYNのマスタープランニング役を確保しながら、Dubai Future Solutionsと未来都市技術プログラムに取り組んでいます。これらの動きは現在のプロジェクト収益と長期的な技術能力を構築しています。また、狭いサービス提供を持つ企業が最大の統合マンデートを獲得することをより困難にしています。
地域事務所は専門分野においてまだ成長の余地があります。データセンター隣接施設、レジリエントインフラ、持続可能な産業建築は、地域市場では広く利用できないスキルを必要とします。パートナーシップは、地域デリバリー力を持しながら専門知識へのアクセスを企業に提供できます。競争が激化するにつれ、技術的専門化はより強力な差別化の源となるでしょう。
UAEの建築サービス産業リーダー
-
KEO International Consultants
-
AECOM
-
AtkinsRéalis
-
Dewan Architects + Engineers
-
Gensler
- 注:主要企業の掲載順は順位を示すものではありません。
UAEの建築サービス市場 このレポートでカバーされる企業
- KEO International Consultants
- AECOM
- AtkinsRéalis
- Dewan Architects + Engineers
- Gensler
- Foster + Partners
- HKS Inc.
- HDR Inc.
- Perkins&Will
- Stantec
- SSH
- Godwin Austen Johnson
- Woods Bagot
- BSBG
- Norr
- CallisonRTKL
- RMJM
- DP Architects
- LWK + PARTNERS
- Aspect Studios
最近の産業開発事情 UAEの建築サービス市場
- 2026年6月:AtkinsRéalisは、アブダビのガントゥートにあるORA Developersのバイン(BAYN)ウォーターフロントコミュニティのマスタープランナーおよびインフラ設計リードに任命されました。この開発は960万平方メートルに及び、9,000戸の住宅ユニット、204バースのマリーナ、10万8,000平方メートルのスポーツクラブで構成されています。マンデートにはマスタープランニング、インフラ設計調整、公共空間戦略が含まれており、すでに5億1,740万米ドルのフェーズ1建設契約が発注されています。
- 2026年6月:ダール・アル・フヌーン・アブダビ文化芸術複合施設がサディヤット文化地区近くに発表され、地域最大の舞台芸術会場の一つとして構想されており、2030年に開業予定です。このプロジェクトは、サディヤット島で開発中のルーブル、グッゲンハイム、自然史博物館と並んで、アブダビの文化建築パイプラインを拡大します。
- 2026年4月:KEO International ConsultantsとMargulies Hoelzli Architectureは、湾岸協力会議およびヨーロッパ全域でエンドツーエンドのデータセンター設計ソリューションを提供するための戦略的パートナーシップを締結しました。KEOの地域インフラ能力と、30カ国以上および1,200メガワット以上の設置容量にわたるMargulies Hoelzli Architectureのハイパースケールデータセンターの専門知識を組み合わせています。
UAEの建築サービス市場レポートの範囲
セグメンテーション概要
| 建築設計サービス |
| 建築ドキュメンテーション&デリバリーサービス |
| インテリア建築および空間プランニングサービス |
| 都市設計およびマスタープランニングサービス |
| その他 |
| 新築 |
| 改修 |
| 住宅 |
| 商業 |
| 機関 |
| 産業および物流 |
| インフラ連動型建築物 |
| その他 |
| 公共 |
| 民間 |
| ドバイ |
| アブダビ |
| シャルジャ |
| ラス・アル・ハイマ |
| アラブ首長国連邦のその他の地域 |
| サービスタイプ別 | 建築設計サービス |
| 建築ドキュメンテーション&デリバリーサービス | |
| インテリア建築および空間プランニングサービス | |
| 都市設計およびマスタープランニングサービス | |
| その他 | |
| プロジェクトタイプ別 | 新築 |
| 改修 | |
| 最終用途別 | 住宅 |
| 商業 | |
| 機関 | |
| 産業および物流 | |
| インフラ連動型建築物 | |
| その他 | |
| 投資源別 | 公共 |
| 民間 | |
| 首長国別 | ドバイ |
| アブダビ | |
| シャルジャ | |
| ラス・アル・ハイマ | |
| アラブ首長国連邦のその他の地域 |
レポートで回答される主要な質問
2032年のUAEの建築サービスの予測価値は?
UAEの建築サービス市場は2032年までに44.4億米ドルに達し、2027年から7.2%のCAGRで成長すると予測されています。
最大のシェアを持つサービスタイプはどれですか?
建築設計サービスが2026年の市場の35.5%を占めてリードしています。
最も急速に成長しているプロジェクトタイプはどれですか?
改修は2027年から2032年にかけて7.88%のCAGRで成長すると予測されており、不動産オーナーがエネルギー性能と資産アップグレードにより注力しています。
アブダビが最も急速に成長する首長国である理由は何ですか?
アブダビはデータセンター、公共インフラ、教育、医療、文化資産、混合所得住宅プロジェクトを通じて成長しています。
UAEにおける技術設計需要を牽引しているものは何ですか?
データセンター、物流、医療、持続可能性準拠の建築物が専門設計スキルとBIMベースのデリバリーへの需要を高めています。
UAEの建築事務所に影響を与えるリスクは何ですか?
主なリスクは、資材コストの上昇、プロジェクトスケジュールの遅延、専門人材の不足、および定型的なプロジェクトタイプにおける価格圧力です。