
Größe und Marktanteil des Marktes für Architekturdienstleistungen in den VAE
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
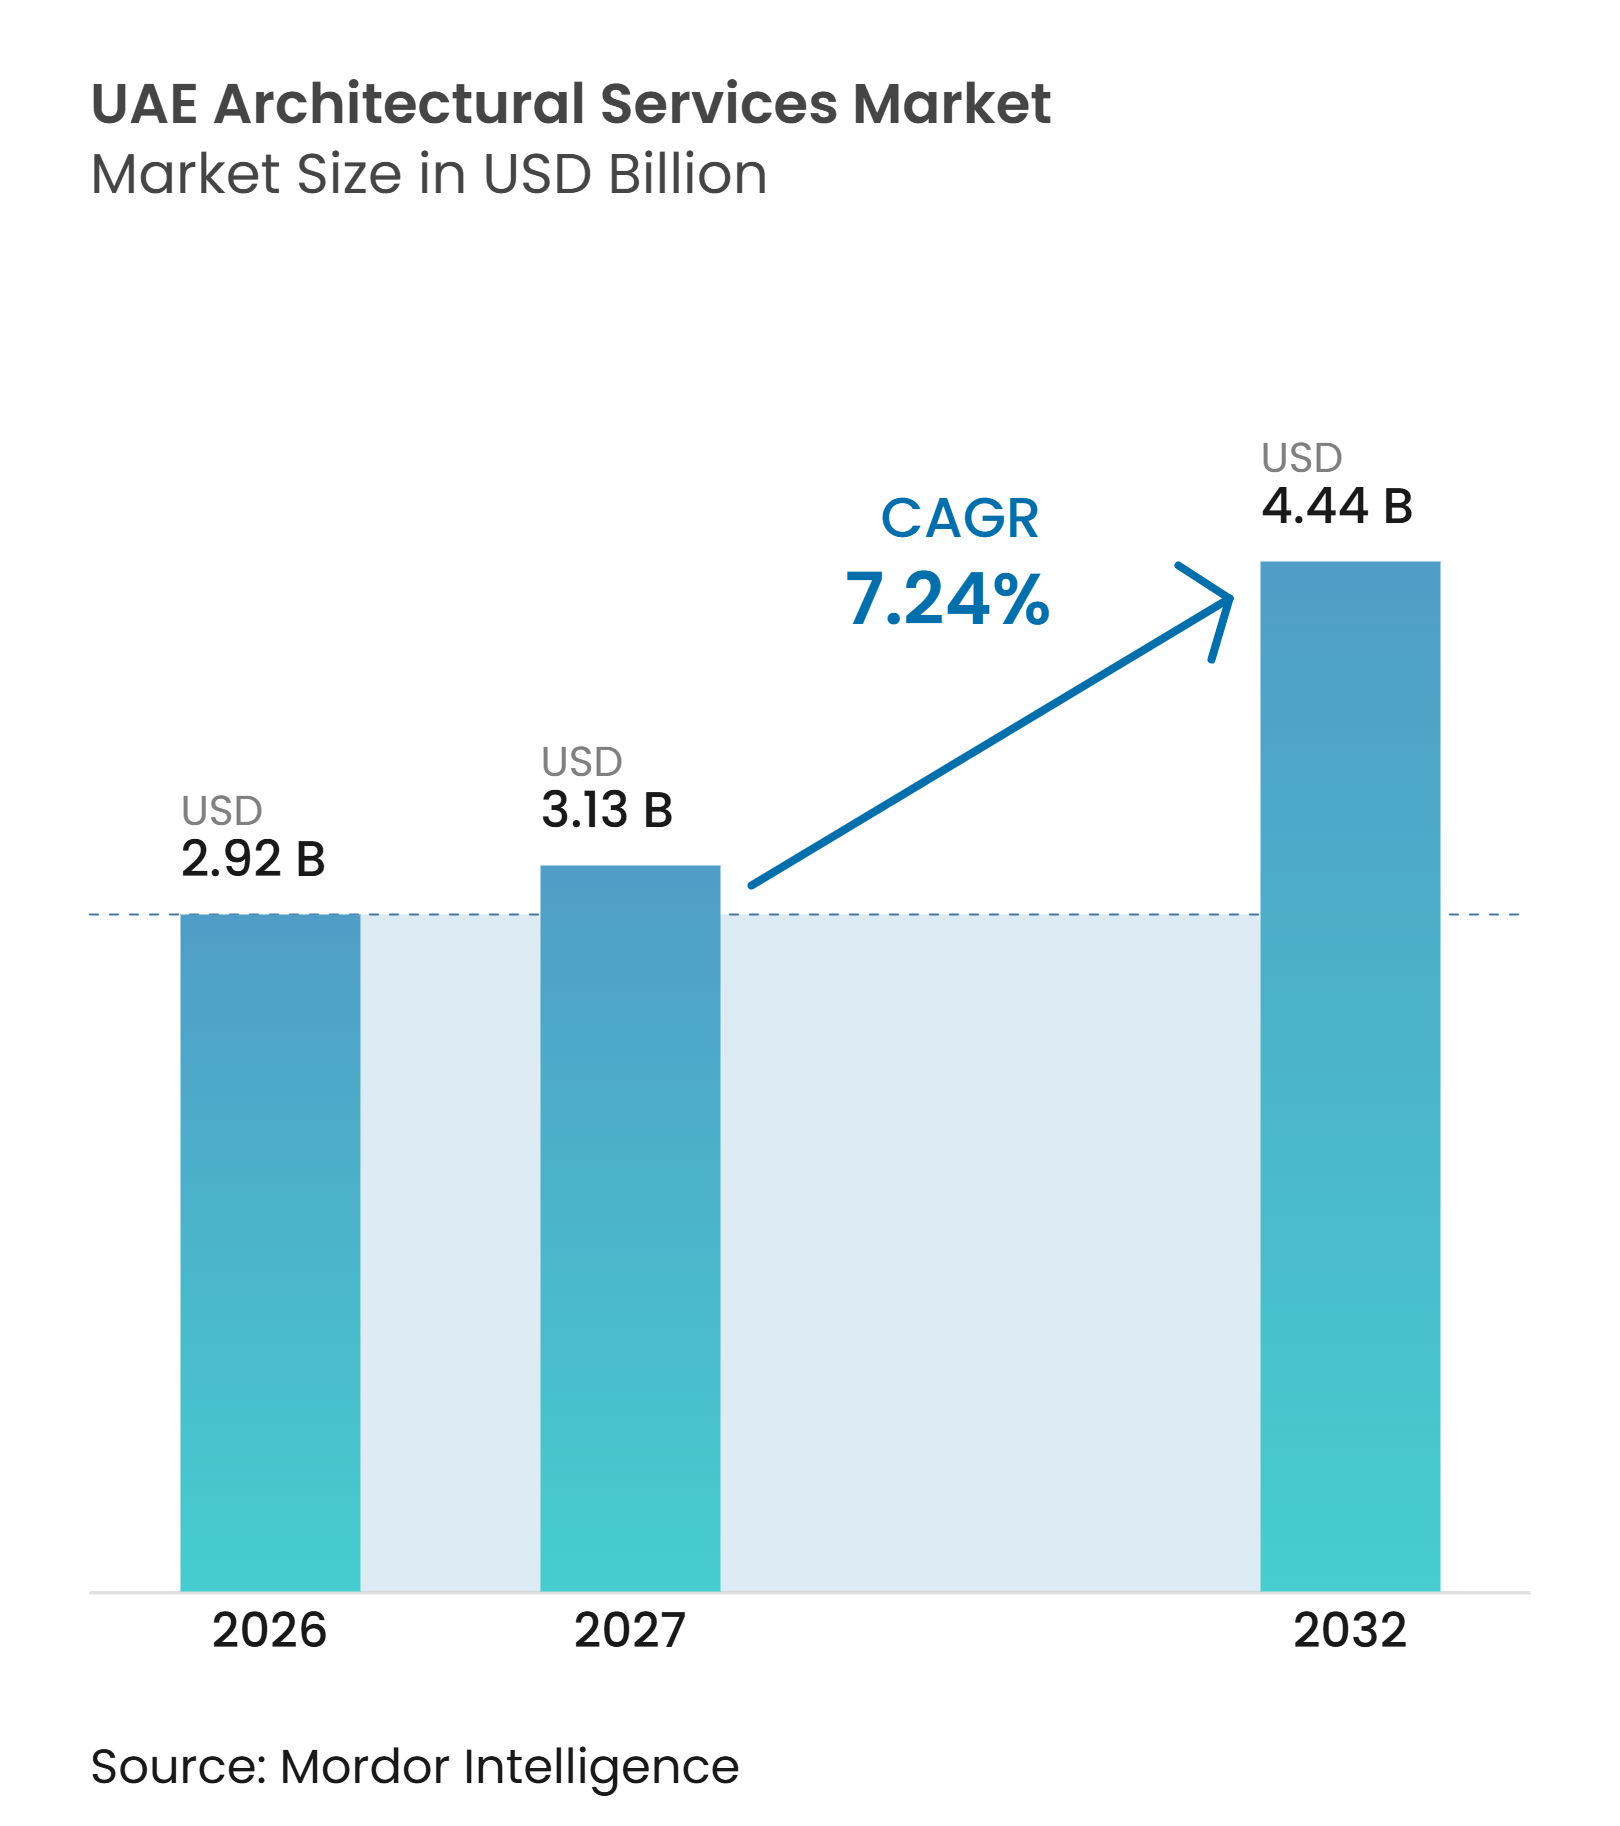
| Marktgröße im Basisjahr (2026) | 2.92 Milliarden US-Dollar |
| Marktgröße (2027) | 3.13 Milliarden US-Dollar |
| Marktgröße (2032) | 4.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.24 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Architekturdienstleistungen in den VAE von Mordor Intelligence
Der Markt für Architekturdienstleistungen in den VAE wurde im Jahr 2026 auf 2,92 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2027 einen Wert von 3,13 Milliarden USD und bis 2032 einen Wert von 4,44 Milliarden USD erreichen, mit einem CAGR von 7,24 % während des Prognosezeitraums 2027–2032.
Der Markt für Architekturdienstleistungen in den VAE wird durch eine breitere Pipeline öffentlicher Arbeiten und gemischt genutzter Projekte gestützt, darunter Abu Dhabis 15-Milliarden-USD-Programm für öffentlich-private Partnerschaften in der Infrastruktur für 24 Projekte in den Jahren 2026 und 2027. Die Nachfrage verlagert sich auch von wahrzeichen-geführtem Bauen hin zu Dateninfrastruktur, Gesundheitswesen, Bildung und klimaresistenter Quartiersplanung, was die Gebührenbasis für Unternehmen erweitert, die integrierte, mehrphasige Aufträge verwalten können. Der Einsatz von Building Information Modeling (BIM), künstlicher Intelligenz (KI) und digitalen Zwillingsplattformen verkürzt Dokumentationszyklen und bewegt öffentliche Auftraggeber hin zu kontinuierlicheren digitalen Engagement-Modellen. Dubai blieb im Jahr 2026 das größte Aktivitätszentrum, während Abu Dhabi bis 2032 die stärkste Expansion verzeichnen soll, da Kulturinfrastruktur, souveräne Datenprojekte und Wohngemeinschaften mit gemischten Einkommensgruppen den Projektmix im Markt für Architekturdienstleistungen in den VAE erweitern. Kostendruck durch importierte Gebäudesysteme und Verzögerungen aufgrund regionaler Spannungen schränken weiterhin die Margen ein und erschweren die Planungszeitpläne im gesamten Markt für Architekturdienstleistungen in den VAE.
Wichtigste Erkenntnisse des Berichts
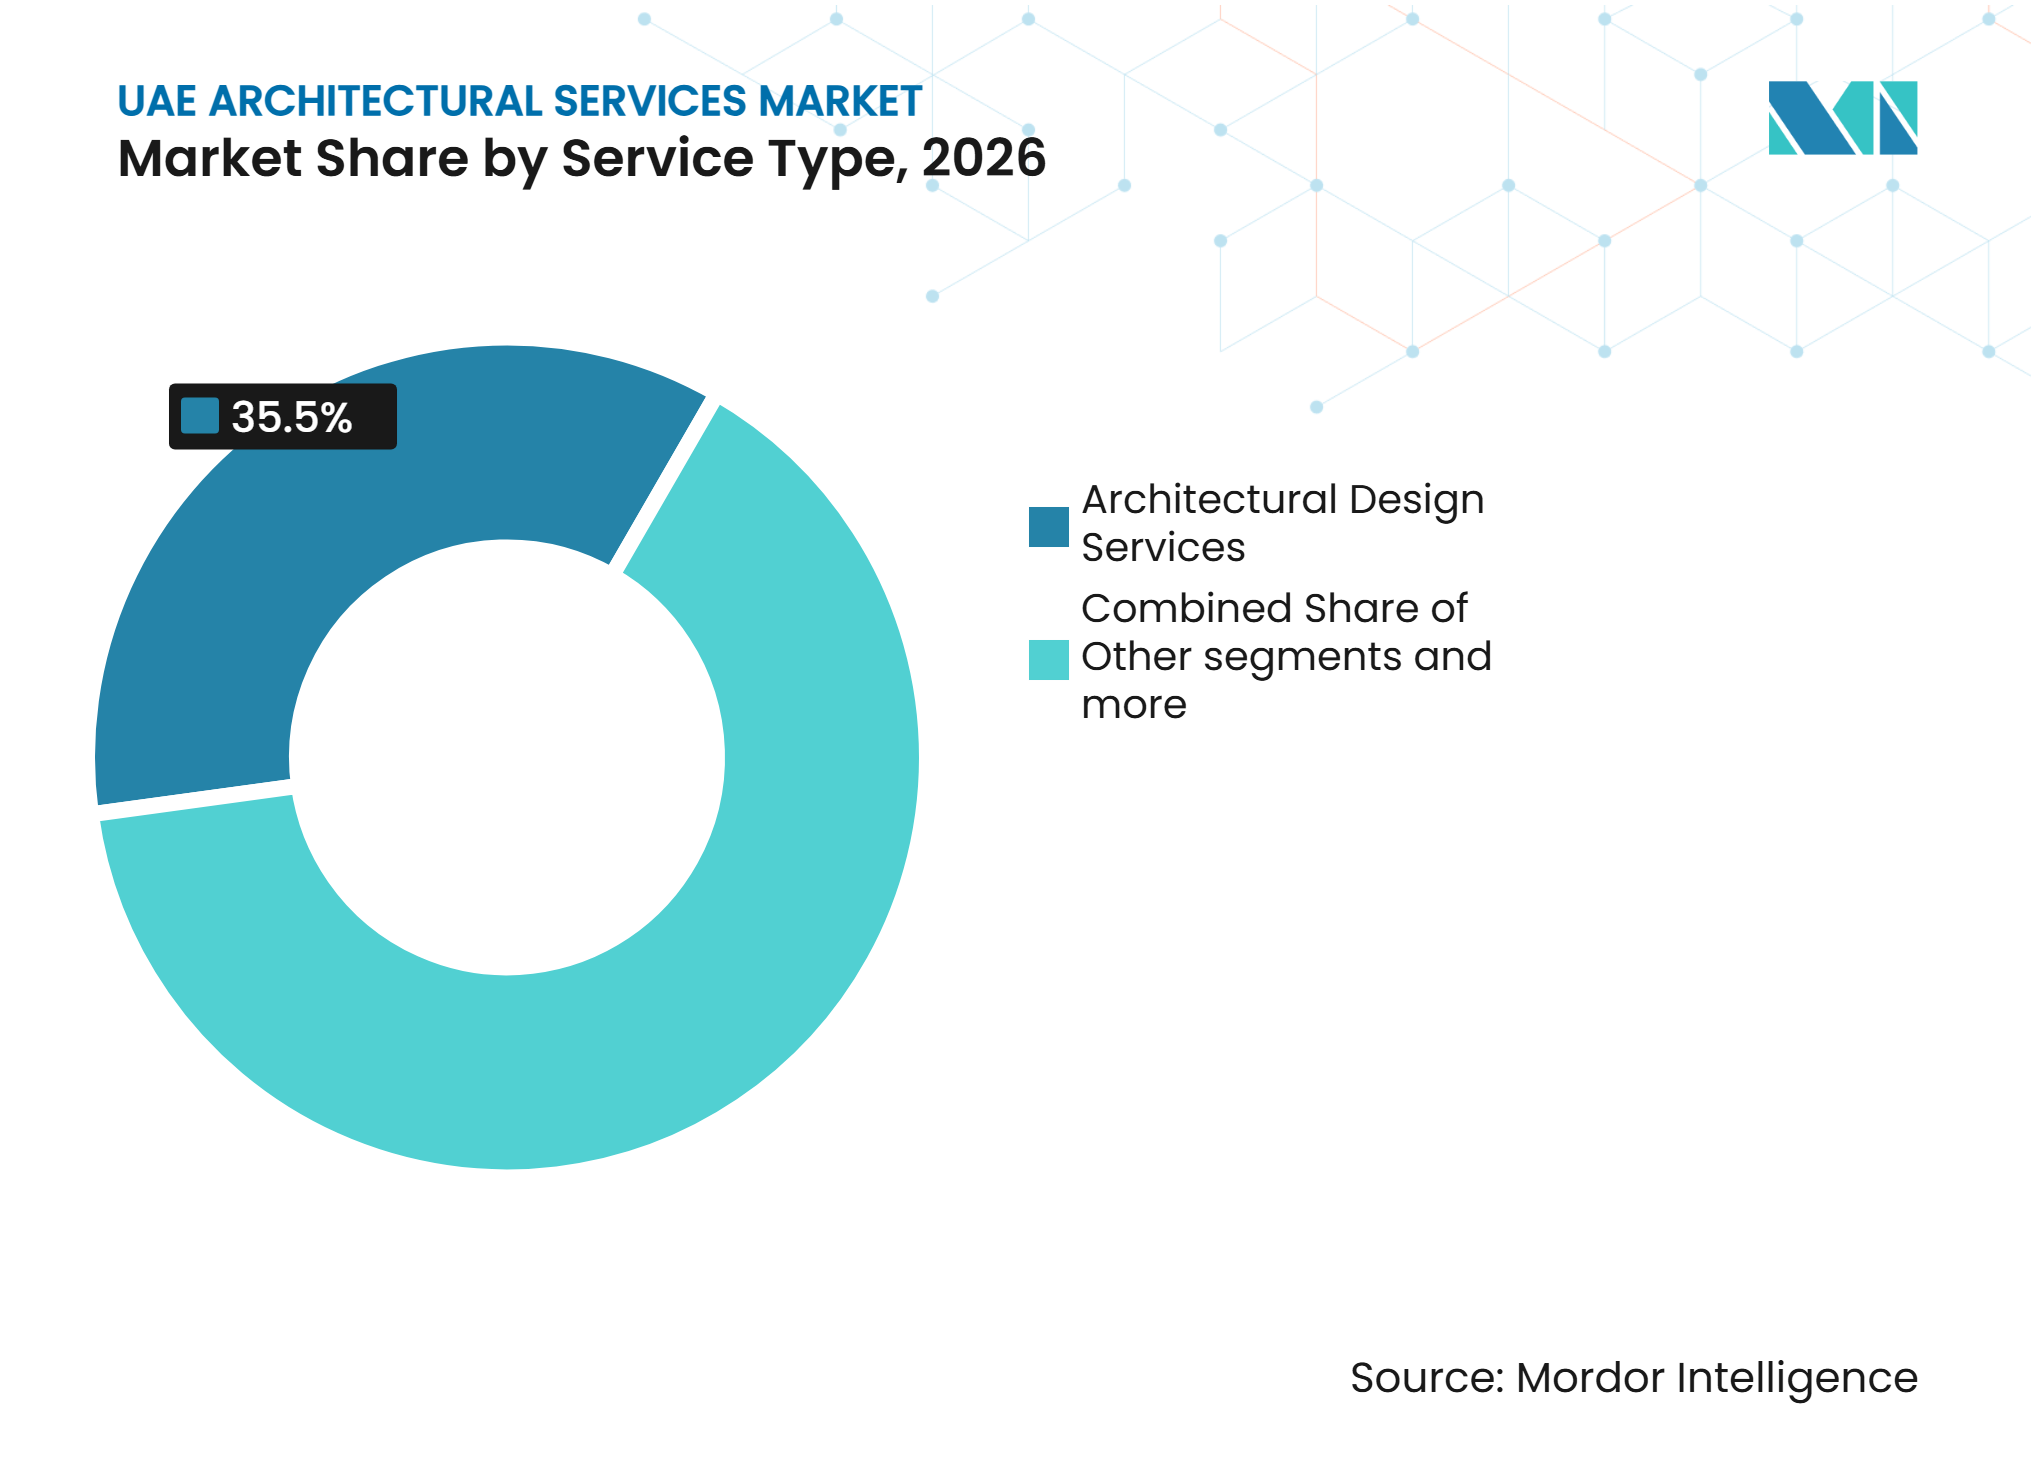
- Nach Dienstleistungsart entfielen 35,5 % des Marktanteils für Architekturdienstleistungen in den VAE im Jahr 2026 auf Architekturplanungsleistungen, während Stadtgestaltungs- und Masterplanungsleistungen voraussichtlich mit einem CAGR von 8,11 % zwischen 2027 und 2032 wachsen werden.
- Nach Projektart entfielen 69,1 % des Marktanteils für Architekturdienstleistungen in den VAE im Jahr 2026 auf Neubauten, während Renovierungen voraussichtlich mit einem CAGR von 7,88 % zwischen 2027 und 2032 wachsen werden.
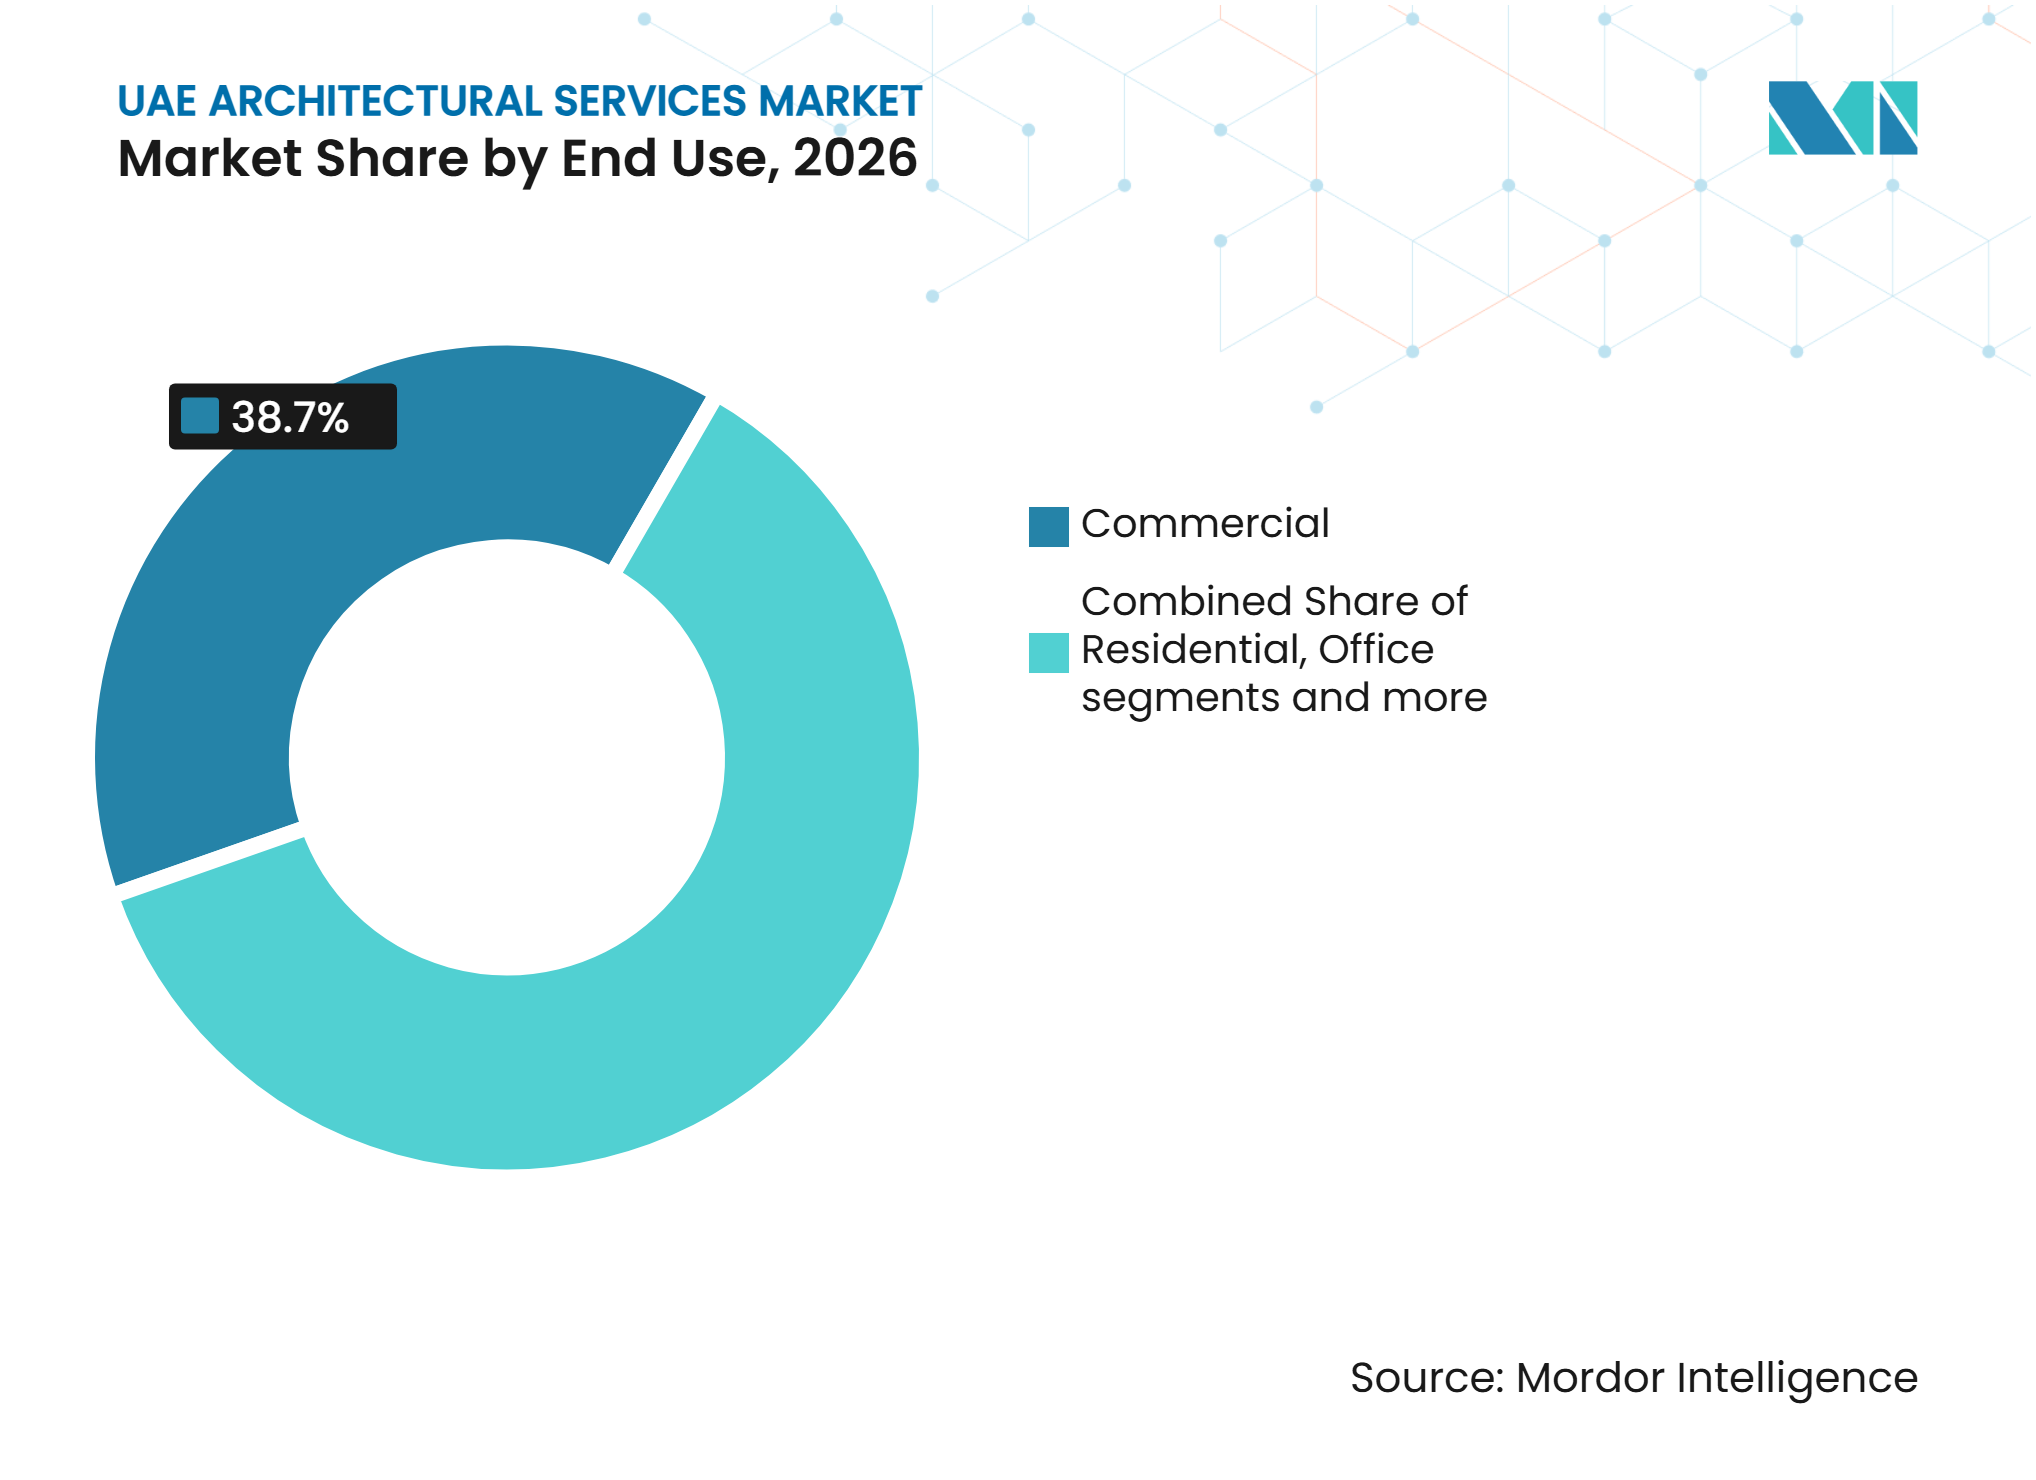
- Nach Endnutzung entfielen 38,7 % des Marktanteils für Architekturdienstleistungen in den VAE im Jahr 2026 auf den Gewerbebereich, während infrastrukturgebundene Gebäude voraussichtlich mit einem CAGR von 8,22 % zwischen 2027 und 2032 wachsen werden.
- Nach Investitionsquelle entfielen 55,6 % der Marktgröße für Architekturdienstleistungen in den VAE im Jahr 2026 auf öffentliche Investitionen, während dasselbe Segment öffentlicher Investitionen voraussichtlich mit einem CAGR von 7,61 % zwischen 2027 und 2032 wachsen wird.
- Nach Emirat entfielen 45,5 % des Marktanteils für Architekturdienstleistungen in den VAE im Jahr 2026 auf Dubai, während Abu Dhabi voraussichtlich mit einem CAGR von 8,30 % zwischen 2027 und 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Gigaprojekten und großen masterplangesteuerten Gemeinschaften | +2.0% | Dubai und Abu Dhabi, mit Ausstrahlungseffekten auf die nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Investitionen in Rechenzentren, Gesundheitswesen, Bildung und Tourismusinfrastruktur | +1.6% | Abu Dhabi, Dubai und Sharjah | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Politik und Anforderungen an grünes Bauen | +1.3% | VAE-weit, konzentriert in Dubai und Abu Dhabi | Langfristig (≥ 4 Jahre) |
| Luxuswohnimmobilien, Markenresidenzen und gemischt genutzte Entwicklungen | +1.0% | Dubai, Abu Dhabi und Ras Al Khaimah | Kurzfristig (≤ 2 Jahre) |
| Einsatz von KI, BIM, digitalen Zwillingen und parametrischem Design | +0.8% | VAE-weit, angeführt von Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Bevölkerungswachstum und Zuzug von Expatriates zur Unterstützung der sozialen Infrastruktur | +0.5% | VAE-weit, mit Schwerpunkt auf Dubai, Abu Dhabi und Sharjah | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Gigaprojekten und Luxuswohnprojekten steigert die Designnachfrage
Großangelegte Quartiersprojekte erhöhen die Arbeitsbelastung für den Markt für Architekturdienstleistungen in den VAE, da sie Masterplanung, Gestaltung öffentlicher Räume, Wohnbebauungspläne und laufende Koordination über mehrere Phasen hinweg erfordern. Die HAYAT-Gemeinschaft in Dubai South sicherte sich im Januar 2026 einen Bauvertrag über 544 Millionen USD für 2.500 Wohneinheiten, und der Anstieg der Gewerbegenehmigungen um 65 % im Jahr 2025 deutet darauf hin, dass sich das Projekt zu einem breiteren Lebens- und Arbeitsumfeld entwickelt und nicht nur ein einzelnes Wohnprojekt bleibt[1]. Die Ernennung von AtkinsRéalis zum Masterplaner für die BAYN-Ufergemeinschaft von ORA Developers in Ghantoot, die 9,6 Millionen Quadratmeter und 9.000 Wohneinheiten umfasst, zeigte, wie emiratsübergreifende Entwicklungen den adressierbaren Umfang des Marktes für Architekturdienstleistungen in den VAE erweitern. Palm Jebel Ali fügte im April 2026 weiteres Volumen hinzu, als Nakheel Bauverträge im Wert von 1 Milliarde USD für 544 Villen auf den Fronds A bis F vergab, die jeweils an 10 Designtypologien gebunden sind und den Bedarf an wiederholten, aber differenzierten Architekturpaketen widerspiegeln. Luxus- und Markenresidenzen steigern die Gebührenwerte im oberen Segment, da Entwickler für dasselbe Projekt separate Teams für Gebäude-, Innen- und Landschaftsarchitektur beauftragen. Dies trägt dazu bei, dass der Markt für Architekturdienstleistungen in den VAE sowohl in Volumen als auch in Wert wächst, während das standardisierte Wohndesign im mittleren Marktsegment preissensibler wird.
Steigende Infrastrukturinvestitionen erschließen spezialisierte Gebührenpools für Architekturdienstleistungen
Infrastrukturgebundene Gebäude werden zu einer stabileren Auftragsquelle für den Markt für Architekturdienstleistungen in den VAE, da die Projektnachfrage über den traditionellen Wohnzyklus hinausgeht[2]. Das Abu Dhabi Investment Office und das Abu Dhabi Projects and Infrastructure Center haben eine öffentlich-private Partnerschaftspipeline im Wert von 15 Milliarden USD für 24 Projekte in den Jahren 2026 und 2027 gestartet, darunter 9,5 Milliarden USD für Transport, 3 Milliarden USD für Hochwasserschutz und Regenwasserarbeiten sowie 2,5 Milliarden USD für Gesundheits- und Bildungsanlagen. Die Dubai Healthcare City Authority hatte bereits 2025 einen Entwicklungsplan für Phase 1 im Wert von 354 Millionen USD angekündigt, einschließlich des ersten LEED-Platinum-Büroturms des Viertels, der von P&T Architects and Engineers entworfen wurde. Aldar Education verpflichtete sich 2025 ebenfalls zu 105,1 Millionen USD für die Verlegung der Cranleigh Abu Dhabi auf einen eigens errichteten Campus auf Saadiyat Island, was Schulen als wiederkehrende Kategorie für spezialisierte Planungsarbeiten stärkt. Im April 2026 schlossen KEO International Consultants und Margulies Hoelzli Architecture eine Partnerschaft, um regionale Lieferkapazitäten mit Hyperscale-Rechenzentrum-Expertise zu kombinieren, was zeigt, wie Unternehmen sich an technisch anspruchsvollere Aufträge anpassen. Da diese Gebäudetypen von gelegentlichen Projekten zu wiederkehrenden Programmen werden, gewinnt der Markt für Architekturdienstleistungen in den VAE einen ausgewogeneren Umsatzmix.
VAE Netto-Null 2050 und Grünbaustandards erhöhen technische Anforderungen
Nachhaltigkeitsvorschriften erhöhen die Designkomplexität im Markt für Architekturdienstleistungen in den VAE, da Auftraggeber nun verlangen, dass Gebäude strengere Energie- und Leistungsstandards erfüllen[3]. Das Netto-Null-Engagement der VAE wird durch eine geplante Investition von 54,5 Milliarden USD bis 2030 unterstützt, was kohlenstoffarmes Design von einer Nischenanforderung zu einem Mainstream-Bestandteil von Projektbriefings macht. Peer-reviewed-Forschung aus dem Jahr 2025 zeigte, dass das Netto-Null-Gebäudedesign im heißen ariden Klima der VAE passive Kühlstrategien, gebäudeintegrierte Photovoltaiksysteme und eine stärkere Hüllentechnik erfordert, was die technische Schwelle für gewöhnliche Planungspraktiken anhebt. Estidama-Anforderungen in Abu Dhabi und LEED-gesteuerte Spezifikationen in Dubai ziehen Nachhaltigkeitskriterien auch in die Kernplanungsphase, anstatt sie als späten Zusatz zu belassen. Dies verlagert die Nachfrage hin zu Unternehmen, die Architektur, Nachhaltigkeitskonformität und Systemkoordination in einer einzigen Dienstleistungslinie kombinieren können. Langfristig sollten diese Standards den Markt für Architekturdienstleistungen in den VAE weiter stützen und gleichzeitig technisch starke Unternehmen von Anbietern trennen, die noch auf grundlegende zeichnungsbasierte Arbeit angewiesen sind.
Luxuswohnimmobilien und Markenresidenzen vervielfachen den Wert von Designaufträgen
Immobilientransaktionen in Dubai erreichten im ersten Halbjahr 2025 einen Wert von 117,4 Milliarden USD, ein Anstieg von 25 % gegenüber dem Vorjahr, während Häuser mit einem Preis über 2,7 Millionen USD im Vergleich zu den jüngsten historischen Niveaus um mehr als das Vierfache stiegen. Jedes Marken- oder Super-Prime-Wohnprojekt erzeugt eine mehrschichtige Nachfrage nach Architekturleistungen, da Entwickler häufig separate Teams für Masterarchitektur, ausführende Architektur, Innenarchitektur und Landschaftsarchitektur beauftragen. Die Ernennung von Kengo Kuma durch Al Ghurair Development für das Wedyan-Projekt am Dubai Canal zeigte, dass Entwickler zunehmend weltweit bekannte Architekten mit spezifischen Wahrzeichen-Residenzen als Teil der Marktpositionierung des Projekts kombinieren. Die Einführung der Ritz-Carlton Residences und St. Regis Residences von SAAS Properties auf Al Maryah Island im Jahr 2025 sowie der ELLE Residences Dubai Islands von ANAX Developments zeigte auch, dass Mode- und Gastgewerbe-Marken zu aktiven Teilnehmern bei der Beauftragung von Wohndesign werden. Dies erweitert den Gebührenpool für hochwertige Projekte und steigert den Wert von Premium-Designmandaten. Gleichzeitig entsteht eine klarere Trennung zwischen hochwertigem Maßarbeit und standardisiertem Wohndesign, was mehr Druck auf Unternehmen ausübt, die sich in der Mitte befinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Spannungen in Westasien beeinflussen das Vertrauen und die Projektzeitpläne | -1.5% | Lieferkette im gesamten Golfraum, stärkste Auswirkung auf Projekte in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Baukosteninflation und auftraggebergesteuerte Designänderungen | -1.0% | VAE-weit, mit Schwerpunkt auf Großprojekten in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Mangel an erfahrenen Architekten und spezialisierten Designfachleuten | -0.8% | VAE-weit, am akutesten in Rechenzentren, Gesundheitswesen und Nachhaltigkeitsdesign | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb und Preisdruck unter Architekturbüros | -0.6% | VAE-weit, am deutlichsten im mittleren Marktsegment für Wohn- und Gewerbeprojekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Spannungen in Westasien und Kostensteigerungen verzögern Projekte
Regionale Spannungen begrenzen den kurzfristigen Schwung im Markt für Architekturdienstleistungen in den VAE, da die Projektlieferzeitpläne zunehmend schwieriger einzuhalten sind. Etwa die Hälfte der Dubais Immobilienübergaben für 2026 wurde auf 2027 oder später verschoben, was die Gebührenfreigaben für Planungsbüros verzögert, die auf baugebundene Meilensteine angewiesen sind. Importierte Aufzüge, Klimaanlagen sowie Komponenten für Mechanik, Elektrik und Sanitär waren 20 % bis 25 % teurer als vor dem Konflikt, was häufig auftraggebergesteuerte Neuplanungen und Leistungskürzungen während der Entwurfsphase auslöst. Lieferkettenunterbrechungen und höhere Versandkosten verlängern auch die Bauzeiten und erhöhen den Betriebskapitalbedarf, was den Druck auf Genehmigungszyklen und die Gebührenrückgewinnung erhöht. Steigende Angebote, Auftragnehmerknappheit und Arbeitskräftemangel machen Kostenpläne für Architekturteams weniger stabil. Dies bedeutet, dass der Markt für Architekturdienstleistungen in den VAE noch wächst, aber der Gebührenzyklus ungleichmäßiger und anfälliger für Revisionen mitten im Projekt wird.
Steigende Baukosten lösen Überarbeitungen des Designumfangs und Margenerosion aus
Die Baukosten im Golfkooperationsrat stiegen im ersten Halbjahr 2026 aufgrund von geopolitischem Druck, Handelsverschiebungen und Lieferkettenunterbrechungen stark an. Die Kostensteigerung in den VAE wird nun stärker durch begrenzte Kapazitäten spezialisierter Auftragnehmer als durch breit angelegte Materialengpässe spürbar. Für Architekturbüros entsteht dadurch ein direktes Marginenproblem, da Auftraggeber häufig wiederholte Designüberarbeitungen anfordern, nachdem aktualisierte Kostenpläne zeigen, dass der ursprüngliche Umfang nicht mehr realisierbar ist. Die Regierungsanforderung von 2026 für ein 1-zu-1-Verhältnis von Emiratis zu ausländischen Arbeitnehmern bei staatlich finanzierten Projekten hat auch die Verfügbarkeit von Facharbeitskräften eingeschränkt und die Projektzeitpläne verlängert. Da Umfangsänderungen, längere Genehmigungen und Zahlungsverzögerungen sich häufen, sehen sich mittelständische Unternehmen mit einer schwächeren Auftragsqualität konfrontiert, auch wenn die Gesamtprojektwerte hoch bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Architekturplanungsleistungen behalten den größten AnteilArchitekturplanungsleistungen entfielen 2026 auf 35,5 % des Marktanteils für Architekturdienstleistungen in den VAE und sind damit die größte Dienstleistungskategorie. Das Segment bleibt zentral, da fast alle Projekte Konzeptdesign, schematische Planung, technisches Design und Koordination vor Beginn der Ausführung erfordern. Es profitiert von anhaltender Aktivität in den Bereichen Wohnen, Gewerbe, öffentliche und infrastrukturgeführte Entwicklungen. Stadtgestaltungs- und Masterplanungsleistungen sind die am schnellsten wachsende Dienstleistungsart mit einem erwarteten CAGR von 8,11 % zwischen 2027 und 2032. Ihr Wachstum spiegelt die Nachfrage nach größeren Entwicklungen wider, die eine koordinierte Planung von Straßen, Versorgungseinrichtungen, öffentlichen Bereichen und Gebäuden erfordern.
Die Arbeit von AtkinsRéalis am BAYN-Projekt zeigt, wie Masterplanungsaufträge in ihrem Umfang breiter werden. Die Rolle des Unternehmens umfasst Planungs- und Infrastrukturkoordination für ein 9,6 Millionen Quadratmeter großes Uferprojekt in Ghantoot. Im Markt für Architekturdienstleistungen in den VAE kombinieren Entwickler zunehmend frühe Planung und Architekturdesign im selben Beschaffungspaket. Dies unterstützt integrierte Unternehmen, kann aber die Möglichkeiten für eigenständige Designstudios verringern. BIM beschleunigt auch die Dokumentation, während Markenresidenzen weiterhin Innenarchitektur- und Raumplanungsarbeiten unterstützen.



Nach Projektart:
Neubau bleibt die HauptarbeitsquelleNeubau entfiel 2026 auf 69,1 % des Marktanteils für Architekturdienstleistungen in den VAE, unterstützt durch quartiersmaßstäbliche Entwicklungen, öffentliche Infrastruktur, neue Wohngebäude und Gewerbeprojekte. Das Segment bleibt die primäre Quelle für Architekturarbeiten, da Entwickler und öffentliche Einrichtungen weiterhin vollständige Gemeinschaften und wichtige Einrichtungen bauen. Renovierung ist die am schnellsten wachsende Projektart und wird voraussichtlich mit einem CAGR von 7,88 % zwischen 2027 und 2032 expandieren. Dies spiegelt den steigenden Bedarf wider, die Gebäudeleistung zu verbessern und bestehende Vermögenswerte neu zu positionieren. Es spiegelt auch eine stärkere Aufmerksamkeit für Energieverbrauch und Gebäudekonformität wider.
Renovierung schafft mehr Nachfrage nach Architekten, die Designfähigkeiten mit technischen Upgrades kombinieren können. Die Arbeiten können Fassadenverbesserungen, Upgrades für Mechanik, Elektrik und Sanitär, bessere Kühlstrategien und Änderungen an Innenräumen umfassen. Bestehende Viertel können wiederholte Renovierungsarbeiten erfordern statt eines einzigen Neubauauftrags. Die Betriebsemissionsziele von Expo City Dubai zeigen, wie große Standorte zu kontinuierlichen Verbesserungsprogrammen werden können. Der Markt für Architekturdienstleistungen in den VAE beginnt daher, eine ausgewogenere Mischung zwischen Neubau und leistungsorientierter Renovierung zu entwickeln.
Nach Endnutzung:
Gewerbeprojekte halten die führende PositionGewerbe entfiel 2026 auf 38,7 % des Marktanteils für Architekturdienstleistungen in den VAE und ist damit die größte Endnutzungskategorie. Büros, Einzelhandelszentren, gemischt genutzte Viertel, Hotels und institutionelle Immobilien stützen weiterhin diese Position. Infrastrukturgebundene Gebäude sind das am schnellsten wachsende Endnutzungs-Teilsegment mit einem erwarteten CAGR von 8,22 % zwischen 2027 und 2032. Rechenzentren, Logistikzentren und transportgebundene Einrichtungen treiben dieses Wachstum an, da sie spezialisiertes technisches Design erfordern. Diese Projekte sind komplexer als typische Gewerbegebäude und können höherwertige Designaufträge generieren.
Khazna Data Centres erhielt im Februar 2026 die Tier-III-Zertifizierung für Designdokumente für seine QAJ01-Anlage in Ajman. Die 100-Megawatt-Anlage wurde als erstes zertifiziertes KI-Rechenzentrum mit Flüssigkühlung in der Region Naher Osten und Nordafrika beschrieben. Solche Projekte erhöhen den Bedarf an Unternehmen, die Resilienz, Kühlung, Stromsysteme und Rechenzentrumsstandards verstehen. Wohnprojekte bleiben wichtig, insbesondere in Premium- und Markengemeinschaften. Öffentliche Gebäude, Logistikeinrichtungen und Gesundheitscampusse erhöhen ebenfalls ihren Anteil am Markt für Architekturdienstleistungen in den VAE, da die Projektfinanzierung breiter wird.

Nach Investitionsquelle:
Öffentliche Investitionen führen in Wert und WachstumÖffentliche Investitionen entfielen 2026 auf 55,6 % der Marktgröße für Architekturdienstleistungen in den VAE und sind damit die größte Investitionsquelle. Das Segment wird voraussichtlich auch mit einem CAGR von 7,61 % zwischen 2027 und 2032 wachsen. Staatliche Stellen und souveränitätsgebundene Entwickler finanzieren Wohnungsbau, Transport, Gesundheitswesen, Bildung, Kulturprojekte und städtische Infrastruktur. Die öffentlich-private Partnerschaftspipeline von Abu Dhabi im Wert von 15 Milliarden USD ist ein wichtiges Beispiel für das öffentliche Kapital, das die Architekturnachfrage unterstützt. Dies gibt Unternehmen mit Erfahrung in der öffentlichen Beschaffung eine starke Quelle zukünftiger Aufträge.
Private Investitionen machten 2026 44,4 % des Marktes aus und bleiben wichtig für Markenresidenzen, Gastgewerbe und gemischt genutzte Entwicklungen. Private Auftraggeber nutzen häufig Architekturqualität zur Positionierung eines Projekts, was Premium-Aufträge unterstützen kann. Öffentliche Auftraggeber konzentrieren sich in der Regel stärker auf Koordination, regulatorische Anforderungen, Liefersicherheit und langfristige Betriebsanforderungen. Die Branche für Architekturdienstleistungen in den VAE hat daher zwei wichtige Auftraggeber-Gruppen mit unterschiedlichen Erwartungen. Unternehmen, die beide bedienen können, können volumenstarke öffentliche Aufträge mit höherwertigen privaten Designarbeiten ausbalancieren.
Geografische Analyse
Dubai
Dubai entfiel 2026 auf 45,5 % des Marktanteils für Architekturdienstleistungen in den VAE. Das Emirat hat die stärkste Konzentration von Masterentwicklern und eine aktive Pipeline von Luxuswohn-, gemischt genutzten, Einzelhandels- und Gastgewerbeprojekten. Palm Jebel Ali und Dubai South unterstützen die Nachfrage in den Bereichen Wohnen, Freizeiteinrichtungen, Landschaftsgestaltung und öffentliche Räume. Digitale Lieferanforderungen begünstigen Büros mit etablierten BIM-Systemen und Erfahrung in koordinierten Einreichungsprozessen. Dubai sollte aufgrund seiner breiten Entwicklungsbasis und regelmäßigen Projekteinführungen der Volumenführer bleiben.
Abu Dhabi
Abu Dhabi wird voraussichtlich mit einem CAGR von 8,30 % zwischen 2027 und 2032 wachsen und ist damit das am schnellsten wachsende Emirat im Markt für Architekturdienstleistungen in den VAE. Öffentliche Infrastruktur, soziale Einrichtungen, Kulturgebäude und Rechenzentrum-Campusse unterstützen das Wachstum. Stargate VAE ist geplant, 2026 als Teil eines größeren Rechenzentrum-Campus 200 Megawatt Kapazität bereitzustellen. Das öffentlich-private Partnerschaftsprogramm im Wert von 15 Milliarden USD schafft weitere Planungssicherheit für Unternehmen mit Erfahrung in der öffentlichen Projektabwicklung. Estidama-Anforderungen stärken die Nachfrage nach Nachhaltigkeitsdesign und technischer Dokumentation.
Übriges VAE
Sharjah, Ras Al Khaimah, Ajman, Fujairah und Umm Al Quwain repräsentieren zusammen einen kleineren, aber wachsenden Teil des Marktes für Architekturdienstleistungen in den VAE. Sharjah baut sein Nachhaltigkeitsprofil durch Sharjah Sustainable City 2 und Khalid bin Sultan City aus. Ras Al Khaimah gewinnt durch Tourismus, Resorts, Markenresidenzen und Gastgewerbeentwicklung auf Al Marjan Island an Aufmerksamkeit. Die übrigen Emirate bieten Möglichkeiten in den Bereichen Logistik, Küstenwohnungsbau, Freihandelszoneanlagen und spezialisierte digitale Infrastruktur.
Wettbewerbslandschaft
Marktkonzentration
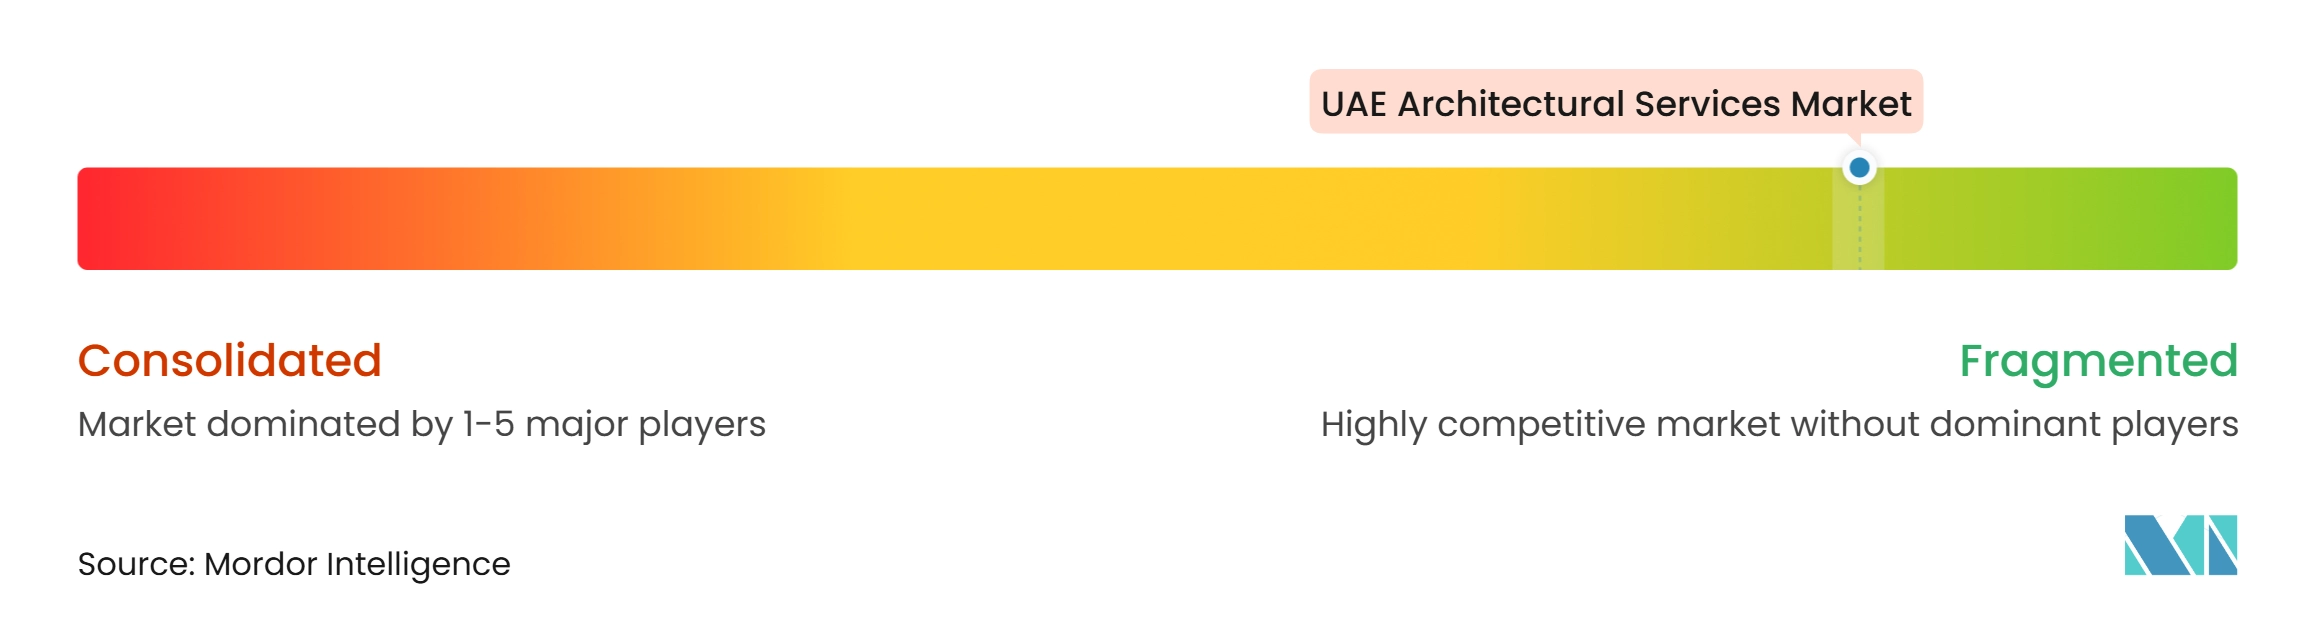
Der Markt für Architekturdienstleistungen in den VAE ist fragmentierter Natur. Globale multidisziplinäre Unternehmen wie AtkinsRéalis, AECOM, KEO International Consultants und Stantec konkurrieren um große Infrastruktur-, Masterplanungs- und öffentliche Projekte. Sie kombinieren Architektur, Ingenieurwesen, Projektmanagement und Nachhaltigkeitsunterstützung in einem einzigen Auftrag. Regionale Büros wie Dewan Architects + Engineers, SSH, Godwin Austen Johnson, BSBG und Woods Bagot konkurrieren durch lokale Erfahrung und etablierte Entwicklerbeziehungen.
Große Marktteilnehmer ändern ihre Strategien, um Dateninfrastruktur und digitale Projektabwicklung zu adressieren. KEO International Consultants schloss im April 2026 eine Partnerschaft mit Margulies Hoelzli Architecture, um integrierte Rechenzentrum-Designleistungen anzubieten. AtkinsRéalis sicherte sich die BAYN-Masterplanungsrolle und arbeitete gleichzeitig mit Dubai Future Solutions an Zukunftsstadttechnologieprogrammen. Diese Schritte bauen aktuellen Projektumsatz und langfristige technische Kompetenz auf. Sie erschweren es auch Unternehmen mit engem Leistungsangebot, die größten integrierten Mandate zu gewinnen.
Regionale Unternehmen haben noch Wachstumspotenzial in Spezialgebieten. Rechenzentrumsnahe Einrichtungen, resiliente Infrastruktur und nachhaltige Industriegebäude erfordern Fähigkeiten, die auf dem lokalen Markt nicht weit verbreitet sind. Partnerschaften können Unternehmen helfen, auf spezialisiertes Fachwissen zuzugreifen und gleichzeitig die lokale Lieferstärke zu erhalten. Technische Spezialisierung sollte zu einer stärkeren Differenzierungsquelle werden, da der Wettbewerb zunimmt.
Branchenführer im Bereich Architekturdienstleistungen in den VAE
-
KEO International Consultants
-
AECOM
-
AtkinsRéalis
-
Dewan Architects + Engineers
-
Gensler
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Architekturdienstleistungen in den VAE Unternehmen in diesem Bericht
- KEO International Consultants
- AECOM
- AtkinsRéalis
- Dewan Architects + Engineers
- Gensler
- Foster + Partners
- HKS Inc.
- HDR Inc.
- Perkins&Will
- Stantec
- SSH
- Godwin Austen Johnson
- Woods Bagot
- BSBG
- Norr
- CallisonRTKL
- RMJM
- DP Architects
- LWK + PARTNERS
- Aspect Studios
Neueste Industrielle Entwicklungen in Markt für Architekturdienstleistungen in den VAE
- Juni 2026: AtkinsRéalis wurde als Masterplaner und Infrastrukturdesign-Leiter für die BAYN-Ufergemeinschaft von ORA Developers in Ghantoot, Abu Dhabi, ernannt – eine Entwicklung von 9,6 Millionen Quadratmetern mit 9.000 Wohneinheiten, einem 204-Liegeplatz-Jachthafen und einem 108.000 Quadratmeter großen Sportclub. Das Mandat umfasst Masterplanung, Infrastrukturdesignkoordination und Strategie für öffentliche Räume, verankert durch einen bereits vergebenen Bauvertrag für Phase 1 im Wert von 517,4 Millionen USD.
- Juni 2026: Der Kulturkunstkomplex Dar Al Funoon Abu Dhabi wurde in der Nähe des Saadiyat Cultural District eröffnet, der als eines der größten Veranstaltungsorte für darstellende Künste der Region konzipiert ist und 2030 eröffnet werden soll. Das Projekt erweitert die Kulturarchitekturpipeline Abu Dhabis neben dem Louvre, dem Guggenheim und dem Naturhistorischen Museum, die auf Saadiyat Island entwickelt werden.
- April 2026: KEO International Consultants und Margulies Hoelzli Architecture schlossen eine strategische Partnerschaft, um End-to-End-Rechenzentrum-Designlösungen im Golfkooperationsrat und in Europa anzubieten, und kombinierten dabei KEOs regionale Infrastrukturkapazitäten mit der Hyperscale-Rechenzentrum-Expertise von Margulies Hoelzli Architecture in mehr als 30 Ländern und 1.200 Megawatt installierter Kapazität.
Berichtsumfang des Marktes für Architekturdienstleistungen in den VAE
Segmentierungsübersicht
| Architekturplanungsleistungen |
| Architekturdokumentations- und Lieferleistungen |
| Innenarchitektur- und Raumplanungsleistungen |
| Stadtgestaltungs- und Masterplanungsleistungen |
| Sonstige |
| Neubau |
| Renovierung |
| Wohnbereich |
| Gewerbe |
| Institutionell |
| Industrie und Logistik |
| Infrastrukturgebundene Gebäude |
| Sonstige |
| Öffentlich |
| Privat |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Übriges Vereinigte Arabische Emirate |
| Nach Dienstleistungsart | Architekturplanungsleistungen |
| Architekturdokumentations- und Lieferleistungen | |
| Innenarchitektur- und Raumplanungsleistungen | |
| Stadtgestaltungs- und Masterplanungsleistungen | |
| Sonstige | |
| Nach Projektart | Neubau |
| Renovierung | |
| Nach Endnutzung | Wohnbereich |
| Gewerbe | |
| Institutionell | |
| Industrie und Logistik | |
| Infrastrukturgebundene Gebäude | |
| Sonstige | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Emirat | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Übriges Vereinigte Arabische Emirate |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der Architekturdienstleistungen in den VAE bis 2032?
Der Markt für Architekturdienstleistungen in den VAE wird voraussichtlich bis 2032 einen Wert von 4,44 Milliarden USD erreichen und ab 2027 mit einem CAGR von 7,2 % wachsen.
Welche Dienstleistungsart hat den größten Anteil?
Architekturplanungsleistungen führen mit 35,5 % des Marktes im Jahr 2026.
Welche Projektart wächst am schnellsten?
Renovierung wird voraussichtlich mit einem CAGR von 7,88 % zwischen 2027 und 2032 wachsen, da Immobilieneigentümer mehr Wert auf Energieleistung und Anlagen-Upgrades legen.
Warum ist Abu Dhabi das am schnellsten wachsende Emirat?
Abu Dhabi wächst durch Rechenzentren, öffentliche Infrastruktur, Bildung, Gesundheitswesen, Kulturanlagen und Wohnprojekte mit gemischten Einkommensgruppen.
Was treibt die Nachfrage nach technischem Design in den VAE an?
Rechenzentren, Logistik, Gesundheitswesen und nachhaltigkeitskonforme Gebäude erhöhen die Nachfrage nach spezialisierten Designfähigkeiten und BIM-basierter Projektabwicklung.
Welche Risiken betreffen Architekturbüros in den VAE?
Die Hauptrisiken sind Materialkostenanstieg, verzögerte Projektzeitpläne, Mangel an Fachkräften und Preisdruck bei Routineprojekttypen.