
Tamanho e Participação do Mercado de Takaful da Turquia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
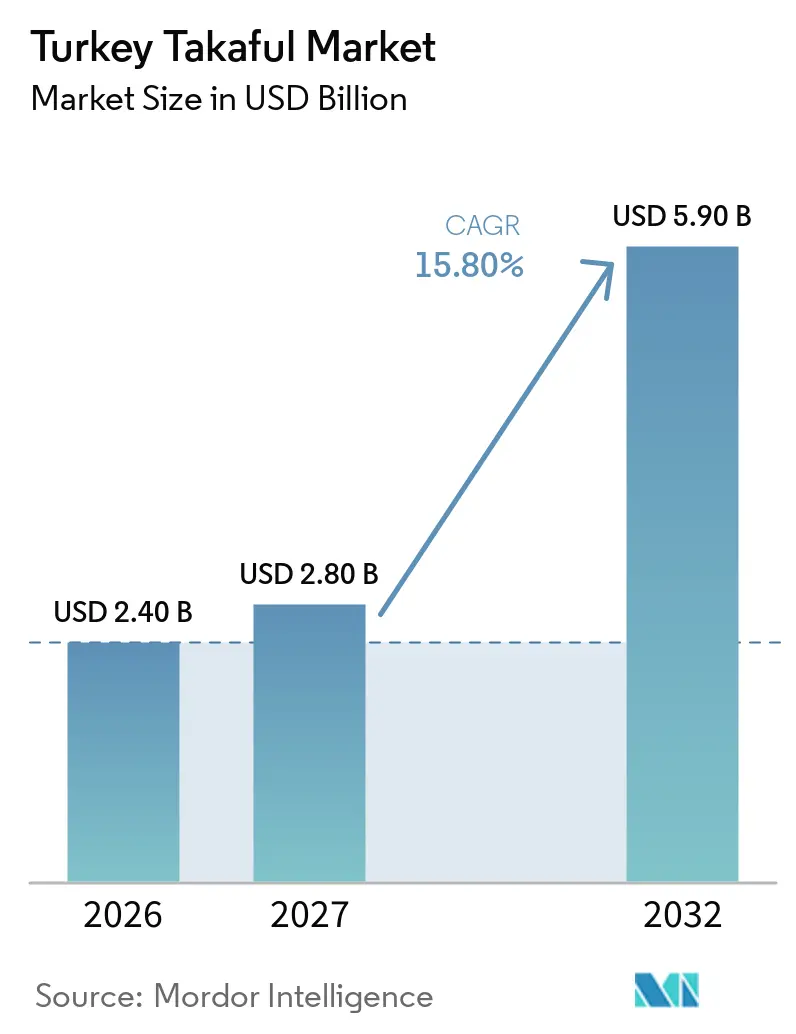
| Tamanho do mercado no ano base (2026) | 2.40 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.80 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.80 % |
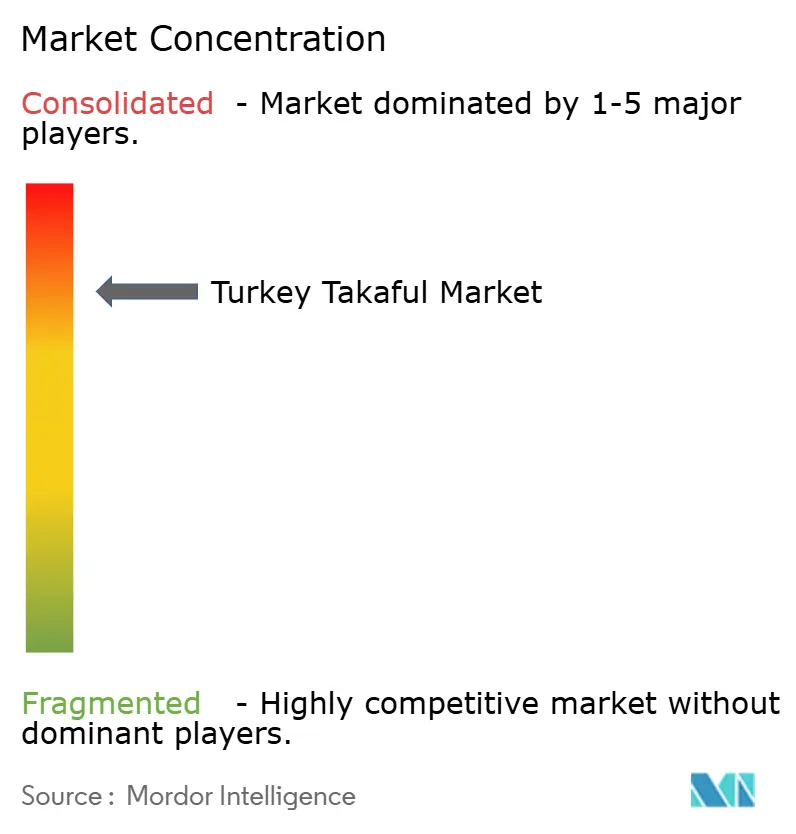
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful da Turquia pela Mordor Intelligence
O tamanho do Mercado de Takaful da Turquia tem previsão de ser de 2,40 bilhões de USD em 2026, 2,80 bilhões de USD em 2027, e atingir 5,90 bilhões de USD até 2032, crescendo a um CAGR de 15,80% de 2027 a 2032.
O mercado de takaful da Turquia está se expandindo mais rapidamente do que o setor de seguros turco em geral, onde o seguro de participação registrou crescimento real de 10,7% nos primeiros oito meses de 2026, em comparação com crescimento real de 2,6% para o setor de seguros total. A diferença aponta para uma mudança sustentada na demanda por produtos financeiros em conformidade com os princípios de participação, e não para um aumento de curto prazo nas aquisições de seguros. O trabalho regulatório, a banca de participação e a baixa penetração de seguros sustentam as perspectivas para o mercado de takaful da Turquia. O seguro de participação atingiu 6,3% dos prêmios de seguros domésticos em agosto de 2026, após atingir 6,5% no primeiro trimestre, o que representou um aumento significativo após um longo período de movimentação limitada. O mercado de takaful da Turquia também se beneficia de uma gama crescente de canais de distribuição, enquanto os operadores continuam a abordar a capacidade de subscrição e a compreensão do consumidor.
Principais Conclusões do Relatório
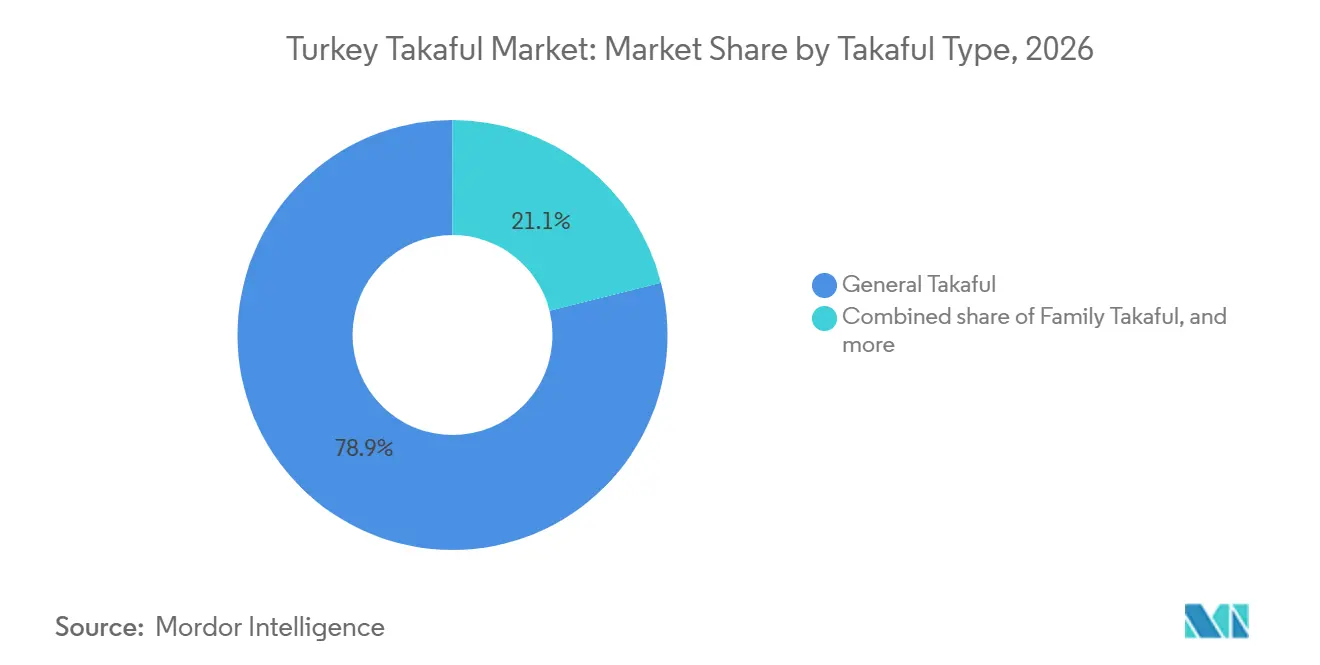
- Por tipo de takaful, o takaful geral capturou 78,9% da participação do mercado de takaful da Turquia em 2026, enquanto o takaful médico e de saúde tem previsão de crescer a um CAGR de 18,4% até 2032.
- Por canal de distribuição, agentes e corretores responderam por 67,8% do tamanho do mercado de takaful da Turquia em 2026, enquanto parcerias incorporadas, de afinidade e outras parcerias não bancárias têm previsão de crescer a um CAGR de 19,8% até 2032.
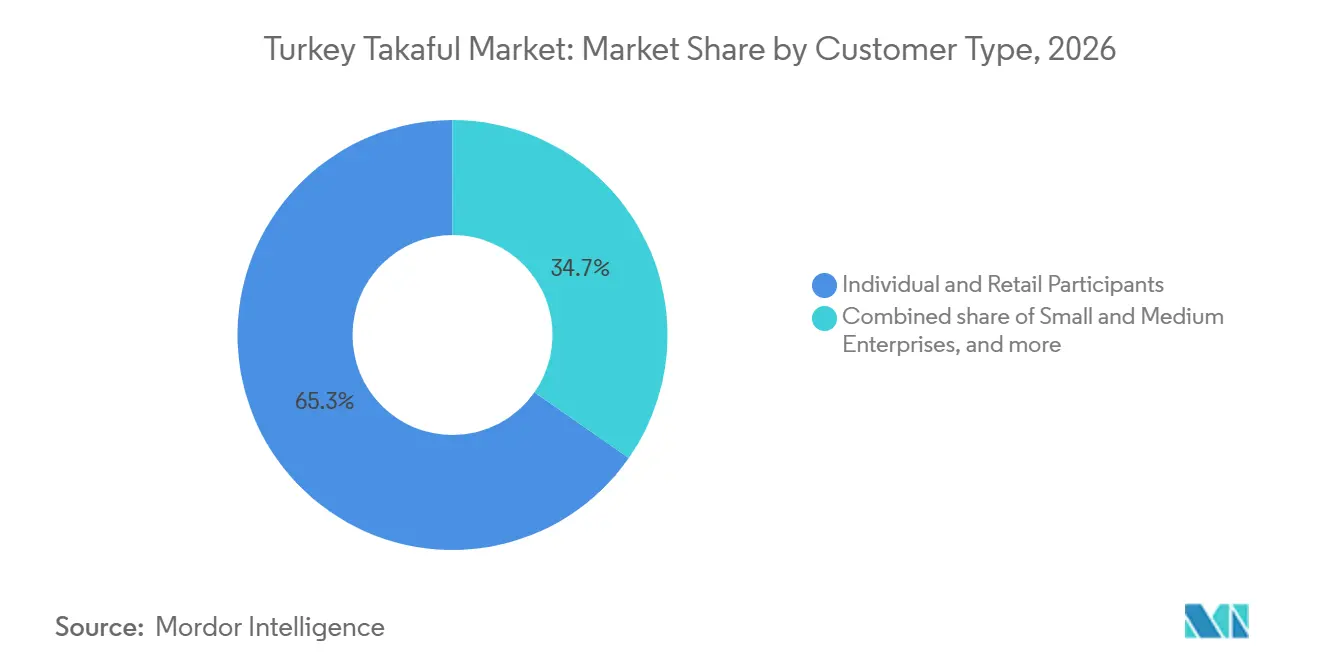
- Por tipo de cliente, participantes individuais e de varejo detinham uma participação de 65,3% do mercado de takaful da Turquia em 2026, enquanto as pequenas e médias empresas têm previsão de crescer a um CAGR de 17,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Takaful da Turquia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fortalecimento da Regulamentação do Seguro de Participação e da Infraestrutura Institucional | +3.5% | Nacional, com concentração inicial em Istambul, Ancara e Izmir, centros financeiros | Médio prazo (2-4 anos) |
| Expansão da Distribuição por Bancos de Participação e Bancassurance | +2.8% | Nacional, com redes de bancatakaful vinculadas às redes de agências dos bancos de participação | Médio prazo (2-4 anos) |
| Crescente Demanda por Produtos de Seguro em Conformidade com os Princípios de Participação | +3.2% | Nacional, com maior adoção nas províncias com alta sensibilidade financeira religiosa | Curto prazo (≤ 2 anos) |
| Baixa Penetração de Seguros e Lacuna de Proteção | +3.0% | Nacional, com lacunas pronunciadas na Anatólia Central e Oriental | Longo prazo (≥ 4 anos) |
| Infraestrutura de Seguro Agrícola Baseada em Participação da TARSİM | +1.0% | Principalmente Türkiye rural, incluindo as regiões do Egeu, Anatólia Central e Mar Negro | Médio prazo (2-4 anos) |
| Distribuição Digital e Subscrição Habilitada por Tecnologia | +2.2% | Türkiye urbana, com atividade inicial em Istambul, Ancara e Bursa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Fortalecimento da Regulamentação e da Infraestrutura Institucional Aprofunda as Bases do Mercado
O arcabouço de seguro de participação da Türkiye está avançando em direção a uma estrutura regulatória mais abrangente. Em dezembro de 2025, a Agência de Regulação e Supervisão de Seguros e Previdência Privada (SEDDK) anunciou planos para uma regulamentação que abrange atividades de seguro de participação e previdência individual. A regulamentação visa expandir as ofertas de produtos, fortalecer a governança e melhorar o alinhamento com padrões internacionais, incluindo a Norma de Seguro Islâmico nº 26 e a Norma de Resseguro Islâmico nº 41 da AAOIFI. Espera-se que o arcabouço proposto apoie o crescimento do seguro de participação no mercado nacional de seguros. Em agosto de 2026, a SEDDK publicou a Circular nº 2026/26, que alterou o arcabouço existente para atividades de seguro baseadas em participação e previdência individual[1]. Espera-se que esses desenvolvimentos regulatórios fortaleçam a governança e a transparência, apoiem a confiança dos clientes e aumentem a atratividade da Türkiye para investidores internacionais, incluindo aqueles do Conselho de Cooperação do Golfo.
A Rede de Banca de Participação Cria uma Plataforma de Distribuição com Vantagem Estrutural
O setor de banca de participação da Türkiye fornece uma base de distribuição estabelecida para as seguradoras de participação. De acordo com a Agência Anadolu, os 11 bancos de participação do país operavam 1.506 agências e empregavam 22.733 pessoas em março de 2026. Seus ativos combinados atingiram TRY 4,3 trilhões (USD 95 bilhões) no final de 2025, enquanto o lucro líquido totalizou TRY 86 bilhões (USD 1,9 bilhão)[2]. Esses relacionamentos estabelecidos com clientes oferecem às seguradoras de participação oportunidades de expandir a venda cruzada por meio de agências bancárias e canais digitais, particularmente entre clientes de varejo e pequenas empresas já familiarizados com produtos financeiros alinhados à Sharia. Uma maior integração entre bancos de participação e seguradoras poderia melhorar o acesso dos clientes e a eficiência da distribuição, apoiando o desenvolvimento do mercado de takaful da Türkiye.
A Crescente Demanda por Produtos de Seguro em Conformidade com os Princípios de Participação Sinaliza uma Mudança no Comportamento do Consumidor
O setor de seguro de participação da Türkiye está em expansão, criando oportunidades para atender consumidores que buscam proteção financeira em conformidade com a Sharia. No primeiro trimestre de 2026, o seguro de participação respondeu por 6,5% do total de prêmios de seguros, superando a participação de aproximadamente 5% registrada nos vários anos anteriores. No primeiro semestre de 2026, os prêmios de seguro de participação aumentaram 50,1% em relação ao ano anterior, atingindo TRY 48,84 bilhões (USD 1,13 bilhão), enquanto os prêmios totais do setor atingiram TRY 743,85 bilhões (USD 17,22 bilhões)[3]. Esse crescimento está expandindo o mercado endereçável para produtos de saúde e outros seguros em conformidade com os princípios de participação. Os prêmios de seguro saúde aumentaram 30%, as inscrições em seguro saúde complementar superaram 5,3 milhões e os fundos de participação responderam por 36% dos ativos no sistema de previdência de adesão automática. As seguradoras de participação poderiam se beneficiar do aumento da conscientização sobre finanças islâmicas e dos canais de distribuição digital para alcançar consumidores mais jovens.
A Baixa Penetração de Seguros e uma Ampla Lacuna de Proteção Criam uma Oportunidade de Crescimento de Longo Prazo
A penetração de seguros da Türkiye situou-se em 1,9% do PIB em 2024, em comparação com a média da OCDE de 6,2%, indicando um espaço significativo para a expansão do mercado de seguros. A adoção de seguros permanece concentrada nas áreas urbanas ocidentais, enquanto a Anatólia Central e Oriental registram níveis mais baixos de cobertura de seguros convencionais. Essas regiões incluem comunidades agrícolas, pequenas empresas e consumidores com forte preferência por produtos financeiros baseados em participação. A TARSİM e as plataformas de distribuição digital podem apoiar a expansão de produtos de seguro de participação em áreas onde as redes de agências tradicionais têm alcance limitado. A baixa penetração de seguros nos segmentos de varejo, comercial e agrícola cria oportunidades de crescimento para o mercado de takaful da Türkiye.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compreensão Limitada do Consumidor sobre as Estruturas do Seguro de Participação | -0.8% | Nacional, mais pronunciada em áreas não metropolitanas | Curto prazo (≤ 2 anos) |
| Penetração Limitada de Produtos de Takaful de Vida e Poupança de Longo Prazo | -0.6% | Nacional, com subpenetração de vida e poupança amplamente distribuída | Longo prazo (≥ 4 anos) |
| Capacidade Limitada de Resseguro de Participação e Expertise Especializada | -0.5% | Restrição global com efeitos domésticos na capacidade de subscrição de grandes riscos | Médio prazo (2-4 anos) |
| Volatilidade Macroeconômica e Pressão sobre a Acessibilidade dos Prêmios | -1.0% | Nacional, com maior pressão na Anatólia Central e Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
As Lacunas de Conscientização do Consumidor Restringem as Taxas de Conversão Apesar da Alta Demanda Declarada
O mercado de seguro de participação da Türkiye continua a enfrentar uma potencial barreira de conscientização do consumidor à medida que o setor se expande. Muitos consumidores permanecem desconhecidos das diferenças entre o seguro de participação e o seguro convencional, incluindo os arranjos de wakala e mudarabah, a distribuição de excedentes e a separação dos fundos dos segurados e dos acionistas. A regulamentação de seguro de participação da SEDDK aborda essas áreas por meio de disposições sobre modelos operacionais, divulgações aos clientes, governança e treinamento, fornecendo um arcabouço regulatório para melhorar a compreensão dos produtos. Os parceiros de distribuição, incluindo agentes e corretores, desempenham um papel importante na explicação de coberturas, contribuições, exclusões e procedimentos de sinistros. O treinamento contínuo de intermediários e a educação acessível ao consumidor podem fortalecer a confiança nos produtos em conformidade com os princípios de participação e apoiar o desenvolvimento do mercado de takaful da Türkiye.
A Limitada Oferta de Produtos de Takaful de Vida e Poupança de Longo Prazo Restringe a Profundidade do Portfólio
O takaful familiar respondeu por 3,8% dos prêmios de seguro de participação da Türkiye no primeiro semestre de 2026, totalizando aproximadamente TRY 1,85 bilhão (USD 46,8 milhões). O takaful geral representou os 96,2% restantes, com prêmios de TRY 47,00 bilhões (USD 1,19 bilhão). Os prêmios de takaful familiar cresceram 41,2% em relação ao ano anterior em termos nominais e 6,9% em termos reais, em comparação com crescimento nominal de 50,5% para o takaful geral. As seguradoras de participação responderam por 1,60% do mercado total de seguros de vida da Türkiye, em comparação com 7,47% do mercado de seguros não vida. O mercado de seguro de participação permanece concentrado no seguro geral, enquanto o takaful familiar tem uma presença relativamente limitada. A expansão do takaful familiar exigirá maior conscientização do consumidor sobre seus benefícios de proteção e poupança de longo prazo, juntamente com produtos adaptados a diferentes orçamentos domésticos e objetivos financeiros. Canais de distribuição acessíveis e maior conscientização sobre os produtos poderiam apoiar uma adoção mais ampla e ajudar a diversificar o mercado de seguro de participação da Türkiye além das linhas de seguro geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful: A Cobertura Geral Lidera Enquanto a Cobertura Médica e de Saúde Acelera
O takaful geral detinha 78,9% do total das contribuições de seguro de participação em 2026. O takaful automóvel, o takaful de propriedade e incêndio e o takaful de engenharia e construção são contribuintes-chave. De acordo com a Agência Anadolu, o seguro automóvel gerou TRY 20,9 bilhões (USD 486,0 milhões) em prêmios de seguro de participação durante o primeiro semestre de 2026, seguido pelo seguro de incêndio e catástrofes naturais com TRY 5,96 bilhões (USD 138,6 milhões). Esses números destacam a importância da proteção relacionada a automóveis e propriedades no mercado. A Neova Katılım Sigorta também reportou forte crescimento geral dos negócios, com prêmios totais atingindo TRY 30,7 bilhões (USD 714,0 milhões) em 2025. A cobertura de propriedade e incêndio permanece relevante dada a exposição da Türkiye a terremotos, enquanto a cobertura marítima e de aviação pode apoiar empresas envolvidas em comércio e logística.
O takaful médico e de saúde tem previsão de crescer a um CAGR de 18,4% de 2027 a 2032, tornando-o o tipo de takaful de crescimento mais rápido. A demanda por cobertura de saúde privada é sustentada pelo aumento dos custos de saúde e pelo interesse em proteção complementar. A TSB reportou 5,23 milhões de segurados de saúde complementar e 2,74 milhões de segurados de saúde privada no final de 2025. O Takaful Familiar representou 3,8% dos prêmios de seguro de participação no mesmo período, com prêmios de seguro de vida de participação de aproximadamente TRY 1,85 bilhão (USD 35,6 milhões). Essa participação comparativamente pequena oferece uma oportunidade potencial para desenvolver produtos de proteção e poupança de longo prazo.
Por Canal de Distribuição: Agentes e Corretores Mantêm Escala Enquanto as Parcerias Incorporadas Ganham Terreno
Agentes e corretores responderam por 67,8% do tamanho do mercado de takaful da Turquia em 2026. O canal de corretores da Neova cresceu 67% em 2025, enquanto seu canal de bancassurance expandiu 48%, demonstrando a contribuição da distribuição intermediária e liderada por bancos para o crescimento da empresa. Os corretores permanecem importantes para apólices comerciais complexas que requerem assessoria personalizada, enquanto os bancos participantes fornecem acesso a clientes já familiarizados com produtos financeiros em conformidade com a Sharia. Os canais diretos também atendem consumidores que buscam cotações digitais convenientes e emissão de apólices.
As parcerias incorporadas, de afinidade e outras parcerias não bancárias têm previsão de crescer a um CAGR de 19,8% até 2032. Em junho de 2026, a HDI Sigorta assinou um acordo para vender a HDI Katılım Sigorta ao Grupo Aydın, sujeito a aprovações regulatórias. O Grupo Aydın pretende aproveitar seu ecossistema de varejo, saúde e bancário para expandir a distribuição de seguros incorporados. Com uma rede estabelecida de pontos de contato com o consumidor, o grupo poderia oferecer seguro de participação juntamente com produtos e serviços relacionados. Parcerias com bancos, plataformas de comércio eletrônico e provedores de telecomunicações podem expandir ainda mais o alcance de clientes e remodelar a economia de distribuição no mercado de takaful da Turquia.
Por Tipo de Cliente: Participantes Individuais Lideram Enquanto as Pequenas e Médias Empresas Oferecem Crescimento Mais Rápido
Participantes individuais e de varejo responderam por 65,3% do mercado de takaful da Turquia em 2026, apoiados pela demanda por seguro automóvel obrigatório, seguro saúde privado e produtos de proteção pessoal. A Regulamentação de Seguro Saúde Privado da Türkiye, em vigor desde janeiro de 2026, introduziu disposições padronizadas para garantias de renovação vitalícia, potencialmente apoiando a retenção de segurados e relacionamentos de longo prazo com clientes.
As Pequenas e Médias Empresas (PMEs) têm previsão de registrar um CAGR de 17,6% de 2027 a 2032, refletindo oportunidades de expandir a participação em seguros entre empresas menores. As áreas de crescimento potencial incluem propriedade comercial, interrupção de negócios, responsabilidade civil, saúde dos funcionários e proteção relacionada ao comércio. A distribuição digital, a subscrição simplificada e a cobertura em conformidade com a Sharia adaptada poderiam melhorar a acessibilidade para PMEs que são mal atendidas por produtos de seguro de participação especializados. O ecossistema de PMEs da Türkiye fornece uma base de clientes potencial substancial para as seguradoras.
Análise Geográfica
Istambul permanece um centro financeiro e comercial chave para o seguro de participação, enquanto Ancara, Izmir e Bursa oferecem oportunidades adicionais para distribuição liderada por bancos e digital. O seguro agrícola poderia ajudar a estender a cobertura a comunidades rurais e pequenas empresas. De acordo com a Agência Anadolu, a TARSİM emitiu 2 milhões de apólices de janeiro a julho de 2026, cobrindo TRY 1,1 trilhão em ativos agrícolas e 24 milhões de decare de terra. O apoio governamental ao prêmio para apólices de seguro agrícola elegíveis varia de 50% a 70%, dependendo do produto e do risco coberto. Essas estruturas de seguro estabelecidas poderiam oferecer oportunidades para expandir o acesso à cobertura agrícola em conformidade com os princípios de participação.
A penetração do seguro de terremoto da DASK em 2024 atingiu 64% em Mármara, 56% no Egeu, 50% na Anatólia Central, 45% na região do Mar Negro e 61% na Anatólia Oriental. Essas diferenças regionais indicam espaço para fortalecer a proteção contra riscos de terremoto em áreas com menor penetração. A capacidade de resseguro de participação em desenvolvimento da Türkiye também pode apoiar oportunidades mais amplas de transferência de risco.
Cenário Competitivo
O mercado de takaful da Turquia é altamente concentrado, com Neova Katılım Sigorta, Bereket Sigorta e Türkiye Katılım Sigorta respondendo por uma participação combinada de 89,9% da produção de prêmios de seguro de participação até julho de 2026. A Neova registrou TRY 30,7 bilhões (USD 720,7 milhões) em prêmios em 2025, enquanto o lucro líquido aumentou 118% para TRY 2,4 bilhões (USD 56,3 milhões). A Bereket Sigorta introduziu um sistema de monitoramento de mídia baseado em inteligência artificial desenvolvido internamente para apoiar uma gestão de sinistros mais proativa. Esses desenvolvimentos destacam a importância de escala, rentabilidade e tecnologia no fortalecimento das posições competitivas dos operadores.
A Türk Katılım Reasürans iniciou operações internacionais de resseguro de participação em 1º de julho de 2026, ampliando a capacidade de transferência de risco para as seguradoras de participação. Separadamente, a HDI Sigorta assinou um acordo de transferência de ações em junho de 2026 para vender a HDI Katılım Sigorta ao Grupo Aydın. A conclusão da aquisição permanece sujeita a aprovações regulatórias e das autoridades de concorrência. O Grupo Aydın pretende fortalecer seu ecossistema de varejo, saúde e bancário por meio da aquisição, potencialmente criando oportunidades adicionais para distribuição de seguros incorporados e de afinidade.
As pequenas e médias empresas permanecem uma oportunidade de crescimento potencial para as seguradoras de participação, particularmente em propriedade comercial, responsabilidade civil e cobertura relacionada a crédito. O projeto de regulamentação de seguro de participação da Türkiye propõe uma separação mais clara dos fundos dos segurados e dos acionistas, juntamente com requisitos de relatórios separados e rastreáveis. Se implementados, esses requisitos poderiam aumentar as demandas de conformidade ao mesmo tempo em que fortalecem a governança e a transparência. A concorrência, portanto, provavelmente dependerá cada vez mais de tecnologia, parcerias de distribuição, especialização em produtos e capacidade de resseguro, juntamente com redes de agências estabelecidas.
Líderes do Setor de Takaful da Turquia
-
Neova Katılım Sigorta AŞ
-
Bereket Sigorta AŞ
-
Türkiye Katılım Sigorta A.Ş.
-
Katılım Emeklilik ve Hayat AŞ
-
HDI Katılım Sigorta A.Ş.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Türk Katılım Reasürans, única resseguradora de participação da Turquia, reportou o início das operações internacionais de resseguro de participação com vigência a partir de 1º de julho de 2026. A empresa trabalha com 51 companhias de seguros e resseguros em 25 países e fornece cobertura para riscos em 85 países; seu patrimônio líquido situava-se em TRY 1,19 bilhão (USD 30 milhões) e o total de ativos em TRY 4,35 bilhões (USD 110 milhões) em junho de 2026. Essa expansão aumenta materialmente a capacidade de retakaful disponível para as seguradoras de participação domésticas, reduzindo a dependência de resseguradoras convencionais para transferência de risco.
- Agosto de 2026: A SEDDK emitiu a Circular 2026/26, fortalecendo os padrões de governança do comitê consultivo para todas as seguradoras de participação. A circular exige registros de decisões rastreáveis, atas de reuniões padronizadas e relatório anual de todas as resoluções do comitê à SEDDK até janeiro de cada ano.
- Agosto de 2026: A Bereket Sigorta implantou um sistema de monitoramento de mídia baseado em inteligência artificial desenvolvido por suas equipes internas. O sistema utiliza grandes modelos de linguagem e processamento de imagens para varrer mídias digitais em tempo real, correlacionar relatórios de acidentes com o portfólio da empresa e identificar potencial fraude antes da abertura de um processo de sinistro.
- Junho de 2026: A HDI Sigorta assinou um acordo de transferência de ações para vender sua subsidiária integral HDI Katılım Sigorta ao Grupo Aydın, sujeito à aprovação da SEDDK e do Conselho de Concorrência. O Grupo Aydın declarou que pretende usar seu ecossistema de varejo, saúde e bancário para expandir a distribuição de seguro de participação por meio de canais incorporados e de afinidade.
Escopo do Relatório do Mercado de Takaful da Turquia
| Takaful Familiar | Takaful de Proteção Familiar / Vida |
| Takaful de Poupança e Vinculado a Investimentos | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful Automóvel |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidentes Pessoais | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Corporações |
| Participantes Governamentais e Institucionais |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Proteção Familiar / Vida |
| Takaful de Poupança e Vinculado a Investimentos | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful Automóvel | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidentes Pessoais | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Corporações | ||
| Participantes Governamentais e Institucionais | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de takaful da Turquia até 2032?
O mercado de takaful da Turquia tem previsão de atingir 5,9 bilhões de USD até 2032, expandindo-se a um CAGR de 15,8% de 2027 a 2032.
Qual tipo de takaful tem a maior participação na Türkiye?
O Takaful Geral lidera com uma participação de 78,9% em 2026, apoiado pela cobertura de automóveis, propriedade e incêndio, e engenharia e construção.
Qual linha de seguro tem expectativa de crescimento mais rápido até 2032?
O Takaful Médico e de Saúde tem expectativa de crescer a um CAGR de 18,4%, apoiado pela crescente demanda por cobertura de saúde complementar.
Como os produtos de seguro de participação são distribuídos principalmente na Türkiye?
Agentes e Corretores são o canal líder com 67,8% de participação em 2026, enquanto as parcerias incorporadas e de afinidade são o canal de crescimento mais rápido com um CAGR de 19,8%.
Por que as pequenas e médias empresas são importantes para as seguradoras de participação?
As Pequenas e Médias Empresas têm previsão de crescer a um CAGR de 17,6% e representam uma grande base mal atendida de 3,5 milhões de empresas registradas.
Quão concentrado é o seguro de participação na Türkiye?
Neova Katılım Sigorta, Bereket Sigorta e Türkiye Katılım Sigorta detinham uma participação combinada de 89,9% da produção de prêmios do setor até julho de 2026.