
トルコ タカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
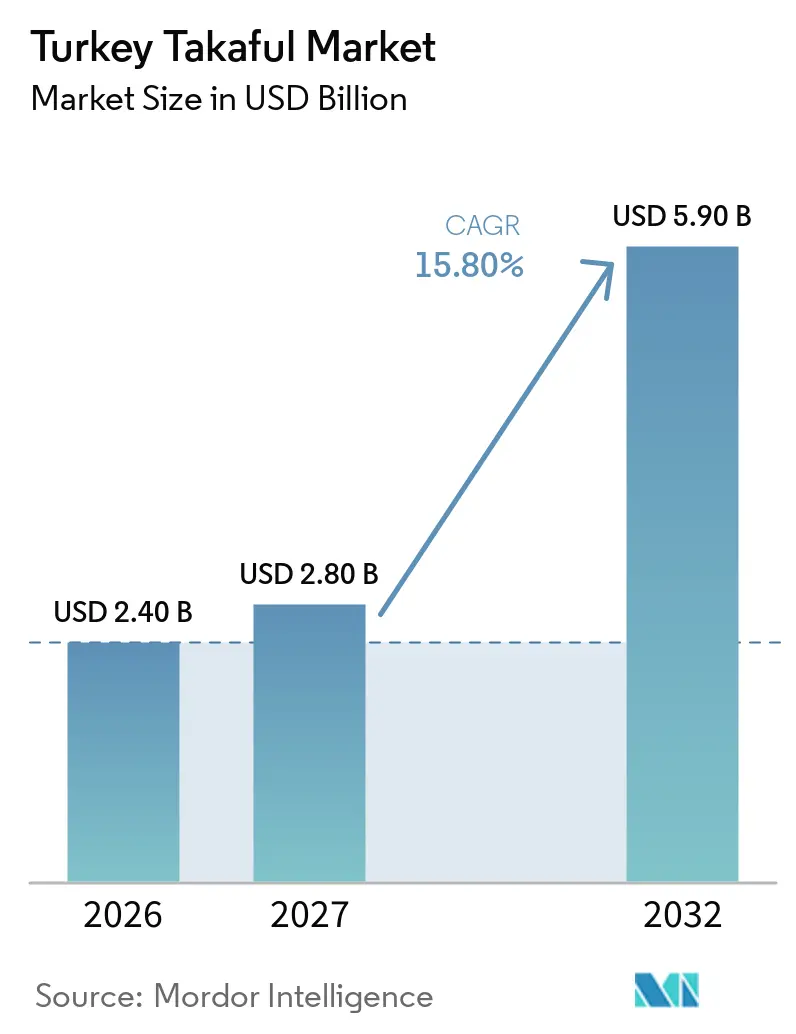
| 基準年の市場規模 (2026) | 2.40 十億米ドル |
| 市場規模 (2027) | 2.80 十億米ドル |
| 市場規模 (2032) | 5.90 十億米ドル |
| 成長率 (2027 - 2032) | 15.80 % |
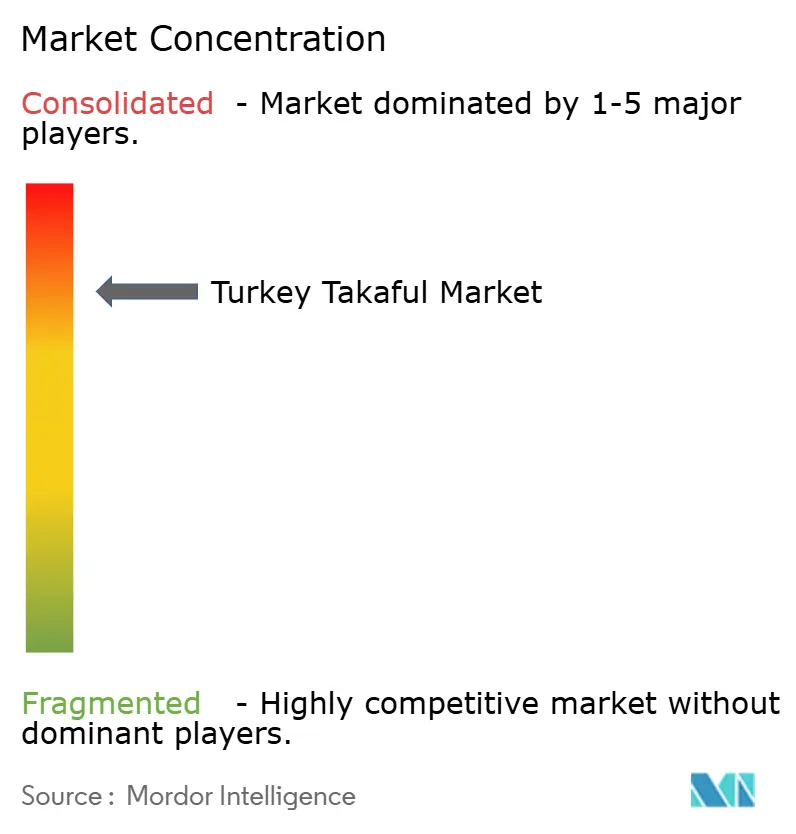
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトルコ タカフル市場分析
トルコ タカフル市場規模は、2026年に2.40 ビリオン 米ドル、2027年に2.80 ビリオン 米ドルと予測され、2027年から2032年にかけて15.80%のCAGRで成長し、2032年までに5.90 ビリオン 米ドルに達する見込みです。
トルコのタカフル市場は、トルコ保険セクター全体よりも速いペースで拡大しており、参加型保険は2026年最初の8か月間で10.7%の実質成長を記録したのに対し、保険セクター全体の実質成長率は2.6%にとどまりました。この差は、保険購入の短期的な増加ではなく、参加型金融商品への需要における持続的な変化を示しています。規制整備、参加型銀行業務、および低い保険普及率が、トルコ タカフル市場の見通しを支えています。参加型保険は2026年8月までに国内保険料の6.3%に達し、第1四半期には6.5%を記録しました。これは長期にわたる限定的な動きの後、意味のある増加を示しています。トルコ タカフル市場は、販売ルートの拡大からも恩恵を受けており、事業者は引受能力と消費者理解の向上に引き続き取り組んでいます。
主要レポートのポイント
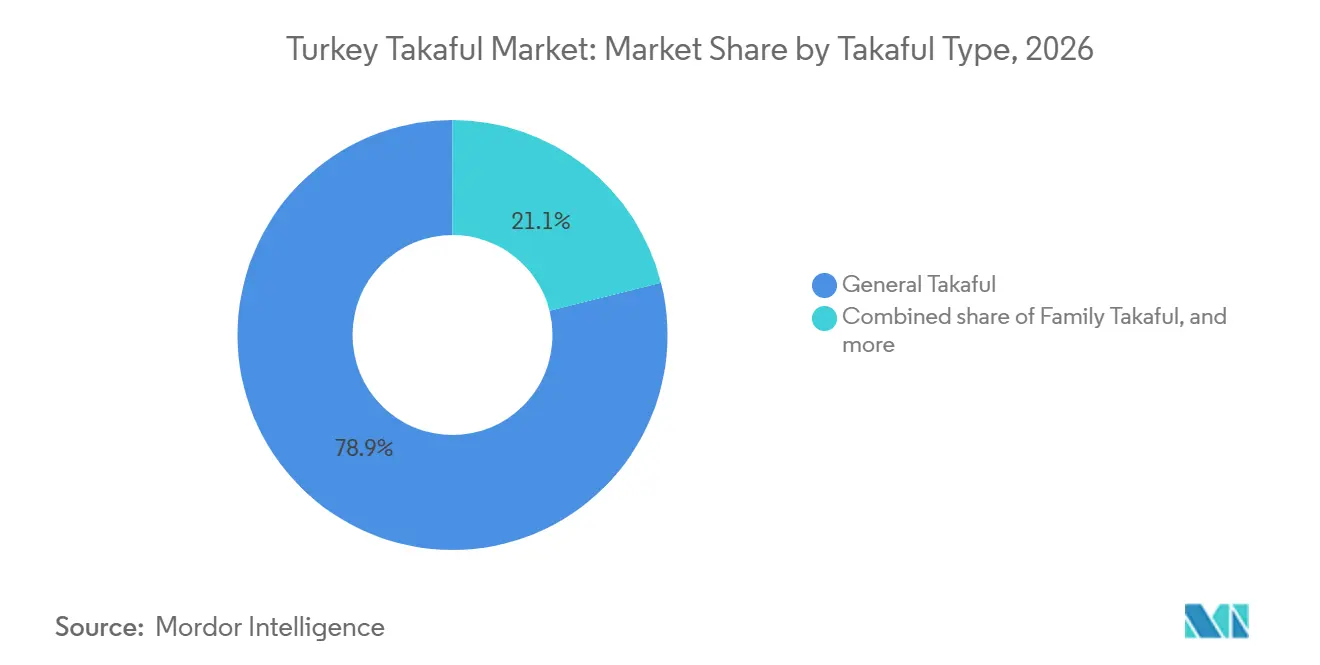
- タカフルタイプ別では、ジェネラルタカフルが2026年のトルコ タカフル市場シェアの78.9%を占め、医療・健康タカフルは2032年までに18.4%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年のトルコ タカフル市場規模の67.8%を占め、組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年までに19.8%のCAGRで成長すると予測されています。
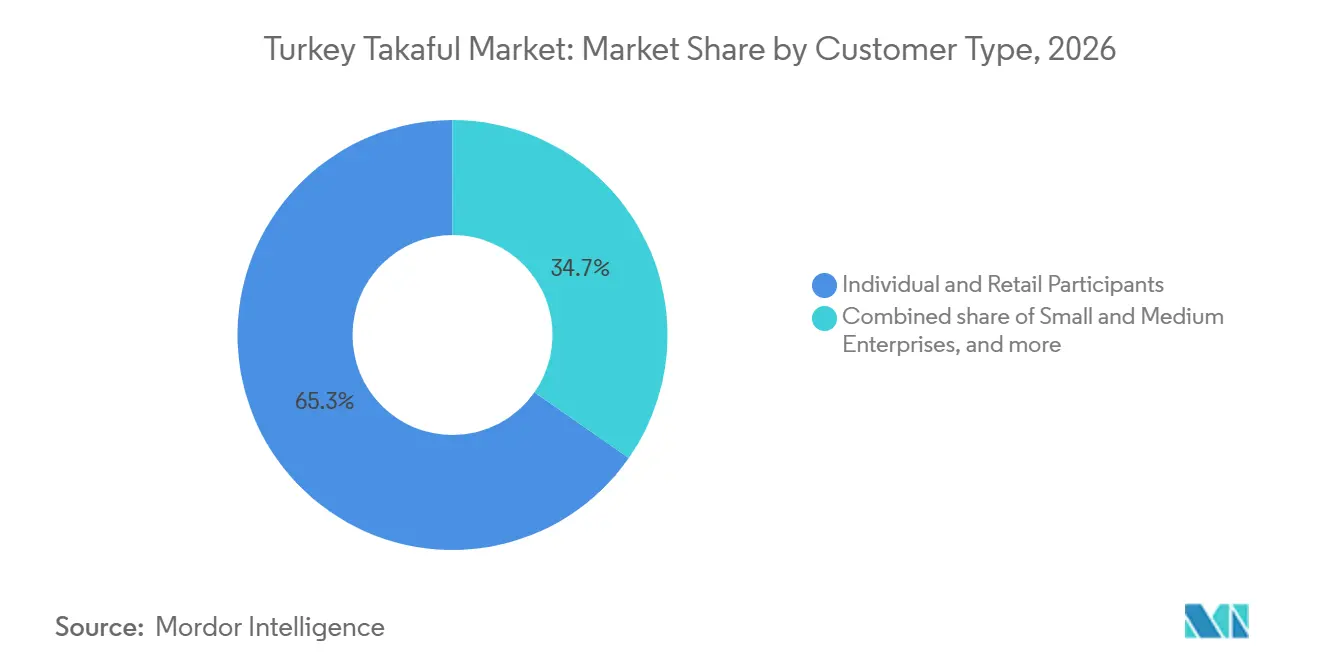
- 顧客タイプ別では、個人・小売参加者が2026年のトルコ タカフル市場の65.3%のシェアを保有し、中小企業は2032年までに17.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
トルコ タカフル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 参加型保険規制と制度インフラの強化 | +3.5% | イスタンブール、アンカラ、イズミルの金融ハブに期集中した全国規模 | 中期 (2〜4年) |
| 参加型銀行とバンカシュアランス販売の拡大 | +2.8% | 参加型銀行の支店網に連動したバンカタカフルネットワークを持つ全国規模 | 中期 (2〜4年) |
| 参加型保険商品への需要の高まり | +3.2% | 宗教的金融感受性の高い県で最も強い普及が見られる全国規模 | 短期 (2年以内) |
| 低い保険普及率と保護ギャップ | +3.0% | 中央・東部アナトリアで顕著なギャップを持つ全国規模 | 長期 (4年以上) |
| TARSİMの参加型農業保険インフラ | +1.0% | エーゲ海、中央アナトリア、黒海地域を含む主に農村部のトルコ | 中期 (2〜4年) |
| デジタル販売とテクノロジーを活用した引受 | +2.2% | イスタンブール、アンカラ、ブルサで初期活動が見られる都市部のトルコ | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
規制強化と制度インフラの整備が市場基盤を深化させる
トルコの参加型保険フレームワークは、より包括的な規制体制に向けて進展しています。2025年12月、保険・個人年金規制監督庁(SEDDK)は、参加型保険および個人年金活動を対象とした規制の計画を発表しました。この規制は、商品ラインナップの拡充、ガバナンスの強化、およびAAOIFIのイスラム保険基準第26号とイスラム再保険基準第41号を含む国際基準との整合性向上を目的としています。提案されたフレームワークは、国内保険市場における参加型保険の成長を支援することが期待されています。2026年8月、SEDDKは通達第2026/26号を公表し、参加型保険および個人年金活動に関する既存のフレームワークを改正しました[1]。これらの規制上の進展は、ガバナンスと透明性を強化し、顧客の信頼を支援し、湾岸協力会議(GCC)からの投資家を含む国際投資家にとってのトルコの魅力を高めることが期待されています。
参加型銀行ネットワークが構造的に優位な販売プラットフォームを創出する
トルコの参加型銀行セクターは、参加型保険会社に確立された販売基盤を提供しています。アナドル通信によると、同国の11の参加型銀行は2026年3月時点で1,506の支店を運営し、22,733人を雇用していました。その合算資産は2025年末に4.3 トリリオン トルコリラ(95 ビリオン 米ドル)に達し、純利益は86 ビリオン トルコリラ(1.9 ビリオン 米ドル)に上りました[2]。これらの確立された顧客関係は、参加型保険会社が銀行支店やデジタルチャネルを通じたクロスセルを拡大する機会を提供しており、特にシャリーア適合型金融商品にすでに精通している小売顧客や中小企業に対して有効です。参加型銀行と保険会社のより深い統合は、顧客アクセスと販売効率を改善し、トルコのタカフル市場の発展を支援する可能性があります。
参加型保険商品への需要の高まりが消費者行動の変化を示す
トルコの参加型保険セクターは拡大しており、シャリーア適合型の金融保護を求める消費者にサービスを提供する機会が生まれています。2026年第1四半期、参加型保険は総保険料の6.5%を占め、過去数年間に記録されたおよそ5%のシェアを上回りました。2026年上半期、参加型保険料は前年比50.1%増の488.4 ビリオン トルコリラ(1.13 ビリオン 米ドル)に増加し、業界全体の保険料は7,438.5 ビリオン トルコリラ(17.22 ビリオン 米ドル)に達しました[3]。この成長は、参加型適合型の健康保険およびその他の保険商品の対象市場を拡大しています。健康保険料は30%増加し、補足健康保険の加入者数は530万人を超え、参加型ファンドは自動加入年金制度の資産の36%を占めました。参加型保険会社は、イスラム金融への認知向上とデジタル販売チャネルを活用して、若い消費者にリーチできる可能性があります。
低い保険普及率と広い保護ギャップが長期的な成長機会を創出する
トルコの保険普及率は2024年にGDPの1.9%にとどまり、OECDの平均6.2%と比較して、保険市場拡大の大きな余地があることを示しています。保険の普及は西部の都市部に集中しており、中央・東部アナトリアでは従来型保険のカバレッジが低い水準にとどまっています。これらの地域には農業コミュニティ、中小企業、および参加型金融商品への強い選好を持つ消費者が含まれます。TARSİMとデジタル販売プラットフォームは、従来の代理店ネットワークのリーチが限られている地域での参加型保険商品の普及拡大を支援できます。小売、商業、農業セグメントにわたる低い保険普及率は、トルコのタカフル市場に成長機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 参加型保険の仕組みに対する消費者理解の限界 | -0.8% | 非都市圏で最も顕著な全国規模 | 短期 (2年以内) |
| 参加型生命保険および長期貯蓄商品の普及の限界 | -0.6% | 生命保険・貯蓄の普及不足が広く分布する全国規模 | 長期 (4年以上) |
| 参加型再保険能力と専門知識の限界 | -0.5% | 大規模リスクの引受能力に国内的影響を与えるグローバルな制約 | 中期 (2〜4年) |
| マクロ経済の変動と保険料負担能力への圧力 | -1.0% | 中央・東部アナトリアでより大きな圧力を持つ全国規模 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
消費者認知のギャップが高い潜在需要にもかかわらず転換率を制約する
トルコの参加型保険市場は、セクターの拡大に伴い、消費者認知の潜在的な障壁に直面し続けています。多くの消費者は、ワカーラやムダーラバの取り決め、余剰金の分配、保険契約者と株主の資金の分離など、参加型保険と従来型保険の違いについて依然として不慣れです。SEDDKの参加型保険規制は、運営モデル、顧客開示、ガバナンス、および研修に関する規定を通じてこれらの分野に対処し、商品理解を向上させるための規制フレームワークを提供しています。代理店やブローカーを含む販売パートナーは、補償内容、拠出金、免責事項、および請求手続きを説明する上で重要な役割を果たしています。継続的な仲介者研修とアクセスしやすい消費者教育は、参加型適合商品への信頼を強化し、トルコのタカフル市場の発展を支援できます。
参加型生命保険および長期貯蓄商品の限界が商品の深みを制約する
ファミリータカフルは2026年上半期のトルコの参加型保険料の3.8%を占め、総額は約18.5 ビリオン トルコリラ(46.8 ミリオン 米ドル)でした。ジェネラルタカフルは残りの96.2%を占め、保険料は470.0 ビリオン トルコリラ(1.19 ビリオン 米ドル)でした。ファミリータカフルの保険料は名目ベースで前年比41.2%増、実質ベースで6.9%増となり、ジェネラルタカフルの名目成長率50.5%と比較されます。参加型保険会社はトルコの生命保険市場全体の1.60%を占め、非生命保険市場の7.47%と比較されます。参加型保険市場はジェネラル保険に集中しており、ファミリータカフルの存在感は比較的限られています。ファミリータカフルの拡大には、長期的な保護と貯蓄のメリットに対する消費者認知の向上と、異なる家計予算や財務目標に合わせた商品が必要です。アクセスしやすい販売チャネルと商品認知の向上は、より広い普及を支援し、トルコの参加型保険市場をジェネラル保険ライン以外に多様化するのに役立つ可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルタイプ別:ジェネラル保険がリードし、医療・健康保険が加速する
ジェネラルタカフルは2026年の参加型保険拠出金総額の78.9%を占めました。モータータカフル、財産・火災タカフル、エンジニアリング・建設タカフルが主要な貢献者です。アナドル通信によると、自動車保険は2026年上半期に参加型保険料として209.0 ビリオン トルコリラ(486.0 ミリオン 米ドル)を生み出し、次いで火災・自然災害保険が59.6 ビリオン トルコリラ(138.6 ミリオン 米ドル)でした。これらの数字は、市場における自動車・財産関連保護の重要性を浮き彫りにしています。Neova Katılım Sigorta A.Ş.も強い全体的な事業成長を報告し、2025年の総保険料は307.0 ビリオン トルコリラ(714.0 ミリオン 米ドル)に達しました。財産・火災保険はトルコの地震リスクを考慮すると引き続き重要であり、海上・航空保険は貿易・物流に関わる企業を支援できます。
医療・健康タカフルは2027年から2032年にかけて18.4%のCAGRで成長すると予測されており、最も成長の速いタカフルタイプとなっています。民間医療保険への需要は、医療費の上昇と補足的保護への関心によって支えられています。TSBは2025年末時点で523万人の補足健康保険契約者と274万人の民間健康保険契約者を報告しました。ファミリータカフルは同期間の参加型保険料の3.8%を占め、生命参加型保険料は約18.5 ビリオン トルコリラ(35.6 ミリオン 米ドル)でした。この比較的小さなシェアは、長期的な保護・貯蓄商品を開発する潜在的な機会を提供しています。
販売チャネル別:代理店・ブローカーが規模を維持しながら組み込み型パートナーシップが台頭する
代理店・ブローカーは2026年のトルコ タカフル市場規模の67.8%を占めました。Neovaのブローカーチャネルは2025年に67%成長し、バンカシュアランスチャネルは48%拡大し、仲介者および銀行主導の販売が同社の成長に貢献していることを示しています。ブローカーは、専門的なアドバイスを必要とする複雑な商業保険に引き続き重要であり、参型銀行はシャリーア適合型金融商品にすでに精通している顧客へのアクセスを提供しています。ダイレクトチャネルも、便利なデジタル見積もりと保険証券発行を求める消費者にサービスを提供しています。
組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年までに19.8%のCAGRで成長すると予測されています。2026年6月、HDI Sigorta は規制当局の承認を条件として、HDI Katılım Sigorta A.Ş.をアイドゥン・グループに売却する契約を締結しました。アイドゥン・グループは、小売、医療、銀行のエコシステムを活用して組み込み型保険販売を拡大する意向です。確立された消費者接点のネットワークを持つ同グループは、関連商品・サービスと並行して参加型保険を提供できる可能性があります。銀行、電子商取引プラットフォーム、通信事業者とのパートナーシップは、顧客リーチをさらに拡大し、トルコのタカフル市場全体の販売経済を再構築する可能性があります。
顧客タイプ別:個人参加者がリードしながら中小企業がより速い成長を提供する
個人・小売参加者は2026年のトルコ タカフル市場の65.3%を占め、強制自動車保険、民間健康保険、および個人保護商品への需要によって支えられています。2026年1月に施行されたトルコの民間健康保険規制は、生涯更新保証の標準化規定を導入し、保険契約者の維持と長期的な顧客関係を支援する可能性があります。
中小企業(SME)は2027年から2032年にかけて17.6%のCAGRを記録すると予測されており、中小企業間での保険参加拡大の機会を反映しています。潜在的な成長分野には、商業財産、事業中断、賠償責任、従業員健康、および貿易関連保護が含まれます。デジタル販売、簡素化された引受、および専門的なシャリーア適合型保険は、専門的な参加型保険商品で十分なサービスを受けていない中小企業のアクセシビリティを向上させる可能性があります。トルコの中小企業エコシステムは、保険会社にとって相当な潜在的顧客基盤を提供しています。
地理的分析
イスタンブールは参加型保険の主要な金融・商業センターであり続けており、アンカラ、イズミル、ブルサは銀行主導およびデジタル販売の追加的な機会を提供しています。農業保険は農村コミュニティや中小企業へのカバレッジ拡大を支援できます。アナドル通信によると、TARSİMは2026年1月から7月にかけて200万件の保険証券を発行し、1.1 トリリオン トルコリラの農業資産と2,400万デカールの土地をカバーしました。対象農業保険に対する政府の保険料支援は、商品とカバーされるリスクに応じて50%から70%の範囲です。これらの確立された保険構造は、参加型適合型農業保険のアクセス拡大の機会を提供できます。
2024年のDASK地震保険普及率は、マルマラで64%、エーゲ海で56%、中央アナトリアで50%、黒海地域で45%、東部アナトリアで61%に達しました。これらの地域差は、普及率の低い地域での地震リスク保護を強化する余地があることを示しています。トルコの発展しつつある参加型再保険能力は、より広いリスク移転の機会を支援する可能性もあります。
競争環境
トルコのタカフル市場は高度に集中しており、Neova Katılım Sigorta A.Ş.、Bereket Sigorta A.Ş.、Türkiye Katılım Sigorta A.Ş.が2026年7月までの参加型保険料生産の合計89.9%を占めています。Neovaは2025年に307.0 ビリオン トルコリラ(720.7 ミリオン 米ドル)の保険料を記録し、純利益は118%増の24.0 ビリオン トルコリラ(56.3 ミリオン 米ドル)となりました。Bereket Sigorta A.Ş.は、より積極的なクレーム管理を支援するために、内部開発の人工知能ベースのメディア監視システムを導入しました。これらの動向は、事業者の競争力強化における規模、収益性、テクノロジーの重要性を浮き彫りにしています。
Türk Katılım Reasürans A.Ş.は2026年7月1日に国際参加型再保険業務を開始し、参加型保険会社のリスク移転能力を拡大しました。別途、HDI Sigorta は2026年6月にHDI Katılım Sigorta A.Ş.をアイドゥン・グループに売却する株式譲渡契約を締結しました。買収の完了は規制当局および競争当局の承認を条件としています。アイドゥン・グループは、買収を通じて小売、医療、銀行のエコシステムを強化し、組み込み型・アフィニティ型保険販売の追加的な機会を創出する意向です。
中小企業は参加型保険会社にとって潜在的な成長機会であり続けており、特に商業財産、賠償責任、信用関連保険において顕著です。トルコの参加型保険規制草案は、保険契約者と株主の資金のより明確な分離と、別個の追跡可能な報告要件を提案しています。実施された場合、これらの要件はコンプライアンス負担を増加させる一方で、ガバナンスと透明性を強化する可能性があります。したがって、競争は確立された代理店ネットワークに加え、テクノロジー、販売パートナーシップ、商品の専門化、および再保険能力にますます依存するようになると考えられます。
トルコ タカフル産業のリーダー企業
-
Neova Katılım Sigorta AŞ
-
Bereket Sigorta AŞ
-
Türkiye Katılım Sigorta A.Ş.
-
Katılım Emeklilik ve Hayat AŞ
-
HDI Katılım Sigorta A.Ş.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:トルコ唯一の参加型再保険会社であるTürk Katılım Reasürans A.Ş.は、2026年7月1日付で国際参加型再保険業務を開始したことを報告しました。同社は25か国の51の保険・再保険会社と連携し、85か国のリスクに対するカバレッジを提供しています。2026年6月時点で、自己資本は11.9 ビリオン トルコリラ(30 ミリオン 米ドル)、総資産は43.5 ビリオン トルコリラ(110 ミリオン 米ドル)でした。この拡大は、国内参加型保険会社が利用できるリタカフル能力を大幅に増加させ、リスク移転における従来型再保険会社への依存を低減します。
- 2026年8月:SEDDKは通達2026/26号を発行し、すべての参加型保険会社に対する諮問委員会のガバナンス基準を強化しました。この通達は、追跡可能な意思決定記録、標準化された議事録、および毎年1月までにすべての委員会決議をSEDDKに年次報告することを義務付けています。
- 2026年8月:Bereket Sigorta A.Ş.は、内部チームが開発した人工知能ベースのメディア監視システムを導入しました。このシステムは大規模言語モデルと画像処理を使用してデジタルメディアをリアルタイムでスキャンし、事故報告を同社のポートフォリオと照合し、クレームファイルが開かれる前に潜在的な不正を特定します。
- 2026年6月:HDI Sigorta は、SEDDKおよび競争委員会の承認を条件として、完全子会社のHDI Katılım Sigorta A.Ş.をアイドゥン・グループに売却する株式譲渡契約を締結しました。アイドゥン・グループは、小売、医療、銀行のエコシステムを活用して、組み込み型・アフィニティ型チャネルを通じた参加型保険販売を拡大する意向を表明しました。
トルコ タカフル市場レポートの範囲
| ファミリータカフル | 家族保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| ジェネラルタカフル | モータータカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| エンジニアリング・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・傷害タカフル | |
| 信用・その他ジェネラルタカフル |
| 代理店・ブローカー |
| バンカタカフル |
| ダイレクト販売 |
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ |
| 個人・小売参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| タカフルタイプ別 | ファミリータカフル | 家族保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| ジェネラルタカフル | モータータカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| エンジニアリング・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・傷害タカフル | ||
| 信用・その他ジェネラルタカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| ダイレクト販売 | ||
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ | ||
| 顧客タイプ別 | 個人・小売参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
レポートで回答される主要な質問
トルコのタカフル市場は2032年までにどのくらいの規模に達すると予測されていますか?
トルコのタカフル市場は2032年までに5.9 ビリオン 米ドルに達し、2027年から2032年にかけて15.8%のCAGRで拡大すると予測されています。
トルコで最大のシェアを持つタカフルタイプはどれですか?
ジェネラルタカフルが2026年に78.9%のシェアでリードしており、自動車、財産・火災、エンジニアリング・建設保険によって支えられています。
2032年までに最も速く成長すると予想される保険ラインはどれですか?
医療・健康タカフルは18.4%のCAGRで成長すると予想されており、補足健康保険への需要の高まりによって支えられています。
トルコでは参加型保険商品は主にどのように販売されていますか?
代理店・ブローカーが2026年に67.8%のシェアを持つ主要チャネルであり、組み込み型・アフィニティ型パートナーシップが19.8%のCAGRで最も速く成長するチャネルです。
中小企業が参加型保険会社にとって重要な理由は何ですか?
中小企業は17.6%のCAGRで成長すると予測されており、330万社の登録企業という大規模なサービス不足の基盤を代表しています。
トルコでは参加型保険はどの程度集中していますか?
Neova Katılım Sigorta A.Ş.、Bereket Sigorta A.Ş.、Türkiye Katılım Sigorta A.Ş.は2026年7月までにセクターの保険料生産の合計89.9%のシェアを保有していました。