
Taille et part du marché du Takaful en Turquie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
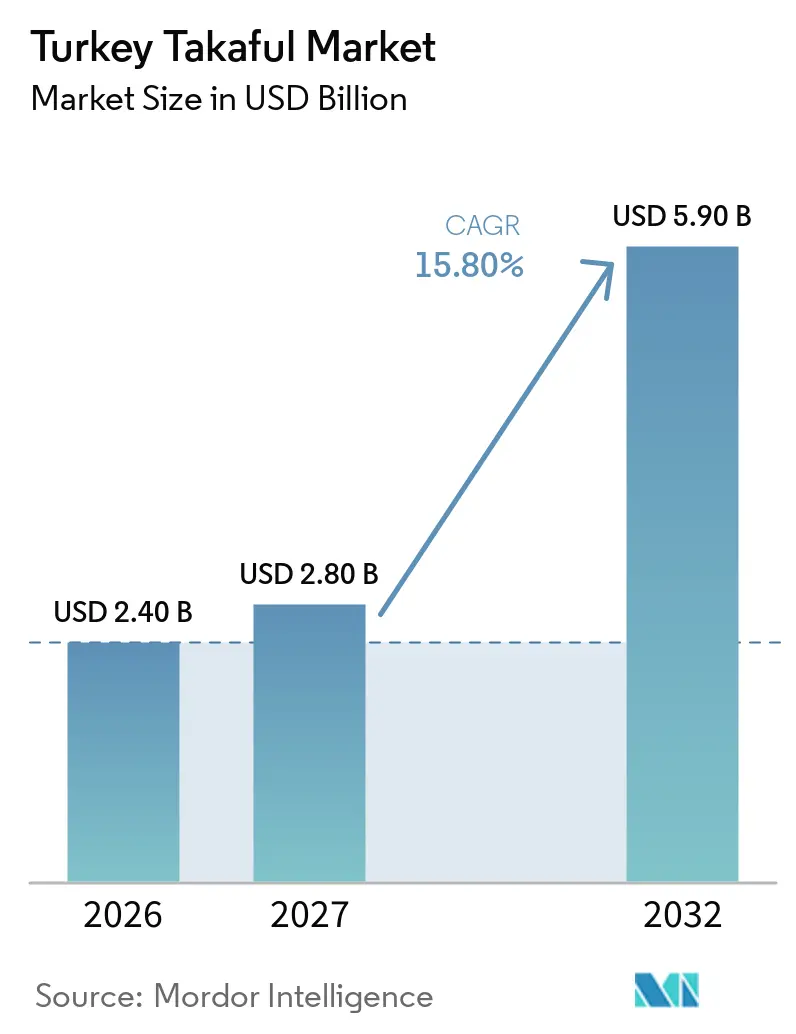
| Taille du marché de l'année de base (2026) | 2.40 Milliards de dollars |
| Taille du Marché (2027) | 2.80 Milliards de dollars |
| Taille du Marché (2032) | 5.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.80 % |
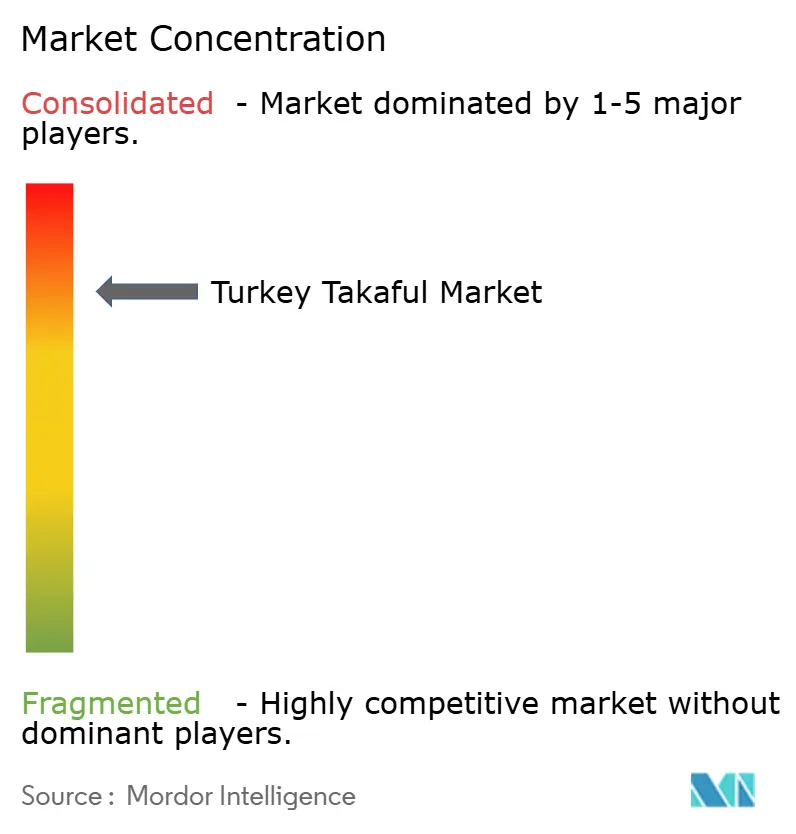
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Takaful en Turquie par Mordor Intelligence
La taille du marché du Takaful en Turquie est projetée à 2,40 milliards USD en 2026, 2,80 milliards USD en 2027, et devrait atteindre 5,90 milliards USD d'ici 2032, avec un CAGR de 15,80 % de 2027 à 2032.
Le marché du takaful en Turquie se développe plus rapidement que le secteur turc de l'assurance dans son ensemble, où l'assurance participative a enregistré une croissance réelle de 10,7 % au cours des huit premiers mois de 2026, contre une croissance réelle de 2,6 % pour l'ensemble du secteur de l'assurance. Cette différence témoigne d'un changement durable de la demande en faveur de produits financiers conformes à la participation, plutôt que d'une hausse à court terme des souscriptions d'assurance. Les travaux réglementaires, la banque participative et la faible pénétration de l'assurance soutiennent les perspectives du marché du Takaful en Turquie. L'assurance participative a atteint 6,3 % des primes d'assurance nationales en août 2026, après avoir atteint 6,5 % au premier trimestre, ce qui représente une augmentation significative après une longue période de faible progression. Le marché du Takaful en Turquie bénéficie également d'un élargissement des canaux de distribution, tandis que les opérateurs continuent de renforcer la capacité de souscription et la compréhension des consommateurs.
Points clés du rapport
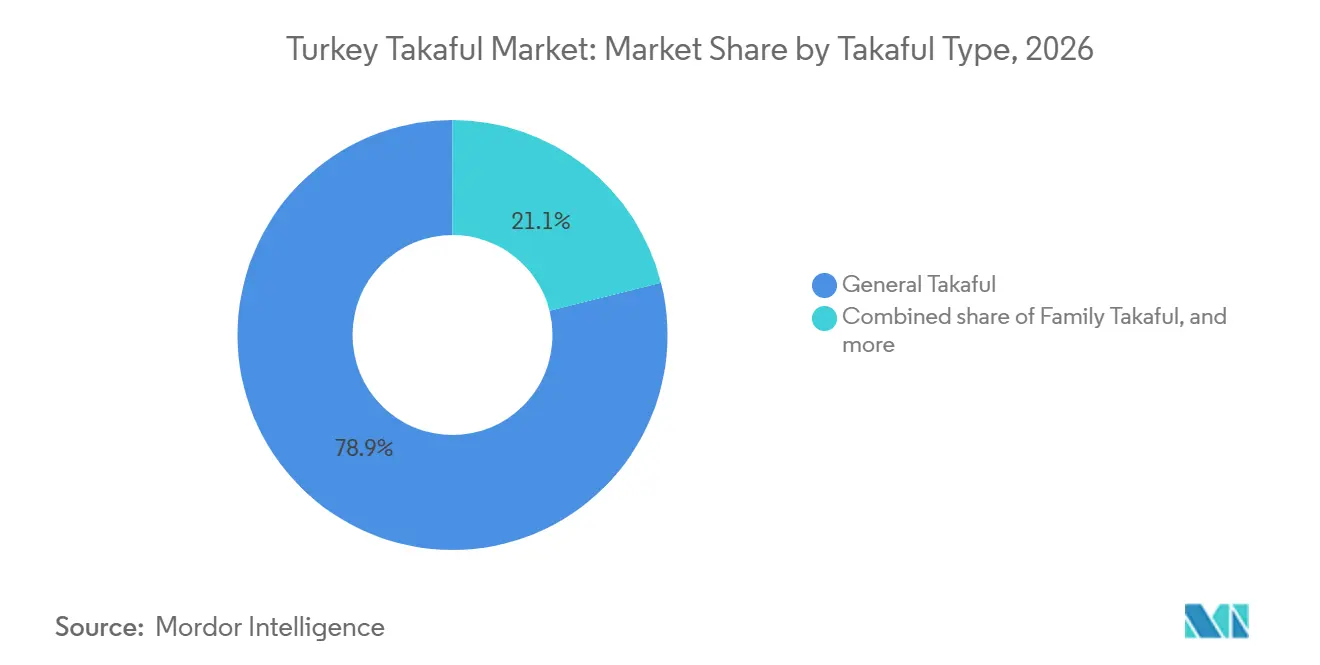
- Par type de takaful, le takaful général a capté 78,9 % de la part du marché du Takaful en Turquie en 2026, tandis que le takaful médical et santé devrait croître à un CAGR de 18,4 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont représenté 67,8 % de la taille du marché du Takaful en Turquie en 2026, tandis que les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 19,8 % jusqu'en 2032.
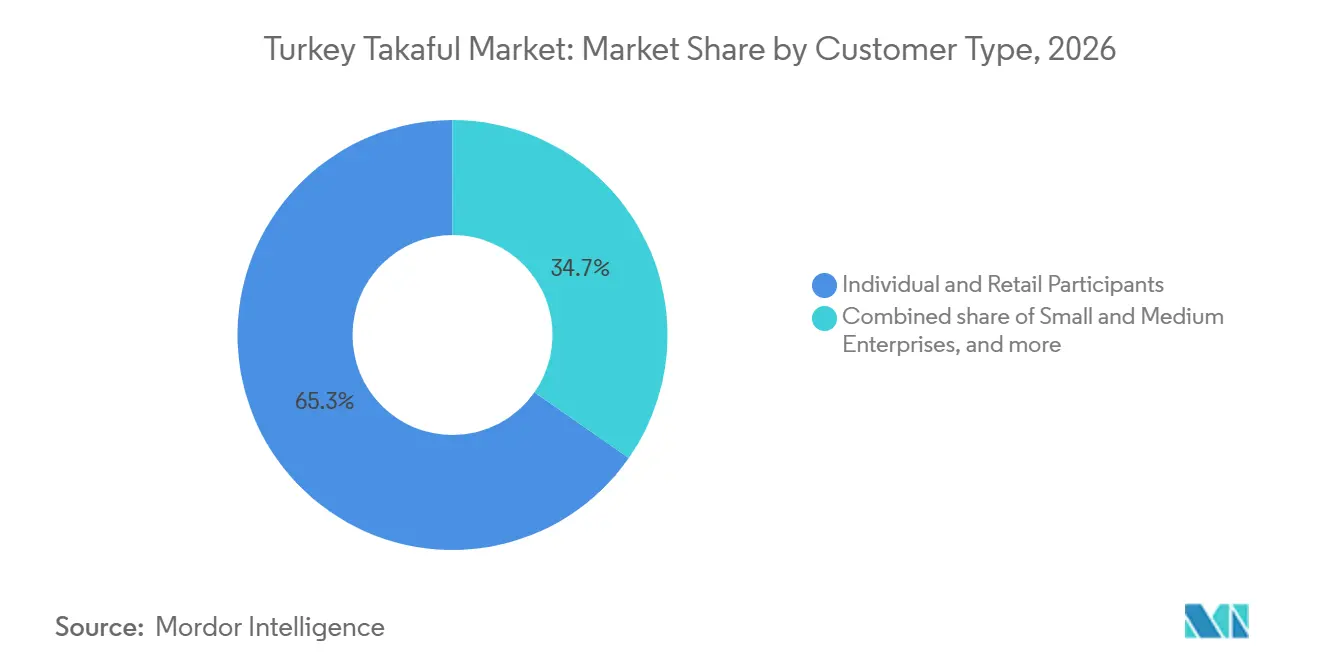
- Par type de client, les participants individuels et de détail ont détenu une part de 65,3 % du marché du Takaful en Turquie en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 17,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du Takaful en Turquie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement de la réglementation de l'assurance participative et de l'infrastructure institutionnelle | +3.5% | National, avec une concentration initiale dans les centres financiers d'Istanbul, Ankara et Izmir | Moyen terme (2-4 ans) |
| Expansion de la banque participative et de la distribution par bancassurance | +2.8% | National, avec des réseaux de bancatakaful liés aux empreintes des agences des banques participatives | Moyen terme (2-4 ans) |
| Demande croissante de produits d'assurance conformes à la participation | +3.2% | National, avec la plus forte adoption dans les provinces à forte sensibilité financière religieuse | Court terme (≤ 2 ans) |
| Faible pénétration de l'assurance et écart de protection | +3.0% | National, avec des écarts prononcés en Anatolie centrale et orientale | Long terme (≥ 4 ans) |
| Infrastructure d'assurance agricole à base participative de TARSİM | +1.0% | Principalement la Türkiye rurale, y compris les régions égéenne, d'Anatolie centrale et de la mer Noire | Moyen terme (2-4 ans) |
| Distribution numérique et souscription assistée par la technologie | +2.2% | Türkiye urbaine, avec une activité précoce à Istanbul, Ankara et Bursa | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le renforcement de la réglementation et de l'infrastructure institutionnelle consolide les fondements du marché
Le cadre d'assurance participative de la Türkiye progresse vers une structure réglementaire plus complète. En décembre 2025, l'Agence de réglementation et de supervision des assurances et des retraites privées (SEDDK) a annoncé des projets de réglementation couvrant l'assurance participative et les activités de retraite individuelle. La réglementation vise à élargir l'offre de produits, à renforcer la gouvernance et à améliorer l'alignement avec les normes internationales, notamment la norme d'assurance islamique n° 26 et la norme de réassurance islamique n° 41 de l'AAOIFI. Le cadre proposé devrait soutenir la croissance de l'assurance participative au sein du marché national de l'assurance. En août 2026, la SEDDK a publié la circulaire n° 2026/26, qui a modifié le cadre existant pour l'assurance à base participative et les activités de retraite individuelle[1]. Ces évolutions réglementaires devraient renforcer la gouvernance et la transparence, soutenir la confiance des clients et accroître l'attractivité de la Türkiye pour les investisseurs internationaux, notamment ceux du Conseil de coopération du Golfe.
Le réseau bancaire participatif crée une plateforme de distribution structurellement avantageuse
Le secteur bancaire participatif de la Türkiye constitue une base de distribution établie pour les assureurs participatifs. Selon l'Agence Anadolu, les 11 banques participatives du pays exploitaient 1 506 agences et employaient 22 733 personnes en mars 2026. Leurs actifs combinés ont atteint 4,3 trillions TRY (95 milliards USD) fin 2025, tandis que le bénéfice net s'est élevé à 86 milliards TRY (1,9 milliard USD)[2]. Ces relations clients établies offrent aux assureurs participatifs des opportunités d'élargir la vente croisée via les agences bancaires et les canaux numériques, notamment auprès des clients de détail et des petites entreprises déjà familiarisés avec les produits financiers conformes à la charia. Une plus grande intégration entre les banques participatives et les assureurs pourrait améliorer l'accès des clients et l'efficacité de la distribution, soutenant ainsi le développement du marché du takaful en Türkiye.
La demande croissante de produits d'assurance conformes à la participation signale un changement de comportement des consommateurs
Le secteur de l'assurance participative en Türkiye est en expansion, créant des opportunités pour servir les consommateurs recherchant une protection financière conforme à la charia. Au premier trimestre 2026, l'assurance participative représentait 6,5 % du total des primes d'assurance, dépassant la part d'environ 5 % enregistrée au cours des années précédentes. Au premier semestre 2026, les primes d'assurance participative ont augmenté de 50,1 % en glissement annuel pour atteindre 48,84 milliards TRY (1,13 milliard USD), tandis que les primes totales du secteur ont atteint 743,85 milliards TRY (17,22 milliards USD)[3]. Cette croissance élargit le marché adressable pour les produits de santé et autres produits d'assurance conformes à la participation. Les primes d'assurance santé ont augmenté de 30 %, les inscriptions à l'assurance santé complémentaire ont dépassé 5,3 millions, et les fonds participatifs représentaient 36 % des actifs du système de retraite à adhésion automatique. Les assureurs participatifs pourraient bénéficier d'une sensibilisation accrue à la finance islamique et des canaux de distribution numériques pour atteindre les jeunes consommateurs.
La faible pénétration de l'assurance et un large écart de protection créent une opportunité de croissance à long terme
La pénétration de l'assurance en Türkiye s'établissait à 1,9 % du PIB en 2024, contre une moyenne OCDE de 6,2 %, indiquant un potentiel significatif d'expansion du marché de l'assurance. L'adoption de l'assurance reste concentrée dans les zones urbaines de l'ouest, tandis que l'Anatolie centrale et orientale affiche des niveaux plus faibles de couverture d'assurance conventionnelle. Ces régions comprennent des communautés agricoles, des petites entreprises et des consommateurs ayant une forte préférence pour les produits financiers à base participative. TARSİM et les plateformes de distribution numérique peuvent soutenir l'expansion des produits d'assurance participative dans les zones où les réseaux d'agences traditionnels ont une portée limitée. La faible pénétration de l'assurance dans les segments de détail, commercial et agricole crée des opportunités de croissance pour le marché du takaful en Türkiye.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Compréhension limitée des consommateurs concernant les structures d'assurance participative | -0.8% | National, plus prononcé dans les zones non métropolitaines | Court terme (≤ 2 ans) |
| Pénétration limitée des produits takaful vie et d'épargne à long terme participatifs | -0.6% | National, avec une sous-pénétration de la vie et de l'épargne largement répartie | Long terme (≥ 4 ans) |
| Capacité de réassurance participative limitée et expertise spécialisée insuffisante | -0.5% | Contrainte mondiale avec des effets domestiques sur la capacité de souscription des grands risques | Moyen terme (2-4 ans) |
| Volatilité macroéconomique et pression sur l'accessibilité des primes | -1.0% | National, avec une pression plus forte en Anatolie centrale et orientale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les lacunes en matière de sensibilisation des consommateurs limitent les taux de conversion malgré une demande déclarée élevée
Le marché de l'assurance participative en Türkiye continue de faire face à un obstacle potentiel lié à la sensibilisation des consommateurs à mesure que le secteur se développe. De nombreux consommateurs restent peu familiarisés avec les différences entre l'assurance participative et l'assurance conventionnelle, notamment les arrangements wakala et mudarabah, la distribution des excédents et la séparation des fonds des assurés et des actionnaires. La réglementation de l'assurance participative de la SEDDK aborde ces domaines à travers des dispositions sur les modèles opérationnels, les informations aux clients, la gouvernance et la formation, fournissant un cadre réglementaire pour améliorer la compréhension des produits. Les partenaires de distribution, notamment les agents et courtiers, jouent un rôle important dans l'explication de la couverture, des contributions, des exclusions et des procédures de sinistres. La formation continue des intermédiaires et une éducation accessible des consommateurs peuvent renforcer la confiance dans les produits conformes à la participation et soutenir le développement du marché du takaful en Türkiye.
La gamme limitée de produits takaful vie et d'épargne à long terme participatifs restreint la profondeur de l'offre
Le takaful familial représentait 3,8 % des primes d'assurance participative en Türkiye au premier semestre 2026, pour un total d'environ 1,85 milliard TRY (46,8 millions USD). Le takaful général représentait les 96,2 % restants, avec des primes de 47,00 milliards TRY (1,19 milliard USD). Les primes de takaful familial ont augmenté de 41,2 % en glissement annuel en termes nominaux et de 6,9 % en termes réels, contre une croissance nominale de 50,5 % pour le takaful général. Les assureurs participatifs représentaient 1,60 % du marché total de l'assurance vie en Türkiye, contre 7,47 % du marché de l'assurance non-vie. Le marché de l'assurance participative reste concentré dans l'assurance générale, tandis que le takaful familial a une présence relativement limitée. Le développement du takaful familial nécessitera une plus grande sensibilisation des consommateurs à ses avantages en matière de protection à long terme et d'épargne, ainsi que des produits adaptés aux différents budgets des ménages et aux objectifs financiers. Des canaux de distribution accessibles et une meilleure sensibilisation aux produits pourraient soutenir une adoption plus large et contribuer à diversifier le marché de l'assurance participative en Türkiye au-delà des lignes d'assurance générale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de takaful : la couverture générale est en tête tandis que la couverture médicale et santé s'accélère
Le takaful général détenait 78,9 % du total des contributions à l'assurance participative en 2026. Le takaful automobile, le takaful immobilier et incendie, ainsi que le takaful ingénierie et construction sont des contributeurs clés. Selon l'Agence Anadolu, l'assurance automobile a généré 20,9 milliards TRY (486,0 millions USD) de primes d'assurance participative au premier semestre 2026, suivie de l'assurance incendie et catastrophes naturelles à 5,96 milliards TRY (138,6 millions USD). Ces chiffres soulignent l'importance de la protection liée à l'automobile et à l'immobilier sur le marché. Neova Katılım Sigorta a également signalé une forte croissance globale de son activité, avec des primes totales atteignant 30,7 milliards TRY (714,0 millions USD) en 2025. La couverture immobilière et incendie reste pertinente compte tenu de l'exposition sismique de la Türkiye, tandis que la couverture maritime et aviation peut soutenir les entreprises impliquées dans le commerce et la logistique.
Le takaful médical et santé devrait croître à un CAGR de 18,4 % de 2027 à 2032, ce qui en fait le type de takaful à la croissance la plus rapide. La demande de couverture santé privée est soutenue par la hausse des coûts de santé et l'intérêt pour la protection complémentaire. TSB a signalé 5,23 millions d'assurés en assurance santé complémentaire et 2,74 millions d'assurés en assurance santé privée fin 2025. Le takaful familial représentait 3,8 % des primes d'assurance participative sur la même période, avec des primes d'assurance vie participative d'environ 1,85 milliard TRY (35,6 millions USD). Cette part comparativement faible offre une opportunité potentielle de développer des produits de protection à long terme et d'épargne.
Par canal de distribution : les agents et courtiers maintiennent leur échelle tandis que les partenariats intégrés gagnent du terrain
Les agents et courtiers représentaient 67,8 % de la taille du marché du Takaful en Turquie en 2026. Le canal courtiers de Neova a progressé de 67 % en 2025, tandis que son canal bancassurance s'est développé de 48 %, démontrant la contribution de la distribution par intermédiaires et par les banques à la croissance de l'entreprise. Les courtiers restent importants pour les polices commerciales complexes nécessitant des conseils personnalisés, tandis que les banques participatives offrent un accès aux clients déjà familiarisés avec les produits financiers conformes à la charia. Les canaux directs servent également les consommateurs recherchant des devis numériques pratiques et une émission de polices en ligne.
Les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 19,8 % jusqu'en 2032. En juin 2026, HDI Sigorta a signé un accord pour vendre HDI Katılım Sigorta à Aydın Grup, sous réserve des approbations réglementaires. Aydın Grup entend tirer parti de son écosystème de commerce de détail, de santé et bancaire pour développer la distribution d'assurance intégrée. Avec un réseau établi de points de contact avec les consommateurs, le groupe pourrait proposer une assurance participative aux côtés de produits et services connexes. Les partenariats avec des banques, des plateformes de commerce électronique et des fournisseurs de télécommunications pourraient élargir davantage la portée client et remodeler l'économie de la distribution sur le marché du takaful en Turquie.
Par type de client : les participants individuels sont en tête tandis que les petites et moyennes entreprises offrent une croissance plus rapide
Les participants individuels et de détail représentaient 65,3 % du marché du Takaful en Turquie en 2026, soutenus par la demande d'assurance automobile obligatoire, d'assurance santé privée et de produits de protection personnelle. La réglementation turque sur l'assurance santé privée, en vigueur depuis janvier 2026, a introduit des dispositions standardisées pour les garanties de renouvellement à vie, soutenant potentiellement la fidélisation des assurés et des relations clients à plus long terme.
Les petites et moyennes entreprises (PME) devraient enregistrer un CAGR de 17,6 % de 2027 à 2032, reflétant les opportunités d'élargir la participation à l'assurance parmi les petites entreprises. Les domaines de croissance potentiels comprennent l'immobilier commercial, l'interruption d'activité, la responsabilité civile, la santé des employés et la protection liée au commerce. La distribution numérique, la souscription simplifiée et une couverture conforme à la charia adaptée pourraient améliorer l'accessibilité pour les PME qui sont mal desservies par les produits d'assurance participative spécialisés. L'écosystème des PME en Türkiye constitue une base de clients potentiels substantielle pour les assureurs.
Analyse géographique
Istanbul reste un centre financier et commercial clé pour l'assurance participative, tandis qu'Ankara, Izmir et Bursa offrent des opportunités supplémentaires pour la distribution bancaire et numérique. L'assurance agricole pourrait contribuer à étendre la couverture aux communautés rurales et aux petites entreprises. Selon l'Agence Anadolu, TARSİM a émis 2 millions de polices de janvier à juillet 2026, couvrant 1,1 trillion TRY d'actifs agricoles et 24 millions de décares de terres. Le soutien gouvernemental aux primes pour les polices d'assurance agricole éligibles varie de 50 % à 70 %, selon le produit et le risque couvert. Ces structures d'assurance établies pourraient offrir des opportunités d'élargir l'accès à une couverture agricole conforme à la participation.
La pénétration de l'assurance tremblement de terre DASK en 2024 a atteint 64 % en Marmara, 56 % en Égée, 50 % en Anatolie centrale, 45 % dans la région de la mer Noire et 61 % en Anatolie orientale. Ces différences régionales indiquent une marge pour renforcer la protection contre le risque sismique dans les zones à plus faible pénétration. La capacité de réassurance participative en développement en Türkiye pourrait également soutenir de plus larges opportunités de transfert de risques.
Paysage concurrentiel
Le marché du Takaful en Turquie est très concentré, Neova Katılım Sigorta, Bereket Sigorta et Türkiye Katılım Sigorta représentant ensemble 89,9 % de la production de primes d'assurance participative en juillet 2026. Neova a enregistré 30,7 milliards TRY (720,7 millions USD) de primes en 2025, tandis que le bénéfice net a augmenté de 118 % pour atteindre 2,4 milliards TRY (56,3 millions USD). Bereket Sigorta a introduit un système de surveillance des médias basé sur l'intelligence artificielle développé en interne pour soutenir une gestion des sinistres plus proactive. Ces développements soulignent l'importance de l'échelle, de la rentabilité et de la technologie pour renforcer les positions concurrentielles des opérateurs.
Türk Katılım Reasürans a débuté ses opérations internationales de réassurance participative le 1er juillet 2026, étendant la capacité de transfert de risques pour les assureurs participatifs. Par ailleurs, HDI Sigorta a signé un accord de transfert d'actions en juin 2026 pour vendre HDI Katılım Sigorta à Aydın Grup. La finalisation de l'acquisition reste soumise aux approbations des autorités réglementaires et de la concurrence. Aydın Grup entend renforcer son écosystème de commerce de détail, de santé et bancaire grâce à cette acquisition, créant potentiellement des opportunités supplémentaires pour la distribution d'assurance intégrée et affinitaire.
Les petites et moyennes entreprises restent une opportunité de croissance potentielle pour les assureurs participatifs, notamment dans l'immobilier commercial, la responsabilité civile et la couverture liée au crédit. Le projet de réglementation de l'assurance participative en Türkiye propose une séparation plus claire des fonds des assurés et des actionnaires, ainsi que des exigences de reporting séparées et traçables. Si elles sont mises en œuvre, ces exigences pourraient accroître les obligations de conformité tout en renforçant la gouvernance et la transparence. La concurrence devrait donc dépendre de plus en plus de la technologie, des partenariats de distribution, de la spécialisation des produits et de la capacité de réassurance, en complément des réseaux d'agences établis.
Leaders du secteur du Takaful en Turquie
-
Neova Katılım Sigorta AŞ
-
Bereket Sigorta AŞ
-
Türkiye Katılım Sigorta A.Ş.
-
Katılım Emeklilik ve Hayat AŞ
-
HDI Katılım Sigorta A.Ş.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Türk Katılım Reasürans, seul réassureur participatif de Turquie, a annoncé le lancement de ses opérations internationales de réassurance participative à compter du 1er juillet 2026. La société travaille avec 51 compagnies d'assurance et de réassurance dans 25 pays et fournit une couverture pour des risques dans 85 pays ; ses fonds propres s'élevaient à 1,19 milliard TRY (30 millions USD) et le total des actifs à 4,35 milliards TRY (110 millions USD) en juin 2026. Cette expansion augmente sensiblement la capacité de rétakaful disponible pour les assureurs participatifs nationaux, réduisant la dépendance aux réassureurs conventionnels pour le transfert de risques.
- Août 2026 : La SEDDK a publié la circulaire 2026/26, renforçant les normes de gouvernance des comités consultatifs pour tous les assureurs participatifs. La circulaire impose des registres de décisions traçables, des procès-verbaux de réunions standardisés et un rapport annuel de toutes les résolutions des comités à la SEDDK avant le mois de janvier de chaque année.
- Août 2026 : Bereket Sigorta a déployé un système de surveillance des médias basé sur l'intelligence artificielle développé par ses équipes internes. Le système utilise des grands modèles de langage et le traitement d'images pour analyser les médias numériques en temps réel, faire correspondre les rapports d'accidents avec le portefeuille de la société et identifier les fraudes potentielles avant l'ouverture d'un dossier de sinistre.
- Juin 2026 : HDI Sigorta a signé un accord de transfert d'actions pour vendre sa filiale en propriété exclusive HDI Katılım Sigorta à Aydın Grup, sous réserve de l'approbation de la SEDDK et de l'Autorité de la concurrence. Aydın Grup a déclaré avoir l'intention d'utiliser son écosystème de commerce de détail, de santé et bancaire pour développer la distribution d'assurance participative via des canaux intégrés et affinitaires.
Périmètre du rapport sur le marché du Takaful en Turquie
| Takaful familial | Takaful de protection familiale / vie |
| Takaful d'épargne et lié à l'investissement | |
| Takaful médical et santé | |
| Takaful général | Takaful automobile |
| Takaful immobilier et incendie | |
| Takaful maritime et aviation | |
| Takaful ingénierie et construction | |
| Takaful responsabilité civile | |
| Takaful voyage et accidents corporels | |
| Takaful crédit et autres takaful généraux |
| Agents et courtiers |
| Bancatakaful |
| Distribution directe |
| Partenariats intégrés, affinitaires et autres partenariats non bancaires |
| Participants individuels et de détail |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Participants gouvernementaux et institutionnels |
| Par type de takaful | Takaful familial | Takaful de protection familiale / vie |
| Takaful d'épargne et lié à l'investissement | ||
| Takaful médical et santé | ||
| Takaful général | Takaful automobile | |
| Takaful immobilier et incendie | ||
| Takaful maritime et aviation | ||
| Takaful ingénierie et construction | ||
| Takaful responsabilité civile | ||
| Takaful voyage et accidents corporels | ||
| Takaful crédit et autres takaful généraux | ||
| Par canal de distribution | Agents et courtiers | |
| Bancatakaful | ||
| Distribution directe | ||
| Partenariats intégrés, affinitaires et autres partenariats non bancaires | ||
| Par type de client | Participants individuels et de détail | |
| Petites et moyennes entreprises | ||
| Grandes entreprises | ||
| Participants gouvernementaux et institutionnels | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du Takaful en Turquie d'ici 2032 ?
Le marché du Takaful en Turquie devrait atteindre 5,9 milliards USD d'ici 2032, avec un CAGR de 15,8 % de 2027 à 2032.
Quel type de takaful détient la plus grande part en Türkiye ?
Le takaful général est en tête avec une part de 78,9 % en 2026, soutenu par la couverture automobile, immobilière et incendie, ainsi qu'ingénierie et construction.
Quelle ligne d'assurance devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le takaful médical et santé devrait croître à un CAGR de 18,4 %, soutenu par une demande croissante de couverture santé complémentaire.
Comment les produits d'assurance participative sont-ils principalement distribués en Türkiye ?
Les agents et courtiers constituent le principal canal avec une part de 67,8 % en 2026, tandis que les partenariats intégrés et affinitaires représentent le canal à la croissance la plus rapide avec un CAGR de 19,8 %.
Pourquoi les petites et moyennes entreprises sont-elles importantes pour les assureurs participatifs ?
Les petites et moyennes entreprises devraient croître à un CAGR de 17,6 % et représentent une large base mal desservie de 3,5 millions d'entreprises enregistrées.
Quelle est la concentration de l'assurance participative en Türkiye ?
Neova Katılım Sigorta, Bereket Sigorta et Türkiye Katılım Sigorta détenaient ensemble une part de 89,9 % de la production de primes du secteur en juillet 2026.