
Türkei Takaful-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.40 Milliarden US-Dollar |
| Marktgröße (2027) | 2.80 Milliarden US-Dollar |
| Marktgröße (2032) | 5.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Türkei Takaful-Marktanalyse von Mordor Intelligence
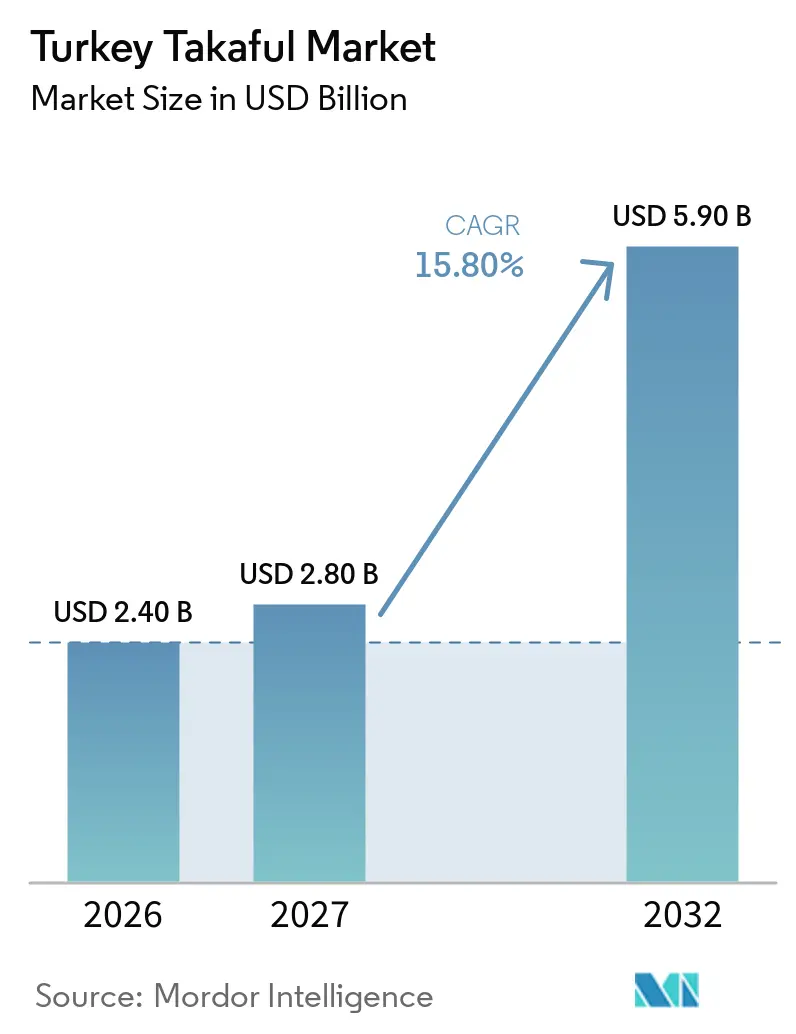
Die Größe des Türkei Takaful-Marktes wird für 2026 auf 2,40 Milliarden USD, für 2027 auf 2,80 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,90 Milliarden USD erreichen, mit einem CAGR von 15,80 % von 2027 bis 2032.
Der Türkei Takaful-Markt wächst schneller als der breitere türkische Versicherungssektor, wobei die Beteiligungsversicherung in den ersten acht Monaten des Jahres 2026 ein reales Wachstum von 10,7 % verzeichnete, verglichen mit einem realen Wachstum von 2,6 % für den gesamten Versicherungssektor. Der Unterschied deutet auf eine nachhaltige Veränderung der Nachfrage nach beteiligungskonformen Finanzprodukten hin und nicht auf einen kurzfristigen Anstieg der Versicherungsabschlüsse. Regulatorische Arbeit, Beteiligungsbanken und eine geringe Versicherungsdurchdringung stützen den Ausblick für den Türkei Takaful-Markt. Die Beteiligungsversicherung erreichte bis August 2026 einen Anteil von 6,3 % an den inländischen Versicherungsprämien, nachdem sie im ersten Quartal 6,5 % erreicht hatte – ein bedeutender Anstieg nach einer langen Phase begrenzter Bewegung. Der Türkei Takaful-Markt profitiert zudem von einer wachsenden Bandbreite an Vertriebswegen, während die Betreiber weiterhin die Zeichnungskapazität und das Verbraucherverständnis verbessern.
Wichtigste Erkenntnisse des Berichts
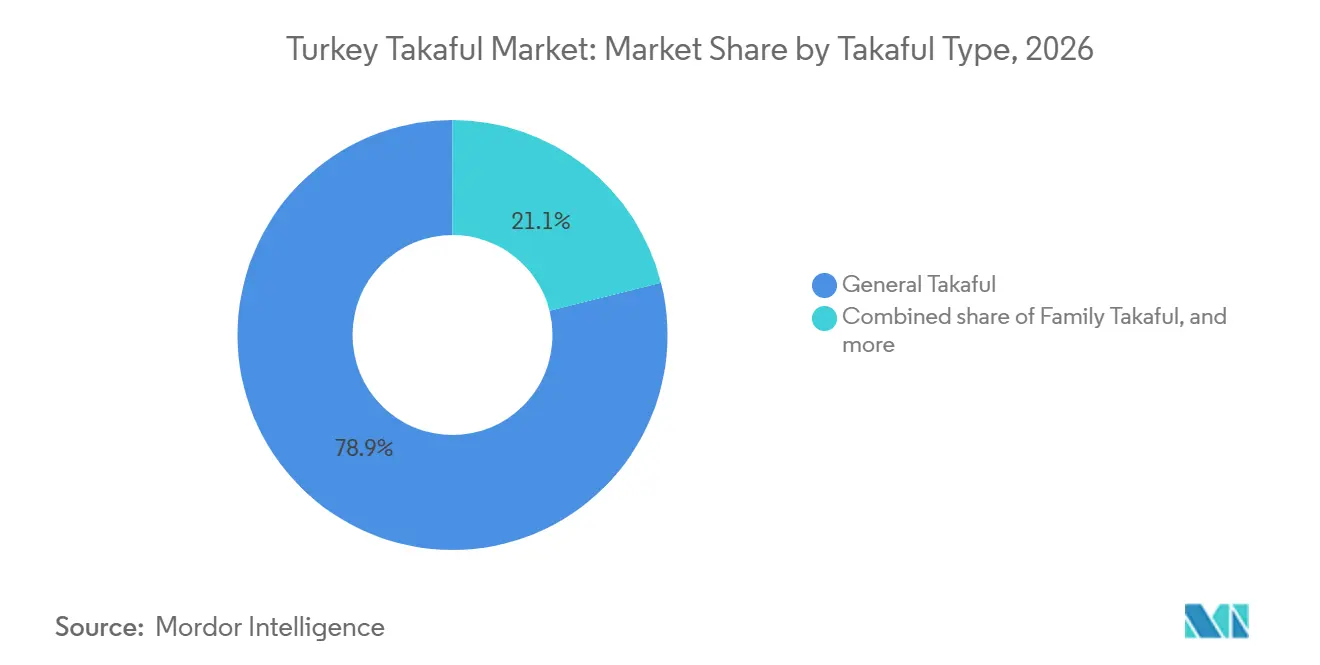
- Nach Takaful-Typ entfiel auf das allgemeine Takaful im Jahr 2026 ein Marktanteil von 78,9 % am Türkei Takaful-Markt, während das medizinische und gesundheitliche Takaful bis 2032 voraussichtlich mit einem CAGR von 18,4 % wachsen wird.
- Nach Vertriebskanal entfielen auf Agenten und Makler im Jahr 2026 67,8 % der Türkei Takaful-Marktgröße, während eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 19,8 % wachsen werden.
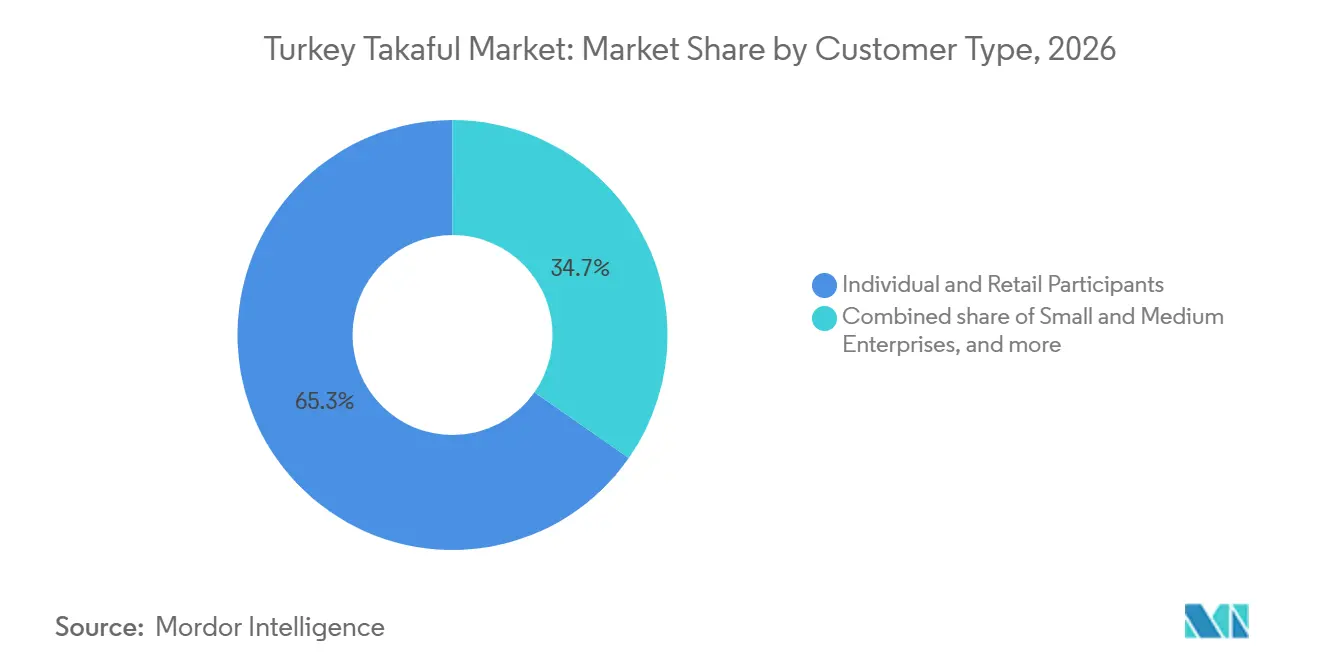
- Nach Kundentyp hielten Einzel- und Privatkunden im Jahr 2026 einen Anteil von 65,3 % am Türkei Takaful-Markt, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 17,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Türkei Takaful-Markt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stärkung der Beteiligungsversicherungsregulierung und institutionellen Infrastruktur | +3.5% | National, mit früher Konzentration in den Finanzzentren Istanbul, Ankara und Izmir | Mittelfristig (2–4 Jahre) |
| Ausbau des Beteiligungsbanken- und Bancassurance-Vertriebs | +2.8% | National, mit Bancatakaful-Netzwerken, die mit den Filialnetzen der Beteiligungsbanken verknüpft sind | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach beteiligungskonformen Versicherungsprodukten | +3.2% | National, mit der stärksten Akzeptanz in Provinzen mit hoher religiöser Finanzsensibilität | Kurzfristig (≤ 2 Jahre) |
| Geringe Versicherungsdurchdringung und Schutzlücke | +3.0% | National, mit ausgeprägten Lücken in Zentral- und Ostanatolien | Langfristig (≥ 4 Jahre) |
| TARSİM beteiligungsbasierte Agrarrversicherungsinfrastruktur | +1.0% | Überwiegend ländliche Türkei, einschließlich der Regionen Ägäis, Zentralanatolien und Schwarzes Meer | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb und technologiegestütztes Underwriting | +2.2% | Städtische Türkei, mit früher Aktivität in Istanbul, Ankara und Bursa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkung der Regulierung und institutionellen Infrastruktur vertieft die Marktgrundlagen
Der Rahmen für die Beteiligungsversicherung in der Türkei entwickelt sich in Richtung einer umfassenderen Regulierungsstruktur. Im Dezember 2025 kündigte die Aufsichts- und Regulierungsbehörde für Versicherungen und private Altersvorsorge (SEDDK) Pläne für eine Verordnung an, die Beteiligungsversicherungen und individuelle Rentenaktivitäten abdeckt. Die Verordnung zielt darauf ab, das Produktangebot zu erweitern, die Governance zu stärken und die Übereinstimmung mit internationalen Standards zu verbessern, einschließlich des islamischen Versicherungsstandards Nr. 26 und des islamischen Rückversicherungsstandards Nr. 41 der AAOIFI. Der vorgeschlagene Rahmen soll das Wachstum der Beteiligungsversicherung innerhalb des nationalen Versicherungsmarktes unterstützen. Im August 2026 veröffentlichte SEDDK das Rundschreiben Nr. 2026/26, das den bestehenden Rahmen für beteiligungsbasierte Versicherungen und individuelle Rentenaktivitäten änderte[1]. Diese regulatorischen Entwicklungen sollen die Governance und Transparenz stärken, das Kundenvertrauen fördern und die Attraktivität der Türkei für internationale Investoren erhöhen, einschließlich jener aus dem Golf-Kooperationsrat.
Das Beteiligungsbanken-Netzwerk schafft eine strukturell begünstigte Vertriebsplattform
Der Beteiligungsbankensektor der Türkei bietet eine etablierte Vertriebsbasis für Beteiligungsversicherer. Laut der Nachrichtenagentur Anadolu betrieben die 11 Beteiligungsbanken des Landes im März 2026 1.506 Filialen und beschäftigten 22.733 Mitarbeiter. Ihre kombinierten Vermögenswerte erreichten Ende 2025 4,3 Billionen TRY (95 Milliarden USD), während der Nettogewinn insgesamt 86 Milliarden TRY (1,9 Milliarden USD) betrug[2]. Diese etablierten Kundenbeziehungen bieten Beteiligungsversicherern Möglichkeiten zur Ausweitung des Cross-Sellings über Bankfilialen und digitale Kanäle, insbesondere bei Privatkunden und kleinen Unternehmen, die bereits mit Scharia-konformen Finanzprodukten vertraut sind. Eine stärkere Integration zwischen Beteiligungsbanken und Versicherern könnte den Kundenzugang und die Vertriebseffizienz verbessern und die Entwicklung des Takaful-Marktes in der Türkei unterstützen.
Wachsende Nachfrage nach beteiligungskonformen Versicherungsprodukten signalisiert einen Wandel im Verbraucherverhalten
Der Beteiligungsversicherungssektor der Türkei expandiert und schafft Möglichkeiten, Verbraucher zu bedienen, die Scharia-konformen Finanzschutz suchen. Im ersten Quartal 2026 entfielen auf die Beteiligungsversicherung 6,5 % der gesamten Versicherungsprämien, was den Anteil von rund 5 % der vorangegangenen Jahre übertraf. Im ersten Halbjahr 2026 stiegen die Beteiligungsversicherungsprämien im Jahresvergleich um 50,1 % auf 48,84 Milliarden TRY (1,13 Milliarden USD), während die gesamten Branchenprämien 743,85 Milliarden TRY (17,22 Milliarden USD) erreichten[3]. Dieses Wachstum erweitert den adressierbaren Markt für beteiligungskonforme Gesundheits- und andere Versicherungsprodukte. Die Krankenversicherungsprämien stiegen um 30 %, die Zahl der Zusatzkrankenversicherungsnehmer überstieg 5,3 Millionen, und Beteiligungsfonds machten 36 % der Vermögenswerte im automatischen Rentenversicherungssystem aus. Beteiligungsversicherer könnten von einem wachsenden Bewusstsein für islamische Finanzen und digitale Vertriebskanäle profitieren, um jüngere Verbraucher zu erreichen.
Geringe Versicherungsdurchdringung und eine große Schutzlücke schaffen eine langfristige Wachstumschance
Die Versicherungsdurchdringung der Türkei lag 2024 bei 1,9 % des BIP, verglichen mit dem OECD-Durchschnitt von 6,2 %, was erheblichen Spielraum für die Expansion des Versicherungsmarktes anzeigt. Die Versicherungsadoption ist auf westliche städtische Gebiete konzentriert, während Zentral- und Ostanatolien geringere Niveaus konventioneller Versicherungsdeckung aufweisen. Diese Regionen umfassen landwirtschaftliche Gemeinschaften, kleine Unternehmen und Verbraucher mit starken Präferenzen für beteiligungsbasierte Finanzprodukte. TARSİM und digitale Vertriebsplattformen können die Ausweitung von Beteiligungsversicherungsprodukten in Gebieten unterstützen, in denen traditionelle Agenturnetze nur begrenzte Reichweite haben. Die geringe Versicherungsdurchdringung in den Segmenten Privat-, Gewerbe- und Landwirtschaft schafft Wachstumschancen für den Türkei Takaful-Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes Verbraucherverständnis von Beteiligungsversicherungsstrukturen | -0.8% | National, am ausgeprägtesten in nicht-metropolitanen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Durchdringung von Beteiligungslebens- und langfristigen Sparprodukten | -0.6% | National, mit weit verbreiteter Unterversorgung bei Lebens- und Sparprodukten | Langfristig (≥ 4 Jahre) |
| Begrenzte Beteiligungsrückversicherungskapazität und spezialisiertes Fachwissen | -0.5% | Globale Einschränkung mit inländischen Auswirkungen auf die Zeichnungskapazität für Großrisiken | Mittelfristig (2–4 Jahre) |
| Makroökonomische Volatilität und Druck auf die Prämienerschwinglichkeit | -1.0% | National, mit stärkerem Druck in Zentral- und Ostanatolien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken im Verbraucherbewusstsein begrenzen die Konversionsraten trotz hoher geäußerter Nachfrage
Der Beteiligungsversicherungsmarkt der Türkei sieht sich weiterhin mit einer potenziellen Verbraucherbewusstseinsbarriere konfrontiert, während der Sektor expandiert. Viele Verbraucher sind mit den Unterschieden zwischen Beteiligungsversicherung und konventioneller Versicherung nicht vertraut, einschließlich Wakala- und Mudarabah-Vereinbarungen, Überschussverteilung und der Trennung von Versicherungsnehmer- und Aktionärsfonds. Die Beteiligungsversicherungsverordnung der SEDDK befasst sich mit diesen Bereichen durch Bestimmungen zu Betriebsmodellen, Kundenoffenlegungen, Governance und Schulungen und bietet einen regulatorischen Rahmen zur Verbesserung des Produktverständnisses. Vertriebspartner, einschließlich Agenten und Makler, spielen eine wichtige Rolle bei der Erläuterung von Deckung, Beiträgen, Ausschlüssen und Schadenverfahren. Kontinuierliche Schulungen für Vermittler und zugängliche Verbraucheraufklärung können das Vertrauen in beteiligungskonforme Produkte stärken und die Entwicklung des Takaful-Marktes in der Türkei unterstützen.
Begrenzte Beteiligungslebens- und langfristige Sparprodukte schränken die Produkttiefe ein
Das Familien-Takaful machte im ersten Halbjahr 2026 3,8 % der Beteiligungsversicherungsprämien der Türkei aus und belief sich auf rund 1,85 Milliarden TRY (46,8 Millionen USD). Das allgemeine Takaful repräsentierte die verbleibenden 96,2 % mit Prämien von 47,00 Milliarden TRY (1,19 Milliarden USD). Die Familien-Takaful-Prämien wuchsen im Jahresvergleich nominal um 41,2 % und real um 6,9 %, verglichen mit einem nominalen Wachstum von 50,5 % beim allgemeinen Takaful. Beteiligungsversicherer machten 1,60 % des gesamten Lebensversicherungsmarktes der Türkei aus, verglichen mit 7,47 % des Nicht-Lebensversicherungsmarktes. Der Beteiligungsversicherungsmarkt ist weiterhin auf die allgemeine Versicherung konzentriert, während das Familien-Takaful eine vergleichsweise begrenzte Präsenz hat. Die Ausweitung des Familien-Takaful erfordert ein größeres Verbraucherbewusstsein für seine langfristigen Schutz- und Sparvorteile sowie Produkte, die auf unterschiedliche Haushaltsbudgets und finanzielle Ziele zugeschnitten sind. Zugängliche Vertriebskanäle und ein verbessertes Produktbewusstsein könnten eine breitere Akzeptanz unterstützen und dazu beitragen, den Beteiligungsversicherungsmarkt der Türkei über allgemeine Versicherungslinien hinaus zu diversifizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ: Allgemeine Deckung führt, während medizinische und gesundheitliche Deckung beschleunigt
Das allgemeine Takaful hielt 2026 78,9 % der gesamten Beteiligungsversicherungsbeiträge. Motor-Takaful, Sach- und Feuer-Takaful sowie Ingenieur- und Bau-Takaful sind wichtige Beitragsleister. Laut der Nachrichtenagentur Anadolu generierte die Kraftfahrzeugversicherung im ersten Halbjahr 2026 Beteiligungsversicherungsprämien in Höhe von 20,9 Milliarden TRY (486,0 Millionen USD), gefolgt von Feuer- und Naturkatastrophenversicherung mit 5,96 Milliarden TRY (138,6 Millionen USD). Diese Zahlen unterstreichen die Bedeutung von Kraftfahrzeug- und sachbezogenem Schutz auf dem Markt. Neova Katılım Sigorta meldete ebenfalls ein starkes Gesamtgeschäftswachstum mit Gesamtprämien von 30,7 Milliarden TRY (714,0 Millionen USD) im Jahr 2025. Die Sach- und Feuerdeckung bleibt angesichts der Erdbebenexposition der Türkei relevant, während Marine- und Luftfahrtdeckung Unternehmen im Handels- und Logistikbereich unterstützen kann.
Das medizinische und gesundheitliche Takaful soll von 2027 bis 2032 mit einem CAGR von 18,4 % wachsen und ist damit der am schnellsten wachsende Takaful-Typ. Die Nachfrage nach privater Krankenversicherungsdeckung wird durch steigende Gesundheitskosten und das Interesse an ergänzendem Schutz gestützt. TSB meldete Ende 2025 5,23 Millionen Zusatzkrankenversicherungsnehmer und 2,74 Millionen private Krankenversicherungsnehmer. Das Familien-Takaful repräsentierte im gleichen Zeitraum 3,8 % der Beteiligungsversicherungsprämien mit Lebens-Beteiligungsversicherungsprämien von rund 1,85 Milliarden TRY (35,6 Millionen USD). Dieser vergleichsweise geringe Anteil bietet eine potenzielle Möglichkeit zur Entwicklung langfristiger Schutz- und Sparprodukte.
Nach Vertriebskanal: Agenten und Makler behalten ihre Größe, während eingebettete Partnerschaften an Boden gewinnen
Agenten und Makler machten 2026 67,8 % der Türkei Takaful-Marktgröße aus. Der Maklerkanal von Neova wuchs 2025 um 67 %, während sein Bancassurance-Kanal um 48 % expandierte, was den Beitrag des Vermittler- und bankgeführten Vertriebs zum Unternehmenswachstum verdeutlicht. Makler bleiben wichtig für komplexe Gewerbeversicherungen, die maßgeschneiderte Beratung erfordern, während Beteiligungsbanken Zugang zu Kunden bieten, die bereits mit Scharia-konformen Finanzprodukten vertraut sind. Direktkanäle bedienen auch Verbraucher, die bequeme digitale Angebote und Policenausstellungen suchen.
Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften sollen bis 2032 mit einem CAGR von 19,8 % wachsen. Im Juni 2026 unterzeichnete HDI Sigorta eine Vereinbarung zum Verkauf von HDI Katılım Sigorta an Aydın Grup, vorbehaltlich behördlicher Genehmigungen. Aydın Grup beabsichtigt, sein Einzelhandels-, Gesundheits- und Bankökosystem zu nutzen, um den eingebetteten Versicherungsvertrieb auszubauen. Mit einem etablierten Netzwerk von Verbraucherkontaktpunkten könnte die Gruppe Beteiligungsversicherungen zusammen mit verwandten Produkten und Dienstleistungen anbieten. Partnerschaften mit Banken, E-Commerce-Plattformen und Telekommunikationsanbietern könnten die Kundenreichweite weiter ausbauen und die Vertriebsökonomie im Türkei Takaful-Markt neu gestalten.
Nach Kundentyp: Einzelkunden führen, während kleine und mittlere Unternehmen schnelleres Wachstum bieten
Einzel- und Privatkunden machten 2026 65,3 % des Türkei Takaful-Marktes aus, gestützt durch die Nachfrage nach obligatorischer Kraftfahrzeugversicherung, privater Krankenversicherung und persönlichen Schutzprodukten. Die türkische Verordnung zur privaten Krankenversicherung, die im Januar 2026 in Kraft trat, führte standardisierte Bestimmungen für lebenslange Erneuerungsgarantien ein, die potenziell die Versicherungsnehmerbindung und langfristige Kundenbeziehungen unterstützen.
Kleine und mittlere Unternehmen (KMU) sollen von 2027 bis 2032 einen CAGR von 17,6 % verzeichnen, was Möglichkeiten zur Ausweitung der Beteiligung an Versicherungen unter kleineren Unternehmen widerspiegelt. Potenzielle Wachstumsbereiche umfassen gewerbliche Immobilien, Betriebsunterbrechung, Haftpflicht, Mitarbeitergesundheit und handelsbezogenen Schutz. Digitaler Vertrieb, vereinfachtes Underwriting und maßgeschneiderte Scharia-konforme Deckung könnten die Zugänglichkeit für KMU verbessern, die von spezialisierten Beteiligungsversicherungsprodukten unterversorgt sind. Das KMU-Ökosystem der Türkei bietet eine erhebliche potenzielle Kundenbasis für Versicherer.
Geografische Analyse
Istanbul bleibt ein wichtiges Finanz- und Handelszentrum für die Beteiligungsversicherung, während Ankara, Izmir und Bursa zusätzliche Möglichkeiten für bank- und digitalgeführten Vertrieb bieten. Die Agrarrversicherung könnte dazu beitragen, den Versicherungsschutz auf ländliche Gemeinschaften und kleine Unternehmen auszuweiten. Laut der Nachrichtenagentur Anadolu stellte TARSİM von Januar bis Juli 2026 2 Millionen Policen aus, die landwirtschaftliche Vermögenswerte im Wert von 1,1 Billionen TRY und 24 Millionen Dekar Land abdeckten. Die staatliche Prämienunterstützung für förderfähige Agrarrversicherungspolicen liegt je nach Produkt und abgedecktem Risiko zwischen 50 % und 70 %. Diese etablierten Versicherungsstrukturen könnten Möglichkeiten bieten, den Zugang zu beteiligungskonformer Agrarrversicherungsdeckung auszuweiten.
Die DASK-Erdbebenversicherungsdurchdringung erreichte 2024 in der Marmararegion 64 %, in der Ägäis 56 %, in Zentralanatolien 50 %, in der Schwarzmeerregion 45 % und in Ostanatolien 61 %. Diese regionalen Unterschiede zeigen Spielraum zur Stärkung des Erdbebenrisikoschutz in Gebieten mit geringerer Durchdringung. Die sich entwickelnde Beteiligungsrückversicherungskapazität der Türkei könnte auch breitere Risikoübertragungsmöglichkeiten unterstützen.
Wettbewerbslandschaft
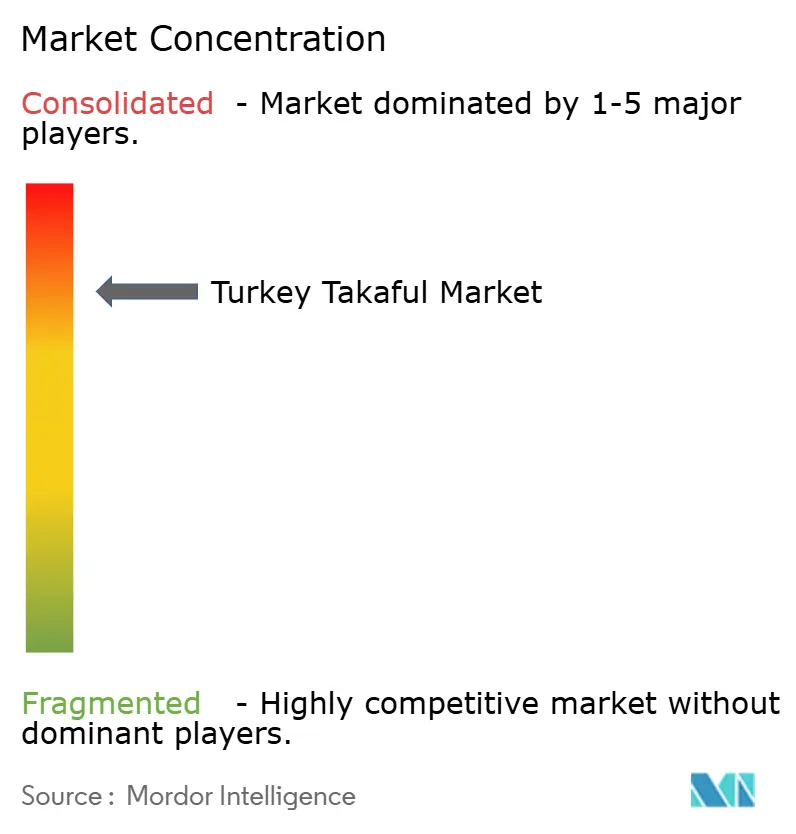
Der Türkei Takaful-Markt ist stark konzentriert, wobei Neova Katılım Sigorta, Bereket Sigorta und Türkiye Katılım Sigorta bis Juli 2026 zusammen 89,9 % der Beteiligungsversicherungsprämienproduktion ausmachten. Neova verzeichnete 2025 Prämien in Höhe von 30,7 Milliarden TRY (720,7 Millionen USD), während der Nettogewinn um 118 % auf 2,4 Milliarden TRY (56,3 Millionen USD) stieg. Bereket Sigorta hat ein intern entwickeltes, auf künstlicher Intelligenz basierendes Medienüberwachungssystem eingeführt, um ein proaktiveres Schadenmanagement zu unterstützen. Diese Entwicklungen unterstreichen die Bedeutung von Größe, Rentabilität und Technologie bei der Stärkung der Wettbewerbspositionen der Betreiber.
Türk Katılım Reasürans nahm am 1. Juli 2026 den internationalen Beteiligungsrückversicherungsbetrieb auf und erweiterte damit die Risikoübertragungskapazität für Beteiligungsversicherer. Separat unterzeichnete HDI Sigorta im Juni 2026 eine Anteilsübertragungsvereinbarung zum Verkauf von HDI Katılım Sigorta an Aydın Grup. Der Abschluss der Übernahme steht noch unter dem Vorbehalt der Genehmigung durch Regulierungs- und Wettbewerbsbehörden. Aydın Grup beabsichtigt, sein Einzelhandels-, Gesundheits- und Bankökosystem durch die Übernahme zu stärken und damit potenziell zusätzliche Möglichkeiten für eingebetteten und Affinitätsversicherungsvertrieb zu schaffen.
Kleine und mittlere Unternehmen bleiben eine potenzielle Wachstumschance für Beteiligungsversicherer, insbesondere in den Bereichen gewerbliche Immobilien, Haftpflicht und kreditbezogene Deckung. Der Entwurf der türkischen Beteiligungsversicherungsverordnung sieht eine klarere Trennung von Versicherungsnehmer- und Aktionärsfonds sowie separate und nachvollziehbare Berichtspflichten vor. Wenn diese Anforderungen umgesetzt werden, könnten sie den Compliance-Aufwand erhöhen und gleichzeitig Governance und Transparenz stärken. Der Wettbewerb wird daher voraussichtlich zunehmend von Technologie, Vertriebspartnerschaften, Produktspezialisierung und Rückversicherungskapazität abhängen, neben etablierten Agenturnetzen.
Führende Unternehmen der Türkei Takaful-Branche
-
Neova Katılım Sigorta AŞ
-
Bereket Sigorta AŞ
-
Türkiye Katılım Sigorta A.Ş.
-
Katılım Emeklilik ve Hayat AŞ
-
HDI Katılım Sigorta A.Ş.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Türk Katılım Reasürans, der einzige Beteiligungsrückversicherer der Türkei, meldete den Beginn des internationalen Beteiligungsrückversicherungsbetriebs mit Wirkung zum 1. Juli 2026. Das Unternehmen arbeitet mit 51 Versicherungs- und Rückversicherungsunternehmen in 25 Ländern zusammen und bietet Deckung für Risiken in 85 Ländern; sein Eigenkapital belief sich im Juni 2026 auf 1,19 Milliarden TRY (30 Millionen USD) und die Gesamtaktiva auf 4,35 Milliarden TRY (110 Millionen USD). Diese Expansion erhöht die für inländische Beteiligungsversicherer verfügbare Retakaful-Kapazität erheblich und verringert die Abhängigkeit von konventionellen Rückversicherern für die Risikoübertragung.
- August 2026: SEDDK erließ das Rundschreiben 2026/26, das die Governance-Standards der Beratungsausschüsse für alle Beteiligungsversicherer stärkt. Das Rundschreiben schreibt nachvollziehbare Entscheidungsaufzeichnungen, standardisierte Sitzungsprotokolle und eine jährliche Berichterstattung aller Ausschussbeschlüsse an SEDDK bis Januar eines jeden Jahres vor.
- August 2026: Bereket Sigorta setzte ein von seinen internen Teams entwickeltes, auf künstlicher Intelligenz basierendes Medienüberwachungssystem ein. Das System verwendet große Sprachmodelle und Bildverarbeitung, um digitale Medien in Echtzeit zu scannen, Unfallberichte mit dem Portfolio des Unternehmens abzugleichen und potenzielle Betrugsfälle zu identifizieren, bevor eine Schadensakte eröffnet wird.
- Juni 2026: HDI Sigorta unterzeichnete eine Anteilsübertragungsvereinbarung zum Verkauf seiner hundertprozentigen Tochtergesellschaft HDI Katılım Sigorta an Aydın Grup, vorbehaltlich der Genehmigung durch SEDDK und die Wettbewerbsbehörde. Aydın Grup erklärte, dass es beabsichtigt, sein Einzelhandels-, Gesundheits- und Bankökosystem zu nutzen, um den Beteiligungsversicherungsvertrieb über eingebettete und Affinitätskanäle auszubauen.
Berichtsumfang des Türkei Takaful-Marktes
| Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | |
| Medizinisches und gesundheitliches Takaful | |
| Allgemeines Takaful | Motor-Takaful |
| Sach- und Feuer-Takaful | |
| Marine- und Luftfahrt-Takaful | |
| Ingenieur- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Unfallversicherungs-Takaful | |
| Kredit- und sonstiges allgemeines Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften |
| Einzel- und Privatkunden |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Staatliche und institutionelle Teilnehmer |
| Nach Takaful-Typ | Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | ||
| Medizinisches und gesundheitliches Takaful | ||
| Allgemeines Takaful | Motor-Takaful | |
| Sach- und Feuer-Takaful | ||
| Marine- und Luftfahrt-Takaful | ||
| Ingenieur- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Unfallversicherungs-Takaful | ||
| Kredit- und sonstiges allgemeines Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzel- und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Großunternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Türkei Takaful-Markt bis 2032 erreichen?
Der Türkei Takaful-Markt soll bis 2032 einen Wert von 5,9 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 15,8 % wachsen.
Welcher Takaful-Typ hat den größten Anteil in der Türkei?
Das allgemeine Takaful führt mit einem Anteil von 78,9 % im Jahr 2026, gestützt durch Kraftfahrzeug-, Sach- und Feuer- sowie Ingenieur- und Baudeckung.
Welche Versicherungssparte soll bis 2032 am schnellsten wachsen?
Das medizinische und gesundheitliche Takaful soll mit einem CAGR von 18,4 % wachsen, gestützt durch die steigende Nachfrage nach ergänzender Krankenversicherungsdeckung.
Wie werden Beteiligungsversicherungsprodukte in der Türkei hauptsächlich vertrieben?
Agenten und Makler sind der führende Kanal mit einem Anteil von 67,8 % im Jahr 2026, während eingebettete und Affinitätspartnerschaften mit einem CAGR von 19,8 % der am schnellsten wachsende Kanal sind.
Warum sind kleine und mittlere Unternehmen für Beteiligungsversicherer wichtig?
Kleine und mittlere Unternehmen sollen mit einem CAGR von 17,6 % wachsen und repräsentieren eine große unterversorgte Basis von 3,5 Millionen registrierten Unternehmen.
Wie konzentriert ist die Beteiligungsversicherung in der Türkei?
Neova Katılım Sigorta, Bereket Sigorta und Türkiye Katılım Sigorta hielten bis Juli 2026 zusammen einen Anteil von 89,9 % an der Sektorprämienproduktion.