
Tamaño y Participación del Mercado de Takaful en Turquía
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.40 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.80 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.80 % |
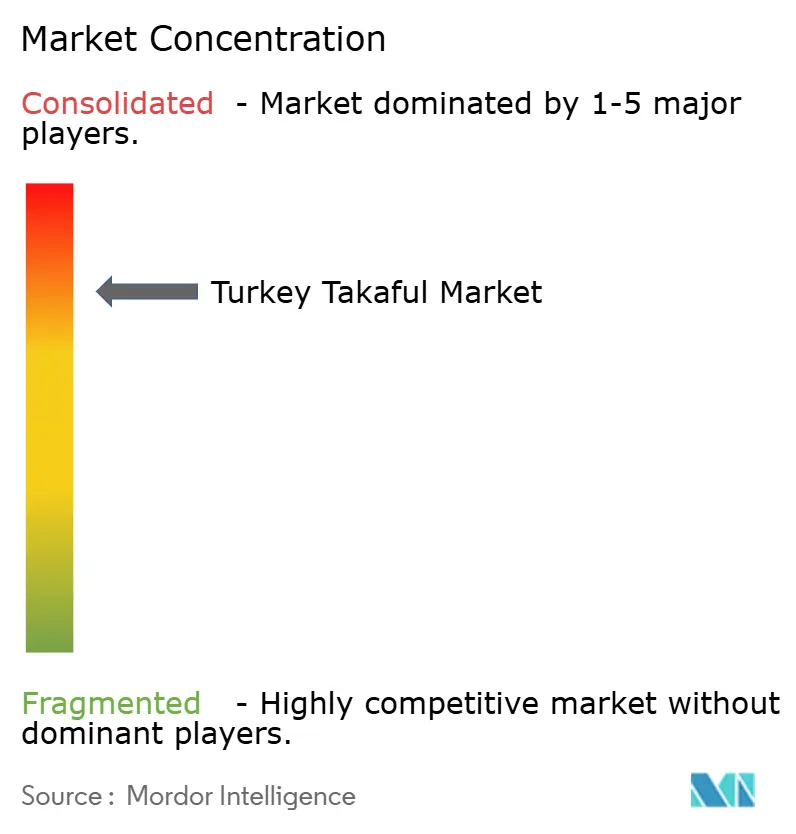
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Takaful en Turquía por Mordor Intelligence
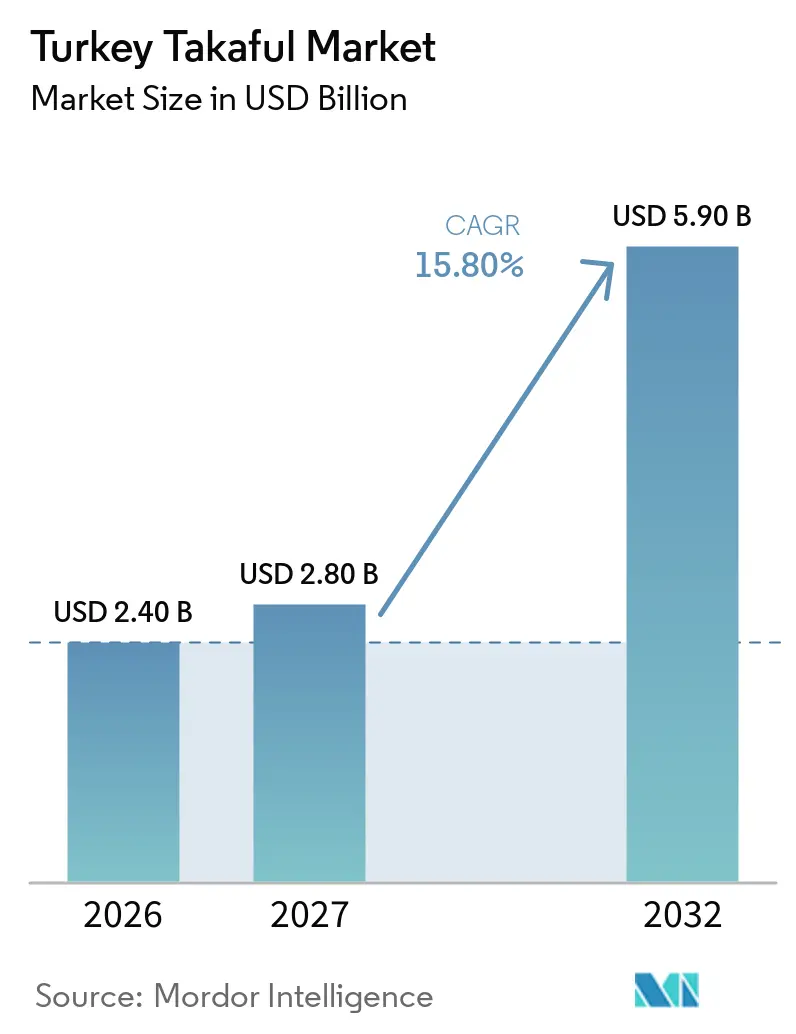
Se proyecta que el tamaño del Mercado de Takaful en Turquía sea de 2,40 mil millones de USD en 2026, 2,80 mil millones de USD en 2027, y alcance los 5,90 mil millones de USD para 2032, creciendo a una CAGR del 15,80% de 2027 a 2032.
El mercado de takaful en Turquía se está expandiendo más rápido que el sector asegurador turco en general, donde el seguro de participación registró un crecimiento real del 10,7% en los primeros ocho meses de 2026, en comparación con un crecimiento real del 2,6% para el sector asegurador total. La diferencia apunta a un cambio sostenido en la demanda de productos financieros conformes con la participación, más que a un aumento a corto plazo en la contratación de seguros. El trabajo regulatorio, la banca de participación y la baja penetración de seguros respaldan las perspectivas del mercado de takaful en Turquía. El seguro de participación alcanzó el 6,3% de las primas de seguros nacionales en agosto de 2026, tras alcanzar el 6,5% en el primer trimestre, lo que marcó un aumento significativo después de un largo período de movimiento limitado. El mercado de takaful en Turquía también se beneficia de una gama cada vez más amplia de canales de distribución, mientras los operadores continúan abordando la capacidad de suscripción y la comprensión del consumidor.
Conclusiones Clave del Informe
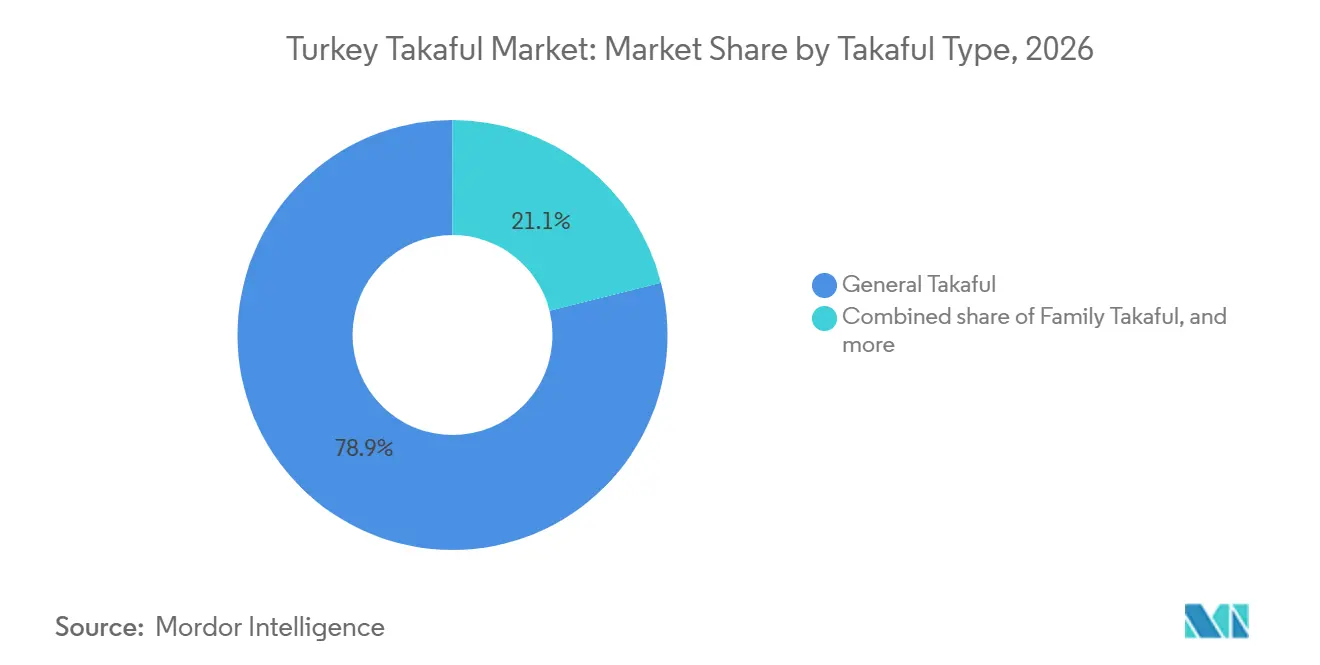
- Por tipo de takaful, el takaful general capturó el 78,9% de la participación del mercado de takaful en Turquía en 2026, mientras que se proyecta que el takaful médico y de salud crezca a una CAGR del 18,4% hasta 2032.
- Por canal de distribución, los agentes y corredores representaron el 67,8% del tamaño del mercado de takaful en Turquía en 2026, mientras que se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 19,8% hasta 2032.
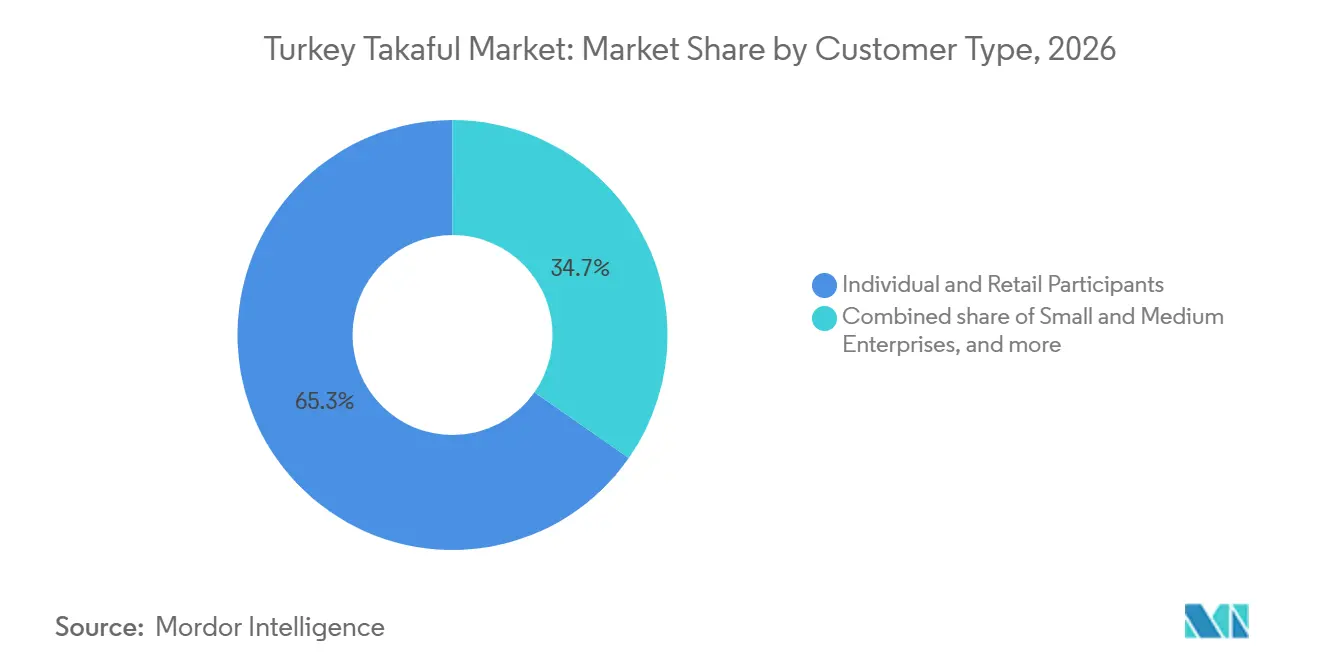
- Por tipo de cliente, los participantes individuales y minoristas mantuvieron una participación del 65,3% en el mercado de takaful en Turquía en 2026, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 17,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Takaful en Turquía
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fortalecimiento de la Regulación del Seguro de Participación y la Infraestructura Institucional | +3.5% | Nacional, con concentración temprana en Estambul, Ankara e Izmir, centros financieros | Mediano plazo (2-4 años) |
| Expansión de la Distribución de Banca de Participación y Bancaseguros | +2.8% | Nacional, con redes de bancatakaful vinculadas a las huellas de sucursales de bancos de participación | Mediano plazo (2-4 años) |
| Creciente Demanda de Productos de Seguros Conformes con la Participación | +3.2% | Nacional, con la mayor adopción en provincias con alta sensibilidad financiera religiosa | Corto plazo (≤ 2 años) |
| Baja Penetración de Seguros y Brecha de Protección | +3.0% | Nacional, con brechas pronunciadas en Anatolia Central y Oriental | Largo plazo (≥ 4 años) |
| Infraestructura de Seguros Agrícolas Basada en Participación de TARSİM | +1.0% | Principalmente Türkiye rural, incluidas las regiones del Egeo, Anatolia Central y el Mar Negro | Mediano plazo (2-4 años) |
| Distribución Digital y Suscripción Habilitada por Tecnología | +2.2% | Türkiye urbana, con actividad temprana en Estambul, Ankara y Bursa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Fortalecimiento de la Regulación y la Infraestructura Institucional Profundiza los Fundamentos del Mercado
El marco de seguros de participación de Türkiye avanza hacia una estructura regulatoria más integral. En diciembre de 2025, la Agencia de Regulación y Supervisión de Seguros y Pensiones Privadas (SEDDK) anunció planes para una regulación que cubra las actividades de seguros de participación y pensiones individuales. La regulación tiene como objetivo ampliar la oferta de productos, fortalecer la gobernanza y mejorar la alineación con los estándares internacionales, incluida la Norma de Seguros Islámicos No. 26 y la Norma de Reaseguros Islámicos No. 41 de AAOIFI. Se espera que el marco propuesto apoye el crecimiento del seguro de participación dentro del mercado nacional de seguros. En agosto de 2026, SEDDK publicó la Circular No. 2026/26, que modificó el marco existente para los seguros basados en participación y las actividades de pensiones individuales[1]. Se espera que estos avances regulatorios fortalezcan la gobernanza y la transparencia, respalden la confianza del cliente y aumenten el atractivo de Türkiye para los inversores internacionales, incluidos los del Consejo de Cooperación del Golfo.
La Red de Banca de Participación Crea una Plataforma de Distribución con Ventaja Estructural
El sector de banca de participación de Türkiye proporciona una base de distribución establecida para los aseguradores de participación. Según la Agencia Anadolu, los 11 bancos de participación del país operaban 1.506 sucursales y empleaban a 22.733 personas a marzo de 2026. Sus activos combinados alcanzaron 4,3 billones de TRY (95 mil millones de USD) a finales de 2025, mientras que el beneficio neto totalizó 86 mil millones de TRY (1,9 mil millones de USD)[2]. Estas relaciones establecidas con los clientes ofrecen a los aseguradores de participación oportunidades para ampliar la venta cruzada a través de sucursales bancarias y canales digitales, particularmente entre clientes minoristas y pequeñas empresas ya familiarizados con productos financieros conformes con la Sharia. Una mayor integración entre los bancos de participación y los aseguradores podría mejorar el acceso de los clientes y la eficiencia de la distribución, apoyando el desarrollo del mercado de takaful de Türkiye.
La Creciente Demanda de Productos de Seguros Conformes con la Participación Señala un Cambio en el Comportamiento del Consumidor
El sector de seguros de participación de Türkiye se está expandiendo, creando oportunidades para atender a los consumidores que buscan protección financiera conforme con la Sharia. En el primer trimestre de 2026, el seguro de participación representó el 6,5% del total de primas de seguros, superando la participación de aproximadamente el 5% registrada durante los varios años anteriores. En el primer semestre de 2026, las primas de seguros de participación aumentaron un 50,1% interanual hasta los 48,84 mil millones de TRY (1,13 mil millones de USD), mientras que las primas totales del sector alcanzaron los 743,85 mil millones de TRY (17,22 mil millones de USD)[3]. Este crecimiento está ampliando el mercado potencial para productos de salud y otros seguros conformes con la participación. Las primas de seguros de salud aumentaron un 30%, la inscripción en seguros de salud complementarios superó los 5,3 millones y los fondos de participación representaron el 36% de los activos en el sistema de pensiones de inscripción automática. Los aseguradores de participación podrían beneficiarse del aumento de la concienciación sobre las finanzas islámicas y los canales de distribución digital para llegar a los consumidores más jóvenes.
La Baja Penetración de Seguros y una Amplia Brecha de Protección Crean una Oportunidad de Crecimiento a Largo Plazo
La penetración de seguros de Türkiye se situó en el 1,9% del PIB en 2024, en comparación con el promedio de la OCDE del 6,2%, lo que indica un margen significativo para la expansión del mercado asegurador. La adopción de seguros sigue concentrada en las zonas urbanas occidentales, mientras que Anatolia Central y Oriental registran niveles más bajos de cobertura de seguros convencionales. Estas regiones incluyen comunidades agrícolas, pequeñas empresas y consumidores con fuertes preferencias por productos financieros basados en la participación. TARSİM y las plataformas de distribución digital pueden apoyar la expansión de los productos de seguros de participación en áreas donde las redes de agencias tradicionales tienen un alcance limitado. La baja penetración de seguros en los segmentos minorista, comercial y agrícola crea oportunidades de crecimiento para el mercado de takaful de Türkiye.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Comprensión Limitada del Consumidor sobre las Estructuras del Seguro de Participación | -0.8% | Nacional, más pronunciada en áreas no metropolitanas | Corto plazo (≤ 2 años) |
| Penetración Limitada de Productos de Vida de Participación y Ahorro a Largo Plazo | -0.6% | Nacional, con subpenetración de vida y ahorro ampliamente distribuida | Largo plazo (≥ 4 años) |
| Capacidad Limitada de Reaseguro de Participación y Experiencia Especializada | -0.5% | Restricción global con efectos domésticos en la capacidad de suscripción de grandes riesgos | Mediano plazo (2-4 años) |
| Volatilidad Macroeconómica y Presión sobre la Asequibilidad de las Primas | -1.0% | Nacional, con mayor presión en Anatolia Central y Oriental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Brechas de Concienciación del Consumidor Limitan las Tasas de Conversión a Pesar de la Alta Demanda Declarada
El mercado de seguros de participación de Türkiye continúa enfrentando una posible barrera de concienciación del consumidor a medida que el sector se expande. Muchos consumidores siguen sin estar familiarizados con las diferencias entre el seguro de participación y el seguro convencional, incluidos los acuerdos de wakala y mudarabah, la distribución de excedentes y la separación de los fondos de los tomadores de pólizas y los accionistas. La regulación de seguros de participación de SEDDK aborda estas áreas a través de disposiciones sobre modelos operativos, divulgaciones a los clientes, gobernanza y formación, proporcionando un marco regulatorio para mejorar la comprensión del producto. Los socios de distribución, incluidos los agentes y corredores, desempeñan un papel importante en la explicación de la cobertura, las contribuciones, las exclusiones y los procedimientos de reclamaciones. La formación continua de intermediarios y la educación accesible al consumidor pueden fortalecer la confianza en los productos conformes con la participación y apoyar el desarrollo del mercado de takaful de Türkiye.
Los Productos Limitados de Vida de Participación y Ahorro a Largo Plazo Restringen la Profundidad del Producto
El takaful familiar representó el 3,8% de las primas de seguros de participación de Türkiye en el primer semestre de 2026, totalizando aproximadamente 1,85 mil millones de TRY (46,8 millones de USD). El takaful general representó el 96,2% restante, con primas de 47,00 mil millones de TRY (1,19 mil millones de USD). Las primas de takaful familiar crecieron un 41,2% interanual en términos nominales y un 6,9% en términos reales, en comparación con un crecimiento nominal del 50,5% para el takaful general. Los aseguradores de participación representaron el 1,60% del mercado total de seguros de vida de Türkiye, en comparación con el 7,47% del mercado de seguros no de vida. El mercado de seguros de participación sigue concentrado en el seguro general, mientras que el takaful familiar tiene una presencia relativamente limitada. La expansión del takaful familiar requerirá una mayor concienciación del consumidor sobre sus beneficios de protección y ahorro a largo plazo, junto con productos adaptados a diferentes presupuestos familiares y objetivos financieros. Los canales de distribución accesibles y una mayor concienciación sobre los productos podrían apoyar una adopción más amplia y ayudar a diversificar el mercado de seguros de participación de Türkiye más allá de las líneas de seguros generales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Takaful: La Cobertura General Lidera Mientras la Cobertura Médica y de Salud se Acelera
El takaful general representó el 78,9% del total de contribuciones al seguro de participación en 2026. El takaful de automóviles, el takaful de propiedad e incendios, y el takaful de ingeniería y construcción son contribuyentes clave. Según la Agencia Anadolu, el seguro de automóviles generó 20,9 mil millones de TRY (486,0 millones de USD) en primas de seguros de participación durante el primer semestre de 2026, seguido del seguro de incendios y catástrofes naturales con 5,96 mil millones de TRY (138,6 millones de USD). Estas cifras destacan la importancia de la protección relacionada con automóviles y propiedades en el mercado. Neova Katılım Sigorta también reportó un sólido crecimiento general del negocio, con primas totales que alcanzaron los 30,7 mil millones de TRY (714,0 millones de USD) en 2025. La cobertura de propiedad e incendios sigue siendo relevante dada la exposición sísmica de Türkiye, mientras que la cobertura marítima y de aviación puede apoyar a las empresas involucradas en el comercio y la logística.
Se prevé que el takaful médico y de salud crezca a una CAGR del 18,4% de 2027 a 2032, convirtiéndolo en el tipo de takaful de más rápido crecimiento. La demanda de cobertura de salud privada está respaldada por el aumento de los costos de atención médica y el interés en la protección complementaria. TSB reportó 5,23 millones de tomadores de pólizas de seguro de salud complementario y 2,74 millones de tomadores de pólizas de seguro de salud privado a finales de 2025. El Takaful Familiar representó el 3,8% de las primas de seguros de participación en el mismo período, con primas de seguro de vida de participación de aproximadamente 1,85 mil millones de TRY (35,6 millones de USD). Esta participación comparativamente pequeña ofrece una oportunidad potencial para desarrollar productos de protección y ahorro a largo plazo.
Por Canal de Distribución: Los Agentes y Corredores Mantienen la Escala Mientras las Asociaciones Integradas Ganan Terreno
Los agentes y corredores representaron el 67,8% del tamaño del mercado de takaful en Turquía en 2026. El canal de corredores de Neova creció un 67% en 2025, mientras que su canal de bancaseguros se expandió un 48%, demostrando la contribución de la distribución intermediaria y liderada por bancos al crecimiento de la empresa. Los corredores siguen siendo importantes para las pólizas comerciales complejas que requieren asesoramiento personalizado, mientras que los bancos participantes proporcionan acceso a clientes ya familiarizados con productos financieros conformes con la Sharia. Los canales directos también sirven a los consumidores que buscan cotizaciones digitales convenientes y emisión de pólizas.
Se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 19,8% hasta 2032. En junio de 2026, HDI Sigorta firmó un acuerdo para vender HDI Katılım Sigorta a Aydın Grup, sujeto a aprobaciones regulatorias. Aydın Grup tiene la intención de aprovechar su ecosistema minorista, de salud y bancario para expandir la distribución de seguros integrados. Con una red establecida de puntos de contacto con el consumidor, el grupo podría ofrecer seguros de participación junto con productos y servicios relacionados. Las asociaciones con bancos, plataformas de comercio electrónico y proveedores de telecomunicaciones pueden ampliar aún más el alcance de los clientes y remodelar la economía de distribución en el mercado de takaful de Turquía.
Por Tipo de Cliente: Los Participantes Individuales Lideran Mientras las Pequeñas y Medianas Empresas Ofrecen un Crecimiento más Rápido
Los participantes individuales y minoristas representaron el 65,3% del mercado de takaful en Turquía en 2026, respaldados por la demanda de seguros de automóviles obligatorios, seguros de salud privados y productos de protección personal. El Reglamento de Seguros de Salud Privados de Türkiye, vigente desde enero de 2026, introdujo disposiciones estandarizadas para garantías de renovación de por vida, lo que podría apoyar la retención de tomadores de pólizas y las relaciones con los clientes a largo plazo.
Se proyecta que las Pequeñas y Medianas Empresas (PYME) registren una CAGR del 17,6% de 2027 a 2032, reflejando oportunidades para ampliar la participación en seguros entre las empresas más pequeñas. Las áreas de crecimiento potencial incluyen propiedad comercial, interrupción de negocios, responsabilidad civil, salud de los empleados y protección relacionada con el comercio. La distribución digital, la suscripción simplificada y la cobertura conforme con la Sharia adaptada podrían mejorar la accesibilidad para las PYME que están desatendidas por los productos de seguros de participación especializados. El ecosistema de PYME de Türkiye proporciona una base de clientes potenciales sustancial para los aseguradores.
Análisis Geográfico
Estambul sigue siendo un centro financiero y comercial clave para el seguro de participación, mientras que Ankara, Izmir y Bursa ofrecen oportunidades adicionales para la distribución liderada por bancos y digital. El seguro agrícola podría ayudar a extender la cobertura a las comunidades rurales y las pequeñas empresas. Según la Agencia Anadolu, TARSİM emitió 2 millones de pólizas de enero a julio de 2026, cubriendo 1,1 billones de TRY en activos agrícolas y 24 millones de decaras de tierra. El apoyo gubernamental a las primas para las pólizas de seguros agrícolas elegibles oscila entre el 50% y el 70%, dependiendo del producto y el riesgo cubierto. Estas estructuras de seguros establecidas podrían ofrecer oportunidades para ampliar el acceso a la cobertura agrícola conforme con la participación.
La penetración del seguro de terremotos de DASK en 2024 alcanzó el 64% en Mármara, el 56% en el Egeo, el 50% en Anatolia Central, el 45% en la región del Mar Negro y el 61% en Anatolia Oriental. Estas diferencias regionales indican margen para fortalecer la protección contra el riesgo sísmico en áreas con menor penetración. La capacidad de reaseguro de participación en desarrollo de Türkiye también puede apoyar oportunidades más amplias de transferencia de riesgos.
Panorama Competitivo
El mercado de takaful en Turquía está muy concentrado, con Neova Katılım Sigorta, Bereket Sigorta y Türkiye Katılım Sigorta representando conjuntamente el 89,9% de la producción de primas de seguros de participación hasta julio de 2026. Neova registró 30,7 mil millones de TRY (720,7 millones de USD) en primas en 2025, mientras que el beneficio neto aumentó un 118% hasta los 2,4 mil millones de TRY (56,3 millones de USD). Bereket Sigorta ha introducido un sistema de monitoreo de medios basado en inteligencia artificial desarrollado internamente para apoyar una gestión de reclamaciones más proactiva. Estos avances destacan la importancia de la escala, la rentabilidad y la tecnología para fortalecer las posiciones competitivas de los operadores.
Türk Katılım Reasürans inició operaciones internacionales de reaseguro de participación el 1 de julio de 2026, ampliando la capacidad de transferencia de riesgos para los aseguradores de participación. Por separado, HDI Sigorta firmó un acuerdo de transferencia de acciones en junio de 2026 para vender HDI Katılım Sigorta a Aydın Grup. La finalización de la adquisición está sujeta a aprobaciones regulatorias y de la autoridad de competencia. Aydın Grup tiene la intención de fortalecer su ecosistema minorista, de salud y bancario a través de la adquisición, creando potencialmente oportunidades adicionales para la distribución de seguros integrados y de afinidad.
Las pequeñas y medianas empresas siguen siendo una oportunidad de crecimiento potencial para los aseguradores de participación, particularmente en propiedad comercial, responsabilidad civil y cobertura relacionada con el crédito. El proyecto de regulación de seguros de participación de Türkiye propone una separación más clara de los fondos de los tomadores de pólizas y los accionistas, junto con requisitos de informes separados y rastreables. Si se implementan, estos requisitos podrían aumentar las exigencias de cumplimiento al tiempo que fortalecen la gobernanza y la transparencia. Por lo tanto, es probable que la competencia dependa cada vez más de la tecnología, las asociaciones de distribución, la especialización de productos y la capacidad de reaseguro, junto con las redes de agencias establecidas.
Líderes de la Industria de Takaful en Turquía
-
Neova Katılım Sigorta AŞ
-
Bereket Sigorta AŞ
-
Türkiye Katılım Sigorta A.Ş.
-
Katılım Emeklilik ve Hayat AŞ
-
HDI Katılım Sigorta A.Ş.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Türk Katılım Reasürans, el único reasegurador de participación de Turquía, informó del inicio de operaciones internacionales de reaseguro de participación con vigencia desde el 1 de julio de 2026. La empresa trabaja con 51 compañías de seguros y reaseguros en 25 países y proporciona cobertura para riesgos en 85 países; su patrimonio neto se situó en 1,19 mil millones de TRY (30 millones de USD) y los activos totales en 4,35 mil millones de TRY (110 millones de USD) a junio de 2026. Esta expansión aumenta materialmente la capacidad de retakaful disponible para los aseguradores de participación nacionales, reduciendo la dependencia de los reaseguradores convencionales para la transferencia de riesgos.
- Agosto de 2026: SEDDK emitió la Circular 2026/26, fortaleciendo los estándares de gobernanza del comité asesor para todos los aseguradores de participación. La circular exige registros de decisiones rastreables, actas de reuniones estandarizadas e informes anuales de todas las resoluciones del comité a SEDDK antes de enero de cada año.
- Agosto de 2026: Bereket Sigorta implementó un sistema de monitoreo de medios basado en inteligencia artificial desarrollado por sus equipos internos. El sistema utiliza modelos de lenguaje de gran escala y procesamiento de imágenes para escanear los medios digitales en tiempo real, hacer coincidir los informes de accidentes con la cartera de la empresa e identificar posibles fraudes antes de que se abra un expediente de reclamación.
- Junio de 2026: HDI Sigorta firmó un acuerdo de transferencia de acciones para vender su filial de propiedad total HDI Katılım Sigorta a Aydın Grup, sujeto a la aprobación de SEDDK y la Junta de Competencia. Aydın Grup declaró que tiene la intención de utilizar su ecosistema minorista, de salud y bancario para hacer crecer la distribución de seguros de participación a través de canales integrados y de afinidad.
Alcance del Informe del Mercado de Takaful en Turquía
| Takaful Familiar | Takaful de Protección Familiar / Vida |
| Takaful de Ahorro e Inversión Vinculada | |
| Takaful Médico y de Salud | |
| Takaful General | Takaful de Automóviles |
| Takaful de Propiedad e Incendios | |
| Takaful Marítimo y de Aviación | |
| Takaful de Ingeniería y Construcción | |
| Takaful de Responsabilidad Civil | |
| Takaful de Viaje y Accidentes Personales | |
| Takaful de Crédito y Otros Seguros Generales |
| Agentes y Corredores |
| Bancatakaful |
| Distribución Directa |
| Asociaciones Integradas, de Afinidad y Otras No Bancarias |
| Participantes Individuales y Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Corporaciones |
| Participantes Gubernamentales e Institucionales |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Protección Familiar / Vida |
| Takaful de Ahorro e Inversión Vinculada | ||
| Takaful Médico y de Salud | ||
| Takaful General | Takaful de Automóviles | |
| Takaful de Propiedad e Incendios | ||
| Takaful Marítimo y de Aviación | ||
| Takaful de Ingeniería y Construcción | ||
| Takaful de Responsabilidad Civil | ||
| Takaful de Viaje y Accidentes Personales | ||
| Takaful de Crédito y Otros Seguros Generales | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancatakaful | ||
| Distribución Directa | ||
| Asociaciones Integradas, de Afinidad y Otras No Bancarias | ||
| Por Tipo de Cliente | Participantes Individuales y Minoristas | |
| Pequeñas y Medianas Empresas | ||
| Grandes Corporaciones | ||
| Participantes Gubernamentales e Institucionales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de takaful en Turquía para 2032?
Se proyecta que el mercado de takaful en Turquía alcance los 5,9 mil millones de USD para 2032, expandiéndose a una CAGR del 15,8% de 2027 a 2032.
¿Qué tipo de takaful tiene la mayor participación en Türkiye?
El Takaful General lidera con una participación del 78,9% en 2026, respaldado por la cobertura de automóviles, propiedad e incendios, e ingeniería y construcción.
¿Qué línea de seguros se espera que crezca más rápido hasta 2032?
Se espera que el Takaful Médico y de Salud crezca a una CAGR del 18,4%, respaldado por la creciente demanda de cobertura de salud complementaria.
¿Cómo se distribuyen principalmente los productos de seguros de participación en Türkiye?
Los Agentes y Corredores son el canal líder con una participación del 67,8% en 2026, mientras que las asociaciones integradas y de afinidad son el canal de más rápido crecimiento con una CAGR del 19,8%.
¿Por qué son importantes las pequeñas y medianas empresas para los aseguradores de participación?
Se proyecta que las Pequeñas y Medianas Empresas crezcan a una CAGR del 17,6% y representan una gran base desatendida de 3,5 millones de empresas registradas.
¿Qué tan concentrado está el seguro de participación en Türkiye?
Neova Katılım Sigorta, Bereket Sigorta y Türkiye Katılım Sigorta mantuvieron conjuntamente una participación del 89,9% en la producción de primas del sector hasta julio de 2026.