
Tamanho e Participação do Mercado de Sukuk da Turquia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 44.30 Bilhões de dólares |
| Tamanho do Mercado (2027) | 47.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.80 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sukuk da Turquia por Mordor Intelligence
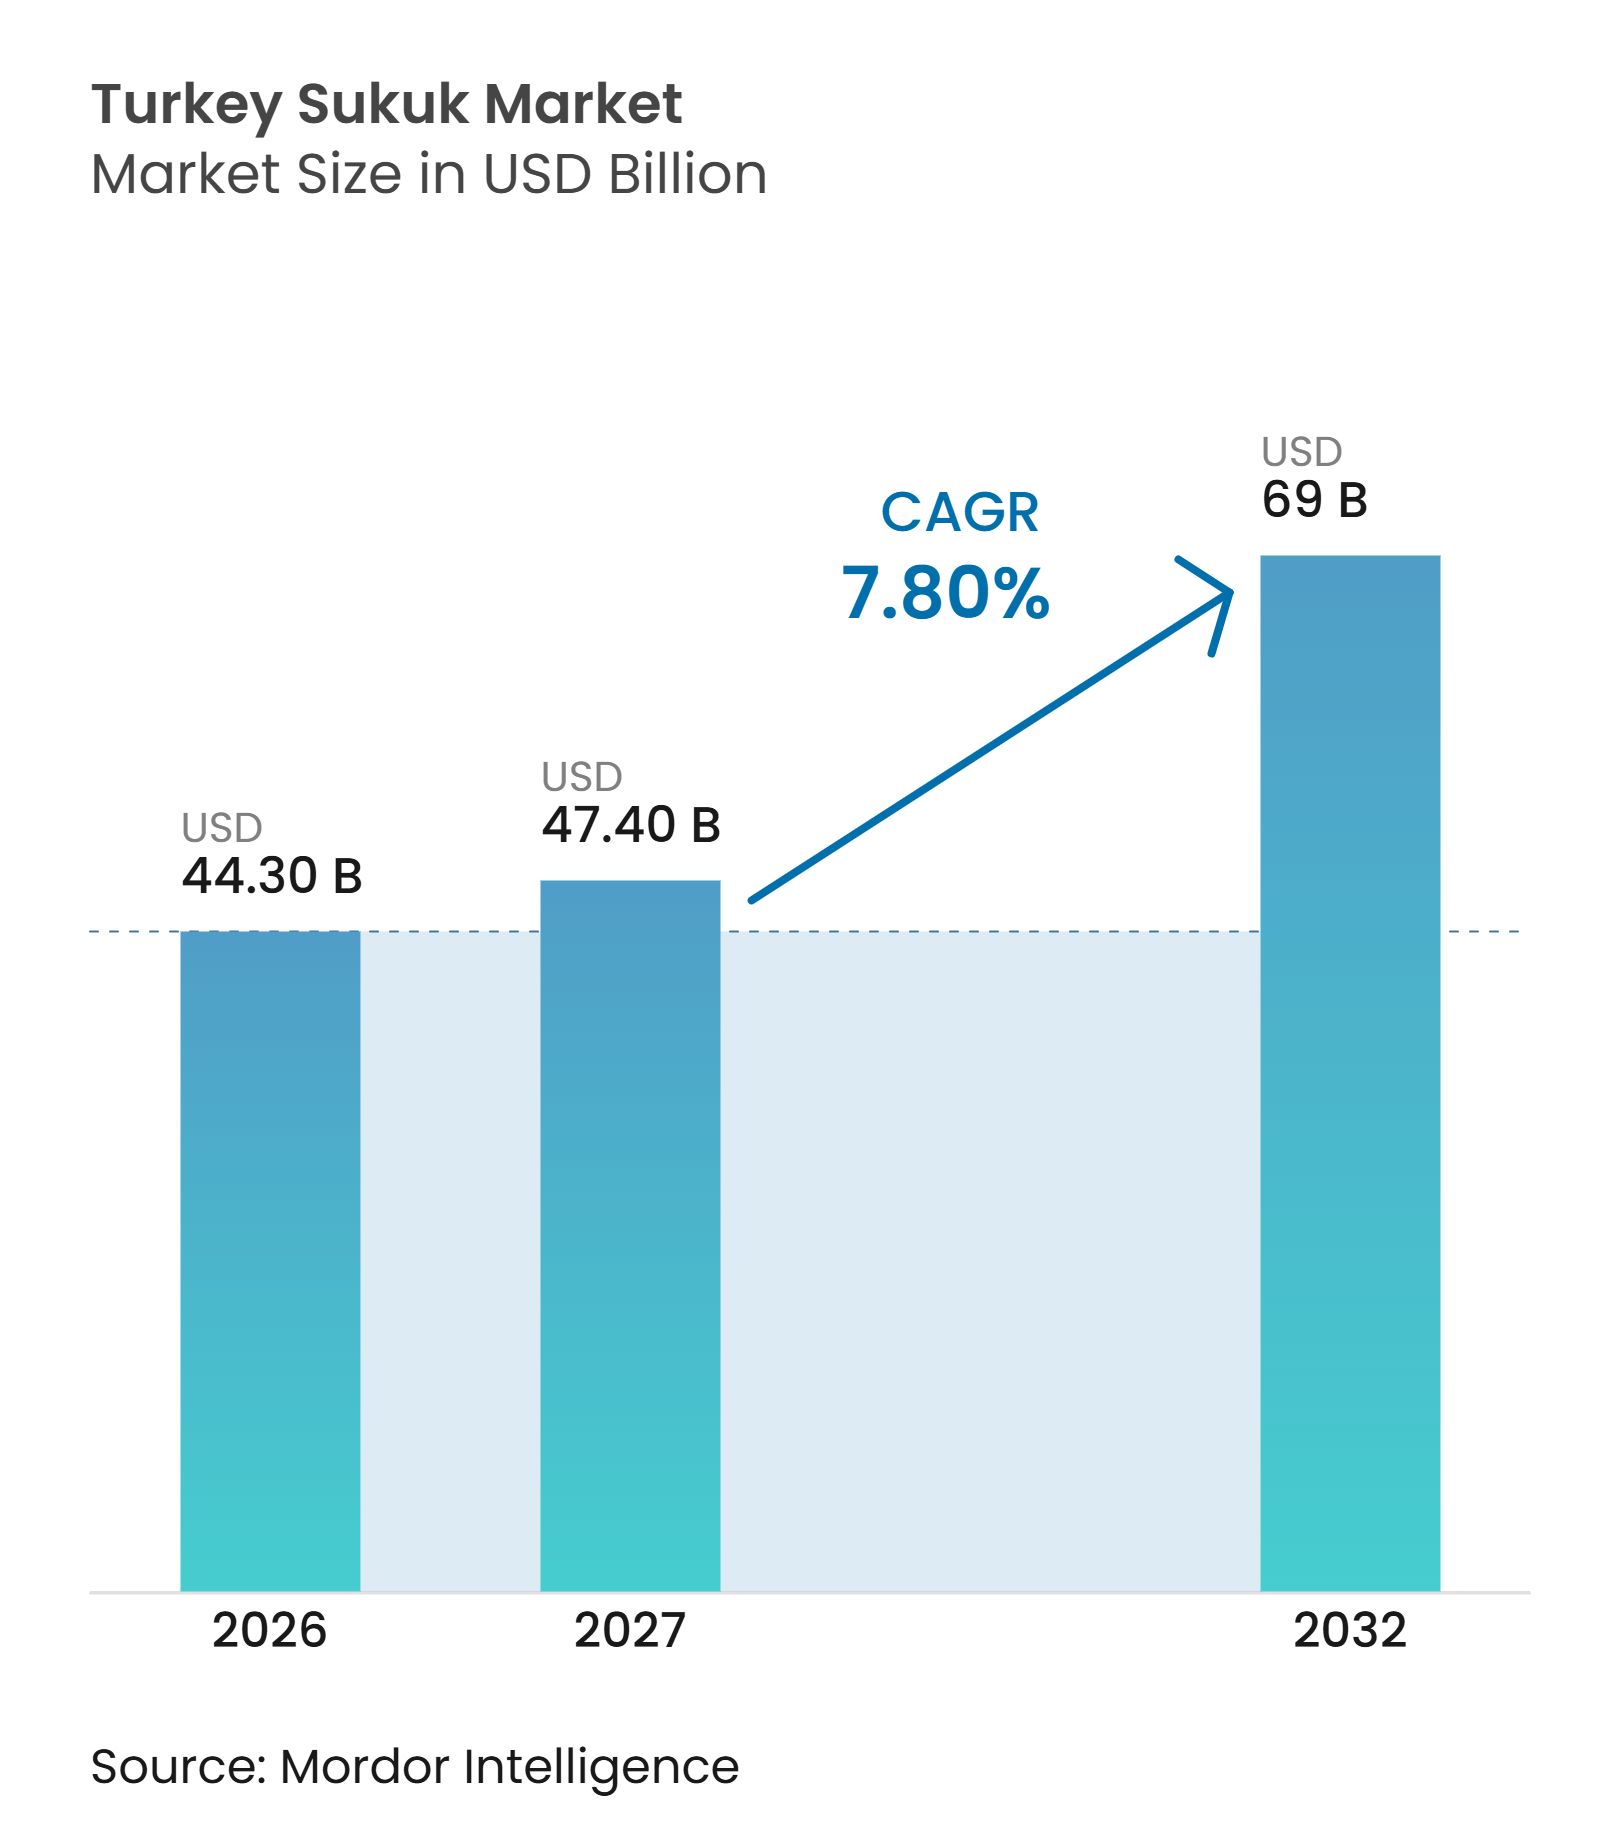
Espera-se que o tamanho do Mercado de Sukuk da Turquia aumente de 44,30 bilhões de USD em 2026 para 47,40 bilhões de USD em 2027 e atinja 69 bilhões de USD até 2032, crescendo a um CAGR de 7,80% durante 2027-2032.
O programa de certificados de arrendamento do Tesouro Turco confere ao mercado uma base soberana estável e ajuda a estabelecer preços de referência para outros emissores. Os bancos participantes estão ampliando suas fontes de financiamento por meio de sukuk, enquanto os emissores corporativos estão começando a utilizar estruturas que vão além dos ativos vinculados ao governo e ao setor imobiliário. A demanda internacional do Conselho de Cooperação do Golfo, do Reino Unido, dos Estados Unidos, da Europa e da Ásia apoia a emissão em moeda estrangeira e amplia o conjunto de investidores. O quadro revisado para instrumentos verdes, sustentáveis, sociais e vinculados à sustentabilidade acrescenta uma via para emissores que buscam financiamento atrelado a projetos elegíveis. A inflação, a volatilidade da lira turca e a limitada liquidez do mercado secundário doméstico continuam sendo restrições materiais à participação dos investidores e à atividade de negociação.
Principais Conclusões do Relatório
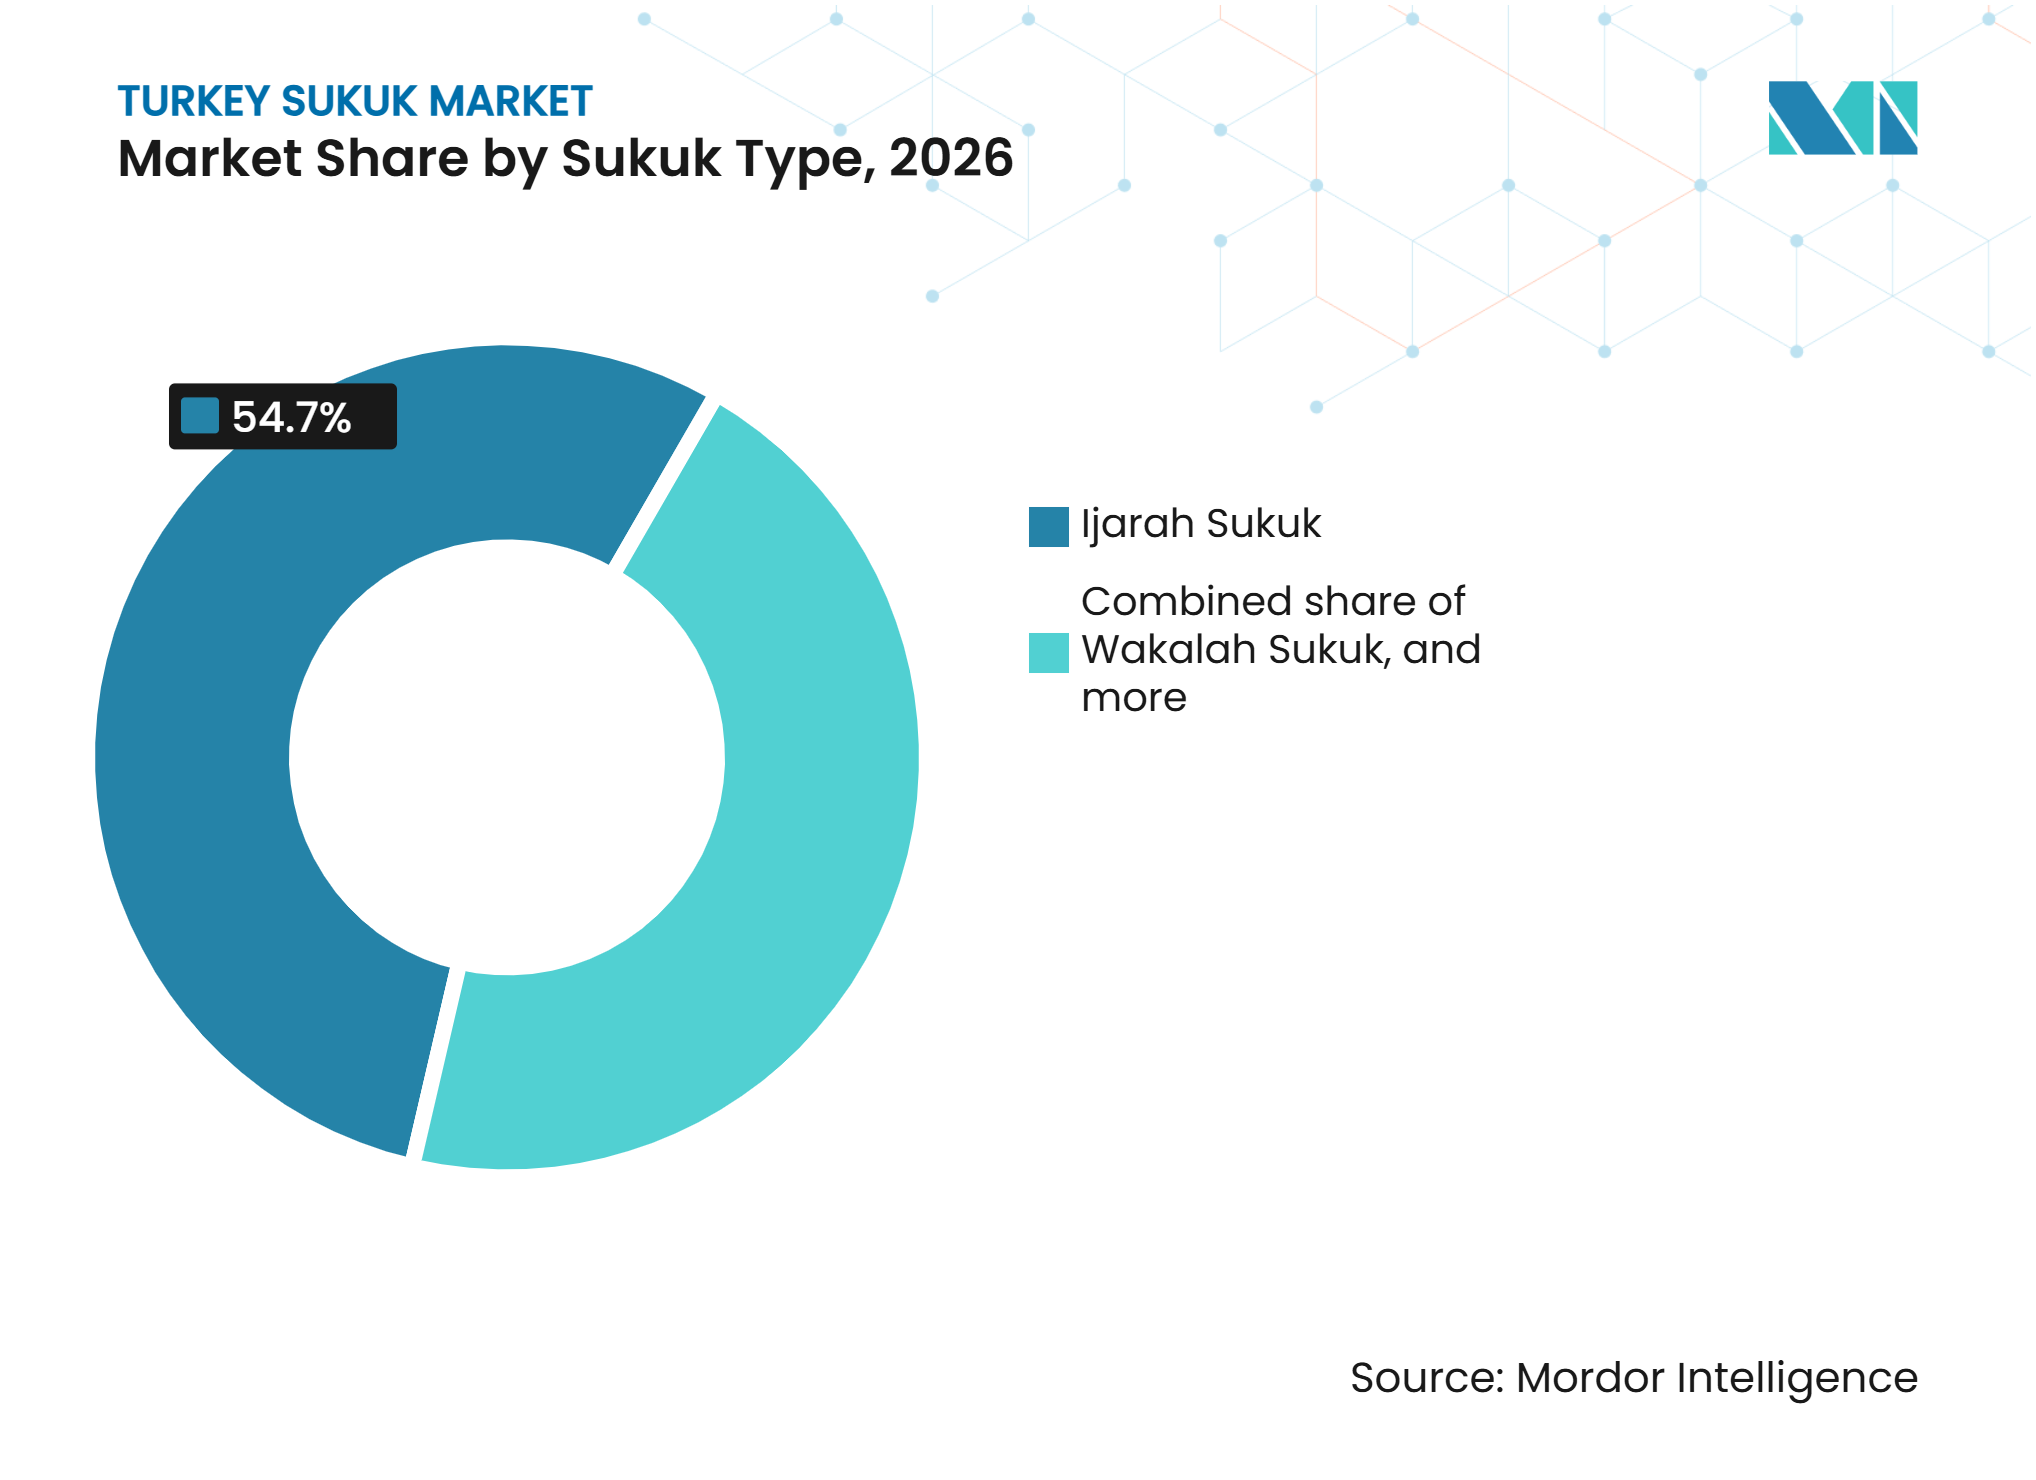
- Por tipo de sukuk, o Ijarah capturou 54,7% da participação do mercado de sukuk da Turquia em 2026, enquanto o Wakalah deve crescer a um CAGR de 9,5% até 2032.
- Por tipo de emissor, os emissores soberanos detinham 65,3% da participação do mercado de sukuk da Turquia em 2026, enquanto os emissores corporativos não financeiros devem crescer a um CAGR de 9,8% até 2032.
- Por tipo de mercado, o sukuk doméstico representou 75,4% do tamanho do mercado de sukuk da Turquia em 2026, enquanto o sukuk internacional deve crescer a um CAGR de 9,6% até 2032.
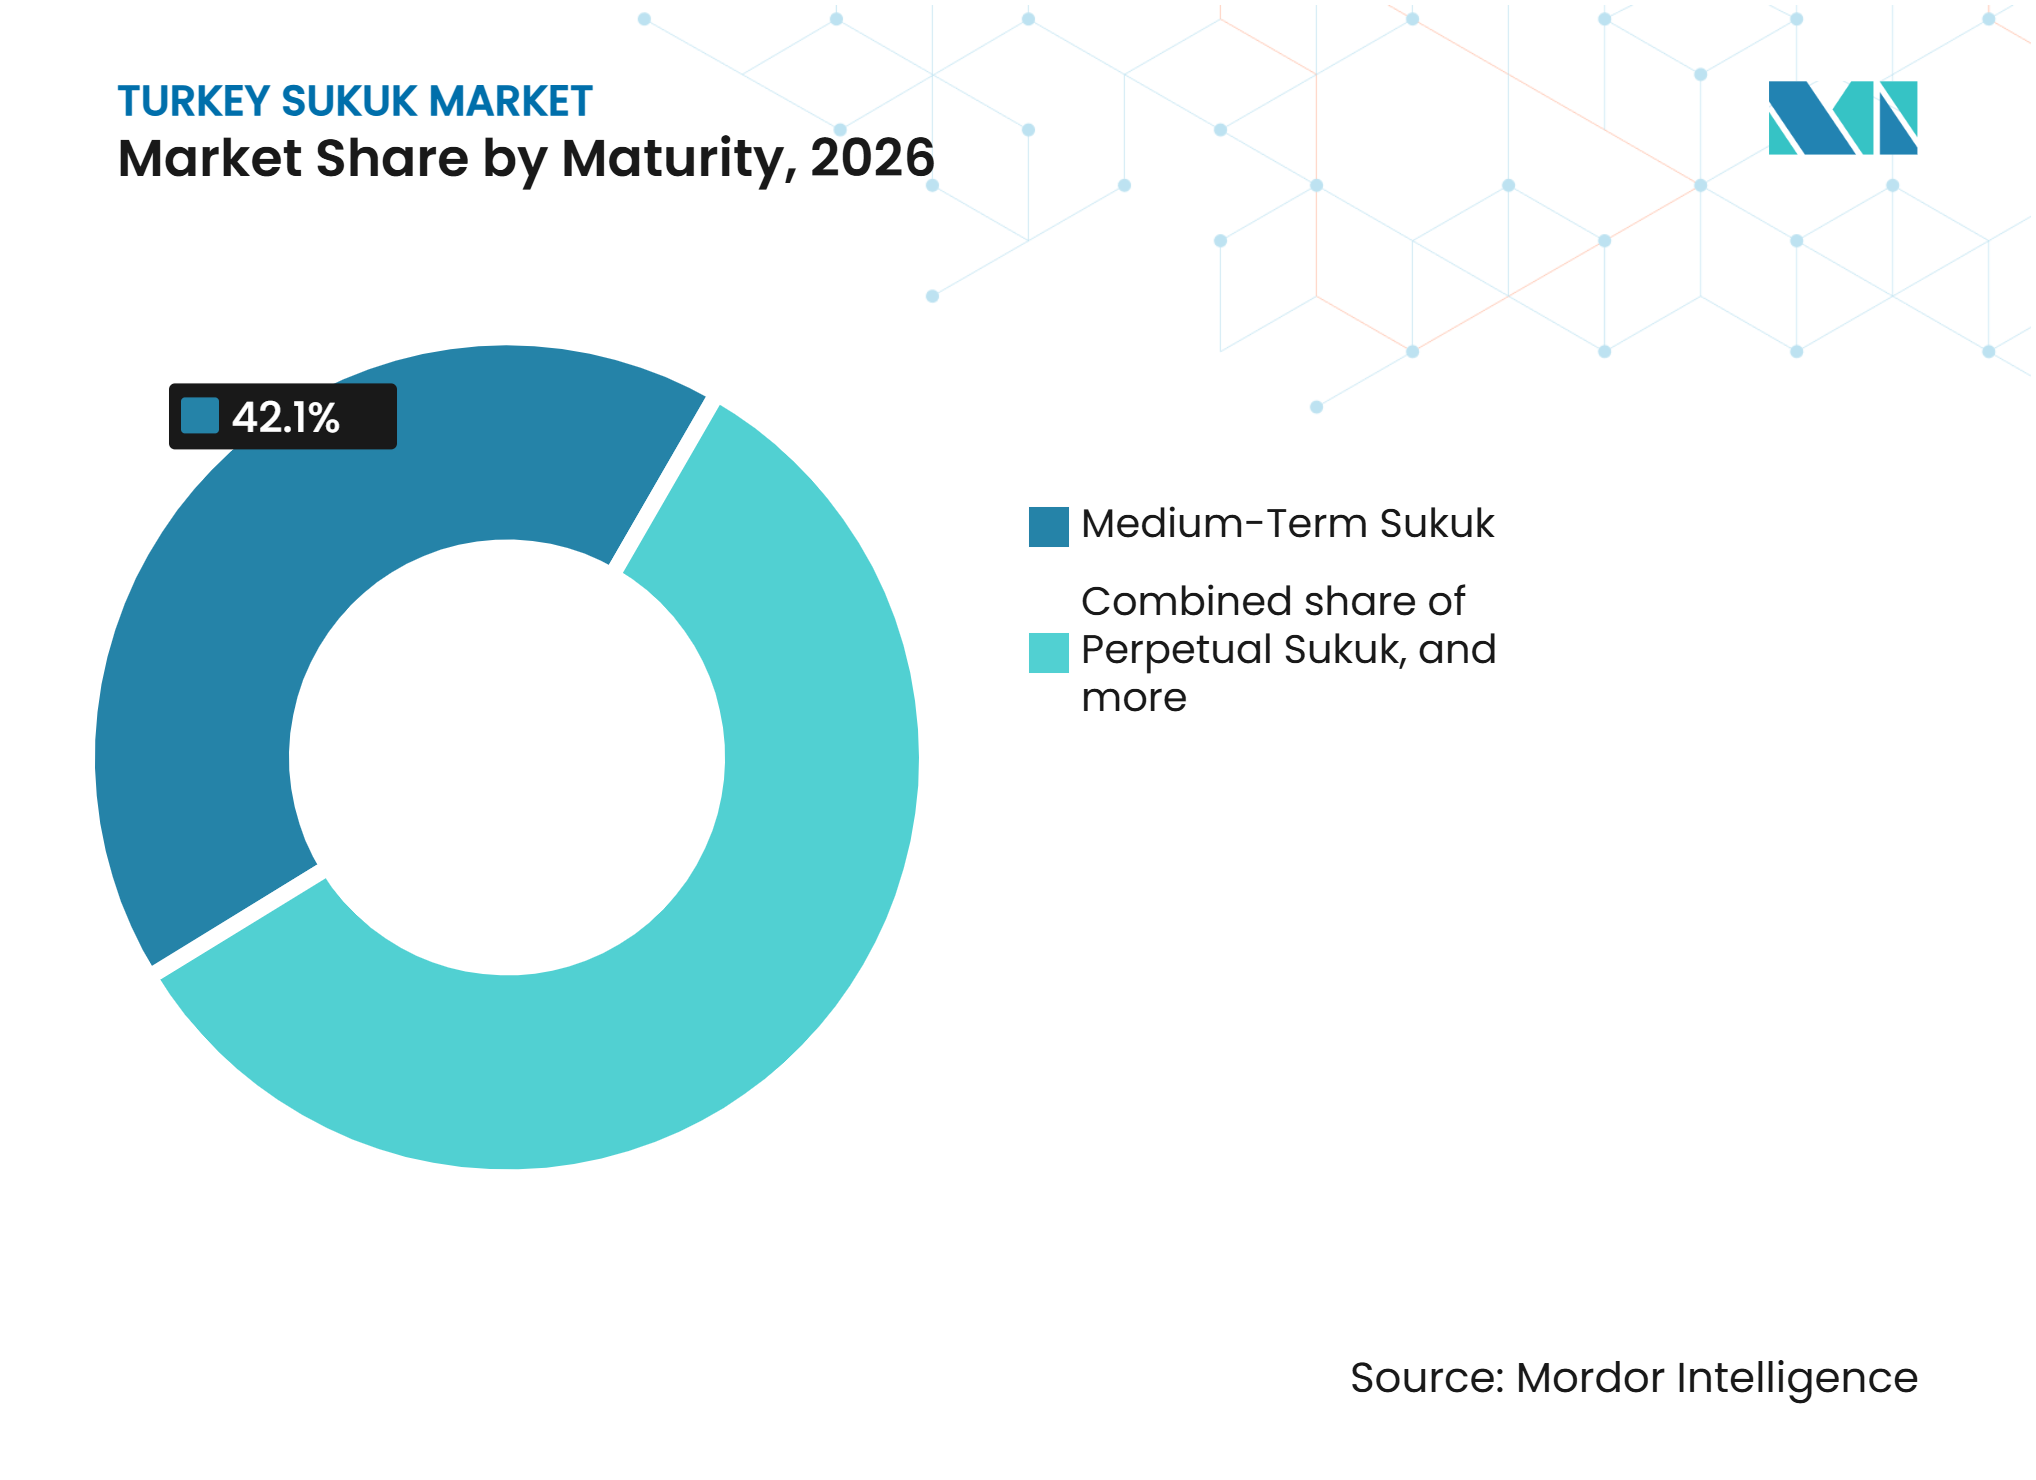
- Por prazo de vencimento, o sukuk de médio prazo detinha uma participação de 42,1% no mercado de sukuk da Turquia em 2026, enquanto o sukuk perpétuo deve crescer a um CAGR de 10,5% até 2032.
- Por rótulo, o sukuk simples e sem rótulo capturou 87,7% da participação do mercado de sukuk da Turquia em 2026, enquanto o sukuk verde deve crescer a um CAGR de 16,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Emissão de Certificados de Arrendamento do Tesouro Turco | +1.8% | Global, com ganhos primários nos mercados denominados em lira turca doméstica e USD | Médio prazo (2-4 anos) |
| Diversificação das Fontes de Financiamento dos Bancos Participantes por meio de Sukuk | +1.4% | Doméstico, com repercussão nos pools de liquidez do Conselho de Cooperação do Golfo | Curto prazo (≤ 2 anos) |
| Demanda de Investidores Internacionais por Sukuk Soberano Turco | +1.2% | Global, com o Conselho de Cooperação do Golfo como mercado central, além do Reino Unido, dos Estados Unidos e da Europa continental | Médio prazo (2-4 anos) |
| Desenvolvimento de Certificados de Arrendamento de Retorno Variável Indexados ao TLREFK | +1.1% | Doméstico | Curto prazo (≤ 2 anos) |
| Expansão da Emissão de Certificados de Arrendamento Verdes, Sustentáveis e Sociais | +0.9% | Global e doméstico, alinhado ao compromisso de sediar a COP31 | Longo prazo (≥ 4 anos) |
| Ampliação da Emissão de Sukuk entre Emissores Soberanos e Corporativos | +0.8% | Global, incluindo o Mercado Internacional de Valores Mobiliários da Bolsa de Valores de Londres, a Euronext Dublin e a Facilidade de Negociação Multilateral de Viena | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Emissão de Certificados de Arrendamento do Tesouro Turco
O programa doméstico de certificados de arrendamento do Tesouro Turco continua sendo o principal suporte para o mercado de sukuk da Turquia. Em 2025, o Ministério da Fazenda e Finanças emitiu TRY 233 bilhões (5,43 bilhões de USD) em certificados de arrendamento domésticos, utilizando a conversão incorporada nos dados de 2025 dos bancos participantes reportados[1]. O ministério também captou 2,5 bilhões de USD por meio de um sukuk internacional de 5 anos com uma taxa de arrendamento de 6,75%, atraindo 119 investidores institucionais e mais do que o dobro do valor ofertado. Os investidores do Oriente Médio representaram 57% da demanda por essa emissão. Em julho de 2026, o Tesouro emitiu um sukuk soberano de 2,75 bilhões de USD com prazo de 6 anos, que recebeu 6,7 bilhões de USD em ordens. A emissão soberana recorrente fornece aos tomadores corporativos e quase soberanos preços de referência e apoia um mercado de dívida compatível com a Sharia turco mais amplo.
Diversificação do Financiamento dos Bancos Participantes e Emissão Corporativa
Os 8 bancos participantes da Turquia emitiram TRY 213,9 bilhões (4,9 bilhões de USD) em sukuk durante 2025. A Ziraat Katılım emitiu TRY 76,3 bilhões (1,8 bilhão de USD), enquanto a Albaraka Türk emitiu TRY 49,3 bilhões (1,1 bilhão de USD) e a Türkiye Emlak Katılım emitiu TRY 39,7 bilhões (0,9 bilhão de USD)[2]. As estruturas de contrato de gestão, ou wakala, representaram 99,53% do sukuk emitido pelos bancos participantes em 2025 e tiveram um prazo médio de 139,9 dias. Essa estrutura suporta emissões frequentes, mas deixa o financiamento dependente da demanda contínua de renovação. A atividade corporativa também está se expandindo, liderada pelo sukuk corporativo inaugural de 600 milhões de USD da Türk Telekom em outubro de 2025 e pela emissão de 1 bilhão de USD da TPAO em março de 2026. Essas transações mostram que os participantes do mercado de sukuk da Turquia podem utilizar ativos operacionais e programas corporativos vinculados ao Estado ao lado de estruturas soberanas convencionais.
Demanda Internacional e Inovação de Produtos
Os investidores do Conselho de Cooperação do Golfo são centrais para a demanda pelo sukuk soberano denominado em dólares da Turquia. Na emissão de junho de 2025, os investidores do Oriente Médio receberam 57% das alocações, enquanto o Reino Unido recebeu 17% e os Estados Unidos receberam 14%. A Associação de Bancos Participantes da Türkiye e o UK Export Finance assinaram um memorando de entendimento em julho de 2025 para fortalecer a cooperação em finanças islâmicas. O TLREFK, a Taxa de Referência de Participação Overnight em Lira Turca, também criou um produto de retorno flutuante para investidores domésticos. O Tesouro emitiu TRY 80,07 bilhões (1,8 bilhão de USD) de certificados de arrendamento vinculados ao TLREFK em setembro de 2025[3]. Em seguida, emitiu TRY 66,6 bilhões (1,6 bilhão de USD) de certificados vinculados ao TLREFK com prazo de 728 dias em agosto de 2026, com um retorno periódico inicial de 19,5%.
Emissão de Certificados de Arrendamento Verdes, Sustentáveis e Sociais
Os instrumentos verdes e outros instrumentos rotulados criam uma via adicional para a expansão do mercado de sukuk da Turquia. O Conselho do Mercado de Capitais adotou guias revisados para instrumentos de mercado de capitais verdes, sustentáveis, sociais e vinculados à sustentabilidade em 13 de agosto de 2026. As regras incorporaram os certificados de arrendamento sociais e vinculados à sustentabilidade ao quadro regulatório e ofereceram um desconto de 50% nas taxas do Conselho para emissões qualificadas[4]. O quadro alinha as regras de sukuk verde da Turquia com os Princípios de Títulos Verdes da Associação Internacional do Mercado de Capitais. Um estudo revisado por pares de 2026 encontrou valor presente líquido positivo e uma taxa interna de retorno acima do limite mínimo para o financiamento de projetos solares na Turquia por meio de sukuk verde. A Estratégia Nacional de Finanças Verdes para 2026-2029 e o compromisso da Turquia de sediar a COP31 apoiam o ambiente político para esses instrumentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Inflação e Volatilidade da Taxa de Câmbio da Lira Turca | -1.4% | Doméstico, com repercussão nos investidores do Conselho de Cooperação do Golfo e europeus | Curto prazo (≤ 2 anos) |
| Profundidade Limitada do Mercado e Liquidez Desigual no Mercado Secundário | -0.9% | Doméstico | Médio prazo (2-4 anos) |
| Concentração de Emissões entre Emissores Soberanos e Vinculados a Bancos | -0.7% | Doméstico | Médio prazo (2-4 anos) |
| Risco Cambial para Investidores Internacionais em Sukuk em Lira Turca | -0.8% | Global, incluindo o Conselho de Cooperação do Golfo, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inflação, Volatilidade da Taxa de Câmbio e Risco Cambial
A alta inflação e a depreciação da lira turca afetam a participação doméstica e internacional no mercado de sukuk da Turquia. Os investidores domésticos em sukuk em lira turca precisam de retornos que protejam o poder de compra, o que aumenta a relevância das estruturas vinculadas ao TLREFK. Os investidores internacionais em sukuk denominado em dólares americanos não estão diretamente expostos aos retornos em lira turca, mas a volatilidade da lira continua sendo um sinal de risco macroeconômico mais amplo. Eventos geopolíticos regionais no início de 2026 também aumentaram os prêmios de risco sobre os títulos soberanos turcos antes que as condições se recuperassem parcialmente até meados do ano. A Agência de Regulação e Supervisão Bancária e o Banco Central da República da Turquia influenciam a estratégia de emissão por meio da supervisão dos descasamentos de moeda estrangeira dos bancos participantes. Esses fatores podem reduzir o conjunto de investidores dispostos a manter títulos em lira turca quando as condições estão instáveis.
Liquidez Limitada no Mercado Secundário e Concentração de Emissores
A profundidade do mercado secundário continua sendo uma limitação estrutural para o mercado de sukuk da Turquia. Os certificados de arrendamento domésticos em lira turca são amplamente mantidos por investidores que pretendem retê-los, em vez de negociá-los ativamente no Mercado de Títulos de Dívida da Borsa İstanbul. O prazo médio de 139,9 dias do sukuk dos bancos participantes em 2025 reflete a preferência por instrumentos de curta duração e refinanciamento recorrente. Os bancos participantes também dispõem de ferramentas limitadas compatíveis com a Sharia para gerenciar o excesso de liquidez no Banco Central. Um estudo acadêmico de 2025 propôs um arranjo de depósito baseado em wakala de investimento entre os bancos participantes e o banco central como uma possível solução. O mercado também permanece concentrado entre emissores soberanos e vinculados a bancos, o que deixa menos canais estabelecidos para tomadores do setor privado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sukuk:
O Ijarah Mantém a Base Enquanto o Wakalah se ExpandeO Ijarah capturou 54,7% da participação do mercado de sukuk da Turquia em 2026. Sua liderança reflete a estrutura de certificados de arrendamento do Tesouro, que transfere a propriedade do ativo para uma Varlık Kiralama Şirketi, ou empresa de arrendamento de ativos, antes de o ativo ser arrendado de volta ao originador. Essa abordagem está estabelecida sob a Lei do Mercado de Capitais nº 6362 e o Comunicado III-61.1 do Conselho do Mercado de Capitais. Ela confere à emissão soberana um quadro consistente lastreado em ativos que os investidores domésticos compreendem. A estrutura Ijarah também fornece a base para um mercado que inicialmente se centrou em arranjos de renda de aluguel. Sua escala continua a torná-lo o produto de referência para o mercado de sukuk turco mais amplo.
O Wakalah deve crescer a um CAGR de 9,5% até 2032. Os bancos participantes utilizam estruturas de contrato de gestão porque permitem pools flexíveis de ativos subjacentes e acomodam prazos mais curtos. De acordo com a Associação de Bancos Participantes da Türkiye, TRY 776,3 bilhões (18,08 bilhões de USD) de TRY 861,5 bilhões (20,06 bilhões de USD) em emissões cumulativas de sukuk desde 2013 utilizaram estruturas wakala até o primeiro semestre de 2026. O tamanho do mercado de sukuk da Turquia para o Wakalah é, portanto, sustentado pelas práticas bancárias existentes, em vez de uma categoria de produto recém-criada. Murabahah, Musharakah, Mudarabah, híbrido, Salam e produtos Istisna preenchem o espaço restante no mix de produtos. As estruturas híbridas representaram TRY 78,1 bilhões (1,82 bilhão de USD) em emissões cumulativas, enquanto as estruturas de compra e venda representaram TRY 5,9 bilhões (0,14 bilhão de USD). O uso pela Türk Telekom da capacidade de rede de banda larga como base para seu sukuk de 600 milhões de USD mostra que os emissores podem aplicar o quadro a ativos não tradicionais.


Por Tipo de Emissor:
A Liderança Soberana Apoia a Entrada CorporativaOs emissores soberanos detinham 65,3% da participação do mercado de sukuk da Turquia em 2026. O Tesouro utiliza certificados de arrendamento como um componente compatível com a Sharia de seu programa de captação mais amplo. Entidades vinculadas ao Estado e quase soberanas acrescentam-se a essa base de emissores institucionais. Os leilões regulares do Tesouro também estabelecem pontos de referência domésticos e internacionais para precificação e prazo de vencimento. Essa base institucional proporciona continuidade quando a emissão privada varia conforme a necessidade de financiamento. Ela também explica por que o desenvolvimento do mercado permanece estreitamente ligado à política de captação pública.
O sukuk corporativo não financeiro deve crescer a um CAGR de 9,8% até 2032. A Türk Telekom emitiu um sukuk transfronteiriço de 600 milhões de USD em outubro de 2025, a primeira emissão desse tipo por uma empresa corporativa não financeira turca. A TPAO concluiu um sukuk inaugural de 1 bilhão de USD em março de 2026 sob seu programa de 4 bilhões de USD no Mercado Internacional de Valores Mobiliários da Bolsa de Valores de Londres. A TPAO então emitiu um tap de 500 milhões de USD, aumentando seu sukuk em circulação para 1,5 bilhão de USD. As instituições financeiras continuam sendo o terceiro principal grupo de emissores, com os bancos participantes sendo centrais para a atividade. Os padrões prudenciais da Agência de Regulação e Supervisão Bancária afetam o tratamento de capital de seus instrumentos e moldam o uso de estruturas de Nível 1 Adicional. Os emissores multilaterais e supranacionais continuam sendo uma parte menor do mix de emissores.
Por Tipo de Mercado:
A Emissão Doméstica Fornece a Base PrincipalO sukuk doméstico representou 75,4% do tamanho do mercado de sukuk da Turquia em 2026. Os leilões do Tesouro em lira turca e as emissões dos bancos participantes fornecem o núcleo dessa atividade doméstica. O sukuk dos bancos participantes teve um prazo médio de vencimento de 139,9 dias em 2025. Esse resultado mostra um mercado que renova os títulos em circulação com frequência, em vez de depender principalmente de emissões de longo prazo. Em meados de 2026, TRY 68,3 bilhões (1,6 bilhão de USD) estavam em circulação em sukuk doméstico ativo, em comparação com TRY 861,5 bilhões (20,1 bilhões de USD) emitidos cumulativamente desde 2013. A diferença reflete a natureza rotativa das emissões domésticas de curto prazo.
O sukuk internacional deve crescer a um CAGR de 9,6% até 2032. A Turquia está construindo uma curva de rendimentos denominada em dólares e buscando maior participação de investidores institucionais do Conselho de Cooperação do Golfo e ocidentais. O memorando do UK Export Finance com a Associação de Bancos Participantes da Türkiye criou um canal institucional adicional para a participação do Reino Unido. A Kuveyt Türk emitiu 2,53 bilhões de USD cumulativamente em sukuk em moeda estrangeira, enquanto a Albaraka Türk emitiu 1,09 bilhão de USD e a Türkiye Finans emitiu 1 bilhão de USD. Essas transações bancárias complementam os títulos soberanos e fornecem benchmarks para potenciais novos emissores. O esperado evento COP31 também pode aumentar o interesse de investidores focados em financiamento ambiental, social e de governança.
Por Prazo de Vencimento:
Instrumentos de Médio Prazo Lideram Enquanto as Estruturas Perpétuas CrescemO sukuk de médio prazo detinha 42,1% da participação do mercado de sukuk da Turquia em 2026. A participação reflete o uso pelo Tesouro de emissões domésticas de 3 a 7 anos e os investimentos dos bancos participantes além das necessidades de renovação de curto prazo. Um certificado de arrendamento doméstico de 5 anos emitido em julho de 2025 captou TRY 23,77 bilhões (0,55 bilhão de USD), utilizando a base de conversão reportada. Os acordos soberanos internacionais também acrescentam pontos de referência de prazo mais longo. O sukuk soberano em dólares de junho de 2025 tinha um prazo de vencimento de 5 anos. O sukuk soberano em dólares de julho de 2026 tinha um prazo de vencimento de 6 anos.
O sukuk perpétuo deve crescer a um CAGR de 10,5% até 2032. Os bancos participantes utilizam o sukuk de Nível 1 Adicional para fortalecer os índices de capital enquanto acessam investidores islâmicos internacionais. A Vakıf Katılım emitiu um sukuk de Nível 1 Adicional de 500 milhões de USD em outubro de 2025 com um cupom de 8,375%. A transação recebeu mais de 1,8 bilhão de USD em ordens de mais de 80 investidores institucionais no Conselho de Cooperação do Golfo, no Reino Unido e na Europa. A Dünya Katılım concluiu um sukuk subordinado perpétuo inaugural de 100 milhões de USD em julho de 2026. O sukuk de curto prazo ainda apoia a gestão de liquidez por meio de certificados do Tesouro com prazo inferior a 1 ano e títulos bancários.

Por Rótulo:
O Sukuk Simples Domina Enquanto o Sukuk Verde Ganha TerrenoO sukuk simples e sem rótulo capturou 87,7% da participação do mercado de sukuk da Turquia em 2026. Isso reflete a composição estabelecida das emissões soberanas e dos bancos participantes, onde os rótulos de uso dos recursos não foram aplicados de forma consistente. O segmento continua a atender às principais necessidades de financiamento do Tesouro e dos bancos. Sua escala significa que os produtos rotulados ainda representam uma pequena parte das emissões. A base existente, no entanto, pode suportar uma adoção mais ampla quando os emissores identificarem ativos qualificados. O mercado de sukuk da Turquia permanece ancorado nessas estruturas sem rótulo, mesmo com o crescimento do apoio político a instrumentos mais especializados.
O sukuk verde deve crescer a um CAGR de 16,6% até 2032. As diretrizes do Conselho do Mercado de Capitais de agosto de 2026 incorporaram instrumentos verdes, sociais, sustentáveis e vinculados à sustentabilidade em um ambiente regulatório mais claro. Em 2025, as emissões domésticas de sukuk verde e sustentável totalizaram TRY 1,1 bilhão (0,03 bilhão de USD). As diretrizes preveem um desconto de 50% nas taxas para emissões qualificadas e se alinham com os Princípios de Títulos Verdes da Associação Internacional do Mercado de Capitais. Um estudo revisado por pares concluiu que o sukuk verde pode apoiar o investimento em energia solar na Turquia sob condições de viabilidade financeira positiva. Essa combinação de regulação e financiamento de projetos pode expandir o mercado rotulado enquanto preserva a base estabelecida de sukuk simples.
Análise Geográfica
Centro Financeiro de Istambul
O Centro Financeiro de Istambul serve como o principal hub doméstico de originação e listagem de certificados de arrendamento da Turquia. Os programas dos bancos participantes, incluindo o teto de emissão doméstica aprovado de TRY 80 bilhões (1,9 bilhão de USD) da Albaraka Türk, são organizados por meio de empresas de arrendamento de ativos sediadas em Istambul. A cidade concentra as atividades de estruturação, revisão de conformidade com a Sharia e listagem na Borsa İstanbul. As estruturas wakala e os prazos curtos tornam Istambul um centro de mercado primário em renovação contínua. Investidores institucionais qualificados detinham 88% do sukuk dos bancos participantes por valor, indicando que o mercado doméstico ainda está focado em uma base limitada de investidores. A Associação de Bancos Participantes da Türkiye identificou a falta de opções de liquidez do Banco Central compatíveis com a Sharia como uma restrição operacional para os bancos participantes. Essa lacuna limita a atividade do mercado secundário e reforça a dependência do mercado em novas emissões e renovações.
Conselho de Cooperação do Golfo e Oriente Médio
O Conselho de Cooperação do Golfo e o Oriente Médio receberam 57% das alocações no sukuk soberano turco de 2,5 bilhões de USD emitido em junho de 2025. O Reino Unido recebeu 17% e os Estados Unidos receberam 14%, mostrando que a transação também atraiu demanda de outros centros de investimento islâmico e convencional estabelecidos. O sukuk de 1 bilhão de USD da TPAO em março de 2026 recebeu 5,5 bilhões de USD em ordens de 165 investidores institucionais na Europa, no Oriente Médio e na Ásia-Pacífico. A Kuwait Finance House Capital, o Dubai Islamic Bank, a Emirates NBD Capital e o Mashreq atuaram como coordenadores globais conjuntos e bookrunners. A Associação de Bancos Participantes da Türkiye e o Qatar Financial Centre apoiaram a possibilidade de uma emissão conjunta Turquia-Qatar e listagem cruzada na Borsa İstanbul e na Bolsa de Valores do Qatar. Esse vínculo poderia aprofundar os pools de liquidez bilaterais e reduzir a dependência de um único local de listagem.
Europa, Ásia-Pacífico e Estados Unidos
O sukuk de 600 milhões de USD da Türk Telekom em outubro de 2025 foi listado no Mercado Global de Câmbio da Euronext Dublin e estruturado sob a Regra 144A e o Regulamento S para compradores institucionais qualificados dos Estados Unidos e investidores internacionais. A transação atingiu um rendimento de 6,5% e utilizou a capacidade de rede de banda larga como ativo subjacente. A Kuveyt Türk emitiu MYR 800 milhões (197 milhões de USD) de sukuk denominado em ringgit, enquanto a Türkiye Finans emitiu MYR 1,2 bilhão (0,29 bilhão de USD), criando acesso à liquidez islâmica do Sudeste Asiático. A Ziraat Katılım também concluiu um sukuk denominado em euros de EUR 250 milhões (294 milhões de USD) para investidores europeus continentais. Esses instrumentos ampliam o alcance geográfico do mercado de sukuk turco além do Conselho de Cooperação do Golfo. Uma base de investidores mais ampla pode aumentar a concorrência de preços entre os investidores e reduzir a concentração por região. Os requisitos regulatórios nos Estados Unidos, na Europa e nos locais de mercado listados continuam sendo relevantes para as estruturas transfronteiriças.
Cenário Competitivo
Concentração do Mercado
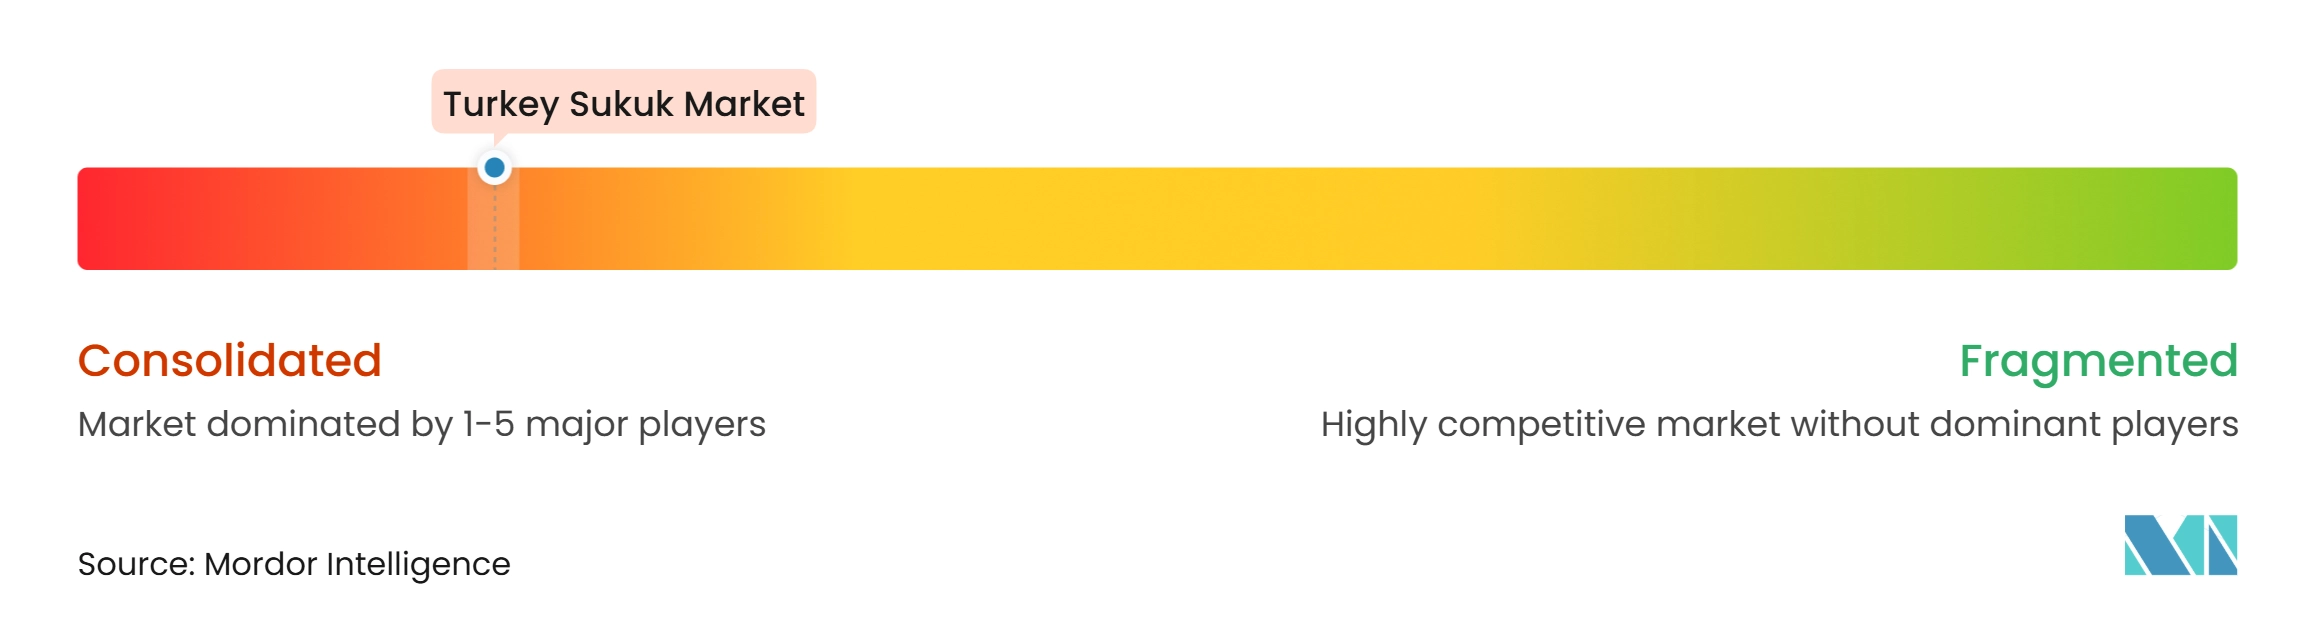
O mercado de Sukuk da Turquia está consolidado em torno do Ministério da Fazenda e Finanças e dos principais bancos participantes, com os emissores corporativos expandindo gradualmente o cenário competitivo. A Ziraat Katılım, a Albaraka Türk, a Türkiye Emlak Katılım, a Vakıf Katılım e a Kuveyt Türk são emissores proeminentes de bancos participantes, apoiados pela distribuição de investidores domésticos e pelas capacidades estabelecidas em finanças islâmicas. Em 2025, os oito bancos participantes da Türkiye emitiram TRY 213,9 bilhões (4,9 bilhões de USD) em Sukuk. A Ziraat Katılım respondeu por TRY 76,3 bilhões (1,7 bilhão de USD), seguida pela Albaraka Türk com TRY 49,3 bilhões (1,2 bilhão de USD) e pela Türkiye Emlak Katılım com TRY 39,7 bilhões (0,9 bilhão de USD), com base nos valores de conversão reportados. Esses volumes de emissão reforçam a posição dos principais bancos participantes, enquanto o Ministério da Fazenda e Finanças permanece um grande emissor no mercado mais amplo. Os bancos também utilizam programas wakala em lira turca, Sukuk internacional de Nível 1 Adicional e emissões em moeda estrangeira em USD, euros e ringgit para diversificar o financiamento e atender aos requisitos de capital.
A emissão corporativa está se ampliando além do setor de bancos participantes. A Petróleo Turco (TPAO) estabeleceu um programa de Sukuk de 4 bilhões de USD e concluiu sua emissão inaugural de 1 bilhão de USD, seguida por um tap de 500 milhões de USD, fortalecendo sua posição como emissor corporativo recorrente. A Türk Telekom também entrou no mercado internacional de Sukuk corporativo com uma emissão de 600 milhões de USD e prazo de cinco anos em outubro de 2025, atraindo demanda de investidores internacionais. Essas transações expandem a base de emissores e demonstram que empresas de energia e telecomunicações podem acessar financiamento compatível com a Sharia ao lado de bancos e do soberano.
A regulação e a tecnologia também influenciam o desenvolvimento do mercado. O Comunicado III-61.1 do Conselho do Mercado de Capitais da Türkiye rege os certificados de arrendamento, enquanto suas diretrizes de agosto de 2026 introduziram quadros para instrumentos de mercado de capitais verdes, sustentáveis, sociais e vinculados à sustentabilidade. O Conselho também aprovou um desconto de 50% nas taxas para emissões cobertas pelas novas diretrizes, além do desconto existente aplicável aos certificados de arrendamento. Separadamente, o İşbank emitiu uma nota digitalmente nativa de 100 milhões de USD em junho de 2025, com a Corporação Financeira Internacional como único investidor, demonstrando o uso da tecnologia de registro distribuído nos mercados de dívida da Türkiye.
Líderes do Setor de Sukuk da Turquia
-
Ziraat Katılım Bankası
-
Albaraka Türk
-
Türkiye Emlak Katılım Bankası
-
Vakıf Katılım Bankası
-
Türkiye Finans
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sukuk da Turquia Empresas cobertas neste relatório
- Ziraat Katılım Bankası A.Ş.
- Albaraka Türk Katılım Bankası A.Ş.
- Türkiye Emlak Katılım Bankası A.Ş.
- Vakıf Katılım Bankası A.Ş.
- Türkiye Finans Katılım Bankası A.Ş.
- Kuveyt Türk Katılım Bankası A.Ş.
- Dünya Katılım Bankası A.Ş.
- Hayat Finans Katılım Bankası A.Ş.
- Republic of Türkiye Ministry of Treasury and Finance
- Nurol Group
- Garanti Finansal Kiralama A.Ş.
- Tera Group
- Aktif Bank
- Türkiye Halk Bankası (Halkbank)
- Bereket Group
- Ata Group
- Değer Varlık Yönetim A.Ş.
- GY Group
- D Varlık Kiralama A.Ş.
- Osmanlı Group
Desenvolvimentos industriais recentes em Mercado de Sukuk da Turquia
- Agosto de 2026: O Conselho do Mercado de Capitais da Turquia adotou o Guia de Instrumentos de Mercado de Capitais Verdes, Sustentáveis e Sociais e o Guia de Instrumentos de Mercado de Capitais Vinculados à Sustentabilidade, Decisão i-SPK 128.29, datada de 13 de agosto de 2026, introduzindo instrumentos sociais e sukuk vinculados à sustentabilidade no quadro regulatório e prevendo um desconto de 50% nas taxas do Conselho do Mercado de Capitais para emissões qualificadas.
- Julho de 2026: A Dünya Katılım Bankası concluiu seu sukuk inaugural de Nível 1 Adicional de 100 milhões de USD, estruturado como certificados subordinados perpétuos por meio da Dunya Katilim Sukuk Ltd. nas Ilhas Cayman e admitido à negociação na Facilidade de Negociação Multilateral da Bolsa de Valores de Viena, marcando a estreia do banco nos mercados de capitais internacionais.
- Junho de 2026: A República da Türkiye captou 2,75 bilhões de USD por meio de um sukuk de 6 anos sob o Regulamento S, atraindo 6,7 bilhões de USD em ordens e liquidando em 2 de julho de 2026, com vencimento em 2 de julho de 2032, marcando a maior emissão única de sukuk soberano e estendendo a curva de rendimentos em dólares.
- Março de 2026: A TPAO concluiu um sukuk inaugural de 1 bilhão de USD com prazo de 5 anos sob seu programa de 4 bilhões de USD listado na Bolsa de Valores de Londres, com mais de 5,5 bilhões de USD em ordens de 165 investidores institucionais internacionais.
Escopo do Relatório do Mercado de Sukuk da Turquia
Visão geral da segmentação
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Composto |
| Outros Tipos de Sukuk |
| Soberano |
| Vinculado ao Soberano / Quase Soberano |
| Instituição Financeira |
| Corporativo Não Financeiro |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk de Curto Prazo |
| Sukuk de Médio Prazo |
| Sukuk de Longo Prazo |
| Sukuk Perpétuo |
| Sukuk Simples / Sem Rótulo |
| Sukuk Verde |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Rótulos |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Composto | |
| Outros Tipos de Sukuk | |
| Por Tipo de Emissor | Soberano |
| Vinculado ao Soberano / Quase Soberano | |
| Instituição Financeira | |
| Corporativo Não Financeiro | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Prazo de Vencimento | Sukuk de Curto Prazo |
| Sukuk de Médio Prazo | |
| Sukuk de Longo Prazo | |
| Sukuk Perpétuo | |
| Por Rótulo | Sukuk Simples / Sem Rótulo |
| Sukuk Verde | |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Rótulos |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de sukuk da Turquia até 2032?
O mercado deve atingir 69,0 bilhões de USD até 2032, a partir de 44,3 bilhões de USD em 2026, a um CAGR de 7,8% durante 2027-2032.
Qual tipo de sukuk tem a maior participação na Turquia?
O Ijarah lidera com uma participação de 54,7% em 2026, apoiado pela estrutura estabelecida de certificados de arrendamento do Tesouro.
Qual categoria de emissor está crescendo mais rapidamente no setor de sukuk da Turquia?
Os emissores corporativos não financeiros devem crescer a um CAGR de 9,8% até 2032, apoiados por grandes transações da Türk Telekom e da TPAO.
Por que os investidores internacionais são importantes para o sukuk turco?
O Conselho de Cooperação do Golfo e o Oriente Médio receberam 57% das alocações no sukuk soberano de 2,5 bilhões de USD de junho de 2025, enquanto o Reino Unido e os Estados Unidos também participaram.
O que está impulsionando a adoção do sukuk verde na Turquia?
O Sukuk Verde deve crescer a um CAGR de 16,6% até 2032, apoiado pelo quadro do Conselho do Mercado de Capitais de 2026 e pelo desconto de 50% nas taxas qualificadas.
Quais são as principais restrições à emissão de sukuk turco?
A inflação, a volatilidade da lira turca, a liquidez limitada no mercado secundário e a concentração de emissores podem restringir a demanda dos investidores e a atividade de negociação.