
トルコ・スクーク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
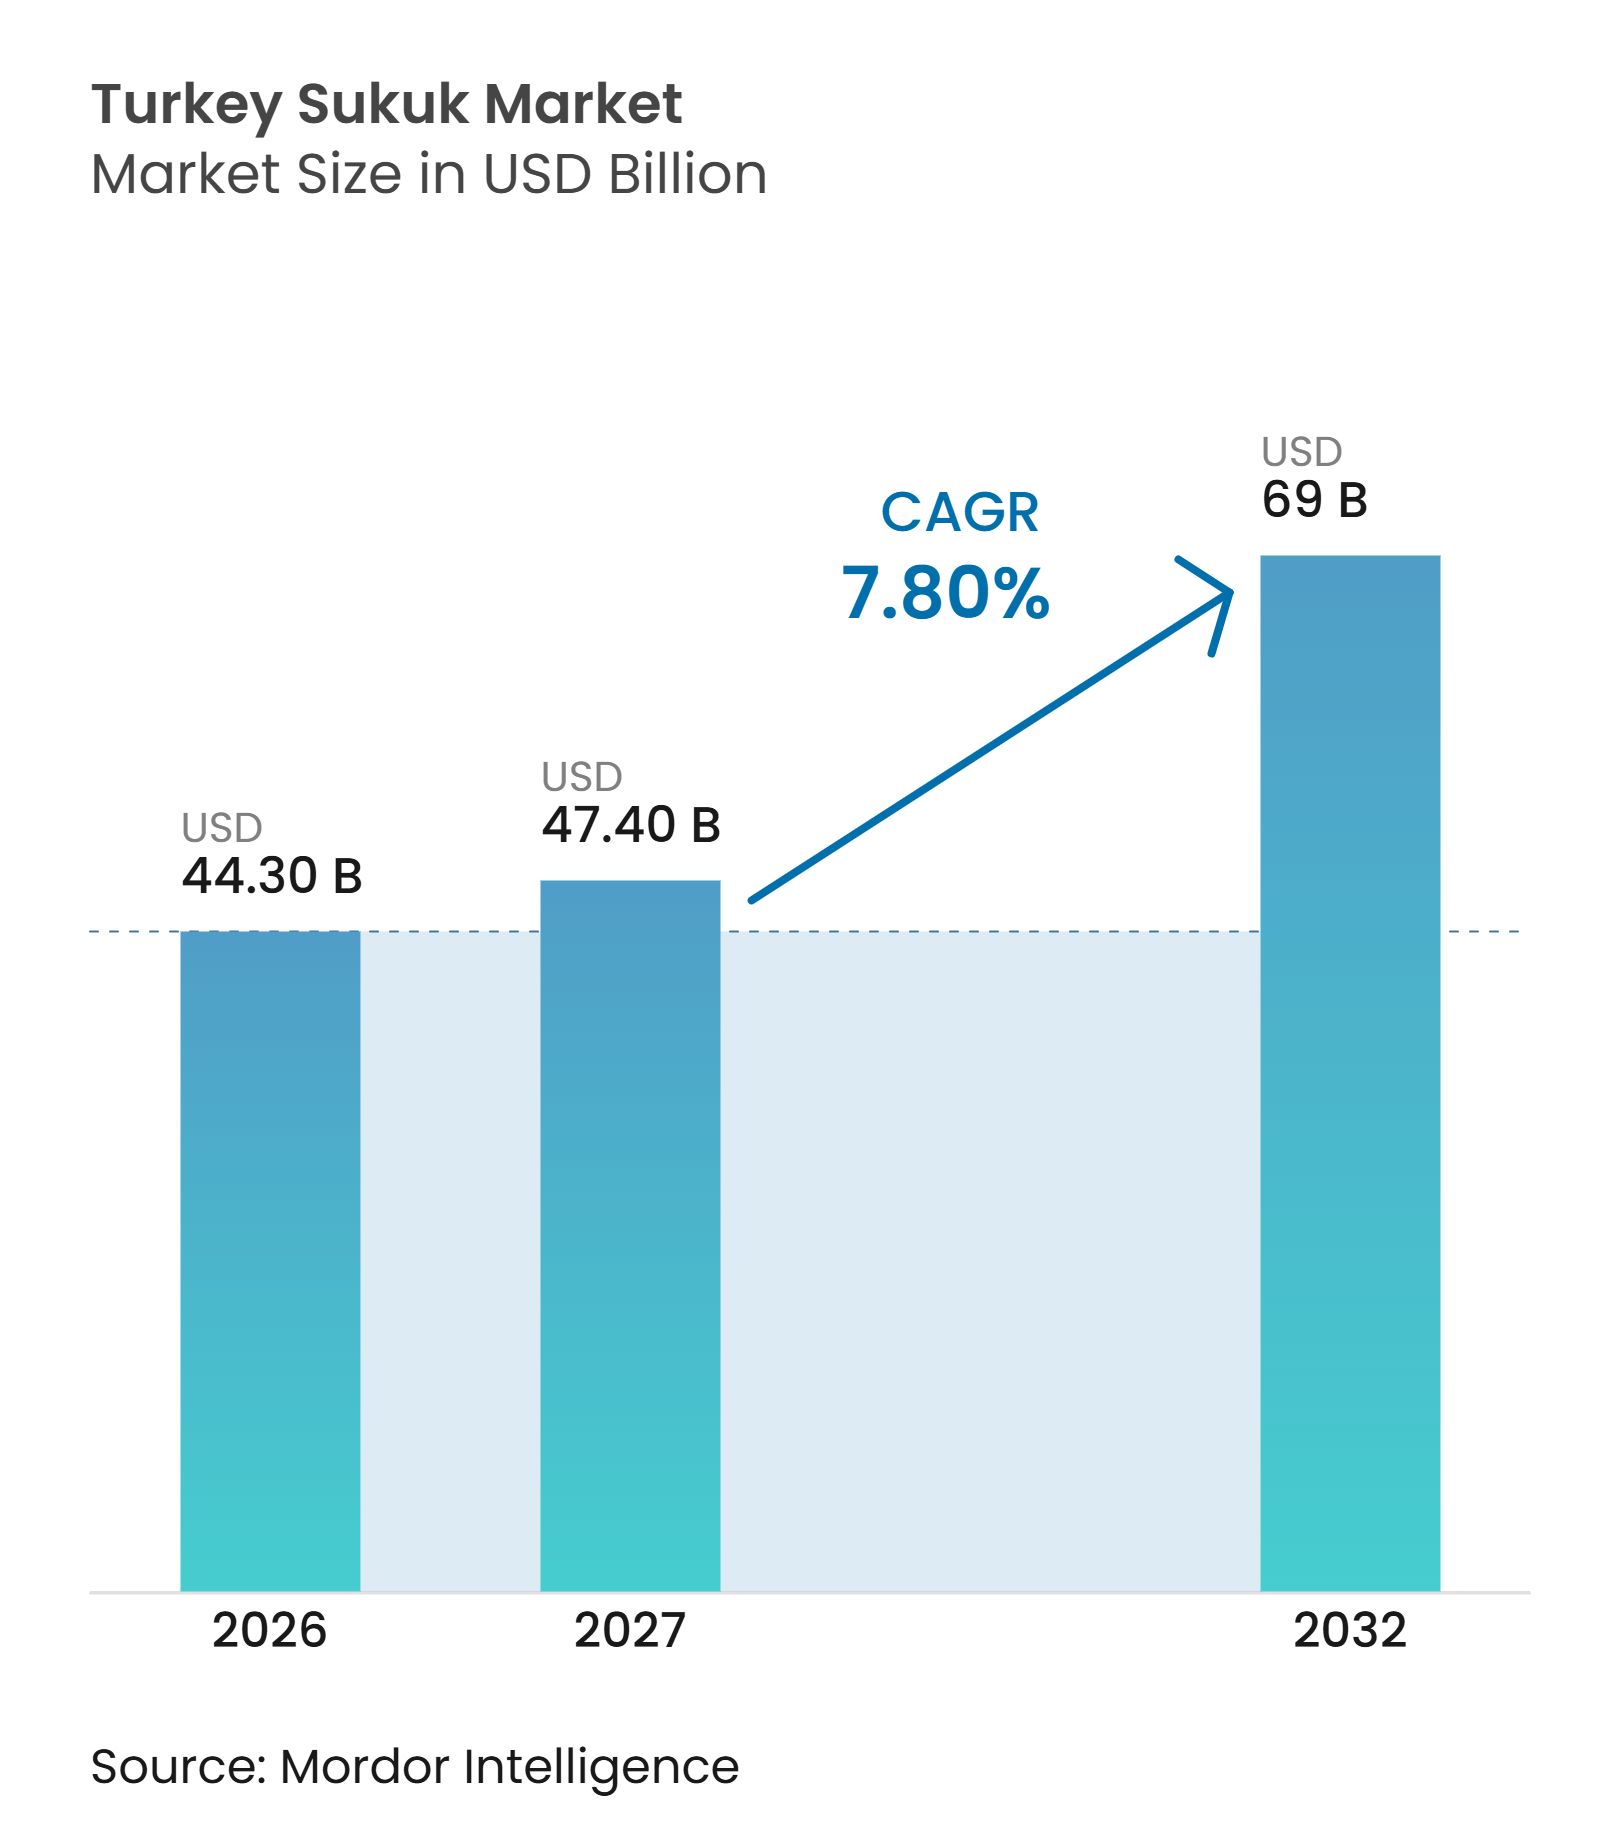
| 基準年の市場規模 (2026) | 44.30 十億米ドル |
| 市場規模 (2027) | 47.40 十億米ドル |
| 市場規模 (2032) | 69 十億米ドル |
| 成長率 (2027 - 2032) | 7.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトルコ・スクーク市場分析
トルコ・スクーク市場規模は、2026年の44.30 ビリオン 米ドルから2027年には47.40 ビリオン 米ドルに増加し、2032年までに69 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.80%のCAGRで成長します。
トルコ財務省のリース証書プログラムは、市場に安定したソブリン基盤を提供し、他の発行体の参照価格設定を支援しています。参加銀行はスクークを通じて資金調達源を多様化しており、企業発行体は政府および不動産連動資産を超えた構造の活用を開始しています。湾岸協力会議、英国、米国、欧州、アジアからの国際的な需要は、外貨建て発行を支援し、投資家層を拡大しています。グリーン、サステナブル、ソーシャル、サステナビリティ連動型商品に関する改訂フレームワークは、適格プロジェクトに関連した資金調達を求める発行体に新たな経路を提供しています。インフレ、トルコ・リラの変動性、および国内流通市場の流動性の低さは、投資家の参加と取引活動に対する重大な制約として残っています。
主要レポートのポイント
- スクーク種別では、イジャーラがトルコ・スクーク市場シェアの54.7%を2026年に占め、ワカーラは2032年にかけて9.5%のCAGRで成長すると予測されています。
- 発行体種別では、ソブリン発行体が2026年にトルコ・スクーク市場シェアの65.3%を保有し、非金融法人発行体は2032年にかけて9.8%のCAGRで成長すると予測されています。
- 市場種別では、国内スクークが2026年のトルコ・スクーク市場規模の75.4%を占め、国際スクークは2032年にかけて9.6%のCAGRで成長すると予測されています。
- 満期別では、中期スクークが2026年のトルコ・スクーク市場において42.1%のシェアを保有し、永久スクークは2032年にかけて10.5%のCAGRで成長すると予測されています。
- ラベル別では、プレーンおよび無ラベルのスクークが2026年のトルコ・スクーク市場シェアの87.7%を占め、グリーン・スクークは2032年にかけて16.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| トルコ財務省による リース証書発行の拡大 | +1.8% | 国内トルコ・リラおよび米ドル建て市場での主要な利益を伴うグローバル | 中期 (2〜4年) |
| スクークを通じた参加銀行の 資金調達源の多様化 | +1.4% | 国内、湾岸協力会議の流動性プールへの波及効果あり | 短期 (2年以内) |
| トルコ・ソブリン・スクークに対する 国際投資家の需要 | +1.2% | 湾岸協力会議をコア市場とし、英国、米国、欧州大陸を含むグローバル | 中期 (2〜4年) |
| TLREFKインデックス連動型 変動利回りリース証書の開発 | +1.1% | 国内 | 短期 (2年以内) |
| グリーン、サステナブル、ソーシャル・ リース証書発行の拡大 | +0.9% | COP31開催コミットメント沿ったグローバルおよび国内 | 長期 (4年以上) |
| ソブリンおよび企業発行体にわたる スクーク発行の拡大 | +0.8% | ロンドン証券取引所国際証券市場、ユーロネクスト・ダブリン、ウィーン多角的取引施設を含むグローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
トルコ財務省によるリース証書発行の拡大
トルコ財務省の国内リース証書プログラムは、トルコ・スクーク市場の中核的な支援として機能し続けています。2025年、財務省は2,330 ビリオン トルコ・リラ(5.43 ビリオン 米ドル)の国内リース証書を発行しました。これは、報告された2025年参加銀行数値に組み込まれた換算を使用しています[1]。財務省はまた、6.75%のリース料率による5年物国際スクークを通じて2.5 ビリオン 米ドルを調達し、119の機関投資家を引き付け、提供額の2倍以上の需要を集めました。中東の投資家がその発行の需要の57%を占めました。2026年7月、財務省は2.75 ビリオン 米ドルの6年物ソブリン・スクークを発行し、6.7 ビリオン 米ドルの注文を受けました。繰り返されるソブリン発行は、企業および準ソブリン借入人に参照価格を提供し、より広範なトルコのシャリーア適合債務市場を支援しています。
参加銀行の資金調達多様化と企業発行
トルコの8つの参加銀行は2025年に2,139 ビリオン トルコ・リラ(4.9 ビリオン 米ドル)のスクークを発行しました。Ziraat Katılımは763 ビリオン トルコ・リラ(1.8 ビリオン 米ドル)を発行し、Albaraka Türkは493 ビリオン トルコ・リラ(1.1 ビリオン 米ドル)、Türkiye Emlak Katılımは397 ビリオン トルコ・リラ(0.9 ビリオン 米ドル)を発行しました[2]。管理契約、すなわちワカーラ構造は、2025年に発行された参加銀行スクークの99.53%を占め、平均テナーは139.9日でした。この構造は頻繁な発行を支援しますが、継続的なロールオーバー需要に資金調達が依存する状況を残しています。企業活動も拡大しており、2025年10月のTürk Telekomによる600 ミリオン 米ドルの初の企業スクークと、2026年3月のTPAOによる1 ビリオン 米ドルの発行が牽引しています。これらの取引は、トルコのスクーク市場参加者が従来のソブリン構造と並行して、事業資産および国家連動型企業プログラムを活用できることを示しています。
国際的な需要と商品革新
湾岸協力会議の投資家は、トルコのドル建てソブリン・スクークの需要の中心です。2025年6月の発行では、中東の投資家が配分の57%を受け取り、英国が17%、米国が14%を受け取りました。トルコ参加銀行協会と英国輸出金融は、2025年7月にイスラム金融協力を強化するための覚書に署名しました。トルコ・リラ翌日物参加参照レート(TLREFK)は、国内投資家向けの変動利回り商品も生み出しました。財務省は2025年9月にTLREFK連動リース証書を800.70 ビリオン トルコ・リラ(1.8 ビリオン 米ドル)発行しました[3]。その後、2026年8月に初期定期利回り19.5%で728日物TLREFK連動証書を666 ビリオン トルコ・リラ(1.6 ビリオン 米ドル)発行しました。
グリーン、サステナブル、ソーシャル・リース証書の発行
グリーンおよびその他のラベル付き商品は、トルコ・スクーク市場が拡大するためのさらなる経路を生み出しています。資本市場委員会は、2026年8月13日にグリーン、サステナブル、ソーシャル、サステナビリティ連動型資本市場商品に関する改訂ガイドを採択しました。この規則は、ソーシャルおよびサステナビリティ連動型リース証書をフレームワークに組み込み、適格発行に対して委員会手数料の50%割引を提供しました[4]。このフレームワークは、トルコのグリーン・スクーク規則を国際資本市場協会のグリーンボンド原則に整合させています。2026年の査読済み研究では、トルコにおける太陽光発電プロジェクトのグリーン・スクーク資金調達について、正の正味現在価値とハードルレートを上回る内部収益率が確認されました。2026年から2029年の国家グリーン金融戦略とトルコのCOP31開催コミットメントは、これらの商品の政策的背景を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高インフレおよびトルコ・リラの 為替レート変動性 | -1.4% | 国内、湾岸協力会議および欧州投資家への波及効果あり | 短期 (2年以内) |
| 市場の深みの欠如と 流通市場流動性の不均一性 | -0.9% | 国内 | 中期 (2〜4年) |
| ソブリンおよび銀行関連発行体への 発行集中 | -0.7% | 国内 | 中期 (2〜4年) |
| トルコ・リラ建てスクークにおける 国際投資家の外国為替リスク | -0.8% | 湾岸協力会議、欧州、アジア太平洋を含むグローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
インフレ、為替レート変動性、および外国為替リスク
高インフレとトルコ・リラの下落は、トルコ・スクーク市場への国内外の参加に影響を与えています。トルコ・リラ建てスクークの国内投資家は購買力を保護するリターンを必要としており、TLREFK連動型構造の重要性が高まっています。米ドル建てスクークの国際投資家はトルコ・リラのリターンに直接さらされていませんが、リラの変動性はより広範なマクロ経済リスクのシグナルとして残っています。2026年初頭の地域的な地政学的事態も、トルコのソブリン証券のリスクプレミアムを上昇させましたが、年央までに状況は部分的に回復しました。銀規制監督庁とトルコ共和国中央銀行は、参加銀行の外貨ミスマッチの監督を通じて発行戦略に影響を与えています。これらの要因は、状況が不安定な場合にトルコ・リラ建て証券を保有する準備のある投資家層を狭める可能性があります。
流通市場流動性の制限と発行体集中
流通市場の深みは、トルコ・スクーク市場の構造的な制約として残っています。国内トルコ・リラ建てリース証書は、ボルサ・イスタンブールの債券市場で積極的に取引するよりも、保有を意図する投資家によって大部分が保有されています。2025年の参加銀行スクークの平均テナー139.9日は、短期商品と繰り返しの借り換えに対する選好を反映しています。参加銀行はまた、中央銀行での余剰流動性管理のためのシャリーア適合ツールが限られています。2025年の学術研究では、参加銀行と中央銀行の間の投資ワカーラベースの預金アレンジメントが可能な解決策として提案されました。市場はまた、ソブリンおよび銀行関連発行体に集中したままであり、民間セクター借入人のための確立されたチャネルが少ない状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクーク種別:
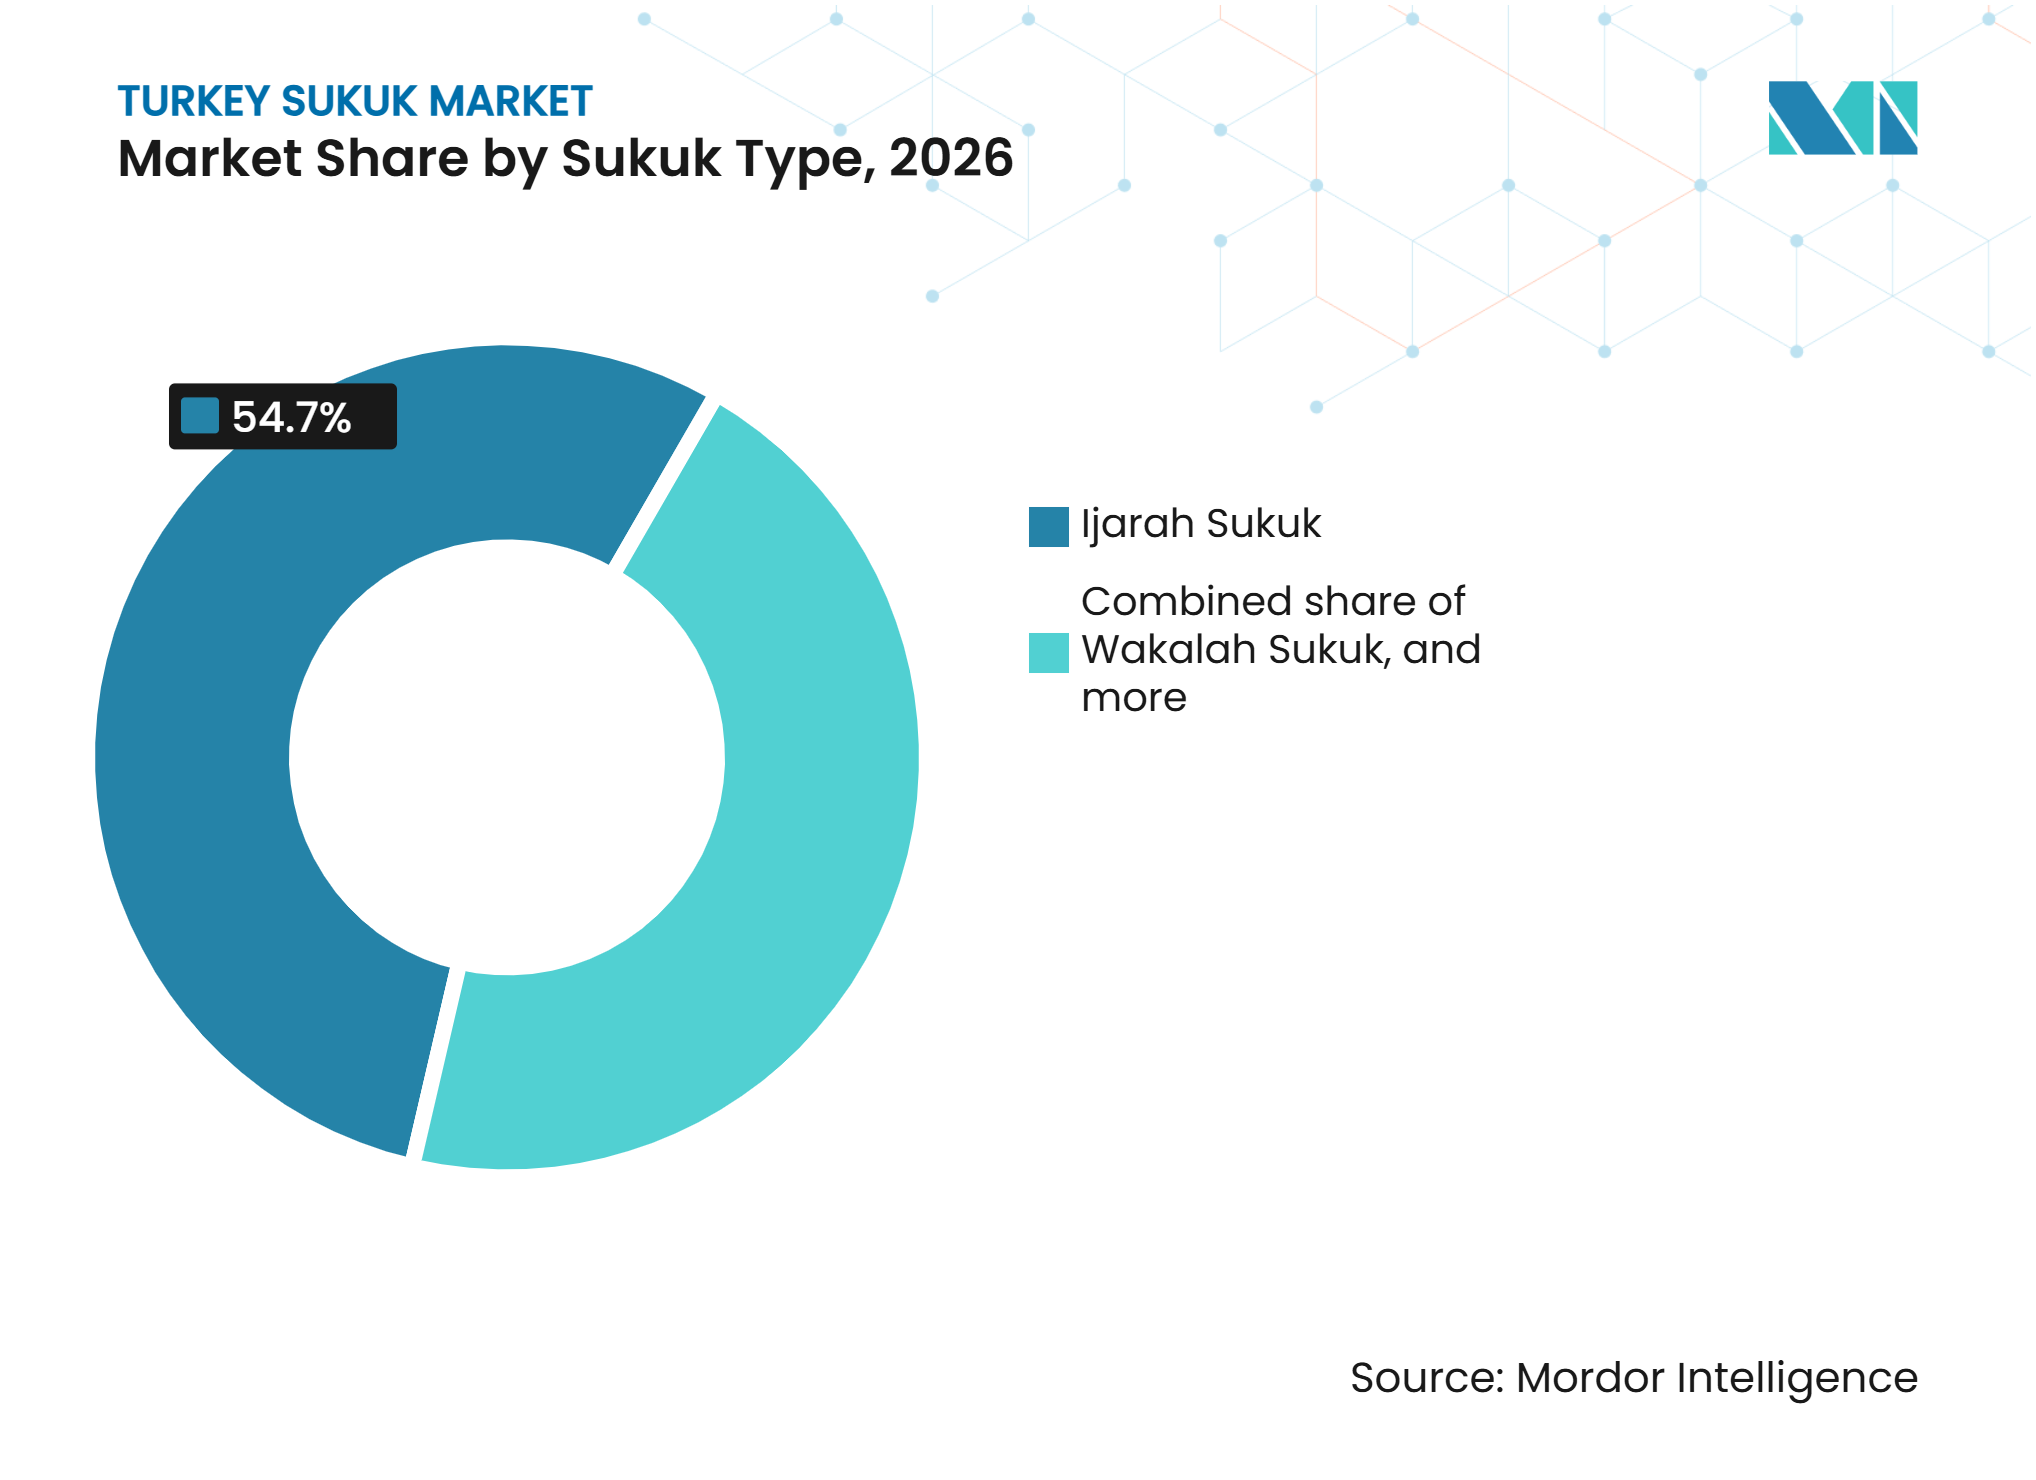
イジャーラが基盤を維持しながらワカーラが拡大イジャーラは2026年のトルコ・スクーク市場シェアの54.7%を占めました。その優位性は、財務省のリース証書構造を反映しており、資産の所有権をヴァルルック・キラーラマ・シルケティ(資産リース会社)に移転した後、資産を発行体にリースバックします。このアプローチは、資本市場法第6362号および資本市場委員会コミュニケIII-61.1に基づいて確立されています。これにより、ソブリン発行に対して国内投資家が理解する一貫した資産担保フレームワークが提供されます。イジャーラ構造はまた、当初賃貸収入アレンジメントを中心に展開した市場の基盤を提供しています。その規模は、より広範なトルコ・スクーク市場の参照商品としての地位を維持し続けています。
ワカーラは2032年にかけて9.5%のCAGRで成長すると予測されています。参加銀行は管理契約構造を使用しており、これにより原資産の柔軟なプールが可能となり、より短いテナーに対応できます。トルコ参加銀行協会によると、2026年上半期時点で2013年以降の累積スクーク発行額8,615 ビリオン トルコ・リラ(20.06 ビリオン 米ドル)のうち、7,763 ビリオン トルコ・リラ(18.08 ビリオン 米ドル)がワカーラ構造を使用しました。したがって、ワカーラのトルコ・スクーク市場規模は、新たに創出された商品カテゴリーではなく、既存の銀行慣行によって支えられています。ムラーバハ、ムシャーラカ、ムダーラバ、ハイブリッド、サラム、イスティスナー商品が商品ミックスの残りのスペースを占めています。ハイブリッド構造は累積発行額781 ビリオン トルコ・リラ(1.82 ビリオン 米ドル)を占め、売買構造は59 ビリオン トルコ・リラ(0.14 ビリオン 米ドル)を占めました。Türk Telekomがブロードバンドネットワーク容量を6億米ドルのスクークの基礎として使用したことは、発行体が非伝統的な資産にフレームワークを適用できることを示しています。


発行体種別:
ソブリンのリーダーシップが企業参入を支援ソブリン発行体は2026年のトルコ・スクーク市場シェアの65.3%を保有しました。財務省はリース証書をより広範な借入プログラムのシャリーア適合コンポーネントとして使用しています。国家連動および準ソブリン機関がこの機関発行体基盤に加わっています。定期的な財務省オークションは、価格設定と満期に関する国内外の参照点も確立しています。この機関基盤は、民間発行が資金調達ニーズによって変動する場合でも継続性を提供します。また、市場の発展が公的借入政策と密接に連動している理由も説明しています。
非金融法人スクークは2032年にかけて9.8%のCAGRで成長すると予測されています。Türk Telekomは2025年10月にトルコの非金融法人による初の国境を越えた6億米ドルのスクークを発行しました。TPAOは2026年3月にロンドン証券取引所国際証券市場の40億米ドルプログラムの下で10億米ドルの初スクークを完了しました。TPAOはその後5億米ドルのタップ発行を行い、未償還スクークを15億米ドルに増加させました。金融機関は第3の主要発行体グループとして残っており、参加銀行が活動の中心です。銀行規制監督庁の健全性基準は、商品の資本処理に影響を与え、追加ティア1構造の使用を形成しています。多国間および超国家的発行体は発行体ミックスの小さな部分に留まっています。
市場種別:
国内発行が主要基盤を提供国内スクークは2026年のトルコ・スクーク市場規模の75.4%を占めました。財務省のトルコ・リラオークションと参加銀行の発行がこの国内活動の中核を提供しています。参加銀行スクークの2025年の平均満期は139.9日でした。この結果は、主に長期発行に依存するのではなく、未償還証書を頻繁に更新する市場を示しています。2026年中頃時点で、活動中の国内スクークの未償還残高は683 ビリオン トルコ・リラ(1.6 ビリオン 米ドル)であり、2013年以降の累積発行額8,615 ビリオン トルコ・リラ(20.1 ビリオン 米ドル)と比較されます。この差は、短期テナー国内発行のローリング性質を反映しています。
国際スクークは2032年にかけて9.6%のCAGRで成長すると予測されています。トルコはドル建てイールドカーブを構築し、湾岸協力会議および西側機関投資家からのより多くの参加を求めています。トルコ参加銀行協会との英国輸出金融覚書は、英国参加のためのさらなる機関チャネルを生み出しました。Kuveyt Türkは外貨建てスクークで累積2.53 ビリオン 米ドルを発行し、Albaraka Türkは1.09 ビリオン 米ドル、Türkiye Finansは1 ビリオン 米ドルを発行しました。これらの銀行取引はソブリン証券を補完し、潜在的な新規発行体のベンチマークを提供しています。予定されているCOP31イベントも、環境・社会・ガバナンス金融に注目する投資家の関心を高める可能性があります。
満期別:
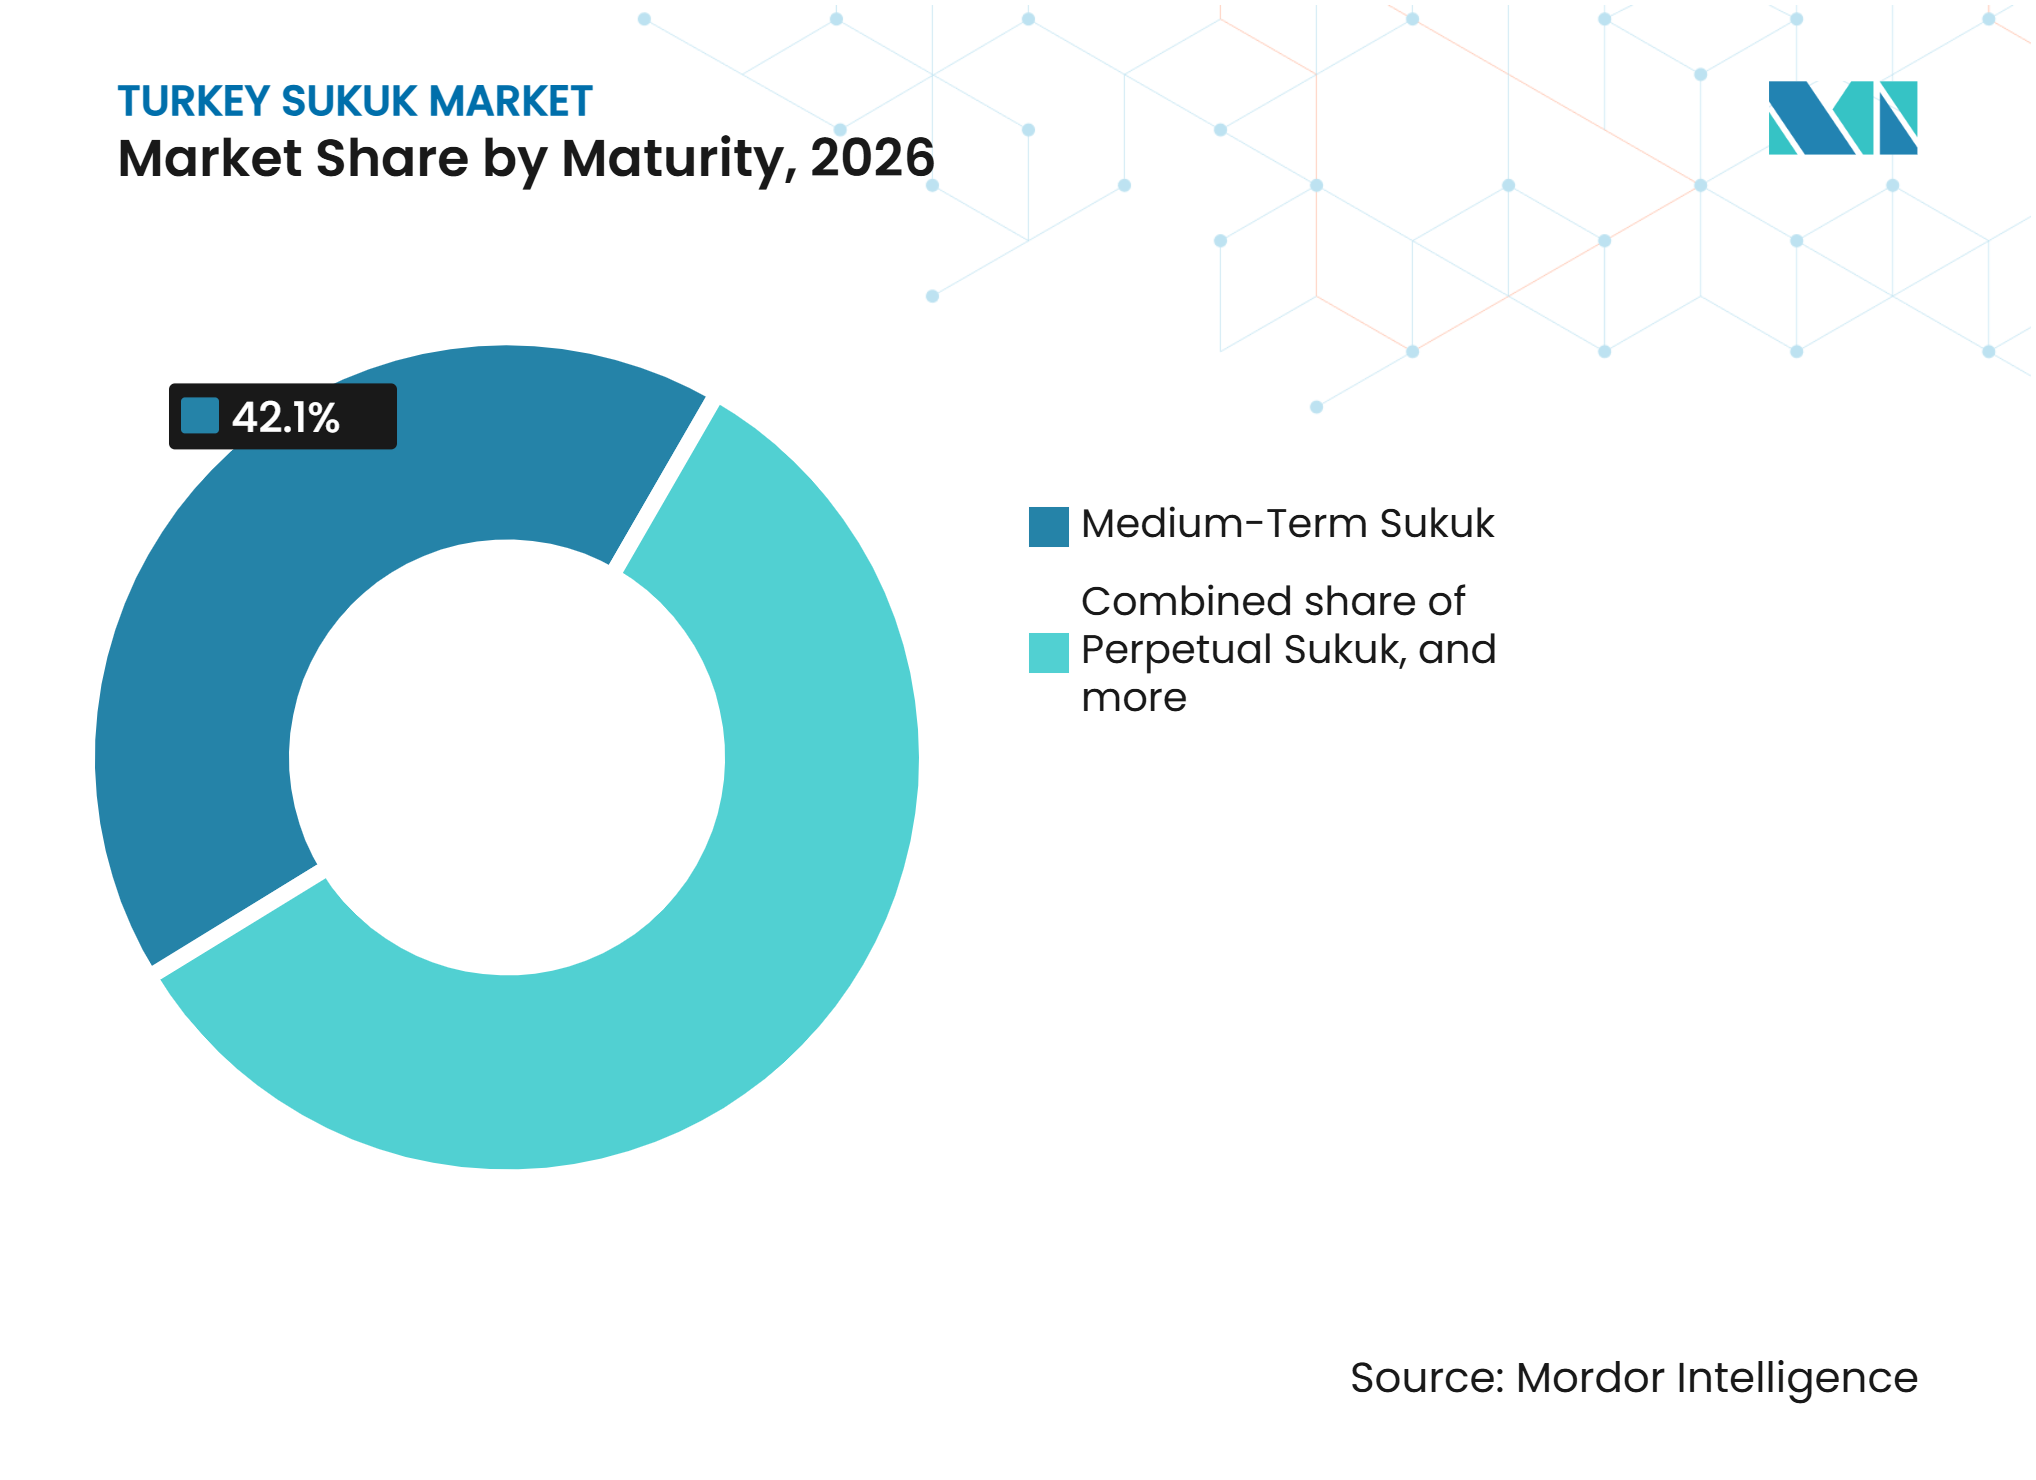
中期商品がリードしながら永久構造が台頭中期スクークは2026年のトルコ・スクーク市場シェアの42.1%を保有しました。このシェアは、財務省による3〜7年物国内発行と、短期ロールオーバーニーズを超えた参加銀行の投資を反映しています。2025年7月に発行された5年物国内リース証書は、報告された換算基準を使用して237.70 ビリオン トルコ・リラ(0.55 ビリオン 米ドル)を調達しました。国際ソブリン取引も長期参照点を追加しています。2025年6月のソブリン・ドル建てスクークは5年満期でした。2026年7月のソブリン・ドル建てスクークは6年満期でした。
永久スクークは2032年にかけて10.5%のCAGRで成長すると予測されています。参加銀行は国際イスラム投資家にアクセスしながら自己資本比率を強化するために追加ティア1スクークを使用しています。Vakıf Katılımは2025年10月に8.375%のクーポンで500 ミリオン 米ドルの追加ティア1スクークを発行しました。この取引は、湾岸協力会議、英国、欧州の80以上の機関投資家から1.8 ビリオン 米ドル以上の注文を受けました。Dünya Katılımは2026年7月に100 ミリオン 米ドルの初の永久劣後スクークを完了しました。短期スクークは、1年未満の財務省証書と銀行証書を通じて流動性管理を引き続き支援しています。

ラベル別:
プレーン・スクークが優位を維持しながらグリーン・スクークが台頭プレーンおよび無ラベルのスクークは2026年のトルコ・スクーク市場シェアの87.7%を占めました。これは、調達資金の使途ラベルが一貫して適用されていないソブリンおよび参加銀行発行の確立された構成を反映しています。このセグメントは引き続き財務省と銀行の主要な資金調達ニーズに対応しています。その規模は、ラベル付き商品が依然として発行の小さな部分を占めることを意味しています。しかし、既存の基盤は、発行体が適格資産を特定した場合に、より広範な採用を支援することができます。トルコ・スクーク市場は、より特化した商品への政策的支援が高まる中でも、これらの無ラベル構造に根ざしたままです。
グリーン・スクークは2032年にかけて16.6%のCAGRで成長すると予測されています。資本市場委員会の2026年8月のガイダンスは、グリーン、ソーシャル、サステナブル、サステナビリティ連動型商品をより明確な規制環境に組み込みました。2025年、国内グリーンおよびサステナブル・スクークの発行総額は11 ビリオン トルコ・リラ(0.03 ビリオン 米ドル)でした。このガイダンスは適格発行に対して50%の手数料割引を提供し、国際資本市場協会のグリーンボンド原則に整合しています。査読済み研究では、グリーン・スクークがポジティブな財務的実現可能性条件の下でトルコにおける太陽光エネルギー投資を支援できることが確認されました。この規制とプロジェクト資金調達の組み合わせは、確立されたプレーン・スクーク基盤を維持しながらラベル付き市場を拡大することができます。
地理的分析
イスタンブール金融センター
イスタンブール金融センターは、リース証書のトルコ国内における主要な組成・上場ハブとして機能しています。Albaraka Türkの承認済み800 ビリオン トルコ・リラ(1.9 ビリオン 米ドル)国内発行上限を含む参加銀行プログラムは、イスタンブールを拠点とする資産リース会社を通じて組成されています。同市は、ストラクチャリング、シャリーア適合審査、ボルサ・イスタンブール上場活動を集中させています。ワカーラ構造と短期満期により、イスタンブールは継続的に更新される一次市場センターとなっています。適格機関投資家が参加銀行スクークの価値の88%を保有しており、国内市場が依然として限られた投資家基盤に集中していることを示しています。トルコ参加銀行協会は、シャリーア適合の中央銀行流動性オプションの欠如を参加銀行の運営上の制約として特定しています。このギャップは流通市場活動を制限し、新規発行とロールオーバーへの市場依存を強化しています。
湾岸協力会議と中東
湾岸協力会議と中東は、2025年6月に発行された2.5 ビリオン 米ドルのトルコ・ソブリン・スクークの配分の57%を受け取りました。英国が17%、米国が14%を受け取り、この取引が他の確立されたイスラムおよび従来型投資センターからも需要を集めたことを示しています。TPAOの2026年3月の1 ビリオン 米ドルのスクークは、欧州、中東、アジア太平洋の165の機関投資家から5.5 ビリオン 米ドルの注文を受けました。クウェート・ファイナンス・ハウス・キャピタル、ドバイ・イスラミック・バンク、エミレーツNBDキャピタル、マシュレクがジョイント・グローバル・コーディネーターおよびブックランナーを務めました。トルコ参加銀行協会とカタール金融センターは、トルコ・カタール共同発行とボルサ・イスタンブールおよびカタール証券取引所へのクロスリスティングの可能性を支援しています。このような連携は、二国間流動性プールを深め、単一の上場会場への依存を軽減する可能性があります。
欧州、アジア太平洋、および米国
Türk Telekomの2025年10月の600 ミリオン 米ドルのスクークは、ユーロネクスト・ダブリンのグローバル・エクスチェンジ・マーケットに上場され、米国の適格機関投資家および国際投資家向けにルール144AおよびレギュレーションSの下で組成されました。この取引は6.5%の利回りに達し、ブロードバンドネットワーク容量を原資産として使用しました。Kuveyt TürkはMYR 8億(197 ミリオン 米ドル)のリンギット建てスクークを発行し、Türkiye FinansはMYR 12億(0.29 ビリオン 米ドル)を発行し、東南アジアのイスラム流動性へのアクセスを生み出しました。Ziraat KatılımはEUR 2億5,000万(294 ミリオン 米ドル)のユーロ建てスクークを欧州大陸の投資家向けに完了しました。これらの商品は、湾岸協力会議を超えてトルコ・スクーク市場の地理的リーチを拡大しています。より広い投資家基盤は、投資家間の価格競争を高め、地域別の集中を低減することができます。米国、欧州、上場市場会場における規制要件は、国境を越えた構造に引き続き関連しています。
競合環境
市場集中度
トルコ・スクーク市場は、財務省と主要参加銀行を中心に統合されており、企業発行体が競合環境を徐々に拡大しています。Ziraat Katılım、Albaraka Türk、Türkiye Emlak Katılım、Vakıf Katılım、Kuveyt Türkは主要な参加銀行発行体であり、国内投資家配分と確立されたイスラム金融能力によって支援されています。2025年、トルコの8つの参加銀行は2,139 ビリオン トルコ・リラ(4.9 ビリオン 米ドル)のスクークを発行しました。Ziraat Katılımは763 ビリオン トルコ・リラ(1.7 ビリオン 米ドル)を占め、Albaraka Türkが493 ビリオン トルコ・リラ(1.2 ビリオン 米ドル)、Türkiye Emlak Katılımが397 ビリオン トルコ・リラ(0.9 ビリオン 米ドル)と続き、報告された換算数値に基づいています。これらの発行量は主要参加銀行の地位を強化し、財務省はより広範な市場において主要発行体として残っています。銀行はまた、資金調達を多様化し自己資本要件を満たすために、トルコ・リラ建てワカーラプログラム、国際追加ティア1スクーク、米ドル、ユーロ、リンギット建ての外貨発行を使用しています。
企業発行は参加銀行セクターを超えて拡大しています。トルコ石油(TPAO)は4 ビリオン 米ドルのスクークプログラムを確立し、1 ビリオン 米ドルの初回発行を完了し、その後500 ミリオン 米ドルのタップ発行を行い、繰り返し企業発行体としての地位を強化しました。Türk Telekomも2025年10月に600 ミリオン 米ドルの5年物発行で国際企業スクーク市場に参入し、国際投資家からの需要を集めました。これらの取引は発行体基盤を拡大し、エネルギーおよび通信会社が銀行やソブリンと並んでシャリーア適合資金調達にアクセスできることを示しています。
規制と技術も市場発展に影響を与えています。トルコ資本市場委員会のコミュニケIII-61.1はリース証書を規定し、2026年8月のガイドラインはグリーン、サステナブル、ソーシャル、サステナビリティ連動型資本市場商品のフレームワークを導入しました。委員会はまた、新ガイドラインの対象となる発行に対して50%の手数料割引を承認し、これはリース証書に適用される既存の割引に加えるものです。別途、İşbankは2025年6月に国際金融公社を唯一の投資家として100 ミリオン 米ドルのデジタルネイティブ債券を発行し、トルコの債券市場における分散型台帳技術の活用を示しました。
トルコ・スクーク産業リーダー
-
Ziraat Katılım Bankası
-
Albaraka Türk
-
Türkiye Emlak Katılım Bankası
-
Vakıf Katılım Bankası
-
Türkiye Finans
- 注:主要企業の掲載順は順位を示すものではありません。
トルコ・スクーク市場 このレポートでカバーされる企業
- Ziraat Katılım Bankası A.Ş.
- Albaraka Türk Katılım Bankası A.Ş.
- Türkiye Emlak Katılım Bankası A.Ş.
- Vakıf Katılım Bankası A.Ş.
- Türkiye Finans Katılım Bankası A.Ş.
- Kuveyt Türk Katılım Bankası A.Ş.
- Dünya Katılım Bankası A.Ş.
- Hayat Finans Katılım Bankası A.Ş.
- Republic of Türkiye Ministry of Treasury and Finance
- Nurol Group
- Garanti Finansal Kiralama A.Ş.
- Tera Group
- Aktif Bank
- Türkiye Halk Bankası (Halkbank)
- Bereket Group
- Ata Group
- Değer Varlık Yönetim A.Ş.
- GY Group
- D Varlık Kiralama A.Ş.
- Osmanlı Group
最近の産業開発事情 トルコ・スクーク市場
- 2026年8月:トルコ資本市場委員会は、2026年8月13日付決定i-SPK 128.29により、グリーン、サステナブル、ソーシャル資本市場商品ガイドおよびサステナビリティ連動型資本市場商品ガイドを採択し、ソーシャル商品とサステナビリティ連動型スクークを規制フレームワークに導入し、適格発行に対して資本市場委員会手数料の50%割引を提供しました。
- 2026年7月:Dünya Katılım Bankasıは、ケイマン諸島のDunya Katilim Sukuk Ltd.を通じて永久劣後証書として組成された初の100 ミリオン 米ドルの追加ティア1スクークを完了し、ウィーン証券取引所の多角的取引施設での取引が認められ、同行の国際資本市場デビューとなりました。
- 2026年6月:トルコ共和国は6年物レギュレーションS・スクークを通じて2.75 ビリオン 米ドルを調達し、6.7 ビリオン 米ドルの注文を集め、2026年7月2日に決済、2032年7月2日に満期を迎え、ソブリンの最大単一スクーク発行となり、ドル建てイールドカーブを延長しました。
- 2026年3月:TPAOはロンドン証券取引所に上場された4 ビリオン 米ドルプログラムの下で1 ビリオン 米ドルの5年物初スクークを完了し、165の国際機関投資家から5.5 ビリオン 米ドル以上の注文を受けました。
トルコ・スクーク市場レポートの範囲
セグメンテーション概要
| ムラーバハ・スクーク |
| イジャーラ・スクーク |
| ワカーラ・スクーク |
| ムシャーラカ・スクーク |
| ムダーラバ・スクーク |
| サラム・スクーク |
| イスティスナー・スクーク |
| ハイブリッド/複合スクーク |
| その他のスクーク種別 |
| ソブリン |
| ソブリン関連/準ソブリン |
| 金融機関 |
| 非金融法人 |
| 多国間/超国家的 |
| 国内スクーク |
| 国際スクーク |
| 短期スクーク |
| 中期スクーク |
| 長期スクーク |
| 永久スクーク |
| プレーン/無ラベル・スクーク |
| グリーン・スクーク |
| サステナビリティ/サステナビリティ連動型/ソーシャル/その他ラベル付きスクーク |
| スクーク種別 | ムラーバハ・スクーク |
| イジャーラ・スクーク | |
| ワカーラ・スクーク | |
| ムシャーラカ・スクーク | |
| ムダーラバ・スクーク | |
| サラム・スクーク | |
| イスティスナー・スクーク | |
| ハイブリッド/複合スクーク | |
| その他のスクーク種別 | |
| 発行体種別 | ソブリン |
| ソブリン関連/準ソブリン | |
| 金融機関 | |
| 非金融法人 | |
| 多国間/超国家的 | |
| 市場種別 | 国内スクーク |
| 国際スクーク | |
| 満期 | 短期スクーク |
| 中期スクーク | |
| 長期スクーク | |
| 永久スクーク | |
| ラベル | プレーン/無ラベル・スクーク |
| グリーン・スクーク | |
| サステナビリティ/サステナビリティ連動型/ソーシャル/その他ラベル付きスクーク |
レポートで回答される主要な質問
2032年までのトルコ・スクーク市場の予測値は?
市場は2026年の44.3 ビリオン 米ドルから2032年までに69.0 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.8%のCAGRで成長します。
トルコで最大のシェアを持つスクーク種別は?
イジャーラは2026年に54.7%のシェアでリードしており、財務省の確立されたリース証書構造によって支援されています。
トルコのスクークセクターで最も急成長している発行体カテゴリーは?
非金融法人発行体は、Türk TelekomとTPAOの主要取引に支援され、2032年にかけて9.8%のCAGRで成長すると予測されています。
国際投資家がトルコのスクークにとって重要な理由は?
湾岸協力会議と中東は、2025年6月の2.5 ビリオン 米ドルのソブリン・スクークの配分の57%を受け取り、英国と米国も参加しました。
トルコにおけるグリーン・スクーク採用の促進要因は?
グリーン・スクークは2032年にかけて16.6%のCAGRで成長すると予測されており、2026年の資本市場委員会フレームワークと50%の適格手数料割引によって支援されています。
トルコのスクーク発行に対する主な制約は?
インフレ、トルコ・リラの変動性、流通市場流動性の制限、および発行体集中が投資家需要と取引活動を制約する可能性があります。