
Tamaño y Participación del Mercado de Sukuk de Turquía
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 44.30 Mil millones de dólares |
| Tamaño del Mercado (2027) | 47.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sukuk de Turquía por Mordor Intelligence
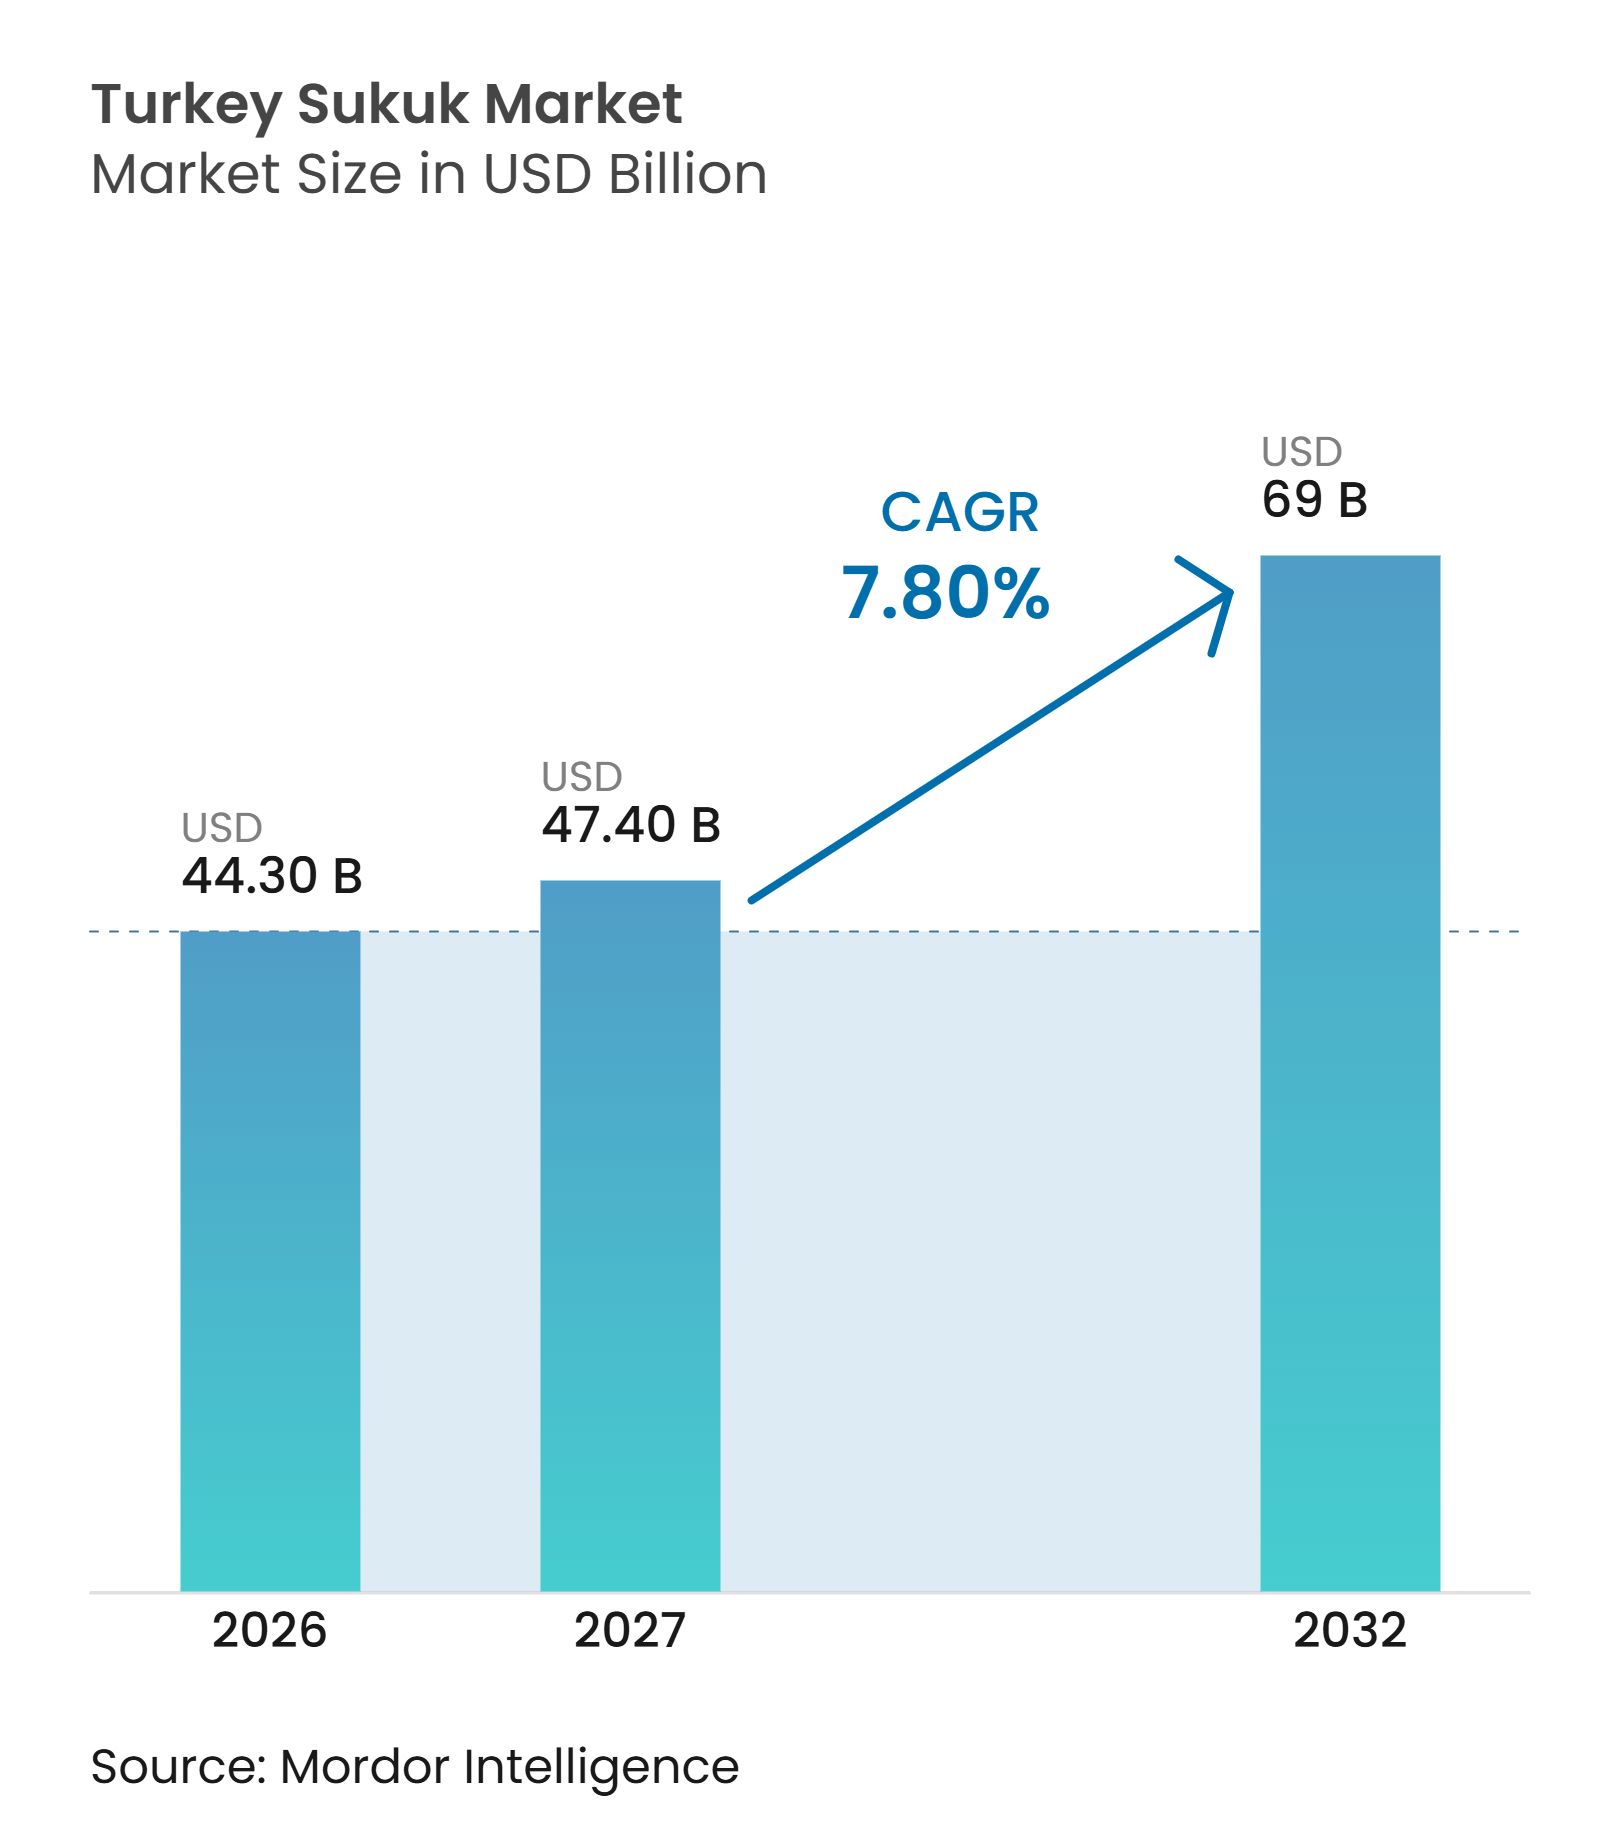
Se espera que el tamaño del Mercado de Sukuk de Turquía aumente de 44,30 mil millones de USD en 2026 a 47,40 mil millones de USD en 2027 y alcance los 69 mil millones de USD en 2032, creciendo a una CAGR del 7,80% durante 2027-2032.
El programa de certificados de arrendamiento del Tesoro turco otorga al mercado una base soberana estable y ayuda a establecer precios de referencia para otros emisores. Los bancos participantes están ampliando sus fuentes de financiamiento a través del sukuk, mientras que los emisores corporativos están comenzando a utilizar estructuras que van más allá de los activos vinculados al gobierno y al sector inmobiliario. La demanda internacional del Consejo de Cooperación del Golfo, el Reino Unido, los Estados Unidos, Europa y Asia respalda la emisión en moneda extranjera y amplía el grupo de inversores. El marco revisado para instrumentos verdes, sostenibles, sociales y vinculados a la sostenibilidad añade una vía para los emisores que buscan financiamiento vinculado a proyectos elegibles. La inflación, la volatilidad de la lira turca y la limitada liquidez del mercado secundario doméstico siguen siendo limitaciones materiales para la participación de los inversores y la actividad de negociación.
Conclusiones Clave del Informe
- Por tipo de sukuk, el Ijarah capturó el 54,7% de la participación del mercado de sukuk de Turquía en 2026, mientras que se proyecta que el Wakalah crezca a una CAGR del 9,5% hasta 2032.
- Por tipo de emisor, los emisores soberanos mantuvieron el 65,3% de la participación del mercado de sukuk de Turquía en 2026, mientras que se prevé que los emisores corporativos no financieros crezcan a una CAGR del 9,8% hasta 2032.
- Por tipo de mercado, el sukuk doméstico representó el 75,4% del tamaño del mercado de sukuk de Turquía en 2026, mientras que se proyecta que el sukuk internacional crezca a una CAGR del 9,6% hasta 2032.
- Por vencimiento, el sukuk a mediano plazo mantuvo una participación del 42,1% en el mercado de sukuk de Turquía en 2026, mientras que se proyecta que el sukuk perpetuo crezca a una CAGR del 10,5% hasta 2032.
- Por etiqueta, el sukuk simple y sin etiqueta capturó el 87,7% de la participación del mercado de sukuk de Turquía en 2026, mientras que se proyecta que el sukuk verde crezca a una CAGR del 16,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Emisión de Certificados de Arrendamiento del Tesoro Turco | +1.8% | Global, con ganancias primarias en los mercados denominados en lira turca y USD domésticos | Mediano plazo (2-4 años) |
| Diversificación de las Fuentes de Financiamiento de los Bancos Participantes a Través del Sukuk | +1.4% | Doméstico, con repercusión en los fondos de liquidez del Consejo de Cooperación del Golfo | Corto plazo (≤ 2 años) |
| Demanda Internacional de Inversores por Sukuk Soberano Turco | +1.2% | Global, con el Consejo de Cooperación del Golfo como mercado principal, más el Reino Unido, los Estados Unidos y Europa continental | Mediano plazo (2-4 años) |
| Desarrollo de Certificados de Arrendamiento de Rendimiento Variable Indexados al TLREFK | +1.1% | Doméstico | Corto plazo (≤ 2 años) |
| Expansión de la Emisión de Certificados de Arrendamiento Verdes, Sostenibles y Sociales | +0.9% | Global y doméstico, alineado con el compromiso de ser sede de la COP31 | Largo plazo (≥ 4 años) |
| Ampliación de la Emisión de Sukuk entre Emisores Soberanos y Corporativos | +0.8% | Global, incluido el Mercado Internacional de Valores de la Bolsa de Valores de Londres, Euronext Dublín y la Instalación de Negociación Multilateral de Viena | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Emisión de Certificados de Arrendamiento del Tesoro Turco
El programa de certificados de arrendamiento doméstico del Tesoro turco sigue siendo el principal soporte del mercado de sukuk de Turquía. En 2025, el Ministerio de Hacienda y Finanzas emitió 233 mil millones de TRY (5,43 mil millones de USD) en certificados de arrendamiento domésticos, utilizando la conversión incorporada en las cifras de bancos participantes de 2025 reportadas[1]. El ministerio también recaudó 2,5 mil millones de USD a través de un sukuk internacional a 5 años con una tasa de arrendamiento del 6,75%, atrayendo a 119 inversores institucionales y más del doble del monto ofrecido. Los inversores de Oriente Medio representaron el 57% de la demanda de esa emisión. En julio de 2026, el Tesoro emitió un sukuk soberano de 2,75 mil millones de USD a 6 años que recibió órdenes por 6,7 mil millones de USD. La emisión soberana recurrente proporciona a los prestatarios corporativos y cuasi soberanos precios de referencia y respalda un mercado de deuda turco más amplio conforme a la Sharia.
Diversificación del Financiamiento de los Bancos Participantes y la Emisión Corporativa
Los 8 bancos participantes de Turquía emitieron 213,9 mil millones de TRY (4,9 mil millones de USD) en sukuk durante 2025. Ziraat Katılım emitió 76,3 mil millones de TRY (1,8 mil millones de USD), mientras que Albaraka Türk emitió 49,3 mil millones de TRY (1,1 mil millones de USD) y Türkiye Emlak Katılım emitió 39,7 mil millones de TRY (0,9 mil millones de USD)[2]. Los contratos de gestión, o estructuras wakala, representaron el 99,53% del sukuk emitido por los bancos participantes en 2025 y tuvieron un plazo promedio de 139,9 días. Esta estructura respalda la emisión frecuente, pero deja el financiamiento dependiente de la demanda continua de renovación. La actividad corporativa también se está expandiendo, liderada por el sukuk corporativo inaugural de 600 millones de USD de Türk Telekom en octubre de 2025 y la emisión de 1 mil millones de USD de TPAO en marzo de 2026. Estas transacciones demuestran que los participantes del mercado de sukuk de Turquía pueden utilizar activos operativos y programas corporativos vinculados al Estado junto con estructuras soberanas convencionales.
Demanda Internacional e Innovación de Productos
Los inversores del Consejo de Cooperación del Golfo son fundamentales para la demanda del sukuk soberano denominado en dólares de Turquía. En la emisión de junio de 2025, los inversores de Oriente Medio recibieron el 57% de las asignaciones, mientras que el Reino Unido recibió el 17% y los Estados Unidos el 14%. La Asociación de Bancos Participantes de Türkiye y UK Export Finance firmaron un memorando de entendimiento en julio de 2025 para fortalecer la cooperación en finanzas islámicas. El TLREFK, la Tasa de Referencia de Participación Nocturna en Lira Turca, también ha creado un producto de rendimiento flotante para los inversores domésticos. El Tesoro emitió 80,07 mil millones de TRY (1,8 mil millones de USD) de certificados de arrendamiento vinculados al TLREFK en septiembre de 2025[3]. Luego emitió 66,6 mil millones de TRY (1,6 mil millones de USD) de certificados vinculados al TLREFK a 728 días en agosto de 2026 con un rendimiento periódico inicial del 19,5%.
Emisión de Certificados de Arrendamiento Verdes, Sostenibles y Sociales
Los instrumentos verdes y otros instrumentos etiquetados crean una vía adicional para que el mercado de sukuk de Turquía se expanda. La Junta de Mercados de Capitales adoptó guías revisadas para instrumentos de mercado de capitales verdes, sostenibles, sociales y vinculados a la sostenibilidad el 13 de agosto de 2026. Las normas incorporaron los certificados de arrendamiento sociales y vinculados a la sostenibilidad al marco y ofrecieron un descuento del 50% en las tarifas de la Junta para las emisiones calificadas[4]. El marco alinea las normas de sukuk verde de Turquía con los Principios de Bonos Verdes de la Asociación Internacional del Mercado de Capitales. Un estudio revisado por pares de 2026 encontró un valor presente neto positivo y una tasa interna de retorno superior al umbral para el financiamiento de proyectos solares en Turquía mediante sukuk verde. La Estrategia Nacional de Finanzas Verdes para 2026-2029 y el compromiso de Turquía de ser sede de la COP31 respaldan el entorno de política para estos instrumentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Inflación y Volatilidad del Tipo de Cambio de la Lira Turca | -1.4% | Doméstico, con repercusión en los inversores del Consejo de Cooperación del Golfo y europeos | Corto plazo (≤ 2 años) |
| Profundidad de Mercado Limitada y Liquidez Desigual en el Mercado Secundario | -0.9% | Doméstico | Mediano plazo (2-4 años) |
| Concentración de la Emisión entre Emisores Soberanos y Relacionados con Bancos | -0.7% | Doméstico | Mediano plazo (2-4 años) |
| Riesgo Cambiario para los Inversores Internacionales en Sukuk en Lira Turca | -0.8% | Global, incluido el Consejo de Cooperación del Golfo, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inflación, Volatilidad del Tipo de Cambio y Riesgo Cambiario
La alta inflación y la depreciación de la lira turca afectan la participación doméstica e internacional en el mercado de sukuk de Turquía. Los inversores domésticos en sukuk en lira turca necesitan rendimientos que protejan el poder adquisitivo, lo que aumenta la relevancia de las estructuras vinculadas al TLREFK. Los inversores internacionales en sukuk en dólares estadounidenses no están directamente expuestos a los rendimientos en lira turca, pero la volatilidad de la lira sigue siendo una señal de riesgo macroeconómico más amplio. Los eventos geopolíticos regionales a principios de 2026 también aumentaron las primas de riesgo sobre los valores soberanos turcos antes de que las condiciones se recuperaran parcialmente a mediados de año. La Agencia de Regulación y Supervisión Bancaria y el Banco Central de la República de Turquía influyen en la estrategia de emisión a través de la supervisión de los descalces en moneda extranjera de los bancos participantes. Estos factores pueden reducir el grupo de inversores dispuestos a mantener papel en lira turca cuando las condiciones son inestables.
Liquidez Limitada en el Mercado Secundario y Concentración de Emisores
La profundidad del mercado secundario sigue siendo una limitación estructural para el mercado de sukuk de Turquía. Los certificados de arrendamiento domésticos en lira turca son mantenidos en gran medida por inversores que tienen la intención de conservarlos, en lugar de negociarlos activamente en el Mercado de Valores de Deuda de Borsa İstanbul. El plazo promedio de 139,9 días del sukuk de los bancos participantes en 2025 refleja la preferencia por instrumentos de corta duración y refinanciamiento recurrente. Los bancos participantes también tienen herramientas limitadas conformes a la Sharia para gestionar el exceso de liquidez en el Banco Central. Un estudio académico de 2025 propuso un acuerdo de depósito basado en wakala de inversión entre los bancos participantes y el banco central como posible solución. El mercado también sigue concentrado entre emisores soberanos y relacionados con bancos, lo que deja menos canales establecidos para los prestatarios del sector privado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sukuk:
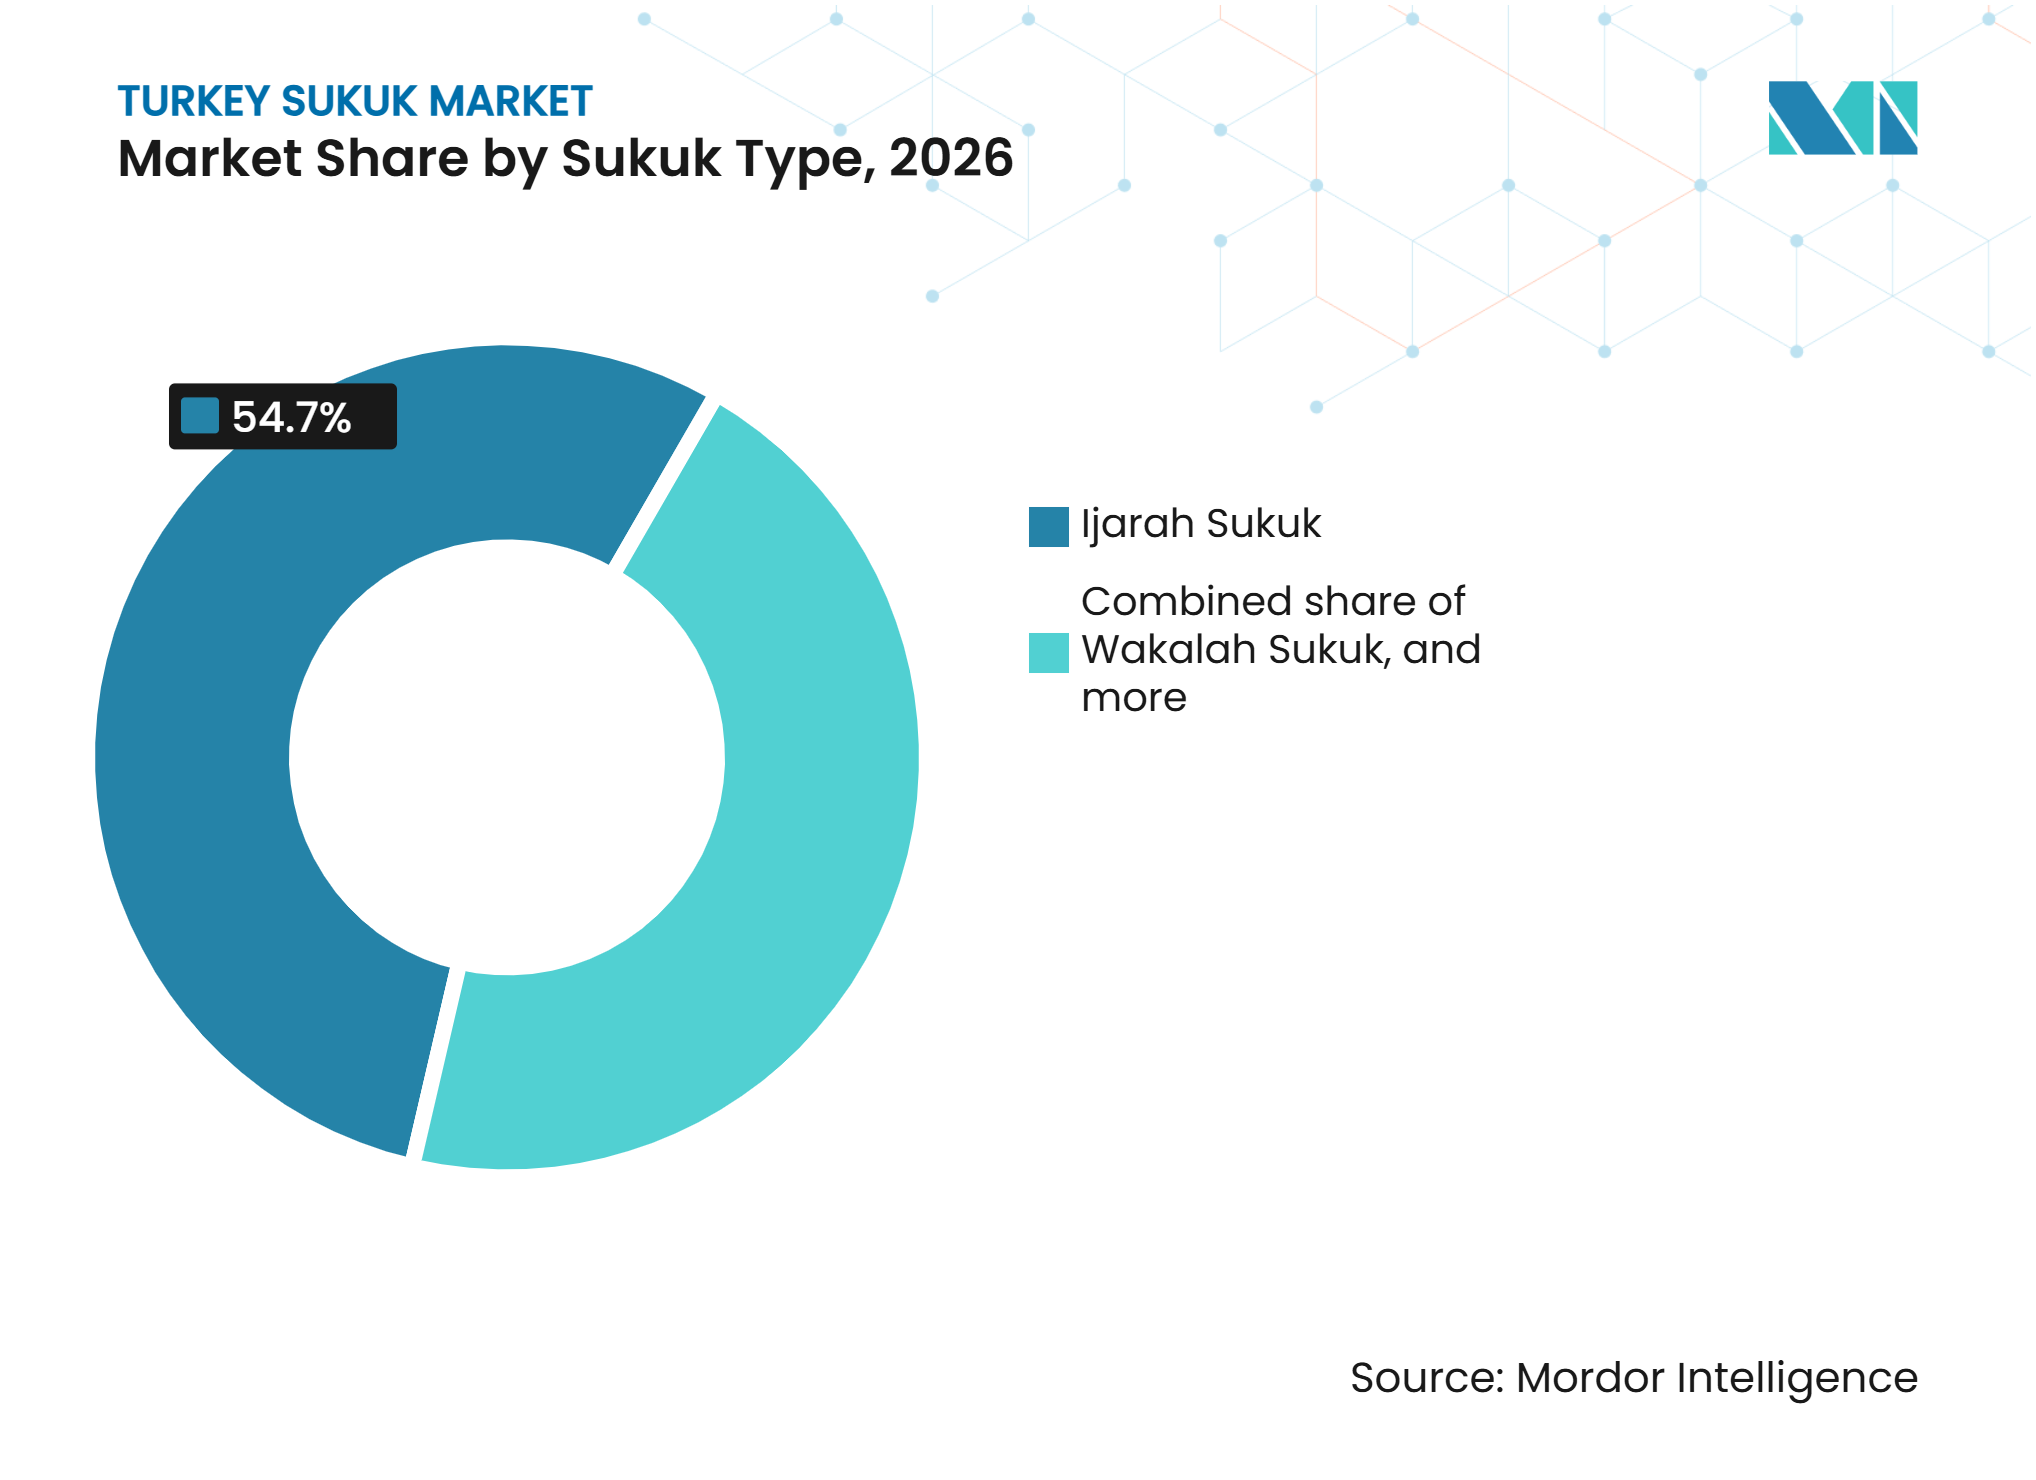
El Ijarah Mantiene la Base Mientras el Wakalah se ExpandeEl Ijarah capturó el 54,7% de la participación del mercado de sukuk de Turquía en 2026. Su liderazgo refleja la estructura de certificados de arrendamiento del Tesoro, que transfiere la propiedad de activos a una Varlık Kiralama Şirketi, o empresa de arrendamiento de activos, antes de que el activo sea arrendado de vuelta al originador. Este enfoque está establecido bajo la Ley de Mercados de Capitales N.° 6362 y el Comunicado III-61.1 de la Junta de Mercados de Capitales. Proporciona a la emisión soberana un marco respaldado por activos consistente que los inversores domésticos comprenden. La estructura Ijarah también proporciona la base para un mercado que inicialmente se centró en acuerdos de ingresos por alquiler. Su escala continúa haciéndolo el producto de referencia para el mercado de sukuk de Turquía en general.
Se proyecta que el Wakalah crezca a una CAGR del 9,5% hasta 2032. Los bancos participantes utilizan estructuras de contrato de gestión porque permiten fondos flexibles de activos subyacentes y acomodan plazos más cortos. Según la Asociación de Bancos Participantes de Türkiye, 776,3 mil millones de TRY (18,08 mil millones de USD) de los 861,5 mil millones de TRY (20,06 mil millones de USD) en emisión acumulada de sukuk desde 2013 utilizaron estructuras wakala hasta el primer semestre de 2026. El tamaño del mercado de sukuk de Turquía para el Wakalah está, por tanto, respaldado por las prácticas bancarias existentes en lugar de una categoría de producto recién creada. Los productos Murabahah, Musharakah, Mudarabah, híbrido, Salam e Istisna llenan el espacio restante en la combinación de productos. Las estructuras híbridas representaron 78,1 mil millones de TRY (1,82 mil millones de USD) en emisión acumulada, mientras que las estructuras de compra y venta representaron 5,9 mil millones de TRY (0,14 mil millones de USD). El uso por parte de Türk Telekom de la capacidad de red de banda ancha como base para su sukuk de 600 millones de USD demuestra que los emisores pueden aplicar el marco a activos no tradicionales.


Por Tipo de Emisor:
El Liderazgo Soberano Respalda la Entrada CorporativaLos emisores soberanos mantuvieron el 65,3% de la participación del mercado de sukuk de Turquía en 2026. El Tesoro utiliza certificados de arrendamiento como componente conforme a la Sharia de su programa de endeudamiento más amplio. Las entidades vinculadas al Estado y cuasi soberanas se suman a esta base de emisores institucionales. Las subastas regulares del Tesoro también establecen puntos de referencia domésticos e internacionales para la fijación de precios y los vencimientos. Esta base institucional proporciona continuidad cuando la emisión privada varía según las necesidades de financiamiento. También explica por qué el desarrollo del mercado sigue estrechamente vinculado a la política de endeudamiento público.
Se proyecta que el sukuk corporativo no financiero crezca a una CAGR del 9,8% hasta 2032. Türk Telekom emitió un sukuk transfronterizo de 600 millones de USD en octubre de 2025, la primera emisión de este tipo por parte de una empresa corporativa no financiera turca. TPAO completó un sukuk inaugural de 1 mil millones de USD en marzo de 2026 bajo su programa de 4 mil millones de USD en el Mercado Internacional de Valores de la Bolsa de Valores de Londres. TPAO luego emitió una ampliación de 500 millones de USD, aumentando su sukuk en circulación a 1,5 mil millones de USD. Las instituciones financieras siguen siendo el tercer grupo principal de emisores, con los bancos participantes como actores centrales. Los estándares prudenciales de la Agencia de Regulación y Supervisión Bancaria afectan el tratamiento de capital de sus instrumentos y determinan el uso de estructuras de Nivel 1 Adicional. Los emisores multilaterales y supranacionales siguen siendo una parte menor de la combinación de emisores.
Por Tipo de Mercado:
La Emisión Doméstica Proporciona la Base PrincipalEl sukuk doméstico representó el 75,4% del tamaño del mercado de sukuk de Turquía en 2026. Las subastas del Tesoro en lira turca y la emisión de los bancos participantes proporcionan el núcleo de esta actividad doméstica. El sukuk de los bancos participantes tuvo un vencimiento promedio de 139,9 días en 2025. Este resultado muestra un mercado que renueva el papel en circulación con frecuencia en lugar de depender principalmente de emisiones a largo plazo. A mediados de 2026, había 68,3 mil millones de TRY (1,6 mil millones de USD) en circulación en sukuk doméstico activo, en comparación con los 861,5 mil millones de TRY (20,1 mil millones de USD) emitidos acumulativamente desde 2013. La diferencia refleja la naturaleza rotativa de la emisión doméstica a corto plazo.
Se proyecta que el sukuk internacional crezca a una CAGR del 9,6% hasta 2032. Turquía está construyendo una curva de rendimiento denominada en dólares y buscando una mayor participación de inversores institucionales del Consejo de Cooperación del Golfo y occidentales. El memorando de UK Export Finance con la Asociación de Bancos Participantes de Türkiye creó un canal institucional adicional para la participación del Reino Unido. Kuveyt Türk ha emitido 2,53 mil millones de USD acumulativamente en sukuk en moneda extranjera, mientras que Albaraka Türk ha emitido 1,09 mil millones de USD y Türkiye Finans ha emitido 1 mil millones de USD. Estas transacciones bancarias complementan los valores soberanos y suministran puntos de referencia para posibles nuevos emisores. El esperado evento COP31 también puede aumentar el interés de los inversores que se centran en el financiamiento ambiental, social y de gobernanza.
Por Vencimiento:
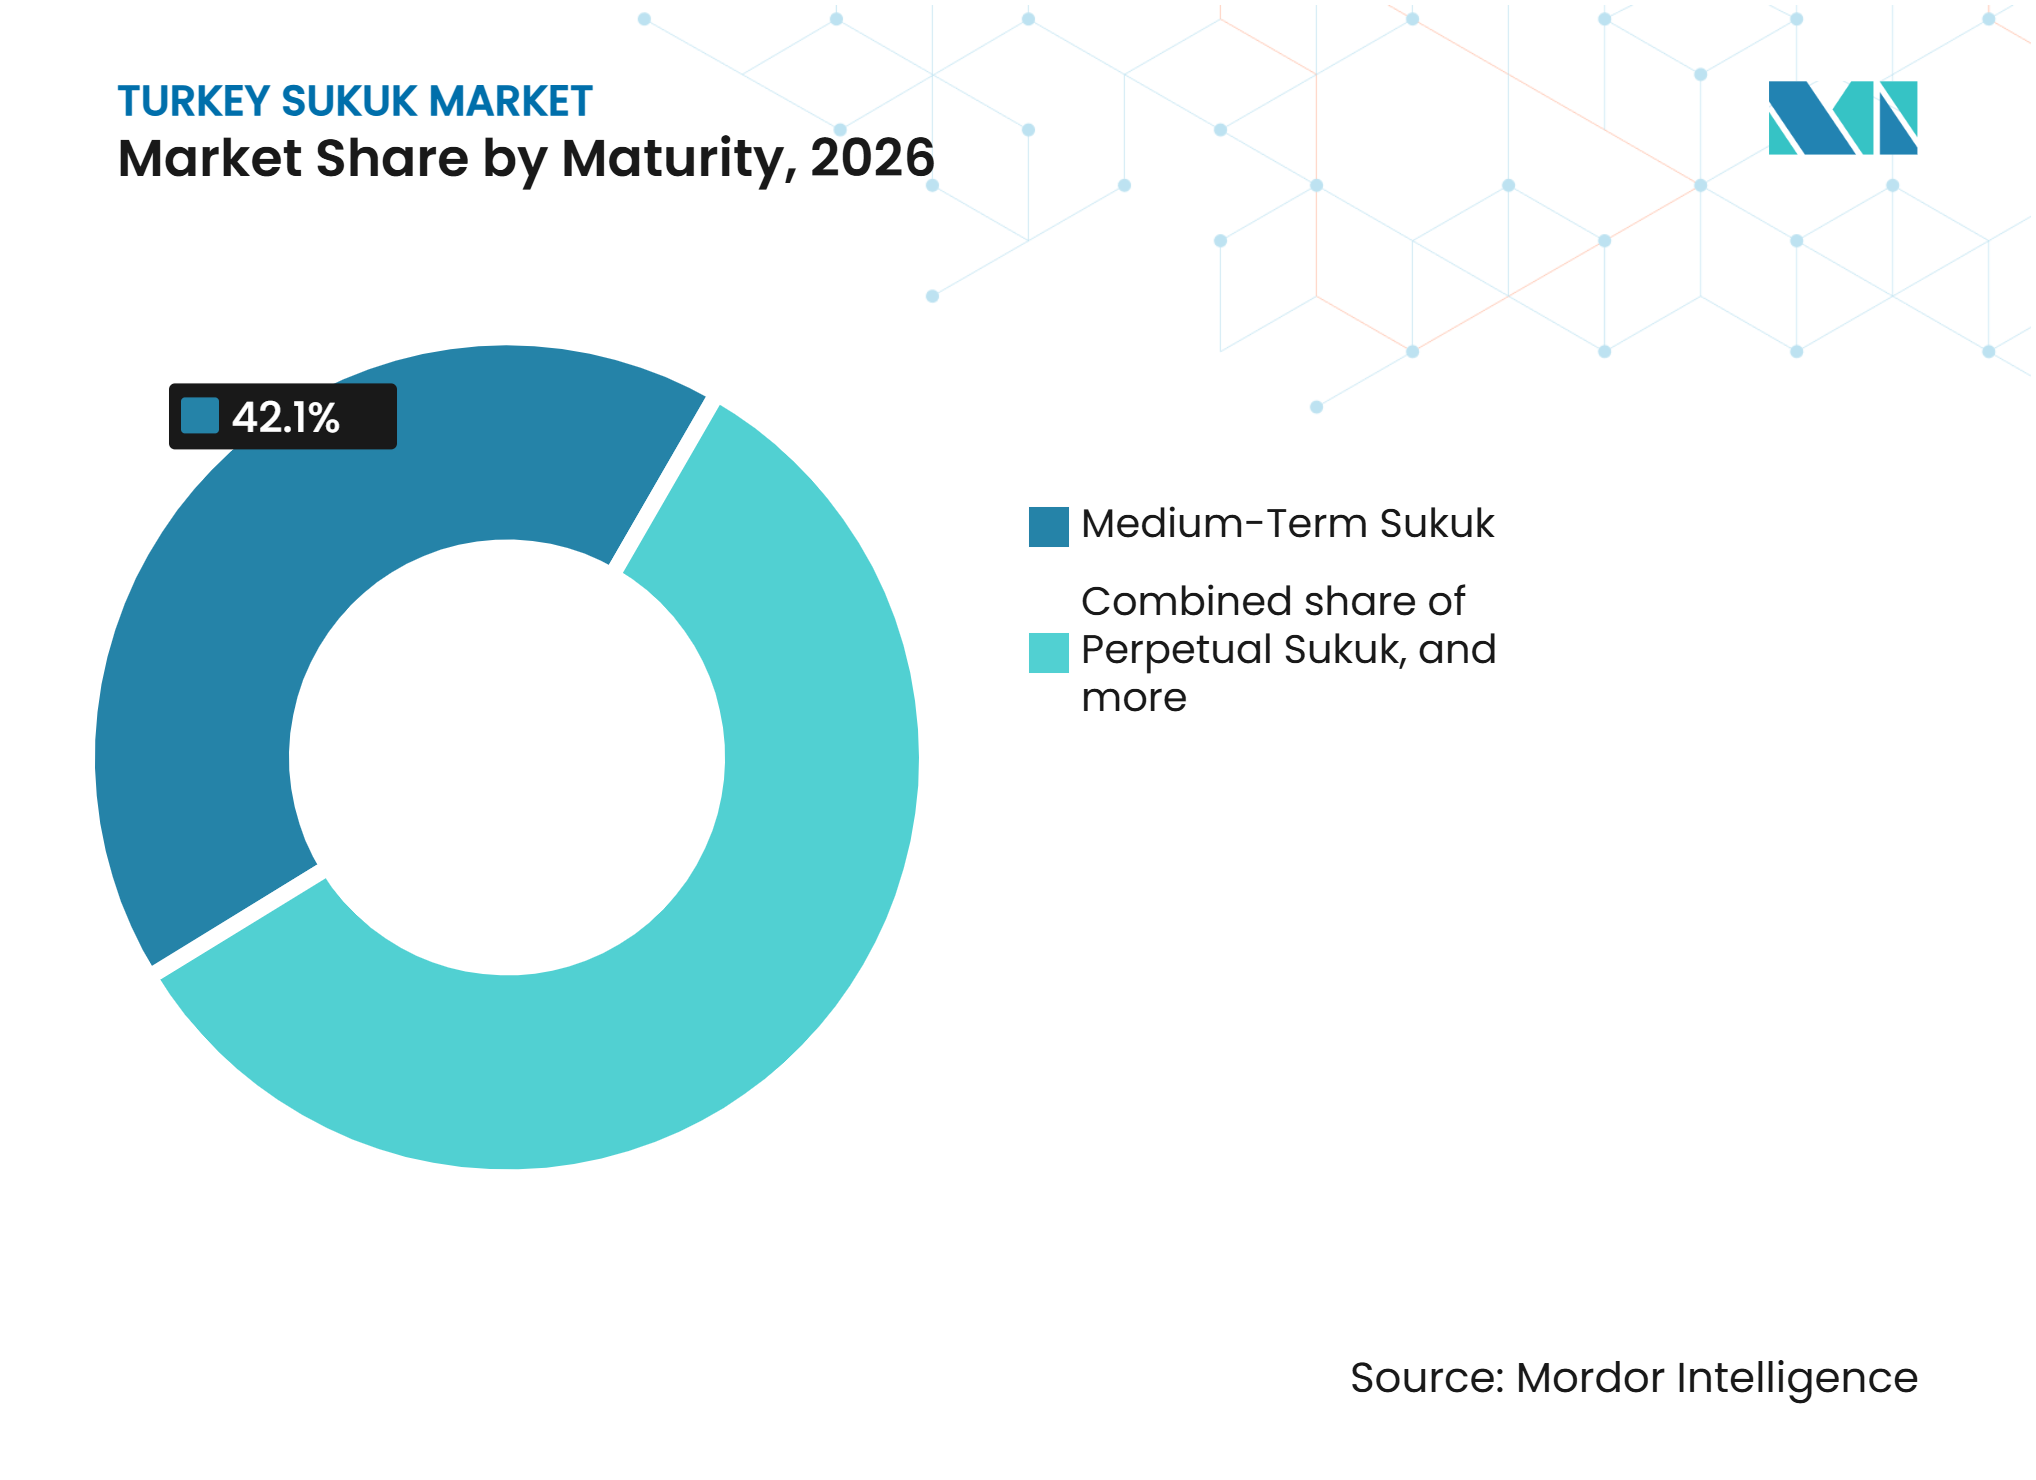
Los Instrumentos a Mediano Plazo Lideran Mientras las Estructuras Perpetuas AumentanEl sukuk a mediano plazo mantuvo el 42,1% de la participación del mercado de sukuk de Turquía en 2026. La participación refleja el uso por parte del Tesoro de emisiones domésticas a 3-7 años y la inversión de los bancos participantes más allá de las necesidades de renovación a corto plazo. Un certificado de arrendamiento doméstico a 5 años emitido en julio de 2025 recaudó 23,77 mil millones de TRY (0,55 mil millones de USD), utilizando la base de conversión reportada. Las operaciones soberanas internacionales también añaden puntos de referencia a más largo plazo. El sukuk soberano en dólares de junio de 2025 tuvo un vencimiento de 5 años. El sukuk soberano en dólares de julio de 2026 tuvo un vencimiento de 6 años.
Se proyecta que el sukuk perpetuo crezca a una CAGR del 10,5% hasta 2032. Los bancos participantes utilizan el sukuk de Nivel 1 Adicional para fortalecer los ratios de capital mientras acceden a inversores islámicos internacionales. Vakıf Katılım emitió un sukuk de Nivel 1 Adicional de 500 millones de USD en octubre de 2025 con un cupón del 8,375%. La transacción recibió más de 1,8 mil millones de USD en órdenes de más de 80 inversores institucionales del Consejo de Cooperación del Golfo, el Reino Unido y Europa. Dünya Katılım completó un sukuk subordinado perpetuo inaugural de 100 millones de USD en julio de 2026. El sukuk a corto plazo sigue respaldando la gestión de liquidez a través de certificados del Tesoro sub-1-año y papel bancario.

Por Etiqueta:
El Sukuk Simple Domina Mientras el Sukuk Verde Gana TerrenoEl sukuk simple y sin etiqueta capturó el 87,7% de la participación del mercado de sukuk de Turquía en 2026. Esto refleja la composición establecida de la emisión soberana y de los bancos participantes, donde las etiquetas de uso de los ingresos no se han aplicado de manera consistente. El segmento continúa atendiendo las necesidades de financiamiento primario del Tesoro y los bancos. Su escala significa que los productos etiquetados todavía representan una pequeña parte de la emisión. La base existente, sin embargo, puede respaldar una adopción más amplia cuando los emisores identifiquen activos calificados. El mercado de sukuk de Turquía sigue anclado en estas estructuras sin etiqueta incluso cuando el apoyo de política crece para instrumentos más especializados.
Se proyecta que el sukuk verde crezca a una CAGR del 16,6% hasta 2032. La guía de agosto de 2026 de la Junta de Mercados de Capitales incorporó instrumentos verdes, sociales, sostenibles y vinculados a la sostenibilidad en un entorno regulatorio más claro. En 2025, la emisión doméstica de sukuk verde y sostenible totalizó 1,1 mil millones de TRY (0,03 mil millones de USD). La guía proporciona un descuento del 50% en las tarifas para las emisiones calificadas y se alinea con los Principios de Bonos Verdes de la Asociación Internacional del Mercado de Capitales. Un estudio revisado por pares encontró que el sukuk verde puede respaldar la inversión en energía solar en Turquía bajo condiciones de viabilidad financiera positivas. Esta combinación de regulación y financiamiento de proyectos puede expandir el mercado etiquetado mientras se preserva la base establecida de sukuk simple.
Análisis Geográfico
Centro Financiero de Estambul
El Centro Financiero de Estambul sirve como el principal centro doméstico de originación y cotización de certificados de arrendamiento de Turquía. Los programas de los bancos participantes, incluido el techo de emisión doméstica aprobado de 80 mil millones de TRY (1,9 mil millones de USD) de Albaraka Türk, se organizan a través de empresas de arrendamiento de activos con sede en Estambul. La ciudad concentra la estructuración, la revisión de cumplimiento de la Sharia y la actividad de cotización en Borsa İstanbul. Las estructuras wakala y los vencimientos cortos hacen de Estambul un centro de mercado primario en continua renovación. Los inversores institucionales calificados mantuvieron el 88% del sukuk de los bancos participantes por valor, lo que indica que el mercado doméstico todavía se centra en una base de inversores limitada. La Asociación de Bancos Participantes de Türkiye ha identificado la falta de opciones de liquidez del Banco Central conformes a la Sharia como una restricción operativa para los bancos participantes. Esta brecha limita la actividad del mercado secundario y refuerza la dependencia del mercado en nuevas emisiones y renovaciones.
Consejo de Cooperación del Golfo y Oriente Medio
El Consejo de Cooperación del Golfo y Oriente Medio recibieron el 57% de las asignaciones en el sukuk soberano turco de 2,5 mil millones de USD emitido en junio de 2025. El Reino Unido recibió el 17% y los Estados Unidos el 14%, lo que demuestra que la transacción también atrajo demanda de otros centros de inversión islámicos y convencionales establecidos. El sukuk de 1 mil millones de USD de TPAO en marzo de 2026 recibió órdenes por 5,5 mil millones de USD de 165 inversores institucionales de Europa, Oriente Medio y Asia-Pacífico. Kuwait Finance House Capital, Dubai Islamic Bank, Emirates NBD Capital y Mashreq actuaron como coordinadores globales conjuntos y gestores del libro de órdenes. La Asociación de Bancos Participantes de Türkiye y el Centro Financiero de Catar han respaldado la posibilidad de una emisión conjunta Turquía-Catar y una cotización cruzada en Borsa İstanbul y la Bolsa de Valores de Catar. Dicho vínculo podría profundizar los fondos de liquidez bilaterales y reducir la dependencia de un único lugar de cotización.
Europa, Asia-Pacífico y los Estados Unidos
El sukuk de 600 millones de USD de Türk Telekom en octubre de 2025 fue cotizado en el Mercado Global de Intercambio de Euronext Dublín y estructurado bajo la Regla 144A y la Regulación S para compradores institucionales calificados de los Estados Unidos e inversores internacionales. La transacción alcanzó un rendimiento del 6,5% y utilizó la capacidad de red de banda ancha como activo subyacente. Kuveyt Türk emitió 800 millones de MYR (197 millones de USD) de sukuk denominado en ringgit, mientras que Türkiye Finans emitió 1,2 mil millones de MYR (0,29 mil millones de USD), creando acceso a la liquidez islámica del Sudeste Asiático. Ziraat Katılım también completó un sukuk denominado en euros de 250 millones de EUR (294 millones de USD) para inversores europeos continentales. Estos instrumentos amplían el alcance geográfico del mercado de sukuk turco más allá del Consejo de Cooperación del Golfo. Una base de inversores más amplia puede aumentar la competencia de precios entre los inversores y reducir la concentración por región. Los requisitos regulatorios en los Estados Unidos, Europa y los lugares de mercados cotizados siguen siendo relevantes para las estructuras transfronterizas.
Panorama Competitivo
Concentración del Mercado
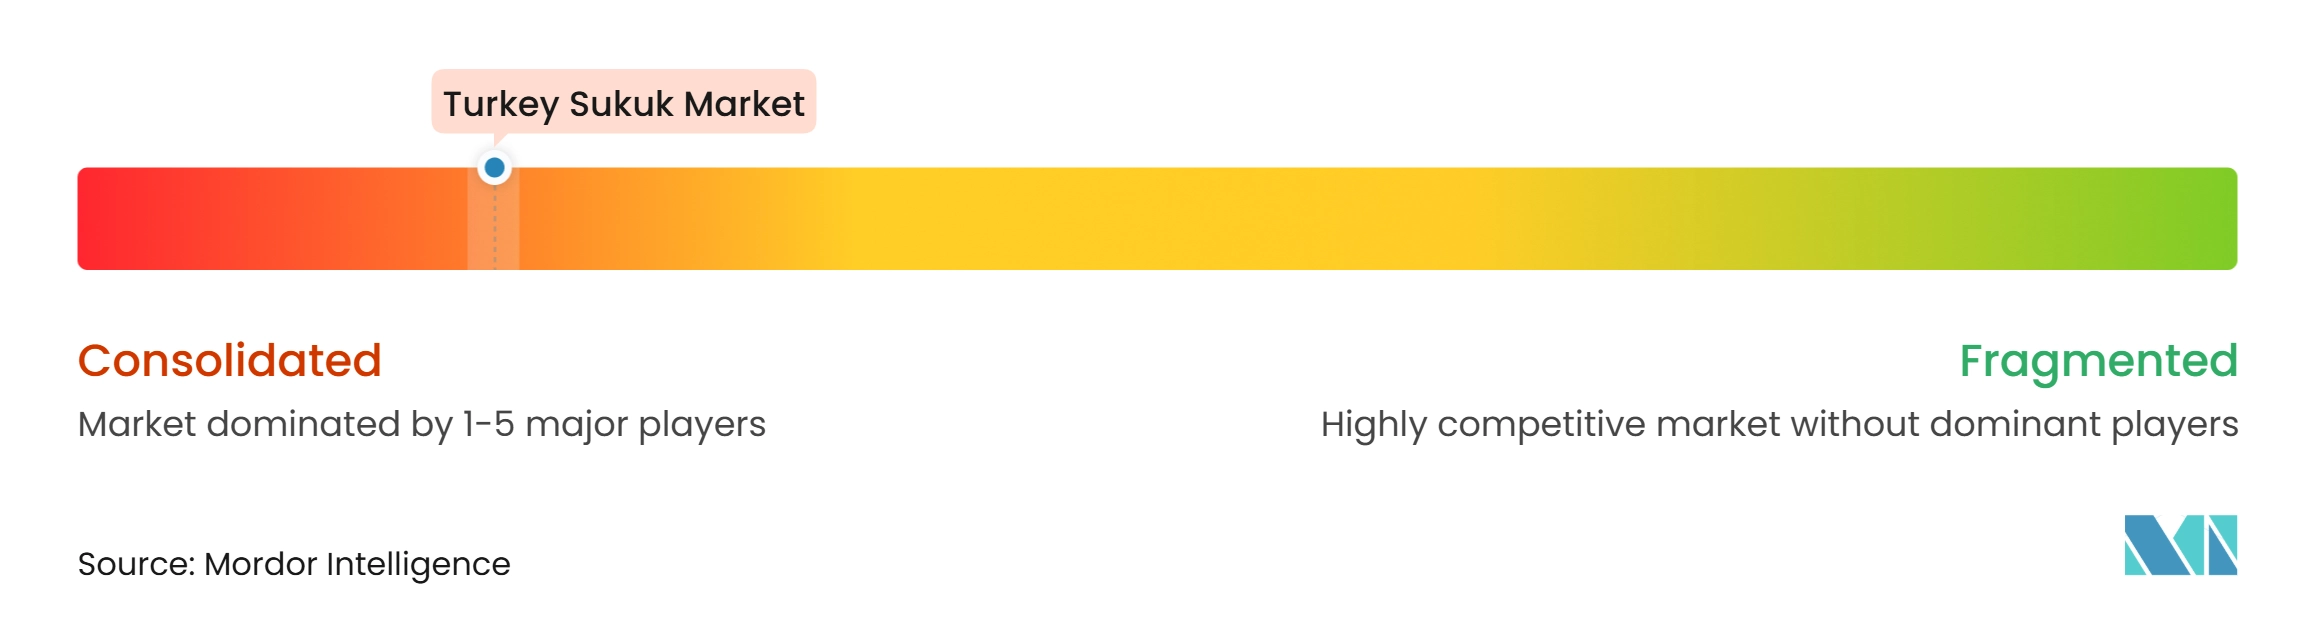
El mercado de Sukuk de Turquía está consolidado en torno al Ministerio de Hacienda y Finanzas y los principales bancos participantes, con emisores corporativos que gradualmente amplían el panorama competitivo. Ziraat Katılım, Albaraka Türk, Türkiye Emlak Katılım, Vakıf Katılım y Kuveyt Türk son destacados emisores de bancos participantes, respaldados por la distribución de inversores domésticos y capacidades establecidas en finanzas islámicas. En 2025, los ocho bancos participantes de Türkiye emitieron 213,9 mil millones de TRY (4,9 mil millones de USD) en Sukuk. Ziraat Katılım representó 76,3 mil millones de TRY (1,7 mil millones de USD), seguido de Albaraka Türk con 49,3 mil millones de TRY (1,2 mil millones de USD) y Türkiye Emlak Katılım con 39,7 mil millones de TRY (0,9 mil millones de USD), según las cifras de conversión reportadas. Estos volúmenes de emisión refuerzan la posición de los principales bancos participantes, mientras que el Ministerio de Hacienda y Finanzas sigue siendo un emisor importante en el mercado más amplio. Los bancos también utilizan programas wakala en lira turca, Sukuk internacional de Nivel 1 Adicional y emisión en moneda extranjera en USD, euros y ringgit para diversificar el financiamiento y cumplir con los requisitos de capital.
La emisión corporativa se está ampliando más allá del sector de los bancos participantes. Petróleos de Turquía (TPAO) estableció un programa de Sukuk de 4 mil millones de USD y completó su emisión inaugural de 1 mil millones de USD, seguida de una ampliación de 500 millones de USD, fortaleciendo su posición como emisor corporativo recurrente. Türk Telekom también ingresó al mercado internacional de Sukuk corporativo con una emisión de 600 millones de USD a cinco años en octubre de 2025, atrayendo demanda de inversores internacionales. Estas transacciones amplían la base de emisores y demuestran que las empresas de energía y telecomunicaciones pueden acceder a financiamiento conforme a la Sharia junto con los bancos y el soberano.
La regulación y la tecnología también influyen en el desarrollo del mercado. El Comunicado III-61.1 de la Junta de Mercados de Capitales de Türkiye rige los certificados de arrendamiento, mientras que sus directrices de agosto de 2026 introdujeron marcos para instrumentos de mercado de capitales verdes, sostenibles, sociales y vinculados a la sostenibilidad. La Junta también aprobó un descuento del 50% en las tarifas para las emisiones cubiertas por las nuevas directrices, además del descuento existente aplicable a los certificados de arrendamiento. Por separado, İşbank emitió una nota digitalmente nativa de 100 millones de USD en junio de 2025, con la Corporación Financiera Internacional como único inversor, demostrando el uso de la tecnología de libro mayor distribuido en los mercados de deuda de Türkiye.
Líderes de la Industria de Sukuk de Turquía
-
Ziraat Katılım Bankası
-
Albaraka Türk
-
Türkiye Emlak Katılım Bankası
-
Vakıf Katılım Bankası
-
Türkiye Finans
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sukuk de Turquía Empresas cubiertas en este informe
- Ziraat Katılım Bankası A.Ş.
- Albaraka Türk Katılım Bankası A.Ş.
- Türkiye Emlak Katılım Bankası A.Ş.
- Vakıf Katılım Bankası A.Ş.
- Türkiye Finans Katılım Bankası A.Ş.
- Kuveyt Türk Katılım Bankası A.Ş.
- Dünya Katılım Bankası A.Ş.
- Hayat Finans Katılım Bankası A.Ş.
- Republic of Türkiye Ministry of Treasury and Finance
- Nurol Group
- Garanti Finansal Kiralama A.Ş.
- Tera Group
- Aktif Bank
- Türkiye Halk Bankası (Halkbank)
- Bereket Group
- Ata Group
- Değer Varlık Yönetim A.Ş.
- GY Group
- D Varlık Kiralama A.Ş.
- Osmanlı Group
Desarrollos recientes de la industria en Mercado de Sukuk de Turquía
- Agosto de 2026: La Junta de Mercados de Capitales de Turquía adoptó la Guía de Instrumentos de Mercado de Capitales Verdes, Sostenibles y Sociales y la Guía de Instrumentos de Mercado de Capitales Vinculados a la Sostenibilidad, Decisión i-SPK 128.29, de fecha 13 de agosto de 2026, introduciendo instrumentos sociales y sukuk vinculados a la sostenibilidad en el marco regulatorio y proporcionando un descuento del 50% en las tarifas de la Junta de Mercados de Capitales para las emisiones calificadas.
- Julio de 2026: Dünya Katılım Bankası completó su sukuk subordinado perpetuo de Nivel 1 Adicional inaugural de 100 millones de USD, estructurado como certificados subordinados perpetuos a través de Dunya Katilim Sukuk Ltd. en las Islas Caimán y admitido a negociación en la Instalación de Negociación Multilateral de la Bolsa de Valores de Viena, marcando el debut del banco en los mercados de capitales internacionales.
- Junio de 2026: La República de Türkiye recaudó 2,75 mil millones de USD a través de un sukuk de Regulación S a 6 años, atrayendo órdenes por 6,7 mil millones de USD y liquidándose el 2 de julio de 2026, con vencimiento el 2 de julio de 2032, marcando la mayor emisión única de sukuk soberano y extendiendo la curva de rendimiento en dólares.
- Marzo de 2026: TPAO completó un sukuk inaugural de 1 mil millones de USD a 5 años bajo su programa de 4 mil millones de USD cotizado en la Bolsa de Valores de Londres, con más de 5,5 mil millones de USD en órdenes de 165 inversores institucionales internacionales.
Alcance del Informe del Mercado de Sukuk de Turquía
Resumen de la segmentación
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Compuesto |
| Otros Tipos de Sukuk |
| Soberano |
| Relacionado con el Soberano / Cuasi Soberano |
| Institución Financiera |
| Corporativo No Financiero |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo |
| Sukuk a Largo Plazo |
| Sukuk Perpetuo |
| Sukuk Simple / Sin Etiqueta |
| Sukuk Verde |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Etiquetados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Compuesto | |
| Otros Tipos de Sukuk | |
| Por Tipo de Emisor | Soberano |
| Relacionado con el Soberano / Cuasi Soberano | |
| Institución Financiera | |
| Corporativo No Financiero | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Vencimiento | Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo | |
| Sukuk a Largo Plazo | |
| Sukuk Perpetuo | |
| Por Etiqueta | Sukuk Simple / Sin Etiqueta |
| Sukuk Verde | |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Etiquetados |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sukuk de Turquía para 2032?
Se prevé que el mercado alcance los 69,0 mil millones de USD en 2032, desde los 44,3 mil millones de USD en 2026, a una CAGR del 7,8% durante 2027-2032.
¿Qué tipo de sukuk tiene la mayor participación en Turquía?
El Ijarah lidera con una participación del 54,7% en 2026, respaldado por la estructura establecida de certificados de arrendamiento del Tesoro.
¿Qué categoría de emisor está creciendo más rápido en el sector de sukuk de Turquía?
Se prevé que los emisores corporativos no financieros crezcan a una CAGR del 9,8% hasta 2032, respaldados por importantes transacciones de Türk Telekom y TPAO.
¿Por qué son importantes los inversores internacionales para el sukuk turco?
El Consejo de Cooperación del Golfo y Oriente Medio recibieron el 57% de las asignaciones en el sukuk soberano de 2,5 mil millones de USD de junio de 2025, mientras que el Reino Unido y los Estados Unidos también participaron.
¿Qué está impulsando la adopción del sukuk verde en Turquía?
Se proyecta que el Sukuk Verde crezca a una CAGR del 16,6% hasta 2032, respaldado por el marco de la Junta de Mercados de Capitales de 2026 y el descuento del 50% en las tarifas calificadas.
¿Cuáles son las principales restricciones para la emisión de sukuk turco?
La inflación, la volatilidad de la lira turca, la liquidez limitada del mercado secundario y la concentración de emisores pueden restringir la demanda de los inversores y la actividad de negociación.