
Taille et Part du Marché des Sukuk en Turquie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
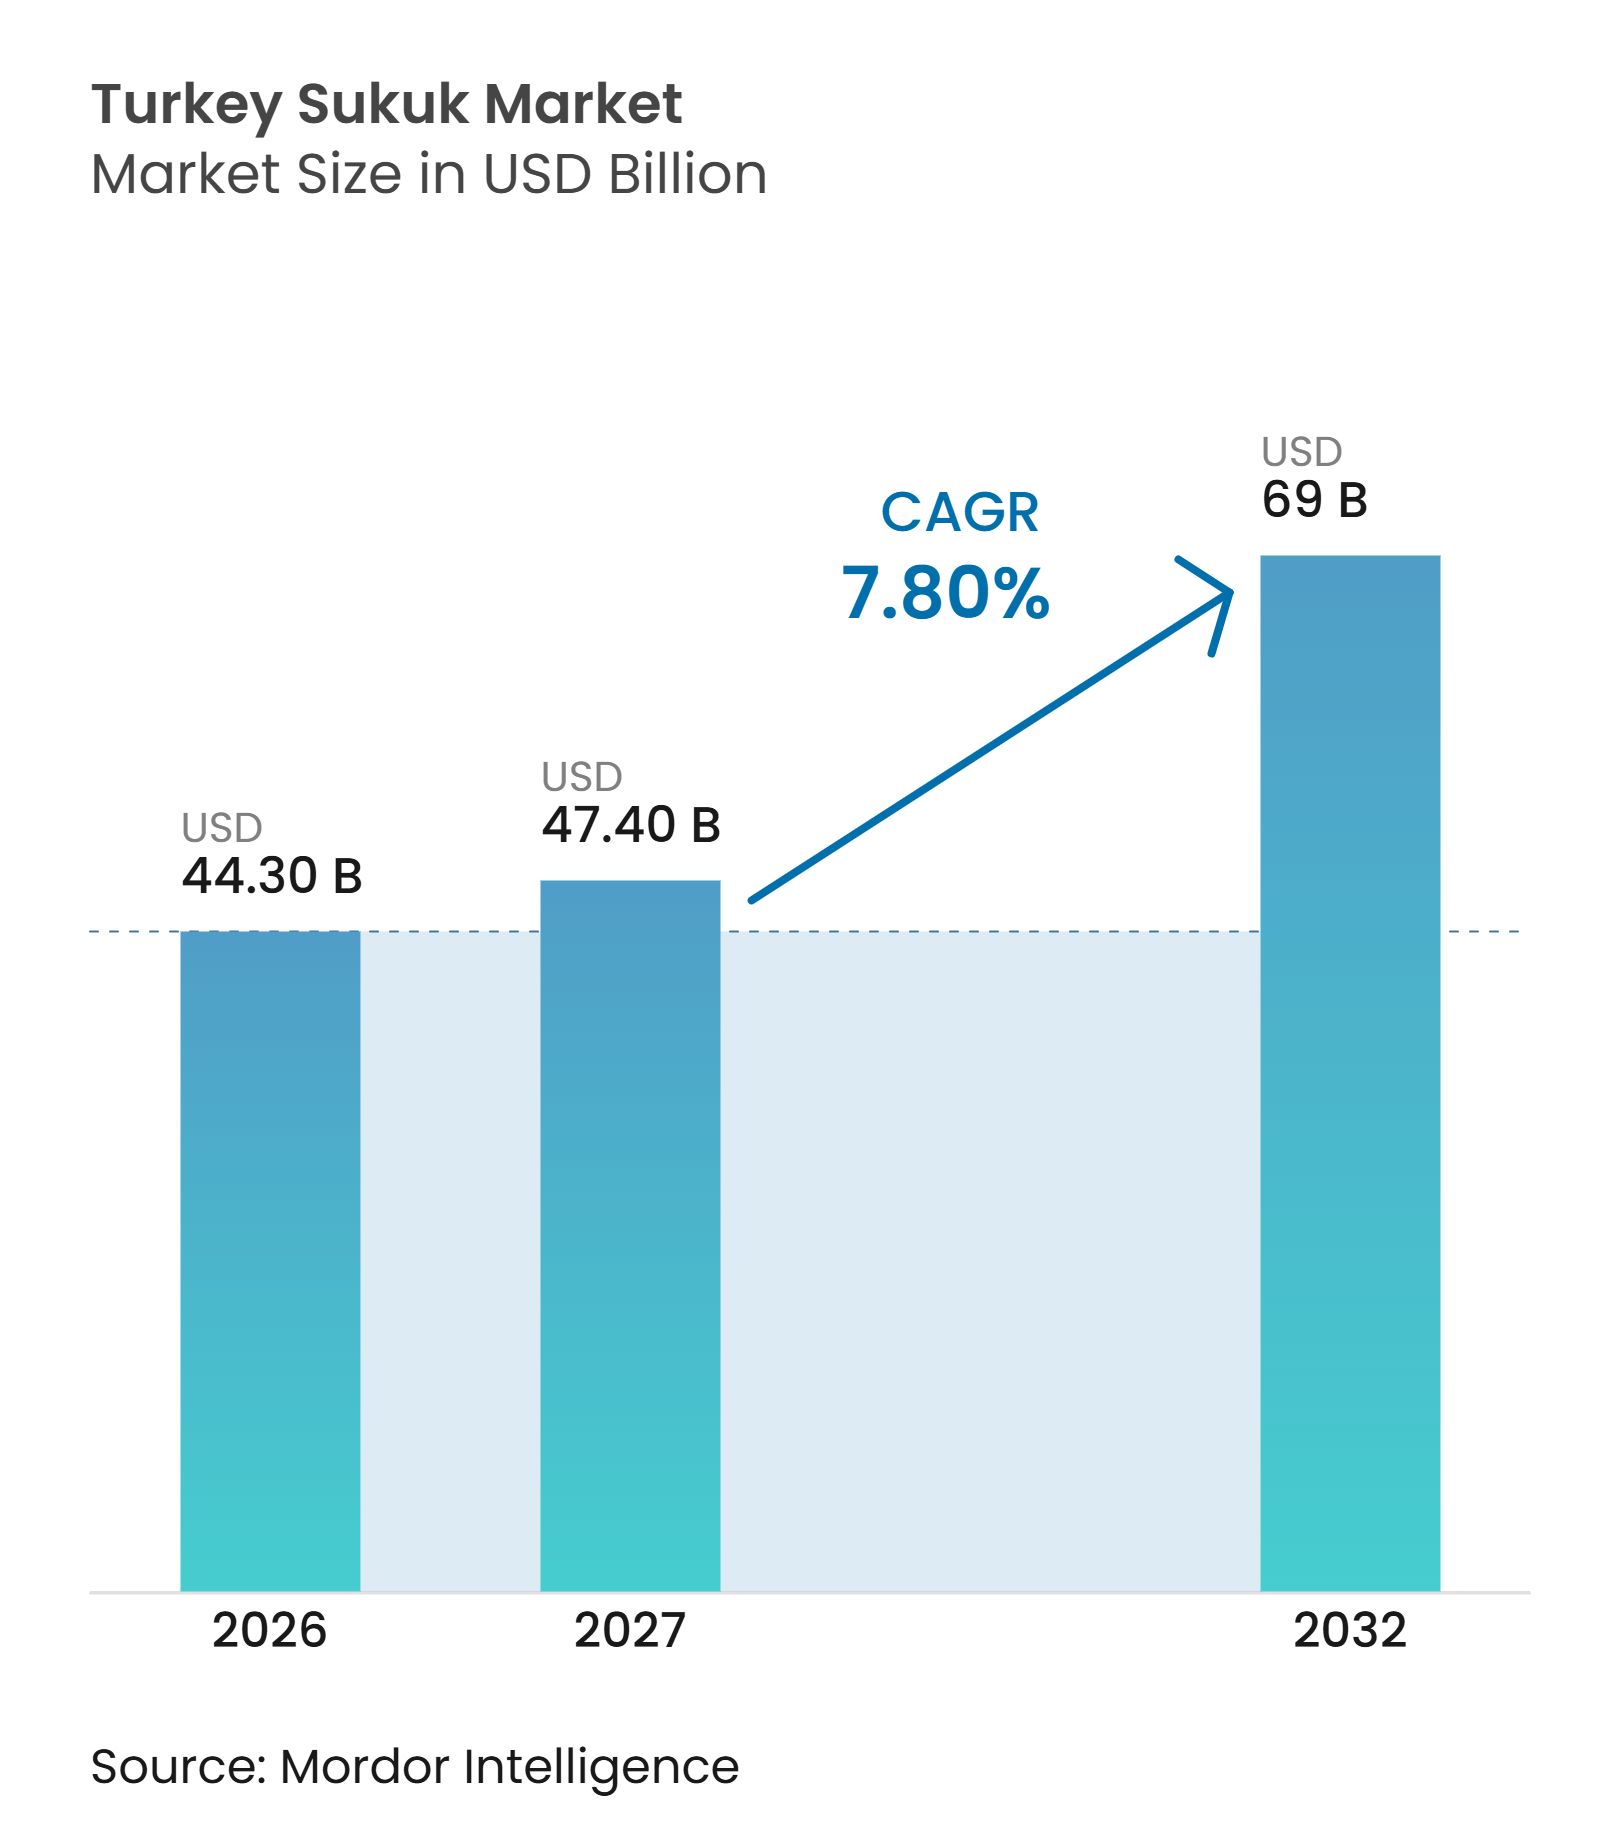
| Taille du marché de l'année de base (2026) | 44.30 Milliards de dollars |
| Taille du Marché (2027) | 47.40 Milliards de dollars |
| Taille du Marché (2032) | 69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.80 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Sukuk en Turquie par Mordor Intelligence
La taille du Marché des Sukuk en Turquie devrait augmenter de 44,30 milliards USD en 2026 à 47,40 milliards USD en 2027 et atteindre 69 milliards USD d'ici 2032, avec un CAGR de 7,80 % sur la période 2027-2032.
Le programme de certificats de location du Trésor turc confère au marché une base souveraine stable et contribue à établir des prix de référence pour les autres émetteurs. Les banques participantes élargissent leurs sources de financement par le biais des sukuk, tandis que les émetteurs corporatifs commencent à utiliser des structures allant au-delà des actifs liés au gouvernement et à l'immobilier. La demande internationale en provenance du Conseil de Coopération du Golfe, du Royaume-Uni, des États-Unis, d'Europe et d'Asie soutient les émissions en devises étrangères et élargit le bassin d'investisseurs. Le cadre révisé pour les instruments verts, durables, sociaux et liés à la durabilité offre une voie aux émetteurs cherchant un financement lié à des projets éligibles. L'inflation, la volatilité de la livre turque et la faible liquidité du marché secondaire domestique restent des limites importantes à la participation des investisseurs et à l'activité de négociation.
Principaux Enseignements du Rapport
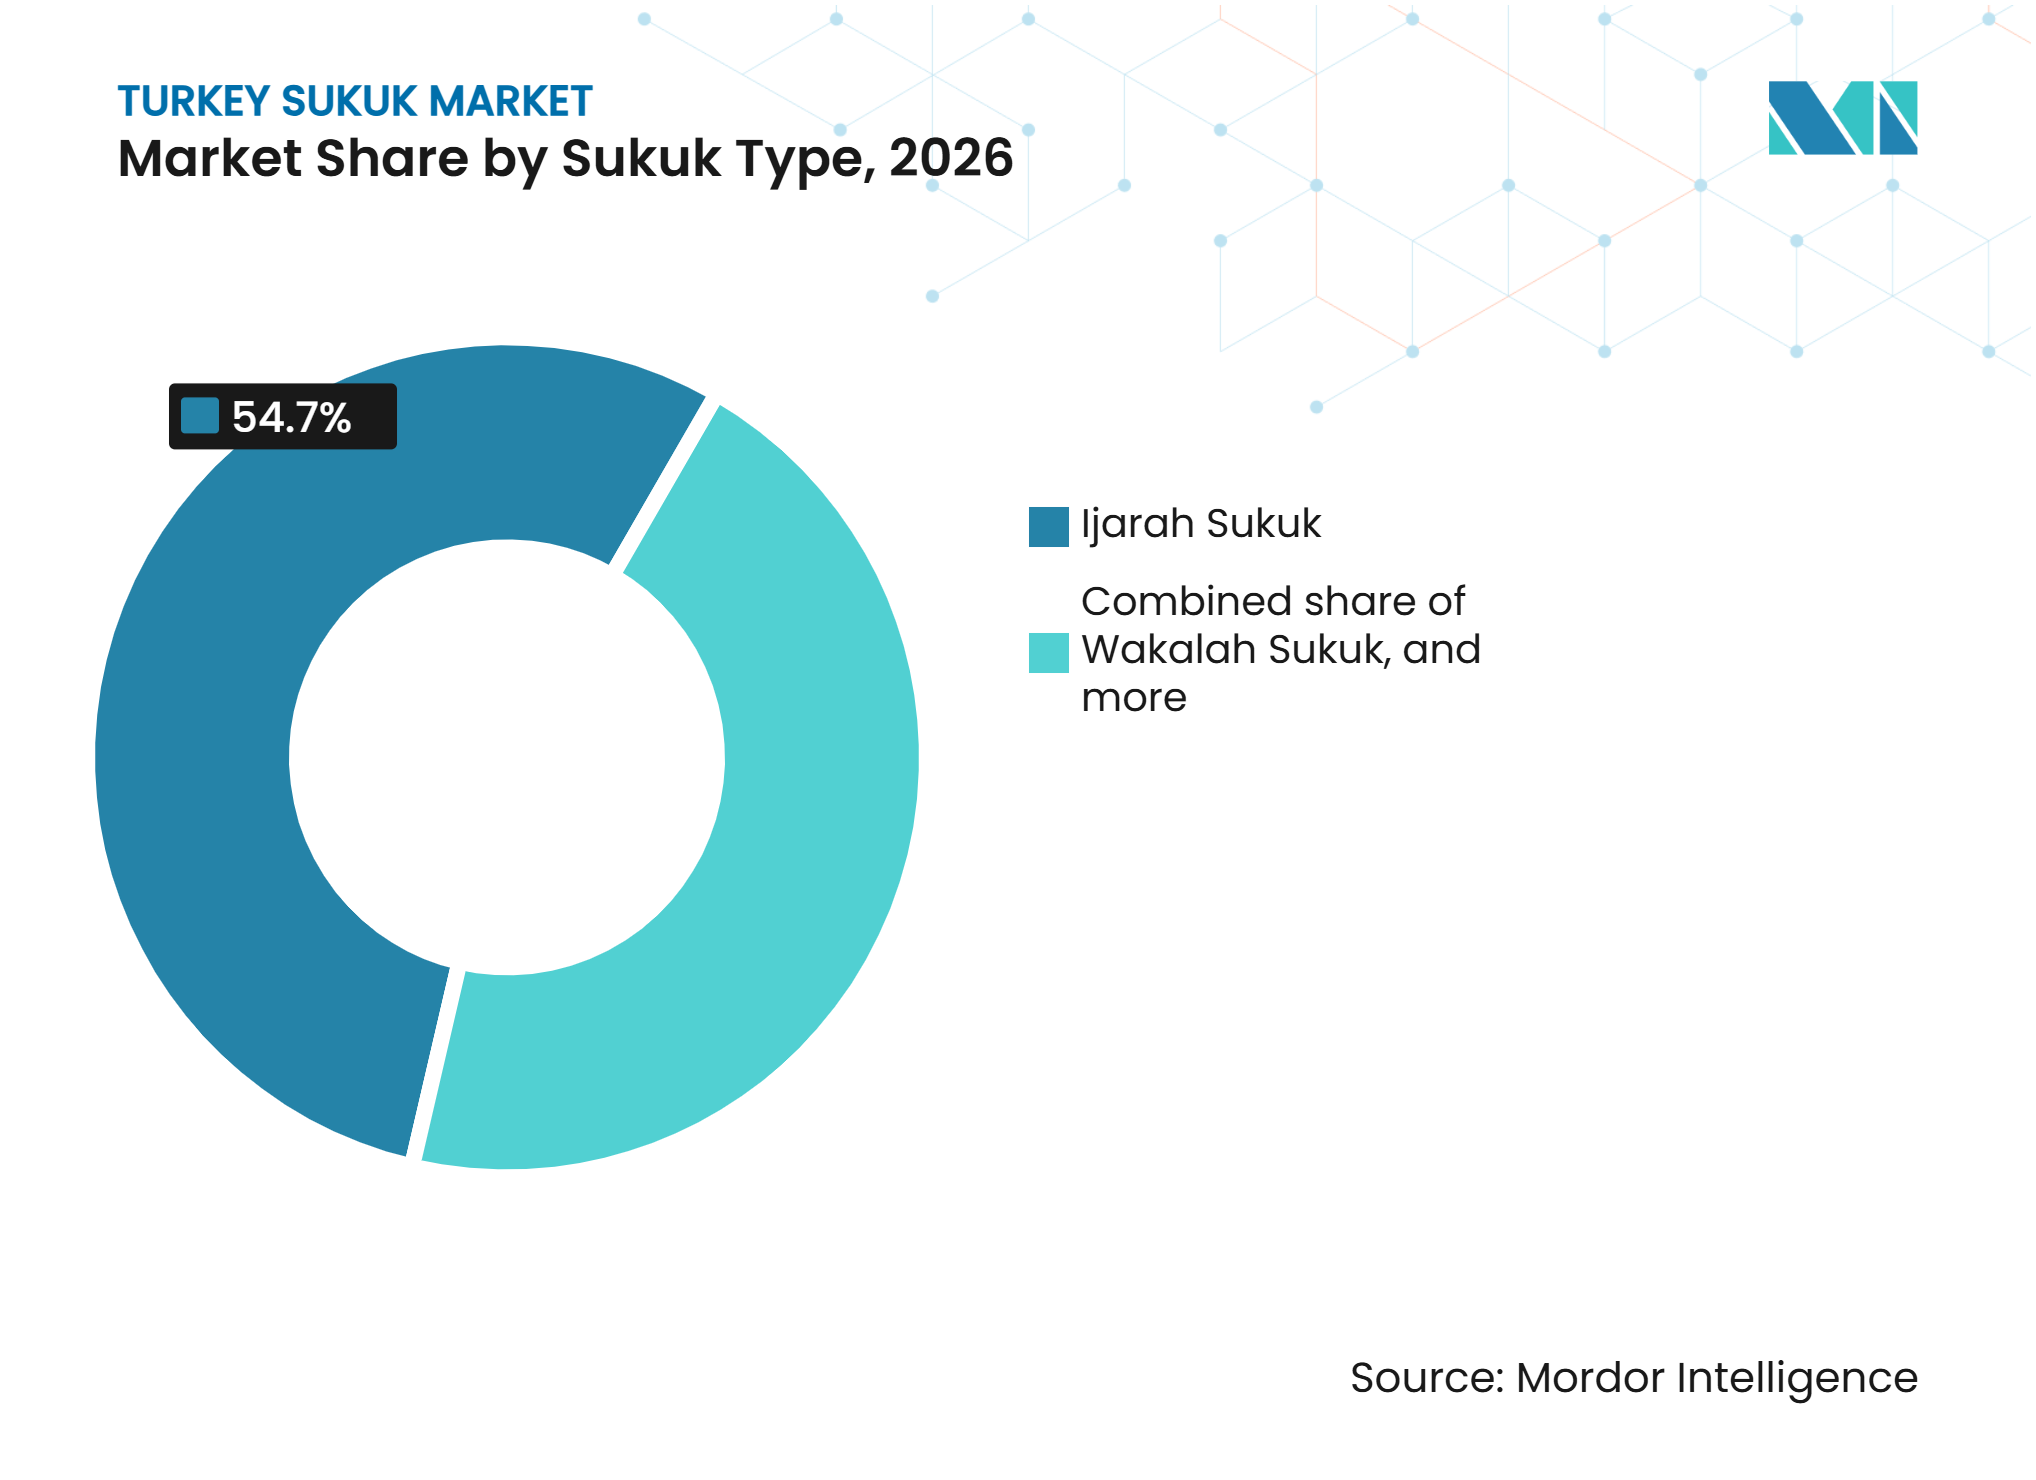
- Par type de sukuk, l'Ijarah a capté 54,7 % de la part du marché des sukuk en Turquie en 2026, tandis que le Wakalah devrait croître à un CAGR de 9,5 % jusqu'en 2032.
- Par type d'émetteur, les émetteurs souverains ont détenu 65,3 % de la part du marché des sukuk en Turquie en 2026, tandis que les émetteurs corporatifs non financiers devraient croître à un CAGR de 9,8 % jusqu'en 2032.
- Par type de marché, les sukuk domestiques représentaient 75,4 % de la taille du marché des sukuk en Turquie en 2026, tandis que les sukuk internationaux devraient croître à un CAGR de 9,6 % jusqu'en 2032.
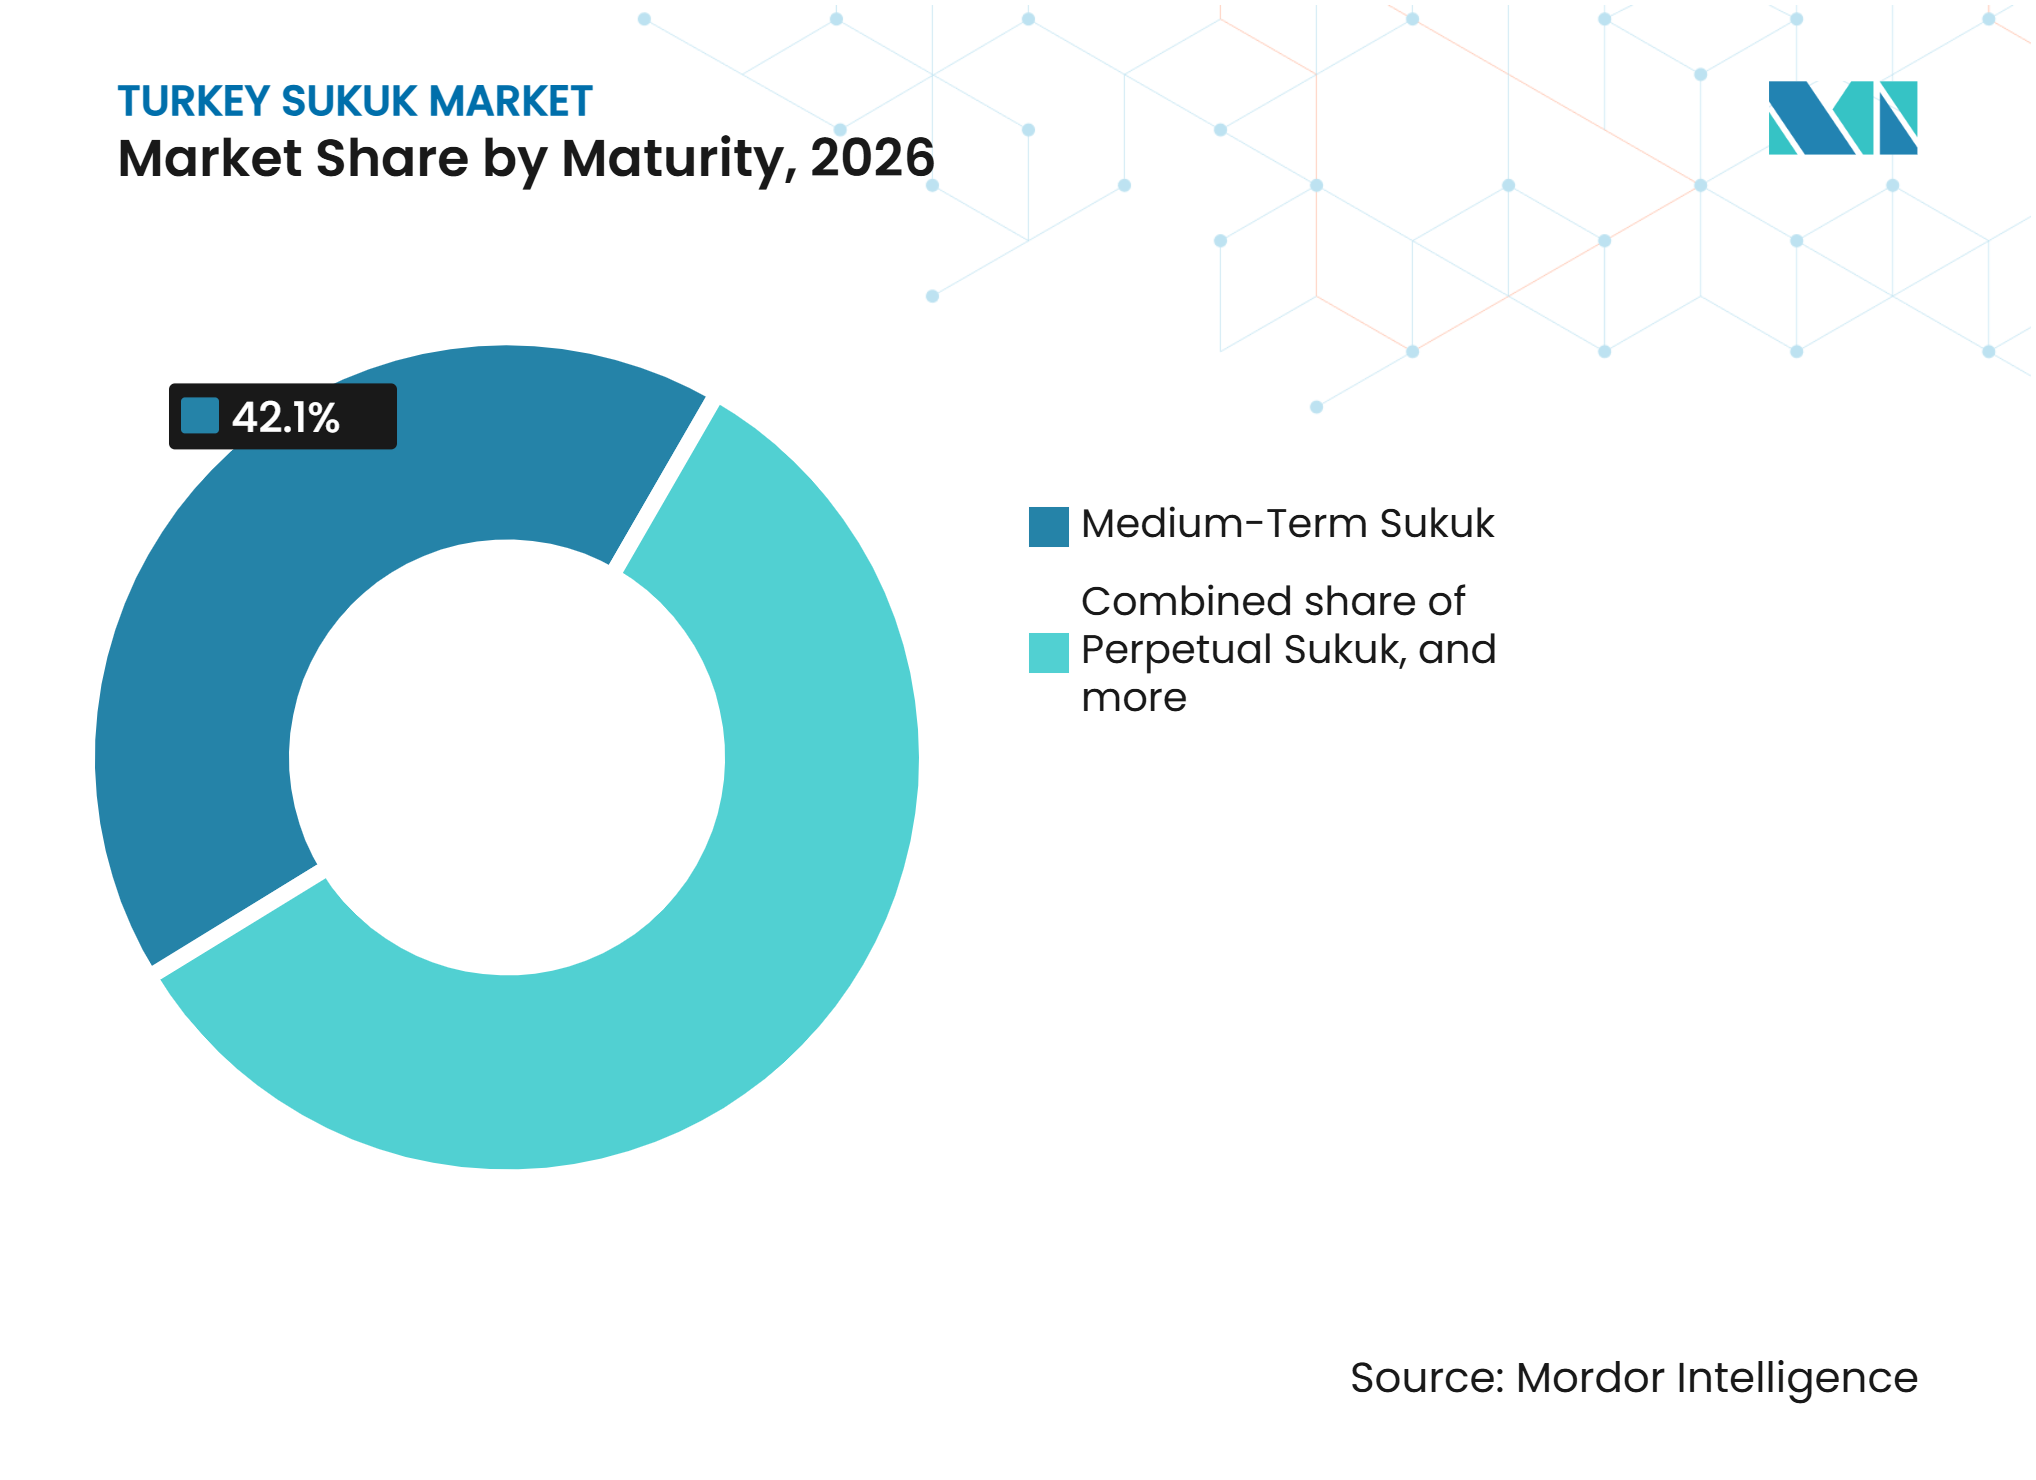
- Par échéance, les sukuk à moyen terme détenaient une part de 42,1 % du marché des sukuk en Turquie en 2026, tandis que les sukuk perpétuels devraient croître à un CAGR de 10,5 % jusqu'en 2032.
- Par label, les sukuk ordinaires et sans label ont capté 87,7 % de la part du marché des sukuk en Turquie en 2026, tandis que les sukuk verts devraient croître à un CAGR de 16,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion du Programme d'Émission de Certificats de Location du Trésor Turc | +1.8% | Mondial, avec des gains primaires sur les marchés domestiques libellés en livre turque et en USD | Moyen terme (2-4 ans) |
| Diversification des Sources de Financement des Banques Participantes par le Biais des Sukuk | +1.4% | Domestique, avec des retombées sur les réserves de liquidités du Conseil de Coopération du Golfe | Court terme (≤ 2 ans) |
| Demande des Investisseurs Internationaux pour les Sukuk Souverains Turcs | +1.2% | Mondial, avec le Conseil de Coopération du Golfe comme marché central, plus le Royaume-Uni, les États-Unis et l'Europe continentale | Moyen terme (2-4 ans) |
| Développement des Certificats de Location à Rendement Variable Indexés sur le TLREFK | +1.1% | Domestique | Court terme (≤ 2 ans) |
| Expansion des Émissions de Certificats de Location Verts, Durables et Sociaux | +0.9% | Mondial et domestique, aligné sur l'engagement d'accueil de la COP31 | Long terme (≥ 4 ans) |
| Élargissement des Émissions de Sukuk entre Émetteurs Souverains et Corporatifs | +0.8% | Mondial, y compris le Marché International des Valeurs Mobilières de la Bourse de Londres, Euronext Dublin et la Facilité de Négociation Multilatérale de Vienne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du Programme d'Émission de Certificats de Location du Trésor Turc
Le programme de certificats de location domestiques du Trésor turc reste le principal soutien du marché des sukuk en Turquie. En 2025, le Ministère du Trésor et des Finances a émis 233 milliards TRY (5,43 milliards USD) en certificats de location domestiques, en utilisant la conversion intégrée dans les chiffres des banques participantes de 2025 rapportés[1]. Le ministère a également levé 2,5 milliards USD par le biais d'un sukuk international à 5 ans avec un taux de location de 6,75 %, attirant 119 investisseurs institutionnels et plus du double du montant offert. Les investisseurs du Moyen-Orient représentaient 57 % de la demande pour cette émission. En juillet 2026, le Trésor a émis un sukuk souverain de 2,75 milliards USD à 6 ans qui a reçu 6,7 milliards USD de commandes. Les émissions souveraines répétées fournissent aux emprunteurs corporatifs et quasi-souverains des prix de référence et soutiennent un marché turc de la dette conforme à la charia plus large.
Diversification du Financement des Banques Participantes et des Émissions Corporatives
Les 8 banques participantes de Turquie ont émis 213,9 milliards TRY (4,9 milliards USD) en sukuk au cours de 2025. Ziraat Katılım a émis 76,3 milliards TRY (1,8 milliard USD), tandis qu'Albaraka Türk a émis 49,3 milliards TRY (1,1 milliard USD) et Türkiye Emlak Katılım a émis 39,7 milliards TRY (0,9 milliard USD)[2]. Les structures de contrat de gestion, ou wakala, représentaient 99,53 % des sukuk émis par les banques participantes en 2025 et avaient une durée moyenne de 139,9 jours. Cette structure favorise les émissions fréquentes mais laisse le financement dépendant d'une demande de renouvellement continue. L'activité corporative s'élargit également, portée par le sukuk corporatif inaugural de 600 millions USD de Türk Telekom en octobre 2025 et l'émission de 1 milliard USD de TPAO en mars 2026. Ces transactions montrent que les participants au march des sukuk en Turquie peuvent utiliser des actifs opérationnels et des programmes corporatifs liés à l'État aux côtés des structures souveraines conventionnelles.
Demande Internationale et Innovation Produit
Les investisseurs du Conseil de Coopération du Golfe sont au cœur de la demande pour les sukuk souverains turcs libellés en dollars. Lors de l'émission de juin 2025, les investisseurs du Moyen-Orient ont reçu 57 % des allocations, tandis que le Royaume-Uni en a reçu 17 % et les États-Unis 14 %. L'Association des Banques Participantes de Türkiye et UK Export Finance ont signé un protocole d'accord en juillet 2025 pour renforcer la coopération en matière de finance islamique. Le TLREFK, le Taux de Référence de Participation au Jour le Jour en Livre Turque, a également créé un produit à rendement variable pour les investisseurs domestiques. Le Trésor a émis 80,07 milliards TRY (1,8 milliard USD) de certificats de location indexés sur le TLREFK en septembre 2025[3]. Il a ensuite émis 66,6 milliards TRY (1,6 milliard USD) de certificats indexés sur le TLREFK à 728 jours en août 2026 avec un rendement périodique initial de 19,5 %.
Émissions de Certificats de Location Verts, Durables et Sociaux
Les instruments verts et autres instruments labellisés créent une voie supplémentaire pour l'expansion du marché des sukuk en Turquie. L'Autorité des Marchés de Capitaux a adopté des guides révisés pour les instruments de marché de capitaux verts, durables, sociaux et liés à la durabilité le 13 août 2026. Les règles ont intégré les certificats de location sociaux et liés à la durabilité dans le cadre et ont offert une remise de 50 % sur les frais de l'Autorité pour les émissions éligibles[4]. Le cadre aligne les règles turques sur les sukuk verts avec les Principes des Obligations Vertes de l'Association Internationale des Marchés de Capitaux. Une étude évaluée par des pairs en 2026 a révélé une valeur actuelle nette positive et un taux de rendement interne supérieur au seuil pour le financement de projets solaires en Turquie par des sukuk verts. La Stratégie Nationale de Finance Verte pour 2026-2029 et l'engagement de la Turquie à accueillir la COP31 soutiennent le cadre politique de ces instruments.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Forte Inflation et Volatilité du Taux de Change de la Livre Turque | -1.4% | Domestique, avec des retombées sur les investisseurs du Conseil de Coopération du Golfe et d'Europe | Court terme (≤ 2 ans) |
| Faible Profondeur du Marché et Liquidité Inégale du Marché Secondaire | -0.9% | Domestique | Moyen terme (2-4 ans) |
| Concentration des Émissions parmi les Émetteurs Souverains et Liés aux Banques | -0.7% | Domestique | Moyen terme (2-4 ans) |
| Risque de Change pour les Investisseurs Internationaux dans les Sukuk en Livre Turque | -0.8% | Mondial, y compris le Conseil de Coopération du Golfe, l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Inflation, Volatilité du Taux de Change et Risque de Change
La forte inflation et la dépréciation de la livre turque affectent la participation domestique et internationale au marché des sukuk en Turquie. Les investisseurs domestiques dans les sukuk en livre turque ont besoin de rendements qui protègent le pouvoir d'achat, ce qui accroît la pertinence des structures indexées sur le TLREFK. Les investisseurs internationaux dans les sukuk en dollar américain ne sont pas directement exposés aux rendements en livre turque, mais la volatilité de la livre reste un signal de risque macroéconomique plus large. Les événements géopolitiques régionaux au début de 2026 ont également augmenté les primes de risque sur les titres souverains turcs avant que les conditions se rétablissent partiellement en milieu d'année. L'Agence de Régulation et de Supervision Bancaire et la Banque Centrale de la République de Turquie influencent la stratégie d'émission par la surveillance des asymétries de devises étrangères des banques participantes. Ces facteurs peuvent réduire le bassin d'investisseurs prêts à détenir des titres en livre turque lorsque les conditions sont instables.
Liquidité Limitée du Marché Secondaire et Concentration des Émetteurs
La profondeur du marché secondaire reste une limite structurelle pour le marché des sukuk en Turquie. Les certificats de location domestiques en livre turque sont largement détenus par des investisseurs qui ont l'intention de les conserver plutôt que de les négocier activement sur le Marché des Titres de Créance de Borsa İstanbul. La durée moyenne de 139,9 jours des sukuk des banques participantes en 2025 reflète la préférence pour les instruments à courte durée et le refinancement répété. Les banques participantes disposent également d'outils limités conformes à la charia pour gérer les excédents de liquidités à la Banque Centrale. Une étude académique de 2025 a proposé un arrangement de dépôt basé sur une wakala d'investissement entre les banques participantes et la banque centrale comme solution possible. Le marché reste également concentré parmi les émetteurs souverains et liés aux banques, ce qui laisse moins de canaux établis pour les emprunteurs du secteur privé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Sukuk :
L'Ijarah Maintient la Base Tandis que le Wakalah se DéveloppeL'Ijarah a capté 54,7 % de la part du marché des sukuk en Turquie en 2026. Son leadership reflète la structure des certificats de location du Trésor, qui transfère la propriété des actifs à une Varlık Kiralama Şirketi, ou société de location d'actifs, avant que l'actif ne soit rétrocédé en location à l'initiateur. Cette approche est établie en vertu de la Loi sur les Marchés de Capitaux n° 6362 et du Communiqué III-61.1 de l'Autorité des Marchés de Capitaux. Elle donne à l'émission souveraine un cadre adossé à des actifs cohérent que les investisseurs domestiques comprennent. La structure Ijarah fournit également la base d'un marché initialement centré sur les arrangements de revenus locatifs. Son échelle continue d'en faire le produit de référence pour le marché des sukuk en Turquie dans son ensemble.
Le Wakalah devrait croître à un CAGR de 9,5 % jusqu'en 2032. Les banques participantes utilisent des structures de contrat de gestion car elles permettent des pools flexibles d'actifs sous-jacents et s'adaptent à des durées plus courtes. Selon l'Association des Banques Participantes de Türkiye, 776,3 milliards TRY (18,08 milliards USD) sur 861,5 milliards TRY (20,06 milliards USD) d'émissions cumulées de sukuk depuis 2013 ont utilisé des structures wakala au premier semestre 2026. La taille du marché des sukuk en Turquie pour le Wakalah est donc soutenue par les pratiques bancaires existantes plutôt que par une nouvelle catégorie de produits. Les produits Mourabaha, Moucharaka, Moudaraba, hybrides, Salam et Istisna occupent l'espace restant dans le mix de produits. Les structures hybrides représentaient 78,1 milliards TRY (1,82 milliard USD) d'émissions cumulées, tandis que les structures d'achat-vente représentaient 5,9 milliards TRY (0,14 milliard USD). L'utilisation par Türk Telekom de la capacité du réseau haut débit comme base pour son sukuk de 600 millions USD montre que les émetteurs peuvent appliquer le cadre à des actifs non traditionnels.


Par Type d'Émetteur :
Le Leadership Souverain Soutient l'Entrée des CorporatifsLes émetteurs souverains détenaient 65,3 % de la part du marché des sukuk en Turquie en 2026. Le Trésor utilise les certificats de location comme composante conforme à la charia de son programme d'emprunt plus large. Les entités liées à l'État et quasi-souveraines s'ajoutent à cette base d'émetteurs institutionnels. Les adjudications régulières du Trésor établissent également des points de référence domestiques et internationaux pour la tarification et l'échéance. Cette base institutionnelle assure la continuité lorsque les émissions privées varient selon les besoins de financement. Elle explique également pourquoi le développement du marché reste étroitement lié à la politique d'emprunt public.
Les sukuk corporatifs non financiers devraient croître à un CAGR de 9,8 % jusqu'en 2032. Türk Telekom a émis un sukuk transfrontalier de 600 millions USD en octobre 2025, la première émission de ce type par un corporatif non financier turc. TPAO a réalisé un sukuk inaugural de 1 milliard USD en mars 2026 dans le cadre de son programme de 4 milliards USD sur le Marché International des Valeurs Mobilières de la Bourse de Londres. TPAO a ensuite émis un complément de 500 millions USD, portant ses sukuk en circulation à 1,5 milliard USD. Les institutions financières restent le troisième groupe principal d'émetteurs, avec les banques participantes au cœur de l'activité. Les normes prudentielles de l'Agence de Régulation et de Supervision Bancaire affectent le traitement en capital de leurs instruments et orientent l'utilisation des structures de Niveau 1 Additionnel. Les émetteurs multilatéraux et supranationaux restent une part plus modeste du mix d'émetteurs.
Par Type de Marché :
L'Émission Domestique Constitue la Base PrincipaleLes sukuk domestiques représentaient 75,4 % de la taille du marché des sukuk en Turquie en 2026. Les adjudications en livre turque du Trésor et les émissions des banques participantes constituent le cœur de cette activité domestique. Les sukuk des banques participantes avaient une échéance moyenne de 139,9 jours en 2025. Ce résultat montre un marché qui renouvelle fréquemment les titres en circulation plutôt que de s'appuyer principalement sur des émissions à long terme. À mi-2026, 68,3 milliards TRY (1,6 milliard USD) étaient en circulation dans des sukuk domestiques actifs, contre 861,5 milliards TRY (20,1 milliards USD) émis cumulativement depuis 2013. La différence reflète la nature renouvelable des émissions domestiques à court terme.
Les sukuk internationaux devraient croître à un CAGR de 9,6 % jusqu'en 2032. La Turquie construit une courbe de rendement libellée en dollars et cherche une plus grande participation des investisseurs institutionnels du Conseil de Coopération du Golfe et occidentaux. Le protocole d'accord d'UK Export Finance avec l'Association des Banques Participantes de Türkiye a créé un canal institutionnel supplémentaire pour la participation du Royaume-Uni. Kuveyt Türk a émis cumulativement 2,53 milliards USD en sukuk en devises étrangères, tandis qu'Albaraka Türk a émis 1,09 milliard USD et Türkiye Finans a émis 1 milliard USD. Ces transactions bancaires complètent les titres souverains et fournissent des références pour les nouveaux émetteurs potentiels. L'événement COP31 attendu pourrait également accroître l'intérêt des investisseurs axés sur le financement environnemental, social et de gouvernance.
Par Échéance :
Les Instruments à Moyen Terme Dominent Tandis que les Structures Perpétuelles ProgressentLes sukuk à moyen terme détenaient 42,1 % de la part du marché des sukuk en Turquie en 2026. Cette part reflète l'utilisation par le Trésor d'émissions domestiques à 3-7 ans et les investissements des banques participantes au-delà des besoins de renouvellement à court terme. Un certificat de location domestique à 5 ans émis en juillet 2025 a levé 23,77 milliards TRY (0,55 milliard USD), en utilisant la base de conversion rapportée. Les transactions souveraines internationales ajoutent également des points de référence à plus long terme. Le sukuk souverain en dollar de juin 2025 avait une échéance de 5 ans. Le sukuk souverain en dollar de juillet 2026 avait une échéance de 6 ans.
Les sukuk perpétuels devraient croître à un CAGR de 10,5 % jusqu'en 2032. Les banques participantes utilisent les sukuk de Niveau 1 Additionnel pour renforcer les ratios de capital tout en accédant aux investisseurs islamiques internationaux. Vakıf Katılım a émis un sukuk de Niveau 1 Additionnel de 500 millions USD en octobre 2025 à un coupon de 8,375 %. La transaction a reçu plus de 1,8 milliard USD de commandes de plus de 80 investisseurs institutionnels du Conseil de Coopération du Golfe, du Royaume-Uni et d'Europe. Dünya Katılım a réalisé un sukuk subordonné perpétuel inaugural de 100 millions USD en juillet 2026. Les sukuk à court terme soutiennent toujours la gestion de la liquidité par le biais de certificats du Trésor à moins d'un an et de titres bancaires.

Par Label :
Les Sukuk Ordinaires Dominent Tandis que les Sukuk Verts Gagnent du TerrainLes sukuk ordinaires et sans label ont capté 87,7 % de la part du marché des sukuk en Turquie en 2026. Cela reflète la composition établie des émissions souveraines et des banques participantes, où les labels d'utilisation des produits n'ont pas été appliqués de manière cohérente. Le segment continue de répondre aux besoins de financement primaires du Trésor et des banques. Son échelle signifie que les produits labellisés représentent encore une petite partie des émissions. La base existante peut toutefois soutenir une adoption plus large lorsque les émetteurs identifient des actifs éligibles. Le marché des sukuk en Turquie reste ancré dans ces structures sans label même si le soutien politique se renforce pour des instruments plus spécialisés.
Les sukuk verts devraient croître à un CAGR de 16,6 % jusqu'en 2032. Les orientations de l'Autorité des Marchés de Capitaux d'août 2026 ont intégré les instruments verts, sociaux, durables et liés à la durabilité dans un cadre réglementaire plus clair. En 2025, les émissions domestiques de sukuk verts et durables ont totalisé 1,1 milliard TRY (0,03 milliard USD). Les orientations prévoient une remise de 50 % sur les frais pour les émissions éligibles et s'alignent sur les Principes des Obligations Vertes de l'Association Internationale des Marchés de Capitaux. Une étude évaluée par des pairs a conclu que les sukuk verts peuvent soutenir l'investissement dans l'énergie solaire en Turquie dans des conditions de faisabilité financière positives. Cette combinaison de réglementation et de financement de projets peut élargir le marché labellisé tout en préservant la base établie des sukuk ordinaires.
Analyse Géographique
Centre Financier d'Istanbul
Le Centre Financier d'Istanbul sert de principal hub domestique d'origination et de cotation pour les certificats de location en Turquie. Les programmes des banques participantes, y compris le plafond d'émission domestique approuvé d'Albaraka Türk de 80 milliards TRY (1,9 milliard USD), sont organisés par le biais de sociétés de location d'actifs basées à Istanbul. La ville concentre les activités de structuration, de contrôle de conformité à la charia et de cotation sur Borsa İstanbul. Les structures wakala et les courtes échéances font d'Istanbul un centre de marché primaire en renouvellement continu. Les investisseurs institutionnels qualifiés détenaient 88 % des sukuk des banques participantes en valeur, indiquant que le marché domestique est encore concentré sur une base d'investisseurs limitée. L'Association des Banques Participantes de Türkiye a identifié l'absence d'options de liquidité de la Banque Centrale conformes à la charia comme une contrainte opérationnelle pour les banques participantes. Cette lacune limite l'activité du marché secondaire et renforce la dépendance du marché aux nouvelles émissions et aux renouvellements.
Conseil de Coopération du Golfe et Moyen-Orient
Le Conseil de Coopération du Golfe et le Moyen-Orient ont reçu 57 % des allocations du sukuk souverain turc de 2,5 milliards USD émis en juin 2025. Le Royaume-Uni a reçu 17 % et les États-Unis 14 %, montrant que la transaction a également attiré la demande d'autres centres d'investissement islamiques et conventionnels établis. Le sukuk de 1 milliard USD de TPAO en mars 2026 a reçu 5,5 milliards USD de commandes de 165 investisseurs institutionnels à travers l'Europe, le Moyen-Orient et l'Asie-Pacifique. Kuwait Finance House Capital, Dubai Islamic Bank, Emirates NBD Capital et Mashreq ont agi en tant que coordinateurs mondiaux conjoints et teneurs de livre. L'Association des Banques Participantes de Türkiye et le Centre Financier du Qatar ont soutenu la possibilité d'une émission conjointe Turquie-Qatar et d'une double cotation sur Borsa İstanbul et la Bourse du Qatar. Un tel lien pourrait approfondir les réserves de liquidités bilatérales et réduire la dépendance à un seul lieu de cotation.
Europe, Asie-Pacifique et États-Unis
Le sukuk de 600 millions USD de Türk Telekom en octobre 2025 a été coté sur le Marché d'Échange Global d'Euronext Dublin et structuré en vertu de la Règle 144A et du Règlement S pour les acheteurs institutionnels qualifiés américains et les investisseurs internationaux. La transaction a atteint un rendement de 6,5 % et a utilisé la capacité du réseau haut débit comme actif sous-jacent. Kuveyt Türk a émis 800 millions MYR (197 millions USD) de sukuk libellés en ringgit, tandis que Türkiye Finans a émis 1,2 milliard MYR (0,29 milliard USD), créant un accès aux liquidités islamiques d'Asie du Sud-Est. Ziraat Katılım a également réalisé un sukuk libellé en euros de 250 millions EUR (294 millions USD) pour les investisseurs européens continentaux. Ces instruments élargissent la portée géographique du marché des sukuk turc au-delà du Conseil de Coopération du Golfe. Une base d'investisseurs plus large peut accroître la concurrence par les prix entre les investisseurs et réduire la concentration par région. Les exigences réglementaires aux États-Unis, en Europe et sur les marchés cotés restent pertinentes pour les structures transfrontalières.
Paysage Concurrentiel
Concentration du Marché
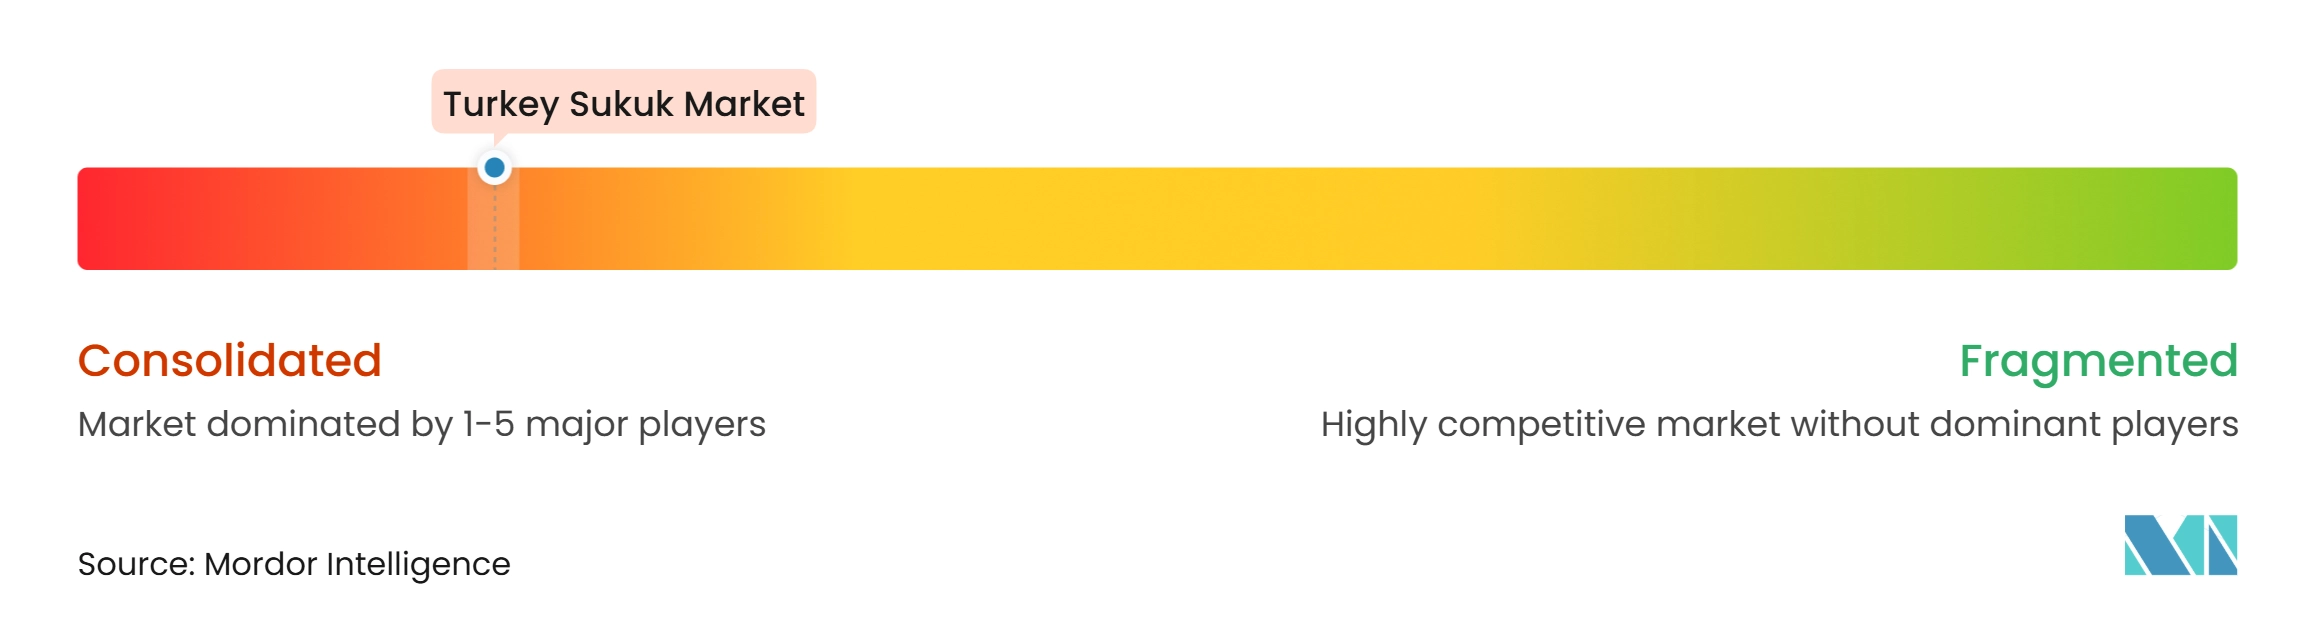
Le marché des Sukuk en Turquie est consolidé autour du Ministère du Trésor et des Finances et des principales banques participantes, les émetteurs corporatifs élargissant progressivement le paysage concurrentiel. Ziraat Katılım, Albaraka Türk, Türkiye Emlak Katılım, Vakıf Katılım et Kuveyt Türk sont des émetteurs de banques participantes de premier plan, soutenus par la distribution aux investisseurs domestiques et des capacités établies en finance islamique. En 2025, les huit banques participantes de Türkiye ont émis 213,9 milliards TRY (4,9 milliards USD) en Sukuk. Ziraat Katılım représentait 76,3 milliards TRY (1,7 milliard USD), suivi d'Albaraka Türk avec 49,3 milliards TRY (1,2 milliard USD) et de Türkiye Emlak Katılım avec 39,7 milliards TRY (0,9 milliard USD), sur la base des chiffres de conversion rapportés. Ces volumes d'émission renforcent la position des principales banques participantes, tandis que le Ministère du Trésor et des Finances reste un émetteur majeur sur le marché plus large. Les banques utilisent également des programmes wakala en livre turque, des Sukuk de Niveau 1 Additionnel internationaux et des émissions en devises étrangères en USD, euros et ringgit pour diversifier leur financement et satisfaire aux exigences en capital.
Les émissions corporatives s'élargissent au-delà du secteur des banques participantes. Turkish Petroleum (TPAO) a établi un programme de Sukuk de 4 milliards USD et réalisé son émission inaugurale de 1 milliard USD, suivie d'un complément de 500 millions USD, renforçant sa position d'émetteur corporatif récurrent. Türk Telekom est également entré sur le marché international des Sukuk corporatifs avec une émission de 600 millions USD à cinq ans en octobre 2025, attirant la demande des investisseurs internationaux. Ces transactions élargissent la base des émetteurs et démontrent que les sociétés d'énergie et de télécommunications peuvent accéder à un financement conforme à la charia aux côtés des banques et du souverain.
La réglementation et la technologie influencent également le développement du marché. Le Communiqué III-61.1 de l'Autorité des Marchs de Capitaux de Türkiye régit les certificats de location, tandis que ses orientations d'août 2026 ont introduit des cadres pour les instruments de marché de capitaux verts, durables, sociaux et liés à la durabilité. L'Autorité a également approuvé une remise de 50 % sur les frais pour les émissions couvertes par les nouvelles orientations, en plus de la remise existante applicable aux certificats de location. Par ailleurs, İşbank a émis une note numériquement native de 100 millions USD en juin 2025, avec la Société Financière Internationale comme seul investisseur, démontrant l'utilisation de la technologie à registre distribué sur les marchés de la dette de Türkiye.
Leaders du Secteur des Sukuk en Turquie
-
Ziraat Katılım Bankası
-
Albaraka Türk
-
Türkiye Emlak Katılım Bankası
-
Vakıf Katılım Bankası
-
Türkiye Finans
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sukuk en Turquie Entreprises couvertes dans ce rapport
- Ziraat Katılım Bankası A.Ş.
- Albaraka Türk Katılım Bankası A.Ş.
- Türkiye Emlak Katılım Bankası A.Ş.
- Vakıf Katılım Bankası A.Ş.
- Türkiye Finans Katılım Bankası A.Ş.
- Kuveyt Türk Katılım Bankası A.Ş.
- Dünya Katılım Bankası A.Ş.
- Hayat Finans Katılım Bankası A.Ş.
- Republic of Türkiye Ministry of Treasury and Finance
- Nurol Group
- Garanti Finansal Kiralama A.Ş.
- Tera Group
- Aktif Bank
- Türkiye Halk Bankası (Halkbank)
- Bereket Group
- Ata Group
- Değer Varlık Yönetim A.Ş.
- GY Group
- D Varlık Kiralama A.Ş.
- Osmanlı Group
Développements industriels récents dans Marché des Sukuk en Turquie
- Août 2026 : L'Autorité des Marchés de Capitaux de Turquie a adopté le Guide des Instruments de Marché de Capitaux Verts, Durables et Sociaux et le Guide des Instruments de Marché de Capitaux Liés à la Durabilité, Décision i-SPK 128.29, datée du 13 août 2026, introduisant les instruments sociaux et les sukuk liés à la durabilité dans le cadre réglementaire et prévoyant une remise de 50 % sur les frais de l'Autorité des Marchés de Capitaux pour les émissions éligibles.
- Juillet 2026 : Dünya Katılım Bankası a réalisé son sukuk subordonné perpétuel de Niveau 1 Additionnel inaugural de 100 millions USD, structuré sous forme de certificats subordonnés perpétuels par Dunya Katilim Sukuk Ltd. aux Îles Caïmans et admis à la négociation sur la Facilité de Négociation Multilatérale de la Bourse de Vienne, marquant les débuts de la banque sur les marchés de capitaux internationaux.
- Juin 2026 : La République de Türkiye a levé 2,75 milliards USD par le biais d'un sukuk Règlement S à 6 ans, attirant 6,7 milliards USD de commandes et réglé le 2 juillet 2026, avec une échéance au 2 juillet 2032, marquant la plus grande émission unique de sukuk souverain et prolongeant la courbe de rendement en dollar.
- Mars 2026 : TPAO a réalisé un sukuk inaugural de 1 milliard USD à 5 ans dans le cadre de son programme de 4 milliards USD coté à la Bourse de Londres, avec plus de 5,5 milliards USD de commandes de 165 investisseurs institutionnels internationaux.
Périmètre du Rapport sur le Marché des Sukuk en Turquie
Aperçu de la segmentation
| Sukuk Mourabaha |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Moucharaka |
| Sukuk Moudaraba |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Hybride / Composite |
| Autres Types de Sukuk |
| Souverain |
| Lié au Souverain / Quasi-Souverain |
| Institution Financière |
| Corporatif Non Financier |
| Multilatéral / Supranational |
| Sukuk Domestiques |
| Sukuk Internationaux |
| Sukuk à Court Terme |
| Sukuk à Moyen Terme |
| Sukuk à Long Terme |
| Sukuk Perpétuels |
| Sukuk Ordinaires / Sans Label |
| Sukuk Verts |
| Sukuk Durables / Liés à la Durabilité / Sociaux / Autres Sukuk Labellisés |
| Par Type de Sukuk | Sukuk Mourabaha |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Moucharaka | |
| Sukuk Moudaraba | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Hybride / Composite | |
| Autres Types de Sukuk | |
| Par Type d'Émetteur | Souverain |
| Lié au Souverain / Quasi-Souverain | |
| Institution Financière | |
| Corporatif Non Financier | |
| Multilatéral / Supranational | |
| Par Type de Marché | Sukuk Domestiques |
| Sukuk Internationaux | |
| Par Échéance | Sukuk à Court Terme |
| Sukuk à Moyen Terme | |
| Sukuk à Long Terme | |
| Sukuk Perpétuels | |
| Par Label | Sukuk Ordinaires / Sans Label |
| Sukuk Verts | |
| Sukuk Durables / Liés à la Durabilité / Sociaux / Autres Sukuk Labellisés |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des sukuk en Turquie d'ici 2032 ?
Le marché devrait atteindre 69,0 milliards USD d'ici 2032, contre 44,3 milliards USD en 2026, à un CAGR de 7,8 % sur la période 2027-2032.
Quel type de sukuk détient la plus grande part en Turquie ?
L'Ijarah est en tête avec une part de 54,7 % en 2026, soutenu par la structure établie des certificats de location du Trésor.
Quelle catégorie d'émetteur connaît la croissance la plus rapide dans le secteur des sukuk en Turquie ?
Les émetteurs corporatifs non financiers devraient croître à un CAGR de 9,8 % jusqu'en 2032, soutenus par des transactions majeures de Türk Telekom et TPAO.
Pourquoi les investisseurs internationaux sont-ils importants pour les sukuk turcs ?
Le Conseil de Coopération du Golfe et le Moyen-Orient ont reçu 57 % des allocations du sukuk souverain de 2,5 milliards USD de juin 2025, tandis que le Royaume-Uni et les États-Unis ont également participé.
Qu'est-ce qui stimule l'adoption des sukuk verts en Turquie ?
Les Sukuk Verts devraient croître à un CAGR de 16,6 % jusqu'en 2032, soutenus par le cadre de l'Autorité des Marchés de Capitaux de 2026 et la remise de 50 % sur les frais éligibles.
Quelles sont les principales contraintes sur les émissions de sukuk turcs ?
L'inflation, la volatilité de la livre turque, la faible liquidité du marché secondaire et la concentration des émetteurs peuvent contraindre la demande des investisseurs et l'activité de négociation.