
Türkei Sukuk-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 44.30 Milliarden US-Dollar |
| Marktgröße (2027) | 47.40 Milliarden US-Dollar |
| Marktgröße (2032) | 69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Türkei Sukuk-Marktanalyse von Mordor Intelligence
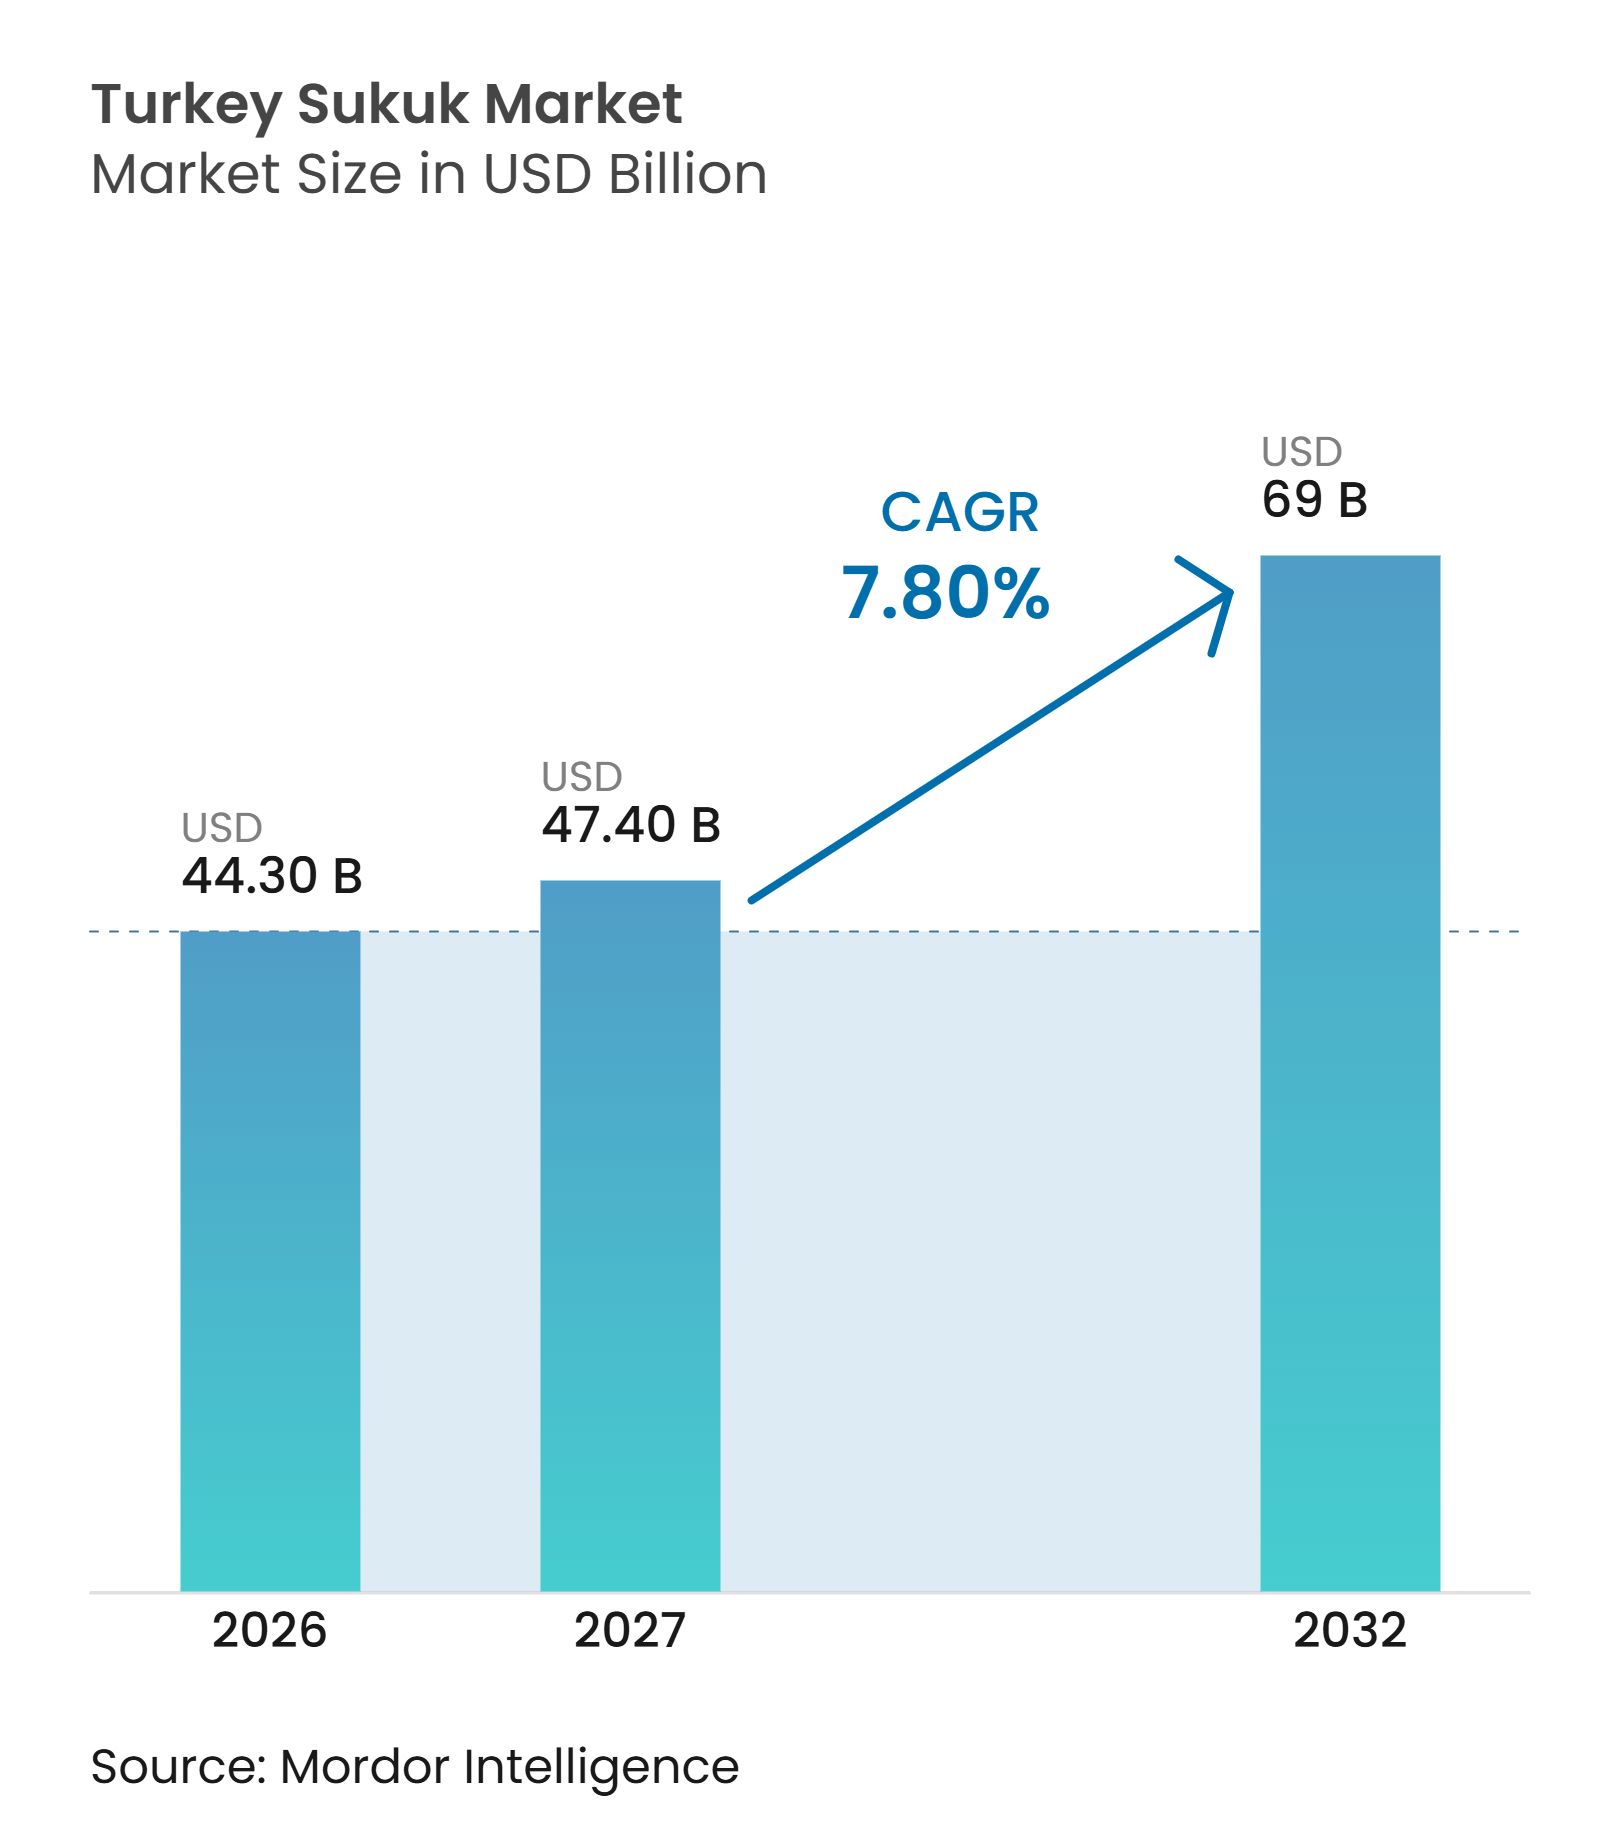
Die Türkei Sukuk-Marktgröße wird voraussichtlich von 44,30 Milliarden USD im Jahr 2026 auf 47,40 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 69 Milliarden USD erreichen, was einem CAGR von 7,80 % über den Zeitraum 2027–2032 entspricht.
Das Leasingzertifikat-Programm des türkischen Finanzministeriums verleiht dem Markt eine stabile staatliche Basis und trägt zur Etablierung von Referenzpreisen für andere Emittenten bei. Teilnehmende Banken erweitern ihre Finanzierungsquellen durch Sukuk, während Unternehmensemittenten beginnen, Strukturen zu nutzen, die über staatliche und immobiliengebundene Vermögenswerte hinausgehen. Die internationale Nachfrage aus dem Golf-Kooperationsrat, dem Vereinigten Königreich, den Vereinigten Staaten, Europa und Asien untersttzt Fremdwährungsemissionen und verbreitert den Investorenpool. Der überarbeitete Rahmen für grüne, nachhaltige, soziale und nachhaltigkeitsgebundene Instrumente eröffnet Emittenten einen weiteren Weg zur Finanzierung förderfähiger Projekte. Inflation, Volatilität der türkischen Lira und begrenzte inländische Sekundärmarktliquidität bleiben wesentliche Einschränkungen für die Investorenbeteiligung und die Handelsaktivität.
Wichtigste Erkenntnisse des Berichts
- Nach Sukuk-Typ entfiel auf Ijarah im Jahr 2026 ein Marktanteil von 54,7 % am Türkei Sukuk-Markt, während Wakalah bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen wird.
- Nach Emittentenart hielten staatliche Emittenten im Jahr 2026 einen Marktanteil von 65,3 % am Türkei Sukuk-Markt, während nichtfinanzielle Unternehmensemittenten bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen werden.
- Nach Markttyp entfielen auf inländische Sukuk im Jahr 2026 75,4 % der Türkei Sukuk-Marktgröße, während internationale Sukuk bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Laufzeit hielten mittelfristige Sukuk im Jahr 2026 einen Anteil von 42,1 % am Türkei Sukuk-Markt, während unbefristete Sukuk bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
- Nach Bezeichnung entfielen auf einfache und nicht bezeichnete Sukuk im Jahr 2026 87,7 % des Türkei Sukuk-Marktanteils, während grüne Sukuk bis 2032 voraussichtlich mit einem CAGR von 16,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Leasingzertifikat-Emissionen des türkischen Finanzministeriums | +1.8% | Global, mit primären Gewinnen in inländischen türkischen Lira- und USD-denominierten Märkten | Mittelfristig (2–4 Jahre) |
| Diversifizierung der Finanzierungsquellen der Teilnahmebanken durch Sukuk | +1.4% | Inländisch, mit Ausstrahlungseffekten auf die Liquiditätspools des Golf-Kooperationsrats | Kurzfristig (≤ 2 Jahre) |
| Internationale Investorennachfrage nach türkischen Staats-Sukuk | +1.2% | Global, mit dem Golf-Kooperationsrat als Kernmarkt sowie dem Vereinigten Königreich, den Vereinigten Staaten und Kontinentaleuropa | Mittelfristig (2–4 Jahre) |
| Entwicklung von TLREFK-indizierten variabel verzinslichen Leasingzertifikaten | +1.1% | Inländisch | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Emissionen grüner, nachhaltiger und sozialer Leasingzertifikate | +0.9% | Global und inländisch, im Einklang mit der Verpflichtung zur Ausrichtung der COP31 | Langfristig (≥ 4 Jahre) |
| Ausweitung der Sukuk-Emissionen auf staatliche und Unternehmensemittenten | +0.8% | Global, einschließlich des Internationalen Wertpapiermarkts der London Stock Exchange, Euronext Dublin und der Wiener Multilateralen Handelsplattform | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Leasingzertifikat-Emissionen des türkischen Finanzministeriums
Das inländische Leasingzertifikat-Programm des türkischen Finanzministeriums bleibt die zentrale Stütze des Türkei Sukuk-Markts. Im Jahr 2025 emittierte das Ministerium für Finanzen und Schatzamt Leasingzertifikate im Wert von 233 Milliarden TRY (5,43 Milliarden USD) im Inland, unter Verwendung der in den gemeldeten Teilnahmebank-Zahlen für 2025 enthaltenen Umrechnungsbasis[1]. Das Ministerium beschaffte außerdem 2,5 Milliarden USD durch einen 5-jährigen internationalen Sukuk mit einem Leasingsatz von 6,75 %, der 119 institutionelle Investoren anzog und mehr als das Doppelte des angebotenen Betrags einbrachte. Investoren aus dem Nahen Osten repräsentierten 57 % der Nachfrage für diese Emission. Im Juli 2026 emittierte das Finanzministerium einen 6-jährigen Staats-Sukuk im Wert von 2,75 Milliarden USD, der Aufträge in Höhe von 6,7 Milliarden USD erhielt. Wiederholte staatliche Emissionen geben Unternehmens- und quasi-staatlichen Kreditnehmern Referenzpreise und unterstützen einen breiteren türkischen Scharia-konformen Schuldenmarkt.
Diversifizierung der Finanzierung von Teilnahmebanken und Unternehmensemissionen
Die 8 Teilnahmebanken der Türkei emittierten im Jahr 2025 Sukuk im Wert von 213,9 Milliarden TRY (4,9 Milliarden USD). Ziraat Katılım emittierte 76,3 Milliarden TRY (1,8 Milliarden USD), während Albaraka Türk 49,3 Milliarden TRY (1,1 Milliarden USD) und Türkiye Emlak Katılım 39,7 Milliarden TRY (0,9 Milliarden USD) emittierte[2]. Managementvertrags- oder Wakala-Strukturen machten 99,53 % der von Teilnahmebanken im Jahr 2025 emittierten Sukuk aus und hatten eine durchschnittliche Laufzeit von 139,9 Tagen. Diese Struktur unterstützt häufige Emissionen, macht die Finanzierung jedoch von einer kontinuierlichen Rollover-Nachfrage abhängig. Die Unternehmensaktivität weitet sich ebenfalls aus, angeführt von Türk Telekoms erstem Unternehmens-Sukuk im Wert von 600 Millionen USD im Oktober 2025 und TPAOs Emission in Höhe von 1 Milliarde USD im März 2026. Diese Transaktionen zeigen, dass Marktteilnehmer des türkischen Sukuk-Markts operative Vermögenswerte und staatlich verbundene Unternehmensprogramme neben konventionellen staatlichen Strukturen nutzen können.
Internationale Nachfrage und Produktinnovation
Investoren aus dem Golf-Kooperationsrat sind zentral für die Nachfrage nach türkischen Dollar-denominierten Staats-Sukuk. Bei der Emission im Juni 2025 erhielten Investoren aus dem Nahen Osten 57 % der Zuteilungen, während das Vereinigte Königreich 17 % und die Vereinigten Staaten 14 % erhielten. Der Verband der Teilnahmebanken der Türkei und UK Export Finance unterzeichneten im Juli 2025 ein Memorandum of Understanding zur Stärkung der Zusammenarbeit im islamischen Finanzwesen. TLREFK, der türkische Lira-Übernacht-Teilnahmereferenzsatz, hat zudem ein Produkt mit variablem Ertrag für inländische Investoren geschaffen. Das Finanzministerium emittierte im September 2025 TLREFK-gebundene Leasingzertifikate im Wert von 80,07 Milliarden TRY (1,8 Milliarden USD)[3]. Anschließend emittierte es im August 2026 728-tägige TLREFK-gebundene Zertifikate im Wert von 66,6 Milliarden TRY (1,6 Milliarden USD) mit einer anfänglichen periodischen Rendite von 19,5 %.
Emissionen grüner, nachhaltiger und sozialer Leasingzertifikate
Grüne und andere bezeichnete Instrumente schaffen einen weiteren Weg für die Expansion des Türkei Sukuk-Markts. Die Kapitalmarktbehörde verabschiedete am 13. August 2026 überarbeitete Leitfäden für grüne, nachhaltige, soziale und nachhaltigkeitsgebundene Kapitalmarktinstrumente. Die Regelungen brachten soziale und nachhaltigkeitsgebundene Leasingzertifikate in den Rahmen und boten einen 50%igen Behördengebührenrabatt für qualifizierende Emissionen[4]. Der Rahmen bringt die türkischen Regelungen für grüne Sukuk mit den Grünen Anleiheprinzipien der Internationalen Kapitalmarktvereinigung in Einklang. Eine 2026 veröffentlichte, begutachtete Studie stellte einen positiven Kapitalwert und eine über der Hürde liegende interne Rendite für die Finanzierung von Solarprojekten in der Türkei durch grüne Sukuk fest. Die Nationale Grüne Finanzstrategie für 2026–2029 und die Verpflichtung der Türkei zur Ausrichtung der COP31 unterstützen den politischen Rahmen für diese Instrumente.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Inflation und Wechselkursvolatilität der türkischen Lira | -1.4% | Inländisch, mit Ausstrahlungseffekten auf Investoren aus dem Golf-Kooperationsrat und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Markttiefe und ungleichmäßige Sekundärmarktliquidität | -0.9% | Inländisch | Mittelfristig (2–4 Jahre) |
| Konzentration der Emissionen auf staatliche und bankbezogene Emittenten | -0.7% | Inländisch | Mittelfristig (2–4 Jahre) |
| Fremdwährungsrisiko für internationale Investoren in türkischen Lira-Sukuk | -0.8% | Global, einschließlich des Golf-Kooperationsrats, Europas und des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation, Wechselkursvolatilität und Fremdwährungsrisiko
Hohe Inflation und die Abwertung der türkischen Lira beeinflussen die inländische und internationale Beteiligung am Türkei Sukuk-Markt. Inländische Investoren in türkischen Lira-Sukuk benötigen Renditen, die die Kaufkraft schützen, was die Relevanz von TLREFK-gebundenen Strukturen erhöht. Internationale Investoren in US-Dollar-Sukuk sind nicht direkt dem türkischen Lira-Ertrag ausgesetzt, aber die Lira-Volatilität bleibt ein Signal für ein breiteres makroökonomisches Risiko. Regionale geopolitische Ereignisse Anfang 2026 erhöhten auch die Risikoprämien auf türkische Staatspapiere, bevor sich die Bedingungen bis zur Jahresmitte teilweise erholten. Die Bankenregulierungs- und Aufsichtsbehörde und die Zentralbank der Republik Türkei beeinflussen die Emissionsstrategie durch die Aufsicht über Fremdwährungsinkongruenzen der Teilnahmebanken. Diese Faktoren können den Pool der Investoren einengen, die bereit sind, türkische Lira-Papiere zu halten, wenn die Bedingungen unsicher sind.
Begrenzte Sekundärmarktliquidität und Emittentenkonzentration
Die Sekundärmarkttiefe bleibt eine strukturelle Einschränkung für den Türkei Sukuk-Markt. Inländische türkische Lira-Leasingzertifikate werden größtenteils von Investoren gehalten, die beabsichtigen, sie zu behalten, anstatt sie aktiv auf dem Schuldenmarkt der Borsa İstanbul zu handeln. Die durchschnittliche Laufzeit von 139,9 Tagen der Teilnahmebank-Sukuk im Jahr 2025 spiegelt die Präferenz für kurzlaufende Instrumente und wiederholte Refinanzierungen wider. Teilnahmebanken verfügen auch über begrenzte Scharia-konforme Instrumente zur Verwaltung überschüssiger Liquidität bei der Zentralbank. Eine akademische Studie aus dem Jahr 2025 schlug eine auf Investment-Wakala basierende Einlagenvereinbarung zwischen Teilnahmebanken und der Zentralbank als mögliche Lösung vor. Der Markt bleibt auch auf staatliche und bankbezogene Emittenten konzentriert, was weniger etablierte Kanäle für Kreditnehmer aus dem Privatsektor hinterlässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sukuk-Typ:
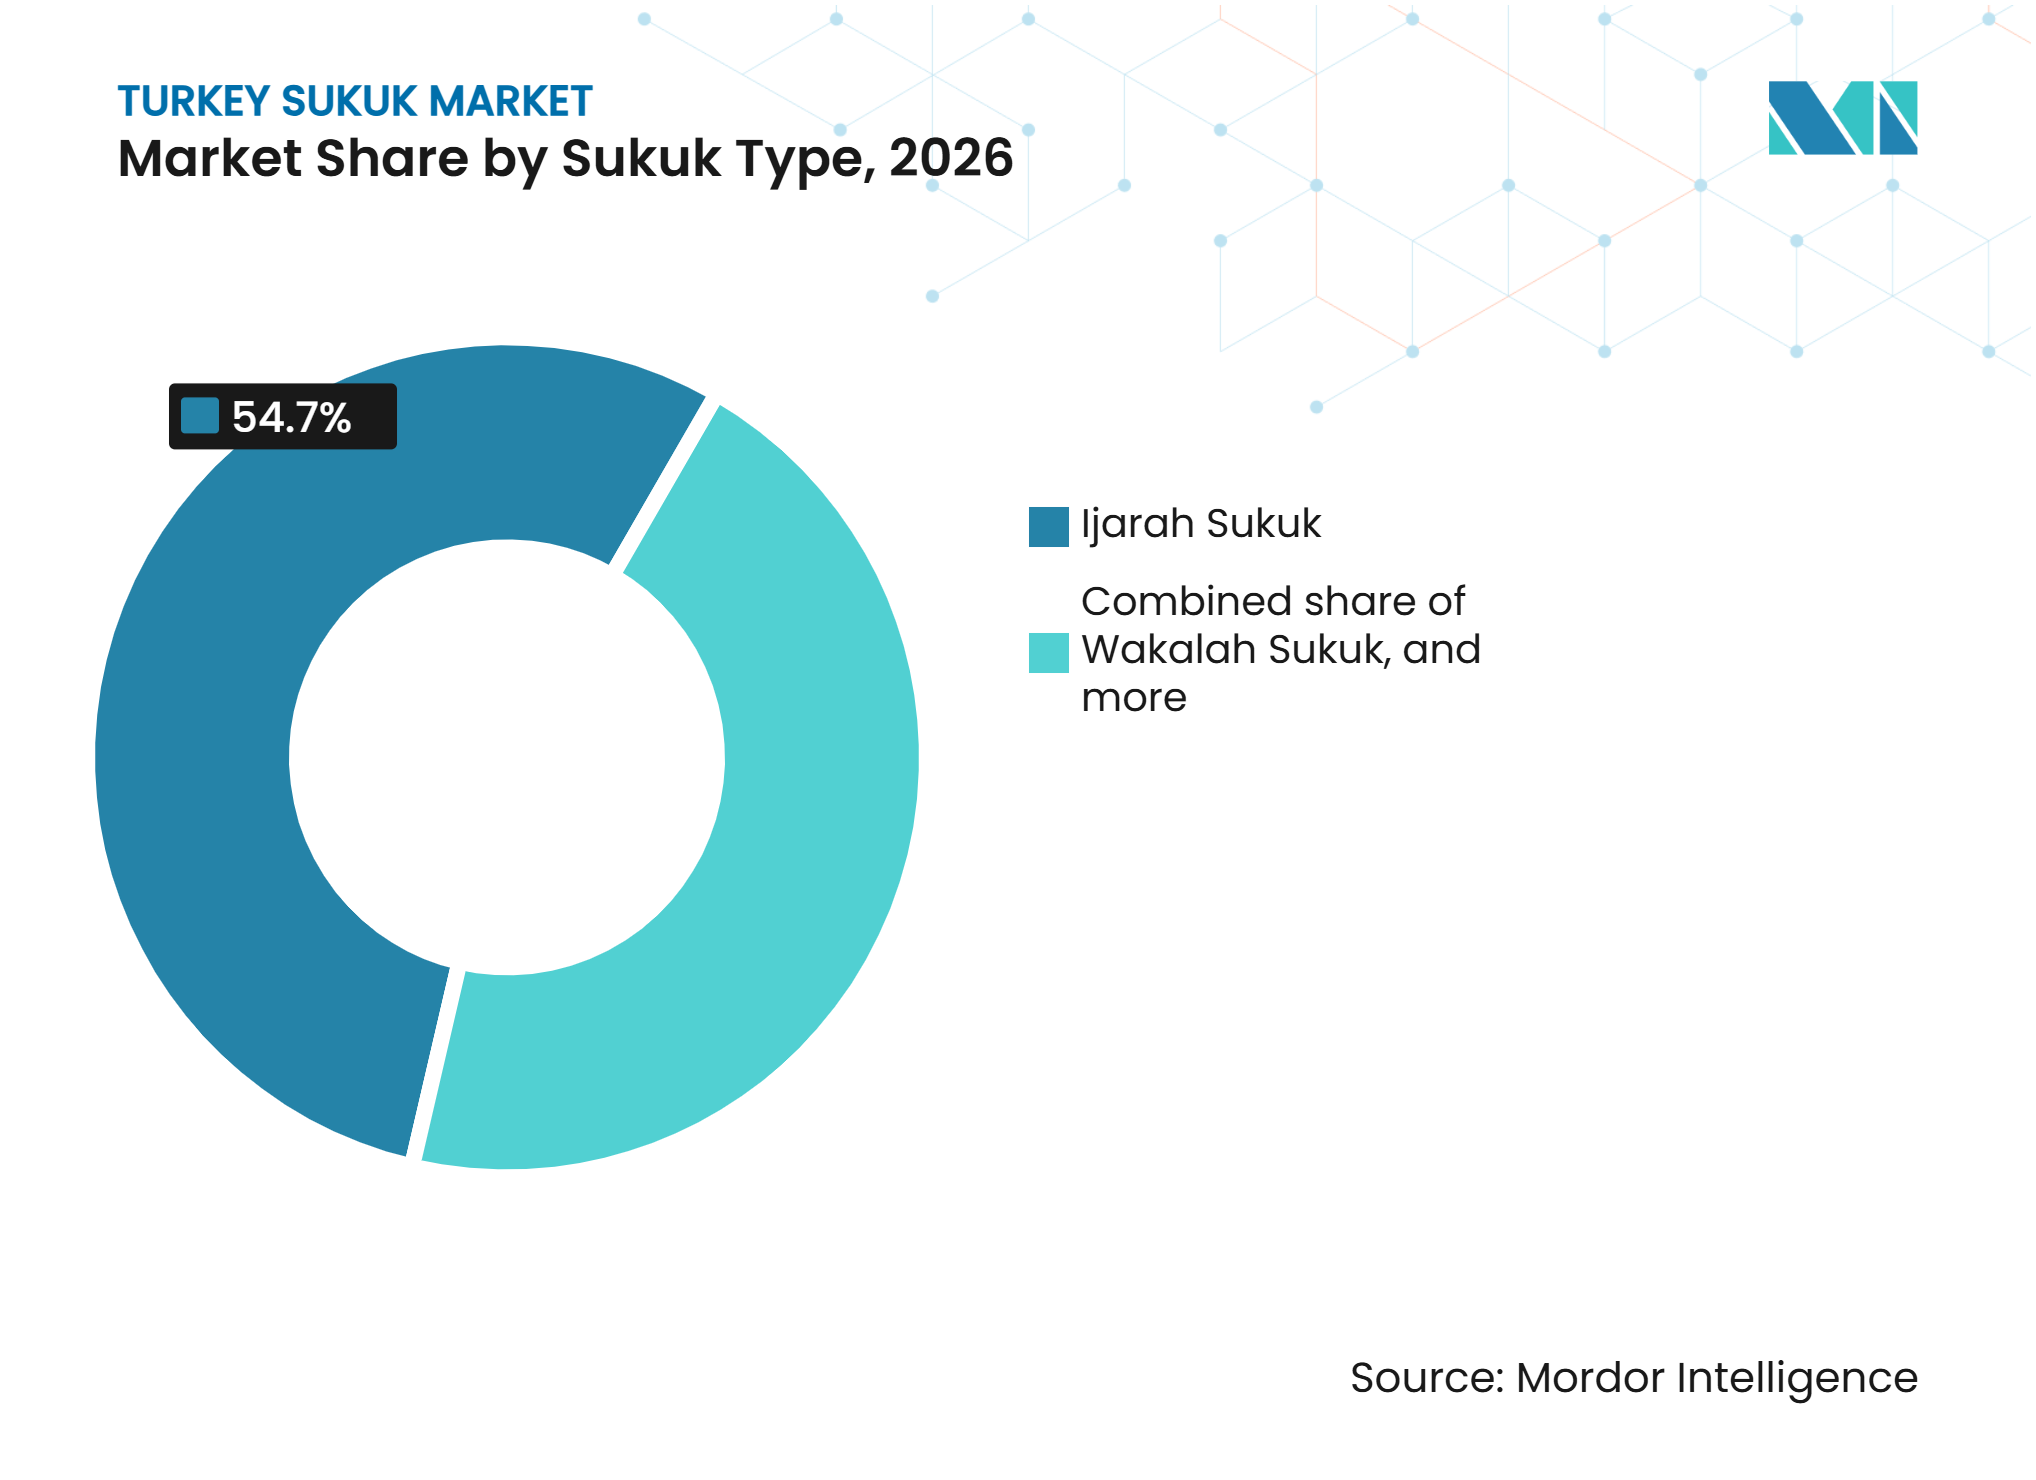
Ijarah hält die Basis, während Wakalah expandiertIjarah entfiel im Jahr 2026 auf 54,7 % des Türkei Sukuk-Marktanteils. Die Führungsposition spiegelt die Leasingzertifikat-Struktur des Finanzministeriums wider, die das Eigentum an Vermögenswerten auf eine Varlık Kiralama Şirketi, also eine Vermögensleasinggesellschaft, überträgt, bevor der Vermögenswert an den Originator zurückgeleast wird. Dieser Ansatz ist im Kapitalmarktgesetz Nr. 6362 und der Kapitalmarktbehörde-Mitteilung III-61.1 verankert. Er gibt der staatlichen Emission einen konsistenten vermögensgedeckten Rahmen, den inländische Investoren verstehen. Die Ijarah-Struktur bildet auch die Grundlage für einen Markt, der ursprünglich auf Mieteinnahmenvereinbarungen ausgerichtet war. Ihr Umfang macht sie weiterhin zum Referenzprodukt für den breiteren Türkei Sukuk-Markt.
Wakalah wird bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen. Teilnahmebanken nutzen Managementvertragsstrukturen, weil sie flexible Pools von Basisvermögenswerten ermöglichen und kürzere Laufzeiten unterstützen. Laut dem Verband der Teilnahmebanken der Türkei nutzten 776,3 Milliarden TRY (18,08 Milliarden USD) von 861,5 Milliarden TRY (20,06 Milliarden USD) der kumulativen Sukuk-Emissionen seit 2013 bis zur ersten Hälfte des Jahres 2026 Wakala-Strukturen. Die Türkei Sukuk-Marktgröße für Wakalah wird daher durch bestehende Bankpraktiken und nicht durch eine neu geschaffene Produktkategorie gestützt. Murabahah, Musharakah, Mudarabah, Hybrid-, Salam- und Istisna-Produkte füllen den verbleibenden Raum im Produktmix. Hybridstrukturen machten 78,1 Milliarden TRY (1,82 Milliarden USD) der kumulativen Emissionen aus, während Kauf-und-Verkauf-Strukturen 5,9 Milliarden TRY (0,14 Milliarden USD) ausmachten. Die Nutzung von Breitbandnetzkapazitäten als Grundlage für den 600-Millionen-USD-Sukuk von Türk Telekom zeigt, dass Emittenten den Rahmen auf nicht-traditionelle Vermögenswerte anwenden können.


Nach Emittentenart:
Staatliche Führungsposition unterstützt den Einstieg von UnternehmenStaatliche Emittenten hielten im Jahr 2026 einen Marktanteil von 65,3 % am Türkei Sukuk-Markt. Das Finanzministerium nutzt Leasingzertifikate als Scharia-konformen Bestandteil seines umfassenderen Kreditprogramms. Staatlich verbundene und quasi-staatliche Einrichtungen ergänzen diese institutionelle Emittentenbasis. Regelmäßige Finanzministeriumsauktionen etablieren auch inländische und internationale Referenzpunkte für Preisgestaltung und Laufzeit. Diese institutionelle Basis sorgt für Kontinuität, wenn private Emissionen je nach Finanzierungsbedarf variieren. Sie erklärt auch, warum die Marktentwicklung eng mit der öffentlichen Kreditpolitik verknüpft bleibt.
Nichtfinanzielle Unternehmens-Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Türk Telekom emittierte im Oktober 2025 einen grenzüberschreitenden Sukuk im Wert von 600 Millionen USD, die erste derartige Emission eines türkischen nichtfinanziellen Unternehmens. TPAO schloss im März 2026 einen ersten Sukuk im Wert von 1 Milliarde USD im Rahmen seines 4-Milliarden-USD-Programms am Internationalen Wertpapiermarkt der London Stock Exchange ab. TPAO emittierte dann eine Aufstockung von 500 Millionen USD, wodurch seine ausstehenden Sukuk auf 1,5 Milliarden USD stiegen. Finanzinstitute bleiben die dritte Hauptemittentengruppe, wobei Teilnahmebanken im Mittelpunkt der Aktivität stehen. Aufsichtsstandards der Bankenregulierungs- und Aufsichtsbehörde beeinflussen die Kapitalbehandlung ihrer Instrumente und prägen die Nutzung von Additional-Tier-1-Strukturen. Multilaterale und supranationale Emittenten bleiben ein kleinerer Teil des Emittentenmix.
Nach Markttyp:
Inländische Emissionen bilden die HauptbasisInländische Sukuk machten im Jahr 2026 75,4 % der Türkei Sukuk-Marktgröße aus. Türkische Lira-Auktionen des Finanzministeriums und Emissionen der Teilnahmebanken bilden den Kern dieser inländischen Aktivität. Teilnahmebank-Sukuk hatten im Jahr 2025 eine durchschnittliche Laufzeit von 139,9 Tagen. Dieses Ergebnis zeigt einen Markt, der ausstehende Papiere häufig erneuert, anstatt sich hauptsächlich auf langfristige Emissionen zu stützen. Mitte 2026 waren 68,3 Milliarden TRY (1,6 Milliarden USD) in aktiven inländischen Sukuk ausstehend, verglichen mit 861,5 Milliarden TRY (20,1 Milliarden USD), die seit 2013 kumulativ emittiert wurden. Der Unterschied spiegelt den rollierenden Charakter kurzlaufender inländischer Emissionen wider.
Internationale Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen. Die Türkei baut eine Dollar-denominierte Renditekurve auf und sucht eine stärkere Beteiligung institutioneller Investoren aus dem Golf-Kooperationsrat und dem Westen. Das UK-Export-Finance-Memorandum mit dem Verband der Teilnahmebanken der Türkei schuf einen weiteren institutionellen Kanal für die Beteiligung des Vereinigten Königreichs. Kuveyt Türk hat kumulativ 2,53 Milliarden USD in Fremdwährungs-Sukuk emittiert, während Albaraka Türk 1,09 Milliarden USD und Türkiye Finans 1 Milliarde USD emittiert hat. Diese Banktransaktionen ergänzen staatliche Wertpapiere und liefern Benchmarks für potenzielle neue Emittenten. Das erwartete COP31-Ereignis könnte auch das Interesse von Investoren steigern, die sich auf Umwelt-, Sozial- und Governance-Finanzierung konzentrieren.
Nach Laufzeit:
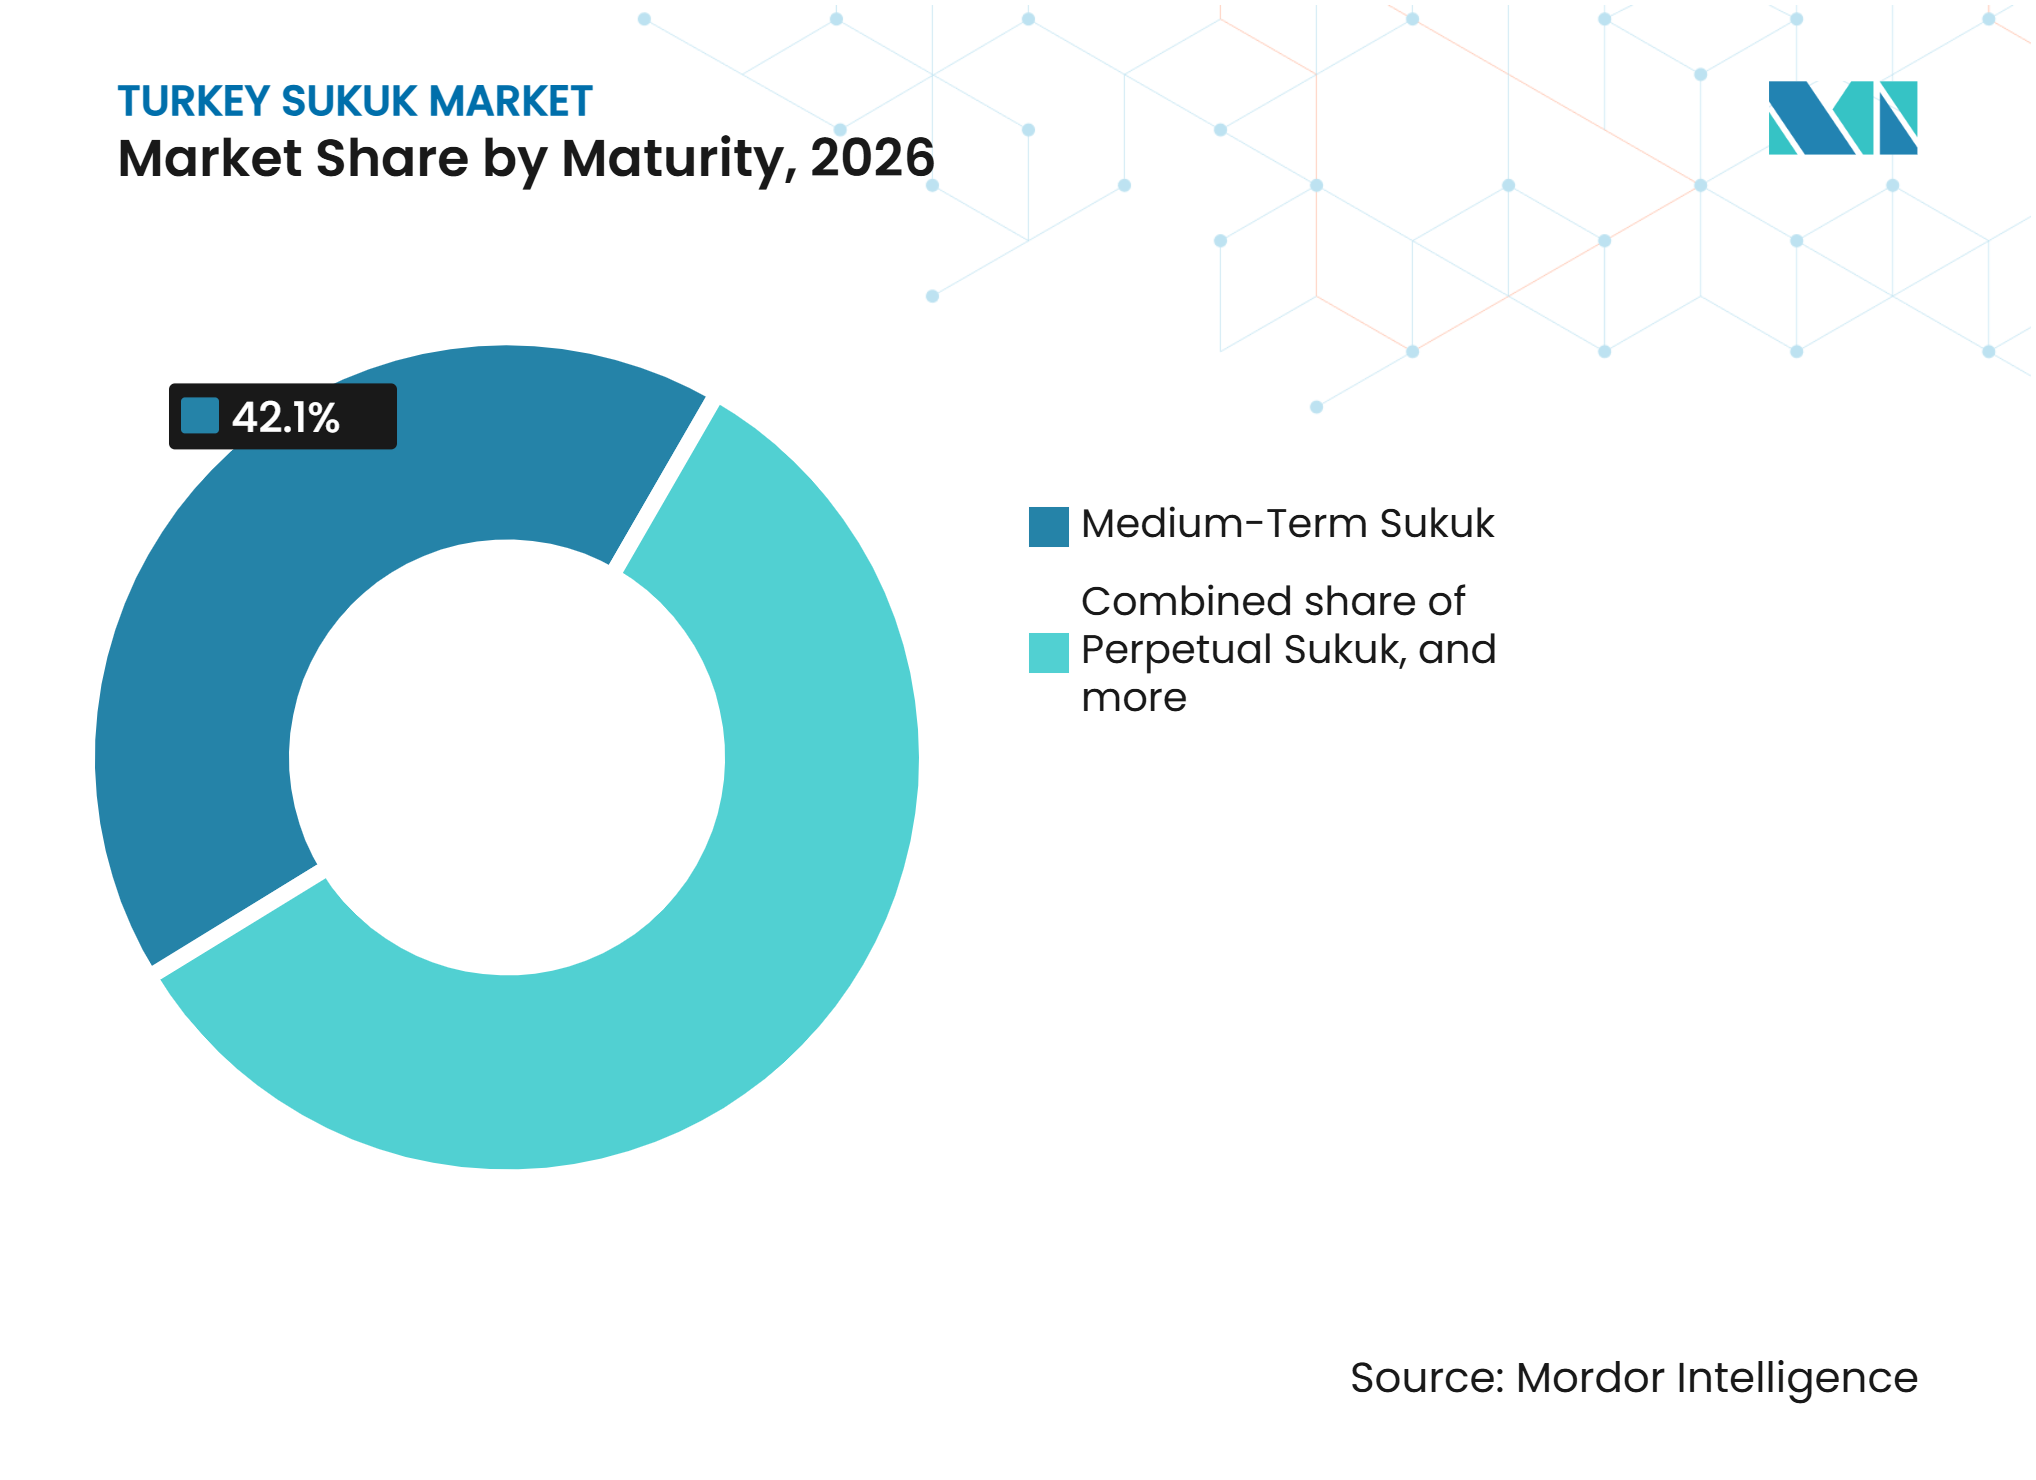
Mittelfristige Instrumente führen, während unbefristete Strukturen zunehmenMittelfristige Sukuk hielten im Jahr 2026 einen Anteil von 42,1 % am Türkei Sukuk-Markt. Der Anteil spiegelt die Nutzung von 3- bis 7-jährigen inländischen Emissionen durch das Finanzministerium und Investitionen der Teilnahmebanken über kurzfristige Rollover-Bedürfnisse hinaus wider. Ein im Juli 2025 emittiertes 5-jähriges inländisches Leasingzertifikat brachte 23,77 Milliarden TRY (0,55 Milliarden USD) ein, unter Verwendung der gemeldeten Umrechnungsbasis. Internationale staatliche Transaktionen fügen ebenfalls längerfristige Referenzpunkte hinzu. Der staatliche Dollar-Sukuk vom Juni 2025 hatte eine 5-jährige Laufzeit. Der staatliche Dollar-Sukuk vom Juli 2026 hatte eine 6-jährige Laufzeit.
Unbefristete Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen. Teilnahmebanken nutzen Additional-Tier-1-Sukuk, um Kapitalquoten zu stärken und gleichzeitig auf internationale islamische Investoren zuzugreifen. Vakıf Katılım emittierte im Oktober 2025 einen Additional-Tier-1-Sukuk im Wert von 500 Millionen USD mit einem Kupon von 8,375 %. Die Transaktion erhielt Aufträge von über 1,8 Milliarden USD von mehr als 80 institutionellen Investoren aus dem Golf-Kooperationsrat, dem Vereinigten Königreich und Europa. Dünya Katılım schloss im Juli 2026 einen ersten unbefristeten nachrangigen Sukuk im Wert von 100 Millionen USD ab. Kurzfristige Sukuk unterstützen weiterhin das Liquiditätsmanagement durch unter 1-jährige Finanzministeriumszertifikate und Bankpapiere.

Nach Bezeichnung:
Einfache Sukuk dominieren, während grüne Sukuk an Bedeutung gewinnenEinfache und nicht bezeichnete Sukuk entfielen im Jahr 2026 auf 87,7 % des Türkei Sukuk-Marktanteils. Dies spiegelt die etablierte Zusammensetzung staatlicher und Teilnahmebank-Emissionen wider, bei denen Verwendungszweck-Bezeichnungen nicht konsequent angewendet wurden. Das Segment bedient weiterhin den primären Finanzierungsbedarf des Finanzministeriums und der Banken. Sein Umfang bedeutet, dass bezeichnete Produkte noch einen kleinen Teil der Emissionen ausmachen. Die bestehende Basis kann jedoch eine breitere Akzeptanz unterstützen, wenn Emittenten förderfähige Vermögenswerte identifizieren. Der Türkei Sukuk-Markt bleibt in diesen nicht bezeichneten Strukturen verankert, auch wenn die politische Unterstützung für speziellere Instrumente wächst.
Grüne Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 16,6 % wachsen. Die Leitlinien der Kapitalmarktbehörde vom August 2026 integrierten grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Instrumente in einen klareren regulatorischen Rahmen. Im Jahr 2025 beliefen sich die inländischen Emissionen grüner und nachhaltiger Sukuk auf 1,1 Milliarden TRY (0,03 Milliarden USD). Die Leitlinien sehen einen 50%igen Gebührenrabatt für qualifizierende Emissionen vor und orientieren sich an den Grünen Anleiheprinzipien der Internationalen Kapitalmarktvereinigung. Eine begutachtete Studie ergab, dass grüne Sukuk unter positiven finanziellen Machbarkeitsbedingungen Investitionen in Solarenergie in der Türkei unterstützen können. Diese Kombination aus Regulierung und Projektfinanzierung kann den bezeichneten Markt erweitern und gleichzeitig die etablierte Basis einfacher Sukuk erhalten.
Geografische Analyse
Istanbuler Finanzzentrum
Das Istanbuler Finanzzentrum dient als wichtigstes inländisches Originations- und Notierungszentrum der Türkei für Leasingzertifikate. Teilnahmebank-Programme, einschließlich der genehmigten inländischen Emissionsobergrenze von Albaraka Türk in Höhe von 80 Milliarden TRY (1,9 Milliarden USD), werden über Istanbuler Vermögensleasinggesellschaften arrangiert. Die Stadt konzentriert Strukturierungsaktivitäten, Scharia-Konformitätsprüfungen und Notierungsaktivitäten an der Borsa İstanbul. Wakala-Strukturen und kurze Laufzeiten machen Istanbul zu einem kontinuierlich erneuernden Primärmarktzentrum. Qualifizierte institutionelle Investoren hielten 88 % der Teilnahmebank-Sukuk nach Wert, was darauf hindeutet, dass der inländische Markt noch auf eine begrenzte Investorenbasis ausgerichtet ist. Der Verband der Teilnahmebanken der Türkei hat das Fehlen Scharia-konformer Zentralbankliquiditätsoptionen als operationelle Einschränkung für Teilnahmebanken identifiziert. Diese Lücke begrenzt die Sekundärmarktaktivität und verstärkt die Abhängigkeit des Markts von neuen Emissionen und Rollovers.
Golf-Kooperationsrat und Naher Osten
Der Golf-Kooperationsrat und der Nahe Osten erhielten 57 % der Zuteilungen des im Juni 2025 emittierten türkischen Staats-Sukuk im Wert von 2,5 Milliarden USD. Das Vereinigte Königreich erhielt 17 % und die Vereinigten Staaten 14 %, was zeigt, dass die Transaktion auch Nachfrage aus anderen etablierten islamischen und konventionellen Investitionszentren anzog. TPAOs 1-Milliarden-USD-Sukuk im März 2026 erhielt Aufträge in Höhe von 5,5 Milliarden USD von 165 institutionellen Investoren aus Europa, dem Nahen Osten und dem asiatisch-pazifischen Raum. Kuwait Finance House Capital, Dubai Islamic Bank, Emirates NBD Capital und Mashreq fungierten als gemeinsame globale Koordinatoren und Buchführer. Der Verband der Teilnahmebanken der Türkei und das Qatar Financial Centre haben die Möglichkeit einer gemeinsamen türkisch-katarischen Emission und Kreuznotierung an der Borsa İstanbul und der Katarischen Börse unterstützt. Eine solche Verbindung könnte bilaterale Liquiditätspools vertiefen und die Abhängigkeit von einem einzigen Notierungsort verringern.
Europa, asiatisch-pazifischer Raum und die Vereinigten Staaten
Der 600-Millionen-USD-Sukuk von Türk Telekom im Oktober 2025 wurde am Global Exchange Market von Euronext Dublin notiert und gemäß Rule 144A und Regulation S für qualifizierte institutionelle Käufer in den Vereinigten Staaten und internationale Investoren strukturiert. Die Transaktion erzielte eine Rendite von 6,5 % und nutzte Breitbandnetzkapazitäten als Basisvermögenswert. Kuveyt Türk emittierte Ringgit-denominierte Sukuk im Wert von 800 Millionen MYR (197 Millionen USD), während Türkiye Finans 1,2 Milliarden MYR (0,29 Milliarden USD) emittierte und damit Zugang zu südostasiatischer islamischer Liquidität schuf. Ziraat Katılım schloss außerdem einen Euro-denominierten Sukuk im Wert von 250 Millionen EUR (294 Millionen USD) für kontinentaleuropäische Investoren ab. Diese Instrumente erweitern die geografische Reichweite des türkischen Sukuk-Markts über den Golf-Kooperationsrat hinaus. Eine breitere Investorenbasis kann den Preiswettbewerb unter Investoren erhöhen und die Konzentration nach Region verringern. Regulatorische Anforderungen in den Vereinigten Staaten, Europa und an notierten Marktplätzen bleiben für grenzüberschreitende Strukturen relevant.
Wettbewerbslandschaft
Marktkonzentration
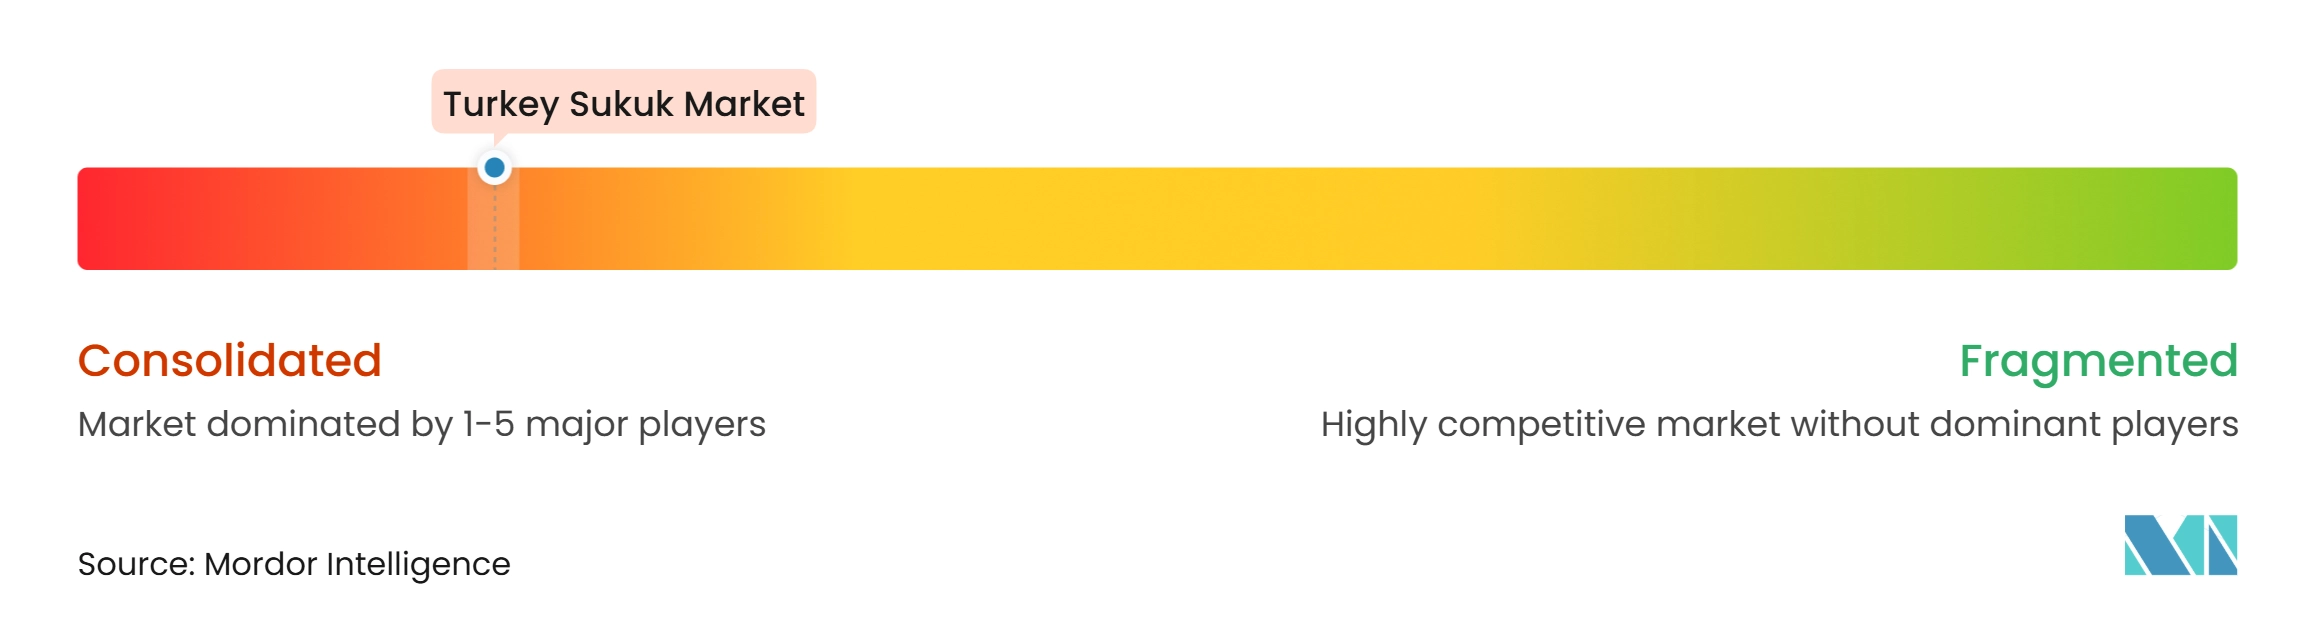
Der Türkei Sukuk-Markt ist um das Ministerium für Finanzen und Schatzamt und führende Teilnahmebanken konsolidiert, wobei Unternehmensemittenten die Wettbewerbslandschaft schrittweise erweitern. Ziraat Katılım, Albaraka Türk, Türkiye Emlak Katılım, Vakıf Katılım und Kuveyt Türk sind prominente Teilnahmebank-Emittenten, unterstützt durch inländische Investorenverteilung und etablierte islamische Finanzkapazitäten. Im Jahr 2025 emittierten die acht Teilnahmebanken der Türkei Sukuk im Wert von 213,9 Milliarden TRY (4,9 Milliarden USD). Ziraat Katılım entfiel auf 76,3 Milliarden TRY (1,7 Milliarden USD), gefolgt von Albaraka Türk mit 49,3 Milliarden TRY (1,2 Milliarden USD) und Türkiye Emlak Katılım mit 39,7 Milliarden TRY (0,9 Milliarden USD), basierend auf den gemeldeten Umrechnungszahlen. Diese Emissionsvolumina stärken die Position der führenden Teilnahmebanken, während das Ministerium für Finanzen und Schatzamt ein wichtiger Emittent im breiteren Markt bleibt. Banken nutzen auch türkische Lira-Wakala-Programme, internationale Additional-Tier-1-Sukuk sowie Fremdwährungsemissionen in USD, Euro und Ringgit, um die Finanzierung zu diversifizieren und Kapitalanforderungen zu erfüllen.
Unternehmensemissionen weiten sich über den Teilnahmebank-Sektor hinaus aus. Turkish Petroleum (TPAO) etablierte ein 4-Milliarden-USD-Sukuk-Programm und schloss seine erste 1-Milliarden-USD-Emission ab, gefolgt von einer Aufstockung um 500 Millionen USD, was seine Position als wiederkehrender Unternehmensemittent stärkt. Türk Telekom trat ebenfalls in den internationalen Unternehmens-Sukuk-Markt ein mit einer 600-Millionen-USD-Fünfjahresemission im Oktober 2025, die Nachfrage von internationalen Investoren anzog. Diese Transaktionen erweitern die Emittentenbasis und zeigen, dass Energie- und Telekommunikationsunternehmen neben Banken und dem Staat auf Scharia-konforme Finanzierung zugreifen können.
Regulierung und Technologie beeinflussen ebenfalls die Marktentwicklung. Die Mitteilung III-61.1 der Kapitalmarktbehörde der Türkei regelt Leasingzertifikate, während ihre Leitlinien vom August 2026 Rahmen für grüne, nachhaltige, soziale und nachhaltigkeitsgebundene Kapitalmarktinstrumente einführten. Die Behörde genehmigte auch einen 50%igen Gebührenrabatt für Emissionen, die unter die neuen Leitlinien fallen, zusätzlich zum bestehenden Rabatt für Leasingzertifikate. Separat emittierte İşbank im Juni 2025 eine digital native Schuldverschreibung im Wert von 100 Millionen USD, mit der Internationalen Finanz-Corporation als alleinigem Investor, was den Einsatz von Distributed-Ledger-Technologie auf den Schuldenmärkten der Türkei demonstriert.
Führende Unternehmen der Türkei Sukuk-Branche
-
Ziraat Katılım Bankası
-
Albaraka Türk
-
Türkiye Emlak Katılım Bankası
-
Vakıf Katılım Bankası
-
Türkiye Finans
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Türkei Sukuk-Markt Unternehmen in diesem Bericht
- Ziraat Katılım Bankası A.Ş.
- Albaraka Türk Katılım Bankası A.Ş.
- Türkiye Emlak Katılım Bankası A.Ş.
- Vakıf Katılım Bankası A.Ş.
- Türkiye Finans Katılım Bankası A.Ş.
- Kuveyt Türk Katılım Bankası A.Ş.
- Dünya Katılım Bankası A.Ş.
- Hayat Finans Katılım Bankası A.Ş.
- Republic of Türkiye Ministry of Treasury and Finance
- Nurol Group
- Garanti Finansal Kiralama A.Ş.
- Tera Group
- Aktif Bank
- Türkiye Halk Bankası (Halkbank)
- Bereket Group
- Ata Group
- Değer Varlık Yönetim A.Ş.
- GY Group
- D Varlık Kiralama A.Ş.
- Osmanlı Group
Neueste Industrielle Entwicklungen in Türkei Sukuk-Markt
- August 2026: Die Kapitalmarktbehörde der Türkei verabschiedete den Leitfaden für grüne, nachhaltige und soziale Kapitalmarktinstrumente sowie den Leitfaden für nachhaltigkeitsgebundene Kapitalmarktinstrumente, Entscheidung i-SPK 128.29 vom 13. August 2026, und führte damit soziale Instrumente und nachhaltigkeitsgebundene Sukuk in den Regulierungsrahmen ein und gewährte einen 50%igen CMB-Gebührenrabatt für qualifizierende Emissionen.
- Juli 2026: Dünya Katılım Bankası schloss seinen ersten Additional-Tier-1-Sukuk im Wert von 100 Millionen USD ab, strukturiert als unbefristete nachrangige Zertifikate über Dunya Katilim Sukuk Ltd. auf den Cayman Islands und zum Handel an der Multilateralen Handelsplattform der Wiener Börse zugelassen, was den Einstieg der Bank in die internationalen Kapitalmärkte markiert.
- Juni 2026: Die Republik Türkei beschaffte 2,75 Milliarden USD durch einen 6-jährigen Regulation-S-Sukuk, der Aufträge in Höhe von 6,7 Milliarden USD anzog und am 2. Juli 2026 abgewickelt wurde, mit Fälligkeit am 2. Juli 2032, was die größte einzelne Sukuk-Emission des Staates markiert und die Dollar-Renditekurve verlängert.
- März 2026: TPAO schloss einen ersten Sukuk im Wert von 1 Milliarde USD mit 5-jähriger Laufzeit im Rahmen seines 4-Milliarden-USD-Programms ab, das an der London Stock Exchange notiert ist, mit mehr als 5,5 Milliarden USD an Aufträgen von 165 internationalen institutionellen Investoren.
Berichtsumfang des Türkei Sukuk-Markts
Segmentierungsübersicht
| Murabahah Sukuk |
| Ijarah Sukuk |
| Wakalah Sukuk |
| Musharakah Sukuk |
| Mudarabah Sukuk |
| Salam Sukuk |
| Istisna Sukuk |
| Hybrid- / Komposit-Sukuk |
| Sonstige Sukuk-Typen |
| Staatlich |
| Staatlich verbunden / Quasi-staatlich |
| Finanzinstitut |
| Nichtfinanzielles Unternehmen |
| Multilateral / Supranational |
| Inländische Sukuk |
| Internationale Sukuk |
| Kurzfristige Sukuk |
| Mittelfristige Sukuk |
| Langfristige Sukuk |
| Unbefristete Sukuk |
| Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk |
| Nachhaltigkeits- / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
| Nach Sukuk-Typ | Murabahah Sukuk |
| Ijarah Sukuk | |
| Wakalah Sukuk | |
| Musharakah Sukuk | |
| Mudarabah Sukuk | |
| Salam Sukuk | |
| Istisna Sukuk | |
| Hybrid- / Komposit-Sukuk | |
| Sonstige Sukuk-Typen | |
| Nach Emittentenart | Staatlich |
| Staatlich verbunden / Quasi-staatlich | |
| Finanzinstitut | |
| Nichtfinanzielles Unternehmen | |
| Multilateral / Supranational | |
| Nach Markttyp | Inländische Sukuk |
| Internationale Sukuk | |
| Nach Laufzeit | Kurzfristige Sukuk |
| Mittelfristige Sukuk | |
| Langfristige Sukuk | |
| Unbefristete Sukuk | |
| Nach Bezeichnung | Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk | |
| Nachhaltigkeits- / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Türkei Sukuk-Markt bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 69,0 Milliarden USD erreichen, ausgehend von 44,3 Milliarden USD im Jahr 2026, bei einem CAGR von 7,8 % während 2027–2032.
Welcher Sukuk-Typ hat den größten Anteil in der Türkei?
Ijarah führt mit einem Anteil von 54,7 % im Jahr 2026, unterstützt durch die etablierte Leasingzertifikat-Struktur des Finanzministeriums.
Welche Emittentenkategorie wächst in der türkischen Sukuk-Branche am schnellsten?
Nichtfinanzielle Unternehmensemittenten werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen, unterstützt durch bedeutende Transaktionen von Türk Telekom und TPAO.
Warum sind internationale Investoren für türkische Sukuk wichtig?
Der Golf-Kooperationsrat und der Nahe Osten erhielten 57 % der Zuteilungen des im Juni 2025 emittierten 2,5-Milliarden-USD-Staats-Sukuk, während das Vereinigte Königreich und die Vereinigten Staaten ebenfalls teilnahmen.
Was treibt die Akzeptanz grüner Sukuk in der Türkei an?
Grüne Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 16,6 % wachsen, unterstützt durch den Rahmen der Kapitalmarktbehörde von 2026 und den 50%igen Gebührenrabatt für qualifizierende Emissionen.
Was sind die wichtigsten Einschränkungen für türkische Sukuk-Emissionen?
Inflation, Volatilität der türkischen Lira, begrenzte Sekundärmarktliquidität und Emittentenkonzentration können die Investorennachfrage und die Handelsaktivität einschränken.