
Tamanho e Participação do Mercado de Finanças Islâmicas da Turquia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 166.80 Bilhões de dólares |
| Tamanho do Mercado (2027) | 181 Bilhões de dólares |
| Tamanho do Mercado (2032) | 277.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.90 % |
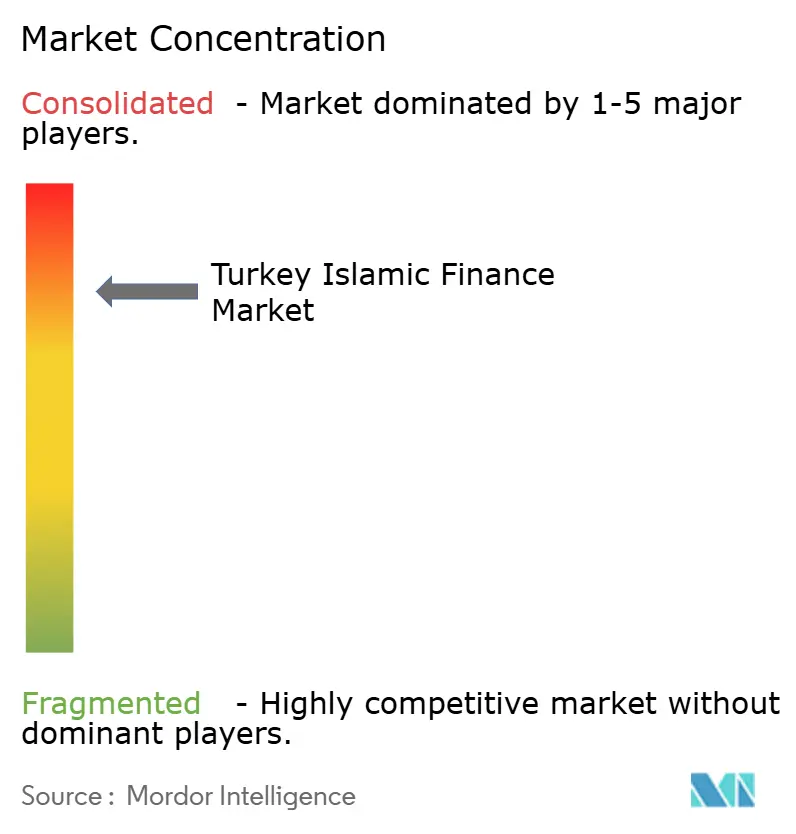
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas da Turquia por Mordor Intelligence
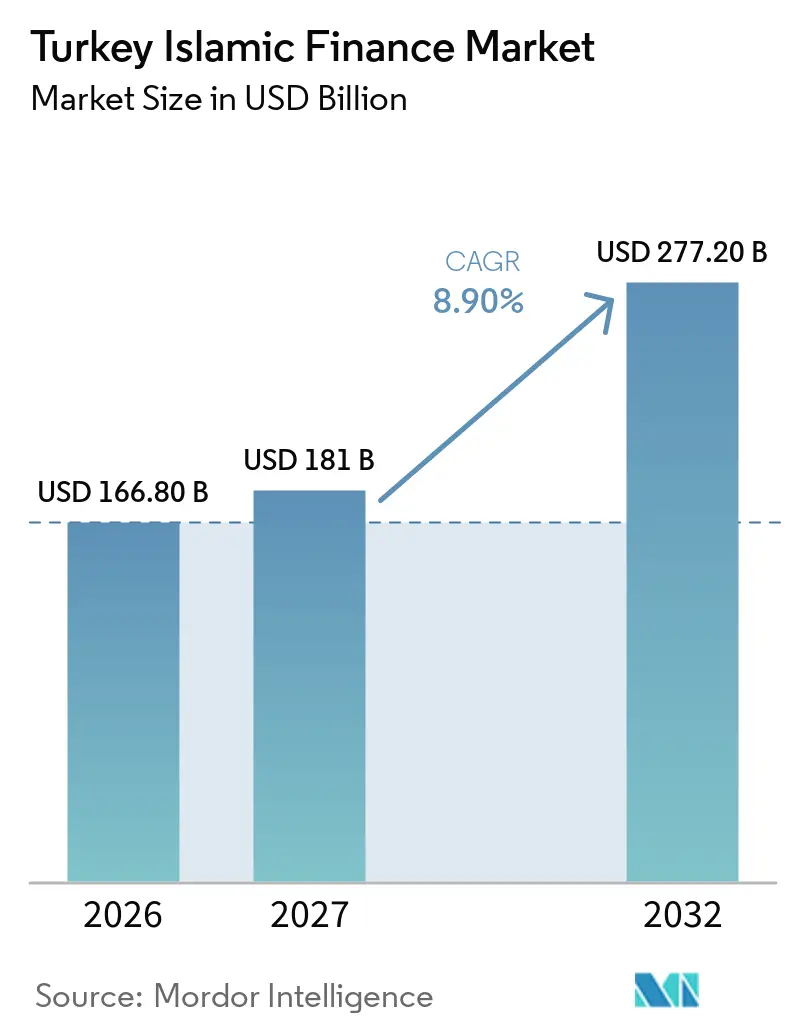
O tamanho do Mercado de Finanças Islâmicas da Turquia deve crescer de 166,80 bilhões de USD em 2026 para 181 bilhões de USD em 2027 e está previsto para atingir 277,20 bilhões de USD até 2032, a um CAGR de 8,90% no período de 2027 a 2032.
O mercado de finanças islâmicas da Turquia está em expansão por meio do desenvolvimento contínuo do banco de participação, dos serviços financeiros digitais, do financiamento de PMEs e exportações, da emissão de sukuk e de uma regulamentação mais ampla das finanças de participação. O país ficou em 10º lugar entre 140 países no Indicador de Desenvolvimento de Finanças Islâmicas de 2025, destacando a crescente presença institucional do país no ecossistema global de finanças islâmicas. O banco de participação continua sendo o núcleo do ecossistema doméstico de finanças islâmicas. Em agosto de 2026, os bancos de participação registraram TRY 5,35 trilhões (130,4 bilhões de USD) em ativos, enquanto o total de clientes de bancos de participação superou 22 milhões. A adoção digital também se acelerou, com mais de 8,29 milhões de clientes de banco digital ativos e mais de 4,17 milhões de aquisições remotas de clientes. O banco de participação apoiado pelo governo continua sendo um importante catalisador de crescimento. Os bancos de participação digitais também estão reduzindo o custo de atendimento a clientes fora das redes de agências estabelecidas. A oportunidade permanece vinculada a mercados de sukuk mais profundos, mais produtos de investimento para varejo e maior acesso a financiamento para empresas de menor porte.
Principais Conclusões do Relatório
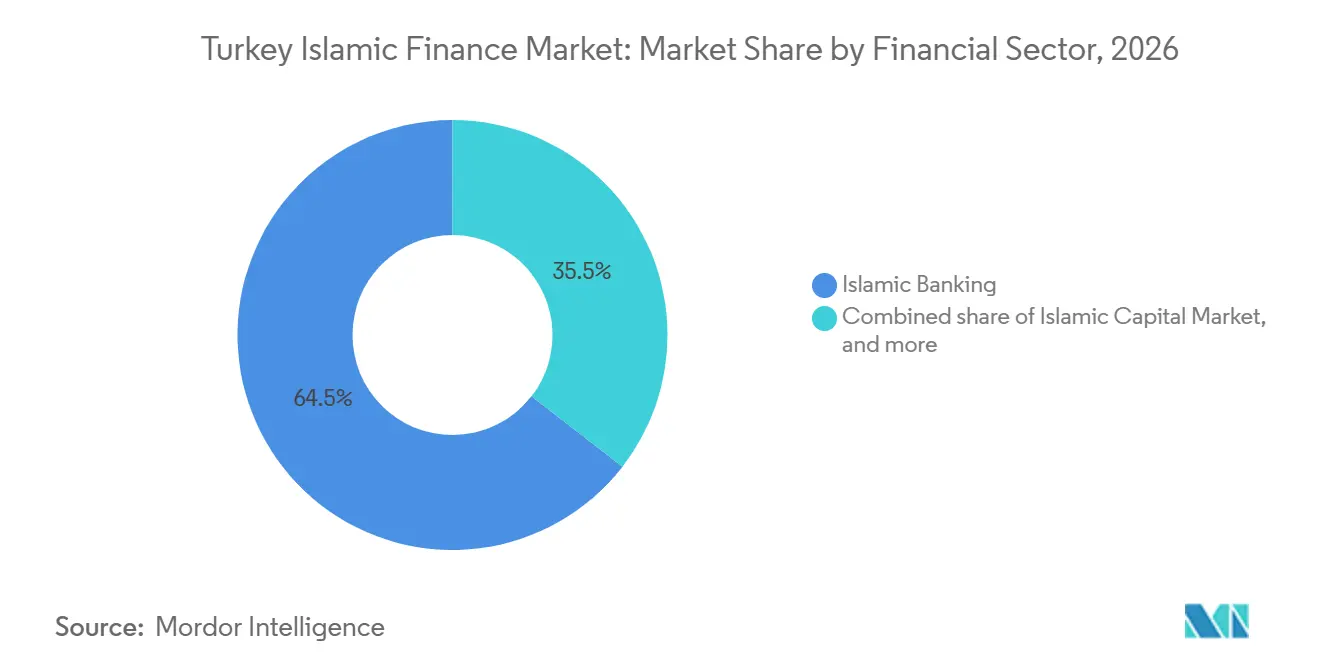
- Por setor financeiro, projeta-se que os bancos islâmicos representem 64,5% do mercado de finanças islâmicas da Turquia em 2026, enquanto as instituições financeiras não bancárias islâmicas devem crescer a um CAGR de 12,4% até 2032.
- Por tipo de cliente, projeta-se que os clientes de varejo e individuais representem 31,7% do mercado de finanças islâmicas da Turquia em 2026, enquanto as MPMEs devem crescer a um CAGR de 11,2% até 2032.
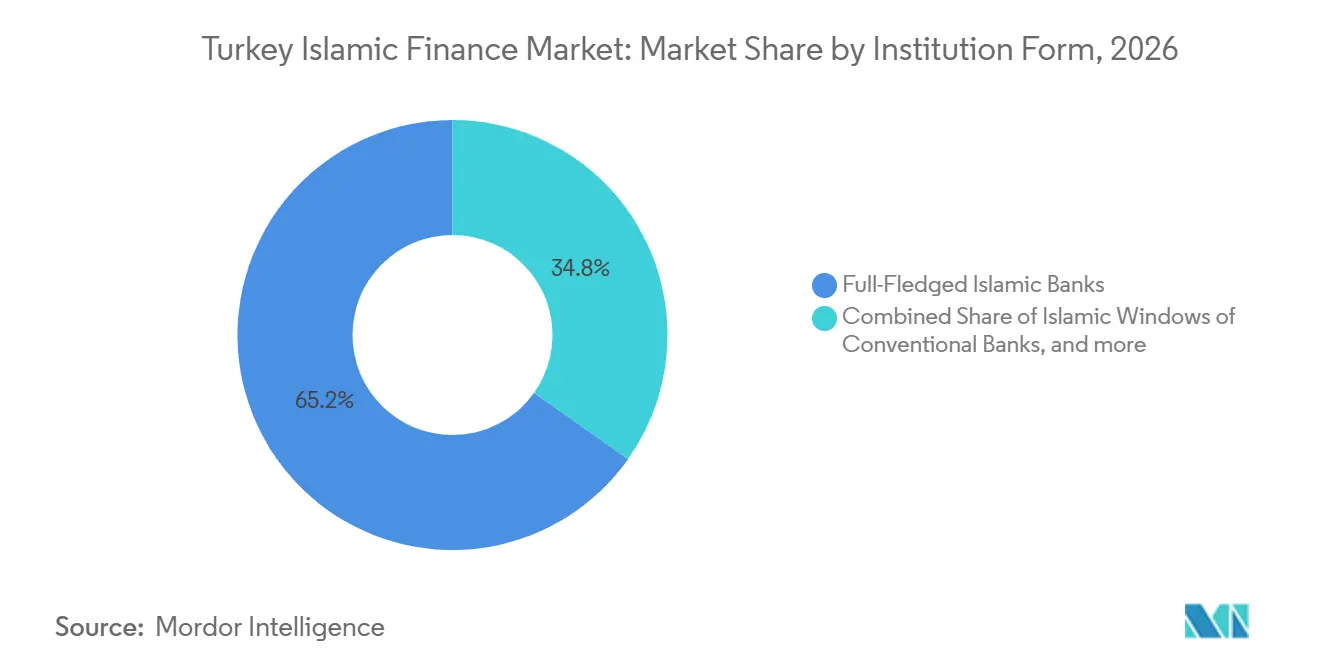
- Por forma institucional, projeta-se que os bancos islâmicos plenos representem 65,2% do mercado de finanças islâmicas da Turquia em 2026, enquanto as instituições não bancárias islâmicas licenciadas devem crescer a um CAGR de 10,7% até 2032.
- Por geografia, projeta-se que Istambul represente 40,9% do mercado de finanças islâmicas da Turquia em 2026, enquanto o Restante da Turquia deve crescer a um CAGR de 11,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Banco de Participação Apoiada pelo Governo | +3.2% | Nacional, centrada em Istambul e Ancara com efeitos no Egeu e na Anatólia | Longo prazo (≥ 4 anos) |
| Banco de Participação Exclusivamente Digital e Distribuição por Open Banking | +1.8% | Istambul e Restante de Mármara, com alcance digital nacional | Médio prazo (2-4 anos) |
| Demanda de Micro, Pequenas e Médias Empresas e Financiamento de Exportações | +1.5% | Nacional, com ganhos iniciais nos corredores industriais do Egeu e da Anatólia Ocidental e Central | Médio prazo (2-4 anos) |
| Desenvolvimento do Mercado de Sukuk e Finanças Sustentáveis | +1.4% | Centro Financeiro de Istambul, com acesso a reservas de liquidez do Conselho de Cooperação do Golfo e da Malásia | Longo prazo (≥ 4 anos) |
| Ambição do Centro Financeiro de Istambul como Hub Regional | +0.8% | Istambul, com vínculos de capital transfronteiriços com os mercados da Ásia-Pacífico e do Oriente Médio e Norte da África | Longo prazo (≥ 4 anos) |
| Demanda de Clientes Desatendidos e Orientados por Valores | +0.9% | Restante da Turquia, Egeu e Anatólia Ocidental e Central | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Banco de Participação Apoiada pelo Governo
A propriedade estatal tornou-se uma parte central da expansão do banco de participação na Turquia. Ziraat Katılım, Vakıf Katılım e Emlak Katılım ocupavam posições de liderança no setor por ativos em meados de 2026, conforme suas divulgações na Plataforma de Divulgação Pública. O Presidente Erdoğan anunciou em junho de 2026 que Ziraat Katılım, Vakıf Katılım e Halk Katılım seriam fundidos em uma única instituição[1]. A fusão planejada de Ziraat Katılım, Vakıf Katılım e Halk Katılım poderia criar um banco de participação estatal maior, com maior escala de balanço patrimonial e uma rede de distribuição mais ampla. A Agência de Regulação e Supervisão Bancária emitiu seu Comunicado sobre Conformidade com os Princípios de Participação em dezembro de 2025, estendendo os requisitos de governança a empresas de arrendamento mercantil, factoring e gestão de ativos que operam com base nos princípios de participação. A proposta de Lei de Finanças de Participação também abrange o takaful, os mercados de capitais de participação e as finanças sociais, o que criaria um quadro jurídico mais unificado para o setor.
Banco de Participação Exclusivamente Digital e Distribuição por Open Banking
A Turquia possui três bancos de participação digitais plenos: Hayat Finans, T.O.M. Katılım Bankası e Adil Katılım. Esses provedores podem alcançar grupos de clientes que são onerosos de atender por meio de redes de agências tradicionais. O Dubai Islamic Bank aumentou sua participação no T.O.M. Group de 20% para 25% em janeiro de 2025, demonstrando o contínuo investimento do Conselho de Cooperação do Golfo no banco de participação digital doméstico[2]. Em agosto de 2026, a Associação de Bancos de Participação da Turquia registrou 4,17 milhões de clientes de banco digital ativos e 7,65 milhões de aquisições remotas de clientes. O Regulamento de Bancos Digitais da Agência de Regulação e Supervisão Bancária fornece o quadro operacional para esses provedores. As interfaces de programação de aplicações de open banking supervisionadas pelo Banco Central da República da Turquia também podem ajudar os bancos a distribuir produtos em conformidade com a Sharia por meio de plataformas de terceiros.
Demanda de Micro, Pequenas e Médias Empresas e Financiamento de Exportações
As finanças de participação apoiam micro, pequenas e médias empresas (MPMEs) por meio de financiamento baseado em ativos e estruturas de compartilhamento de riscos. Os empréstimos pendentes a PMEs na Turquia atingiram TRY 4,92 trilhões (127,5 bilhões de USD) em abril de 2025, com aumento de 33,2% em relação ao ano anterior, enquanto os bancos de participação responderam por 12% do financiamento a PMEs, apesar de representarem 8,9% do total de ativos bancários em setembro de 2025[3]. Em maio de 2026, a Corporação Islâmica para o Desenvolvimento do Setor Privado (ICD) anunciou uma linha de financiamento em conformidade com a Sharia de 30 milhões de USD, com prazo de quatro anos, com a Türkiye Emlak Katılım Bankası, marcando o primeiro financiamento temático do ICD na Turquia. Metade da linha foi alocada a projetos alinhados com os Objetivos de Desenvolvimento Sustentável da ONU especificados. O financiamento de exportações é outra aplicação consolidada: os bancos de participação facilitaram 40,15 bilhões de USD em exportações turcas em 2024, equivalente a 15,33% do total de exportações, enquanto o Türk Eximbank forneceu aproximadamente 1,2 bilhão de USD em apoio de finanças de participação durante 2025. Esses desenvolvimentos indicam oportunidades para expandir o financiamento em conformidade com a Sharia para o crescimento de PMEs, investimento em equipamentos, pagamentos a fornecedores e mitigação de riscos de exportação.
Aprofundamento do Mercado de Sukuk e Finanças Sustentáveis
O mercado de sukuk da Turquia ganhou um importante benchmark corporativo em 2026, quando a TPAO concluiu seu sukuk inaugural de 1 bilhão de USD em fevereiro, atraindo mais de 5,5 bilhões de USD em pedidos e estabelecendo um recorde de emissão de sukuk corporativo na Turquia[4]. A Türk Telekom havia emitido anteriormente um sukuk de 600 milhões de USD em outubro de 2025, demonstrando o apetite de investidores internacionais por financiamento corporativo em conformidade com a Sharia. Até agosto de 2026, a emissão acumulada de sukuk pelos bancos de participação havia atingido TRY 909 bilhões (6,5 bilhões de USD), enquanto a emissão acumulada do Ministério do Tesouro e Finanças totalizava TRY 815 bilhões (5,3 bilhões de USD). Esses desenvolvimentos indicam crescente acesso aos mercados de capitais islâmicos domésticos e internacionais, criando potencial para financiamento de longo prazo em conformidade com a Sharia para investimento corporativo, infraestrutura e iniciativas de finanças sustentáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Profundidade Limitada de Produtos e Liquidez em Comparação com o Banco Convencional | -1.5% | Nacional, especialmente nos mercados secundários de sukuk e nos segmentos de pequenas e médias empresas e varejo | Longo prazo (≥ 4 anos) |
| Padronização da Sharia e Fricção na Aprovação de Produtos | -0.8% | Nacional, com maior fricção para emissores transfronteiriços | Médio prazo (2-4 anos) |
| Inflação, Volatilidade Cambial e Incerteza de Retorno Real | -1.2% | Nacional, particularmente no Restante da Turquia, onde a renda real das famílias é menor | Curto prazo (≤ 2 anos) |
| Escassez de Capital Humano Especializado | -0.7% | Nacional, concentrada em Istambul e Ancara, e mais aguda no Egeu e na Anatólia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Profundidade Limitada de Produtos e Liquidez em Comparação com o Banco Convencional
O mercado de finanças de participação da Turquia enfrenta potenciais restrições decorrentes da emissão de sukuk de curto prazo e da liquidez limitada no mercado secundário, o que pode restringir a flexibilidade de gestão de carteiras dos investidores institucionais. A emissão ativa de sukuk totalizou TRY 68,3 bilhões (1,9 bilhão de USD) em 2026, enquanto o prazo médio de vencimento do sukuk era de aproximadamente 140 dias. Os investidores qualificados responderam por 87,97% da emissão de sukuk, em comparação com 7,52% por meio de ofertas públicas e 4,52% por meio de vendas alocadas, indicando uma concentração em colocações privadas que pode restringir a participação mais ampla do varejo e a formação de preços. Esses dados sugerem espaço para aprofundar a negociação no mercado secundário e diversificar a base de investidores, embora não estabeleçam de forma independente a liquidez geral do mercado. O prazo médio curto de vencimento das emissões também destaca a importância de desenvolver instrumentos domésticos de prazo mais longo, juntamente com sukuk internacionais e outros canais de financiamento em conformidade com a Sharia, para apoiar tomadores de recursos com necessidades de financiamento de longo prazo.
Padronização da Sharia e Fricção na Aprovação de Produtos
O setor de finanças de participação da Turquia está sujeito a requisitos de governança em evolução, à medida que os reguladores estendem os padrões de conformidade além dos bancos de participação. Em dezembro de 2025, a Agência de Regulação e Supervisão Bancária (BRSA) emitiu um Comunicado sobre Conformidade com os Princípios de Participação, abrangendo instituições de finanças de participação e atividades não bancárias qualificadas, incluindo arrendamento mercantil, factoring, financiamento e gestão de ativos. O quadro estabelece requisitos para comitês consultivos, conformidade interna, supervisão e documentação, apoiando uma aplicação mais consistente dos princípios de participação em todo o setor. No entanto, a implementação pode aumentar as exigências de governança e conformidade para provedores de menor porte. Os emissores transfronteiriços também podem precisar conciliar os requisitos regulatórios turcos com os padrões internacionais de documentação de investidores e transações. Esses desenvolvimentos fortalecem o quadro de governança doméstico, embora a extensão de eventuais atrasos remanescentes na aprovação de produtos dependa da implementação e dos requisitos aplicáveis a cada instituição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro:
Os Bancos Islâmicos Lideram Enquanto as Instituições Não Bancárias Expandem Mais RapidamenteOs bancos islâmicos detinham 64,5% do mercado de finanças islâmicas da Turquia em 2026, tornando-se o maior segmento do setor financeiro. Os bancos de participação continuam sendo o principal canal para depósitos em conformidade com a Sharia, financiamento, financiamento comercial e outros produtos de finanças de participação. O setor continuou a expandir sua base de ativos, rede de agências, infraestrutura digital e oferta de produtos. Os bancos de participação responderam por 7,9% do financiamento total do setor bancário, 10,4% dos depósitos e 9,2% dos ativos do setor bancário ao final de 2025.
Os mercados de capitais islâmicos fornecem uma fonte adicional de crescimento por meio de sukuk, fundos islâmicos e outros produtos de investimento baseados em participação. A emissão acumulada de sukuk pelos bancos de participação atingiu TRY 861,5 bilhões (21,8 bilhões de USD) de 2013 até o primeiro semestre de 2026. Grandes emissores corporativos também utilizaram o sukuk para diversificar fontes de financiamento. As instituições financeiras não bancárias islâmicas devem ser a categoria de setor financeiro de crescimento mais rápido, com um CAGR de 12,4% durante 2027–2032, apoiadas pela expansão do takaful, gestão de ativos islâmicos, arrendamento mercantil, factoring e outros serviços financeiros baseados em participação.
Por Tipo de Cliente:
Os Depósitos de Varejo Lideram Enquanto as Micro, Pequenas e Médias Empresas Ganham ImpulsoOs clientes de varejo/individuais responderam por 31,7% do mercado de finanças islâmicas da Turquia em 2026, apoiados pelo papel dos bancos de participação na mobilização de depósitos de famílias e na concessão de financiamento ao varejo. A relativamente alta penetração de depósitos dos bancos de participação indica a importância dos clientes individuais como base de captação. Grandes corporações, entidades relacionadas ao governo e instituições financeiras também contribuem para a demanda por meio de sukuk, financiamento comercial, produtos de tesouraria e outras soluções de finanças de participação.
As MPMEs devem ser o segmento de clientes de crescimento mais rápido, com um CAGR de 11,2% até 2032. O crescimento neste segmento é apoiado pela crescente demanda por financiamento de capital de giro, financiamento de equipamentos, financiamento comercial e soluções de financiamento em conformidade com a Sharia. O total de empréstimos a PMEs superou TRY 4,9 trilhões (127,3 bilhões de USD) em abril de 2025, enquanto os bancos de participação forneceram aproximadamente TRY 894 bilhões (23,2 bilhões de USD) em financiamento a PMEs. Iniciativas internacionais de financiamento para o desenvolvimento, incluindo a linha de 30 milhões de USD do ICD para a Türkiye Emlak Katılım Bankası, também estão apoiando maior acesso a financiamento em conformidade com a Sharia para PMEs.
Por Forma Institucional:
Os Bancos Plenos Permanecem Centrais Enquanto as Instituições Não Bancárias Licenciadas Ganham TerrenoOs bancos islâmicos plenos responderam por 65,2% do mercado de finanças islâmicas da Turquia em 2026. A posição de liderança do segmento reflete capacidades consolidadas de captação de depósitos, carteiras de financiamento, redes de distribuição e canais digitais em crescimento. Os ativos combinados dos bancos de participação da Turquia superaram TRY 4,32 trilhões (112,2 bilhões de USD) ao final de 2025, enquanto as principais instituições continuaram a expandir seus balanços patrimoniais durante 2026.
As instituições não bancárias islâmicas licenciadas devem crescer a um CAGR de 10,7% até 2032. Esta categoria inclui operadoras de takaful, empresas de previdência de participação, gestoras de fundos islâmicos, provedores de arrendamento mercantil e factoring, e outras instituições de finanças de participação regulamentadas. A expansão é apoiada por uma regulamentação mais ampla das finanças de participação, crescente demanda por produtos alternativos em conformidade com a Sharia e o desenvolvimento de soluções de seguros, gestão de ativos e investimentos além do banco tradicional.
Análise Geográfica
Istambul respondeu por 40,9% do mercado de finanças islâmicas da Turquia em 2026. Sua posição é apoiada pelo Centro Financeiro de Istambul e pela concentração das principais instituições financeiras e sedes de bancos de participação na cidade. Incentivos regulatórios recentes para participantes do Centro Financeiro de Istambul reforçam ainda mais o papel de Istambul como hub financeiro. Mais de 40 empresas do Leste Asiático e dos países do Golfo também exploraram oportunidades de relocalização ou expansão por meio do centro, reforçando a posição de Istambul como hub regional de serviços financeiros.
O restante de Mármara, o Egeu e a Anatólia Ocidental e Central formam importantes bases econômicas industriais e agrícolas, criando oportunidades para maior penetração das finanças de participação por meio de financiamento a PMEs, agrícola, de equipamentos e comercial. Os empréstimos a PMEs na Turquia superaram TRY 4,9 trilhões (126,4 bilhões de USD) em abril de 2025, proporcionando uma base de financiamento endereçável substancial para os provedores de finanças de participação. O Projeto de Acesso a Finanças para Empregos e Crescimento do Banco Mundial, no valor de EUR 750 milhões (867,8 milhões de USD), deve apoiar o financiamento de aproximadamente 30.000 MPMEs, incluindo empresas lideradas por mulheres e jovens.
O restante da Turquia é o segmento regional de crescimento mais rápido, com um CAGR de 11,6% até 2032. A região inclui a Anatólia Central, o Mar Negro, a Anatólia Sudeste, o Mediterrâneo e a Anatólia Oriental. O crescimento é apoiado pela crescente demanda por financiamento a PMEs, agrícola, de equipamentos e comercial, enquanto bancos de participação digitais como T.O.M. Katılım e Hayat Finans podem expandir o acesso de clientes além das redes de agências tradicionais. A TKBB registrou 4,17 milhões de aquisições remotas de clientes em agosto de 2026, destacando o papel crescente da distribuição digital na expansão do banco de participação em toda a Turquia.
Cenário Competitivo
O mercado de finanças islâmicas da Turquia está concentrado no banco de participação, enquanto as atividades de finanças de participação não bancárias permanecem mais fragmentadas. Os principais bancos de participação mantêm escala significativa por meio de bases de ativos, carteiras de financiamento, redes de agências e canais digitais. Os relatórios setoriais de junho de 2026 da TKBB abrangem os principais bancos de participação, incluindo Kuveyt Türk, Vakıf Katılım, Ziraat Katılım, Albaraka Türk, Türkiye Finans, Emlak Katılım, Hayat Finans e T.O.M. Bank. A concorrência não bancária abrange seguros de participação, previdência, gestão de carteiras, finanças de poupança e outros serviços financeiros em conformidade com a Sharia.
Em junho de 2026, o Presidente Erdoğan anunciou a fusão planejada de Ziraat Katılım, Vakıf Katılım e Halk Katılım, afirmando que a combinação dos pontos fortes das instituições criaria maior impulso para o setor de finanças de participação. A proposta poderia fortalecer a posição da instituição combinada e remodelar a concorrência entre os principais bancos de participação da Turquia. O Kuveyt Türk permaneceu como uma instituição líder de finanças de participação, reportando TRY 1,60 trilhão (41,3 bilhões de USD) em ativos consolidados, TRY 30 bilhões (774 milhões de USD) em lucro líquido consolidado e crescimento de 38% nos recursos fornecidos no primeiro semestre de 2026. Bancos de participação digitais como Hayat Finans e T.O.M. Bank estão aumentando a concorrência por meio de aquisição de clientes com foco digital, serviços habilitados por tecnologia e experiências de produtos simplificadas. A TKBB lista essas instituições entre seus atuais membros de bancos de participação.
O Dubai Islamic Bank aumentou sua participação no T.O.M. Group de 20% para 25% em janeiro de 2025, fortalecendo a participação internacional no ecossistema de finanças islâmicas digitais da Turquia. O T.O.M. Group inclui T.O.M. Katılım Bankası, T.O.M. Pay e T.O.M. Finansman. O Kuveyt Türk (DIB) também estabeleceu uma posição sólida nos mercados internacionais de sukuk, com emissão acumulada de sukuk internacional de 2,53 bilhões de USD até 2025. A concorrência também está aumentando com a entrada de novos bancos de participação. A Agência de Regulação e Supervisão Bancária aprovou o estabelecimento do Fuzul Katılım Bankası em março de 2026 e do Dost Katılım Bankası em junho de 2026. O İktisat Katılım também recebeu uma licença de operação em fevereiro de 2026. Espera-se que esses desenvolvimentos aumentem a concorrência nos segmentos de banco de varejo, financiamento a PMEs, banco digital, produtos de investimento e outros segmentos de finanças de participação.
Líderes do Setor de Finanças Islâmicas da Turquia
-
Kuveyt Türk Katılım Bankası A.Ş.
-
Vakıf Katılım Bankası A.Ş.
-
Ziraat Katılım Bankası A.Ş.
-
Albaraka Türk Katılım Bankası A.Ş.
-
Türkiye Emlak Katılım Bankası A.Ş.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Finanças Islâmicas da Turquia Empresas cobertas neste relatório
- Kuveyt Türk Katılım Bankası
- Vakıf Katılım Bankası
- Ziraat Katılım Bankası
- Albaraka Türk Katılım Bankası
- Türkiye Finans Katılım Bankası
- Türkiye Emlak Katılım Bankası
- Dünya Katılım Bankası
- Hayat Finans Katılım Bankası
- T.O.M. Katılım Bankası
- Adil Katılım Bankası
- İktisat Katılım Bankası
- Kuveyt Türk Portföy Yönetimi
- Albaraka Portföy Yönetimi
- Vakıf Katılım Portföy Yönetimi
- Emlak Katılım Portföy Yönetimi
- Neova Katılım Sigorta
- Katılım Emeklilik ve Hayat
- Bereket Sigorta
- Ziraat Portföy Yönetimi
- Türk Eximbank or Halk Katılım
Desenvolvimentos industriais recentes em Mercado de Finanças Islâmicas da Turquia
- Setembro de 2026: O Ministério do Tesouro e Finanças da Turquia precificou um título sustentável ESG de 1,50 bilhão de USD com prazo de 10 anos a um rendimento de 7,65% nos mercados de capitais internacionais, atraindo demanda de mais de 100 contas no Reino Unido, Europa e Américas. Os recursos incluem financiamento de projetos verdes e sociais adjacentes à Sharia. Esta transação eleva o total de captações da Turquia nos mercados de capitais internacionais em 2026 para 12,2 bilhões de USD, reforçando o papel crescente de Istambul como hub de mercado de capitais ESG e islâmico.
- Junho de 2026: O Presidente Erdoğan anunciou a fusão de Ziraat Katılım Bankası, Vakıf Katılım Bankası e Halk Katılım Bankası na 3ª Cúpula Global da Economia Islâmica em Istambul. A fusão está prevista para ser concluída no quarto trimestre de 2026, quando a instituição combinada deverá operar sob uma nova marca.
- Junho de 2026: O Presidente Erdoğan anunciou a oferta pública inicial planejada da Türkiye Emlak Katılım Bankası, o que permitiria aos investidores de varejo deter participação acionária em um banco de participação estatal pela primeira vez. A transação injetaria capital novo e ampliaria a propriedade pública das instituições de finanças de participação.
- Maio de 2026: O ICD assinou e desembolsou integralmente uma linha de financiamento em conformidade com a Sharia de 30 milhões de USD, com prazo de 4 anos, com a Türkiye Emlak Katılım Bankası para ampliar o acesso às finanças islâmicas para pequenas e médias empresas. Este foi o primeiro financiamento temático do ICD na Turquia.
Escopo do Relatório do Mercado de Finanças Islâmicas da Turquia
Visão geral da segmentação
| Bancos Islâmicos | |
| Mercado de Capitais Islâmico | Sukuk |
| Fundos Islâmicos | |
| Instituições Financeiras Não Bancárias Islâmicas | Takaful / Seguros Islâmicos |
| Outros (Previdência, Empresas de Financiamento, etc.) |
| Clientes de Varejo / Individuais |
| MPMEs |
| Grandes Corporações |
| Governo e Entidades Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Instituições Não Bancárias Islâmicas Licenciadas (Takaful, Gestoras de Fundos e Outros Não Bancários Licenciados) |
| Istambul |
| Restante de Mármara |
| Egeu |
| Anatólia Ocidental e Central |
| Restante da Turquia |
| Por Setor Financeiro | Bancos Islâmicos | |
| Mercado de Capitais Islâmico | Sukuk | |
| Fundos Islâmicos | ||
| Instituições Financeiras Não Bancárias Islâmicas | Takaful / Seguros Islâmicos | |
| Outros (Previdência, Empresas de Financiamento, etc.) | ||
| Por Tipo de Cliente | Clientes de Varejo / Individuais | |
| MPMEs | ||
| Grandes Corporações | ||
| Governo e Entidades Relacionadas ao Governo | ||
| Instituições Financeiras | ||
| Outros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islâmicos Plenos | |
| Janelas Islâmicas de Bancos Convencionais | ||
| Instituições Não Bancárias Islâmicas Licenciadas (Takaful, Gestoras de Fundos e Outros Não Bancários Licenciados) | ||
| Por Região | Istambul | |
| Restante de Mármara | ||
| Egeu | ||
| Anatólia Ocidental e Central | ||
| Restante da Turquia | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as finanças islâmicas na Turquia?
O mercado de finanças islâmicas da Turquia deve crescer a um CAGR de 8,9% de 2027 a 2032.
Qual setor financeiro detém a maior participação na Turquia?
Os bancos islâmicos detinham 64,5% do setor em 2026, apoiados por 9 bancos de participação e uma sólida base de depósitos de varejo.
Qual grupo de clientes deve crescer mais rapidamente até 2032?
As MPMEs devem crescer a um CAGR de 11,2% até 2032.
Por que Istambul é importante para as finanças de participação?
Istambul detinha 40,9% do setor em 2026 e combina sedes de bancos de participação, o Centro Financeiro de Istambul, infraestrutura de mercado de capitais e emissores corporativos.
O que está impulsionando o banco de participação digital na Turquia?
Hayat Finans, T.O.M. Katılım e Adil Katılım utilizam canais digitais para alcançar clientes além das redes de agências tradicionais.
Quais restrições afetam o crescimento das finanças de participação na Turquia?
A liquidez limitada no mercado secundário de sukuk, a inflação, a volatilidade cambial, a padronização desigual de produtos e a escassez de talentos especializados podem limitar o crescimento.