
Türkei Islamisches Finanzwesen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 166.80 Milliarden US-Dollar |
| Marktgröße (2027) | 181 Milliarden US-Dollar |
| Marktgröße (2032) | 277.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.90 % |
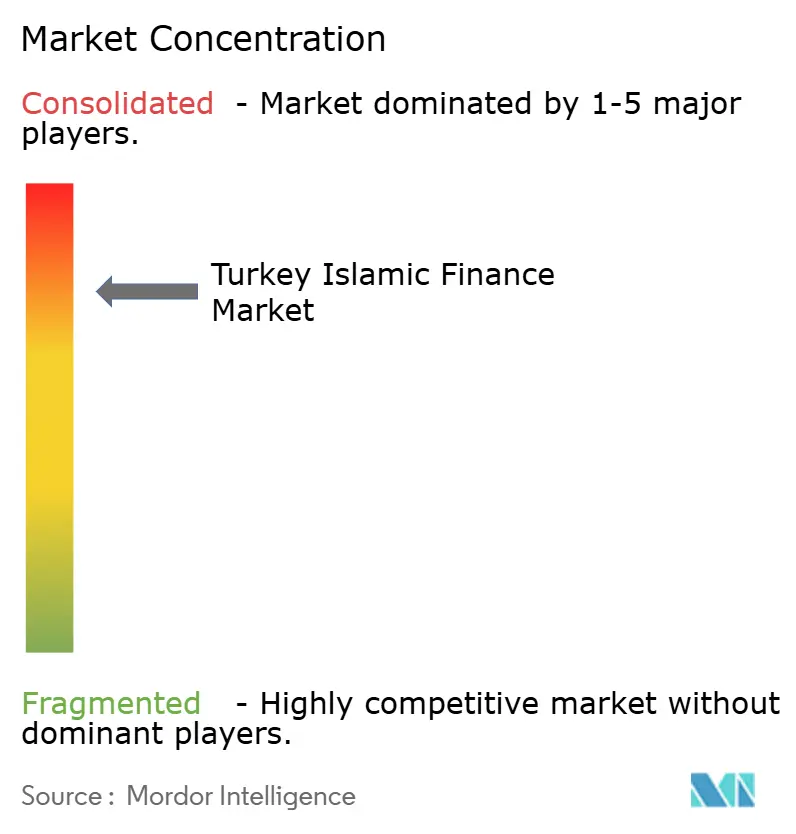
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Türkei Islamisches Finanzwesen Marktanalyse von Mordor Intelligence
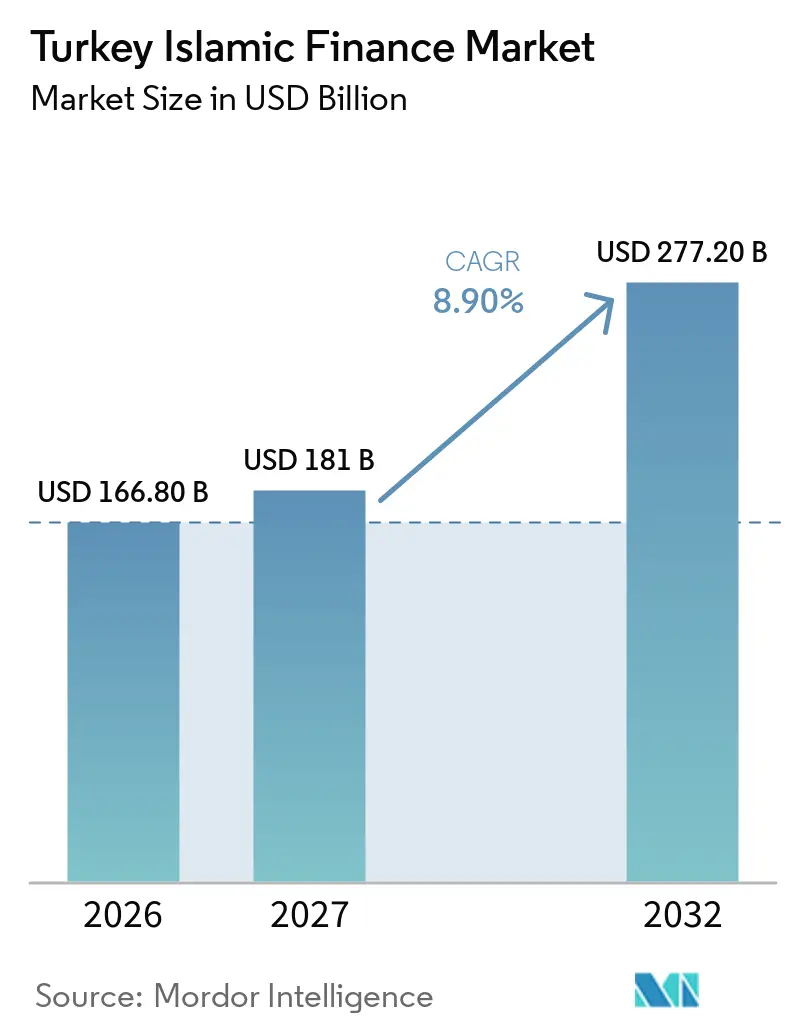
Die Marktgröße des Marktes für islamisches Finanzwesen in der Türkei wird voraussichtlich von 166,80 Milliarden USD im Jahr 2026 auf 181 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 277,20 Milliarden USD bei einer CAGR von 8,90 % über den Zeitraum 2027–2032 erreichen.
Der Markt für islamisches Finanzwesen in der Türkei expandiert durch die fortlaufende Entwicklung des Beteiligungsbankwesens, digitaler Finanzdienstleistungen, der KMU- und Exportfinanzierung, der Sukuk-Emission sowie einer umfassenderen Regulierung des Beteiligungsfinanzwesens. Das Land belegte im Jahr 2025 den 10. Platz unter 140 Ländern im Islamischen Finanzentwicklungsindikator, was die wachsende institutionelle Präsenz des Landes im globalen islamischen Finanzökosystem unterstreicht. Das Beteiligungsbankwesen bleibt der Kern des inländischen islamischen Finanzökosystems. Stand August 2026 wiesen Beteiligungsbanken Vermögenswerte in Höhe von 5,35 Billionen TRY (130,4 Milliarden USD) aus, während die Gesamtzahl der Beteiligungsbankkunden 22 Millionen überstieg. Die digitale Akzeptanz hat sich ebenfalls beschleunigt, mit mehr als 8,29 Millionen aktiven digitalen Bankkunden und über 4,17 Millionen Fernkundenakquisitionen. Das staatlich geförderte Beteiligungsbankwesen bleibt ein wichtiger Wachstumskatalysator. Digitale Beteiligungsbanken senken zudem die Kosten für die Betreuung von Kunden außerhalb etablierter Filialnetze. Das Potenzial ist weiterhin mit tieferen Sukuk-Märkten, mehr Privatanlage-Produkten und einem besseren Finanzierungszugang für kleinere Unternehmen verknüpft.
Wichtigste Erkenntnisse des Berichts
- Nach Finanzsektor wird das islamische Bankwesen voraussichtlich im Jahr 2026 einen Anteil von 64,5 % am Markt für islamisches Finanzwesen in der Türkei ausmachen, während islamische Nichtbanken-Finanzinstitute bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
- Nach Kundentyp werden Privat- und Einzelkunden voraussichtlich im Jahr 2026 einen Anteil von 31,7 % am Markt für islamisches Finanzwesen in der Türkei ausmachen, während KMU bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Institutionsform werden vollständig islamische Banken voraussichtlich im Jahr 2026 einen Anteil von 65,2 % am Markt für islamisches Finanzwesen in der Türkei ausmachen, während lizenzierte islamische Nichtbanken-Institutionen bis 2032 voraussichtlich mit einer CAGR von 10,7 % wachsen werden.
- Nach Geografie wird Istanbul voraussichtlich im Jahr 2026 einen Anteil von 40,9 % am Markt für islamisches Finanzwesen in der Türkei ausmachen, während die übrige Türkei bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Ausweitung des Beteiligungsbankwesens | +3.2% | National, konzentriert auf Istanbul und Ankara mit Auswirkungen in der Ägäis und Anatolien | Langfristig (≥ 4 Jahre) |
| Rein digitales Beteiligungsbankwesen und Open-Banking-Vertrieb | +1.8% | Istanbul und übriges Marmara, mit nationalem digitalem Reichweite | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Finanzierung für Kleinstunternehmen, kleine und mittlere Unternehmen sowie Exportfinanzierung | +1.5% | National, mit frühen Gewinnen in den Fertigungskorridoren der Ägäis sowie West- und Zentralanatoliens | Mittelfristig (2–4 Jahre) |
| Sukuk- und nachhaltige Finanzmarktentwicklung | +1.4% | Istanbuler Finanzzentrum, mit Zugang zu Liquiditätspools des Golfkooperationsrats und Malaysias | Langfristig (≥ 4 Jahre) |
| Regionaler Drehscheiben-Anspruch des Istanbuler Finanzzentrums | +0.8% | Istanbul, mit grenzüberschreitenden Kapitalverbindungen zu Asien-Pazifik sowie Nahost- und Nordafrika-Märkten | Langfristig (≥ 4 Jahre) |
| Nachfrage von unterversorgten und wertorientierten Kunden | +0.9% | Übriges Türkei, Ägäis sowie West- und Zentralanatolien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Ausweitung des Beteiligungsbankwesens
Das staatliche Eigentum ist zu einem zentralen Bestandteil der Expansion des Beteiligungsbankwesens in der Türkei geworden. Ziraat Katılım, Vakıf Katılım und Emlak Katılım hielten gemäß ihren Offenlegungen auf der Öffentlichen Offenlegungsplattform Mitte 2026 führende Positionen im Sektor nach Vermögenswerten. Präsident Erdoğan kündigte im Juni 2026 an, dass Ziraat Katılım, Vakıf Katılım und Halk Katılım zu einer Institution zusammengeführt werden sollen[1]. Die geplante Fusion von Ziraat Katılım, Vakıf Katılım und Halk Katılım könnte eine größere staatlich gestützte Beteiligungsbank mit größerem Bilanzvolumen und einem breiteren Vertriebsnetz schaffen. Die Bankenregulierungs- und Aufsichtsbehörde erließ im Dezember 2025 ihr Rundschreiben zur Einhaltung der Beteiligungsprinzipien, das die Governance-Anforderungen auf Leasing-, Factoring- und Vermögensverwaltungsgesellschaften ausdehnte, die nach Beteiligungsprinzipien tätig sind. Das vorgeschlagene Beteiligungsfinanzgesetz umfasst auch Takaful, Beteiligungskapitalmärkte und Sozialfinanzierung, was einen einheitlicheren Rechtsrahmen für den Sektor schaffen würde.
Rein digitales Beteiligungsbankwesen und Open-Banking-Vertrieb
Die Türkei verfügt über drei vollständig digitale Beteiligungsbanken: Hayat Finans, T.O.M. Katılım Bankası und Adil Katılım. Diese Anbieter können Kundengruppen erreichen, die über traditionelle Filialnetze kostspielig zu bedienen sind. Dubai Islamic Bank erhöhte ihre Beteiligung an der T.O.M. Group im Januar 2025 von 20 % auf 25 %, was das anhaltende Investitionsinteresse des Golfkooperationsrats am inländischen digitalen Beteiligungsbankwesen belegt[2]. Stand August 2026 verzeichnete der Verband der Beteiligungsbanken der Türkei 4,17 Millionen aktive digitale Bankkunden und 7,65 Millionen Fernkundenakquisitionen. Die Regulierung für Digitalbanken der Bankenregulierungs- und Aufsichtsbehörde bildet den Betriebsrahmen für diese Anbieter. Open-Banking-Programmierschnittstellen, die von der Zentralbank der Republik Türkei beaufsichtigt werden, können Banken auch dabei helfen, Scharia-konforme Produkte über Drittanbieter-Plattformen zu vertreiben.
Nachfrage nach Finanzierung für Kleinstunternehmen, kleine und mittlere Unternehmen sowie Exportfinanzierung
Das Beteiligungsfinanzwesen unterstützt Kleinstunternehmen sowie kleine und mittlere Unternehmen (KMU) durch vermögensbasierte Finanzierung und Risikoteilungsstrukturen. Die ausstehenden KMU-Kredite in der Türkei erreichten im April 2025 4,92 Billionen TRY (127,5 Milliarden USD), was einem Anstieg von 33,2 % im Jahresvergleich entspricht, während Beteiligungsbanken 12 % der KMU-Finanzierung ausmachten, obwohl sie nur 8,9 % der gesamten Bankaktiva repräsentierten (Stand September 2025)[3]. Im Mai 2026 kündigte die Islamische Körperschaft für die Entwicklung des Privatsektors (ICD) eine Scharia-konforme Finanzierungsfazilität in Höhe von 30 Millionen USD mit einer Laufzeit von vier Jahren mit Türkiye Emlak Katılım Bankası an, was ICD's erste thematische Finanzierung in der Türkei markiert. Die Hälfte der Fazilität wurde für Projekte bereitgestellt, die mit den festgelegten UN-Zielen für nachhaltige Entwicklung übereinstimmen. Die Exportfinanzierung ist eine weitere etablierte Anwendung: Beteiligungsbanken ermöglichten im Jahr 2024 türkische Exporte in Höhe von 40,15 Milliarden USD, was 15,33 % der Gesamtexporte entspricht, während Türk Eximbank im Jahr 2025 rund 1,2 Milliarden USD an Beteiligungsfinanzierungsunterstützung bereitstellte. Diese Entwicklungen deuten auf Chancen hin, Scharia-konforme Finanzierungen für KMU-Wachstum, Ausrüstungsinvestitionen, Lieferantenzahlungen und die Minderung von Exportrisiken auszuweiten.
Sukuk- und nachhaltige Finanzmarktvertiefung
Der türkische Sukuk-Markt erhielt 2026 einen wichtigen Unternehmensreferenzwert, als TPAO im Februar sein erstes Sukuk in Höhe von 1 Milliarde USD abschloss, das Aufträge von mehr als 5,5 Milliarden USD anzog und einen Rekord für die Unternehmens-Sukuk-Emission in der Türkei aufstellte[4]. Türk Telekom hatte zuvor im Oktober 2025 ein Sukuk in Höhe von 600 Millionen USD emittiert, was das internationale Anlegerinteresse an Scharia-konformer Unternehmensfinanzierung belegt. Bis August 2026 hatte die kumulierte Sukuk-Emission der Beteiligungsbanken 909 Milliarden TRY (6,5 Milliarden USD) erreicht, während die kumulierte Emission des Ministeriums für Finanzen und Schatzamt bei 815 Milliarden TRY (5,3 Milliarden USD) lag. Diese Entwicklungen deuten auf einen wachsenden Zugang zu inländischen und internationalen islamischen Kapitalmärkten hin und schaffen Potenzial für längerfristige Scharia-konforme Finanzierungen für Unternehmensinvestitionen, Infrastruktur und Nachhaltigkeitsfinanzierungsinitiativen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Produkt- und Liquiditätstiefe im Vergleich zum konventionellen Bankwesen | -1.5% | National, insbesondere in sekundären Sukuk-Märkten sowie im KMU- und Privatkunden-Segment | Langfristig (≥ 4 Jahre) |
| Scharia-Standardisierung und Produktgenehmigungsreibung | -0.8% | National, mit größerer Reibung für grenzüberschreitende Emittenten | Mittelfristig (2–4 Jahre) |
| Inflation, Währungsvolatilität und Unsicherheit bei Realrenditen | -1.2% | National, insbesondere in der übrigen Türkei, wo die realen Haushaltseinkommen niedriger sind | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisiertem Humankapital | -0.7% | National, konzentriert in Istanbul und Ankara, und ausgeprägter in der Ägäis und Anatolien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Produkt- und Liquiditätstiefe im Vergleich zum konventionellen Bankwesen
Der Beteiligungsfinanzmarkt der Türkei sieht sich potenziellen Einschränkungen durch kurzfristige Sukuk-Emissionen und begrenzte Sekundärmarktliquidität gegenüber, die die Flexibilität institutioneller Anleger im Portfoliomanagement einschränken können. Die ausstehende Sukuk-Emission belief sich im Jahr 2026 auf 68,3 Milliarden TRY (1,9 Milliarden USD), während die durchschnittliche Sukuk-Laufzeit etwa 140 Tage betrug. Qualifizierte Anleger machten 87,97 % der Sukuk-Emission aus, verglichen mit 7,52 % über öffentliche Angebote und 4,52 % über zugeteilte Verkäufe, was eine Konzentration auf Privatplatzierungen anzeigt, die eine breitere Privatanlegerbeteiligung und Preisfindung einschränken kann. Diese Zahlen deuten auf Spielraum hin, den Sekundärmarkthandel zu vertiefen und die Anlegerbasis zu diversifizieren, obwohl sie nicht unabhängig die Gesamtliquidität des Marktes belegen. Die kurze durchschnittliche Emissionslaufzeit unterstreicht auch die Bedeutung der Entwicklung längerfristiger inländischer Instrumente neben internationalen Sukuk und anderen Scharia-konformen Finanzierungskanälen, um Kreditnehmer mit längerfristigen Finanzierungsanforderungen zu unterstützen.
Scharia-Standardisierung und Produktgenehmigungsreibung
Der Beteiligungsfinanzsektor der Türkei unterliegt sich weiterentwickelnden Governance-Anforderungen, da die Regulierungsbehörden die Compliance-Standards über Beteiligungsbanken hinaus ausweiten. Im Dezember 2025 erließ die Bankenregulierungs- und Aufsichtsbehörde (BRSA) ein Rundschreiben zur Einhaltung der Beteiligungsprinzipien, das Beteiligungsfinanzinstitutionen und qualifizierende Nichtbankaktivitäten abdeckt, einschließlich Leasing, Factoring, Finanzierung und Vermögensverwaltung. Der Rahmen legt Anforderungen für Beratungsausschüsse, interne Compliance, Aufsicht und Dokumentation fest und unterstützt eine konsistentere Anwendung der Beteiligungsprinzipien im gesamten Sektor. Die Umsetzung kann jedoch den Governance- und Compliance-Aufwand für kleinere Anbieter erhöhen. Grenzüberschreitende Emittenten müssen möglicherweise auch türkische regulatorische Anforderungen mit internationalen Anleger- und Transaktionsdokumentationsstandards in Einklang bringen. Diese Entwicklungen stärken den inländischen Governance-Rahmen, obwohl das Ausmaß etwaiger verbleibender Produktgenehmigungsverzögerungen von der Umsetzung und den für einzelne Institutionen geltenden Anforderungen abhängen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor:
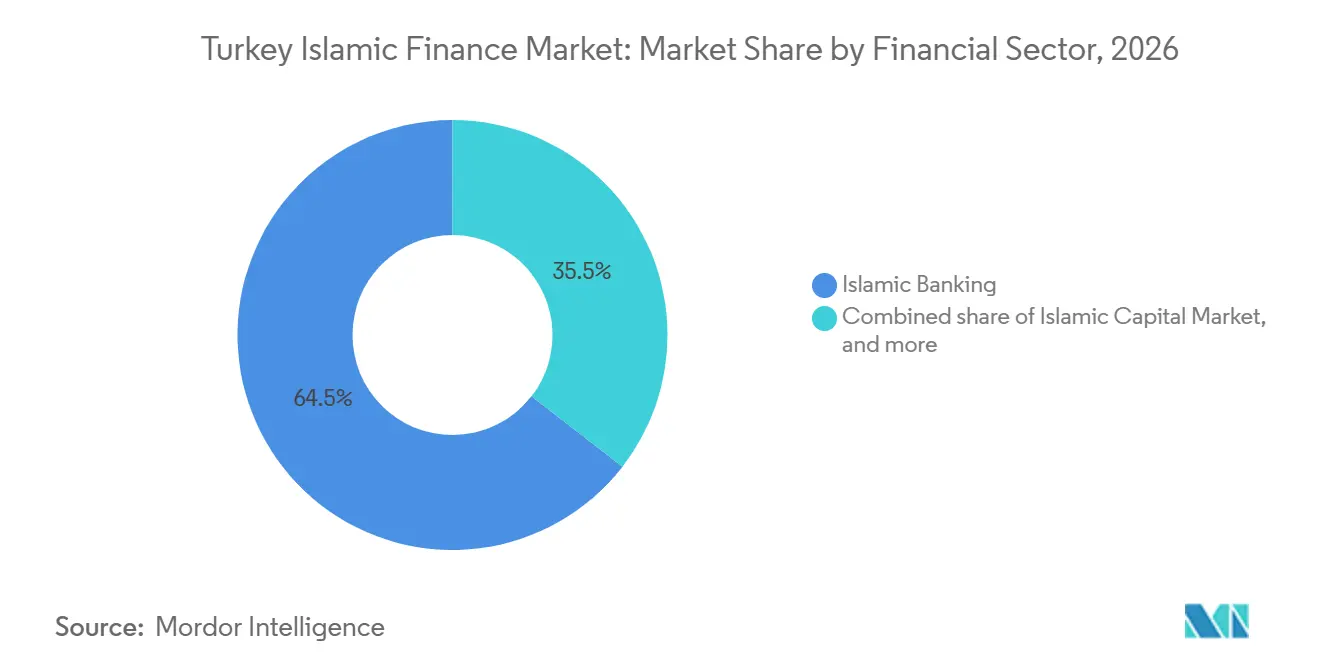
Islamisches Bankwesen führt, während Nichtbanken-Institutionen schneller expandierenDas islamische Bankwesen hielt im Jahr 2026 einen Anteil von 64,5 % am Markt für islamisches Finanzwesen in der Türkei und war damit das größte Finanzsektor-Segment. Beteiligungsbanken bleiben der Kernkanal für Scharia-konforme Einlagen, Finanzierungen, Handelsfinanzierungen und andere Beteiligungsfinanzprodukte. Der Sektor hat seine Vermögensbasis, sein Filialnetz, seine digitale Infrastruktur und sein Produktangebot weiter ausgebaut. Beteiligungsbanken machten Ende 2025 7,9 % der gesamten Banksektor-Finanzierungen, 10,4 % der Einlagen und 9,2 % der Banksektor-Aktiva aus.
Islamische Kapitalmärkte bieten eine zusätzliche Wachstumsquelle durch Sukuk, islamische Fonds und andere beteiligungsbasierte Anlageprodukte. Die kumulierte Sukuk-Emission der Beteiligungsbanken erreichte von 2013 bis zur ersten Hälfte des Jahres 2026 861,5 Milliarden TRY (21,8 Milliarden USD). Große Unternehmensemittenten haben Sukuk auch zur Diversifizierung ihrer Finanzierungsquellen genutzt. Islamische Nichtbanken-Finanzinstitute werden voraussichtlich die am schnellsten wachsende Finanzsektor-Kategorie mit einer CAGR von 12,4 % im Zeitraum 2027–2032 sein, unterstützt durch die Expansion in Takaful, islamisches Vermögensmanagement, Leasing, Factoring und andere beteiligungsbasierte Finanzdienstleistungen.
Nach Kundentyp:
Privateinlagen führen, während Kleinstunternehmen sowie kleine und mittlere Unternehmen an Dynamik gewinnenPrivat-/Einzelkunden machten im Jahr 2026 einen Anteil von 31,7 % am Markt für islamisches Finanzwesen in der Türkei aus, unterstützt durch die Rolle der Beteiligungsbanken bei der Mobilisierung von Haushaltseinlagen und der Bereitstellung von Privatkundenfinanzierungen. Die relativ hohe Einlagendurchdringung der Beteiligungsbanken unterstreicht die Bedeutung von Einzelkunden als Finanzierungsbasis. Große Unternehmen, staatliche Einrichtungen und Finanzinstitutionen tragen ebenfalls zur Nachfrage durch Sukuk, Handelsfinanzierungen, Treasury-Produkte und andere Beteiligungsfinanzlösungen bei.
KMU werden voraussichtlich das am schnellsten wachsende Kundensegment mit einer CAGR von 11,2 % bis 2032 sein. Das Wachstum in diesem Segment wird durch die steigende Nachfrage nach Betriebsmittelfinanzierung, Ausrüstungsfinanzierung, Handelsfinanzierung und Scharia-konformen Finanzierungslösungen unterstützt. Die Gesamtkreditvergabe an KMU überstieg im April 2025 4,9 Billionen TRY (127,3 Milliarden USD), während Beteiligungsbanken rund 894 Milliarden TRY (23,2 Milliarden USD) an KMU-Finanzierungen bereitstellten. Internationale Entwicklungsfinanzierungsinitiativen, einschließlich der ICD-Fazilität in Höhe von 30 Millionen USD für Türkiye Emlak Katılım Bankası, unterstützen ebenfalls einen besseren Zugang zu Scharia-konformer Finanzierung für KMU.
Nach Institutionsform:
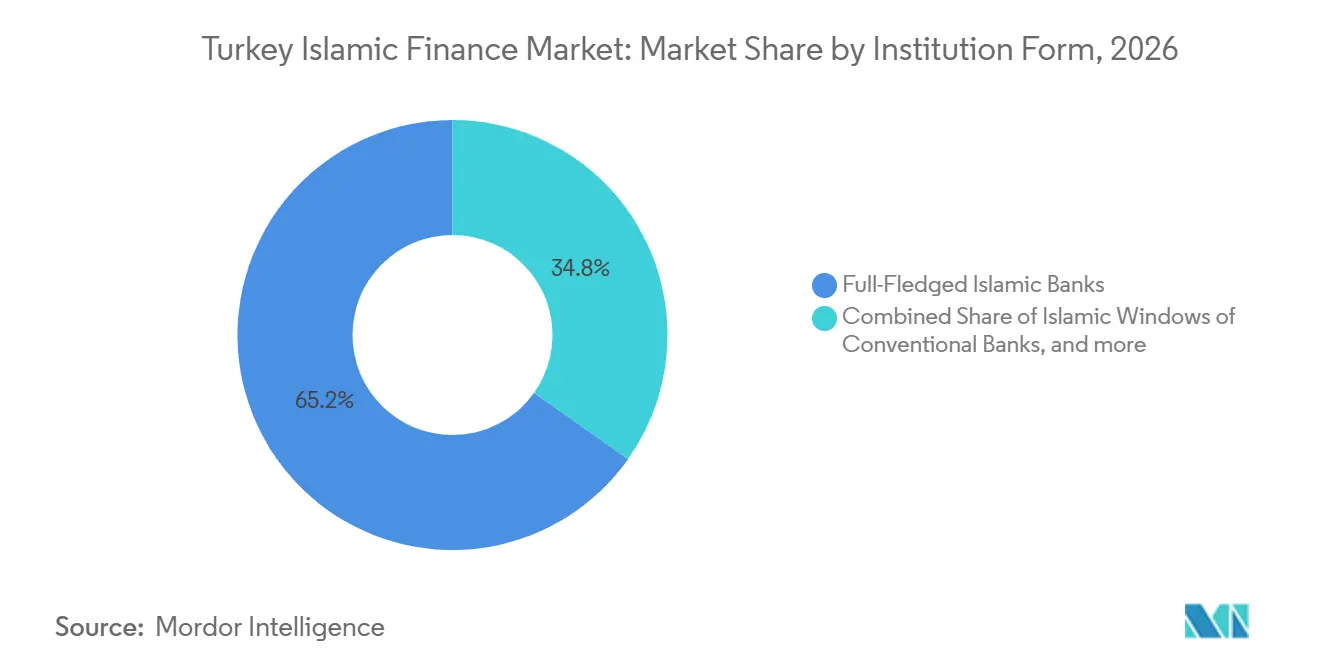
Vollständig islamische Banken bleiben zentral, während lizenzierte Nichtbanken an Boden gewinnenVollständig islamische Banken machten im Jahr 2026 einen Anteil von 65,2 % am Markt für islamisches Finanzwesen in der Türkei aus. Die führende Position des Segments spiegelt etablierte Einlagengeschäftsfähigkeiten, Finanzierungsportfolios, Vertriebsnetze und wachsende digitale Kanäle wider. Die kombinierten Vermögenswerte der türkischen Beteiligungsbanken überstiegen Ende 2025 4,32 Billionen TRY (112,2 Milliarden USD), während führende Institutionen ihre Bilanzen im Jahr 2026 weiter ausbauten.
Lizenzierte islamische Nichtbanken-Institutionen werden voraussichtlich bis 2032 mit einer CAGR von 10,7 % wachsen. Diese Kategorie umfasst Takaful-Betreiber, Beteiligungsrentengesellschaften, islamische Fondsmanager, Leasing- und Factoringanbieter sowie andere regulierte Beteiligungsfinanzinstitutionen. Die Expansion wird durch eine umfassendere Beteiligungsfinanzregulierung, eine steigende Nachfrage nach alternativen Scharia-konformen Produkten sowie die Entwicklung von Versicherungs-, Vermögensverwaltungs- und Anlagelösungen jenseits des traditionellen Bankwesens unterstützt.
Geografische Analyse
Istanbul machte im Jahr 2026 einen Anteil von 40,9 % am Markt für islamisches Finanzwesen in der Türkei aus. Seine Position wird durch das Istanbuler Finanzzentrum und die Konzentration großer Finanzinstitutionen und Beteiligungsbank-Hauptsitze in der Stadt gestützt. Jüngste regulatorische Anreize für Teilnehmer des Istanbuler Finanzzentrums stärken Istanbuls Rolle als Finanzdrehscheibe weiter. Mehr als 40 Unternehmen aus Ostasien und den Golfstaaten haben zudem Verlagerungs- oder Expansionsmöglichkeiten über das Zentrum erkundet, was Istanbuls Position als regionale Finanzdienstleistungsdrehscheibe festigt.
Das übrige Marmara, die Ägäis sowie West- und Zentralanatolien bilden bedeutende industrielle und landwirtschaftliche Wirtschaftsbasen und schaffen Chancen für eine stärkere Beteiligungsfinanz-Durchdringung durch KMU-, Agrar-, Ausrüstungs- und Handelsfinanzierungen. Die KMU-Kreditvergabe in der Türkei überstieg im April 2025 4,9 Billionen TRY (126,4 Milliarden USD) und bietet eine erhebliche adressierbare Finanzierungsbasis für Beteiligungsfinanzanbieter. Das Projekt der Weltbank „Zugang zu Finanzierung für Arbeitsplätze und Wachstum” in Höhe von 750 Millionen EUR (867,8 Millionen USD) soll voraussichtlich die Finanzierung für rund 30.000 KMU unterstützen, einschließlich von Frauen und Jugendlichen geführter Unternehmen.
Die übrige Türkei ist das am schnellsten wachsende regionale Segment mit einer CAGR von 11,6 % bis 2032. Die Region umfasst Zentralanatolien, das Schwarze Meer, Südostanatolien, das Mittelmeer und Ostanatolien. Das Wachstum wird durch eine steigende Nachfrage nach KMU-, Agrar-, Ausrüstungs- und Handelsfinanzierungen unterstützt, während digitale Beteiligungsbanken wie T.O.M. Katılım und Hayat Finans den Kundenzugang über traditionelle Filialnetze hinaus ausweiten können. TKBB meldete im August 2026 4,17 Millionen Fernkundenakquisitionen, was die zunehmende Rolle des digitalen Vertriebs bei der Ausweitung des Beteiligungsbankwesens in der gesamten Türkei unterstreicht.
Wettbewerbslandschaft
Der Markt für islamisches Finanzwesen in der Türkei ist im Beteiligungsbankwesen konzentriert, während Nichtbanken-Beteiligungsfinanzaktivitäten fragmentierter bleiben. Führende Beteiligungsbanken halten durch Vermögensbasis, Finanzierungsportfolios, Filialnetze und digitale Kanäle eine erhebliche Größe. Die Sektorberichte von TKBB vom Juni 2026 umfassen die wichtigsten Beteiligungsbanken, darunter Kuveyt Türk, Vakıf Katılım, Ziraat Katılım, Albaraka Türk, Türkiye Finans, Emlak Katılım, Hayat Finans und T.O.M. Bank. Der Nichtbanken-Wettbewerb erstreckt sich auf Beteiligungsversicherungen, Renten, Portfoliomanagement, Sparfinanzierungen und andere Scharia-konforme Finanzdienstleistungen.
Im Juni 2026 kündigte Präsident Erdoğan die geplante Fusion von Ziraat Katılım, Vakıf Katılım und Halk Katılım an und erklärte, dass die Bündelung der Stärken der Institutionen eine größere Dynamik für den Beteiligungsfinanzsektor schaffen würde. Der Vorschlag könnte die Position der fusionierten Institution stärken und den Wettbewerb unter den führenden Beteiligungsbanken der Türkei neu gestalten. Kuveyt Türk blieb eine führende Beteiligungsfinanzinstitution und meldete 1,60 Billionen TRY (41,3 Milliarden USD) an konsolidierten Vermögenswerten, 30 Milliarden TRY (774 Millionen USD) an konsolidiertem Nettogewinn und ein Wachstum von 38 % bei den bereitgestellten Mitteln im ersten Halbjahr 2026. Digitale Beteiligungsbanken wie Hayat Finans und T.O.M. Bank verstärken den Wettbewerb durch digitale Kundenakquisition, technologiegestützte Dienstleistungen und vereinfachte Produkterlebnisse. TKBB führt diese Institutionen unter seinen aktuellen Beteiligungsbankmitgliedern auf.
Dubai Islamic Bank erhöhte ihre Beteiligung an der T.O.M. Group im Januar 2025 von 20 % auf 25 % und stärkte damit die internationale Beteiligung am digitalen islamischen Finanzökosystem der Türkei. Die T.O.M. Group umfasst T.O.M. Katılım Bankası, T.O.M. Pay und T.O.M. Finansman. (DIB) Kuveyt Türk hat sich auch eine starke Position in internationalen Sukuk-Märkten erarbeitet, mit einer kumulierten internationalen Sukuk-Emission von 2,53 Milliarden USD bis 2025. Der Wettbewerb nimmt auch durch neue Beteiligungsbank-Marktteilnehmer zu. Die Bankenregulierungs- und Aufsichtsbehörde genehmigte im März 2026 die Gründung von Fuzul Katılım Bankası und im Juni 2026 die Gründung von Dost Katılım Bankası. İktisat Katılım erhielt im Februar 2026 ebenfalls eine Betriebslizenz. Diese Entwicklungen werden voraussichtlich den Wettbewerb im Privatkundengeschäft, der KMU-Finanzierung, dem digitalen Bankwesen, Anlageprodukten und anderen Beteiligungsfinanz-Segmenten intensivieren.
Marktführer im islamischen Finanzwesen der Türkei
-
Kuveyt Türk Katılım Bankası A.Ş.
-
Vakıf Katılım Bankası A.Ş.
-
Ziraat Katılım Bankası A.Ş.
-
Albaraka Türk Katılım Bankası A.Ş.
-
Türkiye Emlak Katılım Bankası A.Ş.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Türkei Islamisches Finanzwesen Markt Unternehmen in diesem Bericht
- Kuveyt Türk Katılım Bankası
- Vakıf Katılım Bankası
- Ziraat Katılım Bankası
- Albaraka Türk Katılım Bankası
- Türkiye Finans Katılım Bankası
- Türkiye Emlak Katılım Bankası
- Dünya Katılım Bankası
- Hayat Finans Katılım Bankası
- T.O.M. Katılım Bankası
- Adil Katılım Bankası
- İktisat Katılım Bankası
- Kuveyt Türk Portföy Yönetimi
- Albaraka Portföy Yönetimi
- Vakıf Katılım Portföy Yönetimi
- Emlak Katılım Portföy Yönetimi
- Neova Katılım Sigorta
- Katılım Emeklilik ve Hayat
- Bereket Sigorta
- Ziraat Portföy Yönetimi
- Türk Eximbank or Halk Katılım
Neueste Industrielle Entwicklungen in Türkei Islamisches Finanzwesen Markt
- September 2026: Das Ministerium für Finanzen und Schatzamt der Türkei platzierte eine 10-jährige ESG-Nachhaltigkeitsanleihe in Höhe von 1,50 Milliarden USD mit einer Rendite von 7,65 % an den internationalen Kapitalmärkten und zog die Nachfrage von über 100 Konten aus dem Vereinigten Königreich, Europa und Amerika an. Die Erlöse umfassen Scharia-angrenzende grüne und soziale Projektfinanzierungen. Diese Transaktion bringt die gesamte internationale Kapitalmarktmittelaufnahme der Türkei im Jahr 2026 auf 12,2 Milliarden USD und stärkt Istanbuls wachsende Rolle als ESG- und islamischer Kapitalmarkt-Drehscheibe.
- Juni 2026: Präsident Erdoğan kündigte die Fusion von Ziraat Katılım Bankası, Vakıf Katılım Bankası und Halk Katılım Bankası beim 3. Globalen Islamischen Wirtschaftsgipfel in Istanbul an. Die Fusion soll im vierten Quartal 2026 abgeschlossen werden, wenn die fusionierte Institution voraussichtlich unter einer neuen Marke tätig sein wird.
- Juni 2026: Präsident Erdoğan kündigte den geplanten Börsengang von Türkiye Emlak Katılım Bankası an, der es Privatanlegern erstmals ermöglichen würde, Eigenkapital an einer staatlichen Beteiligungsbank zu halten. Die Transaktion würde frisches Kapital einbringen und das öffentliche Eigentum an Beteiligungsfinanzinstitutionen verbreitern.
- Mai 2026: ICD unterzeichnete und vollständig ausgezahlt eine Scharia-konforme Finanzierungslinie in Höhe von 30 Millionen USD mit einer Laufzeit von 4 Jahren mit Türkiye Emlak Katılım Bankası, um den Zugang zu islamischer Finanzierung für kleine und mittlere Unternehmen zu erweitern. Dies war ICD's erste thematische Finanzierung in der Türkei.
Berichtsumfang des Marktes für islamisches Finanzwesen in der Türkei
Segmentierungsübersicht
| Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk |
| Islamische Fonds | |
| Islamische Nichtbanken-Finanzinstitute | Takaful / Islamische Versicherung |
| Sonstige (Renten, Finanzierungsgesellschaften usw.) |
| Privat-/Einzelkunden |
| KMU |
| Große Unternehmen |
| Staat und staatliche Einrichtungen |
| Finanzinstitutionen |
| Sonstige Kundentypen |
| Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken |
| Lizenzierte islamische Nichtbanken-Institutionen (Takaful, Fondsmanager und andere lizenzierte Nichtbanken) |
| Istanbul |
| Übriges Marmara |
| Ägäis |
| West- und Zentralanatolien |
| Übrige Türkei |
| Nach Finanzsektor | Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk | |
| Islamische Fonds | ||
| Islamische Nichtbanken-Finanzinstitute | Takaful / Islamische Versicherung | |
| Sonstige (Renten, Finanzierungsgesellschaften usw.) | ||
| Nach Kundentyp | Privat-/Einzelkunden | |
| KMU | ||
| Große Unternehmen | ||
| Staat und staatliche Einrichtungen | ||
| Finanzinstitutionen | ||
| Sonstige Kundentypen | ||
| Nach Institutionsform | Vollständig islamische Banken | |
| Islamische Fenster konventioneller Banken | ||
| Lizenzierte islamische Nichtbanken-Institutionen (Takaful, Fondsmanager und andere lizenzierte Nichtbanken) | ||
| Nach Region | Istanbul | |
| Übriges Marmara | ||
| Ägäis | ||
| West- und Zentralanatolien | ||
| Übrige Türkei | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für islamisches Finanzwesen in der Türkei?
Der Markt für islamisches Finanzwesen in der Türkei wird voraussichtlich mit einer CAGR von 8,9 % von 2027 bis 2032 wachsen.
Welcher Finanzsektor hält den größten Anteil in der Türkei?
Das islamische Bankwesen hielt im Jahr 2026 einen Anteil von 64,5 % am Sektor, unterstützt durch 9 Beteiligungsbanken und eine starke Privateinlagenbasis.
Welche Kundengruppe wird bis 2032 voraussichtlich am schnellsten wachsen?
KMU werden voraussichtlich bis 2032 mit einer CAGR von 11,2 % wachsen.
Warum ist Istanbul für das Beteiligungsfinanzwesen wichtig?
Istanbul hielt im Jahr 2026 einen Anteil von 40,9 % am Sektor und vereint Beteiligungsbank-Hauptsitze, das Istanbuler Finanzzentrum, Kapitalmarktinfrastruktur und Unternehmensemittenten.
Was treibt das digitale Beteiligungsbankwesen in der Türkei an?
Hayat Finans, T.O.M. Katılım und Adil Katılım nutzen digitale Kanäle, um Kunden über traditionelle Filialnetze hinaus zu erreichen.
Welche Einschränkungen beeinflussen das Wachstum des Beteiligungsfinanzwesens in der Türkei?
Begrenzte Sekundärmarktliquidität bei Sukuk, Inflation, Währungsvolatilität, uneinheitliche Produktstandardisierung und ein Mangel an spezialisiertem Fachpersonal können das Wachstum einschränken.