
トルコ・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 166.80 十億米ドル |
| 市場規模 (2027) | 181 十億米ドル |
| 市場規模 (2032) | 277.20 十億米ドル |
| 成長率 (2027 - 2032) | 8.90 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトルコ・イスラム金融市場分析
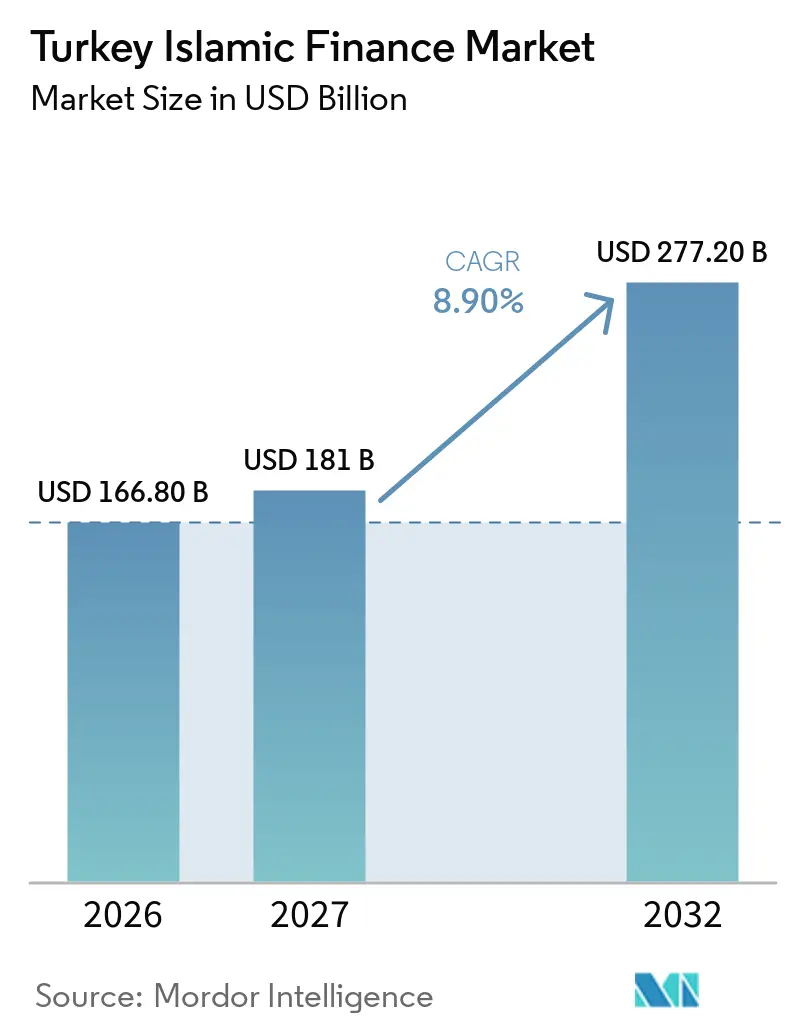
トルコ・イスラム金融市場規模は、2026年の1,668億米ドルから2027年には1,810億米ドルに成長し、2027年から2032年にかけて8.90%のCAGRで2032年までに2,772億米ドルに達すると予測されています。
トルコのイスラム金融市場は、参加型銀行の継続的な発展、デジタル金融サービス、中小企業および輸出金融、スクーク発行、ならびに参加型金融規制の拡充を通じて拡大しています。同国は2025年のイスラム金融発展指標において140カ国中10位にランクされており、グローバルなイスラム金融エコシステムにおける制度的プレゼンスの高まりを示しています。参加型銀行は国内イスラム金融エコシステムの中核であり続けています。2026年8月時点で、参加型銀行の資産は5.35兆トルコリラ(1,304億米ドル)に達し、参加型銀行の顧客総数は2,200万人を超えました。デジタル化の普及も加速しており、829万人以上のアクティブなデジタルバンキング顧客と417万人以上のリモート顧客獲得が記録されています。政府支援による参加型銀行は引き続き重要な成長触媒となっています。デジタル参加型銀行は、既存の支店ネットワーク外の顧客へのサービスコストも削減しています。今後の機会は、スクーク市場の深化、小売投資商品の拡充、および中小企業向け資金調達アクセスの強化に関連しています。
主要レポートのポイント
- 金融セクター別では、イスラム銀行が2026年のトルコ・イスラム金融市場の64.5%を占めると予測される一方、イスラム系ノンバンク金融機関は2032年にかけて12.4%のCAGRで成長すると見込まれています。
- 顧客タイプ別では、小売・個人顧客が2026年のトルコ・イスラム金融市場の31.7%を占めると予測される一方、中小零細企業(MSME)は2032年にかけて11.2%のCAGRで成長すると見込まれています。
- 機関形態別では、完全独立型イスラム銀行が2026年のトルコ・イスラム金融市場の65.2%を占めると予測される一方、認可済みイスラム系ノンバンク機関は2032年にかけて10.7%のCAGRで成長すると見込まれています。
- 地域別では、イスタンブールが2026年のトルコ・イスラム金融市場の40.9%を占めると予測される一方、トルコのその他地域は2032年にかけて11.6%のCAGRで成長すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 政府主導による 参加型銀行の拡大 | +3.2% | イスタンブールおよびアンカラを中心に、エーゲ海地域およびアナトリアにも波及する全国規模 | 長期 (4年以上) |
| デジタル専業 参加型銀行とオープンバンキングによる流通 | +1.8% | イスタンブールおよびマルマラ地域の残り、全国的なデジタルリーチを含む | 中期 (2〜4年) |
| 中小零細企業 および輸出金融需要 | +1.5% | エーゲ海地域ならびに西・中央アナトリアの製造業回廊での早期成果を含む全国規模 | 中期 (2〜4年) |
| スクークおよび サステナブル金融の発展 | +1.4% | イスタンブール金融センター、湾岸協力会議およびマレーシアの流動性プールへのアクセスを含む | 長期 (4年以上) |
| イスタンブール金融センターの 地域ハブとしての野心 | +0.8% | イスタンブール、アジア太平洋および中東・北アフリカ市場へのクロスボーダー資本リンクを含む | 長期 (4年以上) |
| 未開拓顧客および 価値観に基づく顧客からの需要 | +0.9% | トルコのその他地域、エーゲ海地域、西・中央アナトリア | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
政府主導による参加型銀行の拡大
国家所有はトルコにおける参加型銀行拡大の中心的な要素となっています。Ziraat Katılım、Vakıf Katılım、およびEmlak Katılımは、公開開示プラットフォームへの開示によれば、2026年半ば時点で資産規模においてセクターの主要ポジションを占めていました。エルドアン大統領は2026年6月、Ziraat Katılım、Vakıf Katılım、およびHalk Katılımを一つの機関に合併すると発表しました[1]。Ziraat Katılım、Vakıf Katılım、およびHalk Katılımの合併計画が実現すれば、より大きなバランスシート規模と広範な流通基盤を持つ大型の国家支援参加型銀行が誕生する可能性があります。銀行規制監督庁は2025年12月、参加原則への準拠に関する通達を発行し、参加原則に基づいて運営するリース、ファクタリング、および資産管理会社にもガバナンス要件を拡大しました。提案されている参加型金融法はタカフル、参加型資本市場、および社会的金融もカバーしており、セクターのより統一された法的枠組みを構築することになります。
デジタル専業参加型銀行とオープンバンキングによる流通
トルコには3つの完全独立型デジタル参加型銀行があります:Hayat Finans、T.O.M. Katılım Bankası、およびAdil Katılımです。これらのプロバイダーは、従来の支店ネットワークを通じてサービスを提供するにはコストがかかる顧客層にリーチすることができます。Dubai Islamic Bankは2025年1月にT.O.M. Groupへの出資比率を20%から25%に引き上げ、国内デジタル参加型銀行への湾岸協力会議からの継続的な投資を示しました[2]。2026年8月時点で、トルコ参加型銀行協会は417万人のアクティブなデジタルバンキング顧客と765万人のリモート顧客獲得を記録しました。銀行規制監督庁のデジタル銀行規制がこれらのプロバイダーの運営枠組みを提供しています。トルコ共和国中央銀行が監督するオープンバンキングのアプリケーション・プログラミング・インターフェースも、銀行がサードパーティのプラットフォームを通じてシャリーア準拠商品を流通させるのに役立ちます。
中小零細企業および輸出金融需要
参加型金融は、資産ベースの資金調達とリスク共有の仕組みを通じて中小零細企業(MSME)を支援しています。トルコにおける中小企業向け融資残高は2025年4月に4.92兆トルコリラ(1,275億米ドル)に達し、前年比33.2%増加しました。一方、参加型銀行は2025年9月時点で銀行総資産の8.9%を占めるにもかかわらず、中小企業向け融資の12%を担っていました[3]。2026年5月、民間セクター開発のためのイスラム公社(ICD)はTürkiye Emlak Katılım Bankasıとの間で3,000万米ドル、4年間のシャリーア準拠融資ファシリティを発表し、これはICDのトルコにおける初のテーマ型融資となりました。ファシリティの半分は、指定された国連持続可能な開発目標に沿ったプロジェクトに充当されました。輸出金融はもう一つの確立された応用分野であり、参加型銀行は2024年に401.5億米ドルのトルコ輸出を促進し、これは総輸出の15.33%に相当します。また、Türk Eximbankは2025年に約12億米ドルの参加型金融支援を提供しました。これらの動向は、中小企業の成長、設備投資、サライヤー支払い、および輸出リスク軽減のためのシャリーア準拠資金調達を拡大する機会を示しています。
スクークおよびサステナブル金融市場の深化
トルコのスクーク市場は、2026年にTPAOが2月に10億米ドルの初回スクークを完了し、55億米ドル以上の注文を集め、トルコにおける企業スクーク発行の記録を樹立したことで、主要な企業ベンチマークを獲得しました[4]。Türk Telekomは以前、2025年10月に6億米ドルのスクークを発行し、シャリーア準拠の企業資金調達に対する国際投資家の需要を示しました。2026年8月までに、参加型銀行による累積スクーク発行額は9,090億トルコリラ(65億米ドル)に達し、財務省による累積発行額は8,150億トルコリラ(53億米ドル)となりました。これらの動向は、国内外のイスラム資本市場へのアクセスが拡大していることを示しており、企業投資、インフラ、およびサステナブル金融イニシアティブのための長期シャリーア準拠資金調達の可能性を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 従来型銀行と比較した 商品・流動性の深度の限界 | -1.5% | 特にスクーク二次市場および中小企業・小売セグメントにおける全国規模 | 長期 (4年以上) |
| シャリーア標準化と 商品承認の摩擦 | -0.8% | クロスボーダー発行体においてより大きな摩擦を伴う全国規模 | 中期 (2〜4年) |
| インフレ、 通貨変動、および実質リターンの不確実性 | -1.2% | 特に家計実質所得が低いトルコのその他地域における全国規模 | 短期 (2年以下) |
| 専門的人材の不足 | -0.7% | イスタンブールおよびアンカラに集中し、エーゲ海地域およびアナトリアではより深刻な全国規模 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
従来型銀行と比較した商品・流動性の深度の限界
トルコの参加型金融市場は、短期スクーク発行と二次市場流動性の限界から潜在的な制約に直面しており、機関投資家のポートフォリオ管理の柔軟性を制限する可能性があります。2026年のスクーク発行残高は683億トルコリラ(19億米ドル)であり、スクークの平均満期は約140日でした。適格投資家がスクーク発行の87.97%を占め、公募による7.52%、割当販売による4.52%と比較して、私募への集中が見られ、より広範な小売参加と価格発見を制約する可能性があります。これらの数値は、二次市場取引を深化させ投資家基盤を多様化する余地があることを示唆していますが、市場全体の流動性を独立して確立するものではありません。発行の短い平均満期は、長期資金調達ニーズを持つ借り手を支援するために、国際スクークやその他のシャリーア準拠資金調達チャネルと並行して、より長期の国内商品を開発することの重要性を浮き彫りにしています。
シャリーア標準化と商品承認の摩擦
トルコの参加型金融セクターは、規制当局が参加型銀行を超えてコンプライアンス基準を拡大するにつれて、進化するガバナンス要件の対象となっています。2025年12月、銀行規制監督庁(BRSA)は参加型金融機関およびリース、ファクタリング、融資、資産管理を含む適格ノンバンク活動をカバーする参加原則への準拠に関する通達を発行しました。この枠組みは、諮問委員会、内部コンプライアンス、監督、および文書化に関する要件を確立し、セクター全体での参加原則のより一貫した適用を支援しています。ただし、実施により小規模プロバイダーのガバナンスおよびコンプライアンス負担が増加する可能性があります。クロスボーダー発行体は、トルコの規制要件と国際投資家および取引文書化基準を調整する必要がある場合もあります。これらの動向は国内ガバナンス枠組みを強化していますが、商品承認の遅延が残存する程度は、実施状況および個々の機関に適用される要件によって異なります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:
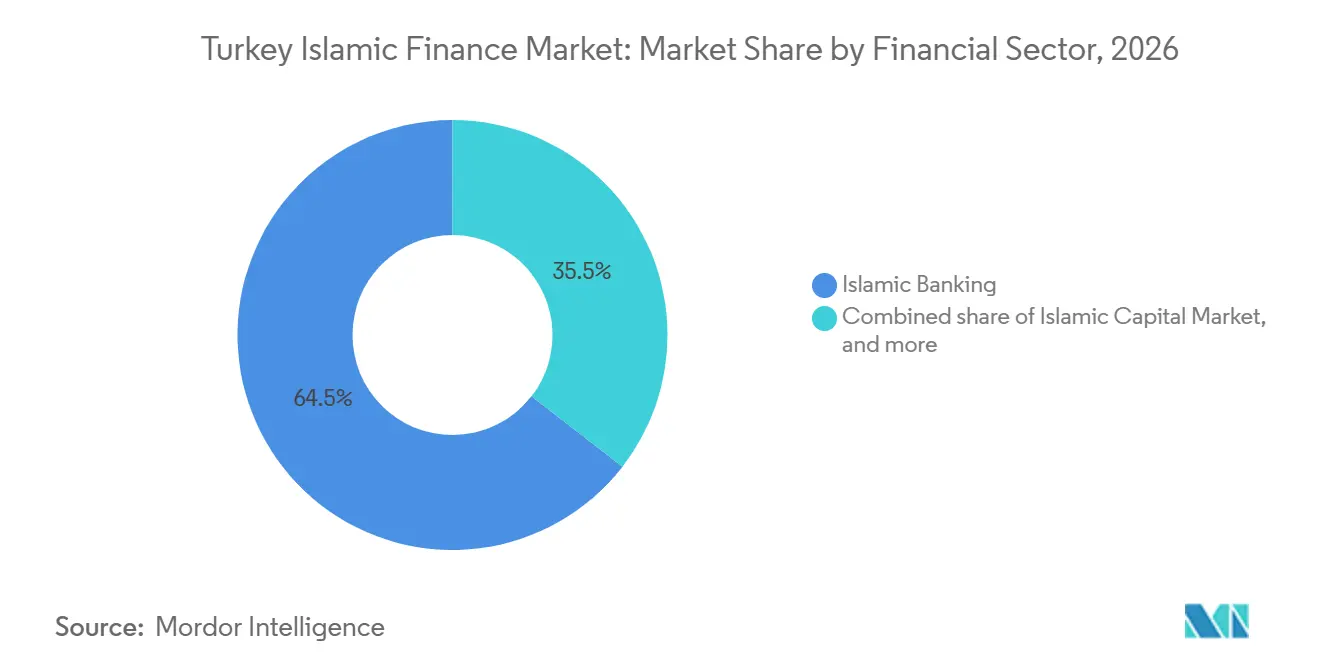
イスラム銀行がリードし、ノンバンク機関がより速く拡大イスラム銀行は2026年のトルコ・イスラム金融市場の64.5%を占め、最大の金融セクターセグメントとなっています。参加型銀行は、シャリーア準拠の預金、融資、貿易金融、およびその他の参加型金融商品の中核チャネルであり続けています。セクターは資産基盤、支店ネットワーク、デジタルインフラ、および商品ラインナップの拡大を続けています。参加型銀行は2025年末時点で、銀行セクター融資総額の7.9%、預金の10.4%、銀行セクター資産の9.2%を占めていました。
イスラム資本市場は、スクーク、イスラム系ファンド、およびその他の参加型投資商品を通じて追加的な成長源を提供しています。参加型銀行による累積スクーク発行額は、2013年から2026年上半期にかけて8,615億トルコリラ(218億米ドル)に達しました。大手企業発行体もスクークを資金調達源の多様化に活用しています。イスラム系ノンバンク金融機関は、タカフル、イスラム系資産管理、リース、ファクタリング、およびその他の参加型金融サービスの拡大に支えられ、2027年から2032年にかけて12.4%のCAGRで最も成長の速い金融セクターカテゴリーになると予測されています。
顧客タイプ別:
小売預金がリードし、中小零細企業が勢いを増す小売・個人顧客は2026年のトルコ・イスラム金融市場の31.7%のシェアを占め、参加型銀行が家計預金を動員し小売融資を提供する役割に支えられています。参加型銀行の比較的高い預金浸透率は、個人顧客が資金調達基盤として重要であることを示しています。大企業、政府関連機関、および金融機関もスクーク、貿易金融、財務商品、およびその他の参加型金融ソリューションを通じて需要に貢献しています。
中小零細企業(MSME)は2032年にかけて11.2%のCAGRで最も成長の速い顧客セグメントになると予測されています。このセグメントの成長は、運転資本金融、設備金融、貿易金融、およびシャリーア準拠の資金調達ソリューションへの需要増加に支えられています。中小企業向け融資総額は2025年4月に4.9兆トルコリラ(1,273億米ドル)を超え、参加型銀行は約8,940億トルコリラ(232億米ドル)の中小企業向け融資を提供しました。Türkiye Emlak Katılım Bankasıへの3,000万米ドルのICD融資ファシリティを含む国際開発金融イニシアティブも、中小企業向けシャリーア準拠融資へのアクセス拡大を支援しています。
機関形態別:
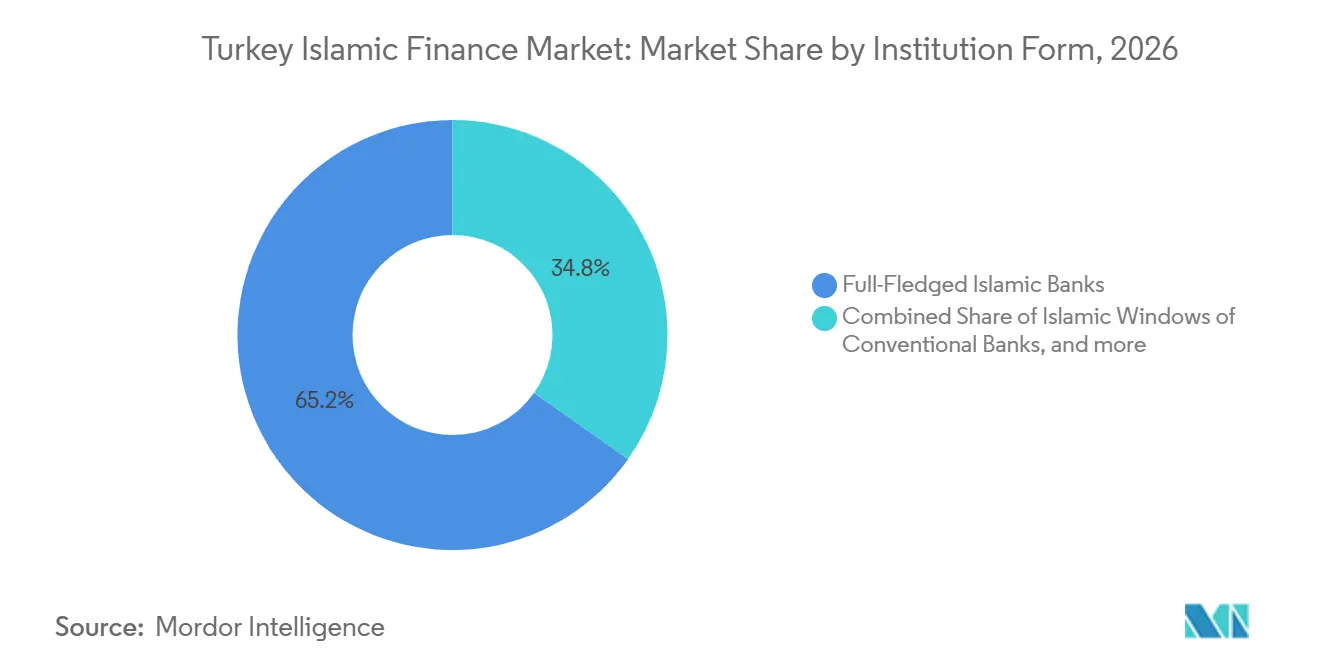
完全独立型銀行が中心的地位を維持し、認可済みノンバンクが台頭完全独立型イスラム銀行は2026年のトルコ・イスラム金融市場の65.2%を占めました。このセグメントの主導的地位は、確立された預金受入能力、融資ポートフォリオ、流通ネットワーク、および成長するデジタルチャネルを反映しています。トルコの参加型銀行の合算資産は2025年末に4.32兆トルコリラ(1,122億米ドル)を超え、主要機関は2026年中もバランスシートの拡大を続けました。
認可済みイスラム系ノンバンク機関は2032年にかけて10.7%のCAGRで成長すると予測されています。このカテゴリーにはタカフル事業者、参加型年金会社、イスラム系ファンドマネージャー、リースおよびファクタリングプロバイダー、ならびにその他の規制された参加型金融機関が含まれます。拡大は、より広範な参加型金融規制、代替シャリーア準拠商品への需要増加、および従来型銀行を超えた保険、資産管理、投資ソリューションの発展に支えられています。
地域分析
イスタンブールは2026年のトルコ・イスラム金融市場の40.9%を占めました。その地位は、イスタンブール金融センターおよび主要金融機関と参加型銀行本部の同市への集中によって支えられています。イスタンブール金融センター参加者向けの最近の規制上のインセンティブは、金融ハブとしてのイスタンブールの役割をさらに支援しています。東アジアおよび湾岸諸国からの40社以上の企業がセンターを通じた移転または拡大の機会を検討しており、地域金融サービスハブとしてのイスタンブールの地位を強化しています。
マルマラ地域の残り、エーゲ海地域、西・中央アナトリアは主要な工業・農業経済基盤を形成しており、中小企業、農業、設備、および貿易金融を通じた参加型金融の浸透拡大の機会を生み出しています。トルコにおける中小企業向け融資は2025年4月に4.9兆トルコリラ(1,264億米ドル)を超え、参加型金融プロバイダーにとって相当な対応可能な資金調達基盤を提供しています。世界銀行の7億5,000万ユーロ(8億6,780万米ドル)の「雇用と成長のための金融アクセスプロジェクト」は、女性・若者主導のビジネスを含む約30,000の中小零細企業への融資を支援することが期待されています。
トルコのその他地域は2032年にかけて11.6%のCAGRで最も成長の速い地域セグメントです。この地域には中央アナトリア、黒海、東南アナトリア、地中海、および東アナトリアが含まれます。成長は中小企業、農業、設備、および貿易金融への需要増加に支えられており、T.O.M. KatılımやHayat Finansなどのデジタル参加型銀行は従来の支店ネットワークを超えて顧客アクセスを拡大することができます。TKBBは2026年8月に417万件のリモート顧客獲得を報告しており、トルコ全土での参加型銀行拡大におけるデジタル流通の役割の増大を示しています。
競争環境
トルコ・イスラム金融市場は参加型銀行に集中しており、ノンバンク参加型金融活動はより分散しています。主要参加型銀行は、資産基盤、融資ポートフォリオ、支店ネットワーク、およびデジタルチャネルを通じて相当な規模を維持しています。TKBBの2026年6月のセクターレポートは、Kuveyt Türk、Vakıf Katılım、Ziraat Katılım、Albaraka Türk、Türkiye Finans、Emlak Katılım、Hayat Finans、およびT.O.M. Bankを含む主要参加型銀行をカバーしています。ノンバンクの競争は参加型保険、年金、ポートフォリオ管理、貯蓄金融、およびその他のシャリーア準拠金融サービスにわたっています。
2026年6月、エルドアン大統領はZiraat Katılım、Vakıf Katılım、およびHalk Katılımの合併計画を発表し、各機関の強みを組み合わせることで参加型金融セクターにより大きな勢いをもたらすと述べました。この提案は合併後の機関の地位を強化し、トルコの主要参加型銀行間の競争を再編する可能性があります。Kuveyt Türkは主要な参加型金融機関としての地位を維持し、2026年上半期に1.60兆トルコリラ(413億米ドル)の連結資産、300億トルコリラ(7億7,400万米ドル)の連結純利益、および提供資金の38%成長を報告しました。Hayat FinansやT.O.M. Bankなどのデジタル参加型銀行は、デジタルファーストの顧客獲得、テクノロジー対応サービス、および簡素化された商品体験を通じて競争を激化させています。TKBBはこれらの機関を現在の参加型銀行会員として掲載しています。
Dubai Islamic Bankは2025年1月にT.O.M. Groupへの出資比率を20%から25%に引き上げ、トルコのデジタル・イスラム金融エコシステムへの国際的な参加を強化しました。T.O.M. GroupにはT.O.M. Katılım Bankası、T.O.M. Pay、およびT.O.M. Finansmanが含まれます。(DIB)Kuveyt Türkは国際スクーク市場でも強固な地位を確立しており、2025年までの累積国際スクーク発行額は25.3億米ドルに達しています。新規参加型銀行の参入によっても競争が激化しています。銀行規制監督庁は2026年3月にFuzul Katılım Bankasıの設立を承認し、2026年6月にはDost Katılım Bankasıの設立を承認しました。İktisat Katılımも2026年2月に営業免許を取得しました。これらの動向は、小売銀行、中小企業融資、デジタルバンキング、投資商品、およびその他の参加型金融セグメント全体での競争激化をもたらすと予想されています。
トルコ・イスラム金融業界のリーダー企業
-
Kuveyt Türk Katılım Bankası A.Ş.
-
Vakıf Katılım Bankası A.Ş.
-
Ziraat Katılım Bankası A.Ş.
-
Albaraka Türk Katılım Bankası A.Ş.
-
Türkiye Emlak Katılım Bankası A.Ş.
- 注:主要企業の掲載順は順位を示すものではありません。
トルコ・イスラム金融市場 このレポートでカバーされる企業
- Kuveyt Türk Katılım Bankası
- Vakıf Katılım Bankası
- Ziraat Katılım Bankası
- Albaraka Türk Katılım Bankası
- Türkiye Finans Katılım Bankası
- Türkiye Emlak Katılım Bankası
- Dünya Katılım Bankası
- Hayat Finans Katılım Bankası
- T.O.M. Katılım Bankası
- Adil Katılım Bankası
- İktisat Katılım Bankası
- Kuveyt Türk Portföy Yönetimi
- Albaraka Portföy Yönetimi
- Vakıf Katılım Portföy Yönetimi
- Emlak Katılım Portföy Yönetimi
- Neova Katılım Sigorta
- Katılım Emeklilik ve Hayat
- Bereket Sigorta
- Ziraat Portföy Yönetimi
- Türk Eximbank or Halk Katılım
最近の産業開発事情 トルコ・イスラム金融市場
- 2026年9月:トルコ財務省は国際資本市場において15億米ドルの10年物ESGサステナブル債券を7.65%の利回りで価格設定し、英国、欧州、および南北アメリカの100以上のアカウントから需要を集めました。調達資金にはシャリーア隣接のグリーンおよびソーシャルプロジェクト融資が含まれます。この取引により、トルコの2026年の国際資本市場での資金調達総額は122億米ドルとなり、ESGおよびイスラム資本市場ハブとしてのイスタンブールの成長する役割を強化しています。
- 2026年6月:エルドアン大統領はイスタンブールで開催された第3回グローバル・イスラム経済サミットにおいて、Ziraat Katılım Bankası、Vakıf Katılım Bankası、およびHalk Katılım Bankasıの合併を発表しました。合併は2026年第4四半期の完了を目標としており合併後の機関は新ブランドで運営される予定です。
- 2026年6月:エルドアン大統領はTürkiye Emlak Katılım Bankasıの新規株式公開計画を発表しました。これにより小売投資家が初めて国家参加型銀行の株式を保有できるようになります。この取引は新たな資本を注入し、参加型金融機関の公的所有を広げることになります。
- 2026年5月:ICDはTürkiye Emlak Katılım Bankasıとの間で、中小企業のイスラム金融へのアクセス拡大を目的とした3,000万米ドル、4年間のシャリーア準拠融資枠に署名し、全額を実行しました。これはICDのトルコにおける初のテーマ型融資でした。
トルコ・イスラム金融市場レポートの範囲
セグメンテーション概要
| イスラム銀行 | |
| イスラム資本市場 | スクーク |
| イスラム系ファンド | |
| イスラム系ノンバンク金融機関 | タカフル・イスラム保険 |
| その他(年金、融資会社等) |
| 小売・個人顧客 |
| 中小零細企業(MSME) |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全独立型イスラム銀行 |
| 従来型銀行のイスラム窓口 |
| 認可済みイスラム系ノンバンク機関(タカフル、ファンドマネージャー、およびその他の認可済みノンバンク) |
| イスタンブール |
| マルマラ地域の残り |
| エーゲ海地域 |
| 西・中央アナトリア |
| トルコのその他地域 |
| 金融セクター別 | イスラム銀行 | |
| イスラム資本市場 | スクーク | |
| イスラム系ファンド | ||
| イスラム系ノンバンク金融機関 | タカフル・イスラム保険 | |
| その他(年金、融資会社等) | ||
| 顧客タイプ別 | 小売・個人顧客 | |
| 中小零細企業(MSME) | ||
| 大企業 | ||
| 政府および政府関連機関 | ||
| 金融機関 | ||
| その他の顧客タイプ | ||
| 機関形態別 | 完全独立型イスラム銀行 | |
| 従来型銀行のイスラム窓口 | ||
| 認可済みイスラム系ノンバンク機関(タカフル、ファンドマネージャー、およびその他の認可済みノンバンク) | ||
| 地域別 | イスタンブール | |
| マルマラ地域の残り | ||
| エーゲ海地域 | ||
| 西・中央アナトリア | ||
| トルコのその他地域 | ||
レポートで回答される主要な質問
トルコにおけるイスラム金融の予測成長率は?
トルコ・イスラム金融市場は2027年から2032年にかけて8.9%のCAGRで成長すると予測されています。
トルコで最大のシェアを持つ金融セクターはどれですか?
イスラム銀行は2026年にセクターの64.5%を占め、9つの参加型銀行と強固な小売預金基盤に支えられています。
2032年にかけて最も速く成長すると予測される顧客グループはどれですか?
中小零細企業(MSME)は2032年にかけて11.2%のCAGRで成長すると予測されています。
参加型金融においてイスタンブールが重要な理由は何ですか?
イスタンブールは2026年にセクターの40.9%を占め、参加型銀行本部、イスタンブール金融センター、資本市場インフラ、および企業発行体を集積しています。
トルコにおけるデジタル参加型銀行を推進しているものは何ですか?
Hayat Finans、T.O.M. Katılım、およびAdil Katılımはデジタルチャネルを活用して従来の支店ネットワークを超えた顧客にリーチしています。
トルコにおける参加型金融の成長を制約する要因は何ですか?
スクーク二次市場の流動性の限界、インフレ、通貨変動、商品標準化の不均一性、および専門人材の不足が成長を制限する可能性があります。