
Tamaño y Participación del Mercado de Finanzas Islámicas en Turquía
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
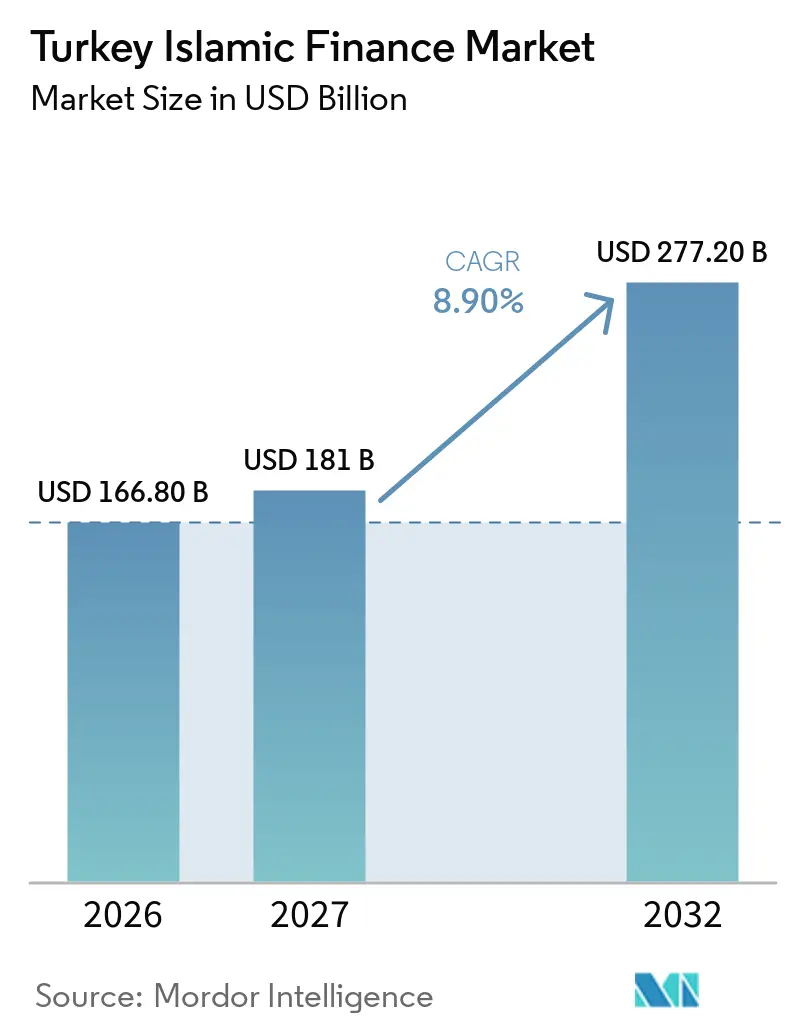
| Tamaño del mercado en el año base (2026) | 166.80 Mil millones de dólares |
| Tamaño del Mercado (2027) | 181 Mil millones de dólares |
| Tamaño del Mercado (2032) | 277.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.90 % |
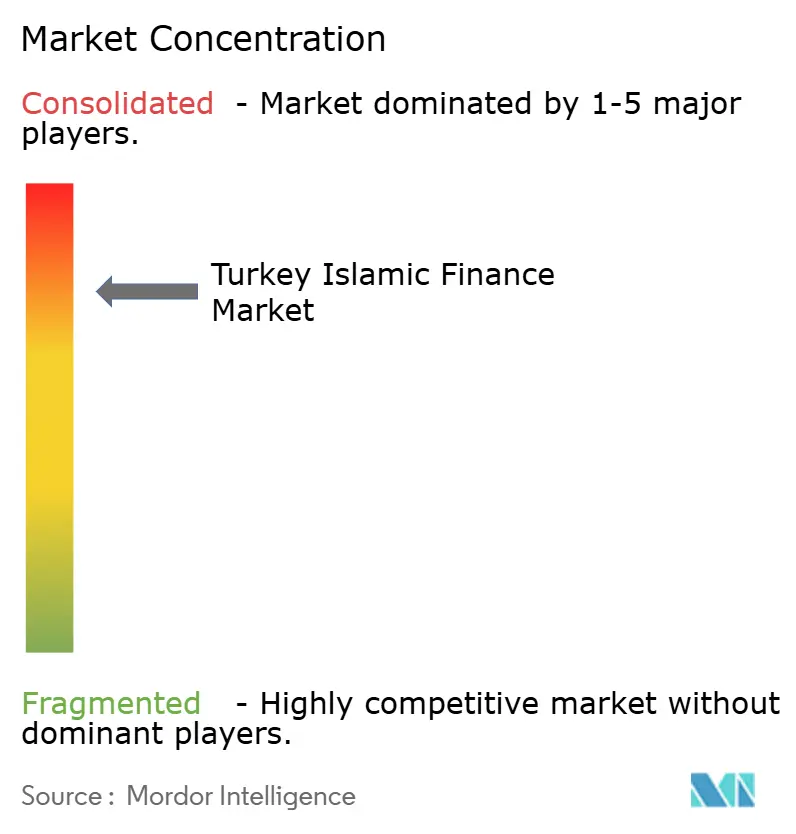
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas en Turquía por Mordor Intelligence
Se espera que el tamaño del Mercado de Finanzas Islámicas en Turquía crezca de 166,80 mil millones de USD en 2026 a 181 mil millones de USD en 2027 y se prevé que alcance los 277,20 mil millones de USD para 2032 a una CAGR del 8,90% durante 2027-2032.
El mercado de finanzas islámicas en Turquía se está expandiendo a través del continuo desarrollo de la banca de participación, los servicios financieros digitales, el financiamiento de pymes y exportaciones, la emisión de sukuk y una regulación más amplia de las finanzas de participación. El país ocupó el décimo lugar entre 140 países en el Indicador de Desarrollo de Finanzas Islámicas 2025, destacando la creciente presencia institucional del país en el ecosistema global de finanzas islámicas. La banca de participación sigue siendo el núcleo del ecosistema doméstico de finanzas islámicas. A agosto de 2026, los bancos de participación reportaron 5,35 billones de TRY (130,4 mil millones de USD) en activos, mientras que el total de clientes de bancos de participación superó los 22 millones. La adopción digital también se ha acelerado, con más de 8,29 millones de clientes de banca digital activos y más de 4,17 millones de adquisiciones de clientes remotos. La banca de participación respaldada por el gobierno sigue siendo un importante catalizador de crecimiento. Los bancos de participación digitales también están reduciendo el costo de atender a clientes fuera de las redes de sucursales establecidas. La oportunidad sigue vinculada a mercados de sukuk más profundos, más productos de inversión minorista y un mayor acceso al financiamiento para las empresas más pequeñas.
Conclusiones Clave del Informe
- Por sector financiero, se proyecta que la banca islámica representará el 64,5% del mercado de finanzas islámicas en Turquía en 2026, mientras que se espera que las instituciones financieras no bancarias islámicas crezcan a una CAGR del 12,4% hasta 2032.
- Por tipo de cliente, se proyecta que los clientes minoristas e individuales representarán el 31,7% del mercado de finanzas islámicas en Turquía en 2026, mientras que se espera que las mipymes crezcan a una CAGR del 11,2% hasta 2032.
- Por forma institucional, se proyecta que los bancos islámicos de pleno derecho representarán el 65,2% del mercado de finanzas islámicas en Turquía en 2026, mientras que se espera que las instituciones no bancarias islámicas con licencia crezcan a una CAGR del 10,7% hasta 2032.
- Por geografía, se proyecta que Estambul representará el 40,9% del mercado de finanzas islámicas en Turquía en 2026, mientras que se espera que el Resto de Türkiye crezca a una CAGR del 11,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión Respaldada por el Gobierno de la Banca de Participación | +3.2% | Nacional, centrada en Estambul y Ankara con efectos en el Egeo y Anatolia | Largo plazo (≥ 4 años) |
| Banca de Participación Exclusivamente Digital y Distribución mediante Banca Abierta | +1.8% | Estambul y Resto de Mármara, con alcance digital nacional | Mediano plazo (2-4 años) |
| Demanda de Financiamiento para Micro, Pequeñas y Medianas Empresas y Exportaciones | +1.5% | Nacional, con ganancias tempranas en los corredores manufactureros del Egeo y Anatolia Occidental y Central | Mediano plazo (2-4 años) |
| Desarrollo del Mercado de Sukuk y Finanzas Sostenibles | +1.4% | Centro Financiero de Estambul, con acceso a fondos de liquidez del Consejo de Cooperación del Golfo y de Malasia | Largo plazo (≥ 4 años) |
| Ambición del Centro Financiero de Estambul como Hub Regional | +0.8% | Estambul, con vínculos de capital transfronterizos hacia los mercados de Asia-Pacífico y Oriente Medio y Norte de África | Largo plazo (≥ 4 años) |
| Demanda de Clientes Desatendidos y Orientados por Valores | +0.9% | Resto de Türkiye, Egeo y Anatolia Occidental y Central | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Respaldada por el Gobierno de la Banca de Participación
La propiedad estatal se ha convertido en una parte central de la expansión de la banca de participación en Türkiye. Ziraat Katılım, Vakıf Katılım y Emlak Katılım ocuparon posiciones de liderazgo en el sector por activos a mediados de 2026 a través de sus divulgaciones en la Plataforma de Divulgación Pública. El presidente Erdoğan anunció en junio de 2026 que Ziraat Katılım, Vakıf Katılım y Halk Katılım serían fusionados en una sola institución[1]. La fusión planificada de Ziraat Katılım, Vakıf Katılım y Halk Katılım podría crear un banco de participación respaldado por el Estado de mayor tamaño, con mayor escala de balance y una red de distribución más amplia. La Agencia de Regulación y Supervisión Bancaria emitió su Comunicado sobre Cumplimiento de los Principios de Participación en diciembre de 2025, extendiendo los requisitos de gobernanza a las empresas de arrendamiento, factoring y gestión de activos que operan bajo principios de participación. La propuesta de Ley de Finanzas de Participación también abarca el takaful, los mercados de capitales de participación y las finanzas sociales, lo que crearía un marco legal más unificado para el sector.
Banca de Participación Exclusivamente Digital y Distribución mediante Banca Abierta
Türkiye cuenta con tres bancos de participación digitales de pleno derecho: Hayat Finans, T.O.M. Katılım Bankası y Adil Katılım. Estos proveedores pueden llegar a grupos de clientes que resultan costosos de atender a través de redes de sucursales tradicionales. Dubai Islamic Bank aumentó su participación en T.O.M. Group del 20% al 25% en enero de 2025, demostrando la continua inversión del Consejo de Cooperación del Golfo en la banca de participación digital doméstica[2]. A agosto de 2026, la Asociación de Bancos de Participación de Türkiye registró 4,17 millones de clientes de banca digital activos y 7,65 millones de adquisiciones de clientes remotos. El Reglamento de Bancos Digitales de la Agencia de Regulación y Supervisión Bancaria proporciona el marco operativo para estos proveedores. Las interfaces de programación de aplicaciones de banca abierta supervisadas por el Banco Central de la República de Türkiye también pueden ayudar a los bancos a distribuir productos conformes con la Sharia a través de plataformas de terceros.
Demanda de Financiamiento para Micro, Pequeñas y Medianas Empresas y Exportaciones
Las finanzas de participación apoyan a las micro, pequeñas y medianas empresas (mipymes) a través de financiamiento basado en activos y estructuras de reparto de riesgos. Los préstamos pendientes a pymes en Türkiye alcanzaron 4,92 billones de TRY (127,5 mil millones de USD) en abril de 2025, con un incremento del 33,2% interanual, mientras que los bancos de participación representaron el 12% del financiamiento a pymes a pesar de representar el 8,9% del total de activos bancarios a septiembre de 2025[3]. En mayo de 2026, la Corporación Islámica para el Desarrollo del Sector Privado (ICD) anunció una línea de financiamiento conforme con la Sharia de 30 millones de USD a cuatro años con Türkiye Emlak Katılım Bankası, marcando el primer financiamiento temático de ICD en Türkiye. La mitad de la línea fue asignada a proyectos alineados con los Objetivos de Desarrollo Sostenible de la ONU especificados. El financiamiento de exportaciones es otra aplicación consolidada: los bancos de participación facilitaron 40,15 mil millones de USD en exportaciones turcas en 2024, equivalente al 15,33% del total de exportaciones, mientras que Türk Eximbank proporcionó aproximadamente 1,2 mil millones de USD en apoyo de finanzas de participación durante 2025. Estos desarrollos indican oportunidades para ampliar el financiamiento conforme con la Sharia para el crecimiento de las pymes, la inversión en equipos, los pagos a proveedores y la mitigación del riesgo de exportación.
Profundización del Mercado de Sukuk y Finanzas Sostenibles
El mercado de sukuk de Türkiye obtuvo un importante referente corporativo en 2026 cuando TPAO completó su sukuk inaugural de 1 mil millones de USD en febrero, atrayendo más de 5,5 mil millones de USD en órdenes y estableciendo un récord de emisión de sukuk corporativo en Türkiye[4]. Türk Telekom había emitido previamente un sukuk de 600 millones de USD en octubre de 2025, demostrando el apetito de los inversores internacionales por el financiamiento corporativo conforme con la Sharia. A agosto de 2026, la emisión acumulada de sukuk por parte de los bancos de participación había alcanzado 909 mil millones de TRY (6,5 mil millones de USD), mientras que la emisión acumulada del Ministerio de Hacienda y Finanzas se situó en 815 mil millones de TRY (5,3 mil millones de USD). Estos desarrollos indican un acceso creciente a los mercados de capitales islámicos nacionales e internacionales, creando potencial para financiamiento conforme con la Sharia a más largo plazo para inversión corporativa, infraestructura e iniciativas de finanzas sostenibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Profundidad Limitada de Productos y Liquidez en Comparación con la Banca Convencional | -1.5% | Nacional, especialmente en los mercados secundarios de sukuk y en los segmentos de pequeñas y medianas empresas y minorista | Largo plazo (≥ 4 años) |
| Estandarización de la Sharia y Fricción en la Aprobación de Productos | -0.8% | Nacional, con mayor fricción para los emisores transfronterizos | Mediano plazo (2-4 años) |
| Inflación, Volatilidad Cambiaria e Incertidumbre sobre el Rendimiento Real | -1.2% | Nacional, particularmente en el Resto de Türkiye, donde los ingresos reales de los hogares son más bajos | Corto plazo (≤ 2 años) |
| Escasez de Capital Humano Especializado | -0.7% | Nacional, concentrada en Estambul y Ankara, y más aguda en el Egeo y Anatolia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Profundidad Limitada de Productos y Liquidez en Comparación con la Banca Convencional
El mercado de finanzas de participación de Türkiye enfrenta posibles restricciones derivadas de la emisión de sukuk a corto plazo y la limitada liquidez del mercado secundario, lo que puede restringir la flexibilidad de gestión de cartera de los inversores institucionales. La emisión de sukuk en circulación se situó en 68,3 mil millones de TRY (1,9 mil millones de USD) en 2026, mientras que el vencimiento promedio de los sukuk fue de aproximadamente 140 días. Los inversores calificados representaron el 87,97% de la emisión de sukuk, frente al 7,52% a través de ofertas públicas y el 4,52% a través de ventas asignadas, lo que indica una concentración en colocaciones privadas que puede limitar la participación minorista más amplia y el descubrimiento de precios. Estas cifras sugieren margen para profundizar la negociación en el mercado secundario y diversificar la base de inversores, aunque no establecen de forma independiente la liquidez general del mercado. El corto vencimiento promedio de la emisión también destaca la importancia de desarrollar instrumentos domésticos de mayor plazo, junto con sukuk internacionales y otros canales de financiamiento conformes con la Sharia, para apoyar a los prestatarios con necesidades de financiamiento a más largo plazo.
Estandarización de la Sharia y Fricción en la Aprobación de Productos
El sector de finanzas de participación de Türkiye está sujeto a requisitos de gobernanza en evolución a medida que los reguladores extienden los estándares de cumplimiento más allá de los bancos de participación. En diciembre de 2025, la Agencia de Regulación y Supervisión Bancaria (BRSA) emitió un Comunicado sobre Cumplimiento de los Principios de Participación que abarca las instituciones de finanzas de participación y las actividades no bancarias calificadas, incluidas el arrendamiento, el factoring, el financiamiento y la gestión de activos. El marco establece requisitos para comités asesores, cumplimiento interno, supervisión y documentación, apoyando una aplicación más coherente de los principios de participación en todo el sector. Sin embargo, la implementación puede aumentar las exigencias de gobernanza y cumplimiento para los proveedores más pequeños. Los emisores transfronterizos también pueden necesitar conciliar los requisitos regulatorios turcos con los estándares internacionales de documentación de inversores y transacciones. Estos desarrollos fortalecen el marco de gobernanza doméstico, aunque el alcance de cualquier retraso restante en la aprobación de productos dependerá de la implementación y de los requisitos aplicables a cada institución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero:
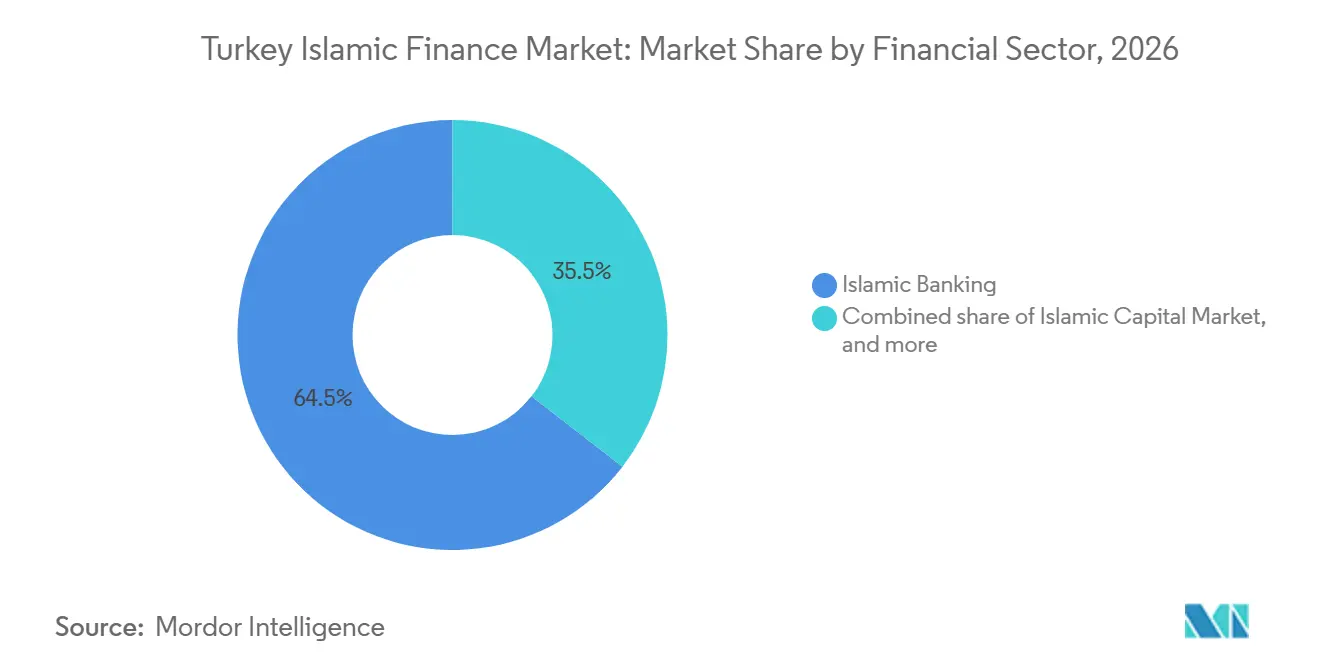
La Banca Islámica Lidera Mientras las Instituciones No Bancarias se Expanden Más RápidoLa banca islámica representó el 64,5% del mercado de finanzas islámicas en Turquía en 2026, convirtiéndola en el segmento de sector financiero más grande. Los bancos de participación siguen siendo el canal principal para depósitos conformes con la Sharia, financiamiento, financiamiento comercial y otros productos de finanzas de participación. El sector ha continuado expandiendo su base de activos, red de sucursales, infraestructura digital y oferta de productos. Los bancos de participación representaron el 7,9% del financiamiento total del sector bancario, el 10,4% de los depósitos y el 9,2% de los activos del sector bancario a finales de 2025.
Los mercados de capitales islámicos proporcionan una fuente adicional de crecimiento a través de sukuk, fondos islámicos y otros productos de inversión basados en la participación. La emisión acumulada de sukuk de los bancos de participación alcanzó 861,5 mil millones de TRY (21,8 mil millones de USD) desde 2013 hasta el primer semestre de 2026. Los grandes emisores corporativos también han utilizado el sukuk para diversificar las fuentes de financiamiento. Se proyecta que las instituciones financieras no bancarias islámicas serán la categoría de sector financiero de más rápido crecimiento, con una CAGR del 12,4% durante 2027-2032, respaldada por la expansión en takaful, gestión de activos islámicos, arrendamiento, factoring y otros servicios financieros basados en la participación.
Por Tipo de Cliente:
Los Depósitos Minoristas Lideran Mientras las Micro, Pequeñas y Medianas Empresas Ganan ImpulsoLos clientes minoristas/individuales representaron el 31,7% del mercado de finanzas islámicas en Turquía en 2026, respaldados por el papel de los bancos de participación en la movilización de depósitos de los hogares y la provisión de financiamiento minorista. La relativamente alta penetración de depósitos de los bancos de participación indica la importancia de los clientes individuales como base de financiamiento. Las grandes corporaciones, las entidades relacionadas con el gobierno y las instituciones financieras también contribuyen a la demanda a través de sukuk, financiamiento comercial, productos de tesorería y otras soluciones de finanzas de participación.
Se proyecta que las mipymes serán el segmento de clientes de más rápido crecimiento, con una CAGR del 11,2% hasta 2032. El crecimiento en este segmento está respaldado por la creciente demanda de financiamiento de capital de trabajo, financiamiento de equipos, financiamiento comercial y soluciones de financiamiento conformes con la Sharia. El total de préstamos a pymes superó los 4,9 billones de TRY (127,3 mil millones de USD) en abril de 2025, mientras que los bancos de participación proporcionaron aproximadamente 894 mil millones de TRY (23,2 mil millones de USD) en financiamiento a pymes. Las iniciativas internacionales de financiamiento para el desarrollo, incluida la línea de ICD de 30 millones de USD para Türkiye Emlak Katılım Bankası, también están apoyando un mayor acceso al financiamiento conforme con la Sharia para las pymes.
Por Forma Institucional:
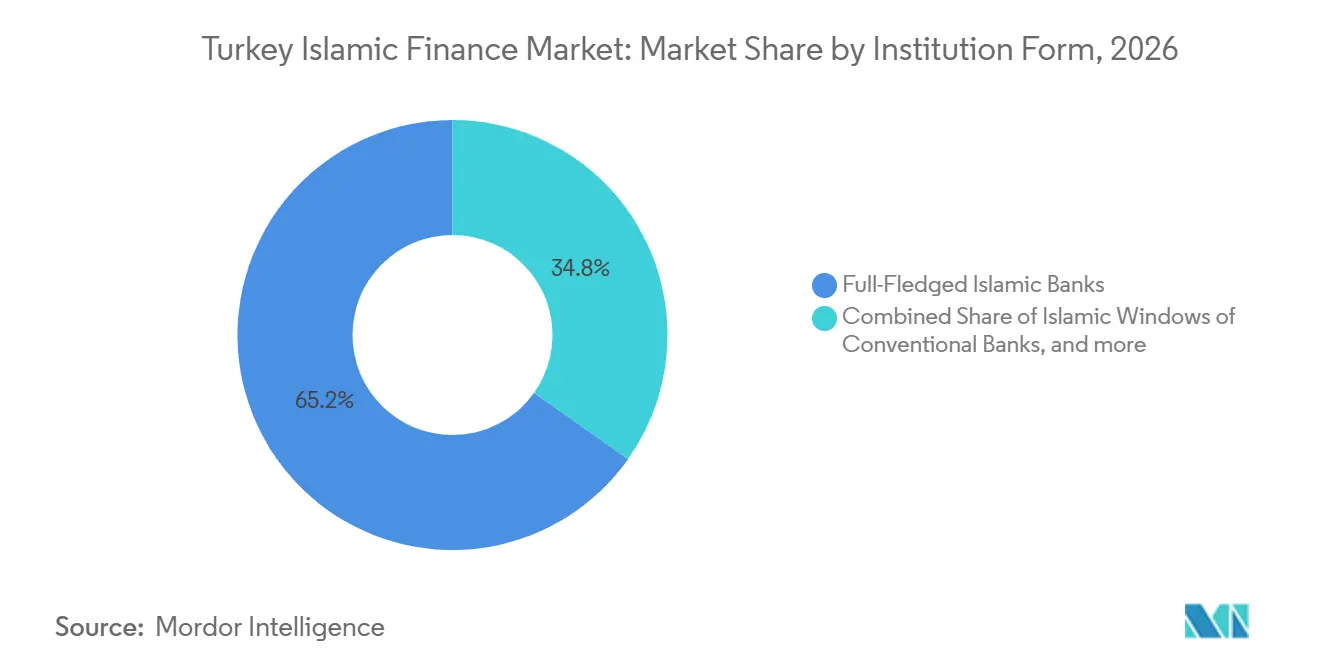
Los Bancos de Pleno Derecho Siguen Siendo Centrales Mientras las Instituciones No Bancarias con Licencia Ganan TerrenoLos bancos islámicos de pleno derecho representaron el 65,2% del mercado de finanzas islámicas en Turquía en 2026. La posición de liderazgo del segmento refleja las capacidades consolidadas de captación de depósitos, las carteras de financiamiento, las redes de distribución y los crecientes canales digitales. Los activos combinados de los bancos de participación de Türkiye superaron los 4,32 billones de TRY (112,2 mil millones de USD) a finales de 2025, mientras que las principales instituciones continuaron expandiendo sus balances durante 2026.
Se prevé que las instituciones no bancarias islámicas con licencia crezcan a una CAGR del 10,7% hasta 2032. Esta categoría incluye operadores de takaful, empresas de pensiones de participación, gestores de fondos islámicos, proveedores de arrendamiento y factoring, y otras instituciones de finanzas de participación reguladas. La expansión está respaldada por una regulación más amplia de las finanzas de participación, la creciente demanda de productos alternativos conformes con la Sharia y el desarrollo de soluciones de seguros, gestión de activos e inversión más allá de la banca tradicional.
Análisis Geográfico
Estambul representó el 40,9% del mercado de finanzas islámicas de Türkiye en 2026. Su posición está respaldada por el Centro Financiero de Estambul y la concentración de las principales instituciones financieras y sedes de bancos de participación en la ciudad. Los recientes incentivos regulatorios para los participantes del Centro Financiero de Estambul refuerzan aún más el papel de Estambul como hub financiero. Más de 40 empresas de Asia Oriental y países del Golfo también han explorado oportunidades de reubicación o expansión a través del centro, reforzando la posición de Estambul como hub regional de servicios financieros.
El resto de Mármara, el Egeo y Anatolia Occidental y Central forman importantes bases económicas industriales y agrícolas, creando oportunidades para una mayor penetración de las finanzas de participación a través del financiamiento de pymes, agrícola, de equipos y comercial. Los préstamos a pymes en Türkiye superaron los 4,9 billones de TRY (126,4 mil millones de USD) en abril de 2025, proporcionando una base de financiamiento direccionable sustancial para los proveedores de finanzas de participación. Se espera que el Proyecto de Acceso al Financiamiento para el Empleo y el Crecimiento del Banco Mundial, de 750 millones de EUR (867,8 millones de USD), apoye el financiamiento de aproximadamente 30.000 mipymes, incluidas empresas lideradas por mujeres y jóvenes.
El resto de Türkiye es el segmento regional de más rápido crecimiento, con una CAGR del 11,6% hasta 2032. La región incluye Anatolia Central, el Mar Negro, Anatolia Suroriental, el Mediterráneo y Anatolia Oriental. El crecimiento está respaldado por la creciente demanda de financiamiento de pymes, agrícola, de equipos y comercial, mientras que los bancos de participación digitales como T.O.M. Katılım y Hayat Finans pueden ampliar el acceso de los clientes más allá de las redes de sucursales tradicionales. TKBB reportó 4,17 millones de adquisiciones de clientes remotos en agosto de 2026, destacando el creciente papel de la distribución digital en la expansión de la banca de participación en todo Türkiye.
Panorama Competitivo
El mercado de finanzas islámicas en Turquía está concentrado en la banca de participación, mientras que las actividades de finanzas de participación no bancarias siguen siendo más fragmentadas. Los principales bancos de participación mantienen una escala significativa a través de bases de activos, carteras de financiamiento, redes de sucursales y canales digitales. Los informes sectoriales de junio de 2026 de TKBB cubren los principales bancos de participación, incluidos Kuveyt Türk, Vakıf Katılım, Ziraat Katılım, Albaraka Türk, Türkiye Finans, Emlak Katılım, Hayat Finans y T.O.M. Bank. La competencia no bancaria abarca seguros de participación, pensiones, gestión de carteras, finanzas de ahorro y otros servicios financieros conformes con la Sharia.
En junio de 2026, el presidente Erdoğan anunció la fusión planificada de Ziraat Katılım, Vakıf Katılım y Halk Katılım, señalando que combinar las fortalezas de las instituciones crearía un mayor impulso para el sector de finanzas de participación. La propuesta podría fortalecer la posición de la institución combinada y reconfigurar la competencia entre los principales bancos de participación de Türkiye. Kuveyt Türk se mantuvo como una institución líder de finanzas de participación, reportando 1,60 billones de TRY (41,3 mil millones de USD) en activos consolidados, 30 mil millones de TRY (774 millones de USD) en beneficio neto consolidado y un crecimiento del 38% en los fondos proporcionados en el primer semestre de 2026. Los bancos de participación digitales como Hayat Finans y T.O.M. Bank están aumentando la competencia a través de la adquisición de clientes con enfoque digital, servicios habilitados por tecnología y experiencias de productos simplificadas. TKBB enumera estas instituciones entre sus actuales miembros de bancos de participación.
Dubai Islamic Bank aumentó su participación en T.O.M. Group del 20% al 25% en enero de 2025, fortaleciendo la participación internacional en el ecosistema de finanzas islámicas digitales de Türkiye. T.O.M. Group incluye T.O.M. Katılım Bankası, T.O.M. Pay y T.O.M. Finansman. (DIB) Kuveyt Türk también ha establecido una posición sólida en los mercados internacionales de sukuk, con una emisión acumulada de sukuk internacionales de 2,53 mil millones de USD hasta 2025. La competencia también está aumentando a través de nuevos participantes en la banca de participación. La Agencia de Regulación y Supervisión Bancaria aprobó el establecimiento de Fuzul Katılım Bankası en marzo de 2026 y el establecimiento de Dost Katılım Bankası en junio de 2026. İktisat Katılım también recibió una licencia de operación en febrero de 2026. Se espera que estos desarrollos aumenten la competencia en la banca minorista, el financiamiento de pymes, la banca digital, los productos de inversión y otros segmentos de finanzas de participación.
Líderes de la Industria de Finanzas Islámicas en Turquía
-
Kuveyt Türk Katılım Bankası A.Ş.
-
Vakıf Katılım Bankası A.Ş.
-
Ziraat Katılım Bankası A.Ş.
-
Albaraka Türk Katılım Bankası A.Ş.
-
Türkiye Emlak Katılım Bankası A.Ş.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas Islámicas en Turquía Empresas cubiertas en este informe
- Kuveyt Türk Katılım Bankası
- Vakıf Katılım Bankası
- Ziraat Katılım Bankası
- Albaraka Türk Katılım Bankası
- Türkiye Finans Katılım Bankası
- Türkiye Emlak Katılım Bankası
- Dünya Katılım Bankası
- Hayat Finans Katılım Bankası
- T.O.M. Katılım Bankası
- Adil Katılım Bankası
- İktisat Katılım Bankası
- Kuveyt Türk Portföy Yönetimi
- Albaraka Portföy Yönetimi
- Vakıf Katılım Portföy Yönetimi
- Emlak Katılım Portföy Yönetimi
- Neova Katılım Sigorta
- Katılım Emeklilik ve Hayat
- Bereket Sigorta
- Ziraat Portföy Yönetimi
- Türk Eximbank or Halk Katılım
Desarrollos recientes de la industria en Mercado de Finanzas Islámicas en Turquía
- Septiembre de 2026: El Ministerio de Hacienda y Finanzas de Türkiye fijó el precio de un bono sostenible ESG de 1,50 mil millones de USD a 10 años con un rendimiento del 7,65% en los mercados de capitales internacionales, atrayendo demanda de más de 100 cuentas en el Reino Unido, Europa y las Américas. Los ingresos incluyen financiamiento de proyectos verdes y sociales adyacentes a la Sharia. Esta transacción eleva el total de captación de recursos en los mercados de capitales internacionales de Türkiye en 2026 a 12,2 mil millones de USD, reforzando el creciente papel de Estambul como hub de mercados de capitales ESG e islámicos.
- Junio de 2026: El presidente Erdoğan anunció la fusión de Ziraat Katılım Bankası, Vakıf Katılım Bankası y Halk Katılım Bankası en la 3.ª Cumbre Global de Economía Islámica celebrada en Estambul. Se prevé que la fusión se complete en el cuarto trimestre de 2026, cuando se espera que la institución combinada opere bajo una nueva marca.
- Junio de 2026: El presidente Erdoğan anunció la planificada oferta pública inicial de Türkiye Emlak Katılım Bankası, lo que permitiría a los inversores minoristas mantener participaciones en un banco de participación estatal por primera vez. La transacción inyectaría capital fresco y ampliaría la propiedad pública de las instituciones de finanzas de participación.
- Mayo de 2026: ICD firmó y desembolsó íntegramente una línea de financiamiento conforme con la Sharia de 30 millones de USD a 4 años con Türkiye Emlak Katılım Bankası para ampliar el acceso a las finanzas islámicas para las pequeñas y medianas empresas. Este fue el primer financiamiento temático de ICD en Türkiye.
Alcance del Informe del Mercado de Finanzas Islámicas en Turquía
Resumen de la segmentación
| Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk |
| Fondos Islámicos | |
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos |
| Otros (Pensiones, Empresas de Financiamiento, etc.) |
| Clientes Minoristas / Individuales |
| Mipymes |
| Grandes Corporaciones |
| Gobierno y Entidades Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales |
| Instituciones No Bancarias Islámicas con Licencia (Takaful, Gestores de Fondos y Otras Instituciones No Bancarias con Licencia) |
| Estambul |
| Resto de Mármara |
| Egeo |
| Anatolia Occidental y Central |
| Resto de Türkiye |
| Por Sector Financiero | Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk | |
| Fondos Islámicos | ||
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos | |
| Otros (Pensiones, Empresas de Financiamiento, etc.) | ||
| Por Tipo de Cliente | Clientes Minoristas / Individuales | |
| Mipymes | ||
| Grandes Corporaciones | ||
| Gobierno y Entidades Relacionadas con el Gobierno | ||
| Instituciones Financieras | ||
| Otros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho | |
| Ventanillas Islámicas de Bancos Convencionales | ||
| Instituciones No Bancarias Islámicas con Licencia (Takaful, Gestores de Fondos y Otras Instituciones No Bancarias con Licencia) | ||
| Por Región | Estambul | |
| Resto de Mármara | ||
| Egeo | ||
| Anatolia Occidental y Central | ||
| Resto de Türkiye | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las finanzas islámicas en Türkiye?
Se prevé que el mercado de finanzas islámicas en Turquía crezca a una CAGR del 8,9% de 2027 a 2032.
¿Qué sector financiero tiene la mayor participación en Türkiye?
La banca islámica representó el 64,5% del sector en 2026, respaldada por 9 bancos de participación y una sólida base de depósitos minoristas.
¿Qué grupo de clientes se espera que crezca más rápido hasta 2032?
Se prevé que las mipymes crezcan a una CAGR del 11,2% hasta 2032.
¿Por qué es importante Estambul para las finanzas de participación?
Estambul representó el 40,9% del sector en 2026 y combina sedes de bancos de participación, el Centro Financiero de Estambul, infraestructura de mercados de capitales y emisores corporativos.
¿Qué está impulsando la banca de participación digital en Türkiye?
Hayat Finans, T.O.M. Katılım y Adil Katılım utilizan canales digitales para llegar a clientes más allá de las redes de sucursales tradicionales.
¿Qué restricciones afectan el crecimiento de las finanzas de participación en Türkiye?
La liquidez limitada del mercado secundario de sukuk, la inflación, la volatilidad cambiaria, la estandarización desigual de productos y la escasez de talento especializado pueden limitar el crecimiento.