
Taille et Part du Marché des Finances Islamiques en Turquie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 166.80 Milliards de dollars |
| Taille du Marché (2027) | 181 Milliards de dollars |
| Taille du Marché (2032) | 277.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.90 % |
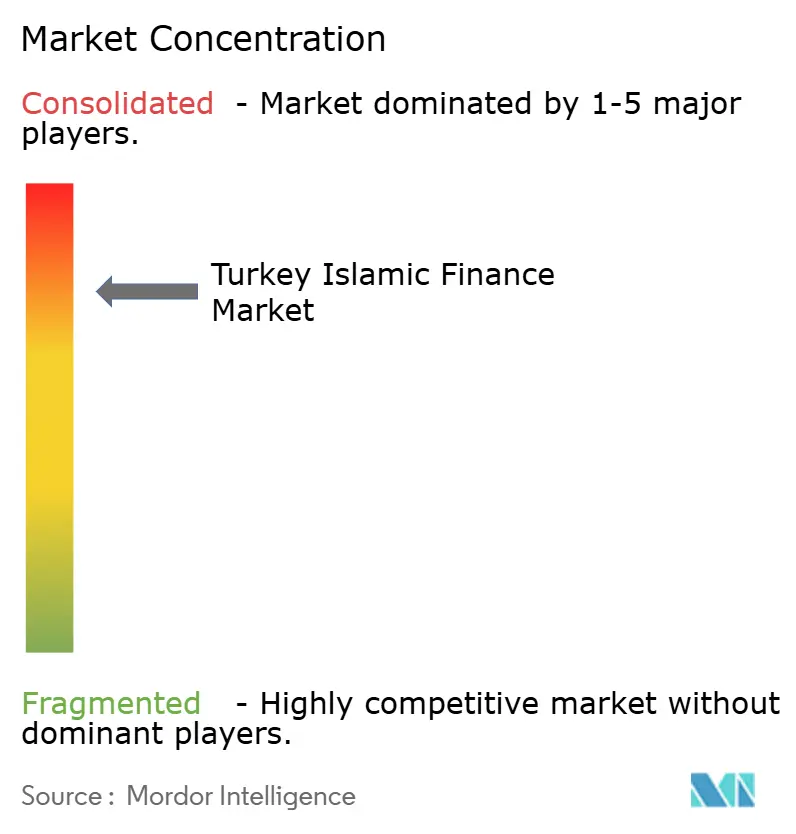
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Finances Islamiques en Turquie par Mordor Intelligence
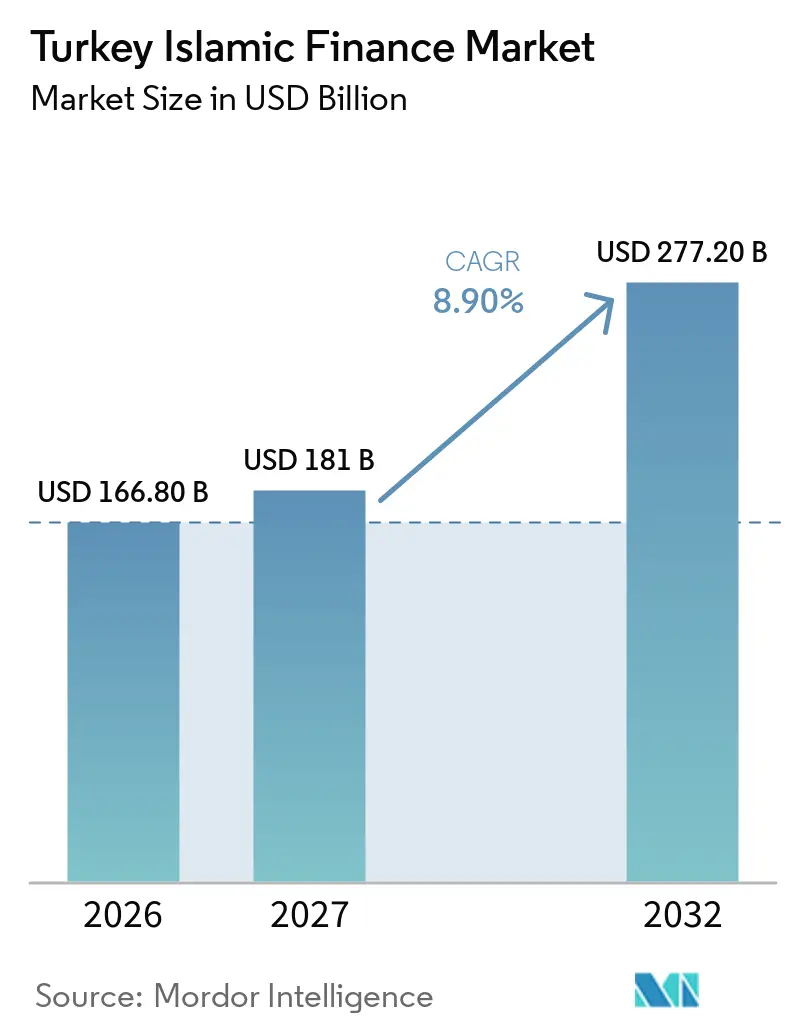
La taille du marché des finances islamiques en Turquie devrait passer de 166,80 milliards USD en 2026 à 181 milliards USD en 2027 et atteindre 277,20 milliards USD d'ici 2032, à un CAGR de 8,90 % sur la période 2027-2032.
Le marché des finances islamiques en Turquie se développe grâce à l'essor continu de la banque participative, des services financiers numériques, du financement des PME et des exportations, de l'émission de sukuk et d'une réglementation plus large de la finance participative. Le pays s'est classé 10e parmi 140 pays dans l'Indicateur de Développement de la Finance Islamique 2025, soulignant la présence institutionnelle croissante du pays dans l'écosystème mondial de la finance islamique. La banque participative reste le cœur de l'écosystème domestique de la finance islamique. En août 2026, les banques participatives ont déclaré 5,35 trillions TRY (130,4 milliards USD) d'actifs, tandis que le nombre total de clients des banques participatives a dépassé 22 millions. L'adoption numérique s'est également accélérée, avec plus de 8,29 millions de clients actifs en banque numérique et plus de 4,17 millions d'acquisitions de clients à distance. La banque participative soutenue par l'État reste un catalyseur de croissance important. Les banques participatives numériques réduisent également le coût de service des clients en dehors des réseaux d'agences établis. L'opportunité reste liée à des marchés de sukuk plus profonds, à davantage de produits d'investissement de détail et à un meilleur accès au financement pour les petites entreprises.
Points Clés du Rapport
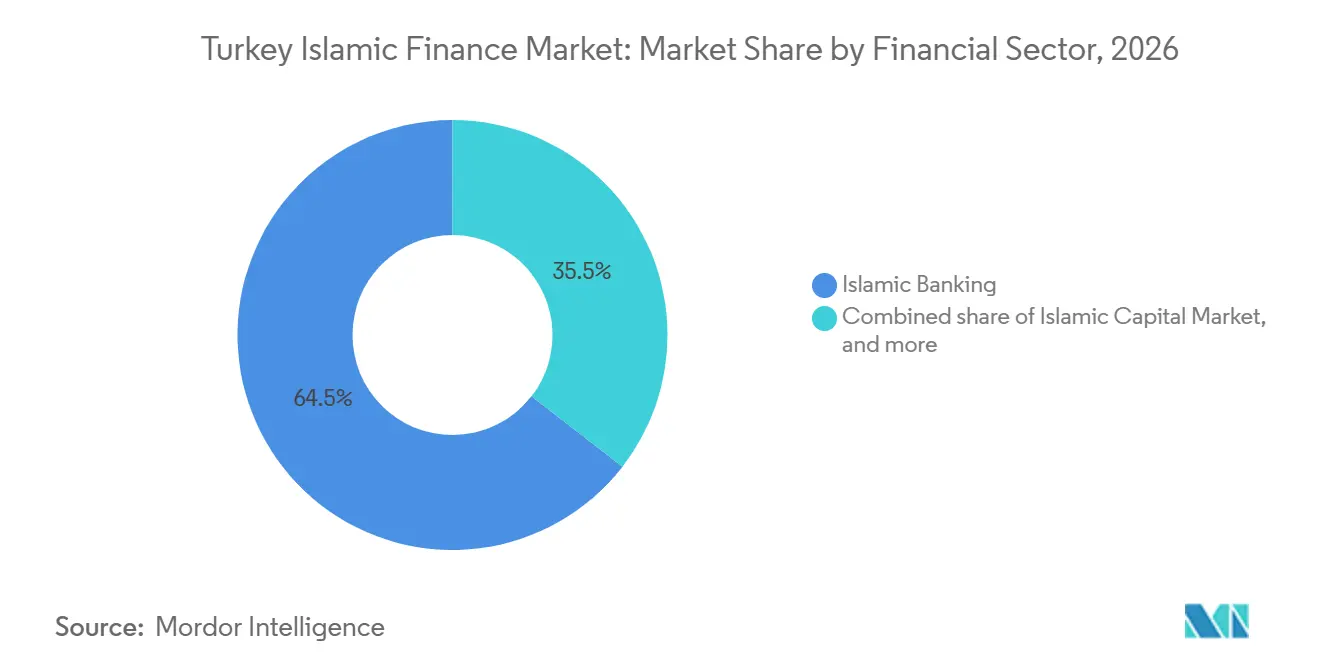
- Par secteur financier, la banque islamique devrait représenter 64,5 % du marché des finances islamiques en Turquie en 2026, tandis que les institutions financières non bancaires islamiques devraient croître à un CAGR de 12,4 % jusqu'en 2032.
- Par type de client, les clients de détail et les particuliers devraient représenter 31,7 % du marché des finances islamiques en Turquie en 2026, tandis que les MPME devraient croître à un CAGR de 11,2 % jusqu'en 2032.
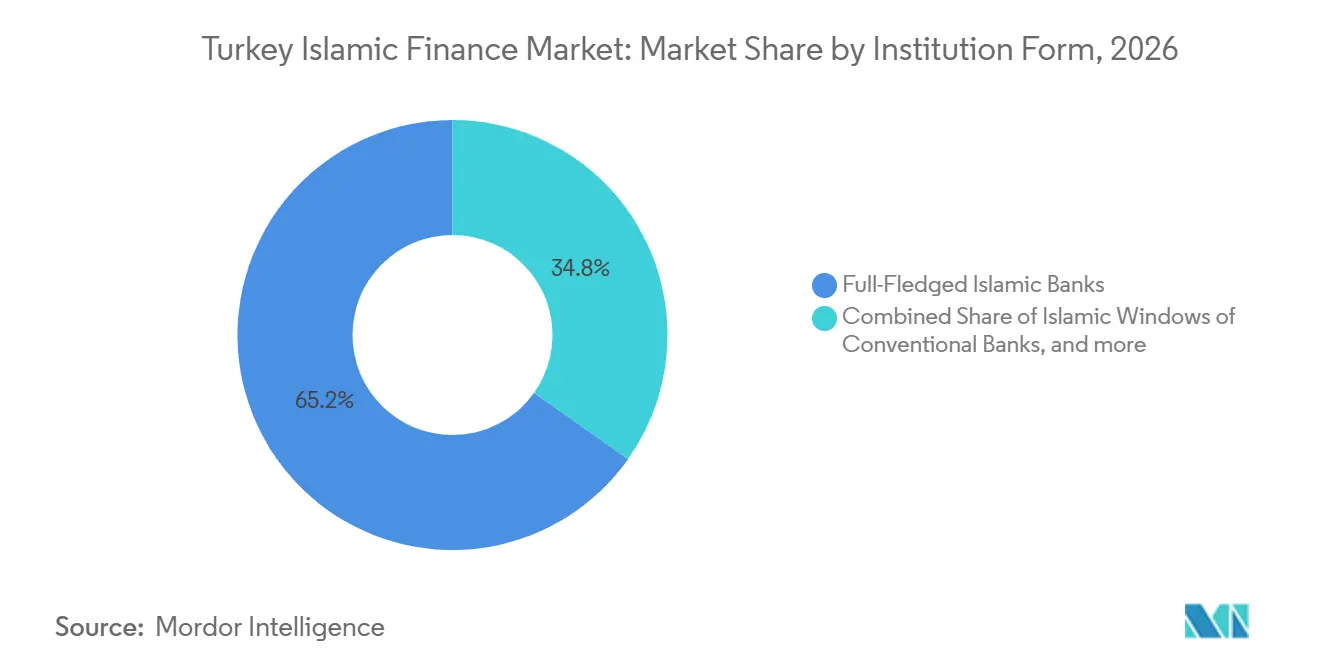
- Par forme d'institution, les banques islamiques à part entière devraient représenter 65,2 % du marché des finances islamiques en Turquie en 2026, tandis que les institutions non bancaires islamiques agréées devraient croître à un CAGR de 10,7 % jusqu'en 2032.
- Par géographie, Istanbul devrait représenter 40,9 % du marché des finances islamiques en Turquie en 2026, tandis que le reste de la Türkiye devrait croître à un CAGR de 11,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Développement à Grande Échelle de la Banque Participative Soutenu par l'État | +3.2% | National, centré sur Istanbul et Ankara avec des effets dans la région Égéenne et en Anatolie | Long terme (≥ 4 ans) |
| Banque Participative Exclusivement Numérique et Distribution via la Banque Ouverte | +1.8% | Istanbul et Reste de Marmara, avec une portée numérique nationale | Moyen terme (2-4 ans) |
| Demande de Financement des Micro, Petites et Moyennes Entreprises et des Exportations | +1.5% | National, avec des gains précoces dans les corridors industriels de la région Égéenne et de l'Anatolie Occidentale et Centrale | Moyen terme (2-4 ans) |
| Développement du Sukuk et de la Finance Durable | +1.4% | Centre Financier d'Istanbul, avec accès aux réserves de liquidités du Conseil de Coopération du Golfe et de Malaisie | Long terme (≥ 4 ans) |
| Ambition du Centre Financier d'Istanbul comme Hub Régional | +0.8% | Istanbul, avec des liens de capitaux transfrontaliers vers les marchés Asie-Pacifique et Moyen-Orient et Afrique du Nord | Long terme (≥ 4 ans) |
| Demande des Clients Non Desservis et Axés sur les Valeurs | +0.9% | Reste de la Türkiye, région Égéenne et Anatolie Occidentale et Centrale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Développement à Grande Échelle de la Banque Participative Soutenu par l'État
La propriété étatique est devenue un élément central de l'expansion de la banque participative en Türkiye. Ziraat Katılım, Vakıf Katılım et Emlak Katılım occupaient des positions de premier plan dans le secteur par actifs à la mi-2026, selon leurs déclarations sur la Plateforme de Divulgation Publique. Le Président Erdoğan a annoncé en juin 2026 que Ziraat Katılım, Vakıf Katılım et Halk Katılım seraient fusionnés en une seule institution[1]. La fusion envisagée de Ziraat Katılım, Vakıf Katılım et Halk Katılım pourrait créer une banque participative soutenue par l'État plus grande, dotée d'une plus grande échelle de bilan et d'un réseau de distribution plus étendu. L'Agence de Réglementation et de Supervision Bancaire a publié sa Circulaire sur la Conformité aux Principes Participatifs en décembre 2025, étendant les exigences de gouvernance aux sociétés de crédit-bail, d'affacturage et de gestion d'actifs opérant selon les principes participatifs. La Loi sur la Finance Participative proposée couvre également le takaful, les marchés de capitaux participatifs et la finance sociale, ce qui créerait un cadre juridique plus unifié pour le secteur.
Banque Participative Exclusivement Numérique et Distribution via la Banque Ouverte
La Türkiye compte trois banques participatives numériques à part entière : Hayat Finans, T.O.M. Katılım Bankası et Adil Katılım. Ces prestataires peuvent atteindre des groupes de clients qu'il est coûteux de servir via les réseaux d'agences traditionnels. Dubai Islamic Bank a augmenté sa participation dans T.O.M. Group de 20 % à 25 % en janvier 2025, démontrant l'investissement continu du Conseil de Coopération du Golfe dans la banque participative numérique domestique[2]. En août 2026, l'Association des Banques Participatives de Türkiye a enregistré 4,17 millions de clients actifs en banque numérique et 7,65 millions d'acquisitions de clients à distance. Le Règlement sur les Banques Numériques de l'Agence de Réglementation et de Supervision Bancaire fournit le cadre opérationnel pour ces prestataires. Les interfaces de programmation d'applications de banque ouverte supervisées par la Banque Centrale de la République de Türkiye peuvent également aider les banques à distribuer des produits conformes à la charia via des plateformes tierces.
Demande de Financement des Micro, Petites et Moyennes Entreprises et des Exportations
La finance participative soutient les micro, petites et moyennes entreprises (MPME) grâce à des structures de financement adossées à des actifs et de partage des risques. Les prêts aux PME en cours en Türkiye ont atteint 4,92 trillions TRY (127,5 milliards USD) en avril 2025, en hausse de 33,2 % en glissement annuel, tandis que les banques participatives représentaient 12 % du financement des PME malgré leur part de 8,9 % du total des actifs bancaires à fin septembre 2025[3]. En mai 2026, la Société Islamique pour le Développement du Secteur Privé (ICD) a annoncé une facilité de financement conforme à la charia de 30 millions USD sur quatre ans avec Türkiye Emlak Katılım Bankası, marquant le premier financement thématique de l'ICD en Türkiye. La moitié de la facilité a été allouée à des projets alignés sur les Objectifs de Développement Durable des Nations Unies spécifiés. Le financement des exportations est une autre application établie : les banques participatives ont facilité 40,15 milliards USD d'exportations turques en 2024, soit 15,33 % du total des exportations, tandis que Türk Eximbank a fourni environ 1,2 milliard USD de soutien à la finance participative en 2025. Ces développements indiquent des opportunités d'élargir le financement conforme à la charia pour la croissance des PME, l'investissement en équipements, les paiements aux fournisseurs et l'atténuation des risques à l'exportation.
Approfondissement du Marché du Sukuk et de la Finance Durable
Le marché du sukuk en Türkiye a acquis un important point de référence pour les entreprises en 2026 lorsque TPAO a finalisé son premier sukuk inaugural de 1 milliard USD en février, attirant plus de 5,5 milliards USD de commandes et établissant un record pour l'émission de sukuk d'entreprise en Türkiye[4]. Türk Telekom avait précédemment émis un sukuk de 600 millions USD en octobre 2025, démontrant l'appétit des investisseurs internationaux pour le financement d'entreprise conforme à la charia. En août 2026, les émissions cumulées de sukuk par les banques participatives avaient atteint 909 milliards TRY (6,5 milliards USD), tandis que les émissions cumulées du Ministère du Trésor et des Finances s'élevaient à 815 milliards TRY (5,3 milliards USD). Ces développements indiquent un accès croissant aux marchés de capitaux islamiques nationaux et internationaux, créant un potentiel de financement conforme à la charia à plus long terme pour l'investissement des entreprises, les infrastructures et les initiatives de finance durable.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Profondeur Limitée des Produits et de la Liquidité par Rapport à la Banque Conventionnelle | -1.5% | National, notamment sur les marchés secondaires de sukuk et dans les segments des petites et moyennes entreprises et de détail | Long terme (≥ 4 ans) |
| Standardisation de la Charia et Friction dans l'Approbation des Produits | -0.8% | National, avec une friction plus grande pour les émetteurs transfrontaliers | Moyen terme (2-4 ans) |
| Inflation, Volatilité des Devises et Incertitude sur le Rendement Réel | -1.2% | National, notamment dans le reste de la Türkiye, où les revenus réels des ménages sont plus faibles | Court terme (≤ 2 ans) |
| Pénurie de Capital Humain Spécialisé | -0.7% | National, concentré à Istanbul et Ankara, et plus aigu dans la région Égéenne et en Anatolie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Profondeur Limitée des Produits et de la Liquidité par Rapport à la Banque Conventionnelle
Le marché de la finance participative en Türkiye fait face à des contraintes potentielles liées aux émissions de sukuk à court terme et à la liquidité limitée du marché secondaire, ce qui peut restreindre la flexibilité de gestion de portefeuille des investisseurs institutionnels. Les émissions de sukuk en cours s'élevaient à 68,3 milliards TRY (1,9 milliard USD) en 2026, tandis que la maturité moyenne des sukuk était d'environ 140 jours. Les investisseurs qualifiés représentaient 87,97 % des émissions de sukuk, contre 7,52 % via des offres publiques et 4,52 % via des ventes allouées, indiquant une concentration dans les placements privés qui peut contraindre la participation plus large des investisseurs de détail et la découverte des prix. Ces chiffres suggèrent une marge pour approfondir les échanges sur le marché secondaire et diversifier la base d'investisseurs, bien qu'ils n'établissent pas indépendamment la liquidité globale du marché. La courte maturité moyenne des émissions souligne également l'importance de développer des instruments domestiques à plus longue durée, parallèlement aux sukuk internationaux et autres canaux de financement conformes à la charia, pour soutenir les emprunteurs ayant des besoins de financement à plus long terme.
Standardisation de la Charia et Friction dans l'Approbation des Produits
Le secteur de la finance participative en Türkiye est soumis à des exigences de gouvernance en évolution, les régulateurs étendant les normes de conformité au-delà des banques participatives. En décembre 2025, l'Agence de Réglementation et de Supervision Bancaire (ARSB) a publié une Circulaire sur la Conformité aux Principes Participatifs couvrant les institutions de finance participative et les activités non bancaires éligibles, notamment le crédit-bail, l'affacturage, le financement et la gestion d'actifs. Le cadre établit des exigences pour les comités consultatifs, la conformité interne, la supervision et la documentation, favorisant une application plus cohérente des principes participatifs dans l'ensemble du secteur. Cependant, la mise en œuvre peut accroître les exigences de gouvernance et de conformité pour les petits prestataires. Les émetteurs transfrontaliers peuvent également avoir besoin de concilier les exigences réglementaires turques avec les normes internationales de documentation des investisseurs et des transactions. Ces développements renforcent le cadre de gouvernance domestique, bien que l'étendue des éventuels retards restants dans l'approbation des produits dépende de la mise en œuvre et des exigences applicables aux institutions individuelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur Financier :
La Banque Islamique Domine Tandis que les Institutions Non Bancaires se Développent Plus RapidementLa banque islamique détenait 64,5 % du marché des finances islamiques en Turquie en 2026, ce qui en fait le plus grand segment du secteur financier. Les banques participatives restent le principal canal pour les dépôts conformes à la charia, le financement, le financement du commerce et d'autres produits de finance participative. Le secteur a continué d'élargir sa base d'actifs, son réseau d'agences, son infrastructure numérique et son offre de produits. Les banques participatives représentaient 7,9 % du financement total du secteur bancaire, 10,4 % des dépôts et 9,2 % des actifs du secteur bancaire à fin 2025.
Les marchés de capitaux islamiques constituent une source de croissance supplémentaire grâce aux sukuk, aux fonds islamiques et à d'autres produits d'investissement participatifs. Les émissions cumulées de sukuk par les banques participatives ont atteint 861,5 milliards TRY (21,8 milliards USD) de 2013 au premier semestre 2026. Les grands émetteurs d'entreprises ont également utilisé les sukuk pour diversifier leurs sources de financement. Les institutions financières non bancaires islamiques devraient être la catégorie du secteur financier à la croissance la plus rapide, avec un CAGR de 12,4 % durant 2027-2032, soutenues par l'expansion du takaful, de la gestion d'actifs islamique, du crédit-bail, de l'affacturage et d'autres services financiers participatifs.
Par Type de Client :
Les Dépôts de Détail Dominent Tandis que les Micro, Petites et Moyennes Entreprises Prennent de l'ÉlanLes clients de détail/particuliers représentaient 31,7 % du marché des finances islamiques en Turquie en 2026, soutenus par le rôle des banques participatives dans la mobilisation des dépôts des ménages et la fourniture de financements de détail. La pénétration relativement élevée des dépôts des banques participatives indique l'importance des clients individuels en tant que base de financement. Les grandes entreprises, les entités liées au gouvernement et les institutions financières contribuent également à la demande via les sukuk, le financement du commerce, les produits de trésorerie et d'autres solutions de finance participative.
Les MPME devraient être le segment de clientèle à la croissance la plus rapide, avec un CAGR de 11,2 % jusqu'en 2032. La croissance dans ce segment est soutenue par une demande croissante de financement du fonds de roulement, de financement d'équipements, de financement du commerce et de solutions de financement conformes à la charia. Le total des prêts aux PME a dépassé 4,9 trillions TRY (127,3 milliards USD) en avril 2025, tandis que les banques participatives ont fourni environ 894 milliards TRY (23,2 milliards USD) de financement aux PME. Les initiatives de financement du développement international, notamment la facilité ICD de 30 millions USD pour Türkiye Emlak Katılım Bankası, soutiennent également un meilleur accès au financement conforme à la charia pour les PME.
Par Forme d'Institution :
Les Banques à Part Entière Restent Centrales Tandis que les Institutions Non Bancaires Agréées Gagnent du TerrainLes banques islamiques à part entière représentaient 65,2 % du marché des finances islamiques en Turquie en 2026. La position dominante du segment reflète des capacités établies de collecte de dépôts, des portefeuilles de financement, des réseaux de distribution et des canaux numériques en croissance. Les actifs combinés des banques participatives de Türkiye ont dépassé 4,32 trillions TRY (112,2 milliards USD) à fin 2025, tandis que les principales institutions ont continué d'élargir leurs bilans en 2026.
Les institutions non bancaires islamiques agréées devraient croître à un CAGR de 10,7 % jusqu'en 2032. Cette catégorie comprend les opérateurs de takaful, les sociétés de retraite participatives, les gestionnaires de fonds islamiques, les prestataires de crédit-bail et d'affacturage, et d'autres institutions de finance participative réglementées. L'expansion est soutenue par une réglementation plus large de la finance participative, une demande croissante de produits alternatifs conformes à la charia et le développement de solutions d'assurance, de gestion d'actifs et d'investissement au-delà de la banque traditionnelle.
Analyse Géographique
Istanbul représentait 40,9 % du marché des finances islamiques en Türkiye en 2026. Sa position est soutenue par le Centre Financier d'Istanbul et la concentration des principales institutions financières et des sièges sociaux des banques participatives dans la ville. Les récentes incitations réglementaires pour les participants au Centre Financier d'Istanbul renforcent davantage le rôle d'Istanbul en tant que hub financier. Plus de 40 entreprises d'Asie de l'Est et des pays du Golfe ont également exploré des opportunités de relocalisation ou d'expansion via le centre, renforçant la position d'Istanbul en tant que hub régional de services financiers.
Le reste de Marmara, la région Égéenne et l'Anatolie Occidentale et Centrale constituent d'importantes bases économiques industrielles et agricoles, créant des opportunités pour une plus grande pénétration de la finance participative via le financement des PME, agricole, d'équipements et du commerce. Les prêts aux PME en Türkiye ont dépassé 4,9 trillions TRY (126,4 milliards USD) en avril 2025, offrant une base de financement adressable substantielle pour les prestataires de finance participative. Le projet d'Accès au Financement pour l'Emploi et la Croissance de la Banque Mondiale, d'un montant de 750 millions EUR (867,8 millions USD), devrait soutenir le financement d'environ 30 000 MPME, y compris des entreprises dirigées par des femmes et des jeunes.
Le reste de la Türkiye est le segment régional à la croissance la plus rapide, avec un CAGR de 11,6 % jusqu'en 2032. La région comprend l'Anatolie Centrale, la mer Noire, l'Anatolie du Sud-Est, la Méditerranée et l'Anatolie de l'Est. La croissance est soutenue par une demande croissante de financement des PME, agricole, d'équipements et du commerce, tandis que les banques participatives numériques telles que T.O.M. Katılım et Hayat Finans peuvent élargir l'accès des clients au-delà des réseaux d'agences traditionnels. TKBB a signalé 4,17 millions d'acquisitions de clients à distance en août 2026, soulignant le rôle croissant de la distribution numérique dans l'expansion de la banque participative à travers la Türkiye.
Paysage Concurrentiel
Le marché des finances islamiques en Turquie est concentré dans la banque participative, tandis que les activités de finance participative non bancaires restent plus fragmentées. Les principales banques participatives maintiennent une échelle significative grâce à leurs bases d'actifs, leurs portefeuilles de financement, leurs réseaux d'agences et leurs canaux numériques. Les rapports sectoriels de juin 2026 de TKBB couvrent les principales banques participatives, notamment Kuveyt Türk, Vakıf Katılım, Ziraat Katılım, Albaraka Türk, Türkiye Finans, Emlak Katılım, Hayat Finans et T.O.M. Bank. La concurrence non bancaire s'étend à l'assurance participative, la retraite, la gestion de portefeuille, la finance d'épargne et d'autres services financiers conformes à la charia.
En juin 2026, le Président Erdoğan a annoncé la fusion envisagée de Ziraat Katılım, Vakıf Katılım et Halk Katılım, déclarant que la combinaison des forces des institutions créerait une plus grande dynamique pour le secteur de la finance participative. La proposition pourrait renforcer la position de l'institution combinée et remodeler la concurrence parmi les principales banques participatives de Türkiye. Kuveyt Türk est resté une institution de finance participative de premier plan, déclarant 1,60 trillion TRY (41,3 milliards USD) d'actifs consolidés, 30 milliards TRY (774 millions USD) de bénéfice net consolidé et une croissance de 38 % des fonds fournis au premier semestre 2026. Les banques participatives numériques telles que Hayat Finans et T.O.M. Bank intensifient la concurrence grâce à l'acquisition de clients axée sur le numérique, des services basés sur la technologie et des expériences de produits simplifiées. TKBB répertorie ces institutions parmi ses membres actuels des banques participatives.
Dubai Islamic Bank a augmenté sa participation dans T.O.M. Group de 20 % à 25 % en janvier 2025, renforçant la participation internationale dans l'écosystème de la finance islamique numérique en Türkiye. T.O.M. Group comprend T.O.M. Katılım Bankası, T.O.M. Pay et T.O.M. Finansman. (DIB) Kuveyt Türk a également établi une position solide sur les marchés internationaux de sukuk, avec des émissions cumulées de sukuk internationaux de 2,53 milliards USD jusqu'en 2025. La concurrence s'intensifie également avec l'entrée de nouvelles banques participatives. L'Agence de Réglementation et de Supervision Bancaire a approuvé la création de Fuzul Katılım Bankası en mars 2026 et celle de Dost Katılım Bankası en juin 2026. İktisat Katılım a également reçu une licence d'exploitation en février 2026. Ces développements devraient accroître la concurrence dans les segments de la banque de détail, du financement des PME, de la banque numérique, des produits d'investissement et d'autres segments de la finance participative.
Leaders du Secteur des Finances Islamiques en Turquie
-
Kuveyt Türk Katılım Bankası A.Ş.
-
Vakıf Katılım Bankası A.Ş.
-
Ziraat Katılım Bankası A.Ş.
-
Albaraka Türk Katılım Bankası A.Ş.
-
Türkiye Emlak Katılım Bankası A.Ş.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Finances Islamiques en Turquie Entreprises couvertes dans ce rapport
- Kuveyt Türk Katılım Bankası
- Vakıf Katılım Bankası
- Ziraat Katılım Bankası
- Albaraka Türk Katılım Bankası
- Türkiye Finans Katılım Bankası
- Türkiye Emlak Katılım Bankası
- Dünya Katılım Bankası
- Hayat Finans Katılım Bankası
- T.O.M. Katılım Bankası
- Adil Katılım Bankası
- İktisat Katılım Bankası
- Kuveyt Türk Portföy Yönetimi
- Albaraka Portföy Yönetimi
- Vakıf Katılım Portföy Yönetimi
- Emlak Katılım Portföy Yönetimi
- Neova Katılım Sigorta
- Katılım Emeklilik ve Hayat
- Bereket Sigorta
- Ziraat Portföy Yönetimi
- Türk Eximbank or Halk Katılım
Développements industriels récents dans Marché des Finances Islamiques en Turquie
- Septembre 2026 : Le Ministère du Trésor et des Finances de Türkiye a émis une obligation durable ESG de 1,50 milliard USD sur 10 ans à un rendement de 7,65 % sur les marchés de capitaux internationaux, attirant la demande de plus de 100 comptes au Royaume-Uni, en Europe et dans les Amériques. Les produits comprennent le financement de projets verts et sociaux adjacents à la charia. Cette transaction porte le total des levées de fonds de Türkiye sur les marchés de capitaux internationaux en 2026 à 12,2 milliards USD, renforçant le rôle croissant d'Istanbul en tant que hub de capitaux islamiques et ESG.
- Juin 2026 : Le Président Erdoğan a annoncé la fusion de Ziraat Katılım Bankası, Vakıf Katılım Bankası et Halk Katılım Bankası lors du 3e Sommet Mondial de l'Économie Islamique à Istanbul. La fusion est prévue pour être finalisée au quatrième trimestre 2026, date à laquelle l'institution combinée devrait opérer sous une nouvelle marque.
- Juin 2026 : Le Président Erdoğan a annoncé l'introduction en bourse envisagée de Türkiye Emlak Katılım Bankası, ce qui permettrait aux investisseurs de détail de détenir des actions dans une banque participative d'État pour la première fois. La transaction injecterait de nouveaux capitaux et élargirait la propriété publique des institutions de finance participative.
- Mai 2026 : L'ICD a signé et entièrement décaissé une ligne de financement conforme à la charia de 30 millions USD sur 4 ans avec Türkiye Emlak Katılım Bankası pour élargir l'accès à la finance islamique pour les petites et moyennes entreprises. Il s'agissait du premier financement thématique de l'ICD en Türkiye.
Périmètre du Rapport sur le Marché des Finances Islamiques en Turquie
Aperçu de la segmentation
| Banque Islamique | |
| Marché des Capitaux Islamiques | Sukuk |
| Fonds Islamiques | |
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique |
| Autres (Retraite, Sociétés de Financement, etc.) |
| Clients de Détail / Particuliers |
| MPME |
| Grandes Entreprises |
| Gouvernement et Entités Liées au Gouvernement |
| Institutions Financières |
| Autres Types de Clients |
| Banques Islamiques à Part Entière |
| Guichets Islamiques de Banques Conventionnelles |
| Institutions Non Bancaires Islamiques Agréées (Takaful, Gestionnaires de Fonds et Autres Institutions Non Bancaires Agréées) |
| Istanbul |
| Reste de Marmara |
| Région Égéenne |
| Anatolie Occidentale et Centrale |
| Reste de la Türkiye |
| Par Secteur Financier | Banque Islamique | |
| Marché des Capitaux Islamiques | Sukuk | |
| Fonds Islamiques | ||
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique | |
| Autres (Retraite, Sociétés de Financement, etc.) | ||
| Par Type de Client | Clients de Détail / Particuliers | |
| MPME | ||
| Grandes Entreprises | ||
| Gouvernement et Entités Liées au Gouvernement | ||
| Institutions Financières | ||
| Autres Types de Clients | ||
| Par Forme d'Institution | Banques Islamiques à Part Entière | |
| Guichets Islamiques de Banques Conventionnelles | ||
| Institutions Non Bancaires Islamiques Agréées (Takaful, Gestionnaires de Fonds et Autres Institutions Non Bancaires Agréées) | ||
| Par Région | Istanbul | |
| Reste de Marmara | ||
| Région Égéenne | ||
| Anatolie Occidentale et Centrale | ||
| Reste de la Türkiye | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour la finance islamique en Türkiye ?
Le marché des finances islamiques en Turquie devrait croître à un CAGR de 8,9 % de 2027 à 2032.
Quel secteur financier détient la plus grande part en Türkiye ?
La banque islamique détenait 64,5 % du secteur en 2026, soutenue par 9 banques participatives et une solide base de dépôts de détail.
Quel groupe de clients devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les MPME devraient croître à un CAGR de 11,2 % jusqu'en 2032.
Pourquoi Istanbul est-elle importante pour la finance participative ?
Istanbul détenait 40,9 % du secteur en 2026 et combine les sièges sociaux des banques participatives, le Centre Financier d'Istanbul, l'infrastructure des marchés de capitaux et les metteurs d'entreprises.
Qu'est-ce qui stimule la banque participative numérique en Türkiye ?
Hayat Finans, T.O.M. Katılım et Adil Katılım utilisent des canaux numériques pour atteindre les clients au-delà des réseaux d'agences traditionnels.
Quelles contraintes affectent la croissance de la finance participative en Türkiye ?
La liquidité limitée du marché secondaire des sukuk, l'inflation, la volatilité des devises, la standardisation inégale des produits et la pénurie de talents spécialisés peuvent limiter la croissance.