
Tamanho e Participação do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 349.46 Milhões de dólares |
| Tamanho do Mercado (2031) | 574.40 Milhões de dólares |
| Growth Rate (2026 - 2031) | 10.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbina por Mordor Intelligence
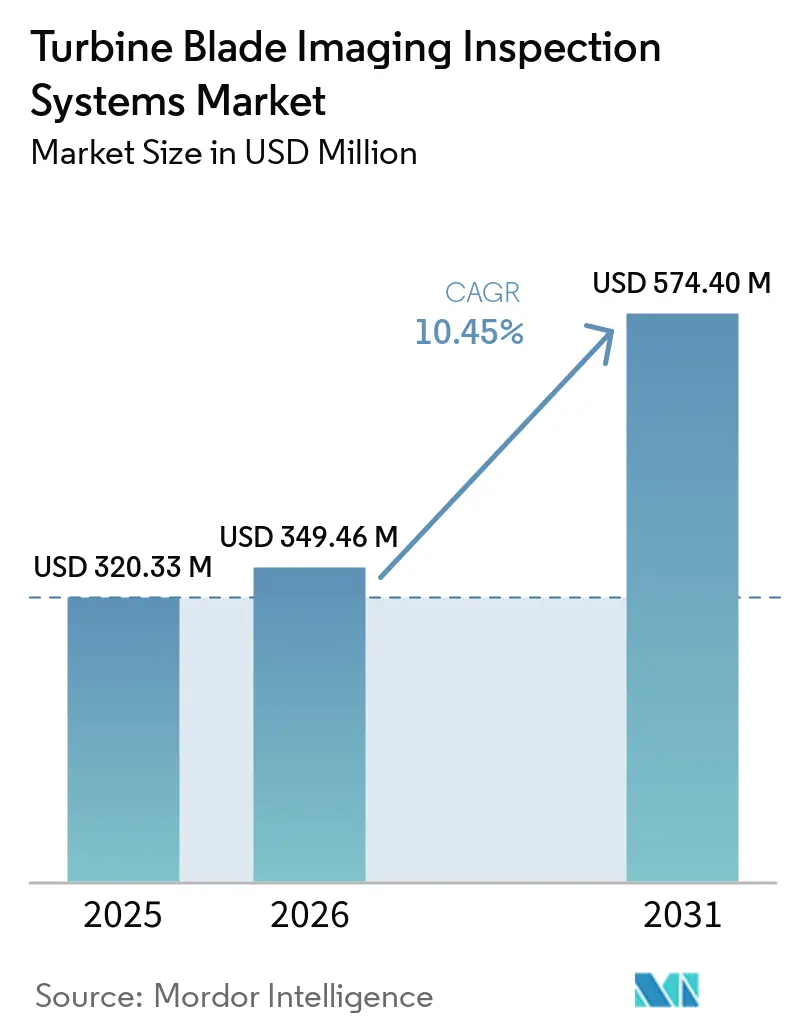
Espera-se que o tamanho do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbina aumente de 320,33 milhões de USD em 2025 para 349,46 milhões de USD em 2026 e atinja 574,40 milhões de USD até 2031, crescendo a um CAGR de 10,45% no período de 2026 a 2031.
A expansão da capacidade eólica offshore e o envelhecimento da frota onshore estão aumentando a necessidade de registros certificados de condição das pás. Mais turbinas estão ultrapassando 15 anos de operação, o que aumenta a necessidade de inspeções repetidas antes das decisões de extensão de vida útil. Os dados de inspeção estão se tornando importantes para revisões de credores, documentação de seguros e planejamento de gestão de ativos. O mercado de sistemas de inspeção por imagem de pás de turbina também se beneficia quando os operadores substituem métodos de acesso manual por abordagens baseadas em drones, robótica e sensores. Os requisitos regulatórios para integridade estrutural e autorização de operação continuarão a moldar a disponibilidade e o custo dos serviços até 2031.
Principais Conclusões do Relatório
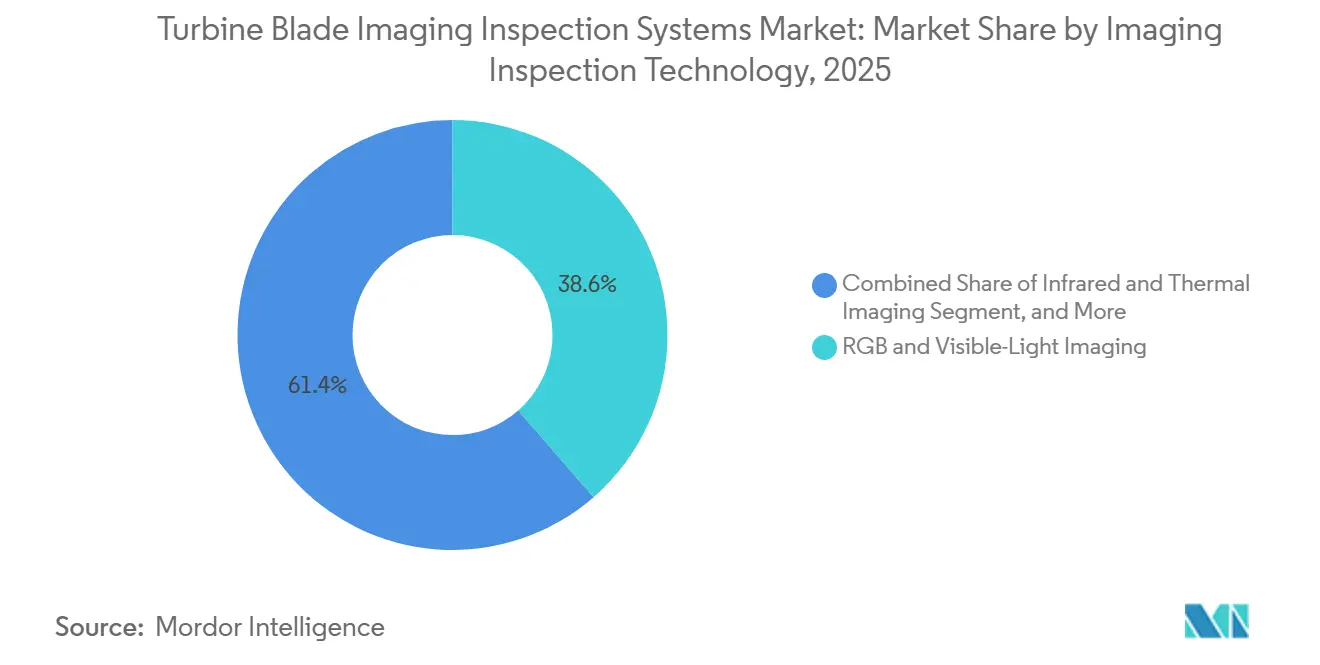
- Por tecnologia de imagem/inspeção, a imagem RGB e de luz visível detinha 38,60% de participação em 2025, enquanto a inspeção ultrassônica e por arranjo de fases está projetada para expandir a um CAGR de 13,50% até 2031.
- Por plataforma de inspeção, os sistemas baseados em drones detinham 46,20% de participação em 2025, enquanto os sistemas de monitoramento embarcado e contínuo estão projetados para expandir a um CAGR de 13,80% até 2031.
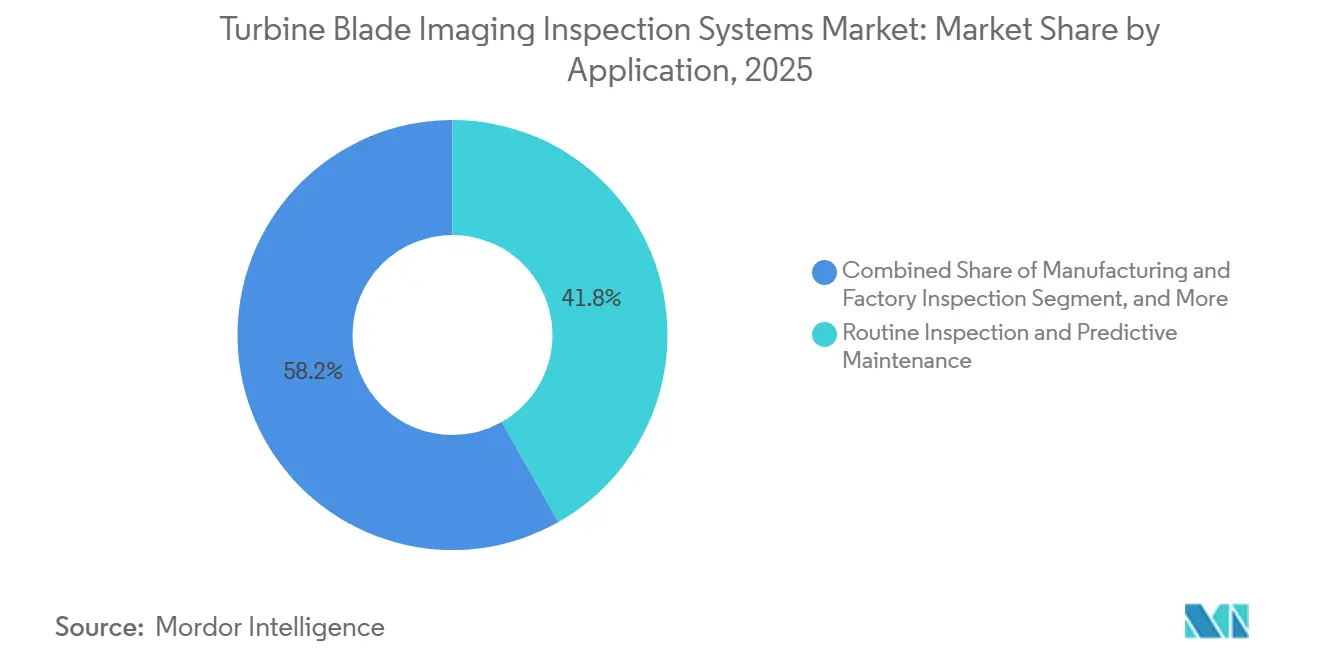
- Por aplicação, a inspeção de rotina e a manutenção preditiva detinham 41,80% de participação em 2025, enquanto a avaliação de extensão de vida útil e repotenciação está projetada para expandir a um CAGR de 14,20% até 2031.
- Por usuário final, os proprietários e operadores de parques eólicos detinham 48,50% de participação em 2025, enquanto as seguradoras e empresas de due diligence técnica estão projetadas para expandir a um CAGR de 12,70% até 2031.
- Por geografia, a Europa detinha 36,80% da participação do mercado de sistemas de inspeção por imagem de pás de turbina em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,60% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Inspeção por Imagem de Pás de Turbina
Envelhecimento das Frotas de Turbinas e Programas de Extensão de Vida Útil
A frota onshore global está atingindo um estágio crítico em sua vida operacional, à medida que uma parcela maior de turbinas passa da operação de rotina para a revisão formal de extensão de vida útil. Os Estados Unidos tinham 25.000 turbinas com pelo menos 15 anos de idade, incluindo 7.500 com mais de 20 anos, demonstrando a escala da base de ativos envelhecida. A Wind Task 42 projetou que a oportunidade de extensão de vida útil em serviço aumentaria de 33 GW em 2023 para 154 GW até 2033, o que significa que as revisões técnicas se tornarão uma parte mais regular do planejamento de ativos.[1]IEA Wind Task 42, "Lifetime Extension Assessment, Annual Report 2024," IEA Wind, iea-wind.org. Os operadores precisam de registros de condição das pás repetíveis e defensáveis, em vez de uma única inspeção próxima ao fim da vida útil de projeto, porque as decisões devem ser sustentadas ao longo de um período operacional estendido. A IEC TS 61400-28:2025 exige evidências estruturadas de integridade estrutural para operação continuada além da vida útil de projeto. O mercado de sistemas de inspeção por imagem de pás de turbina é, portanto, sustentado por decisões vinculadas envolvendo operadores, credores, seguradoras e organismos de certificação.
Expansão da Energia Eólica Offshore e Necessidades de Inspeção Remota
Os projetos offshore necessitam de inspeção remota porque o acesso por embarcação, os limites climáticos, as longas distâncias de trânsito e o risco ao pessoal restringem o uso prático do trabalho manual. A capacidade global de energia eólica offshore atingiu 92,5 GW ao final de 2025, após 9,3 GW de novas instalações, criando uma base instalada maior que deve ser avaliada em ambientes marinhos difíceis. O Conselho Global de Energia Eólica esperava que as adições offshore se acelerassem durante 2026-2030, o que aumentará o número de ativos que precisam de dados regulares de condição. As turbinas offshore instaladas em 2025 superaram 10,3 MW em média, aumentando o escopo de inspeção e a potencial consequência de danos não detectados nas pás para cada ativo. Sistemas de drones e robóticos podem reduzir as transferências repetidas de pessoal, enquanto provedores com autorização BVLOS podem oferecer maior cobertura operacional e planejamento de campanhas mais flexível. Isso sustenta a demanda em todo o mercado de sistemas de inspeção por imagem de pás de turbina.
Adoção Crescente de Manutenção Preditiva e Baseada em Condição
A manutenção baseada em condição está substituindo os calendários fixos de inspeção em muitas operações eólicas, pois vincula a atividade de manutenção à condição observada do ativo. A imagem por drone e o monitoramento contínuo podem identificar anomalias que requerem trabalho de acompanhamento direcionado, em vez de tratar cada turbina da mesma forma. Um evento de monitoramento pode, portanto, criar um requisito de inspeção mesmo quando uma visita anual programada não está prevista, aumentando o número de potenciais pontos de contato de inspeção em toda a frota. A plataforma de monitoramento embarcado e contínuo está projetada para expandir a um CAGR de 13,80% até 2031, refletindo o papel da coleta persistente de dados nas decisões operacionais. O mercado de sistemas de inspeção por imagem de pás de turbina se beneficia porque os operadores podem direcionar pessoal, equipamentos e tempo de embarcação para locais de danos confirmados. Essa abordagem apoia um melhor planejamento de manutenção, melhora a qualidade dos registros de inspeção e reduz a dependência exclusiva de revisões visuais gerais.
Aumento do Tamanho das Pás e Complexidade do Design em Compósito
Pás maiores requerem maior cobertura, medições mais cuidadosas e evidências mais robustas da condição interna do que os projetos anteriores de turbinas. A Dongfang colocou pás de 153 metros em testes de fadiga em 2025 para implantação offshore, ilustrando a escala dos projetos agora sendo preparados para o campo. Pesquisas publicadas na Wind Energy Science relataram que a massa das pás escala próximo à 2,4ª potência do raio da pá, o que aumenta as tensões internas e a complexidade de inspecionar grandes estruturas de compósito. Um aumento de 10% no comprimento da pá pode, portanto, elevar a massa estrutural em 25%. Protocolos mais antigos projetados para pás de 40 a 60 metros podem não fornecer densidade de cobertura adequada para projetos mais recentes, especialmente quando tanto as superfícies externas quanto as áreas internas requerem revisão. O mercado de sistemas de inspeção por imagem de pás de turbina está migrando para cargas úteis de VANTs multimodais e rastejadores internos que podem abordar essas tarefas de inspeção distintas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições Climáticas e de Acesso para Plataformas de Imagem | -1.3% | Mercados offshore globalmente, incluindo o Mar do Norte, Atlântico Norte e Ásia-Pacífico exposta a tufões | Longo prazo (≥ 4 anos) |
| Regulamentação Fragmentada de BVLOS e Inspeção Automatizada | -1.1% | Global, mais aguda nos Estados Unidos e nas operações europeias transfronteiriças | Médio prazo (2 a 4 anos) |
| Alto Custo de Hardware de Imagem Multimodal e Integração | -0.9% | Mercados eólicos emergentes na América do Sul, África e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Formatos de Dados Proprietários e Exposição à Cibersegurança | -0.7% | Global, mais pronunciado em operações de escala utilitária e integradas à rede | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Climáticas e de Acesso para Plataformas de Imagem
A inspeção offshore continua dependente das condições climáticas, apesar das melhorias nas plataformas de imagem, no software de automação e na capacidade de coletar dados à distância. As operações de drones nas condições do Mar do Norte enfrentaram excedências de velocidade do vento em 30 a 40% dos dias úteis de inverno, o que concentra o trabalho disponível nas estações mais favoráveis. Os rastejadores robóticos também enfrentam desafios de adesão quando pás longas experimentam flexão dinâmica durante a operação, limitando as condições em que podem ser implantados. As restrições de acesso por embarcação podem transferir atrasos de inspeção para os proprietários de ativos e podem atrasar uma campanha mesmo quando equipamentos e inspetores estão disponíveis. Esses fatores limitam o rendimento anual de inspeção mesmo onde sistemas avançados estão comercialmente disponíveis e tecnicamente capazes de concluir o trabalho. O mercado de sistemas de inspeção por imagem de pás de turbina deve, portanto, levar em conta o agendamento sazonal, a incerteza de acesso e os limites práticos da logística offshore.
Regulamentação Fragmentada de BVLOS e Inspeção Automatizada
As regras para inspeção autônoma permanecem menos maduras do que a própria tecnologia, criando uma lacuna entre a capacidade de voo disponível e a atividade comercial permitida. A FAA publicou sua proposta de regra Parte 108 para operações BVLOS de rotina em agosto de 2025.[2]Administração Federal de Aviação, "Normalizing Unmanned Aircraft Systems beyond Visual Line of Sight Operations," Federal Register, federalregister.org. A proposta estava sob revisão regulatória em julho de 2026, e a finalização não era esperada antes do final de 2027, deixando os provedores a operar sob as limitações atuais no curto prazo. As campanhas transfronteiriças europeias requerem autorizações nacionais separadas sob o Regulamento de VANTs da UE 2019/947, o que adiciona trabalho administrativo e complica os cronogramas de implantação regional. Provedores menores enfrentam custos de conformidade mais elevados quando operam em múltiplas jurisdições e podem precisar de pessoal no local onde a cobertura autônoma é restrita. O mercado de sistemas de inspeção por imagem de pás de turbina permanece vantajoso para empresas que já possuem as permissões operacionais relevantes e podem oferecer serviços sem o mesmo atraso de autorização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Imagem/Inspeção: RGB Lidera, Enquanto o Ultrassom Apoia a Avaliação Subsuperficial
A imagem RGB e de luz visível detinha 38,60% da participação do mercado de sistemas de inspeção por imagem de pás de turbina em 2025, sustentada pelos custos acessíveis de hardware, compatibilidade estabelecida com drones e amplo uso na identificação de defeitos visuais. A RES Digital Solutions lançou o Smart Pilot em junho de 2026 para capturar todas as 3 pás a partir de uma única parada com hardware DJI padrão, em vez de exigir equipamentos proprietários. A empresa declarou que o software reduziu o tempo de inspeção em 25%, o que pode apoiar uma atividade de campo mais eficiente durante janelas climáticas limitadas.[3]RES Group, "Smart Pilot Enables Automated Blade Inspection with Reduced Downtime in a Single Flight," RES Group, res-group.com. A imagem infravermelha e térmica complementa a inspeção de luz visível ao identificar infiltração de umidade e delaminação que uma câmera óptica pode não revelar. Cargas úteis térmicas de maior resolução ampliam a capacidade de coletar imagens confiáveis a distâncias de segurança maiores.
A inspeção ultrassônica e por arranjo de fases está projetada para expandir a um CAGR de 13,50% de 2026 a 2031, pois a imagem de superfície isolada não fornece evidências suficientes para todas as avaliações de pás de compósito. A tecnologia apoia o exame das condições subsuperficiais, o que se torna mais importante onde credores e organismos de certificação exigem registros estruturais robustos. Os requisitos da DNV-GL-ST-0376 e da IEC 61400-23 aumentam a relevância dos dados de inspeção volumétrica no trabalho de integridade estrutural. Um estudo de 2026 publicado na Scientific Reports encontrou 98,4% de precisão para um sistema Swin Transformer utilizado na detecção não destrutiva de defeitos de superfície em pás. LiDAR, perfilometria a laser, shearografia e imagem fototérmica atendem a necessidades especializadas em testes de aceitação de fábrica, mapeamento de erosão e programas de rastreabilidade.


Por Plataforma de Inspeção: Drones Lideram, Enquanto o Monitoramento Contínuo se Expande
Os sistemas baseados em drones detinham 46,20% da participação do mercado de sistemas de inspeção por imagem de pás de turbina em 2025, tornando os drones a maior plataforma de inspeção estabelecida. A concorrência dentro desta plataforma agora depende mais do planejamento autônomo de voo, da classificação de defeitos assistida por inteligência artificial e da integração com sistemas de gêmeos digitais do que da capacidade básica da aeronave. A Aerones lançou seu Rastejador Gen 3 em dezembro de 2025 para inspeção interna de pás, adicionando uma opção para trabalho dentro das cavidades das pás onde a imagem por drone externo tem alcance limitado. O rastejador tinha uma velocidade de inspeção de 20 cm/seg e demonstrou 110 metros de acesso dentro de uma pá offshore Siemens Gamesa B115. Juntos, os sistemas de drones e rastejadores permitem que os provedores de serviços abordem tanto as condições externas quanto os locais internos de difícil acesso dentro de um único programa de inspeção.
Os sistemas de monitoramento embarcado e contínuo estão projetados para expandir a um CAGR de 13,80% até 2031, porque criam uma camada persistente de detecção de anomalias entre as visitas de inspeção programadas. Esses sistemas não substituem as inspeções periódicas, mas podem direcionar as equipes de campo para locais de danos que precisam de confirmação. Um estudo IEEE SIELMEN 2025 descreveu sensores de deformação sem contato que transmitem dados de deformação de pás de compósito em tempo real por meio de computação de borda. Os sistemas ópticos e a laser de base terrestre permanecem importantes para aplicações de fábrica e comissionamento, onde o posicionamento estável pode apoiar medições detalhadas. Os sistemas portáteis e de acesso por corda estão diminuindo como abordagens autônomas, mas permanecem úteis para manutenção direcionada após os sistemas automatizados sinalizarem um defeito potencial.
Por Aplicação: Inspeção de Rotina Lidera, Enquanto a Extensão de Vida Útil se Acelera
A inspeção de rotina e a manutenção preditiva detinham 41,80% do tamanho do mercado de sistemas de inspeção por imagem de pás de turbina em 2025, refletindo a maior base de aplicação estabelecida. Os operadores estão migrando das inspeções de ciclo anual para campanhas estratificadas por risco que utilizam informações do SCADA e sinais de condição para priorizar o trabalho de campo. Essa abordagem apoia a receita recorrente enquanto permite que as equipes de manutenção se concentrem nas turbinas onde as evidências disponíveis sugerem um problema. A inspeção de fabricação e fábrica também cria demanda upstream por meio de testes não destrutivos em linha e registros de produção rastreáveis. Esses registros podem reduzir os custos de disputas de garantia para os OEMs e fornecer um ponto de partida documentado para avaliações posteriores da vida operacional.
A avaliação de extensão de vida útil e repotenciação está projetada para expandir a um CAGR de 14,20% de 2026 a 2031, à medida que os proprietários avaliam a substituição de pás em relação à extensão apoiada por inspeção. A IEC TS 61400-28:2025 torna as evidências estruturadas importantes quando um proprietário busca operação além da vida útil de projeto original. A validação de garantia e seguro também depende do histórico documentado de inspeção nos marcos regulatórios europeus relevantes, tornando os registros úteis além da função de manutenção. A Voliro havia implantado sua plataforma T para testes de continuidade de proteção contra raios em mais de 40 modelos de turbinas em mais de 20 países até 2025. Esses requisitos estendem o mercado de sistemas de inspeção por imagem de pás de turbina para o trabalho de financiamento, conformidade e avaliação pós-evento.
Por Usuário Final: Operadores Lideram, Enquanto as Seguradoras Aumentam a Demanda
Os proprietários e operadores de parques eólicos detinham 48,50% da demanda de usuários finais em 2025, pois arcam com as consequências operacionais e financeiras diretas de danos não planejados nas pás. Seus gastos com inspeção são sustentados pela necessidade de planejar a manutenção, preservar a disponibilidade de geração e documentar a condição dos ativos ao longo do tempo. Os requisitos de credenciamento nos mercados europeus direcionam o trabalho para provedores de serviços qualificados, em vez de depender exclusivamente de equipes internas. Os provedores de serviços independentes combinam equipamentos de END, sistemas de drones e análises em programas únicos de inspeção para OEMs e operadores. Essa oferta integrada reduz o número de fornecedores que um proprietário deve coordenar e esclarece a responsabilidade por relatórios, certificação e planejamento de remediação.
As seguradoras e empresas de due diligence técnica estão projetadas para expandir a um CAGR de 12,70% de 2026 a 2031, à medida que as falhas nas pás se tornam mais relevantes na subscrição de ativos de energia. A documentação de inspeção pode apoiar a emissão de apólices, renovação, aprovação de subsídios, revisão de sinistros e avaliações técnicas lideradas por credores. Isso transforma as informações sobre pás de uma ferramenta operacional em um produto de conformidade que deve ser mantido e disponibilizado quando necessário. Os OEMs e fabricantes de pás utilizam sistemas de imagem principalmente durante a produção, onde as crescentes dimensões das pás aumentam a exposição à garantia e as consequências de defeitos não detectados. O setor de sistemas de inspeção por imagem de pás de turbina atende a esses diferentes compradores por meio de hardware, serviços de dados e programas de inspeção de campo.
Análise Geográfica
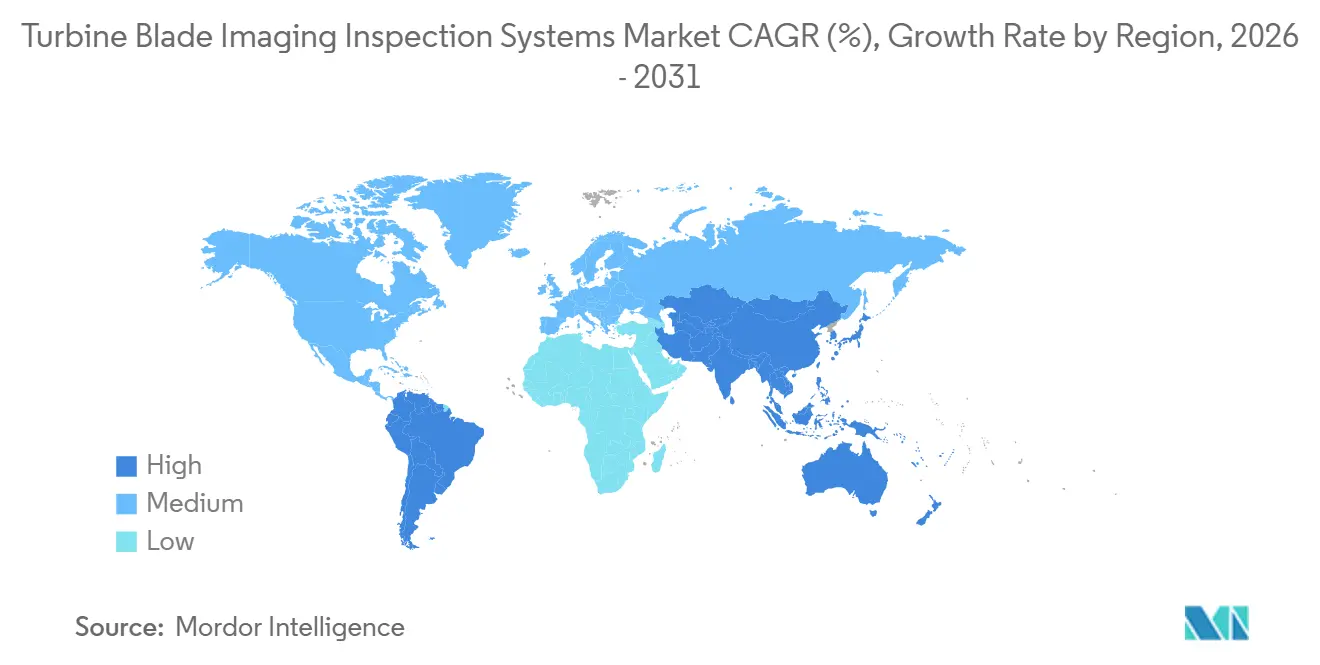
A Europa detinha 36,80% da participação do mercado de sistemas de inspeção por imagem de pás de turbina em 2025, a maior participação entre as regiões cobertas. A região combina uma densa base de energia eólica offshore, altos custos de mão de obra que fortalecem o argumento para inspeção remota e requisitos estabelecidos de auditoria de integridade sob a IEC TS 61400-28:2025 e a DNV-GL-ST-0376. A capacidade de energia eólica offshore na Europa superou 38 GW ao final de 2025.[4]Conselho Global de Energia Eólica, "Global Wind Installations Rise Record 40% as Industry Charts Way Out of Energy Crisis," Conselho Global de Energia Eólica, gwec.net. Quase 2 GW foram comissionados no Reino Unido, Alemanha e França durante 2025. Os provedores certificados de BVLOS podem se beneficiar à medida que as regras operacionais europeias evoluem para atividades transfronteiriças e campanhas frequentes no Mar do Norte.
A América do Norte foi o segundo maior mercado regional, sustentado pelo envelhecimento da frota onshore dos EUA e pelo acelerado desenvolvimento offshore no Atlântico. Os Estados Unidos tinham 25.000 turbinas com mais de 15 anos de idade, o que cria uma base substancial para trabalhos de extensão de vida útil e avaliação de condição. O proposto marco da FAA Parte 108 poderia apoiar campanhas automatizadas de maior alcance uma vez finalizado e reduzir a necessidade de suporte no local em alguns contextos. A América do Sul permanece uma área emergente para o mercado de sistemas de inspeção por imagem de pás de turbina. Operadores sensíveis a custos no Brasil e na Argentina favorecem modelos de drone como serviço em vez de compras diretas de equipamentos e podem depender de provedores externos para hardware especializado.
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,60% até 2031. China e Índia respondem por 70 a 75% da demanda regional, sustentadas por grandes frotas operacionais e crescentes necessidades de revisão em meia vida útil. A Índia tinha uma frota eólica de 45 GW, com muitas turbinas instaladas entre 2005 e 2015 entrando em períodos de maior risco para as pás e tornando-se candidatas a decisões de repotenciação. Os programas de repotenciação apoiados pelo governo estão criando necessidades adicionais de inspeção, enquanto a Arábia Saudita, os Emirados Árabes Unidos, a África do Sul e a Nigéria fornecem demanda de projetos onshore de escala utilitária mais recentes e em operação.

Cenário Competitivo
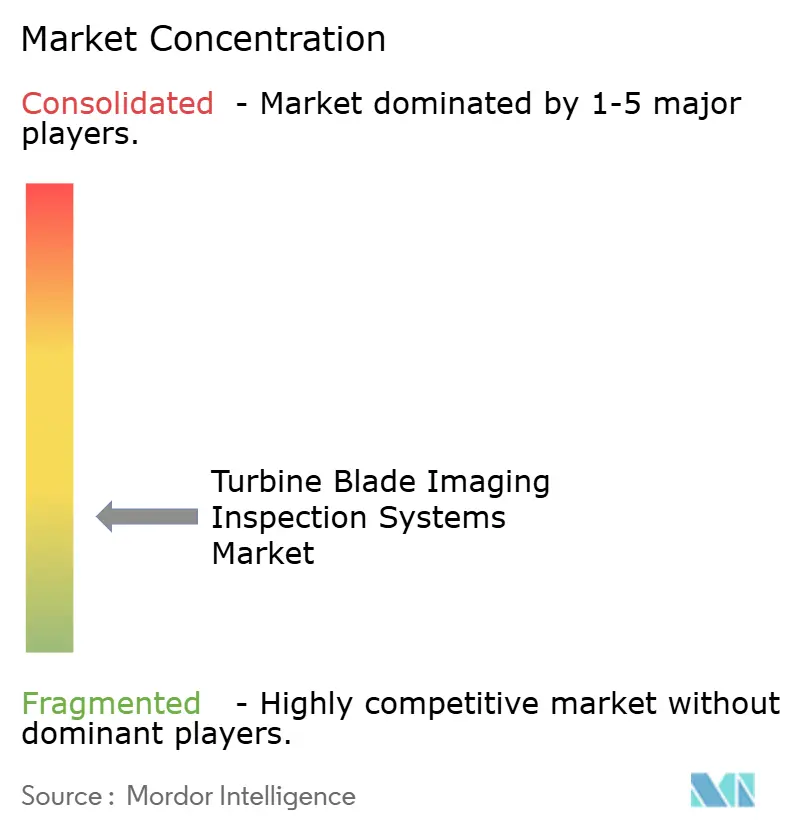
O mercado de sistemas de inspeção por imagem de pás de turbina é fragmentado, sem nenhum participante identificado como dominante em tecnologia, plataforma e geografia. Fornecedores especializados em END, provedores de serviços aéreos e robóticos e empresas de imagem industrial competem em diferentes partes da cadeia de valor. A Eddyfi Technologies e a Evident Corporation fornecem hardware de arranjo de fases e ultrassônico, enquanto a Aerones Engineering, a BladeBUG e a Voliro Airborne Robotics realizam campanhas de inspeção usando plataformas robóticas proprietárias. A Hexagon e a Teledyne FLIR fornecem componentes de imagem e metrologia que podem ser integrados em sistemas de inspeção de terceiros. Os provedores de serviços independentes estão ganhando relevância porque os proprietários preferem responsabilidade unificada pela qualidade dos dados, certificação de relatórios e planejamento de remediação.
A Aerones captou 62 milhões de USD da Activate Capital em junho de 2025 e inaugurou sua primeira instalação nos EUA em Denton, Texas, no início de 2026. A empresa demonstrou reparo robótico e gestão de saúde de pás baseada em inteligência artificial em seu workshop de fevereiro de 2026 em Denton, mostrando seu foco em um serviço combinado de inspeção e manutenção. A Hexagon expandiu seu Leica Absolute Tracker ATS800 com capacidade FeatureDetect baseada em inteligência artificial em 2026. O sistema apoia a localização automatizada de características e a medição semiautomática para grandes estruturas de compósito, reduzindo o esforço associado a verificações detalhadas de qualidade. Essas ações mostram como os provedores estão vinculando equipamentos à captura e análise automatizadas de dados.
A concorrência é cada vez mais baseada na qualidade dos dados, auditabilidade e capacidade diagnóstica, em vez de apenas no equipamento. Um estudo da Scientific Reports publicado em 2026 apoiou o uso de sistemas baseados em transformadores para detecção de defeitos em pás. Formatos de dados alinhados a normas e operações BVLOS aprovadas estão se tornando considerações práticas de aquisição, especialmente onde o acesso ao local é difícil. Provedores menores podem ter mais dificuldade em igualar software proprietário, capacidade de campo integrada e cobertura de conformidade.
Líderes do Setor de Sistemas de Inspeção por Imagem de Pás de Turbina
Baker Hughes Company
Carl Zeiss AG
DJI Technology Co., Ltd.
Hexagon AB
Flyability SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A RES Digital Solutions lançou o Smart Pilot, um software de automação de inspeção de pás que permite a inspeção em parada única de todas as 3 pás usando hardware DJI padrão, reduzindo o tempo de inspeção em 25% em comparação com os métodos convencionais de múltiplas paradas e sem necessidade de equipamentos proprietários.
- Abril de 2026: A divisão de Inteligência de Fabricação da Hexagon expandiu a capacidade FeatureDetect baseada em inteligência artificial de seu Leica Absolute Tracker ATS800, lançado em 2025, permitindo a localização automatizada de furos de parafusos e a medição semiautomática da superfície das pás durante a inspeção de fabricação de turbinas eólicas, reduzindo o tempo de ciclo de vários dias para horas em grandes estruturas de compósito.
- Junho de 2025: A Aerones captou 62 milhões de USD da Activate Capital, elevando o financiamento cumulativo total para 175,2 milhões de USD, para expandir sua frota robótica de inspeção e manutenção de turbinas eólicas e a presença de centros de serviço internacionais.


Escopo do Relatório do Mercado Global de Sistemas de Inspeção por Imagem de Pás de Turbina
Os Sistemas de Inspeção por Imagem de Pás de Turbina são tecnologias avançadas e automatizadas utilizadas para detectar defeitos internos e externos em pás de turbina, como rachaduras, erosão e degradação do revestimento térmico, sem danificar o componente. Esses sistemas são essenciais para garantir a segurança e a eficiência operacional nos setores aeroespacial e de energia.
O Relatório do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbina é Segmentado por Tecnologia de Imagem/Inspeção (Imagem RGB e de Luz Visível, Imagem Infravermelha e Térmica, Inspeção Ultrassônica e por Arranjo de Fases, LiDAR e Perfilometria a Laser, e Shearografia e Imagem Fototérmica), Plataforma de Inspeção (Sistemas Baseados em Drones, Sistemas de Rastejamento Robótico e Automatizado, Sistemas Ópticos e a Laser de Base Terrestre, Sistemas Portáteis e de Acesso por Corda, e Sistemas de Monitoramento Embarcado e Contínuo), Aplicação (Inspeção de Fabricação e Fábrica, Inspeção de Instalação e Comissionamento, Inspeção de Rotina e Manutenção Preditiva, Avaliação de Danos por Raios, Tempestades e Impactos, Validação de Garantia e Sinistros de Seguro, Avaliação de Extensão de Vida Útil e Repotenciação, e Outras Aplicações), Usuário Final (OEMs de Turbinas Eólicas e Fabricantes de Pás, Proprietários e Operadores de Parques Eólicos, Provedores de Serviços Independentes, Seguradoras e Empresas de Due Diligence Técnica, e Outros Usuários Finais) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Imagem RGB e de Luz Visível |
| Imagem Infravermelha e Térmica |
| Inspeção Ultrassônica e por Arranjo de Fases |
| LiDAR e Perfilometria a Laser |
| Shearografia e Imagem Fototérmica |
| Sistemas Baseados em Drones |
| Sistemas de Rastejamento Robótico e Automatizado |
| Sistemas Ópticos e a Laser de Base Terrestre |
| Sistemas Portáteis e de Acesso por Corda |
| Sistemas de Monitoramento Embarcado e Contínuo |
| Inspeção de Fabricação e Fábrica |
| Inspeção de Instalação e Comissionamento |
| Inspeção de Rotina e Manutenção Preditiva |
| Avaliação de Danos por Raios, Tempestades e Impactos |
| Validação de Garantia e Sinistros de Seguro |
| Avaliação de Extensão de Vida Útil e Repotenciação |
| Outras Aplicações |
| OEMs de Turbinas Eólicas e Fabricantes de Pás |
| Proprietários e Operadores de Parques Eólicos |
| Provedores de Serviços Independentes |
| Seguradoras e Empresas de Due Diligence Técnica |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tecnologia de Imagem/Inspeção | Imagem RGB e de Luz Visível | |
| Imagem Infravermelha e Térmica | ||
| Inspeção Ultrassônica e por Arranjo de Fases | ||
| LiDAR e Perfilometria a Laser | ||
| Shearografia e Imagem Fototérmica | ||
| Por Plataforma de Inspeção | Sistemas Baseados em Drones | |
| Sistemas de Rastejamento Robótico e Automatizado | ||
| Sistemas Ópticos e a Laser de Base Terrestre | ||
| Sistemas Portáteis e de Acesso por Corda | ||
| Sistemas de Monitoramento Embarcado e Contínuo | ||
| Por Aplicação | Inspeção de Fabricação e Fábrica | |
| Inspeção de Instalação e Comissionamento | ||
| Inspeção de Rotina e Manutenção Preditiva | ||
| Avaliação de Danos por Raios, Tempestades e Impactos | ||
| Validação de Garantia e Sinistros de Seguro | ||
| Avaliação de Extensão de Vida Útil e Repotenciação | ||
| Outras Aplicações | ||
| Por Usuário Final | OEMs de Turbinas Eólicas e Fabricantes de Pás | |
| Proprietários e Operadores de Parques Eólicos | ||
| Provedores de Serviços Independentes | ||
| Seguradoras e Empresas de Due Diligence Técnica | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de inspeção por imagem de pás de turbina?
O mercado foi avaliado em 320,33 milhões de USD em 2025 e está em 349,46 milhões de USD em 2026. A previsão é de que atinja 574,40 milhões de USD até 2031.
O que está impulsionando a demanda por sistemas de inspeção de pás de turbina?
O envelhecimento das turbinas, os programas de extensão de vida útil, os projetos offshore e a manutenção baseada em condição estão aumentando a necessidade de dados documentados sobre a condição das pás.
Qual tecnologia de inspeção liderou em 2025?
A imagem RGB e de luz visível liderou com 38,60% de participação porque funciona com hardware de drone acessível e apoia a análise orientada por software.
Qual plataforma está se expandindo mais rapidamente até 2031?
Os sistemas de monitoramento embarcado e contínuo estão projetados para expandir a um CAGR de 13,80% porque identificam anomalias que necessitam de inspeção direcionada.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,60% até 2031, sustentada pela demanda na China e na Índia.
Por que as seguradoras estão utilizando dados de inspeção de pás?
As seguradoras e empresas de due diligence utilizam a condição documentada das pás para apoiar a subscrição, a renovação de apólices, a validação de sinistros e as revisões de ativos.
Página atualizada pela última vez em:



