
Marktgröße und Marktanteil für Turbinenschaufel-Bildgebungsinspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 349.46 Millionen US-Dollar |
| Marktgröße (2031) | 574.40 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.45 % |
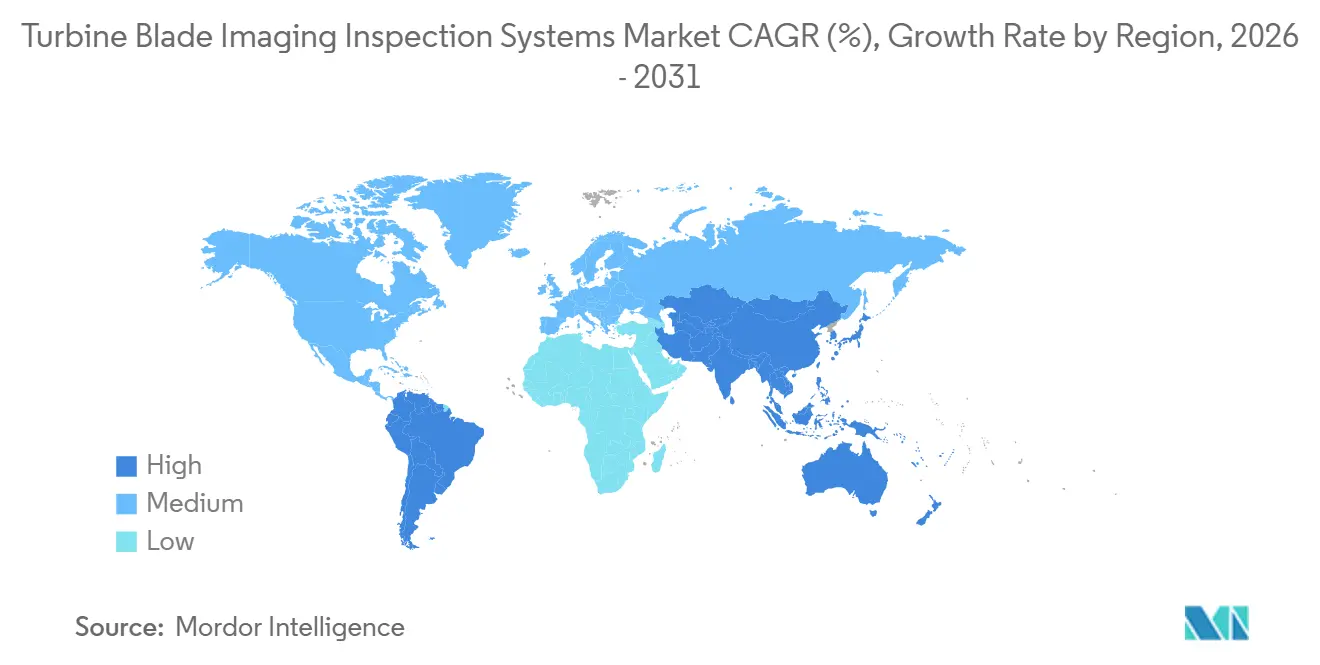
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
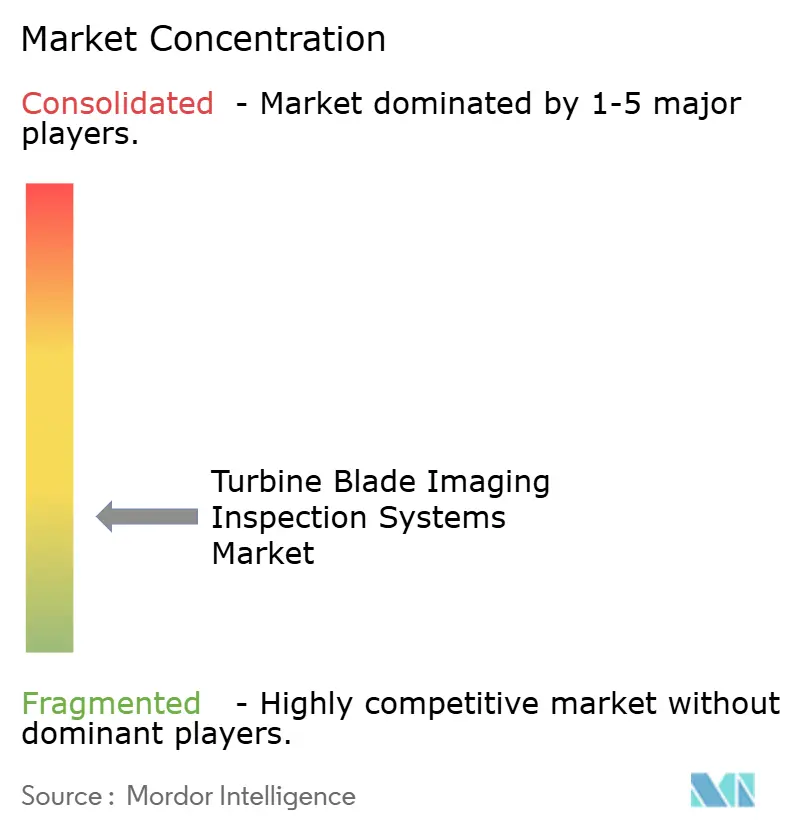
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Turbinenschaufel-Bildgebungsinspektionssysteme von Mordor Intelligence
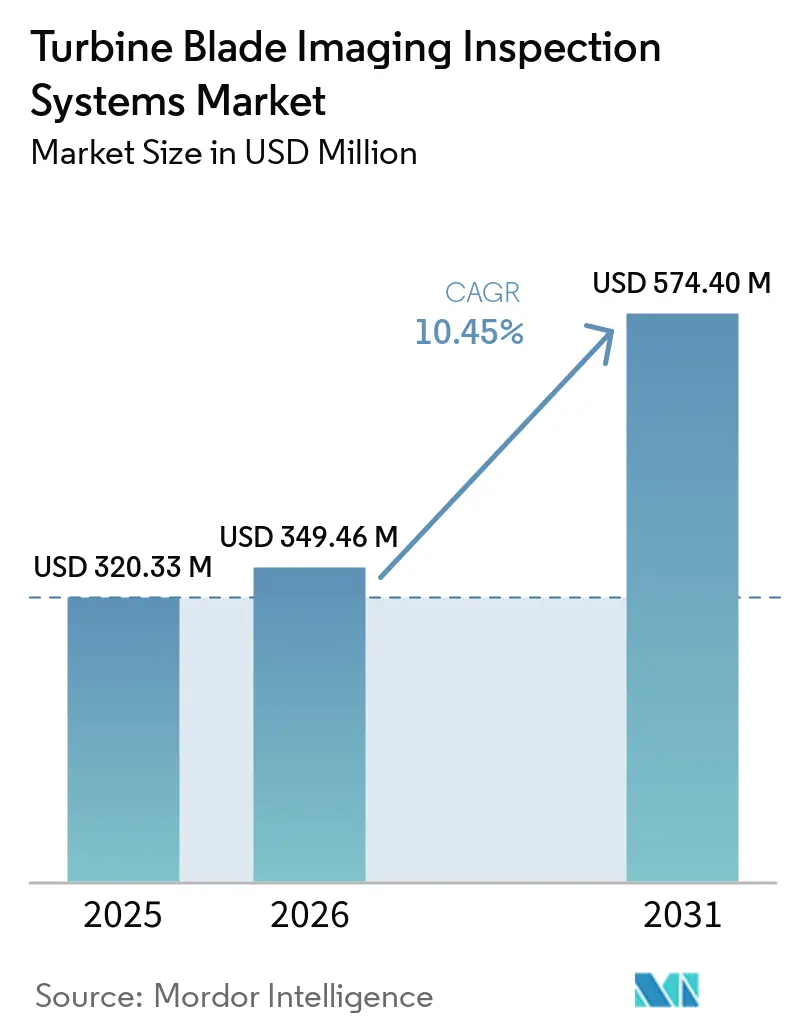
Die Marktgröße für Turbinenschaufel-Bildgebungsinspektionssysteme wird voraussichtlich von 320,33 Millionen USD im Jahr 2025 auf 349,46 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 574,40 Millionen USD erreichen, was einem Wachstum mit einer CAGR von 10,45 % über den Zeitraum 2026–2031 entspricht.
Der Ausbau der Offshore-Windkapazität und die alternde Onshore-Flotte erhöhen den Bedarf an zertifizierten Schaufelzustandsprotokollen. Immer mehr Turbinen überschreiten 15 Betriebsjahre, was den Bedarf an Wiederholungsinspektionen vor Entscheidungen zur Lebensdauerverlängerung erhöht. Inspektionsdaten gewinnen an Bedeutung für Kreditgeberprüfungen, Versicherungsdokumentation und die Planung des Asset-Managements. Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme profitiert auch davon, wenn Betreiber manuelle Zugangsmethoden durch drohnen-, roboter- und sensorgestützte Ansätze ersetzen. Regulatorische Anforderungen an die strukturelle Integrität und Betriebsgenehmigungen werden die Serviceverfügbarkeit und die Kosten bis 2031 weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Bildgebungs-/Inspektionstechnologie hielt RGB- und Sichtlichtbildgebung im Jahr 2025 einen Anteil von 38,60 %, während Ultraschall- und Phased-Array-Inspektion bis 2031 voraussichtlich mit einer CAGR von 13,50 % wachsen wird.
- Nach Inspektionsplattform hielten drohnenbasierte Systeme im Jahr 2025 einen Anteil von 46,20 %, während eingebettete und kontinuierliche Überwachungssysteme bis 2031 voraussichtlich mit einer CAGR von 13,80 % wachsen werden.
- Nach Anwendung hielten Routineinspektion und vorausschauende Wartung im Jahr 2025 einen Anteil von 41,80 %, während die Bewertung zur Lebensdauerverlängerung und zum Repowering bis 2031 voraussichtlich mit einer CAGR von 14,20 % wachsen wird.
- Nach Endnutzer hielten Windparkbesitzer und -betreiber im Jahr 2025 einen Anteil von 48,50 %, während Versicherer und technische Due-Diligence-Unternehmen bis 2031 voraussichtlich mit einer CAGR von 12,70 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 36,80 % am Markt für Turbinenschaufel-Bildgebungsinspektionssysteme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,60 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Turbinenschaufel-Bildgebungsinspektionssysteme
Alternde Turbinenflotten und Programme zur Lebensdauerverlängerung
Die globale Onshore-Flotte erreicht eine kritische Phase in ihrer Betriebslebensdauer, da ein größerer Anteil der Turbinen von der Routinebetrieb in die formelle Überprüfung zur Lebensdauerverlängerung übergeht. Die Vereinigten Staaten hatten 25.000 Turbinen, die mindestens 15 Jahre alt waren, darunter 7.500, die mehr als 20 Jahre alt waren, was den Umfang der alternden Anlagenbasis verdeutlicht. Wind Task 42 prognostizierte, dass die Möglichkeit zur Verlängerung der Nutzungsdauer von 33 GW im Jahr 2023 auf 154 GW bis 2033 steigen würde, was bedeutet, dass technische Überprüfungen zu einem regelmäßigeren Bestandteil der Anlagenplanung werden.[1]IEA Wind Task 42, „Lifetime Extension Assessment, Annual Report 2024”, IEA Wind, iea-wind.org. Betreiber benötigen wiederholbare, nachvollziehbare Schaufelzustandsprotokolle anstelle einer einzigen Inspektion gegen Ende der Auslegungslebensdauer, da Entscheidungen über einen verlängerten Betriebszeitraum hinweg unterstützt werden müssen. IEC TS 61400-28:2025 erfordert strukturierte Nachweise der strukturellen Integrität für den Weiterbetrieb über die Auslegungslebensdauer hinaus. Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme wird daher durch verknüpfte Entscheidungen von Betreibern, Kreditgebern, Versicherern und Zertifizierungsstellen gestützt.
Offshore-Windausbau und Bedarf an Ferninspektion
Offshore-Projekte benötigen Ferninspektion, da Schiffszugang, Wetterbeschränkungen, lange Transitentfernungen und Personalrisiken den praktischen Einsatz manueller Arbeit einschränken. Die globale Offshore-Windkapazität erreichte Ende 2025 nach 9,3 GW an Neuinstallationen 92,5 GW und schuf damit eine größere installierte Basis, die unter schwierigen Meeresumgebungen bewertet werden muss. Der Global Wind Energy Council erwartete, dass sich die Offshore-Zubaurate in den Jahren 2026–2030 beschleunigen würde, was die Anzahl der Anlagen erhöht, die regelmäßige Zustandsdaten benötigen. Im Jahr 2025 installierte Offshore-Turbinen überschritten im Durchschnitt 10,3 MW, was den Inspektionsumfang und die potenziellen Folgen unentdeckter Schaufelschäden für jede Anlage erhöht. Drohnen- und Robotersysteme können wiederholte Personaltransfers reduzieren, während Anbieter mit BVLOS-Genehmigung eine breitere Betriebsabdeckung und flexiblere Kampagnenplanung anbieten können. Dies unterstützt die Nachfrage im gesamten Markt für Turbinenschaufel-Bildgebungsinspektionssysteme.
Zunehmende Einführung vorausschauender und zustandsbasierter Wartung
Zustandsbasierte Wartung ersetzt in vielen Windkraftbetrieben feste Inspektionskalender, da sie Wartungsaktivitäten mit dem beobachteten Anlagenzustand verknüpft. Drohnenbildgebung und kontinuierliche Überwachung können Anomalien identifizieren, die gezielte Folgemaßnahmen erfordern, anstatt jede Turbine auf die gleiche Weise zu behandeln. Ein Überwachungsereignis kann daher eine Inspektionsanforderung auslösen, auch wenn kein geplanter Jahresbesuch ansteht, was die Anzahl potenzieller Inspektionskontaktpunkte in der gesamten Flotte erhöht. Die eingebettete und kontinuierliche Überwachungsplattform wird voraussichtlich bis 2031 mit einer CAGR von 13,80 % wachsen, was die Rolle der dauerhaften Datenerfassung bei Betriebsentscheidungen widerspiegelt. Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme profitiert davon, weil Betreiber Personal, Ausrüstung und Schiffszeit auf bestätigte Schadensstandorte lenken können. Dieser Ansatz unterstützt eine bessere Wartungsplanung, verbessert die Qualität der Inspektionsaufzeichnungen und verringert die alleinige Abhängigkeit von allgemeinen Sichtprüfungen.
Zunehmende Schaufelgröße und Komplexität des Verbundwerkstoffdesigns
Größere Schaufeln erfordern eine breitere Abdeckung, sorgfältigere Messungen und stärkere Nachweise des inneren Zustands als frühere Turbinendesigns. Dongfang brachte 2025 153-Meter-Schaufeln für den Offshore-Einsatz in Ermüdungstests, was den Maßstab der derzeit für den Feldeinsatz vorbereiteten Designs verdeutlicht. Forschungen in Wind Energy Science berichteten, dass die Schaufelmasse nahe der 2,4-ten Potenz des Schaufelradius skaliert, was die inneren Spannungen und die Komplexität der Inspektion großer Verbundwerkstoffstrukturen erhöht. Eine Zunahme der Schaufellänge um 10 % kann daher die Strukturmasse um 25 % erhöhen. Ältere Protokolle, die für 40–60-Meter-Schaufeln ausgelegt wurden, bieten möglicherweise keine ausreichende Abdeckungsdichte für neuere Designs, insbesondere wenn sowohl Außenflächen als auch Innenbereiche überprüft werden müssen. Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme verlagert sich hin zu multimodalen UAV-Nutzlasten und internen Crawlern, die diese unterschiedlichen Inspektionsaufgaben bewältigen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wetter- und Zugangsbeschränkungen für Bildgebungsplattformen | -1.3% | Offshore-Märkte weltweit, einschließlich Nordsee, Nordatlantik und taifunexponiertem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fragmentierte BVLOS- und Regulierung automatisierter Inspektionen | -1.1% | Global, am akutesten in den Vereinigten Staaten und grenzüberschreitenden europäischen Operationen | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für multimodale Bildgebungshardware und Integration | -0.9% | Aufstrebende Windmärkte in Südamerika, Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Proprietäre Datenformate und Cybersicherheitsrisiken | -0.7% | Global, am ausgeprägtesten bei versorgungsmaßstäblichen und netzintegrierten Betrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wetter- und Zugangsbeschränkungen für Bildgebungsplattformen
Offshore-Inspektionen bleiben trotz Verbesserungen bei Bildgebungsplattformen, Automatisierungssoftware und der Fähigkeit zur Datenerfassung aus der Ferne von den Wetterbedingungen abhängig. Drohnenbetrieb unter Nordsee-Bedingungen war an 30–40 % der Winterarbeitstage mit Windgeschwindigkeitsüberschreitungen konfrontiert, was die verfügbare Arbeit auf günstigere Jahreszeiten konzentriert. Robotische Crawler stehen ebenfalls vor Haftungsproblemen, wenn lange Schaufeln während des Betriebs dynamische Biegungen erfahren, was die Bedingungen einschränkt, unter denen sie eingesetzt werden können. Schiffszugangsbeschränkungen können Inspektionsrückstände auf Anlageneigentümer verlagern und eine Kampagne verzögern, selbst wenn Ausrüstung und Inspektoren verfügbar sind. Diese Faktoren begrenzen den jährlichen Inspektionsdurchsatz, selbst wenn fortschrittliche Systeme kommerziell verfügbar und technisch in der Lage sind, die Arbeit abzuschließen. Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme muss daher saisonale Planung, Zugangsunsicherheit und die praktischen Grenzen der Offshore-Logistik berücksichtigen.
Fragmentierte BVLOS- und Regulierung automatisierter Inspektionen
Regeln für autonome Inspektionen sind weniger ausgereift als die Technologie selbst, was eine Lücke zwischen verfügbarer Flugfähigkeit und genehmigter kommerzieller Tätigkeit schafft. Die FAA veröffentlichte im August 2025 ihren vorgeschlagenen Part 108 für routinemäßige BVLOS-Operationen.[2]Federal Aviation Administration, „Normalizing Unmanned Aircraft Systems beyond Visual Line of Sight Operations”, Federal Register, federalregister.org. Der Vorschlag befand sich im Juli 2026 in der regulatorischen Prüfung, und eine Finalisierung wurde nicht vor Ende 2027 erwartet, sodass Anbieter kurzfristig unter den aktuellen Einschränkungen operieren müssen. Europäische grenzüberschreitende Kampagnen erfordern separate nationale Genehmigungen gemäß EU-UAV-Verordnung 2019/947, was den Verwaltungsaufwand erhöht und regionale Einsatzpläne erschwert. Kleinere Anbieter haben höhere Compliance-Kosten, wenn sie in mehreren Rechtsgebieten tätig sind, und benötigen möglicherweise Personal vor Ort, wo autonome Abdeckung eingeschränkt ist. Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme bleibt für Unternehmen vorteilhaft, die bereits über relevante Betriebsgenehmigungen verfügen und Dienstleistungen ohne die gleiche Genehmigungsverzögerung anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungs-/Inspektionstechnologie: RGB führt, während Ultraschall die Unterflächenbewertung unterstützt
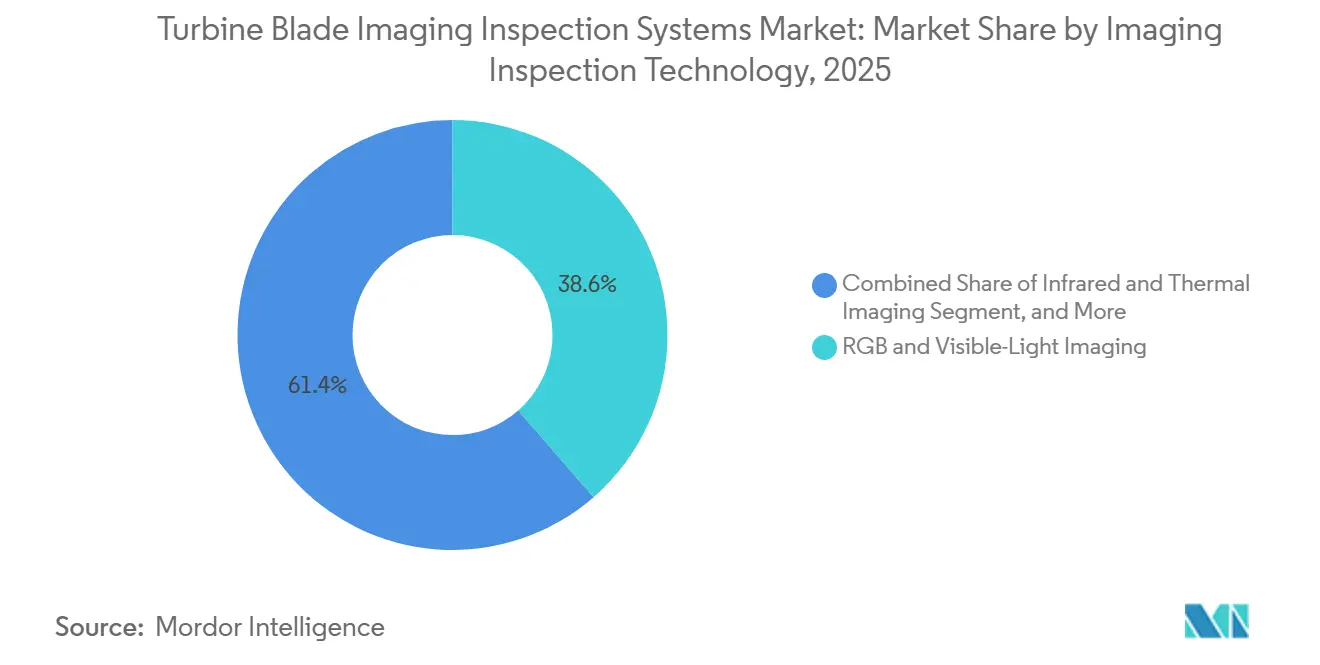
RGB- und Sichtlichtbildgebung hielt im Jahr 2025 einen Anteil von 38,60 % am Markt für Turbinenschaufel-Bildgebungsinspektionssysteme, unterstützt durch zugängliche Hardwarekosten, etablierte Drohnenkompatibilität und breite Nutzung bei der Identifizierung visueller Defekte. RES Digital Solutions brachte im Juni 2026 Smart Pilot auf den Markt, um alle 3 Schaufeln von einem einzigen Haltepunkt aus mit Standard-DJI-Hardware zu erfassen, anstatt proprietäre Ausrüstung zu benötigen. Das Unternehmen gab an, dass die Software die Inspektionszeit um 25 % reduzierte, was eine effizientere Feldtätigkeit während begrenzter Wetterfenster unterstützen kann.[3]RES Group, „Smart Pilot Enables Automated Blade Inspection with Reduced Downtime in a Single Flight”, RES Group, res-group.com. Infrarot- und Wärmebildgebung ergänzt die Sichtlichtinspektion, indem sie Feuchtigkeitseintritt und Delamination identifiziert, die eine optische Kamera möglicherweise nicht erkennt. Wärmebildnutzlasten mit höherer Auflösung erweitern die Fähigkeit, zuverlässige Bilder aus sichereren Abstandsentfernungen zu erfassen.
Ultraschall- und Phased-Array-Inspektion wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,50 % wachsen, da Oberflächenbildgebung allein nicht ausreichende Nachweise für alle Verbundschaufelbewertungen liefert. Die Technologie unterstützt die Untersuchung von Unterflächenbedingungen, was wichtiger wird, wenn Kreditgeber und Zertifizierungsstellen robuste Strukturprotokolle benötigen. DNV-GL-ST-0376- und IEC 61400-23-Anforderungen erhöhen die Relevanz volumetrischer Inspektionsdaten bei der Arbeit zur strukturellen Integrität. Eine Studie in Scientific Reports aus dem Jahr 2026 ergab eine Genauigkeit von 98,4 % für ein Swin-Transformer-System, das bei der zerstörungsfreien Erkennung von Schaufeloberflächendefekten eingesetzt wurde. LiDAR, Laserprofilometrie, Shearografie und fototherme Bildgebung dienen spezialisierten Anforderungen bei Werksabnahmetests, Erosionskartierung und Rückverfolgbarkeitsprogrammen.


Nach Inspektionsplattform: Drohnen führen, während kontinuierliche Überwachung expandiert
Drohnenbasierte Systeme hielten im Jahr 2025 einen Anteil von 46,20 % am Markt für Turbinenschaufel-Bildgebungsinspektionssysteme und sind damit die größte etablierte Inspektionsplattform. Der Wettbewerb innerhalb dieser Plattform hängt nun stärker von autonomer Flugplanung, KI-gestützter Defektklassifizierung und Integration mit digitalen Zwillingssystemen ab als von grundlegender Flugkörperfähigkeit. Aerones veröffentlichte im Dezember 2025 seinen Gen-3-Crawler für die interne Schaufelinspektion und fügte eine Option für Arbeiten innerhalb von Schaufelhohlräumen hinzu, wo externe Drohnenbildgebung eine begrenzte Reichweite hat. Der Crawler hatte eine Inspektionsgeschwindigkeit von 20 cm/s und demonstrierte einen Zugang von 110 Metern im Inneren einer Siemens Gamesa B115 Offshore-Schaufel. Zusammen ermöglichen Drohnen- und Crawler-Systeme Dienstleistern, sowohl Außenbedingungen als auch schwierige Innenstandorte innerhalb eines Inspektionsprogramms zu adressieren.
Eingebettete und kontinuierliche Überwachungssysteme werden voraussichtlich bis 2031 mit einer CAGR von 13,80 % wachsen, da sie eine dauerhafte Schicht der Anomalieerkennung zwischen geplanten Inspektionsbesuchen schaffen. Diese Systeme ersetzen keine periodischen Inspektionen, können aber Außendienstteams auf Schadensstandorte lenken, die eine Bestätigung benötigen. Eine IEEE SIELMEN 2025-Studie beschrieb kontaktlose Dehnungssensoren, die Echtzeit-Verbundschaufel-Verformungsdaten über Edge-Computing übertragen. Bodengestützte optische und Lasersysteme bleiben wichtig für Werks- und Inbetriebnahmeanwendungen, wo stabile Positionierung detaillierte Messungen unterstützen kann. Handheld- und Seilzugangssysteme nehmen als eigenständige Ansätze ab, bleiben aber nützlich für gezielte Wartung, nachdem automatisierte Systeme einen potenziellen Defekt markiert haben.
Nach Anwendung: Routineinspektion führt, während Lebensdauerverlängerung beschleunigt
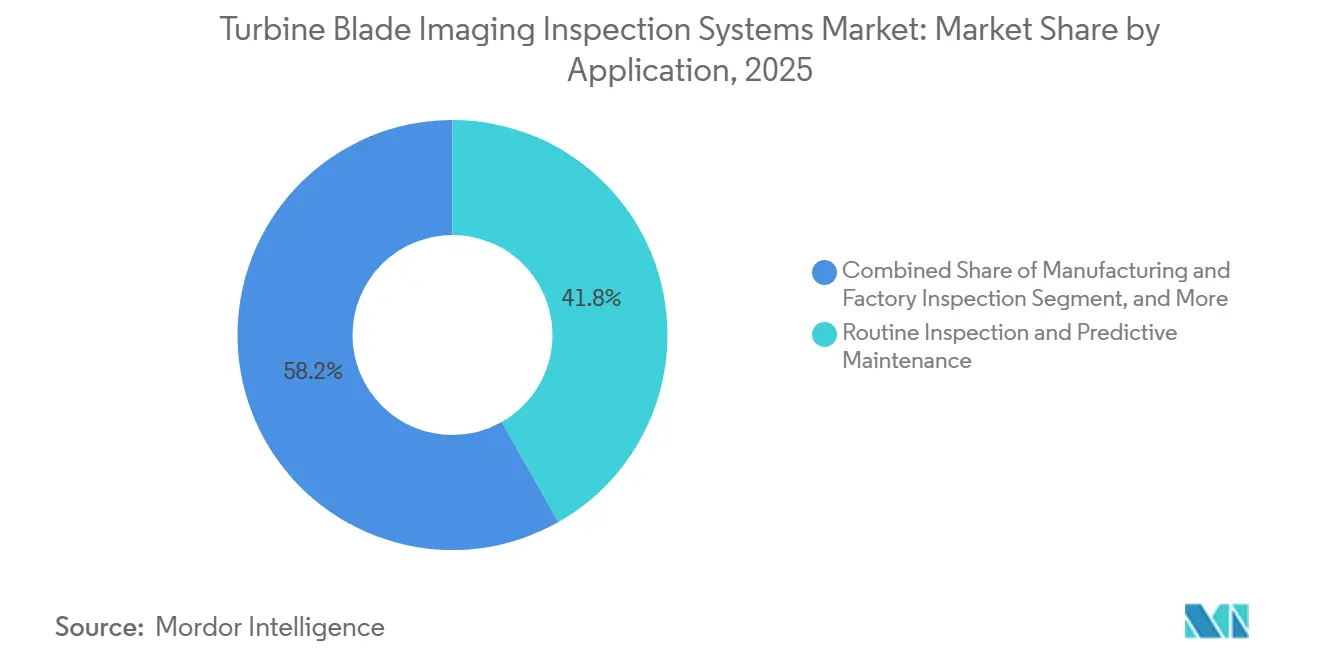
Routineinspektion und vorausschauende Wartung hielten im Jahr 2025 einen Anteil von 41,80 % an der Marktgröße für Turbinenschaufel-Bildgebungsinspektionssysteme und spiegeln damit die größte etablierte Anwendungsbasis wider. Betreiber wechseln von jährlichen Zyklusinspektion zu risikogestaffelten Kampagnen, die SCADA-Informationen und Zustandssignale nutzen, um Feldarbeit zu priorisieren. Dieser Ansatz unterstützt wiederkehrende Einnahmen und ermöglicht es Wartungsteams, sich auf Turbinen zu konzentrieren, bei denen verfügbare Nachweise auf ein Problem hinweisen. Fertigungs- und Werksinspektion schafft auch vorgelagerte Nachfrage durch In-Line-Zerstörungsprüfung und rückverfolgbare Produktionsaufzeichnungen. Diese Aufzeichnungen können Garantiestreitkosten für OEMs reduzieren und einen dokumentierten Ausgangspunkt für spätere Betriebslebensdauerbewertungen bieten.
Bewertung zur Lebensdauerverlängerung und zum Repowering wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,20 % wachsen, da Eigentümer den Schaufelaustausch gegen inspektionsgestützte Verlängerung abwägen. IEC TS 61400-28:2025 macht strukturierte Nachweise wichtig, wenn ein Eigentümer einen Betrieb über die ursprüngliche Auslegungslebensdauer hinaus anstrebt. Garantie- und Versicherungsvalidierung hängt auch von dokumentierter Inspektionshistorie in relevanten europäischen Rahmenwerken ab, was Aufzeichnungen über die Wartungsfunktion hinaus nützlich macht. Voliro hatte seine T-Plattform bis 2025 für Blitzschutzkontinuitätstests an mehr als 40 Turbinenmodellen in über 20 Ländern eingesetzt. Diese Anforderungen erweitern den Markt für Turbinenschaufel-Bildgebungsinspektionssysteme in die Bereiche Finanzierung, Compliance und Bewertung nach Ereignissen.
Nach Endnutzer: Betreiber führen, während Versicherer die Nachfrage steigern
Windparkbesitzer und -betreiber hielten im Jahr 2025 einen Anteil von 48,50 % der Endnutzernachfrage, da sie die direkten betrieblichen und finanziellen Folgen ungeplanter Schaufelschäden tragen. Ihre Inspektionsausgaben werden durch den Bedarf an Wartungsplanung, Erhalt der Erzeugungsverfügbarkeit und Dokumentation des Anlagenzustands über die Zeit unterstützt. Qualifikationsanforderungen in europäischen Märkten lenken Arbeit zu qualifizierten Dienstleistern, anstatt sich ausschließlich auf interne Teams zu verlassen. Unabhängige Dienstleister kombinieren NDT-Ausrüstung, Drohnensysteme und Analysen zu einzelnen Inspektionsprogrammen für OEMs und Betreiber. Dieses integrierte Angebot reduziert die Anzahl der Lieferanten, die ein Eigentümer koordinieren muss, und klärt die Verantwortung für Berichte, Zertifizierung und Sanierungsplanung.
Versicherer und technische Due-Diligence-Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,70 % wachsen, da Schaufelausfälle bei der Zeichnung von Energieanlagen relevanter werden. Inspektionsdokumentation kann die Ausstellung von Policen, Verlängerung, Subventionsgenehmigung, Schadensprüfung und kreditgebergeführte technische Bewertungen unterstützen. Dies wandelt Schaufelinformationen von einem Betriebswerkzeug in ein Compliance-Lieferobjekt um, das gepflegt und bei Bedarf verfügbar gemacht werden muss. OEMs und Schaufelhersteller nutzen Bildgebungssysteme hauptsächlich während der Produktion, wo steigende Schaufelabmessungen das Garantierisiko und die Folgen unentdeckter Defekte erhöhen. Die Branche der Turbinenschaufel-Bildgebungsinspektionssysteme bedient diese verschiedenen Käufer durch Hardware, Datendienste und Feldinspektionsprogramme.
Geografische Analyse
Europa hielt im Jahr 2025 einen Anteil von 36,80 % am Markt für Turbinenschaufel-Bildgebungsinspektionssysteme, den größten Anteil unter den abgedeckten Regionen. Die Region kombiniert eine dichte Offshore-Windbasis, hohe Arbeitskosten, die den Fall für Ferninspektion stärken, und etablierte Integritätsprüfungsanforderungen gemäß IEC TS 61400-28:2025 und DNV-GL-ST-0376. Die Offshore-Windkapazität in Europa überstieg Ende 2025 38 GW.[4]Global Wind Energy Council, „Global Wind Installations Rise Record 40% as Industry Charts Way Out of Energy Crisis”, Global Wind Energy Council, gwec.net. Im Jahr 2025 wurden im Vereinigten Königreich, Deutschland und Frankreich fast 2 GW in Betrieb genommen. Zertifizierte BVLOS-Anbieter könnten profitieren, wenn sich die europäischen Betriebsregeln für grenzüberschreitende Aktivitäten und häufige Nordsee-Kampagnen weiterentwickeln.
Nordamerika war der zweitgrößte regionale Markt, unterstützt durch die alternde US-amerikanische Onshore-Flotte und die beschleunigte Offshore-Entwicklung im Atlantik. Die Vereinigten Staaten hatten 25.000 Turbinen, die älter als 15 Jahre waren, was eine erhebliche Basis für Lebensdauerverlängerungs- und Zustandsbewertungsarbeiten schafft. Der vorgeschlagene FAA-Part-108-Rahmen könnte nach der Finalisierung längere automatisierte Kampagnen unterstützen und in einigen Umgebungen den Bedarf an Vor-Ort-Unterstützung reduzieren. Südamerika bleibt ein aufstrebendes Gebiet für den Markt für Turbinenschaufel-Bildgebungsinspektionssysteme. Kostenbewusste Betreiber in Brasilien und Argentinien bevorzugen Drohnen-als-Dienstleistung-Modelle gegenüber direkten Gerätekäufen und können sich für spezialisierte Hardware auf externe Anbieter verlassen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 12,60 % wachsen. China und Indien machen 70–75 % der regionalen Nachfrage aus, unterstützt durch große Betriebsflotten und zunehmenden Bedarf an Überprüfungen in der Mitte der Lebensdauer. Indien hatte eine 45-GW-Windflotte, wobei viele zwischen 2005 und 2015 installierte Turbinen in höhere Schaufelrisikophasen eintreten und zu Kandidaten für Repowering-Entscheidungen werden. Staatlich geförderte Repowering-Programme schaffen zusätzlichen Inspektionsbedarf, während Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und Nigeria Nachfrage aus neueren versorgungsmaßstäblichen und betrieblichen Onshore-Projekten liefern.

Wettbewerbslandschaft
Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme ist fragmentiert, wobei kein einzelner Akteur als dominant über Technologie, Plattform und Geografie hinweg identifiziert wurde. Spezialisierte NDT-Lieferanten, Luft- und Roboterdienstleister sowie industrielle Bildgebungsunternehmen konkurrieren in verschiedenen Teilen der Wertschöpfungskette. Eddyfi Technologies und Evident Corporation liefern Phased-Array- und Ultraschallhardware, während Aerones Engineering, BladeBUG und Voliro Airborne Robotics Inspektionskampagnen mit proprietären Roboterplattformen durchführen. Hexagon und Teledyne FLIR liefern Bildgebungs- und Messtechnikkomponenten, die in Inspektionssysteme von Drittanbietern integriert werden können. Unabhängige Dienstleister gewinnen an Relevanz, da Eigentümer eine einheitliche Verantwortlichkeit für Datenqualität, Berichtszertifizierung und Sanierungsplanung bevorzugen.
Aerones sammelte im Juni 2025 62 Millionen USD von Activate Capital ein und eröffnete Anfang 2026 seine erste US-amerikanische Einrichtung in Denton, Texas. Das Unternehmen demonstrierte robotische Reparatur und KI-basiertes Schaufelgesundheitsmanagement auf seinem Workshop im Februar 2026 in Denton und zeigte damit seinen Fokus auf einen kombinierten Inspektions- und Wartungsservice. Hexagon erweiterte seinen Leica Absolute Tracker ATS800 im Jahr 2026 um KI-basierte FeatureDetect-Fähigkeit. Das System unterstützt automatisierte Merkmalslokalisierung und halbautomatische Messung für große Verbundwerkstoffstrukturen und reduziert den Aufwand für detaillierte Qualitätsprüfungen. Diese Maßnahmen zeigen, wie Anbieter Ausrüstung mit automatisierter Datenerfassung und -analyse verknüpfen.
Der Wettbewerb basiert zunehmend auf Datenqualität, Prüfbarkeit und Diagnosefähigkeit statt allein auf Ausrüstung. Eine in Scientific Reports im Jahr 2026 veröffentlichte Studie unterstützte den Einsatz von Transformer-basierten Systemen zur Schaufeldefekterkennung. Standardkonforme Datenformate und genehmigte BVLOS-Operationen werden zu praktischen Beschaffungsüberlegungen, insbesondere wenn der Standortzugang schwierig ist. Kleinere Anbieter könnten es schwerer finden, proprietäre Software, integrierte Feldfähigkeit und Compliance-Abdeckung zu erreichen.
Marktführer in der Branche der Turbinenschaufel-Bildgebungsinspektionssysteme
Baker Hughes Company
Carl Zeiss AG
DJI Technology Co., Ltd.
Hexagon AB
Flyability SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: RES Digital Solutions brachte Smart Pilot auf den Markt, eine Automatisierungssoftware für Schaufelinspektion, die die Einzel-Stopp-Inspektion aller 3 Schaufeln mit Standard-DJI-Hardware ermöglicht, die Inspektionszeit im Vergleich zu herkömmlichen Mehr-Stopp-Methoden um 25 % reduziert und keine proprietäre Ausrüstung erfordert.
- April 2026: Die Abteilung Manufacturing Intelligence von Hexagon erweiterte die KI-basierte FeatureDetect-Fähigkeit seines Leica Absolute Tracker ATS800, der 2025 eingeführt wurde, und ermöglichte damit automatisierte Bolzenlochlokalisation und halbautomatische Schaufeloberflächenmessung während der Windturbinenfertigungsinspektion, wodurch die Zykluszeit für große Verbundwerkstoffstrukturen von mehreren Tagen auf Stunden reduziert wurde.
- Juni 2025: Aerones sammelte 62 Millionen USD von Activate Capital ein, womit die gesamte kumulierte Finanzierung auf 175,2 Millionen USD stieg, um seine robotische Windturbineninspektion und Wartungsflotte sowie den internationalen Servicecenter-Fußabdruck zu erweitern.


Globaler Berichtsumfang des Marktes für Turbinenschaufel-Bildgebungsinspektionssysteme
Turbinenschaufel-Bildgebungsinspektionssysteme sind fortschrittliche, automatisierte Technologien, die zur Erkennung interner und externer Defekte in Turbinenschaufeln eingesetzt werden, wie Risse, Erosion und Degradation der Wärmeschutzbeschichtung, ohne das Bauteil zu beschädigen. Diese Systeme sind entscheidend für die Gewährleistung von Sicherheit und Betriebseffizienz in der Luft- und Raumfahrt sowie im Energiesektor.
Der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme ist segmentiert nach Bildgebungs-/Inspektionstechnologie (RGB- und Sichtlichtbildgebung, Infrarot- und Wärmebildgebung, Ultraschall- und Phased-Array-Inspektion, LiDAR und Laserprofilometrie sowie Shearografie und fototherme Bildgebung), Inspektionsplattform (drohnenbasierte Systeme, robotische und automatisierte Crawler-Systeme, bodengestützte optische und Lasersysteme, Handheld- und Seilzugangssysteme sowie eingebettete und kontinuierliche Überwachungssysteme), Anwendung (Fertigungs- und Werksinspektion, Installations- und Inbetriebnahmeinspektion, Routineinspektion und vorausschauende Wartung, Bewertung von Blitz-, Sturm- und Aufprallschäden, Garantie- und Versicherungsschadenvalidierung, Bewertung zur Lebensdauerverlängerung und zum Repowering sowie sonstige Anwendungen), Endnutzer (Windturbinen-OEMs und Schaufelhersteller, Windparkbesitzer und -betreiber, unabhängige Dienstleister, Versicherer und technische Due-Diligence-Unternehmen sowie sonstige Endnutzer) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| RGB- und Sichtlichtbildgebung |
| Infrarot- und Wärmebildgebung |
| Ultraschall- und Phased-Array-Inspektion |
| LiDAR und Laserprofilometrie |
| Shearografie und fototherme Bildgebung |
| Drohnenbasierte Systeme |
| Robotische und automatisierte Crawler-Systeme |
| Bodengestützte optische und Lasersysteme |
| Handheld- und Seilzugangssysteme |
| Eingebettete und kontinuierliche Überwachungssysteme |
| Fertigungs- und Werksinspektion |
| Installations- und Inbetriebnahmeinspektion |
| Routineinspektion und vorausschauende Wartung |
| Bewertung von Blitz-, Sturm- und Aufprallschäden |
| Garantie- und Versicherungsschadenvalidierung |
| Bewertung zur Lebensdauerverlängerung und zum Repowering |
| Sonstige Anwendungen |
| Windturbinen-OEMs und Schaufelhersteller |
| Windparkbesitzer und -betreiber |
| Unabhängige Dienstleister |
| Versicherer und technische Due-Diligence-Unternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Bildgebungs-/Inspektionstechnologie | RGB- und Sichtlichtbildgebung | |
| Infrarot- und Wärmebildgebung | ||
| Ultraschall- und Phased-Array-Inspektion | ||
| LiDAR und Laserprofilometrie | ||
| Shearografie und fototherme Bildgebung | ||
| Nach Inspektionsplattform | Drohnenbasierte Systeme | |
| Robotische und automatisierte Crawler-Systeme | ||
| Bodengestützte optische und Lasersysteme | ||
| Handheld- und Seilzugangssysteme | ||
| Eingebettete und kontinuierliche Überwachungssysteme | ||
| Nach Anwendung | Fertigungs- und Werksinspektion | |
| Installations- und Inbetriebnahmeinspektion | ||
| Routineinspektion und vorausschauende Wartung | ||
| Bewertung von Blitz-, Sturm- und Aufprallschäden | ||
| Garantie- und Versicherungsschadenvalidierung | ||
| Bewertung zur Lebensdauerverlängerung und zum Repowering | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Windturbinen-OEMs und Schaufelhersteller | |
| Windparkbesitzer und -betreiber | ||
| Unabhängige Dienstleister | ||
| Versicherer und technische Due-Diligence-Unternehmen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Turbinenschaufel-Bildgebungsinspektionssysteme?
Der Markt wurde im Jahr 2025 auf 320,33 Millionen USD geschätzt und steht im Jahr 2026 bei 349,46 Millionen USD. Es wird prognostiziert, dass er bis 2031 einen Wert von 574,40 Millionen USD erreichen wird.
Was treibt die Nachfrage nach Turbinenschaufel-Inspektionssystemen an?
Alternde Turbinen, Programme zur Lebensdauerverlängerung, Offshore-Projekte und zustandsbasierte Wartung erhöhen den Bedarf an dokumentierten Schaufelzustandsdaten.
Welche Inspektionstechnologie führte im Jahr 2025?
RGB- und Sichtlichtbildgebung führte mit einem Anteil von 38,60 %, da sie mit zugänglicher Drohnenhardware funktioniert und softwaregestützte Analysen unterstützt.
Welche Plattform expandiert bis 2031 am schnellsten?
Eingebettete und kontinuierliche Überwachungssysteme werden voraussichtlich mit einer CAGR von 13,80 % wachsen, da sie Anomalien identifizieren, die gezielte Inspektion erfordern.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 12,60 % wachsen, unterstützt durch Nachfrage in China und Indien.
Warum nutzen Versicherer Schaufelinspektion-Daten?
Versicherer und Due-Diligence-Unternehmen nutzen dokumentierten Schaufelzustand zur Unterstützung von Zeichnung, Policenverlängerung, Schadenvalidierung und Anlagenbewertungen.
Seite zuletzt aktualisiert am:



