
タービンブレード画像検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 349.46 百万米ドル |
| 市場規模 (2031) | 574.40 百万米ドル |
| Growth Rate (2026 - 2031) | 10.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタービンブレード画像検査システム市場分析
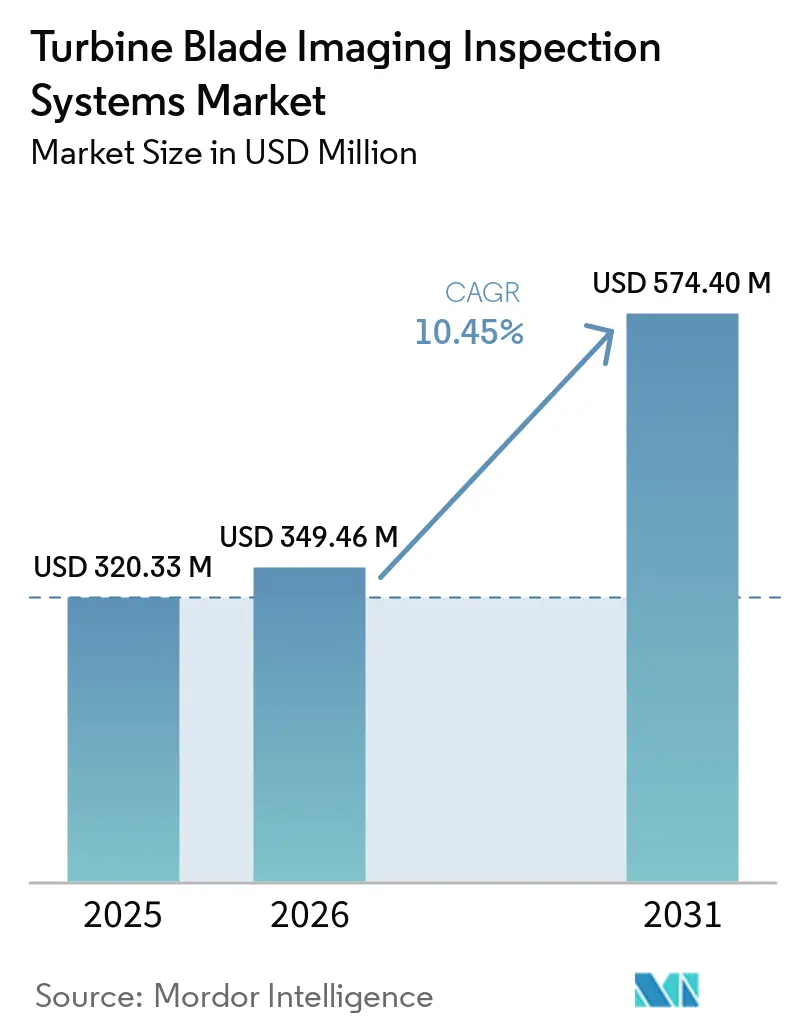
タービンブレード画像検査システム市場規模は、2025年の320.33 ミリオン 米ドルから2026年には349.46 ミリオン 米ドルに増加し、2026年から2031年にかけてCAGR 10.45%で成長して2031年までに574.40 ミリオン 米ドルに達する見込みです。
洋上風力容量の拡大と陸上フリートの老朽化により、認定されたブレード状態記録の必要性が高まっています。より多くのタービンが15年以上の運転期間を超えており、寿命延長の判断前に繰り返し検査を行う必要性が増しています。検査データは、融資審、保険文書、資産管理計画においても重要性を増しています。タービンブレード画像検査システム市場は、オペレーターが手動アクセス方式をドローン、ロボット、センサー主導のアプローチに置き換える際にも恩恵を受けます。構造的完全性と運転認可に関する規制要件は、2031年まで引き続きサービスの可用性とコストに影響を与えるでしょう。
レポートの主要ポイント
- 画像・検査技術別では、RGBおよび可視光画像が2025年に38.60%のシェアを占め、超音波およびフェーズドアレイ検査は2031年までに13.50%のCAGRで拡大する見込みです。
- 検査プラットフォーム別では、ドローンベースシステムが2025年に46.20%のシェアを占め、組み込み型および継続的モニタリングシステムは2031年までに13.80%のCAGRで拡大する見込みです。
- 用途別では、定期検査および予知保全が2025年に41.80%のシェアを占め、寿命延長および更新評価は2031年までに14.20%のCAGRで拡大する見込みです。
- エンドユーザー別では、風力発電所のオーナーおよびオペレーターが2025年に48.50%のシェアを占め、保険会社および技術デューデリジェンス会社は2031年までに12.70%のCAGRで拡大する見込みです。
- 地域別では、欧州が2025年にタービンブレード画像検査システム市場シェアの36.80%を占め、アジア太平洋地域は2031年までに12.60%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のタービンブレード画像検査システム市場のトレンドとインサイト
老朽化したタービンフリートと寿命延長プログラム
世界の陸上フリートは運転寿命の重要な段階に達しており、より多くのタービンが通常運転から正式な寿命延長審査へと移行しています。米国では少なくとも15年以上経過したタービンが25,000基あり、そのうち20年以上経過したものが7,500基に上り、老朽化した資産基盤の規模を示しています。Wind Task 42は、サービス可能な寿命延長の機会が2023年の33 GWから2033年には154 GWに増加すると予測しており、技術審査が資産計画においてより定期的な要素となることを意味します。[1]IEA Wind Task 42、「寿命延長評価、年次報告書2024」、IEA Wind、iea-wind.org。 オペレーターは、設計寿命終了間際の単一検査ではなく、繰り返し可能で信頼性の高いレード状態記録を必要としています。これは、延長された運転期間にわたって意思決定を裏付ける必要があるためです。IEC TS 61400-28:2025は、設計寿命を超えた継続運転のために構造的完全性の体系的な証拠を要求しています。タービンブレード画像検査システム市場は、オペレーター、融資機関、保険会社、認証機関が関与する連鎖的な意思決定によって支えられています。
洋上風力の拡大とリモート検査ニーズ
洋上プロジェクトでは、船舶アクセス、気象制限、長い移動距離、人員リスクにより手動作業の実用的な使用が制限されるため、リモート検査が必要です。世界の洋上風力容量は2025年末に9.3 GWの新規設置を経て92.5 GWに達し、困難な海洋環境での評価が必要な設置基盤が拡大しました。世界風力エネルギー協議会は2026年から2030年にかけて洋上増設が加速すると予測しており、定期的な状態データが必要な資産数が増加します。2025年に設置された洋上タービンは平均10.3 MWを超えており、各資産の検査範囲と見逃したブレード損傷の潜在的影響が増大しています。ドローンおよびロボットシステムは繰り返しの人員移送を削減でき、BVLOS認可を持つプロバイダーはより広い運用範囲とより柔軟なキャンペーン計画を提供できます。これはタービンブレード画像検査システム市場全体の需要を支えています。
予知保全および状態基準保全の採用拡大
状態基準保全は、観察された資産状態に保全活動を結びつけるため、多くの風力発電事業において固定検査スケジュールに取って代わりつつあります。ドローン画像と継続的モニタリングにより、すべてのタービンを同じように扱うのではなく、標的を絞ったフォローアップ作業が必要な異常を特定できます。したがって、モニタリングイベントは、定期的な年次訪問が予定されていない場合でも検査要件を生み出し、フリート全体の潜在的な検査接点数を増加させます。組み込み型および継続的モニタリングプラットフォームは2031年までに13.80%のCAGRで拡大する見込みであり、運転上の意思決定における持続的なデータ収集の役割を反映しています。タービンブレード画像検査システム市場は、オペレーターが確認された損傷箇所に人員、機器、船舶時間を振り向けられることで恩恵を受けます。このアプローチは保全計画の改善、検査記録の品質向上、一般的な目視確認のみへの依存低減を支援します。
ブレードの大型化と複合材設計の複雑化
大型ブレードは、以前のタービン設計よりも広い範囲のカバレッジ、より慎重な測定、内部状態のより強固な証拠を必要とします。東方電気は2025年に洋上展開向けに153メートルのブレードを疲労試験に投入し、現在フィールド向けに準備されている設計の規模を示しました。Wind Energy Scienceの研究では、ブレード質量がブレード半径の2.4乗に近い比率でスケールすることが報告されており、内部応力が増大し、大型複合材構造の検査が複雑になります。ブレード長が10%増加すると、構造質量が25%増加する可能性があります。40〜60メートルのブレード向けに設計された旧来のプロトコルは、特に外部表面と内部領域の両方を確認する必要がある場合、新しい設計に対して十分なカバレッジ密度を提供できない可能性があります。タービンブレード画像検査システム市場は、これらの異なる検査タスクに対応できるマルチモーダルUAVペイロードと内部クローラーへとシフトしています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 画像プラットフォームに対する気象・アクセス制約 | -1.3% | 北海、北大西洋、台風の影響を受けるアジア太平洋を含む世界の洋上市場 | 長期(4年以上) |
| BVLOSおよび自動検査規制の断片化 | -1.1% | 世界全体、米国および欧州の国境を越えた運用で最も深刻 | 中期(2〜4年) |
| マルチモーダル画像ハードウェアと統合の高コスト | -0.9% | 南米、アフリカ、東南アジアの新興風力市場 | 中期(2〜4年) |
| 独自データフォーマットとサイバーセキュリティリスク | -0.7% | 世界全体、ユーティリティ規模およびグリッド統合運用で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
画像プラットフォームに対する気象・アクセス制約
画像プラットフォーム、自動化ソフトウェア、遠隔データ収集能力の改善にもかかわらず、洋上検査は依然として気象条件に依存しています。北海の条件下でのドローン運用は、冬季の作業日の30〜40%で風速超過に直面しており、利用可能な作業が好天の季節に集中しています。ロボットクローラーも、長いブレードが運転中に動的なたわみを経験する際に接着の課題に直面し、展開可能な条件が制限されます。船舶アクセスの制約は、機器と検査員が利用可能な場合でも、資産オーナーへの検査バックログのシフトやキャンペーンの遅延を引き起こす可能性があります。これらの要因は、高度なシステムが商業的に利用可能で技術的に作業を完了できる場合でも、年間検査スループットを制限します。タービンブレード画像検査システム市場は、季節的なスケジューリング、アクセスの不確実性、洋上ロジスティクスの実際的な限界を考慮する必要があります。
BVLOSおよび自動検査規制の断片化
自律検査のルールは技術自体よりも成熟度が低く、利用可能な飛行能力と許可された商業活動の間にギャップが生じています。米国連邦航空局は2025年8月に定期的なBVLOS運用に関するPart 108規則案を公表しました。[2]米国連邦航空局、「視距離外無人航空機システム運用の標準化」、連邦官報、federalregister.org。 この提案は2026年7月に規制審査中であり、2027年末以前の最終化は見込まれておらず、近い将来プロバイダーは現行の制限下での運用を余儀なくされています。欧州の国境を越えたキャンペーンでは、EU UAV規則2019/947に基づく各国の個別認可が必要であり、管理作業が増加し、地域展開スケジュールが複雑になります。小規模プロバイダーは複数の管轄区域にまたがって運用する際にコンプライアンスコストが高くなり、自律的なカバレッジが制限される場所では現地人員が必要になる場合があります。タービンブレード画像検査システム市場は、関連する運用許可をすでに保有し、同様の認可遅延なしにサービスを提供できる企業にとって有利な状況が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
画像・検査技術別:RGBが主導し、超音波が地下評価を支援
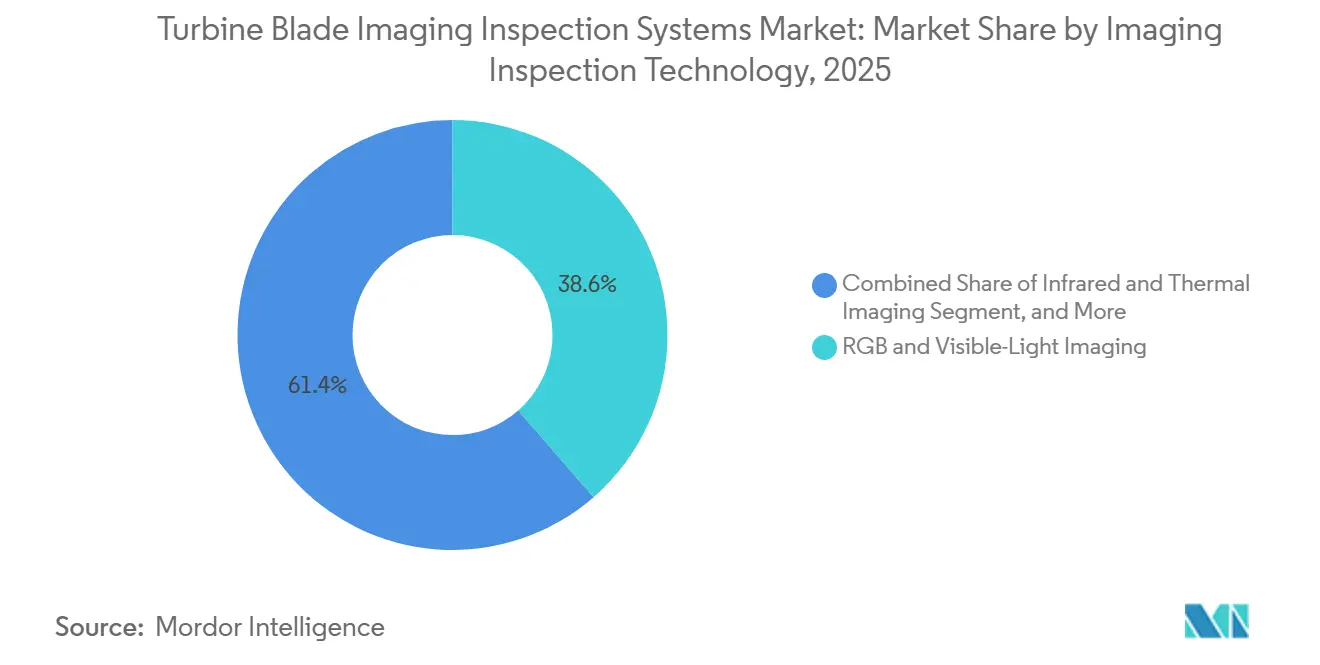
RGBおよび可視光画像は2025年にタービンブレード画像検査システム市場シェアの38.60%を占め、アクセスしやすいハードウェアコスト、確立されたドローン互換性、目視欠陥識別への広範な使用によって支えられています。RES Digital Solutionsは2026年6月にSmart Pilotを発売し、独自機器を必とせず標準のDJIハードウェアを使用して1回の停止で3枚のブレードすべてを撮影できるようにしました。同社はこのソフトウェアにより検査時間が25%短縮されると述べており、限られた気象条件の中でより効率的なフィールド活動を支援できます。[3]RES Group、「Smart Pilotが1回のフライトでダウンタイムを削減した自動ブレード検査を実現」、RES Group、res-group.com。 赤外線およびサーマル画像は、光学カメラでは検出できない水分浸入や剥離を識別することで可視光検査を補完します。高解像度のサーマルペイロードにより、より安全な離隔距離から信頼性の高い画像を収集する能力が向上します。
超音波およびフェーズドアレイ検査は、表面画像だけではすべての複合材ブレード評価に十分な証拠を提供できないため、2026年から2031年にかけて13.50%のCAGRで拡大する見込みです。この技術は地下状態の検査を支援し、融資機関や認証機関が堅固な構造記録を要求する場合に重要性が増します。DNV-GL-ST-0376およびIEC 61400-23の要件は、構造的完全性作業における体積検査データの関連性を高めます。2026年のScientific Reports誌の研究では、非破壊ブレード表面欠陥検出に使用されたSwin Transformerシステムで98.4%の精度が確認されました。LiDAR、レーザープロフィロメトリー、シアログラフィー、光熱画像は、工場受入試験、侵食マッピング、トレーサビリティプログラムにおける専門的なニーズに対応します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


検査プラットフォーム別:ドローンが主導し、継続的モニタリングが拡大
ドローンベースシステムは2025年にタービンブレード画像検査システム市場シェアの46.20%を占め、最大の確立された検査プラットフォームとなっています。このプラットフォーム内の競争は、基本的な機体能力よりも自律飛行計画、AI支援欠陥分類、デジタルツインシステムとの統合に依存するようになっています。Aeronesは2025年12月にブレード内部検査用のGen 3クローラーを発売し、外部ドローン画像のリーチが限られるブレード空洞内部での作業オプションを追加しました。このクローラーは20 cm/秒の検査速度を持ち、Siemens Gamesa B115洋上ブレード内部で110メートルのアクセスを実証しました。ドローンとクローラーシステムを組み合わせることで、サービスプロバイダーは1つの検査プログラム内で外部状態と困難な内部箇所の両方に対応できます。
組み込み型および継続的モニタリングシステムは、定期検査訪問の間に異常検出の持続的なレイヤーを作成するため、2031年までに13.80%のCAGRで拡大する見込みです。これらのシステムは定期検査に取って代わるものではありませんが、確認が要な損傷箇所にフィールドチームを誘導できます。IEEE SIELMEN 2025の研究では、エッジコンピューティングを通じてリアルタイムの複合材ブレード変形データを送信する非接触ひずみセンサーが説明されました。地上ベースの光学・レーザーシステムは、安定した位置決めが詳細な測定を支援できる工場および試運転用途において引き続き重要です。ハンドヘルドおよびロープアクセスシステムはスタンドアロンのアプローチとして減少していますが、自動化システムが潜在的な欠陥を検出した後の標的を絞った保全には引き続き有用です。
用途別:定期検査が主導し、寿命延長が加速
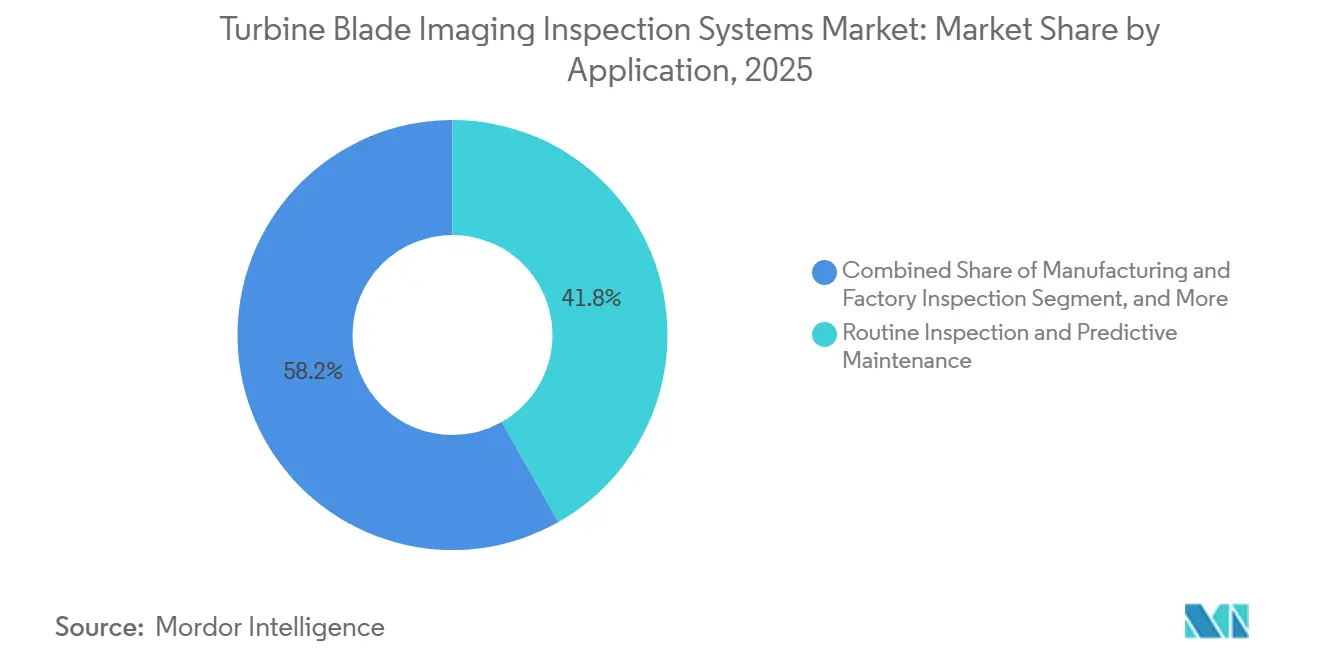
定期検査および予知保全は2025年にタービンブレード画像検査システム市場規模の41.80%を占め、最大の確立された用途基盤を反映しています。オペレーターは、SCADAデータと状態信号を使用してフィールド作業を優先順位付けするリスク層別キャンペーンに向けて、年次サイクル検査から移行しています。このアプローチは、保全チームが問題を示す証拠があるタービンに集中できるようにしながら、継続的な収益を支援します。製造・工場検査も、インライン非破壊試験とトレーサブルな生産記録を通じて上流の需要を生み出します。これらの記録はOEMの保証紛争コストを削減し、後の運転寿命評価のための文書化された出発点を提供できます。
寿命延長および更新評価は、オーナーがブレード交換と検査に基づく延長を比較検討するため、2026年から2031年にかけて14.20%のCAGRで拡大する見込みです。IEC TS 61400-28:2025は、オーナーが当初の設計寿命を超えた運転を求める際に体系的な証拠を重要なものとしています。保証および保険の検証も、関連する欧州の枠組みにおける文書化された検査履歴に依存しており、記録を保全機能を超えて有用なものにしています。Voliroは2025年までに20カ国以上の40以上のタービンモデルにわたって雷保護継続性試験のためのTプラットフォームを展開していました。これらの要件は、タービンブレード画像検査システム市場を融資、コンプライアンス、事後評価作業へと拡大させています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー:オペレーターが主導し、保険会社が需要を拡大
風力発電所のオーナーおよびオペレーターは2025年にエンドユーザー需要の48.50%を占めており、これは計画外のブレード損傷の直接的な運転上および財務上の影響を負うためです。彼らの検査支出は、保全計画、発電可用性の維持、時間をかけた資産状態の文書化の必要性によって支えられています。欧州市場における資格要件は、社内チームのみに依存するのではなく、資格を持つサービスプロバイダーへの作業誘導を促しています。独立系サービスプロバイダーは、OEMおよびオペレーター向けの単一検査プログラムにNDT機器、ドローンシステム、分析を組み合わせています。この統合されたオファーにより、オーナーが調整しなければならないサプライヤー数が減少し、レポート、認証、修復計画に対する責任が明確になります。
保険会社および技術デューデリジェンス会社は、ブレード故障がエネルギー資産の引受においてより重要になるにつれて、2026年から2031年にかけて12.70%のCAGRで拡大する見込みです。検査文書は、保険証券の発行、更新、補助金承認、クレーム審査、融資機関主導の技術評価を支援できます。これにより、ブレード情報は運転ツールから、必要に応じて維持・提供されなければならないコンプライアンス成果物へと変わります。OEMおよびブレードメーカーは主に製造中に画像システムを使用しており、ブレード寸法の増大により保証リスクと未検出欠陥の影響が増大しています。タービンブレード画像検査システム産業は、ハードウェア、データサービス、フィールド検査プログラムを通じてこれらの異なる購買者にサービスを提供しています。
地域分析
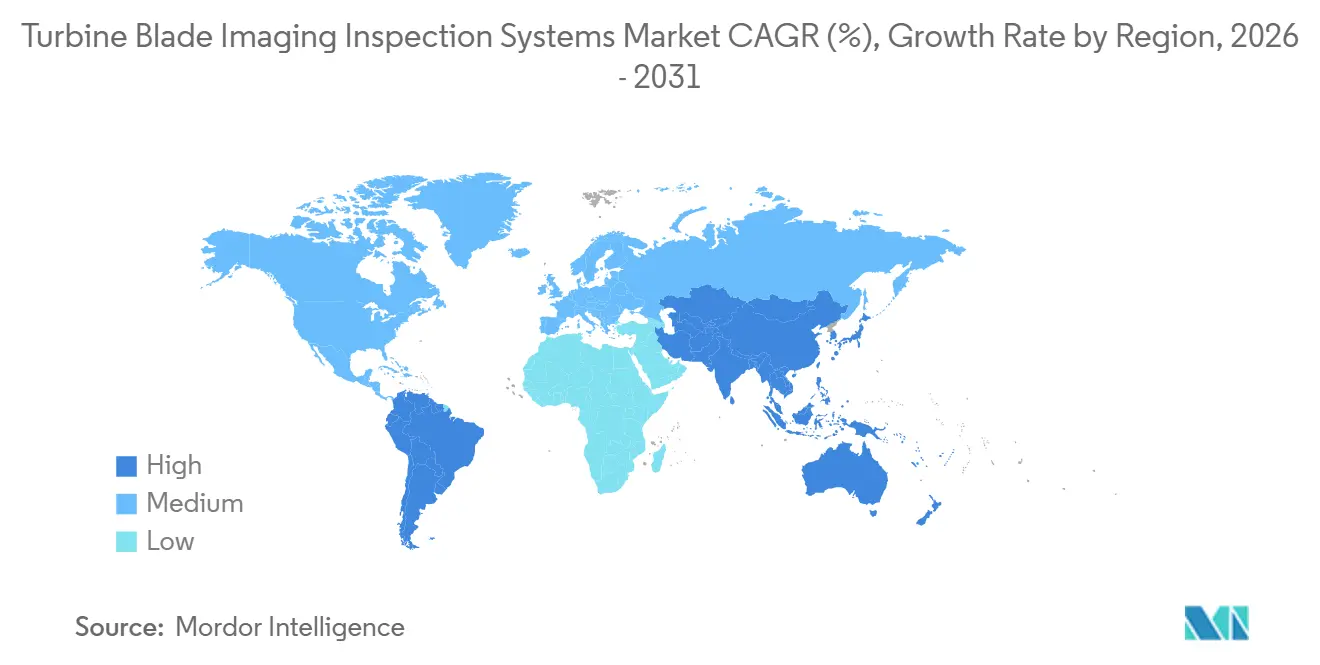
欧州は2025年にタービンブレード画像検査システム市場シェアの36.80%を占め、対象地域の中で最大のシェアを持っています。この地域は、密度の高い洋上風力基盤、リモート検査の必要性を強める高い人件費、IEC TS 61400-28:2025およびDNV-GL-ST-0376に基づく確立された完全性監査要件を組み合わせています。欧州の洋上風力容量は2025年末までに38 GWを超えました。[4]世界風力エネルギー協議会、「世界の風力設置量がエネルギー危機からの脱却を図る中で記録的な40%増加」、世界風力エネルギー協議会、gwec.net。 2025年には英国、ドイツ、フランスで約2 GWが稼働しました。欧州の運用規則が国境を越えた活動や頻繁な北海キャンペーン向けに進化するにつれて、認定BVLOSプロバイダーが恩恵を受ける可能性があります。
北米は第2位の地域市場であり、老朽化した米国の陸上フリートと加速する大西洋岸洋上開発によって支えられています。米国には15年以上経過したタービンが25,000基あり、寿命延長および状態評価作業のための実質的な基盤を形成しています。提案されているFAA Part 108の枠組みは、最終化後に長距離自動キャンペーンを支援し、一部の環境での現地サポートの必要性を低減できる可能性があります。南米はタービンブレード画像検査システム市場の新興地域として残っています。ブラジルとアルゼンチンのコスト重視のオペレーターは、直接機器購入よりもドローン・アズ・ア・サービスモデルを好み、専門ハードウェアについては外部プロバイダーに依存する場合があります。
アジア太平洋地域は2031年までに12.60%のCAGRで拡大する見込みです。中国とインドが地域需要の70〜75%を占めており、大規模な運転フリートと中期審査の増大するニーズによって支えられています。インドには45 GWの風力フリートがあり、2005年から2015年の間に設置された多くのタービンがブレードリスクの高い時期に入り、更新決定の候補となっています。政府支援の更新プログラムが追加の検査ニーズを生み出しており、サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリアは新しいユーティリティ規模および稼働中の陸上プロジェクトからの需要を提供しています。

競合ランドスケープ
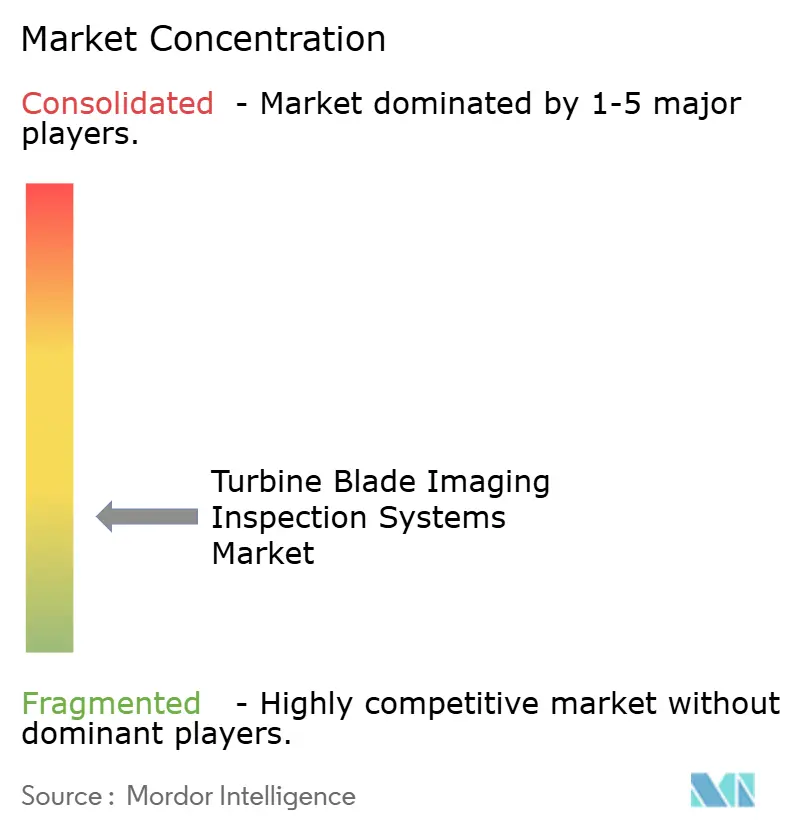
タービンブレード画像検査システム市場は断片化しており、技術、プラットフォーム、地域にわたって支配的な単一プレイヤーは確認されていません。専門NDTサプライヤー、航空・ロボットサービスプロバイダー、産業用画像企業がバリューチェーンの異なる部分で競合しています。Eddyfi TechnologiesとEvident Corporationはフェーズドアレイおよび超音波ハードウェアを供給し、Aerones Engineering、BladeBUG、Voliro Airborne Roboticsは独自のロボットプラットフォームを使用して検査キャンペーンを実施しています。HexagonとTeledyne FLIRは、サードパーティの検査システムに統合できる画像・計測コンポーネントを供給しています。独立系サービスプロバイダーは、オーナーがデータ品質、レポート認証、修復計画に対する統一された説明責任を好むため、重要性を増しています。
Aeronesは2025年6月にActivate Capitalから62 ミリオン 米ドルを調達し、2026年初頭にテキサス州デントンに最初の米国施設を開設しました。同社は2026年2月のデントンでのワークショップでロボット修復とAIベースのブレード健全性管理を実演し、検査と保全を組み合わせたサービスへの注力を示しました。Hexagonは2026年にLeica Absolute Tracker ATS800をAIベースのFeatureDetect機能で拡張しました。このシステムは大型複合材構造の自動フィーチャーローカリゼーションと半自動測定をサポートし、詳細な品質チェックに関連する作業を削減します。これらの動きは、プロバイダーが機器と自動データ収集・分析を結びつけている方法を示しています。
競争は機器だけでなく、データ品質、監査可能性、診断能力に基づくようになっています。2026年に発表されたScientific Reports誌の研究は、ブレード欠陥検出のためのトランスフォーマーベースシステムの使用を支持しました。標準に準拠したデータフォーマットと承認されたBVLOS運用は、特にサイトアクセスが困難な場合に実際の調達上の考慮事項となっています。小規模プロバイダーは、独自ソフトウェア、統合されたフィールド能力、コンプライアンスカバレッジを一致させることが難しくなる可能性があります。
タービンブレード画像検査システム産業リーダー
Baker Hughes Company
Carl Zeiss AG
DJI Technology Co., Ltd.
Hexagon AB
Flyability SA
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:RES Digital Solutionsは、独自機器を必要とせず標準のDJIハードウェアを使用して1回の停止で3枚のブレードすべての検査を可能にするブレード検査自動化ソフトウェアSmart Pilotを発売し、従来のマルチストップ方式と比較して検査時間を25%短縮しました。
- 2026年4月:HexagonのManufacturing Intelligence部門は、2025年に発売したLeica Absolute Tracker ATS800のAIベースFeatureDetect機能を拡張し、風力タービン製造検査中の自動ボルト穴ローカリゼーションと半自動ブレード表面測定を可能にし、大型複合材構造のサイクルタイムを数日から数時間に短縮しました。
- 2025年6月:Aeronesは、ロボット風力タービン検査・保全フリートと国際サービスセンターの拠点を拡大するため、Activate Capitalから62 ミリオン 米ドルを調達し、累計調達総額を175.2 ミリオン 米ドルとしました。


世界のタービンブレード画像検査システム市場レポートの範囲
タービンブレード画像検査システムは、コンポーネントを損傷させることなく、亀裂、侵食、熱コーティングの劣化などのタービンブレードの内部および外部欠陥を検出するために使用される高度な自動化技術です。これらのシステムは、航空宇宙およびエネルギーセクターにおける安全性と運転効率を確保するために不可欠です。
タービンブレード画像検査システム市場レポートは、画像・検査技術(RGBおよび可視光画像、赤外線およびサーマル画像、超音波およびフェーズドアレイ検査、LiDARおよびレーザープロフィロメトリー、シアログラフィーおよび光熱画像)、検査プラットフォーム(ドローンベースシステム、ロボットおよび自動クローリングシステム、地上ベース光学・レーザーシステム、ハンドヘルドおよびロープアクセスシステム、組み込み型および継続的モニタリングシステム)、用途(製造・工場検査、設置・試運転検査、定期検査および予知保全、落雷・嵐・衝撃損傷評価、保証および保険クレーム検証、寿命延長および更新評価、その他の用途)、エンドユーザー(風力タービンOEMおよびブレードメーカー、風力発電所オーナーおよびオペレーター、独立系サービスプロバイダー、保険会社および技術デューデリジェンス会社、その他のエンドユーザー)、地域(北米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| RGBおよび可視光画像 |
| 赤外線およびサーマル画像 |
| 超音波およびフェーズドアレイ検査 |
| LiDARおよびレーザープロフィロメトリー |
| シアログラフィーおよび光熱画像 |
| ドローンベースシステム |
| ロボットおよび自動クローリングシステム |
| 地上ベース光学・レーザーシステム |
| ハンドヘルドおよびロープアクセスシステム |
| 組み込み型および継続的モニタリングシステム |
| 製造・工場検査 |
| 設置・試運転検査 |
| 定期検査および予知保全 |
| 落雷・嵐・衝撃損傷評価 |
| 保証および保険クレーム検証 |
| 寿命延長および更新評価 |
| その他の用途 |
| 風力タービンOEMおよびブレードメーカー |
| 風力発電所オーナーおよびオペレーター |
| 独立系サービスプロバイダー |
| 保険会社および技術デューデリジェンス会社 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 画像・検査技術別 | RGBおよび可視光画像 | |
| 赤外線およびサーマル画像 | ||
| 超音波およびフェーズドアレイ検査 | ||
| LiDARおよびレーザープロフィロメトリー | ||
| シアログラフィーおよび光熱画像 | ||
| 検査プラットフォーム別 | ドローンベースシステム | |
| ロボットおよび自動クローリングシステム | ||
| 地上ベース光学・レーザーシステム | ||
| ハンドヘルドおよびロープアクセスシステム | ||
| 組み込み型および継続的モニタリングシステム | ||
| 用途別 | 製造・工場検査 | |
| 設置・試運転検査 | ||
| 定期検査および予知保全 | ||
| 落雷・嵐・衝撃損傷評価 | ||
| 保証および保険クレーム検証 | ||
| 寿命延長および更新評価 | ||
| その他の用途 | ||
| エンドユーザー別 | 風力タービンOEMおよびブレードメーカー | |
| 風力発電所オーナーおよびオペレーター | ||
| 独立系サービスプロバイダー | ||
| 保険会社および技術デューデリジェンス会社 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
タービンブレード画像検査システム市場の規模はどのくらいですか?
市場は2025年に320.33 ミリオン 米ドルと評価され、2026年には349.46 ミリオン 米ドルとなっています。2031年までに574.40 ミリオン 米ドルに達すると予測されています。
タービンブレード検査システムの需要を促進しているものは何ですか?
老朽化したタービン、寿命延長プログラム、洋上プロジェクト、状態基準保全が、文書化されたブレード状態データの必要性を高めています。
2025年に主導した検査技術はどれですか?
RGBおよび可視光画像は、アクセスしやすいドローンハードウェアと連携し、ソフトウェア主導の分析をサポートするため、38.60%のシェアで主導しました。
2031年にかけて最も急速に拡大するプラットフォームはどれですか?
組み込み型および継続的モニタリングシステムは、標的を絞った検査が必要な異常を特定するため、13.80%のCAGRで拡大する見込みです。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、中国とインドの需要に支えられ、2031年までに12.60%のCAGRで拡大する見込みです。
保険会社がブレード検査データを使用する理由は何ですか?
保険会社およびデューデリジェンス会社は、文書化されたブレード状態を引受、保険更新、クレーム検証、資産審査の支援に使用します。
最終更新日:



