
Taille et part du marché des systèmes d'inspection par imagerie des pales de turbines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 349.46 Millions de dollars américains |
| Taille du Marché (2031) | 574.40 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection par imagerie des pales de turbines par Mordor Intelligence
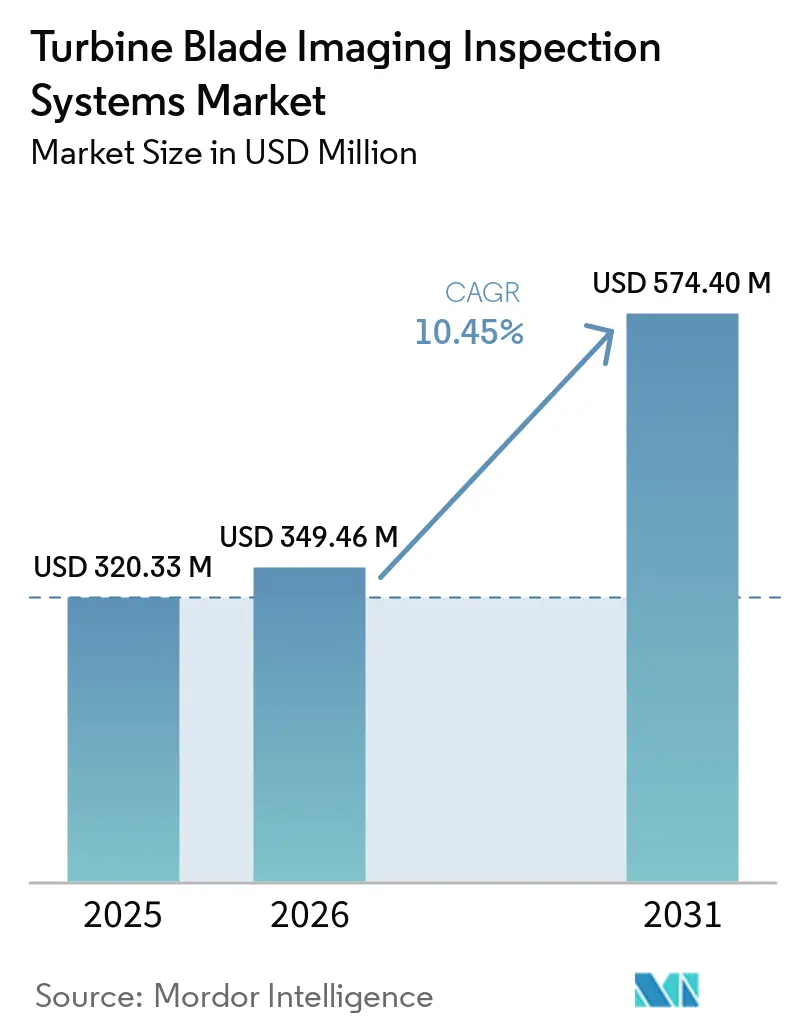
La taille du marché des systèmes d'inspection par imagerie des pales de turbines devrait passer de 320,33 millions USD en 2025 à 349,46 millions USD en 2026 et atteindre 574,40 millions USD d'ici 2031, avec un CAGR de 10,45 % sur la période 2026-2031.
L'expansion de la capacité éolienne offshore et le vieillissement du parc onshore accroissent le besoin de dossiers certifiés sur l'état des pales. Un nombre croissant d'éoliennes dépasse 15 ans d'exploitation, ce qui augmente le besoin d'inspections répétées avant les décisions de prolongation de durée de vie. Les données d'inspection deviennent importantes pour les examens des prêteurs, la documentation d'assurance et la planification de la gestion des actifs. Le marché des systèmes d'inspection par imagerie des pales de turbines bénéficie également lorsque les exploitants remplacent les méthodes d'accès manuel par des approches basées sur des drones, des robots et des capteurs. Les exigences réglementaires en matière d'intégrité structurelle et d'autorisation d'exploitation continueront de façonner la disponibilité des services et les coûts jusqu'en 2031.
Principaux enseignements du rapport
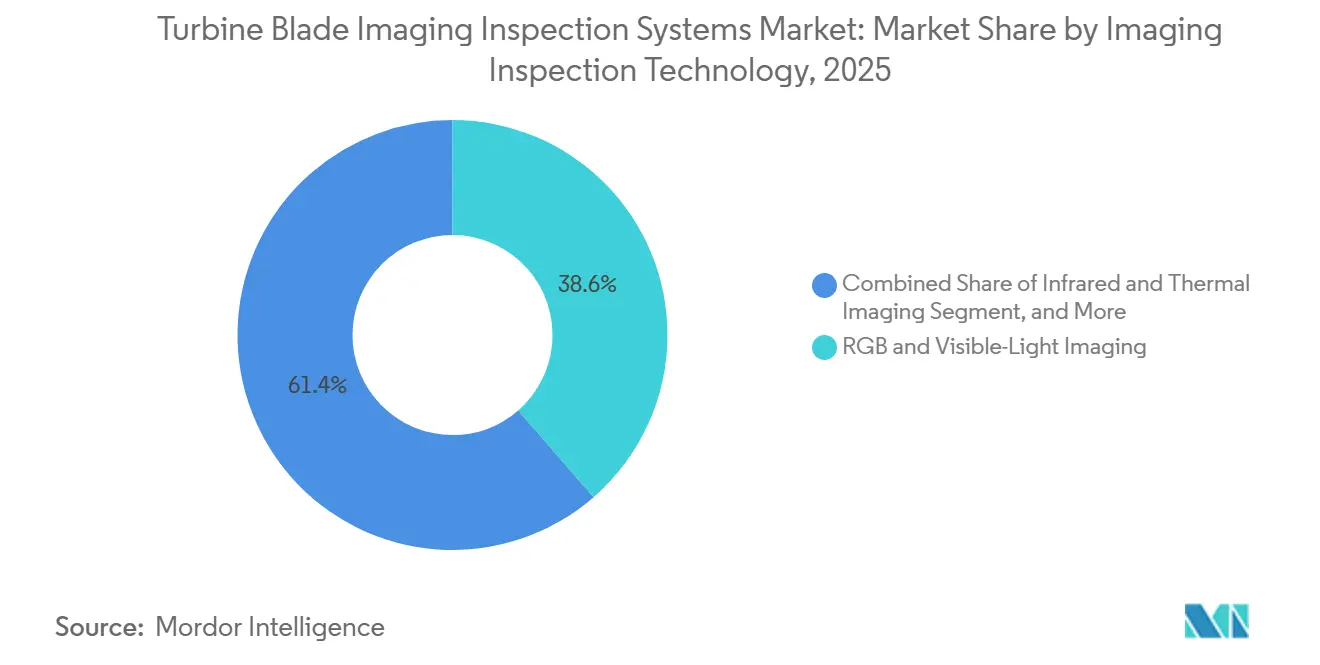
- Par technologie d'imagerie/d'inspection, l'imagerie RVB et en lumière visible détenait une part de 38,60 % en 2025, tandis que l'inspection ultrasonique et par réseau phasé devrait se développer à un CAGR de 13,50 % jusqu'en 2031.
- Par plateforme d'inspection, les systèmes basés sur des drones détenaient une part de 46,20 % en 2025, tandis que les systèmes de surveillance embarqués et continus devraient se développer à un CAGR de 13,80 % jusqu'en 2031.
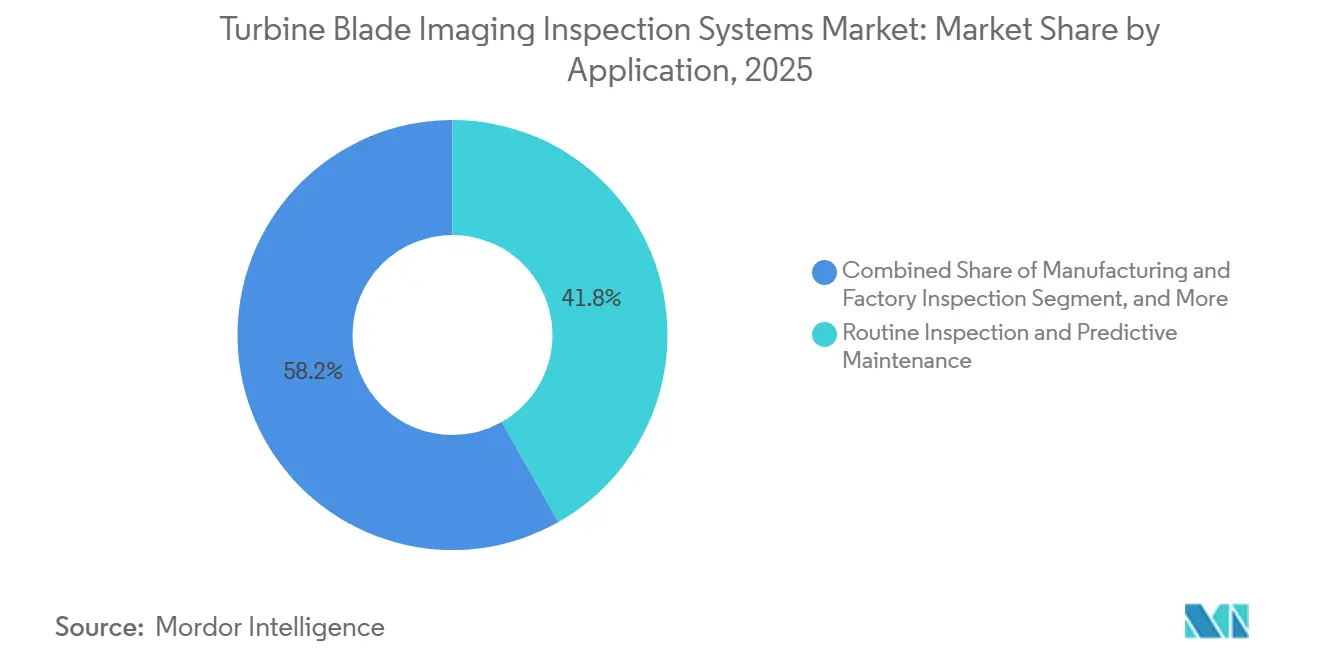
- Par application, l'inspection de routine et la maintenance prédictive détenaient une part de 41,80 % en 2025, tandis que l'évaluation de la prolongation de durée de vie et du repowering devrait se développer à un CAGR de 14,20 % jusqu'en 2031.
- Par utilisateur final, les propriétaires et exploitants de parcs éoliens détenaient une part de 48,50 % en 2025, tandis que les assureurs et les cabinets de diligence technique devraient se développer à un CAGR de 12,70 % jusqu'en 2031.
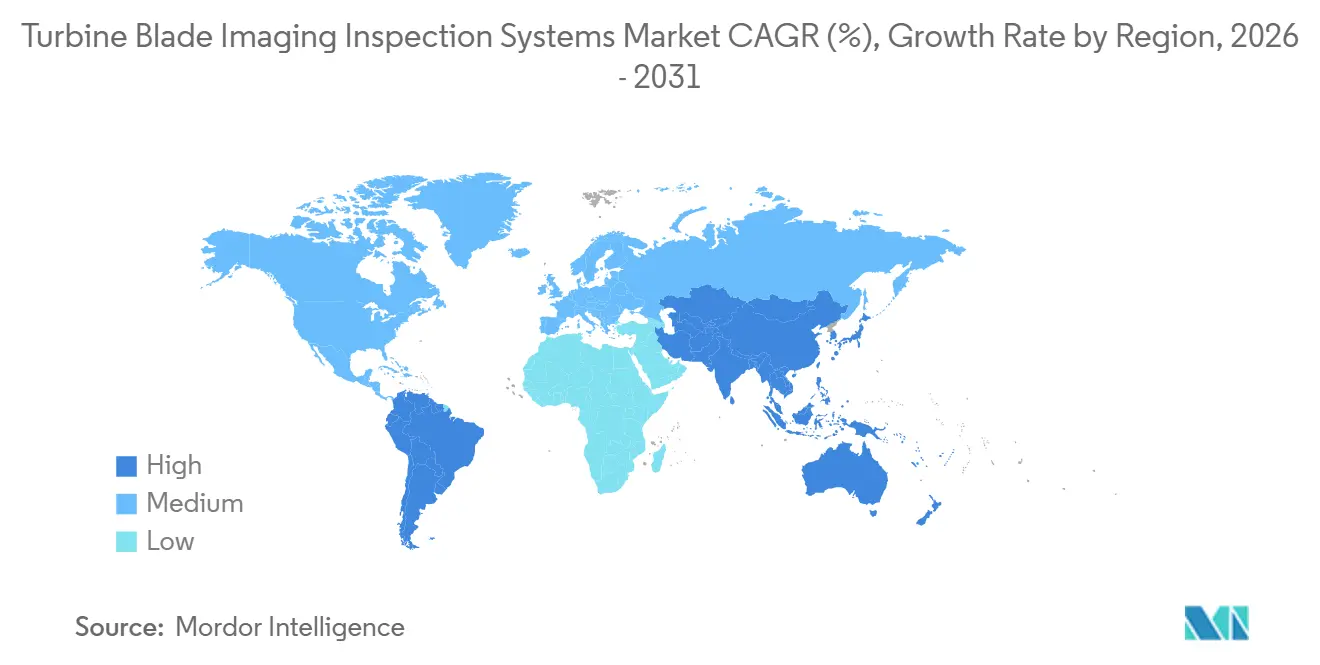
- Par géographie, l'Europe détenait 36,80 % de la part du marché des systèmes d'inspection par imagerie des pales de turbines en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,60 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection par imagerie des pales de turbines
Vieillissement des parcs d'éoliennes et programmes de prolongation de durée de vie
Le parc onshore mondial atteint une étape critique de sa durée de vie opérationnelle, car une proportion croissante d'éoliennes passe d'une exploitation de routine à un examen formel de prolongation de durée de vie. Les États-Unis comptaient 25 000 éoliennes âgées d'au moins 15 ans, dont 7 500 de plus de 20 ans, illustrant l'ampleur du parc d'actifs vieillissants. Wind Task 42 a prévu que l'opportunité de prolongation de durée de vie en service passerait de 33 GW en 2023 à 154 GW d'ici 2033, ce qui signifie que les examens techniques deviendront une composante plus régulière de la planification des actifs.[1]IEA Wind Task 42, "Lifetime Extension Assessment, Annual Report 2024," IEA Wind, iea-wind.org. Les exploitants ont besoin de dossiers répétables et défendables sur l'état des pales plutôt que d'une inspection unique en fin de durée de vie de conception, car les décisions doivent être étayées sur une période d'exploitation prolongée. La norme IEC TS 61400-28:2025 exige des preuves structurées de l'intégrité structurelle pour la poursuite de l'exploitation au-delà de la durée de vie de conception. Le marché des systèmes d'inspection par imagerie des pales de turbines est donc soutenu par des décisions liées impliquant les exploitants, les prêteurs, les assureurs et les organismes de certification.
Expansion de l'éolien offshore et besoins d'inspection à distance
Les projets offshore nécessitent une inspection à distance car l'accès par navire, les contraintes météorologiques, les longues distances de transit et les risques pour le personnel limitent l'utilisation pratique des travaux manuels. La capacité éolienne offshore mondiale a atteint 92,5 GW à la fin de 2025 après 9,3 GW de nouvelles installations, créant une base installée plus importante qui doit être évaluée dans des environnements marins difficiles. Le Conseil mondial de l'énergie éolienne prévoyait une accélération des ajouts offshore durant 2026-2030, ce qui augmentera le nombre d'actifs nécessitant des données régulières sur leur état. Les éoliennes offshore installées en 2025 dépassaient en moyenne 10,3 MW, augmentant le périmètre d'inspection et les conséquences potentielles des dommages non détectés sur les pales pour chaque actif. Les systèmes de drones et robotiques peuvent réduire les transferts répétés de personnel, tandis que les prestataires disposant d'une autorisation BVLOS peuvent offrir une couverture opérationnelle plus large et une planification de campagne plus flexible. Cela soutient la demande sur l'ensemble du marché des systèmes d'inspection par imagerie des pales de turbines.
Adoption croissante de la maintenance prédictive et basée sur l'état
La maintenance basée sur l'état remplace les calendriers d'inspection fixes dans de nombreuses exploitations éoliennes, car elle lie l'activité de maintenance à l'état observé des actifs. L'imagerie par drone et la surveillance continue peuvent identifier des anomalies nécessitant des travaux de suivi ciblés plutôt que de traiter chaque éolienne de la même manière. Un événement de surveillance peut donc créer une exigence d'inspection même lorsqu'une visite annuelle programmée n'est pas prévue, augmentant le nombre de points de contact d'inspection potentiels dans le parc. La plateforme de surveillance embarquée et continue devrait se développer à un CAGR de 13,80 % jusqu'en 2031, reflétant le rôle de la collecte de données persistante dans les décisions opérationnelles. Le marché des systèmes d'inspection par imagerie des pales de turbines en bnéficie car les exploitants peuvent diriger le personnel, les équipements et le temps de navire vers des emplacements de dommages confirmés. Cette approche soutient une meilleure planification de la maintenance, améliore la qualité des dossiers d'inspection et réduit la dépendance aux seuls examens visuels généraux.
Augmentation de la taille des pales et complexité de la conception composite
Les pales plus grandes nécessitent une couverture plus large, des mesures plus précises et des preuves plus solides de l'état interne que les conceptions d'éoliennes antérieures. Dongfang a soumis des pales de 153 mètres à des tests de fatigue en 2025 pour un déploiement offshore, illustrant l'échelle des conceptions désormais préparées pour le terrain. Des recherches publiées dans Wind Energy Science ont rapporté que la masse des pales évolue approximativement selon la puissance 2,4 du rayon de la pale, ce qui augmente les contraintes internes et la complexité de l'inspection des grandes structures composites. Une augmentation de 10 % de la longueur de la pale peut donc accroître la masse structurelle de 25 %. Les protocoles plus anciens conçus pour des pales de 40 à 60 mètres peuvent ne pas fournir une densité de couverture adéquate pour les nouvelles conceptions, surtout lorsque les surfaces externes et les zones internes nécessitent toutes deux un examen. Le marché des systèmes d'inspection par imagerie des pales de turbines évolue vers des charges utiles UAV multimodales et des robots d'exploration interne capables de répondre à ces tâches d'inspection distinctes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes météorologiques et d'accès pour les plateformes d'imagerie | -1.3% | Marchés offshore mondiaux, notamment la mer du Nord, l'Atlantique Nord et l'Asie-Pacifique exposée aux typhons | Long terme (≥ 4 ans) |
| Réglementation fragmentée sur le BVLOS et l'inspection automatisée | -1.1% | Mondial, plus aigu aux États-Unis et dans les opérations transfrontalières européennes | Moyen terme (2-4 ans) |
| Coût élevé du matériel d'imagerie multimodale et de son intégration | -0.9% | Marchés éoliens émergents en Amérique du Sud, en Afrique et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Formats de données propriétaires et exposition à la cybersécurité | -0.7% | Mondial, plus prononcé dans les opérations à l'échelle des services publics et intégrées au réseau | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes météorologiques et d'accès pour les plateformes d'imagerie
L'inspection offshore reste dépendante des conditions météorologiques malgré les améliorations apportées aux plateformes d'imagerie, aux logiciels d'automatisation et à la capacité de collecte de données à distance. Les opérations de drones dans les conditions de la mer du Nord ont été confrontées à des dépassements de vitesse du vent 30 à 40 % des jours ouvrables en hiver, ce qui concentre les travaux disponibles dans des saisons plus favorables. Les robots d'exploration font également face à des défis d'adhérence lorsque les longues pales subissent une flexion dynamique en cours d'exploitation, limitant les conditions dans lesquelles ils peuvent être déployés. Les contraintes d'accès par navire peuvent transférer les retards d'inspection aux propriétaires d'actifs et retarder une campagne même lorsque les équipements et les inspecteurs sont disponibles. Ces facteurs limitent le débit annuel d'inspection même là où des systèmes avancés sont disponibles commercialement et techniquement capables d'effectuer le travail. Le marché des systèmes d'inspection par imagerie des pales de turbines doit donc tenir compte de la planification saisonnière, de l'incertitude d'accès et des limites pratiques de la logistique offshore.
Réglementation fragmentée sur le BVLOS et l'inspection automatisée
Les règles relatives à l'inspection autonome restent moins matures que la technologie elle-même, créant un écart entre la capacité de vol disponible et l'activité commerciale autorisée. La FAA a publié sa proposition de règle Part 108 pour les opérations BVLOS de routine en août 2025.[2]Federal Aviation Administration, "Normalizing Unmanned Aircraft Systems beyond Visual Line of Sight Operations," Federal Register, federalregister.org. La proposition était en cours d'examen réglementaire en juillet 2026, et sa finalisation n'était pas attendue avant fin 2027, laissant les prestataires opérer sous les limitations actuelles à court terme. Les campagnes transfrontalières européennes nécessitent des autorisations nationales distinctes en vertu du règlement UE UAV 2019/947, ce qui alourdit les démarches administratives et complique les calendriers de déploiement régionaux. Les petits prestataires font face à des coûts de conformité plus élevés lorsqu'ils opèrent dans plusieurs juridictions et peuvent avoir besoin de personnel sur site là où la couverture autonome est restreinte. Le marché des systèmes d'inspection par imagerie des pales de turbines reste avantageux pour les entreprises qui détiennent déjà les autorisations opérationnelles pertinentes et peuvent offrir des services sans le même délai d'autorisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'imagerie/d'inspection : l'imagerie RVB est en tête, tandis que les ultrasons soutiennent l'évaluation sous-surfacique
L'imagerie RVB et en lumière visible détenait 38,60 % de la part du marché des systèmes d'inspection par imagerie des pales de turbines en 2025, soutenue par des coûts matériels accessibles, une compatibilité établie avec les drones et une large utilisation dans l'identification des défauts visuels. RES Digital Solutions a lancé Smart Pilot en juin 2026 pour capturer les 3 pales depuis un seul arrêt avec du matériel DJI standard, plutôt que de nécessiter des équipements propriétaires. L'entreprise a indiqué que le logiciel réduisait le temps d'inspection de 25 %, ce qui peut soutenir une activité de terrain plus efficace pendant les fenêtres météorologiques limitées.[3]RES Group, "Smart Pilot Enables Automated Blade Inspection with Reduced Downtime in a Single Flight," RES Group, res-group.com. L'imagerie infrarouge et thermique complète l'inspection en lumière visible en identifiant les infiltrations d'humidité et les décollements qu'une caméra optique peut ne pas révéler. Les charges utiles thermiques à plus haute résolution étendent la capacité à collecter des images fiables depuis des distances de sécurité plus importantes.
L'inspection ultrasonique et par réseau phasé devrait se développer à un CAGR de 13,50 % de 2026 à 2031, car l'imagerie de surface seule ne fournit pas de preuves suffisantes pour toutes les évaluations de pales composites. La technologie permet l'examen des conditions sous-surfaciques, ce qui devient plus important lorsque les prêteurs et les organismes de certification exigent des dossiers structurels robustes. Les exigences des normes DNV-GL-ST-0376 et IEC 61400-23 accroissent la pertinence des données d'inspection volumétrique dans les travaux d'intégrité structurelle. Une étude de 2026 publiée dans Scientific Reports a trouvé une précision de 98,4 % pour un système Swin Transformer utilisé dans la détection non destructive des défauts de surface des pales. Le LiDAR, la profilométrie laser, la shearographie et l'imagerie photothermique répondent à des besoins spécialisés dans les tests d'acceptation en usine, la cartographie de l'érosion et les programmes de traçabilité.


Par plateforme d'inspection : les drones sont en tête, tandis que la surveillance continue se développe
Les systèmes basés sur des drones détenaient 46,20 % de la part du marché des systèmes d'inspection par imagerie des pales de turbines en 2025, faisant des drones la plus grande plateforme d'inspection établie. La concurrence au sein de cette plateforme repose désormais davantage sur la planification de vol autonome, la classification des défauts assistée par intelligence artificielle et l'intégration avec les systèmes de jumeau numérique que sur la capacité de base de la cellule. Aerones a lancé son robot d'exploration Gen 3 en décembre 2025 pour l'inspection interne des pales, ajoutant une option pour les travaux à l'intérieur des cavités des pales où l'imagerie par drone externe a une portée limitée. Le robot avait une vitesse d'inspection de 20 cm/sec et a démontré 110 mètres d'accès à l'intérieur d'une pale offshore Siemens Gamesa B115. Ensemble, les systèmes de drones et de robots permettent aux prestataires de services de traiter à la fois les conditions extérieures et les emplacements internes difficiles dans le cadre d'un seul programme d'inspection.
Les systèmes de surveillance embarqués et continus devraient se développer à un CAGR de 13,80 % jusqu'en 2031, car ils créent une couche persistante de détection des anomalies entre les visites d'inspection programmées. Ces systèmes ne remplacent pas les inspections périodiques, mais ils peuvent orienter les équipes de terrain vers des emplacements de dommages nécessitant une confirmation. Une étude IEEE SIELMEN 2025 a décrit des capteurs de déformation sans contact qui transmettent des données de déformation des pales composites en temps réel via l'informatique en périphérie. Les systèmes optiques et laser au sol restent importants pour les applications en usine et lors de la mise en service, où un positionnement stable peut soutenir des mesures détaillées. Les systèmes portables et d'accès par corde sont en déclin en tant qu'approches autonomes, mais ils restent utiles pour la maintenance ciblée après que les systèmes automatisés ont signalé un défaut potentiel.
Par application : l'inspection de routine est en tête, tandis que la prolongation de durée de vie s'accélère
L'inspection de routine et la maintenance prédictive détenaient 41,80 % de la taille du marché des systèmes d'inspection par imagerie des pales de turbines en 2025, reflétant la plus grande base d'application établie. Les exploitants passent des inspections à cycle annuel à des campagnes stratifiées par risque qui utilisent les informations SCADA et les signaux d'état pour prioriser les travaux de terrain. Cette approche soutient des revenus récurrents tout en permettant aux équipes de maintenance de se concentrer sur les éoliennes pour lesquelles les données disponibles suggèrent un problème. L'inspection en fabrication et en usine crée également une demande en amont grâce aux tests non destructifs en ligne et aux dossiers de production traçables. Ces dossiers peuvent réduire les coûts liés aux litiges de garantie pour les OEM et fournir un point de départ documenté pour les évaluations ultérieures de la durée de vie opérationnelle.
L'évaluation de la prolongation de durée de vie et du repowering devrait se développer à un CAGR de 14,20 % de 2026 à 2031, alors que les propriétaires évaluent le remplacement des pales par rapport à la prolongation soutenue par l'inspection. La norme IEC TS 61400-28:2025 rend les preuves structurées importantes lorsqu'un propriétaire cherche à exploiter au-delà de la durée de vie de conception initiale. La validation des garanties et des assurances dépend également de l'historique d'inspection documenté dans les cadres européens pertinents, rendant les dossiers utiles au-delà de la fonction de maintenance. Voliro avait déployé sa plateforme T pour les tests de continuité de la protection contre la foudre sur plus de 40 modèles d'éoliennes dans plus de 20 pays d'ici 2025. Ces exigences étendent le marché des systèmes d'inspection par imagerie des pales de turbines au financement, à la conformité et aux travaux d'évaluation post-événement.
Par utilisateur final : les exploitants sont en tête, tandis que les assureurs augmentent leur demande
Les propriétaires et exploitants de parcs éoliens détenaient 48,50 % de la demande des utilisateurs finaux en 2025, car ils supportent les conséquences opérationnelles et financières directes des dommages non planifiés sur les pales. Leurs dépenses d'inspection sont soutenues par la nécessité de planifier la maintenance, de préserver la disponibilité de la production et de documenter l'état des actifs dans le temps. Les exigences en matière de qualifications sur les marchés européens orientent les travaux vers des prestataires de services qualifiés plutôt que de s'appuyer uniquement sur des équipes internes. Les prestataires de services indépendants combinent des équipements de contrôle non destructif, des systèmes de drones et des analyses en programmes d'inspection uniques pour les OEM et les exploitants. Cette offre intégrée réduit le nombre de fournisseurs qu'un propriétaire doit coordonner et clarifie la responsabilité des rapports, de la certification et de la planification des mesures correctives.
Les assureurs et les cabinets de diligence technique devraient se développer à un CAGR de 12,70 % de 2026 à 2031, car les défaillances de pales deviennent plus pertinentes dans la souscription des actifs énergétiques. La documentation d'inspection peut soutenir l'émission de polices, le renouvellement, l'approbation de subventions, l'examen des sinistres et les évaluations techniques menées par les prêteurs. Cela transforme les informations sur les pales d'un outil opérationnel en un livrable de conformité qui doit être maintenu et mis à disposition lorsque requis. Les OEM et les fabricants de pales utilisent principalement les systèmes d'imagerie pendant la production, où l'augmentation des dimensions des pales accroît l'exposition aux garanties et les conséquences des défauts non détectés. Le secteur des systèmes d'inspection par imagerie des pales de turbines sert ces différents acheteurs par le biais de matériels, de services de données et de programmes d'inspection sur le terrain.
Analyse géographique
L'Europe détenait 36,80 % de la part du marché des systèmes d'inspection par imagerie des pales de turbines en 2025, la plus grande part parmi les régions couvertes. La région combine une base éolienne offshore dense, des coûts de main-d'œuvre élevés qui renforcent l'argument en faveur de l'inspection à distance, et des exigences établies en matière d'audit d'intégrité en vertu des normes IEC TS 61400-28:2025 et DNV-GL-ST-0376. La capacité éolienne offshore en Europe dépassait 38 GW à la fin de 2025.[4]Global Wind Energy Council, "Global Wind Installations Rise Record 40% as Industry Charts Way Out of Energy Crisis," Global Wind Energy Council, gwec.net. Près de 2 GW ont été mis en service au Royaume-Uni, en Allemagne et en France en 2025. Les prestataires BVLOS certifiés pourraient bénéficier de l'évolution des règles opérationnelles européennes pour les activités transfrontalières et les fréquentes campagnes en mer du Nord.
L'Amérique du Nord était le deuxième marché régional, soutenu par le vieillissement du parc onshore américain et l'accélération du développement offshore dans l'Atlantique. Les États-Unis comptaient 25 000 éoliennes de plus de 15 ans, ce qui crée une base substantielle pour les travaux de prolongation de durée de vie et d'évaluation de l'état. Le cadre FAA Part 108 proposé pourrait soutenir des campagnes automatisées à plus longue portée une fois finalisé et réduire le besoin de soutien sur site dans certains contextes. L'Amérique du Sud reste un domaine émergent pour le marché des systèmes d'inspection par imagerie des pales de turbines. Les exploitants sensibles aux coûts au Brésil et en Argentine privilégient les modèles de drone en tant que service plutôt que les achats directs d'équipements et peuvent s'appuyer sur des prestataires externes pour le matériel spécialisé.
L'Asie-Pacifique devrait se développer à un CAGR de 12,60 % jusqu'en 2031. La Chine et l'Inde représentent 70 à 75 % de la demande régionale, soutenues par de grands parcs en exploitation et des besoins croissants d'examen en milieu de vie. L'Inde disposait d'un parc éolien de 45 GW, avec de nombreuses éoliennes installées entre 2005 et 2015 entrant dans des périodes de risque accru pour les pales et devenant candidates à des décisions de repowering. Les programmes de repowering soutenus par le gouvernement créent des besoins d'inspection supplémentaires, tandis que l'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud et le Nigéria fournissent une demande provenant de projets onshore à l'échelle des services publics plus récents et en exploitation.

Paysage concurrentiel
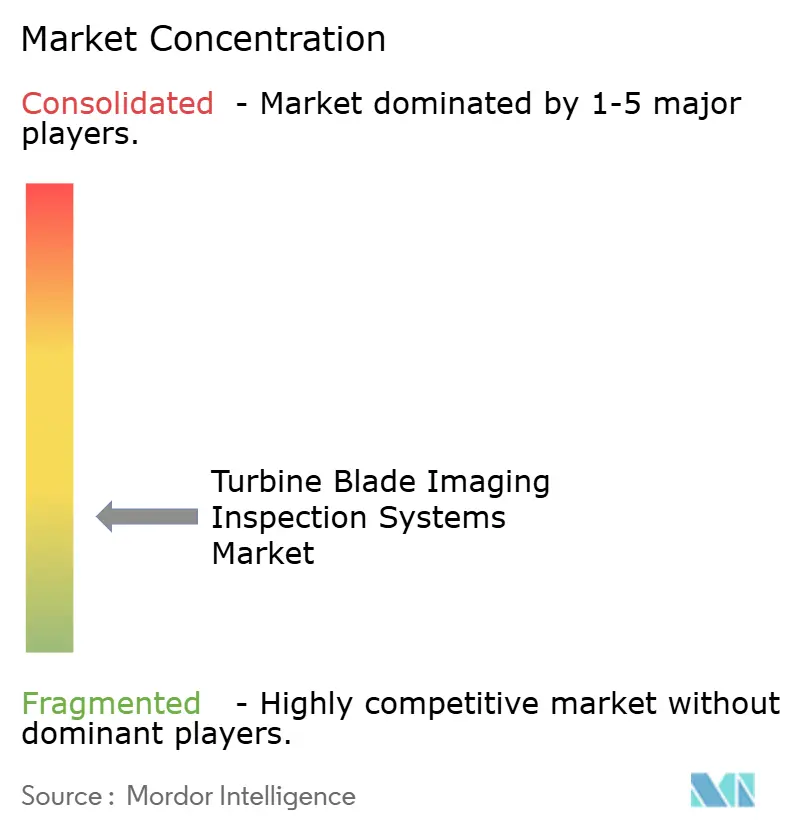
Le marché des systèmes d'inspection par imagerie des pales de turbines est fragmenté, sans qu'aucun acteur unique ne soit identifié comme dominant sur les plans technologique, de la plateforme et géographique. Des fournisseurs spécialisés en contrôle non destructif, des prestataires de services aériens et robotiques, et des entreprises d'imagerie industrielle se font concurrence dans différentes parties de la chaîne de valeur. Eddyfi Technologies et Evident Corporation fournissent du matériel à réseau phasé et ultrasonique, tandis qu'Aerones Engineering, BladeBUG et Voliro Airborne Robotics réalisent des campagnes d'inspection à l'aide de plateformes robotiques propriétaires. Hexagon et Teledyne FLIR fournissent des composants d'imagerie et de métrologie pouvant être intégrés dans des systèmes d'inspection tiers. Les prestataires de services indépendants gagnent en pertinence car les propriétaires préfèrent une responsabilité unifiée pour la qualité des données, la certification des rapports et la planification des mesures correctives.
Aerones a levé 62 millions USD auprès d'Activate Capital en juin 2025 et a ouvert sa première installation américaine à Denton, au Texas, début 2026. L'entreprise a présenté la réparation robotique et la gestion de la santé des pales basée sur l'intelligence artificielle lors de son atelier de février 2026 à Denton, montrant son orientation vers un service combiné d'inspection et de maintenance. Hexagon a étendu son Leica Absolute Tracker ATS800 avec la capacité FeatureDetect basée sur l'intelligence artificielle en 2026. Le système prend en charge la localisation automatisée des caractéristiques et la mesure semi-automatisée pour les grandes structures composites, réduisant l'effort associé aux contrôles de qualité détaillés. Ces actions montrent comment les prestataires relient les équipements à la capture et à l'analyse automatisées des données.
La concurrence repose de plus en plus sur la qualité des données, l'auditabilité et la capacité de diagnostic plutôt que sur le seul équipement. Une étude de Scientific Reports publiée en 2026 a soutenu l'utilisation de systèmes basés sur les transformeurs pour la détection des défauts des pales. Les formats de données conformes aux normes et les opérations BVLOS approuvées deviennent des critères d'achat pratiques, notamment lorsque l'accès au site est difficile. Les petits prestataires peuvent avoir plus de mal à égaler les logiciels propriétaires, la capacité de terrain intégrée et la couverture de conformité.
Leaders du secteur des systèmes d'inspection par imagerie des pales de turbines
Baker Hughes Company
Carl Zeiss AG
DJI Technology Co., Ltd.
Hexagon AB
Flyability SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : RES Digital Solutions a lancé Smart Pilot, un logiciel d'automatisation de l'inspection des pales permettant l'inspection en un seul arrêt des 3 pales à l'aide de matériel DJI standard, réduisant le temps d'inspection de 25 % par rapport aux méthodes conventionnelles à arrêts multiples et ne nécessitant aucun équipement propriétaire.
- Avril 2026 : La division Manufacturing Intelligence de Hexagon a étendu la capacité FeatureDetect basée sur l'intelligence artificielle de son Leica Absolute Tracker ATS800, lancé en 2025, permettant la localisation automatisée des trous de boulons et la mesure semi-automatisée de la surface des pales lors de l'inspection de fabrication des éoliennes, réduisant le temps de cycle de plusieurs jours à quelques heures pour les grandes structures composites.
- Juin 2025 : Aerones a levé 62 millions USD auprès d'Activate Capital, portant le financement cumulatif total à 175,2 millions USD, pour développer sa flotte robotique d'inspection et de maintenance des éoliennes et son réseau international de centres de service.


Périmètre du rapport mondial sur le marché des systèmes d'inspection par imagerie des pales de turbines
Les systèmes d'inspection par imagerie des pales de turbines sont des technologies avancées et automatisées utilisées pour détecter les défauts internes et externes des pales de turbines, tels que les fissures, l'érosion et la dégradation du revêtement thermique, sans endommager le composant. Ces systèmes sont essentiels pour garantir la sécurité et l'efficacité opérationnelle dans les secteurs de l'aérospatiale et de l'énergie.
Le rapport sur le marché des systèmes d'inspection par imagerie des pales de turbines est segmenté par technologie d'imagerie/d'inspection (imagerie RVB et en lumière visible, imagerie infrarouge et thermique, inspection ultrasonique et par réseau phasé, LiDAR et profilométrie laser, et shearographie et imagerie photothermique), plateforme d'inspection (systèmes basés sur des drones, systèmes robotiques et de rampage automatisé, systèmes optiques et laser au sol, systèmes portables et d'accès par corde, et systèmes de surveillance embarqués et continus), application (inspection en fabrication et en usine, inspection d'installation et de mise en service, inspection de routine et maintenance prédictive, évaluation des dommages causés par la foudre, les tempêtes et les impacts, validation des garanties et des sinistres d'assurance, évaluation de la prolongation de durée de vie et du repowering, et autres applications), utilisateur final (fabricants d'éoliennes et de pales OEM, propriétaires et exploitants de parcs éoliens, prestataires de services indépendants, assureurs et cabinets de diligence technique, et autres utilisateurs finaux) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Imagerie RVB et en lumière visible |
| Imagerie infrarouge et thermique |
| Inspection ultrasonique et par réseau phasé |
| LiDAR et profilométrie laser |
| Shearographie et imagerie photothermique |
| Systèmes basés sur des drones |
| Systèmes robotiques et de rampage automatisé |
| Systèmes optiques et laser au sol |
| Systèmes portables et d'accès par corde |
| Systèmes de surveillance embarqués et continus |
| Inspection en fabrication et en usine |
| Inspection d'installation et de mise en service |
| Inspection de routine et maintenance prédictive |
| Évaluation des dommages causés par la foudre, les tempêtes et les impacts |
| Validation des garanties et des sinistres d'assurance |
| Évaluation de la prolongation de durée de vie et du repowering |
| Autres applications |
| Fabricants d'éoliennes et de pales OEM |
| Propriétaires et exploitants de parcs éoliens |
| Prestataires de services indépendants |
| Assureurs et cabinets de diligence technique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie d'imagerie/d'inspection | Imagerie RVB et en lumière visible | |
| Imagerie infrarouge et thermique | ||
| Inspection ultrasonique et par réseau phasé | ||
| LiDAR et profilométrie laser | ||
| Shearographie et imagerie photothermique | ||
| Par plateforme d'inspection | Systèmes basés sur des drones | |
| Systèmes robotiques et de rampage automatisé | ||
| Systèmes optiques et laser au sol | ||
| Systèmes portables et d'accès par corde | ||
| Systèmes de surveillance embarqués et continus | ||
| Par application | Inspection en fabrication et en usine | |
| Inspection d'installation et de mise en service | ||
| Inspection de routine et maintenance prédictive | ||
| Évaluation des dommages causés par la foudre, les tempêtes et les impacts | ||
| Validation des garanties et des sinistres d'assurance | ||
| Évaluation de la prolongation de durée de vie et du repowering | ||
| Autres applications | ||
| Par utilisateur final | Fabricants d'éoliennes et de pales OEM | |
| Propriétaires et exploitants de parcs éoliens | ||
| Prestataires de services indépendants | ||
| Assureurs et cabinets de diligence technique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes d'inspection par imagerie des pales de turbines ?
Le marché était évalué à 320,33 millions USD en 2025 et s'établit à 349,46 millions USD en 2026. Il devrait atteindre 574,40 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de systèmes d'inspection des pales de turbines ?
Le vieillissement des éoliennes, les programmes de prolongation de durée de vie, les projets offshore et la maintenance basée sur l'état augmentent le besoin de données documentées sur l'état des pales.
Quelle technologie d'inspection était en tête en 2025 ?
L'imagerie RVB et en lumière visible était en tête avec une part de 38,60 % car elle fonctionne avec du matériel de drone accessible et prend en charge l'analyse pilotée par logiciel.
Quelle plateforme se développe le plus rapidement jusqu'en 2031 ?
Les systèmes de surveillance embarqués et continus devraient se développer à un CAGR de 13,80 % car ils identifient les anomalies nécessitant une inspection ciblée.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,60 % jusqu'en 2031, soutenue par la demande en Chine et en Inde.
Pourquoi les assureurs utilisent-ils les données d'inspection des pales ?
Les assureurs et les cabinets de diligence utilisent l'état documenté des pales pour soutenir la souscription, le renouvellement des polices, la validation des sinistres et les examens des actifs.
Dernière mise à jour de la page le:



