
Tamaño y Participación del Mercado de Sistemas de Inspección por Imágenes de Palas de Turbinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 349.46 Millones de dólares |
| Tamaño del Mercado (2031) | 574.40 Millones de dólares |
| Growth Rate (2026 - 2031) | 10.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección por Imágenes de Palas de Turbinas por Mordor Intelligence
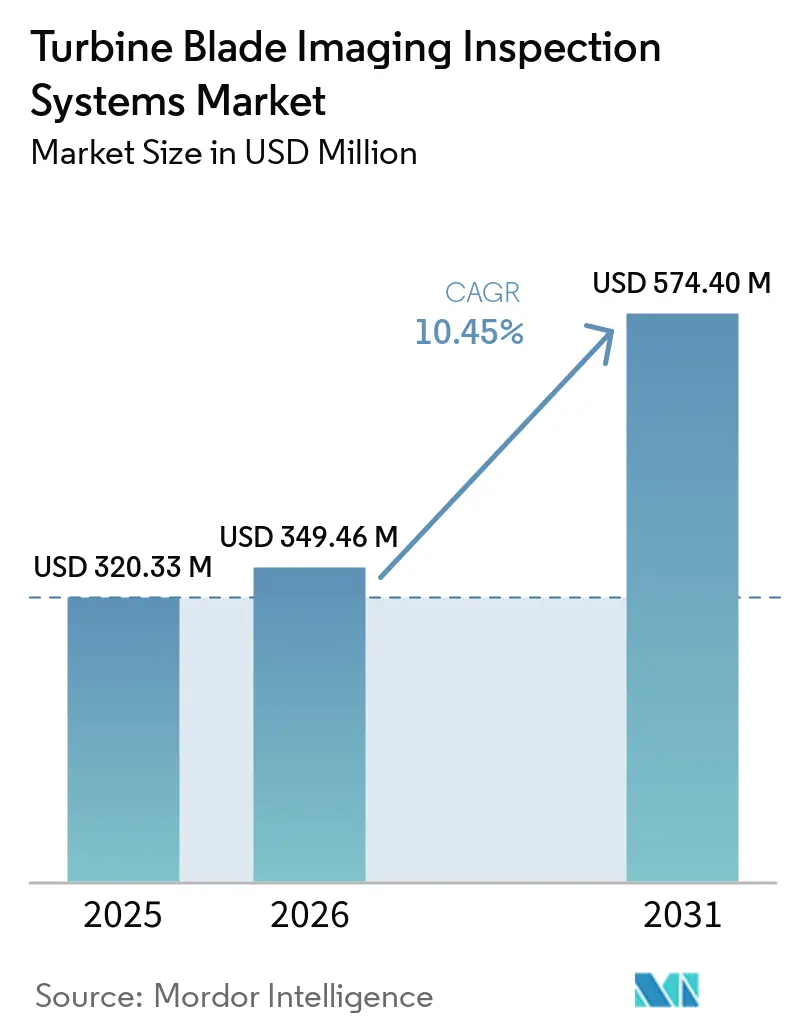
Se espera que el tamaño del Mercado de Sistemas de Inspección por Imágenes de Palas de Turbinas aumente de 320,33 millones de USD en 2025 a 349,46 millones de USD en 2026 y alcance 574,40 millones de USD en 2031, creciendo a una CAGR del 10,45% durante 2026-2031.
La expansión de la capacidad eólica marina y el envejecimiento del parque terrestre están incrementando la necesidad de registros certificados del estado de las palas. Más turbinas están superando los 15 años de operación, lo que aumenta la necesidad de inspecciones repetidas antes de tomar decisiones de extensión de vida útil. Los datos de inspección están adquiriendo importancia para las revisiones de prestamistas, la documentación de seguros y la planificación de gestión de activos. El mercado de sistemas de inspección por imágenes de palas de turbinas también se beneficia cuando los operadores reemplazan los métodos de acceso manual por enfoques basados en drones, robots y sensores. Los requisitos regulatorios de integridad estructural y autorización de operación continuarán dando forma a la disponibilidad y el costo de los servicios hasta 2031.
Conclusiones Clave del Informe
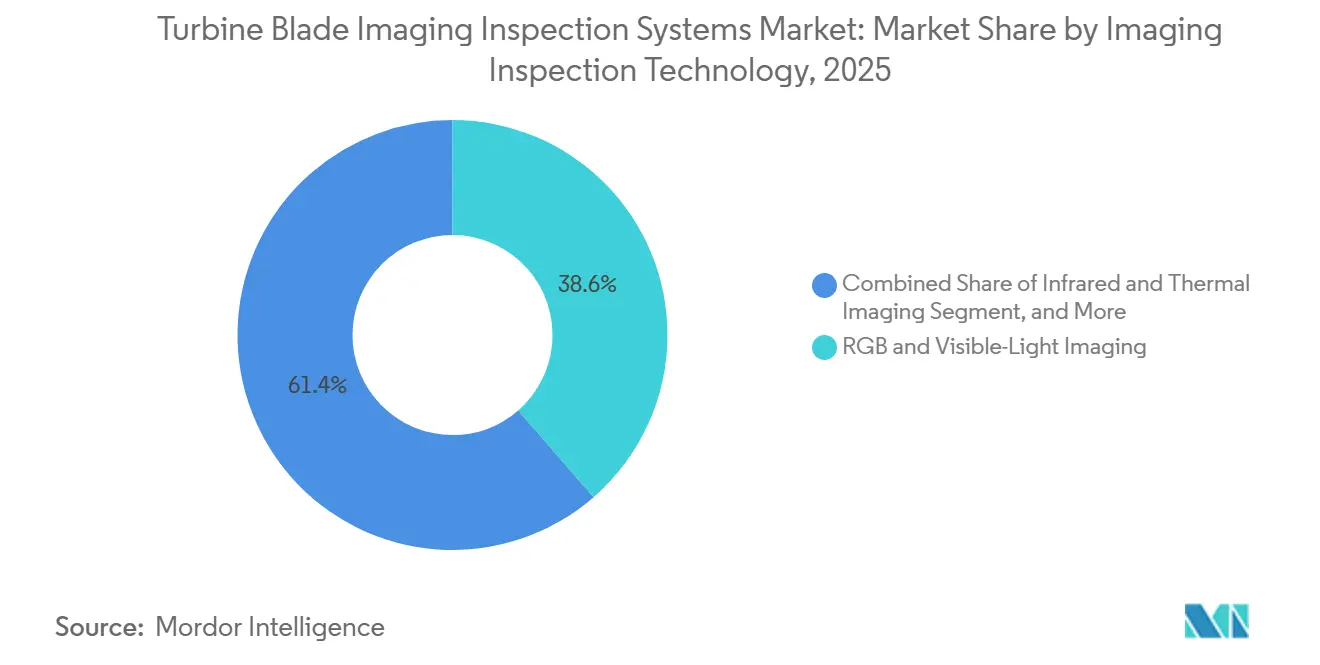
- Por tecnología de imágenes/inspección, las imágenes RGB y de luz visible representaron el 38,60% de la participación en 2025, mientras que se proyecta que la inspección ultrasónica y de matriz en fase se expanda a una CAGR del 13,50% hasta 2031.
- Por plataforma de inspección, los sistemas basados en drones representaron el 46,20% de la participación en 2025, mientras que se proyecta que los sistemas de monitoreo integrado y continuo se expandan a una CAGR del 13,80% hasta 2031.
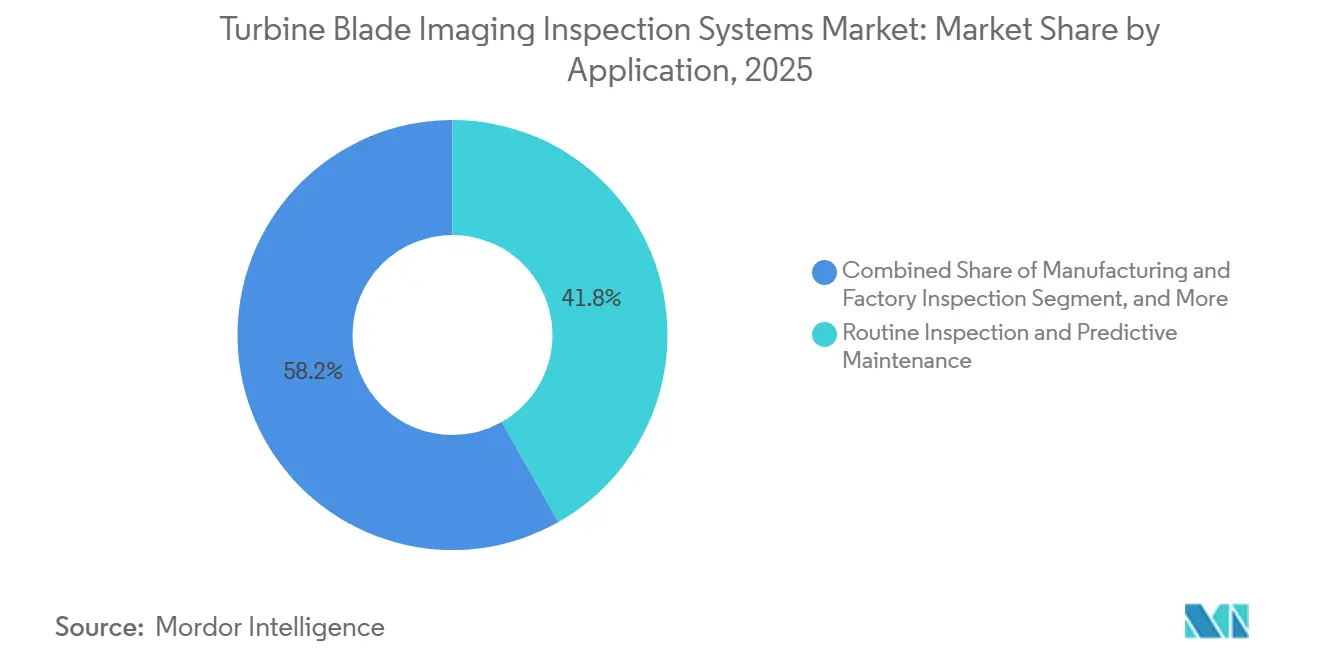
- Por aplicación, la inspección rutinaria y el mantenimiento predictivo representaron el 41,80% de la participación en 2025, mientras que se proyecta que la evaluación de extensión de vida útil y repotenciación se expanda a una CAGR del 14,20% hasta 2031.
- Por usuario final, los propietarios y operadores de parques eólicos representaron el 48,50% de la participación en 2025, mientras que se proyecta que las aseguradoras y las empresas de diligencia técnica debida se expandan a una CAGR del 12,70% hasta 2031.
- Por geografía, Europa representó el 36,80% de la participación del mercado de sistemas de inspección por imágenes de palas de turbinas en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 12,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Inspección por Imágenes de Palas de Turbinas
Envejecimiento de los Parques de Turbinas y Programas de Extensión de Vida Útil
El parque terrestre global está alcanzando una etapa crítica en su vida operativa, ya que una mayor proporción de turbinas pasa de la operación rutinaria a la revisión formal de extensión de vida útil. Estados Unidos contaba con 25.000 turbinas con al menos 15 años de antigüedad, incluidas 7.500 con más de 20 años, lo que demuestra la escala de la base de activos envejecidos. Wind Task 42 proyectó que la oportunidad de extensión de vida útil de servicio aumentaría de 33 GW en 2023 a 154 GW en 2033, lo que significa que las revisiones técnicas se convertirán en una parte más habitual de la planificación de activos.[1]IEA Wind Task 42, "Lifetime Extension Assessment, Annual Report 2024," IEA Wind, iea-wind.org. Los operadores necesitan registros del estado de las palas repetibles y defendibles en lugar de una única inspección al final de la vida útil de diseño, porque las decisiones deben estar respaldadas durante un período operativo extendido. La norma IEC TS 61400-28:2025 exige evidencia estructurada de integridad estructural para la operación continua más allá de la vida útil de diseño. El mercado de sistemas de inspección por imágenes de palas de turbinas está, por tanto, respaldado por decisiones vinculadas que involucran a operadores, prestamistas, aseguradoras y organismos de certificación.
Expansión de la Energía Eólica Marina y Necesidades de Inspección Remota
Los proyectos marinos requieren inspección remota porque el acceso por embarcación, los límites climáticos, las largas distancias de tránsito y el riesgo para el personal restringen el uso práctico del trabajo manual. La capacidad eólica marina global alcanzó 92,5 GW a finales de 2025 tras 9,3 GW de nuevas instalaciones, creando una base instalada más amplia que debe evaluarse en entornos marinos difíciles. El Consejo Global de Energía Eólica esperaba que las adiciones marinas se aceleraran durante 2026-2030, lo que aumentará el número de activos que necesitan datos de condición regulares. Las turbinas marinas instaladas en 2025 superaron los 10,3 MW de media, aumentando el alcance de la inspección y las posibles consecuencias de los daños no detectados en las palas para cada activo. Los sistemas de drones y robots pueden reducir los traslados repetidos de personal, mientras que los proveedores con autorización BVLOS pueden ofrecer una cobertura operativa más amplia y una planificación de campañas más flexible. Esto respalda la demanda en todo el mercado de sistemas de inspección por imágenes de palas de turbinas.
Adopción Creciente de Mantenimiento Predictivo y Basado en Condición
El mantenimiento basado en condición está reemplazando los calendarios de inspección fijos en muchas operaciones eólicas porque vincula la actividad de mantenimiento con el estado observado del activo. Las imágenes de drones y el monitoreo continuo pueden identificar anomalías que requieren trabajo de seguimiento específico en lugar de tratar cada turbina de la misma manera. Un evento de monitoreo puede, por tanto, generar un requisito de inspección incluso cuando no se ha programado una visita anual, aumentando el número de puntos de contacto de inspección potenciales en todo el parque. Se proyecta que la plataforma de monitoreo integrado y continuo se expanda a una CAGR del 13,80% hasta 2031, lo que refleja el papel de la recopilación persistente de datos en las decisiones operativas. El mercado de sistemas de inspección por imágenes de palas de turbinas se beneficia porque los operadores pueden dirigir el personal, el equipo y el tiempo de embarcación hacia ubicaciones de daños confirmados. Este enfoque respalda una mejor planificación del mantenimiento, mejora la calidad de los registros de inspección y reduce la dependencia de las revisiones visuales generales por sí solas.
Aumento del Tamaño de las Palas y Complejidad del Diseño Compuesto
Las palas más grandes requieren una cobertura más amplia, mediciones más cuidadosas y evidencia más sólida del estado interno que los diseños de turbinas anteriores. Dongfang sometió palas de 153 metros a pruebas de fatiga en 2025 para su despliegue marino, lo que ilustra la escala de los diseños que ahora se están preparando para el campo. Una investigación publicada en Wind Energy Science informó que la masa de las palas escala cerca de la potencia 2,4 del radio de la pala, lo que aumenta las tensiones internas y la complejidad de inspeccionar grandes estructuras compuestas. Un aumento del 10% en la longitud de la pala puede, por tanto, incrementar la masa estructural en un 25%. Los protocolos más antiguos diseñados para palas de 40-60 metros pueden no proporcionar una densidad de cobertura adecuada para los diseños más nuevos, especialmente cuando tanto las superficies externas como las áreas internas requieren revisión. El mercado de sistemas de inspección por imágenes de palas de turbinas está evolucionando hacia cargas útiles UAV multimodales y rastreadores internos que pueden abordar esas tareas de inspección diferenciadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Condiciones Climáticas y Restricciones de Acceso para Plataformas de Imágenes | -1.3% | Mercados marinos a nivel global, incluidos el Mar del Norte, el Atlántico Norte y Asia-Pacífico expuesta a tifones | Largo plazo (≥ 4 años) |
| Regulación Fragmentada de BVLOS e Inspección Automatizada | -1.1% | Global, más aguda en Estados Unidos y operaciones europeas transfronterizas | Mediano plazo (2-4 años) |
| Alto Costo del Hardware de Imágenes Multimodal y su Integración | -0.9% | Mercados eólicos emergentes en América del Sur, África y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Formatos de Datos Propietarios y Exposición a Ciberseguridad | -0.7% | Global, más pronunciado en operaciones a escala de servicios públicos e integradas en la red | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Condiciones Climáticas y Restricciones de Acceso para Plataformas de Imágenes
La inspección marina sigue dependiendo de las condiciones meteorológicas a pesar de las mejoras en las plataformas de imágenes, el software de automatización y la capacidad de recopilar datos a distancia. Las operaciones de drones en condiciones del Mar del Norte enfrentaron excesos de velocidad del viento en el 30-40% de los días laborables de invierno, lo que concentra el trabajo disponible en temporadas más favorables. Los rastreadores robóticos también enfrentan desafíos de adhesión cuando las palas largas experimentan flexión dinámica durante la operación, lo que limita las condiciones en las que pueden desplegarse. Las restricciones de acceso por embarcación pueden trasladar los retrasos en las inspecciones a los propietarios de activos y pueden retrasar una campaña incluso cuando el equipo y los inspectores están disponibles. Estos factores limitan el rendimiento anual de inspección incluso donde los sistemas avanzados están disponibles comercialmente y son técnicamente capaces de completar el trabajo. El mercado de sistemas de inspección por imágenes de palas de turbinas debe, por tanto, tener en cuenta la programación estacional, la incertidumbre de acceso y los límites prácticos de la logística marina.
Regulación Fragmentada de BVLOS e Inspección Automatizada
Las normas para la inspección autónoma siguen siendo menos maduras que la propia tecnología, lo que crea una brecha entre la capacidad de vuelo disponible y la actividad comercial permitida. La FAA publicó su propuesta de norma Parte 108 para operaciones BVLOS rutinarias en agosto de 2025.[2]Administración Federal de Aviación, "Normalización de las Operaciones de Aeronaves No Tripuladas más allá de la Línea Visual de Visión," Registro Federal, federalregister.org. La propuesta estaba bajo revisión regulatoria durante julio de 2026, y no se esperaba su finalización antes de finales de 2027, lo que deja a los proveedores operando bajo las limitaciones actuales en el corto plazo. Las campañas europeas transfronterizas requieren autorizaciones nacionales separadas bajo el Reglamento de UAV de la UE 2019/947, lo que añade trabajo administrativo y complica los calendarios de despliegue regional. Los proveedores más pequeños enfrentan mayores costos de cumplimiento cuando operan en múltiples jurisdicciones y pueden necesitar personal in situ donde la cobertura autónoma está restringida. El mercado de sistemas de inspección por imágenes de palas de turbinas sigue siendo ventajoso para las empresas que ya cuentan con los permisos operativos pertinentes y pueden ofrecer servicios sin el mismo retraso de autorización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Imágenes/Inspección: RGB Lidera, Mientras que el Ultrasonido Apoya la Evaluación del Subsuelo
Las imágenes RGB y de luz visible representaron el 38,60% de la participación del mercado de sistemas de inspección por imágenes de palas de turbinas en 2025, respaldadas por costos de hardware accesibles, compatibilidad establecida con drones y amplio uso en la identificación de defectos visuales. RES Digital Solutions lanzó Smart Pilot en junio de 2026 para capturar las 3 palas desde una sola parada con hardware estándar de DJI, en lugar de requerir equipos propietarios. La empresa indicó que el software redujo el tiempo de inspección en un 25%, lo que puede respaldar una actividad de campo más eficiente durante ventanas meteorológicas limitadas.[3]RES Group, "Smart Pilot Enables Automated Blade Inspection with Reduced Downtime in a Single Flight," RES Group, res-group.com. Las imágenes infrarrojas y térmicas complementan la inspección de luz visible al identificar la infiltración de humedad y la delaminación que una cámara óptica puede no revelar. Las cargas útiles térmicas de mayor resolución amplían la capacidad de recopilar imágenes fiables desde distancias de seguridad más seguras.
Se proyecta que la inspección ultrasónica y de matriz en fase se expanda a una CAGR del 13,50% de 2026 a 2031, ya que las imágenes de superficie por sí solas no proporcionan evidencia suficiente para todas las evaluaciones de palas compuestas. La tecnología permite examinar las condiciones del subsuelo, lo que adquiere mayor importancia cuando los prestamistas y los organismos de certificación requieren registros estructurales sólidos. Los requisitos de DNV-GL-ST-0376 e IEC 61400-23 aumentan la relevancia de los datos de inspección volumétrica en los trabajos de integridad estructural. Un estudio de Scientific Reports de 2026 encontró una precisión del 98,4% para un sistema Swin Transformer utilizado en la detección no destructiva de defectos en la superficie de palas. LiDAR, perfilometría láser, shearografía e imágenes fototérmicas sirven para necesidades especializadas en pruebas de aceptación en fábrica, mapeo de erosión y programas de trazabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Plataforma de Inspección: Los Drones Lideran, Mientras que el Monitoreo Continuo se Expande
Los sistemas basados en drones representaron el 46,20% de la participación del mercado de sistemas de inspección por imágenes de palas de turbinas en 2025, lo que convierte a los drones en la plataforma de inspección establecida más grande. La competencia dentro de esta plataforma depende ahora más de la planificación de vuelo autónoma, la clasificación de defectos asistida por inteligencia artificial y la integración con sistemas de gemelos digitales que de la capacidad básica del armazón. Aerones lanzó su Rastreador Gen 3 en diciembre de 2025 para la inspección interna de palas, añadiendo una opción para trabajar dentro de las cavidades de las palas donde las imágenes de drones externos tienen un alcance limitado. El rastreador tenía una velocidad de inspección de 20 cm/seg y demostró 110 metros de acceso dentro de una pala marina Siemens Gamesa B115. Juntos, los sistemas de drones y rastreadores permiten a los proveedores de servicios abordar tanto las condiciones exteriores como las ubicaciones internas difíciles dentro de un mismo programa de inspección.
Se proyecta que los sistemas de monitoreo integrado y continuo se expandan a una CAGR del 13,80% hasta 2031, porque crean una capa persistente de detección de anomalías entre las visitas de inspección programadas. Estos sistemas no desplazan las inspecciones periódicas, pero pueden dirigir a los equipos de campo hacia ubicaciones de daños que necesitan confirmación. Un estudio IEEE SIELMEN 2025 describió sensores de deformación sin contacto que transmiten datos de deformación de palas compuestas en tiempo real a través de computación en el borde. Los sistemas ópticos y láser terrestres siguen siendo importantes para las aplicaciones de fábrica y puesta en marcha, donde el posicionamiento estable puede respaldar mediciones detalladas. Los sistemas portátiles y de acceso por cuerda están disminuyendo como enfoques independientes, pero siguen siendo útiles para el mantenimiento específico después de que los sistemas automatizados señalen un posible defecto.
Por Aplicación: La Inspección Rutinaria Lidera, Mientras que la Extensión de Vida Útil se Acelera
La inspección rutinaria y el mantenimiento predictivo representaron el 41,80% del tamaño del mercado de sistemas de inspección por imágenes de palas de turbinas en 2025, lo que refleja la base de aplicación establecida más grande. Los operadores están pasando de las inspecciones de ciclo anual a campañas estratificadas por riesgo que utilizan información SCADA y señales de condición para priorizar el trabajo de campo. Este enfoque respalda los ingresos recurrentes al tiempo que permite a los equipos de mantenimiento centrarse en las turbinas donde la evidencia disponible sugiere un problema. La inspección de fabricación y fábrica también crea demanda ascendente a través de pruebas no destructivas en línea y registros de producción trazables. Estos registros pueden reducir los costos de disputas de garantía para los fabricantes de equipos originales y proporcionar un punto de partida documentado para las evaluaciones posteriores de la vida operativa.
Se proyecta que la evaluación de extensión de vida útil y repotenciación se expanda a una CAGR del 14,20% de 2026 a 2031, a medida que los propietarios evalúan el reemplazo de palas frente a la extensión respaldada por inspección. La norma IEC TS 61400-28:2025 hace que la evidencia estructurada sea importante cuando un propietario busca operar más allá de la vida útil de diseño original. La validación de garantías y seguros también depende del historial de inspección documentado en los marcos europeos pertinentes, lo que hace que los registros sean útiles más allá de la función de mantenimiento. Voliro había desplegado su plataforma T para pruebas de continuidad de protección contra rayos en más de 40 modelos de turbinas en más de 20 países para 2025. Estos requisitos extienden el mercado de sistemas de inspección por imágenes de palas de turbinas hacia el trabajo de financiamiento, cumplimiento y evaluación posterior a eventos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Operadores Lideran, Mientras que las Aseguradoras Incrementan la Demanda
Los propietarios y operadores de parques eólicos representaron el 48,50% de la demanda de usuarios finales en 2025, porque asumen las consecuencias operativas y financieras directas de los daños no planificados en las palas. Su gasto en inspección está respaldado por la necesidad de planificar el mantenimiento, preservar la disponibilidad de generación y documentar el estado de los activos a lo largo del tiempo. Los requisitos de credenciales en los mercados europeos dirigen el trabajo hacia proveedores de servicios calificados en lugar de depender únicamente de equipos internos. Los proveedores de servicios independientes combinan equipos de ensayos no destructivos, sistemas de drones y análisis en programas de inspección únicos para fabricantes de equipos originales y operadores. Esta oferta integrada reduce el número de proveedores que un propietario debe coordinar y aclara la responsabilidad de los informes, la certificación y la planificación de la remediación.
Se proyecta que las aseguradoras y las empresas de diligencia técnica debida se expandan a una CAGR del 12,70% de 2026 a 2031, a medida que los fallos en las palas adquieren mayor relevancia en la suscripción de activos energéticos. La documentación de inspección puede respaldar la emisión de pólizas, la renovación, la aprobación de subsidios, la revisión de reclamaciones y las evaluaciones técnicas lideradas por prestamistas. Esto transforma la información sobre las palas de una herramienta operativa en un entregable de cumplimiento que debe mantenerse y estar disponible cuando sea necesario. Los fabricantes de equipos originales y los fabricantes de palas utilizan sistemas de imágenes principalmente durante la producción, donde el aumento de las dimensiones de las palas incrementa la exposición a garantías y las consecuencias de los defectos no detectados. La industria de sistemas de inspección por imágenes de palas de turbinas sirve a estos diferentes compradores a través de hardware, servicios de datos y programas de inspección de campo.
Análisis Geográfico
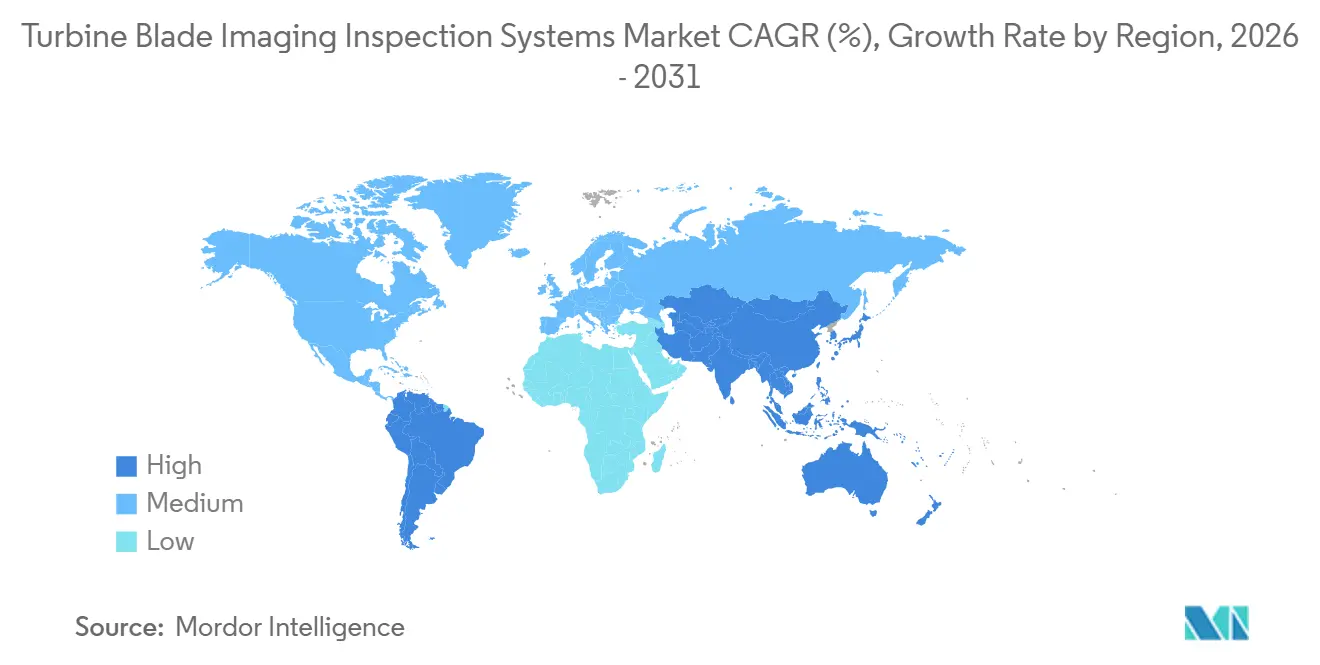
Europa representó el 36,80% de la participación del mercado de sistemas de inspección por imágenes de palas de turbinas en 2025, la mayor participación entre las regiones cubiertas. La región combina una densa base de energía eólica marina, altos costos laborales que refuerzan el argumento a favor de la inspección remota, y requisitos establecidos de auditoría de integridad bajo IEC TS 61400-28:2025 y DNV-GL-ST-0376. La capacidad eólica marina en Europa superó los 38 GW a finales de 2025.[4]Consejo Global de Energía Eólica, "Las Instalaciones Eólicas Globales Aumentan un Récord del 40% mientras la Industria Traza el Camino para Salir de la Crisis Energética," Consejo Global de Energía Eólica, gwec.net. Casi 2 GW fueron puestos en servicio en el Reino Unido, Alemania y Francia durante 2025. Los proveedores certificados de BVLOS pueden beneficiarse a medida que las normas operativas europeas evolucionen para la actividad transfronteriza y las frecuentes campañas en el Mar del Norte.
América del Norte fue el segundo mercado regional más grande, respaldado por el envejecimiento del parque terrestre de Estados Unidos y el acelerado desarrollo marino en el Atlántico. Estados Unidos contaba con 25.000 turbinas de más de 15 años, lo que crea una base sustancial para el trabajo de extensión de vida útil y evaluación de condición. El marco propuesto de la FAA Parte 108 podría respaldar campañas automatizadas de mayor alcance una vez finalizado y reducir la necesidad de apoyo in situ en algunos entornos. América del Sur sigue siendo un área emergente para el mercado de sistemas de inspección por imágenes de palas de turbinas. Los operadores sensibles a los costos en Brasil y Argentina prefieren los modelos de drones como servicio sobre las compras directas de equipos y pueden depender de proveedores externos para hardware especializado.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,60% hasta 2031. China e India representan el 70-75% de la demanda regional, respaldada por grandes parques operativos y crecientes necesidades de revisión a mitad de vida útil. India contaba con un parque eólico de 45 GW, con muchas turbinas instaladas entre 2005 y 2015 que están entrando en períodos de mayor riesgo para las palas y convirtiéndose en candidatas para decisiones de repotenciación. Los programas de repotenciación respaldados por el gobierno están creando necesidades adicionales de inspección, mientras que Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y Nigeria proporcionan demanda de proyectos terrestres operativos y a escala de servicios públicos más recientes.

Panorama Competitivo
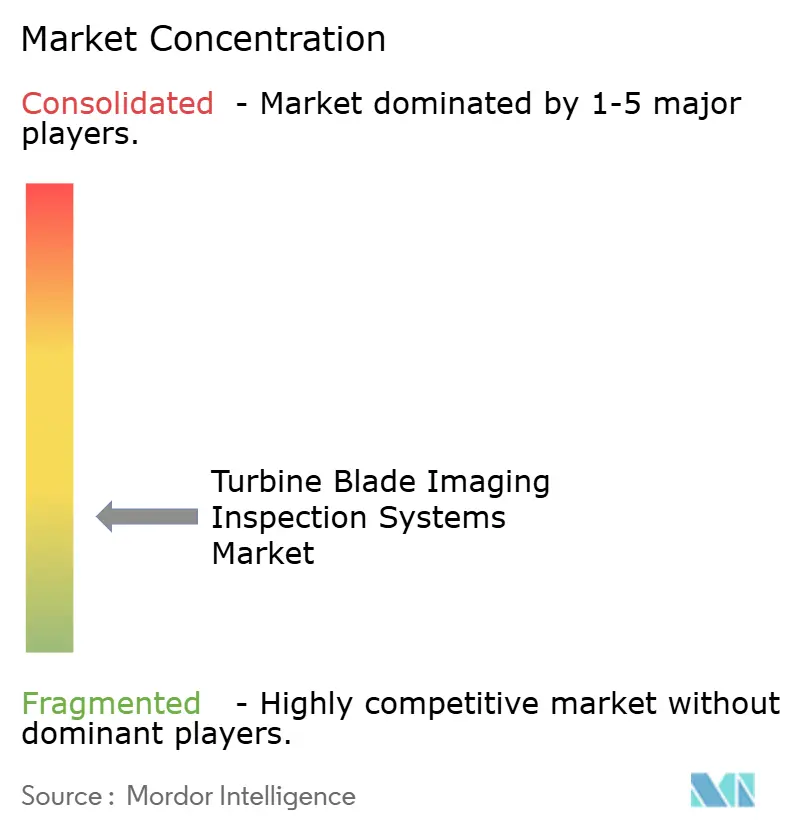
El mercado de sistemas de inspección por imágenes de palas de turbinas está fragmentado, sin que ningún actor sea identificado como dominante en tecnología, plataforma y geografía. Proveedores especializados de ensayos no destructivos, proveedores de servicios aéreos y robóticos, y empresas de imágenes industriales compiten en diferentes partes de la cadena de valor. Eddyfi Technologies y Evident Corporation suministran hardware de matriz en fase y ultrasónico, mientras que Aerones Engineering, BladeBUG y Voliro Airborne Robotics realizan campañas de inspección utilizando plataformas robóticas propietarias. Hexagon y Teledyne FLIR suministran componentes de imágenes y metrología que pueden integrarse en sistemas de inspección de terceros. Los proveedores de servicios independientes están ganando relevancia porque los propietarios prefieren una responsabilidad unificada para la calidad de los datos, la certificación de informes y la planificación de la remediación.
Aerones recaudó 62 millones de USD de Activate Capital en junio de 2025 y abrió su primera instalación en Estados Unidos en Denton, Texas, a principios de 2026. La empresa demostró reparación robótica y gestión de salud de palas basada en inteligencia artificial en su taller de febrero de 2026 en Denton, mostrando su enfoque en un servicio combinado de inspección y mantenimiento. Hexagon amplió su Leica Absolute Tracker ATS800 con capacidad FeatureDetect basada en inteligencia artificial en 2026. El sistema permite la localización automatizada de características y la medición semiautomática para grandes estructuras compuestas, reduciendo el esfuerzo asociado con las verificaciones de calidad detalladas. Estas acciones muestran cómo los proveedores están vinculando el equipo con la captura y el análisis automatizados de datos.
La competencia se basa cada vez más en la calidad de los datos, la auditabilidad y la capacidad de diagnóstico en lugar de solo en el equipo. Un estudio de Scientific Reports publicado en 2026 respaldó el uso de sistemas basados en transformadores para la detección de defectos en palas. Los formatos de datos alineados con estándares y las operaciones BVLOS aprobadas se están convirtiendo en consideraciones prácticas de adquisición, especialmente donde el acceso al sitio es difícil. Los proveedores más pequeños pueden encontrar más difícil igualar el software propietario, la capacidad de campo integrada y la cobertura de cumplimiento.
Líderes de la Industria de Sistemas de Inspección por Imágenes de Palas de Turbinas
Baker Hughes Company
Carl Zeiss AG
DJI Technology Co., Ltd.
Hexagon AB
Flyability SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: RES Digital Solutions lanzó Smart Pilot, un software de automatización de inspección de palas que permite la inspección en una sola parada de las 3 palas utilizando hardware estándar de DJI, reduciendo el tiempo de inspección en un 25% en comparación con los métodos convencionales de múltiples paradas y sin requerir equipos propietarios.
- Abril de 2026: La división de Inteligencia de Fabricación de Hexagon amplió la capacidad FeatureDetect basada en inteligencia artificial de su Leica Absolute Tracker ATS800, lanzado en 2025, permitiendo la localización automatizada de agujeros de pernos y la medición semiautomática de la superficie de palas durante la inspección de fabricación de turbinas eólicas, reduciendo el tiempo de ciclo de varios días a horas para grandes estructuras compuestas.
- Junio de 2025: Aerones recaudó 62 millones de USD de Activate Capital, elevando el financiamiento acumulado total a 175,2 millones de USD, para expandir su flota robótica de inspección y mantenimiento de turbinas eólicas y su huella de centros de servicio internacionales.


Alcance del Informe Global del Mercado de Sistemas de Inspección por Imágenes de Palas de Turbinas
Los Sistemas de Inspección por Imágenes de Palas de Turbinas son tecnologías avanzadas y automatizadas utilizadas para detectar defectos internos y externos en las palas de turbinas, como grietas, erosión y degradación del recubrimiento térmico, sin dañar el componente. Estos sistemas son fundamentales para garantizar la seguridad y la eficiencia operativa en los sectores aeroespacial y energético.
El Informe del Mercado de Sistemas de Inspección por Imágenes de Palas de Turbinas está segmentado por Tecnología de Imágenes/Inspección (Imágenes RGB y de Luz Visible, Imágenes Infrarrojas y Térmicas, Inspección Ultrasónica y de Matriz en Fase, LiDAR y Perfilometría Láser, y Shearografía e Imágenes Fototérmicas), Plataforma de Inspección (Sistemas Basados en Drones, Sistemas de Rastreo Robótico y Automatizado, Sistemas Ópticos y Láser Terrestres, Sistemas Portátiles y de Acceso por Cuerda, y Sistemas de Monitoreo Integrado y Continuo), Aplicación (Inspección de Fabricación y Fábrica, Inspección de Instalación y Puesta en Marcha, Inspección Rutinaria y Mantenimiento Predictivo, Evaluación de Daños por Rayos, Tormentas e Impactos, Validación de Garantías y Reclamaciones de Seguros, Evaluación de Extensión de Vida Útil y Repotenciación, y Otras Aplicaciones), Usuario Final (Fabricantes de Turbinas Eólicas OEM y Fabricantes de Palas, Propietarios y Operadores de Parques Eólicos, Proveedores de Servicios Independientes, Aseguradoras y Empresas de Diligencia Técnica Debida, y Otros Usuarios Finales) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Imágenes RGB y de Luz Visible |
| Imágenes Infrarrojas y Térmicas |
| Inspección Ultrasónica y de Matriz en Fase |
| LiDAR y Perfilometría Láser |
| Shearografía e Imágenes Fototérmicas |
| Sistemas Basados en Drones |
| Sistemas de Rastreo Robótico y Automatizado |
| Sistemas Ópticos y Láser Terrestres |
| Sistemas Portátiles y de Acceso por Cuerda |
| Sistemas de Monitoreo Integrado y Continuo |
| Inspección de Fabricación y Fábrica |
| Inspección de Instalación y Puesta en Marcha |
| Inspección Rutinaria y Mantenimiento Predictivo |
| Evaluación de Daños por Rayos, Tormentas e Impactos |
| Validación de Garantías y Reclamaciones de Seguros |
| Evaluación de Extensión de Vida Útil y Repotenciación |
| Otras Aplicaciones |
| Fabricantes de Turbinas Eólicas OEM y Fabricantes de Palas |
| Propietarios y Operadores de Parques Eólicos |
| Proveedores de Servicios Independientes |
| Aseguradoras y Empresas de Diligencia Técnica Debida |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tecnología de Imágenes/Inspección | Imágenes RGB y de Luz Visible | |
| Imágenes Infrarrojas y Térmicas | ||
| Inspección Ultrasónica y de Matriz en Fase | ||
| LiDAR y Perfilometría Láser | ||
| Shearografía e Imágenes Fototérmicas | ||
| Por Plataforma de Inspección | Sistemas Basados en Drones | |
| Sistemas de Rastreo Robótico y Automatizado | ||
| Sistemas Ópticos y Láser Terrestres | ||
| Sistemas Portátiles y de Acceso por Cuerda | ||
| Sistemas de Monitoreo Integrado y Continuo | ||
| Por Aplicación | Inspección de Fabricación y Fábrica | |
| Inspección de Instalación y Puesta en Marcha | ||
| Inspección Rutinaria y Mantenimiento Predictivo | ||
| Evaluación de Daños por Rayos, Tormentas e Impactos | ||
| Validación de Garantías y Reclamaciones de Seguros | ||
| Evaluación de Extensión de Vida Útil y Repotenciación | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Fabricantes de Turbinas Eólicas OEM y Fabricantes de Palas | |
| Propietarios y Operadores de Parques Eólicos | ||
| Proveedores de Servicios Independientes | ||
| Aseguradoras y Empresas de Diligencia Técnica Debida | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección por imágenes de palas de turbinas?
El mercado fue valorado en 320,33 millones de USD en 2025 y se sitúa en 349,46 millones de USD en 2026. Se prevé que alcance 574,40 millones de USD en 2031.
¿Qué está impulsando la demanda de sistemas de inspección de palas de turbinas?
El envejecimiento de las turbinas, los programas de extensión de vida útil, los proyectos marinos y el mantenimiento basado en condición están aumentando la necesidad de datos documentados sobre el estado de las palas.
¿Qué tecnología de inspección lideró en 2025?
Las imágenes RGB y de luz visible lideraron con una participación del 38,60% porque funcionan con hardware de drones accesible y respaldan el análisis liderado por software.
¿Qué plataforma se está expandiendo más rápido hasta 2031?
Se proyecta que los sistemas de monitoreo integrado y continuo se expandan a una CAGR del 13,80% porque identifican anomalías que requieren inspección específica.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,60% hasta 2031, respaldada por la demanda en China e India.
¿Por qué las aseguradoras utilizan datos de inspección de palas?
Las aseguradoras y las empresas de diligencia debida utilizan el estado documentado de las palas para respaldar la suscripción, la renovación de pólizas, la validación de reclamaciones y las revisiones de activos.
Última actualización de la página el:



