
Tamanho e Participação do Mercado de Rebocadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.87 % |
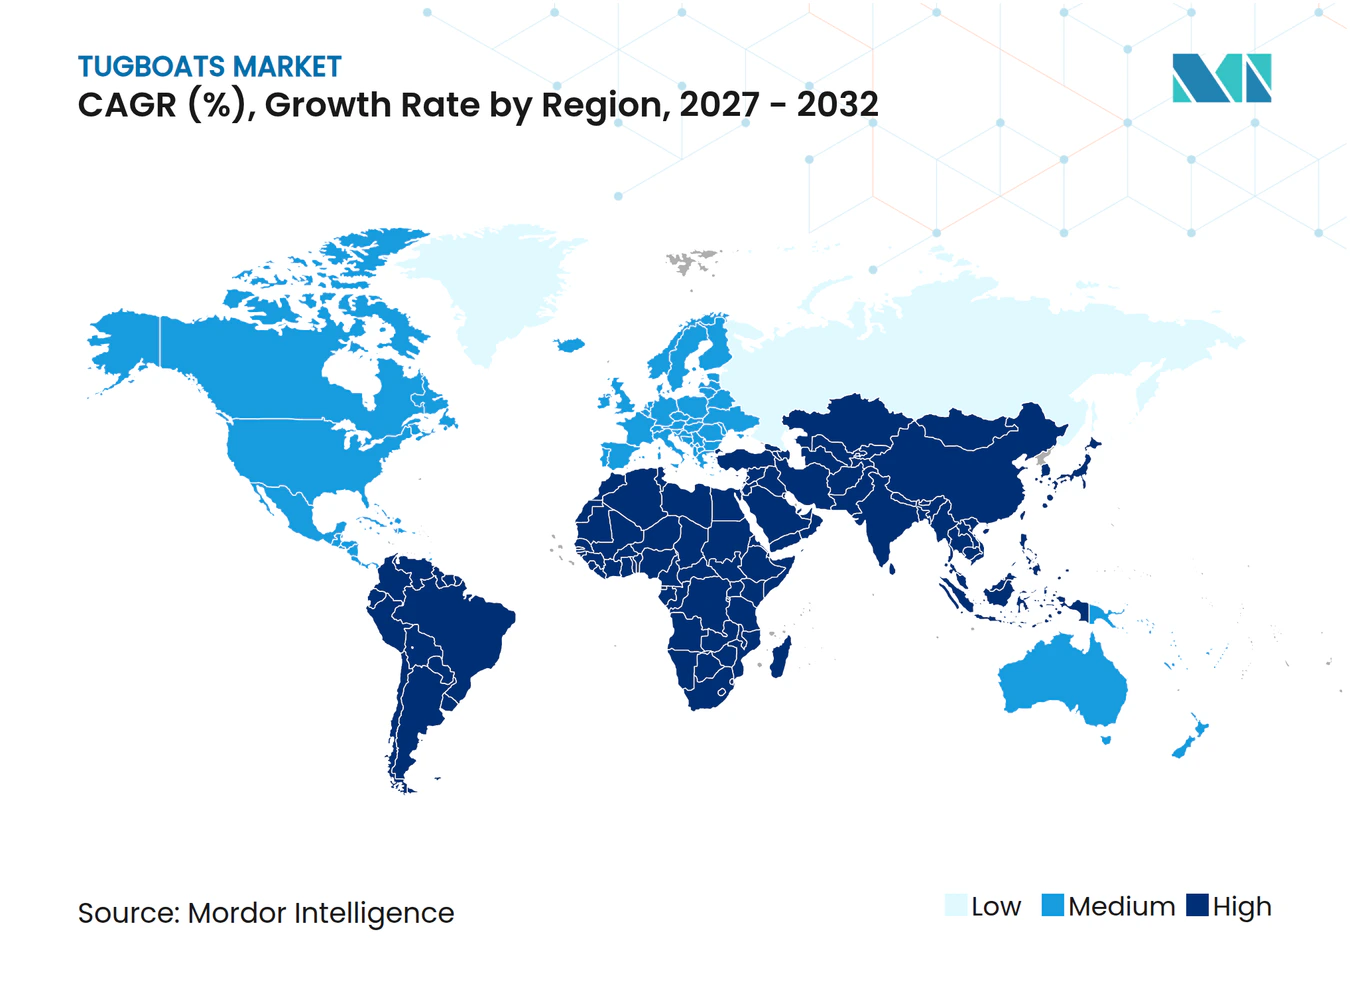
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rebocadores pela Mordor Intelligence
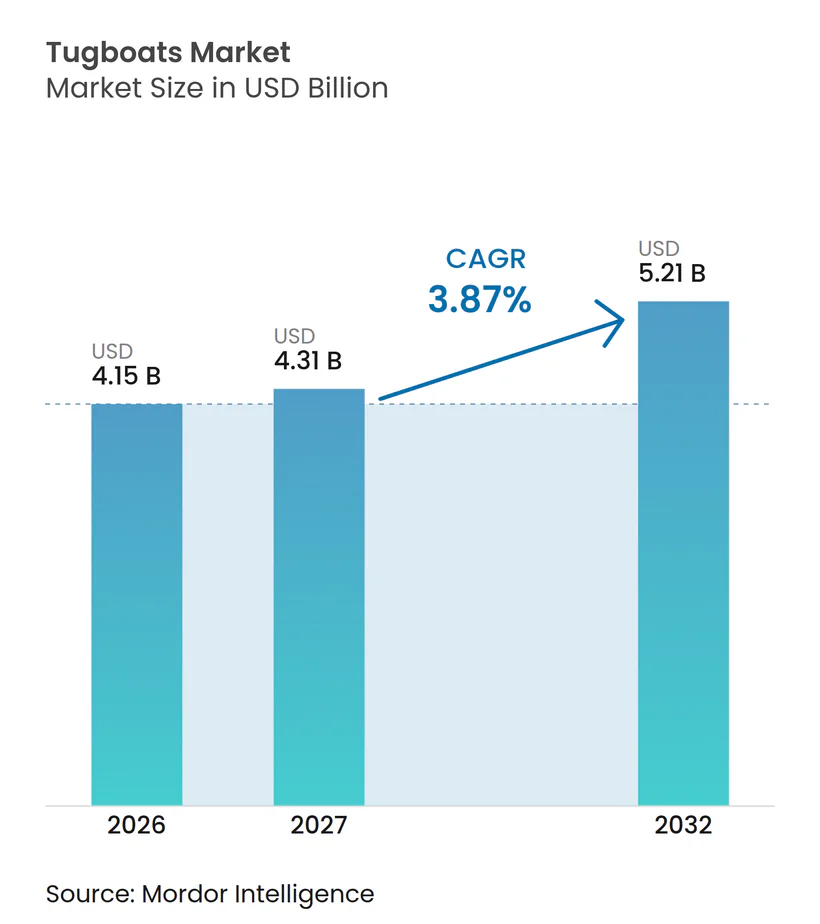
O tamanho do mercado de rebocadores foi avaliado em 4,15 bilhões de USD em 2026 e deve crescer de 4,31 bilhões de USD em 2027 para 5,21 bilhões de USD até 2032, a um CAGR de 3,87% durante 2027-2032. O mercado de rebocadores é sustentado por embarcações comerciais maiores, que exigem maior tração de bollard e mais rebocadores para manobras seguras em portos. A demanda por substituição também permanece importante, pois muitas embarcações em operação foram construídas há várias décadas e enfrentam requisitos de emissões mais rigorosos. As aquisições portuárias estão migrando para embarcações híbridas, elétrico-baterias e de combustível alternativo, especialmente onde sistemas de carregamento ou abastecimento estão disponíveis. Estaleiros e operadores de reboque estão equilibrando esses requisitos com os altos custos de novas construções, prazos de entrega de equipamentos e tripulações especializadas limitadas. O mercado de rebocadores, portanto, apresenta oportunidades em embarcações portuárias de alta potência, embarcações de apoio offshore e soluções práticas de retrofit.
Principais Conclusões do Relatório
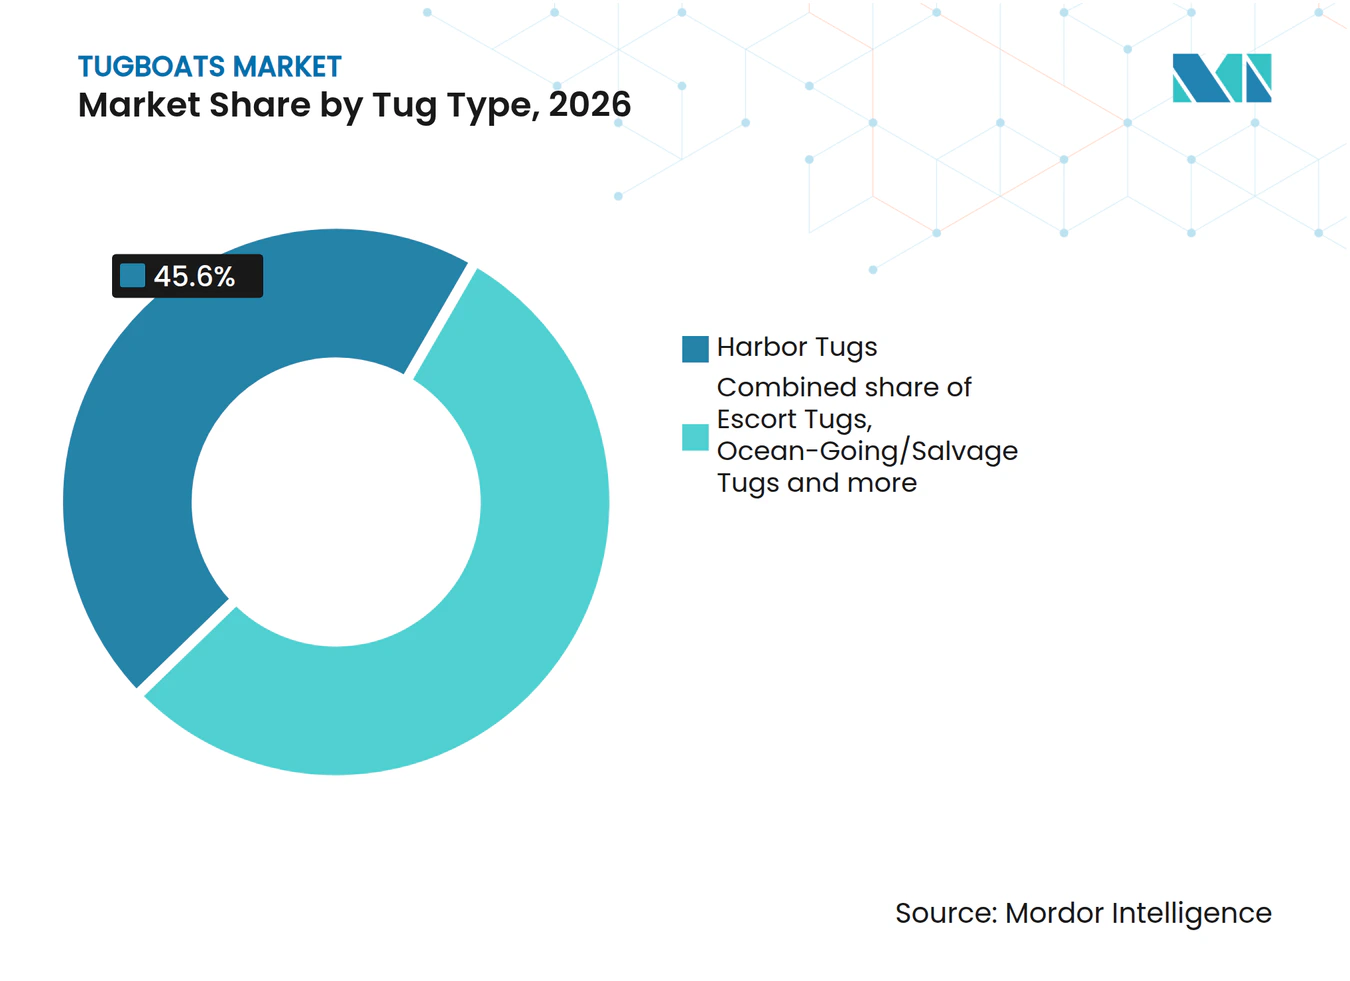
- Por tipo de rebocador, os rebocadores portuários detinham uma participação de 45,60% em 2026, enquanto os rebocadores oceânicos e de salvamento têm previsão de crescimento a um CAGR de 6,67% até 2032.
- Por tipo de acionamento, o acionamento azimutal de popa detinha uma participação de 61,80% em 2026, enquanto os rebocadores tratores têm previsão de crescimento a um CAGR de 6,58% até 2032.
- Por fonte de energia, o diesel detinha uma participação de 87,23% em 2026, enquanto os sistemas híbridos e elétrico-baterias têm previsão de crescimento a um CAGR de 8,79% até 2032.
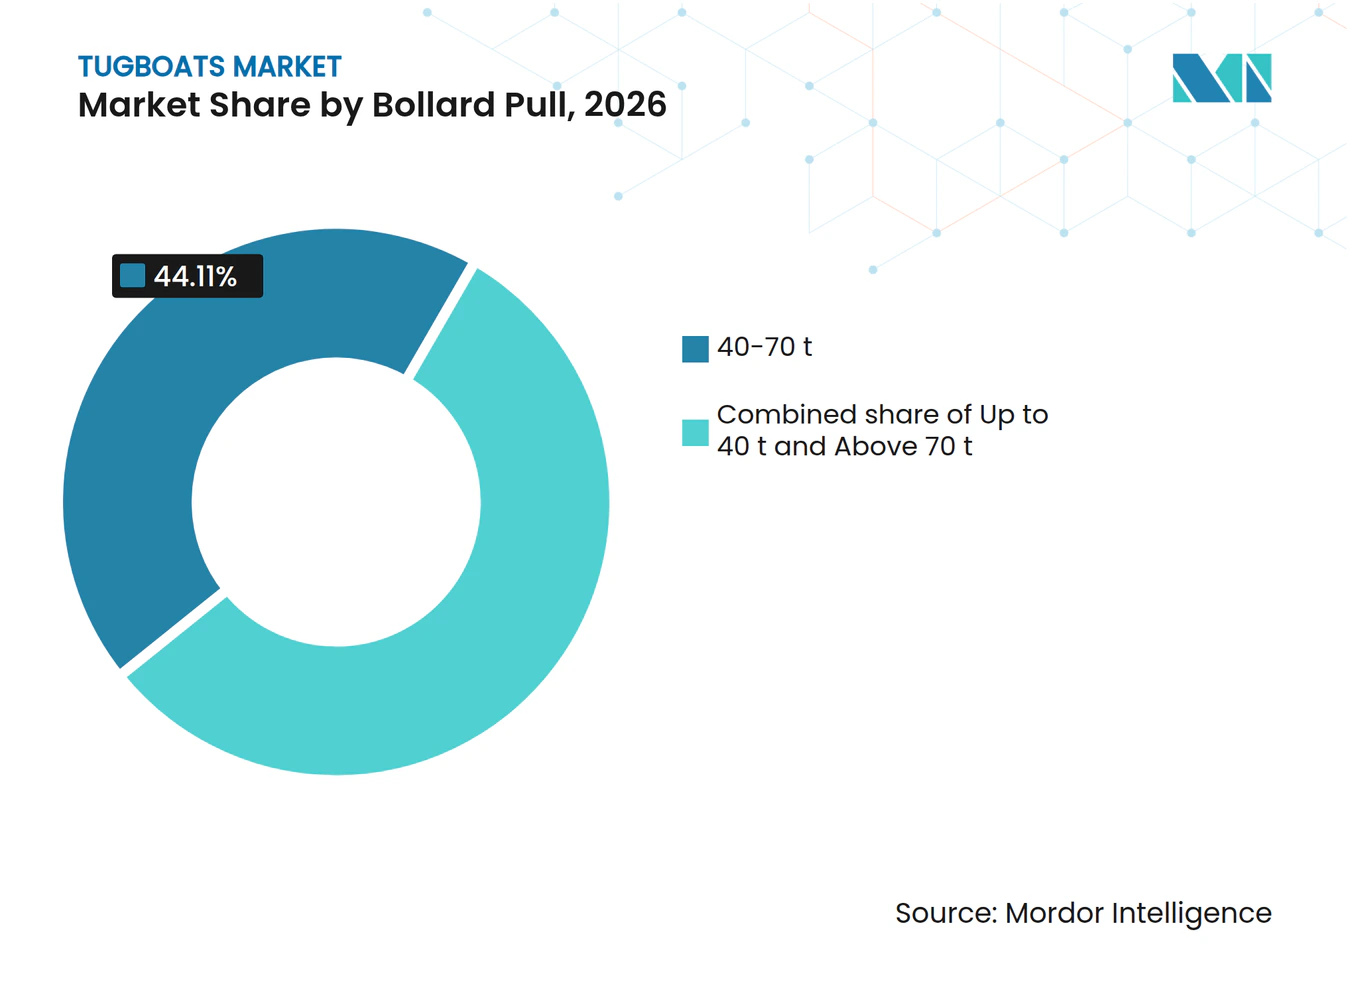
- Por tração de bollard, a faixa de 40–70 t detinha uma participação de 44,11% em 2026, enquanto as embarcações acima de 70 t têm previsão de crescimento a um CAGR de 6,89% até 2032.
- Por atividade, a nova construção detinha uma participação de 81,50% em 2026, enquanto o retrofit e a repotenciação têm previsão de crescimento a um CAGR de 7,40% até 2032.
- Por aplicação, as operações portuárias detinham uma participação de 54,31% em 2026, enquanto o petróleo e gás offshore tem previsão de crescimento a um CAGR de 6,37% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 41,70% em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 6,85% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nas Escalas Portuárias e nos Tamanhos Maiores de Embarcações | +1.2% | Global, mais forte no Leste Asiático e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Renovação da Frota Impulsionada pelo Envelhecimento dos Rebocadores Portuários | +0.9% | Global, concentrado nos Estados Unidos, Europa e Sudeste Asiático | Médio prazo (2–4 anos) |
| Descarbonização Portuária e Aquisição de Embarcações de Emissão Zero | +0.7% | Norte da Europa, América do Norte, Leste Asiático | Médio prazo (2–4 anos) |
| Demanda por Retrofit para Propulsão Híbrida e Conformidade com Emissões | +0.6% | Portos da União Europeia, Costa Oeste dos Estados Unidos, Emirados Árabes Unidos e Singapura | Curto prazo (≤ 2 anos) |
| Expansão da Energia Eólica Offshore e do Apoio à Energia Offshore | +0.5% | Norte da Europa, Ásia-Pacífico e Costa Leste dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Requisitos de Alta Tração de Bollard para Terminais de GNL e de Grandes Embarcações | +0.4% | Oriente Médio, Oeste do Canadá, Leste da Austrália e Oeste da África | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Escalas Portuárias e nos Tamanhos Maiores de Embarcações
O mercado de rebocadores se beneficia quando os terminais recebem navios porta-contêineres, petroleiros e graneleiros maiores. Essas embarcações podem exigir múltiplos rebocadores simultaneamente durante as operações de atracação, desatracação e escolta. Seu perfil operacional aumenta a tração de bollard necessária e limita a capacidade dos portos de depender de embarcações legadas menores. Isso sustenta a demanda por rebocadores portuários de especificações mais elevadas e cria maior utilização para operadores de reboque estabelecidos. A Svitzer comissionou o TRAnsverse 3200 com 81 toneladas de tração de bollard em Newcastle, Austrália, para operações exigentes de manobra de navios e condições climáticas adversas. A embarcação ilustra como o planejamento de frota está cada vez mais vinculado às escalas de embarcações previstas, e não apenas aos níveis de tráfego atuais.
Renovação da Frota Impulsionada pelo Envelhecimento dos Rebocadores Portuários
O mercado de rebocadores possui uma base de substituição, pois embarcações mais antigas permanecem ativas em muitas frotas regionais. Os operadores devem avaliar o custo de modernização dos cascos existentes em relação à vida útil estendida e aos benefícios de conformidade oferecidos por novas embarcações. Os sistemas híbridos de bateria PEMFC podem oferecer vantagens técnicas e econômicas para retrofits de embarcações portuárias. A Marine Group Boat Works concluiu uma conversão elétrico-bateria do rebocador de estaleiro Marco V, demonstrando a viabilidade das conversões quando as especificações da embarcação e os ciclos operacionais são adequados. No entanto, a demanda por retrofit provavelmente permanecerá seletiva, pois sistemas de propulsão complexos exigem investimento de capital significativo, tempo em estaleiro e tripulações treinadas. Portanto, o mercado de rebocadores pode suportar tanto novas construções de substituição quanto modernizações direcionadas, em vez de um único caminho de transição de frota.
Descarbonização Portuária e Aquisição de Embarcações de Emissão Zero
As autoridades portuárias estão influenciando as especificações dos rebocadores por meio de termos de concessão e regras de aquisição de frota. A Organização Marítima Internacional adotou medidas preliminares de emissão líquida zero em abril de 2025, combinando um padrão de combustível marítimo com um mecanismo de precificação de gases de efeito estufa. Essas regras acrescentam direção à mudança mais ampla em direção a atividades portuárias de menores emissões. O Porto de Antuérpia-Bruges lançou o Volta 1 em maio de 2025 como o primeiro rebocador totalmente elétrico da Europa e reportou um sistema de bateria de 2.782 kWh, 70 t de tração de bollard e um ciclo de carregamento de duas horas. Esse tipo de aquisição favorece construtores que conseguem integrar baterias, interfaces de carregamento e projetos de rebocadores estabelecidos. Também cria uma abertura para fornecedores de eletrônica de potência, conexões de costa e serviços de manutenção.
Expansão da Energia Eólica Offshore e do Apoio à Energia Offshore
A demanda por rebocadores oceânicos está crescendo junto com projetos de energia offshore que exigem capacidades de reboque, escolta, manuseio de âncoras e resposta a emergências. Essas atribuições normalmente se estendem além dos limites portuários e favorecem embarcações dedicadas com alta tração de bollard e autonomia. Em julho de 2025, a KOTUG International implantou os rebocadores RAstar 3200 SD Rosso e SD Chatboul no Senegal para apoiar as operações de GNL e marítimas no projeto Greater Tortue Ahmeyim [1]. Os terminais de grandes embarcações também exigem rebocadores de escolta capazes para transportadores de GNL e outras escalas especializadas. Essa demanda suporta uma gama mais ampla de especificações de embarcações do que o trabalho portuário convencional isolado e aumenta o valor da expertise em projetos que combinam desempenho de escolta, estabilidade de reboque e propulsão de baixa emissão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital para Nova Construção e Retrofit | -0.7% | Global, agudo nos Estados Unidos e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Infraestrutura Limitada de Carregamento Portuário e de Combustível Alternativo | -0.5% | Portos em desenvolvimento na Ásia-Pacífico, África Subsaariana e América do Sul | Médio prazo (2–4 anos) |
| Capacidade Volátil de Estaleiros, Prazos de Entrega de Equipamentos e Condições de Financiamento Marítimo | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Tripulações Especializadas para Sistemas de Propulsão Avançados | -0.3% | Global, mais agudo no Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital para Nova Construção e Retrofit
Os custos de capital restringem o ritmo com que operadores menores podem substituir embarcações mais antigas. As especificações modernas de rebocadores exigem investimento em motores, pacotes de propulsão, sistemas de bateria, equipamentos de carregamento e controles de emissões. Em setembro de 2025, a Arc Boat Company e a Curtin Maritime assinaram um contrato de 160 milhões de USD para oito rebocadores híbrido-elétricos de assistência a navios, com os primeiros quatro comprometidos para entrega antes do final de 2027. Operadores com contratos portuários de longo prazo e acesso sólido a financiamento estão melhor posicionados para suportar investimentos nessa escala. Frotas menores podem manter embarcações a diesel por mais tempo quando os contratos não contemplam claramente os custos de capital mais elevados. Isso cria um padrão de adoção dividido no mercado de rebocadores.
Infraestrutura Limitada de Carregamento Portuário e de Combustível Alternativo
Os rebocadores elétricos e de combustível alternativo dependem de infraestrutura que não está disponível em todos os portos. O Volta 1 depende de uma conexão de costa de 1,5 MW, o que ilustra a capacidade de carregamento dedicada necessária para operações portuárias de alta demanda. O metanol e outros combustíveis também precisam de arranjos de fornecimento confiáveis ao longo da rota operacional de uma embarcação. A mudança técnica aumenta as necessidades de treinamento para tripulações, equipes de manutenção e pessoal portuário. O quadro de emissões da Organização Marítima Internacional fornece uma direção política comum, mas a prontidão local ainda determina o momento da adoção. Esses limites podem manter as embarcações avançadas concentradas em portos preparados durante os primeiros anos do período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Rebocador:
O Trabalho Portuário Sustenta o Volume Enquanto as Atribuições Oceânicas se ExpandemOs rebocadores portuários responderam por 45,60% da participação do mercado de rebocadores em 2026, impulsionados pela demanda consistente por suporte de atracação, movimentação e partida associada às escalas portuárias. Grandes terminais de contêineres e granéis exigem disponibilidade confiável de rebocadores ao longo de ciclos operacionais contínuos. O segmento se beneficia de opções limitadas de substituição, pois embarcações menores ou menos capazes não conseguem realizar manobras de alto risco. As operações portuárias também fornecem uma base de demanda estável para construtores de embarcações, pois muitos portos renovam suas frotas por meio de contratos de serviço de longo prazo. Os rebocadores de escolta desempenham uma função relacionada em terminais de GNL, em passagens estreitas e ao longo de rotas ambientalmente sensíveis que exigem alta manobrabilidade. Os rebocadores empurradores e os barcos de reboque continuam a ter demanda em sistemas de logística fluvial, especialmente para o transporte de carga a granel em rios e hidrovias protegidas. Os rebocadores especializados e de apoio naval geram demanda menor, mas significativa, de compradores governamentais e de defesa.
Os rebocadores oceânicos e de salvamento têm previsão de expansão a um CAGR de 6,67% até 2032, superando outros tipos de rebocadores. O desenvolvimento de energia offshore sustenta a demanda nessa categoria, pois o posicionamento de embarcações, o reboque molhado e as operações de suporte de emergência se estendem além dos limites portuários convencionais. Durações de contrato mais longas do que as de atribuições portuárias padrão sustentam ainda mais o tamanho do mercado de rebocadores para operações oceânicas e de salvamento. A implantação pela KOTUG de dois rebocadores construídos especificamente para o campo GTA do Senegal demonstra a necessidade de embarcações especializadas em locais offshore. Essas embarcações devem combinar tração de bollard, autonomia e equipamento de reboque confiável. Os desenvolvimentos de energia eólica flutuante podem criar demanda adicional por serviços de reboque de alta capacidade, pois os projetos exigem o transporte offshore de grandes estruturas. No entanto, essa categoria pode permanecer mais cíclica do que as operações portuárias porque depende do cronograma de projetos de energia e infraestrutura. A taxa de crescimento projetada mais alta para rebocadores oceânicos e de salvamento amplia a base de receita para projetistas e operadores especializados de rebocadores no mercado de rebocadores.



Por Tipo de Acionamento:
O ASD Permanece a Escolha Predominante Enquanto os Rebocadores Tratores Atendem Trabalhos ComplexosO acionamento azimutal de popa (ASD) detinha uma participação de receita de 61,80% em 2026, conferindo-lhe a maior posição no mercado de rebocadores. A configuração é amplamente utilizada porque oferece manobrabilidade e pode ser aplicada em atribuições portuárias, de escolta e costeiras. Sua base de fornecedores estabelecida também suporta o acesso à manutenção em uma ampla gama de portos. O formato é adequado para operadores que precisam de uma embarcação flexível, em vez de um projeto otimizado para uma única tarefa. A parceria da Damen com a AAAPropulsion, anunciada em setembro de 2025, aplica o propulsor azimutal A-Pod com motor elétrico submerso a projetos de rebocadores elétricos. Esse desenvolvimento indica que a tecnologia ASD continua a evoluir junto com a eletrificação. Os sistemas de hélice convencional mantêm seu lugar em frotas fluviais e interiores mais antigas, onde os orçamentos de substituição são limitados. Sua base instalada suportará manutenção e modernizações graduais mesmo quando os novos pedidos favorecerem sistemas mais manobreiros.
Os rebocadores tratores têm previsão de crescimento a um CAGR de 6,58% até 2032, impulsionados por operações que exigem forte força transversal e controle preciso. Essas embarcações são bem adequadas para operações de escolta e terminais onde o direcionamento independente e o desempenho de frenagem são importantes. A demanda por projetos de tratores é sustentada pelo desenvolvimento de infraestrutura de GNL e outras atribuições complexas de manobra de navios. Os operadores os implantam onde as consequências operacionais de uma perda de controle são altas. Seus arranjos de propulsão especializados podem acarretar custos de aquisição e manutenção mais elevados do que as embarcações ASD convencionais. Isso pode limitar a adoção em portos menores, mesmo onde os benefícios de desempenho são reconhecidos. O formato, portanto, provavelmente crescerá mais fortemente em aplicações premium com padrões operacionais formais. Também oferece aos estaleiros uma oportunidade de competir por meio de capacidade de projeto, em vez de apenas custo de construção.
Por Fonte de Energia:
O Diesel Domina a Base Operacional Enquanto as Novas Construções Eletrificadas AvançamO diesel respondeu por 87,23% da receita em 2026, refletindo a grande frota instalada em operação no mundo. Muitos operadores continuam a selecionar embarcações movidas a diesel onde a disponibilidade de combustível, as capacidades de reparo e os orçamentos de capital favorecem a tecnologia estabelecida. As embarcações a diesel também permanecem práticas para longas rotações operacionais e portos menores que carecem de energia de costa de alta capacidade. No entanto, as prioridades de aquisição estão evoluindo. O Quadro de Emissão Líquida Zero da Organização Marítima Internacional, aprovado em rascunho em abril de 2025 e agora com adoção prevista no MEPC 85 em dezembro de 2026, deve reforçar a mudança em direção a menores emissões de gases de efeito estufa no transporte marítimo. A Área de Controle de Emissões do Ártico Canadense, que entrou em vigor sob o Anexo VI do MARPOL em março de 2026, acrescenta pressão de conformidade para novas construções e modernizações de embarcações que operam em águas canadenses. O resultado imediato provavelmente será uma transição prolongada, durante a qual o diesel permanece amplamente utilizado junto com motores mais limpos, sistemas de pós-tratamento e suporte híbrido. Os operadores no mercado de rebocadores devem, portanto, gerenciar suas frotas existentes enquanto desenvolvem opções de embarcações de menores emissões.
Os sistemas híbridos e elétrico-baterias têm previsão de crescimento a um CAGR de 8,79% até 2032, a maior taxa de crescimento entre as fontes de energia. Sua adoção é mais forte em portos com ciclos de operação previsíveis e infraestrutura de costa favorável ao carregamento. O mercado de rebocadores híbridos e elétrico-baterias é sustentado pelo interesse dos operadores em economia de combustível, menores emissões locais e operações portuárias mais silenciosas. A propulsão híbrida de rebocadores pode reduzir o consumo anual de combustível e os custos operacionais em operações portuárias adequadas. O Porto de Antuérpia-Bruges fornece um exemplo prático por meio do Volta 1 e sua configuração de bateria de 2.782 kWh. O metanol e o GNL podem suportar operações em rotas onde a propulsão totalmente elétrica ainda não é viável. A adoção dependerá da infraestrutura de carregamento portuário, da disponibilidade de combustível, do treinamento de tripulações e da capacidade dos contratos de recuperar os custos de capital mais elevados.
Por Tração de Bollard:
As Embarcações de Médio Alcance Lideram a Demanda Atual Enquanto as Embarcações de Alta Tração Ganham TerrenoA faixa de 40–70 t respondeu por 44,11% da receita em 2026, representando o amplo meio do mercado de rebocadores. Essa faixa de capacidade é adequada para uma ampla gama de atribuições portuárias e costeiras envolvendo navios porta-contêineres, petroleiros e graneleiros. Ela equilibra capacidade de manobra, tamanho da embarcação e custos operacionais. Os portos implantam rebocadores nessa faixa para atender aos requisitos de tráfego de rotina sem incorrer nos custos mais elevados associados às maiores embarcações de escolta. O investimento contínuo em terminais estabelecidos e portos secundários sustenta o segmento. Ele também se beneficia da substituição de frotas portuárias envelhecidas por embarcações que cumprem os requisitos atuais de segurança e emissões. Os construtores podem oferecer projetos padronizados nessa faixa, reduzindo o risco de entrega e suportando a uniformidade da frota. Esses fatores posicionam a capacidade de médio alcance como um requisito central tanto em sistemas portuários maduros quanto em desenvolvimento.
As embarcações acima de 70 t têm previsão de expansão a um CAGR de 6,89% até 2032. O crescente tamanho das embarcações e o desenvolvimento de terminais especializados estão aumentando a necessidade de maior tração de bollard nas operações de escolta e portuárias. Espera-se que essa faixa se beneficie da demanda em portos que lidam com navios porta-contêineres ultralargos, transportadores de GNL e atribuições offshore complexas. Em abril de 2026, a Sanmar e a Med Tugs concordaram com a construção de um RAstar 2900SX de 80 t e um RAstar 3200SX de 90 t para operações no Porto do Pireu. Esse pedido demonstra a aquisição contínua de rebocadores de alta tração para portos grandes e operacionalmente exigentes. Essas embarcações normalmente exigem maior despesa de capital e operadores com planos de utilização claramente definidos. Consequentemente, a demanda provavelmente permanecerá concentrada entre os principais centros portuários, terminais de energia e prestadores de serviços offshore. A categoria de até 40 t permanece relevante para operações fluviais, interiores e costeiras restritas, onde embarcações maiores não conseguem operar com eficiência.

Por Atividade:
As Novas Construções Lideram os Gastos Enquanto o Trabalho de Retrofit Atende Necessidades Selecionadas da FrotaA atividade de nova construção respondeu por 81,50% da receita em 2026, tornando-a o maior segmento de atividade. As novas embarcações são preferidas quando os cascos existentes não conseguem atender aos novos requisitos de segurança, potência ou emissões a um custo aceitável. Elas também oferecem a oportunidade de integrar baterias, combustíveis alternativos, controles digitais e propulsão moderna na fase de projeto. Isso é importante para operadores que entram em concessões de longo prazo ou atendem portos com planos formais de descarbonização. O mercado de rebocadores se beneficia da demanda por novas construções porque cada pedido sustenta estaleiros, fornecedores de equipamentos e parceiros de serviços. Damen, Sanmar, Med Marine e outros construtores especializados competem em projetos comprovados e em sua capacidade de adaptar embarcações às condições operacionais locais. As decisões de nova construção são frequentemente vinculadas a contratos de longo prazo, que fornecem visibilidade de demanda quando o financiamento pode ser assegurado. Os altos requisitos de capital permanecem o principal limite para uma adoção mais ampla.
O retrofit e a repotenciação têm previsão de crescimento a um CAGR de 7,40% até 2032. Essa atividade permite que embarcações adequadas de meia-vida melhorem o desempenho de emissões sem substituição imediata. A demanda por retrofit é moldada pela condição do casco, vida útil esperada, espaço na sala de máquinas e confiabilidade do cronograma operacional. Sistemas avançados de energia para retrofit podem oferecer caminhos técnicos e econômicos viáveis para embarcações portuárias. A Marine Group Boat Works converteu o Marco V para propulsão elétrico-bateria em maio de 2025, demonstrando uma abordagem de conversão completa para um caso operacional definido. Os retrofits não são um substituto universal para novas construções porque as grandes conversões podem ser complexas e caras. Eles são mais atrativos onde os operadores têm cascos viáveis, ciclos de operação conhecidos e suporte técnico acessível. O segmento oferece aos estaleiros e empresas de tecnologia uma rota adicional para atender frotas envelhecidas.
Por Aplicação:
As Operações Portuárias Fornecem a Base Enquanto o Trabalho Offshore Adiciona CrescimentoAs operações portuárias responderam por 54,31% da receita em 2026 e permanecem a aplicação central para serviços de reboque. Essas operações dependem do tráfego de embarcações, da atividade de berços, das práticas de praticagem e das regulamentações de segurança locais. Os movimentos regulares de navios suportam cronogramas previsíveis de rebocadores em terminais de contêineres, granéis e energia. A participação do mercado de rebocadores nessa aplicação reflete o papel essencial da manobra assistida em portos movimentados. Embarcações comerciais maiores aumentam a necessidade de tração de bollard adequada e capacidade de espera. Os operadores portuários também usam contratos de reboque para impor requisitos mais rigorosos de emissões, desempenho e competência da tripulação. Esses fatores sustentam a demanda por substituições e novas construções mesmo quando os volumes totais dos portos permanecem estáveis. A aplicação permanece a principal fonte de receitas recorrentes dos operadores.
O petróleo e gás offshore tem previsão de crescimento a um CAGR de 6,37% até 2032. Os projetos em águas profundas criam demanda por reboque, posicionamento, escolta e suporte de emergência além do serviço portuário convencional. O mercado de rebocadores se beneficia dessa aplicação porque as atribuições frequentemente exigem embarcações poderosas e especializadas com longa autonomia. A atribuição da KOTUG em 2025 de dois rebocadores RAstar 3200 ao Senegal para operações de GNL ilustra a ligação entre infraestrutura offshore e demanda especializada de reboque. O reboque costeiro e fluvial continua a atender a redes de logística de commodities e transporte local. As aplicações de salvamento e naval acrescentam demanda onde governos e autoridades portuárias exigem capacidade de resposta. O trabalho offshore pode ser sensível a cronogramas de projetos e decisões de investimento em energia, mas oferece uma oportunidade de maior crescimento para operadores que conseguem manter frotas adequadamente capazes.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de receita de 41,70% em 2026, tornando-a o maior mercado regional no mercado de rebocadores. A região possui uma densa rede de centros de contêineres, terminais de granéis, rotas insulares e portos industriais. Essas condições sustentam a demanda por assistência portuária, reboque costeiro e operações de embarcações especializadas. China, Coreia do Sul, Japão, Índia e países do Sudeste Asiático têm sistemas ativos de construção naval e portuários. A Coreia do Sul introduziu o rebocador híbrido-elétrico Meta 7 em Busan em janeiro de 2025 como parte de um movimento em direção a operações portuárias de menores emissões. A China também entregou um rebocador totalmente elétrico em 2025, indicando investimento contínuo em equipamentos marítimos elétricos. O mix regional suporta tanto rebocadores portuários ASD padronizados quanto embarcações offshore mais especializadas. O apoio governamental à construção naval doméstica pode fortalecer ainda mais a capacidade de fornecimento local. A Indonésia e outros mercados arquipelágicos têm necessidades adicionais de reboque além do trabalho em terminais principais. O tamanho e a diversidade da Ásia-Pacífico a tornam importante tanto para o volume de frota quanto para a experimentação de propulsão.
Oriente Médio e África
O Oriente Médio e África tem previsão de crescimento a um CAGR de 6,85% até 2032, a taxa regional mais rápida. Os terminais de GNL, a atividade de petróleo e gás offshore e as concessões portuárias estão aumentando a demanda por frotas portuárias e de escolta de alta capacidade. A Boluda Towage e a Marsa Maroc comprometeram-se com uma concessão de reboque de 20 anos em Nador West Med em abril de 2025, enquanto a DP World iniciou operações no Porto de Tartus em novembro de 2025 após uma entrega formal. A construção doméstica de embarcações no Egito pode suportar a capacidade industrial local, enquanto os principais centros precisam de embarcações adequadas para condições de alta temperatura e crescente tráfego de GNL. A infraestrutura e o financiamento determinarão a rapidez com que as configurações de menores emissões se espalham além dos principais centros.
América do Norte, Europa e América do Sul
A América do Norte mantém uma base de construção doméstica protegida para muitas embarcações de reboque dos EUA, enquanto os portos na Califórnia estão adotando tecnologias de propulsão avançadas. O contrato de 160 milhões de USD da Arc com a Curtin Maritime, sediada em Long Beach, para oito rebocadores híbrido-elétricos suporta a capacidade de assistência a navios de emissão zero nos portos dos EUA. A Europa prioriza a conformidade com emissões, sistemas de bateria e capacidades de combustível alternativo, conforme refletido no pedido da Fairplay Towage de quatro rebocadores Damen compatíveis com GNL e em conformidade com o Nível III da OMI. A América do Sul está se desenvolvendo por meio da expansão portuária e do comércio de commodities, enquanto as regulamentações de combustível da Organização Marítima Internacional e da União Europeia continuam a influenciar o planejamento de frotas nesses mercados diversos.
Cenário Competitivo
Concentração do Mercado
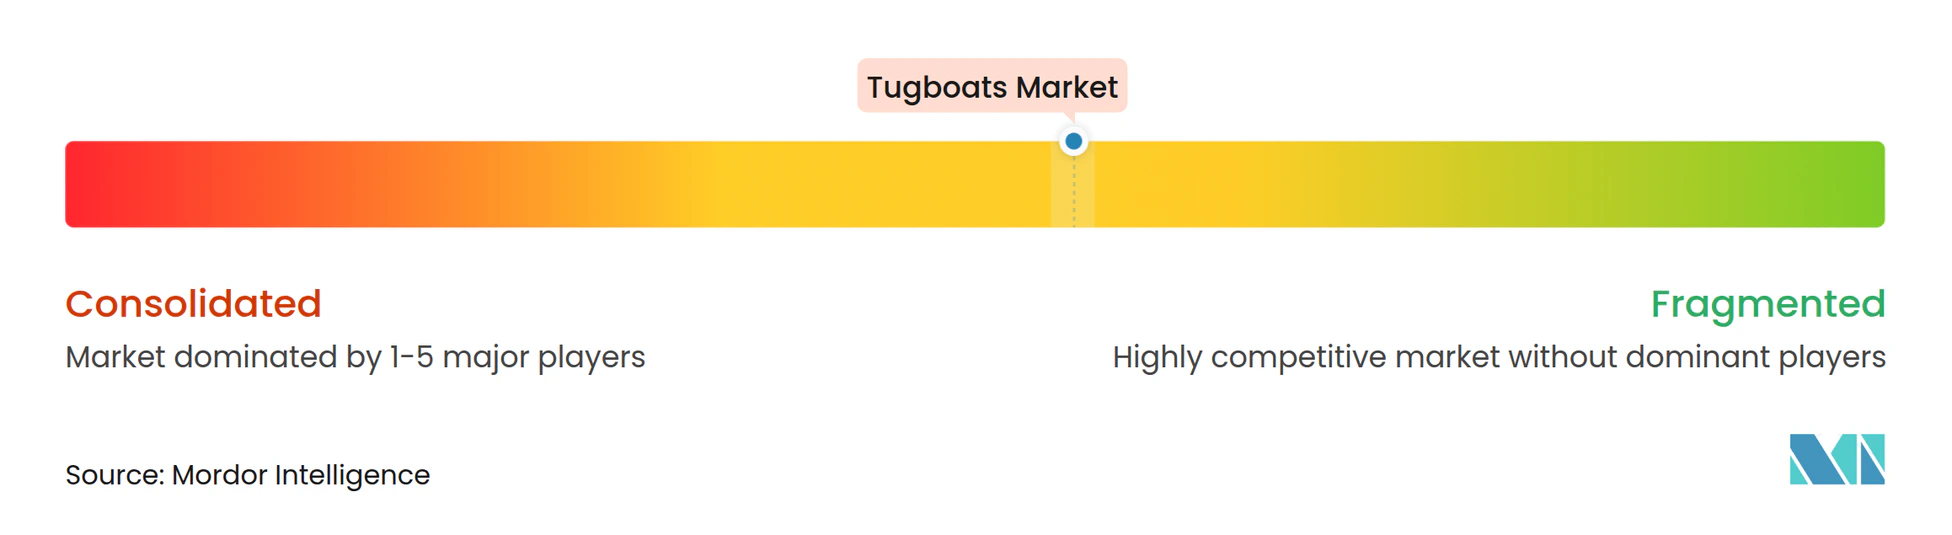
O mercado de rebocadores é moderadamente concentrado entre construtores navais especializados. Damen Shipyards, Sanmar Shipyards, Med Marine, Uzmar e construtores chineses fornecem embarcações para aplicações portuárias, de escolta e offshore, enquanto a Wärtsilä participa como fornecedora de sistemas de propulsão e energia. A concorrência se concentra em capacidades de entrega, projetos de casco estabelecidos, integração de propulsão e acesso a mercados de exportação. Os construtores turcos garantiram pedidos notáveis para embarcações de alta potência e de menores emissões, enquanto os fabricantes estabelecidos se beneficiam de redes de serviços e registros de projetos reconhecidos. Os novos entrantes podem competir oferecendo trens de força eletrificados ou menores custos operacionais.
A Damen fez parceria com a AAAPropulsion em setembro de 2025 para integrar o propulsor azimutal A-Pod em projetos de rebocadores elétricos e melhorar a eficiência hidrodinâmica. A Sanmar planeja entregar duas embarcações de alta tração de bollard à Med Tugs para operações no Porto do Pireu sob um acordo [2]. A Arc e a Curtin Maritime concordaram em implantar oito rebocadores híbrido-elétricos de assistência a navios nos Estados Unidos [3]. Esses desenvolvimentos destacam a concorrência entre especialistas estabelecidos em construção naval e entrantes focados em tecnologia. Os construtores que atendem aos requisitos de emissões específicos dos portos provavelmente terão vantagem nas principais licitações.
O mercado de rebocadores favorece empresas com fortes parcerias técnicas, caminhos de aprovação credíveis e capacidade comprovada de entregar embarcações em serviço. Retrofits padronizados, rebocadores compactos de emissão zero e soluções de monitoramento de condição criam oportunidades para fornecedores que atendem operadores menores. Embarcações de escolta e offshore de alta potência representam um segmento de demanda menor, mas valioso. Os projetos convencionais a diesel e híbridos continuarão a competir lado a lado, pois a prontidão da infraestrutura varia por localização.
Líderes do Setor de Rebocadores
-
Damen Shipyards Group
-
Sanmar Shipyards
-
Med Marine
-
Wärtsilä
-
Cheoy Lee Shipyards Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rebocadores Empresas cobertas neste relatório
- Damen Shipyards Group
- Sanmar Shipyards
- Robert Allan Ltd.
- Wärtsilä
- Med Marine
- Uzmar Shipyard
- Cheoy Lee Shipyards Ltd.
- Eastern Shipbuilding Group, Inc.
- Master Boat Builders, Inc.
- Kanagawa Dockyard Co., Ltd.
- Astilleros Gondán, S.A.
- Keppel Ltd.
- Ulstein Group
- Zhenjiang Shipyard Co., Ltd.
- Zamakona Yards
- Cochin Shipyard Limited
- Kongsberg Gruppen ASA
Desenvolvimentos industriais recentes em Mercado de Rebocadores
- Setembro de 2026: A Svitzer encomendou seis rebocadores TRAnsverse adicionais de 29 metros com 80 toneladas de tração de bollard da Cheoy Lee Shipyards, elevando seu pedido TRA2900 no estaleiro para 14 embarcações.
- Agosto de 2026: A Wilson Sons batizou o WS Ariel, um rebocador Damen ASD 2312 com 73,5 toneladas de tração de bollard construído em seu estaleiro de Guarujá para manobrar navios New Panamax no Brasil.
- Abril de 2026: A Svitzer contratou o Estaleiro Rio Maguari em Belém, Brasil, para construir dois rebocadores TRAnsverse, os primeiros do projeto a serem construídos nas Américas.
- Abril de 2026: A Med Tugs encomendou um RAstar 2900SX de 80 toneladas e um rebocador de escolta RAstar 3200SX de 90 toneladas da Sanmar Shipyards para operações no Porto do Pireu.
Escopo do Relatório Global do Mercado de Rebocadores
O Relatório do Mercado de Rebocadores é Segmentado por Tipo de Rebocador (Rebocadores Portuários, Rebocadores de Escolta, Rebocadores Oceânicos/de Salvamento, Rebocadores Empurradores e Barcos de Reboque (Incluindo Fluviais) e Outros Tipos de Rebocadores), Tipo de Acionamento (Convencional (Hélice de Passo Fixo/Passo Controlável), Acionamento Azimutal de Popa (ASD) e Trator (Voith/Azimutal)), Fonte de Energia (Diesel, Híbrido/Elétrico-Bateria e Outras Fontes de Energia (GNL, Metanol)), Tração de Bollard (Até 40 t, 40–70 t e Acima de 70 t), Atividade (Nova Construção e Retrofit/Repotenciação), Aplicação (Operações Portuárias, Petróleo e Gás Offshore, Reboque Costeiro e Fluvial e Outras Aplicações (Salvamento, Naval)) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Rebocadores Portuários |
| Rebocadores de Escolta |
| Rebocadores Oceânicos/de Salvamento |
| Rebocadores Empurradores e Barcos de Reboque (Incluindo Fluviais) |
| Outros Tipos de Rebocadores |
| Convencional (Hélice de Passo Fixo/Passo Controlável) |
| Acionamento Azimutal de Popa (ASD) |
| Trator (Voith/Azimutal) |
| Diesel |
| Híbrido/Elétrico-Bateria |
| Outras Fontes de Energia (GNL, Metanol) |
| Até 40 t |
| 40–70 t |
| Acima de 70 t |
| Nova Construção |
| Retrofit/Repotenciação |
| Operações Portuárias |
| Petróleo e Gás Offshore |
| Reboque Costeiro e Fluvial |
| Outras Aplicações (Salvamento, Naval) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| Países Baixos | |
| Noruega | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Singapura | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Omã | |
| Turquia | |
| Egito | |
| África do Sul | |
| Nigéria | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Rebocador | Rebocadores Portuários | |
| Rebocadores de Escolta | ||
| Rebocadores Oceânicos/de Salvamento | ||
| Rebocadores Empurradores e Barcos de Reboque (Incluindo Fluviais) | ||
| Outros Tipos de Rebocadores | ||
| Por Tipo de Acionamento | Convencional (Hélice de Passo Fixo/Passo Controlável) | |
| Acionamento Azimutal de Popa (ASD) | ||
| Trator (Voith/Azimutal) | ||
| Por Fonte de Energia | Diesel | |
| Híbrido/Elétrico-Bateria | ||
| Outras Fontes de Energia (GNL, Metanol) | ||
| Por Tração de Bollard | Até 40 t | |
| 40–70 t | ||
| Acima de 70 t | ||
| Por Atividade | Nova Construção | |
| Retrofit/Repotenciação | ||
| Por Aplicação | Operações Portuárias | |
| Petróleo e Gás Offshore | ||
| Reboque Costeiro e Fluvial | ||
| Outras Aplicações (Salvamento, Naval) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Países Baixos | ||
| Noruega | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Singapura | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Omã | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Nigéria | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de rebocadores até 2032?
O mercado de rebocadores tem previsão de atingir 5,21 bilhões de USD até 2032, crescendo a um CAGR de 3,87% de 2027 a 2032.
Qual tipo de rebocador tem previsão de crescimento mais rápido?
Os rebocadores oceânicos e de salvamento têm previsão de crescimento a um CAGR de 6,67% até 2032, sustentados pela energia offshore e pelo trabalho especializado de reboque.
Qual categoria de tração de bollard está se expandindo mais rapidamente?
As embarcações acima de 70 t têm previsão de crescimento a um CAGR de 6,89%, pois navios maiores, terminais de GNL e trabalho offshore precisam de maior capacidade de tração.
O que está impulsionando as novas aquisições de rebocadores?
Escalas de embarcações maiores, frotas envelhecidas, requisitos de emissões e necessidades de suporte offshore são as principais razões para novos pedidos de embarcações.
Qual região tem previsão de crescimento mais rápido?
O Oriente Médio e África tem previsão de expansão a um CAGR de 6,85% até 2032, sustentado por concessões portuárias, infraestrutura de GNL e atividade offshore.