
Tamaño y Participación del Mercado de Remolcadores
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.87 % |
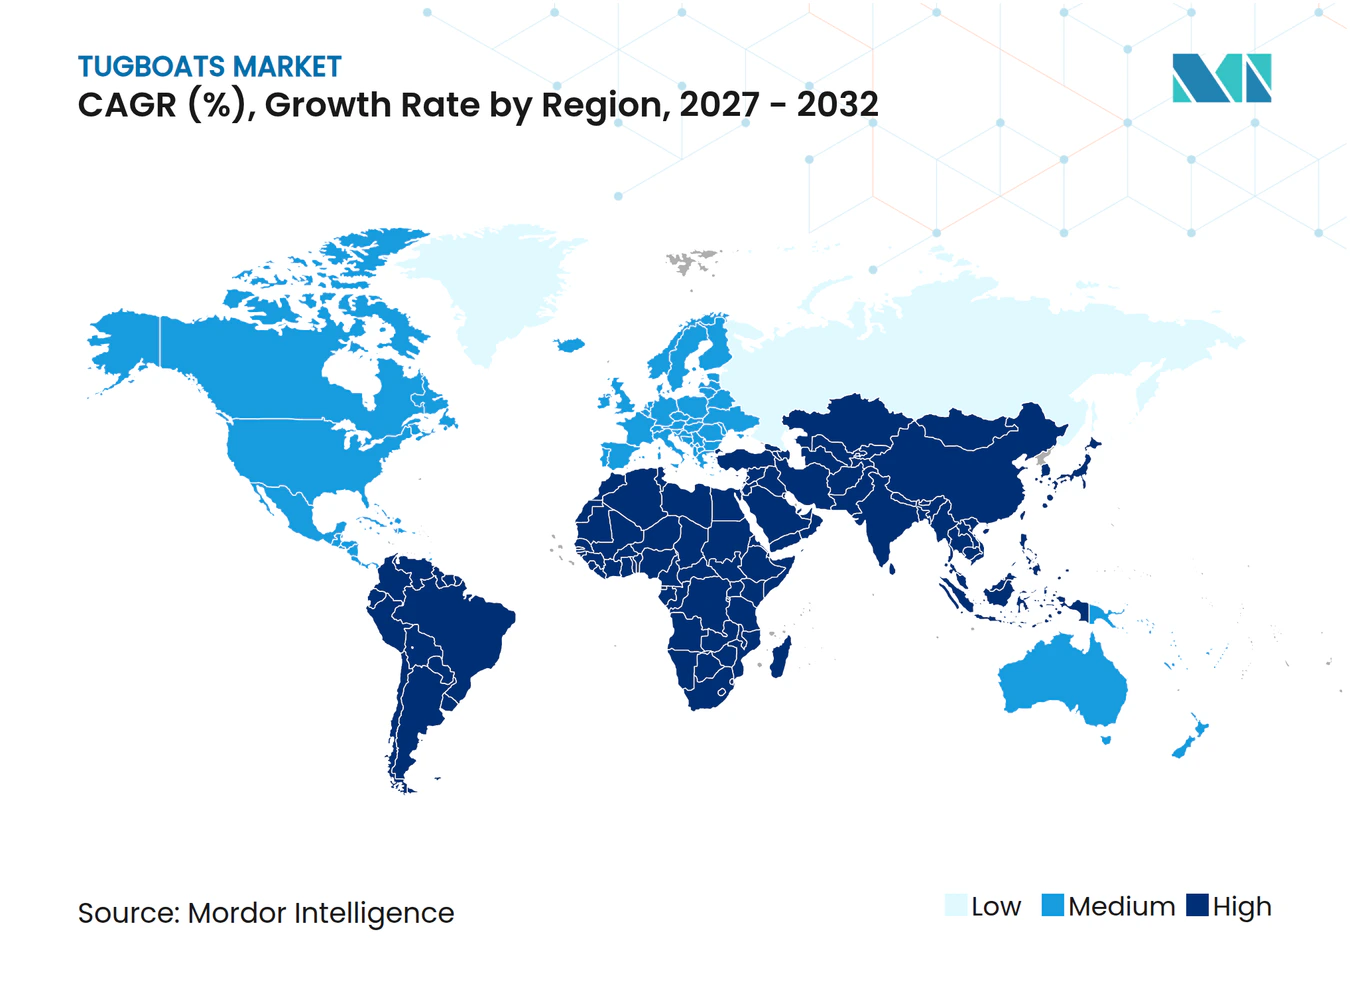
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Remolcadores por Mordor Intelligence
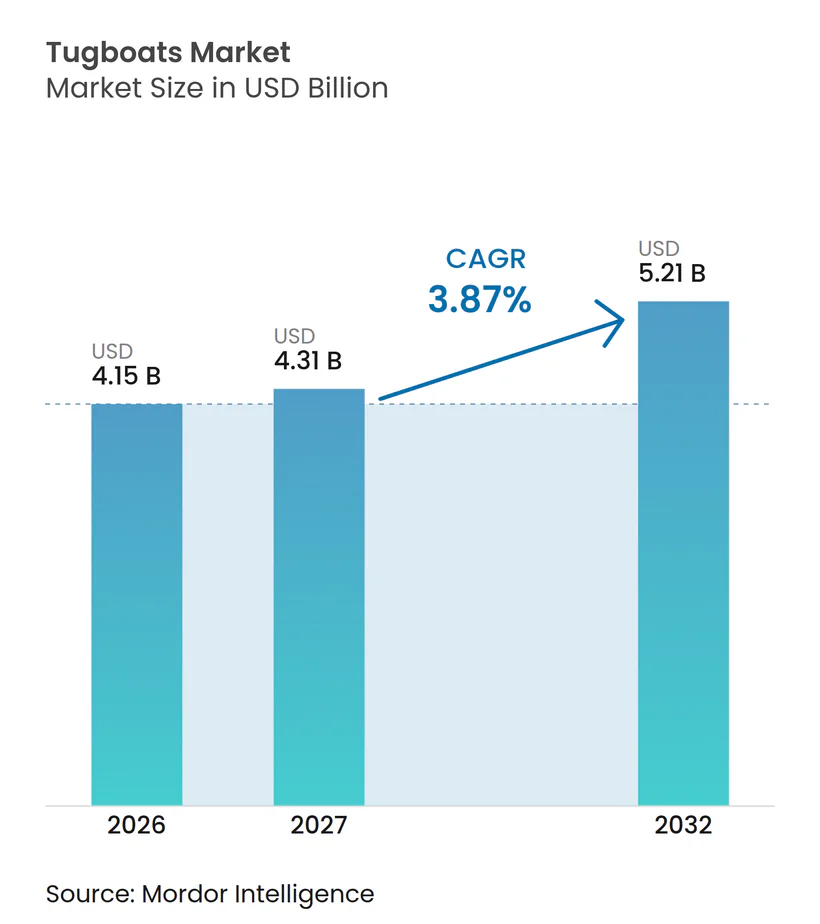
El tamaño del mercado de remolcadores fue valorado en 4,15 mil millones de USD en 2026 y se espera que crezca desde 4,31 mil millones de USD en 2027 hasta 5,21 mil millones de USD para 2032, a una CAGR del 3,87% durante 2027-2032. El mercado de remolcadores está respaldado por embarcaciones comerciales de mayor tamaño, que requieren un mayor tiro a punto fijo y más remolcadores para maniobras seguras en puerto. La demanda de reemplazo también sigue siendo importante, ya que muchas embarcaciones en operación fueron construidas hace varias décadas y enfrentan requisitos de emisiones más estrictos. La adquisición portuaria se está orientando hacia embarcaciones híbridas, eléctricas de batería y de combustibles alternativos, particularmente donde los sistemas de carga o abastecimiento están disponibles. Los astilleros y los operadores de remolque están equilibrando esos requisitos frente a los altos costos de construcción nueva, los plazos de entrega de equipos y la escasez de tripulaciones especializadas. El mercado de remolcadores tiene, por tanto, oportunidades en embarcaciones portuarias de alta potencia, embarcaciones de apoyo marino y soluciones prácticas de modernización.
Conclusiones Clave del Informe
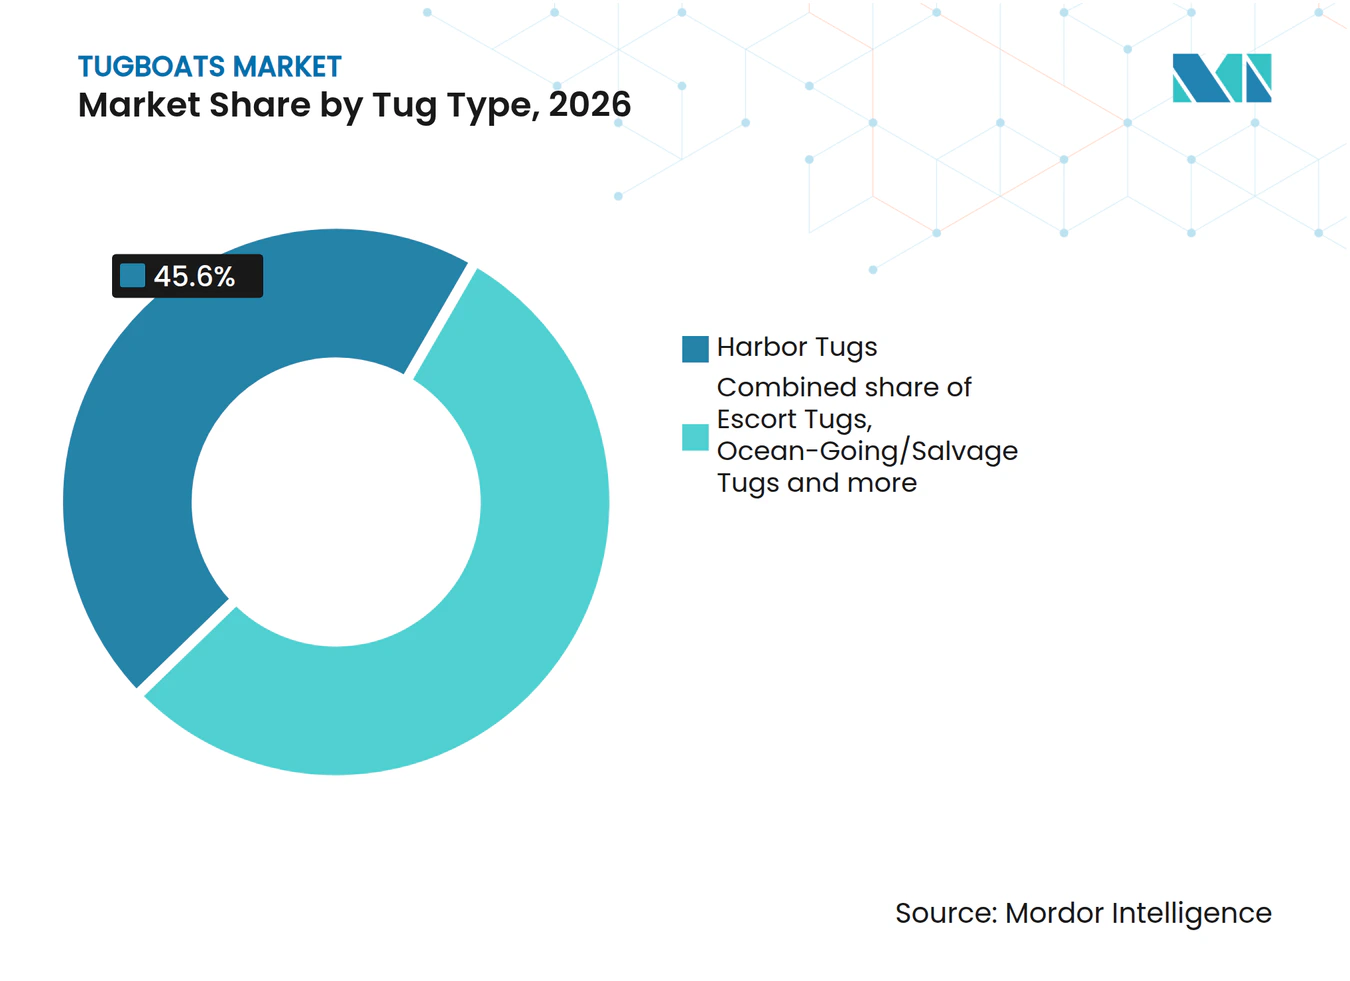
- Por tipo de remolcador, los remolcadores portuarios tuvieron una participación del 45,60% en 2026, mientras que se proyecta que los remolcadores de altura y de salvamento crezcan a una CAGR del 6,67% hasta 2032.
- Por tipo de propulsión, el accionamiento azimutal de popa tuvo una participación del 61,80% en 2026, mientras que se proyecta que los remolcadores tractores crezcan a una CAGR del 6,58% hasta 2032.
- Por fuente de energía, el diésel tuvo una participación del 87,23% en 2026, mientras que se proyecta que los sistemas híbridos y eléctricos de batería crezcan a una CAGR del 8,79% hasta 2032.
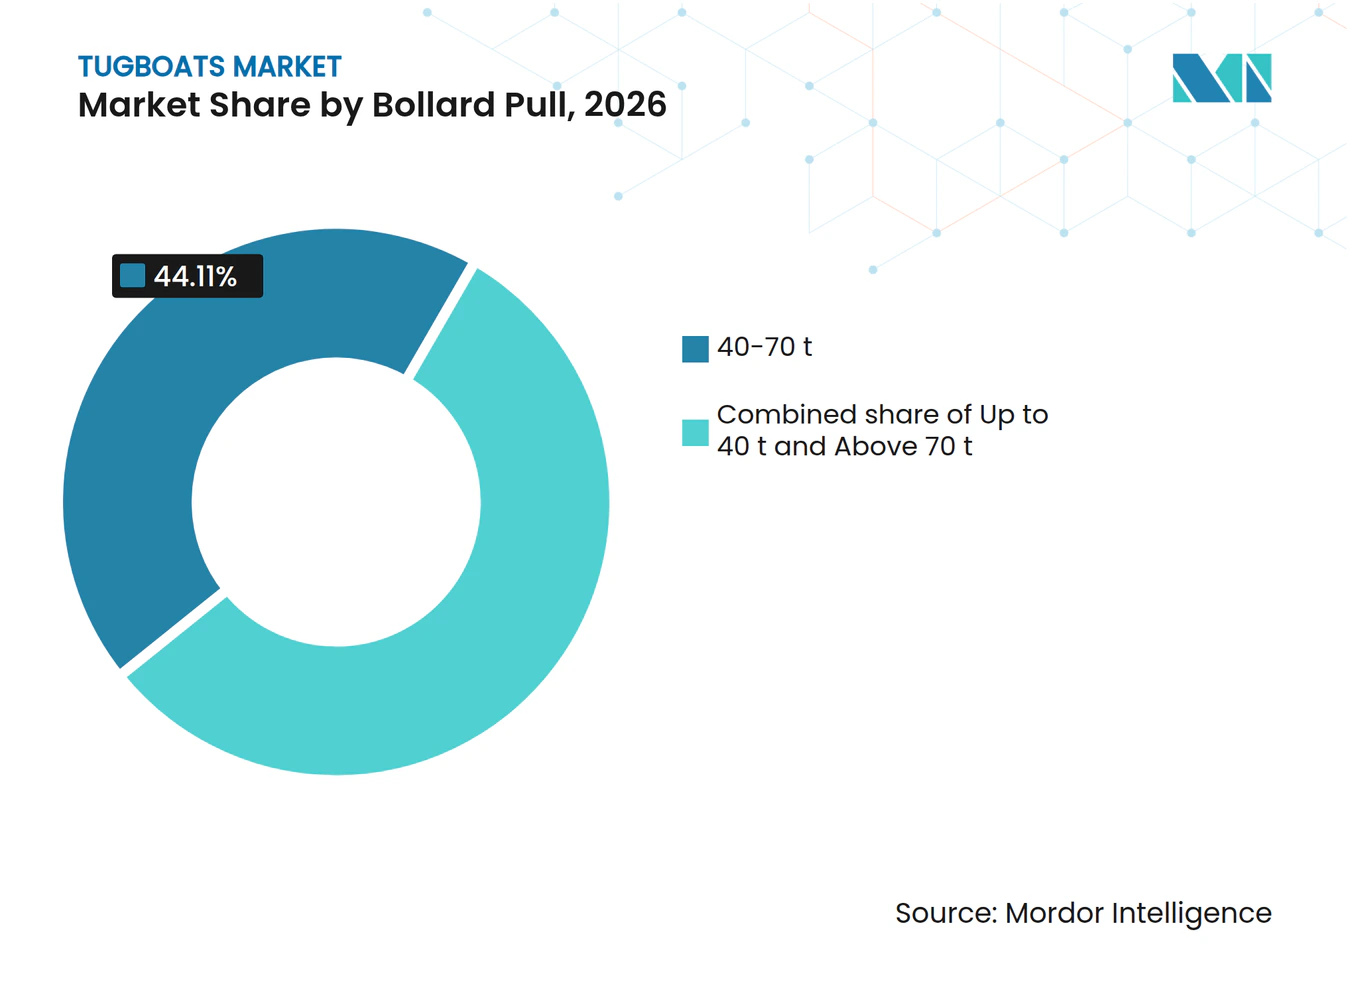
- Por tiro a punto fijo, el rango de 40–70 t tuvo una participación del 44,11% en 2026, mientras que se proyecta que las embarcaciones por encima de 70 t crezcan a una CAGR del 6,89% hasta 2032.
- Por actividad, la construcción nueva tuvo una participación del 81,50% en 2026, mientras que se proyecta que la modernización y repotenciación crezcan a una CAGR del 7,40% hasta 2032.
- Por aplicación, las operaciones portuarias y de puerto tuvieron una participación del 54,31% en 2026, mientras que se proyecta que el petróleo y gas marino crezca a una CAGR del 6,37% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 41,70% en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 6,85% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en Escalas Portuarias y Tamaños de Embarcaciones Más Grandes | +1.2% | Global, más fuerte en Asia Oriental y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Renovación de Flota Impulsada por el Envejecimiento de los Remolcadores Portuarios | +0.9% | Global, concentrado en Estados Unidos, Europa y Asia Sudoriental | Mediano plazo (2–4 años) |
| Descarbonización Portuaria y Adquisición de Cero Emisiones | +0.7% | Norte de Europa, América del Norte, Asia Oriental | Mediano plazo (2–4 años) |
| Demanda de Modernización para Propulsión Híbrida y Cumplimiento de Emisiones | +0.6% | Puertos de la Unión Europea, la Costa Oeste de Estados Unidos, Emiratos Árabes Unidos y Singapur | Corto plazo (≤ 2 años) |
| Expansión de la Energía Eólica Marina y el Apoyo a la Energía Offshore | +0.5% | Norte de Europa, Asia-Pacífico y la Costa Este de Estados Unidos | Largo plazo (≥ 4 años) |
| Requisitos de Alto Tiro a Punto Fijo para Terminales de GNL y Embarcaciones de Gran Tamaño | +0.4% | Oriente Medio, Oeste de Canadá, Este de Australia y África Occidental | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Escalas Portuarias y Tamaños de Embarcaciones Más Grandes
El mercado de remolcadores se beneficia cuando las terminales reciben buques portacontenedores, petroleros y graneleros de mayor tamaño. Estas embarcaciones pueden requerir múltiples remolcadores simultáneamente durante las operaciones de atraque, desatraque y escolta. Su perfil operativo aumenta el tiro a punto fijo requerido y limita la capacidad de los puertos para depender de embarcaciones heredadas más pequeñas. Esto respalda la demanda de remolcadores portuarios de mayor especificación y crea una utilización más sólida para los operadores de remolque establecidos. Svitzer puso en servicio el TRAnsverse 3200 con 81 toneladas de tiro a punto fijo en Newcastle, Australia, para operaciones exigentes de manejo de buques y condiciones meteorológicas adversas. La embarcación ilustra cómo la planificación de flota está cada vez más vinculada a las escalas de embarcaciones previstas en lugar de solo a los niveles de tráfico actuales.
Renovación de Flota Impulsada por el Envejecimiento de los Remolcadores Portuarios
El mercado de remolcadores cuenta con una base de reemplazo, ya que las embarcaciones más antiguas siguen activas en muchas flotas regionales. Los operadores deben evaluar el costo de actualizar los cascos existentes frente a la vida útil extendida y los beneficios de cumplimiento que ofrecen las nuevas embarcaciones. Los sistemas híbridos de batería con celda de combustible de membrana de intercambio de protones pueden ofrecer ventajas técnicas y económicas para las modernizaciones de embarcaciones portuarias. Marine Group Boat Works completó una conversión eléctrica de batería del remolcador de astillero Marco V, demostrando la viabilidad de las conversiones cuando las especificaciones de la embarcación y los ciclos operativos son adecuados. Sin embargo, es probable que la demanda de modernización siga siendo selectiva, ya que los sistemas de propulsión complejos requieren una inversión de capital significativa, tiempo en astillero y tripulaciones capacitadas. Por lo tanto, el mercado de remolcadores puede respaldar tanto la construcción nueva de reemplazo como las actualizaciones específicas, en lugar de una única vía de transición de flota.
Descarbonización Portuaria y Adquisición de Cero Emisiones
Las autoridades portuarias están influyendo en las especificaciones de los remolcadores a través de los términos de concesión y las normas de adquisición de flota. La Organización Marítima Internacional adoptó medidas preliminares de cero neto en abril de 2025 que combinan un estándar de combustible marino con un mecanismo de fijación de precios de gases de efecto invernadero. Estas normas añaden dirección al cambio más amplio hacia una actividad portuaria de menores emisiones. El Puerto de Amberes-Brujas lanzó el Volta 1 en mayo de 2025 como el primer remolcador totalmente eléctrico de Europa e informó de un sistema de batería de 2.782 kWh, 70 t de tiro a punto fijo y un ciclo de carga de dos horas. Dicha adquisición favorece a los constructores que pueden integrar baterías, interfaces de carga y diseños de remolcadores establecidos. También crea una apertura para los proveedores de electrónica de potencia, conexiones a tierra y servicios de mantenimiento.
Expansión de la Energía Eólica Marina y el Apoyo a la Energía Offshore
La demanda de remolcadores de altura está aumentando junto con los proyectos de energía marina que requieren capacidades de remolque, escolta, manejo de anclas y respuesta de emergencia. Estas asignaciones típicamente se extienden más allá de los límites portuarios y favorecen a las embarcaciones dedicadas con alto tiro a punto fijo y autonomía. En julio de 2025, KOTUG International desplegó los remolcadores RAstar 3200 SD Rosso y SD Chatboul en Senegal para apoyar las operaciones de GNL y marinas en el proyecto Greater Tortue Ahmeyim [1]. Las terminales de grandes embarcaciones también requieren remolcadores de escolta capaces para buques de GNL y otras escalas especializadas. Esta demanda respalda una gama más amplia de especificaciones de embarcaciones que el trabajo portuario convencional por sí solo y aumenta el valor de la experiencia en diseño que combina rendimiento de escolta, estabilidad de remolque y propulsión de bajas emisiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital para Construcción Nueva y Modernización | -0.7% | Global, agudo en Estados Unidos y Europa Occidental | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Carga Portuaria y Combustibles Alternativos | -0.5% | Puertos en desarrollo de Asia-Pacífico, África Subsahariana y América del Sur | Mediano plazo (2–4 años) |
| Capacidad Volátil de Astilleros, Plazos de Entrega de Equipos y Condiciones de Financiamiento Marino | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de Tripulaciones Especializadas para Sistemas de Propulsión Avanzados | -0.3% | Global, más agudo en Asia Meridional y Sudoriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital para Construcción Nueva y Modernización
Los costos de capital limitan el ritmo al que los operadores más pequeños pueden reemplazar las embarcaciones más antiguas. Las especificaciones modernas de los remolcadores requieren inversión en motores, paquetes de propulsión, sistemas de batería, equipos de carga y controles de emisiones. En septiembre de 2025, Arc Boat Company y Curtin Maritime firmaron un contrato de 160 millones de USD para ocho remolcadores híbridos-eléctricos de asistencia a buques, con los primeros cuatro comprometidos para entrega antes de finales de 2027. Los operadores con contratos portuarios a largo plazo y acceso sólido a financiamiento están mejor posicionados para respaldar inversiones a esta escala. Las flotas más pequeñas pueden retener embarcaciones diésel por más tiempo cuando los contratos no contemplan claramente los mayores costos de capital. Esto crea un patrón de adopción dividido en el mercado de remolcadores.
Infraestructura Limitada de Carga Portuaria y Combustibles Alternativos
Los remolcadores eléctricos y de combustibles alternativos dependen de infraestructura que no está disponible en todos los puertos. El Volta 1 depende de una conexión a tierra de 1,5 MW, lo que ilustra la capacidad de carga dedicada requerida para operaciones portuarias de alta intensidad. El metanol y otros combustibles también necesitan acuerdos de suministro confiables a lo largo de la ruta operativa de una embarcación. El cambio técnico aumenta las necesidades de capacitación para tripulaciones, equipos de mantenimiento y personal portuario. El marco de emisiones de la Organización Marítima Internacional proporciona una dirección política común, pero la preparación local sigue determinando el momento de adopción. Estos límites pueden mantener las embarcaciones avanzadas concentradas en puertos preparados durante los primeros años del período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Remolcador:
El Trabajo Portuario Respalda el Volumen Mientras las Asignaciones de Altura se ExpandenLos remolcadores portuarios representaron el 45,60% de la participación del mercado de remolcadores en 2026, impulsados por la demanda constante de apoyo en atraque, cambio de posición y salida asociada con las escalas portuarias. Las grandes terminales de contenedores y graneles requieren disponibilidad confiable de remolcadores durante ciclos operativos continuos. El segmento se beneficia de opciones de sustitución limitadas, ya que las embarcaciones más pequeñas o menos capaces no pueden realizar maniobras de alto riesgo. Las operaciones portuarias también proporcionan una base de demanda estable para los constructores de embarcaciones, ya que muchos puertos renuevan sus flotas a través de contratos de servicio a largo plazo. Los remolcadores de escolta cumplen una función relacionada en las terminales de GNL, en pasos estrechos y a lo largo de rutas ambientalmente sensibles que requieren alta maniobrabilidad. Los remolcadores empujadores y los remolcadores de río continúan viendo demanda en los sistemas logísticos interiores, particularmente para el transporte de carga a granel en ríos y vías navegables protegidas. Los remolcadores especializados y de apoyo naval generan una demanda menor pero significativa de compradores gubernamentales y de defensa.
Se prevé que los remolcadores de altura y de salvamento se expandan a una CAGR del 6,67% hasta 2032, superando a otros tipos de remolcadores. El desarrollo de energía marina respalda la demanda en esta categoría, ya que el posicionamiento de embarcaciones, el remolque en flotación y las operaciones de apoyo de emergencia se extienden más allá de los límites portuarios convencionales. Las duraciones de contrato más largas que las de las asignaciones portuarias estándar respaldan aún más el tamaño del mercado de remolcadores para operaciones de altura y salvamento. El despliegue de KOTUG de dos remolcadores de propósito específico para el campo GTA de Senegal demuestra la necesidad de embarcaciones especializadas en ubicaciones marinas. Estas embarcaciones deben combinar tiro a punto fijo, autonomía y equipos de remolque confiables. Los desarrollos de energía eólica flotante pueden crear demanda adicional de servicios de remolque de alta capacidad, ya que los proyectos requieren el transporte marino de grandes estructuras. Sin embargo, esta categoría puede seguir siendo más cíclica que las operaciones portuarias porque depende del calendario de proyectos de energía e infraestructura. La mayor tasa de crecimiento proyectada para los remolcadores de altura y salvamento amplía la base de ingresos para los diseñadores y operadores de remolcadores especializados en el mercado de remolcadores.



Por Tipo de Propulsión:
El Accionamiento Azimutal de Popa Sigue Siendo la Opción Predominante Mientras los Remolcadores Tractores Atienden Trabajos ComplejosEl accionamiento azimutal de popa tuvo una participación de ingresos del 61,80% en 2026, otorgándole la posición más grande dentro del mercado de remolcadores. La configuración es ampliamente utilizada porque ofrece maniobrabilidad y puede aplicarse en asignaciones portuarias, de escolta y costeras. Su base de proveedores establecida también respalda el acceso al mantenimiento en una amplia gama de puertos. El formato se adapta a los operadores que necesitan una embarcación flexible en lugar de un diseño optimizado para una sola tarea. La asociación de Damen con AAAPropulsion, anunciada en septiembre de 2025, aplica el propulsor azimutal A-Pod con un motor eléctrico sumergido a diseños de remolcadores eléctricos. Este desarrollo indica que la tecnología de accionamiento azimutal de popa continúa evolucionando junto con la electrificación. Los sistemas de hélice convencionales conservan un lugar en las flotas interiores y fluviales más antiguas donde los presupuestos de reemplazo son limitados. Su base instalada respaldará el mantenimiento y las actualizaciones graduales incluso cuando los nuevos pedidos favorezcan sistemas más maniobrables.
Se prevé que los remolcadores tractores crezcan a una CAGR del 6,58% hasta 2032, impulsados por operaciones que requieren una fuerza transversal fuerte y un control preciso. Estas embarcaciones son adecuadas para operaciones de escolta y terminales donde el gobierno independiente y el rendimiento de frenado son importantes. La demanda de diseños tractores está respaldada por el desarrollo de infraestructura de GNL y otras asignaciones complejas de manejo de buques. Los operadores los despliegan donde las consecuencias operativas de una pérdida de control son altas. Sus disposiciones de propulsión especializadas pueden conllevar mayores costos de adquisición y mantenimiento que las embarcaciones de accionamiento azimutal de popa convencionales. Esto puede limitar la adopción en puertos más pequeños incluso donde se reconocen los beneficios de rendimiento. Por lo tanto, es probable que el formato crezca con mayor fuerza en aplicaciones premium con estándares operativos formales. También brinda a los astilleros la oportunidad de competir a través de la capacidad de diseño en lugar de solo el costo de construcción.
Por Fuente de Energía:
El Diésel Domina la Base Operativa Mientras las Nuevas Construcciones Electrificadas AvanzanEl diésel representó el 87,23% de los ingresos en 2026, reflejando la gran flota instalada que opera en todo el mundo. Muchos operadores continúan seleccionando embarcaciones propulsadas por diésel donde la disponibilidad de combustible, las capacidades de reparación y los presupuestos de capital favorecen la tecnología establecida. Las embarcaciones diésel también siguen siendo prácticas para rotaciones operativas largas y puertos más pequeños que carecen de energía en tierra de alta capacidad. Sin embargo, las prioridades de adquisición están evolucionando. El Marco de Cero Neto de la Organización Marítima Internacional, aprobado en borrador en abril de 2025 y ahora con objetivo de adopción en la MEPC 85 en diciembre de 2026, se espera que refuerce el cambio hacia menores emisiones de gases de efecto invernadero en el transporte marítimo. La Zona de Control de Emisiones del Ártico Canadiense, que entró en vigor bajo el Anexo VI de MARPOL en marzo de 2026, añade presión de cumplimiento para las nuevas construcciones y actualizaciones de embarcaciones que operan en aguas canadienses. El resultado inmediato probablemente será una transición prolongada, durante la cual el diésel seguirá siendo ampliamente utilizado junto con motores más limpios, sistemas de postratamiento y apoyo híbrido. Los operadores en el mercado de remolcadores deben, por tanto, gestionar sus flotas existentes mientras desarrollan opciones de embarcaciones de menores emisiones.
Se proyecta que los sistemas híbridos y eléctricos de batería crezcan a una CAGR del 8,79% hasta 2032, la tasa de crecimiento más alta entre las fuentes de energía. Su adopción es más fuerte en puertos con ciclos de servicio predecibles e infraestructura de carga en tierra de apoyo. El mercado de remolcadores híbridos y eléctricos de batería está respaldado por el interés de los operadores en el ahorro de combustible, menores emisiones locales y operaciones portuarias más silenciosas. La propulsión de remolcadores híbridos puede reducir el consumo anual de combustible y los costos operativos en operaciones portuarias adecuadas. El Puerto de Amberes-Brujas proporciona un ejemplo práctico a través del Volta 1 y su configuración de batería de 2.782 kWh. El metanol y el GNL pueden respaldar operaciones en rutas donde la propulsión totalmente eléctrica aún no es factible. La adopción dependerá de la infraestructura de carga portuaria, la disponibilidad de combustible, la capacitación de la tripulación y la capacidad de los contratos para recuperar los mayores costos de capital.
Por Tiro a Punto Fijo:
Las Embarcaciones de Rango Medio Lideran la Demanda Actual Mientras las Embarcaciones de Alto Tiro Ganan TerrenoEl rango de 40–70 t representó el 44,11% de los ingresos en 2026, representando el amplio segmento medio del mercado de remolcadores. Este rango de capacidad es adecuado para una amplia gama de asignaciones portuarias y costeras que involucran buques portacontenedores, petroleros y graneleros. Equilibra la capacidad de manejo, el tamaño de la embarcación y los costos operativos. Los puertos despliegan remolcadores en este rango para satisfacer los requisitos de tráfico rutinario sin incurrir en los mayores costos asociados con las embarcaciones de escolta más grandes. La inversión continua en terminales establecidas y puertos secundarios respalda el segmento. También se beneficia de la sustitución de flotas portuarias envejecidas por embarcaciones que cumplen con los requisitos actuales de seguridad y emisiones. Los constructores pueden ofrecer diseños estandarizados en este rango, reduciendo el riesgo de entrega y respaldando la uniformidad de la flota. Estos factores posicionan la capacidad de rango medio como un requisito fundamental tanto en sistemas portuarios maduros como en desarrollo.
Se prevé que las embarcaciones por encima de 70 t se expandan a una CAGR del 6,89% hasta 2032. El creciente tamaño de las embarcaciones y el desarrollo de terminales especializadas están aumentando la necesidad de mayor tiro a punto fijo en operaciones de escolta y portuarias. Se espera que este rango se beneficie de la demanda en puertos que manejan buques portacontenedores ultragrandes, buques de GNL y asignaciones marinas complejas. En abril de 2026, Sanmar y Med Tugs acordaron la construcción de un RAstar 2900SX de 80 t y un RAstar 3200SX de 90 t para operaciones en el Puerto del Pireo. Este pedido demuestra la adquisición continua de remolcadores de alto tiro para puertos grandes y operativamente exigentes. Estas embarcaciones típicamente requieren mayor gasto de capital y operadores con planes de utilización claramente definidos. En consecuencia, es probable que la demanda permanezca concentrada entre los principales centros portuarios, terminales de energía y proveedores de servicios marinos. La categoría de hasta 40 t sigue siendo relevante para operaciones interiores, fluviales y costeras restringidas, donde las embarcaciones más grandes no pueden operar eficientemente.

Por Actividad:
Las Nuevas Construcciones Lideran el Gasto Mientras la Modernización Atiende Necesidades Selectivas de FlotaLa actividad de construcción nueva representó el 81,50% de los ingresos en 2026, convirtiéndola en el segmento de actividad más grande. Las nuevas embarcaciones son preferidas cuando los cascos existentes no pueden cumplir con los nuevos requisitos de seguridad, potencia o emisiones a un costo aceptable. También brindan la oportunidad de integrar baterías, combustibles alternativos, controles digitales y propulsión moderna en la etapa de diseño. Esto es importante para los operadores que ingresan a concesiones a largo plazo o que sirven a puertos con planes formales de descarbonización. El mercado de remolcadores se beneficia de la demanda de construcción nueva porque cada pedido respalda a los astilleros, proveedores de equipos y socios de servicio. Damen, Sanmar, Med Marine y otros constructores especializados compiten en diseños probados y su capacidad para adaptar embarcaciones a las condiciones operativas locales. Las decisiones de construcción nueva a menudo están vinculadas a contratos a largo plazo, que proporcionan visibilidad de la demanda cuando se puede asegurar el financiamiento. Los altos requisitos de capital siguen siendo el principal límite para una adopción más amplia.
Se prevé que la modernización y repotenciación crezcan a una CAGR del 7,40% hasta 2032. Esta actividad permite que las embarcaciones adecuadas de mediana vida útil mejoren el rendimiento de emisiones sin reemplazo inmediato. La demanda de modernización está determinada por la condición del casco, la vida útil esperada, el espacio en la sala de máquinas y la confiabilidad del programa operativo. Los sistemas de potencia de modernización avanzados pueden ofrecer vías técnicas y económicas viables para las embarcaciones portuarias. Marine Group Boat Works convirtió el Marco V a propulsión eléctrica de batería en mayo de 2025, demostrando un enfoque de conversión completa para un caso operativo definido. Las modernizaciones no son un sustituto universal de las nuevas construcciones porque las conversiones importantes pueden ser complejas y costosas. Son más atractivas cuando los operadores tienen cascos viables, ciclos de servicio conocidos y soporte técnico accesible. El segmento ofrece a los astilleros y empresas tecnológicas una ruta adicional para atender a las flotas envejecidas.
Por Aplicación:
Las Operaciones Portuarias Proporcionan la Base Mientras el Trabajo Marino Añade CrecimientoLas operaciones portuarias y de puerto representaron el 54,31% de los ingresos en 2026 y siguen siendo la aplicación principal para los servicios de remolque. Estas operaciones dependen del tráfico de embarcaciones, la actividad de atraque, las prácticas de practicaje y las regulaciones de seguridad locales. Los movimientos regulares de buques respaldan programas de remolcadores predecibles en terminales de contenedores, graneles y energía. La participación del mercado de remolcadores en esta aplicación refleja el papel esencial de la maniobra asistida en puertos concurridos. Las embarcaciones comerciales más grandes aumentan la necesidad de tiro a punto fijo adecuado y capacidad de reserva. Los operadores portuarios también utilizan contratos de remolque para imponer requisitos más estrictos de emisiones, rendimiento y competencia de la tripulación. Estos factores respaldan la demanda de reemplazos y nuevas construcciones incluso cuando los volúmenes portuarios totales se mantienen estables. La aplicación sigue siendo la principal fuente de ingresos recurrentes para los operadores.
Se prevé que el petróleo y gas marino crezca a una CAGR del 6,37% hasta 2032. Los proyectos en aguas profundas crean demanda de remolque, posicionamiento, escolta y apoyo de emergencia más allá del servicio portuario convencional. El mercado de remolcadores se beneficia de esta aplicación porque las asignaciones a menudo requieren embarcaciones potentes y especializadas con larga autonomía. La asignación de KOTUG en 2025 de dos remolcadores RAstar 3200 a Senegal para operaciones de GNL ilustra el vínculo entre la infraestructura marina y la demanda de remolque especializado. El remolque costero e interior continúa sirviendo a las redes de logística de materias primas y transporte local. Las aplicaciones de salvamento y navales añaden demanda donde los gobiernos y las autoridades portuarias requieren capacidad de respuesta. El trabajo marino puede ser sensible a los calendarios de proyectos y las decisiones de inversión en energía, pero proporciona una oportunidad de mayor crecimiento para los operadores que pueden mantener flotas suficientemente capaces.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo una participación de ingresos del 41,70% en 2026, convirtiéndola en el mayor mercado regional en el mercado de remolcadores. La región cuenta con una densa red de centros de contenedores, terminales de graneles, rutas insulares y puertos industriales. Estas condiciones respaldan la demanda de asistencia portuaria, remolque costero y operaciones de embarcaciones especializadas. China, Corea del Sur, Japón, India y los países del Sudeste Asiático tienen sistemas activos de construcción naval y portuarios. Corea del Sur introdujo el remolcador híbrido-eléctrico Meta 7 en Busan en enero de 2025 como parte de un movimiento hacia operaciones portuarias de menores emisiones. China también entregó un remolcador totalmente eléctrico en 2025, lo que indica una inversión continua en equipos marinos eléctricos. La combinación regional respalda tanto los remolcadores portuarios de accionamiento azimutal de popa estandarizados como las embarcaciones marinas más especializadas. El apoyo gubernamental a la construcción naval doméstica puede fortalecer aún más la capacidad de suministro local. Indonesia y otros mercados archipelágicos tienen necesidades de remolque adicionales más allá del trabajo en terminales principales. El tamaño y la diversidad de Asia-Pacífico lo hacen importante tanto para el volumen de flota como para la experimentación en propulsión.
Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una CAGR del 6,85% hasta 2032, la tasa regional más rápida. Las terminales de GNL, la actividad de petróleo y gas marino y las concesiones portuarias están aumentando la demanda de flotas portuarias y de escolta de alta capacidad. Boluda Towage y Marsa Maroc se comprometieron con una concesión de remolque de 20 años en Nador West Med en abril de 2025, mientras que DP World inició operaciones en el Puerto de Tartus en noviembre de 2025 tras una entrega formal. La construcción doméstica de embarcaciones en Egipto puede respaldar la capacidad industrial local, mientras que los principales centros necesitan embarcaciones adecuadas para condiciones de alta temperatura y tráfico creciente de GNL. La infraestructura y el financiamiento determinarán la rapidez con que las configuraciones de menores emisiones se extiendan más allá de los principales centros.
América del Norte, Europa y América del Sur
América del Norte mantiene una base de construcción doméstica protegida para muchas embarcaciones de remolque de los Estados Unidos, mientras que los puertos de California están adoptando tecnologías de propulsión avanzadas. El contrato de 160 millones de USD de Arc con Curtin Maritime, con sede en Long Beach, para ocho remolcadores híbridos-eléctricos respalda la capacidad de asistencia a buques de cero emisiones en los puertos de los Estados Unidos. Europa prioriza el cumplimiento de emisiones, los sistemas de batería y las capacidades de combustibles alternativos, como se refleja en el pedido de Fairplay Towage de cuatro remolcadores Damen compatibles con GNL y conformes con el Nivel III de la Organización Marítima Internacional. América del Sur se está desarrollando a través de la expansión portuaria y el comercio de materias primas, mientras que las regulaciones de combustible de la Organización Marítima Internacional y la Unión Europea continúan influyendo en la planificación de flotas en estos diversos mercados.
Panorama Competitivo
Concentración del Mercado
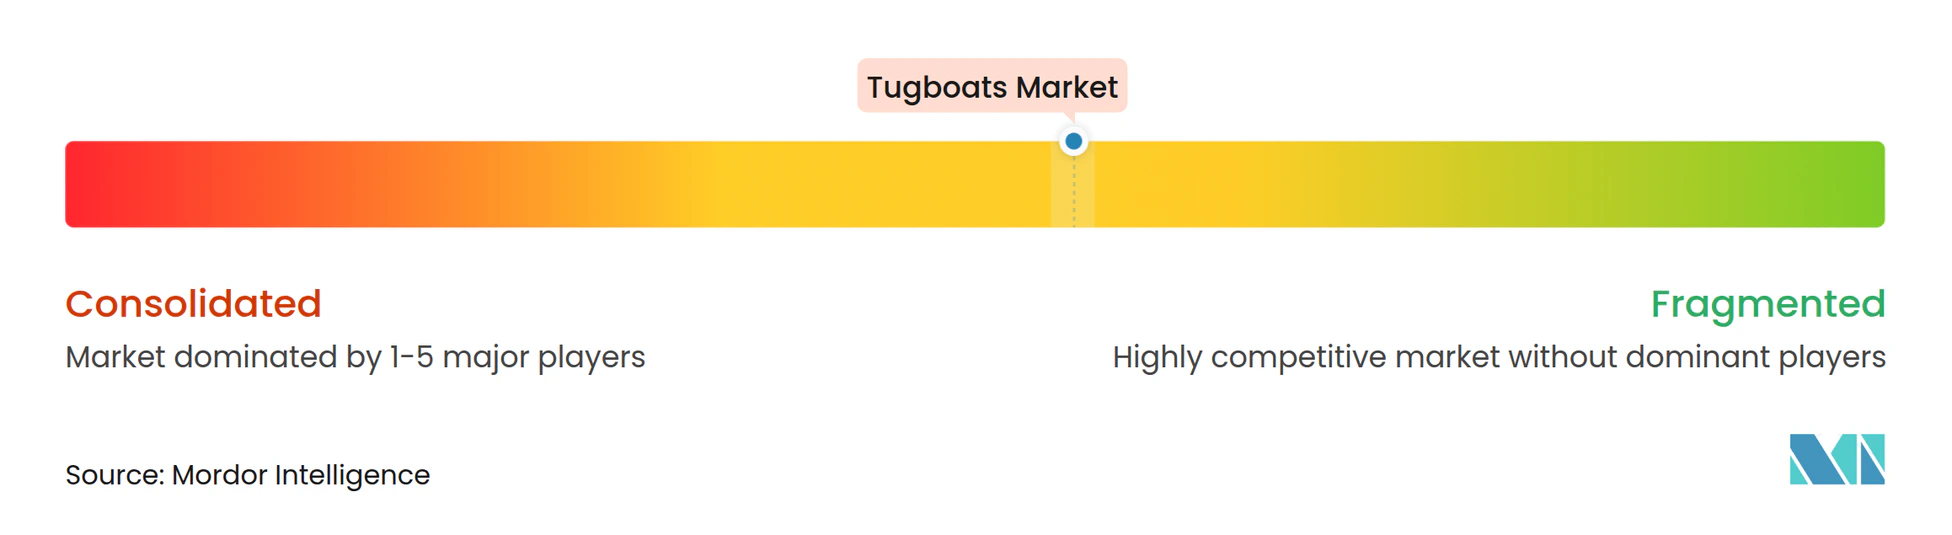
El mercado de remolcadores está moderadamente concentrado entre constructores navales especializados. Damen Shipyards, Sanmar Shipyards, Med Marine, Uzmar y los constructores chinos proporcionan embarcaciones para aplicaciones portuarias, de escolta y marinas, mientras que Wärtsilä participa como proveedor de sistemas de propulsión y energía. La competencia se centra en las capacidades de entrega, los diseños de casco establecidos, la integración de propulsión y el acceso a los mercados de exportación. Los constructores turcos han asegurado pedidos notables para embarcaciones de alta potencia y bajas emisiones, mientras que los fabricantes establecidos se benefician de las redes de servicio y los registros de diseño reconocidos. Los nuevos participantes pueden competir ofreciendo trenes de potencia electrificados o menores costos operativos.
Damen se asoció con AAAPropulsion en septiembre de 2025 para integrar el propulsor azimutal A-Pod en diseños de remolcadores eléctricos y mejorar la eficiencia hidrodinámica. Sanmar planea entregar dos embarcaciones de alto tiro a punto fijo a Med Tugs para operaciones en el Puerto del Pireo bajo un acuerdo [2]. Arc y Curtin Maritime han acordado desplegar ocho remolcadores híbridos-eléctricos de asistencia a buques en los Estados Unidos [3]. Estos desarrollos destacan la competencia entre especialistas en construcción naval establecidos y participantes enfocados en tecnología. Es probable que los constructores que cumplan con los requisitos de emisiones específicos de cada puerto tengan una ventaja en las principales licitaciones.
El mercado de remolcadores favorece a las empresas con sólidas asociaciones técnicas, vías de aprobación creíbles y una capacidad probada para entregar embarcaciones en servicio. Las modernizaciones estandarizadas, los remolcadores compactos de cero emisiones y las soluciones de monitoreo de condición crean oportunidades para los proveedores que atienden a operadores más pequeños. Las embarcaciones de escolta y marinas de alta potencia representan un segmento de demanda más pequeño pero valioso. Los diseños diésel convencionales e híbridos continuarán compitiendo entre sí, ya que la preparación de la infraestructura varía según la ubicación.
Líderes de la Industria de Remolcadores
-
Damen Shipyards Group
-
Sanmar Shipyards
-
Med Marine
-
Wärtsilä
-
Cheoy Lee Shipyards Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Remolcadores Empresas cubiertas en este informe
- Damen Shipyards Group
- Sanmar Shipyards
- Robert Allan Ltd.
- Wärtsilä
- Med Marine
- Uzmar Shipyard
- Cheoy Lee Shipyards Ltd.
- Eastern Shipbuilding Group, Inc.
- Master Boat Builders, Inc.
- Kanagawa Dockyard Co., Ltd.
- Astilleros Gondán, S.A.
- Keppel Ltd.
- Ulstein Group
- Zhenjiang Shipyard Co., Ltd.
- Zamakona Yards
- Cochin Shipyard Limited
- Kongsberg Gruppen ASA
Desarrollos recientes de la industria en Mercado de Remolcadores
- Septiembre de 2026: Svitzer ordenó seis remolcadores TRAnsverse adicionales de 29 metros con 80 toneladas de tiro a punto fijo a Cheoy Lee Shipyards, llevando su pedido de TRA2900 en el astillero a 14 embarcaciones.
- Agosto de 2026: Wilson Sons bautizó el WS Ariel, un remolcador Damen ASD 2312 de 73,5 toneladas de tiro a punto fijo construido en su astillero de Guarujá para manejar buques New Panamax en Brasil.
- Abril de 2026: Svitzer contrató al Astillero Rio Maguari en Belém, Brasil, para construir dos remolcadores TRAnsverse, los primeros de este diseño en construirse en las Américas.
- Abril de 2026: Med Tugs ordenó un RAstar 2900SX de 80 toneladas y un remolcador de escolta RAstar 3200SX de 90 toneladas a Sanmar Shipyards para operaciones en el Puerto del Pireo.
Alcance del Informe Global del Mercado de Remolcadores
El Informe del Mercado de Remolcadores está Segmentado por Tipo de Remolcador (Remolcadores Portuarios, Remolcadores de Escolta, Remolcadores de Altura/Salvamento, Remolcadores Empujadores y Remolcadores de Río (Incluidos Fluviales) y Otros Tipos de Remolcadores), Tipo de Propulsión (Convencional (Hélice de Paso Fijo/Paso Controlable), Accionamiento Azimutal de Popa y Tractor (Voith/Azimutal)), Fuente de Energía (Diésel, Híbrido/Eléctrico de Batería y Otras Fuentes de Energía (GNL, Metanol)), Tiro a Punto Fijo (Hasta 40 t, 40–70 t y Por encima de 70 t), Actividad (Construcción Nueva y Modernización/Repotenciación), Aplicación (Operaciones Portuarias y de Puerto, Petróleo y Gas Marino, Remolque Costero e Interior y Otras Aplicaciones (Salvamento, Naval)) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Remolcadores Portuarios |
| Remolcadores de Escolta |
| Remolcadores de Altura/Salvamento |
| Remolcadores Empujadores y Remolcadores de Río (Incluidos Fluviales) |
| Otros Tipos de Remolcadores |
| Convencional (Hélice de Paso Fijo/Paso Controlable) |
| Accionamiento Azimutal de Popa |
| Tractor (Voith/Azimutal) |
| Diésel |
| Híbrido/Eléctrico de Batería |
| Otras Fuentes de Energía (GNL, Metanol) |
| Hasta 40 t |
| 40–70 t |
| Por encima de 70 t |
| Construcción Nueva |
| Modernización/Repotenciación |
| Operaciones Portuarias y de Puerto |
| Petróleo y Gas Marino |
| Remolque Costero e Interior |
| Otras Aplicaciones (Salvamento, Naval) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Singapur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Omán | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Remolcador | Remolcadores Portuarios | |
| Remolcadores de Escolta | ||
| Remolcadores de Altura/Salvamento | ||
| Remolcadores Empujadores y Remolcadores de Río (Incluidos Fluviales) | ||
| Otros Tipos de Remolcadores | ||
| Por Tipo de Propulsión | Convencional (Hélice de Paso Fijo/Paso Controlable) | |
| Accionamiento Azimutal de Popa | ||
| Tractor (Voith/Azimutal) | ||
| Por Fuente de Energía | Diésel | |
| Híbrido/Eléctrico de Batería | ||
| Otras Fuentes de Energía (GNL, Metanol) | ||
| Por Tiro a Punto Fijo | Hasta 40 t | |
| 40–70 t | ||
| Por encima de 70 t | ||
| Por Actividad | Construcción Nueva | |
| Modernización/Repotenciación | ||
| Por Aplicación | Operaciones Portuarias y de Puerto | |
| Petróleo y Gas Marino | ||
| Remolque Costero e Interior | ||
| Otras Aplicaciones (Salvamento, Naval) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Singapur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Omán | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de remolcadores para 2032?
Se prevé que el mercado de remolcadores alcance los 5,21 mil millones de USD para 2032, creciendo a una CAGR del 3,87% de 2027 a 2032.
¿Qué tipo de remolcador tiene proyectado el crecimiento más rápido?
Se prevé que los remolcadores de altura y de salvamento crezcan a una CAGR del 6,67% hasta 2032, respaldados por la energía marina y el trabajo de remolque especializado.
¿Qué categoría de tiro a punto fijo se está expandiendo más rápido?
Se prevé que las embarcaciones por encima de 70 t crezcan a una CAGR del 6,89% a medida que los buques más grandes, las terminales de GNL y el trabajo marino necesitan mayor capacidad de tiro.
¿Qué está impulsando las nuevas compras de remolcadores?
Las escalas de embarcaciones más grandes, las flotas envejecidas, los requisitos de emisiones y las necesidades de apoyo marino son las principales razones para los nuevos pedidos de embarcaciones.
¿Qué región tiene proyectado el crecimiento más rápido?
Se prevé que Oriente Medio y África se expandan a una CAGR del 6,85% hasta 2032, respaldados por concesiones portuarias, infraestructura de GNL y actividad marina.