
Schlepper-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 4.31 Milliarden US-Dollar |
| Marktgröße (2032) | 5.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.87 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schlepper-Marktanalyse von Mordor Intelligence
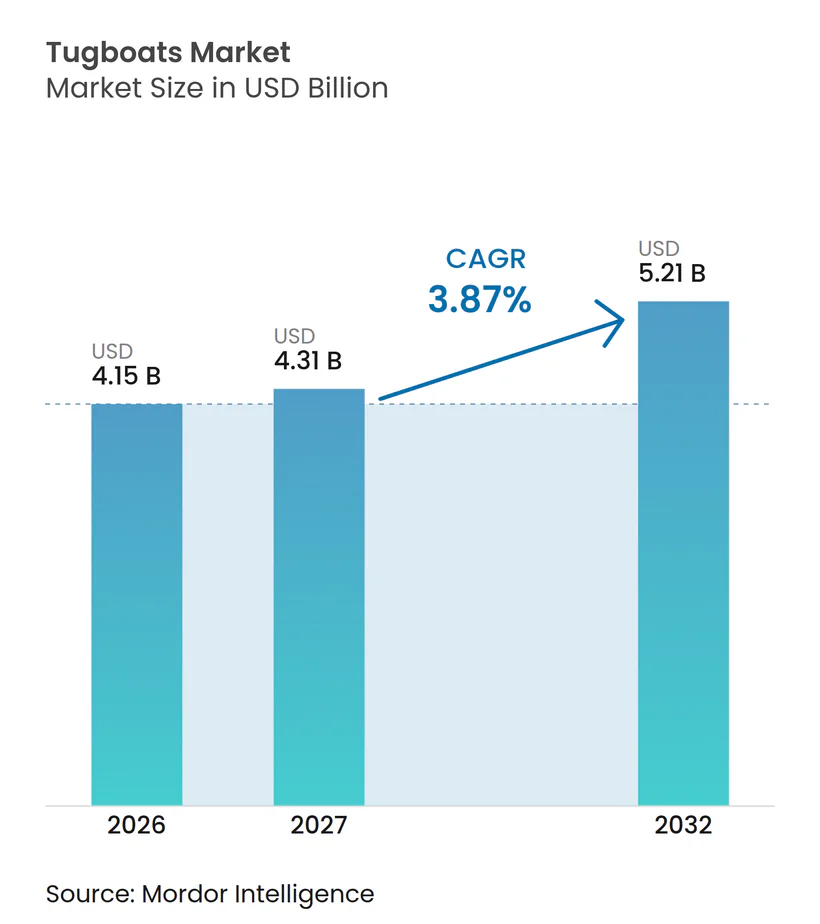
Die Schlepper-Marktgröße wurde 2026 auf 4,15 Milliarden USD bewertet und wird voraussichtlich von 4,31 Milliarden USD im Jahr 2027 auf 5,21 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,87 % im Zeitraum 2027–2032. Der Schlepper-Markt wird durch größere Handelsschiffe gestützt, die einen höheren Pfahlzug und mehr Schlepper für sichere Hafenmanöver erfordern. Der Ersatzbedarf bleibt ebenfalls bedeutsam, da viele im Betrieb befindliche Schiffe vor mehreren Jahrzehnten gebaut wurden und strengeren Emissionsanforderungen gegenüberstehen. Die Hafenbeschaffung entwickelt sich in Richtung Hybrid-, Batterie-elektrischer und alternativbetriebener Schiffe, insbesondere dort, wo Lade- oder Bunkersysteme verfügbar sind. Werften und Schleppbetreiber balancieren diese Anforderungen gegen hohe Neubaukosten, Lieferzeiten für Ausrüstung und begrenzte Fachbesatzungen ab. Der Schlepper-Markt bietet daher Chancen bei leistungsstarken Hafenschiffen, Offshore-Versorgungsschiffen und praktischen Umrüstlösungen.
Wichtigste Erkenntnisse des Berichts
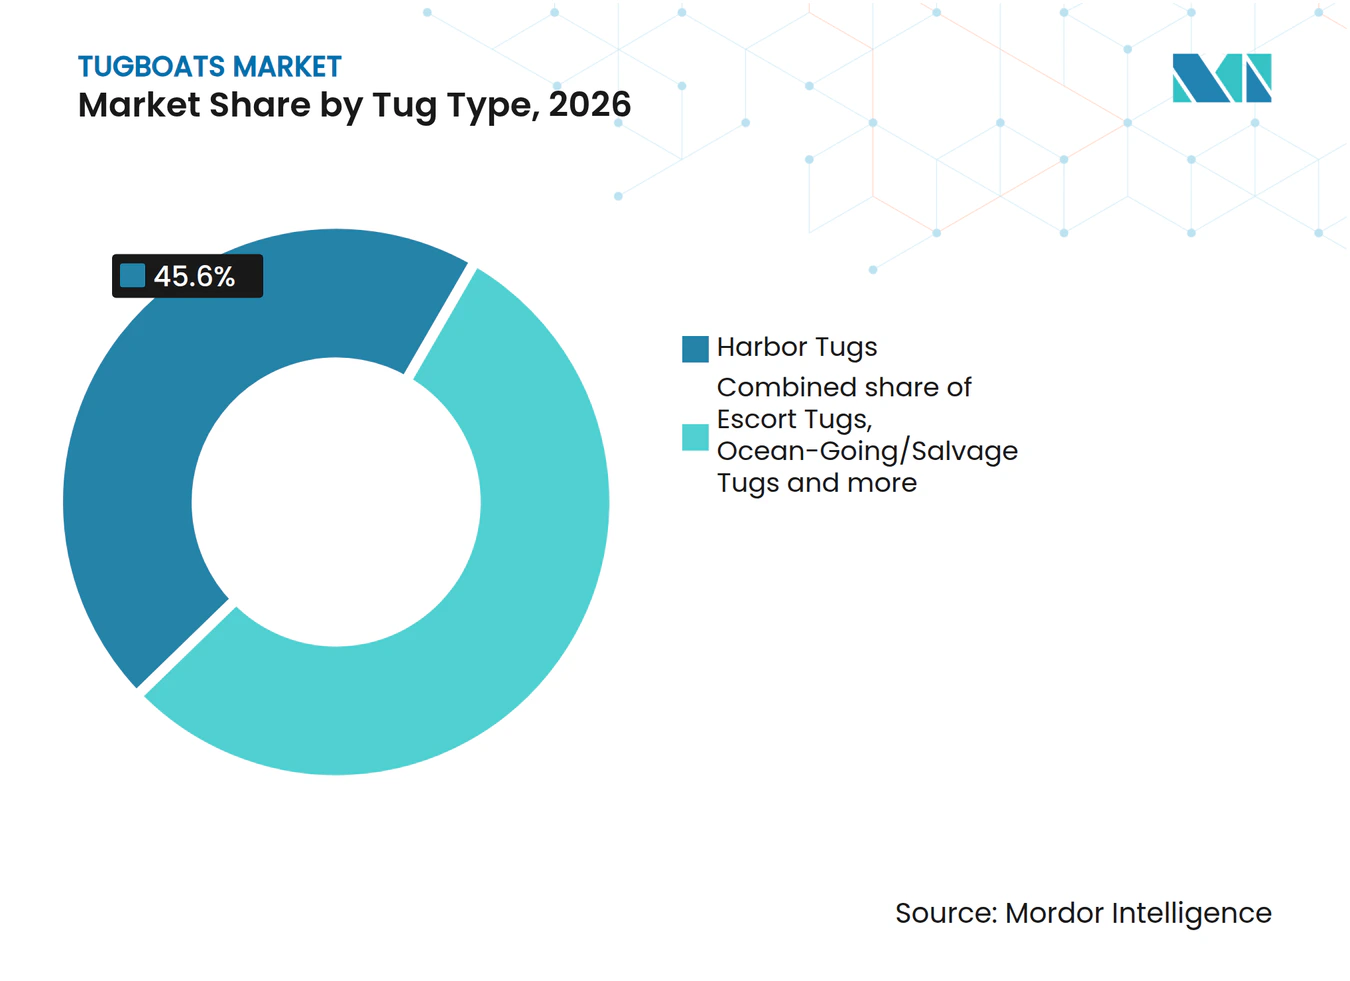
- Nach Schleppertyp hielten Hafenschlepper 2026 einen Marktanteil von 45,60 %, während Hochsee- und Bergungsschlepper bis 2032 voraussichtlich mit einem CAGR von 6,67 % wachsen werden.
- Nach Antriebstyp hielt der Azimut-Heckantrieb 2026 einen Marktanteil von 61,80 %, während Traktorschlepper bis 2032 voraussichtlich mit einem CAGR von 6,58 % wachsen werden.
- Nach Energiequelle hielt Diesel 2026 einen Marktanteil von 87,23 %, während Hybrid- und Batterie-elektrische Systeme bis 2032 voraussichtlich mit einem CAGR von 8,79 % wachsen werden.
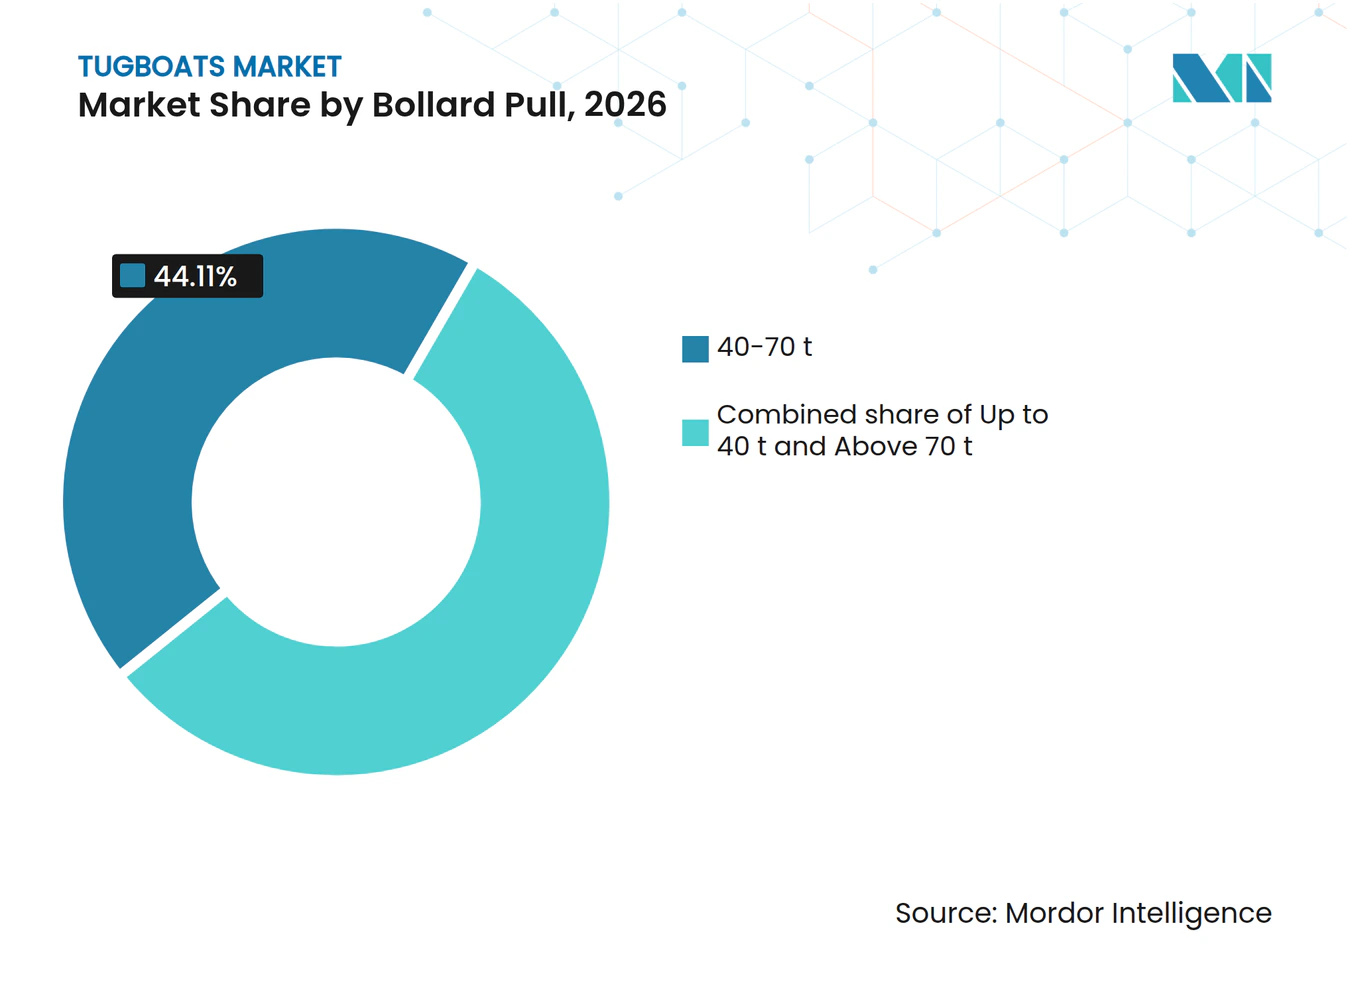
- Nach Pfahlzug hielt der Bereich 40–70 t 2026 einen Marktanteil von 44,11 %, während Schiffe über 70 t bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen werden.
- Nach Aktivität hielt der Neubau 2026 einen Marktanteil von 81,50 %, während Umbau und Umrüstung bis 2032 voraussichtlich mit einem CAGR von 7,40 % wachsen werden.
- Nach Anwendung hielten Hafen- und Hafenbetriebe 2026 einen Marktanteil von 54,31 %, während Offshore-Öl und -Gas bis 2032 voraussichtlich mit einem CAGR von 6,37 % wachsen wird.
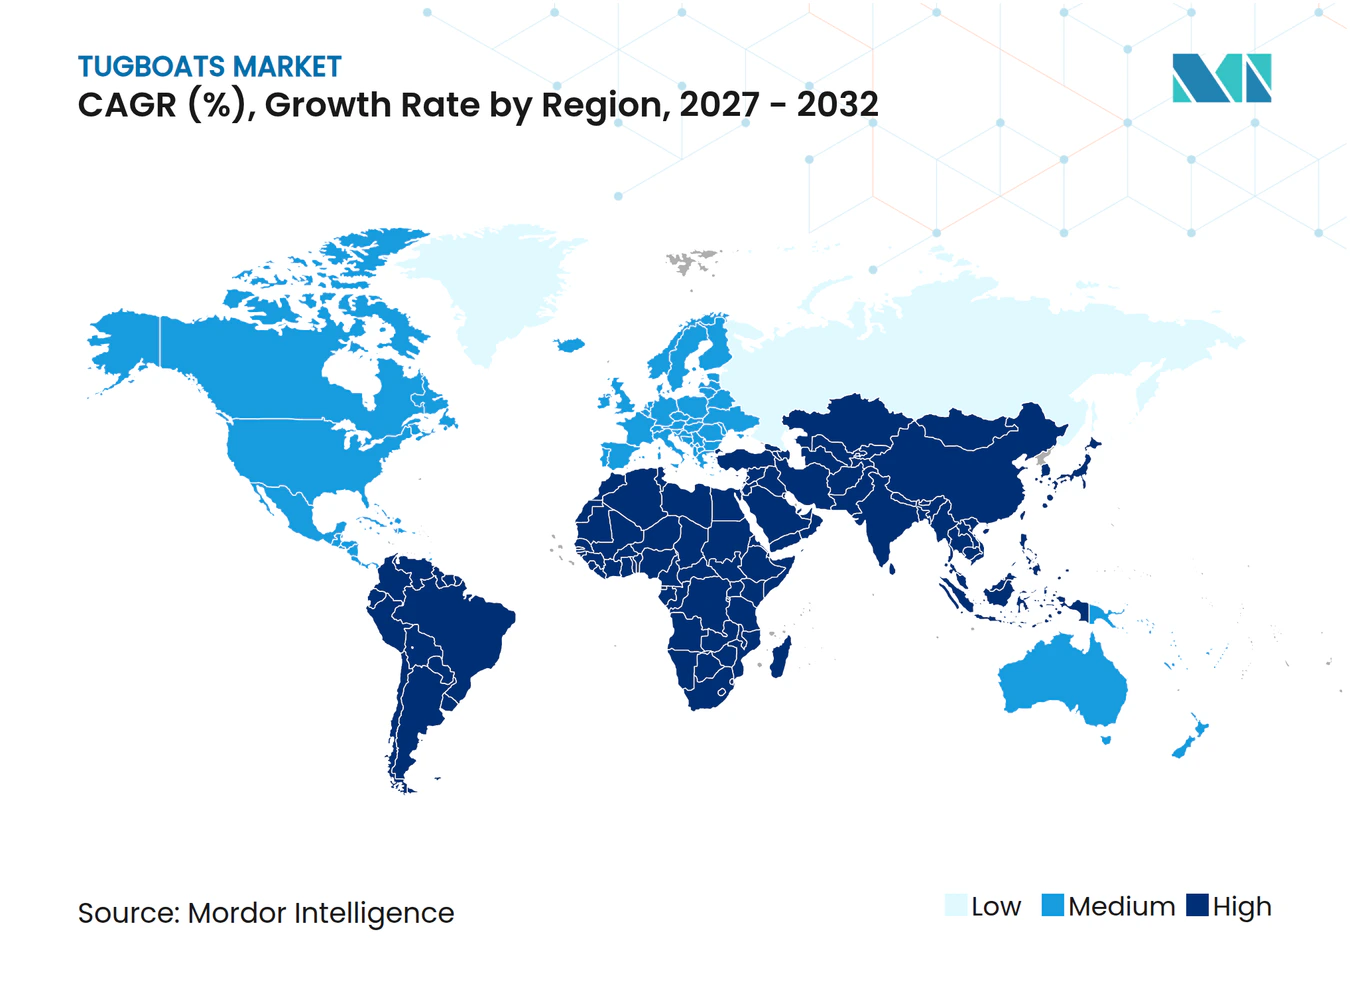
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 41,70 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 6,85 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Hafenanlaufzahlen und größeren Schiffsgrößen | +1.2% | Global, am stärksten in Ostasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Flottenemeuerung aufgrund alternder Hafenschlepper | +0.9% | Global, konzentriert in den Vereinigten Staaten, Europa und Südostasien | Mittelfristig (2–4 Jahre) |
| Hafendekarbonisierung und Beschaffung emissionsfreier Schiffe | +0.7% | Nordeuropa, Nordamerika, Ostasien | Mittelfristig (2–4 Jahre) |
| Umrüstungsbedarf für Hybridantrieb und Emissionskonformität | +0.6% | Häfen der Europäischen Union, die Westküste der Vereinigten Staaten, die Vereinigten Arabischen Emirate und Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Offshore-Windenergie und des Offshore-Energiesupports | +0.5% | Nordeuropa, Asien-Pazifik und die Ostküste der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Anforderungen an hohen Pfahlzug für LNG- und Großschiffsterminals | +0.4% | Naher Osten, Westkanada, Ostaustralien und Westafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Hafenanlaufzahlen und größeren Schiffsgrößen
Der Schlepper-Markt profitiert, wenn Terminals größere Containerschiffe, Tanker und Massengutfrachter empfangen. Diese Schiffe können während des An- und Ablegens sowie bei Begleitoperationen mehrere Schlepper gleichzeitig benötigen. Ihr Betriebsprofil erhöht den erforderlichen Pfahlzug und schränkt die Möglichkeit der Häfen ein, sich auf kleinere Altschiffe zu verlassen. Dies stützt die Nachfrage nach leistungsstärkeren Hafenschleppern und schafft eine bessere Auslastung für etablierte Schleppbetreiber. Svitzer nahm den TRAnsverse 3200 mit 81 Tonnen Pfahlzug in Newcastle, Australien, für anspruchsvolle Schiffsmanöver und widrige Wetterbedingungen in Betrieb. Das Schiff veranschaulicht, wie die Flottenplanung zunehmend mit den erwarteten Schiffsanläufen verknüpft wird und nicht nur mit dem aktuellen Verkehrsaufkommen.
Flottenemeuerung aufgrund alternder Hafenschlepper
Der Schlepper-Markt verfügt über eine Ersatzbasis, da ältere Schiffe in vielen regionalen Flotten weiterhin aktiv sind. Betreiber müssen die Kosten für die Aufrüstung bestehender Rümpfe gegen die verlängerte Betriebsdauer und die Konformitätsvorteile neuer Schiffe abwägen. PEMFC-Batterie-Hybridsysteme können technische und wirtschaftliche Vorteile für die Umrüstung von Hafenschiffen bieten. Marine Group Boat Works schloss eine Batterie-elektrische Umrüstung des Werftschleppers Marco V ab und demonstrierte damit die Machbarkeit von Umrüstungen, wenn Schiffsspezifikationen und Betriebszyklen geeignet sind. Die Umrüstungsnachfrage wird jedoch voraussichtlich selektiv bleiben, da komplexe Antriebssysteme erhebliche Kapitalinvestitionen, Werftzeiten und ausgebildete Besatzungen erfordern. Daher kann der Schlepper-Markt sowohl Ersatzneubauten als auch gezielte Aufrüstungen unterstützen, anstatt einen einzigen Flottenübergangspfad zu verfolgen.
Hafendekarbonisierung und Beschaffung emissionsfreier Schiffe
Hafenbehörden beeinflussen Schlepperspezifikationen durch Konzessionsbedingungen und Flottenausschreibungsregeln. Die Internationale Seeschifffahrtsorganisation verabschiedete im April 2025 einen Entwurf für Netto-Null-Maßnahmen, der einen Schiffskraftstoffstandard mit einem Treibhausgaspreismechanismus kombiniert. Diese Regeln geben der breiteren Verlagerung hin zu emissionsärmeren Hafenaktivitäten eine Richtung. Der Hafen Antwerpen-Brügge startete im Mai 2025 die Volta 1 als Europas ersten vollständig elektrischen Schlepper und meldete ein 2.782-kWh-Batteriesystem, 70 t Pfahlzug und einen zweistündigen Ladezyklus. Eine solche Beschaffung begünstigt Werften, die Batterien, Ladeschnittstellen und bewährte Schlepperdesigns integrieren können. Sie schafft auch eine Öffnung für Lieferanten von Leistungselektronik, Landanschlüssen und Wartungsdienstleistungen.
Ausbau der Offshore-Windenergie und des Offshore-Energiesupports
Die Nachfrage nach Hochseeschleppern steigt parallel zu Offshore-Energieprojekten, die Schlepp-, Begleit-, Ankermanöver- und Notfallreaktionskapazitäten erfordern. Diese Einsätze erstrecken sich typischerweise über Hafengrenzen hinaus und bevorzugen dedizierte Schiffe mit hohem Pfahlzug und Ausdauer. Im Juli 2025 entsandte KOTUG International RAstar-3200-Schlepper SD Rosso und SD Chatboul nach Senegal, um LNG- und Marinebetriebe am Greater Tortue Ahmeyim-Projekt zu unterstützen [1]. Großschiffsterminals benötigen auch leistungsfähige Begleitschlepper für LNG-Träger und andere spezialisierte Anläufe. Diese Nachfrage unterstützt ein breiteres Spektrum an Schiffsspezifikationen als konventionelle Hafenarbeit allein und erhöht den Wert von Designkompetenz, die Begleitperformance, Schleppstabilität und emissionsarmen Antrieb kombiniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für Neubau und Umbau | -0.7% | Global, besonders ausgeprägt in den Vereinigten Staaten und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Ladeinfrastruktur und Alternativkraftstoffinfrastruktur in Häfen | -0.5% | Entwicklungsländer im Asien-Pazifik-Raum, Subsahara-Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Volatile Werftkapazität, Lieferzeiten für Ausrüstung und Schiffsfinanzierungsbedingungen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachbesatzungen für fortschrittliche Antriebssysteme | -0.3% | Global, am stärksten ausgeprägt in Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für Neubau und Umbau
Kapitalkosten schränken das Tempo ein, mit dem kleinere Betreiber ältere Schiffe ersetzen können. Moderne Schlepperspezifikationen erfordern Investitionen in Motoren, Antriebspakete, Batteriesysteme, Ladeausrüstung und Emissionskontrollen. Im September 2025 unterzeichneten Arc Boat Company und Curtin Maritime einen Vertrag über 160 Millionen USD für acht Hybrid-elektrische Schiffsassistenzschlepper, wobei die ersten vier vor Ende 2027 geliefert werden sollen. Betreiber mit langfristigen Hafenverträgen und starkem Finanzierungszugang sind besser positioniert, um Investitionen in dieser Größenordnung zu unterstützen. Kleinere Flotten können Dieselschiffe länger behalten, wenn Verträge höhere Kapitalkosten nicht klar berücksichtigen. Dies schafft ein geteiltes Adoptionsmuster im Schlepper-Markt.
Begrenzte Ladeinfrastruktur und Alternativkraftstoffinfrastruktur in Häfen
Elektrische und alternativbetriebene Schlepper sind auf Infrastruktur angewiesen, die nicht in jedem Hafen verfügbar ist. Die Volta 1 ist auf einen 1,5-MW-Landanschluss angewiesen, was die dedizierte Ladekapazität veranschaulicht, die für den Hochleistungshafenbetrieb erforderlich ist. Methanol und andere Kraftstoffe benötigen ebenfalls zuverlässige Versorgungsarrangements entlang der Betriebsroute eines Schiffes. Der technische Wandel erhöht den Schulungsbedarf für Besatzungen, Wartungsteams und Hafenpersonal. Der Emissionsrahmen der Internationalen Seeschifffahrtsorganisation bietet eine gemeinsame politische Richtung, aber die lokale Bereitschaft bestimmt weiterhin den Adoptionszeitpunkt. Diese Einschränkungen können dazu führen, dass fortschrittliche Schiffe in den frühen Jahren des Prognosezeitraums auf vorbereitete Häfen konzentriert bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schleppertyp:
Hafenarbeit stützt das Volumen, während Hochseeeinsätze zunehmenHafenschlepper machten 2026 45,60 % des Schlepper-Marktanteils aus, getrieben durch eine konstante Nachfrage nach Anlege-, Verschiebe- und Abfahrtsunterstützung im Zusammenhang mit Hafenanlaufzahlen. Große Container- und Massengutterminals erfordern eine zuverlässige Schlepperverfügbarkeit während kontinuierlicher Betriebszyklen. Das Segment profitiert von begrenzten Substitutionsmöglichkeiten, da kleinere oder weniger leistungsfähige Schiffe keine Hochrisikooperationen durchführen können. Hafenbetriebe bieten auch eine stabile Nachfragebasis für Schiffsbauer, da viele Häfen ihre Flotten durch langfristige Serviceverträge erneuern. Begleitschlepper erfüllen eine verwandte Funktion an LNG-Terminals, in engen Passagen und entlang umweltsensitiver Routen, die hohe Manövrierfähigkeit erfordern. Schubschlepper und Schleppboote verzeichnen weiterhin Nachfrage in Binnenschifffahrtssystemen, insbesondere für den Massenguttransport auf Flüssen und geschützten Wasserstraßen. Spezial- und Marinestützpunktschlepper erzeugen eine kleinere, aber bedeutende Nachfrage von staatlichen und Verteidigungskäufern.
Hochsee- und Bergungsschlepper werden bis 2032 voraussichtlich mit einem CAGR von 6,67 % wachsen und damit andere Schleppertypen übertreffen. Die Offshore-Energieentwicklung stützt die Nachfrage in dieser Kategorie, da Schiffspositionierung, Nassschlepp und Notfallunterstützungsoperationen über konventionelle Hafengrenzen hinausgehen. Längere Vertragslaufzeiten als bei Standard-Hafeneinsätzen stützen die Schlepper-Marktgröße für Hochsee- und Bergungsoperationen weiter. KOTUGs Entsendung von zwei zweckgebauten Schleppern für Senegals GTA-Feld demonstriert den Bedarf an Spezialschiffen an Offshore-Standorten. Diese Schiffe müssen Pfahlzug, Ausdauer und zuverlässige Schleppausrüstung kombinieren. Schwimmende Windentwicklungen könnten zusätzliche Nachfrage nach Hochkapazitätsschleppdiensten schaffen, da Projekte den Offshore-Transport großer Strukturen erfordern. Diese Kategorie kann jedoch zyklischer bleiben als Hafenbetriebe, da sie vom Timing von Energie- und Infrastrukturprojekten abhängt. Die höhere prognostizierte Wachstumsrate für Hochsee- und Bergungsschlepper verbreitert die Erlösbasis für spezialisierte Schlepperdesigner und -betreiber im Schlepper-Markt.



Nach Antriebstyp:
ASD bleibt die Standardwahl, während Traktorschlepper für komplexe Arbeiten eingesetzt werdenDer Azimut-Heckantrieb (ASD) hielt 2026 einen Umsatzanteil von 61,80 % und nimmt damit die größte Position im Schlepper-Markt ein. Die Konfiguration wird weit verbreitet eingesetzt, da sie Manövrierfähigkeit bietet und für Hafen-, Begleit- und Küsteneinsätze geeignet ist. Ihre etablierte Lieferantenbasis unterstützt auch den Wartungszugang in einem breiten Spektrum von Häfen. Das Format eignet sich für Betreiber, die ein flexibles Schiff benötigen, anstatt ein Design, das für eine einzelne Aufgabe optimiert ist. Damens Partnerschaft mit AAAPropulsion, die im September 2025 angekündigt wurde, wendet den A-Pod-Azimutthruster mit einem untergetauchten Elektromotor auf elektrische Schlepperdesigns an. Diese Entwicklung zeigt, dass sich die ASD-Technologie parallel zur Elektrifizierung weiterentwickelt. Konventionelle Propellersysteme behalten ihren Platz in älteren Binnen- und Flussflotten, wo Ersatzbudgets begrenzt sind. Ihre installierte Basis wird Wartung und schrittweise Aufrüstungen unterstützen, auch wenn neue Bestellungen manövrierfähigere Systeme bevorzugen.
Traktorschlepper werden bis 2032 voraussichtlich mit einem CAGR von 6,58 % wachsen, getrieben durch Operationen, die starke Querkraft und präzise Steuerung erfordern. Diese Schiffe eignen sich gut für Begleit- und Terminalbetriebe, bei denen unabhängige Lenk- und Bremsleistung wichtig ist. Die Nachfrage nach Traktordesigns wird durch die LNG-Infrastrukturentwicklung und andere komplexe Schiffsmanövriereinsätze gestützt. Betreiber setzen sie dort ein, wo die betrieblichen Konsequenzen eines Kontrollverlusts hoch sind. Ihre spezialisierten Antriebsanordnungen können höhere Anschaffungs- und Wartungskosten als Mainstream-ASD-Schiffe verursachen. Dies kann die Einführung in kleineren Häfen einschränken, selbst wenn die Leistungsvorteile anerkannt werden. Das Format wird daher voraussichtlich am stärksten in Premium-Anwendungen mit formalen Betriebsstandards wachsen. Es gibt Werften auch die Möglichkeit, durch Designkompetenz statt durch Baukosten allein zu konkurrieren.
Nach Energiequelle:
Diesel dominiert die Betriebsbasis, während elektrifizierte Neubauten voranschreitenDiesel machte 2026 87,23 % des Umsatzes aus und spiegelt die große installierte Flotte wider, die weltweit betrieben wird. Viele Betreiber wählen weiterhin dieselbetriebene Schiffe, wo Kraftstoffverfügbarkeit, Reparaturkapazitäten und Kapitalbudgets etablierte Technologie bevorzugen. Dieselschiffe bleiben auch für lange Betriebsrotationen und kleinere Häfen ohne Hochkapazitäts-Landstrom praktisch. Die Beschaffungsprioritäten entwickeln sich jedoch weiter. Der Netto-Null-Rahmen der Internationalen Seeschifffahrtsorganisation, der im April 2025 als Entwurf genehmigt und nun für die Verabschiedung auf dem MEPC 85 im Dezember 2026 angestrebt wird, soll die Verlagerung hin zu niedrigeren Treibhausgasemissionen in der Schifffahrt verstärken. Das kanadische Arktische Emissionskontrollgebiet, das im März 2026 gemäß MARPOL Anlage VI in Kraft trat, erhöht den Konformitätsdruck für Neubauten und Schiffsaufrüstungen, die in kanadischen Gewässern operieren. Das unmittelbare Ergebnis wird wahrscheinlich ein verlängerter Übergang sein, während dem Diesel weiterhin weit verbreitet neben saubereren Motoren, Nachbehandlungssystemen und Hybridunterstützung eingesetzt wird. Betreiber im Schlepper-Markt müssen daher ihre bestehenden Flotten verwalten und gleichzeitig emissionsärmere Schiffsoptionen entwickeln.
Hybrid- und Batterie-elektrische Systeme werden bis 2032 voraussichtlich mit einem CAGR von 8,79 % wachsen, der höchsten Wachstumsrate unter den Energiequellen. Ihre Einführung ist am stärksten in Häfen mit vorhersehbaren Betriebszyklen und ladeunterstützender Landinfrastruktur. Der Markt für Hybrid- und Batterie-elektrische Schlepper wird durch das Betreiberinteresse an Kraftstoffeinsparungen, niedrigeren lokalen Emissionen und ruhigeren Hafenbetrieben gestützt. Hybridschlepperantrieb kann den jährlichen Kraftstoffverbrauch und die Betriebskosten in geeigneten Hafenbetrieben reduzieren. Der Hafen Antwerpen-Brügge bietet ein praktisches Beispiel durch die Volta 1 und ihre 2.782-kWh-Batteriekonfiguration. Methanol und LNG können Betriebe auf Routen unterstützen, auf denen vollständig elektrischer Antrieb noch nicht machbar ist. Die Einführung wird von der Hafen-Ladeinfrastruktur, der Kraftstoffverfügbarkeit, der Besatzungsschulung und der Fähigkeit der Verträge abhängen, höhere Kapitalkosten zu decken.
Nach Pfahlzug:
Mittelklasseschiffe führen die aktuelle Nachfrage an, während Schiffe mit hohem Pfahlzug an Boden gewinnenDer Bereich 40–70 t machte 2026 44,11 % des Umsatzes aus und repräsentiert die breite Mitte des Schlepper-Marktes. Dieser Kapazitätsbereich eignet sich für ein breites Spektrum von Hafen- und Küsteneinsätzen mit Containerschiffen, Tankern und Massengutfrachtern. Er balanciert Handhabungskapazität, Schiffsgröße und Betriebskosten. Häfen setzen Schlepper in diesem Bereich ein, um routinemäßige Verkehrsanforderungen zu erfüllen, ohne die höheren Kosten zu verursachen, die mit den größten Begleitschiffen verbunden sind. Fortgesetzte Investitionen in etablierte Terminals und Sekundärhäfen stützen das Segment. Es profitiert auch vom Ersatz alternder Hafenflotten durch Schiffe, die den aktuellen Sicherheits- und Emissionsanforderungen entsprechen. Werften können in diesem Bereich standardisierte Designs anbieten, was das Lieferrisiko reduziert und die Flotteneinheitlichkeit unterstützt. Diese Faktoren positionieren die mittlere Kapazität als Kernanforderung sowohl in reifen als auch in sich entwickelnden Hafensystemen.
Schiffe über 70 t werden bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen. Die wachsende Schiffsgröße und die Entwicklung spezialisierter Terminals erhöhen den Bedarf an höherem Pfahlzug bei Begleit- und Hafenoperationen. Von diesem Bereich wird erwartet, dass er von der Nachfrage in Häfen profitiert, die ultragroße Containerschiffe, LNG-Träger und komplexe Offshore-Einsätze abwickeln. Im April 2026 einigten sich Sanmar und Med Tugs auf den Bau eines 80-t-RAstar-2900SX und eines 90-t-RAstar-3200SX für den Betrieb im Hafen von Piräus. Dieser Auftrag demonstriert die laufende Beschaffung von Hochzugschleppern für große, betrieblich anspruchsvolle Häfen. Diese Schiffe erfordern typischerweise höhere Kapitalausgaben und Betreiber mit klar definierten Auslastungsplänen. Folglich wird die Nachfrage voraussichtlich unter führenden Hafendrehkreuzen, Energieterminals und Offshore-Dienstleistern konzentriert bleiben. Die Kategorie bis zu 40 t bleibt relevant für Binnen-, Fluss- und eingeschränkte Küstenbetriebe, wo größere Schiffe nicht effizient operieren können.

Nach Aktivität:
Neubauten führen die Ausgaben an, während Umbauarbeiten ausgewählte Flottenbedarfe adressierenNeubauaktivitäten machten 2026 81,50 % des Umsatzes aus und sind damit das größte Aktivitätssegment. Neue Schiffe werden bevorzugt, wenn bestehende Rümpfe neue Sicherheits-, Leistungs- oder Emissionsanforderungen nicht zu akzeptablen Kosten erfüllen können. Sie bieten auch die Möglichkeit, Batterien, Alternativkraftstoffe, digitale Steuerungen und moderne Antriebe in der Designphase zu integrieren. Dies ist wichtig für Betreiber, die langfristige Konzessionen eingehen oder Häfen mit formalen Dekarbonisierungsplänen bedienen. Der Schlepper-Markt profitiert von der Neubaunachfrage, da jeder Auftrag Werften, Ausrüstungslieferanten und Servicepartner unterstützt. Damen, Sanmar, Med Marine und andere Spezialwerften konkurrieren mit bewährten Designs und ihrer Fähigkeit, Schiffe an lokale Betriebsbedingungen anzupassen. Neubauentscheidungen sind oft mit langfristigen Verträgen verknüpft, die Nachfragesichtbarkeit bieten, wenn eine Finanzierung gesichert werden kann. Hohe Kapitalanforderungen bleiben die wichtigste Einschränkung für eine breitere Einführung.
Umbau und Umrüstung werden bis 2032 voraussichtlich mit einem CAGR von 7,40 % wachsen. Diese Aktivität ermöglicht es geeigneten Schiffen mittleren Alters, die Emissionsleistung ohne sofortigen Ersatz zu verbessern. Die Umrüstungsnachfrage wird durch Rumpfzustand, erwartete Betriebsdauer, Maschinenraumplatz und die Zuverlässigkeit des Betriebsplans geprägt. Fortschrittliche Umrüstungsantriebssysteme können praktikable technische und wirtschaftliche Wege für Hafenschiffe bieten. Marine Group Boat Works rüstete die Marco V im Mai 2025 auf Batterie-elektrischen Antrieb um und demonstrierte damit einen vollständigen Umrüstungsansatz für einen definierten Betriebsfall. Umrüstungen sind kein universeller Ersatz für Neubauten, da größere Umbauten komplex und teuer sein können. Sie sind am attraktivsten, wenn Betreiber über geeignete Rümpfe, bekannte Betriebszyklen und zugänglichen technischen Support verfügen. Das Segment bietet Werften und Technologieunternehmen einen zusätzlichen Weg, alternde Flotten zu bedienen.
Nach Anwendung:
Hafenbetriebe bilden die Basis, während Offshore-Arbeit Wachstum hinzufügtHafen- und Hafenbetriebe machten 2026 54,31 % des Umsatzes aus und bleiben die Kernanwendung für Schlepperdienste. Diese Betriebe hängen von Schiffsverkehr, Liegeplatztätigkeit, Lotsenpraktiken und lokalen Sicherheitsvorschriften ab. Regelmäßige Schiffsbewegungen unterstützen vorhersehbare Schlepperpläne an Container-, Massengut- und Energieterminals. Der Schlepper-Marktanteil dieser Anwendung spiegelt die wesentliche Rolle der unterstützten Manövrierung in belebten Häfen wider. Größere Handelsschiffe erhöhen den Bedarf an ausreichendem Pfahlzug und Bereitschaftskapazität. Hafenbetreiber nutzen auch Schleppverträge, um strengere Anforderungen an Emissionen, Leistung und Besatzungskompetenz durchzusetzen. Diese Faktoren stützen die Nachfrage nach Ersatz und Neubauten, selbst wenn das gesamte Hafenvolumen stabil bleibt. Die Anwendung bleibt die wichtigste Quelle wiederkehrender Betreibereinnahmen.
Offshore-Öl und -Gas wird bis 2032 voraussichtlich mit einem CAGR von 6,37 % wachsen. Tiefwasserprojekte schaffen Nachfrage nach Schlepp-, Positionierungs-, Begleit- und Notfallunterstützung über den konventionellen Hafenservice hinaus. Der Schlepper-Markt profitiert von dieser Anwendung, da Einsätze oft leistungsstarke, spezialisierte Schiffe mit langer Ausdauer erfordern. KOTUGs Einsatz von zwei RAstar-3200-Schleppern 2025 in Senegal für LNG-Betriebe veranschaulicht die Verbindung zwischen Offshore-Infrastruktur und spezialisierter Schleppnachfrage. Küsten- und Binnenschlepp bedient weiterhin Rohstofflogistik und lokale Transportnetze. Bergungs- und Marineanwendungen fügen Nachfrage hinzu, wo Regierungen und Hafenbehörden Reaktionsfähigkeit benötigen. Offshore-Arbeit kann empfindlich auf Projektzeitpläne und Energieinvestitionsentscheidungen reagieren, bietet aber eine höherwachsende Chance für Betreiber, die geeignet leistungsfähige Flotten unterhalten können.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Umsatzanteil von 41,70 % und ist damit der größte regionale Markt im Schlepper-Markt. Die Region verfügt über ein dichtes Netz von Containerdrehkreuzen, Massengutterminals, Inselrouten und Industriehäfen. Diese Bedingungen stützen die Nachfrage nach Hafenassistenz, Küstenschlepp und spezialisierten Schiffsoperationen. China, Südkorea, Japan, Indien und südostasiatische Länder haben alle aktive Schiffbau- und Hafensysteme. Südkorea stellte im Januar 2025 den Meta-7-Hybrid-elektrischen Schlepper in Busan vor, als Teil einer Bewegung hin zu emissionsärmeren Hafenbetrieben. China lieferte 2025 ebenfalls einen vollelektrischen Schlepper, was auf fortgesetzte Investitionen in elektrische Meeresausrüstung hinweist. Der regionale Mix unterstützt sowohl standardisierte ASD-Hafenschlepper als auch spezialisierte Offshore-Schiffe. Staatliche Unterstützung für den inländischen Schiffbau kann die lokale Versorgungskapazität weiter stärken. Indonesien und andere Archipelmärkte haben zusätzliche Schleppbedürfnisse über die wichtigsten Terminalarbeiten hinaus. Die Größe und Vielfalt des Asien-Pazifik-Raums machen ihn sowohl für das Flottenvolumen als auch für Antriebsexperimente wichtig.
Naher Osten und Afrika
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 6,85 % wachsen, der schnellsten regionalen Rate. LNG-Terminals, Offshore-Öl- und -Gasaktivitäten sowie Hafenkonzessionen erhöhen die Nachfrage nach leistungsstarken Hafen- und Begleitflotten. Boluda Towage und Marsa Maroc verpflichteten sich im April 2025 zu einer 20-jährigen Schleppkonzession in Nador West Med, während DP World im November 2025 nach einer formellen Übergabe den Betrieb im Hafen von Tartus aufnahm. Der inländische Schiffbau in Ägypten kann die lokale Industriekapazität unterstützen, während große Drehkreuze Schiffe benötigen, die für Hochtemperaturbedingungen und wachsenden LNG-Verkehr geeignet sind. Infrastruktur und Finanzierung werden bestimmen, wie schnell sich emissionsärmere Konfigurationen über die wichtigsten Drehkreuze hinaus verbreiten.
Nordamerika, Europa und Südamerika
Nordamerika unterhält eine geschützte inländische Konstruktionsbasis für viele US-amerikanische Schleppschiffe, während Häfen in Kalifornien fortschrittliche Antriebstechnologien einführen. Arcs Vertrag über 160 Millionen USD mit dem in Long Beach ansässigen Curtin Maritime für acht Hybrid-elektrische Schlepper unterstützt emissionsfreie Schiffsassistenzkapazität in US-Häfen. Europa priorisiert Emissionskonformität, Batteriesysteme und Alternativkraftstoffkapazitäten, wie Fairplay Towages Bestellung von vier LNG-kompatiblen, IMO-Tier-III-konformen Damen-Schleppern zeigt. Südamerika entwickelt sich durch Hafenausbau und Rohstoffhandel, während die Kraftstoffvorschriften der Internationalen Seeschifffahrtsorganisation und der Europäischen Union die Flottenplanung in diesen vielfältigen Märkten weiterhin beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
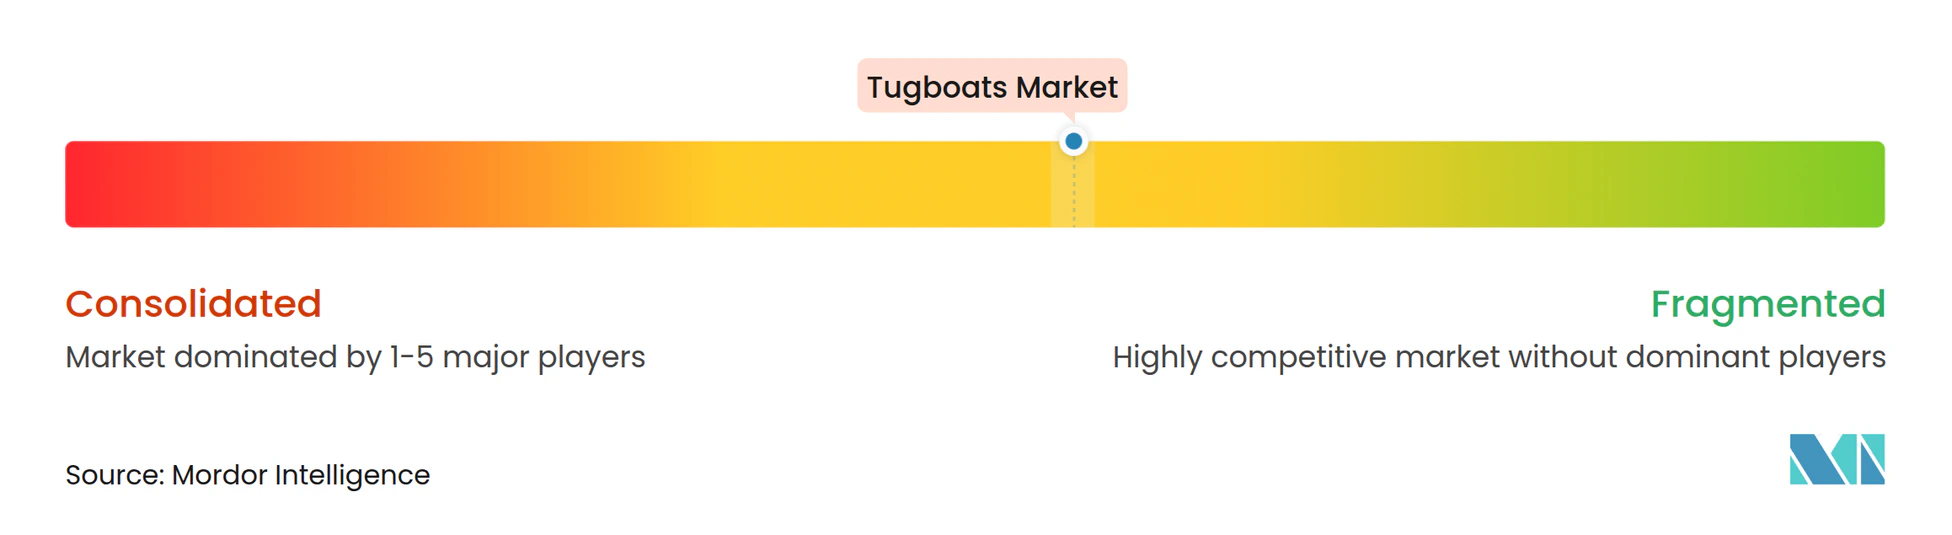
Der Schlepper-Markt ist mäßig unter Spezialwerften konzentriert. Damen Shipyards, Sanmar Shipyards, Med Marine, Uzmar und chinesische Werften liefern Schiffe für Hafen-, Begleit- und Offshore-Anwendungen, während Wärtsilä als Lieferant von Antriebs- und Energiesystemen teilnimmt. Der Wettbewerb konzentriert sich auf Lieferkapazitäten, etablierte Rumpfdesigns, Antriebsintegration und Zugang zu Exportmärkten. Türkische Werften haben bemerkenswerte Aufträge für leistungsstarke und emissionsärmere Schiffe gesichert, während etablierte Hersteller von Servicenetzwerken und anerkannten Designaufzeichnungen profitieren. Neue Marktteilnehmer können durch das Angebot elektrifizierter Antriebsstränge oder niedrigerer Betriebskosten konkurrieren.
Damen kooperierte im September 2025 mit AAAPropulsion, um den A-Pod-Azimutthruster in elektrische Schlepperdesigns zu integrieren und die hydrodynamische Effizienz zu verbessern. Sanmar plant, zwei Hochzugschiffe an Med Tugs für den Betrieb im Hafen von Piräus im Rahmen einer Vereinbarung zu liefern [2]. Arc und Curtin Maritime haben vereinbart, acht Hybrid-elektrische Schiffsassistenzschlepper in den Vereinigten Staaten einzusetzen [3]. Diese Entwicklungen verdeutlichen den Wettbewerb zwischen etablierten Schiffbausspezialisten und technologieorientierten Neueinsteigern. Werften, die hafenspezifische Emissionsanforderungen erfüllen, werden bei großen Ausschreibungen wahrscheinlich einen Vorteil haben.
Der Schlepper-Markt begünstigt Unternehmen mit starken technischen Partnerschaften, glaubwürdigen Genehmigungswegen und einer bewährten Fähigkeit, Schiffe in Betrieb zu nehmen. Standardisierte Umrüstungen, kompakte emissionsfreie Schlepper und Zustandsüberwachungslösungen schaffen Chancen für Lieferanten, die kleinere Betreiber bedienen. Hochleistungsbegleit- und Offshore-Schiffe stellen ein kleineres, aber wertvolles Nachfragesegment dar. Konventionelle Diesel- und Hybriddesigns werden weiterhin nebeneinander konkurrieren, da die Infrastrukturbereitschaft je nach Standort variiert.
Schlepper-Branchenführer
-
Damen Shipyards Group
-
Sanmar Shipyards
-
Med Marine
-
Wärtsilä
-
Cheoy Lee Shipyards Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schlepper-Markt Unternehmen in diesem Bericht
- Damen Shipyards Group
- Sanmar Shipyards
- Robert Allan Ltd.
- Wärtsilä
- Med Marine
- Uzmar Shipyard
- Cheoy Lee Shipyards Ltd.
- Eastern Shipbuilding Group, Inc.
- Master Boat Builders, Inc.
- Kanagawa Dockyard Co., Ltd.
- Astilleros Gondán, S.A.
- Keppel Ltd.
- Ulstein Group
- Zhenjiang Shipyard Co., Ltd.
- Zamakona Yards
- Cochin Shipyard Limited
- Kongsberg Gruppen ASA
Neueste Industrielle Entwicklungen in Schlepper-Markt
- September 2026: Svitzer bestellte sechs weitere 29-Meter-TRAnsverse-Schlepper mit 80 Tonnen Pfahlzug bei Cheoy Lee Shipyards und erhöhte damit seinen TRA2900-Auftrag bei der Werft auf 14 Schiffe.
- August 2026: Wilson Sons taufte WS Ariel, einen Damen-ASD-2312-Schlepper mit 73,5 Tonnen Pfahlzug, der in seiner Guarujá-Werft gebaut wurde, um New-Panamax-Schiffe in Brasilien zu handhaben.
- April 2026: Svitzer beauftragte die Rio Maguari Shipyard in Belém, Brasilien, mit dem Bau von zwei TRAnsverse-Schleppern, dem ersten Design, das in Amerika gebaut wird.
- April 2026: Med Tugs bestellte einen 80-Tonnen-RAstar-2900SX und einen 90-Tonnen-RAstar-3200SX-Begleitschlepper bei Sanmar Shipyards für den Betrieb im Hafen von Piräus.
Globaler Schlepper-Marktbericht Umfang
Der Schlepper-Marktbericht ist segmentiert nach Schleppertyp (Hafenschlepper, Begleitschlepper, Hochsee-/Bergungsschlepper, Schubschlepper und Schleppboote (einschließlich Fluss) und andere Schleppertypen), Antriebstyp (Konventionell (Festpropeller/Verstellpropeller), Azimut-Heckantrieb (ASD) und Traktor (Voith/Azimut)), Energiequelle (Diesel, Hybrid/Batterie-elektrisch und andere Energiequellen (LNG, Methanol)), Pfahlzug (bis zu 40 t, 40–70 t und über 70 t), Aktivität (Neubau und Umbau/Umrüstung), Anwendung (Hafen- und Hafenbetrieb, Offshore-Öl und -Gas, Küsten- und Binnenschlepp und andere Anwendungen (Bergung, Marine)) und Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika und Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Hafenschlepper |
| Begleitschlepper |
| Hochsee-/Bergungsschlepper |
| Schubschlepper und Schleppboote (einschließlich Fluss) |
| Andere Schleppertypen |
| Konventionell (Festpropeller/Verstellpropeller) |
| Azimut-Heckantrieb (ASD) |
| Traktor (Voith/Azimut) |
| Diesel |
| Hybrid/Batterie-elektrisch |
| Andere Energiequellen (LNG, Methanol) |
| Bis zu 40 t |
| 40–70 t |
| Über 70 t |
| Neubau |
| Umbau/Umrüstung |
| Hafen- und Hafenbetrieb |
| Offshore-Öl und -Gas |
| Küsten- und Binnenschlepp |
| Andere Anwendungen (Bergung, Marine) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Singapur | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Oman | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Schleppertyp | Hafenschlepper | |
| Begleitschlepper | ||
| Hochsee-/Bergungsschlepper | ||
| Schubschlepper und Schleppboote (einschließlich Fluss) | ||
| Andere Schleppertypen | ||
| Nach Antriebstyp | Konventionell (Festpropeller/Verstellpropeller) | |
| Azimut-Heckantrieb (ASD) | ||
| Traktor (Voith/Azimut) | ||
| Nach Energiequelle | Diesel | |
| Hybrid/Batterie-elektrisch | ||
| Andere Energiequellen (LNG, Methanol) | ||
| Nach Pfahlzug | Bis zu 40 t | |
| 40–70 t | ||
| Über 70 t | ||
| Nach Aktivität | Neubau | |
| Umbau/Umrüstung | ||
| Nach Anwendung | Hafen- und Hafenbetrieb | |
| Offshore-Öl und -Gas | ||
| Küsten- und Binnenschlepp | ||
| Andere Anwendungen (Bergung, Marine) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Singapur | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Oman | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Schlepper-Markt bis 2032 erreichen?
Der Schlepper-Markt wird bis 2032 voraussichtlich 5,21 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 3,87 % wachsen.
Welcher Schleppertyp wird voraussichtlich am schnellsten wachsen?
Hochsee- und Bergungsschlepper werden bis 2032 voraussichtlich mit einem CAGR von 6,67 % wachsen, unterstützt durch Offshore-Energie und spezialisierte Schlepparbeiten.
Welche Pfahlzugkategorie wächst am schnellsten?
Schiffe über 70 t werden voraussichtlich mit einem CAGR von 6,89 % wachsen, da größere Schiffe, LNG-Terminals und Offshore-Arbeiten mehr Zugkapazität benötigen.
Was treibt neue Schlepperkäufe an?
Größere Schiffsanläufe, alternde Flotten, Emissionsanforderungen und Offshore-Supportbedarf sind die wichtigsten Gründe für neue Schiffsbestellungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 6,85 % wachsen, unterstützt durch Hafenkonzessionen, LNG-Infrastruktur und Offshore-Aktivitäten.