
タグボート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
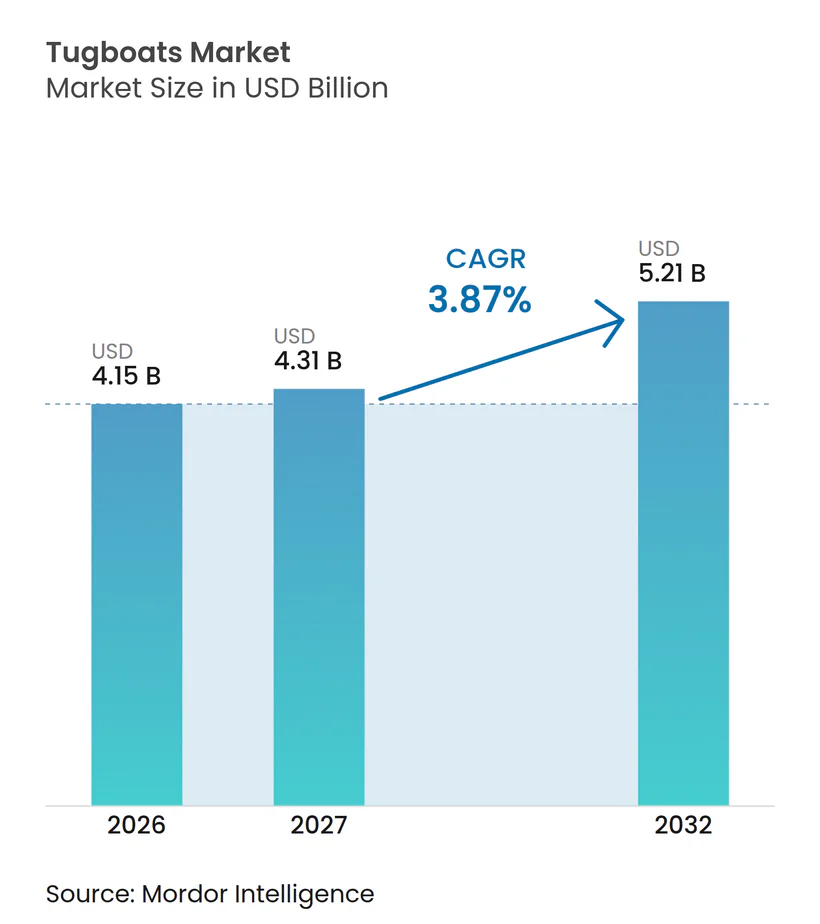
| 市場規模 (2027) | 4.31 十億米ドル |
| 市場規模 (2032) | 5.21 十億米ドル |
| 成長率 (2027 - 2032) | 3.87 % |
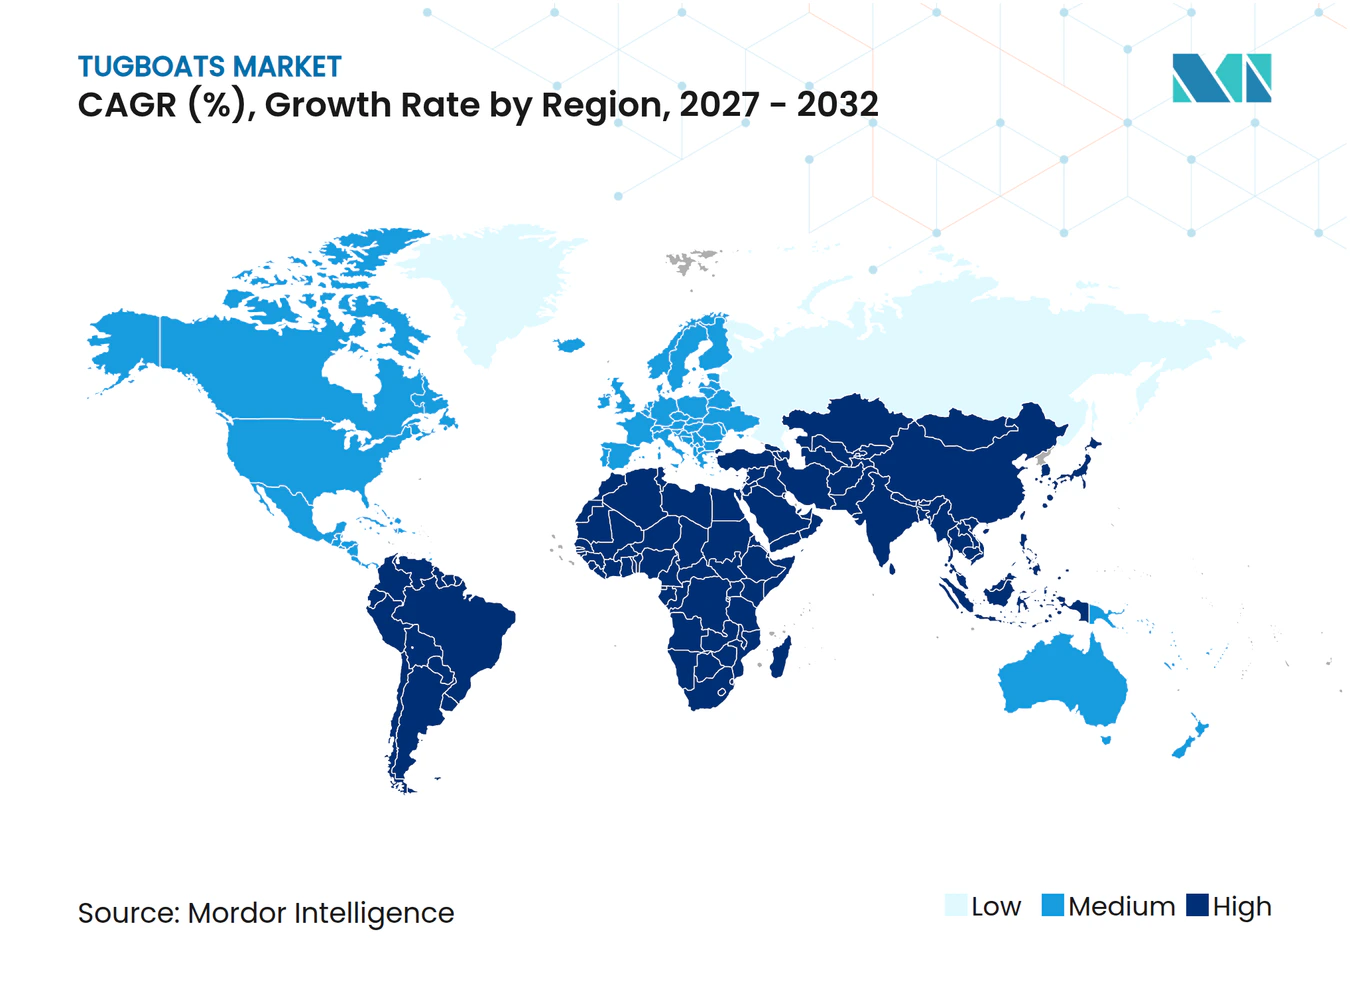
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタグボート市場分析
タグボート市場規模は2026年に4.15 ビリオン 米ドルと評価され、2027年の4.31 ビリオン 米ドルから2032年には5.21 ビリオン 米ドルへと、2027年から2032年のCAGR 3.87%で成長する見込みです。タグボート市場は、安全な港湾操船のためにより高いボラードプルと多くのタグを必要とする大型商業船舶によって支えられています。多くの稼働中の船舶が数十年前に建造され、より厳しい排出規制に直面していることから、代替需要も引き続き重要です。港湾調達は、充電またはバンカリングシステムが利用可能な場所を中心に、ハイブリッド、バッテリー電気、および代替燃料船舶へと移行しています。造船所とタウェージ事業者は、これらの要件と高い新造船コス、機器のリードタイム、および限られた専門乗組員とのバランスを取っています。したがって、タグボート市場は高出力ハーバー船舶、オフショアサポート船舶、および実用的なレトロフィットソリューションに機会があります。
主要レポートのポイント
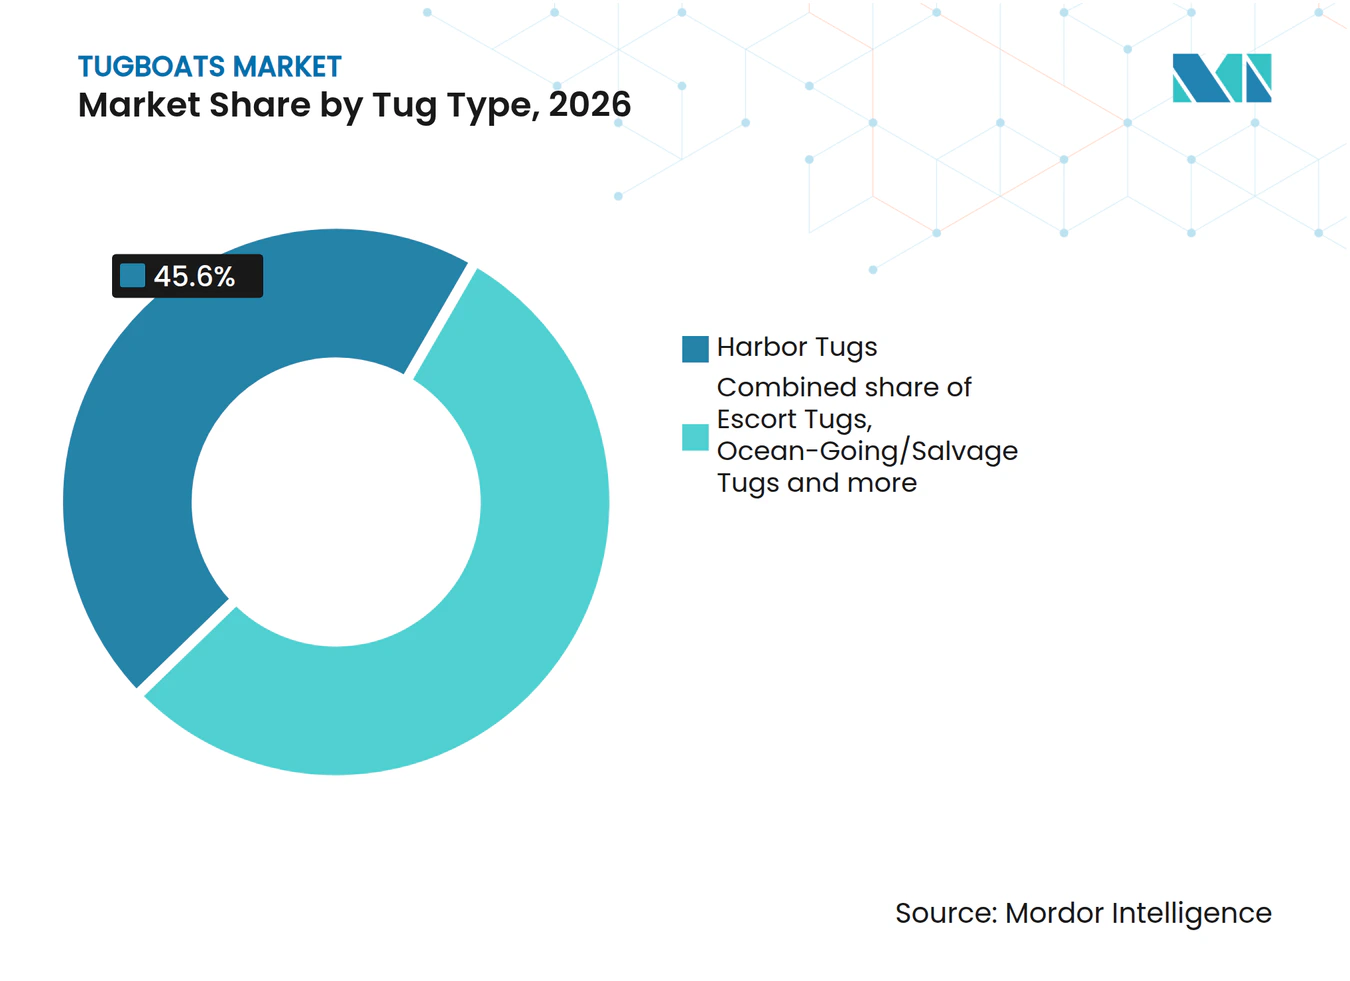
- タグタイプ別では、ハーバータグが2026年に45.60%のシェアを占め、外洋・サルベージタグは2032年までCAGR 6.67%で成長すると予測されています。
- ドライブタイプ別では、アジマス・スターン・ドライブが2026年に61.80%のシェアを占め、トラクタータグは2032年までCAGR 6.58%で成長すると予測されています。
- 動力源別では、ディーゼルが2026年に87.23%のシェアを占め、ハイブリッドおよびバッテリー電気システムは2032年までCAGR 8.79%で成長すると予測されています。
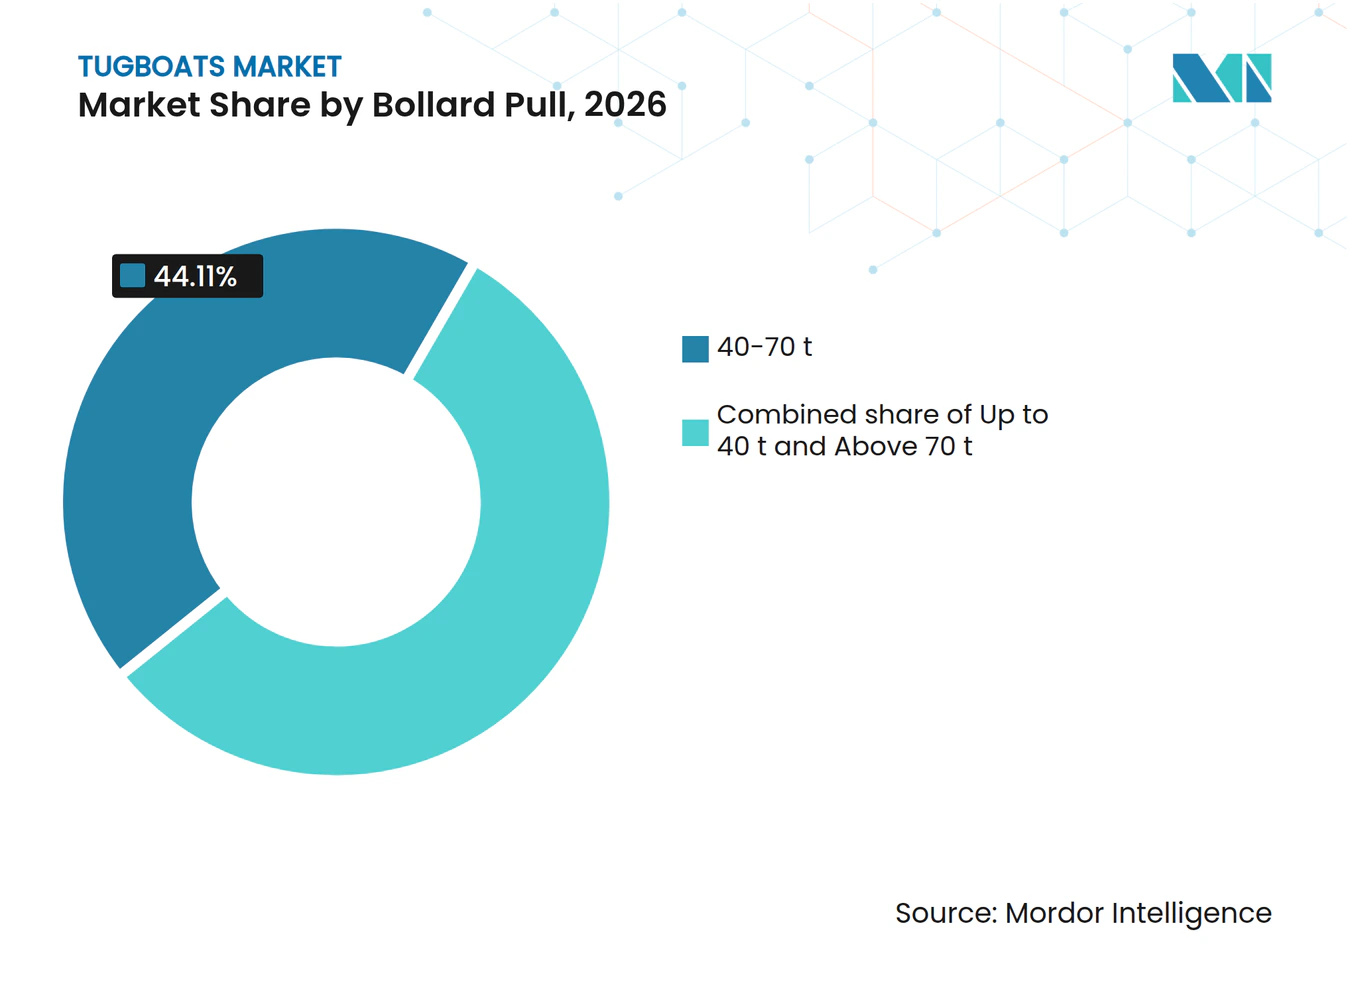
- ボラードプル別では、40〜70 tの範囲が2026年に44.11%のシェアを占め、70 t超の船舶は2032年までCAGR 6.89%で成長すると予測されています。
- 活動別では、新造船が2026年に81.50%のシェアを占め、レトロフィットおよび再動力化は2032年までCAGR 7.40%で成長すると予測されています。
- 用途別では、港湾・ハーバー運営が2026年に54.31%のシェアを占め、オフショア石油・ガスは2032年までCAGR 6.37%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に41.70%のシェアを占め、中東・アフリカは2032年までCAGR 6.85%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 入港回数の増加と大型船舶化 | +1.2% | グローバル、東アジアおよび東南アジアで最も強い | 短期(2年以内) |
| 老朽化したハーバータグによる艦隊更新 | +0.9% | グローバル、米国、欧州、東南アジアに集中 | 中期(2〜4年) |
| 港湾の脱炭素化とゼロエミッション調達 | +0.7% | 北欧、北米、東アジア | 中期(2〜4年) |
| ハイブリッド推進および排出規制適合のためのレトロフィット需要 | +0.6% | 欧州連合の港湾、米国西海岸、アラブ首長国連邦、シンガポール | 短期(2年以内) |
| オフショア風力およびオフショアエネルギーサポートの拡大 | +0.5% | 北欧、アジア太平洋、米国東海岸 | 長期(4年以上) |
| LNGおよび大型船舶ターミナル向けの高ボラードプル要件 | +0.4% | 中東、カナダ西部、オーストラリア東部、西アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
入港回数の増加と大型船舶化
タグボート市場は、ターミナルが大型コンテナ船、タンカー、バルクキャリアを受け入れる際に恩恵を受けます。これらの船舶は、着岸、離岸、エスコート作業中に複数のタグを同時に必要とする場合があります。その運航プロファイルは必要なボラードプルを増加させ、港湾が小型の旧来船舶に依存する能力を制限します。これは高仕様ハーバータグへの需要を支え、確立されたタウェージ事業者の稼働率を高めます。Svitzerは、厳しい船舶操船と悪天候条件に対応するため、オーストラリアのニューカッスルでボラードプル81トンのTRAnsverse 3200を就役させました。この船舶は、艦隊計画が現在の交通量だけでなく、予想される船舶入港に基づいてどのように結びついているかを示しています。
老朽化したハーバータグによる艦隊更新
タグボート市場には代替基盤があり、多くの地域艦隊で旧来船舶が稼働し続けています。事業者は、既存の船体のアップグレードコストと新造船が提供する延長された耐用年数およびコンプライアンス上の利点を評価する必要があります。PEMFCバッテリーハイブリッドシステムは、港湾船舶のレトロフィットに技術的・経済的な優位性を提供できます。Marine Group Boat Worksは、船舶の仕様と運航サイクルが適切な場合の改造の実現可能性を示すため、ヤードタグ「Marco V」のバッテリー電気への改造を完了しました。ただし、複雑な推進システムには多大な資本投資、ドック入り時間、および訓練された乗組員が必要なため、レトロフィット需要は選択的にとどまる可能性があります。したがって、タグボート市場は単一の艦隊移行経路ではなく、代替新造船と的を絞ったアップグレードの両方を支援できます。
港湾の脱炭素化とゼロエミッション調達
港湾当局は、コンセッション条件と艦隊調達規則を通じてタグの仕様に影響を与えています。国際海事機関は2025年4月にネットゼロ措置の草案を採択し、海洋燃料基準と温室効果ガス価格メカニズムを組み合わせました。これらの規則は、より低排出の港湾活動への広範な移行に方向性を加えます。アントワープ・ブルージュ港は2025年5月に欧州初の完全電気タグ「Volta 1」を就役させ、2,782 kWhのバッテリーシステム、70 tのボラードプル、2時間の充電サイクルを報告しました。このような調達は、バッテリー、充電インターフェース、および確立されたタグ設計を統合できる建造業者に有利です。また、パワーエレクトロニクス、岸壁接続、およびメンテナンスサービスのサプライヤーにも機会を生み出します。
オフショア風力およびオフショアエネルギーサポートの拡大
外洋タグへの需要は、曳航、エスコート、アンカーハンドリング、および緊急対応能力を必要とするオフショアエネルギープロジェクトとともに増加しています。これらの任務は通常、港湾の限界を超えており、高いボラードプルと航続力を持つ専用船舶を優先します。2025年7月、KOTUG InternationalはRAstar 3200タグのSD RossoとSD Chatboulをセネガルに配備し、Greater Tortue Ahmeyimプロジェクトでのオペレーションをサポートしました [1]。大型船舶ターミナルも、LNGキャリアやその他の特殊な入港に対応できるエスコートタグを必要としています。この需要は、従来の港湾作業だけよりも幅広い船舶仕様を支援し、エスコート性能、曳航安定性、および低排出推進を組み合わせた設計専門知識の価値を高めます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い新造船およびレトロフィットの資本コスト | -0.7% | グローバル、米国および西欧で深刻 | 短期(2年以内) |
| 限られた港湾充電および代替燃料インフラ | -0.5% | 発展途上のアジア太平洋港湾、サブサハラアフリカ、南米 | 中期(2〜4年) |
| 不安定な造船所キャパシティ、機器のリードタイム、および海洋金融条件 | -0.4% | グローバル | 短期(2年以内) |
| 高度な推進システムに対応する専門乗組員の不足 | -0.3% | グローバル、南アジアおよび東南アジアで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い新造船およびレトロフィットの資本コスト
資本コストは、小規模事業者が旧来船舶代替できるペースを制約しています。現代のタグ仕様には、エンジン、推進パッケージ、バッテリーシステム、充電設備、および排出制御への投資が必要です。2025年9月、Arc Boat CompanyとCurtin Maritimeは8隻のハイブリッド電気船舶支援タグボートに対して1.6億 米ドルの契約を締結し、最初の4隻は2027年末までに納入が確約されました。長期的な港湾契約と強力な資金調達アクセスを持つ事業者は、この規模の投資を支援するためにより有利な立場にあります。契約が高い資本コストを明確に考慮していない場合、小規模艦隊はディーゼル船舶をより長く保持する可能性があります。これにより、タグボート市場全体で分断された採用パターンが生まれます。
限られた港湾充電および代替燃料インフラ
電気および代替燃料タグは、すべての港湾で利用可能ではないインフラに依存しています。Volta 1は1.5 MWの岸壁接続に依存しており、これは高負荷の港湾運営に必要な専用充電容量を示しています。メタノールやその他の燃料も、船舶の運航ルート全体で信頼性の高い供給手配が必要です。技術的な変化は、乗組員、メンテナンスチーム、および港湾スタッフのトレーニングニーズを増加させます。国際海事機関の排出フレームワークは共通の政策方向性を提供しますが、地域の準備状況が依然として採用のタイミングを決定します。これらの制限により、予測期間の初期には高度な船舶が準備の整った港湾に集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タグタイプ別:
ハーバー作業が数量を支える一方、外洋任務が拡大ハーバータグは2026年のタグボート市場シェアの45.60%を占め、入港に関連する着岸、移動、出港支援への安定した需要によって牽引されました。大型コンテナおよびバルクターミナルは、継続的な運営サイクルを通じて信頼性の高いタグの可用性を必要とします。このセグメントは代替オプションが限られているため恩恵を受けており、小型または能力の低い船舶は高リスクの操船を実行できません。港湾運営はまた、多くの港湾が長期サービス契約を通じて艦隊を更新するため、船舶建造業者に安定した需要基盤を提供します。エスコートタグは、LNGターミナル、狭い水路、および高い操縦性を必要とする環境的に敏感なルートで関連する機能を果たします。プッシャータグとタウボートは、特に河川や保護された水路でのバルク貨物輸送において、内陸物流システムで引き続き需要があります。特殊および海軍支援タグは、政府および防衛購入者からより小さいが重要な需要を生み出します。
外洋・サルベージタグは2032年までCAGR 6.67%で拡大すると予測されており、他のタグタイプを上回ります。オフショアエネルギー開発は、船舶の位置決め、ウェットタウェージ、および緊急支援作業が従来の港湾限界を超えるため、このカテゴリーの需要を支援します。標準的な港湾任務よりも長い契約期間が、外洋・サルベージ運営のタグボート市場規模をさらに支援します。KOTUGのセネガルのGTAフィールドへの2隻の専用タグの配備は、オフショアの場所での専門船舶の必要性を示しています。これらの船舶はボラードプル、航続力、および信頼性の高い曳航設備を組み合わせる必要があります。浮体式風力開発は、プロジェクトが大型構造物の沖合輸送を必要とするため、高容量曳航サービスへの追加需要を生み出す可能性があります。ただし、このカテゴリーはエネルギーおよびインフラプロジェクトのタイミングに依存するため、港湾運営よりも景気循環的にとどまる可能性があります。外洋・サルベージタグの高い予測成長率は、タグボート市場における専門タグ設計者および事業者の収益基盤を広げます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ドライブタイプ別:
ASDが主流の選択肢であり続ける一方、トラクタータグが複雑な作業に対応アジマス・スターン・ドライブ(ASD)は2026年に61.80%の収益シェアを占め、タグボート市場内で最大のポジションを占めました。この構成は操縦性を提供し、港湾、エスコート、沿岸任務に適用できるため広く使用されています。その確立されたサプライヤー基盤も、幅広い港湾でのメンテナンスアクセスを支援します。このフォーマットは、単一のタスクに最適化された設計ではなく、柔軟な船舶を必要とする事業者に適しています。Damenは2025年9月にAAAPropulsionとのパートナーシップを発表し、水中電気モーターを備えたA-Podアジマシングスラスターを電気タグ設計に適用しました。この開発は、ASD技術が電化とともに進化し続けていることを示しています。従来のプロペラシステムは、代替予算が限られている旧来の内陸・河川艦隊での地位を維持しています。その設置基盤は、新規注文がより操縦性の高いシステムを優先する中でも、メンテナンスと段階的なアップグレードを支援します。
トラクタータグは、強い横方向の力と精密な制御を必要とする作業によって牽引され、2032年までCAGR 6.58%で成長すると予測されています。これらの船舶は、独立したステアリングとブレーキ性能が重要なエスコートおよびターミナル運営に適しています。トラクター設計への需要は、LNGインフラ開発およびその他の複雑な船舶操船任務によって支援されています。事業者は、制御喪失の運営上の影響が高い場所にこれらを配備します。その専門的な推進装置は、主流のASD船舶よりも高い取得・メンテナンスコストを伴う場合があります。これにより、性能上の利点が認識されている場合でも、小規模港湾での採用が制限される可能性があります。したがって、このフォーマットは正式な運営基準を持つプレミアムアプリケーションで最も強く成長する可能性があります。また、造船所が建設コストだけでなく設計能力によって競争する機会も提供します。
動力源別:
ディーゼルが稼働基盤を支配する一方、電化された新造船が前進ディーゼルは2026年に87.23%の収益を占め、世界中で稼働している大規模な設置艦隊を反映しています。多くの事業者は、燃料の可用性、修理能力、および資本予算が確立された技術を優先する場所でディーゼル動力船舶を選択し続けています。ディーゼル船舶はまた、長い運航ローテーションや高容量の岸壁電力を欠く小規模港湾でも実用的です。ただし、調達の優先事項は進化しています。2025年4月に草案が承認され、現在2026年12月のMEPC 85での採択を目指している国際海事機関のネットゼロフレームワークは、海運における温室効果ガス出削減への移行を強化すると期待されています。2026年3月にMARPOL附属書VIの下で発効したカナダ北極排出制御区域は、カナダ水域で運航する新造船および船舶アップグレードへのコンプライアンス圧力を加えます。当面の結果は、ディーゼルがよりクリーンなエンジン、後処理システム、およびハイブリッドサポートと並んで広く使用され続ける長期的な移行期間になる可能性が高いです。したがって、タグボート市場の事業者は、既存の艦隊を管理しながら低排出船舶オプションを開発する必要があります。
ハイブリッドおよびバッテリー電気システムは、動力源の中で最も高い成長率として2032年までCAGR 8.79%で成長すると予測されています。その採用は、予測可能な負荷サイクルと充電をサポートする岸壁インフラを持つ港湾で最も強いです。ハイブリッドおよびバッテリー電気タグボート市場は、燃料節約、地域排出量の削減、および静かな港湾運営への事業者の関心によって支援されています。ハイブリッドタグ推進は、適切な港湾運営において年間燃料消費量と運営コストを削減できます。アントワープ・ブルージュ港は、Volta 1とその2,782 kWhバッテリー構成を通じて実用的な例を提供しています。メタノールとLNGは、完全電気推進がまだ実現可能でないルートでの運営を支援できます。採用は、港湾充電インフラ、燃料の可用性、乗組員のトレーニング、および契約が高い資本コストを回収する能力に依存します。
ボラードプル別:
中間範囲の船舶が現在の需要をリードする一方、高引力船舶が地位を確立40〜70 tの範囲は2026年に44.11%の収益を占め、タグボート市場の広い中間層を代表しています。この容量範囲は、コンテナ船、タンカー、バルクキャリアを含む幅広い港湾および沿岸任務に適しています。取り扱い能力、船舶サイズ、および運営コストのバランスを取ります。港湾は、最大のエスコート船舶に関連する高いコストを負担することなく、日常的な交通要件を満たすためにこの範囲のタグボートを配備します。確立されたターミナルおよび二次港湾への継続的な投資がこのセグメントを支援します。また、現在の安全および排出要件に準拠した船舶で老朽化したハーバー艦隊を代替することからも恩恵を受けます。建造業者はこの範囲で標準化された設計を提供でき、納入リスクを低減し艦隊の共通性を支援します。これらの要因は、成熟した港湾システムと発展途上の港湾システムの両方において、中間範囲の容量をコア要件として位置づけます。
70 t超の船舶は2032年までCAGR 6.89%で拡大すると予測されています。船舶の大型化と専門ターミナルの開発により、エスコートおよび港湾運営でより高いボラードプルの必要性が高まっています。この範囲は、超大型コンテナ船、LNGキャリア、および複雑なオフショア任務を扱う港湾での需要から恩恵を受けると期待されています。2026年4月、SanmarとMed Tugsはピレウス港での運営のために80 tのRAstar 2900SXと90 tのRAstar 3200SXの建造に合意しました。この注文は、大規模で運営上要求の高い港湾向けの高引力タグボートの継続的な調達を示しています。これらの船舶は通常、より高い資本支出と明確に定義された稼働計画を持つ事業者を必要とします。したがって、需要は主要な港湾ハブ、エネルギーターミナル、およびオフショアサービスプロバイダーに集中する可能性があります。40 t以下のカテゴリーは、大型船舶が効率的に運航できない内陸、河川、および制約された沿岸運営に引き続き関連しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
活動別:
新造船が支出をリードする一方、レトロフィット作業が選択的な艦隊ニーズに対応新造船活動は2026年に81.50%の収益を占め、最大の活動セグメントとなりました。既存の船体が許容できるコストで新しい安全、出力、または排出要件を満たせない場合、新造船が優先されます。また、設計段階でバッテリー、代替燃料、デジタル制御、および現代的な推進を統合する機会を提供します。これは、長期コンセッションに参入する事業者や正式な脱炭素化計画を持つ港湾にサービスを提供する事業者にとって重要です。タグボート市場は、各注文が造船所、機器サプライヤー、およびサービスパートナーを支援するため、新造船需要から恩恵を受けます。Damen、Sanmar、Med Marine、およびその他の専門建造業者は、実績のある設計と地域の運営条件に合わせた船舶を調整する能力で競争しています。新造船の決定は多くの場合、長期契約に結びついており、資金調達が確保できる場合に需要の可視性を提供します。高い資本要件は、より広い採用の主要な制限として残っています。
レトロフィットおよび再動力化は2032年までCAGR 7.40%で成長すると予測されています。この活動により、適切な中期船舶は即時の代替なしに排出性能を改善できます。レトロフィット需要は、船体の状態、予想される耐用年数、機関室スペース、および運航スケジュールの信頼性によって形成されます。高度なレトロフィット電力システムは、港湾船舶に実行可能な技術的・経済的経路を提供できます。Marine Group Boat Worksは2025年5月にMarco Vをバッテリー電気推進に改造し、定義された運営ケースに対する完全改造アプローチの実現可能性を示しました。大規模な改造は複雑でコストがかかる可能性があるため、レトロフィットは新造船の普遍的な代替品ではありません。事業者が実行可能な船体、既知の負荷サイクル、およびアクセス可能な技術サポートを持つ場合に最も魅力的です。このセグメントは、造船所とテクノロジー企業に老朽化した艦隊にサービスを提供する追加ルートを提供します。
用途別:
港湾運営が基盤を提供する一方、オフショア作業が成長を加える港湾・ハーバー運営は2026年に54.31%の収益を占め、タグサービスのコアアプリケーションであり続けています。これらの運営は、船舶交通、バース活動、水先案内の慣行、および地域の安全規制に依存しています。定期的な船舶の動きは、コンテナ、バルク、エネルギーターミナルで予測可能なタグスケジュールを支援します。このアプリケーションのタグボート市場シェアは、混雑した港湾での支援操船の不可欠な役割を反映しています。大型商業船舶は、適切なボラードプルとスタンバイ容量の必要性を高めます。港湾事業者はまた、タウェージ契約を使用して排出、性能、および乗組員の能力に関するより厳しい要件を施行します。これらの要因は、総港湾量が安定している場合でも、代品と新造船への需要を支援します。このアプリケーションは、事業者の定期的な収益の主要な源泉であり続けています。
オフショア石油・ガスは2032年までCAGR 6.37%で成長すると予測されています。深海プロジェクトは、従来の港湾サービスを超えた曳航、位置決め、エスコート、および緊急支援への需要を生み出します。タグボート市場は、任務が長い航続力を持つ強力な専門船舶を必要とすることが多いため、このアプリケーションから恩恵を受けます。KOTUGの2025年のLNG運営のためのセネガルへの2隻のRAstar 3200タグの配備は、オフショアインフラと専門タウェージ需要の関連を示しています。沿岸および内陸曳航は、商品物流と地域輸送ネットワークにサービスを提供し続けています。サルベージおよび海軍アプリケーションは、政府および港湾当局が対応能力を必要とする場所で需要を加えます。オフショア作業はプロジェクトスケジュールとエネルギー投資決定に敏感である可能性がありますが、適切な能力を持つ艦隊を維持できる事業者に高成長の機会を提供します。
地域分析
アジア太平洋
アジア太平洋は2026年に41.70%の収益シェアを占め、タグボート市場で最大の地域市場となりました。この地域には、コンテナハブ、バルクターミナル、島嶼ルート、および工業港の密なネットワークがあります。これらの条件は、港湾支援、沿岸曳航、および専門船舶運営への需要を支援します。中国、韓国、日本、インド、および東南アジア諸国はすべて活発な造船および港湾システムを持っています。韓国は2025年1月に釜山でMeta 7ハイブリッド電気タグを導入し、低排出港湾運営への移行の一環としました。中国も2025年に全電気タグを納入し、電気海洋機器への継続的な投資を示しました。地域のミックスは、標準化されたASDハーバータグとより専門化されたオフショア船舶の両方を支援します。国内造船への政府支援は、地域の供給能力をさらに強化できます。インドネシアやその他の群島市場は、主要なターミナル作業を超えた追加の曳航ニーズを持っています。アジア太平洋の規模と多様性は、艦隊量と推進実験の両方において重要です。
中東・アフリカ
中東・アフリカは2032年までCAGR 6.85%で成長すると予測されており、最も速い地域成長率です。LNGターミナル、オフショア石油・ガス活動、および港湾コンセッションが高容量の港湾・エスコート艦隊への需要を高めています。Boluda TowageとMarsa Marocは2025年4月にNador West Medで20年間のタウェージコンセッションを締結し、DP Worldは正式な引き渡し後の2025年11月にタルトゥース港での運営を開始しました。エジプトでの国内船舶建造は地域の産業能力を支援できる一方、主要ハブは高温条件と増加するLNG交通に適した船舶を必要としています。インフラと資金調達が、低排出構成が主要ハブを超えてどれだけ速く普及するかを決定します。
北米、欧州、南米
北米は多くの米国タウェージ船舶に対して保護された国内建造基盤を維持しており、カリフォルニア州の港湾は高度な推進技術を採用しています。ArcのLong Beach拠点のCurtin Maritimeとの8隻のハイブリッド電気タグボートに対する1.6億 米ドルの契約は、米国港湾でのゼロエミッション船舶支援能力を支援します。欧州は、Fairplay TowageがLNG対応でIMO Tier III準拠のDamenタグボート4隻を注文したことに反映されているように、排出コンプライアンス、バッテリーシステム、および代替燃能力を優先しています。南米は港湾拡張と商品貿易を通じて発展しており、国際海事機関と欧州連合の燃料規制がこれらの多様な市場全体の艦隊計画に引き続き影響を与えています。
競合環境
市場集中度
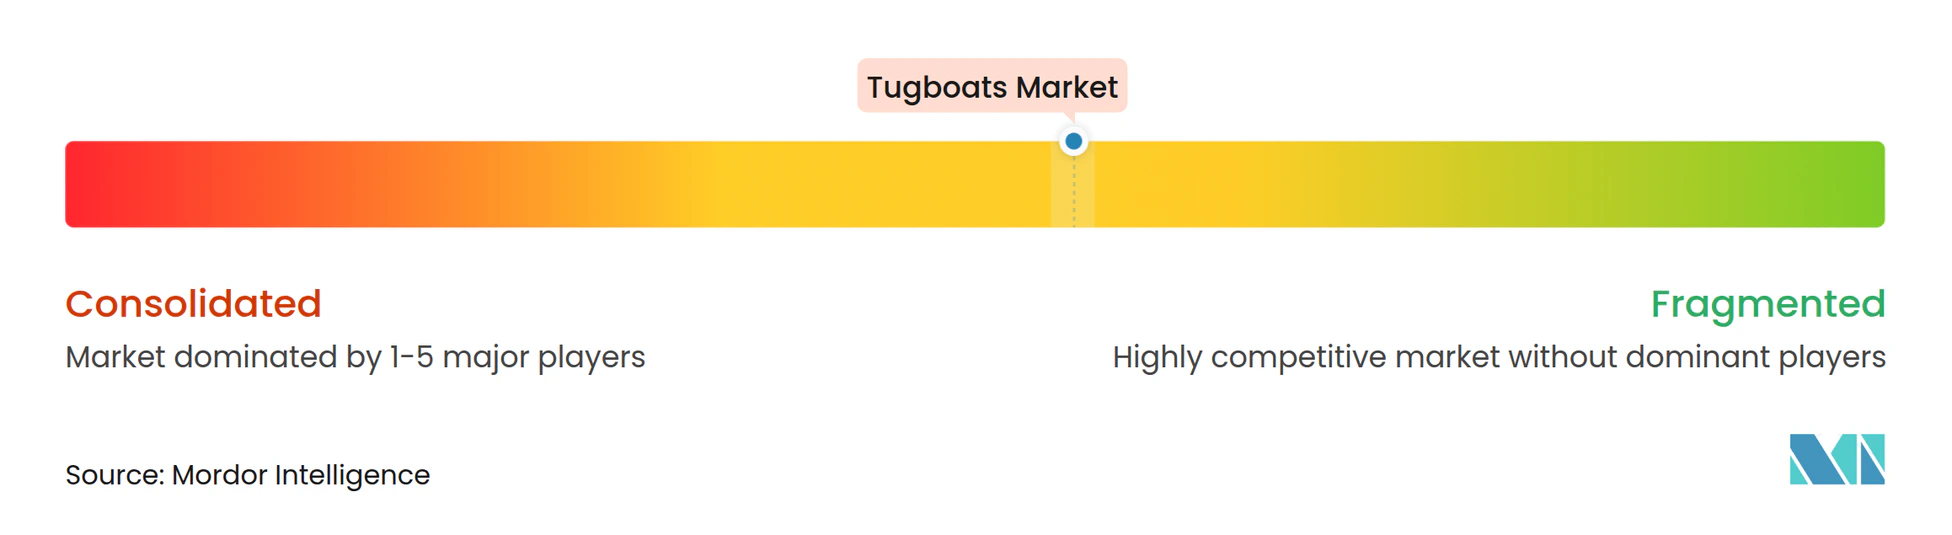
タグボート市場は専門造船業者の間で適度に集中しています。Damen Shipyards、Sanmar Shipyards、Med Marine、Uzmar、および中国の建造業者は港湾、エスコート、オフショアアプリケーション向けの船舶を提供し、Wärtsiläは推進および電力システムのサプライヤーとして参加しています。競争は、納入能力、確立された船体設計、推進統合、および輸出市場へのアクセスに焦点を当てています。トルコの建造業者は高出力および低排出船舶で注目すべき注文を獲得しており、確立されたメーカーはサービスネットワークと認知された設計実績から恩恵を受けています。新規参入者は、電化されたパワートレインまたは低い運営コストを提供することで競争できます。
Damenは2025年9月にAAAPropulsionとパートナーシップを結び、A-Podアジマシングスラスターを電気タグ設計に統合し、流体力学的効率を改善しました。Sanmarは合意の下、ピレウス港での運営のためにMed Tugsに2隻の高ボラードプル船舶を納入する予定です [2]。ArcとCurtin Maritimeは米国で8隻のハイブリッド電気船舶支援タグを配備することに合意しました [3]。これらの動向は、確立された造船専門業者とテクノロジー重視の新規参入者の間の競争を浮き彫りにしています。港湾固有の排出要件を満たす建造業者は、主要な入札で優位性を持つ可能性があります。
タグボート市場は、強力な技術パートナーシップ、信頼性の高い承認経路、および船舶を就役させる実績のある能力を持つ企業を優遇します。標準化されたレトロフィット、コンパクトなゼロエミッションタグ、および状態監視ソリューションは、小規模事業者にサービスを提供するサプライヤーに機会を生み出します。高出力エスコートおよびオフショア船舶は、より小さいが価値ある需要セグメントを代表します。インフラの準備状況が場所によって異なるため、従来のディーゼルおよびハイブリッド設計は引き続き互いに競します。
タグボート産業リーダー
-
Damen Shipyards Group
-
Sanmar Shipyards
-
Med Marine
-
Wärtsilä
-
Cheoy Lee Shipyards Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
タグボート市場 このレポートでカバーされる企業
- Damen Shipyards Group
- Sanmar Shipyards
- Robert Allan Ltd.
- Wärtsilä
- Med Marine
- Uzmar Shipyard
- Cheoy Lee Shipyards Ltd.
- Eastern Shipbuilding Group, Inc.
- Master Boat Builders, Inc.
- Kanagawa Dockyard Co., Ltd.
- Astilleros Gondán, S.A.
- Keppel Ltd.
- Ulstein Group
- Zhenjiang Shipyard Co., Ltd.
- Zamakona Yards
- Cochin Shipyard Limited
- Kongsberg Gruppen ASA
最近の産業開発事情 タグボート市場
- 2026年9月:SvitzerはCheoy Lee Shipyardsに80トンのボラードプルを持つ29メートルのTRAnsverseタグ6隻を追加発注し、同造船所でのTRA2900注文を14隻に増やしました。
- 2026年8月:Wilson SonsはブラジルのNew Panamax船を扱うためにグアルジャー造船所で建造されたDamen ASD 2312タグ「WS Ariel」(ボラードプル73.5トン)を命名しました。
- 2026年4月:Svitzerはブラジルのベレンにあるリオ・マグアリ造船所に2隻のTRAnsverseタグの建造を発注し、これはアメリカ大陸で建造される同設計の最初の船舶となります。
- 2026年4月:Med TugsはピレウスPort での運営のためにSanmar Shipyardsに80トンのRAstar 2900SXと90トンのRAstar 3200SXエスコートタグを発注しました。
グローバルタグボート市場レポートの範囲
タグボート市場レポートは、タグタイプ(ハーバータグ、エスコートタグ、外洋・サルベージタグ、プッシャータグおよびタウボート(河川を含む)、その他のタグタイプ)、ドライブタイプ(従来型(固定ピッチ/可変ピッチプロペラ)、アジマス・スターン・ドライブ(ASD)、トラクター(フォイト/アジマス))、動力源(ディーゼル、ハイブリッド/バッテリー電気、その他の動力源(LNG、メタノール))、ボラードプル(40 t以下、40〜70 t、70 t超)、活動(新造船およびレトロフィット/再動力化)、用途(港湾・ハーバー運営、オフショア石油・ガス、沿岸および内陸曳航、その他の用途(サルベージ、海軍))、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(隻数)で提供されます。
セグメンテーション概要
| ハーバータグ |
| エスコートタグ |
| 外洋・サルベージタグ |
| プッシャータグおよびタウボート(河川を含む) |
| その他のタグタイプ |
| 従来型(固定ピッチ/可変ピッチプロペラ) |
| アジマス・スターン・ドライブ(ASD) |
| トラクター(フォイト/アジマス) |
| ディーゼル |
| ハイブリッド/バッテリー電気 |
| その他の動力源(LNG、メタノール) |
| 40 t以下 |
| 40〜70 t |
| 70 t超 |
| 新造船 |
| レトロフィット/再動力化 |
| 港湾・ハーバー運営 |
| オフショア石油・ガス |
| 沿岸および内陸曳航 |
| その他の用途(サルベージ、海軍) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| オランダ | |
| ノルウェー | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| シンガポール | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| オマーン | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| モロッコ | |
| 中東・アフリカその他 |
| タグタイプ別 | ハーバータグ | |
| エスコートタグ | ||
| 外洋・サルベージタグ | ||
| プッシャータグおよびタウボート(河川を含む) | ||
| その他のタグタイプ | ||
| ドライブタイプ別 | 従来型(固定ピッチ/可変ピッチプロペラ) | |
| アジマス・スターン・ドライブ(ASD) | ||
| トラクター(フォイト/アジマス) | ||
| 動力源別 | ディーゼル | |
| ハイブリッド/バッテリー電気 | ||
| その他の動力源(LNG、メタノール) | ||
| ボラードプル別 | 40 t以下 | |
| 40〜70 t | ||
| 70 t超 | ||
| 活動別 | 新造船 | |
| レトロフィット/再動力化 | ||
| 用途別 | 港湾・ハーバー運営 | |
| オフショア石油・ガス | ||
| 沿岸および内陸曳航 | ||
| その他の用途(サルベージ、海軍) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| シンガポール | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| オマーン | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
タグボート市場の2032年の予測値は?
タグボート市場は2032年までに5.21 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 3.87%で成長すると予測されています。
最も速く成長すると予測されるタグタイプは?
外洋・サルベージタグは、オフショアエネルギーと専門曳航作業に支えられ、2032年までCAGR 6.67%で成長すると予測されています。
最も速く拡大しているボラードプルカテゴリーは?
70 t超の船舶は、大型船舶、LNGターミナル、オフショア作業がより大きな引力容量を必要とするため、CAGR 6.89%で成長すると予測されています。
新しいタグボートの購入を促進しているものは何ですか?
大型船舶の入港、老朽化した艦隊、排出要件、およびオフショアサポートニーズが新規船舶注文の主な理由です。
最も速く成長すると予測されている地域はどこですか?
中東・アフリカは、港湾コンセッション、LNGインフラ、およびオフショア活動に支えられ、2032年までCAGR 6.85%で拡大すると予測されています。