
Taille et part du marché des remorqueurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.31 Milliards de dollars |
| Taille du Marché (2032) | 5.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.87 % |
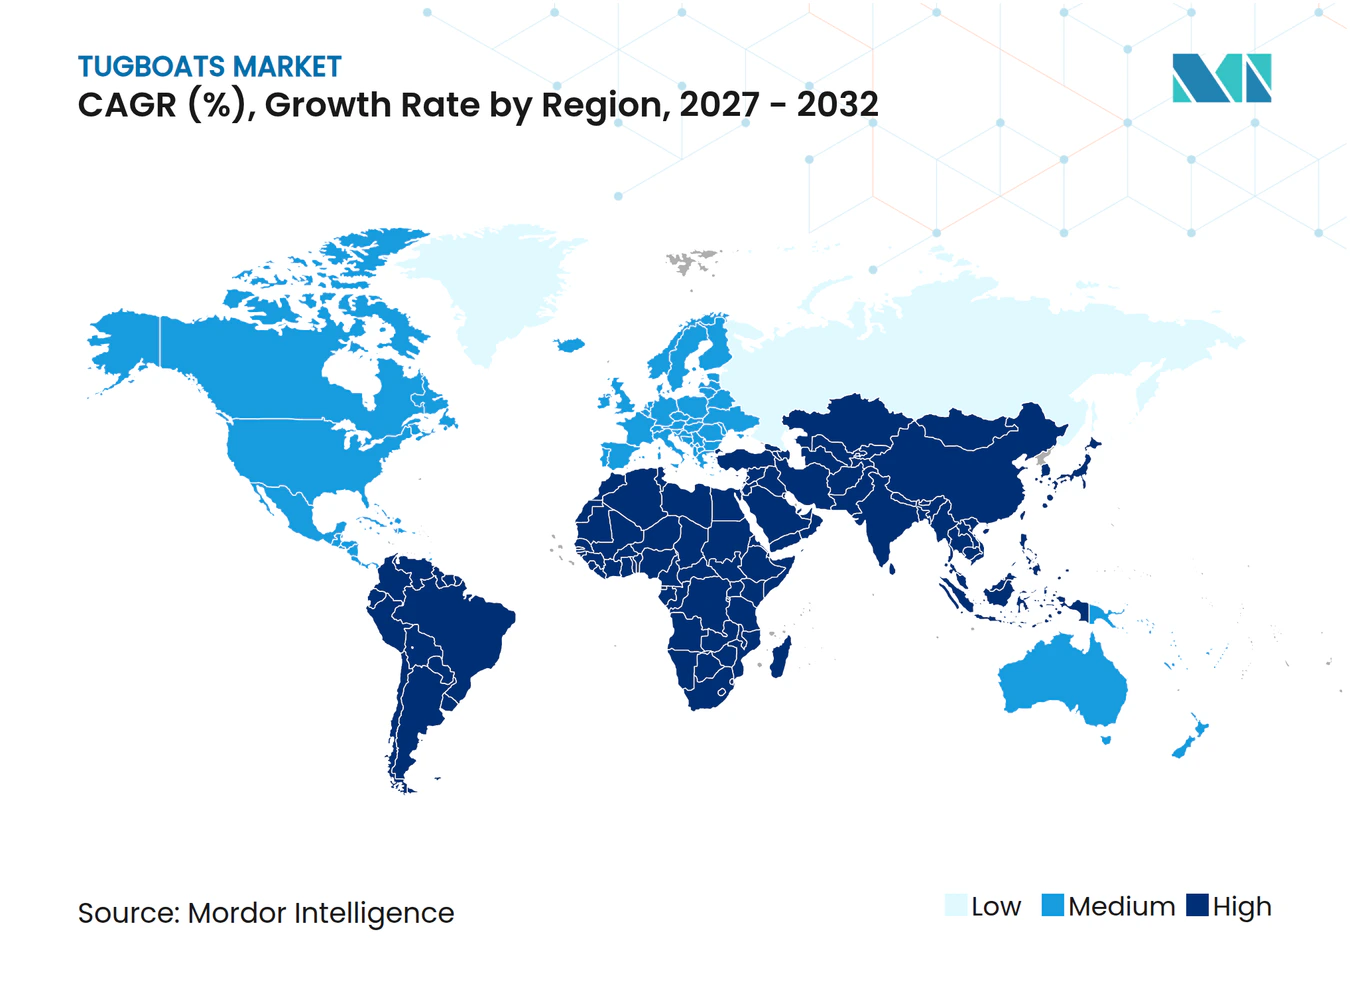
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des remorqueurs par Mordor Intelligence
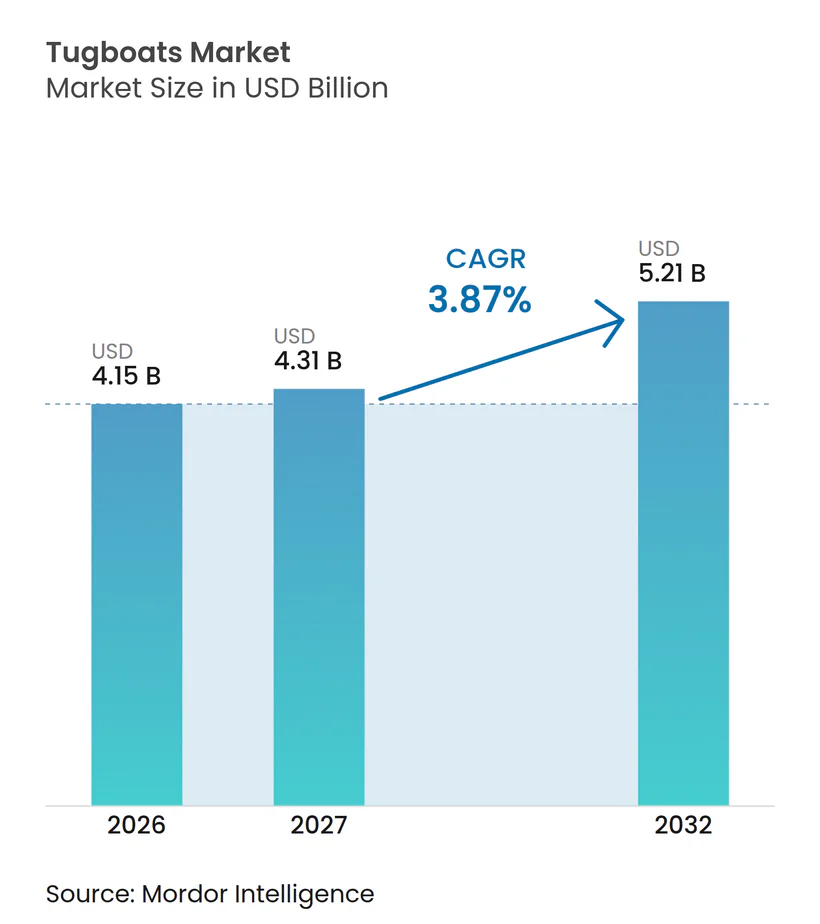
La taille du marché des remorqueurs était évaluée à 4,15 milliards USD en 2026 et devrait croître de 4,31 milliards USD en 2027 à 5,21 milliards USD d'ici 2032, à un CAGR de 3,87 % durant la période 2027-2032. Le marché des remorqueurs est soutenu par des navires commerciaux de plus grande taille, qui nécessitent une traction au bollard plus élevée et davantage de remorqueurs pour des manœuvres portuaires sécurisées. La demande de remplacement reste également importante, car de nombreux navires en service ont été construits il y a plusieurs décennies et font face à des exigences d'émissions plus strictes. Les achats portuaires s'orientent vers des navires hybrides, électriques à batterie et à carburants alternatifs, notamment là où des systèmes de recharge ou d'avitaillement sont disponibles. Les chantiers navals et les opérateurs de remorquage équilibrent ces exigences face aux coûts élevés des nouvelles constructions, aux délais d'approvisionnement en équipements et au manque d'équipages spécialisés. Le marché des remorqueurs offre donc des opportunités dans les navires portuaires à haute puissance, les navires de soutien offshore et les solutions pratiques de modernisation.
Points clés du rapport
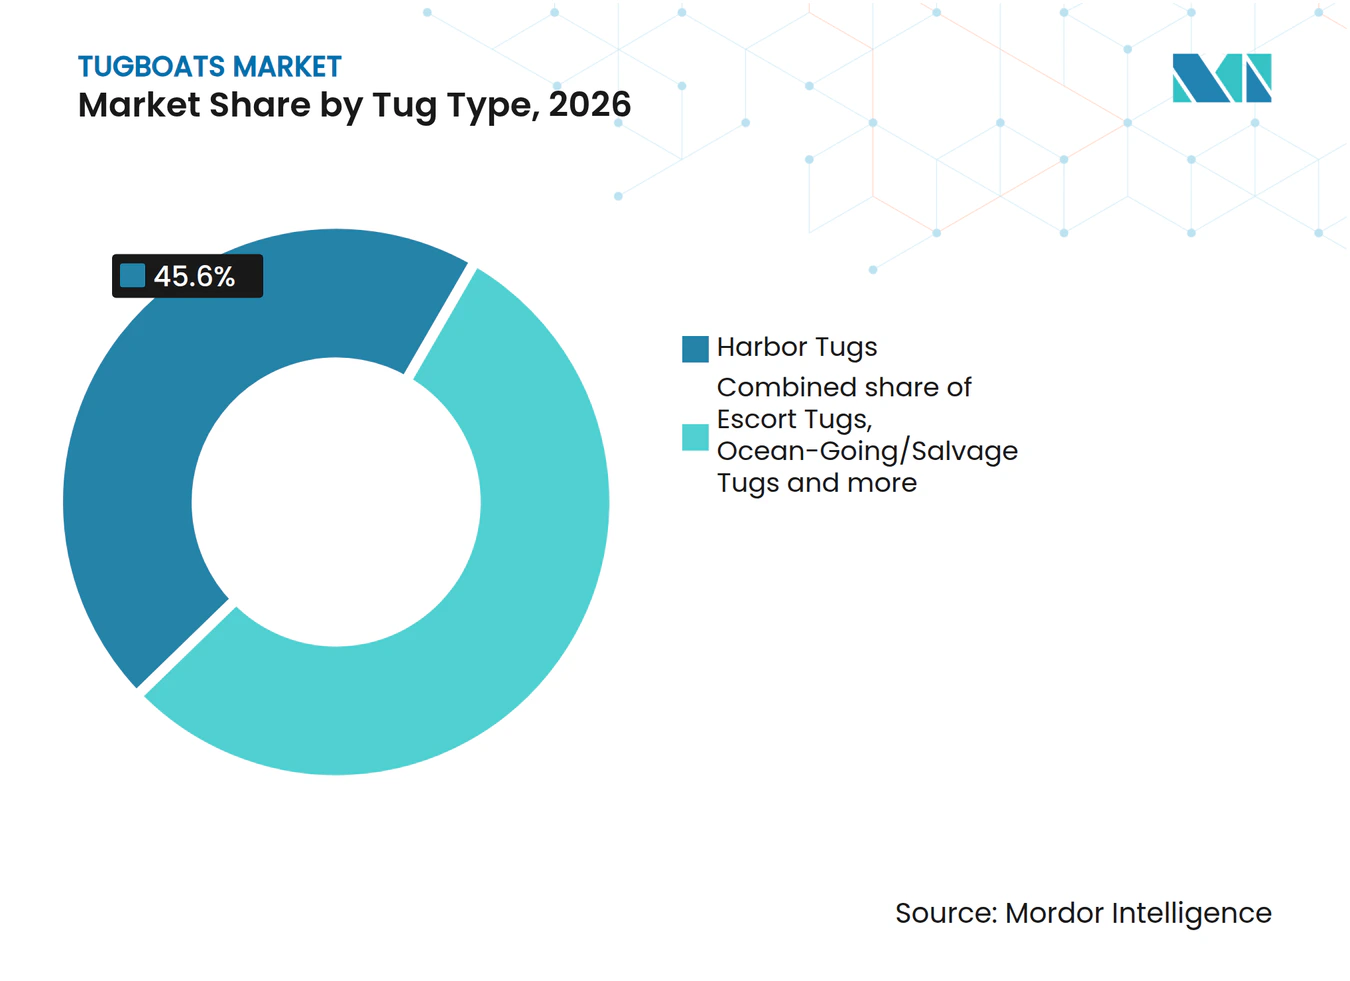
- Par type de remorqueur, les remorqueurs portuaires détenaient une part de 45,60 % en 2026, tandis que les remorqueurs hauturiers et de sauvetage devraient croître à un CAGR de 6,67 % jusqu'en 2032.
- Par type de propulsion, la propulsion azimutale arrière détenait une part de 61,80 % en 2026, tandis que les remorqueurs tracteurs devraient croître à un CAGR de 6,58 % jusqu'en 2032.
- Par source d'énergie, le diesel détenait une part de 87,23 % en 2026, tandis que les systèmes hybrides et électriques à batterie devraient croître à un CAGR de 8,79 % jusqu'en 2032.
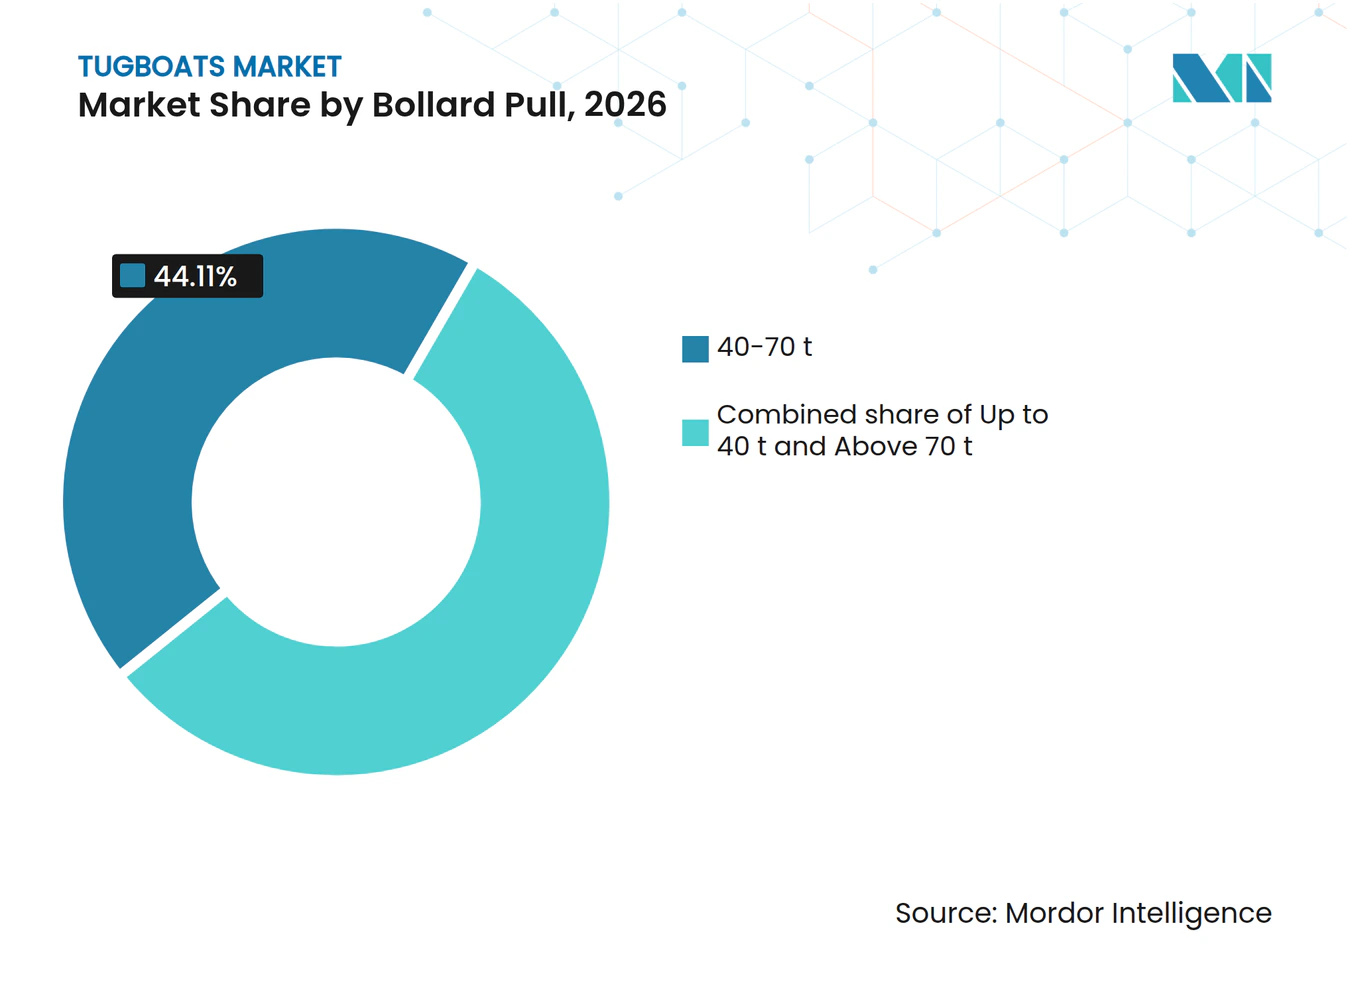
- Par traction au bollard, la plage de 40 à 70 t détenait une part de 44,11 % en 2026, tandis que les navires de plus de 70 t devraient croître à un CAGR de 6,89 % jusqu'en 2032.
- Par activité, les nouvelles constructions détenaient une part de 81,50 % en 2026, tandis que la modernisation et la repropulsion devraient croître à un CAGR de 7,40 % jusqu'en 2032.
- Par application, les opérations portuaires détenaient une part de 54,31 % en 2026, tandis que le secteur pétrolier et gazier offshore devrait croître à un CAGR de 6,37 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 41,70 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,85 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des escales portuaires et augmentation de la taille des navires | +1.2% | Mondial, plus marqué en Asie de l'Est et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Renouvellement de la flotte motivé par le vieillissement des remorqueurs portuaires | +0.9% | Mondial, concentré aux États-Unis, en Europe et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Décarbonation des ports et achats zéro émission | +0.7% | Europe du Nord, Amérique du Nord, Asie de l'Est | Moyen terme (2 à 4 ans) |
| Demande de modernisation pour la propulsion hybride et la conformité aux émissions | +0.6% | Ports de l'Union européenne, côte ouest des États-Unis, Émirats arabes unis et Singapour | Court terme (≤ 2 ans) |
| Expansion de l'éolien offshore et du soutien aux énergies offshore | +0.5% | Europe du Nord, Asie-Pacifique et côte est des États-Unis | Long terme (≥ 4 ans) |
| Exigences de forte traction au bollard pour les terminaux GNL et les terminaux de grands navires | +0.4% | Moyen-Orient, ouest du Canada, est de l'Australie et ouest de l'Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des escales portuaires et augmentation de la taille des navires
Le marché des remorqueurs bénéficie de l'arrivée dans les terminaux de porte-conteneurs, de pétroliers et de vraquiers de plus grande taille. Ces navires peuvent nécessiter plusieurs remorqueurs simultanément lors des opérations d'accostage, d'appareillage et d'escorte. Leur profil opérationnel augmente la traction au bollard requise et limite la capacité des ports à s'appuyer sur des navires plus anciens et moins puissants. Cela soutient la demande de remorqueurs portuaires à spécifications élevées et crée une utilisation plus forte pour les opérateurs de remorquage établis. Svitzer a mis en service le TRAnsverse 3200 d'une traction au bollard de 81 tonnes à Newcastle, en Australie, pour des opérations de manutention de navires exigeantes et des conditions météorologiques défavorables. Ce navire illustre comment la planification de la flotte est de plus en plus liée aux escales de navires anticipées plutôt qu'aux seuls niveaux de trafic actuels.
Renouvellement de la flotte motivé par le vieillissement des remorqueurs portuaires
Le marché des remorqueurs dispose d'une base de remplacement, car des navires plus anciens restent actifs dans de nombreuses flottes régionales. Les opérateurs doivent évaluer le coût de la modernisation des coques existantes par rapport à la durée de vie prolongée et aux avantages de conformité offerts par les nouveaux navires. Les systèmes hybrides PEMFC-batterie peuvent offrir des avantages techniques et économiques pour la modernisation des navires portuaires. Marine Group Boat Works a réalisé la conversion électrique à batterie du remorqueur de chantier Marco V, démontrant la viabilité des conversions lorsque les spécifications du navire et les cycles opérationnels sont adaptés. Cependant, la demande de modernisation devrait rester sélective, car les systèmes de propulsion complexes nécessitent des investissements en capital importants, du temps en chantier et des équipages formés. Par conséquent, le marché des remorqueurs peut soutenir à la fois les nouvelles constructions de remplacement et les modernisations ciblées plutôt qu'une voie unique de transition de la flotte.
Décarbonation des ports et achats zéro émission
Les autorités portuaires influencent les spécifications des remorqueurs par le biais des conditions de concession et des règles d'achat de flotte. L'Organisation maritime internationale a adopté des mesures provisoires de zéro émission nette en avril 2025, combinant une norme sur les carburants marins et un mécanisme de tarification des gaz à effet de serre. Ces règles donnent une orientation supplémentaire à la transition plus large vers une activité portuaire à faibles émissions. Le port d'Anvers-Bruges a lancé le Volta 1 en mai 2025 en tant que premier remorqueur entièrement électrique d'Europe, avec un système de batteries de 2 782 kWh, une traction au bollard de 70 t et un cycle de charge de deux heures. De tels achats favorisent les constructeurs capables d'intégrer des batteries, des interfaces de recharge et des conceptions de remorqueurs éprouvées. Cela crée également une ouverture pour les fournisseurs d'électronique de puissance, de connexions à quai et de services de maintenance.
Expansion de l'éolien offshore et du soutien aux énergies offshore
La demande de remorqueurs hauturiers augmente parallèlement aux projets d'énergie offshore qui nécessitent des capacités de remorquage, d'escorte, de gestion des ancres et d'intervention d'urgence. Ces missions s'étendent généralement au-delà des limites portuaires et favorisent des navires dédiés à forte traction au bollard et à grande endurance. En juillet 2025, KOTUG International a déployé les remorqueurs RAstar 3200 SD Rosso et SD Chatboul au Sénégal pour soutenir les opérations GNL et maritimes du projet Greater Tortue Ahmeyim [1]. Les terminaux de grands navires nécessitent également des remorqueurs d'escorte performants pour les méthaniers et autres escales spécialisées. Cette demande soutient une gamme plus large de spécifications de navires que le seul travail portuaire conventionnel et augmente la valeur de l'expertise en conception combinant performance d'escorte, stabilité de remorquage et propulsion à faibles émissions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des nouvelles constructions et des modernisations | -0.7% | Mondial, particulièrement marqué aux États-Unis et en Europe occidentale | Court terme (≤ 2 ans) |
| Infrastructure limitée de recharge portuaire et de carburants alternatifs | -0.5% | Ports en développement d'Asie-Pacifique, Afrique subsaharienne et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Volatilité de la capacité des chantiers navals, des délais d'approvisionnement en équipements et des conditions de financement maritime | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Pénurie d'équipages spécialisés pour les systèmes de propulsion avancés | -0.3% | Mondial, plus marqué en Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des nouvelles constructions et des modernisations
Les coûts en capital limitent le rythme auquel les petits opérateurs peuvent remplacer leurs navires plus anciens. Les spécifications modernes des remorqueurs nécessitent des investissements dans les moteurs, les ensembles de propulsion, les systèmes de batteries, les équipements de recharge et les dispositifs de contrôle des émissions. En septembre 2025, Arc Boat Company et Curtin Maritime ont signé un contrat de 160 millions USD pour huit remorqueurs hybrides-électriques d'assistance aux navires, les quatre premiers étant engagés pour livraison avant fin 2027. Les opérateurs disposant de contrats portuaires à long terme et d'un accès solide au financement sont mieux positionnés pour soutenir des investissements à cette échelle. Les flottes plus petites peuvent conserver des navires diesel plus longtemps lorsque les contrats ne tiennent pas clairement compte des coûts en capital plus élevés. Cela crée un schéma d'adoption divisé sur le marché des remorqueurs.
Infrastructure limitée de recharge portuaire et de carburants alternatifs
Les remorqueurs électriques et à carburants alternatifs dépendent d'une infrastructure qui n'est pas disponible dans tous les ports. Le Volta 1 repose sur une connexion à quai de 1,5 MW, ce qui illustre la capacité de recharge dédiée requise pour les opérations portuaires à forte intensité. Le méthanol et d'autres carburants nécessitent également des arrangements d'approvisionnement fiables sur la route opérationnelle d'un navire. Le changement technique accroît les besoins en formation pour les équipages, les équipes de maintenance et le personnel portuaire. Le cadre d'émissions de l'Organisation maritime internationale fournit une orientation politique commune, mais la préparation locale détermine toujours le calendrier d'adoption. Ces limites peuvent maintenir les navires avancés concentrés dans les ports préparés durant les premières années de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de remorqueur :
le travail portuaire soutient le volume tandis que les missions hauturières se développentLes remorqueurs portuaires représentaient 45,60 % de la part du marché des remorqueurs en 2026, portés par une demande constante d'assistance à l'accostage, au déplacement et au départ liée aux escales portuaires. Les grands terminaux à conteneurs et en vrac nécessitent une disponibilité fiable des remorqueurs tout au long de cycles opérationnels continus. Le segment bénéficie d'options de substitution limitées, car les navires plus petits ou moins capables ne peuvent pas effectuer des manœuvres à haut risque. Les opérations portuaires fournissent également une base de demande stable pour les constructeurs de navires, car de nombreux ports renouvellent leurs flottes par le biais de contrats de service à long terme. Les remorqueurs d'escorte remplissent une fonction connexe dans les terminaux GNL, dans les passages étroits et le long des routes écologiquement sensibles qui nécessitent une grande maniabilité. Les remorqueurs pousseurs et les bateaux de remorquage continuent de voir une demande dans les systèmes logistiques intérieurs, notamment pour le transport de marchandises en vrac sur les rivières et les voies navigables protégées. Les remorqueurs spéciaux et de soutien naval génèrent une demande plus faible mais significative de la part des acheteurs gouvernementaux et de défense.
Les remorqueurs hauturiers et de sauvetage devraient se développer à un CAGR de 6,67 % jusqu'en 2032, dépassant les autres types de remorqueurs. Le développement de l'énergie offshore soutient la demande dans cette catégorie, car le positionnement des navires, le remorquage en mer et les opérations de soutien d'urgence s'étendent au-delà des limites portuaires conventionnelles. Des durées de contrat plus longues que celles des missions portuaires standard soutiennent davantage la taille du marché des remorqueurs pour les opérations hauturières et de sauvetage. Le déploiement par KOTUG de deux remorqueurs construits à cet effet pour le champ GTA du Sénégal démontre le besoin de navires spécialisés dans les sites offshore. Ces navires doivent combiner traction au bollard, endurance et équipement de remorquage fiable. Les développements d'éolien flottant pourraient créer une demande supplémentaire pour des services de remorquage à haute capacité, car les projets nécessitent le transport offshore de grandes structures. Cependant, cette catégorie peut rester plus cyclique que les opérations portuaires car elle dépend du calendrier des projets énergétiques et d'infrastructure. Le taux de croissance projeté plus élevé pour les remorqueurs hauturiers et de sauvetage élargit la base de revenus pour les concepteurs et opérateurs de remorqueurs spécialisés sur le marché des remorqueurs.



Par type de propulsion :
la propulsion azimutale arrière reste le choix dominant tandis que les remorqueurs tracteurs servent les travaux complexesLa propulsion azimutale arrière (ASD) détenait une part de revenus de 61,80 % en 2026, lui conférant la position la plus importante sur le marché des remorqueurs. Cette configuration est largement utilisée car elle offre une grande maniabilité et peut être appliquée aux missions portuaires, d'escorte et côtières. Sa base de fournisseurs établie soutient également l'accès à la maintenance dans un large éventail de ports. Ce format convient aux opérateurs qui ont besoin d'un navire polyvalent plutôt que d'une conception optimisée pour une seule tâche. Le partenariat de Damen avec AAAPropulsion, annoncé en septembre 2025, applique le propulseur azimutal A-Pod avec un moteur électrique immergé aux conceptions de remorqueurs électriques. Ce développement indique que la technologie ASD continue d'évoluer parallèlement à l'électrification. Les systèmes à hélice conventionnelle conservent une place dans les flottes intérieures et fluviales plus anciennes où les budgets de remplacement sont limités. Leur base installée soutiendra la maintenance et les mises à niveau progressives même si les nouvelles commandes favorisent des systèmes plus maniables.
Les remorqueurs tracteurs devraient croître à un CAGR de 6,58 % jusqu'en 2032, portés par des opérations nécessitant une forte force transversale et un contrôle précis. Ces navires sont bien adaptés aux opérations d'escorte et de terminal où la direction indépendante et les performances de freinage sont importantes. La demande de conceptions de remorqueurs tracteurs est soutenue par le développement des infrastructures GNL et d'autres missions complexes de manutention de navires. Les opérateurs les déploient là où les conséquences opérationnelles d'une perte de contrôle sont élevées. Leurs arrangements de propulsion spécialisés peuvent entraîner des coûts d'acquisition et de maintenance plus élevés que les navires ASD courants. Cela peut limiter l'adoption dans les ports plus petits même lorsque les avantages de performance sont reconnus. Ce format devrait donc croître le plus fortement dans les applications premium avec des normes opérationnelles formelles. Il offre également aux chantiers navals la possibilité de se démarquer par leur capacité de conception plutôt que par le seul coût de construction.
Par source d'énergie :
le diesel domine la base opérationnelle tandis que les nouvelles constructions électrifiées progressentLe diesel représentait 87,23 % des revenus en 2026, reflétant la grande flotte installée opérant dans le monde entier. De nombreux opérateurs continuent de sélectionner des navires à propulsion diesel là où la disponibilité du carburant, les capacités de réparation et les budgets en capital favorisent la technologie établie. Les navires diesel restent également pratiques pour les longues rotations opérationnelles et les ports plus petits qui manquent d'alimentation à quai à haute capacité. Cependant, les priorités d'achat évoluent. Le cadre zéro émission nette de l'Organisation maritime internationale, approuvé en projet en avril 2025 et désormais ciblé pour adoption à la MEPC 85 en décembre 2026, devrait renforcer la transition vers des émissions de gaz à effet de serre plus faibles dans le transport maritime. La zone canadienne de contrôle des émissions de l'Arctique, entrée en vigueur en vertu de l'Annexe VI de MARPOL en mars 2026, ajoute une pression de conformité pour les nouvelles constructions et les mises à niveau de navires opérant dans les eaux canadiennes. Le résultat immédiat sera probablement une transition prolongée, durant laquelle le diesel reste largement utilisé aux côtés de moteurs plus propres, de systèmes de post-traitement et de soutien hybride. Les opérateurs sur le marché des remorqueurs doivent donc gérer leurs flottes existantes tout en développant des options de navires à faibles émissions.
Les systèmes hybrides et électriques à batterie devraient croître à un CAGR de 8,79 % jusqu'en 2032, le taux de croissance le plus élevé parmi les sources d'énergie. Leur adoption est la plus forte dans les ports avec des cycles de service prévisibles et une infrastructure à quai favorable à la recharge. Le marché des remorqueurs hybrides et électriques à batterie est soutenu par l'intérêt des opérateurs pour les économies de carburant, la réduction des émissions locales et des opérations portuaires plus silencieuses. La propulsion hybride des remorqueurs peut réduire la consommation annuelle de carburant et les coûts d'exploitation dans les opérations portuaires adaptées. Le port d'Anvers-Bruges fournit un exemple pratique à travers le Volta 1 et sa configuration de batteries de 2 782 kWh. Le méthanol et le GNL peuvent soutenir les opérations sur les routes où la propulsion entièrement électrique n'est pas encore réalisable. L'adoption dépendra de l'infrastructure de recharge portuaire, de la disponibilité du carburant, de la formation des équipages et de la capacité des contrats à récupérer les coûts en capital plus élevés.
Par traction au bollard :
les navires de gamme intermédiaire dominent la demande actuelle tandis que les navires à forte traction progressentLa plage de 40 à 70 t représentait 44,11 % des revenus en 2026, représentant le large milieu du marché des remorqueurs. Cette plage de capacité convient à un large éventail de missions portuaires et côtières impliquant des porte-conteneurs, des pétroliers et des vraquiers. Elle équilibre la capacité de manutention, la taille du navire et les coûts d'exploitation. Les ports déploient des remorqueurs dans cette plage pour répondre aux exigences de trafic routinier sans engager les coûts plus élevés associés aux plus grands navires d'escorte. L'investissement continu dans les terminaux établis et les ports secondaires soutient le segment. Il bénéficie également du remplacement des flottes portuaires vieillissantes par des navires conformes aux exigences actuelles de sécurité et d'émissions. Les constructeurs peuvent proposer des conceptions standardisées dans cette plage, réduisant le risque de livraison et soutenant la commonalité de la flotte. Ces facteurs positionnent la capacité de gamme intermédiaire comme une exigence fondamentale dans les systèmes portuaires matures et en développement.
Les navires de plus de 70 t devraient se développer à un CAGR de 6,89 % jusqu'en 2032. La taille croissante des navires et le développement de terminaux spécialisés augmentent le besoin d'une traction au bollard plus élevée dans les opérations d'escorte et portuaires. Cette plage devrait bénéficier de la demande dans les ports traitant des porte-conteneurs ultra-larges, des méthaniers et des missions offshore complexes. En avril 2026, Sanmar et Med Tugs ont convenu de la construction d'un RAstar 2900SX de 80 t et d'un RAstar 3200SX de 90 t pour les opérations au port du Pirée. Cette commande démontre l'achat continu de remorqueurs à forte traction pour les ports grands et exigeants sur le plan opérationnel. Ces navires nécessitent généralement des dépenses en capital plus élevées et des opérateurs avec des plans d'utilisation clairement définis. Par conséquent, la demande devrait rester concentrée parmi les principaux hubs portuaires, les terminaux énergétiques et les prestataires de services offshore. La catégorie jusqu'à 40 t reste pertinente pour les opérations intérieures, fluviales et côtières contraintes, où les navires plus grands ne peuvent pas opérer efficacement.

Par activité :
les nouvelles constructions dominent les dépenses tandis que la modernisation répond à certains besoins de la flotteL'activité de nouvelles constructions représentait 81,50 % des revenus en 2026, en faisant le plus grand segment d'activité. Les nouveaux navires sont privilégiés lorsque les coques existantes ne peuvent pas satisfaire aux nouvelles exigences de sécurité, de puissance ou d'émissions à un coût acceptable. Ils offrent également la possibilité d'intégrer des batteries, des carburants alternatifs, des commandes numériques et une propulsion moderne dès la phase de conception. Cela est important pour les opérateurs qui entrent dans de longues concessions ou qui desservent des ports avec des plans formels de décarbonation. Le marché des remorqueurs bénéficie de la demande de nouvelles constructions car chaque commande soutient les chantiers navals, les fournisseurs d'équipements et les partenaires de service. Damen, Sanmar, Med Marine et d'autres constructeurs spécialisés se font concurrence sur des conceptions éprouvées et leur capacité à adapter les navires aux conditions opérationnelles locales. Les décisions de nouvelles constructions sont souvent liées à des contrats à long terme, qui offrent une visibilité sur la demande lorsque le financement peut être obtenu. Les exigences élevées en capital restent la principale limite à une adoption plus large.
La modernisation et la repropulsion devraient croître à un CAGR de 7,40 % jusqu'en 2032. Cette activité permet aux navires en milieu de vie adaptés d'améliorer leurs performances en matière d'émissions sans remplacement immédiat. La demande de modernisation est façonnée par l'état de la coque, la durée de vie prévue, l'espace de la salle des machines et la fiabilité du calendrier opérationnel. Les systèmes d'alimentation de modernisation avancés peuvent offrir des voies techniques et économiques viables pour les navires portuaires. Marine Group Boat Works a converti le Marco V en propulsion électrique à batterie en mai 2025, démontrant une approche de conversion complète pour un cas opérationnel défini. Les modernisations ne sont pas un substitut universel aux nouvelles constructions car les conversions majeures peuvent être complexes et coûteuses. Elles sont les plus attractives lorsque les opérateurs disposent de coques viables, de cycles de service connus et d'un soutien technique accessible. Le segment offre aux chantiers navals et aux entreprises technologiques une voie supplémentaire pour servir les flottes vieillissantes.
Par application :
les opérations portuaires constituent la base tandis que le travail offshore apporte de la croissanceLes opérations portuaires représentaient 54,31 % des revenus en 2026 et restent l'application principale pour les services de remorquage. Ces opérations dépendent du trafic des navires, de l'activité des postes à quai, des pratiques de pilotage et des réglementations locales de sécurité. Les mouvements réguliers de navires soutiennent des calendriers de remorquage prévisibles dans les terminaux à conteneurs, en vrac et énergétiques. La part du marché des remorqueurs de cette application reflète le rôle essentiel de la manœuvre assistée dans les ports animés. Les navires commerciaux plus grands augmentent le besoin d'une traction au bollard adéquate et d'une capacité de réserve. Les opérateurs portuaires utilisent également les contrats de remorquage pour imposer des exigences plus strictes en matière d'émissions, de performance et de compétence des équipages. Ces facteurs soutiennent la demande de remplacements et de nouvelles constructions même lorsque les volumes portuaires totaux restent stables. L'application reste la principale source de revenus récurrents pour les opérateurs.
Le secteur pétrolier et gazier offshore devrait croître à un CAGR de 6,37 % jusqu'en 2032. Les projets en eaux profondes créent une demande de remorquage, de positionnement, d'escorte et de soutien d'urgence au-delà du service portuaire conventionnel. Le marché des remorqueurs bénéficie de cette application car les missions nécessitent souvent des navires puissants et spécialisés à grande endurance. La mission 2025 de KOTUG de deux remorqueurs RAstar 3200 au Sénégal pour les opérations GNL illustre le lien entre l'infrastructure offshore et la demande de remorquage spécialisé. Le remorquage côtier et intérieur continue de servir la logistique des matières premières et les réseaux de transport locaux. Les applications de sauvetage et navales ajoutent de la demande là où les gouvernements et les autorités portuaires nécessitent une capacité d'intervention. Le travail offshore peut être sensible aux calendriers des projets et aux décisions d'investissement énergétique, mais il offre une opportunité de croissance plus élevée pour les opérateurs capables de maintenir des flottes suffisamment performantes.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de revenus de 41,70 % en 2026, en faisant le plus grand marché régional sur le marché des remorqueurs. La région dispose d'un réseau dense de hubs à conteneurs, de terminaux en vrac, de routes insulaires et de ports industriels. Ces conditions soutiennent la demande d'assistance portuaire, de remorquage côtier et d'opérations de navires spécialisés. La Chine, la Corée du Sud, le Japon, l'Inde et les pays d'Asie du Sud-Est ont tous des systèmes actifs de construction navale et de ports. La Corée du Sud a introduit le remorqueur hybride-électrique Meta 7 à Busan en janvier 2025 dans le cadre d'une démarche vers des opérations portuaires à faibles émissions. La Chine a également livré un remorqueur entièrement électrique en 2025, indiquant un investissement continu dans les équipements marins électriques. Le mix régional soutient à la fois les remorqueurs portuaires ASD standardisés et les navires offshore plus spécialisés. Le soutien gouvernemental à la construction navale nationale peut renforcer davantage la capacité d'approvisionnement locale. L'Indonésie et d'autres marchés archipelagiques ont des besoins de remorquage supplémentaires au-delà des grands travaux de terminal. La taille et la diversité de l'Asie-Pacifique en font un marché important tant pour le volume de la flotte que pour l'expérimentation en matière de propulsion.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,85 % jusqu'en 2032, le taux régional le plus rapide. Les terminaux GNL, l'activité pétrolière et gazière offshore et les concessions portuaires augmentent la demande de flottes portuaires et d'escorte à haute capacité. Boluda Towage et Marsa Maroc se sont engagés dans une concession de remorquage de 20 ans à Nador West Med en avril 2025, tandis que DP World a commencé ses opérations au port de Tartous en novembre 2025 après une remise officielle. La construction navale nationale en Égypte peut soutenir la capacité industrielle locale, tandis que les grands hubs ont besoin de navires adaptés aux conditions de haute température et au trafic GNL croissant. L'infrastructure et le financement détermineront la rapidité avec laquelle les configurations à faibles émissions se répandront au-delà des grands hubs.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord maintient une base de construction nationale protégée pour de nombreux navires de remorquage américains, tandis que les ports de Californie adoptent des technologies de propulsion avancées. Le contrat de 160 millions USD d'Arc avec Curtin Maritime, basée à Long Beach, pour huit remorqueurs hybrides-électriques soutient la capacité d'assistance aux navires zéro émission dans les ports américains. L'Europe privilégie la conformité aux émissions, les systèmes de batteries et les capacités en carburants alternatifs, comme en témoigne la commande de Fairplay Towage pour quatre remorqueurs Damen compatibles GNL et conformes à l'IMO Tier III. L'Amérique du Sud se développe grâce à l'expansion portuaire et au commerce des matières premières, tandis que les réglementations sur les carburants de l'Organisation maritime internationale et de l'Union européenne continuent d'influencer la planification de la flotte sur ces marchés diversifiés.
Paysage concurrentiel
Concentration du Marché
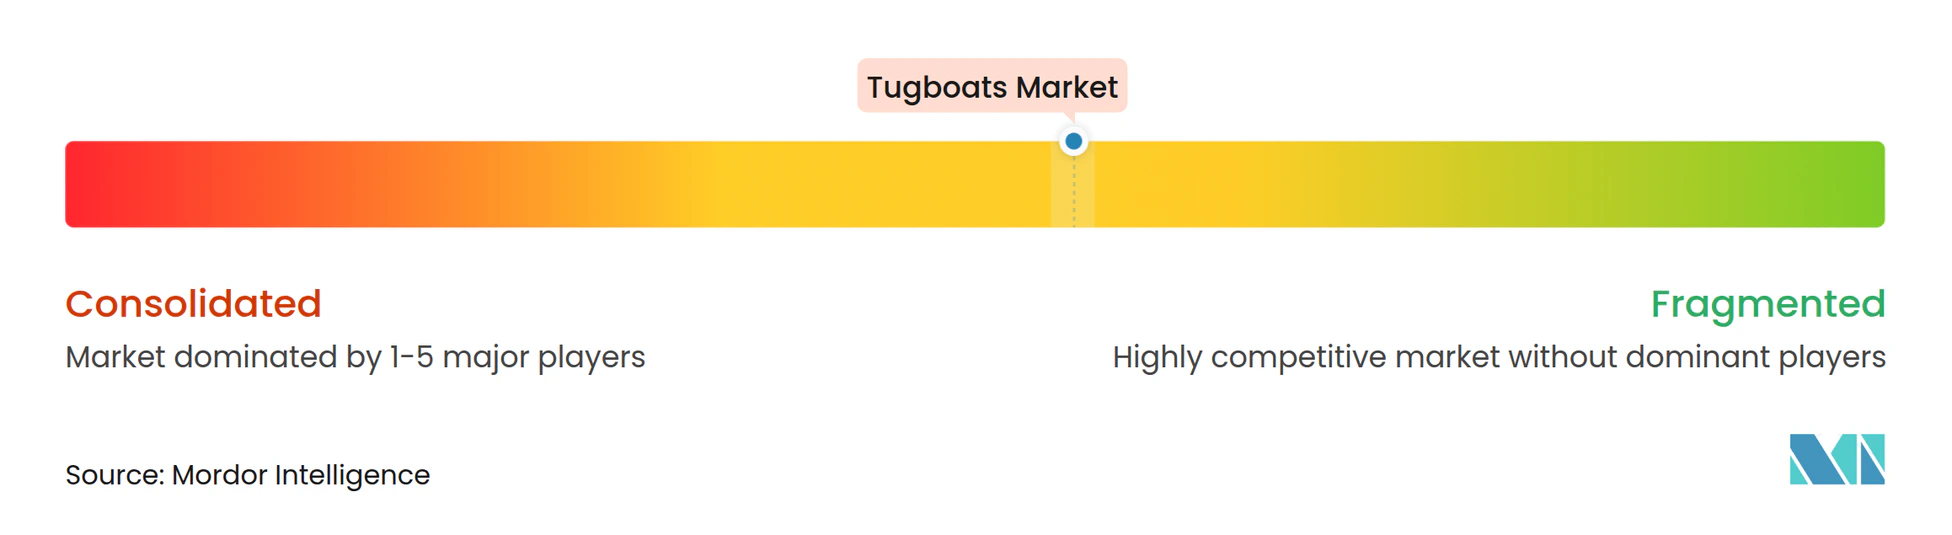
Le marché des remorqueurs est modérément concentré parmi les constructeurs navals spécialisés. Damen Shipyards, Sanmar Shipyards, Med Marine, Uzmar et les constructeurs chinois fournissent des navires pour les applications portuaires, d'escorte et offshore, tandis que Wärtsilä participe en tant que fournisseur de systèmes de propulsion et d'énergie. La concurrence se concentre sur les capacités de livraison, les conceptions de coques établies, l'intégration de la propulsion et l'accès aux marchés d'exportation. Les constructeurs turcs ont obtenu des commandes notables pour des navires à haute puissance et à faibles émissions, tandis que les fabricants établis bénéficient de réseaux de service et de dossiers de conception reconnus. Les nouveaux entrants peuvent se démarquer en proposant des groupes motopropulseurs électrifiés ou des coûts d'exploitation réduits.
Damen s'est associé à AAAPropulsion en septembre 2025 pour intégrer le propulseur azimutal A-Pod dans les conceptions de remorqueurs électriques et améliorer l'efficacité hydrodynamique. Sanmar prévoit de livrer deux navires à forte traction au bollard à Med Tugs pour les opérations au port du Pirée dans le cadre d'un accord [2]. Arc et Curtin Maritime ont convenu de déployer huit remorqueurs hybrides-électriques d'assistance aux navires aux États-Unis [3]. Ces développements mettent en évidence la concurrence entre les spécialistes établis de la construction navale et les entrants axés sur la technologie. Les constructeurs qui répondent aux exigences d'émissions spécifiques aux ports sont susceptibles de détenir un avantage dans les grands appels d'offres.
Le marché des remorqueurs favorise les entreprises disposant de partenariats techniques solides, de voies d'approbation crédibles et d'une capacité avérée à livrer des navires en service. Les modernisations standardisées, les remorqueurs compacts zéro émission et les solutions de surveillance de l'état créent des opportunités pour les fournisseurs desservant les petits opérateurs. Les navires d'escorte et offshore à haute puissance représentent un segment de demande plus restreint mais précieux. Les conceptions diesel conventionnelles et hybrides continueront de se faire concurrence, car la préparation des infrastructures varie selon les sites.
Leaders du secteur des remorqueurs
-
Damen Shipyards Group
-
Sanmar Shipyards
-
Med Marine
-
Wärtsilä
-
Cheoy Lee Shipyards Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des remorqueurs Entreprises couvertes dans ce rapport
- Damen Shipyards Group
- Sanmar Shipyards
- Robert Allan Ltd.
- Wärtsilä
- Med Marine
- Uzmar Shipyard
- Cheoy Lee Shipyards Ltd.
- Eastern Shipbuilding Group, Inc.
- Master Boat Builders, Inc.
- Kanagawa Dockyard Co., Ltd.
- Astilleros Gondán, S.A.
- Keppel Ltd.
- Ulstein Group
- Zhenjiang Shipyard Co., Ltd.
- Zamakona Yards
- Cochin Shipyard Limited
- Kongsberg Gruppen ASA
Développements industriels récents dans Marché des remorqueurs
- Septembre 2026 : Svitzer a commandé six remorqueurs TRAnsverse supplémentaires de 29 mètres avec 80 tonnes de traction au bollard à Cheoy Lee Shipyards, portant sa commande TRA2900 dans ce chantier à 14 navires.
- Août 2026 : Wilson Sons a baptisé le WS Ariel, un remorqueur Damen ASD 2312 de 73,5 tonnes de traction au bollard construit dans son chantier naval de Guarujá pour gérer les navires New Panamax au Brésil.
- Avril 2026 : Svitzer a contracté le chantier naval Rio Maguari à Belém, au Brésil, pour construire deux remorqueurs TRAnsverse, les premiers de ce design à être construits dans les Amériques.
- Avril 2026 : Med Tugs a commandé un RAstar 2900SX de 80 tonnes et un remorqueur d'escorte RAstar 3200SX de 90 tonnes à Sanmar Shipyards pour les opérations au port du Pirée.
Portée du rapport mondial sur le marché des remorqueurs
Le rapport sur le marché des remorqueurs est segmenté par type de remorqueur (remorqueurs portuaires, remorqueurs d'escorte, remorqueurs hauturiers/de sauvetage, remorqueurs pousseurs et bateaux de remorquage (y compris fluviaux) et autres types de remorqueurs), type de propulsion (conventionnel (hélice à pas fixe/hélice à pas variable), propulsion azimutale arrière (ASD) et tracteur (Voith/azimutal)), source d'énergie (diesel, hybride/électrique à batterie et autres sources d'énergie (GNL, méthanol)), traction au bollard (jusqu'à 40 t, 40 à 70 t et au-dessus de 70 t), activité (nouvelles constructions et modernisation/repropulsion), application (opérations portuaires, pétrole et gaz offshore, remorquage côtier et intérieur et autres applications (sauvetage, naval)) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Remorqueurs portuaires |
| Remorqueurs d'escorte |
| Remorqueurs hauturiers/de sauvetage |
| Remorqueurs pousseurs et bateaux de remorquage (y compris fluviaux) |
| Autres types de remorqueurs |
| Conventionnel (hélice à pas fixe/hélice à pas variable) |
| Propulsion azimutale arrière (ASD) |
| Tracteur (Voith/azimutal) |
| Diesel |
| Hybride/électrique à batterie |
| Autres sources d'énergie (GNL, méthanol) |
| Jusqu'à 40 t |
| 40 à 70 t |
| Au-dessus de 70 t |
| Nouvelles constructions |
| Modernisation/repropulsion |
| Opérations portuaires |
| Pétrole et gaz offshore |
| Remorquage côtier et intérieur |
| Autres applications (sauvetage, naval) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Singapour | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Oman | |
| Türkiye | |
| Égypte | |
| Afrique du Sud | |
| Nigéria | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de remorqueur | Remorqueurs portuaires | |
| Remorqueurs d'escorte | ||
| Remorqueurs hauturiers/de sauvetage | ||
| Remorqueurs pousseurs et bateaux de remorquage (y compris fluviaux) | ||
| Autres types de remorqueurs | ||
| Par type de propulsion | Conventionnel (hélice à pas fixe/hélice à pas variable) | |
| Propulsion azimutale arrière (ASD) | ||
| Tracteur (Voith/azimutal) | ||
| Par source d'énergie | Diesel | |
| Hybride/électrique à batterie | ||
| Autres sources d'énergie (GNL, méthanol) | ||
| Par traction au bollard | Jusqu'à 40 t | |
| 40 à 70 t | ||
| Au-dessus de 70 t | ||
| Par activité | Nouvelles constructions | |
| Modernisation/repropulsion | ||
| Par application | Opérations portuaires | |
| Pétrole et gaz offshore | ||
| Remorquage côtier et intérieur | ||
| Autres applications (sauvetage, naval) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Singapour | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Oman | ||
| Türkiye | ||
| Égypte | ||
| Afrique du Sud | ||
| Nigéria | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des remorqueurs d'ici 2032 ?
Le marché des remorqueurs devrait atteindre 5,21 milliards USD d'ici 2032, avec un CAGR de 3,87 % de 2027 à 2032.
Quel type de remorqueur devrait connaître la croissance la plus rapide ?
Les remorqueurs hauturiers et de sauvetage devraient croître à un CAGR de 6,67 % jusqu'en 2032, soutenus par l'énergie offshore et les travaux de remorquage spécialisés.
Quelle catégorie de traction au bollard se développe le plus rapidement ?
Les navires de plus de 70 t devraient croître à un CAGR de 6,89 % car les navires plus grands, les terminaux GNL et le travail offshore nécessitent une plus grande capacité de traction.
Qu'est-ce qui motive les nouveaux achats de remorqueurs ?
Les escales de navires plus grands, le vieillissement des flottes, les exigences d'émissions et les besoins de soutien offshore sont les principales raisons des nouvelles commandes de navires.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 6,85 % jusqu'en 2032, soutenus par les concessions portuaires, les infrastructures GNL et l'activité offshore.