
Tamanho e Participação do Mercado de Triclorossilano
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.56 % |
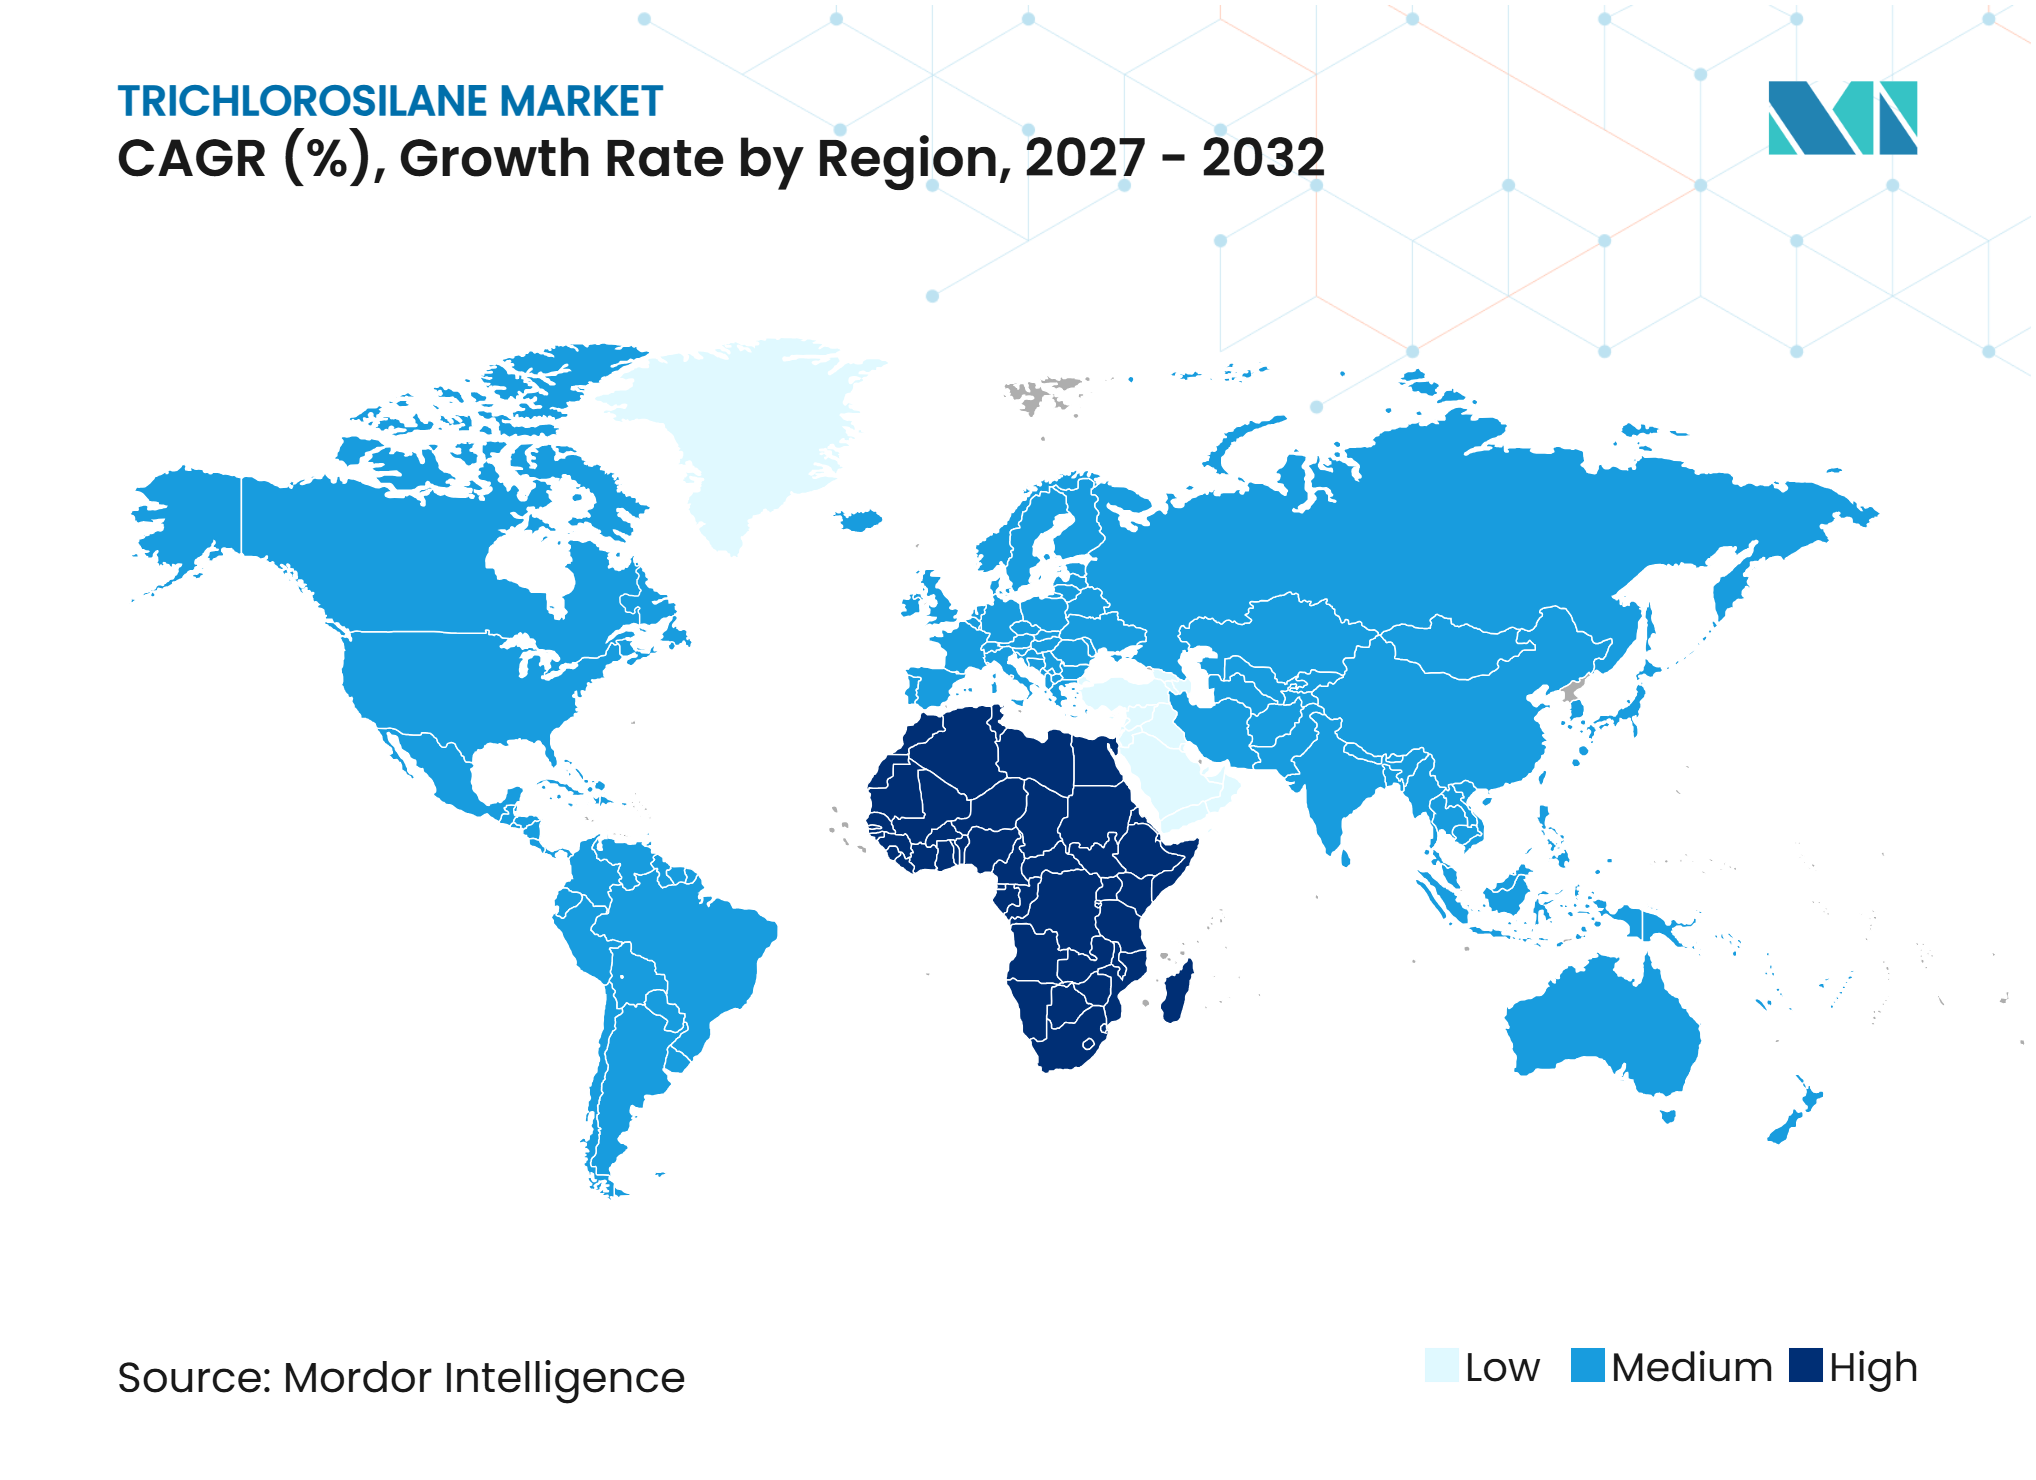
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Triclorossilano por Mordor Intelligence
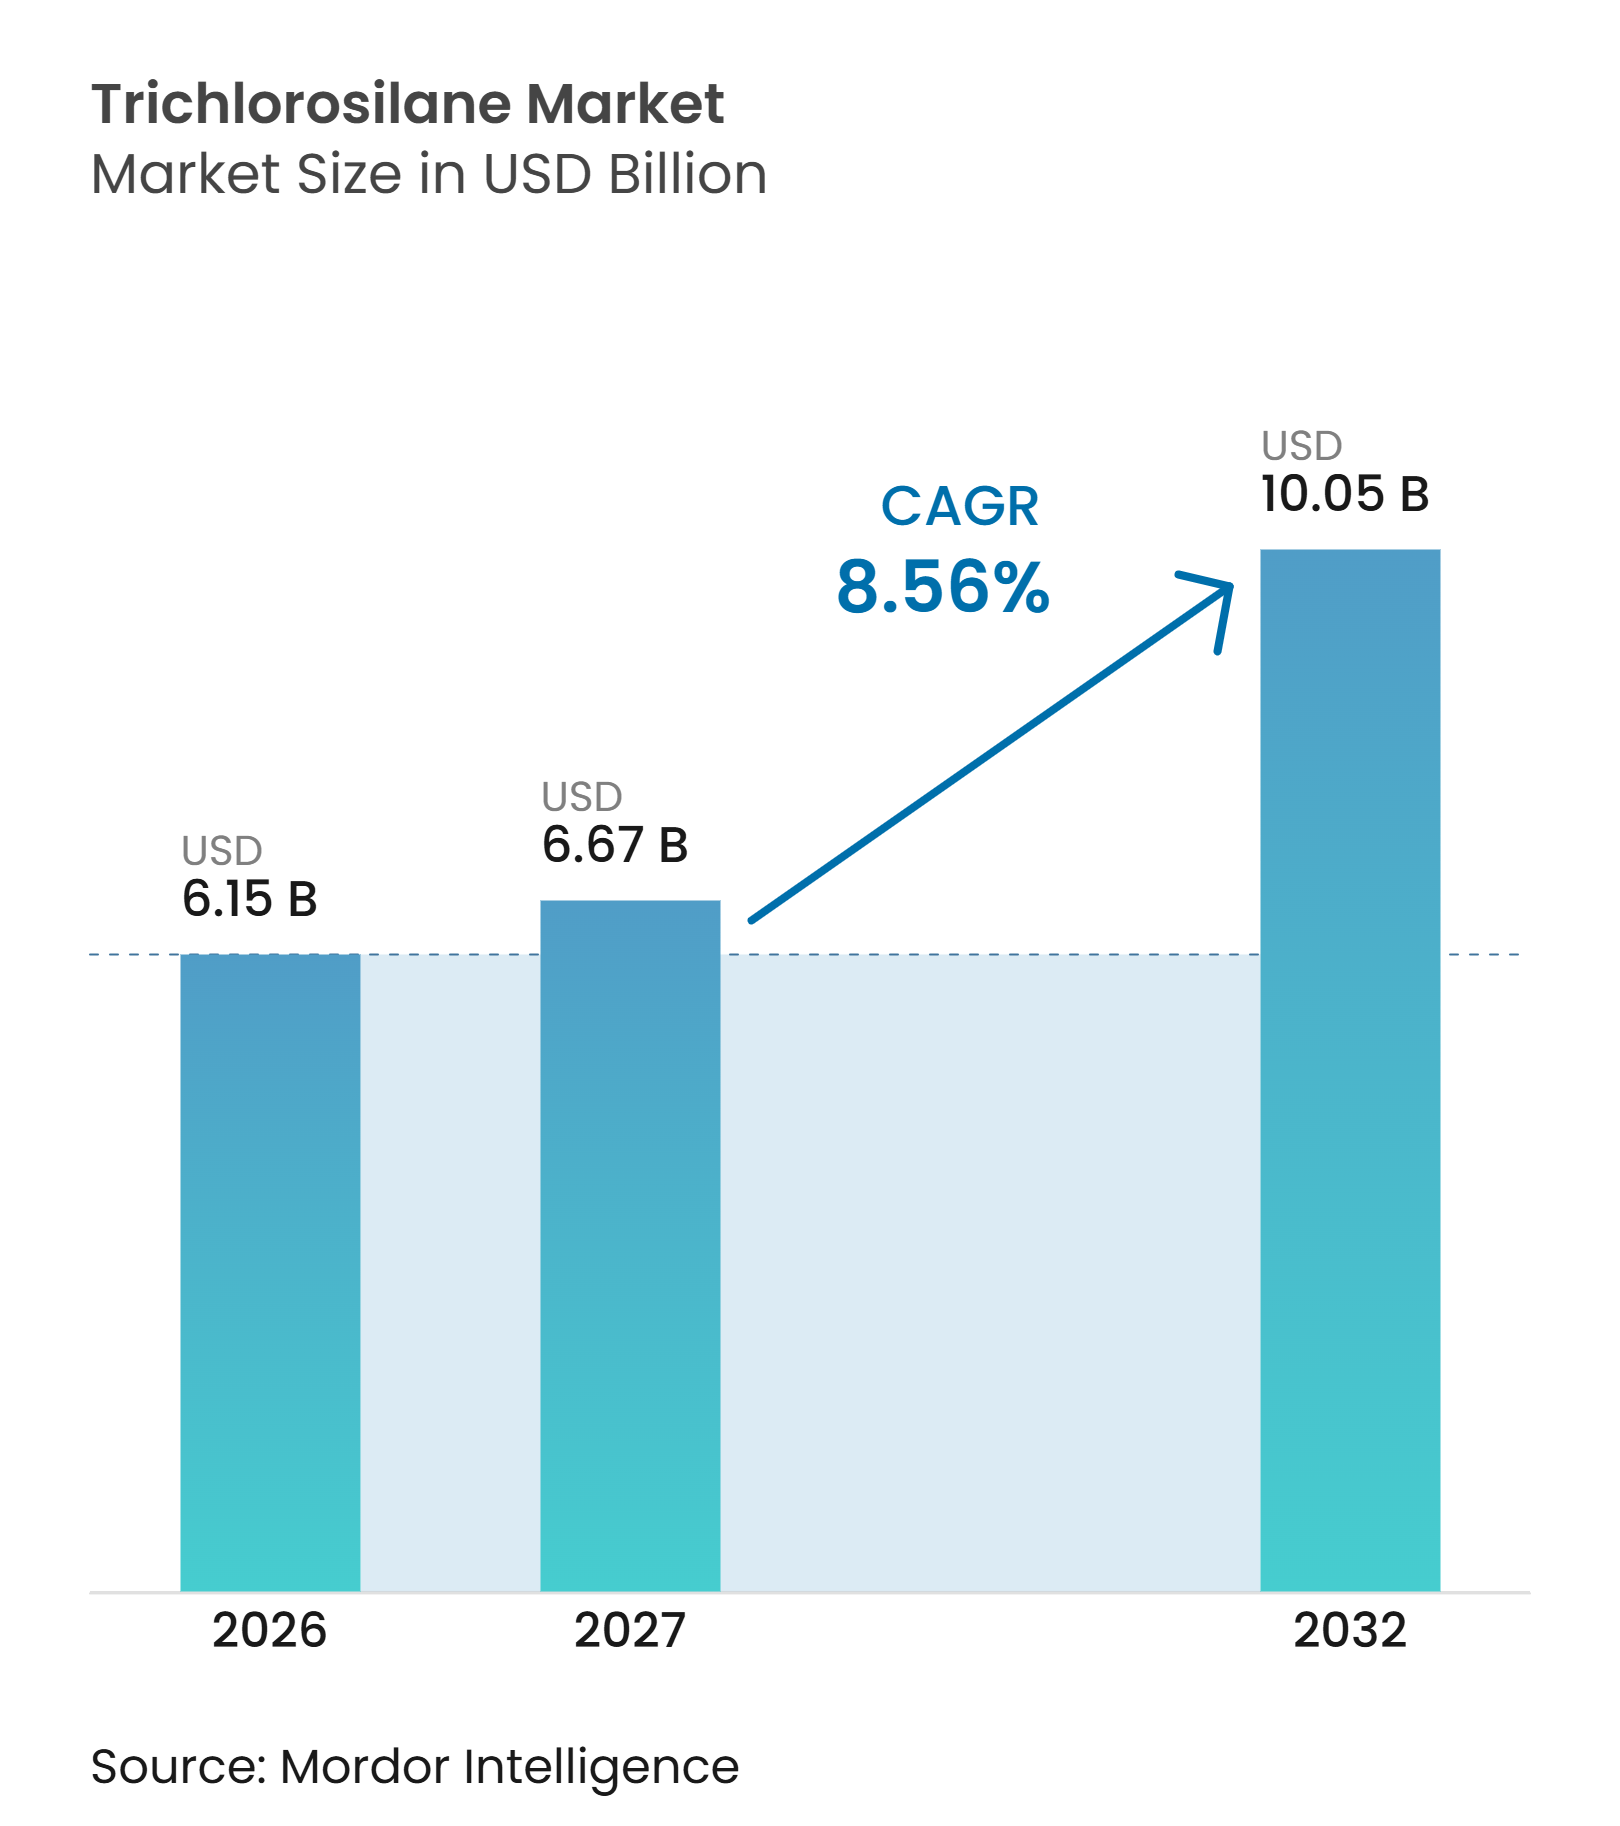
O tamanho do mercado de Triclorossilano foi avaliado em 6,15 bilhões de USD em 2026 e estima-se que cresça de 6,67 bilhões de USD em 2027 para 10,05 bilhões de USD até 2032, a um CAGR de 8,56% durante o período de previsão (2027-2032). O mercado de triclorossilano é sustentado pela expansão da produção de polissilício solar fora da China e pela crescente demanda por wafers de semicondutores avançados. Esses dois segmentos de uso final diferem em padrões de compra, requisitos tecnológicos e exposição a movimentos de preços. O material de grau solar representa a base de produção, enquanto o material de grau eletrônico tem perspectivas de crescimento mais fortes devido ao seu papel em aplicações avançadas de lógica e memória de alta largura de banda. No entanto, o excesso de oferta no segmento de grau solar pressiona os preços combinados e o fluxo de caixa. Essa dinâmica torna o mercado de triclorossilano menos dependente de um único segmento de uso final e coloca maior ênfase na qualidade de fabricação, contratos de longo prazo e acesso a clientes especializados. A localização da cadeia de suprimentos, os padrões de energia e a reciclagem de tetracloreto de silício estão influenciando as decisões de investimento em todo o mercado. Os padrões de consumo de energia da China e os sistemas de circuito fechado estão adicionando pressão sobre os produtores para melhorar a eficiência de produção. Os produtores que combinam produção integrada com processamento de alta pureza estão melhor posicionados para atender à demanda de semicondutores enquanto reduzem a exposição aos ciclos de preços do grau solar.
Principais Conclusões do Relatório
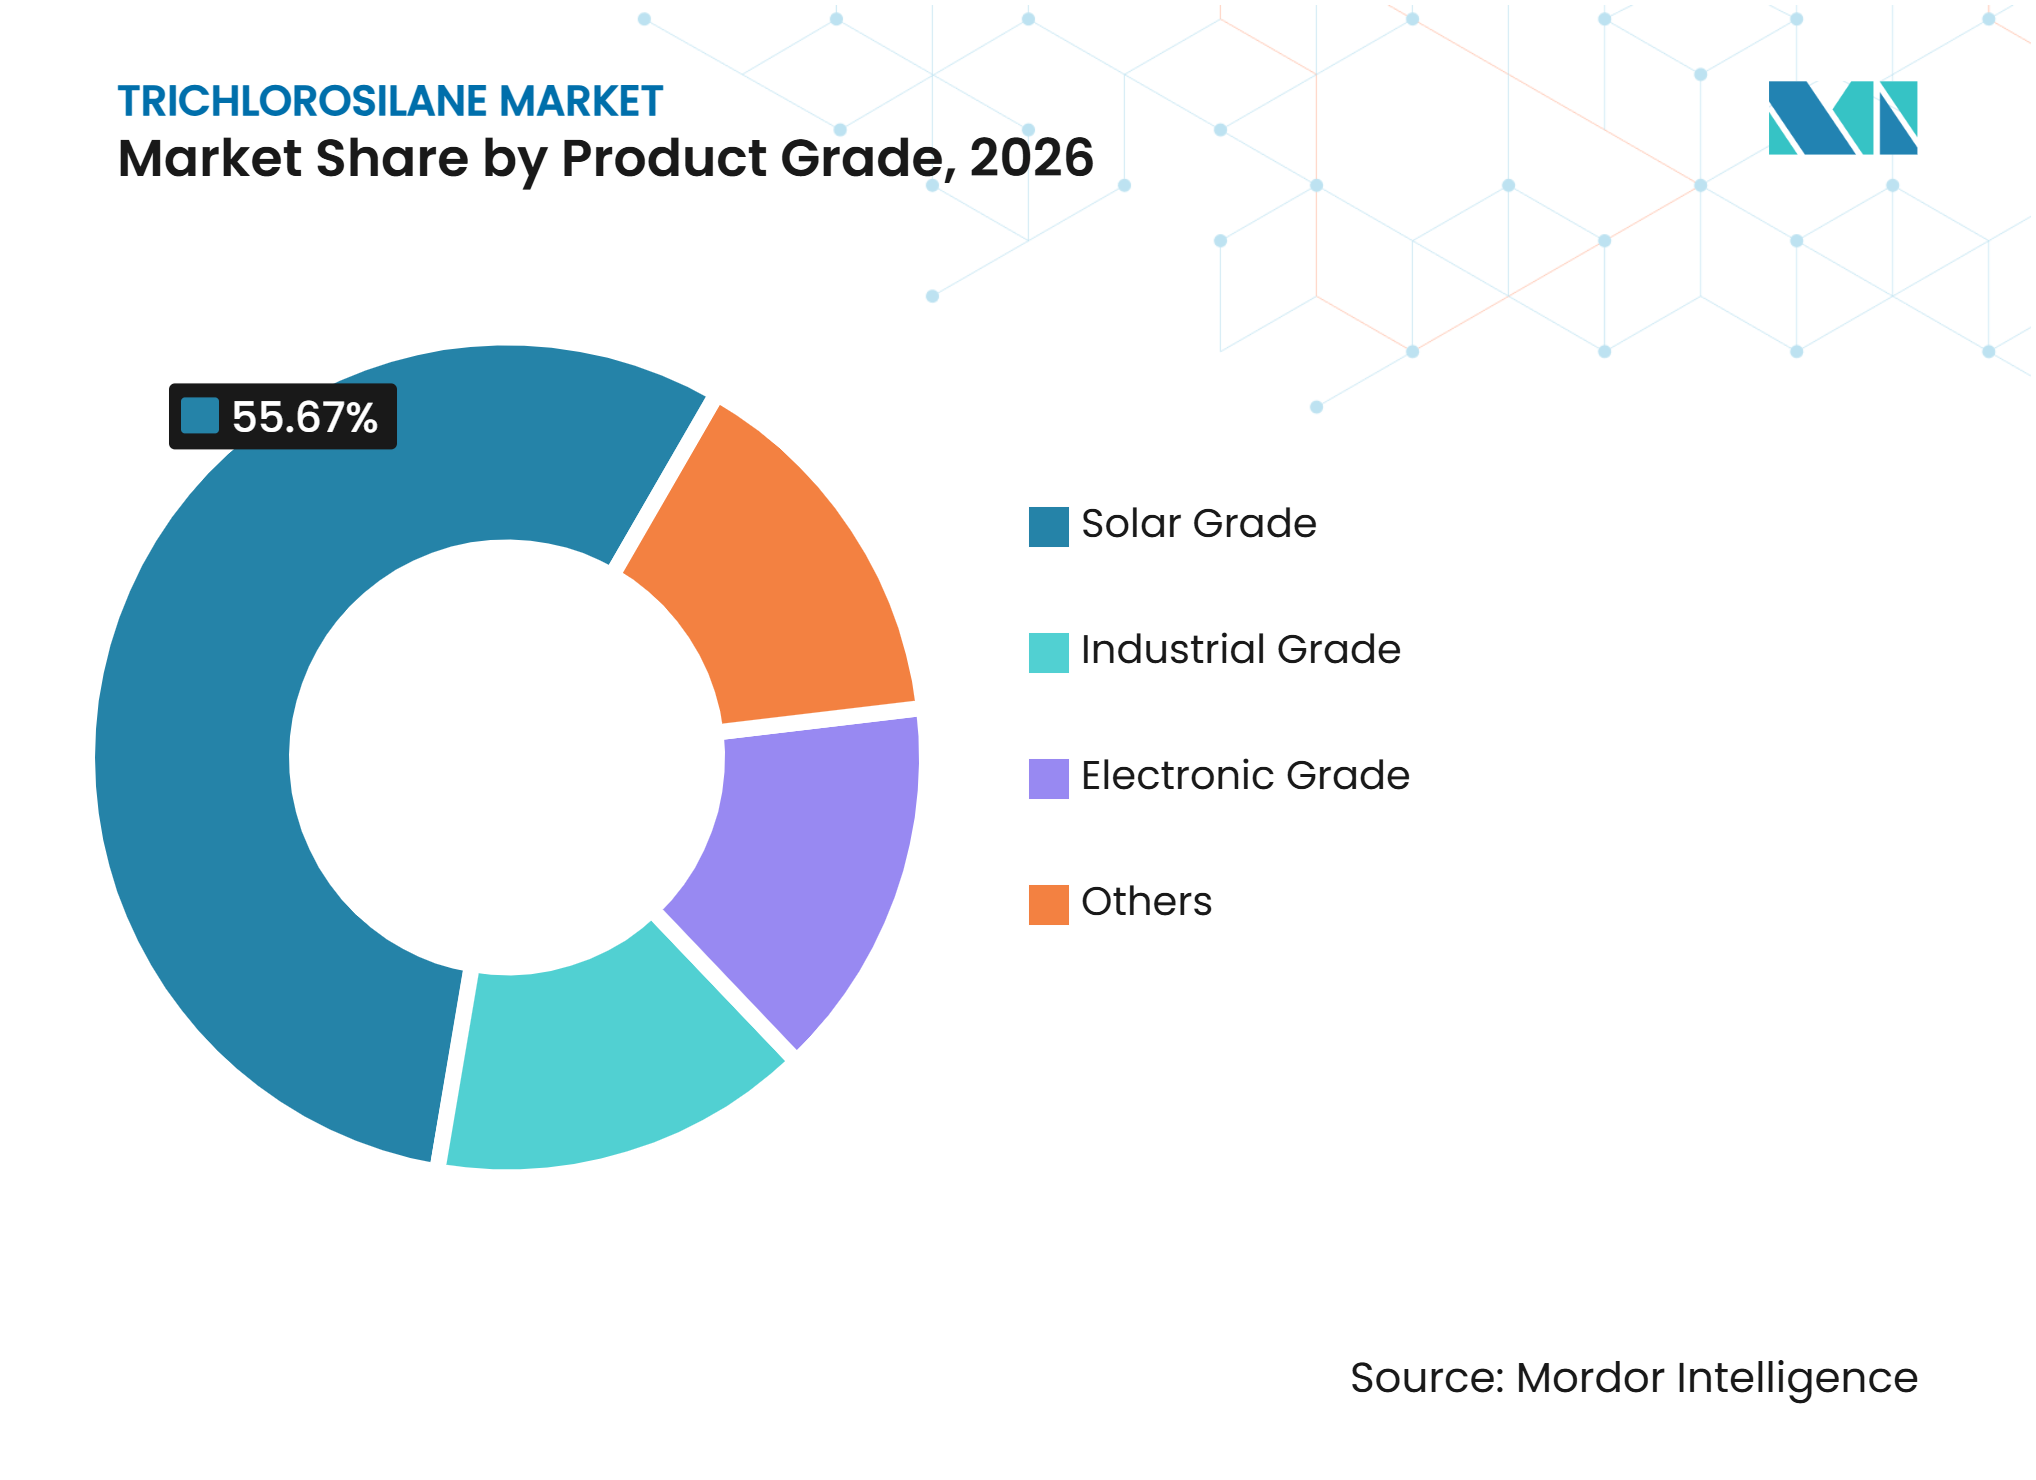
- Por grau do produto, o Grau Solar deteve 55,67% da participação do mercado de Triclorossilano em 2026, enquanto o Grau Eletrônico tem previsão de crescer a um CAGR de 9,25% até 2032.
- Por aplicação, a Produção de Polissilício representou 64,78% do tamanho do mercado de Triclorossilano em 2026, enquanto a Deposição de Camada Epitaxial tem projeção de crescer a um CAGR de 9,67% até 2032.
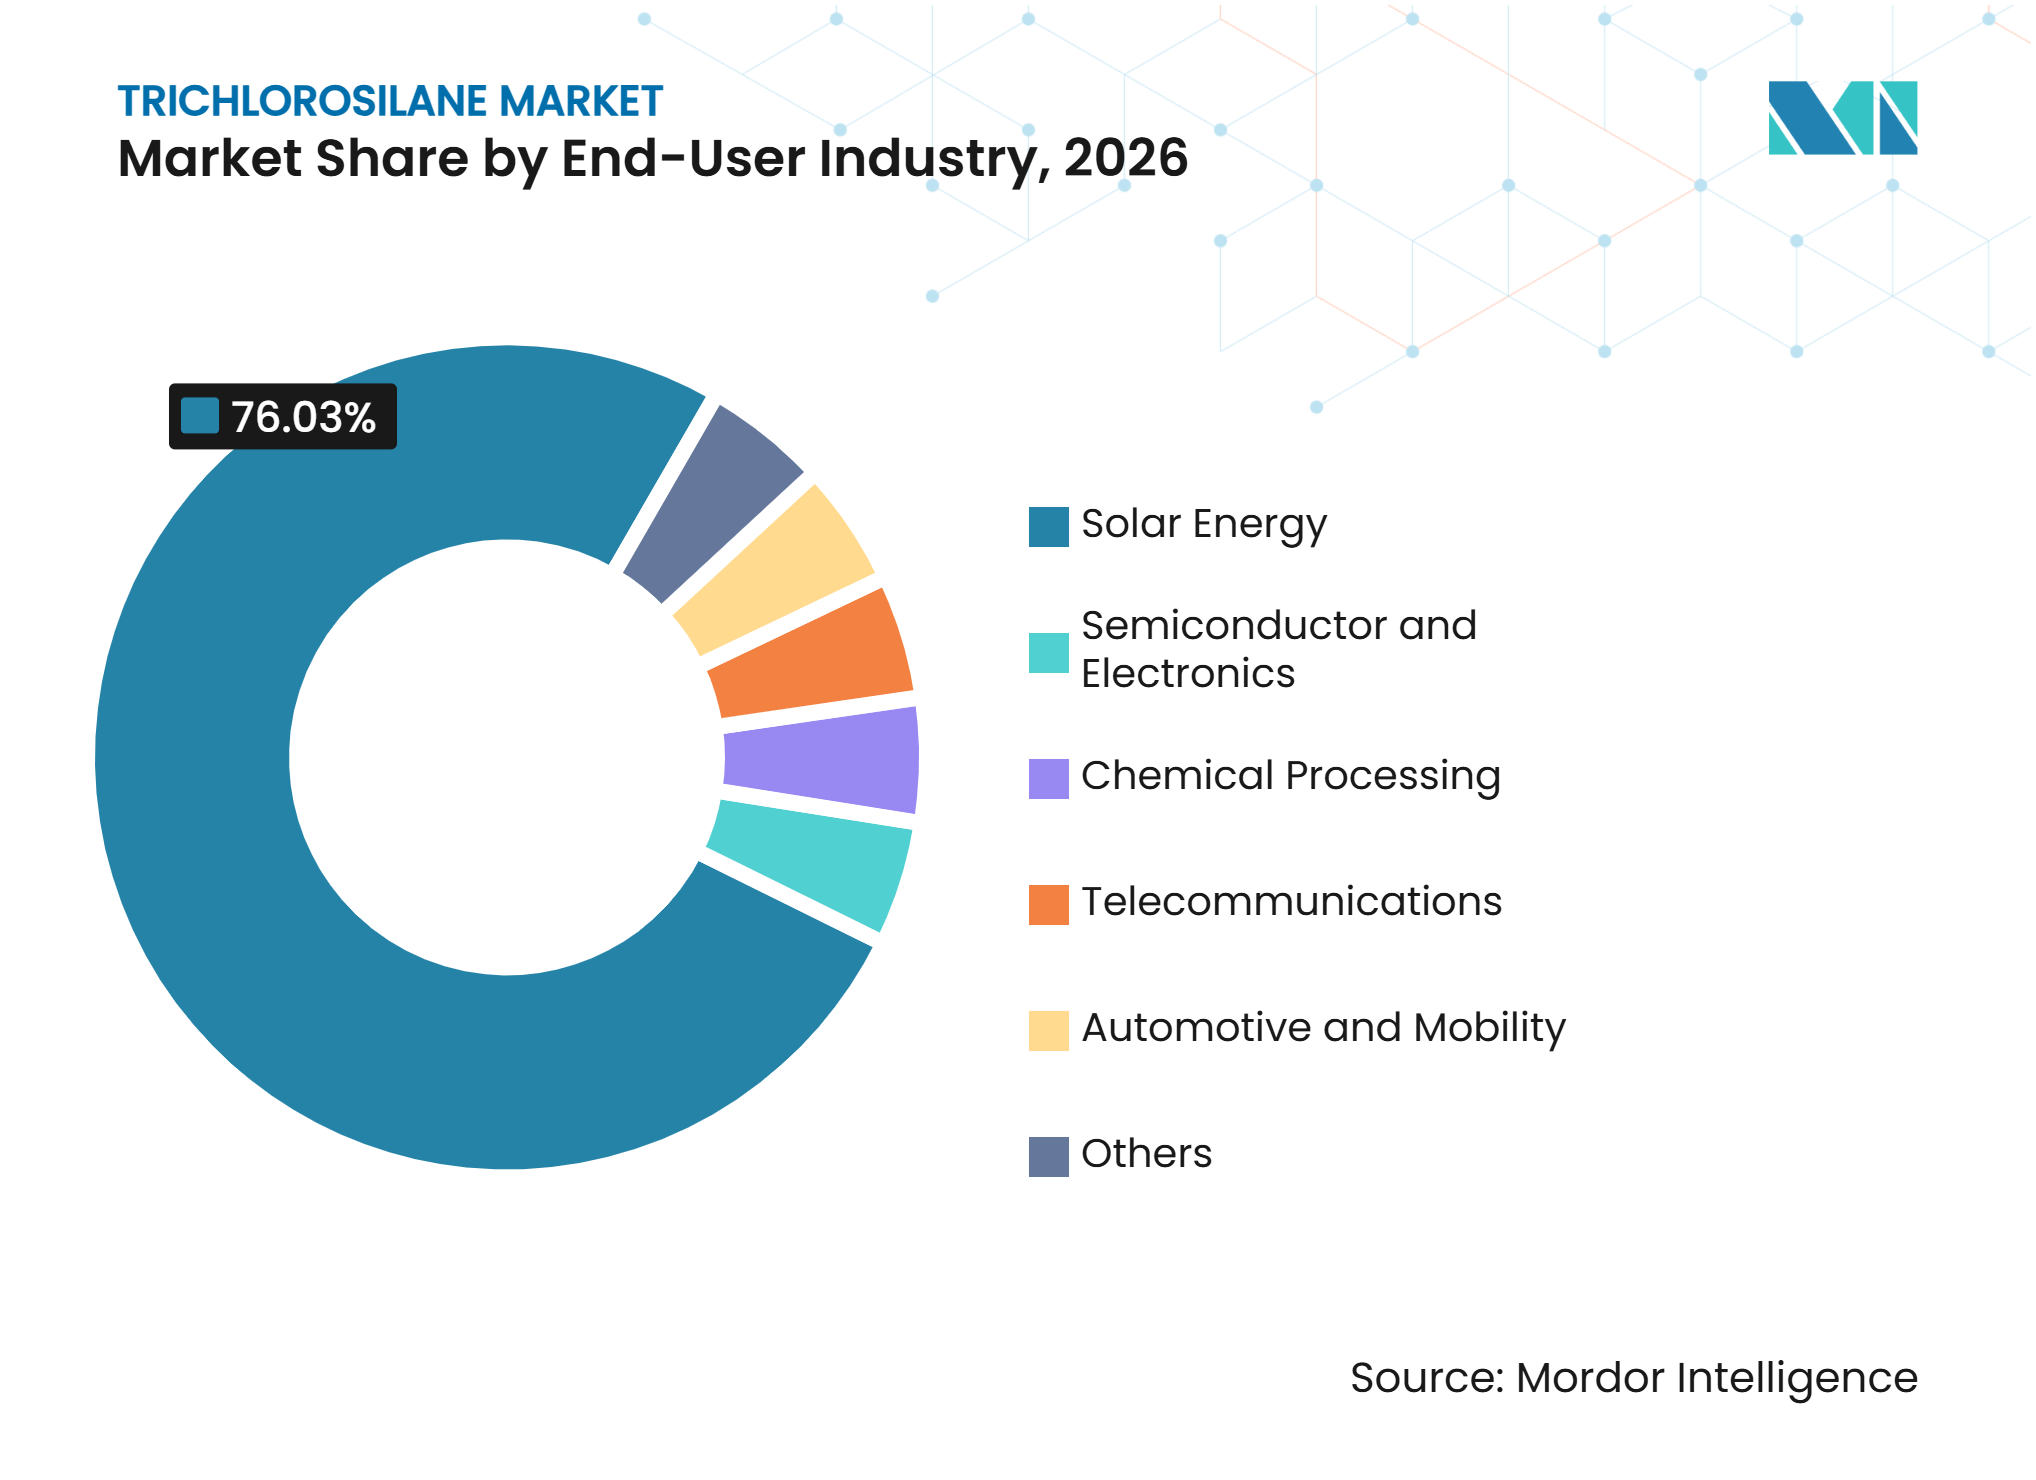
- Por indústria do usuário final, a Energia Solar deteve 76,03% da participação do mercado de Triclorossilano em 2026, enquanto Semicondutores e Eletrônicos tem projeção de crescer a um CAGR de 10,52% até 2032.
- Por geografia, a Ásia-Pacífico deteve 53,86% da participação do mercado de Triclorossilano em 2026, enquanto o Oriente Médio e África têm previsão de expandir a um CAGR de 10,09% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Polissilício de Grau Solar Fora da China | +2.30% | Oriente Médio, Sudeste Asiático, América do Norte, Europa | Médio prazo (2-4 anos) |
| Demanda por Wafers de Semicondutores e Chips de IA | +2.50% | Global, concentrada no Leste Asiático, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Reciclagem em Circuito Fechado de Tetracloreto de Silício | +1.40% | Núcleo da Ásia-Pacífico, com extensão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Localização da Cadeia de Suprimentos e Estocagem Estratégica | +1.60% | América do Norte, Europa, Índia, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Produção de Silício de Baixo Carbono e Alta Eficiência Energética | +1.00% | China, Europa e principais centros de produção | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Wafers de Semicondutores e Chips de IA
O triclorossilano de grau semicondutor se beneficia diretamente dos investimentos em centros de dados e computação avançada, onde a demanda depende cada vez mais de lógica avançada e capacidade de memória, e não apenas do volume total de wafers. As remessas globais de wafers de silício atingiram 12.973 milhões de polegadas quadradas em 2025, um aumento de 5,8% em relação ao ano anterior. A capacidade para fabricação avançada de chips em 7 nm e abaixo deve aumentar 69%, de 850.000 wafers por mês em 2024 para aproximadamente 1,44 milhão de wafers por mês em 2028. Os wafers epitaxiais usados em lógica e memória de alta largura de banda requerem triclorossilano de grau eletrônico processado por 5 estágios de destilação, em comparação com os 3 estágios geralmente associados ao material de grau solar. Esse requisito favorece fornecedores capazes de atender a rigorosos padrões de pureza e consistência por meio de ciclos de produção confiáveis, qualificação de produtos e estreita coordenação com clientes de wafers. A Shin-Etsu Chemical Co., Ltd. opera produção integrada de triclorossilano a wafer em Naoetsu, no Japão, e em Bay City, nos Estados Unidos, enquanto a Wacker Chemie AG comissionou uma linha de limpeza de polissilício de grau semicondutor em Burghausen em 2025.
Expansão da Capacidade de Polissilício de Grau Solar Fora da China
A diversificação da cadeia de suprimentos está criando novas fontes de demanda além da China e incentivando os desenvolvedores de projetos a garantir relacionamentos locais de matéria-prima antes da entrada em operação das plantas. As adições globais de capacidade renovável têm projeção de atingir 4.600 GW até 2030, com a capacidade fotovoltaica solar respondendo por 80% do aumento. A United Solar Polysilicons iniciou a produção comercial de polissilício em seu site na Zona Franca de Sohar, em Omã, no início de 2026. O projeto de 1,6 bilhão de USD tem produção na Fase I equivalente a 20 GW de módulos e utiliza triclorossilano como matéria-prima principal. A Hemlock Semiconductor Operations LLC recebeu até 325 milhões de USD em incentivos da Lei de Criação de Incentivos Úteis para Produzir Semicondutores (CHIPS) em janeiro de 2025 para uma nova instalação de polissilício de alta pureza em Michigan, com início da construção em 2026 e produção esperada para 2028. Esses investimentos fornecem ao mercado de triclorossilano uma base de demanda contratada e não chinesa, menos exposta ao fornecimento spot chinês e mais estreitamente vinculada à política industrial regional.
Reciclagem em Circuito Fechado de Tetracloreto de Silício
O gerenciamento do tetracloreto de silício afeta fortemente a posição de custo dos produtores de polissilício, pois o fluxo do subproduto é grande e deve ser manuseado de forma segura e produtiva. O processo Siemens modificado gera de 11 a 20 toneladas métricas (TM) de tetracloreto de silício para cada TM de polissilício produzido. A conversão desse subproduto de volta em triclorossilano por meio de hidrogenação a frio reduz o desperdício, melhora a eficiência da matéria-prima e apoia operações mais estáveis em plantas integradas. Um estudo de 2025 constatou que a destilação reativa para produção de triclorossilano e silano pode reduzir o consumo de energia para menos de 25% do exigido pelos sistemas convencionais de reator de leito fixo. Os sistemas de circuito fechado nas instalações da GCL TECH e da Daqo New Energy Corp. melhoram a economia do polissilício em 15-25%. Esses sistemas podem reduzir as compras externas de triclorossilano por produtores integrados, mas também elevam os requisitos de pureza e consistência para o fornecimento de terceiros no mercado de triclorossilano.
Localização da Cadeia de Suprimentos e Estocagem Estratégica
As cadeias de suprimentos químicas estão recebendo maior escrutínio de fabricantes de semicondutores e energia solar que buscam continuidade, rastreabilidade e alternativas qualificadas em múltiplas regiões de produção. A China iniciou uma revisão de extinção das medidas compensatórias sobre o polissilício de grau solar dos EUA em janeiro de 2025, mantendo uma alíquota de 2,1% sobre a Hemlock Semiconductor Operations LLC[1]. Os créditos fiscais de produção dos EUA também apoiam instalações domésticas que consomem triclorossilano na produção de polissilício. A rastreabilidade está se tornando cada vez mais importante para compradores que avaliam sua exposição a intermediários com base em Xinjiang sob a Lei de Prevenção do Trabalho Forçado Uigur, o que favorece o fornecimento qualificado da América do Norte, Europa, Japão, Coreia do Sul e Índia. Essa mudança de aquisição apoia a estocagem estratégica e acordos de fornecimento mais longos no mercado de triclorossilano, ao mesmo tempo que recompensa fornecedores capazes de documentar origem, manuseio, qualidade do produto e conformidade regulatória.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Oferta de Polissilício de Grau Solar e Compressão de Preços | -2.80% | Global, concentrado na China com extensão para o Sudeste Asiático e Europa | Curto prazo (≤ 2 anos) |
| Alta Intensidade Energética e Custos de Conformidade com Emissões de Carbono | -1.60% | Europa, regiões de alta energia na China, América do Norte | Longo prazo (≥ 4 anos) |
| Manuseio de Produtos Químicos Perigosos e Restrições Logísticas | -0.80% | Global, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Oferta de Polissilício de Grau Solar e Compressão de Preços
A capacidade instalada de polissilício na China atingiu 3,5 milhões de TM por ano em 2025, contra uma demanda global de 1,4 milhão de TM por ano. Esse desequilíbrio enfraqueceu os sinais de demanda por matéria-prima de grau solar e aumentou a pressão sobre os preços em todo o mercado de triclorossilano. A Divisão da Indústria de Silício da China registrou uma queda de 44,1% na produção doméstica de polissilício em comparação ao ano anterior durante o primeiro semestre de 2025, à medida que os produtores reduziram a produção. Os principais produtores integrados reduziram a produção em resposta a graves prejuízos operacionais durante esse período. As menores taxas de utilização também atrasaram os investimentos em melhorias de purificação de triclorossilano, enfraquecendo a disponibilidade de matéria-prima qualificada para aplicações de grau eletrônico de crescimento mais rápido.
Alta Intensidade Energética e Custos de Conformidade com Emissões de Carbono
A produção de triclorossilano e polissilício requer insumos substanciais de eletricidade e calor. Os principais produtores chineses consomem de 46 a 54 kWh por kg de polissilício, enquanto o padrão nacional obrigatório da China estabelece um limite de acesso de 5,5 kgce por kg. Os produtores europeus enfrentam exposição direta aos custos de carbono por meio do Sistema de Comércio de Emissões da UE, enquanto a China continua a fortalecer seus controles de energia domésticos. Essa lacuna de conformidade cria uma desvantagem de custo para os locais de produção europeus. O Regulamento REACH da UE (Registro, Avaliação, Autorização e Restrição de Substâncias Químicas) exige registro e avaliações de risco para usuários a jusante de substâncias perigosas, incluindo o triclorossilano. Em janeiro de 2025, a Agência de Proteção Ambiental dos EUA e a Administração de Segurança e Saúde Ocupacional formalizaram um acordo de coordenação de segurança química, adicionando requisitos de conformidade para manuseadores sob a Lei de Controle de Substâncias Tóxicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau do Produto:
O Grau Eletrônico Ganha Valor por Meio de Requisitos de Maior PurezaO Grau Solar deteve 55,67% da participação do mercado de Triclorossilano em 2026, pois o polissilício fotovoltaico permanece o principal canal de saída e suporta ciclos de produção grandes e integrados. Esse grau é tipicamente produzido por meio de 3 estágios de destilação e atinge níveis de pureza adequados para o processo de deposição química de vapor Siemens utilizado na fabricação de polissilício solar. Os graus industrial e outras especialidades são utilizados em agentes de acoplamento de silano, intermediários químicos e monômeros de silicone. Essas aplicações estão vinculadas a produtos químicos para construção, selantes automotivos, materiais eletrônicos e materiais para cuidados pessoais. Seu perfil de demanda é mais estável, mas cresce mais lentamente do que as aplicações de semicondutores, que requerem controles de pureza mais rigorosos e qualificação de clientes.
O Grau Eletrônico tem previsão de crescer a um CAGR de 9,25% de 2027 a 2032, representando a oportunidade de crescimento de grau de produto mais forte no mercado de Triclorossilano. Sua produção requer 5 estágios de destilação para atingir a pureza necessária para a epitaxia de semicondutores e o desempenho consistente do material de wafer. Uma pesquisa publicada em 2025 constatou que a combinação de destilação reativa com desproporcionamento de diclorossilano pode melhorar a eficiência de rendimento em processos projetados para triclorossilano de alta pureza. A Tangshan Sunfar Silicon Industries Co., Ltd. recebeu aprovação em janeiro de 2025 para o primeiro centro de inovação tecnológica em materiais de clorossilano de Hebei. As linhas de triclorossilano de grau eletrônico e diclorossilano da empresa foram qualificadas em plantas de fabricação de semicondutores domésticas, apoiando a substituição de importações em gases especiais e reforçando a importância do fornecimento aprovado pelo cliente.



Por Aplicação:
A Produção de Polissilício Permanece Central Enquanto a Epitaxia Expande Mais RapidamenteA Produção de Polissilício representou 64,78% do tamanho do mercado de Triclorossilano em 2026, refletindo sua posição central nas cadeias de suprimentos solares e sua dependência de produtores integrados de silício. Os produtores integrados chineses respondem por uma grande parcela desse consumo por meio de operações cativas de polissilício que vinculam a demanda de triclorossilano à utilização das plantas. Agentes de Acoplamento de Silano, Intermediários Químicos e outros usos especiais compõem a demanda restante de aplicações. Essas aplicações são sustentadas por materiais automotivos, vedação eletrônica, revestimentos e outros requisitos de química de silício a jusante. A grande exposição ao polissilício significa que a demanda por aplicações permanece sensível ao excesso de capacidade de grau solar e às decisões de reduzir ou reiniciar a produção.
A Deposição de Camada Epitaxial tem projeção de crescer a um CAGR de 9,67% até 2032, superando a produção de polissilício em taxa de crescimento. Os wafers avançados de lógica e memória de alta largura de banda requerem triclorossilano de altíssima pureza e controle confiável de contaminação. Os wafers epitaxiais para essas aplicações podem exigir mais de 3 vezes a área de superfície do wafer por bit em comparação com a Memória de Acesso Aleatório Dinâmico (DRAM) padrão. A Hemlock Semiconductor Operations LLC nomeou um Diretor Comercial de Vendas de Produtos Químicos em setembro de 2025 para expandir as vendas externas de triclorossilano e diclorossilano. A Jiangxi Chenguang New Materials Co., Ltd. está investindo em 300.000 TM por ano de capacidade de silano funcional em Ningxia, adicionando demanda a jusante adjacente às aplicações centrais de química de silício.
Por Indústria do Usuário Final:
A Energia Solar Lidera no Consumo Enquanto a Demanda por Semicondutores Cresce em Ritmo Mais RápidoA Energia Solar deteve 76,03% da participação do mercado de Triclorossilano em 2026, refletindo a expansão anterior da capacidade fotovoltaica e a escala do uso de polissilício nas cadeias de suprimentos de módulos. Processamento Químico, Telecomunicações e Automotivo e Mobilidade formam grupos menores de uso final com diferentes necessidades de compra e padrões de demanda a jusante. Esses segmentos utilizam agentes de acoplamento de silano derivados de triclorossilano e materiais de silício especiais para aplicações menos diretamente vinculadas à construção solar. A demanda solar fornece ao mercado uma base grande e estabelecida, mas também expõe os produtores a ciclos de estoque de polissilício e pressão de preços. O mercado de Triclorossilano, portanto, depende de um equilíbrio entre a demanda solar e as aplicações eletrônicas de maior valor.
Espera-se que Semicondutores e Eletrônicos cresça a um CAGR de 10,52% durante 2027-2032, a maior taxa entre as categorias de usuários finais. A implantação de servidores de IA, a infraestrutura de 5G e a demanda por semicondutores de potência em veículos elétricos estão impulsionando esse crescimento, aumentando os requisitos para wafers avançados. As operações coreanas da OCI Ltd identificaram materiais para semicondutores, incluindo polissilício de grau semicondutor, como um fator de melhoria da lucratividade no quarto trimestre de 2025. O crescente conteúdo de semicondutores de potência em veículos elétricos também cria demanda adicional por precursores de carboneto de silício derivados de triclorossilano, além do consumo convencional de polissilício de grau solar.

Análise Geográfica
Ásia-Pacífico: Cadeias de Suprimentos Solares Integradas Ancoram a Demanda Regional
A Ásia-Pacífico respondeu por 53,86% da participação do mercado de triclorossilano em 2026. A cadeia de suprimentos solar integrada da China sustenta grande parte do consumo regional, enquanto o Japão e a Coreia do Sul apoiam a demanda de alta pureza proveniente da produção avançada de semicondutores e do processamento de materiais para wafers. Em setembro de 2025, a China emitiu um padrão obrigatório de consumo de energia para polissilício, criando uma influência regulatória que favorece capacidade mais eficiente e pode deslocar a atividade para plantas qualificadas. As remessas globais de wafers aumentaram 5,8% para 12.973 milhões de polegadas quadradas em 2025, com wafers de lógica avançada de 300 mm como principal impulsionador. A expansão da energia renovável da Índia apoia a demanda futura por polissilício e química de silício relacionada, adicionando um potencial canal regional além da base de fornecimento estabelecida da China.
Oriente Médio e África: Novos Projetos de Polissilício Apoiam Crescimento Mais Rápido
O mercado de triclorossilano do Oriente Médio e África tem previsão de crescer a um CAGR de 10,09% durante 2027-2032. A United Solar Polysilicons iniciou a produção comercial em sua instalação de 1,6 bilhão de USD e 100.000 toneladas por ano em Omã no início de 2026. Esse projeto cria uma base de demanda de longo prazo para o triclorossilano como matéria-prima principal e fornece uma âncora para o fornecimento regional de materiais. A Al Ghaith Industries planeja iniciar a produção comercial a partir de uma planta de triclorossilano de 25 milhões de USD em Omã no primeiro trimestre de 2027. O programa de investimento em semicondutores da Arábia Saudita também está construindo capacidade de design sem fábrica e demanda futura de materiais a montante, conectando o investimento tecnológico regional com a cadeia de valor mais ampla do silício.
América do Norte, Europa e América do Sul: Localização, Conformidade e Dependência de Importações Moldam a Demanda
A demanda da América do Norte é moldada pelo apoio da Lei CHIPS e pela expansão da Hemlock Semiconductor Operations LLC em Michigan, que recebeu até 325 milhões de USD em financiamento federal e tem como alvo a produção em 2028. A Wacker Chemie AG expandiu sua capacidade de limpeza de polissilício de grau semicondutor em Burghausen em mais de 50% ao comissionar uma linha em 2025, refletindo um foco em aplicações eletrônicas especializadas. O Acordo Industrial Limpo da UE e os regulamentos REACH influenciam a competitividade europeia e a gestão química, enquanto a América do Sul permanece dependente de importações. A crescente base de montagem de eletrônicos e instalação solar do Brasil obtém suprimentos principalmente de produtores asiáticos, limitando a capacidade da região de desenvolver uma base de fornecimento doméstica no curto prazo.
Cenário Competitivo
Concentração do Mercado
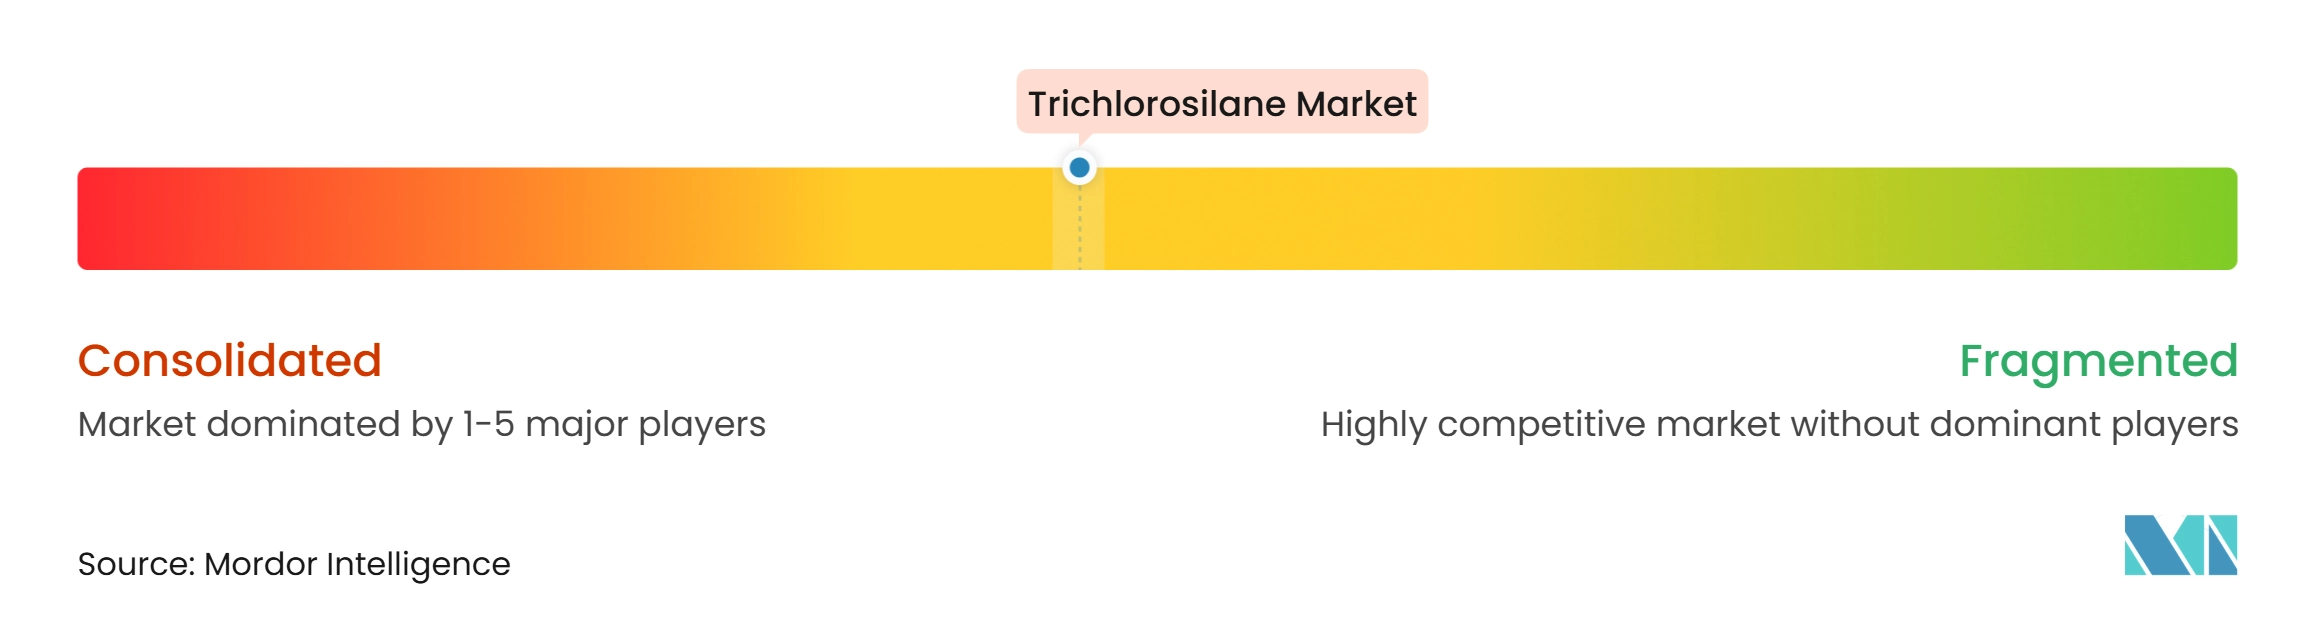
O mercado de triclorossilano é moderadamente consolidado entre os produtores capazes de fornecer material de alta pureza para uso em semicondutores, onde a aprovação do cliente e a qualidade consistente do produto são requisitos significativos. A Wacker Chemie AG, a Hemlock Semiconductor Operations LLC, a Shin-Etsu Chemical Co., Ltd., a Tongwei Group Co., Ltd., a GCL TECH, a Daqo New Energy Corp. e a East Hope Group ocupam diferentes posições ao longo da cadeia de valor. Os produtores integrados chineses utilizam principalmente triclorossilano de grau solar em operações cativas de polissilício, vinculando sua demanda aos níveis de produção solar. Os produtores ocidentais dão maior ênfase a produtos diferenciados de grau eletrônico e semicondutor, onde a capacidade e a qualificação do cliente importam mais do que a escala isoladamente.
A Wacker Chemie AG comissionou uma linha de limpeza de polissilício de grau semicondutor em Burghausen em 2025, expandindo a capacidade em mais de 50%. A Hemlock Semiconductor Operations LLC iniciou seu novo projeto de polissilício de alta pureza após o recebimento do incentivo CHIPS em janeiro de 2025 e fortaleceu a cobertura comercial para vendas externas de clorossilano em setembro de 2025. Essas ações apoiaram aplicações eletrônicas premium e canais de vendas externos, em vez de depender apenas da produção de grau solar. A concorrência também se concentra em qualificações, integração de processos e relacionamentos de longo prazo com clientes que apoiam o fornecimento confiável para aplicações sensíveis.
A Jiangxi Chenguang New Materials Co., Ltd. co-elaborou o padrão GB/T 30652 para triclorossilano de grau epitaxial de silício, criando uma barreira de qualificação relacionada a padrões. A Tangshan Sunfar Silicon Industries Co., Ltd. obteve aprovação provincial para um centro de inovação em materiais de clorossilano em janeiro de 2025 e recebeu reconhecimento por diclorossilano de grau eletrônico em maio de 2025[2]. Os novos projetos de Omã deixam espaço para fabricação por encomenda e acordos de fornecimento de longo prazo, pois a base de fornecedores regional ainda está em seus estágios iniciais.
Líderes da Indústria de Triclorossilano
-
GCL TECH
-
Tongwei Group Co., Ltd.
-
Daqo New Energy Corp.
-
Wacker Chemie AG
-
Hemlock Semiconductor Operations LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Triclorossilano Empresas cobertas neste relatório
- Daqo New Energy Corp.
- East Hope Group
- GCL TECH
- Hemlock Semiconductor Operations LLC
- Hubei Jianghan New Materials Co., Ltd.
- Jiangxi Chenguang New Materials Co., Ltd.
- OCI Ltd
- REC Silicon ASA
- Shin-Etsu Chemical Co., Ltd.
- Tangshan Sunfar Silicon Industries Co., Ltd.
- TBEA Co., Ltd.
- Tokuyama Corporation
- Tongwei Group Co., Ltd.
- Wacker Chemie AG
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Triclorossilano
- Fevereiro de 2026: A United Solar Polysilicon iniciou a produção comercial de polissilício em sua instalação de 1,6 bilhão de USD na Zona Franca de Sohar, Omã, com capacidade de produção baseada em triclorossilano de 100.000 toneladas/ano. A instalação conta com o apoio da IFC e do Fundo do Futuro de Omã, com a Waaree Solar como parceira de compra.
- Julho de 2025: A OCI Ltd e a Tokuyama Corporation iniciaram as obras de uma joint venture (OSTM) de polissilício de grau semicondutor baseada em triclorossilano (TCS) no valor de 435 milhões de USD no Parque Industrial de Samalaju, Sarawak, Malásia, com meta de 10.000 toneladas/ano. A instalação tem como alvo a produção comercial plena em 2029 e fornecerá empresas de semicondutores na Coreia, Japão e Taiwan.
Escopo do Relatório Global do Mercado de Triclorossilano
O triclorossilano é um líquido inorgânico incolor, volátil e inflamável com a fórmula química SiHCl₃. Possui odor forte e pungente e ponto de ebulição de 31,8°C, tornando-o altamente reativo em condições atmosféricas padrão. O composto é utilizado principalmente como intermediário na produção de polissilício de alta pureza, uma matéria-prima essencial nas indústrias de semicondutores e fotovoltaica solar.
O mercado de triclorossilano é segmentado por grau do produto, aplicação, indústria do usuário final e geografia. Por grau do produto, o mercado é segmentado em grau solar, grau eletrônico, grau industrial e outros. Por aplicação, o mercado é segmentado em produção de polissilício, deposição de camada epitaxial, agentes de acoplamento de silano, intermediários químicos e outros. Por indústria do usuário final, o mercado é segmentado em energia solar, semicondutores e eletrônicos, processamento químico, telecomunicaões, automotivo e mobilidade, e outros. O relatório também abrange tamanhos de mercado e previsões para o triclorossilano em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Grau Solar |
| Grau Eletrônico |
| Grau Industrial |
| Outros |
| Produção de Polissilício |
| Deposição de Camada Epitaxial |
| Agentes de Acoplamento de Silano |
| Intermediários Químicos |
| Outros |
| Energia Solar |
| Semicondutores e Eletrônicos |
| Processamento Químico |
| Telecomunicações |
| Automotivo e Mobilidade |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau do Produto | Grau Solar | |
| Grau Eletrônico | ||
| Grau Industrial | ||
| Outros | ||
| Por Aplicação | Produção de Polissilício | |
| Deposição de Camada Epitaxial | ||
| Agentes de Acoplamento de Silano | ||
| Intermediários Químicos | ||
| Outros | ||
| Por Indústria do Usuário Final | Energia Solar | |
| Semicondutores e Eletrônicos | ||
| Processamento Químico | ||
| Telecomunicações | ||
| Automotivo e Mobilidade | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Triclorossilano?
O tamanho do mercado de Triclorossilano foi avaliado em 6,15 bilhões de USD em 2026 e estima-se que cresça de 6,67 bilhões de USD em 2027 para 10,05 bilhões de USD até 2032, a um CAGR de 8,56% durante o período de previsão (2027-2032).
Qual aplicação tem expectativa de crescimento mais rápido?
A Deposição de Camada Epitaxial tem projeção de expandir a um CAGR de 9,67% até 2032, à medida que a demanda por wafers avançados de lógica e memória aumenta. Essa aplicação requer material de altíssima pureza, e sua demanda está vinculada à lógica avançada e à memória de alta largura de banda, e não à matéria-prima de grau solar padrão, ajudando a deslocar o mix de aplicações para material de maior valor.
Qual segmento de usuário final lidera a demanda atualmente?
A Energia Solar detém 76,03% da participação de usuários finais em 2026 porque o polissilício fotovoltaico é o principal canal de volume. Semicondutores e Eletrônicos tem a perspectiva de crescimento mais rápida, com um CAGR de 10,52%, apoiado por servidores de IA, infraestrutura de 5G, demanda por semicondutores de potência e adições contínuas à capacidade avançada de wafers.
Qual região tem o crescimento projetado mais rápido?
O Oriente Médio e África têm previsão de crescer a um CAGR de 10,09% até 2032, apoiados por novos investimentos em polissilício e triclorossilano. Os projetos de Sohar e Sur em Omã estão construindo uma base regional de química de silício a montante com demanda de matéria-prima de longo prazo, enquanto as iniciativas regionais de semicondutores podem fortalecer os requisitos de materiais a jusante.