
Tamaño y Participación del Mercado de Triclorosilano
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
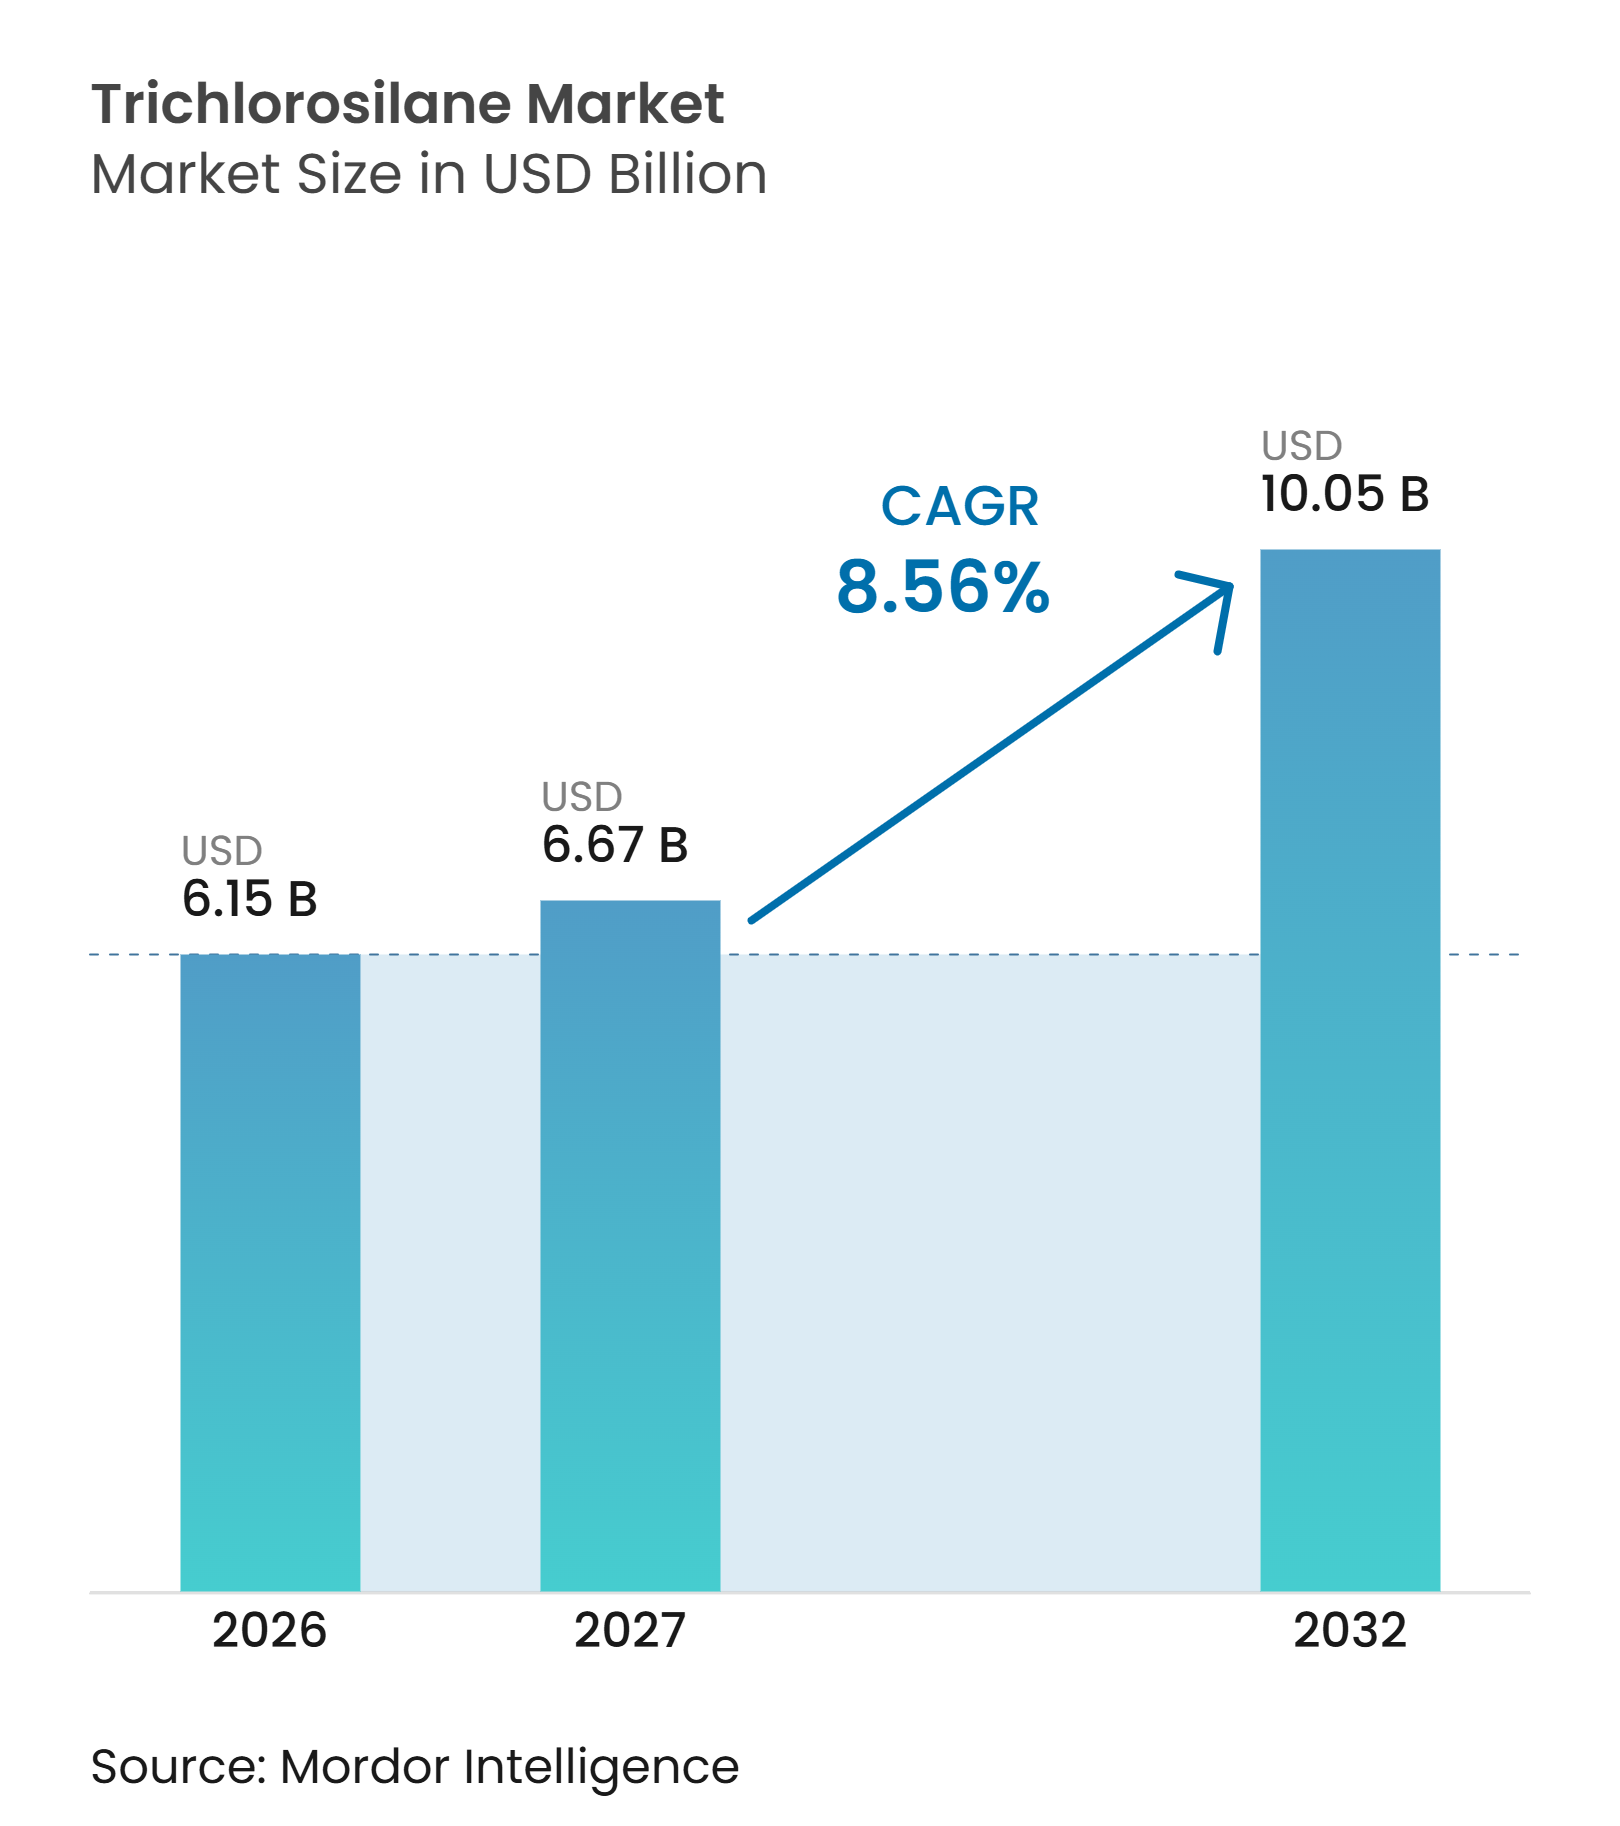
| Tamaño del Mercado (2027) | 6.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.56 % |
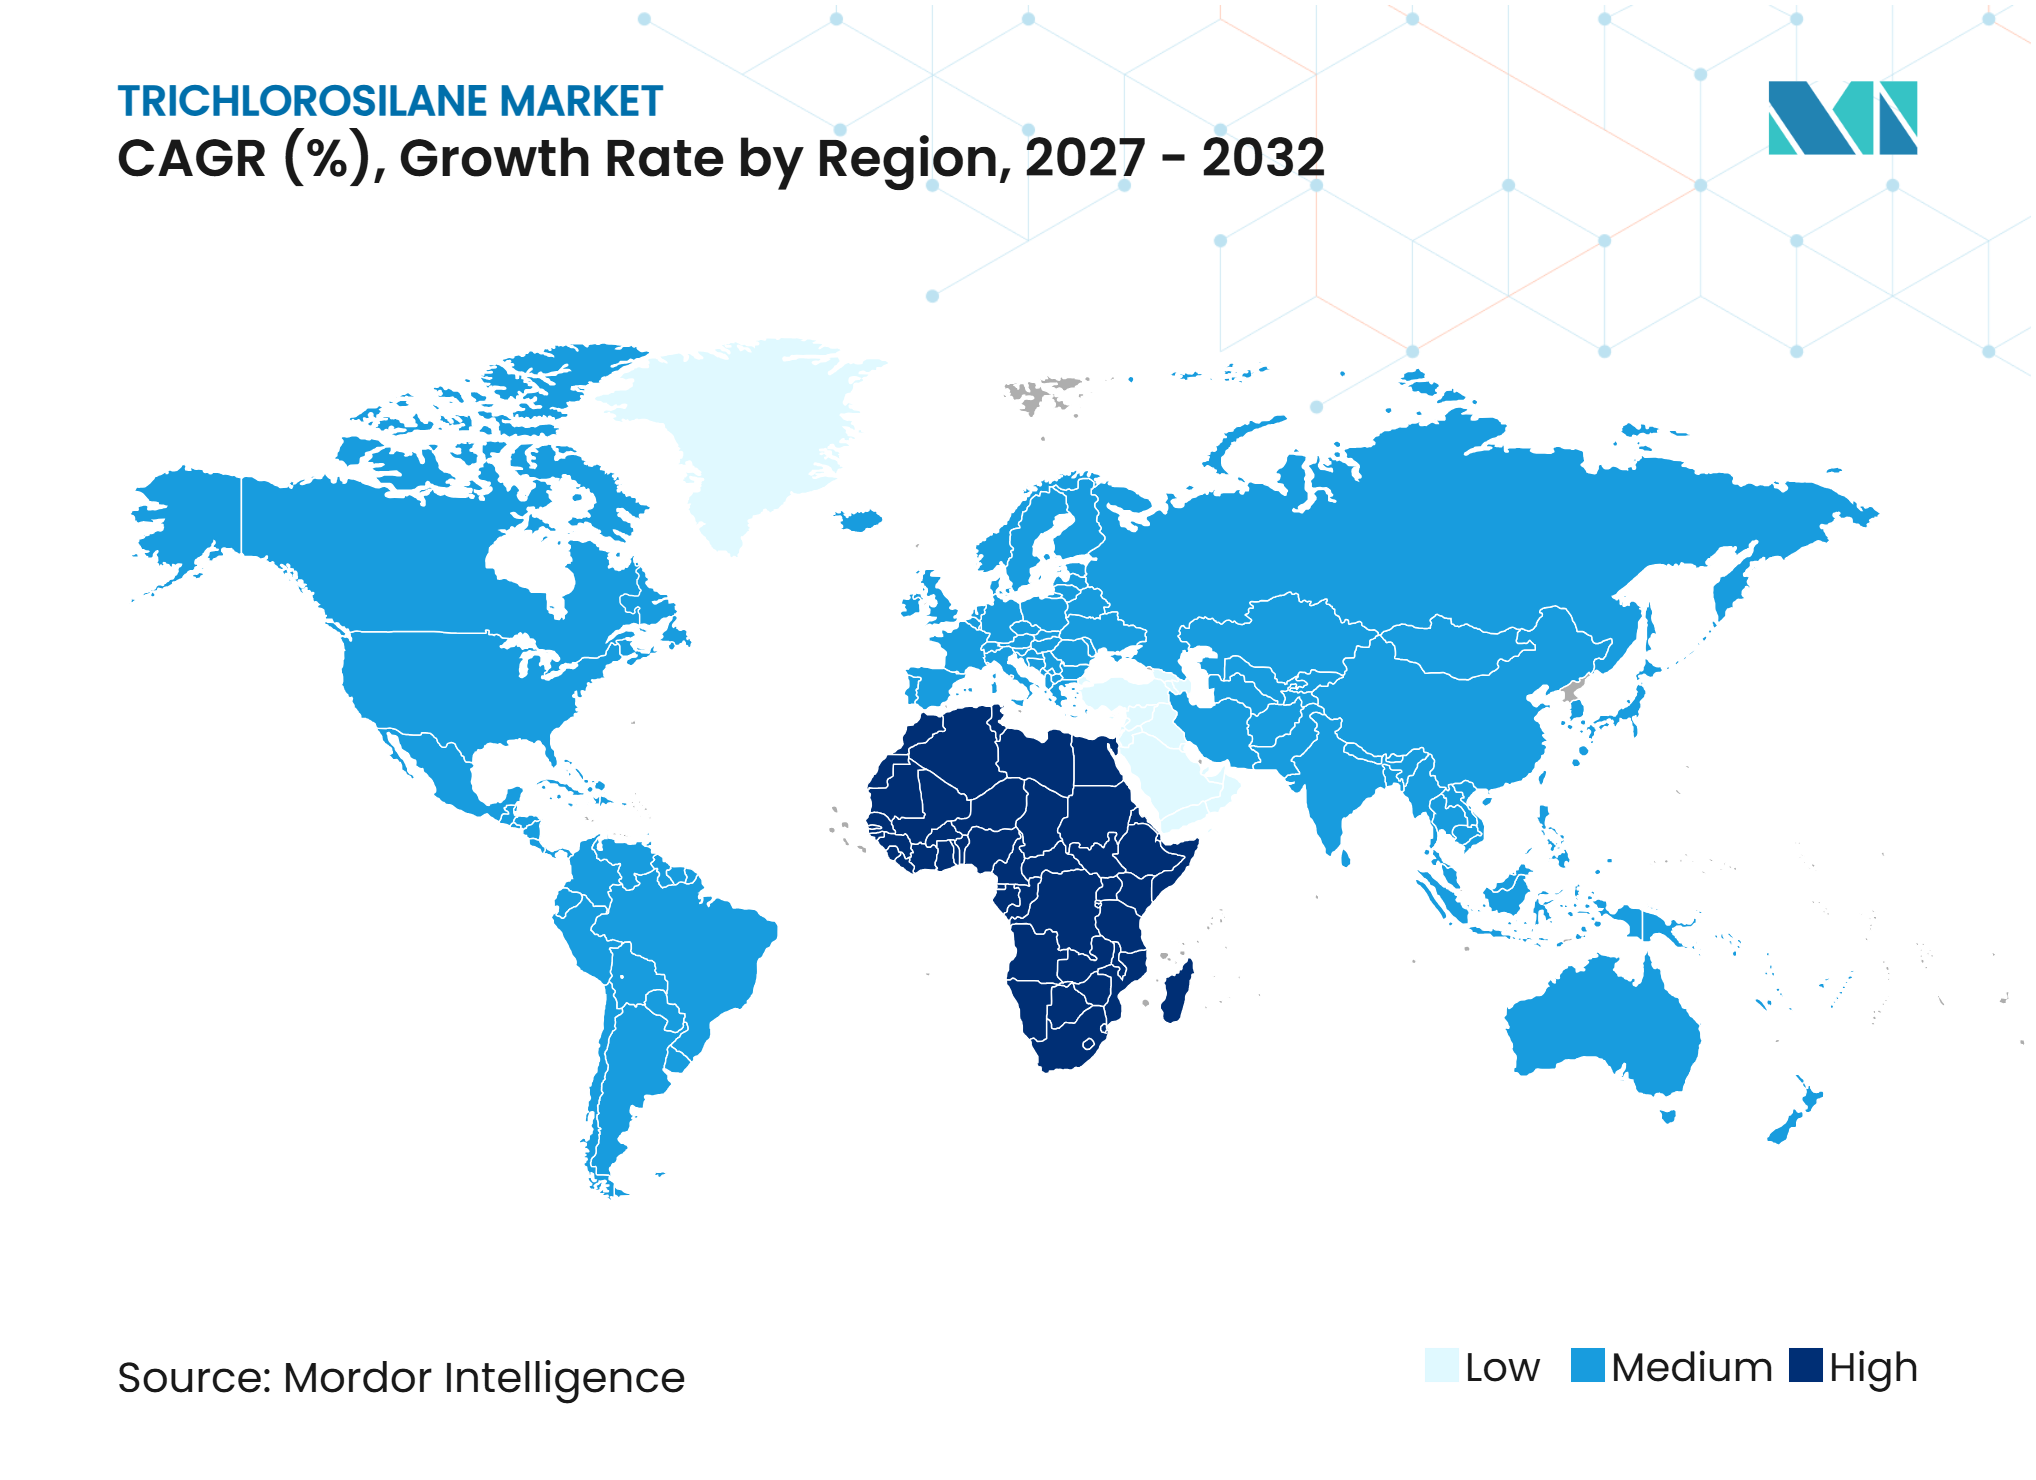
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Triclorosilano por Mordor Intelligence
El tamaño del mercado de Triclorosilano fue valorado en 6,15 mil millones de USD en 2026 y se estima que crecerá desde 6,67 mil millones de USD en 2027 hasta 10,05 mil millones de USD para 2032, a una CAGR del 8,56% durante el período de pronóstico (2027-2032). El mercado de triclorosilano está respaldado por la expansión de la producción de polisilicio solar fuera de China y la creciente demanda de obleas de semiconductores avanzadas. Estos dos segmentos de uso final difieren en patrones de compra, requisitos tecnológicos y exposición a los movimientos de precios. El material de grado solar representa la base de producción, mientras que el material de grado electrónico tiene perspectivas de crecimiento más sólidas debido a su papel en la lógica avanzada y las aplicaciones de memoria de alto ancho de banda. Sin embargo, el exceso de oferta en el segmento de grado solar presiona los precios combinados y el flujo de caja. Esta dinámica hace que el mercado de triclorosilano sea menos dependiente de un único segmento de uso final y pone mayor énfasis en la calidad de fabricación, los contratos a largo plazo y el acceso a clientes especializados. La localización de la cadena de suministro, los estándares energéticos y el reciclaje de tetracloruro de silicio están influyendo en las decisiones de inversión en todo el mercado. Los estándares de consumo energético de China y los sistemas de circuito cerrado están añadiendo presión sobre los productores para mejorar la eficiencia de producción. Los productores que combinan producción integrada con procesamiento de alta pureza están mejor posicionados para atender la demanda de semiconductores mientras reducen la exposición a los ciclos de precios del grado solar.
Conclusiones Clave del Informe
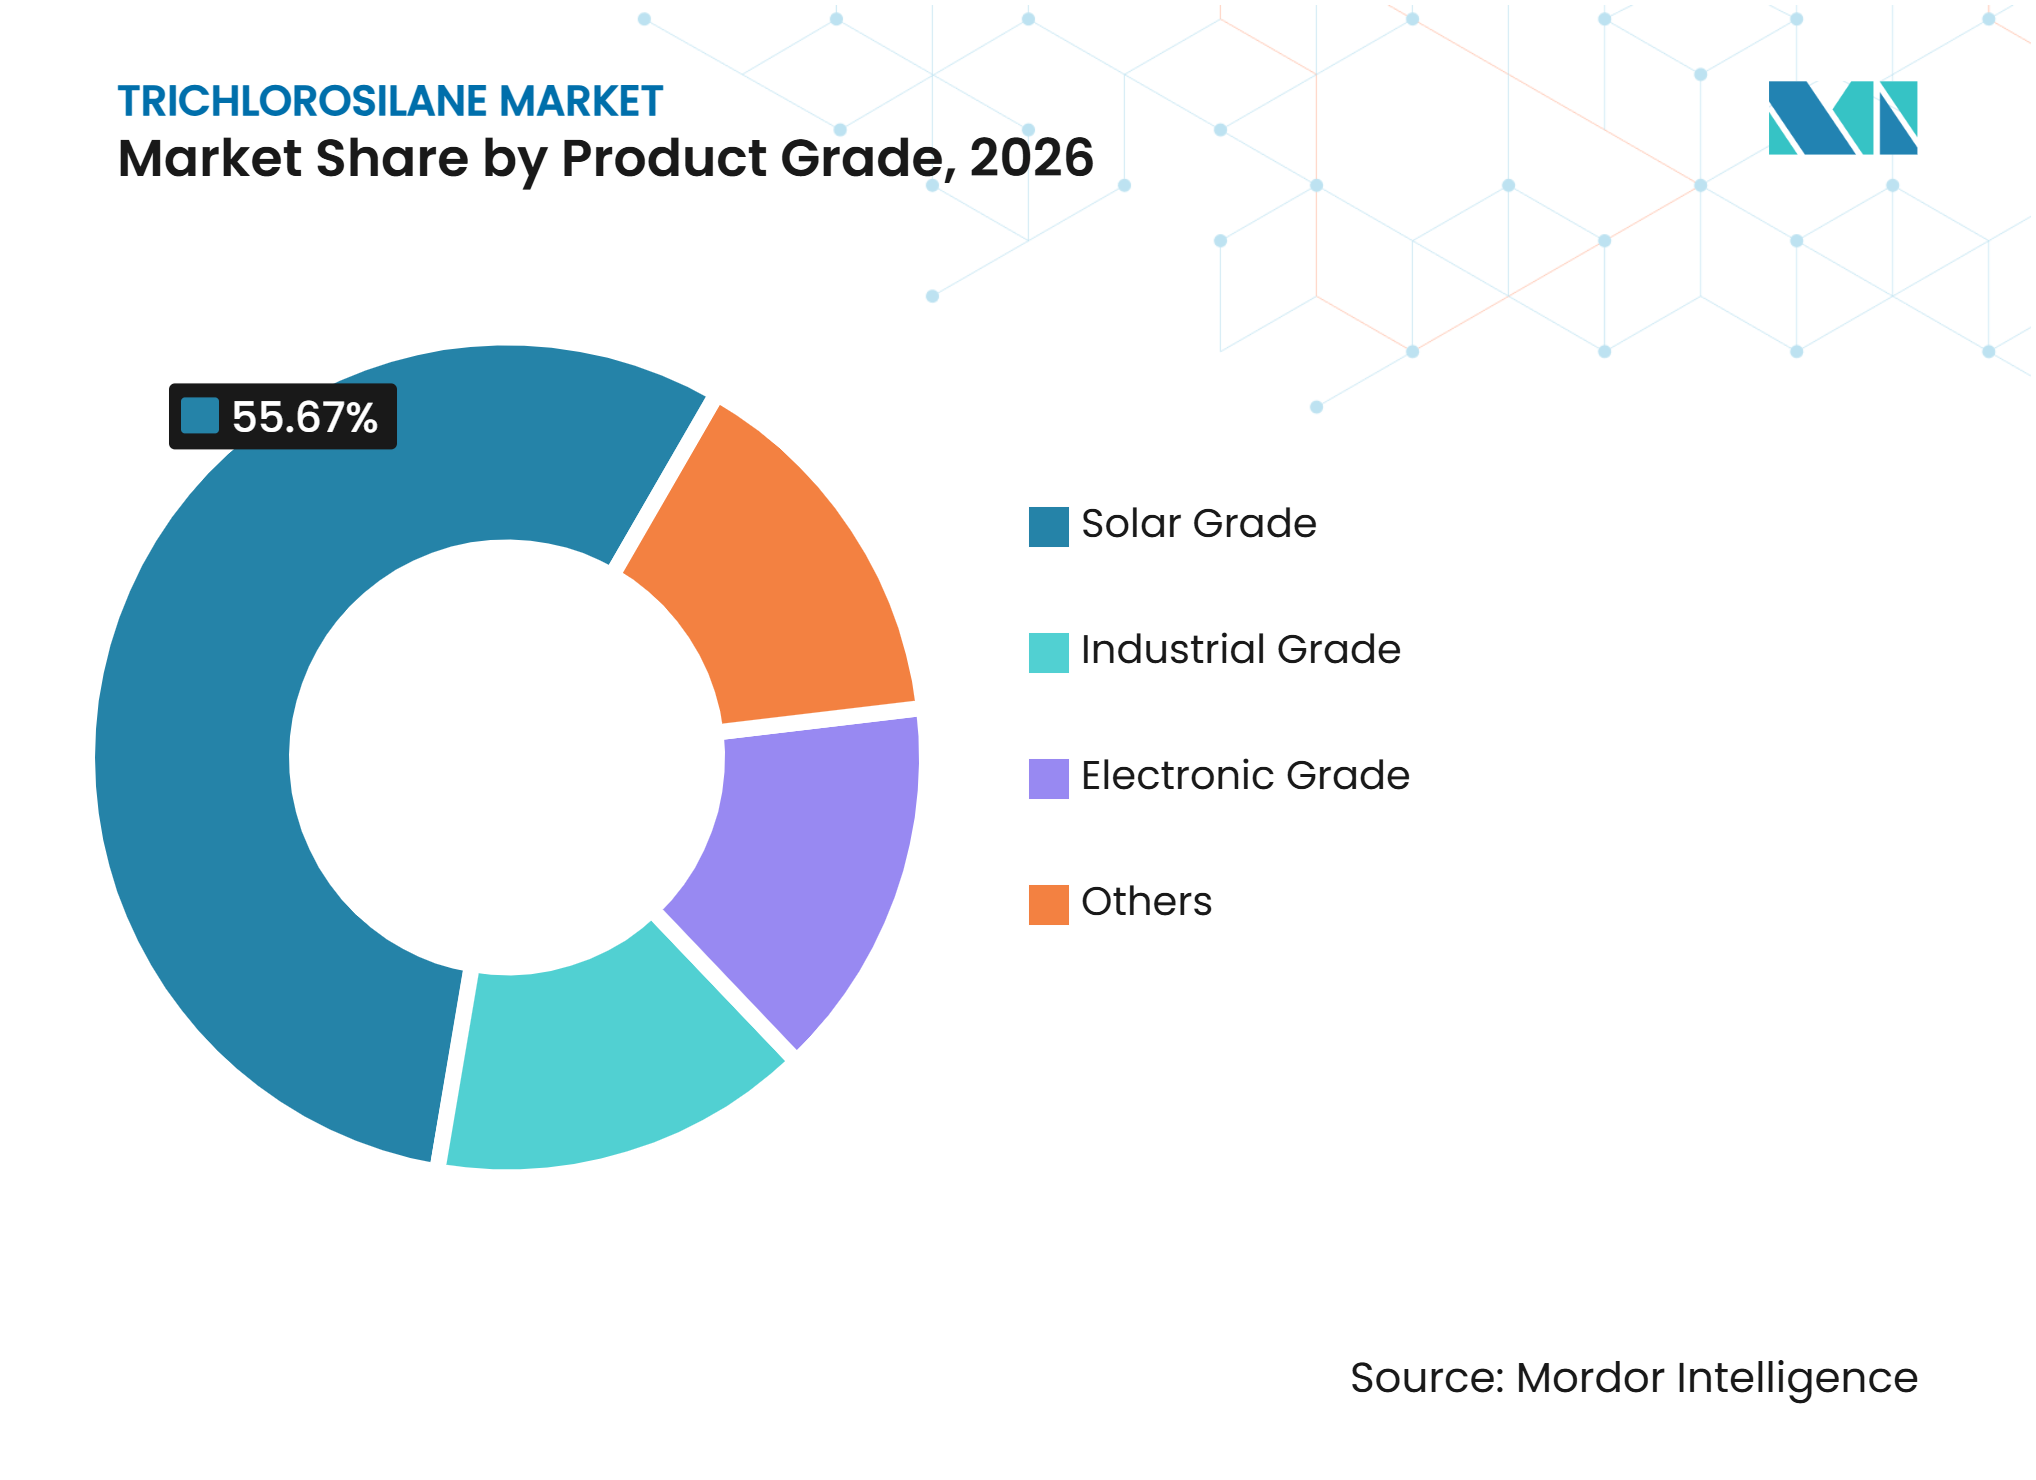
- Por grado de producto, el Grado Solar representó el 55,67% de la participación del mercado de Triclorosilano en 2026, mientras que se prevé que el Grado Electrónico crezca a una CAGR del 9,25% hasta 2032.
- Por aplicación, la Producción de Polisilicio representó el 64,78% del tamaño del mercado de Triclorosilano en 2026, mientras que se proyecta que la Deposición Epitaxial de Obleas crezca a una CAGR del 9,67% hasta 2032.
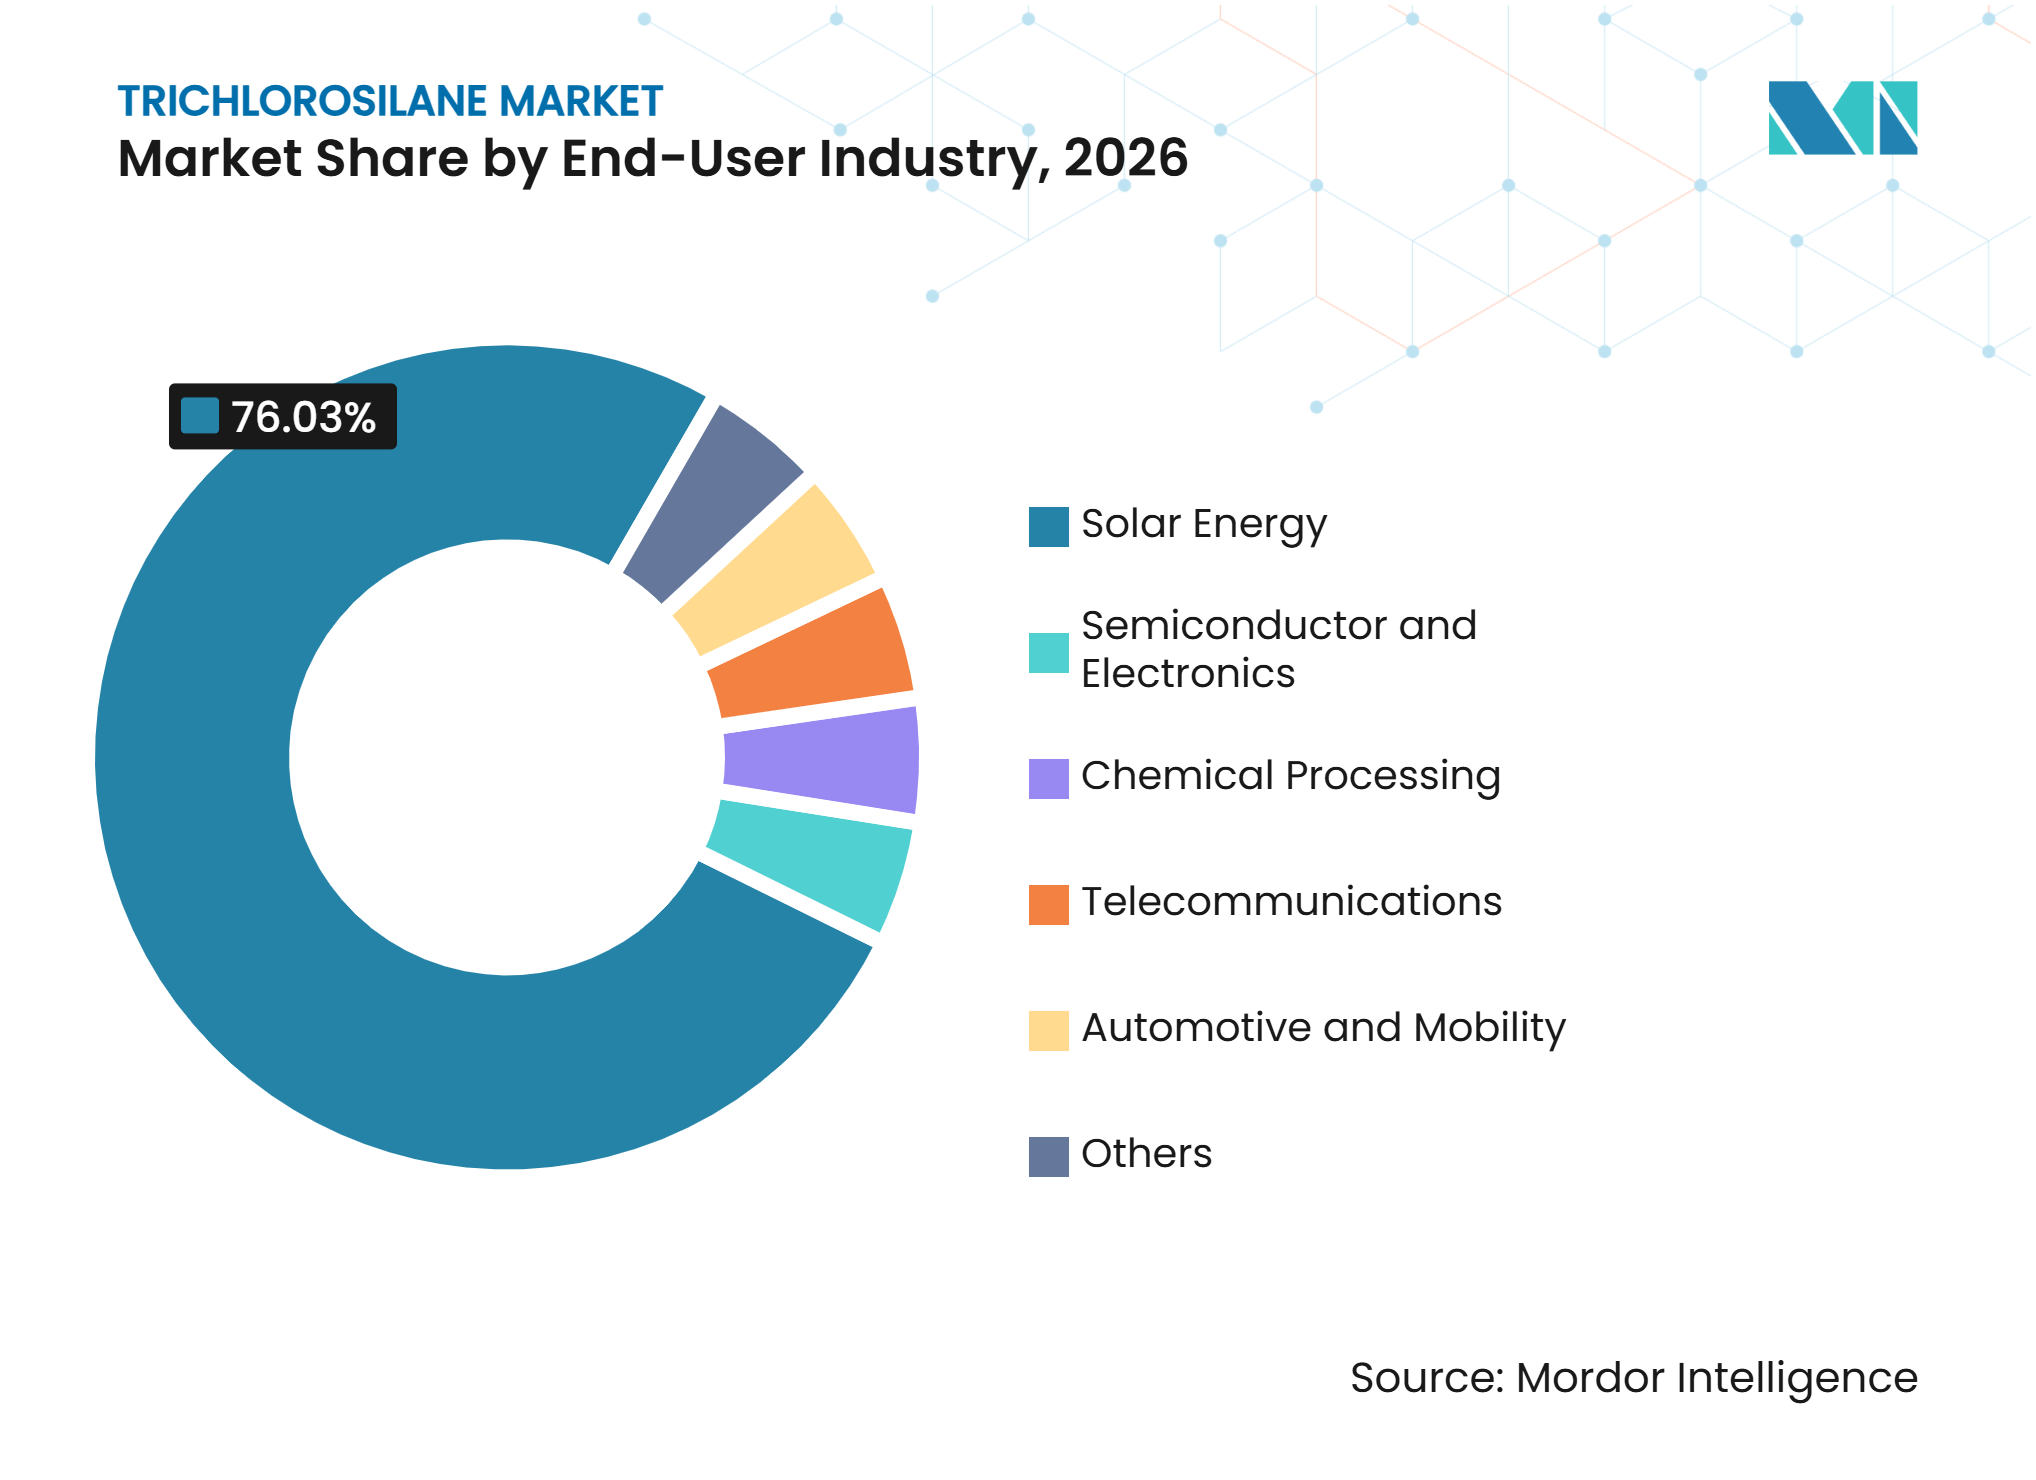
- Por industria de usuario final, la Energía Solar representó el 76,03% de la participación del mercado de Triclorosilano en 2026, mientras que se proyecta que Semiconductores y Electrónica crezca a una CAGR del 10,52% hasta 2032.
- Por geografía, Asia-Pacífico representó el 53,86% de la participación del mercado de Triclorosilano en 2026, mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 10,09% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Polisilicio de Grado Solar Fuera de China | +2.30% | Oriente Medio, Sudeste Asiático, América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de Obleas de Semiconductores y Chips de IA | +2.50% | Global, concentrada en Asia Oriental, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Reciclaje de Tetracloruro de Silicio en Circuito Cerrado | +1.40% | Núcleo de Asia-Pacífico, con extensión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Localización de la Cadena de Suministro y Almacenamiento Estratégico | +1.60% | América del Norte, Europa, India, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Producción de Silicio de Bajo Carbono y Alta Eficiencia Energética | +1.00% | China, Europa y principales centros de producción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Obleas de Semiconductores y Chips de IA
El triclorosilano de grado semiconductor se beneficia directamente de la inversión en centros de datos y computación avanzada, donde la demanda depende cada vez más de la lógica avanzada y la capacidad de memoria en lugar del volumen total de obleas. Los envíos globales de obleas de silicio alcanzaron 12.973 millones de pulgadas cuadradas en 2025, un aumento del 5,8% respecto al año anterior. Se espera que la capacidad para la fabricación avanzada de chips a 7 nm e inferior aumente un 69%, de 850.000 obleas por mes en 2024 a aproximadamente 1,44 millones de obleas por mes en 2028. Las obleas epitaxiales utilizadas en lógica y memoria de alto ancho de banda requieren triclorosilano de grado electrónico procesado a través de 5 etapas de destilación, en comparación con las 3 etapas generalmente asociadas con el material de grado solar. Este requisito favorece a los proveedores que pueden cumplir estrictos estándares de pureza y consistencia mediante ciclos de producción confiables, calificación de productos y estrecha coordinación con los clientes de obleas. Shin-Etsu Chemical Co., Ltd. opera producción integrada de triclorosilano a oblea en Naoetsu, Japón, y Bay City, Estados Unidos, mientras que Wacker Chemie AG puso en marcha una línea de limpieza de polisilicio de grado semiconductor en Burghausen en 2025.
Expansión de la Capacidad de Polisilicio de Grado Solar Fuera de China
La diversificación de la cadena de suministro está creando nuevas fuentes de demanda más allá de China y alentando a los desarrolladores de proyectos a asegurar relaciones locales de materias primas antes de la puesta en marcha de las plantas. Se proyecta que las adiciones de capacidad renovable global alcancen 4.600 GW para 2030, con la capacidad fotovoltaica solar representando el 80% del aumento. United Solar Polysilicons inició la producción comercial de polisilicio en su sitio de Sohar Freezone en Omán a principios de 2026. El proyecto de 1,6 mil millones de USD tiene una producción de Fase I equivalente a 20 GW de módulos y utiliza triclorosilano como materia prima principal. Hemlock Semiconductor Operations LLC recibió hasta 325 millones de USD en incentivos de la Ley de Creación de Incentivos Útiles para la Producción de Semiconductores (CHIPS) en enero de 2025 para una nueva instalación de polisilicio hiperpuro en Míchigan, con construcción que comenzará en 2026 y producción esperada en 2028. Estas inversiones proporcionan al mercado de triclorosilano una base de demanda contratada no china que está menos expuesta al suministro spot chino y más estrechamente vinculada a la política industrial regional.
Reciclaje de Tetracloruro de Silicio en Circuito Cerrado
La gestión del tetracloruro de silicio afecta fuertemente la posición de costos de los productores de polisilicio, ya que el flujo de subproductos es grande y debe manejarse de forma segura y productiva. El proceso Siemens modificado genera entre 11 y 20 toneladas métricas (TM) de tetracloruro de silicio por cada TM de polisilicio producido. Convertir este subproducto nuevamente en triclorosilano mediante hidrogenación en frío reduce los residuos, mejora la eficiencia de la materia prima y apoya operaciones más estables en plantas integradas. Un estudio de 2025 encontró que la destilación reactiva para la producción de triclorosilano y silano puede reducir el consumo de energía a menos del 25% del requerido por los sistemas convencionales de reactor de lecho fijo. Los sistemas de circuito cerrado en las instalaciones de GCL TECH y Daqo New Energy Corp. mejoran la economía del polisilicio entre un 15 y un 25%. Estos sistemas pueden reducir las compras externas de triclorosilano por parte de los productores integrados, pero también elevan los requisitos de pureza y consistencia para el suministro de terceros en el mercado de triclorosilano.
Localización de la Cadena de Suministro y Almacenamiento Estratégico
Las cadenas de suministro químico están recibiendo un escrutinio más riguroso por parte de los fabricantes de semiconductores y solares que buscan continuidad, trazabilidad y alternativas calificadas en múltiples regiones de producción. China inició una revisión de extinción de los derechos compensatorios sobre el polisilicio de grado solar estadounidense en enero de 2025, manteniendo una tasa arancelaria del 2,1% sobre Hemlock Semiconductor Operations LLC[1]. Los créditos fiscales a la producción de EE. UU. también apoyan las instalaciones nacionales que consumen triclorosilano en la producción de polisilicio. La trazabilidad se está volviendo cada vez más importante para los compradores que evalúan su exposición a los intermediarios con base en Xinjiang bajo la Ley de Prevención del Trabajo Forzado Uigur, lo que favorece el suministro calificado de América del Norte, Europa, Japón, Corea del Sur e India. Este cambio en las adquisiciones apoya el almacenamiento estratégico y los acuerdos de suministro más largos en el mercado de triclorosilano, al tiempo que recompensa a los proveedores que pueden documentar el origen, el manejo, la calidad del producto y el cumplimiento normativo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Oferta de Polisilicio de Grado Solar y Compresión de Precios | -2.80% | Global, concentrada en China con extensión al Sudeste Asiático y Europa | Corto plazo (≤ 2 años) |
| Alta Intensidad Energética y Costos de Cumplimiento de Carbono | -1.60% | Europa, regiones de alta energía en China, América del Norte | Largo plazo (≥ 4 años) |
| Manejo de Productos Químicos Peligrosos y Restricciones Logísticas | -0.80% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de Oferta de Polisilicio de Grado Solar y Compresión de Precios
La capacidad instalada de polisilicio en China alcanzó 3,5 millones de TM por año en 2025, frente a una demanda global de 1,4 millones de TM por año. Este desequilibrio debilitó las señales de demanda para la materia prima de grado solar y aumentó la presión sobre los precios en todo el mercado de triclorosilano. La Rama de la Industria del Silicio de China reportó una caída interanual del 44,1% en la producción doméstica de polisilicio durante el primer semestre de 2025, a medida que los productores redujeron la producción. Los principales productores integrados redujeron la producción en respuesta a las graves pérdidas operativas durante ese período. Las menores tasas de utilización también retrasaron la inversión en mejoras de purificación de triclorosilano, debilitando la disponibilidad de materia prima calificada para las aplicaciones de grado electrónico de más rápido crecimiento.
Alta Intensidad Energética y Costos de Cumplimiento de Carbono
La producción de triclorosilano y polisilicio requiere insumos sustanciales de electricidad y calor. Los principales productores chinos consumen entre 46 y 54 kWh por kg de polisilicio, mientras que la norma nacional obligatoria de China establece un umbral de acceso de 5,5 kgce por kg. Los productores europeos enfrentan exposición directa a los costos de carbono a través del Sistema de Comercio de Emisiones de la UE, mientras que China continúa fortaleciendo sus controles energéticos domésticos. Esta brecha de cumplimiento crea una desventaja de costos para los sitios de producción europeos. El Reglamento REACH de la UE (Registro, Evaluación, Autorización y Restricción de Sustancias Químicas) requiere el registro y las evaluaciones de riesgo de los usuarios intermedios para las sustancias peligrosas, incluido el triclorosilano. En enero de 2025, la Agencia de Protección Ambiental de EE. UU. y la Administración de Seguridad y Salud Ocupacional formalizaron un acuerdo de coordinación de seguridad química, añadiendo requisitos de cumplimiento para los manipuladores bajo la Ley de Control de Sustancias Tóxicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Producto:
El Grado Electrónico Gana Valor a Través de Mayores Requisitos de PurezaEl Grado Solar representó el 55,67% de la participación del mercado de Triclorosilano en 2026, ya que el polisilicio fotovoltaico sigue siendo el principal canal de salida y apoya ciclos de producción grandes e integrados. Este grado se produce típicamente a través de 3 etapas de destilación y alcanza niveles de pureza adecuados para el proceso de deposición química en fase vapor de Siemens utilizado en la fabricación de polisilicio solar. Los grados industriales y otros grados especiales se utilizan en agentes de acoplamiento de silano, intermediarios químicos y monómeros de silicona. Esas aplicaciones están vinculadas a productos químicos para la construcción, selladores automotrices, materiales electrónicos y materiales para el cuidado personal. Su perfil de demanda es más estable pero crece más lentamente que las aplicaciones de semiconductores, que requieren controles de pureza más estrictos y calificación de clientes.
Se prevé que el Grado Electrónico crezca a una CAGR del 9,25% de 2027 a 2032, representando la oportunidad de crecimiento de grado de producto más sólida en el mercado de Triclorosilano. Su producción requiere 5 etapas de destilación para lograr la pureza necesaria para la epitaxia de semiconductores y un rendimiento consistente del material de obleas. Una investigación publicada en 2025 encontró que combinar la destilación reactiva con la desproporción de diclorosilano puede mejorar la eficiencia del rendimiento en procesos diseñados para triclorosilano de alta pureza. Tangshan Sunfar Silicon Industries Co., Ltd. recibió aprobación en enero de 2025 para el primer centro de innovación tecnológica en materiales de clorosilano de Hebei. Las líneas de triclorosilano de grado electrónico y diclorosilano de la empresa han sido calificadas en plantas de fabricación de semiconductores nacionales, apoyando la sustitución de importaciones en gases especiales y reforzando la importancia del suministro aprobado por el cliente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Producción de Polisilicio Sigue Siendo Central Mientras la Epitaxia se Expande Más RápidoLa Producción de Polisilicio representó el 64,78% del tamaño del mercado de Triclorosilano en 2026, reflejando su posición central en las cadenas de suministro solar y su dependencia de los productores integrados de silicio. Los productores integrados chinos representan una gran parte de este consumo a través de operaciones de polisilicio cautivas que vinculan la demanda de triclorosilano a la utilización de las plantas. Los Agentes de Acoplamiento de Silano, los Intermediarios Químicos y otros usos especiales conforman la demanda de aplicaciones restante. Estas aplicaciones están respaldadas por materiales automotrices, sellado electrónico, recubrimientos y otros requisitos de química de silicio aguas abajo. La gran exposición al polisilicio significa que la demanda de aplicaciones sigue siendo sensible al exceso de capacidad de grado solar y a las decisiones de reducir o reiniciar la producción.
Se proyecta que la Deposición Epitaxial de Obleas crezca a una CAGR del 9,67% hasta 2032, superando a la producción de polisilicio en tasa de crecimiento. Las obleas de lógica avanzada y memoria de alto ancho de banda requieren triclorosilano de pureza ultraalta y un control confiable de la contaminación. Las obleas epitaxiales para estas aplicaciones pueden requerir más de 3 veces el área superficial de oblea por bit en comparación con la Memoria Dinámica de Acceso Aleatorio (DRAM) estándar. Hemlock Semiconductor Operations LLC nombró a un Director Comercial de Ventas Químicas en septiembre de 2025 para expandir las ventas externas de triclorosilano y diclorosilano. Jiangxi Chenguang New Materials Co., Ltd. está invirtiendo en 300.000 TM por año de capacidad de silano funcional en Ningxia, añadiendo demanda aguas abajo adyacente a las aplicaciones centrales de química de silicio.
Por Industria de Usuario Final:
La Energía Solar Lidera en Consumo Mientras la Demanda de Semiconductores Crece a un Ritmo Más RápidoLa Energía Solar representó el 76,03% de la participación del mercado de Triclorosilano en 2026, reflejando la expansión previa en capacidad fotovoltaica y la escala del uso de polisilicio en las cadenas de suministro de módulos. El Procesamiento Químico, las Telecomunicaciones y la Automoción y Movilidad forman grupos de uso final más pequeños con diferentes necesidades de compra y patrones de demanda aguas abajo. Estos segmentos utilizan agentes de acoplamiento de silano derivados del triclorosilano y materiales de silicio especiales para aplicaciones menos directamente vinculadas a la construcción solar. La demanda solar proporciona al mercado una base grande y establecida, pero también expone a los productores a los ciclos de inventario de polisilicio y a la presión de precios. El mercado de Triclorosilano depende, por tanto, de un equilibrio entre la demanda solar y las aplicaciones electrónicas de mayor valor.
Se espera que Semiconductores y Electrónica crezca a una CAGR del 10,52% durante 2027-2032, la tasa más alta entre las categorías de usuarios finales. El despliegue de servidores de IA, la infraestructura 5G y la demanda de semiconductores de potencia en vehículos eléctricos están impulsando este crecimiento, aumentando los requisitos de obleas avanzadas. Las operaciones coreanas de OCI Ltd identificaron los materiales para semiconductores, incluido el polisilicio de grado semiconductor, como un impulsor de la mejora de la rentabilidad en el cuarto trimestre de 2025. El creciente contenido de semiconductores de potencia en los vehículos eléctricos también crea demanda adicional de precursores de carburo de silicio derivados del triclorosilano más allá del consumo convencional de polisilicio de grado solar.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Las Cadenas de Suministro Solar Integradas Anclan la Demanda Regional
Asia-Pacífico representó el 53,86% de la participación del mercado de triclorosilano en 2026. La cadena de suministro solar integrada de China sustenta gran parte del consumo regional, mientras que Japón y Corea del Sur apoyan la demanda de alta pureza proveniente de la producción avanzada de semiconductores y el procesamiento de material de obleas. En septiembre de 2025, China emitió una norma obligatoria de consumo energético para el polisilicio, creando una influencia regulatoria que favorece la capacidad más eficiente y puede desplazar la actividad hacia plantas calificadas. Los envíos globales de obleas aumentaron un 5,8% hasta 12.973 millones de pulgadas cuadradas en 2025, con las obleas de lógica avanzada de 300 mm como principal impulsor. El desarrollo de energías renovables de India apoya la demanda futura de polisilicio y química de silicio relacionada, añadiendo un potencial canal regional más allá de la base de suministro establecida de China.
Oriente Medio y África: Nuevos Proyectos de Polisilicio Apoyan un Crecimiento Más Rápido
Se prevé que el mercado de triclorosilano de Oriente Medio y África crezca a una CAGR del 10,09% durante 2027-2032. United Solar Polysilicons inició la producción comercial en su instalación de 1,6 mil millones de USD y 100.000 toneladas por año en Omán a principios de 2026. Este proyecto crea una base de demanda a largo plazo para el triclorosilano como materia prima principal y proporciona un ancla para el abastecimiento regional de materiales. Al Ghaith Industries planea iniciar la producción comercial desde una planta de triclorosilano de 25 millones de USD en Omán en el primer trimestre de 2027. El programa de inversión en semiconductores de Arabia Saudita también está construyendo capacidad de diseño sin fábrica y demanda futura de materiales aguas arriba, conectando la inversión tecnológica regional con la cadena de valor del silicio en general.
América del Norte, Europa y América del Sur: La Localización, el Cumplimiento Normativo y la Dependencia de las Importaciones Configuran la Demanda
La demanda de América del Norte está configurada por el apoyo de la Ley CHIPS y la expansión de Hemlock Semiconductor Operations LLC en Míchigan, que ha recibido hasta 325 millones de USD en financiamiento federal y apunta a la producción en 2028. Wacker Chemie AG amplió su capacidad de limpieza de polisilicio de grado semiconductor en Burghausen en más del 50% al poner en marcha una línea en 2025, reflejando un enfoque en aplicaciones electrónicas especializadas. El Pacto Industrial Limpio de la UE y las regulaciones REACH influyen en la competitividad europea y la gestión química, mientras que América del Sur sigue siendo dependiente de las importaciones. La creciente base de ensamblaje electrónico e instalación solar de Brasil obtiene suministro principalmente de productores asiáticos, lo que limita la capacidad de la región a corto plazo para desarrollar una base de suministro doméstica.
Panorama Competitivo
Concentración del Mercado
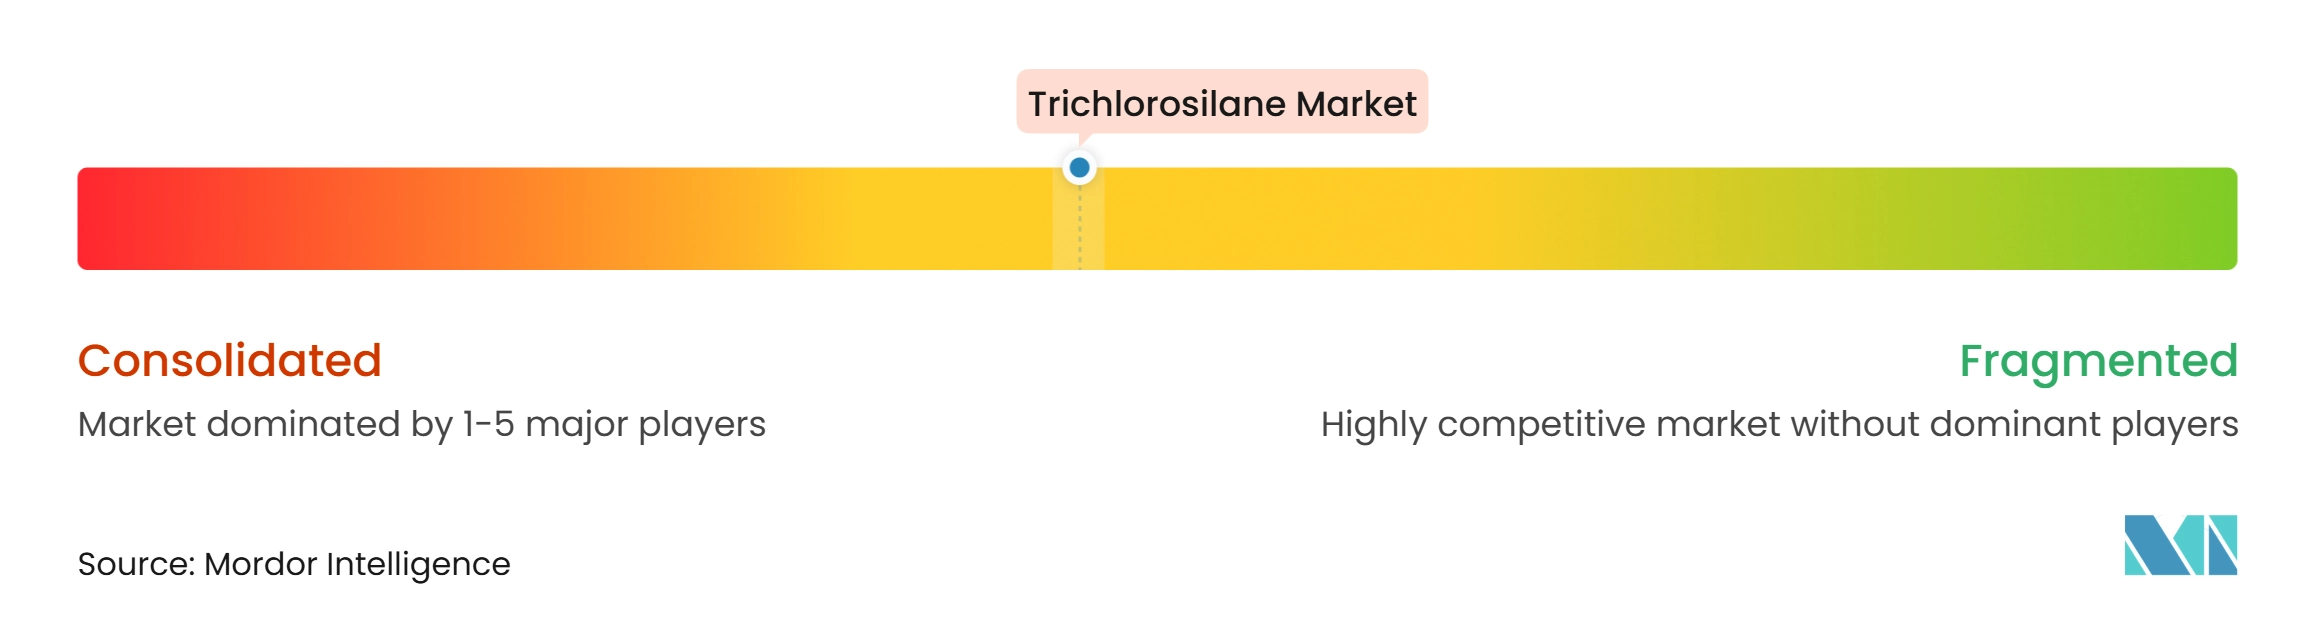
El mercado de triclorosilano está moderadamente consolidado entre los productores capaces de suministrar material de alta pureza para uso en semiconductores, donde la aprobación del cliente y la calidad constante del producto son requisitos significativos. Wacker Chemie AG, Hemlock Semiconductor Operations LLC, Shin-Etsu Chemical Co., Ltd., Tongwei Group Co., Ltd., GCL TECH, Daqo New Energy Corp. y East Hope Group ocupan diferentes posiciones a lo largo de la cadena de valor. Los productores integrados chinos utilizan principalmente triclorosilano de grado solar en operaciones de polisilicio cautivas, vinculando su demanda a los niveles de producción solar. Los productores occidentales ponen mayor énfasis en productos diferenciados de grado electrónico y semiconductor, donde la capacidad y la calificación del cliente importan más que la escala por sí sola.
Wacker Chemie AG puso en marcha una línea de limpieza de polisilicio de grado semiconductor en Burghausen en 2025, ampliando la capacidad en más del 50%. Hemlock Semiconductor Operations LLC inició su nuevo proyecto de polisilicio hiperpuro tras el otorgamiento de incentivos CHIPS en enero de 2025 y reforzó la cobertura comercial para ventas externas de clorosilano en septiembre de 2025. Estas acciones apoyaron las aplicaciones electrónicas premium y los canales de ventas externos, en lugar de depender únicamente de la producción de grado solar. La competencia también se centra en las calificaciones, la integración de procesos y las relaciones a largo plazo con los clientes que apoyan un suministro confiable para aplicaciones sensibles.
Jiangxi Chenguang New Materials Co., Ltd. co-redactó la norma GB/T 30652 para el triclorosilano de grado epitaxial de silicio, creando una barrera de calificación relacionada con estándares. Tangshan Sunfar Silicon Industries Co., Ltd. obtuvo la aprobación provincial para un centro de innovación en materiales de clorosilano en enero de 2025 y obtuvo reconocimiento por el diclorosilano de grado electrónico en mayo de 2025[2]. Los nuevos proyectos de Omán dejan espacio para la fabricación por encargo y los acuerdos de suministro a largo plazo, ya que la base de proveedores regional se encuentra aún en sus primeras etapas.
Líderes de la Industria del Triclorosilano
-
GCL TECH
-
Tongwei Group Co., Ltd.
-
Daqo New Energy Corp.
-
Wacker Chemie AG
-
Hemlock Semiconductor Operations LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Triclorosilano Empresas cubiertas en este informe
- Daqo New Energy Corp.
- East Hope Group
- GCL TECH
- Hemlock Semiconductor Operations LLC
- Hubei Jianghan New Materials Co., Ltd.
- Jiangxi Chenguang New Materials Co., Ltd.
- OCI Ltd
- REC Silicon ASA
- Shin-Etsu Chemical Co., Ltd.
- Tangshan Sunfar Silicon Industries Co., Ltd.
- TBEA Co., Ltd.
- Tokuyama Corporation
- Tongwei Group Co., Ltd.
- Wacker Chemie AG
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
Desarrollos recientes de la industria en Mercado de Triclorosilano
- Febrero de 2026: United Solar Polysilicon inició la producción comercial de polisilicio en su instalación de 1,6 mil millones de USD en Sohar Freezone, Omán, con una capacidad de producción basada en triclorosilano de 100.000 toneladas/año. La instalación cuenta con el apoyo de la Corporación Financiera Internacional y el Fondo del Futuro de Omán, con Waaree Solar como socio de compra.
- Julio de 2025: OCI Ltd y Tokuyama Corporation iniciaron la construcción de una empresa conjunta de polisilicio de grado semiconductor basada en triclorosilano (TCS) por valor de 435 millones de USD (OSTM) en el Parque Industrial de Samalaju, Sarawak, Malasia, con un objetivo de 10.000 toneladas/año. La instalación apunta a la producción comercial completa en 2029 y suministrará a empresas de semiconductores en Corea, Japón y Taiwán.
Alcance del Informe Global del Mercado de Triclorosilano
El triclorosilano es un líquido inorgánico incoloro, volátil e inflamable con la fórmula química SiHCl₃. Tiene un olor acre y penetrante y un punto de ebullición de 31,8°C, lo que lo hace altamente reactivo en condiciones atmosféricas estándar. El compuesto se utiliza principalmente como intermediario en la producción de polisilicio de alta pureza, una materia prima clave en las industrias de semiconductores y fotovoltaica solar.
El mercado de triclorosilano está segmentado por grado de producto, aplicación, industria de usuario final y geografía. Por grado de producto, el mercado está segmentado en grado solar, grado electrónico, grado industrial y otros. Por aplicación, el mercado está segmentado en producción de polisilicio, deposición epitaxial de obleas, agentes de acoplamiento de silano, intermediarios químicos y otros. Por industria de usuario final, el mercado está segmentado en energía solar, semiconductores y electrónica, procesamiento químico, telecomunicaciones, automoción y movilidad, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el triclorosilano en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Solar |
| Grado Electrónico |
| Grado Industrial |
| Otros |
| Producción de Polisilicio |
| Deposición Epitaxial de Obleas |
| Agentes de Acoplamiento de Silano |
| Intermediarios Químicos |
| Otros |
| Energía Solar |
| Semiconductores y Electrónica |
| Procesamiento Químico |
| Telecomunicaciones |
| Automoción y Movilidad |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado de Producto | Grado Solar | |
| Grado Electrónico | ||
| Grado Industrial | ||
| Otros | ||
| Por Aplicación | Producción de Polisilicio | |
| Deposición Epitaxial de Obleas | ||
| Agentes de Acoplamiento de Silano | ||
| Intermediarios Químicos | ||
| Otros | ||
| Por Industria de Usuario Final | Energía Solar | |
| Semiconductores y Electrónica | ||
| Procesamiento Químico | ||
| Telecomunicaciones | ||
| Automoción y Movilidad | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Triclorosilano?
El tamaño del mercado de Triclorosilano fue valorado en 6,15 mil millones de USD en 2026 y se estima que crecerá desde 6,67 mil millones de USD en 2027 hasta 10,05 mil millones de USD para 2032, a una CAGR del 8,56% durante el período de pronóstico (2027-2032).
¿Qué aplicación se espera que crezca más rápido?
Se proyecta que la Deposición Epitaxial de Obleas se expanda a una CAGR del 9,67% hasta 2032 a medida que aumenta la demanda de obleas de lógica avanzada y memoria. Esta aplicación requiere material de pureza ultraalta, y su demanda está vinculada a la lógica avanzada y la memoria de alto ancho de banda en lugar de la materia prima de grado solar estándar, lo que ayuda a desplazar la combinación de aplicaciones hacia material de mayor valor.
¿Qué segmento de usuario final lidera la demanda hoy?
La Energía Solar representa el 76,03% de la participación de usuarios finales en 2026 porque el polisilicio fotovoltaico es el principal canal de volumen. Semiconductores y Electrónica tiene las perspectivas de crecimiento más rápidas, con una CAGR del 10,52%, respaldada por servidores de IA, infraestructura 5G, demanda de semiconductores de potencia y adiciones continuas a la capacidad de obleas avanzadas.
¿Qué región tiene el crecimiento proyectado más rápido?
Se prevé que Oriente Medio y África crezcan a una CAGR del 10,09% hasta 2032, respaldados por nuevas inversiones en polisilicio y triclorosilano. Los proyectos de Sohar y Sur en Omán están construyendo una base regional de química de silicio aguas arriba con demanda de materias primas a largo plazo, mientras que las iniciativas regionales de semiconductores pueden fortalecer los requisitos de materiales aguas abajo.