
Trichlorosilan-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.67 Milliarden US-Dollar |
| Marktgröße (2032) | 10.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.56 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Trichlorosilan-Marktanalyse von Mordor Intelligence
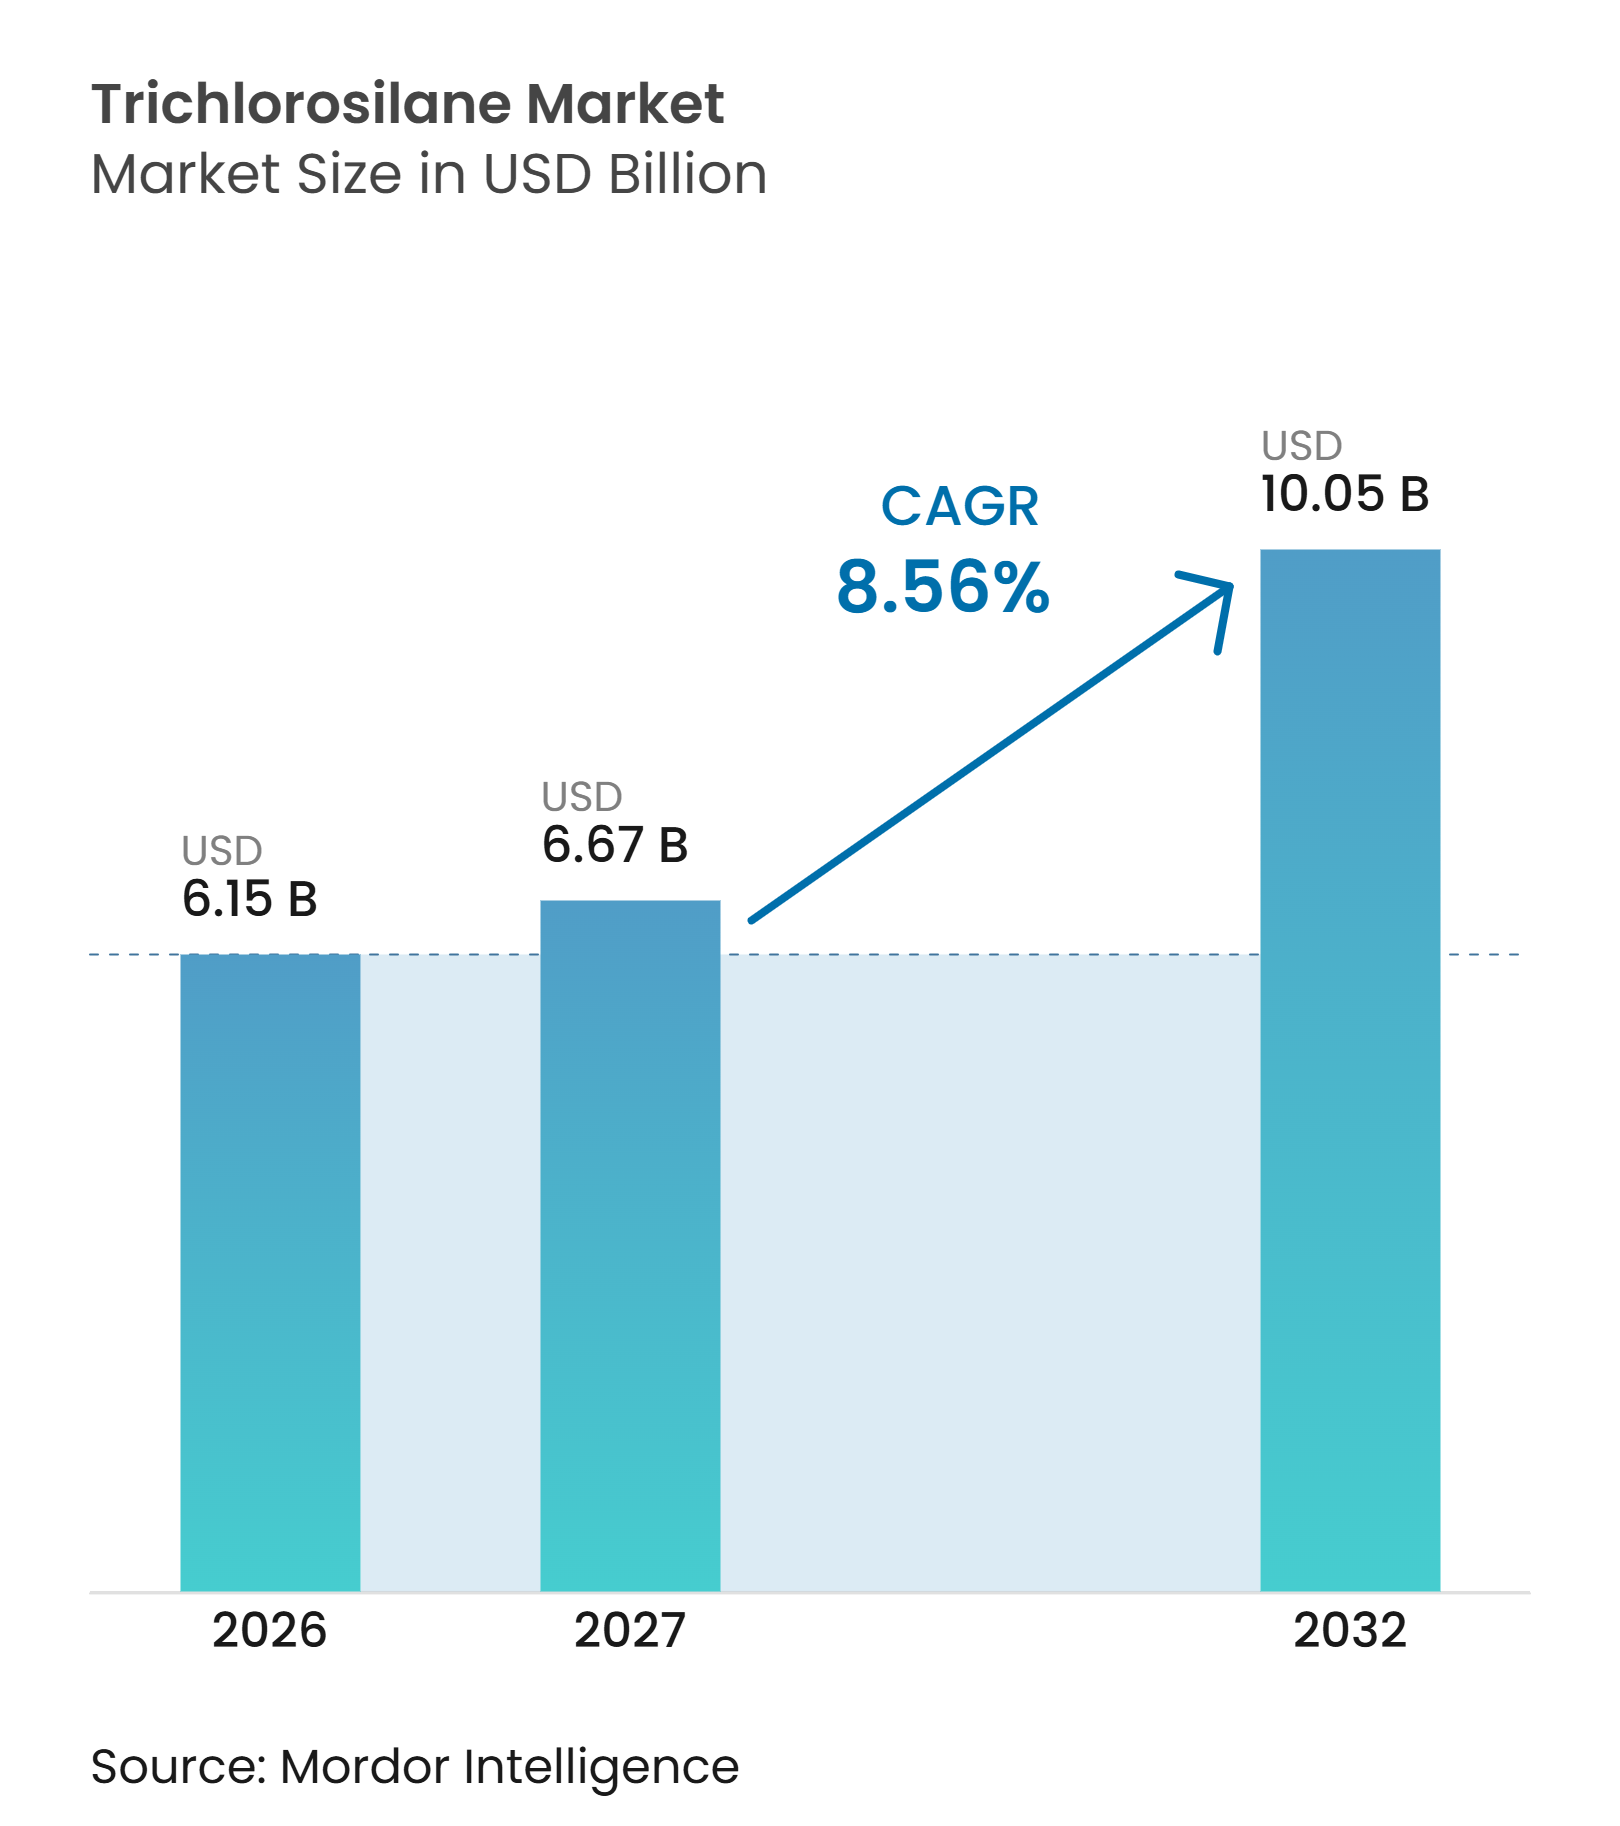
Die Trichlorosilan-Marktgröße wurde im Jahr 2026 auf 6,15 Milliarden USD geschätzt und wird voraussichtlich von 6,67 Milliarden USD im Jahr 2027 auf 10,05 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,56 % während des Prognosezeitraums (2027–2032). Der Trichlorosilan-Markt wird durch den Ausbau der Solarpolysiliziumproduktion außerhalb Chinas und die steigende Nachfrage nach fortschrittlichen Halbleiterwafern gestützt. Diese beiden Endverbrauchssegmente unterscheiden sich in Kaufmustern, Technologieanforderungen und der Anfälligkeit gegenüber Preisbewegungen. Solarqualitätsmaterial stellt die Produktionsbasis dar, während Elektronikqualitätsmaterial aufgrund seiner Rolle in fortschrittlichen Logik- und Hochbandbreiten-Speicheranwendungen stärkere Wachstumsaussichten aufweist. Allerdings belastet das Überangebot im Solarqualitätssegment die gemischten Preise und den Cashflow. Diese Dynamik macht den Trichlorosilan-Markt weniger abhängig von einem einzigen Endverbrauchssegment und legt größeren Wert auf Fertigungsqualität, langfristige Verträge und den Zugang zu spezialisierten Kunden. Die Lokalisierung der Lieferkette, Energiestandards und das Recycling von Siliziumtetrachlorid beeinflussen Investitionsentscheidungen im gesamten Markt. Chinas Energieverbrauchsstandards und geschlossene Kreislaufsysteme erhöhen den Druck auf die Hersteller, die Produktionseffizienz zu verbessern. Hersteller, die integrierte Produktion mit Hochreinheitsverarbeitung kombinieren, sind besser positioniert, um die Halbleiternachfrage zu bedienen und gleichzeitig die Anfälligkeit gegenüber Preiszyklen bei Solarqualitätsmaterial zu reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produktqualität hielt Solarqualität im Jahr 2026 einen Trichlorosilan-Marktanteil von 55,67 %, während Elektronikqualität bis 2032 voraussichtlich mit einem CAGR von 9,25 % wachsen wird.
- Nach Anwendung entfiel auf die Polysilikonproduktion im Jahr 2026 ein Anteil von 64,78 % an der Trichlorosilan-Marktgröße, während die epitaxiale Wafer-Abscheidung bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen wird.
- Nach Endverbraucherbranche hielt Solarenergie im Jahr 2026 einen Trichlorosilan-Marktanteil von 76,03 %, während Halbleiter und Elektronik bis 2032 voraussichtlich mit einem CAGR von 10,52 % wachsen werden.
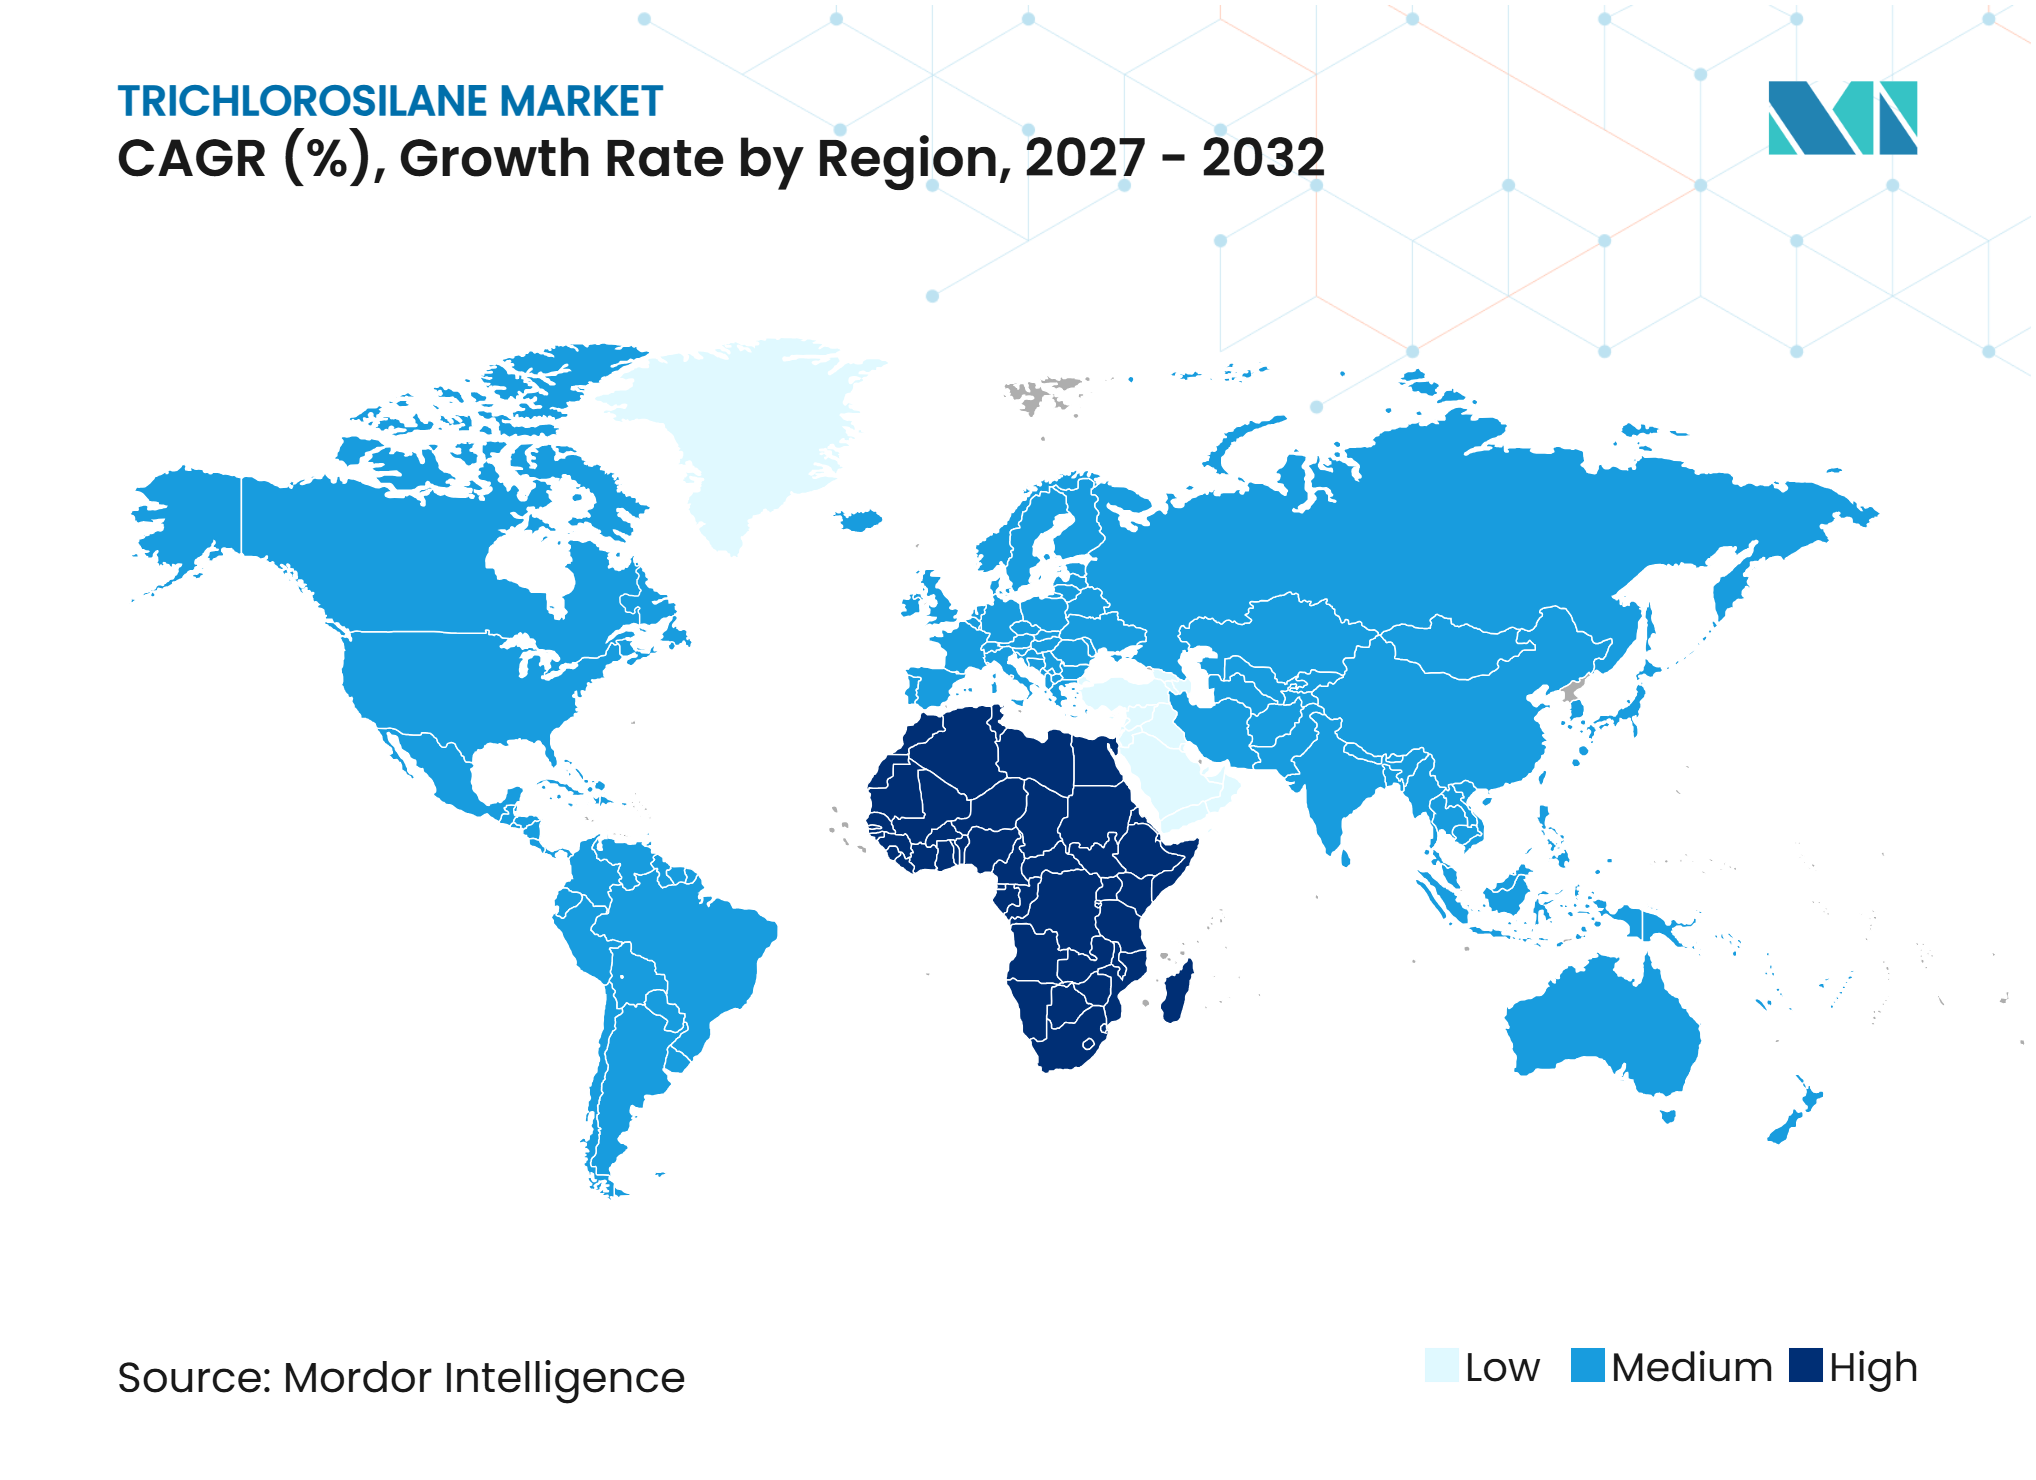
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Trichlorosilan-Marktanteil von 53,86 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 10,09 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Solarqualitäts-Polysiliziumkapazität außerhalb Chinas | +2.30% | Naher Osten, Südostasien, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Halbleiterwafern und KI-Chips | +2.50% | Global, konzentriert in Ostasien, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Geschlossener Siliziumtetrachlorid-Recyclingkreislauf | +1.40% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette und strategische Bevorratung | +1.60% | Nordamerika, Europa, Indien, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Kohlenstoffarme und energieeffiziente Siliziumproduktion | +1.00% | China, Europa und wichtige Produktionszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Halbleiterwafern und KI-Chips
Trichlorosilan in Halbleiterqualität profitiert direkt von Investitionen in Rechenzentren und fortschrittliche Computertechnik, wo die Nachfrage zunehmend von fortschrittlicher Logik- und Speicherkapazität abhängt und nicht allein vom gesamten Wafer-Ausstoß. Die weltweiten Siliziumwafer-Lieferungen erreichten im Jahr 2025 12.973 Millionen Quadratzoll, ein Anstieg von 5,8 % gegenüber dem Vorjahr. Die Kapazität für fortschrittliche Chipfertigung bei 7 nm und darunter wird voraussichtlich um 69 % steigen, von 850.000 Wafer pro Monat im Jahr 2024 auf etwa 1,44 Millionen Wafer pro Monat im Jahr 2028. Epitaxiale Wafer, die in Logik- und Hochbandbreiten-Speicheranwendungen eingesetzt werden, erfordern Trichlorosilan in Elektronikqualität, das durch 5 Destillationsstufen verarbeitet wird, verglichen mit den 3 Stufen, die allgemein mit Solarqualitätsmaterial verbunden sind. Diese Anforderung begünstigt Lieferanten, die strenge Reinheits- und Konsistenzstandards durch zuverlässige Produktionsläufe, Produktqualifizierung und enge Abstimmung mit Wafer-Kunden erfüllen können. Shin-Etsu Chemical Co., Ltd. betreibt eine integrierte Trichlorosilan-bis-Wafer-Produktion in Naoetsu in Japan und Bay City in den Vereinigten Staaten, während Wacker Chemie AG im Jahr 2025 eine Reinigungslinie für Polysilizium in Halbleiterqualität in Burghausen in Betrieb genommen hat.
Ausbau der Solarqualitäts-Polysiliziumkapazität außerhalb Chinas
Die Diversifizierung der Lieferkette schafft neue Nachfragequellen außerhalb Chinas und ermutigt Projektentwickler, lokale Rohstoffbeziehungen vor dem Hochfahren der Anlage zu sichern. Die globalen Kapazitätszuwächse bei erneuerbaren Energien werden bis 2030 voraussichtlich 4.600 GW erreichen, wobei die Photovoltaikkapazität 80 % des Zuwachses ausmacht. United Solar Polysilicons begann Anfang 2026 mit der kommerziellen Polysiliziumproduktion an seinem Standort in der Sohar Freezone in Oman. Das 1,6 Milliarden USD-Projekt hat eine Phase-I-Produktion, die 20 GW an Modulen entspricht, und verwendet Trichlorosilan als primären Rohstoff. Hemlock Semiconductor Operations LLC erhielt im Januar 2025 Anreize von bis zu 325 Millionen USD im Rahmen des Gesetzes zur Schaffung hilfreicher Anreize zur Herstellung von Halbleitern (CHIPS Act) für eine neue Anlage zur Herstellung von hochreinem Polysilizium in Michigan, wobei der Bau 2026 beginnt und die Produktion für 2028 erwartet wird. Diese Investitionen verschaffen dem Trichlorosilan-Markt eine Basis aus vertraglich gebundener, nicht-chinesischer Nachfrage, die weniger dem chinesischen Spotangebot ausgesetzt und stärker an die regionale Industriepolitik gebunden ist.
Geschlossener Siliziumtetrachlorid-Recyclingkreislauf
Das Management von Siliziumtetrachlorid beeinflusst die Kostenposition von Polysiliziumherstellern erheblich, da der Nebenproduktstrom groß ist und sicher und produktiv gehandhabt werden muss. Der modifizierte Siemens-Prozess erzeugt 11–20 Tonnen (MT) Siliziumtetrachlorid pro MT produziertem Polysilizium. Die Rückumwandlung dieses Nebenprodukts in Trichlorosilan durch Kalthydrierung reduziert Abfall, verbessert die Rohstoffeffizienz und unterstützt einen stabileren Betrieb in integrierten Anlagen. Eine Studie aus dem Jahr 2025 ergab, dass die reaktive Destillation für die Trichlorosilan- und Silanproduktion den Energieverbrauch auf weniger als 25 % des Verbrauchs herkömmlicher Festbettreaktorsysteme reduzieren kann. Geschlossene Kreislaufsysteme bei GCL TECH und Daqo New Energy Corp.-Anlagen verbessern die Polysiliziumökonomie um 15–25 %. Diese Systeme können externe Trichlorosilankäufe durch integrierte Hersteller reduzieren, erhöhen aber auch die Reinheits- und Konsistenzanforderungen an die Drittanbieterversorgung im Trichlorosilan-Markt.
Lokalisierung der Lieferkette und strategische Bevorratung
Chemische Lieferketten werden von Halbleiter- und Solarherstellern, die Kontinuität, Rückverfolgbarkeit und qualifizierte Alternativen in mehreren Produktionsregionen anstreben, genauer unter die Lupe genommen. China leitete im Januar 2025 eine Auslaufüberprüfung der Ausgleichszölle auf US-amerikanisches Polysilizium in Solarqualität ein und behielt dabei einen Zollsatz von 2,1 % auf Hemlock Semiconductor Operations LLC bei[1]. US-amerikanische Produktionssteuergutschriften unterstützen ebenfalls inländische Anlagen, die Trichlorosilan in der Polysiliziumproduktion einsetzen. Die Rückverfolgbarkeit wird für Käufer, die ihr Engagement gegenüber Zwischenprodukten aus Xinjiang im Rahmen des Gesetzes zur Verhinderung von Zwangsarbeit der Uiguren bewerten, zunehmend wichtiger, was qualifizierte Lieferungen aus Nordamerika, Europa, Japan, Südkorea und Indien begünstigt. Diese Beschaffungsverschiebung unterstützt die strategische Bevorratung und längere Liefervereinbarungen im Trichlorosilan-Markt und belohnt Lieferanten, die Herkunft, Handhabung, Produktqualität und Einhaltung von Vorschriften dokumentieren können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überangebot an Polysilizium in Solarqualität und Preisdruck | -2.80% | Global, konzentriert in China mit Ausstrahlungseffekten auf Südostasien und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Energieintensität und Kosten der CO₂-Compliance | -1.60% | Europa, energieintensive Regionen Chinas, Nordamerika | Langfristig (≥ 4 Jahre) |
| Handhabung gefährlicher Chemikalien und logistische Einschränkungen | -0.80% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überangebot an Polysilizium in Solarqualität und Preisdruck
Die installierte Polysiliziumkapazität Chinas erreichte im Jahr 2025 3,5 Millionen MT pro Jahr, gegenüber einer globalen Nachfrage von 1,4 Millionen MT pro Jahr. Dieses Ungleichgewicht schwächte die Nachfragesignale für Rohstoffe in Solarqualität und erhöhte den Preisdruck im gesamten Trichlorosilan-Markt. Der Siliziumbranchenverband Chinas meldete im ersten Halbjahr 2025 einen Rückgang der inländischen Polysiliziumproduktion um 44,1 % im Jahresvergleich, da die Hersteller die Produktion drosselten. Große integrierte Hersteller reduzierten die Produktion als Reaktion auf schwere Betriebsverluste in diesem Zeitraum. Niedrigere Auslastungsraten verzögerten auch Investitionen in Trichlorosilan-Reinigungsaufrüstungen und schwächten die Verfügbarkeit von qualifiziertem Rohstoff für schneller wachsende Anwendungen in Elektronikqualität.
Hohe Energieintensität und Kosten der CO₂-Compliance
Die Trichlorosilan- und Polysiliziumproduktion erfordert erhebliche Mengen an Strom und Wärme. Führende chinesische Hersteller verbrauchen 46–54 kWh pro kg Polysilizium, während der obligatorische nationale Standard Chinas einen Zugangsschwellenwert von 5,5 kgce pro kg festlegt. Europäische Hersteller sind durch das EU-Emissionshandelssystem direkten CO₂-Kosten ausgesetzt, während China seine inländischen Energiekontrollen weiter verschärft. Diese Compliance-Lücke schafft einen Kostennachteil für europäische Produktionsstandorte. Die EU-REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) erfordert die Registrierung und Risikobewertungen für nachgeschaltete Anwender gefährlicher Stoffe, einschließlich Trichlorosilan. Im Januar 2025 formalisierten die US-amerikanische Umweltschutzbehörde (EPA) und die Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) eine Koordinierungsvereinbarung zur chemischen Sicherheit und fügten Compliance-Anforderungen für Handhabende im Rahmen des Gesetzes zur Kontrolle toxischer Substanzen hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktqualität:
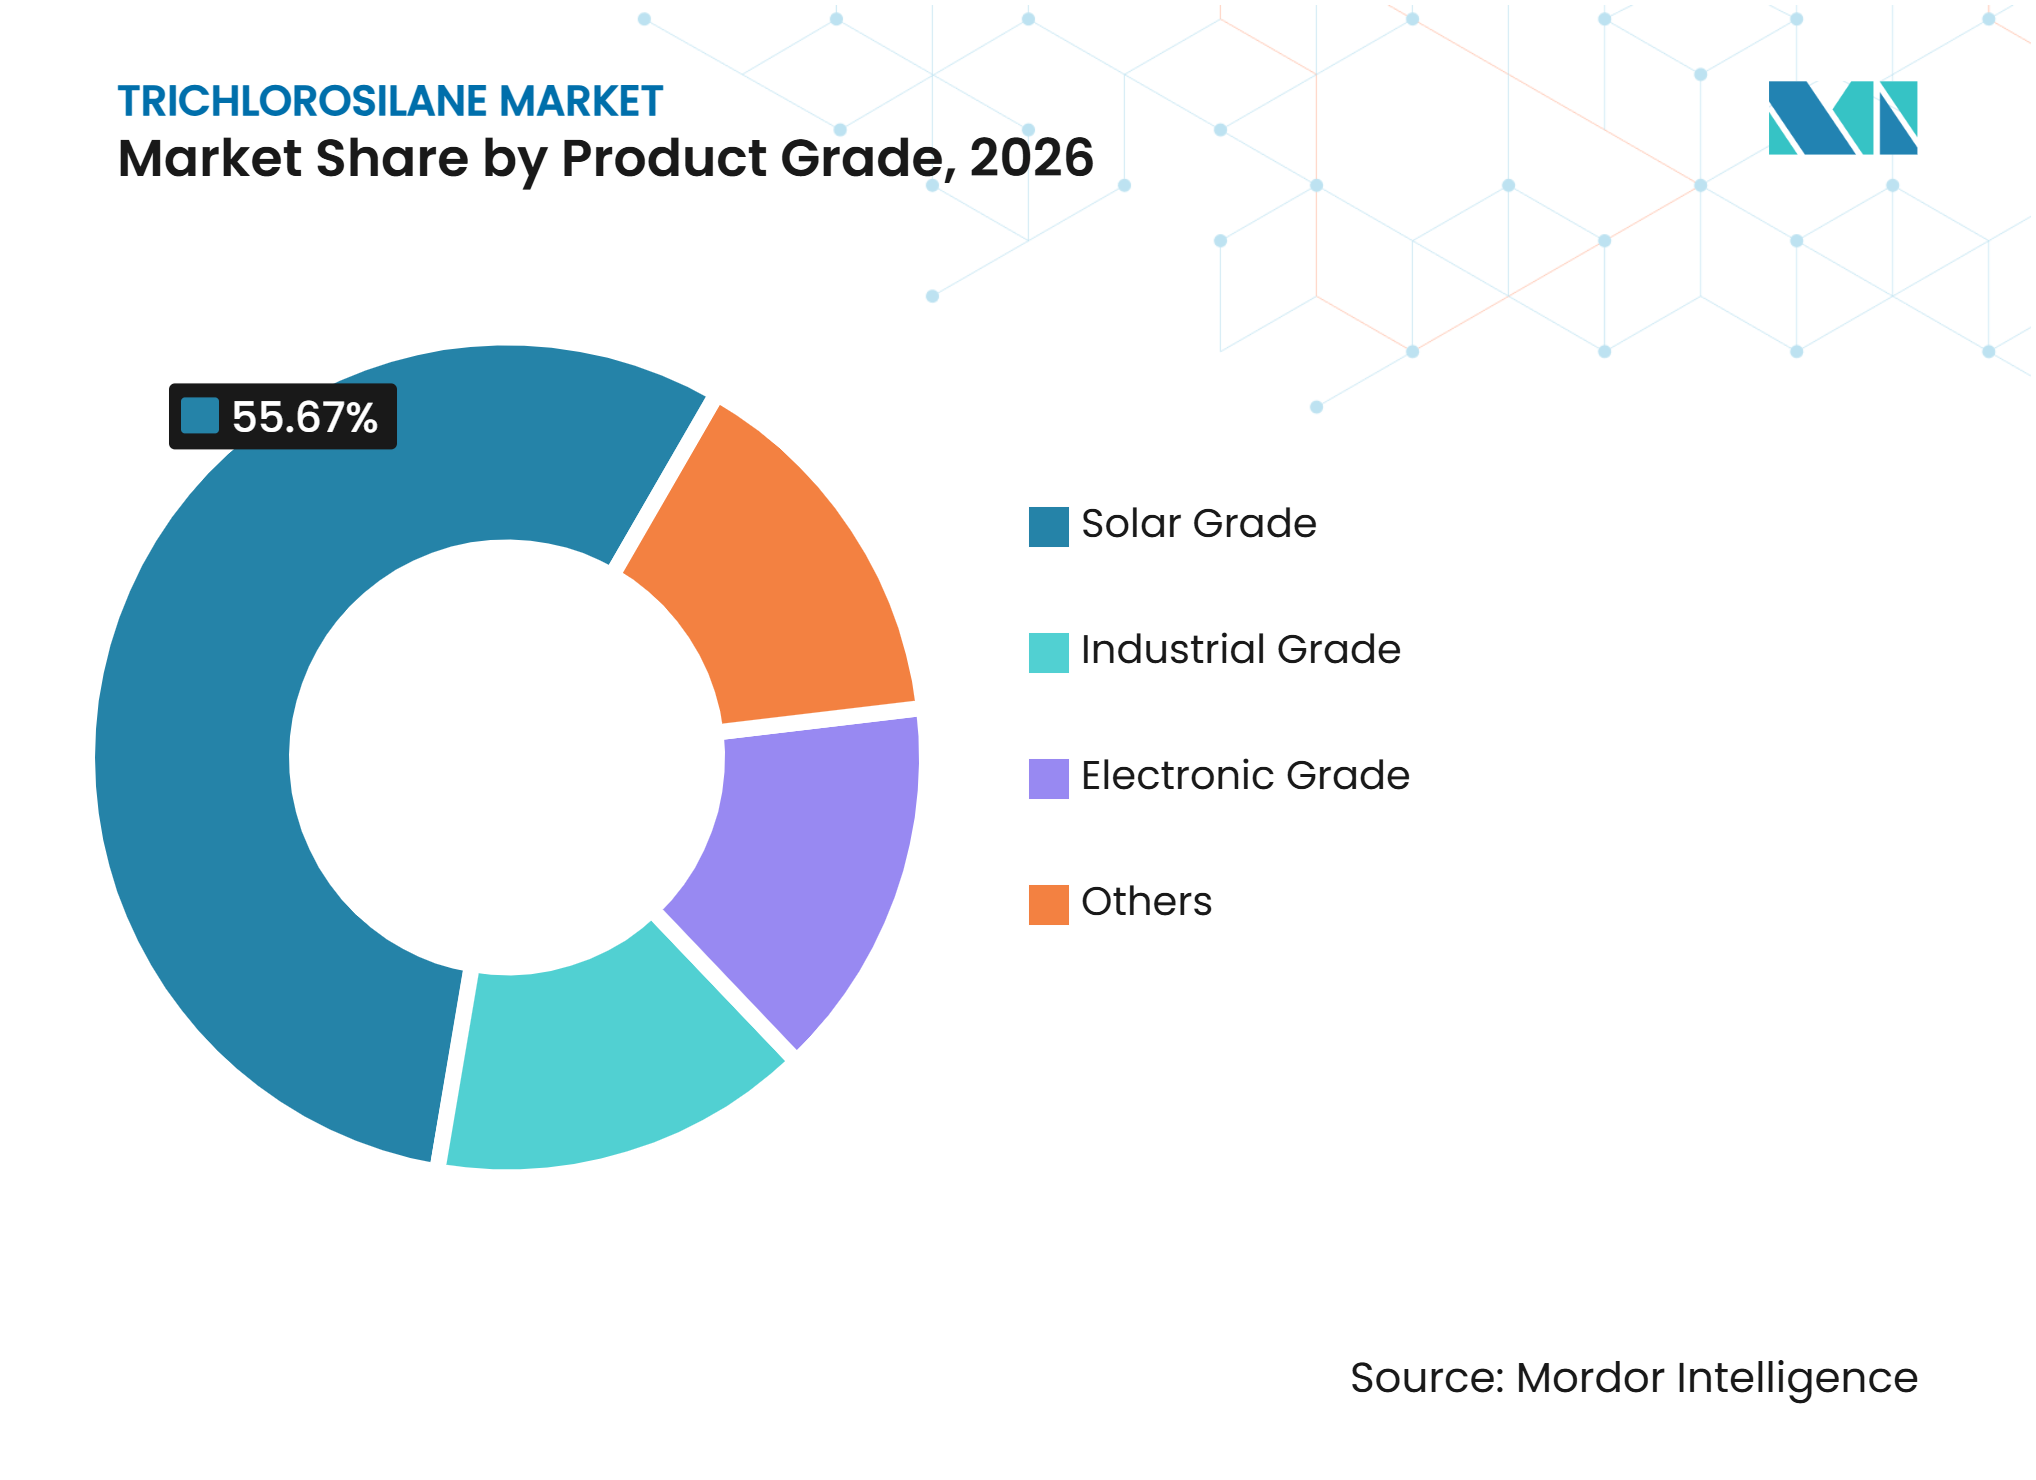
Elektronikqualität gewinnt durch höhere Reinheitsanforderungen an WertSolarqualität hielt im Jahr 2026 einen Trichlorosilan-Marktanteil von 55,67 %, da Photovoltaik-Polysilizium der primäre Absatzkanal bleibt und große, integrierte Produktionsläufe unterstützt. Diese Qualität wird typischerweise durch 3 Destillationsstufen hergestellt und erreicht Reinheitsgrade, die für den chemischen Gasphasenabscheidungsprozess nach Siemens geeignet sind, der in der Solarpolysiliziumherstellung eingesetzt wird. Industriequalität und andere Spezialqualitäten werden in Silan-Kupplungsmitteln, chemischen Zwischenprodukten und Silikonmonomeren verwendet. Diese Anwendungen sind mit Bauchemikalien, Automobilversiegelungen, elektronischen Materialien und Körperpflegematerialien verbunden. Ihr Nachfrageprofil ist stabiler, wächst aber langsamer als Halbleiteranwendungen, die strengere Reinheitskontrollen und Kundenqualifizierungen erfordern.
Elektronikqualität wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,25 % wachsen und stellt die stärkste Wachstumschance nach Produktqualität im Trichlorosilan-Markt dar. Ihre Herstellung erfordert 5 Destillationsstufen, um die für die Halbleiterepitaxie und eine konsistente Wafer-Materialleistung erforderliche Reinheit zu erreichen. Eine im Jahr 2025 veröffentlichte Studie ergab, dass die Kombination von reaktiver Destillation mit Dichlorsilan-Disproportionierung die Ausbeute in Prozessen für hochreines Trichlorosilan verbessern kann. Tangshan Sunfar Silicon Industries Co., Ltd. erhielt im Januar 2025 die Genehmigung für Hebeis erstes Innovationszentrum für Chlorsilan-Materialtechnologie. Die Linien für Trichlorosilan und Dichlorsilan in Elektronikqualität des Unternehmens wurden bei inländischen Halbleiterfabriken qualifiziert und unterstützen die Importsubstitution bei Spezialgasen sowie die Bedeutung von kundengenehmigter Versorgung.



Nach Anwendung:
Polysilikonproduktion bleibt zentral, während Epitaxie schneller wächstDie Polysilikonproduktion entfiel im Jahr 2026 auf 64,78 % der Trichlorosilan-Marktgröße, was ihre zentrale Stellung in solaren Lieferketten und ihre Abhängigkeit von integrierten Siliziumherstellern widerspiegelt. Chinesische integrierte Hersteller machen durch konzerninterne Polysiliziumoperationen, die die Trichlorosilan-Nachfrage an die Anlagenauslastung knüpfen, einen großen Teil dieses Verbrauchs aus. Silan-Kupplungsmittel, chemische Zwischenprodukte und andere Spezialanwendungen machen die verbleibende Anwendungsnachfrage aus. Diese Anwendungen werden durch Automobilmaterialien, elektronische Versiegelung, Beschichtungen und andere nachgelagerte Anforderungen der Siliziumchemie unterstützt. Das hohe Engagement in der Polysiliziumproduktion bedeutet, dass die Anwendungsnachfrage empfindlich gegenüber Überkapazitäten bei Solarqualität und Entscheidungen zur Drosselung oder Wiederaufnahme der Produktion bleibt.
Die epitaxiale Wafer-Abscheidung wird bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen und damit die Polysilikonproduktion in der Wachstumsrate übertreffen. Fortschrittliche Logik- und Hochbandbreiten-Speicherwafer erfordern Trichlorosilan in höchster Reinheit und eine zuverlässige Kontaminationskontrolle. Epitaxiale Wafer für diese Anwendungen können mehr als das 3-fache der Wafer-Oberfläche pro Bit im Vergleich zu Standard-DRAM (Dynamic Random Access Memory) erfordern. Hemlock Semiconductor Operations LLC ernannte im September 2025 einen kommerziellen Direktor für chemische Verkäufe, um den externen Absatz von Trichlorosilan und Dichlorsilan auszubauen. Jiangxi Chenguang New Materials Co., Ltd. investiert in eine Kapazität von 300.000 MT pro Jahr für funktionelle Silane in Ningxia und schafft damit eine nachgelagerte Nachfrage angrenzend an die Kernanwendungen der Siliziumchemie.
Nach Endverbraucherbranche:
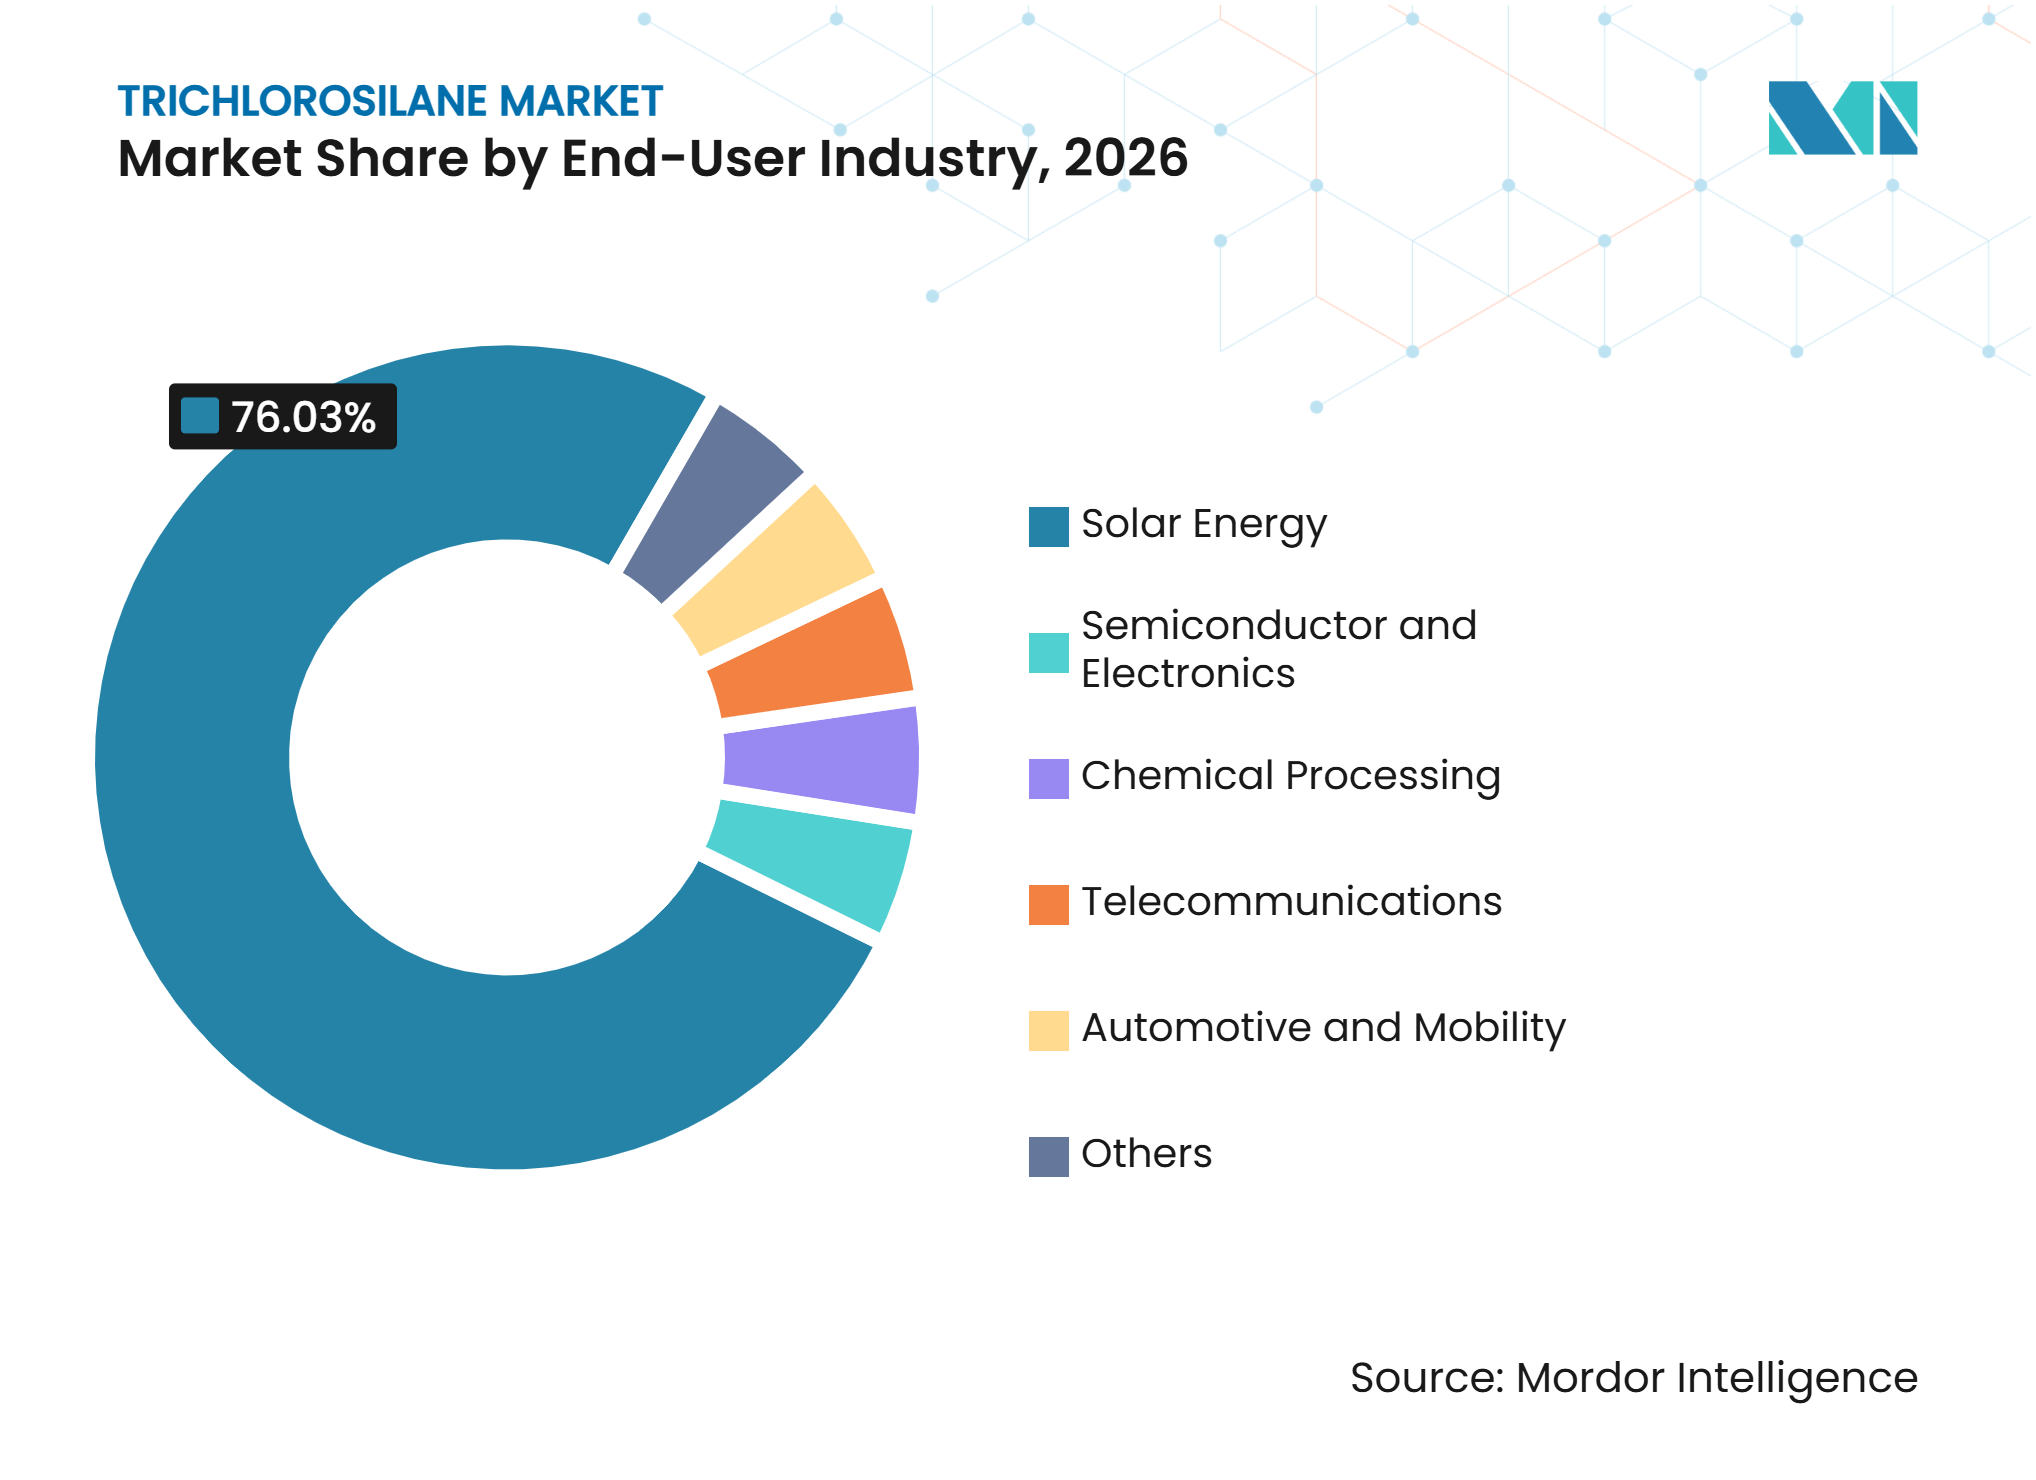
Solarenergie führt beim Verbrauch, während die Halbleiternachfrage schneller wächstSolarenergie hielt im Jahr 2026 einen Trichlorosilan-Marktanteil von 76,03 %, was den vorherigen Ausbau der Photovoltaikkapazität und den Umfang des Polysiliziumeinsatzes in Modul-Lieferketten widerspiegelt. Chemische Verarbeitung, Telekommunikation sowie Automobil und Mobilität bilden kleinere Endverbrauchergruppen mit unterschiedlichen Beschaffungsbedürfnissen und nachgelagerten Nachfragemustern. Diese Segmente verwenden von Trichlorosilan abgeleitete Silan-Kupplungsmittel und Spezialsiliziumwerkstoffe für Anwendungen, die weniger direkt mit dem Solarbau verbunden sind. Die Solarnachfrage verschafft dem Markt eine große, etablierte Basis, setzt die Hersteller aber auch Polysilizium-Lagerzyklen und Preisdruck aus. Der Trichlorosilan-Markt hängt daher von einem Gleichgewicht zwischen Solarnachfrage und höherwertigen elektronischen Anwendungen ab.
Halbleiter und Elektronik wird voraussichtlich während 2027–2032 mit einem CAGR von 10,52 % wachsen, der höchsten Rate unter den Endverbraucherkategorien. Der Einsatz von KI-Servern, die 5G-Infrastruktur und die Nachfrage nach Leistungshalbleitern in Elektrofahrzeugen treiben dieses Wachstum an und erhöhen die Anforderungen an fortschrittliche Wafer. OCI Ltd identifizierte in seinen koreanischen Betrieben Halbleitermaterialien, einschließlich Polysilizium in Halbleiterqualität, als Treiber für verbesserte Rentabilität im vierten Quartal 2025. Der steigende Anteil von Leistungshalbleitern in Elektrofahrzeugen schafft auch zusätzliche Nachfrage nach von Trichlorosilan abgeleiteten Siliziumkarbid-Vorläufern über den konventionellen Verbrauch von Polysilizium in Solarqualität hinaus.

Geografische Analyse
Asien-Pazifik: Integrierte solare Lieferketten verankern die regionale Nachfrage
Asien-Pazifik entfiel im Jahr 2026 auf 53,86 % des Trichlorosilan-Marktanteils. Chinas integrierte solare Lieferkette bildet die Grundlage eines Großteils des regionalen Verbrauchs, während Japan und Südkorea die Hochreinheitsnachfrage aus der fortschrittlichen Halbleiterproduktion und der Wafer-Materialverarbeitung unterstützen. Im September 2025 erließ China einen obligatorischen Energieverbrauchsstandard für Polysilizium, der einen regulatorischen Einfluss schafft, der effizientere Kapazitäten begünstigt und die Aktivitäten in Richtung qualifizierender Anlagen verlagern kann. Die weltweiten Wafer-Lieferungen stiegen im Jahr 2025 um 5,8 % auf 12.973 Millionen Quadratzoll, wobei 300-mm-Logikwafer für fortschrittliche Anwendungen der primäre Treiber waren. Indiens Ausbau erneuerbarer Energien unterstützt die künftige Nachfrage nach Polysilizium und verwandter Siliziumchemie und schafft einen potenziellen regionalen Absatzkanal jenseits von Chinas etablierter Versorgungsbasis.
Naher Osten und Afrika: Neue Polysiliziumvorhaben unterstützen schnelleres Wachstum
Der Trichlorosilan-Markt im Nahen Osten und Afrika wird während 2027–2032 voraussichtlich mit einem CAGR von 10,09 % wachsen. United Solar Polysilicons nahm Anfang 2026 die kommerzielle Produktion in seiner 1,6 Milliarden USD-Anlage mit einer Kapazität von 100.000 Tonnen pro Jahr in Oman auf. Dieses Vorhaben schafft eine langfristige Nachfragebasis für Trichlorosilan als primären Rohstoff und bietet einen Anker für die regionale Materialbeschaffung. Al Ghaith Industries plant, im ersten Quartal 2027 die kommerzielle Produktion aus einer 25 Millionen USD-Trichlorosilan-Anlage in Oman aufzunehmen. Saudi-Arabiens Halbleiterinvestitionsprogramm baut ebenfalls fablose Designkapazitäten und künftige vorgelagerte Materialnachfrage auf und verbindet regionale Technologieinvestitionen mit der breiteren Silizium-Wertschöpfungskette.
Nordamerika, Europa und Südamerika: Lokalisierung, Compliance und Importabhängigkeit prägen die Nachfrage
Die Nachfrage in Nordamerika wird durch die Unterstützung des CHIPS Act und den Ausbau von Hemlock Semiconductor Operations LLC in Michigan geprägt, der bis zu 325 Millionen USD an Bundesförderung erhalten hat und auf eine Produktion im Jahr 2028 abzielt. Wacker Chemie AG erweiterte seine Reinigungskapazität für Polysilizium in Halbleiterqualität in Burghausen um mehr als 50 %, indem im Jahr 2025 eine neue Linie in Betrieb genommen wurde, was den Fokus auf spezialisierte elektronische Anwendungen widerspiegelt. Der EU-Industriedeal für saubere Energie und die REACH-Verordnung beeinflussen die europäische Wettbewerbsfähigkeit und das Chemikalienmanagement, während Südamerika importabhängig bleibt. Brasiliens wachsende Elektronikmontage- und Solarinstallationsbasis bezieht Lieferungen hauptsächlich von asiatischen Herstellern, was die kurzfristige Fähigkeit der Region einschränkt, eine inländische Versorgungsbasis aufzubauen.
Wettbewerbslandschaft
Marktkonzentration
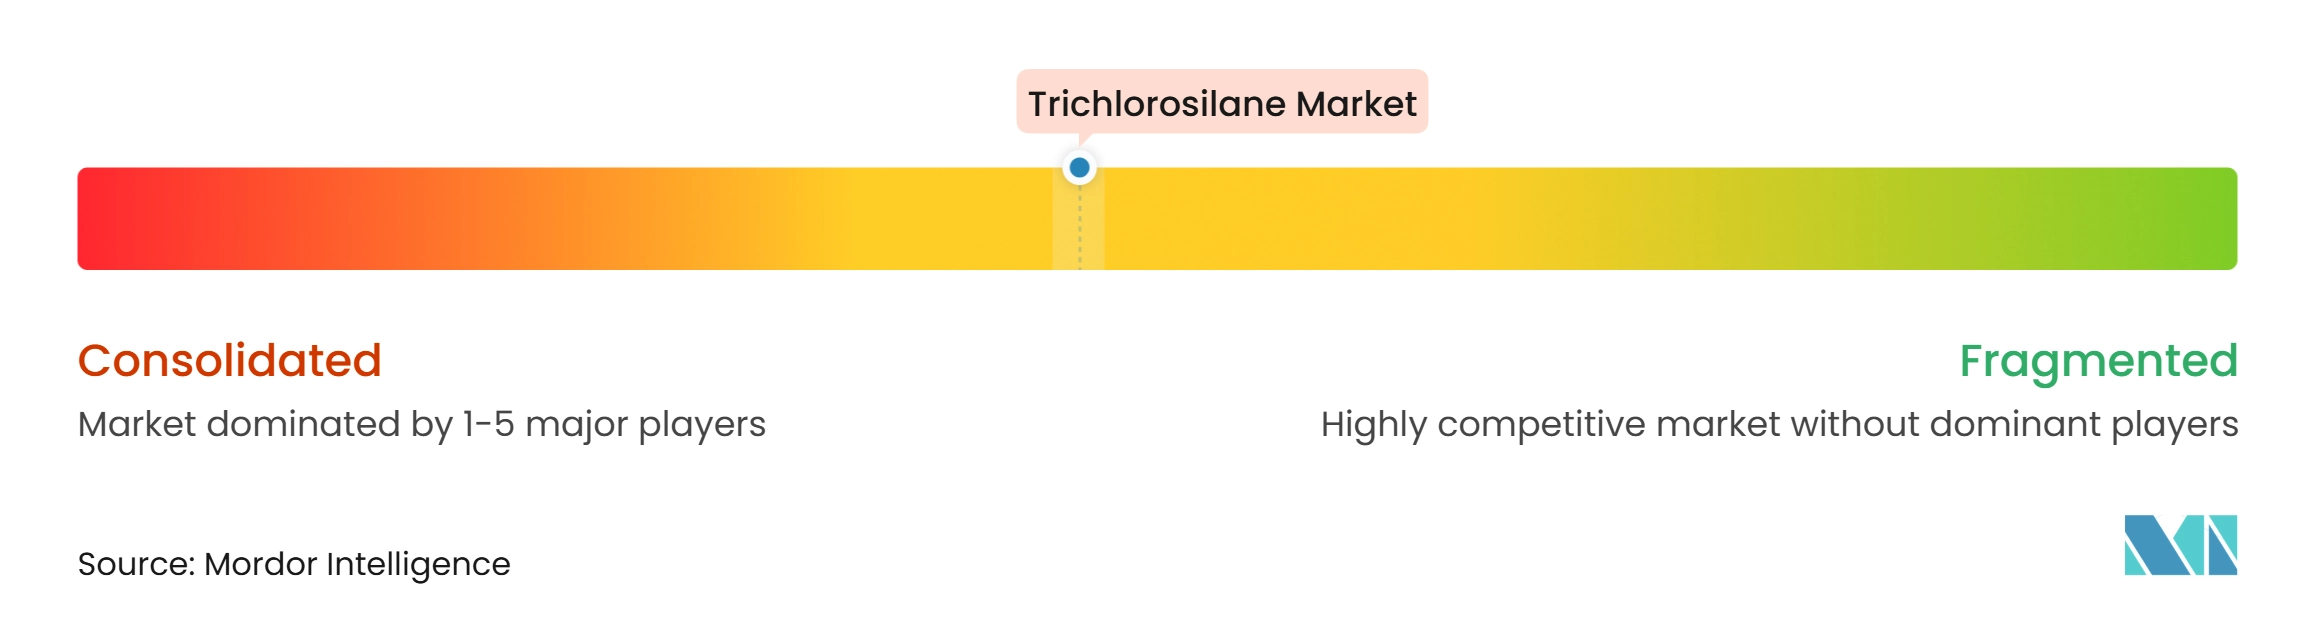
Der Trichlorosilan-Markt ist unter Herstellern, die in der Lage sind, hochreines Material für den Halbleitereinsatz zu liefern, mäßig konsolidiert, wo Kundengenehmigung und konsistente Produktqualität wesentliche Anforderungen sind. Wacker Chemie AG, Hemlock Semiconductor Operations LLC, Shin-Etsu Chemical Co., Ltd., Tongwei Group Co., Ltd., GCL TECH, Daqo New Energy Corp. und East Hope Group halten unterschiedliche Positionen in der Wertschöpfungskette. Chinesische integrierte Hersteller verwenden Trichlorosilan in Solarqualität hauptsächlich in konzerneigenen Polysiliziumoperationen und verknüpfen ihre Nachfrage mit dem Niveau der Solarproduktion. Westliche Hersteller legen größeren Wert auf differenzierte Produkte in Elektronik- und Halbleiterqualität, bei denen Kompetenz und Kundenqualifizierung mehr zählen als die Größe allein.
Wacker Chemie AG nahm im Jahr 2025 eine Reinigungslinie für Polysilizium in Halbleiterqualität in Burghausen in Betrieb und erweiterte die Kapazität um mehr als 50 %. Hemlock Semiconductor Operations LLC begann sein neues Projekt für hochreines Polysilizium nach der Zuerkennung des CHIPS-Anreizes im Januar 2025 und stärkte im September 2025 die kommerzielle Abdeckung für externe Chlorsilan-Verkäufe. Diese Maßnahmen unterstützten hochwertige elektronische Anwendungen und externe Vertriebskanäle, anstatt sich allein auf die Produktion von Solarqualität zu verlassen. Der Wettbewerb konzentriert sich auch auf Qualifizierungen, Prozessintegration und langfristige Kundenbeziehungen, die eine zuverlässige Versorgung für sensible Anwendungen unterstützen.
Jiangxi Chenguang New Materials Co., Ltd. hat gemeinsam den GB/T 30652-Standard für Trichlorosilan in Siliziumepitaxiequalität erarbeitet und damit eine standardsbezogene Qualifizierungsbarriere geschaffen. Tangshan Sunfar Silicon Industries Co., Ltd. sicherte sich im Januar 2025 die Genehmigung der Provinz für ein Innovationszentrum für Chlorsilan-Materialien und erhielt im Mai 2025 die Anerkennung für Dichlorsilan in Elektronikqualität[2]. Omans neue Vorhaben lassen Raum für Lohnfertigung und langfristige Liefervereinbarungen, da die regionale Lieferantenbasis noch in einem frühen Stadium ist.
Trichlorosilan-Branchenführer
-
GCL TECH
-
Tongwei Group Co., Ltd.
-
Daqo New Energy Corp.
-
Wacker Chemie AG
-
Hemlock Semiconductor Operations LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Trichlorosilan-Markt Unternehmen in diesem Bericht
- Daqo New Energy Corp.
- East Hope Group
- GCL TECH
- Hemlock Semiconductor Operations LLC
- Hubei Jianghan New Materials Co., Ltd.
- Jiangxi Chenguang New Materials Co., Ltd.
- OCI Ltd
- REC Silicon ASA
- Shin-Etsu Chemical Co., Ltd.
- Tangshan Sunfar Silicon Industries Co., Ltd.
- TBEA Co., Ltd.
- Tokuyama Corporation
- Tongwei Group Co., Ltd.
- Wacker Chemie AG
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
Neueste Industrielle Entwicklungen in Trichlorosilan-Markt
- Februar 2026: United Solar Polysilicon nahm die kommerzielle Polysiliziumproduktion in seiner 1,6 Milliarden USD-Anlage in der Sohar Freezone, Oman, mit einer auf Trichlorosilan basierenden Produktionskapazität von 100.000 Tonnen/Jahr auf. Die Anlage wird von der IFC und dem Oman Future Fund unterstützt, wobei Waaree Solar als Abnahmevertrag-Partner fungiert.
- Juli 2025: OCI Ltd und Tokuyama Corporation begannen mit dem Bau eines auf Trichlorosilan (TCS) basierenden Gemeinschaftsunternehmens (OSTM) für Polysilizium in Halbleiterqualität im Wert von 435 Millionen USD im Samalaju Industrial Park, Sarawak, Malaysia, mit einem Ziel von 10.000 Tonnen/Jahr. Die Anlage zielt auf eine vollständige kommerzielle Produktion im Jahr 2029 ab und wird Halbleiterunternehmen in Korea, Japan und Taiwan beliefern.
Globaler Trichlorosilan-Marktbericht – Umfang
Trichlorosilan ist eine farblose, flüchtige und brennbare anorganische Flüssigkeit mit der chemischen Formel SiHCl₃. Es hat einen scharfen, stechenden Geruch und einen Siedepunkt von 31,8 °C, was es unter normalen atmosphärischen Bedingungen hochreaktiv macht. Die Verbindung wird hauptsächlich als Zwischenprodukt bei der Herstellung von hochreinem Polysilizium verwendet, einem wichtigen Rohstoff in der Halbleiter- und Solarphotovolatikindustrie.
Der Trichlorosilan-Markt ist nach Produktqualität, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produktqualität ist der Markt in Solarqualität, Elektronikqualität, Industriequalität und sonstige segmentiert. Nach Anwendung ist der Markt in Polysilikonproduktion, epitaxiale Wafer-Abscheidung, Silan-Kupplungsmittel, chemische Zwischenprodukte und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Solarenergie, Halbleiter und Elektronik, chemische Verarbeitung, Telekommunikation, Automobil und Mobilität sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Trichlorosilan in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Solarqualität |
| Elektronikqualität |
| Industriequalität |
| Sonstige |
| Polysilikonproduktion |
| Epitaxiale Wafer-Abscheidung |
| Silan-Kupplungsmittel |
| Chemische Zwischenprodukte |
| Sonstige |
| Solarenergie |
| Halbleiter und Elektronik |
| Chemische Verarbeitung |
| Telekommunikation |
| Automobil und Mobilität |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktqualität | Solarqualität | |
| Elektronikqualität | ||
| Industriequalität | ||
| Sonstige | ||
| Nach Anwendung | Polysilikonproduktion | |
| Epitaxiale Wafer-Abscheidung | ||
| Silan-Kupplungsmittel | ||
| Chemische Zwischenprodukte | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Solarenergie | |
| Halbleiter und Elektronik | ||
| Chemische Verarbeitung | ||
| Telekommunikation | ||
| Automobil und Mobilität | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Trichlorosilan-Markts?
Die Trichlorosilan-Marktgröße wurde im Jahr 2026 auf 6,15 Milliarden USD geschätzt und wird voraussichtlich von 6,67 Milliarden USD im Jahr 2027 auf 10,05 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,56 % während des Prognosezeitraums (2027–2032).
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Die epitaxiale Wafer-Abscheidung wird bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen, da die Nachfrage nach fortschrittlichen Logik- und Speicherwafern steigt. Diese Anwendung erfordert Material in höchster Reinheit, und ihre Nachfrage ist mit fortschrittlicher Logik und Hochbandbreiten-Speicher verbunden und nicht mit Standard-Rohstoffen in Solarqualität, was dazu beiträgt, den Anwendungsmix in Richtung höherwertiger Materialien zu verschieben.
Welches Endverbrauchersegment führt die Nachfrage heute an?
Solarenergie hält im Jahr 2026 einen Endverbraucheranteil von 76,03 %, da Photovoltaik-Polysilizium der wichtigste Volumenabsatzkanal ist. Halbleiter und Elektronik weist mit einem CAGR von 10,52 % die schnellsten Wachstumsaussichten auf, unterstützt durch KI-Server, 5G-Infrastruktur, Nachfrage nach Leistungshalbleitern und laufende Erweiterungen der fortschrittlichen Wafer-Kapazität.
Welche Region weist das schnellste prognostizierte Wachstum auf?
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 10,09 % wachsen, unterstützt durch neue Investitionen in Polysilizium und Trichlorosilan. Omans Vorhaben in Sohar und Sur bauen eine regionale vorgelagerte Siliziumchemie-Basis mit langfristiger Rohstoffnachfrage auf, während regionale Halbleiterinitiativen die nachgelagerten Materialanforderungen stärken könnten.