
トリクロロシラン市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
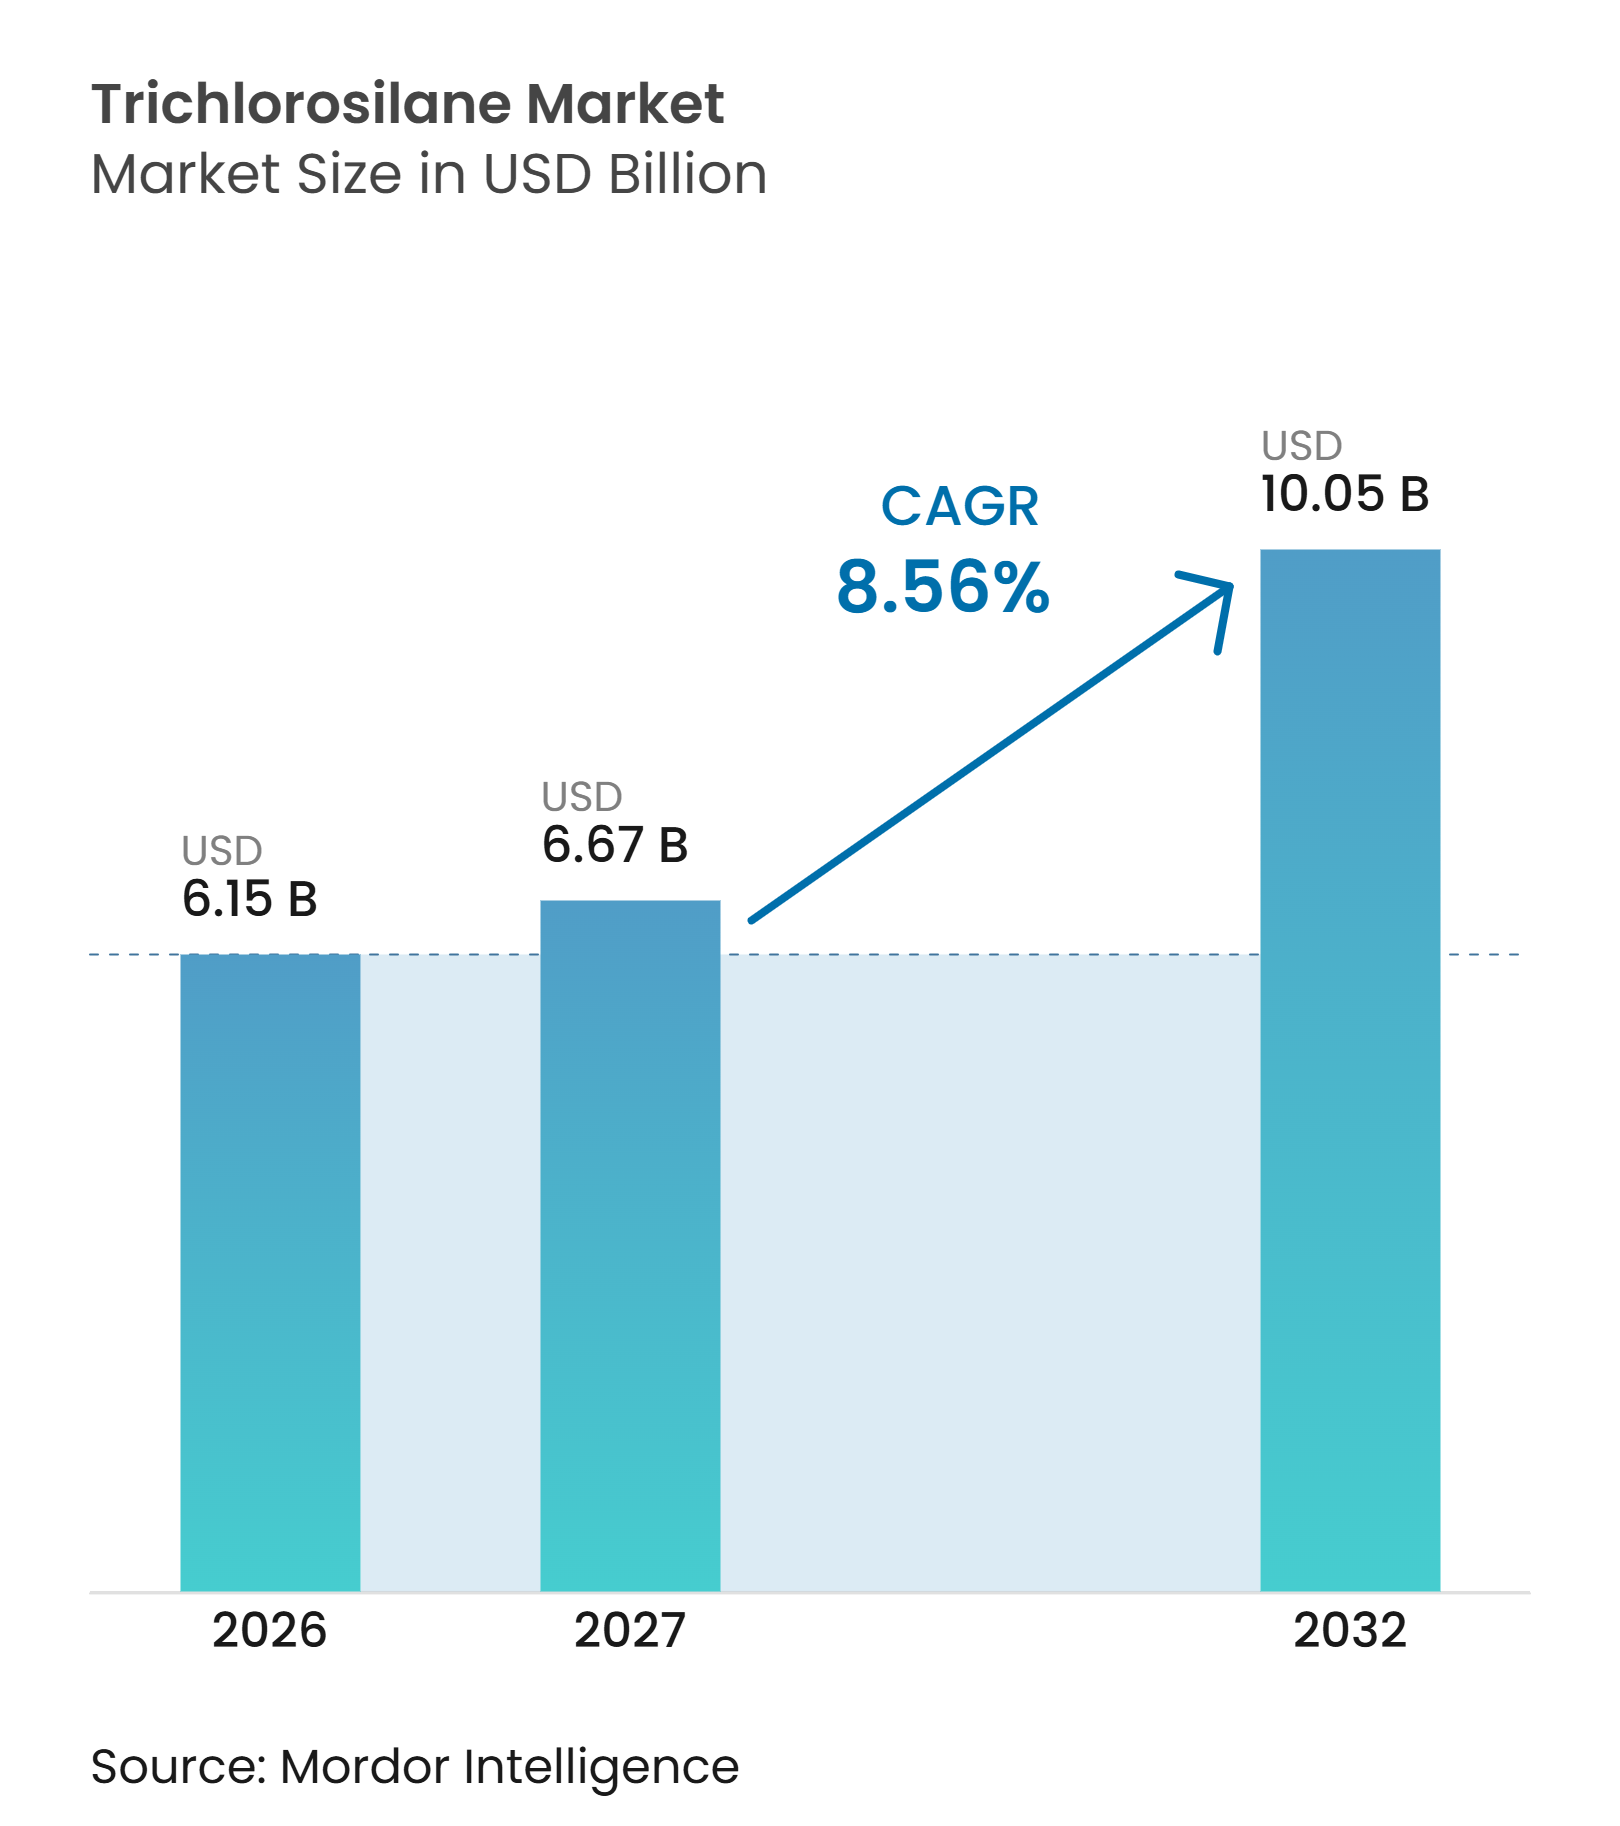
| 市場規模 (2027) | 6.67 十億米ドル |
| 市場規模 (2032) | 10.05 十億米ドル |
| 成長率 (2027 - 2032) | 8.56 % |
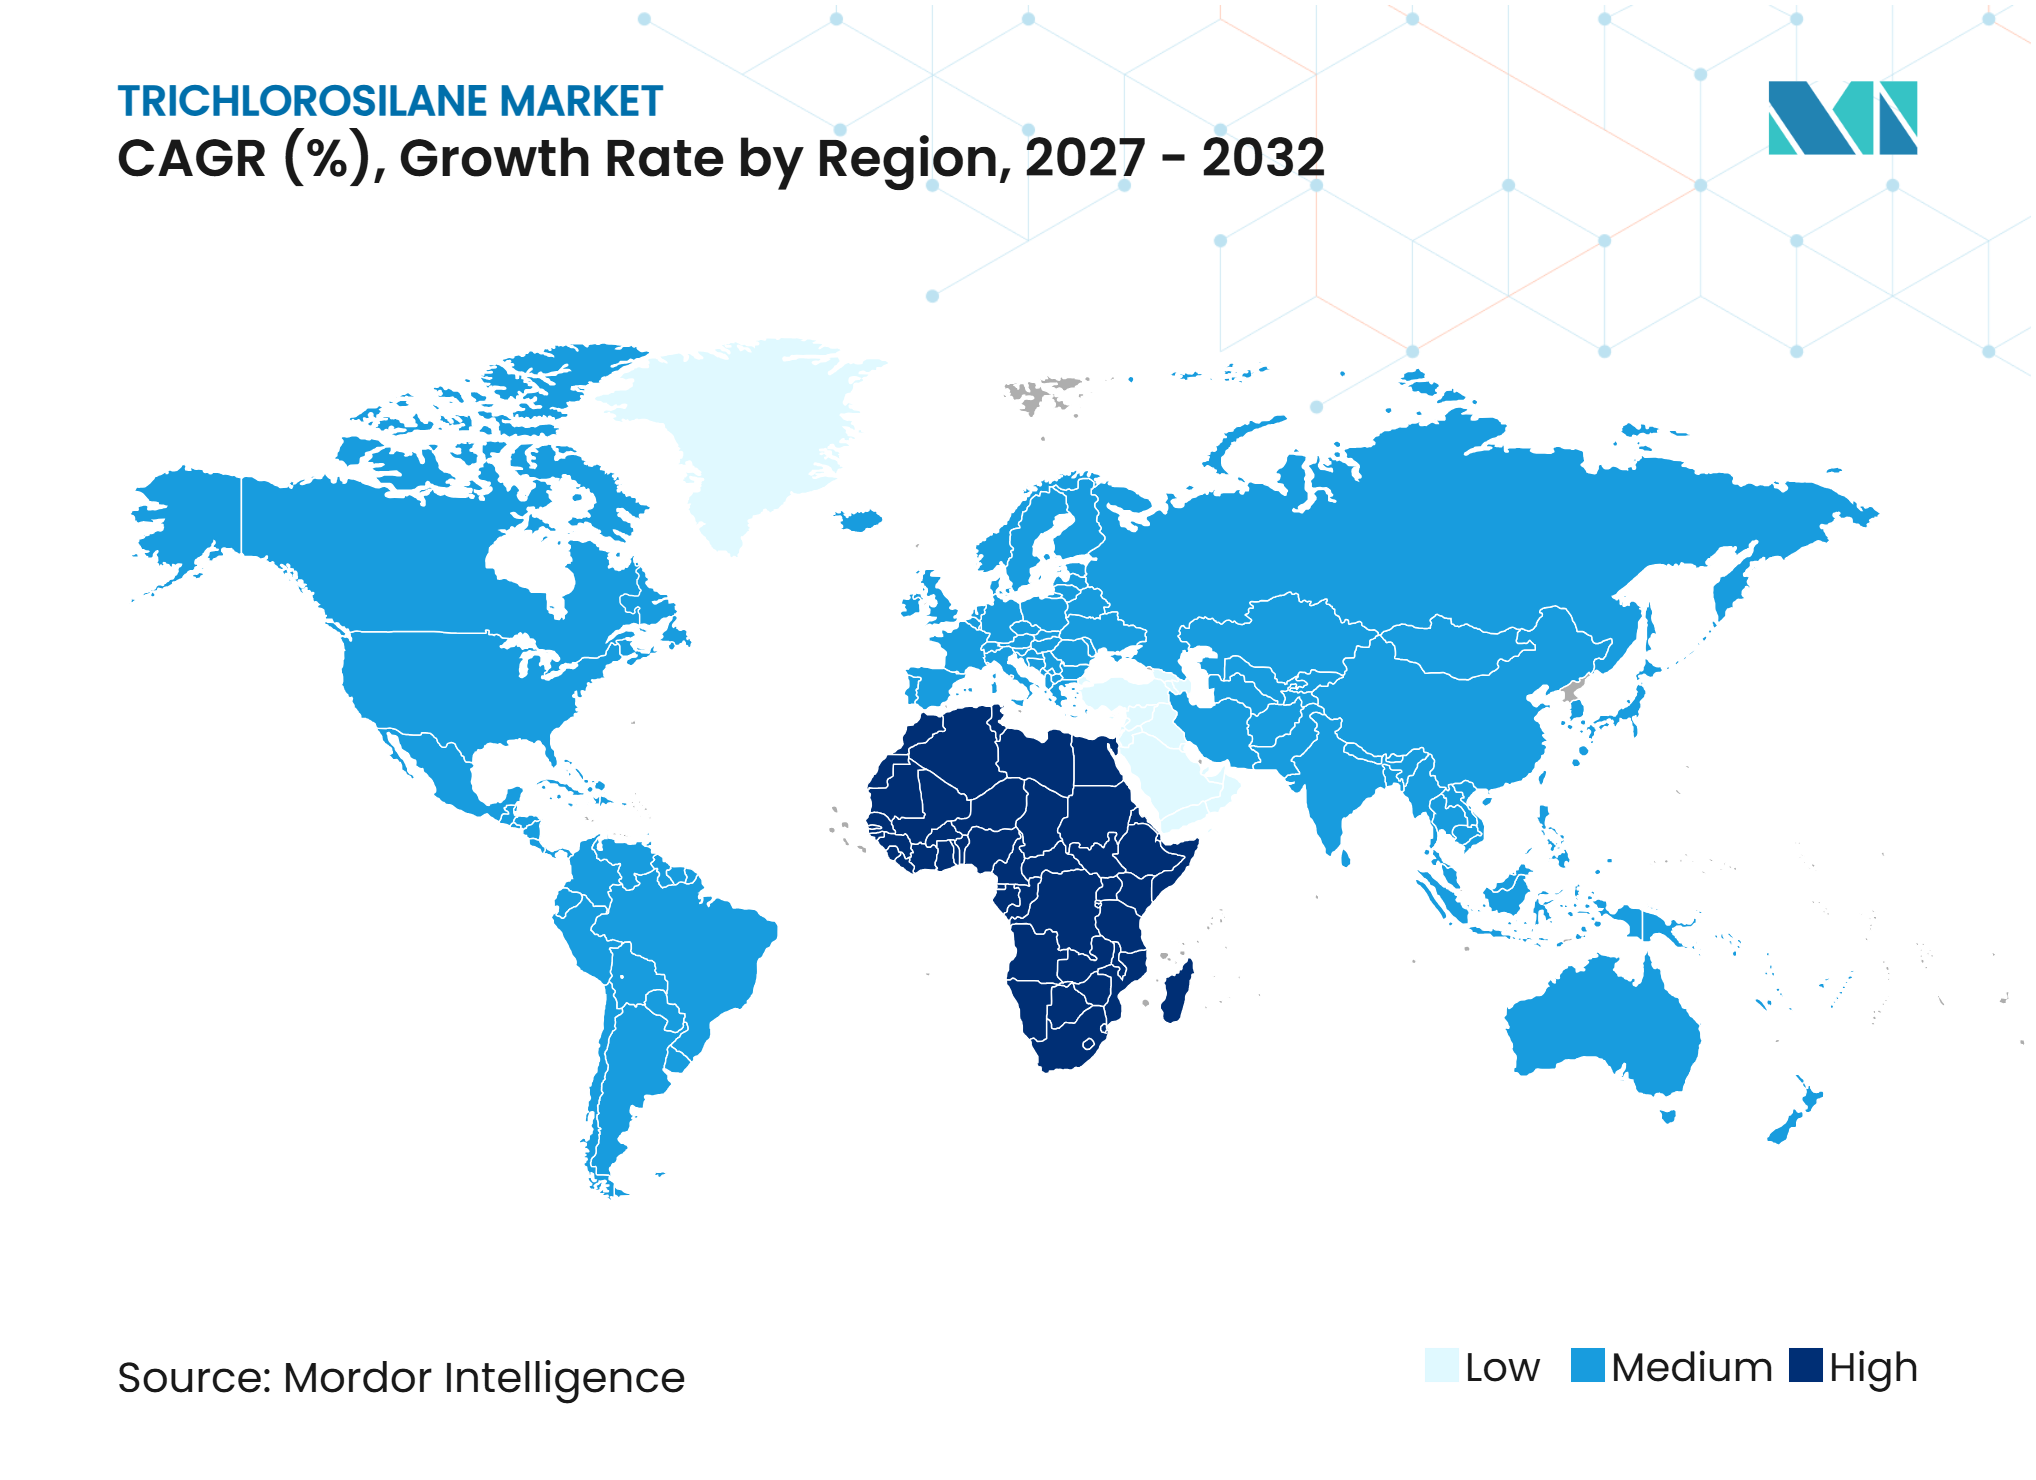
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトリクロロシラン市場分析
トリクロロシラン市場規模は2026年に6.15 ビリオン 米ドルと評価され、2027年の6.67 ビリオン 米ドルから2032年には10.05 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 8.56%で成長すると推定されています。トリクロロシラン市場は、中国以外でのソーラーポリシリコン生産の拡大と、先端半導体ウェーハに対する需要の高まりによって支えられています。これら二つのエンドユーザーセグメントは、購買パターン、技術要件、および価格変動へのエクスポージャーが異なります。ソーラーグレード材料は生産基盤を代表する一方、電子グレード材料は先端ロジックおよび高帯域幅メモリ用途における役割から、より強い成長見通しを持っています。しかし、ソーラーグレードセグメントの供給過剰は、ブレンド価格とキャッシュフローに圧力をかけています。このダイナミクスにより、トリクロロシラン市場は単一のエンドユーザーセグメントへの依存度が低下し、製造品質、長期契約、および専門顧客へのアクセスがより重視されるようになっています。サプライチェーンのローカライゼーション、エネルギー基準、および四塩化ケイ素のリサイクルが、場全体の投資判断に影響を与えています。中国のエネルギー消費基準とクローズドループシステムは、生産者に生産効率の改善を求める圧力を加えています。統合生産と高純度処理を組み合わせた生産者は、ソーラーグレードの価格サイクルへのエクスポージャーを低減しながら、半導体需要に対応するうえで有利な立場にあります。
主要レポートのポイント
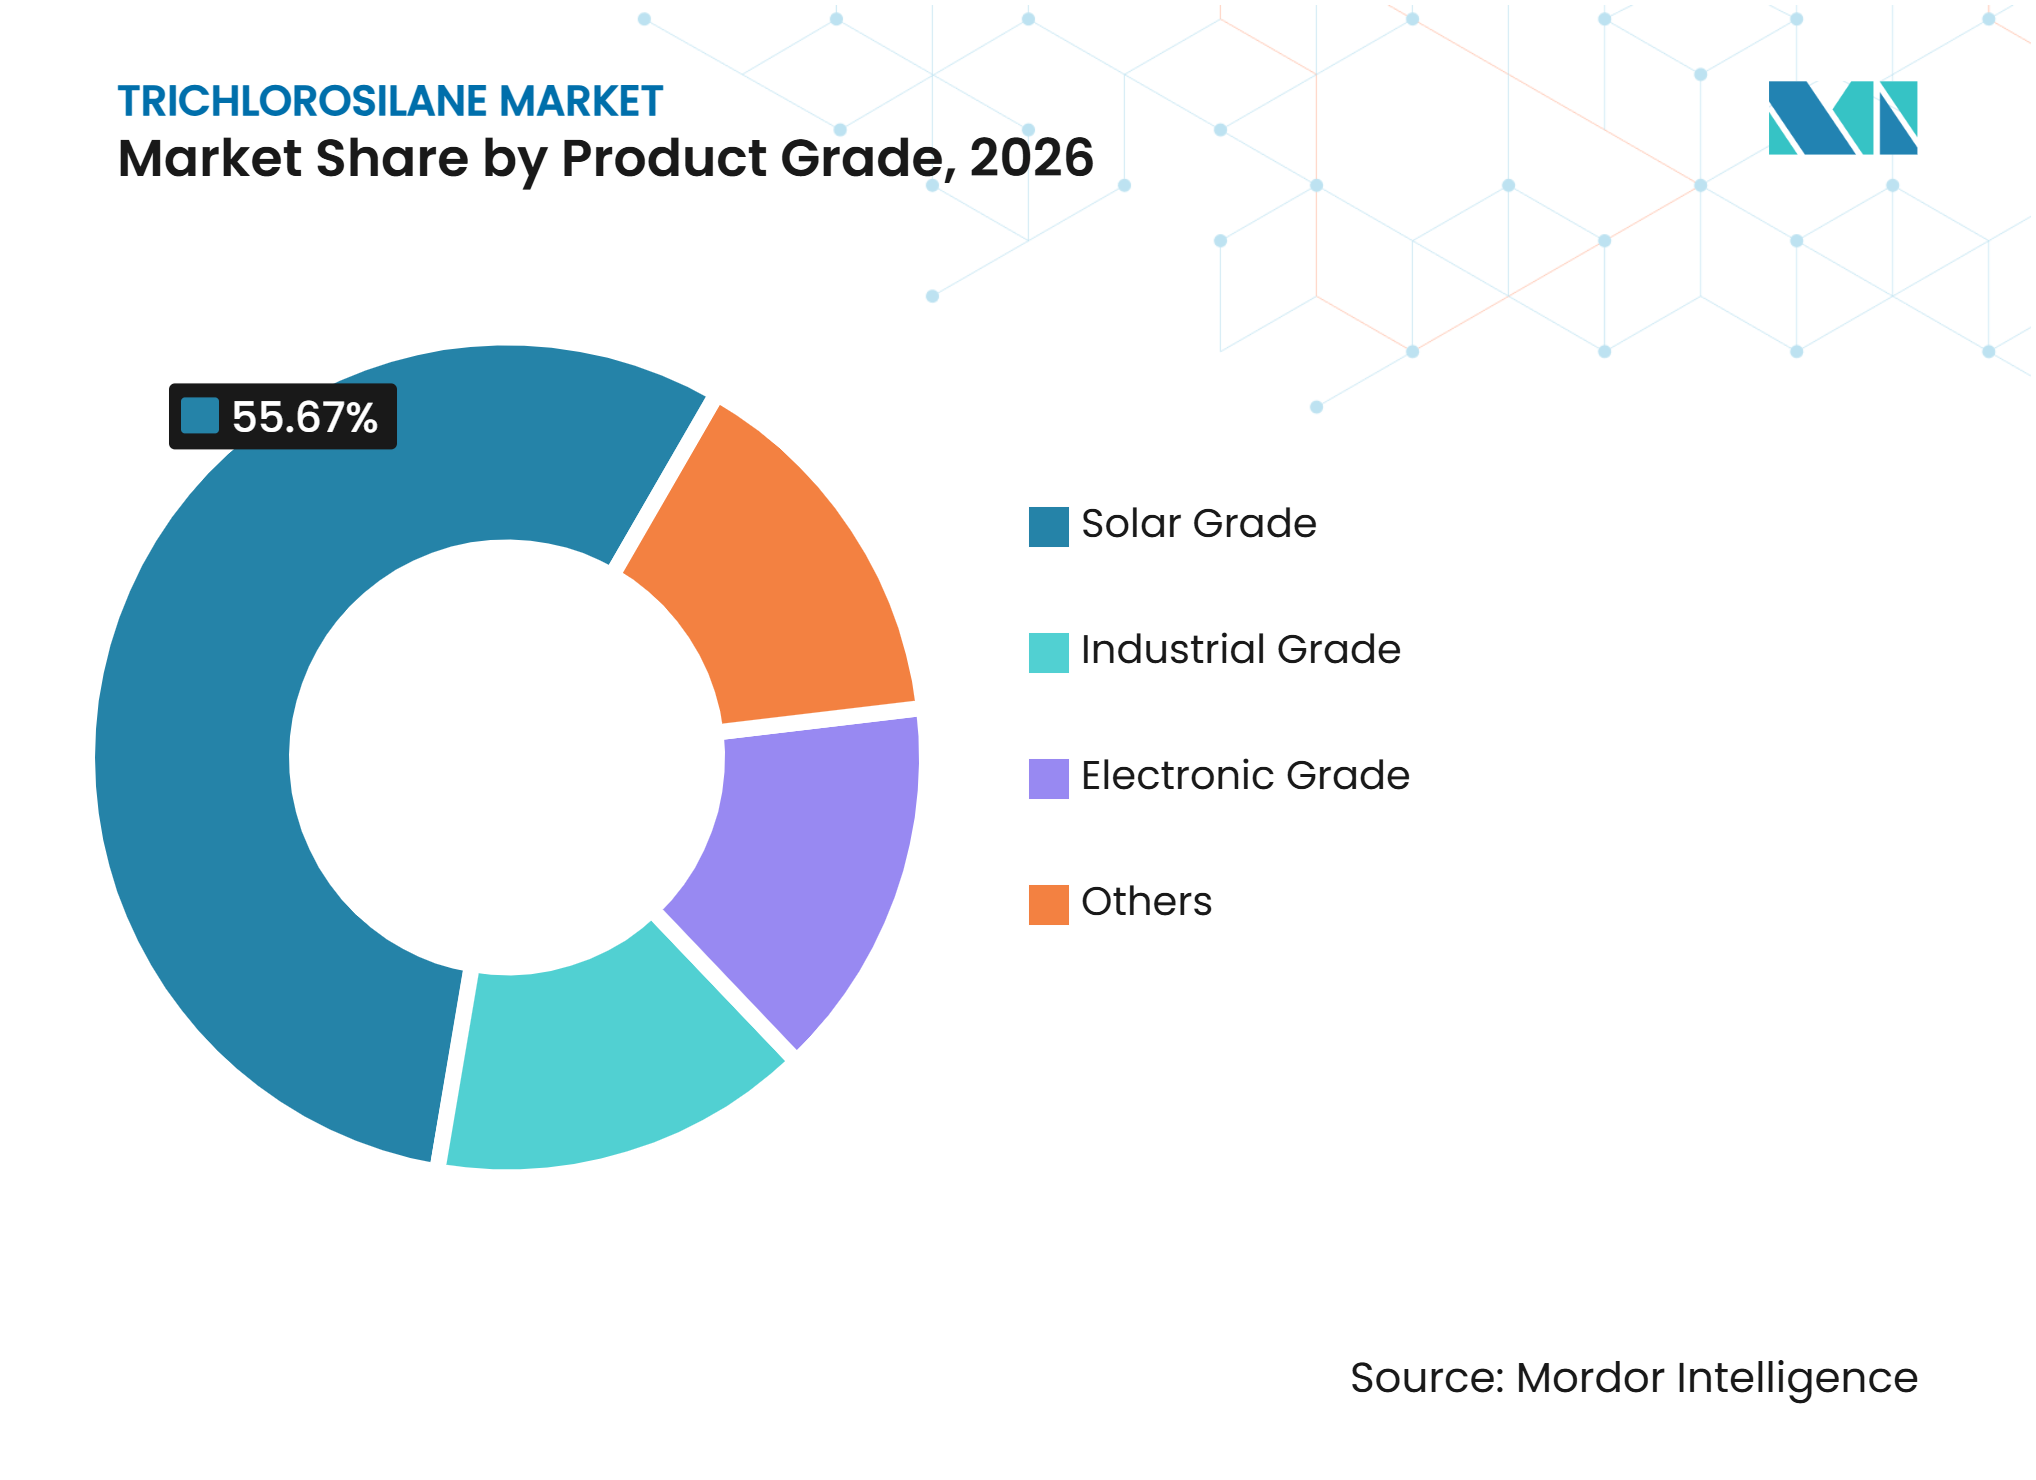
- 製品グレード別では、ソーラーグレードが2026年のトリクロロシラン市場シェアの55.67%を占め、電子グレードは2032年にかけてCAGR 9.25%で成長すると予測されています。
- 用途別では、ポリシリコン製造が2026年のトリクロロシラン市場規模の64.78%を占め、エピタキシャルウェーハ蒸着は2032年にかけてCAGR 9.67%で成長すると予測されています。
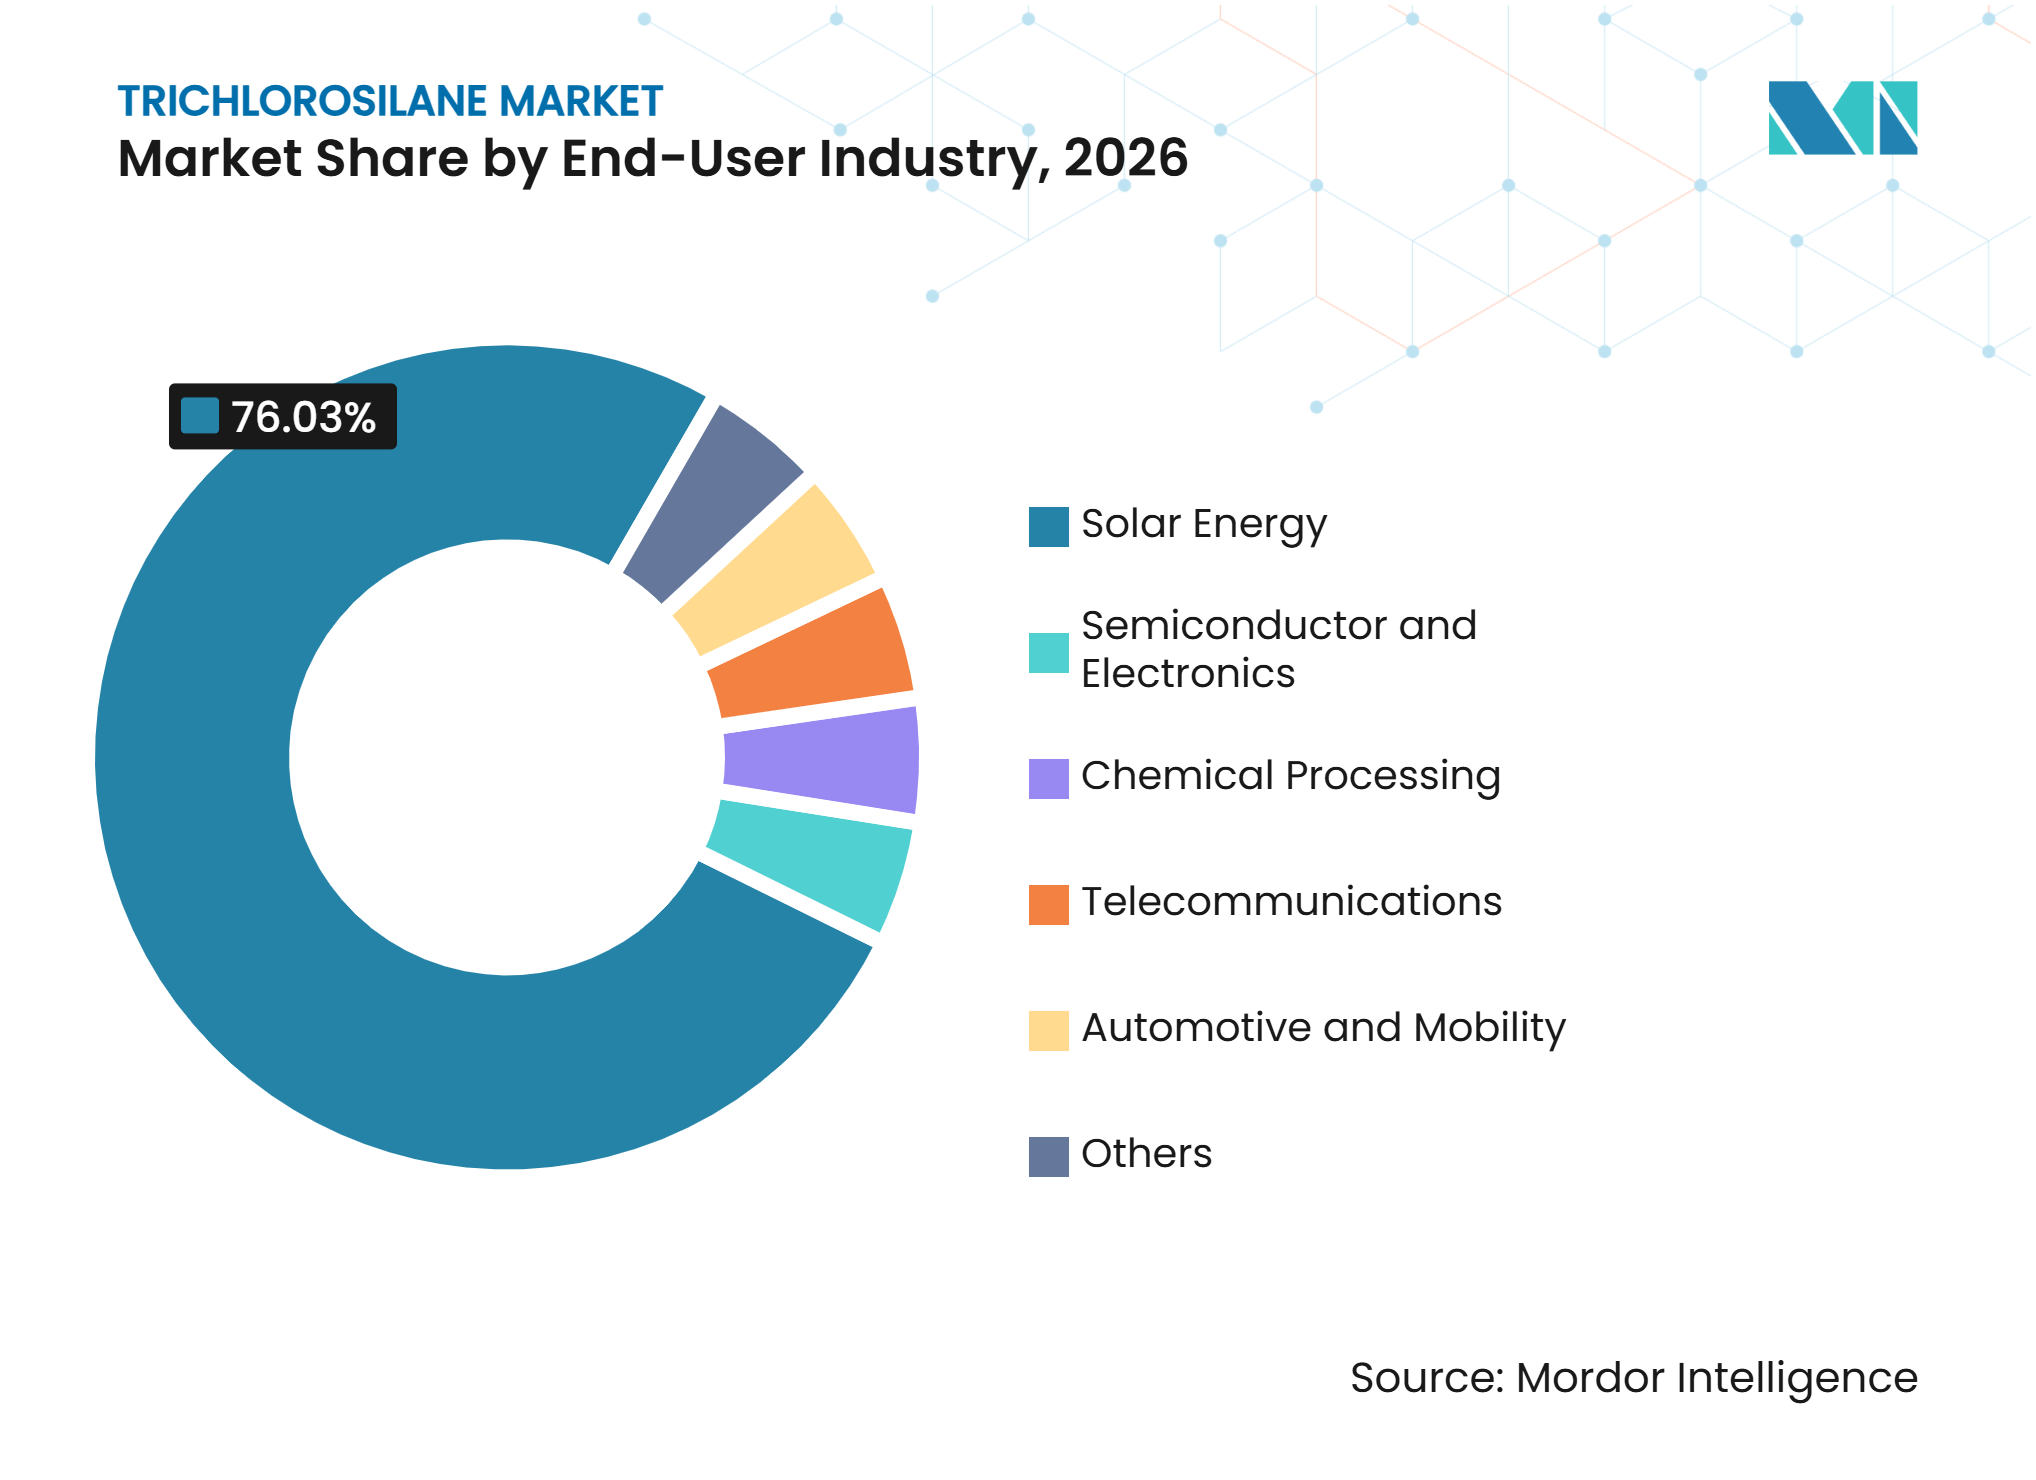
- エンドユーザー産業別では、太陽エネルギーが2026年のトリクロロシラン市場シェアの76.03%を占め、半導体・電子機器は2032年にかけてCAGR 10.52%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のトリクロロシラン市場シェアの53.86%を占め、中東・アフリカは2032年にかけてCAGR 10.09%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国以外でのソーラーグレードポリシリコン生産能力の拡大 | +2.30% | 中東、東南アジア、北米、欧州 | 中期(2〜4年) |
| 半導体ウェーハおよびAIチップ需要 | +2.50% | グローバル、東アジア・北米・欧州に集中 | 短期(2年以内) |
| 四塩化ケイ素のクローズドループリサイクル | +1.40% | アジア太平洋中核、欧州・北米への波及あり | 中期(2〜4年) |
| サプライチェーンのローカライゼーションと戦略的備蓄 | +1.60% | 北米、欧州、インド、日本、韓国 | 長期(4年以上) |
| 低炭素・エネルギー効率の高いシリコン生産 | +1.00% | 中国、欧州、主要生産拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体ウェーハおよびAIチップ需要
半導体グレードのトリクロロシランは、データセンターおよび先端コンピューティングへの投資から直接恩恵を受けており、そこでの需要は総ウェーハ生産量だけでなく、先端ロジックおよびメモリ容量にますます依存するようになっています。グローバルシリコンウェーハ出荷量は2025年に12,973 ミリオン 平方インチに達し、前年比5.8%増加しました。7nm以下の先端チップ製造能力は、2024年の月産850,000枚から2028年には月産約144万枚へと69%増加する見込みです。ロジックおよび高帯域幅メモリに使用されるエピタキシャルウェーハには、ソーラーグレード材料に一般的に関連する3段階と比較して、5段階の蒸留工程で処理された電子グレードのトリクロロシランが必要です。この要件は、信頼性の高い生産ライン、製品認定、およびウェーハ顧客との緊密な連携を通じて厳格な純度・一貫性基準を満たすことができるサプライヤーに有利に働きます。Shin-Etsu Chemical Co., Ltd.は日本の直江津および米国のベイシティにおいてトリクロロシランからウェーハまでの統合生産を運営しており、Wacker Chemie AGは2025年にブルクハウゼンで半導体グレードポリシリコン洗浄ラインを稼働させました。
中国以外でのソーラーグレードポリシリコン生産能力の拡大
サプライチェーンの多様化により、中国以外での新たな需要源が生まれ、プロジェト開発者はプラントの立ち上げ前に地域のフィードストック関係を確保するよう促されています。グローバルの再生可能エネルギー設備容量の追加は2030年までに4,600 GWに達すると予測されており、太陽光発電容量がその増加分の80%を占めます。United Solar Polysiliconsは2026年初頭にオマーンのソハール・フリーゾーンサイトで商業的なポリシリコン生産を開始しました。1.6 ビリオン 米ドルのプロジェクトはフェーズIの生産量が20 GW相当のモジュールに相当し、トリクロロシランを主要フィードストックとして使用しています。Hemlock Semiconductor Operations LLCは2025年1月に、ミシガン州の新しい超高純度ポリシリコン施設に対して半導体生産支援奨励措置(CHIPSアクト)から最大325 ミリオン 米ドルの奨励金を受け取り、2026年に建設が開始され、2028年に生産が見込まれています。これらの投資により、トリクロロシラン市場には中国のスポット供給にさらされにくく、地域の産業政策と密接に結びついた、契約済みの非中国需要の基盤が提供されます。
四塩化ケイ素のクローズドループリサイクル
四塩化ケイ素の管理は、副産物ストリームが大量であり安全かつ生産的に処理しなければならないため、ポリシリコン生産者のコストポジションに大きく影響します。改良型ジーメンスプロセスでは、ポリシリコン1 MT(メトリックトン)の生産に対して11〜20 MTの四塩化ケイ素が生成されます。この副産物を冷水素化によってトリクロロシランに変換することで、廃棄物を削減し、フィードストック効率を改善し、統合プラントでのより安定した操業を支援します。2025年の研究では、トリクロロシランおよびシランの製造における反応蒸留により、従来の固定床反応器システムに比べてエネルギー使用量を25%未満に削減できることが明らかになりました。GCL TECHおよびDaqo New Energy Corp.の施設におけるクローズドループシステムは、ポリシリコンの経済性を15〜25%改善します。これらのシステムは統合生産者による外部からのトリクロロシラン購入を削減できますが、トリクロロシラン市場におけるサードパーティ供給に対する純度・一貫性要件を高めることにもなります。
サプライチェーンのローカライゼーションと戦略的備蓄
化学品サプライチェーンは、複数の生産地域にわたる継続性、トレーサビリティ、および認定された代替品を求める半導体・太陽光メーカーからの精査が強まっています。中国は2025年1月に米国産ソーラーグレードポリシリコンに対する相殺関税の日没審査を開始する一方、Hemlock Semiconductor Operations LLCに対して2.1%の関税率を維持しています[1]。米国の生産税額控除も、ポリシリコン生産においてトリクロロシランを消費する国内施設を支援しています。新疆を拠点とする中間材料へのエクスポージャーを評価するバイヤーにとって、ウイグル強制労働防止法に基づくトレーサビリティの重要性が高まっており、北米、欧州、日本、韓国、インドからの認定供給が優遇されています。この調達シフトは、トリクロロシラン市場における戦略的備蓄と長期供給契約を支援するとともに、原産地、取り扱い、製品品質、および規制遵守を文書化できるサプライヤーを優遇します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーラーグレードポリシリコンの供給過剰と価格圧縮 | -2.80% | グローバル、中国に集中し東南アジア・欧州への波及あり | 短期(2年以内) |
| 高エネルギー集約度と炭素コンプライアンスコスト | -1.60% | 欧州、中国の高エネルギー地域、北米 | 長期(4年以上) |
| 危険化学品の取り扱いと物流上の制約 | -0.80% | グローバル、特に北米・欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソーラーグレードポリシリコンの供給過剰と価格圧縮
中国のポリシリコン設備能力は2025年に年間350万 MT(メトリックトン)に達し、グローバル需要の年間140万 MTを大幅に上回りました。この不均衡により、ソーラーグレードフィードストックへの需要シグナルが弱まり、トリクロロシラン市場全体で価格圧力が高まりました。中国シリコン産業分会は、2025年上半期の国内ポリシリコン生産量が前年同期比44.1%減少したと報告しており、生産者が生産を縮小したことを示しています。主要な統合生産者は、その期間中の深刻な営業損失に対応して生産量を削減しました。稼働率の低下により、トリクロロシランの精製アップグレードへの投資も遅れ、より急速に成長する電子グレード用途向けの認定フィードストックの入手可能性が低下しました。
高エネルギー集約度と炭素コンプライアンスコスト
トリクロロシランおよびポリシリコンの生産には、大量の電力と熱が必要です。中国の主流生産者はポリシリコン1 kgあたり46〜54 kWhを消費しており、中国の強制国家基準はアクセス閾値を1 kgあたり5.5 kgce(石炭換算キログラム)に設定しています。欧州の生産者はEU排出権取引制度(EU ETS)を通じて直接的な炭素コストエクスポージャーに直面しており、中国は国内エネルギー規制を引き続き強化しています。このコンプライアンスギャップは、欧州の生産拠点にコスト上の不利をもたらしています。EU REACH(化学品の登録・評価・認可・制限)は、トリクロロシランを含む危険物質の登録および川下ユーザーによるリスク評価を義務付けています。2025年1月、米国環境保護庁(EPA)と労働安全衛生局(OSHA)は化学品安全協調協定を正式化し、有害物質規制法(TSCA)に基づく取り扱い業者のコンプライアンス要件を追加しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品グレード別:
電子グレードは高純度要件を通じて付加価値を獲得ソーラーグレードは2026年のトリクロロシラン市場シェアの55.67%を占めており、太陽光発電用ポリシリコンが主要な出口であり続け、大規模な統合生産ラインを支えています。このグレードは通常3段階の蒸留工程で製造され、太陽光ポリシリコン製造に使用されるジーメンス化学気相蒸着プロセスに適した純度レベルに達します。工業グレードおよびその他の特殊グレードは、シランカップリング剤、化学中間体、シリコーンモノマーに使用されます。これらの用途は建設用化学品、自動車用シーラント、電子材料、パーソナルケア材料と関連しています。これらの需要プロファイルはより安定していますが、より厳格な純度管理と顧客認定を必要とする半導体用途よりも成長が遅い傾向があります。
電子グレードは2027年から2032年にかけてCAGR 9.25%で成長すると予測されており、トリクロロシラン市場おいて最も強い製品グレード成長機会を代表しています。その製造には、半導体エピタキシーおよび一貫したウェーハ材料性能に必要な純度を達成するために5段階の蒸留工程が必要です。2025年に発表された研究では、反応蒸留とジクロロシランの不均化を組み合わせることで、高純度トリクロロシランを目的としたプロセスの収率効率を改善できることが明らかになりました。Tangshan Sunfar Silicon Industries Co., Ltd.は2025年1月に河北省初のクロロシラン材料技術革新センターの承認を受けました。同社の電子グレードトリクロロシランおよびジクロロシランラインは国内の半導体製造工場で認定を受けており、特殊ガスの輸入代替を支援し、顧客承認済み供給の重要性を強化しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
ポリシリコン製造が中心的地位を維持しながらエピタキシーが急速に拡大ポリシリコン製造は2026年のトリクロロシラン市場規模の64.78%を占めており、太陽光サプライチェーンにおける中心的な位置づけと、統合シリコン生産者への依存を反映しています。中国の統合生産者は、トリクロロシラン需要をプラント稼働率に結びつける自家消費ポリシリコン操業を通じて、この消費の大部分を占めています。シランカップリング剤、化学中間体、その他の特殊用途が残りの用途需要を構成しています。これらの用途は自動車材料、電子シーリング、コーティング、その他の川下シリコン化学要件によって支えられています。ポリシリコンへの大きなエクスポージャーは、用途需要がソーラーグレードの過剰供給と生産の縮小・再開の決定に対して敏感であり続けることを意味します。
エピタキシャルウェーハ蒸着は2032年にかけてCAGR 9.67%で成長すると予測されており、成長率においてポリシリコン製造を上回ります。先端ロジックおよび高帯域幅メモリウェーハには、超高純度のトリクロロシランと信頼性の高い汚染管理が必要です。これらの用途向けエピタキシャルウェーハは、標準的なDRAM(ダイナミックランダムアクセスメモリ)と比較して、1ビットあたり3倍以上のウェーハ表面積を必要とする場合があります。Hemlock Semiconductor Operations LLCは2025年9月に化学品販売コマーシャルディレクターを任命し、トリクロロシランおよびジクロロシランの外部販売を拡大しました。Jiangxi Chenguang New Materials Co., Ltd.は寧夏に年間30万 MTの機能性シラン生産能力への投資を行っており、コアシリコン化学用途に隣接する川下需要を追加しています。
エンドユーザー産業別:
太陽エネルギーが消費をリードしながら半導体需要がより速いペースで成長太陽エネルギーは2026年のトリクロロシラン市場シェアの76.03%を占めており、太陽光発電容量の過去の拡大とモジュールサプライチェーンにおけるポリシリコン使用の規模を反映しています。化学処理、通信、自動車・モビリティは、異なる購買ニーズと川下需要パターンを持つより小さなエンドユーザーグループを形成ています。これらのセグメントは、太陽光建設と直接的には結びついていない用途向けに、トリクロロシラン由来のシランカップリング剤および特殊シリコン材料を使用しています。太陽光需要は市場に大規模で確立された基盤を提供しますが、同時に生産者をポリシリコン在庫サイクルと価格圧力にさらします。したがって、トリクロロシラン市場は太陽光需要と高付加価値電子用途のバランスに依存しています。
半導体・電子機器は2027年〜2032年においてCAGR 10.52%で成長すると予測されており、エンドユーザーカテゴリーの中で最高の成長率となっています。AIサーバーの展開、5Gインフラ、電気自動車における電力半導体需要がこの成長を牽引し、先端ウェーハへの要件を高めています。OCI Ltd.の韓国事業は、2025年第4四半期において半導体グレードポリシリコンを含む半導体材料を収益性改善の牽引役として特定しました。電気自動車における電力半導体含有量の増加も、従来のソーラーグレードポリシリコン消費を超えた、トリクロロシラン由来の炭化ケイ素前駆体への追加需要を生み出しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋:統合された太陽光サプライチェーンが地域需要を支える
アジア太平洋は2026年のトリクロロシラン市場シェアの53.86%を占めました。中国の統合された太陽光サプライチェーンが地域消費の大部分を支えており、日本と韓国は先端半導体生産とウェーハ材料処理からの高純度需要を支えています。2025年9月、中国はポリシリコンに対する強制エネルギー消費基準を発行し、より効率的な生産能力を優遇し、適格プラントへの活動シフトを促す可能性のある規制上の影響を生み出しました。グローバルウェーハ出荷量は2025年に5.8%増加して12,973 ミリオン 平方インチとなり、300mm先端ロジックウェーハが主要な牽引役となりました。インドの再生可能エネルギー建設はポリシリコンおよび関連シリコン化学への将来需要を支援し、中国の確立されたサプライベースを超えた潜在的な地域の出口を追加しています。
中東・アフリカ:新たなポリシリコンプロジェクトがより速い成長を支援
中東・アフリカのトリクロロシラン市場は2027年〜2032年においてCAGR 10.09%で成長すると予測されています。United Solar Polysiliconsは2026年初頭にオマーンの1.6 ビリオン 米ドル規模の年産10万トン施設で商業生産を開始しました。このプロジェクトは、トリクロロシランを主要フィードストックとする長期的な需要基盤を生み出し、地域の材料調達のアンカーとなります。Al Ghaith Industriesは2027年第1四半期にオマーンの2,500万 米ドル規模のトリクロロシランプラントから商業生産を開始する計画です。サウジアラビアの半導体投資プログラムもファブレス設計能力と将来の上流材料需要を構築しており、地域の技術投資をより広いシリコンバリューチェーンと結びつけています。
北、欧州、南米:ローカライゼーション、コンプライアンス、輸入依存が需要を形成
北米の需要は、CHIPSアクトの支援とHemlock Semiconductor Operations LLCのミシガン州拡張によって形成されており、連邦資金から最大325 ミリオン 米ドルを受け取り、2028年の生産を目標としています。Wacker Chemie AGは2025年ラインの稼働によりブルクハウゼンの半導体グレードポリシリコン洗浄能力を50%以上拡大し、特殊電子用途への注力を反映しています。EU産業クリーンディールとREACH規制が欧州の競争力と化学品管理に影響を与えており、南米は輸入依存が続いています。ブラジルの成長する電子機器組立および太陽光設置基盤は主にアジアの生産者からの供給に依存しており、地域が近い将来に国内サプライベースを構築する能力を制限しています。
競合ランドスケープ
市場集中度
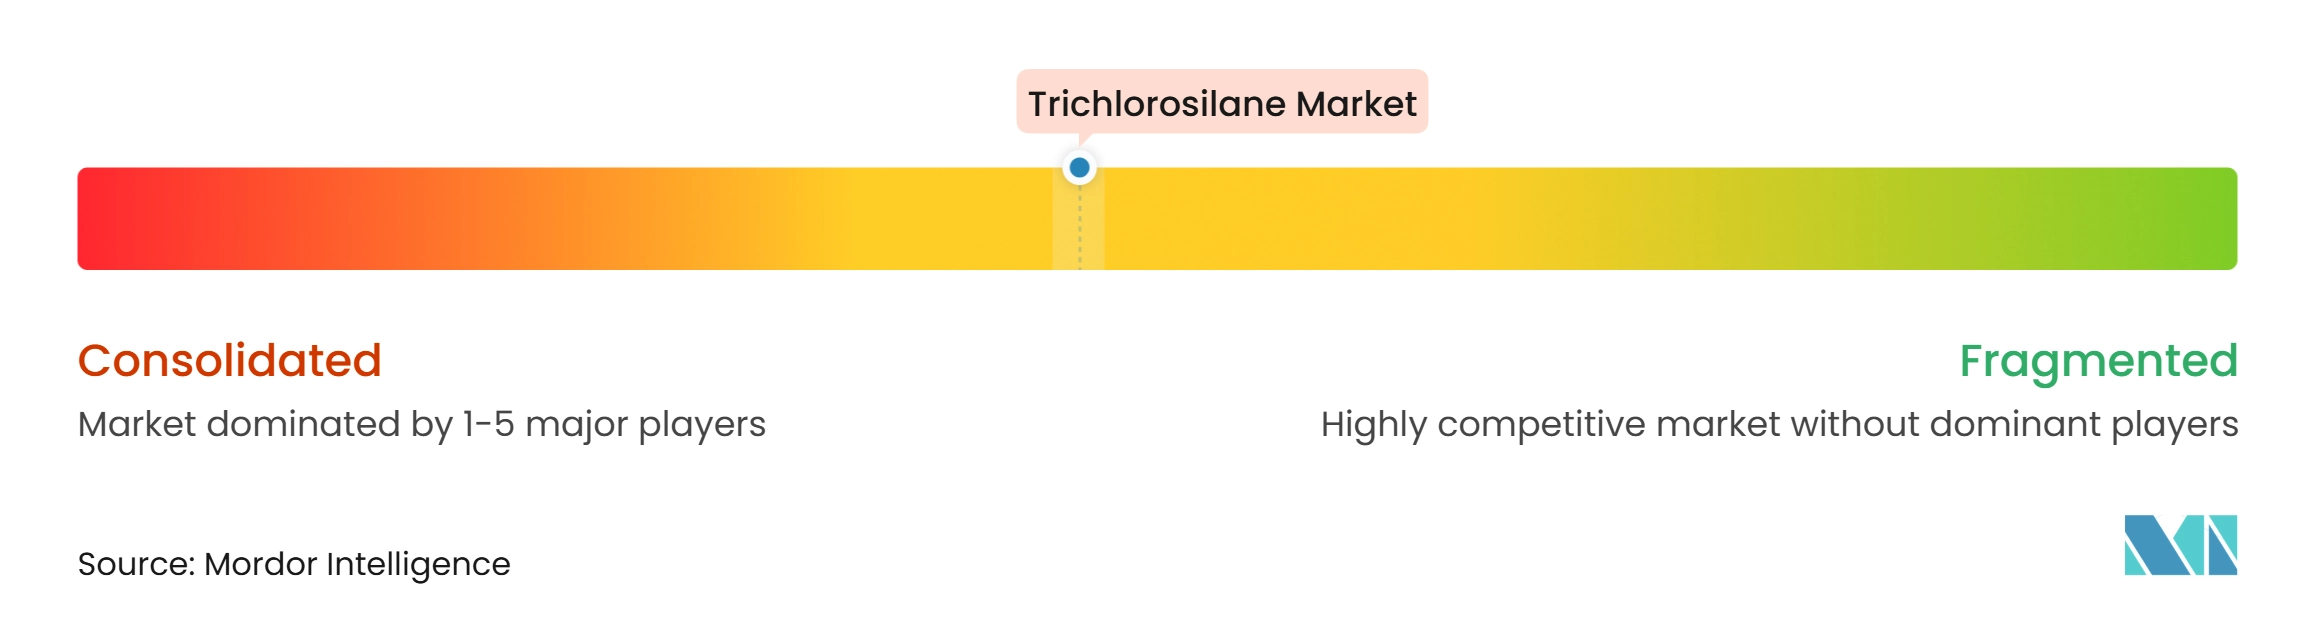
トリクロロシラン市場は、顧客承認と一貫した製品品質が重要な要件となる半導体用途向けの高純度材料を供給できる生産者の間で、適度に集約されています。Wacker Chemie AG、Hemlock Semiconductor Operations LLC、Shin-Etsu Chemical Co., Ltd.、Tongwei Group Co., Ltd.、GCL TECH、Daqo New Energy Corp.、East Hope Groupはバリューチェーン全体で異なるポジションを占めています。中国の統合生産者は主にソーラーグレードのトリクロロシランを自家消費ポリシリコン操業に使用しており、その需要を太陽光生産レベルに結びつけています。西側の生産者は、規模だけでなく能力と顧客認定がより重要な、差別化された電子・半導体グレード製品により重点を置いています。
Wacker Chemie AGは2025年にブルクハウゼンで半導体グレードポリシリコン洗浄ラインを稼働させ、能力を50%以上拡大しました。Hemlock Semiconductor Operations LLCは2025年1月のCHIPS奨励金受領後に新しい超高純度ポリシリコンプロジェクトを開始し、2025年9月には外部クロロシラン販売の商業カバレッジを強化しました。これらの取り組みは、ソーラーグレード生産への依存だけでなく、プレミアム電子用途と外部販売チャネルを支援しました。競争はまた、敏感な用途への信頼性の高い供給を支援する認定、プロセス統合、および長期的な顧客関係にも集中しています。
Jiangxi Chenguang New Materials Co., Ltd.はシリコンエピタキシーグレードトリクロロシランのGB/T 30652規格の共同起草に参加し、規格関連の認定障壁を生み出しました。Tangshan Sunfar Silicon Industries Co., Ltd.は2025年1月に省レベルのクロロシラン材料革新センターの承認を取得し、2025年5月に電子グレードジクロロシランの認定を受けました[2]。オマーンの新プロジェクトは、地域のサプライヤー基盤がまだ初期段階にあるため、委託製造と長期給契約の余地を残しています。
トリクロロシラン産業リーダー
-
GCL TECH
-
Tongwei Group Co., Ltd.
-
Daqo New Energy Corp.
-
Wacker Chemie AG
-
Hemlock Semiconductor Operations LLC
- 注:主要企業の掲載順は順位を示すものではありません。
トリクロロシラン市場 このレポートでカバーされる企業
- Daqo New Energy Corp.
- East Hope Group
- GCL TECH
- Hemlock Semiconductor Operations LLC
- Hubei Jianghan New Materials Co., Ltd.
- Jiangxi Chenguang New Materials Co., Ltd.
- OCI Ltd
- REC Silicon ASA
- Shin-Etsu Chemical Co., Ltd.
- Tangshan Sunfar Silicon Industries Co., Ltd.
- TBEA Co., Ltd.
- Tokuyama Corporation
- Tongwei Group Co., Ltd.
- Wacker Chemie AG
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
最近の産業開発事情 トリクロロシラン市場
- 2026年2月:United Solar Polysiliconsがオマーンのソハール・フリーゾーンにある1.6 ビリオン 米ドル規模の施設で商業的なポリシリコン生産を開始しました。トリクロロシランベースの生産能力は年間10万トンです。この施設はIFCおよびオマーン・フューチャー・ファンドの支援を受けており、Waaree Solarがオフテイクパートナーとなっています。
- 2025年7月:OCI HoldingsとTokuyama Corporationが、マレーシアのサラワク州サマラジュ工業団地において、435 ミリオン 米ドル規模のトリクロロシラン(TCS)ベースの半導体グレードポリシリコン合弁事業(OSTM)の起工式を行いました。年産1万トンを目標とし、2029年の本格商業生産を目指しており、韓国、日本、台湾の半導体企業に供給する予定です。
グローバルトリクロロシラン市場レポートの調査範囲
トリクロロシランは、化学式SiHCl₃を持つ無色・揮発性・可燃性の無機液体です。鋭い刺激臭を持ち、沸点は31.8℃であり、標準的な大気条件下で非常に反応性が高い物質です。この化合物は主に、半導体および太陽光発電産業における主要原材料である高純度ポリシリコンの製造における中間体として使用されます。
トリクロロシラン市場は、製品グレード、用途、エンドユーザー産業、および地域によってセグメント化されています。製品グレード別では、市場はソーラーグレード、電子グレード、工業グレード、その他にセグメント化されています。用途別では、市場はポリシリコン製造、エピタキシャルウェーハ蒸着、シランカップリング剤、化学中間体、その他にセグメント化されています。エンドユーザー産業別では、市場は太陽エネルギー、半導体・電子機器、化学処理、通信、自動車・モビリティ、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるトリクロロシランの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソーラーグレード |
| 電子グレード |
| 工業グレード |
| その他 |
| ポリシリコン製造 |
| エピタキシャルウェーハ蒸着 |
| シランカップリング剤 |
| 化学中間体 |
| その他 |
| 太陽エネギー |
| 半導体・電子機器 |
| 化学処理 |
| 通信 |
| 自動車・モビリティ |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品グレード別 | ソーラーグレード | |
| 電子グレード | ||
| 工業グレード | ||
| その他 | ||
| 用途別 | ポリシリコン製造 | |
| エピタキシャルウェーハ蒸着 | ||
| シランカップリング剤 | ||
| 化学中間体 | ||
| その他 | ||
| エンドユーザー産業別 | 太陽エネギー | |
| 半導体・電子機器 | ||
| 化学処理 | ||
| 通信 | ||
| 自動車・モビリティ | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
トリクロロシラン市場の現在の市場規模は?
トリクロロシラン市場規模は2026年に6.15 ビリオン 米ドルと評価され、2027年の6.67 ビリオン 米ドルから2032年には10.05 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 8.56%で成長すると推定されています。
最も速く成長すると予想される用途は何ですか?
エピタキシャルウェーハ蒸着は、先端ロジックおよびメモリウェーハへの需要が高まるにつれ、2032年にかけてCAGR 9.67%で拡大すると予測されています。この用途は超高純度材料を必要とし、その需要は標準的なソーラーグレードフィードストックではなく先端ロジックおよび高帯域幅メモリと結びついており、用途ミックスをより高付加価値材料へとシフトさせるのに役立っています。
現在、需要をリードしているエンドユーザーセグメントはどこですか?
太陽エネルギーは2026年のエンドユーザーシェアの76.03%を占めており、太陽光発電用ポリシリコンが主要な量的出口であるためです。半導体・電子機器はCAGR 10.52%で最も速い成長見通しを持っており、AIサーバー、5Gインフラ、電力半導体需要、および先端ウェーハ生産能力への継続的な追加によって支えられています。
最も速い成長が予測されている地域はどこですか?
中東・アフリカは2032年にかけてCAGR 10.09%で成長すると予測されており、ポリシリコンおよびトリクロロシランへの新たな投資によって支えられています。オマーンのソハールおよびスール・プロジェクトは、長期的なフィードストック需要を持つ地域の上流シリコン化学基盤を構築しており、地域の半導体イニシアチブが川下材料要件を強化する可能性があります。