
Taille et Part du Marché du Trichlorosilane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
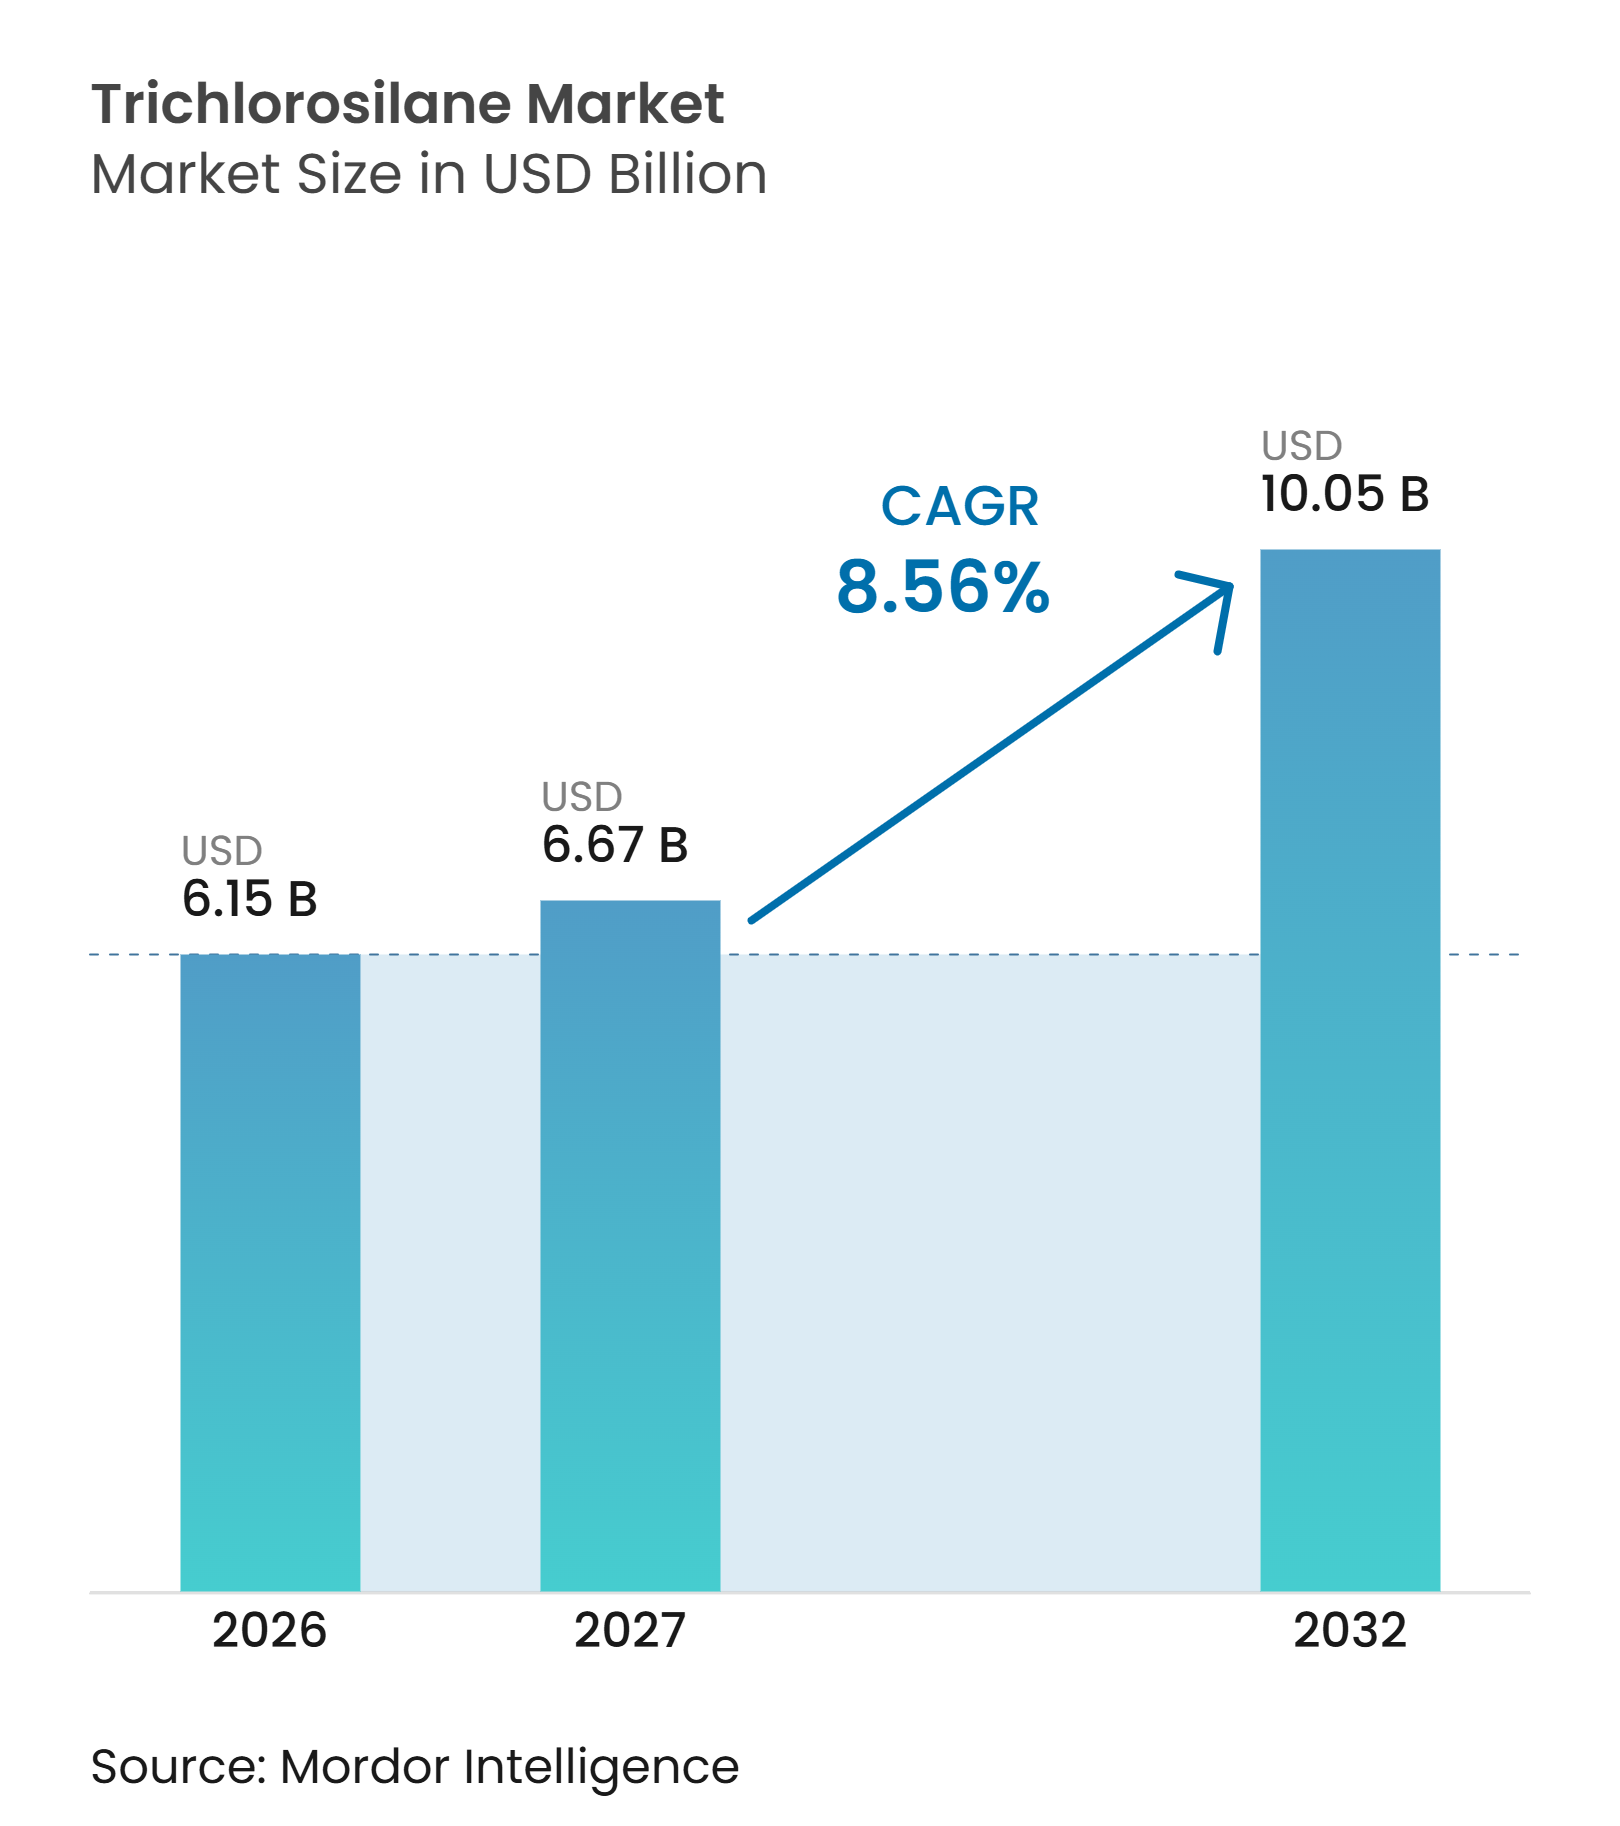
| Taille du Marché (2027) | 6.67 Milliards de dollars |
| Taille du Marché (2032) | 10.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.56 % |
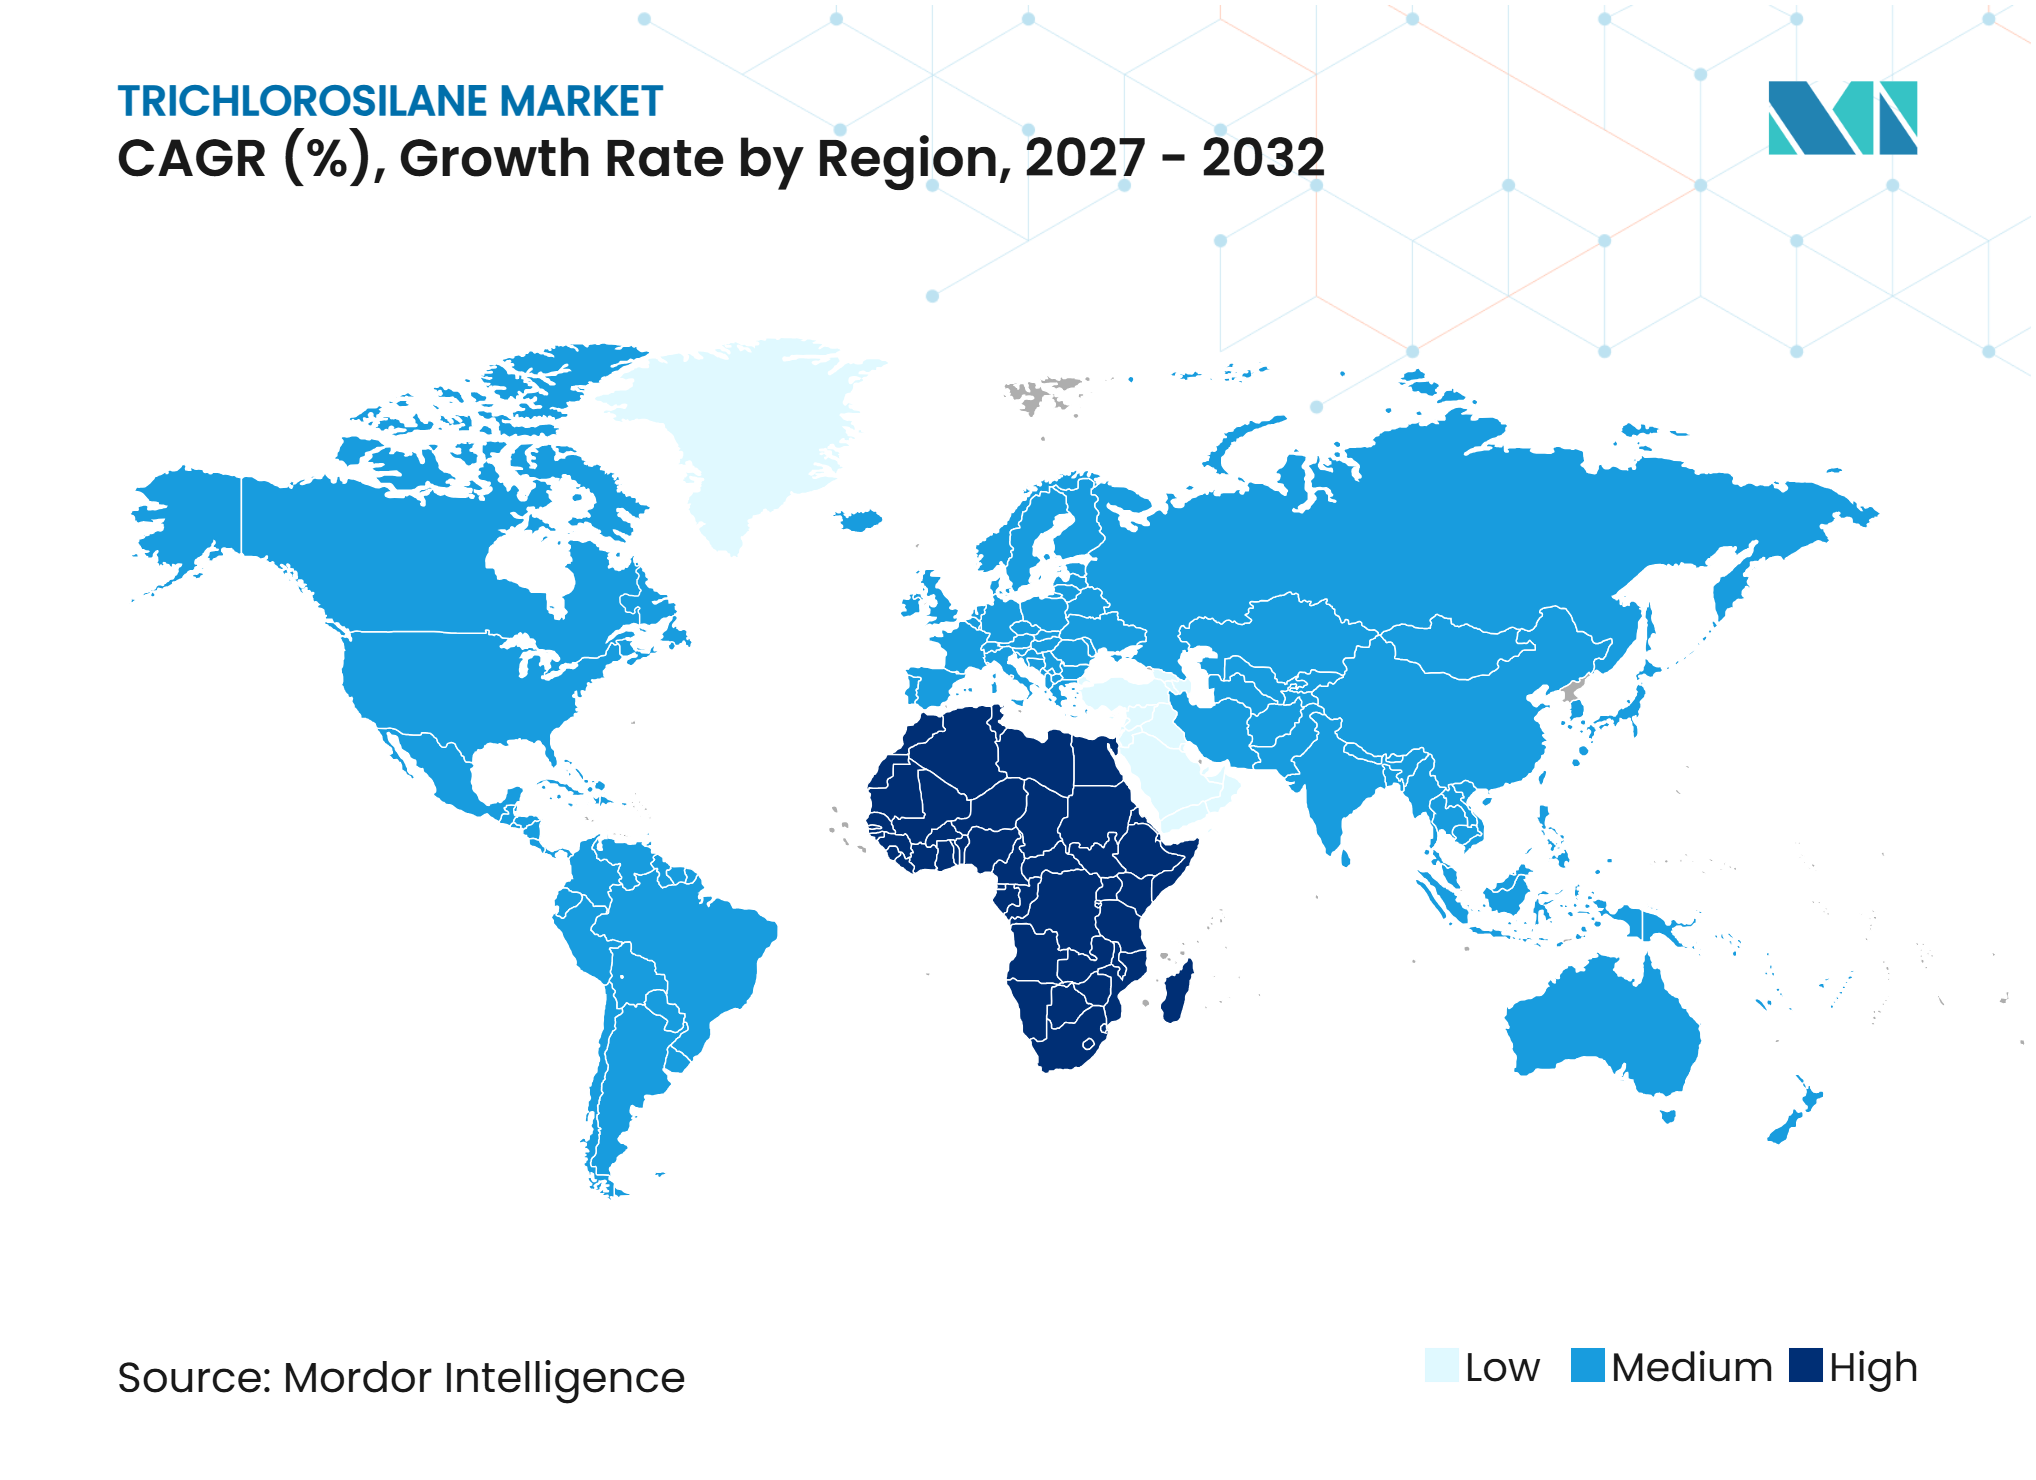
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Trichlorosilane par Mordor Intelligence
La taille du marché du Trichlorosilane était évaluée à 6,15 milliards USD en 2026 et devrait croître de 6,67 milliards USD en 2027 à 10,05 milliards USD d'ici 2032, à un CAGR de 8,56% pendant la période de prévision (2027-2032). Le marché du trichlorosilane est soutenu par l'expansion de la production de polysilicium solaire hors de Chine et par la demande croissante de plaquettes semi-conductrices avancées. Ces deux segments d'utilisation finale diffèrent par leurs modes d'achat, leurs exigences technologiques et leur exposition aux fluctuations de prix. Le matériau de grade solaire représente la base de production, tandis que le matériau de grade électronique présente de meilleures perspectives de croissance en raison de son rôle dans les applications de logique avancée et de mémoire à haute bande passante. Cependant, la suroffre dans le segment de grade solaire exerce une pression sur les prix mixtes et les flux de trésorerie. Cette dynamique rend le marché du trichlorosilane moins dépendant d'un seul segment d'utilisation finale et met davantage l'accent sur la qualité de fabrication, les contrats à long terme et l'accès à des clients spécialisés. La localisation des chaînes d'approvisionnement, les normes énergétiques et le recyclage du tétrachlorure de silicium influencent les décisions d'investissement sur l'ensemble du marché. Les normes de consommation d'énergie de la Chine et les systèmes en circuit fermé exercent une pression supplémentaire sur les producteurs pour améliorer l'efficacité de la production. Les producteurs qui combinent une production intégrée avec un traitement haute pureté sont mieux positionnés pour répondre à la demande des semi-conducteurs tout en réduisant leur exposition aux cycles de prix du grade solaire.
Points Clés du Rapport
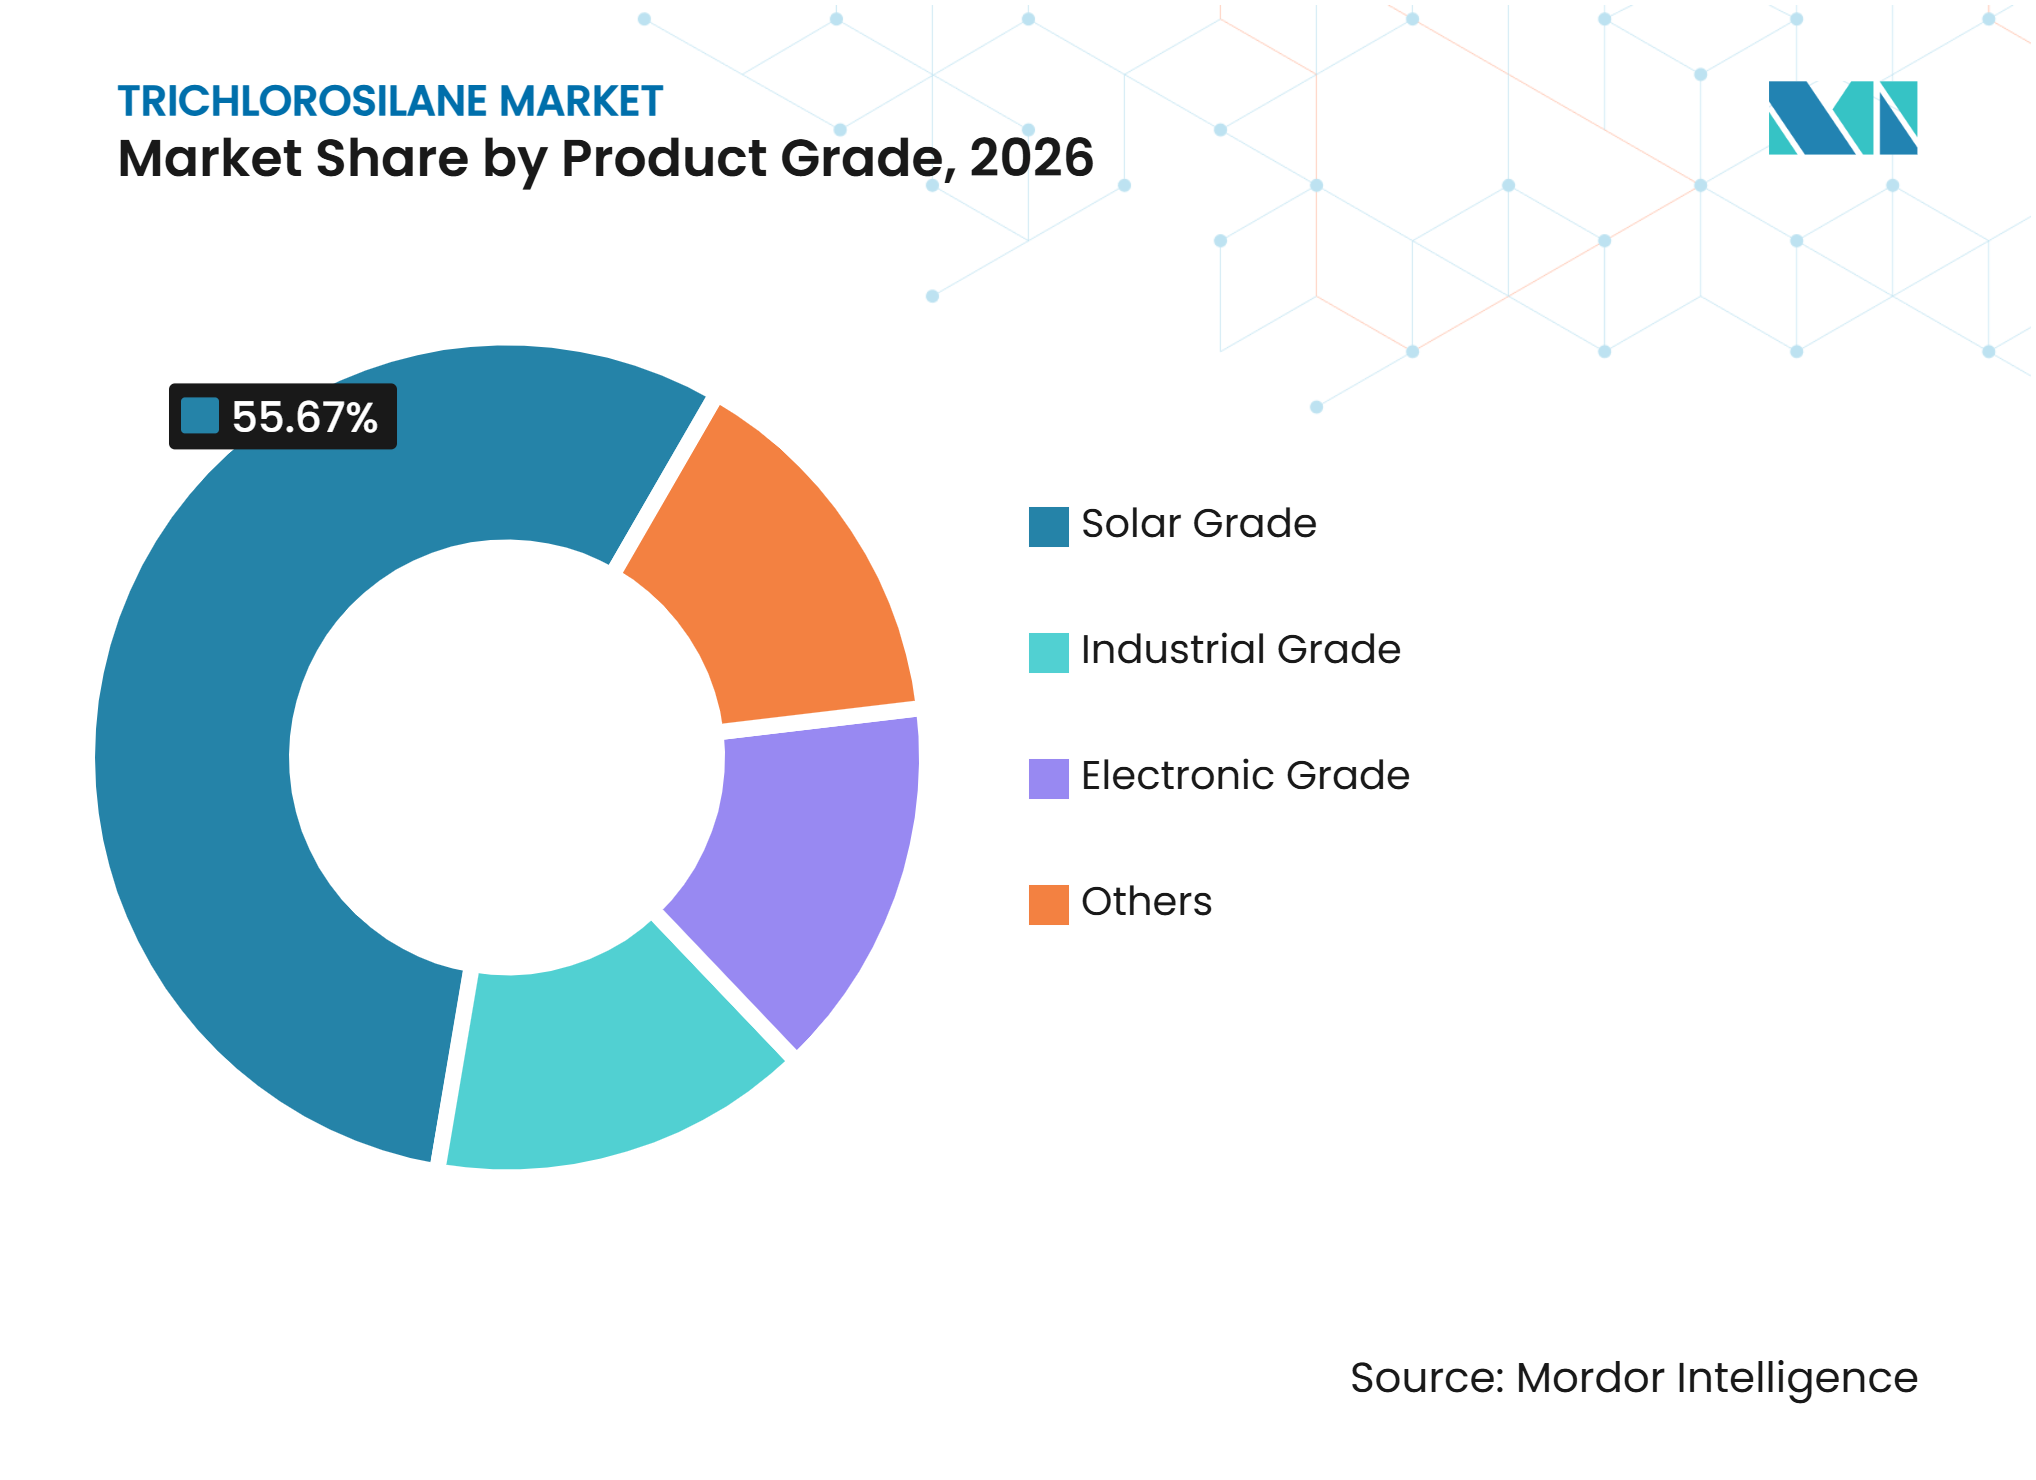
- Par grade de produit, le Grade Solaire détenait 55,67% de la part du marché du Trichlorosilane en 2026, tandis que le Grade Électronique devrait croître à un CAGR de 9,25% jusqu'en 2032.
- Par application, la Production de Polysilicium représentait 64,78% de la taille du marché du Trichlorosilane en 2026, tandis que le Dépôt de Couche Épitaxiale devrait croître à un CAGR de 9,67% jusqu'en 2032.
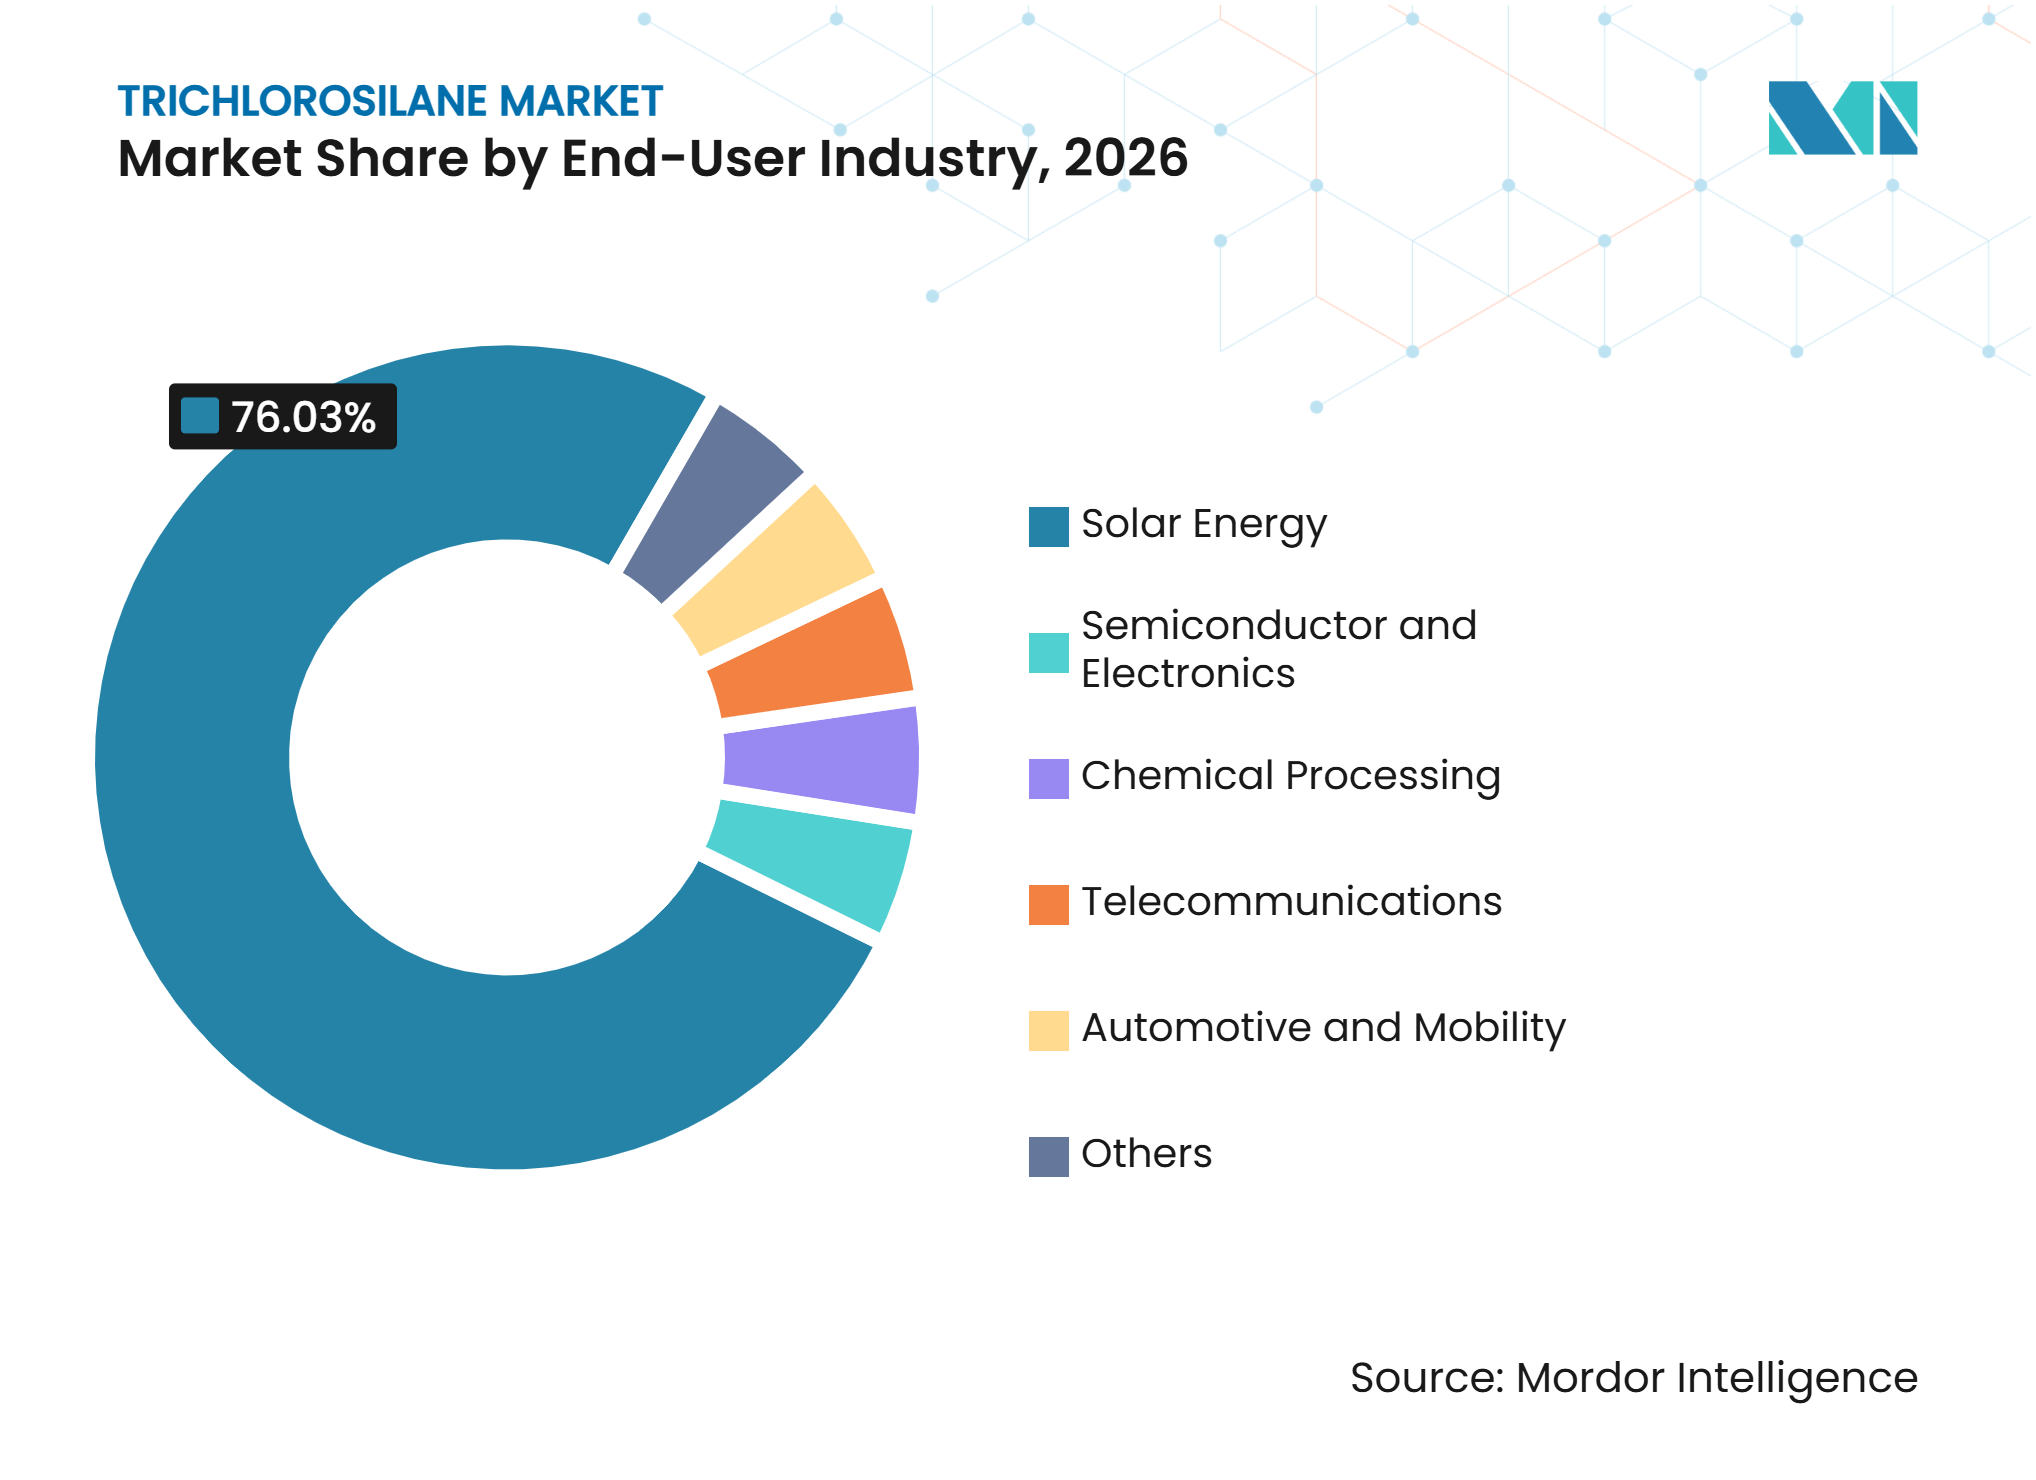
- Par secteur d'utilisation finale, l'Énergie Solaire détenait 76,03% de la part du marché du Trichlorosilane en 2026, tandis que les Semi-conducteurs et l'Électronique devraient croître à un CAGR de 10,52% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 53,86% de la part du marché du Trichlorosilane en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,09% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Capacités de Polysilicium de Grade Solaire Hors de Chine | +2.30% | Moyen-Orient, Asie du Sud-Est, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Demande en Plaquettes Semi-conductrices et en Puces IA | +2.50% | Mondiale, concentrée en Asie de l'Est, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Recyclage en Circuit Fermé du Tétrachlorure de Silicium | +1.40% | Cœur Asie-Pacifique, avec extension vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Localisation des Chaînes d'Approvisionnement et Stockage Stratégique | +1.60% | Amérique du Nord, Europe, Inde, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Production de Silicium à Faible Empreinte Carbone et à Haute Efficacité Énergétique | +1.00% | Chine, Europe et principaux pôles de production | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en Plaquettes Semi-conductrices et en Puces IA
Le trichlorosilane de grade semi-conducteur bénéficie directement des investissements dans les centres de données et l'informatique avancée, où la demande dépend de plus en plus de la logique avancée et de la capacité mémoire plutôt que du seul volume total de plaquettes. Les expéditions mondiales de plaquettes de silicium ont atteint 12 973 millions de pouces carrés en 2025, soit une augmentation de 5,8% par rapport à l'année précédente. La capacité de fabrication de puces avancées à 7 nm et en dessous devrait augmenter de 69%, passant de 850 000 plaquettes par mois en 2024 à environ 1,44 million de plaquettes par mois en 2028. Les plaquettes épitaxiales utilisées dans la logique et la mémoire à haute bande passante nécessitent du trichlorosilane de grade électronique traité en 5 étapes de distillation, contre 3 étapes généralement associées au matériau de grade solaire. Cette exigence favorise les fournisseurs capables de respecter des normes strictes de pureté et de cohérence grâce à des cycles de production fiables, à la qualification des produits et à une coordination étroite avec les clients fabricants de plaquettes. Shin-Etsu Chemical exploite une production intégrée de trichlorosilane à plaquette à Naoetsu au Japon et à Bay City aux États-Unis, tandis que Wacker a mis en service une ligne de nettoyage de polysilicium de grade semi-conducteur à Burghausen en 2025.
Expansion des Capacités de Polysilicium de Grade Solaire Hors de Chine
La diversification des chaînes d'approvisionnement crée de nouvelles sources de demande au-delà de la Chine et encourage les développeurs de projets à sécuriser des relations locales en matière de matières premières avant le démarrage des installations. Les ajouts mondiaux de capacités renouvelables devraient atteindre 4 600 GW d'ici 2030, la capacité photovoltaïque solaire représentant 80% de l'augmentation. United Solar Polysilicons a démarré la production commerciale de polysilicium sur son site de la zone franche de Sohar à Oman au début de 2026. Le projet d'une valeur de 1,6 milliard USD dispose d'une production en Phase I équivalente à 20 GW de modules et utilise le trichlorosilane comme matière première principale. Hemlock Semiconductor a reçu jusqu'à 325 millions USD d'incitations au titre de la loi sur la Création d'Incitations Utiles à la Production de Semi-conducteurs (CHIPS) en janvier 2025 pour une nouvelle installation de polysilicium hyper-pur au Michigan, avec le début de la construction en 2026 et une production attendue en 2028. Ces investissements fournissent au marché du trichlorosilane une base de demande contractuelle non chinoise, moins exposée à l'offre au comptant chinoise et plus étroitement liée aux politiques industrielles régionales.
Recyclage en Circuit Fermé du Tétrachlorure de Silicium
La gestion du tétrachlorure de silicium affecte fortement la position de coût des producteurs de polysilicium, car le flux de sous-produits est important et doit être traité de manière sûre et productive. Le procédé Siemens modifié génère 11 à 20 tonnes métriques (TM) de tétrachlorure de silicium pour chaque TM de polysilicium produit. La conversion de ce sous-produit en trichlorosilane par hydrogénation à froid réduit les déchets, améliore l'efficacité des matières premières et favorise des opérations plus stables dans les installations intégrées. Une étude de 2025 a révélé que la distillation réactive pour la production de trichlorosilane et de silane peut réduire la consommation d'énergie à moins de 25% de celle requise par les systèmes conventionnels à réacteur à lit fixe. Les systèmes en circuit fermé chez GCL TECH et les installations de Daqo améliorent l'économie du polysilicium de 15 à 25%. Ces systèmes peuvent réduire les achats externes de trichlorosilane par les producteurs intégrés, mais ils augmentent également les exigences de pureté et de cohérence pour l'approvisionnement tiers sur le marché du trichlorosilane.
Localisation des Chaînes d'Approvisionnement et Stockage Stratégique
Les chaînes d'approvisionnement chimiques font l'objet d'un examen plus attentif de la part des fabricants de semi-conducteurs et de panneaux solaires qui recherchent la continuité, la traçabilité et des alternatives qualifiées dans plusieurs régions de production. La Chine a entamé un réexamen à l'extinction des droits compensateurs sur le polysilicium de grade solaire américain en janvier 2025, tout en maintenant un taux de droit de 2,1% sur Hemlock Semiconductor[1]. Les crédits d'impôt à la production américains soutiennent également les installations nationales qui consomment du trichlorosilane dans la production de polysilicium. La traçabilité devient de plus en plus importante pour les acheteurs évaluant leur exposition aux intermédiaires basés au Xinjiang dans le cadre de la loi sur la Prévention du Travail Forcé des Ouïghours, ce qui favorise l'approvisionnement qualifié en provenance d'Amérique du Nord, d'Europe, du Japon, de Corée du Sud et d'Inde. Ce changement d'approvisionnement soutient le stockage stratégique et les accords d'approvisionnement à plus long terme sur le marché du trichlorosilane, tout en récompensant les fournisseurs capables de documenter l'origine, la manutention, la qualité des produits et la conformité réglementaire.
Analyse de l'Impact des Contraintes*
| Contraintes | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Suroffre de Polysilicium de Grade Solaire et Compression des Prix | -2.80% | Mondiale, concentrée en Chine avec extension vers l'Asie du Sud-Est et l'Europe | Court terme (≤ 2 ans) |
| Forte Intensité Énergétique et Coûts de Conformité Carbone | -1.60% | Europe, régions à forte consommation d'énergie en Chine, Amérique du Nord | Long terme (≥ 4 ans) |
| Contraintes de Manutention des Produits Chimiques Dangereux et de Logistique | -0.80% | Mondiale, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Suroffre de Polysilicium de Grade Solaire et Compression des Prix
La capacité installée de polysilicium en Chine a atteint 3,5 millions de TM par an en 2025, contre une demande mondiale de 1,4 million de TM par an. Ce déséquilibre a affaibli les signaux de demande pour les matières premières de grade solaire et accru la pression sur les prix sur l'ensemble du marché du trichlorosilane. La branche industrielle du silicium en Chine a signalé une baisse de 44,1% en glissement annuel de la production nationale de polysilicium au cours du premier semestre 2025, les producteurs ayant réduit leur production. Les principaux producteurs intégrés ont réduit leur production en réponse à de graves pertes d'exploitation au cours de cette période. Les taux d'utilisation plus faibles ont également retardé les investissements dans les améliorations de purification du trichlorosilane, réduisant la disponibilité de matières premières qualifiées pour les applications de grade électronique à croissance plus rapide.
Forte Intensité Énergétique et Coûts de Conformité Carbone
La production de trichlorosilane et de polysilicium nécessite des apports substantiels en électricité et en chaleur. Les principaux producteurs chinois consomment 46 à 54 kWh par kg de polysilicium, tandis que la norme nationale obligatoire de la Chine fixe un seuil d'accès de 5,5 kgce par kg. Les producteurs européens sont directement exposés aux coûts carbone via le Système d'Échange de Quotas d'Émissions de l'UE, tandis que la Chine continue de renforcer ses contrôles énergétiques internes. Cet écart de conformité crée un désavantage de coût pour les sites de production européens. Le règlement REACH de l'UE (Enregistrement, Évaluation, Autorisation et Restriction des Substances Chimiques) exige l'enregistrement et des évaluations des risques pour les utilisateurs en aval pour les substances dangereuses, y compris le trichlorosilane. En janvier 2025, l'EPA et l'OSHA américains ont formalisé un accord de coordination en matière de sécurité chimique, ajoutant des exigences de conformité pour les manutentionnaires en vertu de la loi sur le Contrôle des Substances Toxiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Grade de Produit :
Le Grade Électronique Gagne en Valeur Grâce à des Exigences de Pureté Plus ÉlevéesLe Grade Solaire détenait 55,67% de la part du marché du Trichlorosilane en 2026, le polysilicium photovoltaïque restant le principal débouché et soutenant des cycles de production importants et intégrés. Ce grade est généralement produit en 3 étapes de distillation et atteint des niveaux de pureté adaptés au procédé de dépôt chimique en phase vapeur Siemens utilisé dans la fabrication de polysilicium solaire. Les grades industriels et autres grades spéciaux sont utilisés dans les agents de couplage silane, les intermédiaires chimiques et les monomères de silicone. Ces applications sont liées aux produits chimiques de construction, aux mastics automobiles, aux matériaux électroniques et aux matériaux de soins personnels. Leur profil de demande est plus stable mais croît plus lentement que les applications semi-conductrices, qui nécessitent des contrôles de pureté plus stricts et une qualification des clients.
Le Grade Électronique devrait croître à un CAGR de 9,25% de 2027 à 2032, représentant la plus forte opportunité de croissance par grade de produit sur le marché du Trichlorosilane. Sa production nécessite 5 étapes de distillation pour atteindre la pureté requise pour l'épitaxie semi-conductrice et des performances cohérentes des matériaux de plaquettes. Des recherches publiées en 2025 ont révélé que la combinaison de la distillation réactive avec la dismutation du dichlorosilane peut améliorer le rendement dans les procédés conçus pour le trichlorosilane de haute pureté. Tangshan Sunfar Silicon Industries a reçu l'approbation en janvier 2025 pour le premier centre d'innovation technologique en matériaux chlorosilane du Hebei. Les lignes de trichlorosilane de grade électronique et de dichlorosilane de la société ont été qualifiées dans des usines de fabrication de semi-conducteurs nationales, soutenant la substitution des importations dans les gaz spéciaux et renforçant l'importance d'un approvisionnement approuvé par les clients.



Par Application :
La Production de Polysilicium Reste Centrale Tandis que l'Épitaxie se Développe Plus RapidementLa Production de Polysilicium représentait 64,78% de la taille du marché du Trichlorosilane en 2026, reflétant sa position centrale dans les chaînes d'approvisionnement solaires et sa dépendance vis-à-vis des producteurs de silicium intégrés. Les producteurs intégrés chinois représentent une grande part de cette consommation grâce à des opérations de polysilicium captives qui lient la demande de trichlorosilane à l'utilisation des installations. Les agents de couplage silane, les intermédiaires chimiques et autres usages spéciaux constituent la demande d'application restante. Ces applications sont soutenues par les matériaux automobiles, l'étanchéité électronique, les revêtements et d'autres exigences en chimie du silicium en aval. La forte exposition au polysilicium signifie que la demande d'application reste sensible à la surcapacité de grade solaire et aux décisions de réduire ou de relancer la production.
Le Dépôt de Couche Épitaxiale devrait croître à un CAGR de 9,67% jusqu'en 2032, dépassant la production de polysilicium en termes de taux de croissance. Les plaquettes de logique avancée et de mémoire à haute bande passante nécessitent du trichlorosilane d'une pureté ultra-élevée et un contrôle fiable de la contamination. Les plaquettes épitaxiales pour ces applications peuvent nécessiter plus de 3 fois la surface de plaquette par bit par rapport à la mémoire vive dynamique (DRAM) standard. Hemlock Semiconductor a nommé un Directeur Commercial des Ventes de Produits Chimiques en septembre 2025 pour développer les ventes externes de trichlorosilane et de dichlorosilane. Jiangxi Chenguang New Materials investit dans 300 000 TM par an de capacité de silane fonctionnel à Ningxia, ajoutant une demande en aval adjacente aux applications de chimie du silicium de base.
Par Secteur d'Utilisation Finale :
L'Énergie Solaire Domine la Consommation Tandis que la Demande des Semi-conducteurs Croît Plus RapidementL'Énergie Solaire détenait 76,03% de la part du marché du Trichlorosilane en 2026, reflétant l'expansion antérieure des capacités photovoltaïques et l'ampleur de l'utilisation du polysilicium dans les chaînes d'approvisionnement de modules. Le Traitement Chimique, les Télécommunications et l'Automobile et la Mobilité constituent des groupes d'utilisation finale plus petits avec des besoins d'achat différents et des schémas de demande en aval distincts. Ces segments utilisent des agents de couplage silane dérivés du trichlorosilane et des matériaux en silicium spéciaux pour des applications moins directement liées à la construction solaire. La demande solaire fournit au marché une base large et établie, mais elle expose également les producteurs aux cycles de stocks de polysilicium et aux pressions sur les prix. Le marché du Trichlorosilane dépend donc d'un équilibre entre la demande solaire et les applications électroniques à plus haute valeur ajoutée.
Les Semi-conducteurs et l'Électronique devraient croître à un CAGR de 10,52% pendant 2027-2032, le taux le plus élevé parmi les catégories d'utilisation finale. Le déploiement de serveurs IA, l'infrastructure 5G et la demande de semi-conducteurs de puissance dans les véhicules électriques stimulent cette croissance, augmentant les exigences en plaquettes avancées. Les opérations coréennes d'OCI ont identifié les matériaux semi-conducteurs, y compris le polysilicium de grade semi-conducteur, comme un moteur d'amélioration de la rentabilité au quatrième trimestre 2025. La teneur croissante en semi-conducteurs de puissance dans les véhicules électriques crée également une demande supplémentaire pour les précurseurs de carbure de silicium dérivés du trichlorosilane, au-delà de la consommation conventionnelle de polysilicium de grade solaire.

Analyse Géographique
Asie-Pacifique : Les Chaînes d'Approvisionnement Solaires Intégrées Ancrent la Demande Régionale
L'Asie-Pacifique représentait 53,86% de la part du marché du trichlorosilane en 2026. La chaîne d'approvisionnement solaire intégrée de la Chine sous-tend une grande partie de la consommation régionale, tandis que le Japon et la Corée du Sud soutiennent la demande de haute pureté provenant de la production avancée de semi-conducteurs et du traitement des matériaux de plaquettes. En septembre 2025, la Chine a publié une norme obligatoire de consommation d'énergie pour le polysilicium, créant une influence réglementaire qui favorise les capacités plus efficaces et pourrait orienter l'activité vers les installations qualifiées. Les expéditions mondiales de plaquettes ont augmenté de 5,8% pour atteindre 12 973 millions de pouces carrés en 2025, les plaquettes de logique avancée de 300 mm étant le principal moteur. Le développement des énergies renouvelables en Inde soutient la demande future de polysilicium et de chimie du silicium connexe, ajoutant un débouché régional potentiel au-delà de la base d'approvisionnement établie de la Chine.
Moyen-Orient et Afrique : De Nouveaux Projets de Polysilicium Soutiennent une Croissance Plus Rapide
Le marché du trichlorosilane au Moyen-Orient et en Afrique devrait croître à un CAGR de 10,09% pendant 2027-2032. United Solar Polysilicons a démarré la production commerciale dans son installation d'une valeur de 1,6 milliard USD et d'une capacité de 100 000 tonnes par an à Oman au début de 2026. Ce projet crée une base de demande à long terme pour le trichlorosilane en tant que matière première principale et fournit un ancrage pour l'approvisionnement régional en matériaux. Al Ghaith Industries prévoit de commencer la production commerciale d'une installation de trichlorosilane d'une valeur de 25 millions USD à Oman au premier trimestre 2027. Le programme d'investissement dans les semi-conducteurs de l'Arabie Saoudite développe également des capacités de conception sans usine et une demande future en matériaux en amont, reliant l'investissement technologique régional à la chaîne de valeur du silicium au sens large.
Amérique du Nord, Europe et Amérique du Sud : La Localisation, la Conformité et la Dépendance aux Importations Façonnent la Demande
La demande en Amérique du Nord est façonnée par le soutien de la loi CHIPS et l'expansion de Hemlock Semiconductor au Michigan, qui a reçu jusqu'à 325 millions USD de financement fédéral et vise une production en 2028. Wacker a élargi sa capacité de nettoyage de polysilicium de grade semi-conducteur à Burghausen de plus de 50% en mettant en service une ligne en 2025, reflétant une orientation vers des applications électroniques spécialisées. Le Pacte Industriel Propre de l'UE et les réglementations REACH influencent la compétitivité européenne et la gestion des produits chimiques, tandis que l'Amérique du Sud reste dépendante des importations. La base croissante d'assemblage électronique et d'installation solaire du Brésil s'approvisionne principalement auprès de producteurs asiatiques, limitant la capacité de la région à développer une base d'approvisionnement nationale à court terme.
Paysage Concurrentiel
Concentration du Marché
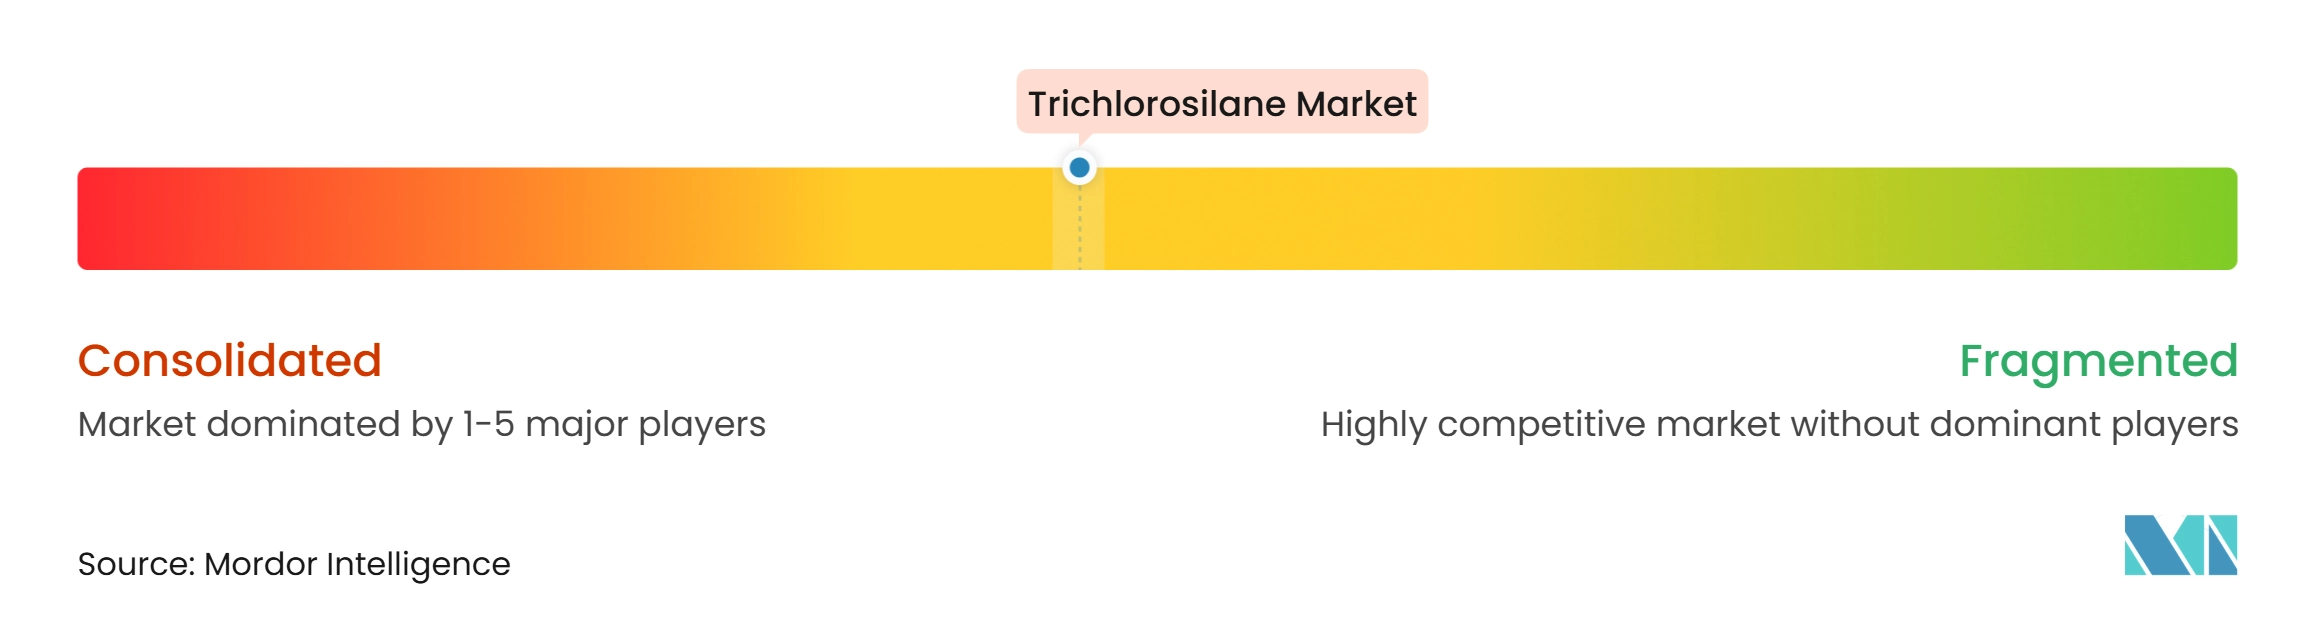
Le marché du trichlorosilane est modérément consolidé parmi les producteurs capables de fournir des matériaux de haute pureté pour une utilisation dans les semi-conducteurs, où l'approbation des clients et la qualité constante des produits constituent des exigences importantes. Wacker, Hemlock Semiconductor, Shin-Etsu Chemical, Tongwei, GCL Tech, Daqo et East Hope occupent des positions différentes dans la chaîne de valeur. Les producteurs intégrés chinois utilisent principalement du trichlorosilane de grade solaire dans des opérations de polysilicium captives, liant leur demande aux niveaux de production solaire. Les producteurs occidentaux accordent une plus grande importance aux produits différenciés de grade électronique et semi-conducteur, où la capacité et la qualification des clients comptent davantage que la seule échelle.
Wacker a mis en service une ligne de nettoyage de polysilicium de grade semi-conducteur à Burghausen en 2025, augmentant la capacité de plus de 50%. Hemlock Semiconductor a lancé son nouveau projet de polysilicium hyper-pur à la suite de l'attribution de ses incitations CHIPS en janvier 2025 et a renforcé sa couverture commerciale pour les ventes externes de chlorosilane en septembre 2025. Ces actions ont soutenu les applications électroniques premium et les canaux de vente externes, plutôt que de s'appuyer uniquement sur la production de grade solaire. La concurrence porte également sur les qualifications, l'intégration des procédés et les relations à long terme avec les clients qui soutiennent un approvisionnement fiable pour les applications sensibles.
Jiangxi Chenguang New Materials a co-rédigé la norme GB/T 30652 pour le trichlorosilane de grade épitaxial pour silicium, créant une barrière de qualification liée aux normes. Tangshan Sunfar a obtenu l'approbation provinciale pour un centre d'innovation en matériaux chlorosilane en janvier 2025 et a obtenu la reconnaissance pour le dichlorosilane de grade électronique en mai 2025[2]. Les nouveaux projets d'Oman laissent de la place pour la fabrication à façon et les accords d'approvisionnement à long terme, la base de fournisseurs régionaux en étant encore à ses débuts.
Leaders du Secteur du Trichlorosilane
-
GCL TECH
-
Tongwei Group Co., Ltd.
-
Daqo New Energy Corp.
-
Wacker Chemie AG
-
Hemlock Semiconductor Operations LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Trichlorosilane Entreprises couvertes dans ce rapport
- Daqo New Energy Corp.
- East Hope Group
- GCL TECH
- Hemlock Semiconductor Operations LLC
- Hubei Jianghan New Materials Co., Ltd.
- Jiangxi Chenguang New Materials Co., Ltd.
- OCI Ltd
- REC Silicon ASA
- Shin-Etsu Chemical Co., Ltd.
- Tangshan Sunfar Silicon Industries Co., Ltd.
- TBEA Co., Ltd.
- Tokuyama Corporation
- Tongwei Group Co., Ltd.
- Wacker Chemie AG
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
Développements industriels récents dans Marché du Trichlorosilane
- Février 2026 : United Solar Polysilicon a démarré la production commerciale de polysilicium dans son installation d'une valeur de 1,6 milliard USD à la zone franche de Sohar, Oman, avec une capacité de production à base de trichlorosilane de 100 000 tonnes/an. L'installation est soutenue par l'IFC et le Fonds d'Avenir d'Oman, avec Waaree Solar comme partenaire d'achat.
- Juillet 2025 : OCI Holdings et Tokuyama Corporation ont posé la première pierre d'une coentreprise de polysilicium de grade semi-conducteur à base de trichlorosilane (TCS) d'une valeur de 435 millions USD (OSTM) au parc industriel de Samalaju, Sarawak, Malaisie, visant 10 000 tonnes/an. L'installation vise une production commerciale complète en 2029 et approvisionnera des entreprises de semi-conducteurs en Corée, au Japon et à Taïwan.
Périmètre du Rapport sur le Marché Mondial du Trichlorosilane
Le trichlorosilane est un liquide inorganique incolore, volatil et inflammable de formule chimique SiHCl₃. Il possède une odeur âcre et piquante et un point d'ébullition de 31,8°C, ce qui le rend très réactif dans des conditions atmosphériques standard. Le composé est principalement utilisé comme intermédiaire dans la production de polysilicium de haute pureté, une matière première clé dans les industries des semi-conducteurs et du photovoltaïque solaire.
Le marché du trichlorosilane est segmenté par grade de produit, application, secteur d'utilisation finale et géographie. Par grade de produit, le marché est segmenté en grade solaire, grade électronique, grade industriel et autres. Par application, le marché est segmenté en production de polysilicium, dépôt de couche épitaxiale, agents de couplage silane, intermédiaires chimiques et autres. Par secteur d'utilisation finale, le marché est segmenté en énergie solaire, semi-conducteurs et électronique, traitement chimique, télécommunications, automobile et mobilité, et autres. Le rapport couvre également les tailles de marché et les prévisions pour le trichlorosilane dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade Solaire |
| Grade Électronique |
| Grade Industriel |
| Autres |
| Production de Polysilicium |
| Dépôt de Couche Épitaxiale |
| Agents de Couplage Silane |
| Intermédiaires Chimiques |
| Autres |
| Énergie Solaire |
| Semi-conducteurs et Électronique |
| Traitement Chimique |
| Télécommunications |
| Automobile et Mobilité |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Grade de Produit | Grade Solaire | |
| Grade Électronique | ||
| Grade Industriel | ||
| Autres | ||
| Par Application | Production de Polysilicium | |
| Dépôt de Couche Épitaxiale | ||
| Agents de Couplage Silane | ||
| Intermédiaires Chimiques | ||
| Autres | ||
| Par Secteur d'Utilisation Finale | Énergie Solaire | |
| Semi-conducteurs et Électronique | ||
| Traitement Chimique | ||
| Télécommunications | ||
| Automobile et Mobilité | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du Trichlorosilane ?
La taille du marché du Trichlorosilane était évaluée à 6,15 milliards USD en 2026 et devrait croître de 6,67 milliards USD en 2027 à 10,05 milliards USD d'ici 2032, à un CAGR de 8,56% pendant la période de prévision (2027-2032).
Quelle application devrait connaître la croissance la plus rapide ?
Le Dépôt de Couche Épitaxiale devrait se développer à un CAGR de 9,67% jusqu'en 2032, la demande de plaquettes de logique avancée et de mémoire augmentant. Cette application nécessite des matériaux d'une pureté ultra-élevée, et sa demande est liée à la logique avancée et à la mémoire à haute bande passante plutôt qu'aux matières premières standard de grade solaire, contribuant à faire évoluer le mix d'applications vers des matériaux à plus haute valeur ajoutée.
Quel segment d'utilisation finale domine la demande aujourd'hui ?
L'Énergie Solaire détient 76,03% de la part d'utilisation finale en 2026, le polysilicium photovoltaïque étant le principal débouché en volume. Les Semi-conducteurs et l'Électronique affichent les perspectives de croissance les plus rapides, à un CAGR de 10,52%, soutenus par les serveurs IA, l'infrastructure 5G, la demande de semi-conducteurs de puissance et les ajouts continus de capacités de plaquettes avancées.
Quelle région affiche la croissance projetée la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 10,09% jusqu'en 2032, soutenus par de nouveaux investissements dans le polysilicium et le trichlorosilane. Les projets de Sohar et de Sur à Oman construisent une base régionale de chimie du silicium en amont avec une demande en matières premières à plus long terme, tandis que les initiatives régionales dans les semi-conducteurs pourraient renforcer les besoins en matériaux en aval.