
Tamanho e Participação do Mercado de Têxteis Técnicos para Transporte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 71.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 87.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.00 % |
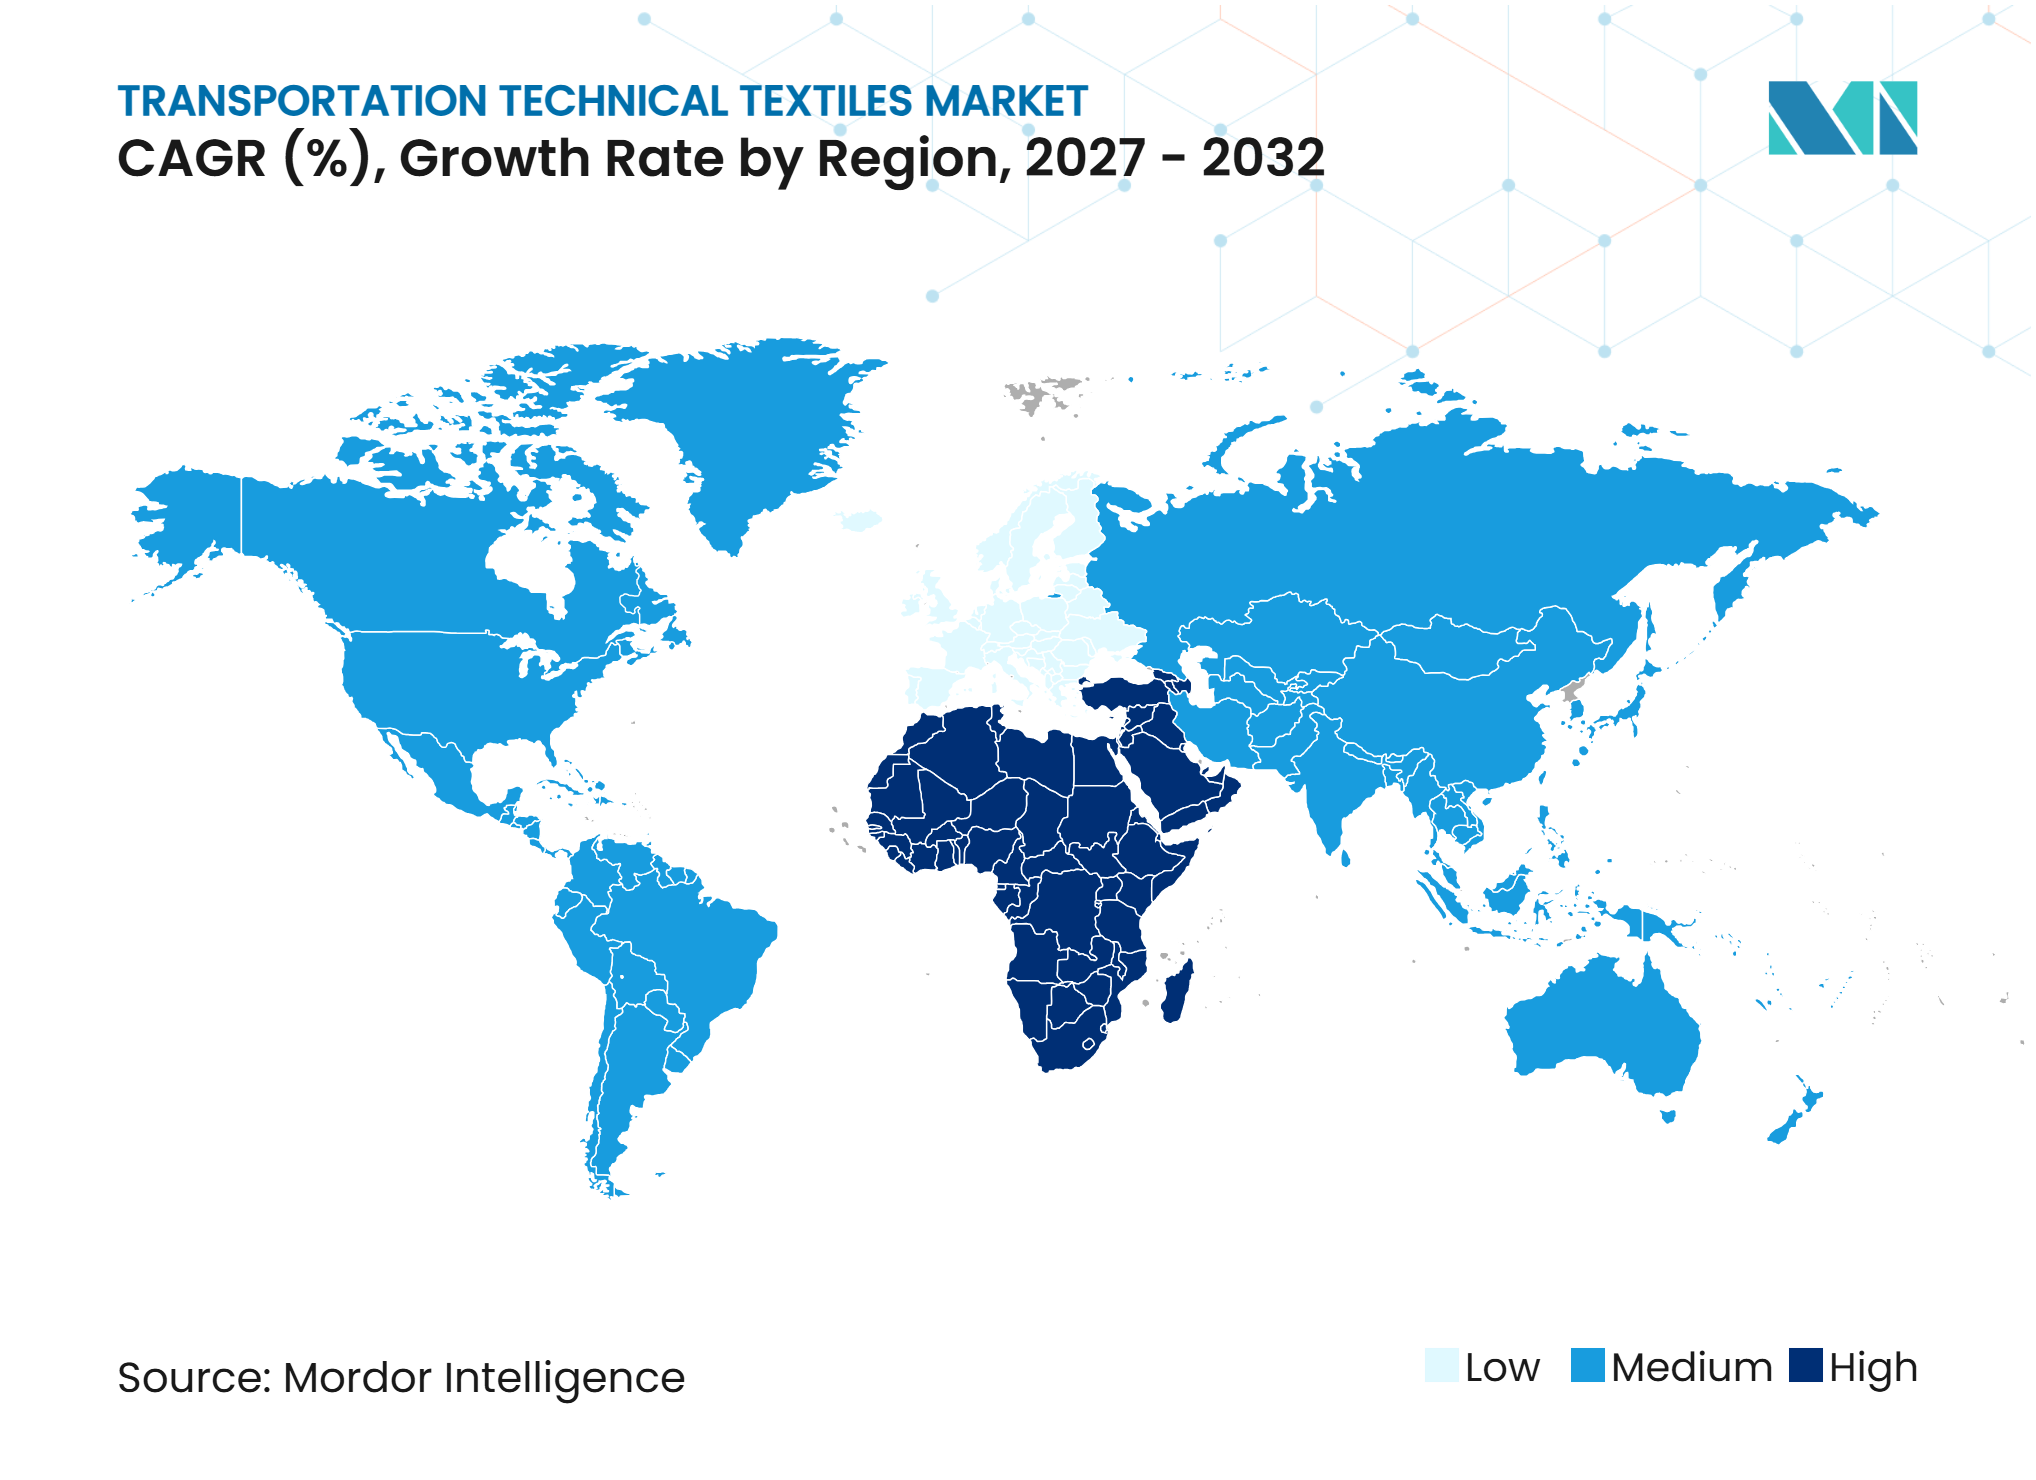
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Transporte por Mordor Intelligence
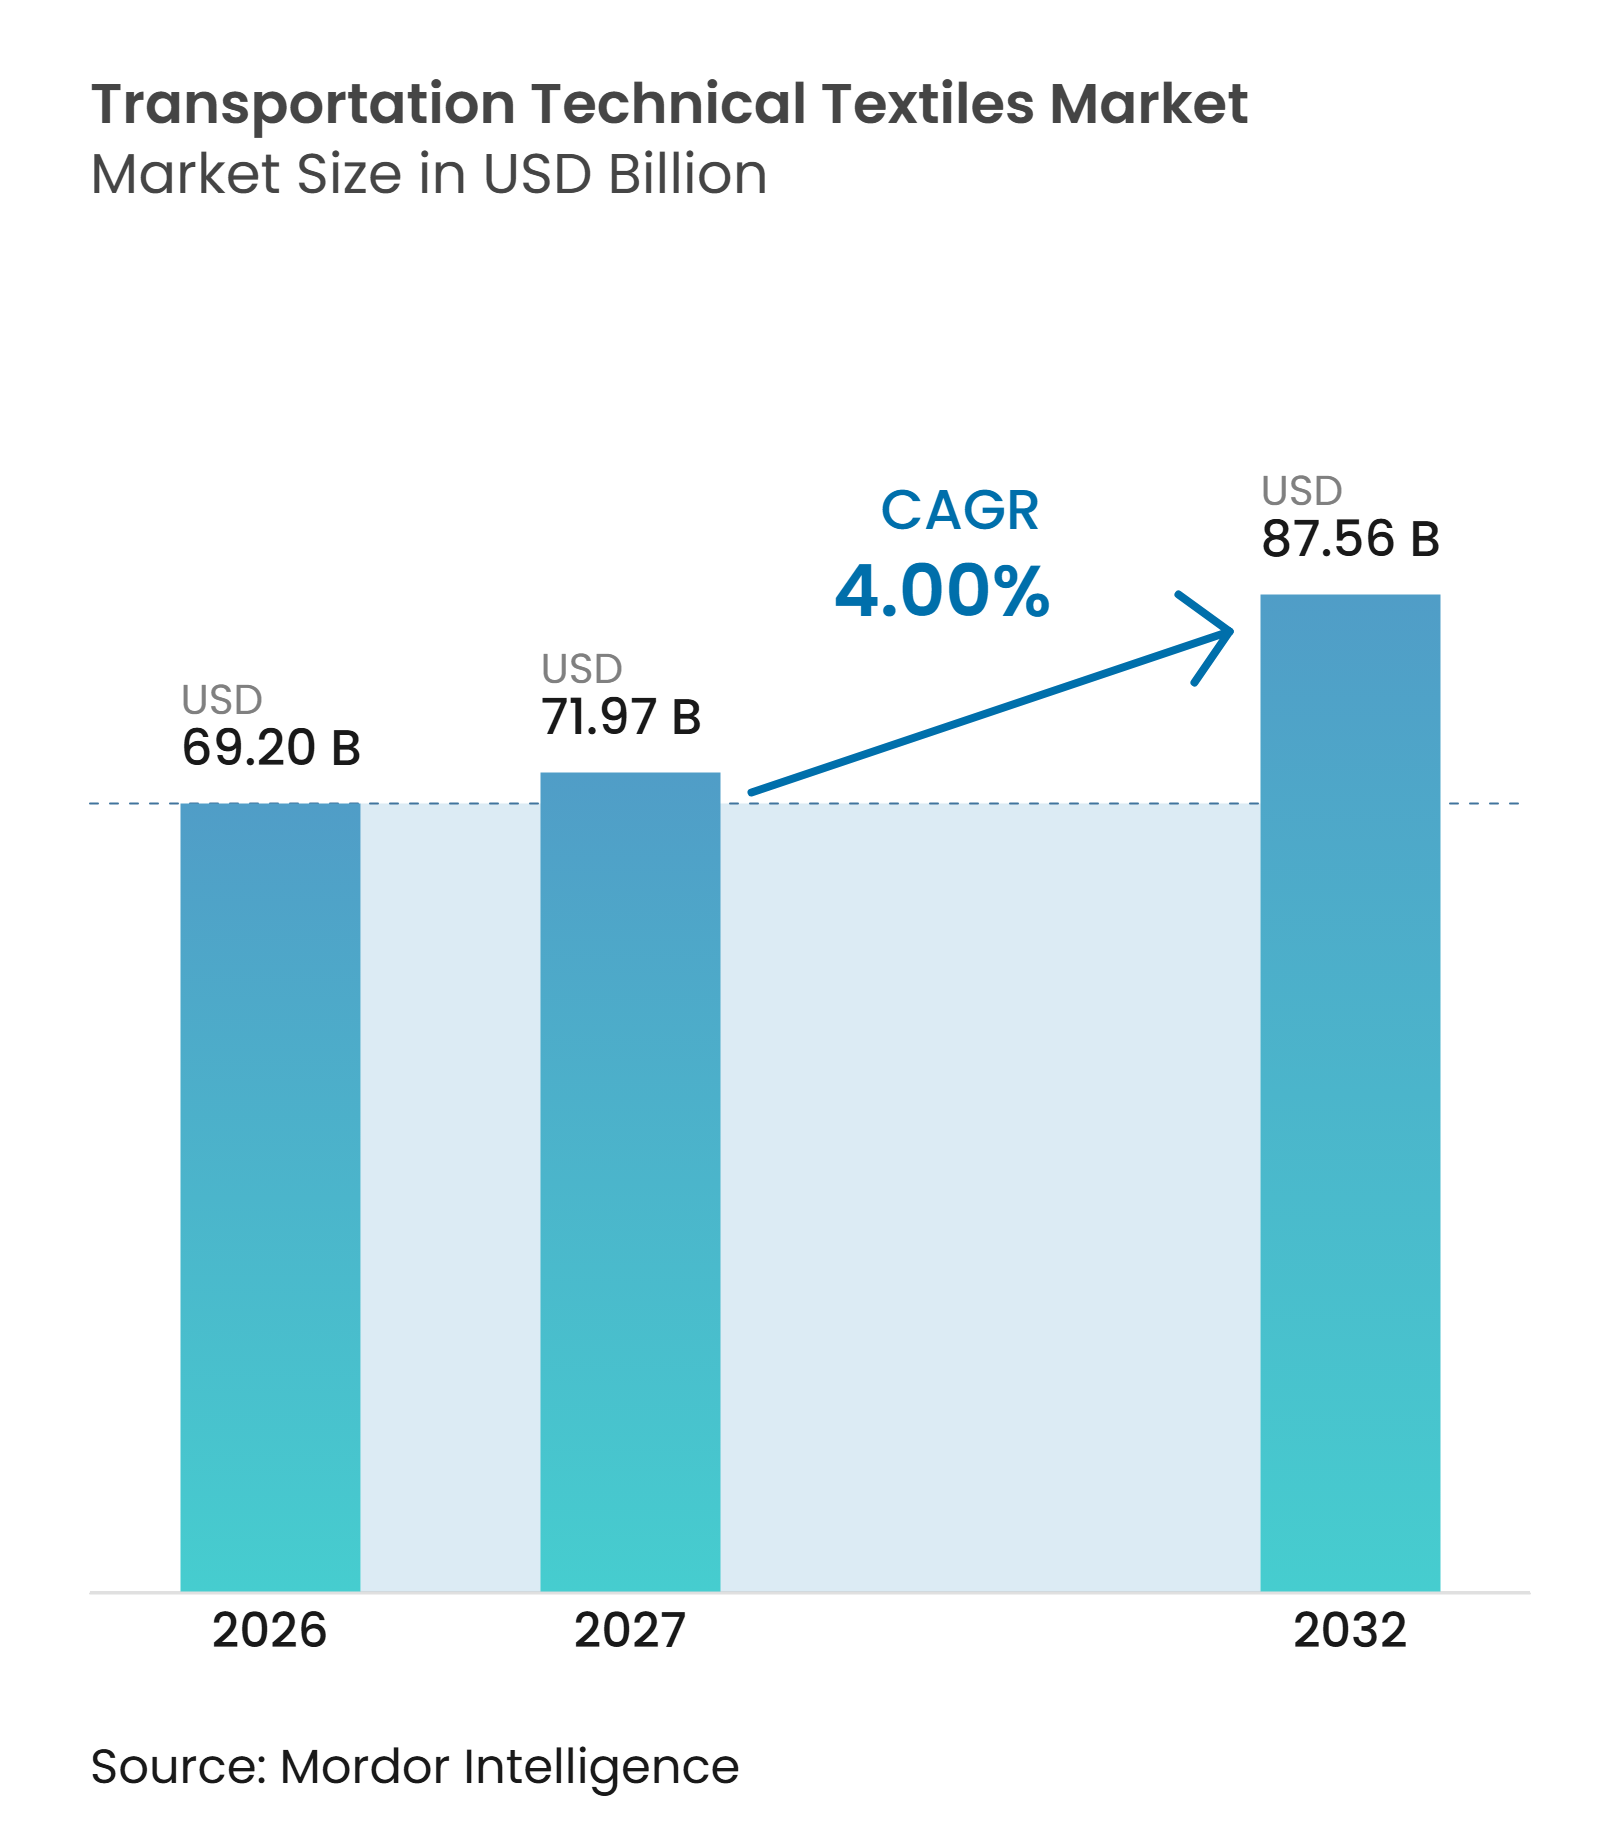
O tamanho do Mercado de Têxteis Técnicos para Transporte está projetado para expandir de 69,20 bilhões de USD em 2026 e 71,97 bilhões de USD em 2027 para 87,56 bilhões de USD até 2032, registrando um CAGR de 4% entre 2027 e 2032.
O mercado de têxteis técnicos para transporte é sustentado pela maior produção de veículos, por normas de segurança mais rigorosas, pelos requisitos de design de veículos elétricos e pela renovação das frotas de aeronaves. Têxteis de segurança, reforço de pneus, materiais de cabine e estruturas compostas vinculam a demanda a vários modos de transporte, o que reduz a dependência de um único ciclo de veículos. Os veículos elétricos estão elevando as especificações para isolamento acústico e proteção de baterias, pois suas cabines expõem ruídos que os motores de combustão podem mascarar. Os longos ciclos de qualificação favorecem fornecedores que já atendem aos requisitos veiculares e aeroespaciais, enquanto o investimento ferroviário representa uma fonte adicional de demanda. As oscilações nos custos de insumos de poliéster, nylon e fibras especiais continuam sendo uma restrição, pois os contratos de fornecimento podem atrasar a recuperação de preços para os conversores.
Principais Conclusões do Relatório
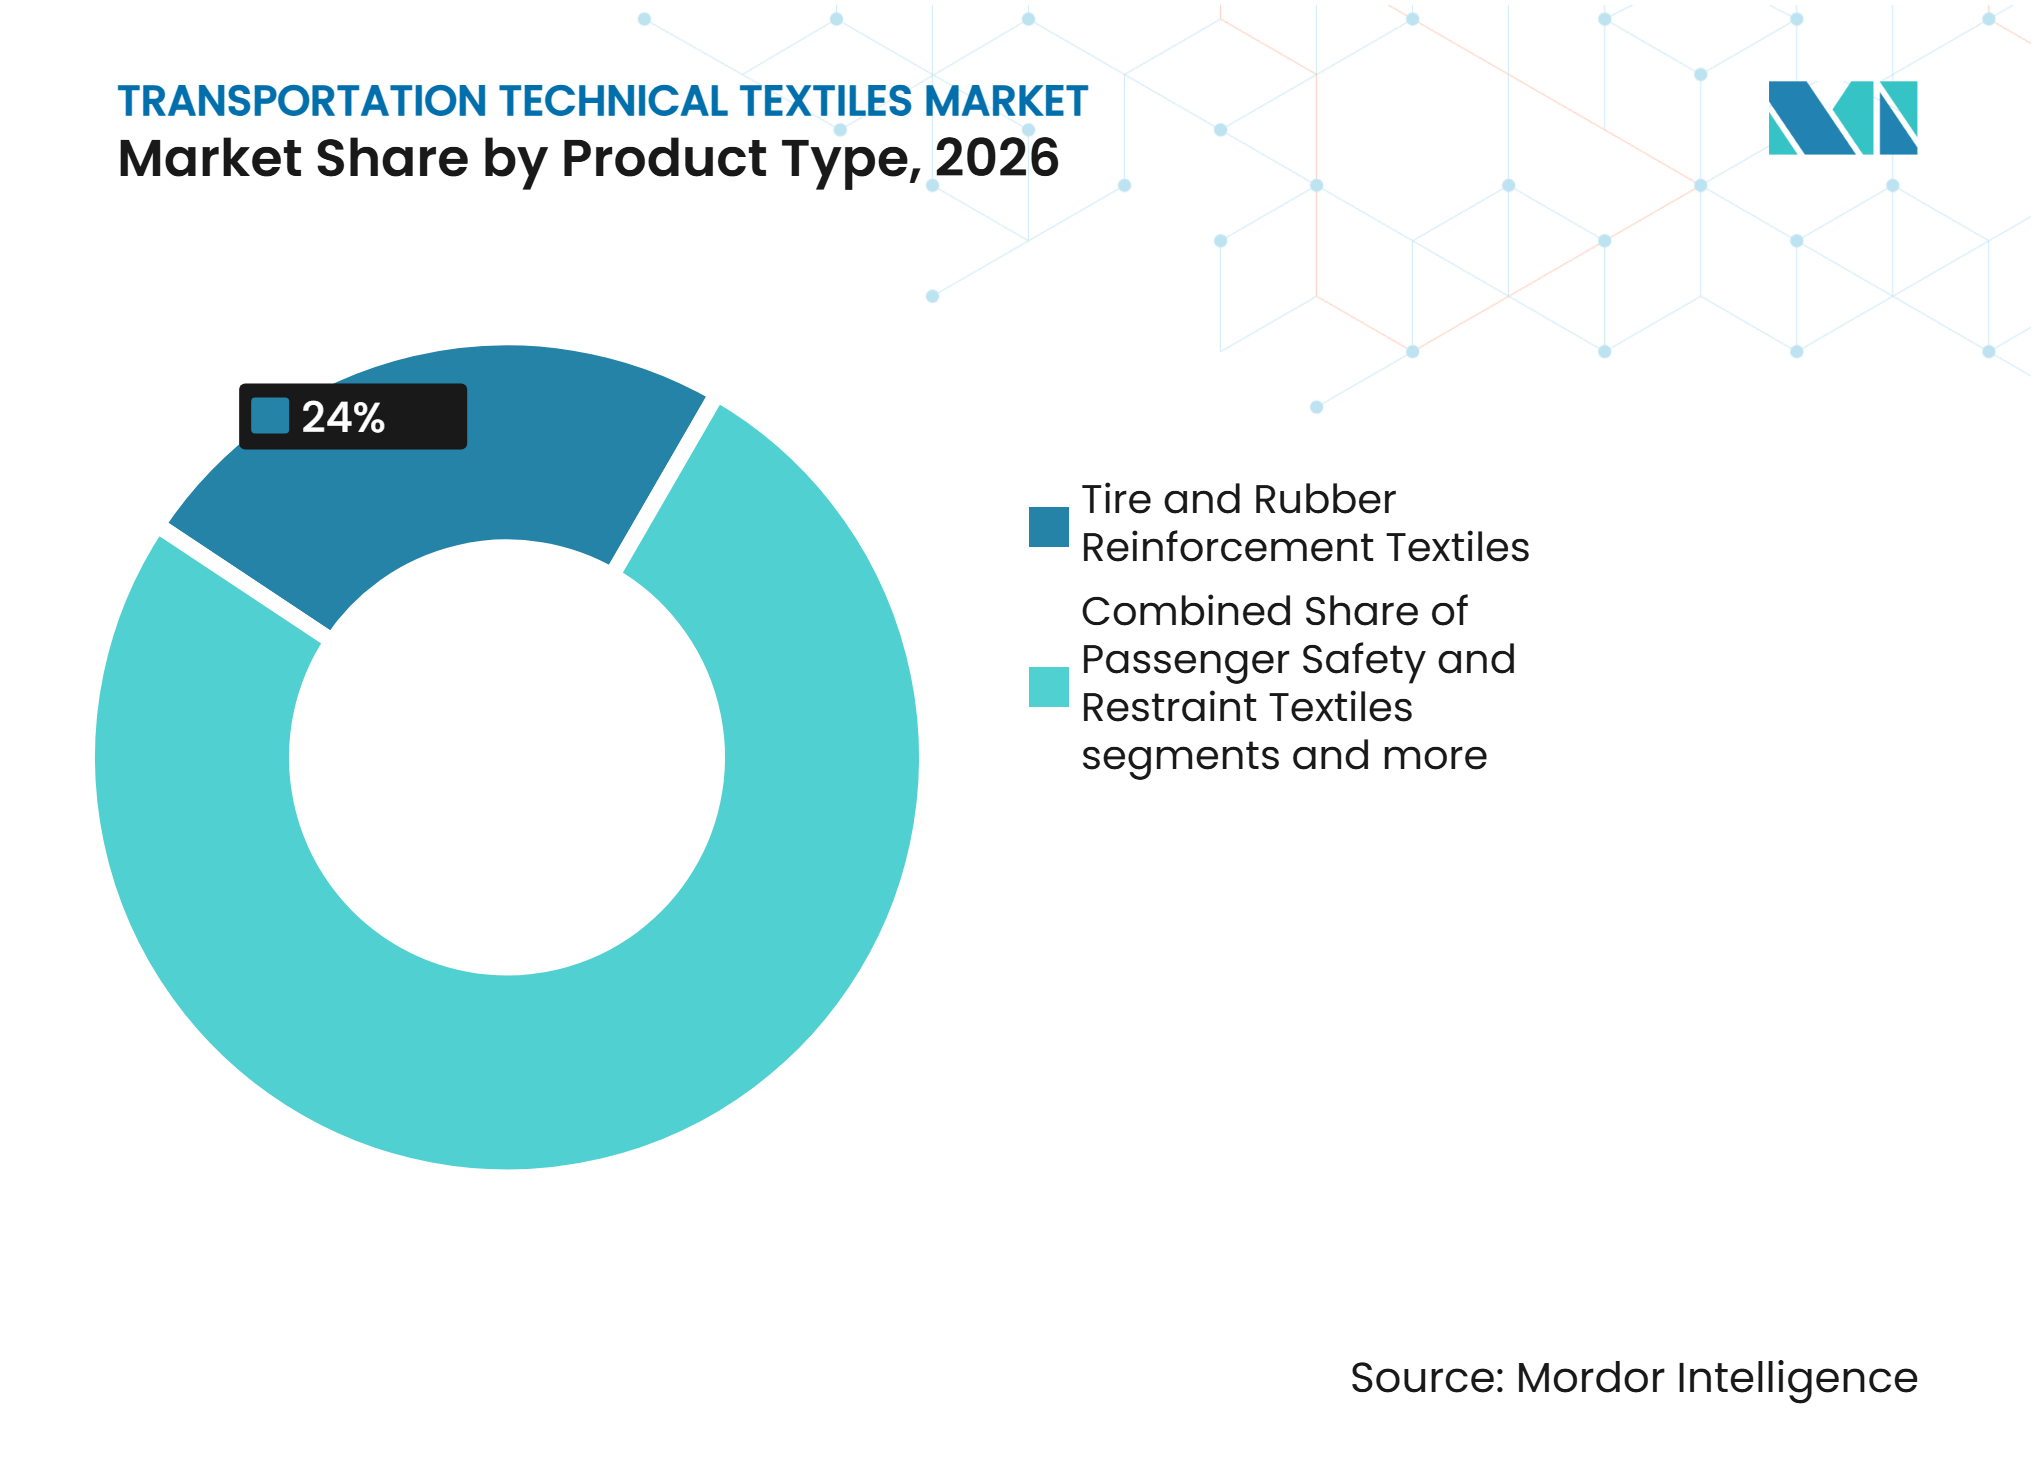
- Por tipo de produto, os têxteis de reforço para pneus e borracha detinham 24% da participação do mercado de têxteis técnicos para transporte em 2026, enquanto os têxteis de reforço estrutural e composto estão projetados para registrar o maior CAGR de 6,5% até 2032.
- Por tipo de material, o poliéster detinha 38% da participação do mercado de têxteis técnicos para transporte em 2026, enquanto as fibras de carbono estão projetadas para registrar o maior CAGR de 7,5% até 2032.
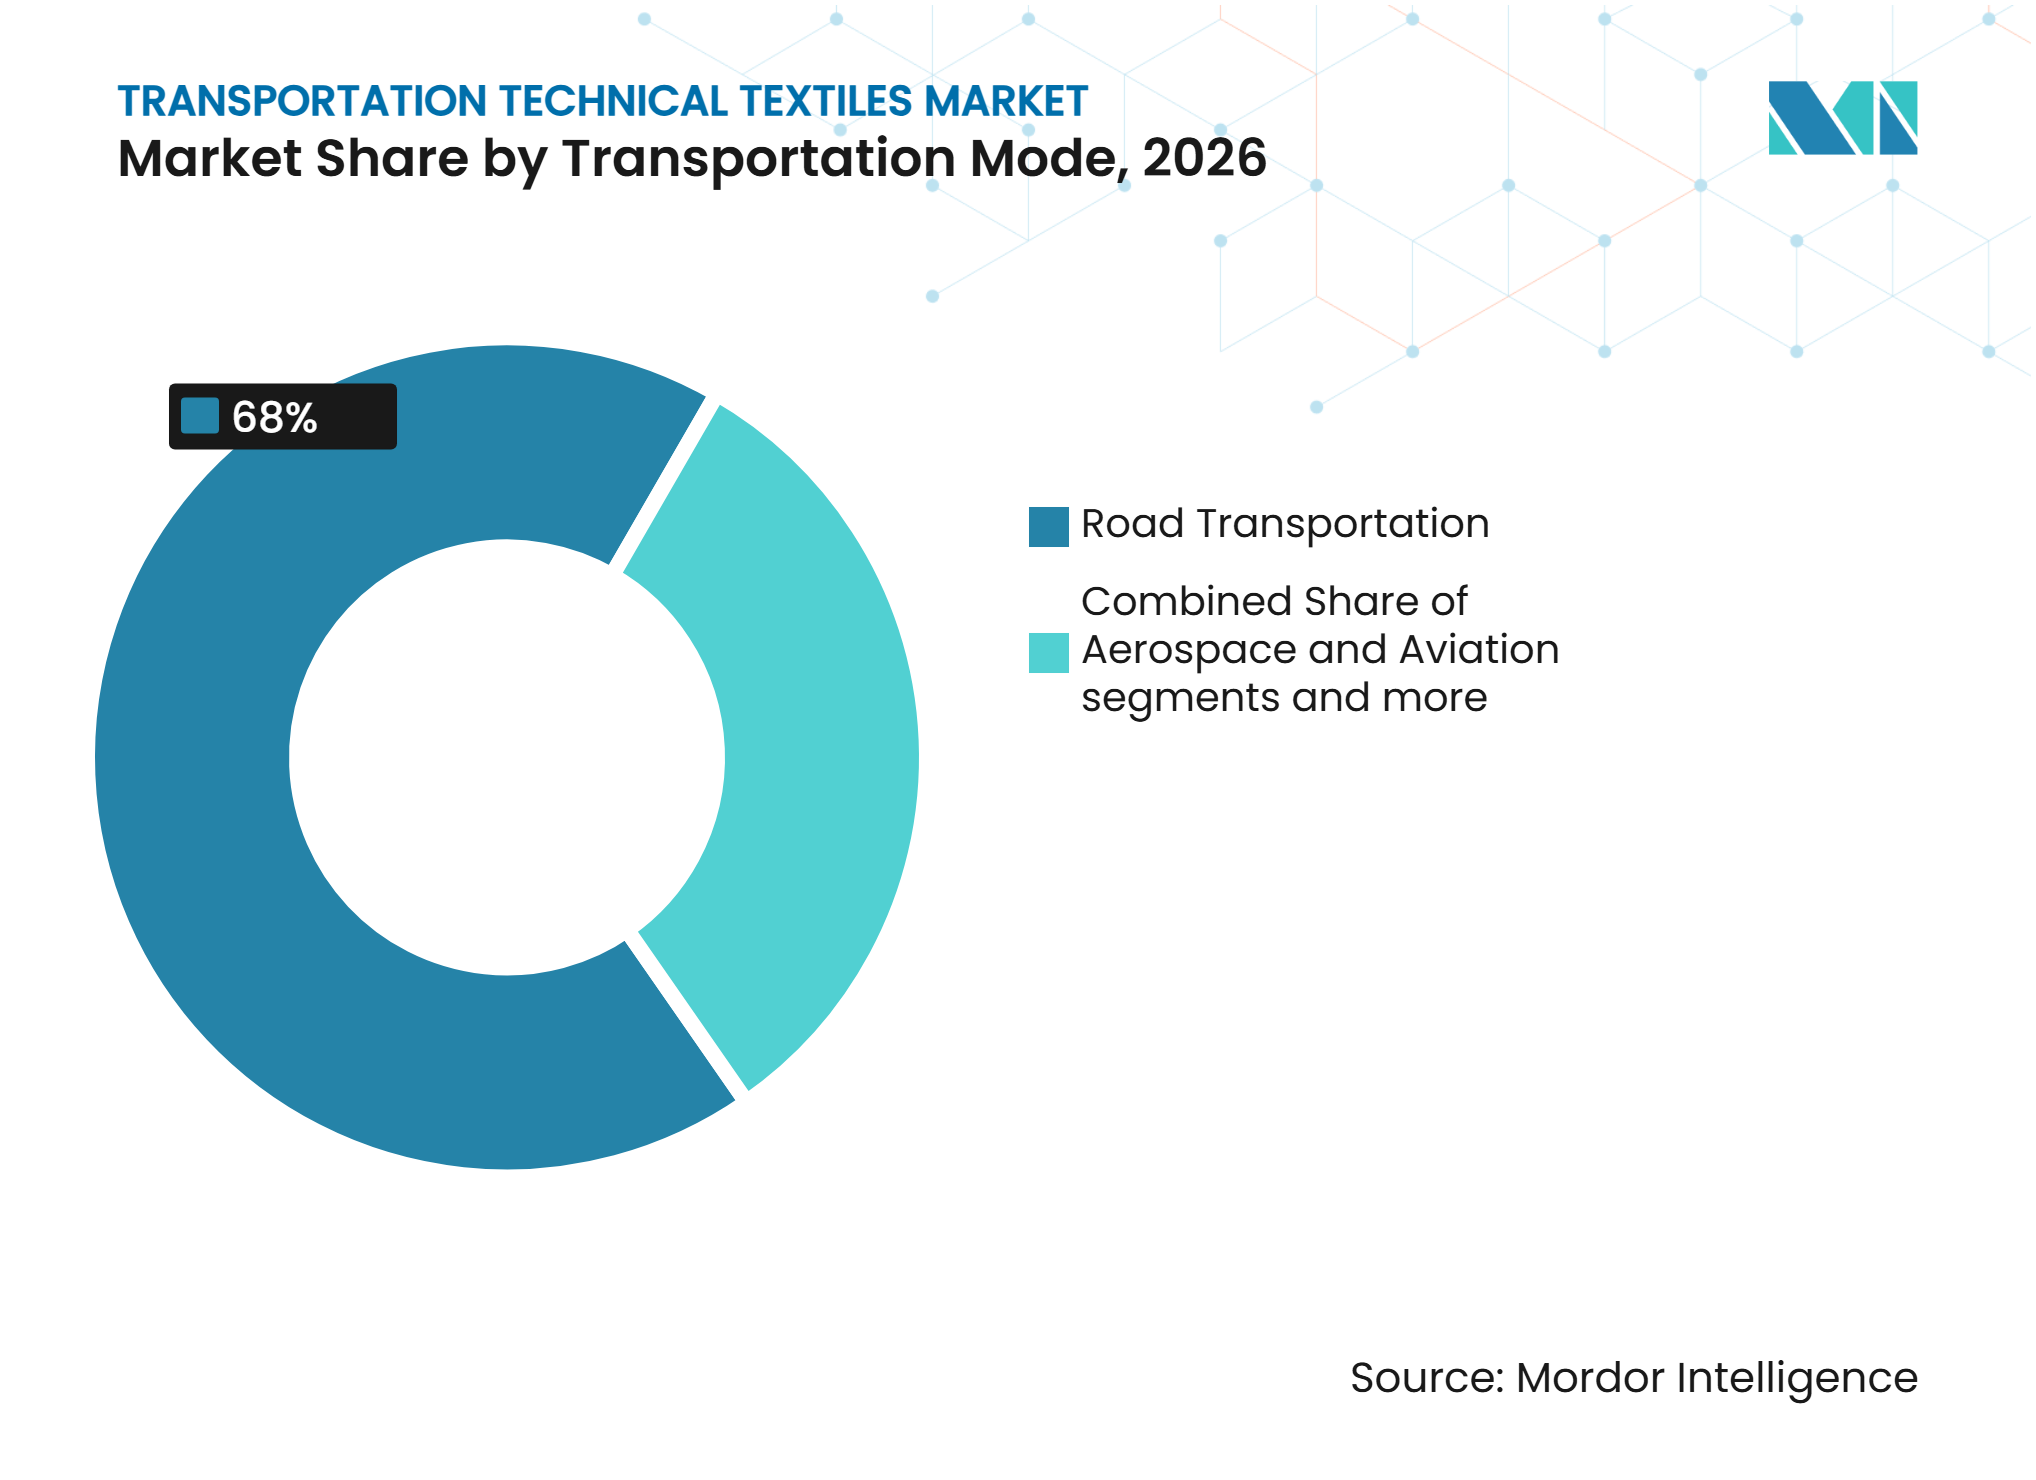
- Por modo de transporte, o transporte rodoviário representou 68% do tamanho do mercado de têxteis técnicos para transporte em 2026, enquanto o aeroespacial e a aviação estão projetados para registrar o maior CAGR de 5,8% até 2032.
- Por geografia, a Ásia-Pacífico detinha 48% da participação do mercado de têxteis técnicos para transporte em 2026, enquanto o Oriente Médio e a África estão projetados para registrar um CAGR de 9,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Produção de Veículos e Requisitos de Segurança Automotiva | +0.90% | Global, liderado pela Ásia-Pacífico e Índia | Curto prazo (≤ 2 anos) |
| Crescente Adoção de Veículos Elétricos e Híbridos | +0.75% | China, Europa, América do Norte | Médio prazo (2-4 anos) |
| Demanda Crescente por Materiais Automotivos e Aeroespaciais Leves | +0.65% | Global | Médio prazo (2-4 anos) |
| Aumento da Produção de Aeronaves e Modernização da Frota Comercial | +0.50% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Expansão dos Requisitos de Controle de Ruído, Vibração e Aspereza de Veículos | +0.40% | Global, liderado pelos mercados de veículos elétricos | Médio prazo (2-4 anos) |
| Investimentos em Ferrovias de Passageiros e Infraestrutura de Trânsito Urbano | +0.30% | Ásia-Pacífico, América do Sul, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Veículos e Requisitos de Segurança Automotiva
A produção global de veículos motorizados atingiu 96,4 milhões de unidades em 2025, 3,9% acima do ano anterior e o maior total anual desde 2018.[1] Cada novo veículo requer tecidos para airbags, cintos de segurança, cordas para pneus e isolamento acústico, de modo que os ganhos de produção aumentam a demanda por têxteis em diversas linhas de produtos. O mercado de têxteis técnicos para transporte se beneficia desse amplo conteúdo de peças, e não de um único componente de interior. A FMVSS 208 revisada pela NHTSA entrou em vigor em 4 de março de 2025, estendendo os requisitos de aviso de cinto de segurança traseiro a todas as posições de assento de passageiros nos veículos abrangidos.[2] Esse requisito apoia sistemas de restrição com sensores integrados e cintos de alta performance para programas de veículos destinados aos Estados Unidos. A Índia produziu 6,49 milhões de veículos em 2025 e registrou vendas de veículos de passeio acima de 4,6 milhões de unidades, reforçando a demanda por têxteis de segurança à medida que os requisitos de segurança veicular se expandem.
Crescente Adoção de Veículos Elétricos e Híbridos
A China produziu 16,626 milhões de veículos de nova energia em 2025, um aumento de 29% em relação a 2024. As plataformas elétricas conferem maior ênfase aos materiais acústicos não tecidos, pois os ruídos do motor, da eletrônica de potência e das engrenagens tornam-se mais perceptíveis em cabines mais silenciosas. Uma revisão da SAE de 2025 identificou o gerenciamento de ruído, vibração e aspereza como uma questão de engenharia contínua para veículos elétricos.[3] A Autoneum apresentou o E-Fiber Shield na IAA 2025 como um têxtil sem mica, retardante de chamas, projetado para aplicações em baterias e proteção contra fuga térmica. Os pacotes de baterias também aumentam a massa do veículo, o que cria demanda por componentes acústicos e térmicos mais leves. O mercado de têxteis técnicos para transporte, portanto, ganha valor por veículo elétrico mesmo quando os volumes totais de veículos não crescem na mesma proporção.
Demanda Crescente por Materiais Automotivos e Aeroespaciais Leves
Os compósitos leves estão se tornando cada vez mais relevantes em programas de veículos e aeronaves porque combinam desempenho estrutural com menor massa dos componentes. O Hyundai Motor Group e o Toray Group assinaram um acordo em outubro de 2025 para desenvolver materiais compósitos reforçados com fibra de carbono para aplicações de mobilidade de alto desempenho. Esse tipo de desenvolvimento conjunto vincula os fornecedores de fibras mais estreitamente às decisões de design de plataforma e prolonga seu relacionamento comercial com os fabricantes de equipamentos originais. A Airbus reportou um backlog de 8.754 aeronaves comerciais no final de 2025, o que sustenta um requisito plurianual de reforços compostos e materiais de interior. O mercado de têxteis técnicos para transporte também se beneficia quando os fornecedores conseguem apoiar tanto aplicações estruturais quanto de interior em programas aeroespaciais. As abordagens de compósitos com conteúdo reciclado acrescentam um requisito de design adicional onde os fabricantes buscam menores pegadas de material sem reduzir o desempenho.
Aumento da Produção de Aeronaves e Modernização da Frota Comercial
As entregas de aeronaves comerciais atingiram 1.411 unidades em 2025, um aumento de 25% em relação a 2024, de acordo com a associação comercial aeroespacial do Reino Unido, ADS. A Airbus entregou 793 aeronaves em 2025, e seu backlog oferece visibilidade para os requisitos de produção futura. As aeronaves utilizam compósitos têxteis, mantas de isolamento, estofamentos e materiais de cabine que devem atender a rigorosas normas de inflamabilidade. A FAA 14 CFR 25.853 orienta a seleção de materiais para componentes de cabine e cria um alto limiar de entrada para fornecedores. A frota comercial instalada também cria demanda recorrente por meio de ciclos de reforma e manutenção de cabines. Isso confere ao mercado de têxteis técnicos para transporte uma fonte de demanda aeroespacial que não se limita às entregas de novas aeronaves.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Poliéster, Nylon e Fibras Especiais | -0.60% | Global, mais aguda na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos Rigorosos de Qualificação de Materiais Automotivos e Aeroespaciais | -0.45% | Global | Longo prazo (≥ 4 anos) |
| Altos Custos de Desenvolvimento e Certificação de Têxteis Avançados para Transporte | -0.35% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Concorrência de Materiais Leves Não Têxteis e Superfícies Sintéticas | -0.25% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Poliéster, Nylon e Fibras Especiais
Os custos das fibras podem variar em velocidades diferentes porque o poliéster e o nylon dependem de cadeias de fornecimento distintas. O caprolactama de nylon enfrenta uma posição de oferta mais restrita do que a cadeia de poliéster, mais amplamente negociada, o que limita a flexibilidade de compras para os conversores. As variações nos preços do petróleo bruto e dos petroquímicos podem criar uma defasagem temporal, pois os acordos de fornecimento automotivo geralmente são atualizados apenas trimestral ou anualmente. Os fabricantes menores ficam mais expostos quando não conseguem repassar os custos rapidamente ou produzir suas próprias matérias-primas. Empresas com produção de poliéster e conversão a jusante podem reduzir parcialmente esse risco por meio da integração vertical. O mercado de têxteis técnicos para transporte também enfrenta pressão adicional de custos onde os programas de veículos elétricos necessitam de materiais premium de aramida ou nylon de alta tenacidade.
Requisitos Rigorosos de Qualificação de Materiais Automotivos e Aeroespaciais
Os materiais automotivos e aeroespaciais devem passar por processos em camadas de testes, documentação e aprovação do cliente antes da liberação para produção. A FMVSS 302 rege a inflamabilidade de materiais de interior para veículos destinados ao mercado dos Estados Unidos, enquanto a IATF 16949 estabelece os requisitos de gestão da qualidade em toda a cadeia de fornecimento automotiva. O Regulamento UNECE n.º 118 define os requisitos de comportamento ao fogo para interiores de ônibus e autocares nos mercados que aplicam o regulamento. A FAA 14 CFR 25.853 impõe requisitos de inflamabilidade para cabines de aeronaves e aumenta a responsabilidade por alterações de materiais. Essas normas protegem os fornecedores certificados existentes, mas podem atrasar a substituição de produtos e aumentar os custos de desenvolvimento para novos entrantes. O Regulamento Geral de Segurança da UE acrescenta obrigações adicionais de segurança ativa, incluindo requisitos de frenagem de emergência para pedestres e ciclistas a partir de julho de 2026, o que adiciona complexidade às arquiteturas de segurança veicular em evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Têxteis de Segurança e Reforço Moldam o Perfil do MercadoOs têxteis de reforço para pneus e borracha detinham 24% da participação do mercado de têxteis técnicos para transporte em 2026, sustentados pelo uso constante de cordas de poliéster e nylon de alta tenacidade em pneus radiais. O segmento atende a uma grande base de pneus de reposição e de equipamento original, de modo que a demanda está distribuída entre carros de passeio, veículos comerciais e frotas de transporte. Cada pneu radial utiliza camadas de corda calibradas para gerenciar as forças operacionais, o que preserva o papel do reforço têxtil na construção de pneus. A necessidade de desempenho confiável do material a custo competitivo reforça o tamanho do mercado de têxteis técnicos para transporte neste segmento. A Continental e a Kordsa lançaram sua tecnologia de ligação sem formaldeído COKOON de forma livre de royalties na Tire Technology Expo 2025, com o objetivo de melhorar a ligação têxtil-borracha sem resorcinol. A iniciativa pode apoiar o uso mais amplo de processos de reforço de pneus de menor impacto em toda a cadeia de fornecimento.
Os têxteis de reforço estrutural e composto estão projetados para registrar um CAGR de 6,5% até 2032, a maior taxa de crescimento de produto no mercado de têxteis técnicos para transporte. Os requisitos aeroespaciais para tecidos de carbono, vidro e aramida sustentam esse desempenho porque o conteúdo composto é elevado nas aeronaves modernas. A Hexcel e a KONGSBERG assinaram um acordo de fornecimento de cinco anos em junho de 2025 para favos de mel HexWeb e pré-impregnados HexPly utilizados na produção de defesa e aeroespacial. Os materiais de segurança e restrição de passageiros continuam a se beneficiar de requisitos mais rigorosos de proteção de ocupantes, embora sua penetração madura em veículos limite seu crescimento relativo. O estofamento interior está migrando para fibras recicladas e de base biológica à medida que os fabricantes de veículos elétricos incorporam a circularidade na seleção de materiais. Os têxteis acústicos, térmicos, de filtração e de proteção exterior completam o perfil do produto e atendem às necessidades de conforto de cabine, gestão do ar e reforma recorrente.



Por Tipo de Material:
Poliéster Dominante, Fibras de Carbono em Rápida AscensãoO poliéster detinha 38% da participação do mercado de têxteis técnicos para transporte em 2026, pois é utilizado em estofamentos, feltros acústicos, revestimentos de carpetes e cordas para pneus. Sua gama de aplicações dificulta que uma única fibra alternativa o substitua em todos os usos de transporte. O Centro de Monitoramento da Qualidade de Fibras da China declarou em 2025 que o conteúdo de PET reciclado em tecidos de interior automotivo deveria superar 45% nos novos modelos de veículos elétricos. O sistema Flexi-Light PET da Autoneum utiliza até 90% de PET reciclado e foi projetado para igualar a espuma de poliuretano convencional em desempenho acústico. Esses produtos demonstram como o poliéster reciclado pode atender tanto aos requisitos acústicos quanto aos de circularidade. O setor de têxteis técnicos para transporte continua a utilizar poliéster onde o custo, a durabilidade e a flexibilidade de processamento são importantes.
As fibras de carbono estão previstas para expandir a um CAGR de 7,5% até 2032, impulsionadas pela produção aeroespacial e por aplicações veiculares leves. O acordo de desenvolvimento da Toray com a Hyundai reflete um foco em materiais compósitos para plataformas de mobilidade de alto desempenho. A poliamida continua sendo importante para almofadas de airbag e cintos de segurança de alta tenacidade porque oferece resistência, resistência à temperatura e desempenho de alongamento. As fibras de vidro apoiam compósitos ferroviários, marítimos e de proteção de baterias onde a escala e a resistência ao fogo são relevantes. A Mitsubishi Chemical introduziu o GMTeFR em 2025 como um composto termoplástico de manta de fibra de vidro retardante de chamas para bandejas de baterias de veículos elétricos. As fibras naturais e regeneradas também estão entrando em aplicações de interior selecionadas onde os fabricantes priorizam menores pegadas de material.
Por Modo de Transporte:
Rodoviário Dominante, Aeroespacial em AceleraçãoO transporte rodoviário representou 68% do tamanho do mercado de têxteis técnicos para transporte em 2026, refletindo o grande número de carros de passeio e veículos comerciais que utilizam pneus, sistemas de restrição, estofamentos e produtos acústicos. Os veículos de passeio elétricos a bateria requerem materiais acústicos e de proteção de baterias mais personalizados do que os veículos convencionais. A produção de 16,626 milhões de veículos de nova energia da China em 2025 sustenta essa mudança nas especificações. Os veículos comerciais utilizam volumes substanciais de corda para pneus porque os radiais de caminhão necessitam de reforço para serviço pesado. A Kordsa apresentou sua plataforma REV Technologies em 2025 para reforço de pneus compatível com veículos elétricos, incluindo tecido de corda de PET reciclado. O mercado de têxteis técnicos para transporte mantém sua maior base de demanda no transporte rodoviário porque o uso de materiais abrange tanto veículos novos quanto ciclos de reposição.
O aeroespacial e a aviação devem crescer a um CAGR de 5,8% até 2032, sustentados por um backlog global de aeronaves de 16.371 aviões no final de 2025. As aeronaves de fuselagem estreita e larga com alto conteúdo composto requerem reforços de alto desempenho, isolamento de cabine e materiais de assentos. As normas de inflamabilidade da FAA criam um ambiente de aprovação exigente que favorece fornecedores com controles de testes e produção estabelecidos. O transporte ferroviário acrescenta demanda de maior duração por meio da aquisição de material rodante, reforma de interiores e materiais de cabine resistentes ao fogo exigidos. A Amtrak aumentou seu plano de capital em 50% em 2025 em comparação com 4,5 bilhões de USD implantados em 2024 e reportou 111 composições e 125 locomotivas em produção. As aplicações marítimas são menores, mas as longas vidas úteis dos navios criam necessidades recorrentes de interiores de cabine em conformidade e têxteis de proteção.

Análise Geográfica
Ásia-Pacífico: Escala e Eletrificação Convergem
A Ásia-Pacífico detinha 48% da participação do mercado de têxteis técnicos para transporte em 2026. A China produziu 16,626 milhões de veículos de nova energia em 2025, gerando demanda por não tecidos acústicos, materiais de proteção térmica e compósitos de proteção de baterias. A Índia produziu 6,49 milhões de veículos e registrou vendas de veículos de passeio acima de 4,6 milhões de unidades em 2025, sustentando a demanda por airbags e cintos de segurança. Os programas regionais de veículos elétricos também estão aumentando o uso de PET reciclado em tecidos de interior. Os planos de ferrovia urbana do Vietnã incluem 40 bilhões de USD para a Cidade de Ho Chi Minh até 2035 e mais 18 bilhões de USD para Hanói até 2045. Esses projetos ampliam o mercado de têxteis técnicos para transporte além da produção de veículos de passeio, criando demanda de longo prazo por materiais de cabine ferroviária e substratos acústicos.
Europa: Regulamentações Definem os Requisitos de Desempenho
A Europa registrou um declínio de 2,6% na produção de automóveis no primeiro semestre de 2025, embora a região continue sendo importante para os padrões de materiais e os requisitos de design circular. A revisão proposta do quadro da UE para Veículos em Fim de Vida está moldando o interesse de aquisição em conteúdo reciclado e componentes multicamadas recicláveis. Essa influência regulatória incentiva os fornecedores a desenvolver materiais que possam atender às necessidades de desempenho enquanto apoiam as metas de circularidade. Os programas de veículos premium europeus continuam a utilizar soluções compostas, incluindo o trabalho da SAERTEX com tecido não enrugado de carbono para aplicações estruturais automotivas. A demanda ferroviária é sustentada pelos requisitos da EN 45545-2 para comportamento ao fogo em interiores ferroviários. O investimento de 360 milhões de EUR (423,5 milhões de USD) do Grupo FS em composições interurbanas e suburbanas italianas apoia a aquisição de estofamentos e materiais de interior em conformidade.
Regiões Emergentes: Programas de Trânsito Adicionam Diversidade de Demanda
A produção de veículos leves na América do Norte foi estimada em declínio de 5,2% em 2025, mas o investimento ferroviário representa uma fonte separada de demanda por estofamentos de interior, revestimentos acústicos e materiais de assentos resistentes ao fogo. O programa de capital da Amtrak em 2025 sustenta essa demanda por meio da produção de novas composições e locomotivas. São Paulo comprometeu BRL 28,5 bilhões (5,1 bilhões de USD) para projetos ferroviários que abrangem melhorias e novas estações. O programa sustenta a demanda recorrente por tecidos de assentos ferroviários e materiais de interior de proteção. O Oriente Médio e a África estão previstos para registrar um CAGR de 9,5% até 2032, sustentados pela expansão de frotas de metrô e pela demanda por têxteis de cabine de passageiros em conformidade. A Turquia permanece como um polo de produção regional por meio da Kordsa, conectando os programas de equipamento original europeus com as aquisições de transporte vizinhas. O tamanho do mercado de têxteis técnicos para transporte nessas regiões é sustentado pela demanda de infraestrutura, mesmo onde a montagem de veículos permanece menos extensa.
Cenário Competitivo
Concentração do Mercado
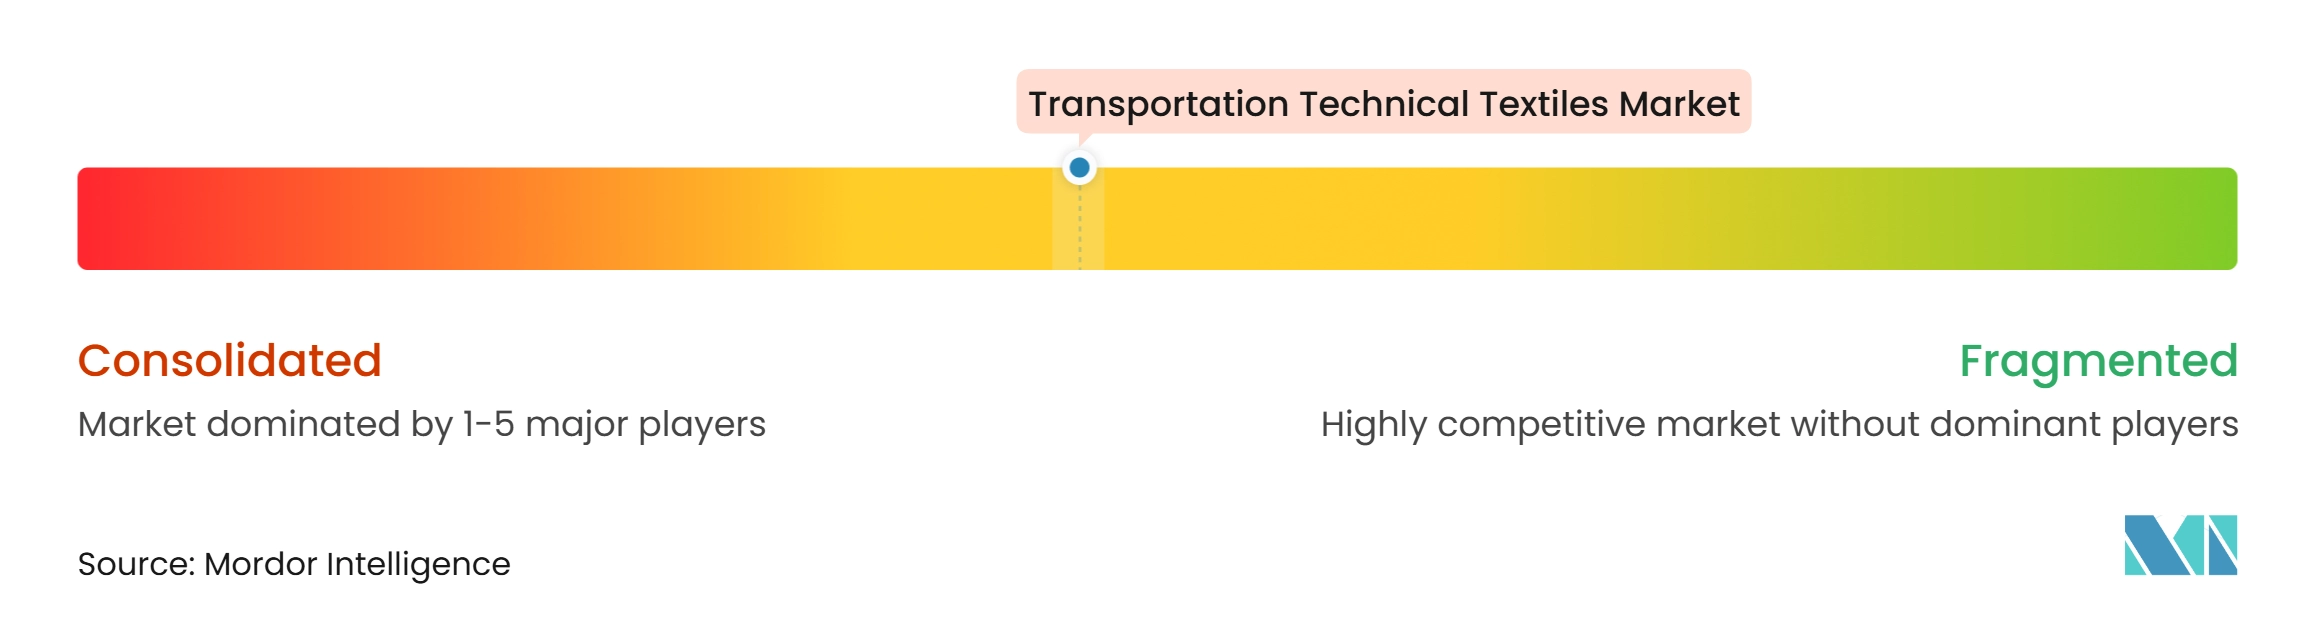
O mercado de têxteis técnicos para transporte apresenta um nível médio de concentração de mercado. Os especialistas verticalmente integrados detêm posições mais fortes em tecidos de airbag de alta margem, cintos de segurança e reforço composto aeroespacial. Os conversores regionais competem de forma mais direta em estofamentos, carpetes e outras aplicações sensíveis ao custo. Os requisitos de qualificação dos fabricantes de equipamentos originais restringem o número de fornecedores credenciados em materiais críticos de segurança. Isso eleva os custos de troca para os clientes e sustenta relacionamentos mais longos com os fornecedores. O mercado de têxteis técnicos para transporte também inclui um grupo em expansão de produtores certificados na China, Índia, Coreia do Sul e Turquia.
As empresas estão se concentrando no desenvolvimento específico de plataformas, na integração de fibras recicladas e em materiais para aplicações de veículos elétricos. O acordo de outubro de 2025 entre o Hyundai Motor Group e a Toray é um exemplo de colaboração direta entre fornecedor e montadora em compósitos reforçados com fibra de carbono. A Autoneum introduziu o E-Fiber Shield para aplicações de baterias de veículos elétricos e o Flexi-Light PET para isolamento acústico reciclado. A Continental e a Kordsa disponibilizaram o COKOON de forma livre de royalties para ajudar a reduzir o uso de formaldeído na ligação têxtil-borracha. Essas iniciativas concentram a concorrência na capacidade de design, certificação e desempenho ambiental, e não apenas no volume têxtil.
Os têxteis de proteção de baterias permanecem abertos a várias abordagens de materiais, incluindo compósitos de aramida, tecidos retardantes de chamas e compósitos termoplásticos de fibra de vidro. Os especialistas em fios com conteúdo reciclado e os fornecedores de fibras de base biológica estão ganhando atenção à medida que os fabricantes de equipamentos originais estabelecem metas de sustentabilidade de materiais. Os desenvolvimentos em fibras condutoras, integração de sensores e pré-formas tecidas tridimensionais podem criar maior diferenciação em aplicações de segurança e estruturais.
Líderes do Setor de Têxteis Técnicos para Transporte
-
Autoneum Holding AG
-
AUNDE Group SE
-
Asahi Kasei Corporation
-
Toyota Boshoku Corporation
-
SUMINOE Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Transporte Empresas cobertas neste relatório
- Autoneum Holding AG
- AUNDE Group SE
- Asahi Kasei Corporation (Sage Automotive Interiors)
- Toyota Boshoku Corporation
- SUMINOE Co., Ltd.
- Seiren Co., Ltd.
- Freudenberg Performance Materials
- TWE Group
- Milliken & Company
- Toray Industries, Inc.
- HS Hyosung Advanced Materials Corporation
- Kordsa Teknik Tekstil A.Ş.
- SRF Limited
- Indorama Ventures Public Company Limited
- SAERTEX GmbH & Co. KG
- Hexcel Corporation
- Lantal Textiles AG
- Camira Fabrics Ltd.
- Glen Raven, Inc.
- Ahlstrom
- Sioen Industries NV
- Bcomp Ltd.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Transporte
- Janeiro de 2026: O airbag lateral traseiro da Toyoda Gosei foi selecionado para uso nos modelos Impreza e Crosstrek da Subaru para o mercado norte-americano. Os airbags são projetados para se inflar entre o passageiro do banco traseiro e a porta do veículo durante colisões laterais, reduzindo o impacto no tórax e no abdômen.
- Outubro de 2025: O Hyundai Motor Group e a Toray Industries assinaram um Acordo Estratégico de Desenvolvimento Conjunto para codesenvolver materiais compósitos reforçados com fibra de carbono para veículos de alto desempenho e plataformas de mobilidade de uso especial, incluindo rovers lunares, com a produção de CFRP distribuída entre a Toray Advanced Materials Korea, a Toray Advanced Composites (Países Baixos) e a Euro Advanced Carbon Fiber Composites (Alemanha).
- Julho de 2025: A Autoneum apresentou o Flexi-Light PET na Conferência de Acústica Automotiva em Constança, Alemanha, um sistema de isolamento acústico à base de feltro de poliéster composto por até 90% de PET reciclado que iguala ou supera a espuma de poliuretano convencional em desempenho acústico de média a alta frequência.
- Junho de 2025: A Hexcel Corporation e a KONGSBERG Defence & Aerospace assinaram um acordo de parceria de fornecimento de cinco anos para favos de mel engenheirados HexWeb e pré-impregnados HexPly que apoiam os programas estratégicos de produção de defesa e aeroespacial da KONGSBERG, consolidando uma cadeia de fornecimento de têxteis compostos de longo prazo para estruturas aeroespaciais de alto valor.
Escopo do Relatório Global do Mercado de Têxteis Técnicos para Transporte
O Relatório de Têxteis Técnicos para Transporte é Segmentado por Tipo de Produto (Têxteis de Segurança e Restrição de Passageiros, Têxteis de Interior e Estofamento para Transporte e Mais), por Tipo de Material (Poliéster (PET), Poliamida (Nylon) e Mais), por Modo de Transporte (Transporte Rodoviário, Aeroespacial e Aviação e Mais) e por Geografia (América do Norte, Europa e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis de Segurança e Restrição de Passageiros | Tecidos de Airbag Automotivo e Almofadas Têxteis |
| Cintos de Segurança | |
| Outros Têxteis de Segurança e Restrição para Transporte | |
| Têxteis de Interior e Estofamento para Transporte | Estofamentos de Assentos e Tecidos para Assentos |
| Carpetes Automotivos e de Transporte | |
| Outros Têxteis de Interior para Transporte (Forro de Teto, Proteção de Janelas, etc.) | |
| Têxteis de Reforço para Pneus e Borracha | |
| Têxteis de Isolamento Acústico, Térmico e de Proteção | |
| Têxteis de Filtração e Gestão do Ar para Transporte | |
| Têxteis de Reforço Estrutural e Composto (tecido de reforço de fibra de carbono, fibra de vidro, etc.) | |
| Têxteis Exteriores e de Proteção para Transporte | |
| Outros Têxteis Técnicos para Transporte |
| Poliéster (PET) |
| Poliamida (Nylon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de Vidro |
| Fibras de Carbono |
| Aramida e Outras Fibras Sintéticas de Alto Desempenho |
| Fibras Naturais e Regeneradas |
| Outras Fibras e Materiais Especiais |
| Transporte Rodoviário | Carros de Passeio | Carros de Passeio com Motor de Combustão Interna e Híbridos |
| Carros de Passeio Elétricos a Bateria | ||
| Veículos Comerciais | ||
| Motocicletas, Triciclos e Outros Veículos Rodoviários | ||
| Aeroespacial e Aviação | Aeronaves Comerciais e Executivas | |
| Aeronaves Militares e Helicópteros | ||
| Espaçonaves e Outras Plataformas Aeroespaciais | ||
| Transporte Ferroviário | ||
| Transporte Marítimo | Embarcações Comerciais e de Carga | |
| Embarcações de Passageiros, Cruzeiros, Recreativas e Outras Embarcações Marítimas | ||
| Outras Plataformas de Transporte Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Têxteis de Segurança e Restrição de Passageiros | Tecidos de Airbag Automotivo e Almofadas Têxteis | |
| Cintos de Segurança | |||
| Outros Têxteis de Segurança e Restrição para Transporte | |||
| Têxteis de Interior e Estofamento para Transporte | Estofamentos de Assentos e Tecidos para Assentos | ||
| Carpetes Automotivos e de Transporte | |||
| Outros Têxteis de Interior para Transporte (Forro de Teto, Proteção de Janelas, etc.) | |||
| Têxteis de Reforço para Pneus e Borracha | |||
| Têxteis de Isolamento Acústico, Térmico e de Proteção | |||
| Têxteis de Filtração e Gestão do Ar para Transporte | |||
| Têxteis de Reforço Estrutural e Composto (tecido de reforço de fibra de carbono, fibra de vidro, etc.) | |||
| Têxteis Exteriores e de Proteção para Transporte | |||
| Outros Têxteis Técnicos para Transporte | |||
| Por Tipo de Material | Poliéster (PET) | ||
| Poliamida (Nylon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de Vidro | |||
| Fibras de Carbono | |||
| Aramida e Outras Fibras Sintéticas de Alto Desempenho | |||
| Fibras Naturais e Regeneradas | |||
| Outras Fibras e Materiais Especiais | |||
| Por Modo de Transporte | Transporte Rodoviário | Carros de Passeio | Carros de Passeio com Motor de Combustão Interna e Híbridos |
| Carros de Passeio Elétricos a Bateria | |||
| Veículos Comerciais | |||
| Motocicletas, Triciclos e Outros Veículos Rodoviários | |||
| Aeroespacial e Aviação | Aeronaves Comerciais e Executivas | ||
| Aeronaves Militares e Helicópteros | |||
| Espaçonaves e Outras Plataformas Aeroespaciais | |||
| Transporte Ferroviário | |||
| Transporte Marítimo | Embarcações Comerciais e de Carga | ||
| Embarcações de Passageiros, Cruzeiros, Recreativas e Outras Embarcações Marítimas | |||
| Outras Plataformas de Transporte Especializadas | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Polônia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Tailândia | |||
| Indonésia | |||
| Vietnã | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Arábia Saudita | ||
| Emirados Árabes Unidos | |||
| Turquia | |||
| África do Sul | |||
| Restante do Oriente Médio e África | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos têxteis técnicos para transporte até 2032?
O tamanho do mercado de têxteis técnicos para transporte está projetado para atingir 87,57 bilhões de USD até 2032, a partir de 71,97 bilhões de USD em 2027.
Qual é o CAGR previsto para os têxteis técnicos para transporte até 2032?
O setor está previsto para crescer a um CAGR de 4,00% de 2027 a 2032.
Qual categoria de produto tem a maior participação em têxteis técnicos para transporte?
Os têxteis de reforço para pneus e borracha detinham a maior participação de produto, com 24% em 2026.
Qual material está crescendo mais rapidamente nos têxteis técnicos para transporte?
As fibras de carbono têm o maior CAGR projetado de 7,5% até 2032, sustentado por aplicações aeroespaciais e de mobilidade leve.
Por que os veículos elétricos aumentam a demanda por têxteis técnicos?
Os veículos elétricos necessitam de maior controle acústico, proteção térmica de baterias, isolamento elétrico e componentes mais leves.
Qual região lidera a demanda por têxteis técnicos para transporte?
A Ásia-Pacífico detinha 48% da demanda em 2026, enquanto o Oriente Médio está previsto para registrar o maior CAGR regional de 9,5% até 2032.