
輸送用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
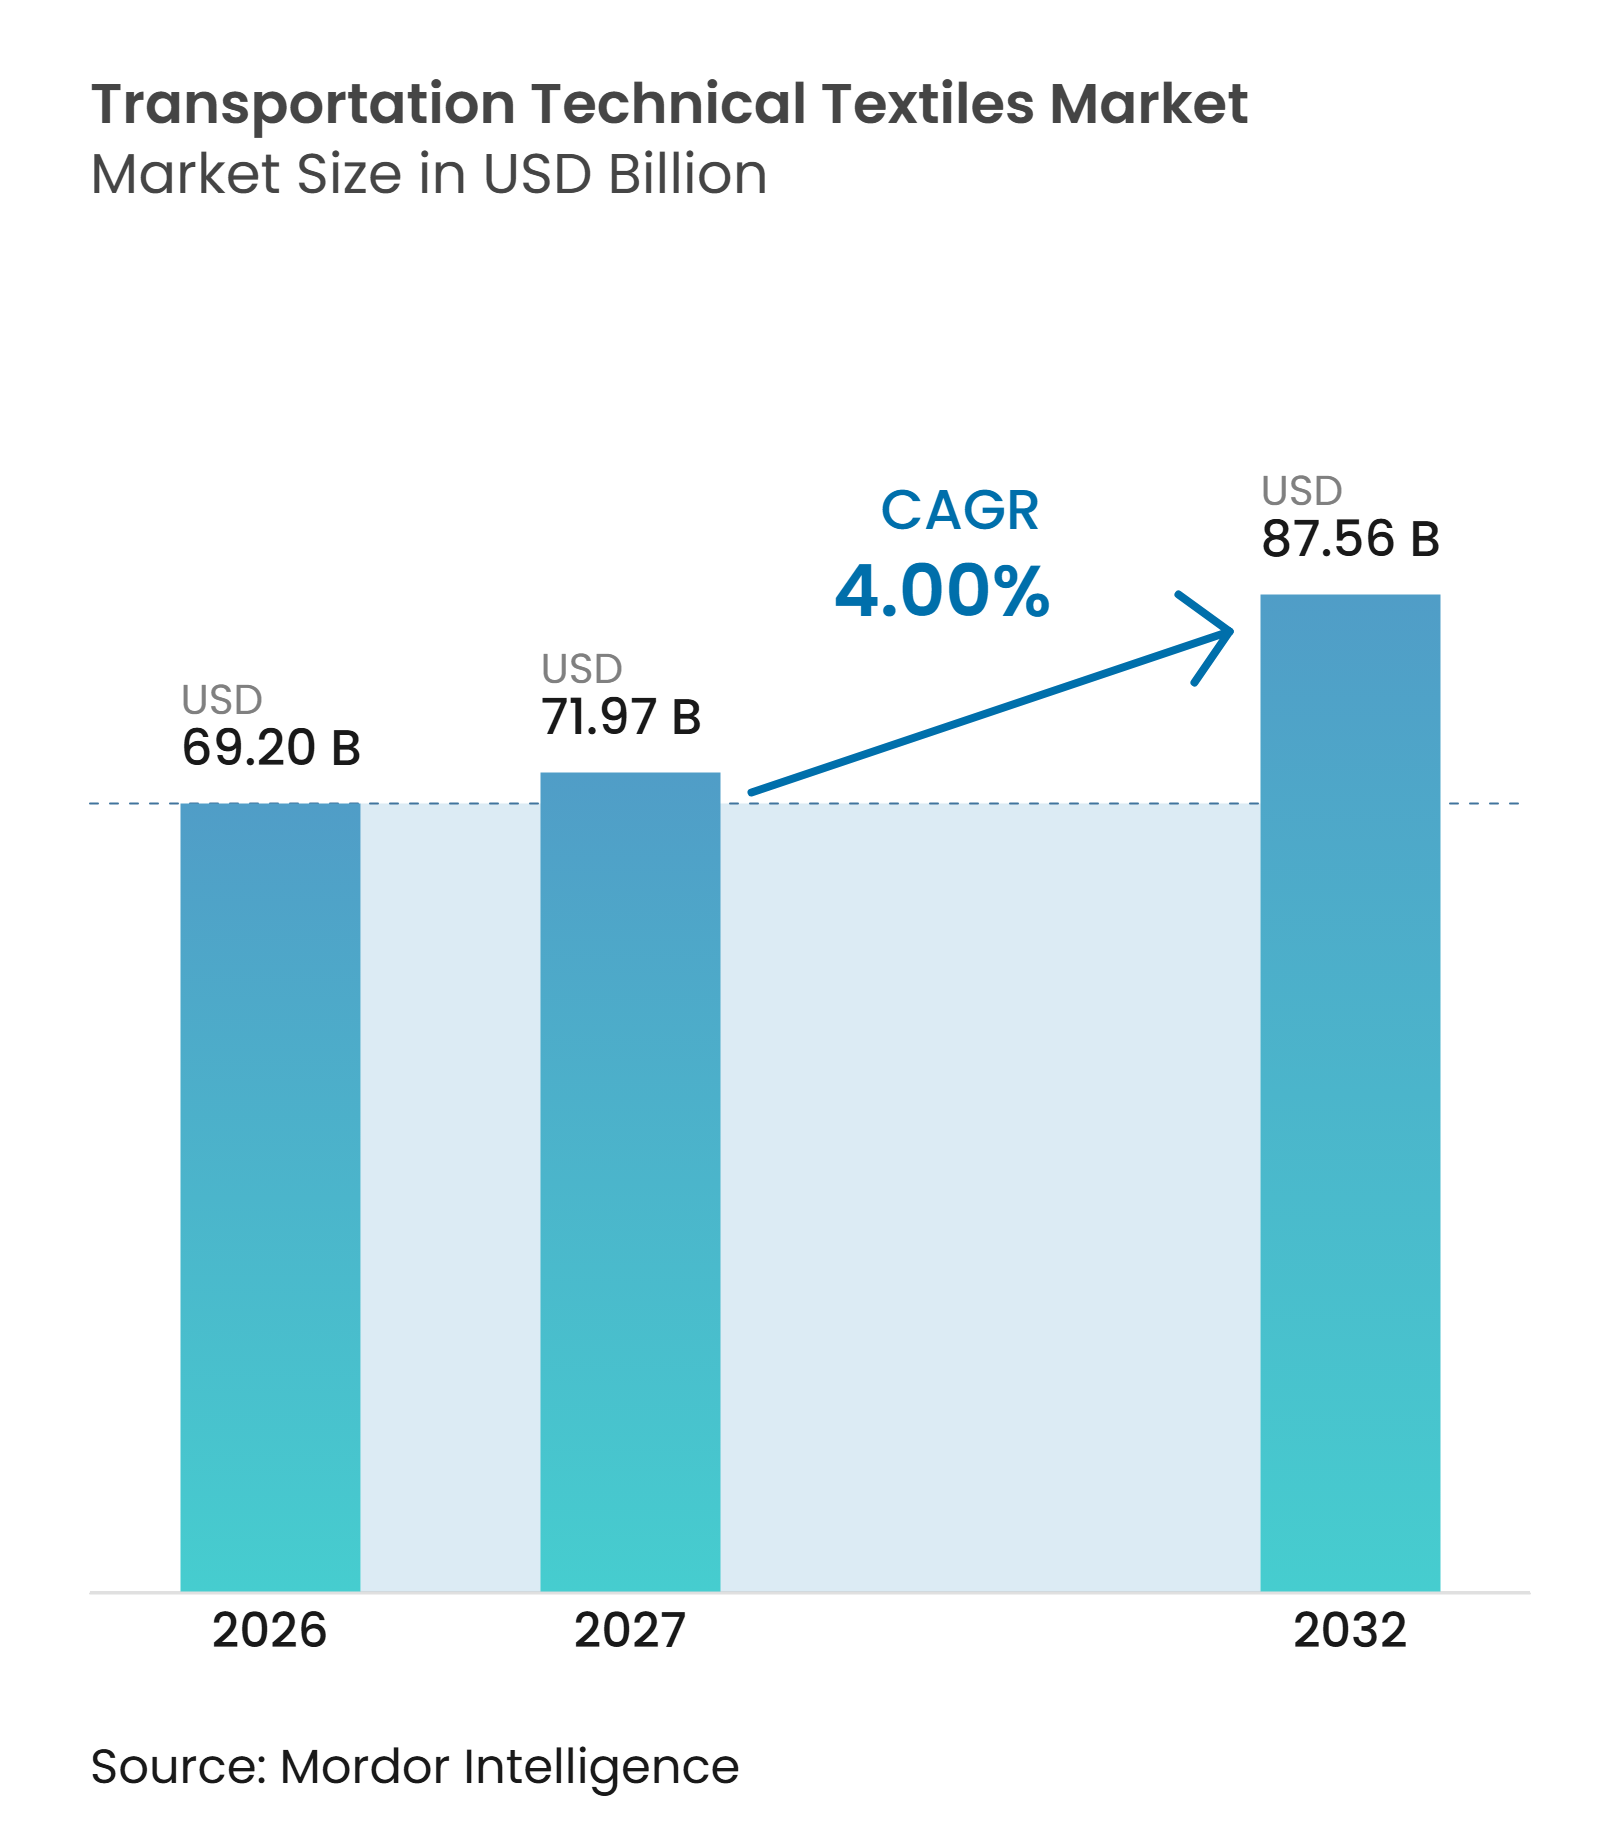
| 市場規模 (2027) | 71.97 十億米ドル |
| 市場規模 (2032) | 87.56 十億米ドル |
| 成長率 (2027 - 2032) | 4.00 % |
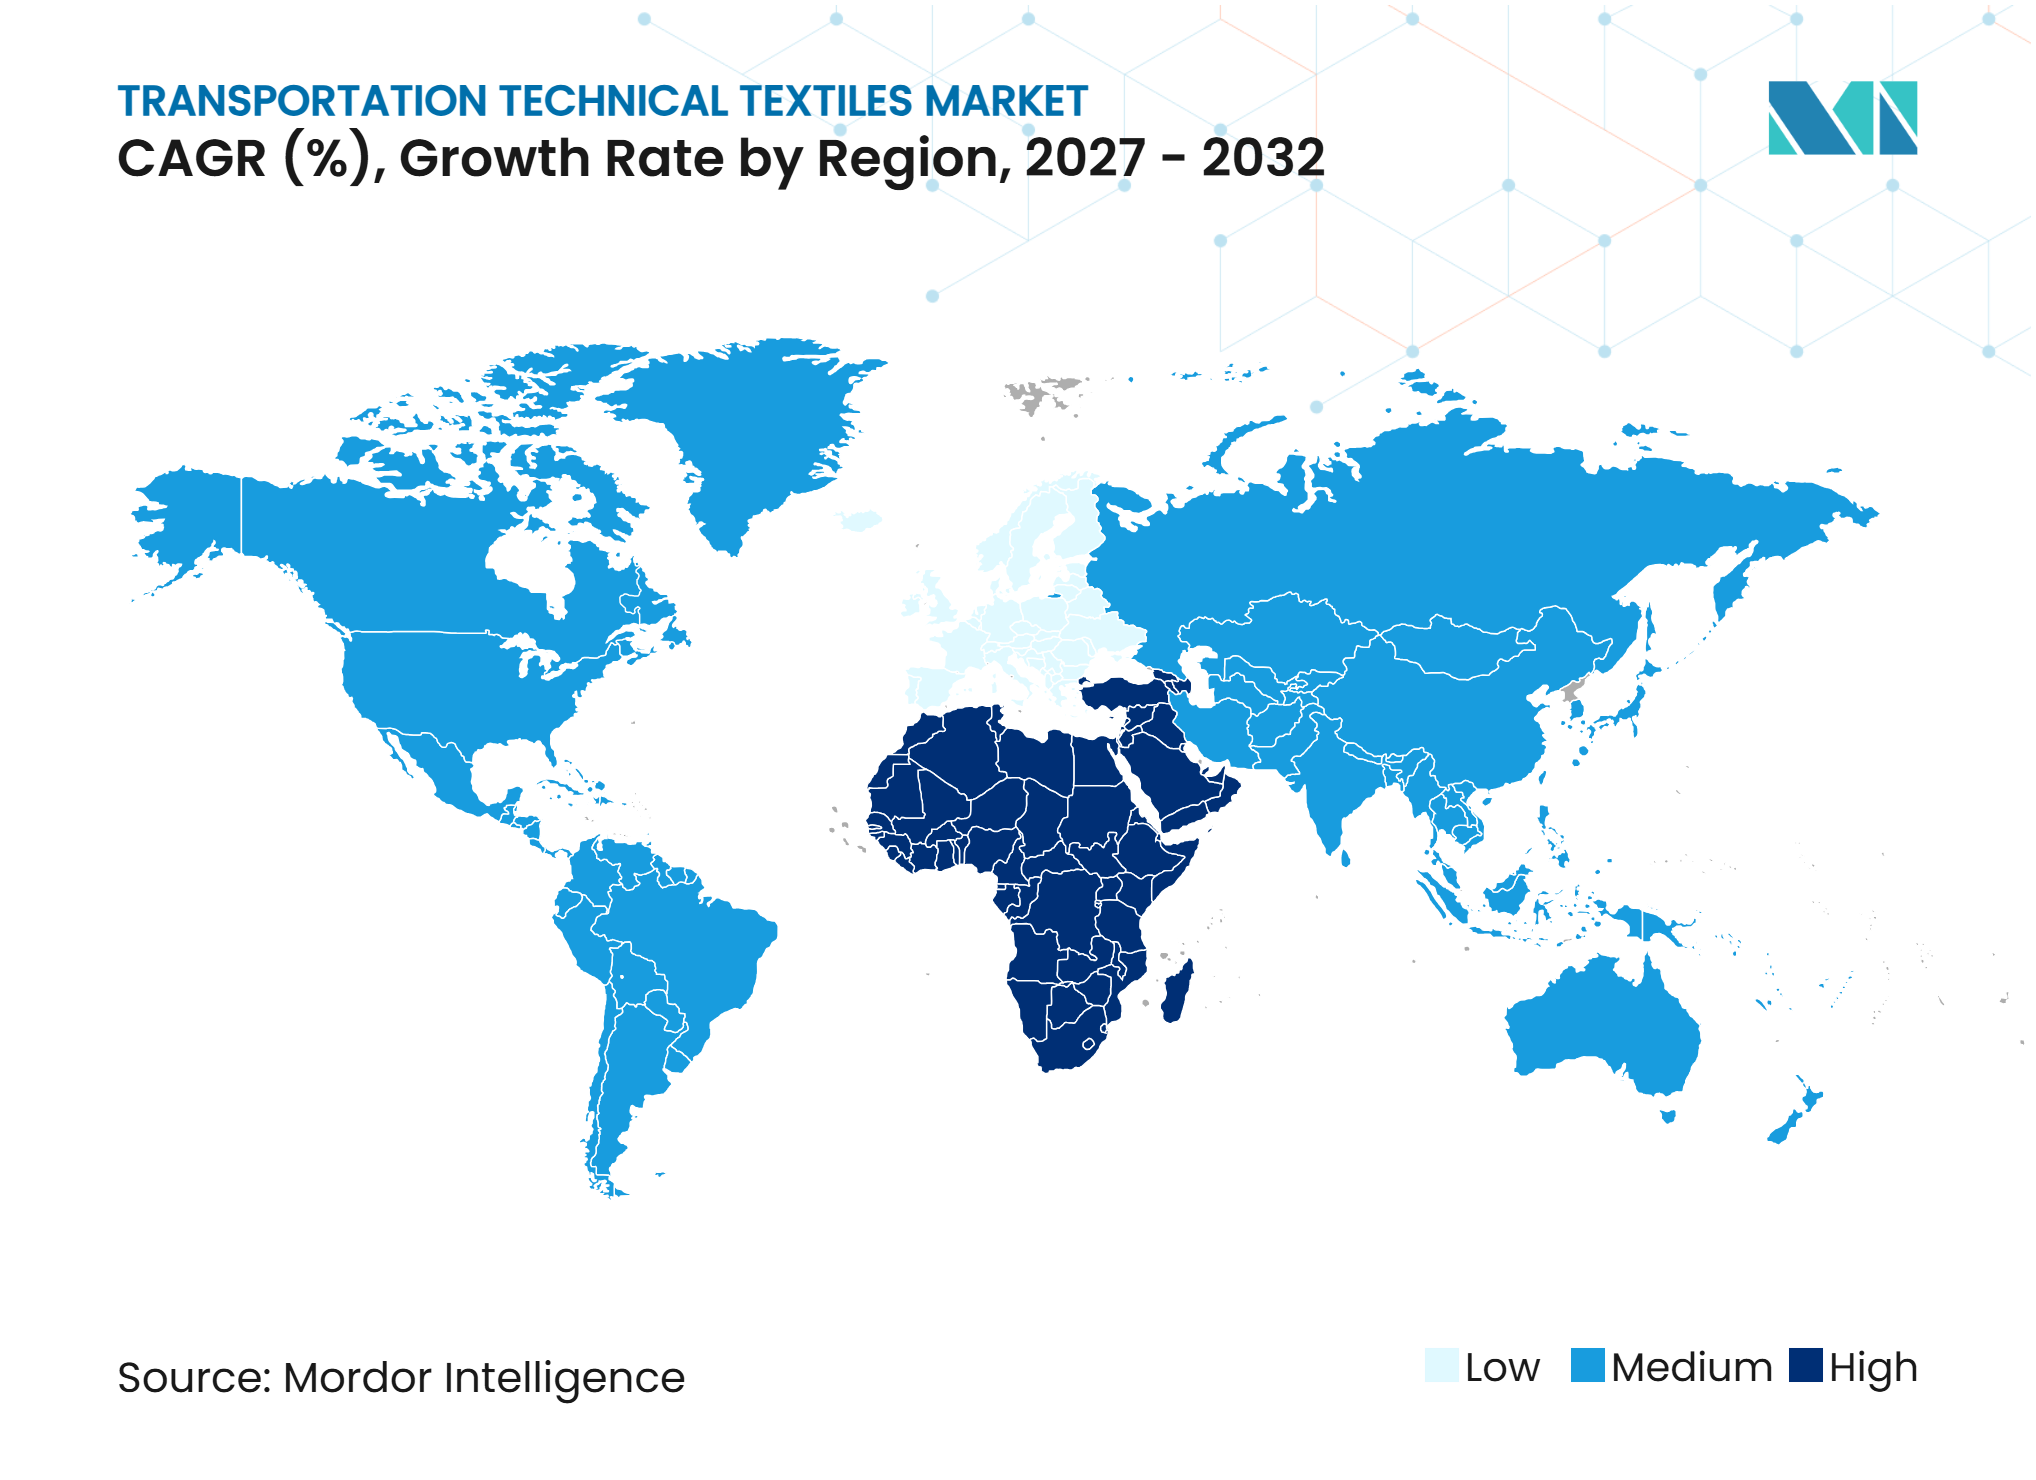
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる輸送用テクニカルテキスタイル市場分析
輸送用テクニカルテキスタイル市場規模は、2026年の69.20 ビリオン 米ドルおよび2027年の71.97 ビリオン 米ドルから2032年には87.56 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR4%を記録すると予測されています。
輸送用テクニカルテキスタイル市場は、車両生産台数の増加、安全規制の強化、電気自動車の設計要件、および航空機フリートの更新によって支えられてます。安全テキスタイル、タイヤ補強材、客室素材、および複合構造体は、複数の輸送モードに需要を結びつけており、単一の車両サイクルへの依存を低減しています。電気自動車は、燃焼エンジンが遮蔽できる騒音をキャビンが露出させるため、音響断熱材とバッテリー保護に関する仕様を引き上げています。長い認定サイクルは、車両および航空宇宙の要件をすでに満たしているサプライヤーに有利に働く一方、鉄道投資が追加的な需要源を提供しています。ポリエステル、ナイロン、および特殊繊維の原材料コストの変動は、供給契約がコンバーターの価格回収を遅らせる可能性があるため、引き続き制約要因となっています。
主要レポートのポイント
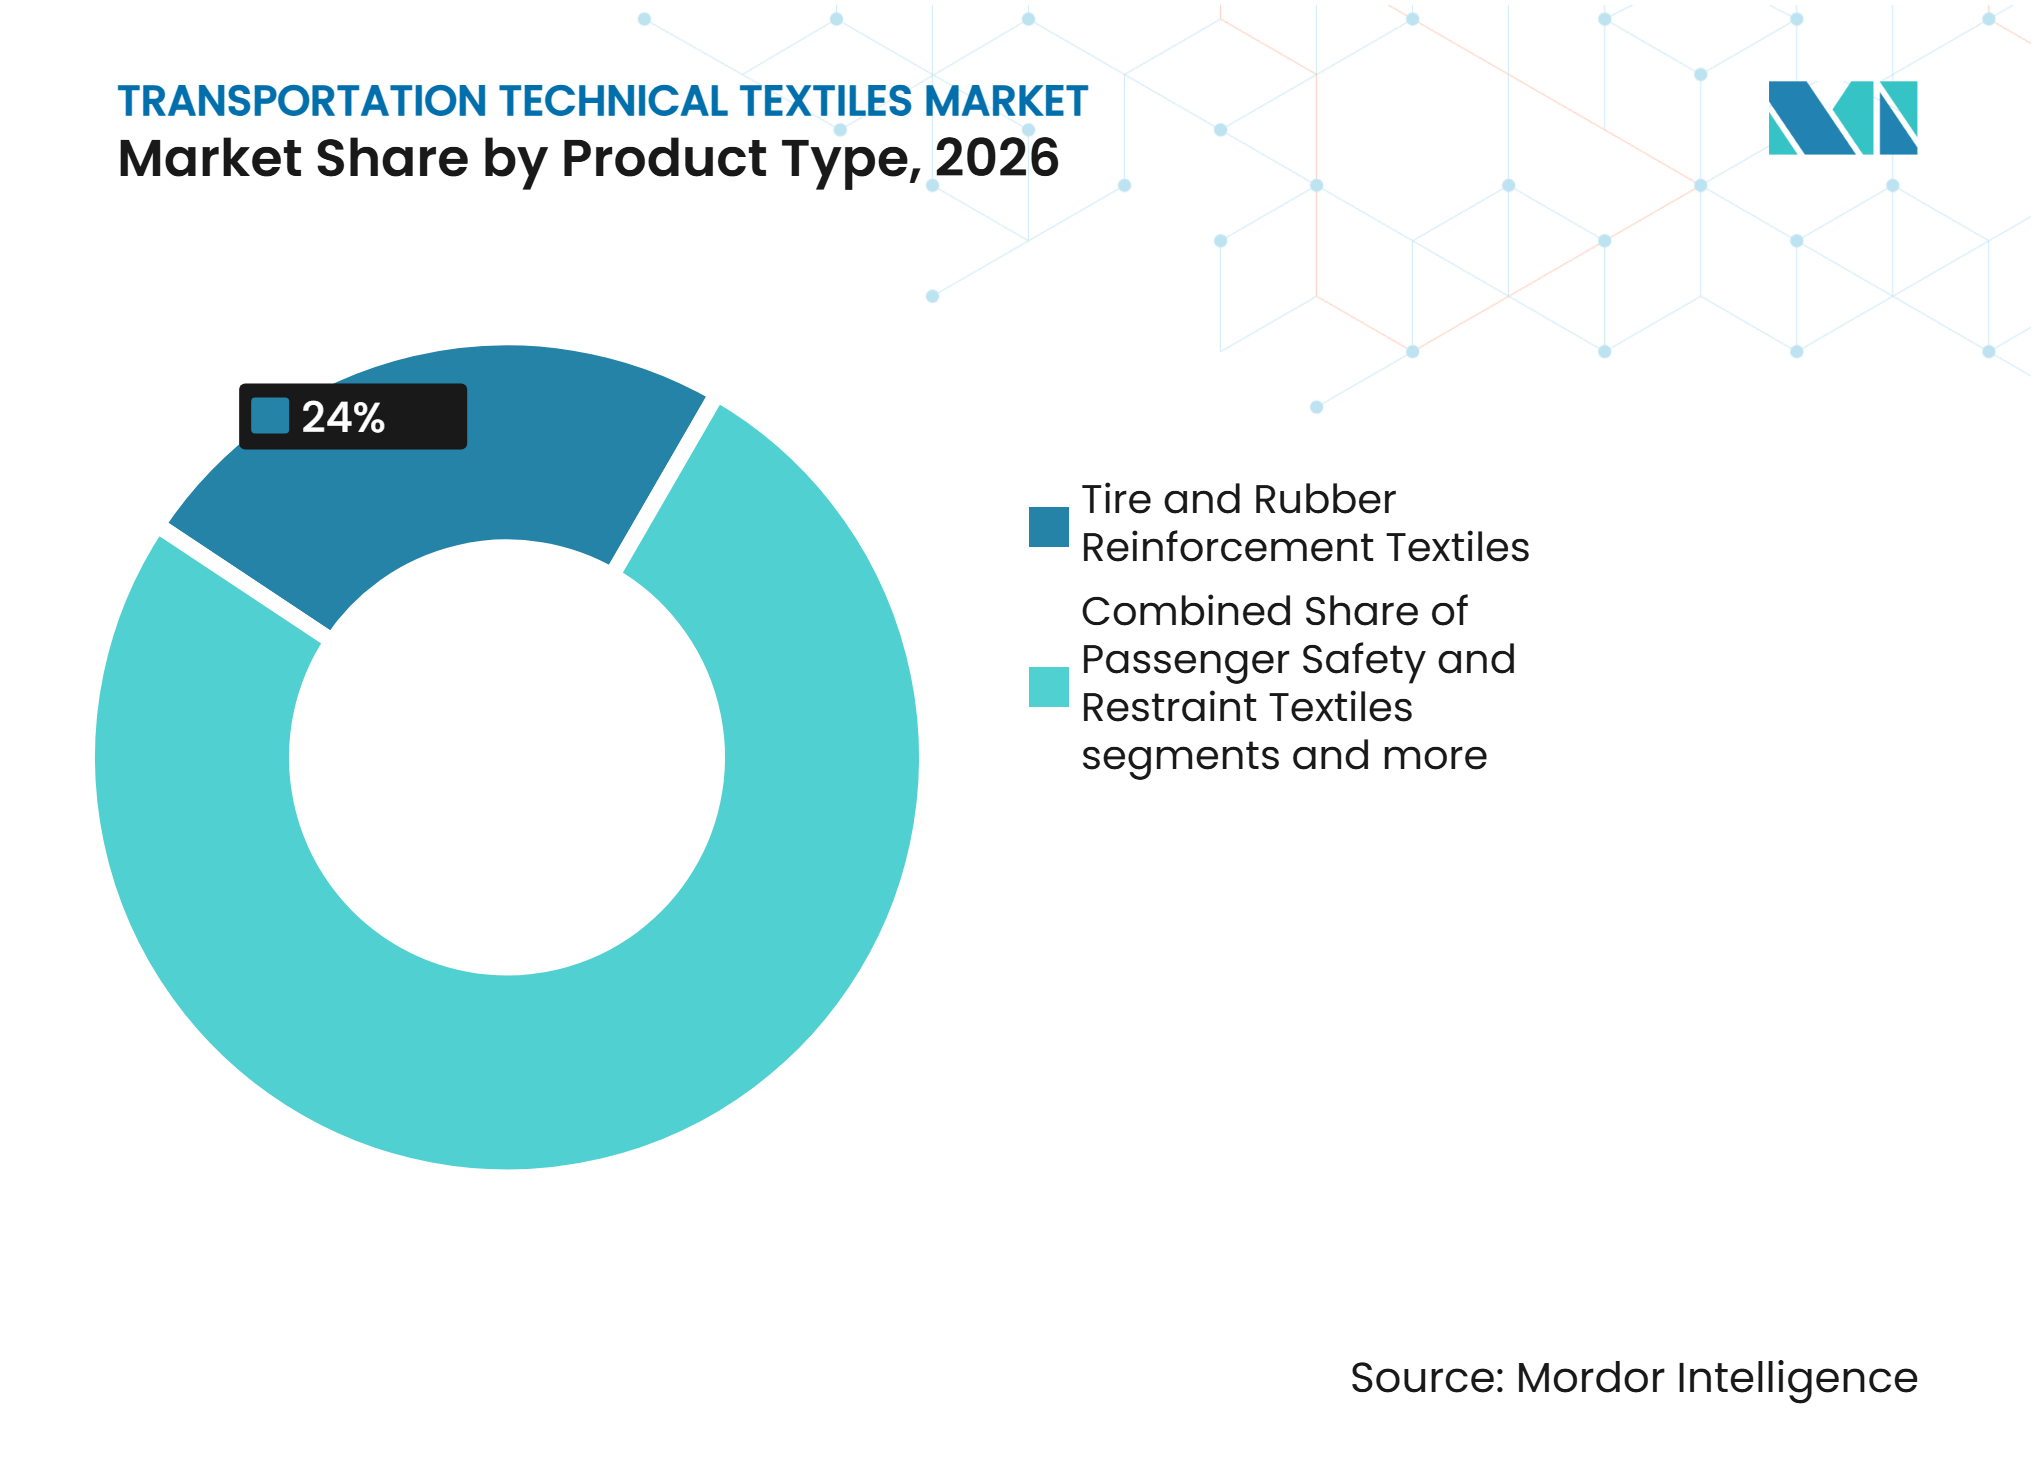
- 製品タイプ別では、タイヤ・ゴム補強テキスタイルが2026年の輸送用テクニカルテキスタイル市場シェアの24%を占め、構造・複合補強テキスタイルは2032年にかけて最高のCAGR6.5%を記録すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の輸送用テクニカルテキスタイル市場シェの38%を占め、炭素繊維は2032年にかけて最高のCAGR7.5%を記録すると予測されています。
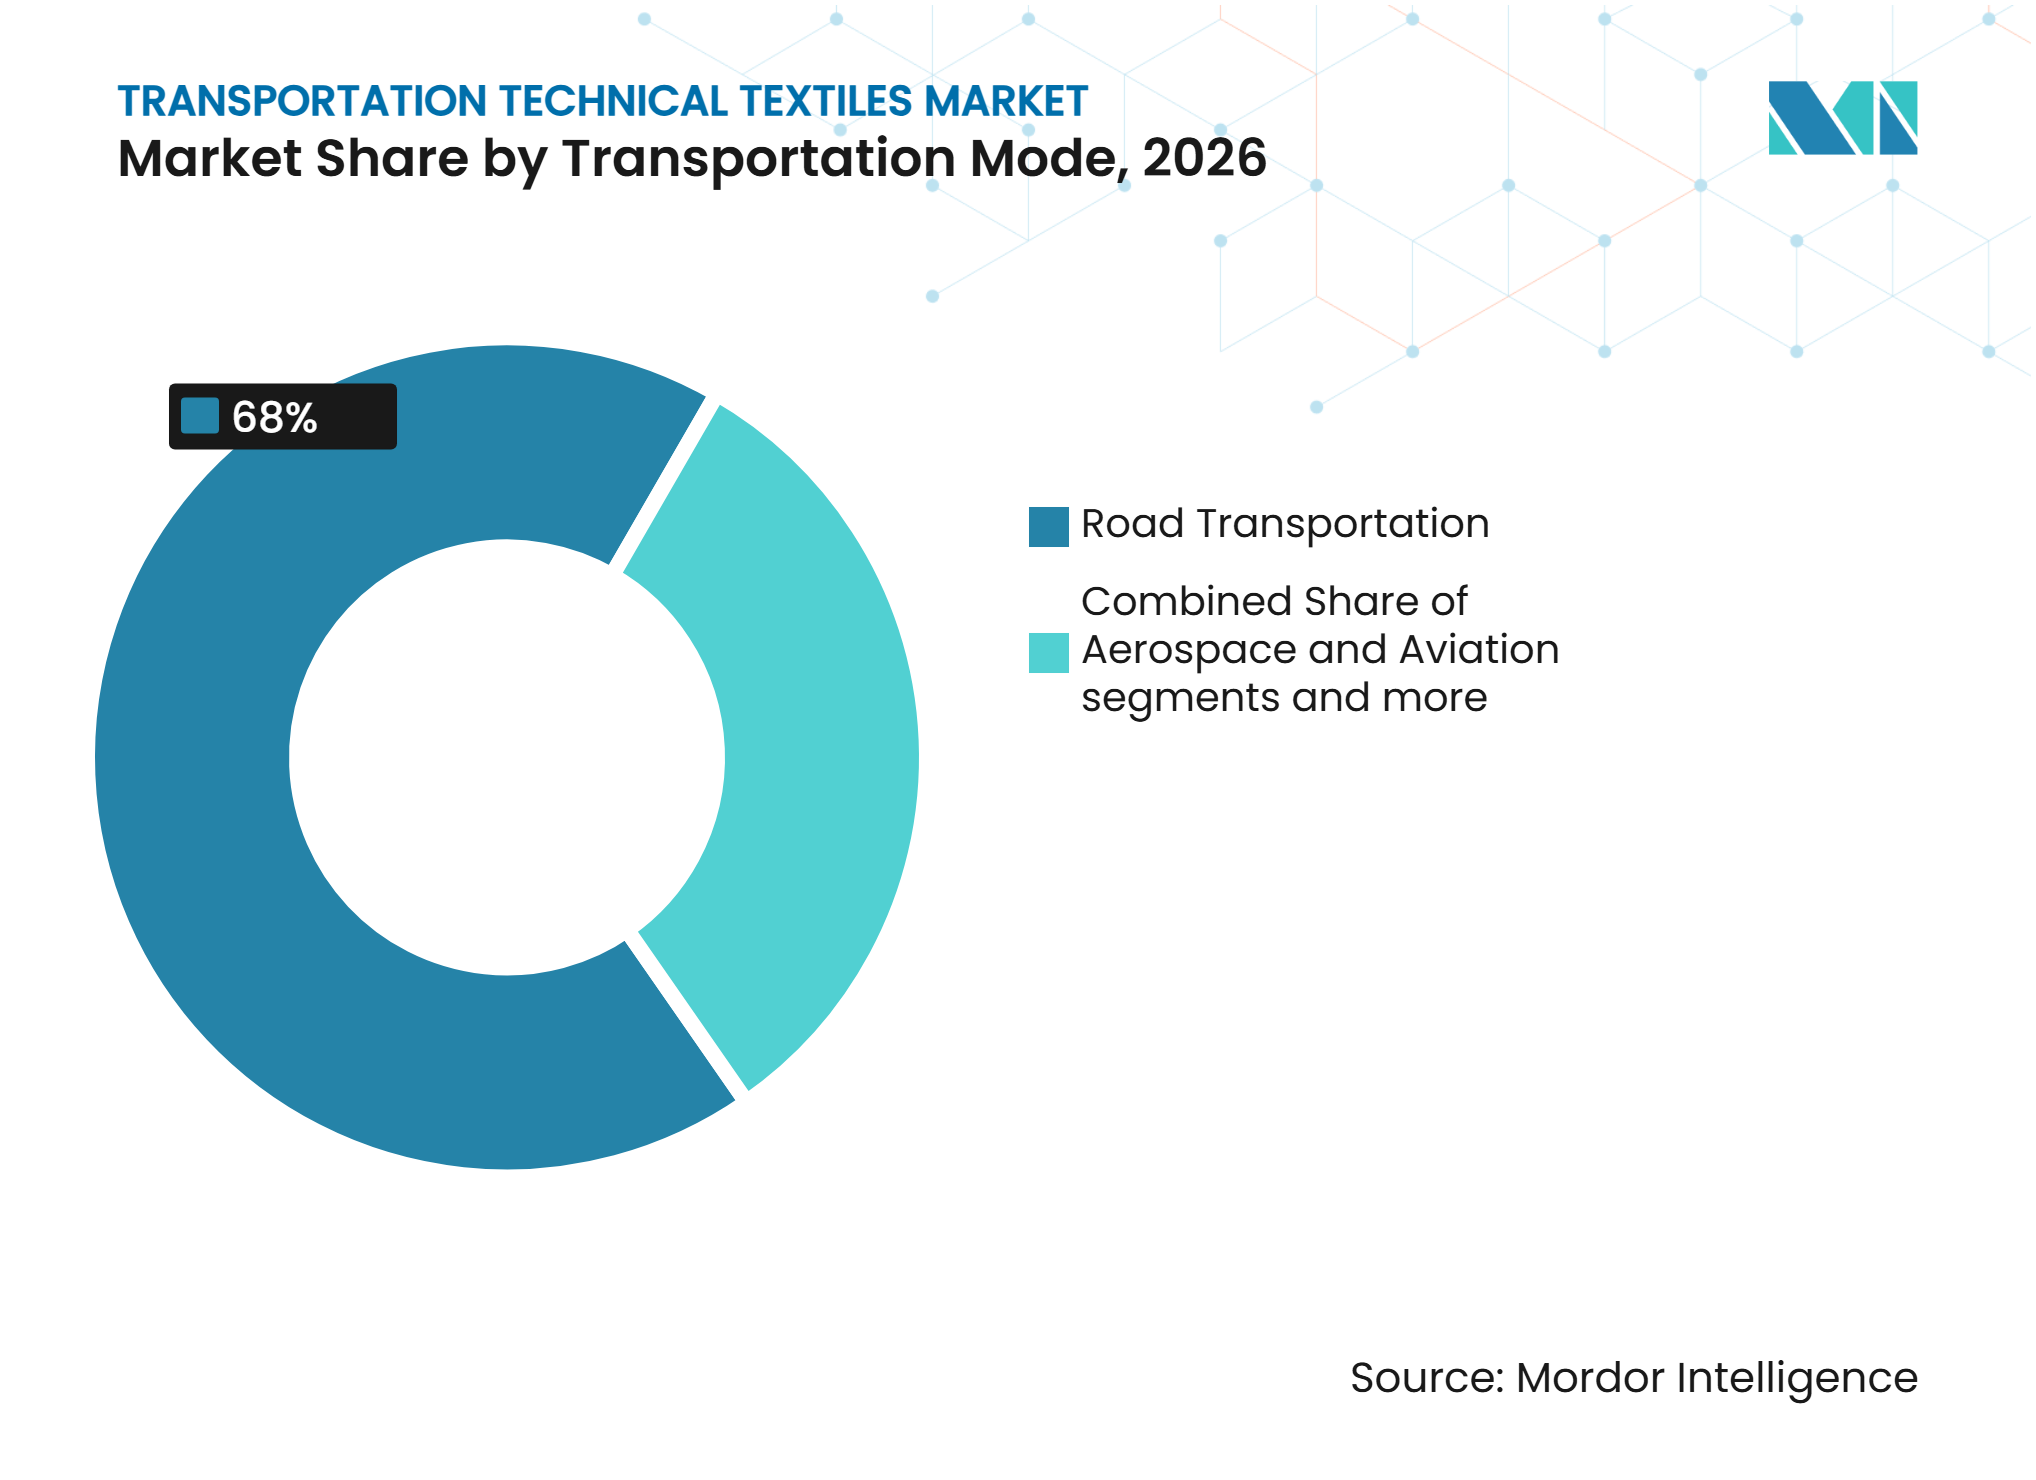
- 輸送モード別では、道路輸送が2026年の輸送用テクニカルテキスタイル市場規模の68%を占め、航空宇宙・航空は2032年にかけて最高のCAGR5.8%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年の輸送用テクニカルテキスタイル市場シェアの48%を占め、中東・アフリカは2032年にかけてCAGR9.5%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両生産の増加と自動車安全要件の高まり | +0.90% | アジア太平洋・インドを中心とするグローバル | 短期(2年以内) |
| 電気自動車・ハイブリッド車の採用拡大 | +0.75% | 中国、欧州、北米 | 中期(2〜4年) |
| 軽量自動車・航空宇宙材料への需要拡大 | +0.65% | グローバル | 中期(2〜4年) |
| 航空機生産の増加と商業フリートの近代化 | +0.50% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 車両の騒音・振動・ハーシュネス制御要件の拡大 | +0.40% | 電気自動車市場を中心とするグローバル | 中期(2〜4年) |
| 旅客鉄道および都市交通インフラへの投資 | +0.30% | アジア太平洋、南米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両生産の増加と自動車安全要件の高まり
世界の自動車生産台数は2025年に9,640万台に達し、前年比3.9%増となり、2018年以来最高の年間合計を記録しました。[1] 新車1台ごとにエアバッグ生地、シートベルトウェビング、タイヤコード、および音響断熱材が必要とされるため、生産台数の増加は複数の製品ラインにわたってテキスタイル需要を押し上げます。輸送用テクニカルテキスタイル市場は、単一の内装部品ではなく、この広範な部品内容から恩恵を受けています。NHTSAの改正FMVSS 208は2025年3月4日に発効し、対象車両の乗客シートポジション全体にリアシートベルト警告要件を拡大しました。[2] この要件は、米国向け車両プログラムにおけるセンサー統合拘束システムおよび高性能ウェビングを支援します。インドは2025年に649万台の車両を生産し、乗用車販売台数は460万台を超え、車両安全要件の拡大に伴う安全テキスタイルへの需要を強化しています。
電気自動車・ハイブリッド車の採用拡大
中国は2025年に1,662.6万台の新エネルギー車を生産し、2024年比29%増となりました。電気自動車プラットフォームは、静粛なキャビンではモーター、パワーエレクトロニクス、およびギアの騒音がより目立つようになるため、不織布音響材料をより重視しています。2025年のSAEレビューは、騒音・振動・ハーシュネス管理を電気自動車における継続的なエンジニアリング課題として特定しました。[3] Autoneumは、バッテリー用途および熱暴走保護向けに設計されたマイカフリーの難燃性テキスタイルとして、IAA 2025でE-Fiber Shieldを発表しました。バッテリーパックは車両重量も増加させるため、より軽量な音響・熱的部品への需要が生まれています。輸送用テクニカルテキスタイル市場は、車両総台数が同じ速度で増加しない場合でも、電気自動車1台あたりの付加価値を獲得しています。
軽量自動車・航空宇宙材料への需要拡大
軽量複合材料は、構造性能と低い部品重量を組み合わせるため、車両および航空機プログラムにおいてより重要性を増しています。現代自動車グループと東レグループは2025年10月、高性能モビリティ用途向けの炭素繊維強化複合材料を開発する協定に署名しました。この種の共同開発は、繊維サプライヤーをプラットフォーム設計の意思決定により密接に結びつけ、完成車メーカーとの商業的関係を長期化させます。エアバスは2025年末時点で8,754機の商業航空機の受注残を報告しており、複合補強材および内装材に対する複数年にわたる需要を支えています。輸送用テクニカルテキスタイル市場は、サプライヤーが航空宇宙プログラム全体にわたって構造用途と内装用途の両方を支援できる場合にも恩恵を受けます。リサイクル含有量を用いた複合材料アプローチは、メーカーが性能を低下させることなく材料フットプリントの削減を求める場合に、さらなる設計要件を加えます。
航空機生産の増加と商業フリートの近代化
英国の航空宇宙業界団体ADSによると、商業航空機の納入数は2025年に1,411機に達し、2024年比25%増となりました。エアバスは2025年に793機を納入し、その受注残は将来の生産要件に対する見通しを提供しています。航空機は、厳格な難燃性基準を満たす必要があるテキスタイル複合材料、断熱ブランケット、張地、および客室材料を使用しています。FAA 14 CFR 25.853は客室部品の材料選定を規定し、サプライヤーに対して高い参入障壁を設けています。就航中の商業フリートも、客室改装およびメンテナンスサイクルを通じて継続的な需要を生み出しています。これにより、輸送用テクニカルテキスタイル市場は、新規航空機の納入に限定されない航空宇宙需要の源泉を得ています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリエステル、ナイロン、および特殊繊維価格の変動 | -0.60% | アジア太平洋で最も顕著なグローバル | 短期(2年以内) |
| 自動車・航空宇宙材料の厳格な認定要件 | -0.45% | グローバル | 長期(4年以上) |
| 先進輸送テキスタイルの高い開発・認証コスト | -0.35% | 北米・欧州を中心とするグローバル | 長期(4年以上) |
| 非テキスタイル系軽量材料および合成表面との競合 | -0.25% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリエステル、ナイロン、および特殊繊維価格の変動
ポリエステルとナイロンは別々の上流サプライチェーンに依存しているため、繊維コストは異なる速度で変動する可能性があります。ナイロンのカプロラクタムは、より広く取引されているポリエステルチェーンよりも供給が逼迫しており、コンバーターの購買柔軟性を制限しています。原油および石油化学製品の価格変動は、自動車供給契約が四半期または年次ベースでしか更新されないことが多いため、タイミングのギャップを生じさせる可能性があります。コストを迅速に転嫁できない、または自社でフィードストックを生産できない中小メーカーはより大きなリスクにさらされています。ポリエステル生産と下流コンバージョンを持つ企業は、垂直統合によってこのリスクをある程度低減できます。輸送用テクニカルテキスタイル市場は、電気自動車プログラムがプレミアムなアラミドまたは高強度ナイロン材料を必要とする場合にも、追加的なコスト圧力に直面しています。
自動車・航空宇宙材料の厳格な認定要件
自動車および航空宇宙材料は、生産リリース前に多層的な試験、文書化、および顧客承認プロセスを通過する必要があります。FMVSS 302は米国市場向け車両の内装材の難燃性を規定し、IATF 16949は自動車サプライチェーン全体の品質管理要件を定めています。UNECE規則第118号は、当該規則を適用する市場においてバスおよびコーチの内装の火災挙動要件を定めています。FAA 14 CFR 25.853は航空機客室の難燃性要件を課し、材料変更に対する説明責任を高めています。これらの規則は既存の認定サプライヤーを保護しますが、製品の代替を遅らせ、新規参入者の開発コストを増加させる可能性があります。EU一般安全規則は、2026年7月から歩行者・自転車利用者への緊急ブレーキ要件を含む追加的な能動安全義務を加え、進化する車両安全アーキテクチャの複雑性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
安全・補強テキスタイルが市場プロファイルを形成タイヤ・ゴム補強テキスタイルは2026年の輸送用テクニカルテキスタイル市場シェアの24%を占め、ラジアルタイヤにおける高強度ポリエステルおよびナイロンコードの安定した使用によって支えられています。このセグメントは大規模な補修用および純正装備タイヤ基盤にサービスを提供しているため、需要は乗用車、商用車、および輸送フリートにわたって分散しています。各ラジアルタイヤは動作力を管理するために較正されたコード層を使用しており、タイヤ構造におけるテキスタイル補強の役割を維持しています。競争力のあるコストでの信頼性の高い材料性能の必要性が、このセグメントの輸送用テクニカルテキスタイル市場規模を強化しています。ContinentalとKordsaは、タイヤテクノロジーエキスポ2025でCOKOONホルムアルデヒドフリー接着技術をロイヤリティフリーで公開し、レゾルシノールを使用せずにテキスタイルとゴムの接着を改善することを目指しています。この動きは、サプライチェーン全体でより低環境負荷のタイヤ補強プロセスの普及を支援する可能性があります。
構造・複合補強テキスタイルは2032年にかけてCAGR6.5%を記録すると予測されており、輸送用テクニカルテキスタイル市場において最高の製品成長率となっています。現代の機体では複合材料含有量が高いため、炭素、ガラス、およびアラミド繊維に対する航空宇宙の要件がこの成長を支えています。HexcelとKONGSBERGは2025年6月、防衛・航空宇宙生産に使用されるHexWebハニカムおよびHexPlyプリプレグに関する5年間の供給協定に署名しました。乗客安全・拘束材料は、より厳格な乗員保護要件から引き続き恩恵を受けていますが、成熟した車両普及率がその相対的な成長を制限しています。電気自動車メーカーが材料選定の一部として循環性を取り入れるにつれ、内装張地はリサイクル素材およびバイオベース繊維へとシフトしています。音響、熱的、ろ過、および外装保護テキスタイルが製品プロファイルを完成させ、客室快適性、空気管理、および定期的な改装ニーズに対応しています。



素材タイプ別:
ポリエステルが優位、炭素繊維が急速に台頭ポリエステルは2026年の輸送用テクニカルテキスタイル市場シェアの38%を占めており、これは張地、音響フェルト、カーペットバッキング、およびタイヤコードにわたって使用されているためです。その用途の広さから、単一の代替繊維がすべての輸送用途にわたってポリエステルを置き換えることは困難です。中国繊維品質監測センターは2025年、自動車内装生地におけるリサイクルPET含有量が新型電気自動車モデル全体で45%を超えると予想されると述べました。AutneumのFlexi-Light PETシステムは最大90%のリサイクルPETを使用し、音響性能において従来のポリウレタンフォームに匹敵するう設計されています。このような製品は、リサイクルポリエステルが音響要件と循環性要件の両方を満たせることを示しています。輸送用テクニカルテキスタイル産業は、コスト、耐久性、および加工柔軟性が重要な用途においてポリエステルを引き続き使用しています。
炭素繊維は航空宇宙生産および軽量車両用途に牽引され、2032年にかけてCAGR7.5%で拡大すると予測されています。東レと現代自動車の開発協定は、高性能モビリティプラットフォーム向け複合材料への注力を反映しています。ポリアミドは、強度、耐熱性、および伸長性能を提供するため、エアバッグクッションおよび高強度シートベルトにとって引き続き重要です。ガラス繊維は、規模と難燃性が関連する鉄道、海洋、およびバッテリー保護複合材料を支えています。三菱ケミカルは2025年、電気自動車バッテリートレイ向けの難燃性ガラス繊維マット熱可塑性複合材料としてGMTeFRを発表しました。天然繊維および再生繊維も、メーカーが材料フットプリントの低減を優先する選択的な内装用途に参入しています。
輸送モード別:
道路輸送が優位、航空宇宙が加速道路輸送は2026年の輸送用テクニカルテキスタイル市場規模の68%を占めており、これはタイヤ、拘束装置、張地、および音響製品を使用する乗用車および商用車の多さを反映しています。バッテリー電気乗用車は、従来の車両よりも精密に調整された音響材料およびバッテリー保護材料を必要とします。中国の2025年新エネルギー車生産台数1,662.6万台は、この仕様変化を支えています。商用車は、トラックのラジアルタイヤに重荷重補強が必要なため、相当量のタイヤコードを使用しています。Kordsaは2025年、リサイクルPETコード生地を含む電気自動車対応タイヤ補強向けのREVテクノロジープラットフォームを発表しました。輸送用テクニカルテキスタイル市場は、材料使用が新車と補修サイクルの両方にわたるため、道路輸送に最大の需要基盤を維持しています。
航空宇宙・航空は、2025年末時点での世界の航空機受注残16,371機に支えられ、2032年にかけてCAGR5.8%で成長すると予測されています。複合材料を多用するナローボディおよびワイドボディ航空機は、高性能補強材、客室断熱材、および座席材料を必要とします。FAA難燃性規則は、確立された試験・生産管理を持つサプライヤーに有利な厳格な承認環境を生み出しています。鉄道輸送は、車両の調達、内装改修、および必要な難燃性客室材料を通じて長期的な需要を加えています。アムトラックは2025年の資本計画を2024年に投入した45億 米ドルと比較して50%増加させ、111編成の列車セットと125台の機関車が生産中であると報告しました。海洋用途は規模が小さいですが、長い船舶耐用年数が適合した客室内装および保護テキスタイルに対する継続的なニーズを生み出しています。

地域分析
アジア太平洋:規模と電動化が収束
アジア太平洋は2026年の輸送用テクニカルテキスタイル市場シェアの48%を占めました。中国は2025年に1,662.6万台の新エネルギー車を生産し、音響不織布、熱保護材料、およびバッテリーシールド複合材料への需要を生み出しました。インドは2025年に649万台の車両を生産し、乗用車販売台数は460万台を超え、エアバッグおよびシートベルトウェビングへの需要を支えています。地域の電気自動車プログラムも内装生地におけるリサイクルPETの使用を増加させています。ベトナムの都市鉄道計画には、2035年までのホーチミン市向けに400億 米ドル、2045年までのハノイ向けにさらに180億 米ドルが含まれています。これらのプロジェクトは、鉄道客室材料および音響アンダーレイに対する長期的な需要を生み出すことで、輸送用テクニカルテキスタイル市場を乗用車生産を超えて拡大させます。
欧州:規制が性能要件を設定
欧州は2025年上半期に自動車生産が2.6%減少しましたが、同地域は材料基準および循環設計要件において引き続き重要な位置を占めています。EU廃車フレームワークの改正案は、リサイクル含有量および再利用可能な多層部品に対する調達関心を形成しています。この規制の影響は、サプライヤーが循環性目標を支援しながら性能ニーズを満たす材料を開発することを促しています。欧州のプレミアム車両プログラムは、自動車構造用途向けのSAERTEXの炭素ノンクリンプファブリックの取り組みを含む複合材料ソリューションを引き続き使用しています。鉄道需要は、鉄道内装の火災挙動に関するEN 45545-2要件によって支えられています。FSグループのイタリア都市間・近郊列車セットへの3億6,000万ユーロ(4億2,350万 米ドル)の投資は、適合した張地および内装材料の調達を支援しています。
新興地域:交通インフラプログラムが需要の多様性を加える
北米の小型車生産は2025年に5.2%減少すると推定されましたが、鉄道投資が内装張地、音響ライナー、および難燃性座席材料に対する別の需要源を提供しています。アムトラックの2025年資本プログラムは、新しい列車セットおよび機関車の生産を通じてこの需要を支えています。サンパウロは鉄道プロジェクトに285億レアル(51億 米ドル)を投入し、改良および新駅をカバーしています。このプログラムは、鉄道座席生地および保護内装材料に対する継続的な需要を支えています。中東・アフリカは、地下鉄フリートの拡大および適合した旅客客室テキスタイルへの需要に支えられ、2032年にかけてCAGR9.5%を記録すると予測されています。トルコはKordsaを通じて地域の生産拠点であり続け、欧州の純正装備プログラムと近隣の輸送調達を結びつけています。これらの地域における輸送用テクニカルテキスタイル市場規模は、車両組立が比較的限定的であっても、インフラ需要によって支えられています。
市場ランドスケープ
市場集中度
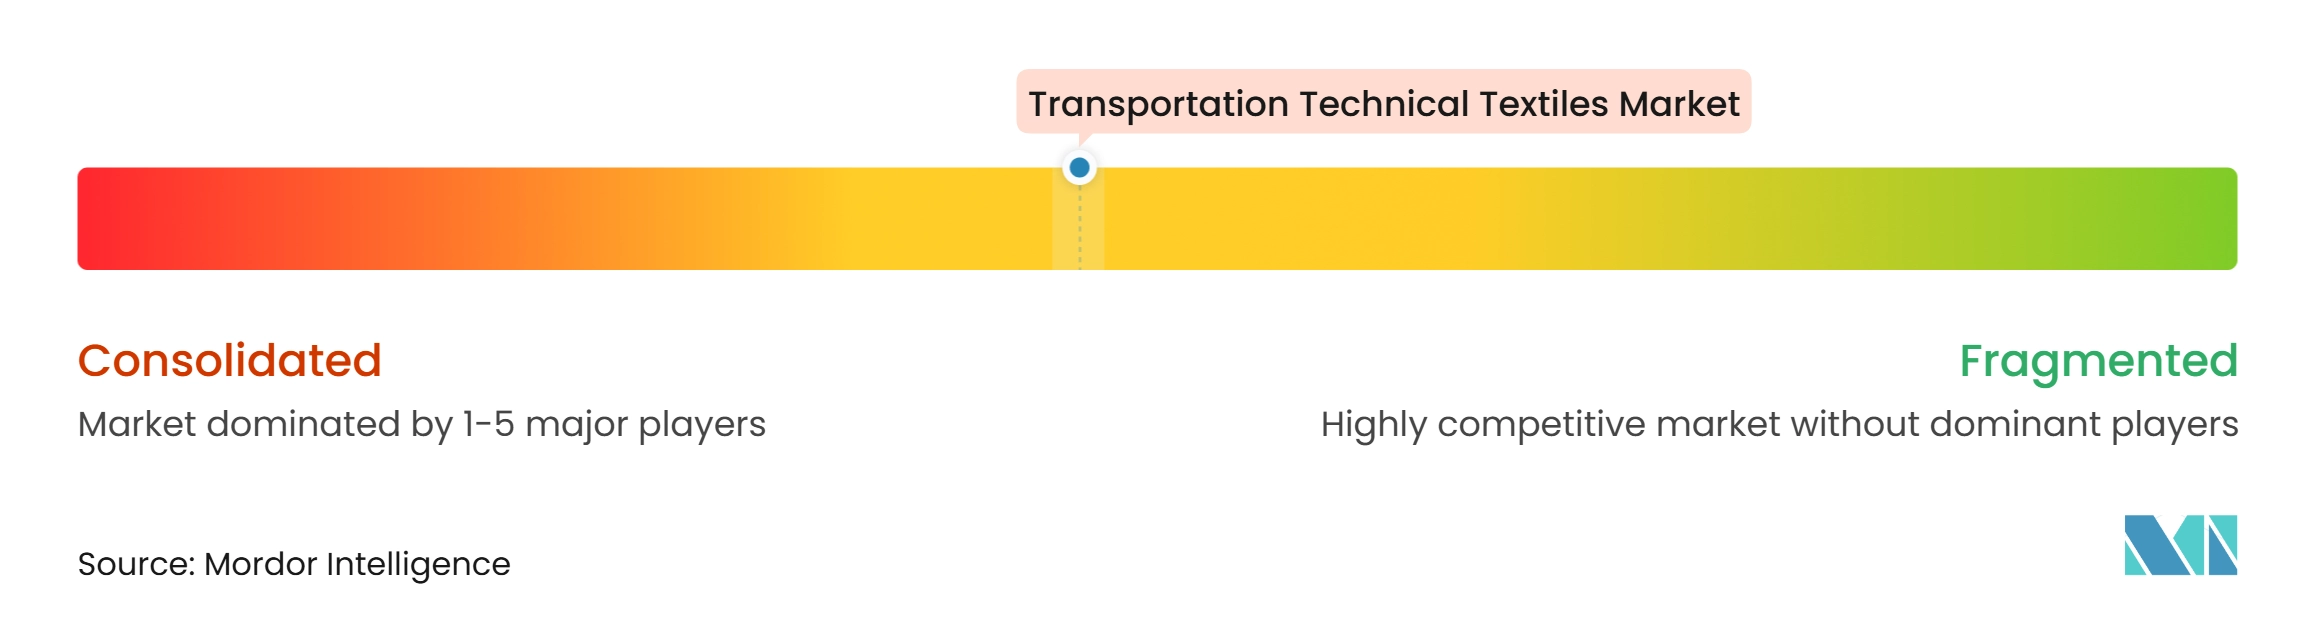
輸送用テクニカルテキスタイル市場は中程度の市場集中度を示しています。垂直統合された専門メーカーは、高マージンエアバッグ生地、シートベルトウェビング、および航空宇宙複合補強材においてより強固なポジションを保持しています。地域のコンバーターは、張地、カーペット、およびその他のコスト重視の用途においてより直接的に競合しています。OEM認定要件は、安全性が重要な材料における信頼できるサプライヤーの数を制限しています。これにより顧客の切り替えコストが高まり、より長期的なサプライヤー関係を支えています。輸送用テクニカルテキスタイル市場には、中国、インド、韓国、およびトルコにおける認定生産者の拡大グループも含まれています。
各社はプラットフォーム固有の開発、リサイクル繊維の統合、および電気自動車用途向け材料に注力しています。現代自動車グループと東レの2025年10月の協定は、炭素繊維強化複合材料に関するサプライヤーと自動車メーカーの直接協力の一例です。AutneumはEV用バッテリー用途向けにE-Fiber Shieldを、リサイクル音響断熱材向けにFlexi-Light PETを発表しました。ContinentalとKordsaは、テキスタイルとゴムの接着におけるホルムアルデヒド使用量の削減を支援するためにCOKOONをロイヤリティフリーで公開しました。これらの動きは、テキスタイルの量だけでなく、設計能力、認証、および環境性能に競争の焦点を当てています。
バッテリー保護テキスタイルは、アラミド複合材料、難燃性生地、およびガラス繊維熱可塑性複合材料を含む複数の材料アプローチに開かれています。リサイクル含有量ヤーン専門メーカーおよびバイオベース繊維サプライヤーは、完成車メーカーが材料サステナビリティ目標を設定するにつれて注目を集めています。導電性繊維、センー統合、および三次元織りプリフォームの開発は、安全用途および構造用途においてさらなる差別化をもたらす可能性があります。
輸送用テクニカルテキスタイル産業のリーダー企業
-
Autoneum Holding AG
-
AUNDE Group SE
-
Asahi Kasei Corporation
-
Toyota Boshoku Corporation
-
SUMINOE Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
輸送用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Autoneum Holding AG
- AUNDE Group SE
- Asahi Kasei Corporation (Sage Automotive Interiors)
- Toyota Boshoku Corporation
- SUMINOE Co., Ltd.
- Seiren Co., Ltd.
- Freudenberg Performance Materials
- TWE Group
- Milliken & Company
- Toray Industries, Inc.
- HS Hyosung Advanced Materials Corporation
- Kordsa Teknik Tekstil A.Ş.
- SRF Limited
- Indorama Ventures Public Company Limited
- SAERTEX GmbH & Co. KG
- Hexcel Corporation
- Lantal Textiles AG
- Camira Fabrics Ltd.
- Glen Raven, Inc.
- Ahlstrom
- Sioen Industries NV
- Bcomp Ltd.
最近の産業開発事情 輸送用テクニカルテキスタイル市場
- 2026年1月:豊田合成のリアサイドエアバッグが、北米市場向けスバル インプレッサおよびクロストレックの乗用車モデルへの採用が決定しました。このエアバッグは、側面衝突時に後部座席乗客と車両ドアの間に展開するよう設計されており、胸部および腹部への衝撃を軽減します。
- 2025年10月:現代自動車グループと東レ工業は、高性能車両および月面探査車を含む特殊目的モビリティプラットフォーム向けの炭素繊維強化複合材料を共同開発する戦略的共同開発協定に署名しました。CFRP生産は東レ先端素材コリア、東レ先端複合材料(オランダ)、およびユーロ先端炭素繊維複合材料(ドイツ)に分散されます。
- 2025年7月:Autneumはドイツのコンスタンツで開催された自動車音響会議でFlexi-Light PETを発表しました。これは最大90%のリサイクルPETで構成されるポリエステルフェルトベースの遮音システムであり、中高周波音響性能において従来のポリウレタンフォームと同等以上の性能を発揮します。
- 2025年6月:Hexcel CorporationとKONGSBERG Defence & Aerospaceは、KONGSBERGの戦略的防衛・航空宇宙生産プログラムを支援するHexWebエンジニアードハニカムおよびHexPlyプリプレグに関する5年間の供給パートナーシップ協定に署名し、高付加価値航空宇宙構造向けの長期的な複合テキスタイルサプライチェーンを確立しました。
世界の輸送用テクニカルテキスタイル市場レポートの調査範囲
輸送用テクニカルテキスタイルレポートは、製品タイプ別(乗客安全・拘束テキスタイル、輸送内装・張地テキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリアミド(ナイロン)、その他)、輸送モード別(道路輸送、航空宇宙・航空、その他)、地域別(北米、欧州、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 乗客安全・拘束テキスタイル | 自動車エアバッグ生地およびテキスタイルクッション |
| シートベルトウェビング | |
| その他の輸送安全・拘束テキスタイル | |
| 輸送内装・張地テキスタイル | 座席張地および座席生地 |
| 自動車・輸送用カーペット | |
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |
| タイヤ・ゴム補強テキスタイル | |
| 音響・熱的・保護断熱テキスタイル | |
| 輸送ろ過および空気管理テキスタイル | |
| 構造・複合補強テキスタイル(炭素繊維、ガラス繊維補強生地など) | |
| 輸送外装・保護テキスタイル | |
| その他の輸送用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリアミド(ナイロン) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| 炭素繊維 |
| アラミドおよびその他の高性能合成繊維 |
| 天然繊維および再生繊維 |
| その他の特殊繊維および材料 |
| 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | ||
| 商用車 | ||
| 二輪車、三輪車、およびその他の道路車両 | ||
| 航空宇宙・航空 | 商業・ビジネス航空機 | |
| 軍用航空機・ヘリコプター | ||
| 宇宙船およびその他の航空宇宙プラットフォーム | ||
| 鉄道輸送 | ||
| 海洋輸送 | 商業・貨物船 | |
| 旅客船、クルーズ船、レクリエーション船、およびその他の海洋船舶 | ||
| その他の特殊輸送プラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 乗客安全・拘束テキスタイル | 自動車エアバッグ生地およびテキスタイルクッション | |
| シートベルトウェビング | |||
| その他の輸送安全・拘束テキスタイル | |||
| 輸送内装・張地テキスタイル | 座席張地および座席生地 | ||
| 自動車・輸送用カーペット | |||
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |||
| タイヤ・ゴム補強テキスタイル | |||
| 音響・熱的・保護断熱テキスタイル | |||
| 輸送ろ過および空気管理テキスタイル | |||
| 構造・複合補強テキスタイル(炭素繊維、ガラス繊維補強生地など) | |||
| 輸送外装・保護テキスタイル | |||
| その他の輸送用テクニカルテキスタイル | |||
| 素材タイプ別 | ポリエステル(PET) | ||
| ポリアミド(ナイロン) | |||
| ポリプロピレン(PP) | |||
| ポリエチレン(PE) | |||
| ガラス繊維 | |||
| 炭素繊維 | |||
| アラミドおよびその他の高性能合成繊維 | |||
| 天然繊維および再生繊維 | |||
| その他の特殊繊維および材料 | |||
| 輸送モード別 | 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | |||
| 商用車 | |||
| 二輪車、三輪車、およびその他の道路車両 | |||
| 航空宇宙・航空 | 商業・ビジネス航空機 | ||
| 軍用航空機・ヘリコプター | |||
| 宇宙船およびその他の航空宇宙プラットフォーム | |||
| 鉄道輸送 | |||
| 海洋輸送 | 商業・貨物船 | ||
| 旅客船、クルーズ船、レクリエーション船、およびその他の海洋船舶 | |||
| その他の特殊輸送プラットフォーム | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ポーランド | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| タイ | |||
| インドネシア | |||
| ベトナム | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | サウジアラビア | ||
| アラブ首長国連邦 | |||
| トルコ | |||
| 南アフリカ | |||
| その他の中東・アフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回される主要な質問
2032年における輸送用テクニカルテキスタイルの予測値は?
輸送用テクニカルテキスタイル市場規模は、2027年の71.97 ビリオン 米ドルから2032年には87.57 ビリオン 米ドルに達すると予測されています。
2032年にかけての輸送用テクニカルテキスタイルの予測CAGRは?
このセクターは2027年から2032年にかけてCAGR4.00%で成長すると予測されています。
輸送用テクニカルテキスタイルで最大のシェアを持つ製品カテゴリーは?
タイヤ・ゴム補強テキスタイルが2026年に24%で最大の製品シェアを保持しています。
輸送用テクニカルテキスタイルで最も急速に成長している素材は?
炭素繊維は航空宇宙および軽量モビリティ用途に支えられ、2032年にかけて最高のCAGR7.5%を記録すると予測されています。
電気自動車がテクニカルテキスタイル需要を増加させる理由は?
電気自動車は、より強力な音響制御、バッテリー熱保護、電気絶縁、および軽量部品を必要とします。
輸送用テクニカルテキスタイル需要をリードする地域は?
アジア太平洋が2026年に需要の48%を占め、中東は2032年にかけて最高の地域CAGRである9.5%を記録すると予測されています。