
Marktgröße und Marktanteil für technische Textilien im Transportwesen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 71.97 Milliarden US-Dollar |
| Marktgröße (2032) | 87.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.00 % |
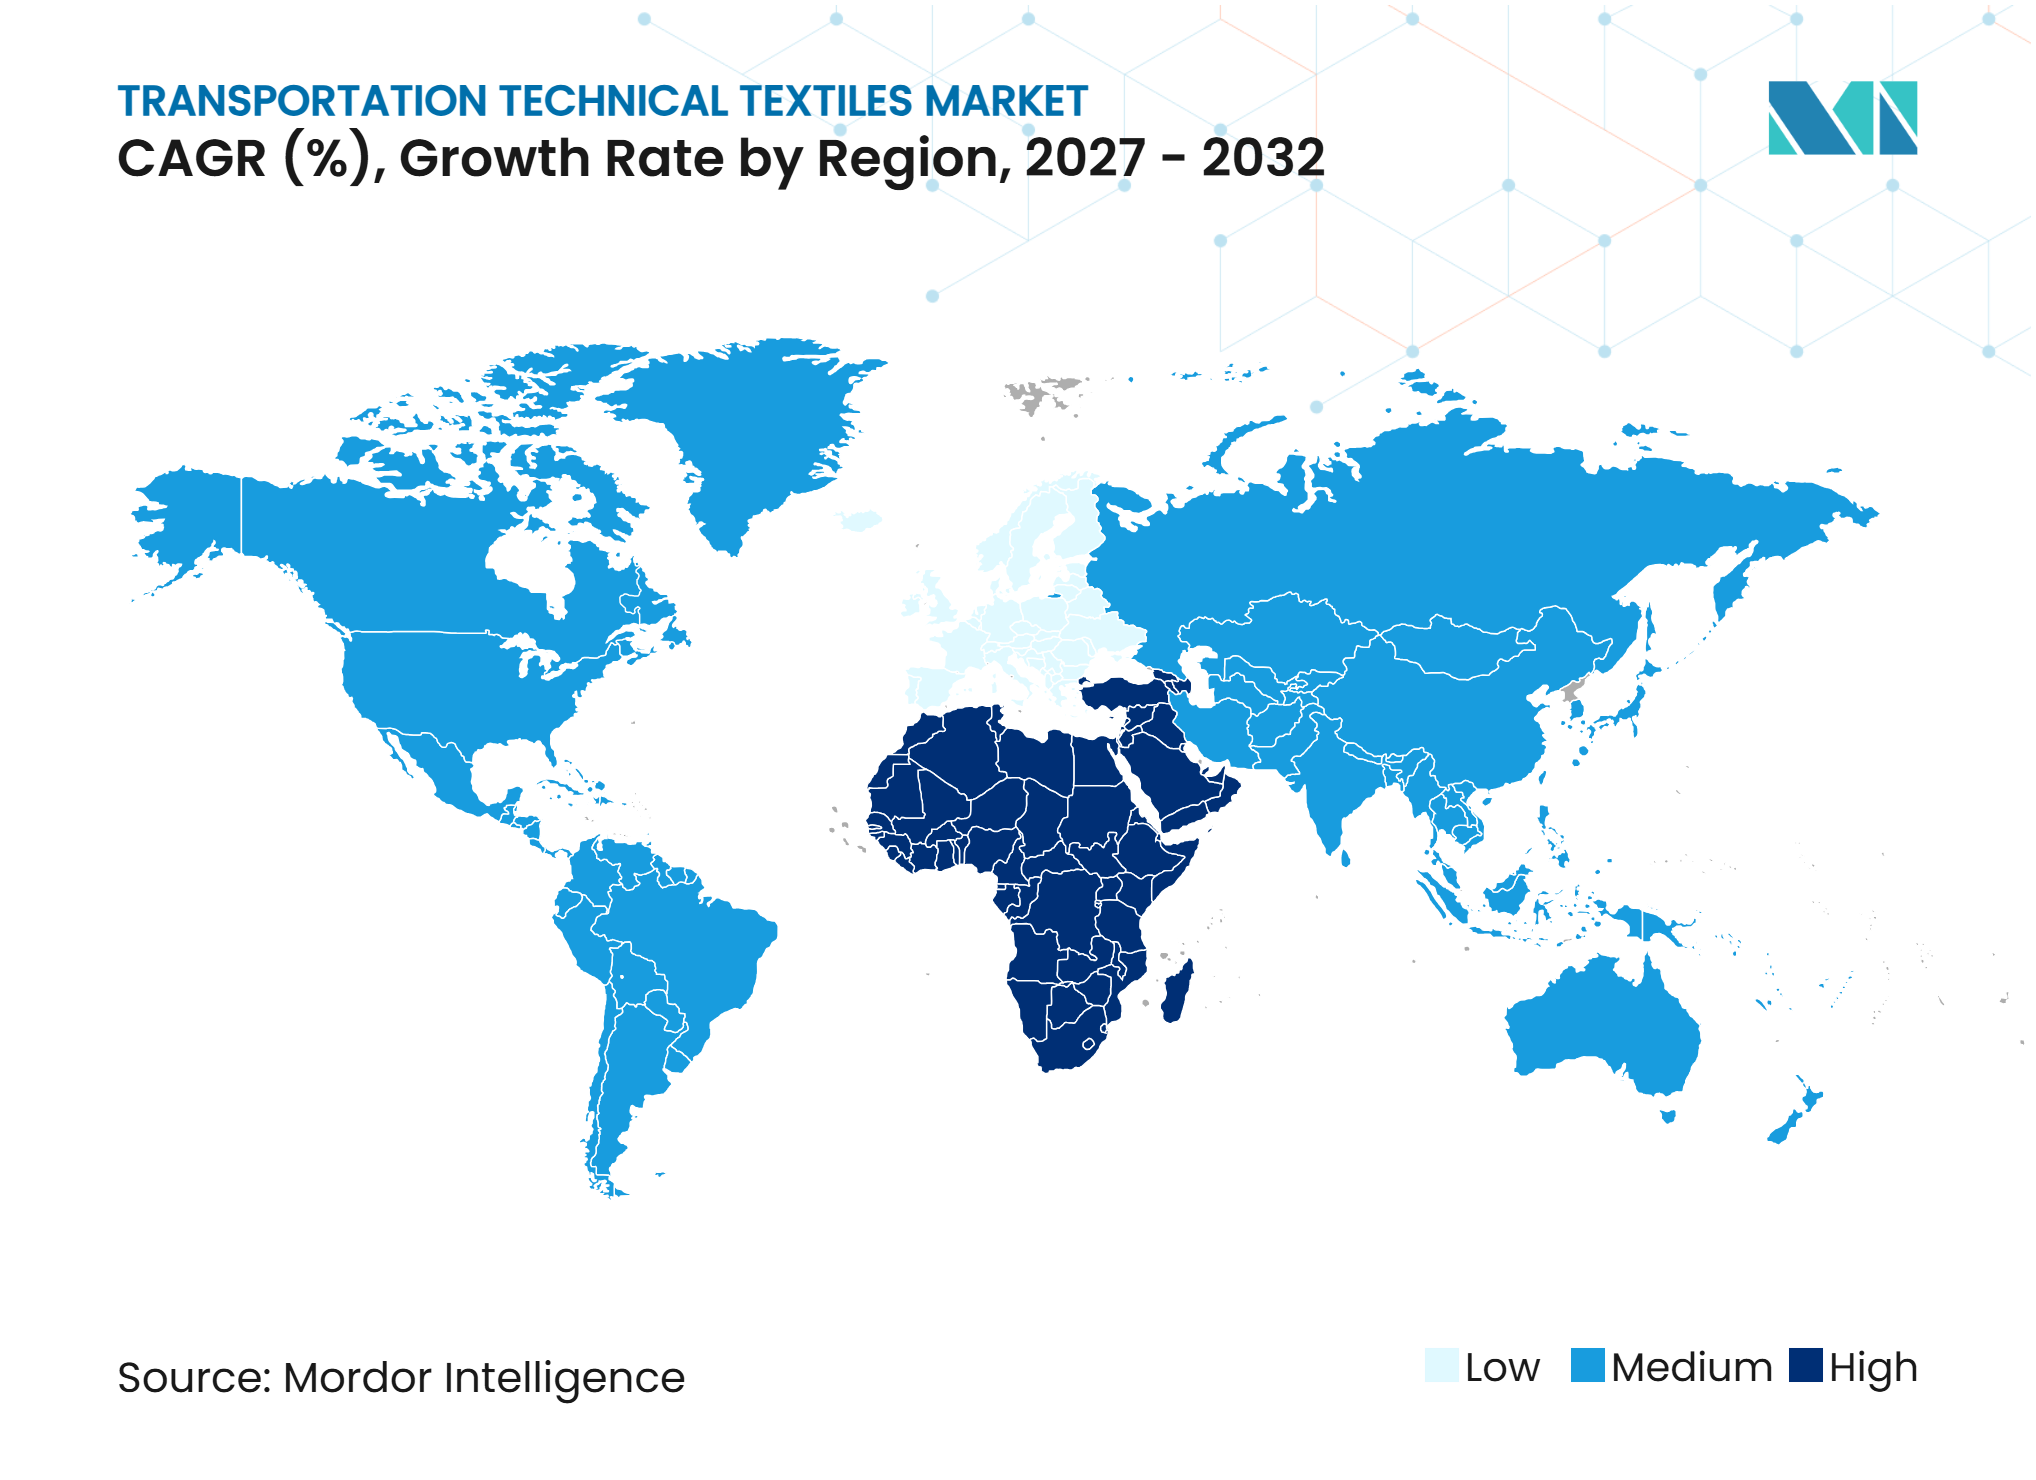
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Textilien im Transportwesen von Mordor Intelligence
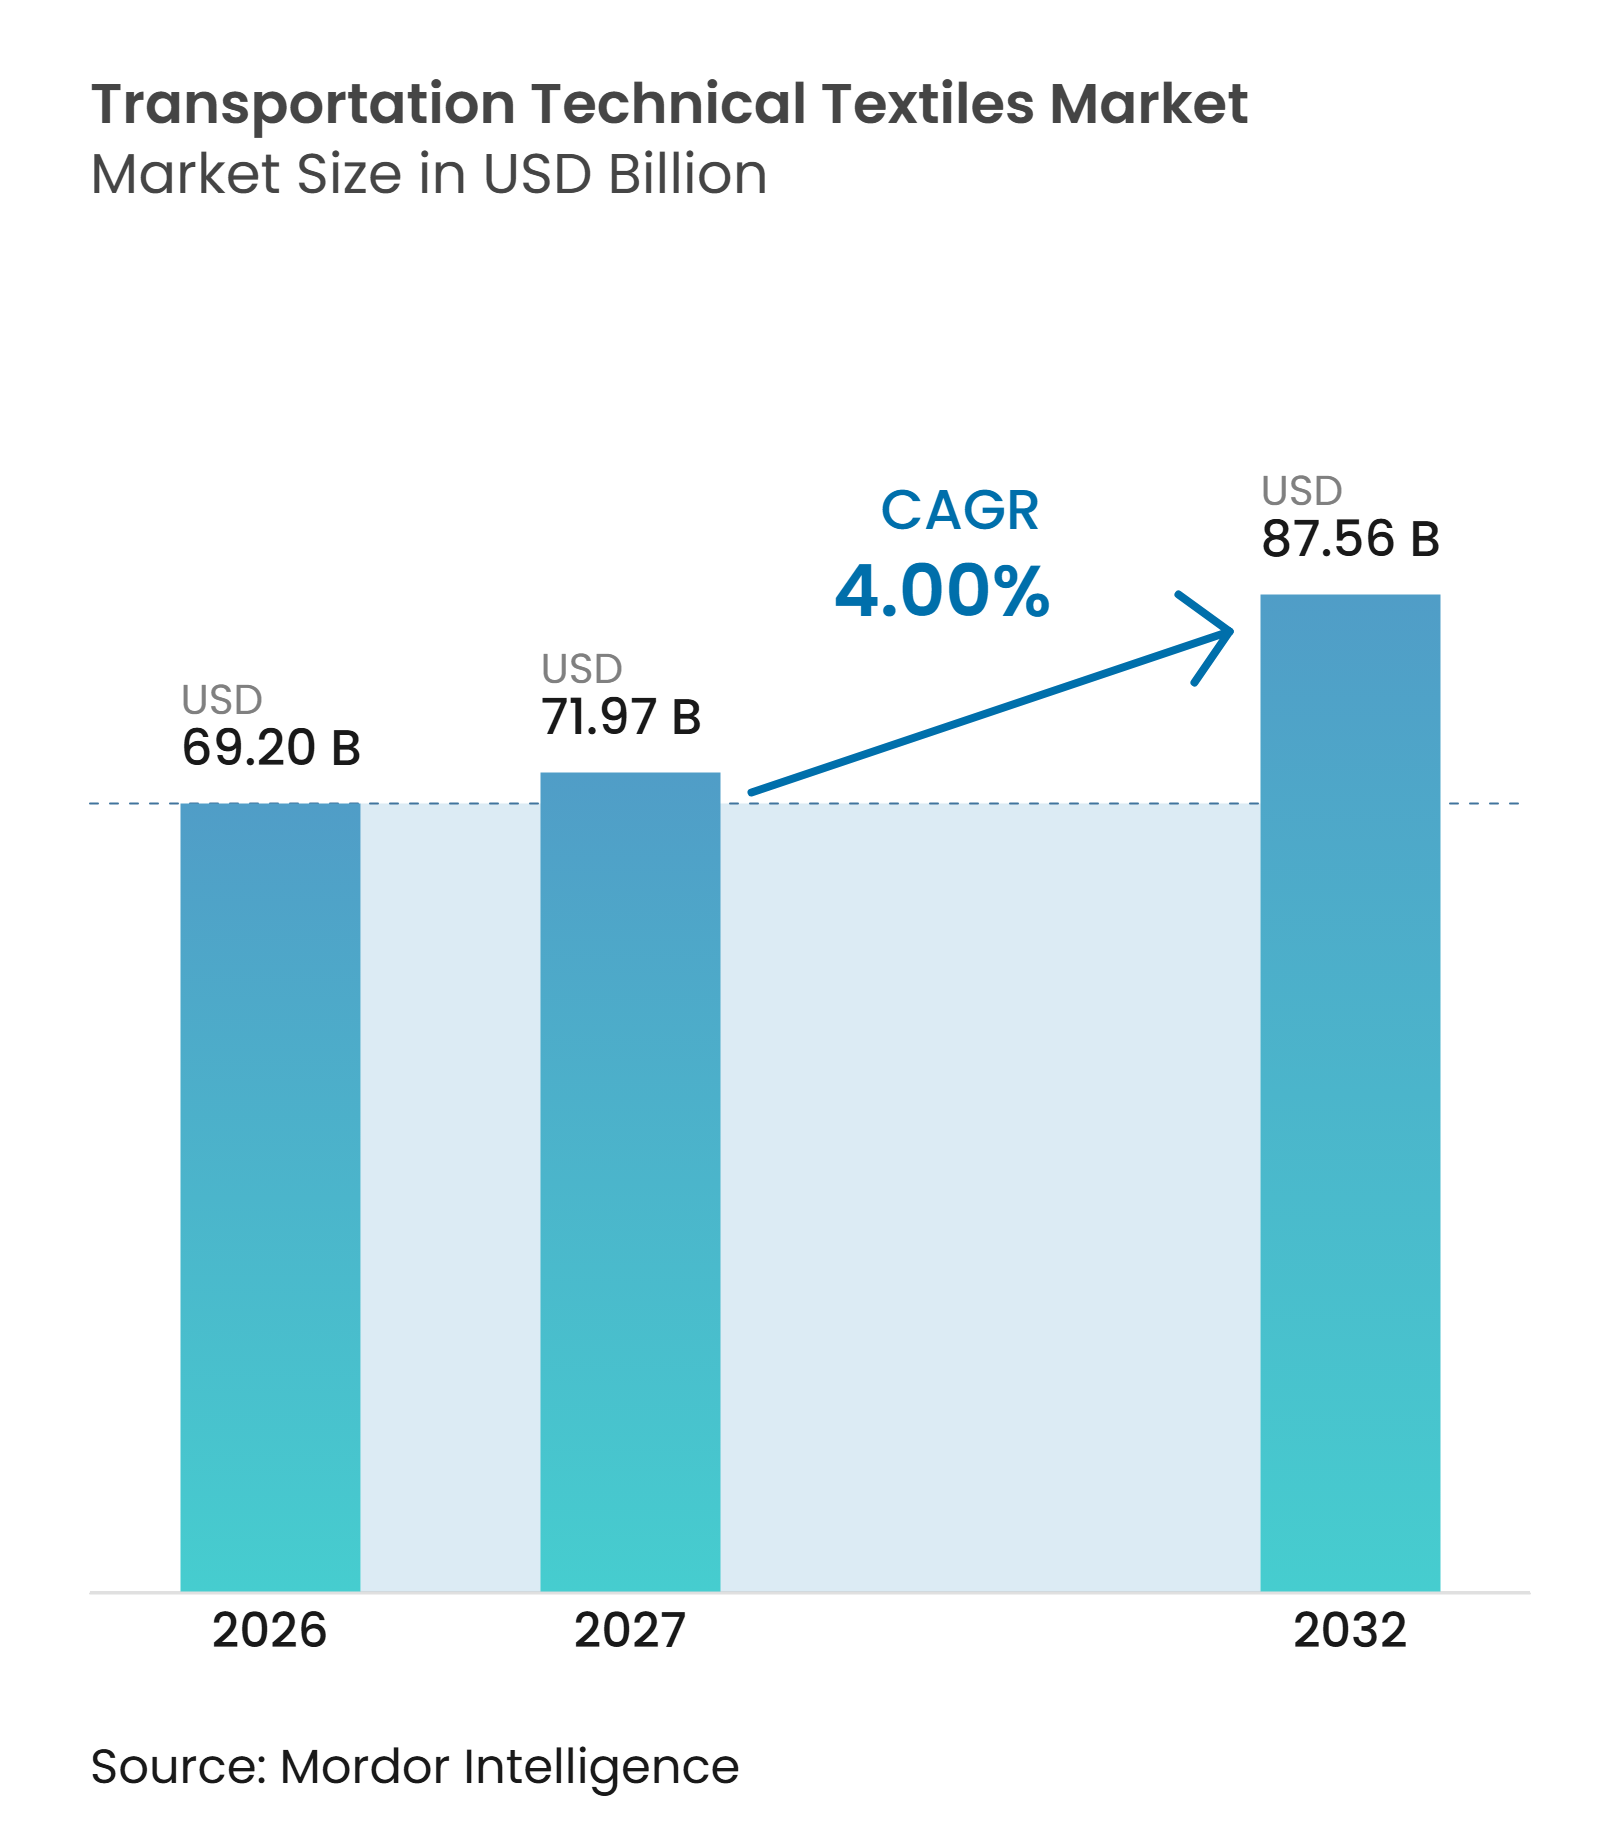
Die Marktgröße für technische Textilien im Transportwesen soll von 69,20 Milliarden USD im Jahr 2026 und 71,97 Milliarden USD im Jahr 2027 auf 87,56 Milliarden USD bis 2032 wachsen und zwischen 2027 und 2032 eine CAGR von 4 % verzeichnen.
Der Markt für technische Textilien im Transportwesen wird durch höhere Fahrzeugproduktion, strengere Sicherheitsvorschriften, Designanforderungen für Elektrofahrzeuge und die Erneuerung von Flugzeugflotten gestützt. Sicherheitstextilien, Reifenverstärkungen, Kabinenmaterialien und Verbundstrukturen verknüpfen die Nachfrage mit mehreren Transportmodi, was die Abhängigkeit von einem einzelnen Fahrzeugzyklus verringert. Elektrofahrzeuge erhöhen die Anforderungen an akustische Dämmung und Batterieabschirmung, da ihre Kabinen Geräusche freilegen, die Verbrennungsmotoren überdecken können. Lange Qualifizierungszyklen begünstigen Lieferanten, die bereits Fahrzeug- und Luftfahrtanforderungen erfüllen, während Investitionen in den Schienenverkehr eine zusätzliche Nachfragequelle darstellen. Schwankungen bei den Inputkosten für Polyester, Nylon und Spezialfasern bleiben eine Einschränkung, da Lieferverträge die Preiserholung für Verarbeiter verzögern können.
Wichtigste Erkenntnisse des Berichts
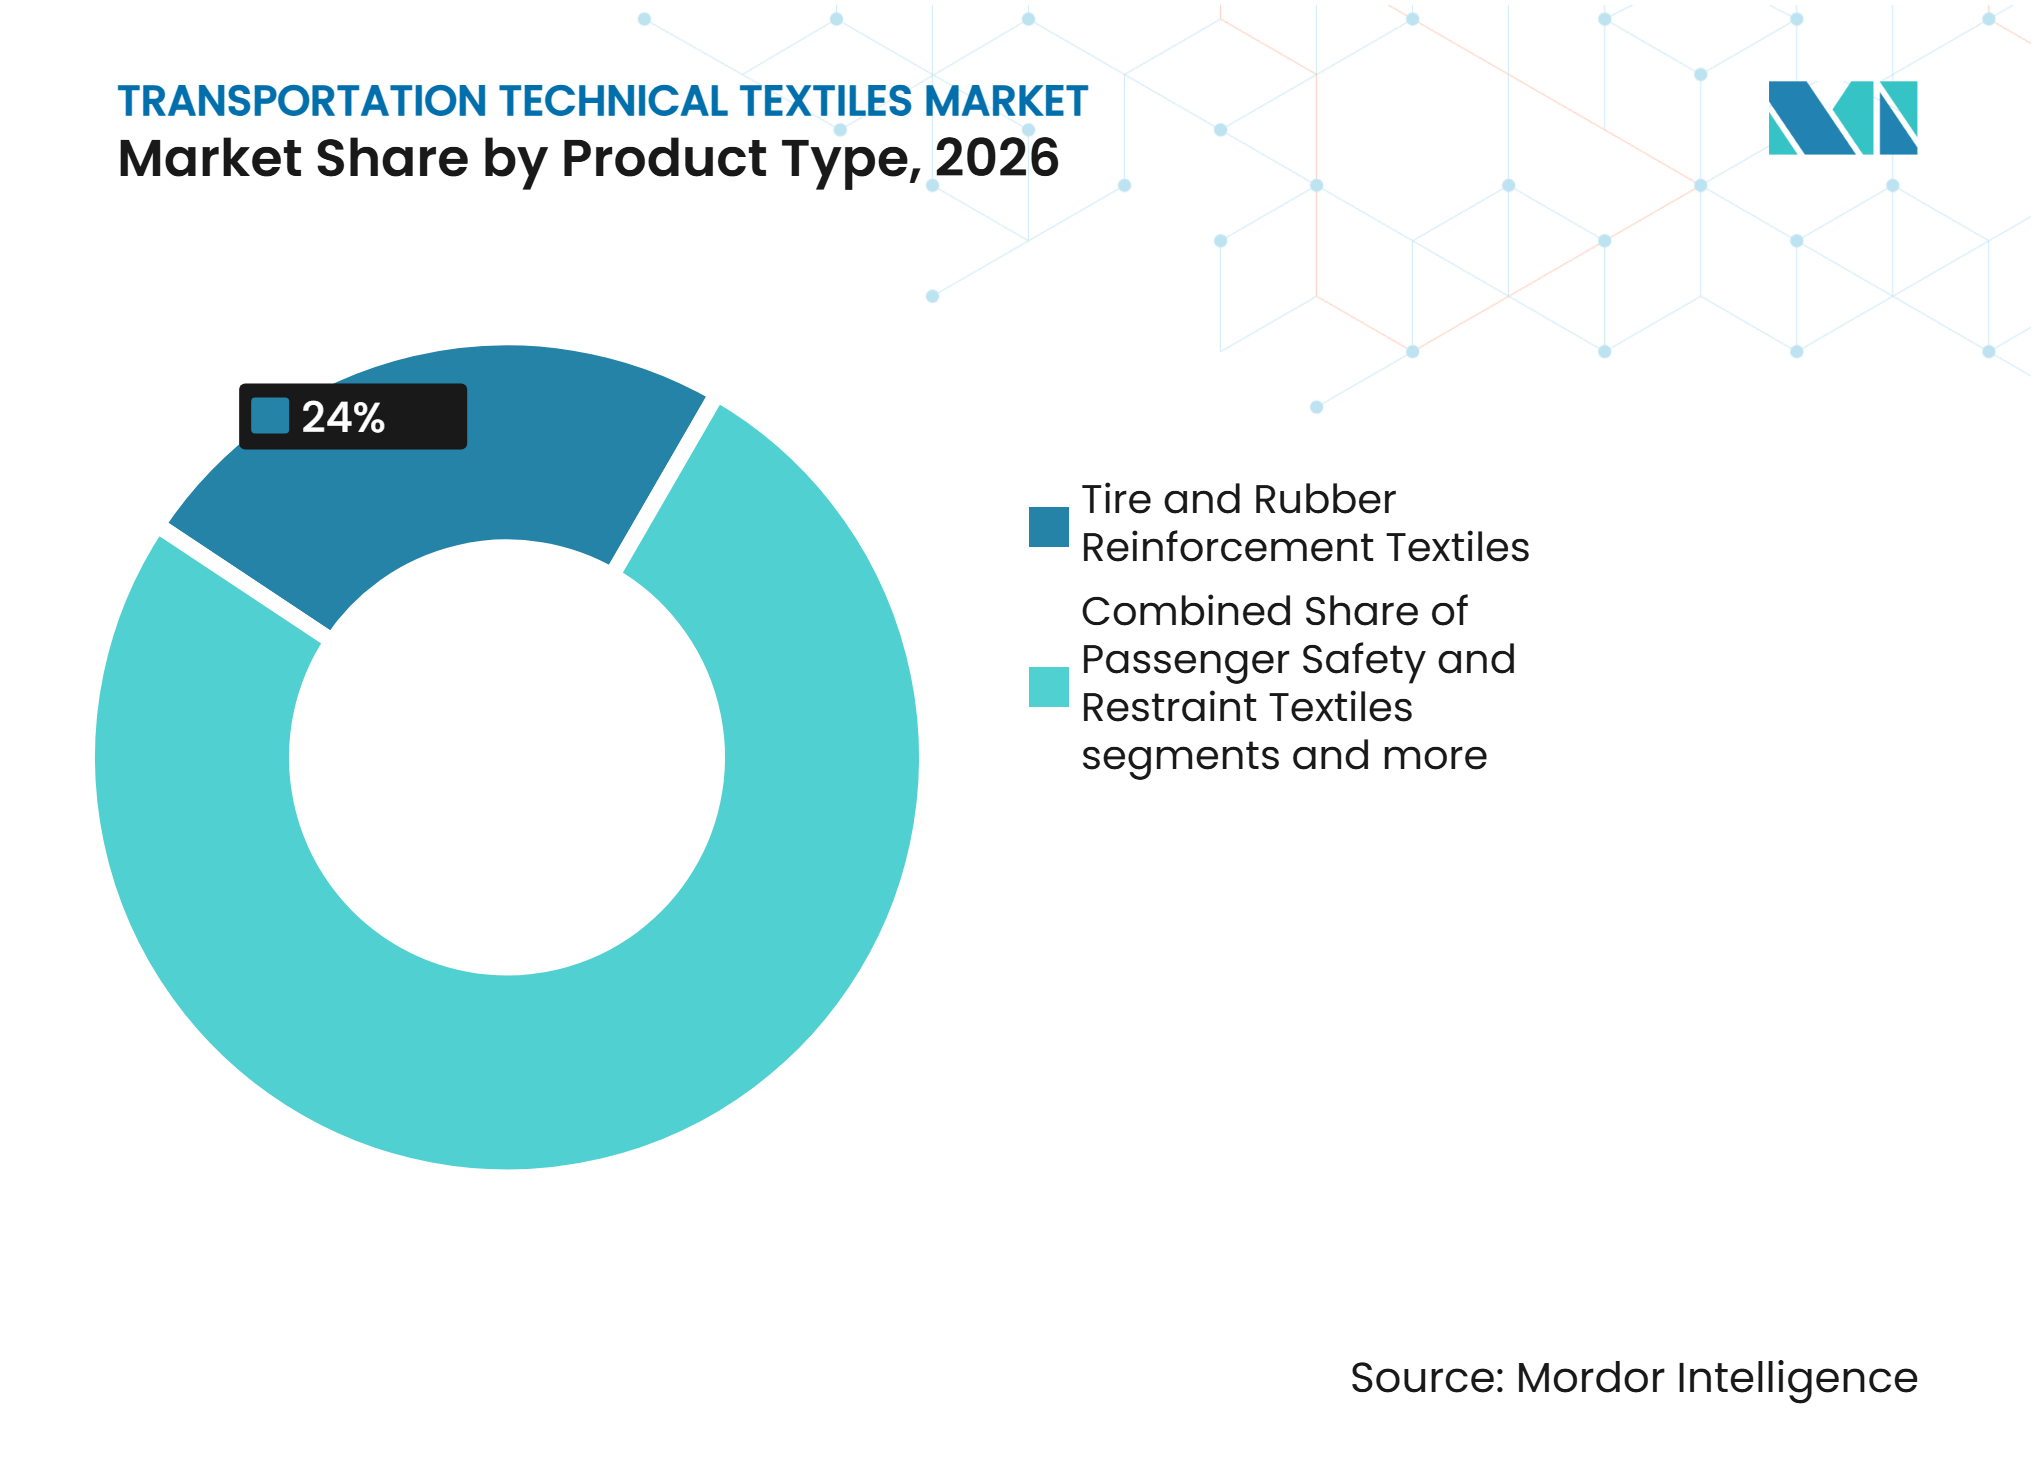
- Nach Produkttyp hielten Textilien zur Reifen- und Gummiverstärkung im Jahr 2026 einen Marktanteil von 24 % am Markt für technische Textilien im Transportwesen, während strukturelle Verbundverstärkungstextilien bis 2032 die höchste CAGR von 6,5 % verzeichnen sollen.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Marktanteil von 38 % am Markt für technische Textilien im Transportwesen, während Kohlenstofffasern bis 2032 die höchste CAGR von 7,5 % verzeichnen sollen.
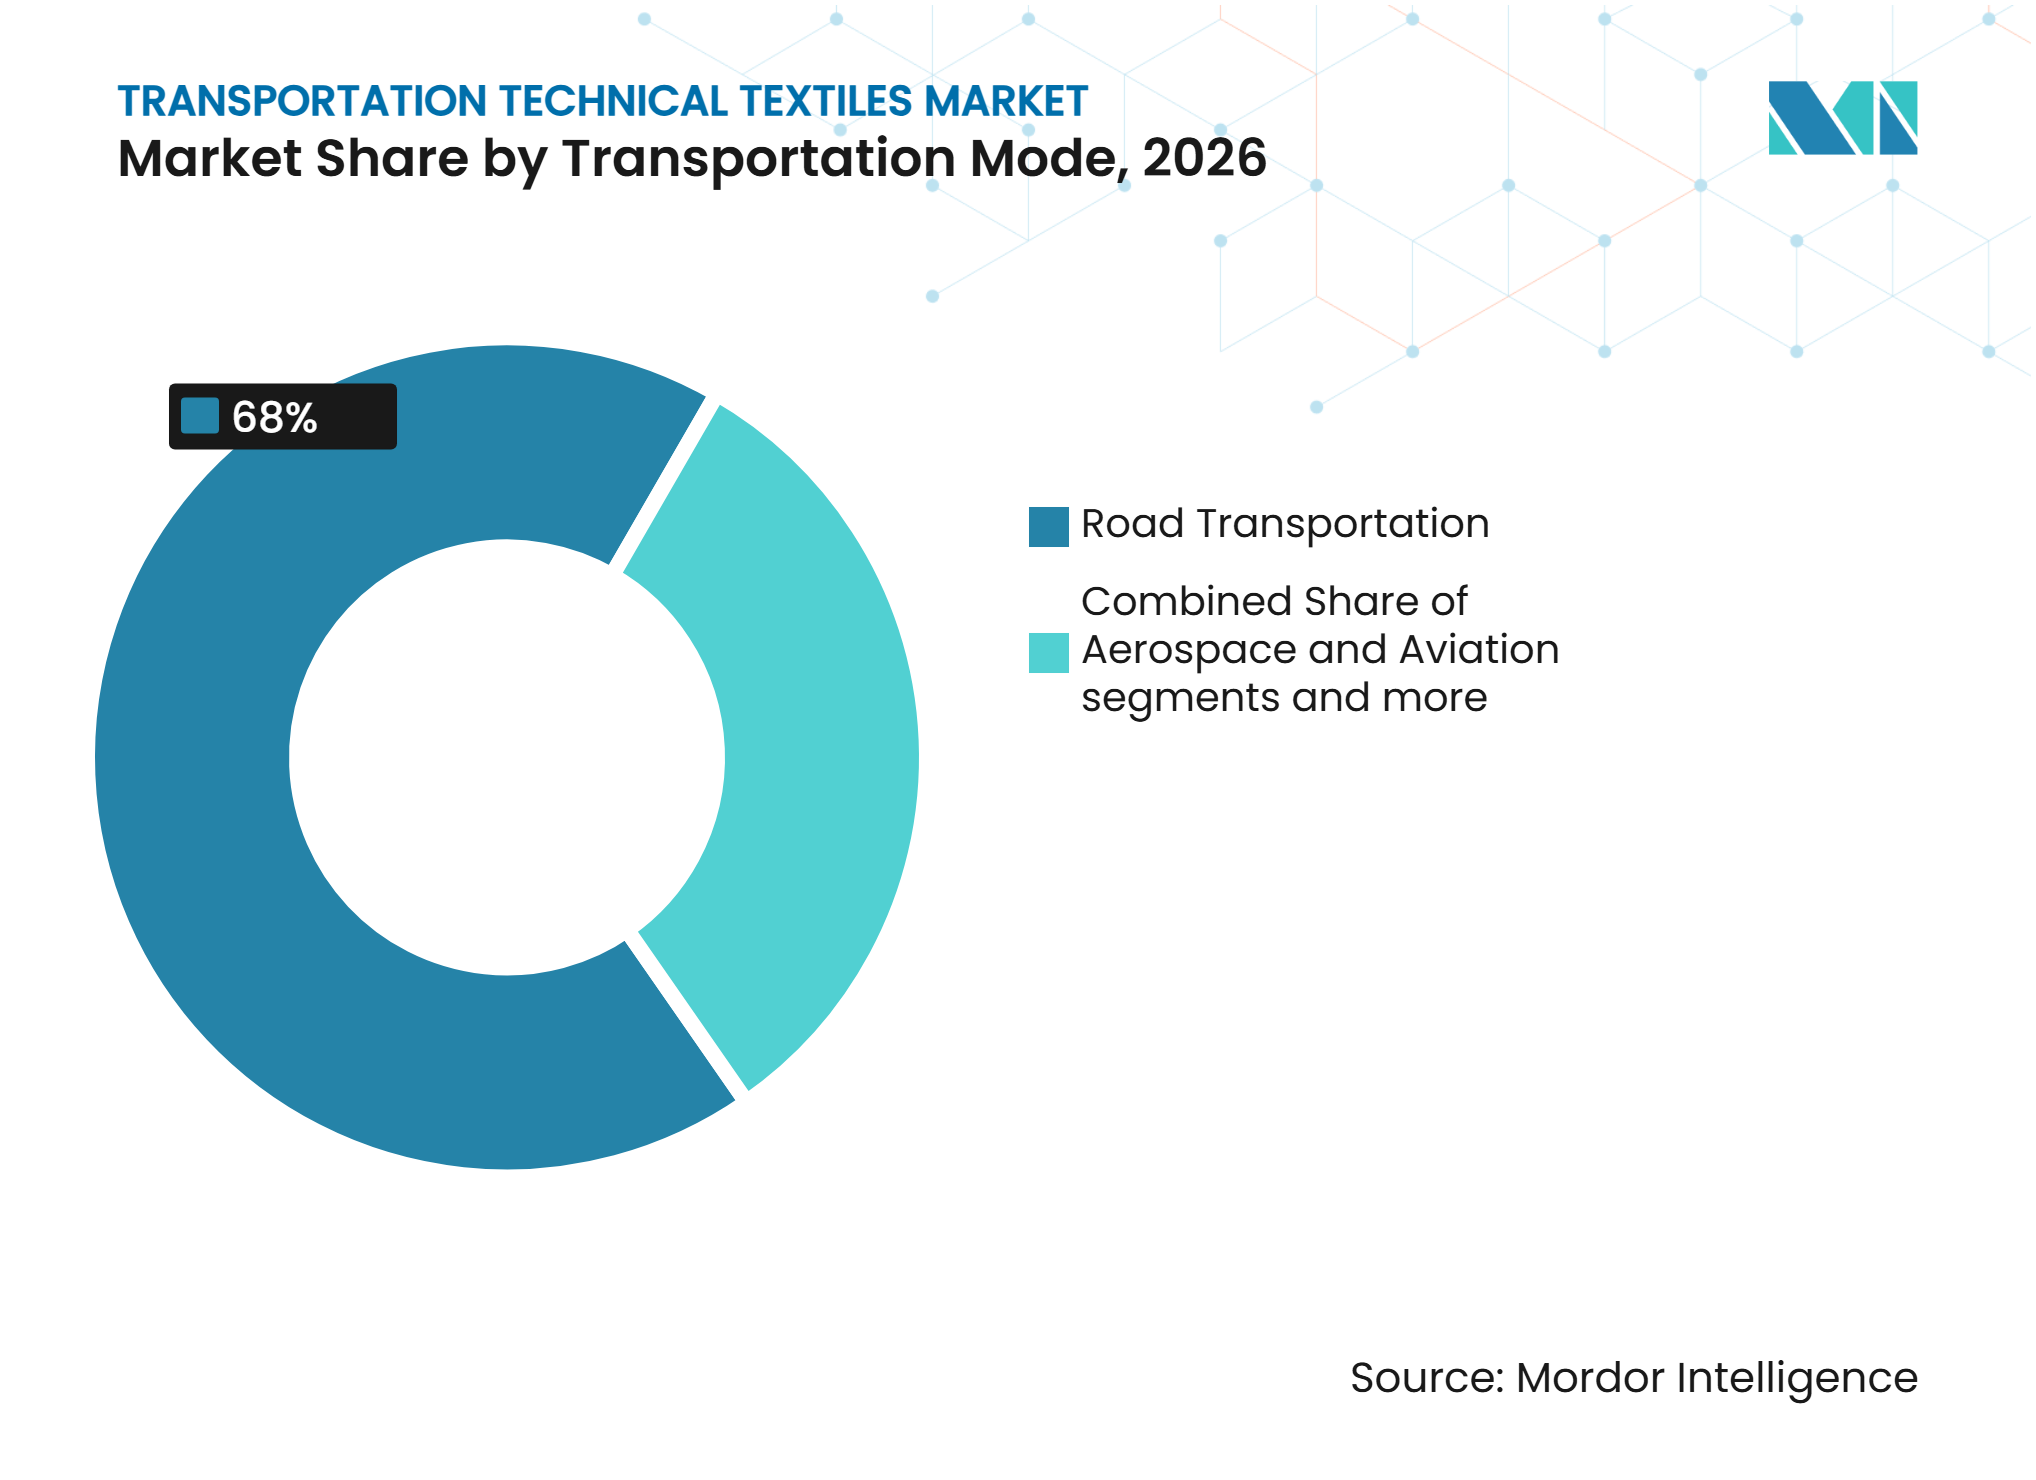
- Nach Transportmodus entfiel auf den Straßentransport im Jahr 2026 ein Anteil von 68 % an der Marktgröße für technische Textilien im Transportwesen, während Luft- und Raumfahrt bis 2032 die höchste CAGR von 5,8 % verzeichnen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 48 % am Markt für technische Textilien im Transportwesen, während der Nahe Osten und Afrika bis 2032 eine CAGR von 9,5 % verzeichnen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Fahrzeugproduktion und Anforderungen an die Fahrzeugsicherheit | +0.90% | Global, angeführt von Asien-Pazifik und Indien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Elektro- und Hybridfahrzeugen | +0.75% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach leichten Automobil- und Luftfahrtmaterialien | +0.65% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Flugzeugproduktion und Modernisierung der kommerziellen Flotte | +0.50% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung der Anforderungen an Geräusch-, Vibrations- und Rauigkeitskontrolle bei Fahrzeugen | +0.40% | Global, angeführt von Elektrofahrzeugmärkten | Mittelfristig (2–4 Jahre) |
| Investitionen in Personenschienenverkehr und städtische Nahverkehrsinfrastruktur | +0.30% | Asien-Pazifik, Südamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Fahrzeugproduktion und Anforderungen an die Fahrzeugsicherheit
Die weltweite Kraftfahrzeugproduktion erreichte 2025 mit 96,4 Millionen Einheiten einen Wert von 3,9 % über dem Vorjahr und den höchsten Jahreswert seit 2018.[1] Jedes neue Fahrzeug benötigt Airbag-Gewebe, Sicherheitsgurtbänder, Reifencord und akustische Dämmung, sodass Produktionssteigerungen die Textilnachfrage über mehrere Produktlinien hinweg erhöhen. Der Markt für technische Textilien im Transportwesen profitiert von diesem breiten Teileinhalt und nicht von einer einzelnen Innenraumkomponente. Die geänderte FMVSS 208 der NHTSA trat am 4. März 2025 in Kraft und erweiterte die Anforderungen an Sicherheitsgurt-Warnsysteme auf alle Fahrgastsitzpositionen in betroffenen Fahrzeugen.[2] Diese Anforderung unterstützt sensorintegrierte Rückhaltesysteme und hochleistungsfähige Gurtbänder für Fahrzeugprogramme mit Zielmarkt USA. Indien produzierte 2025 6,49 Millionen Fahrzeuge und meldete Pkw-Verkäufe von über 4,6 Millionen Einheiten, was die Nachfrage nach Sicherheitstextilien angesichts wachsender Fahrzeugsicherheitsanforderungen stärkt.
Zunehmende Verbreitung von Elektro- und Hybridfahrzeugen
China produzierte 2025 16,626 Millionen Fahrzeuge mit neuen Antriebsformen, ein Anstieg von 29 % gegenüber 2024. Elektrische Plattformen legen größeren Wert auf Vliesstoffe für akustische Zwecke, da Motor-, Leistungselektronik- und Getriebegeäusche in ruhigeren Kabinen stärker wahrnehmbar werden. Eine SAE-Überprüfung aus dem Jahr 2025 identifizierte das Management von Geräuschen, Vibrationen und Rauigkeit als fortlaufendes Ingenieursproblem bei Elektrofahrzeugen.[3] Autoneum stellte auf der IAA 2025 E-Fiber Shield vor, ein glimmerfreies, flammhemmendes Textil für Batterieanwendungen und Schutz vor thermischem Durchgehen. Batteriemodule erhöhen auch die Fahrzeugmasse, was eine Nachfrage nach leichteren akustischen und thermischen Komponenten erzeugt. Der Markt für technische Textilien im Transportwesen gewinnt daher pro Elektrofahrzeug an Wert, selbst wenn die Gesamtfahrzeugvolumina nicht im gleichen Tempo steigen.
Wachsende Nachfrage nach leichten Automobil- und Luftfahrtmaterialien
Leichte Verbundwerkstoffe gewinnen in Fahrzeug- und Flugzeugprogrammen zunehmend an Bedeutung, da sie strukturelle Leistung mit geringerer Komponentenmasse verbinden. Die Hyundai Motor Group und die Toray Group unterzeichneten im Oktober 2025 eine Vereinbarung zur Entwicklung kohlenstofffaserverstärkter Verbundwerkstoffe für Hochleistungsmobilitätsanwendungen. Diese Art der gemeinsamen Entwicklung bindet Faserlieferanten enger an Plattformdesignentscheidungen und verlängert ihre Geschäftsbeziehung mit Erstausrüstern. Airbus meldete Ende 2025 einen Auftragsbestand von 8.754 Verkehrsflugzeugen, was einen mehrjährigen Bedarf an Verbundverstärkungen und Innenraummaterialien unterstützt. Der Markt für technische Textilien im Transportwesen profitiert auch, wenn Lieferanten sowohl strukturelle als auch Innenraumanwendungen über Luftfahrtprogramme hinweg unterstützen können. Ansätze mit recyceltem Inhalt bei Verbundwerkstoffen stellen eine weitere Designanforderung dar, wenn Hersteller einen geringeren Materialfußabdruck ohne Leistungseinbußen anstreben.
Steigende Flugzeugproduktion und Modernisierung der kommerziellen Flotte
Die Auslieferungen von Verkehrsflugzeugen erreichten 2025 mit 1.411 Einheiten einen Anstieg von 25 % gegenüber 2024, laut dem britischen Luft- und Raumfahrthandelsverband ADS. Airbus lieferte 2025 793 Flugzeuge aus, und sein Auftragsbestand bietet Planungssicherheit für künftige Produktionsanforderungen. Flugzeuge verwenden Textilverbundwerkstoffe, Isolierdecken, Polsterungen und Kabinenmaterialien, die strenge Entflammbarkeitsstandards erfüllen müssen. FAA 14 CFR 25.853 beeinflusst die Materialauswahl für Kabinenkomponenten und schafft eine hohe Einstiegshürde für Lieferanten. Die installierte kommerzielle Flotte erzeugt auch wiederkehrenden Bedarf durch Kabinenrenovierungen und Wartungszyklen. Dies verschafft dem Markt für technische Textilien im Transportwesen eine Quelle für Luftfahrtnachfrage, die nicht auf neue Flugzeugauslieferungen beschränkt ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polyester-, Nylon- und Spezialfaserpreisen | -0.60% | Global, am stärksten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strenge Qualifizierungsanforderungen für Automobil- und Luftfahrtmaterialien | -0.45% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Entwicklungs- und Zertifizierungskosten für fortschrittliche Transporttextilien | -0.35% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch nichttextile Leichtbaumaterialien und synthetische Oberflächen | -0.25% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polyester-, Nylon- und Spezialfaserpreisen
Faserkosten können sich unterschiedlich schnell entwickeln, da Polyester und Nylon von separaten vorgelagerten Lieferketten abhängen. Nylon-Caprolactam weist eine engere Versorgungslage auf als die breiter gehandelte Polyesterkette, was die Einkaufsflexibilität für Verarbeiter einschränkt. Veränderungen bei Rohöl- und Petrochemiepreisen können eine zeitliche Lücke erzeugen, da Automobillieferverträge oft nur vierteljährlich oder jährlich aktualisiert werden. Kleinere Hersteller sind stärker exponiert, wenn sie Kosten nicht schnell weitergeben oder keine eigenen Ausgangsstoffe produzieren können. Unternehmen mit Polyesterproduktion und nachgelagerter Verarbeitung können dieses Risiko durch vertikale Integration teilweise reduzieren. Der Markt für technische Textilien im Transportwesen sieht sich auch mit zusätzlichem Kostendruck konfrontiert, wenn Elektrofahrzeugprogramme hochwertige Aramid- oder hochfeste Nylonmaterialien benötigen.
Strenge Qualifizierungsanforderungen für Automobil- und Luftfahrtmaterialien
Automobil- und Luftfahrtmaterialien müssen mehrstufige Tests, Dokumentations- und Kundengenehmigungsprozesse durchlaufen, bevor sie für die Produktion freigegeben werden. FMVSS 302 regelt die Entflammbarkeit von Innenraummaterialien für Fahrzeuge auf dem US-Markt, während IATF 16949 Qualitätsmanagementsanforderungen in der gesamten Automobillieferkette festlegt. UNECE-Regelung Nr. 118 legt Brandverhaltensanforderungen für Bus- und Reisebusinnenräume in Märkten fest, die die Regelung anwenden. FAA 14 CFR 25.853 stellt Entflammbarkeitsanforderungen für Flugzeugkabinen und erhöht die Verantwortlichkeit bei Materialänderungen. Diese Vorschriften schützen bestehende zertifizierte Lieferanten, können jedoch den Produktaustausch verzögern und die Entwicklungskosten für neue Marktteilnehmer erhöhen. Die EU-Allgemeine Sicherheitsverordnung fügt weitere aktive Sicherheitsverpflichtungen hinzu, einschließlich Notbremsanforderungen für Fahrzeug-Fußgänger- und Radfahrerinteraktionen ab Juli 2026, was die Komplexität sich entwickelnder Fahrzeugsicherheitsarchitekturen erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Sicherheits- und Verstärkungstextilien prägen das MarktprofilTextilien zur Reifen- und Gummiverstärkung hielten im Jahr 2026 einen Marktanteil von 24 % am Markt für technische Textilien im Transportwesen, gestützt durch den stetigen Einsatz von hochfestem Polyester- und Nyloncord in Radialreifen. Das Segment bedient eine große Basis an Ersatz- und Erstausrüstungsreifen, sodass die Nachfrage auf Pkw, Nutzfahrzeuge und Transportflotten verteilt ist. Jeder Radialreifen verwendet kalibrierte Cordlagen zur Beherrschung der Betriebskräfte, was die Rolle der Textielverstärkung im Reifenaufbau erhält. Der Bedarf an zuverlässiger Materialleistung zu wettbewerbsfhigen Kosten stärkt die Marktgröße für technische Textilien im Transportwesen in diesem Segment. Continental und Kordsa stellten ihre formaldehydfreie Bondingtechnologie COKOON auf der Tire Technology Expo 2025 lizenzgebührenfrei vor, mit dem Ziel, die Textil-Gummi-Bindung ohne Resorcin zu verbessern. Dieser Schritt könnte die breitere Nutzung umweltschonenderer Reifenverstärkungsprozesse in der gesamten Lieferkette unterstützen.
Strukturelle und Verbundverstärkungstextilien sollen bis 2032 eine CAGR von 6,5 % verzeichnen, die höchste Produktwachstumsrate im Markt für technische Textilien im Transportwesen. Luftfahrtanforderungen für Kohlenstoff-, Glas- und Aramidfasern unterstützen diese Entwicklung, da der Verbundstoffanteil in modernen Flugzeugzellen hoch ist. Hexcel und KONGSBERG unterzeichneten im Juni 2025 eine fünfjährige Liefervereinbarung für HexWeb-Waben und HexPly-Prepregs für die Verteidigungs- und Luftfahrtproduktion. Materialien für Fahrgastsicherheit und Rückhaltesysteme profitieren weiterhin von strengeren Insassenschutzanforderungen, obwohl ihre ausgereifte Fahrzeugdurchdringung ihr relatives Wachstum begrenzt. Innenraumpolsterungen verlagern sich hin zu recycelten und biobasierten Fasern, da Elektrofahrzeughersteller Kreislaufwirtschaft in die Materialauswahl einbeziehen. Akustische, thermische, Filtrations- und Außenschutztextilien vervollständigen das Produktprofil und dienen dem Kabinenkomfort, dem Luftmanagement und dem wiederkehrenden Renovierungsbedarf.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polyester dominiert, Kohlenstofffasern auf dem VormarschPolyester hielt im Jahr 2026 einen Marktanteil von 38 % am Markt für technische Textilien im Transportwesen, da es in Polsterungen, akustischen Filzen, Teppichrücken und Reifencord eingesetzt wird. Seine Bandbreite an Anwendungen macht es schwierig, durch eine einzelne alternative Faser in allen Transportanwendungen zu ersetzen. Das China Fiber Quality Monitoring Center erklärte 2025, dass der Anteil recycelten PET in Automobilinnenraumgeweben bei neuen Elektrofahrzeugmodellen voraussichtlich 45 % übersteigen werde. Autoneum's Flexi-Light PET-System verwendet bis zu 90 % recyceltes PET und ist darauf ausgelegt, konventionellen Polyurethanschaum in der akustischen Leistung zu erreichen. Solche Produkte zeigen, wie recyceltes Polyester sowohl akustische als auch Kreislaufwirtschaftsanforderungen erfüllen kann. Die Branche für technische Textilien im Transportwesen setzt weiterhin auf Polyester, wo Kosten, Haltbarkeit und Verarbeitungsflexibilität wichtig sind.
Kohlenstofffasern sollen bis 2032 mit einer CAGR von 7,5 % wachsen, angetrieben durch die Luftfahrtproduktion und Leichtbaufahrzeuganwendungen. Torays Entwicklungsvereinbarung mit Hyundai spiegelt den Fokus auf Verbundwerkstoffe für Hochleistungsmobilitätsplattformen wider. Polyamid bleibt wichtig für Airbag-Kissen und hochfeste Sicherheitsgurte, da es Festigkeit, Temperaturbeständigkeit und Dehnungsleistung bietet. Glasfasern unterstützen Schienen-, Marine- und Batterieabschirmungsverbundwerkstoffe, wo Skalierbarkeit und Flammbeständigkeit relevant sind. Mitsubishi Chemical führte 2025 GMTeFR als flammhemmendes Glasfasermattenthermoplastvverbundwerkstoff für Elektrofahrzeug-Batteriewannen ein. Natürliche und regenerierte Fasern finden auch Eingang in ausgewählte Innenraumanwendungen, wo Hersteller einen geringeren Materialfußabdruck priorisieren.
Nach Transportmodus:
Straße dominiert, Luft- und Raumfahrt beschleunigtDer Straßentransport entfiel im Jahr 2026 auf 68 % der Marktgröße für technische Textilien im Transportwesen, was die große Anzahl von Pkw und Nutzfahrzeugen widerspiegelt, die Reifen, Rückhaltesysteme, Polsterungen und akustische Produkte verwenden. Batteriebetriebene Elektrofahrzeuge benötigen stärker maßgeschneiderte akustische und Batterieabschirmmaterialien als konventionelle Fahrzeuge. Chinas Produktion von 16,626 Millionen Fahrzeugen mit neuen Antriebsformen im Jahr 2025 unterstützt diesen Wandel in den Spezifikationen. Nutzfahrzeuge verbrauchen erhebliche Reifencordmengen, da Lkw-Radialreifen eine Hochleistungsverstärkung benötigen. Kordsa präsentierte 2025 seine REV Technologies-Plattform für elektrofahrzeugkompatible Reifenverstärkungen, einschließlich recyceltem PET-Cordgewebe. Der Markt für technische Textilien im Transportwesen behält seine größte Nachfragebasis im Straßentransport, da der Materialeinsatz sowohl neue Fahrzeuge als auch Ersatzzyklen umfasst.
Luft- und Raumfahrt soll bis 2032 mit einer CAGR von 5,8 % wachsen, unterstützt durch einen globalen Flugzeugauftragsbestand von 16.371 Maschinen Ende 2025. Verbundstoffintensive Schmalrumpf- und Großraumflugzeuge benötigen hochleistungsfähige Verstärkungen, Kabinenisolierungen und Sitzmaterialien. FAA-Entflammbarkeitsvorschriften schaffen ein anspruchsvolles Genehmigungsumfeld, das Lieferanten mit etablierten Test- und Produktionskontrollen begünstigt. Der Schienenverkehr fügt langfristigere Nachfrage durch die Beschaffung von Rollmaterial, Innenrenovierungen und erforderlichen brandbeständigen Kabinenmaterialien hinzu. Amtrak erhöhte seinen Kapitalplan 2025 um 50 % gegenüber den 4,5 Milliarden USD, die 2024 eingesetzt wurden, und meldete 111 Triebzüge und 125 Lokomotiven in der Produktion. Marineanwendungen sind kleiner, aber lange Schiffslebensdauern erzeugen wiederkehrenden Bedarf für konforme Kabineneinrichtungen und Schutztextilien.

Geografische Analyse
Asien-Pazifik: Skalierung und Elektrifizierung konvergieren
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 48 % am Markt für technische Textilien im Transportwesen. China produzierte 2025 16,626 Millionen Fahrzeuge mit neuen Antriebsformen und erzeugte damit Nachfrage nach akustischen Vliesstoffen, Wärmeschutzmaterialien und Batterieabschirmverbundwerkstoffen. Indien produzierte 6,49 Millionen Fahrzeuge und verzeichnete 2025 Pkw-Verkäufe von über 4,6 Millionen Einheiten, was die Nachfrage nach Airbags und Sicherheitsgurtbändern stützt. Regionale Elektrofahrzeugprogramme erhöhen auch den Einsatz von recyceltem PET in Innenraumgeweben. Vietnams Stadtbahnpläne umfassen 40 Milliarden USD für Ho-Chi-Minh-Stadt bis 2035 und weitere 18 Milliarden USD für Hanoi bis 2045. Diese Projekte erweitern den Markt für technische Textilien im Transportwesen über die Pkw-Produktion hinaus, indem sie langfristige Nachfrage nach Schienenkabinenmaterialien und akustischen Unterlagen schaffen.
Europa: Vorschriften setzen Leistungsanforderungen
Europa verzeichnete im ersten Halbjahr 2025 einen Rückgang der Pkw-Produktion um 2,6 %, obwohl die Region für Materialstandards und Anforderungen an kreislaufgerechtes Design weiterhin bedeutend ist. Die vorgeschlagene Überarbeitung des EU-Rahmens für Altfahrzeuge prägt das Beschaffungsinteresse an recyceltem Inhalt und recycelbaren Mehrschichtkomponenten. Dieser regulatorische Einfluss ermutigt Lieferanten, Materialien zu entwickeln, die Leistungsanforderungen erfüllen und gleichzeitig Kreislaufwirtschaftsziele unterstützen. Europäische Premiumfahrzeugprogramme setzen weiterhin auf Verbundlösungen, einschließlich SAERTEXs Arbeit mit kohlenstofffaserverstärkten Multiaxialgelegen für strukturelle Automobilanwendungen. Die Schienennachfrage wird durch EN 45545-2-Anforderungen für das Brandverhalten in Schienenfahrzeuginnenräumen gestützt. Die Investition der FS Group in Höhe von 360 Millionen EUR (423,5 Millionen USD) in italienische Intercity- und Vorortztriebzüge unterstützt die Beschaffung von konformen Polsterungen und Innenraummaterialien.
Aufstrebende Regionen: Nahverkehrsprogramme erhöhen die Nachfragevielfalt
Die Produktion von Leichtfahrzeugen in Nordamerika soll 2025 voraussichtlich um 5,2 % zurückgehen, aber Investitionen in den Schienenverkehr bieten eine separate Nachfragequelle für Innenraumpolsterungen, akustische Verkleidungen und feuerfeste Sitzmaterialien. Amtraks Kapitalprogramm 2025 unterstützt diese Nachfrage durch die Produktion neuer Triebzüge und Lokomotiven. São Paulo verpflichtete sich zu 28,5 Milliarden BRL (5,1 Milliarden USD) für Schienenprojekte, die Modernisierungen und neue Stationen umfassen. Das Programm unterstützt wiederkehrende Nachfrage nach Eisenbahnsitzgeweben und schützenden Innenraummaterialien. Der Nahe Osten und Afrika sollen bis 2032 eine CAGR von 9,5 % verzeichnen, unterstützt durch die Erweiterung von Metroflotten und die Nachfrage nach konformen Fahrgastkabinentextilien. Die Türkei bleibt über Kordsa ein regionaler Produktionsstandort und verbindet europäische Erstausrüsterprogramme mit der benachbarten Transportbeschaffung. Die Marktgröße für technische Textilien im Transportwesen in diesen Regionen wird durch Infrastrukturnachfrage gestützt, auch wenn die Fahrzeugmontage weniger umfangreich ist.
Wettbewerbslandschaft
Marktkonzentration
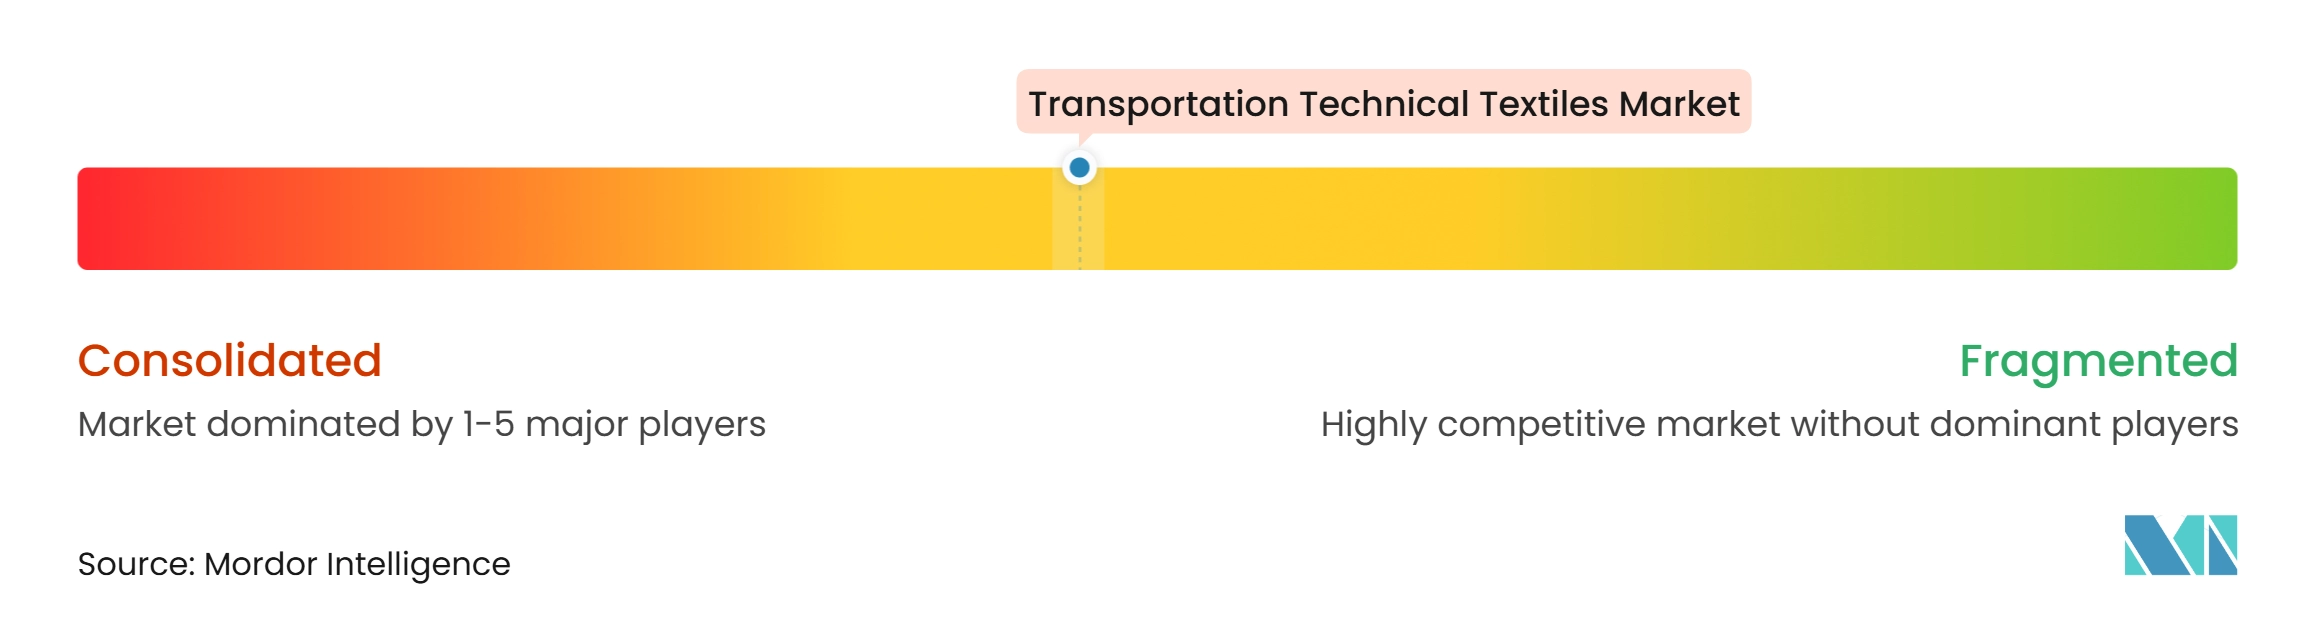
Der Markt für technische Textilien im Transportwesen weist eine mittlere Marktkonzentration auf. Vertikal integrierte Spezialisten halten stärkere Positionen bei margenstarken Airbag-Geweben, Sicherheitsgurtbändern und Verbundverstärkungen für die Luftfahrt. Regionale Verarbeiter konkurrieren stärker in Polsterungen, Teppichen und anderen kostensensitiven Anwendungen. OEM-Qualifizierungsanforderungen begrenzen die Anzahl glaubwürdiger Lieferanten bei sicherheitskritischen Materialien. Dies erhöht die Wechselkosten für Kunden und unterstützt längere Lieferantenbeziehungen. Der Markt für technische Textilien im Transportwesen umfasst auch eine wachsende Gruppe zertifizierter Hersteller in China, Indien, Südkorea und der Türkei.
Unternehmen konzentrieren sich auf plattformspezifische Entwicklung, Integration recycelter Fasern und Materialien für Elektrofahrzeuganwendungen. Die Vereinbarung zwischen der Hyundai Motor Group und Toray vom Oktober 2025 ist ein Beispiel für eine direkte Lieferanten- und Automobilhersteller-Zusammenarbeit bei kohlenstofffaserverstärkten Verbundwerkstoffen. Autoneum führte E-Fiber Shield für Elektrofahrzeug-Batterieanwendungen und Flexi-Light PET für recycelte akustische Dämmung ein. Continental und Kordsa stellten COKOON lizenzgebührenfrei zur Verfügung, um den Formaldehydeinsatz bei der Textil-Gummi-Bindung zu reduzieren. Diese Schritte verlagern den Wettbewerb auf Designkompetenz, Zertifizierung und Umweltleistung statt auf das reine Textilvolumen.
Batterieabschirmtextilien sind weiterhin für mehrere Materialansätze offen, darunter Aramidverbundwerkstoffe, flammhemmende Gewebe und Glasfaserthermoplastverbundwerkstoffe. Spezialisten für Garne mit recyceltem Inhalt und Lieferanten biobasierter Fasern gewinnen an Aufmerksamkeit, da Erstausrüster Nachhaltigkeitsziele für Materialien setzen. Entwicklungen bei leitfähigen Fasern, Sensorintegration und dreidimensional gewebten Vorformlingen können weitere Differenzierungen in Sicherheits- und Strukturanwendungen schaffen.
Marktführer für technische Textilien im Transportwesen
-
Autoneum Holding AG
-
AUNDE Group SE
-
Asahi Kasei Corporation
-
Toyota Boshoku Corporation
-
SUMINOE Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Textilien im Transportwesen Unternehmen in diesem Bericht
- Autoneum Holding AG
- AUNDE Group SE
- Asahi Kasei Corporation (Sage Automotive Interiors)
- Toyota Boshoku Corporation
- SUMINOE Co., Ltd.
- Seiren Co., Ltd.
- Freudenberg Performance Materials
- TWE Group
- Milliken & Company
- Toray Industries, Inc.
- HS Hyosung Advanced Materials Corporation
- Kordsa Teknik Tekstil A.Ş.
- SRF Limited
- Indorama Ventures Public Company Limited
- SAERTEX GmbH & Co. KG
- Hexcel Corporation
- Lantal Textiles AG
- Camira Fabrics Ltd.
- Glen Raven, Inc.
- Ahlstrom
- Sioen Industries NV
- Bcomp Ltd.
Neueste Industrielle Entwicklungen in Markt für technische Textilien im Transportwesen
- Januar 2026: Der hintere Seitenairbag von Toyoda Gosei wurde für den Einsatz in Subarus Impreza- und Crosstrek-Pkw-Modellen für den nordamerikanischen Markt ausgewählt. Die Airbags sind so konzipiert, dass sie bei Seitenaufprallkollisionen zwischen dem Fondpassagier und der Fahrzeugtür auslösen und die Auswirkungen auf Brust und Bauch reduzieren.
- Oktober 2025: Die Hyundai Motor Group und Toray Industries unterzeichneten eine strategische gemeinsame Entwicklungsvereinbarung zur gemeinsamen Entwicklung kohlenstofffaserverstärkter Verbundwerkstoffe für Hochleistungsfahrzeuge und Spezialitätsmobilitätsplattformen, einschließlich Mondrovern, mit CFRP-Produktion verteilt auf Toray Advanced Materials Korea, Toray Advanced Composites (Niederlande) und Euro Advanced Carbon Fiber Composites (Deutschland).
- Juli 2025: Autoneum präsentierte Flexi-Light PET auf der Automotive Acoustics Conference in Konstanz, Deutschland, ein auf Polyesterfilz basierendes Schalldämmsystem aus bis zu 90 % recyceltem PET, das konventionellen Polyurethanschaum in der akustischen Leistung im mittleren bis hohen Frequenzbereich erreicht oder übertrifft.
- Juni 2025: Hexcel Corporation und KONGSBERG Defence & Aerospace unterzeichneten eine fünfjährige Lieferpartnerschaftsvereinbarung für HexWeb-Konstruktionswaben und HexPly-Prepregs zur Unterstützung von KONGSBERGs strategischen Verteidigungs- und Luftfahrtproduktionsprogrammen und festigten damit eine langfristige Verbundtextillieferkette für hochwertige Luftfahrtstrukturen.
Globaler Berichtsumfang für den Markt für technische Textilien im Transportwesen
Der Bericht über technische Textilien im Transportwesen ist segmentiert nach Produkttyp (Textilien für Fahrgastsicherheit und Rückhaltesysteme, Textilien für Transportinnenräume und Polsterung und mehr), nach Materialtyp (Polyester (PET), Polyamid (Nylon) und mehr), nach Transportmodus (Straßentransport, Luft- und Raumfahrt und mehr) und nach Geografie (Nordamerika, Europa und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien für Fahrgastsicherheit und Rückhaltesysteme | Automobilaibag-Gewebe und Textilkissen |
| Sicherheitsgurtbänder | |
| Sonstige Sicherheits- und Rückhaltesystemtextilien im Transportwesen | |
| Textilien für Transportinnenräume und Polsterung | Sitzpolsterungen und Sitzgewebe |
| Automobil- und Transportteppiche | |
| Sonstige Transportinnenraumtextilien (Dachhimmel, Fensterabschattung usw.) | |
| Textilien zur Reifen- und Gummiverstärkung | |
| Akustische, thermische und schützende Dämmstoffe | |
| Filtrations- und Luftmanagementtextilien im Transportwesen | |
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |
| Außen- und Schutztextilien im Transportwesen | |
| Sonstige technische Textilien im Transportwesen |
| Polyester (PET) |
| Polyamid (Nylon) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfasern |
| Kohlenstofffasern |
| Aramid- und andere hochleistungsfähige synthetische Fasern |
| Natürliche und regenerierte Fasern |
| Sonstige Spezialfasern und Materialien |
| Straßentransport | Personenkraftwagen | Pkw mit Verbrennungsmotor und Hybridfahrzeuge |
| Batteriebetriebene Elektrofahrzeuge | ||
| Nutzfahrzeuge | ||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | ||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | |
| Militärflugzeuge und Hubschrauber | ||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | ||
| Schienenverkehr | ||
| Seeverkehr | Handels- und Frachtschiffe | |
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Marineschiffe | ||
| Sonstige spezialisierte Transportplattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Textilien für Fahrgastsicherheit und Rückhaltesysteme | Automobilaibag-Gewebe und Textilkissen | |
| Sicherheitsgurtbänder | |||
| Sonstige Sicherheits- und Rückhaltesystemtextilien im Transportwesen | |||
| Textilien für Transportinnenräume und Polsterung | Sitzpolsterungen und Sitzgewebe | ||
| Automobil- und Transportteppiche | |||
| Sonstige Transportinnenraumtextilien (Dachhimmel, Fensterabschattung usw.) | |||
| Textilien zur Reifen- und Gummiverstärkung | |||
| Akustische, thermische und schützende Dämmstoffe | |||
| Filtrations- und Luftmanagementtextilien im Transportwesen | |||
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |||
| Außen- und Schutztextilien im Transportwesen | |||
| Sonstige technische Textilien im Transportwesen | |||
| Nach Materialtyp | Polyester (PET) | ||
| Polyamid (Nylon) | |||
| Polypropylen (PP) | |||
| Polyethylen (PE) | |||
| Glasfasern | |||
| Kohlenstofffasern | |||
| Aramid- und andere hochleistungsfähige synthetische Fasern | |||
| Natürliche und regenerierte Fasern | |||
| Sonstige Spezialfasern und Materialien | |||
| Nach Transportmodus | Straßentransport | Personenkraftwagen | Pkw mit Verbrennungsmotor und Hybridfahrzeuge |
| Batteriebetriebene Elektrofahrzeuge | |||
| Nutzfahrzeuge | |||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | |||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | ||
| Militärflugzeuge und Hubschrauber | |||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | |||
| Schienenverkehr | |||
| Seeverkehr | Handels- und Frachtschiffe | ||
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Marineschiffe | |||
| Sonstige spezialisierte Transportplattformen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Polen | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Thailand | |||
| Indonesien | |||
| Vietnam | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Saudi-Arabien | ||
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Südafrika | |||
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden technische Textilien im Transportwesen bis 2032 erreichen?
Die Marktgröße für technische Textilien im Transportwesen soll bis 2032 87,57 Milliarden USD erreichen, ausgehend von 71,97 Milliarden USD im Jahr 2027.
Wie hoch ist die prognostizierte CAGR für technische Textilien im Transportwesen bis 2032?
Der Sektor soll von 2027 bis 2032 mit einer CAGR von 4,00 % wachsen.
Welche Produktkategorie hat den größten Anteil bei technischen Textilien im Transportwesen?
Textilien zur Reifen- und Gummiverstärkung hielten 2026 mit 24 % den größten Produktanteil.
Welches Material wächst am schnellsten bei technischen Textilien im Transportwesen?
Kohlenstofffasern weisen mit 7,5 % bis 2032 die höchste prognostizierte CAGR auf, unterstützt durch Luft- und Raumfahrt- und Leichtbaumobilitätsanwendungen.
Warum erhöhen Elektrofahrzeuge die Nachfrage nach technischen Textilien?
Elektrofahrzeuge benötigen stärkere akustische Kontrolle, thermischen Batterieabschutz, elektrische Isolierung und leichtere Komponenten.
Welche Region führt die Nachfrage nach technischen Textilien im Transportwesen an?
Asien-Pazifik hielt 2026 einen Nachfrageanteil von 48 %, während der Nahe Osten bis 2032 die höchste regionale CAGR von 9,5 % verzeichnen soll.