
Tamaño y Participación del Mercado de Textiles Técnicos para el Transporte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 71.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 87.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.00 % |
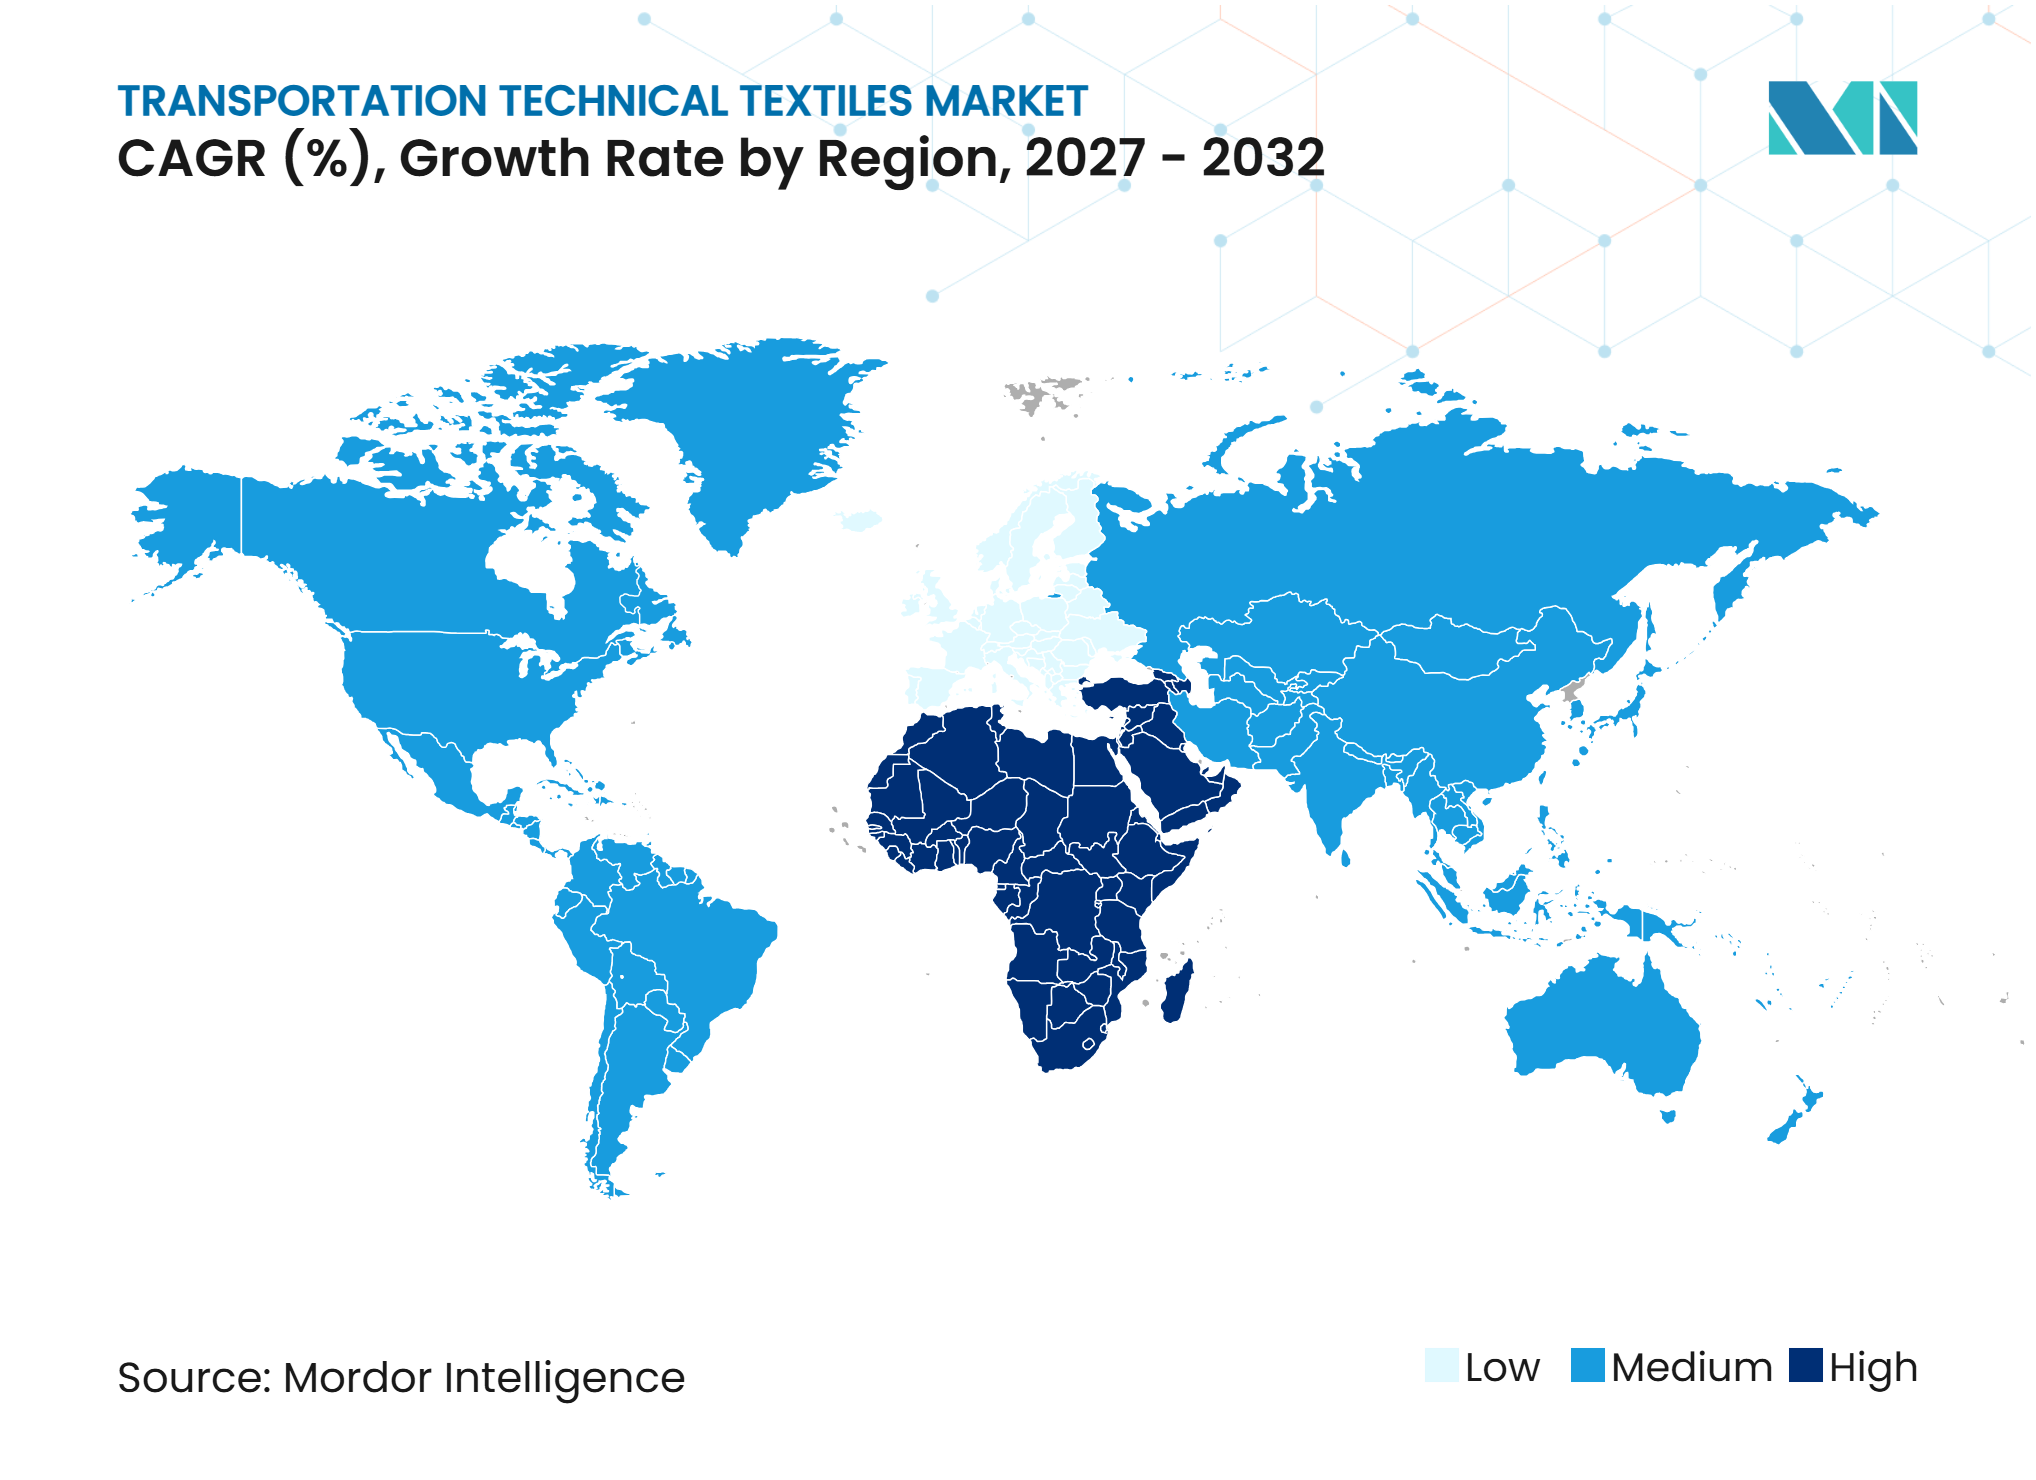
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para el Transporte por Mordor Intelligence
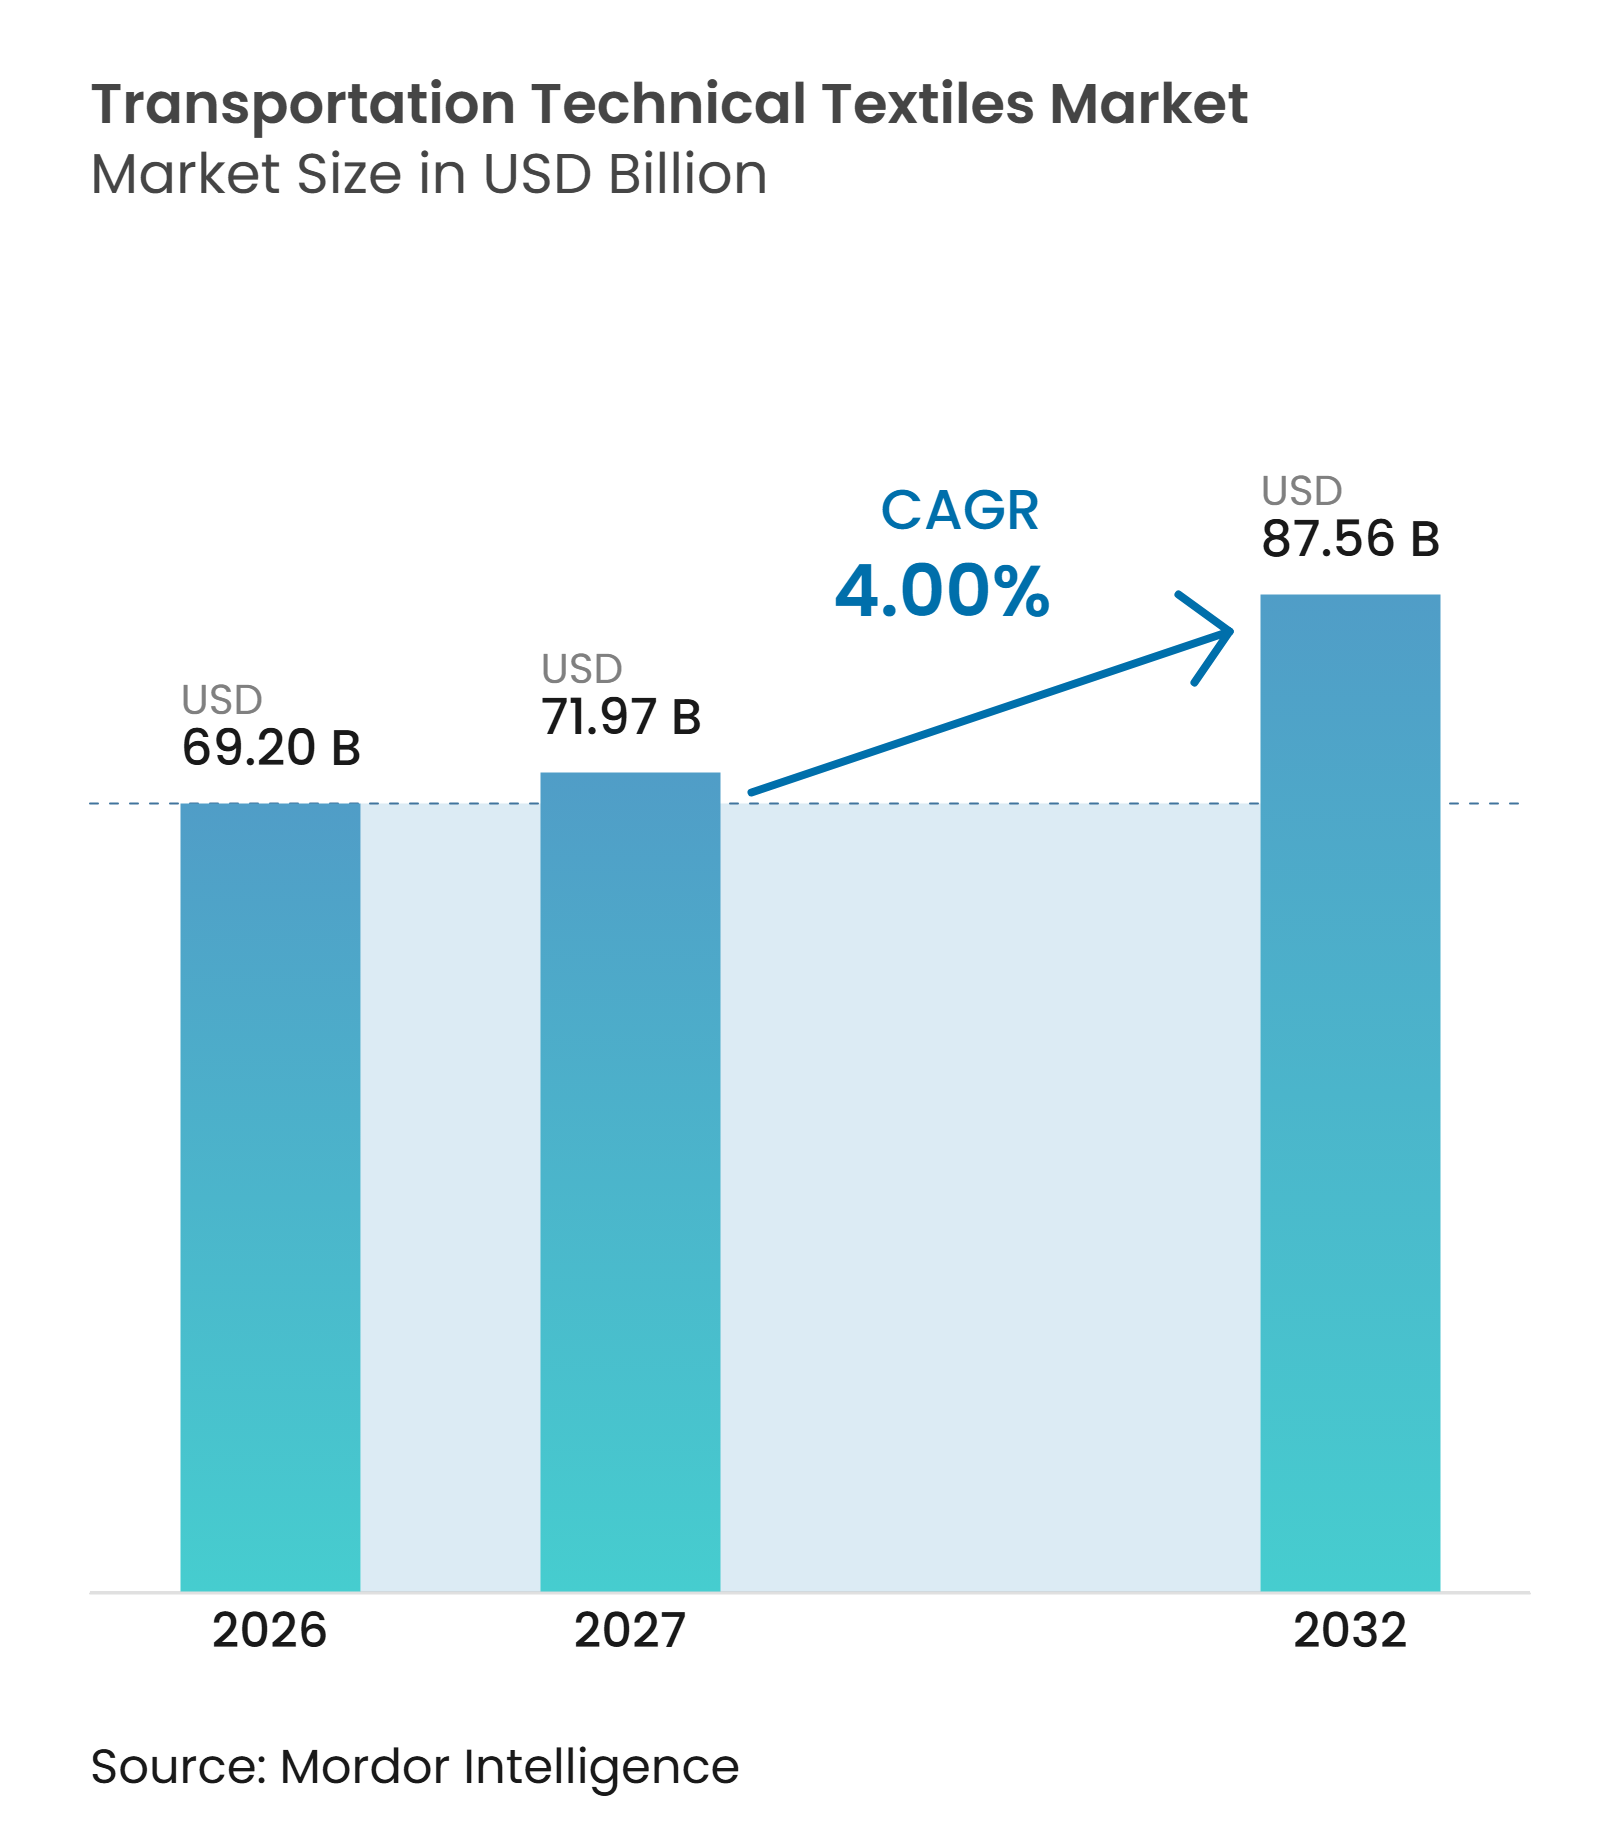
Se proyecta que el tamaño del Mercado de Textiles Técnicos para el Transporte se expanda desde 69,20 mil millones de USD en 2026 y 71,97 mil millones de USD en 2027 hasta 87,56 mil millones de USD para 2032, registrando un CAGR del 4% entre 2027 y 2032.
El mercado de textiles técnicos para el transporte está respaldado por una mayor producción de vehículos, normas de seguridad más estrictas, requisitos de diseño para vehículos eléctricos y la renovación de flotas de aeronaves. Los textiles de seguridad, el refuerzo de neumáticos, los materiales de cabina y las estructuras compuestas vinculan la demanda a varios modos de transporte, lo que reduce la dependencia de un único ciclo de vehículos. Los vehículos eléctricos están elevando las especificaciones de aislamiento acústico y protección de baterías, ya que sus cabinas exponen ruidos que los motores de combustión pueden enmascarar. Los largos ciclos de homologación favorecen a los proveedores que ya cumplen los requisitos de vehículos y aeroespaciales, mientras que la inversión ferroviaria proporciona una fuente adicional de demanda. Las fluctuaciones en los costos de insumos de poliéster, nailon y fibras especiales siguen siendo una limitación, ya que los contratos de suministro pueden retrasar la recuperación de precios para los convertidores.
Conclusiones Clave del Informe
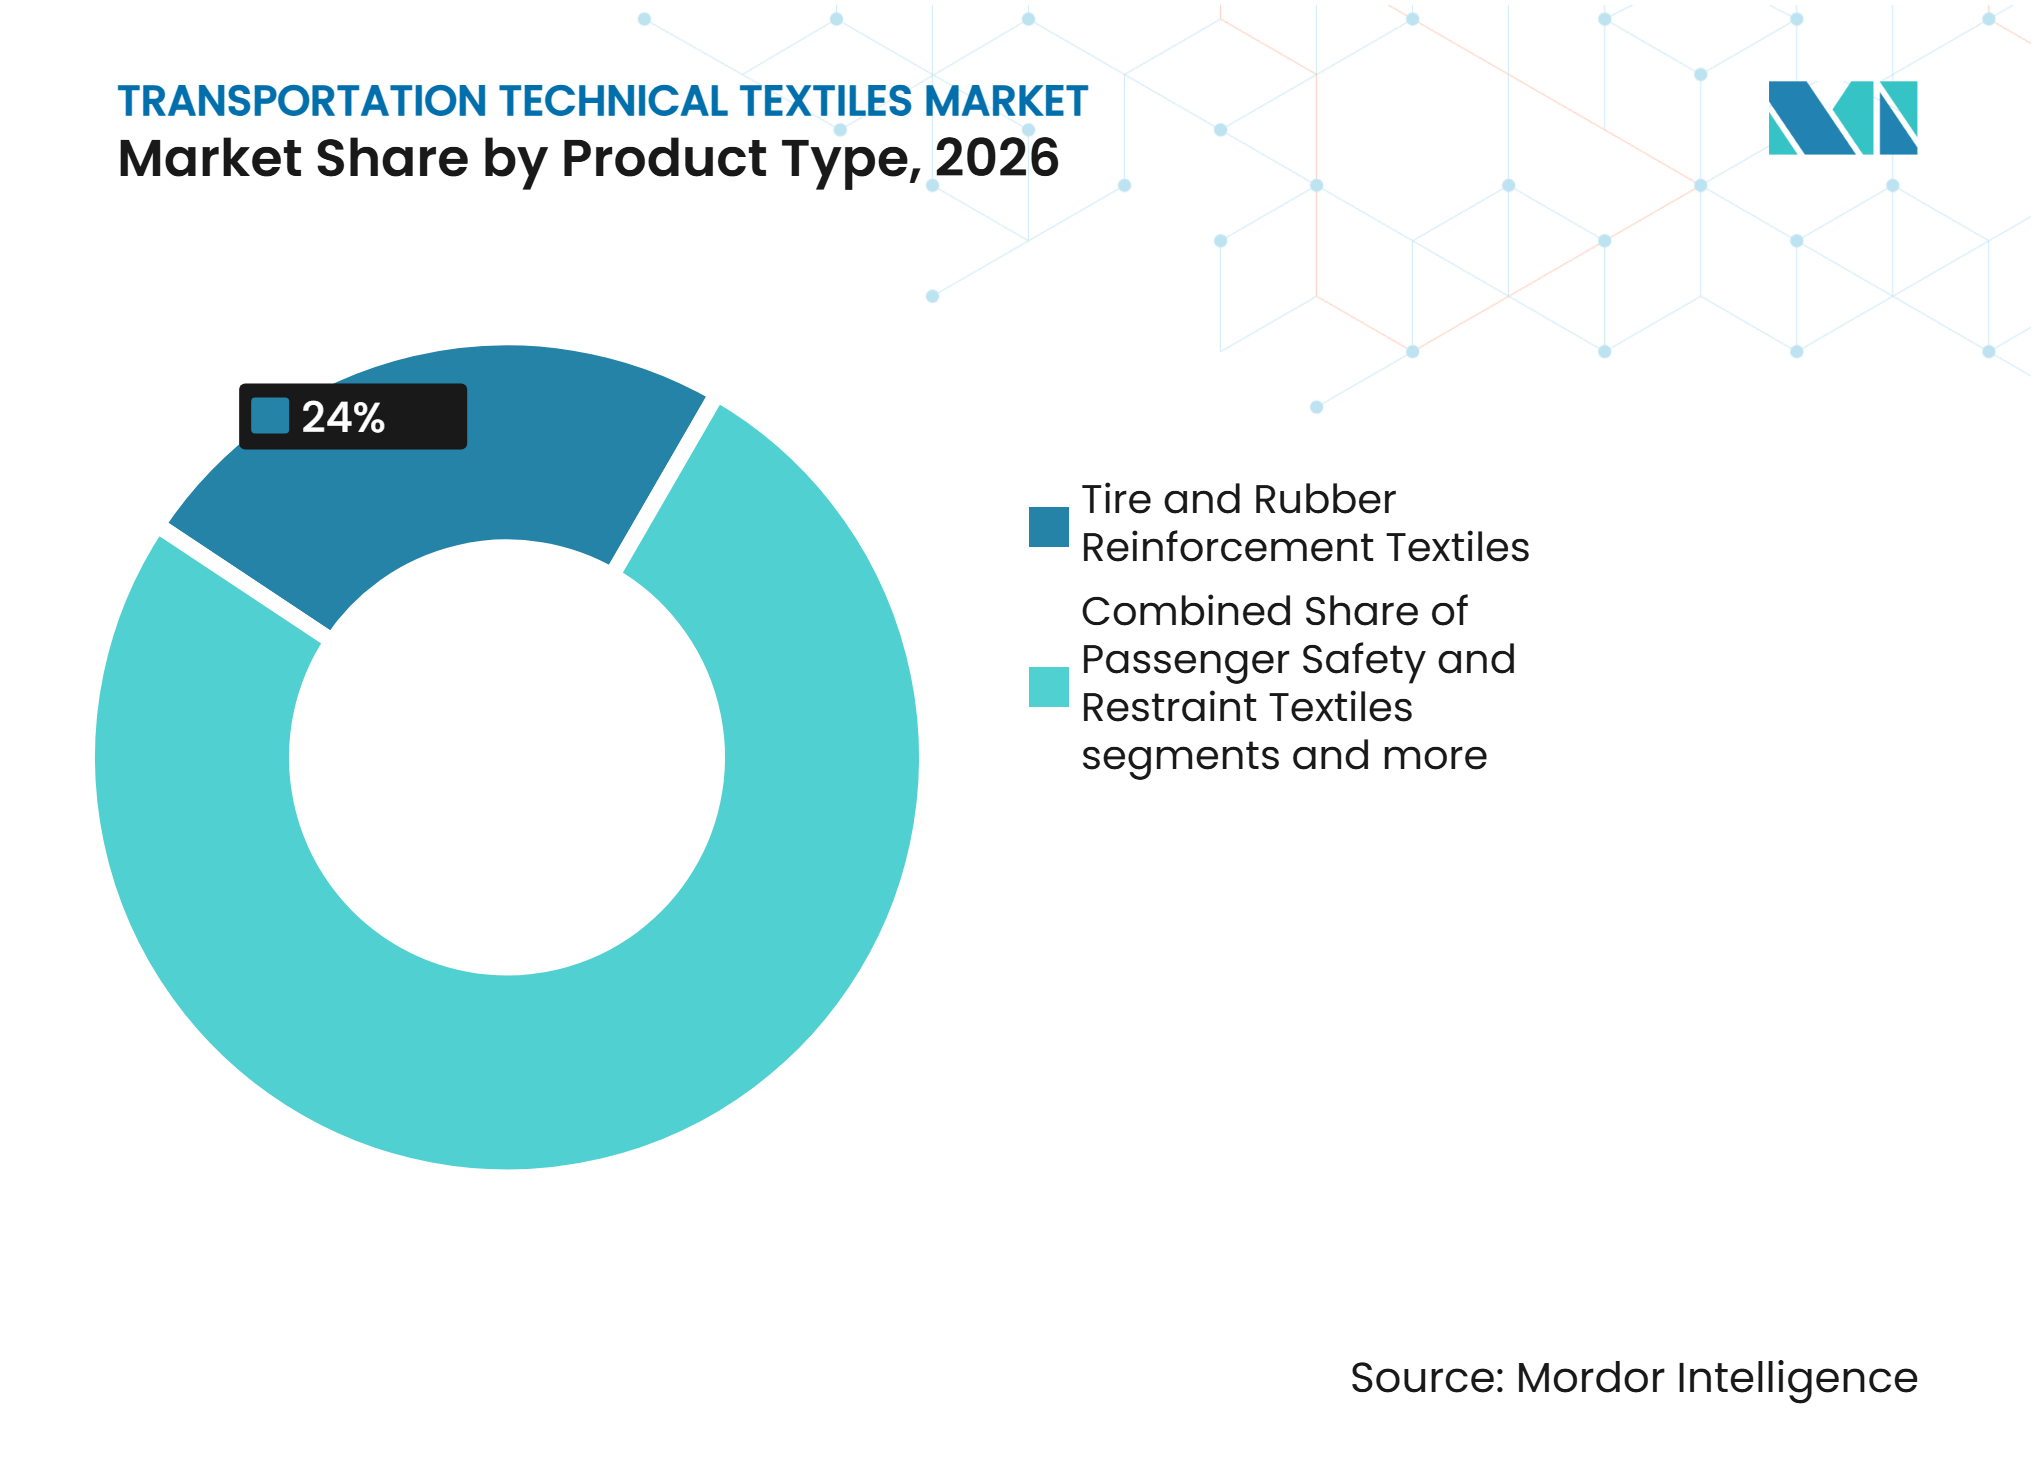
- Por tipo de producto, los textiles de refuerzo para neumáticos y caucho representaron el 24% de la participación del mercado de textiles técnicos para el transporte en 2026, mientras que se proyecta que los textiles de refuerzo estructural y compuesto registren el CAGR más alto del 6,5% hasta 2032.
- Por tipo de material, el poliéster representó el 38% de la participación del mercado de textiles técnicos para el transporte en 2026, mientras que se proyecta que las fibras de carbono registren el CAGR más alto del 7,5% hasta 2032.
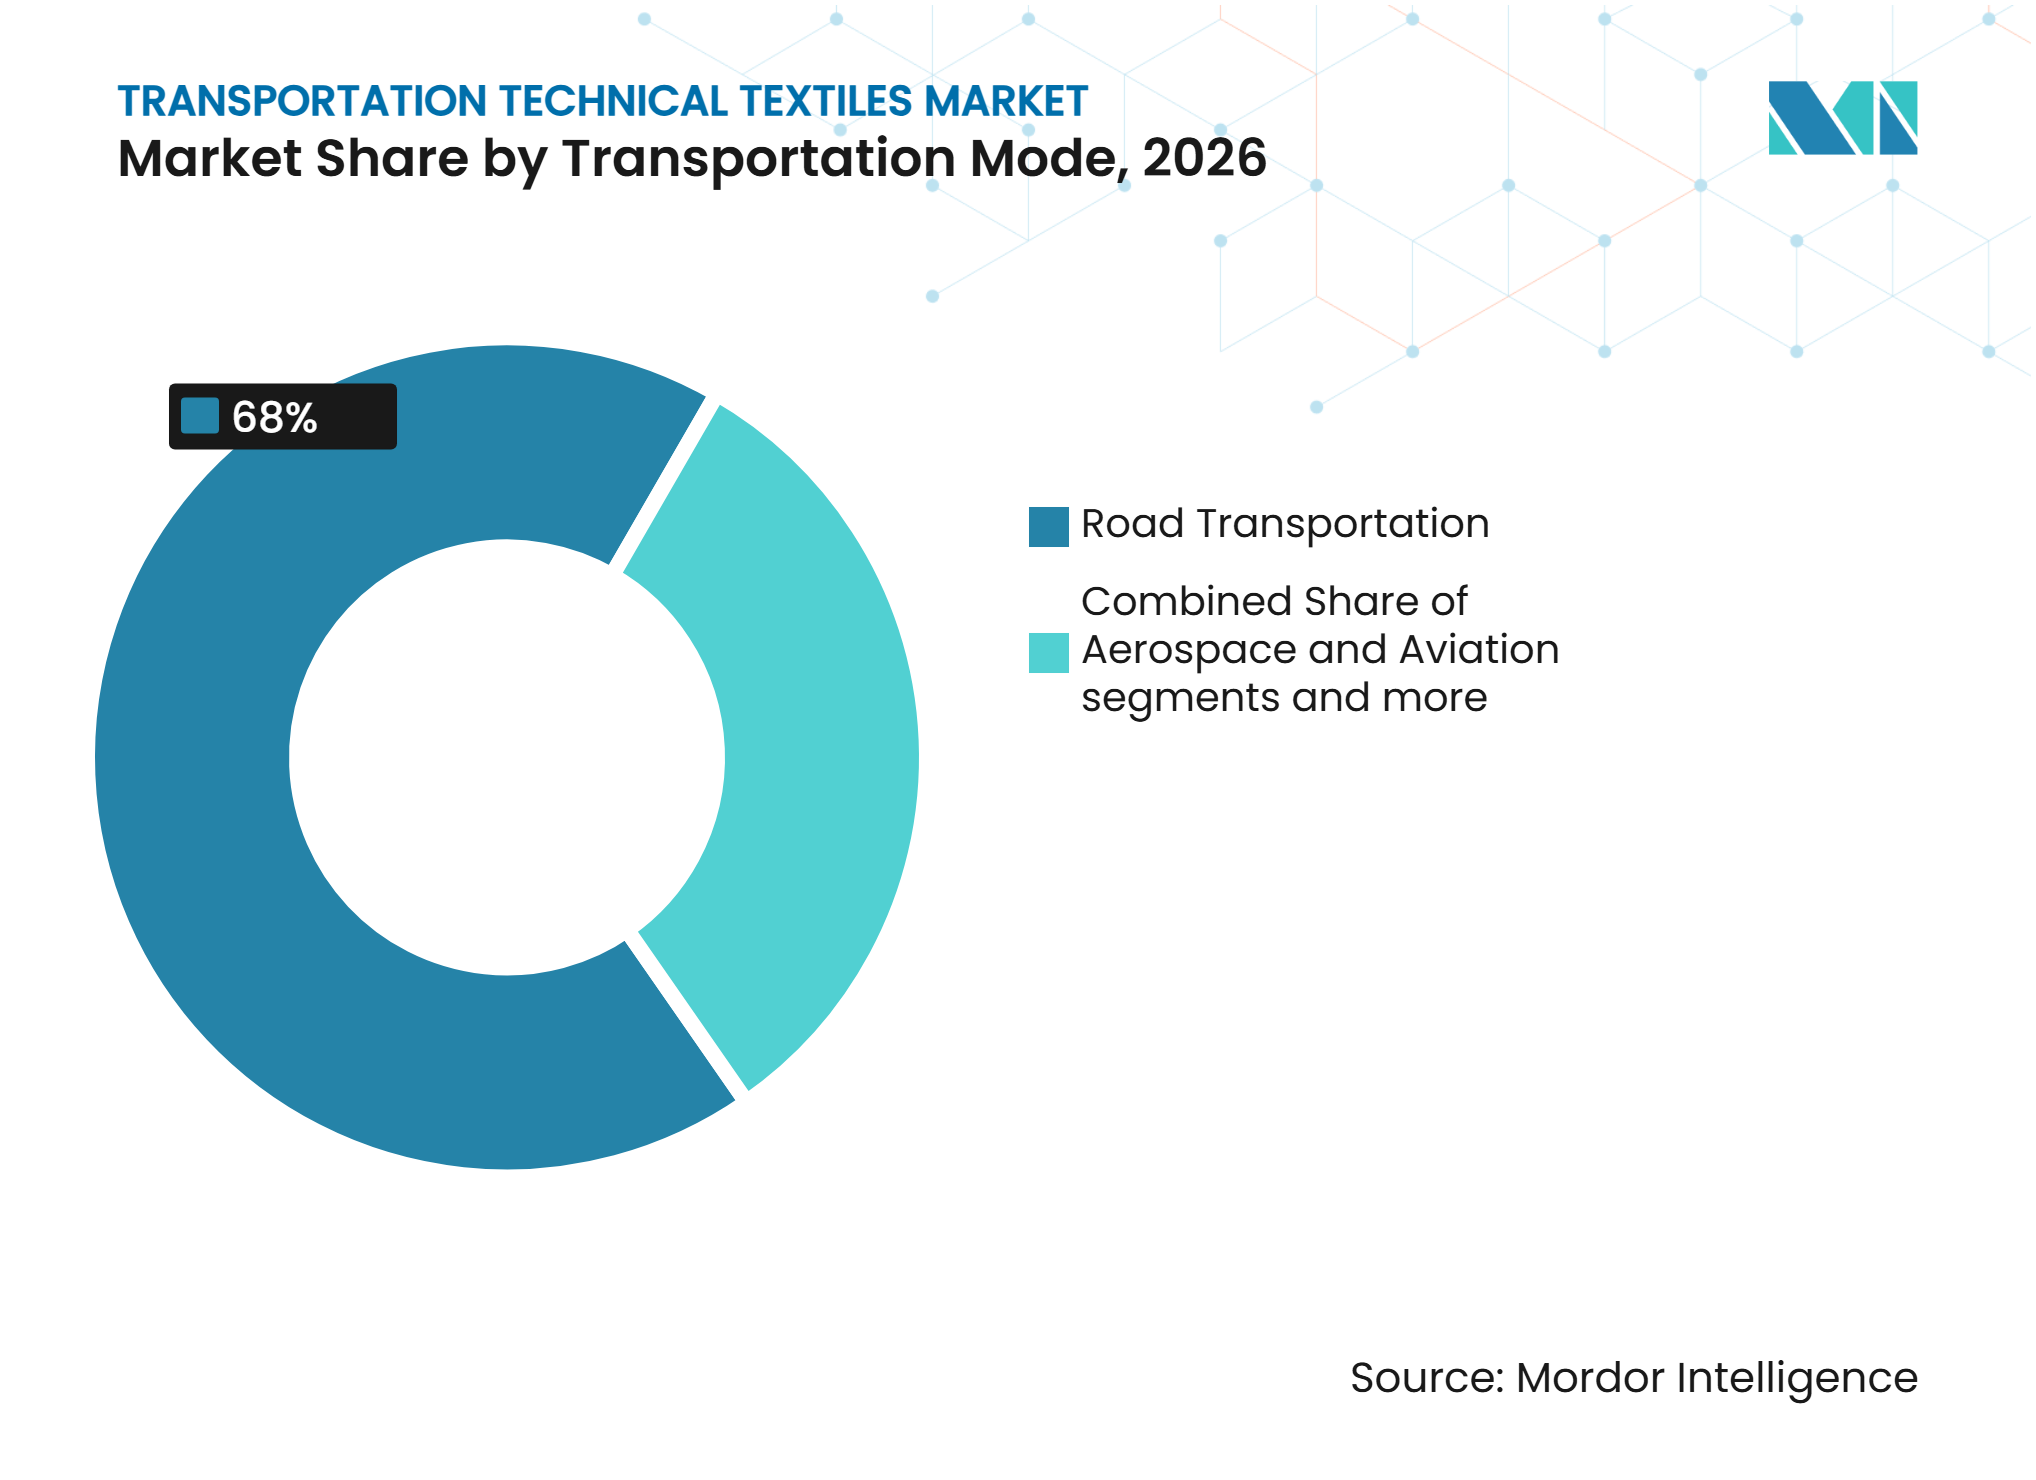
- Por modo de transporte, el transporte por carretera representó el 68% del tamaño del mercado de textiles técnicos para el transporte en 2026, mientras que se proyecta que el sector aeroespacial y de aviación registre el CAGR más alto del 5,8% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48% de la participación del mercado de textiles técnicos para el transporte en 2026, mientras que se proyecta que Oriente Medio y África registren un CAGR del 9,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Producción de Vehículos y Requisitos de Seguridad Automotriz | +0.90% | Global, liderado por Asia-Pacífico e India | Corto plazo (≤ 2 años) |
| Creciente Adopción de Vehículos Eléctricos e Híbridos | +0.75% | China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Creciente Demanda de Materiales Ligeros para Automoción y Aeroespacial | +0.65% | Global | Mediano plazo (2-4 años) |
| Aumento de la Producción de Aeronaves y Modernización de Flotas Comerciales | +0.50% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Expansión de los Requisitos de Control de Ruido, Vibración y Dureza de los Vehículos | +0.40% | Global, liderado por los mercados de vehículos eléctricos | Mediano plazo (2-4 años) |
| Inversiones en Ferrocarriles de Pasajeros e Infraestructura de Tránsito Urbano | +0.30% | Asia-Pacífico, América del Sur, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción de Vehículos y Requisitos de Seguridad Automotriz
La producción mundial de vehículos de motor alcanzó 96,4 millones de unidades en 2025, un 3,9% por encima del año anterior y el total anual más alto desde 2018.[1] Cada vehículo nuevo requiere telas para airbags, cinturones de seguridad, cordón de neumáticos y aislamiento acústico, por lo que los aumentos de producción incrementan la demanda de textiles en varias líneas de productos. El mercado de textiles técnicos para el transporte se beneficia de este amplio contenido de piezas en lugar de un único componente interior. La enmienda de la NHTSA al FMVSS 208 entró en vigor el 4 de marzo de 2025, extendiendo los requisitos de advertencia de cinturón de seguridad trasero a todas las posiciones de asiento de pasajeros en los vehículos cubiertos.[2] Este requisito respalda los sistemas de sujeción integrados con sensores y la correa de alta resistencia para los programas de vehículos destinados a los Estados Unidos. India produjo 6,49 millones de vehículos en 2025 y registró ventas de vehículos de pasajeros superiores a 4,6 millones de unidades, reforzando la demanda de textiles de seguridad a medida que se amplían los requisitos de seguridad vehicular.
Creciente Adopción de Vehículos Eléctricos e Híbridos
China produjo 16,626 millones de vehículos de nueva energía en 2025, un 29% más que en 2024. Las plataformas eléctricas otorgan mayor importancia a los materiales acústicos no tejidos porque los ruidos del motor, la electrónica de potencia y los engranajes se vuelven más perceptibles en cabinas más silenciosas. Una revisión de la SAE de 2025 identificó la gestión del ruido, la vibración y la dureza como un problema de ingeniería continuo para los vehículos eléctricos.[3] Autoneum presentó E-Fiber Shield en el IAA 2025 como un textil sin mica, retardante de llama, diseñado para aplicaciones de baterías y protección contra fuga térmica. Los paquetes de baterías también aumentan la masa del vehículo, lo que genera demanda de componentes acústicos y térmicos más ligeros. El mercado de textiles técnicos para el transporte gana valor por vehículo eléctrico incluso cuando los volúmenes totales de vehículos no crecen al mismo ritmo.
Creciente Demanda de Materiales Ligeros para Automoción y Aeroespacial
Los compuestos ligeros son cada vez más relevantes en los programas de vehículos y aeronaves porque combinan rendimiento estructural con menor masa de componentes. Hyundai Motor Group y Toray Group firmaron un acuerdo en octubre de 2025 para desarrollar materiales compuestos reforzados con fibra de carbono para aplicaciones de movilidad de alto rendimiento. Este tipo de desarrollo conjunto vincula más estrechamente a los proveedores de fibra con las decisiones de diseño de plataformas y alarga su relación comercial con los fabricantes de equipos originales. Airbus reportó una cartera de pedidos de fin de año de 8.754 aeronaves comerciales en 2025, lo que respalda un requisito plurianual de refuerzos compuestos y materiales de interior. El mercado de textiles técnicos para el transporte también se beneficia cuando los proveedores pueden apoyar tanto aplicaciones estructurales como de interior en programas aeroespaciales. Los enfoques de compuestos con contenido reciclado añaden un requisito de diseño adicional donde los fabricantes buscan menores huellas de material sin reducir el rendimiento.
Aumento de la Producción de Aeronaves y Modernización de Flotas Comerciales
Las entregas de aeronaves comerciales alcanzaron 1.411 unidades en 2025, un 25% más que en 2024, según la asociación comercial aeroespacial del Reino Unido ADS. Airbus entregó 793 aeronaves en 2025, y su cartera de pedidos proporciona visibilidad sobre los requisitos de producción futuros. Las aeronaves utilizan compuestos textiles, mantas de aislamiento, tapicería y materiales de cabina que deben cumplir estrictas normas de inflamabilidad. La FAA 14 CFR 25.853 condiciona la selección de materiales para los componentes de cabina y crea un alto umbral de entrada para los proveedores. La flota comercial instalada también genera demanda recurrente a través de los ciclos de renovación y mantenimiento de cabinas. Esto proporciona al mercado de textiles técnicos para el transporte una fuente de demanda aeroespacial que no se limita a las entregas de nuevas aeronaves.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Poliéster, el Nailon y las Fibras Especiales | -0.60% | Global, más aguda en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estrictos Requisitos de Homologación de Materiales Automotrices y Aeroespaciales | -0.45% | Global | Largo plazo (≥ 4 años) |
| Altos Costos de Desarrollo y Certificación de Textiles Avanzados para el Transporte | -0.35% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Competencia de Materiales Ligeros No Textiles y Superficies Sintéticas | -0.25% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Poliéster, el Nailon y las Fibras Especiales
Los costos de las fibras pueden moverse a diferentes velocidades porque el poliéster y el nailon dependen de cadenas de suministro ascendentes separadas. El caprolactama de nailon enfrenta una posición de suministro más ajustada que la cadena de poliéster, de mayor comercialización, lo que limita la flexibilidad de compra para los convertidores. Los cambios en los precios del petróleo crudo y los petroquímicos pueden crear una brecha temporal porque los acuerdos de suministro automotriz a menudo se actualizan solo trimestral o anualmente. Los fabricantes más pequeños tienen mayor exposición cuando no pueden trasladar los costos rápidamente ni producir sus propias materias primas. Las empresas con producción de poliéster y conversión posterior pueden reducir parcialmente este riesgo mediante la integración vertical. El mercado de textiles técnicos para el transporte también enfrenta una presión de costos adicional donde los programas de vehículos eléctricos necesitan materiales de aramida premium o nailon de alta tenacidad.
Estrictos Requisitos de Homologación de Materiales Automotrices y Aeroespaciales
Los materiales automotrices y aeroespaciales deben superar procesos de pruebas en capas, documentación y aprobación del cliente antes de la liberación para producción. La FMVSS 302 regula la inflamabilidad de los materiales de interior para vehículos del mercado de los Estados Unidos, mientras que la IATF 16949 establece los requisitos de gestión de calidad en las cadenas de suministro automotrices. El Reglamento UNECE N.° 118 establece los requisitos de comportamiento ante el fuego para los interiores de autobuses y autocares en los mercados que aplican el reglamento. La FAA 14 CFR 25.853 impone requisitos de inflamabilidad para cabinas de aeronaves y aumenta la responsabilidad por los cambios de materiales. Estas normas protegen a los proveedores certificados existentes, pero pueden retrasar la sustitución de productos y aumentar los costos de desarrollo para los nuevos participantes. El Reglamento General de Seguridad de la UE añade obligaciones adicionales de seguridad activa, incluidos los requisitos de frenado de emergencia para peatones y ciclistas a partir de julio de 2026, lo que añade complejidad a las arquitecturas de seguridad vehicular en evolución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles de Seguridad y Refuerzo Definen el Perfil del MercadoLos textiles de refuerzo para neumáticos y caucho representaron el 24% de la participación del mercado de textiles técnicos para el transporte en 2026, respaldados por el uso constante de cordón de poliéster y nailon de alta tenacidad en neumáticos radiales. El segmento sirve a una amplia base de neumáticos de reposición y de equipo original, por lo que la demanda se distribuye entre automóviles de pasajeros, vehículos comerciales y flotas de transporte. Cada neumático radial utiliza capas de cordón calibradas para gestionar las fuerzas de operación, lo que preserva el papel del refuerzo textil en la construcción de neumáticos. La necesidad de un rendimiento de material confiable a un costo competitivo refuerza el tamaño del mercado de textiles técnicos para el transporte en este segmento. Continental y Kordsa lanzaron su tecnología de unión sin formaldehído COKOON de forma libre de regalías en el Tire Technology Expo 2025, con el objetivo de mejorar la unión textil-caucho sin resorcinol. Este movimiento puede respaldar un uso más amplio de procesos de refuerzo de neumáticos de menor impacto en toda la cadena de suministro.
Se proyecta que los textiles de refuerzo estructural y compuesto registren un CAGR del 6,5% hasta 2032, la tasa de crecimiento de producto más alta en el mercado de textiles técnicos para el transporte. Los requisitos aeroespaciales de telas de carbono, vidrio y aramida respaldan este desempeño porque el contenido de compuestos es alto en los fuselajes modernos. Hexcel y KONGSBERG firmaron un acuerdo de suministro de cinco años en junio de 2025 para panales HexWeb y preimpregnados HexPly utilizados en la producción de defensa y aeroespacial. Los materiales de seguridad y sujeción para pasajeros continúan beneficiándose de requisitos más estrictos de protección de ocupantes, aunque su penetración madura en vehículos limita su crecimiento relativo. La tapicería interior está evolucionando hacia fibras recicladas y de base biológica a medida que los fabricantes de vehículos eléctricos incorporan la circularidad en la selección de materiales. Los textiles acústicos, térmicos, de filtración y de protección exterior completan el perfil del producto y atienden las necesidades de confort de cabina, gestión del aire y renovación recurrente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
Poliéster Dominante, Fibras de Carbono en Rápido AscensoEl poliéster representó el 38% de la participación del mercado de textiles técnicos para el transporte en 2026 porque se utiliza en tapicería, fieltros acústicos, respaldos de alfombras y cordón de neumáticos. Su amplia gama de aplicaciones dificulta que una sola fibra alternativa lo reemplace en todos los usos del transporte. El Centro de Monitoreo de Calidad de Fibras de China declaró en 2025 que se esperaba que el contenido de PET reciclado en telas de interior automotriz superara el 45% en los nuevos modelos de vehículos eléctricos. El sistema Flexi-Light PET de Autoneum utiliza hasta un 90% de PET reciclado y está diseñado para igualar el rendimiento acústico de la espuma de poliuretano convencional. Estos productos muestran cómo el poliéster reciclado puede cumplir tanto los requisitos acústicos como los de circularidad. La industria de textiles técnicos para el transporte continúa utilizando poliéster donde el costo, la durabilidad y la flexibilidad de procesamiento son importantes.
Se prevé que las fibras de carbono se expandan a un CAGR del 7,5% hasta 2032, impulsadas por la producción aeroespacial y las aplicaciones de vehículos ligeros. El acuerdo de desarrollo de Toray con Hyundai refleja un enfoque en materiales compuestos para plataformas de movilidad de alto rendimiento. La poliamida sigue siendo importante para los cojines de airbag y los cinturones de seguridad de alta tenacidad porque proporciona resistencia, resistencia a la temperatura y rendimiento de elongación. Las fibras de vidrio respaldan los compuestos ferroviarios, marinos y de protección de baterías donde la escala y la resistencia al fuego son relevantes. Mitsubishi Chemical introdujo GMTeFR en 2025 como un compuesto termoplástico de estera de fibra de vidrio retardante de llama para bandejas de baterías de vehículos eléctricos. Las fibras naturales y regeneradas también están entrando en aplicaciones de interior seleccionadas donde los fabricantes priorizan menores huellas de material.
Por Modo de Transporte:
Carretera Dominante, Aeroespacial en AceleraciónEl transporte por carretera representó el 68% del tamaño del mercado de textiles técnicos para el transporte en 2026, lo que refleja el gran número de automóviles de pasajeros y vehículos comerciales que utilizan neumáticos, sistemas de sujeción, tapicería y productos acústicos. Los vehículos de pasajeros eléctricos de batería requieren materiales acústicos y de protección de baterías más especializados que los vehículos convencionales. La producción de 16,626 millones de vehículos de nueva energía de China en 2025 respalda este cambio en las especificaciones. Los vehículos comerciales utilizan volúmenes sustanciales de cordón de neumáticos porque los radiales de camión necesitan refuerzo de servicio pesado. Kordsa presentó su plataforma REV Technologies en 2025 para el refuerzo de neumáticos compatible con vehículos eléctricos, incluida la tela de cordón de PET reciclado. El mercado de textiles técnicos para el transporte mantiene su mayor base de demanda en el transporte por carretera porque el uso de materiales abarca tanto los vehículos nuevos como los ciclos de reposición.
Se espera que el sector aeroespacial y de aviación crezca a un CAGR del 5,8% hasta 2032, respaldado por una cartera de pedidos global de aeronaves de 16.371 unidades a finales de 2025. Las aeronaves de fuselaje estrecho y ancho con alto contenido de compuestos requieren refuerzos de alto rendimiento, aislamiento de cabina y materiales de asientos. Las normas de inflamabilidad de la FAA crean un entorno de aprobación exigente que favorece a los proveedores con controles de pruebas y producción establecidos. El transporte ferroviario añade una demanda de mayor duración a través de la adquisición de material rodante, la renovación de interiores y los materiales de cabina resistentes al fuego requeridos. Amtrak aumentó su plan de capital en un 50% en 2025 en comparación con los 4,5 mil millones de USD desplegados en 2024 y reportó 111 trenes y 125 locomotoras en producción. Las aplicaciones marinas son menores, pero las largas vidas útiles de los buques crean necesidades recurrentes de interiores de cabina conformes y textiles de protección.

Análisis Geográfico
Asia-Pacífico: Escala y Electrificación Convergen
Asia-Pacífico representó el 48% de la participación del mercado de textiles técnicos para el transporte en 2026. China produjo 16,626 millones de vehículos de nueva energía en 2025, generando demanda de no tejidos acústicos, materiales de protección térmica y compuestos de protección de baterías. India produjo 6,49 millones de vehículos y registró ventas de vehículos de pasajeros superiores a 4,6 millones de unidades en 2025, respaldando la demanda de airbags y cinturones de seguridad. Los programas regionales de vehículos eléctricos también están aumentando el uso de PET reciclado en telas de interior. Los planes de ferrocarril urbano de Vietnam incluyen 40 mil millones de USD para Ciudad Ho Chi Minh hasta 2035 y otros 18 mil millones de USD para Hanói hasta 2045. Estos proyectos amplían el mercado de textiles técnicos para el transporte más allá de la producción de vehículos de pasajeros al crear demanda a largo plazo de materiales de cabina ferroviaria y capas acústicas.
Europa: Las Regulaciones Establecen los Requisitos de Rendimiento
Europa experimentó una caída del 2,6% en la producción de automóviles en el primer semestre de 2025, aunque la región sigue siendo importante para los estándares de materiales y los requisitos de diseño circular. La revisión propuesta del marco de la UE sobre Vehículos al Final de su Vida Útil está configurando el interés de adquisición en contenido reciclado y componentes multicapa reciclables. Esta influencia regulatoria alienta a los proveedores a desarrollar materiales que puedan satisfacer las necesidades de rendimiento al tiempo que apoyan los objetivos de circularidad. Los programas de vehículos premium europeos continúan utilizando soluciones compuestas, incluido el trabajo de SAERTEX con tela de carbono sin ondulación para aplicaciones estructurales automotrices. La demanda ferroviaria está respaldada por los requisitos de la EN 45545-2 para el comportamiento ante el fuego en interiores ferroviarios. La inversión de 360 millones de EUR (423,5 millones de USD) del Grupo FS en trenes interurbanos y suburbanos italianos respalda la adquisición de tapicería e interiores conformes.
Regiones Emergentes: Los Programas de Tránsito Añaden Diversidad a la Demanda
Se estimó que la producción de vehículos ligeros en América del Norte disminuyó un 5,2% en 2025, pero la inversión ferroviaria proporciona una fuente separada de demanda de tapicería interior, revestimientos acústicos y materiales de asientos resistentes al fuego. El programa de capital de Amtrak para 2025 respalda esta demanda a través de la producción de nuevos trenes y locomotoras. São Paulo comprometió 28,5 mil millones de BRL (5,1 mil millones de USD) para proyectos ferroviarios que cubren mejoras y nuevas estaciones. El programa respalda la demanda recurrente de telas de asientos ferroviarios y materiales de interior protectores. Se prevé que Oriente Medio y África registren un CAGR del 9,5% hasta 2032, respaldado por la expansión de flotas de metro y la demanda de textiles de cabina de pasajeros conformes. Turquía sigue siendo un centro de producción regional a través de Kordsa, vinculando los programas de equipos originales europeos con la adquisición de transporte vecina. El tamaño del mercado de textiles técnicos para el transporte en estas regiones está respaldado por la demanda de infraestructura incluso donde el ensamblaje de vehículos sigue siendo menos extenso.
Panorama Competitivo
Concentración del Mercado
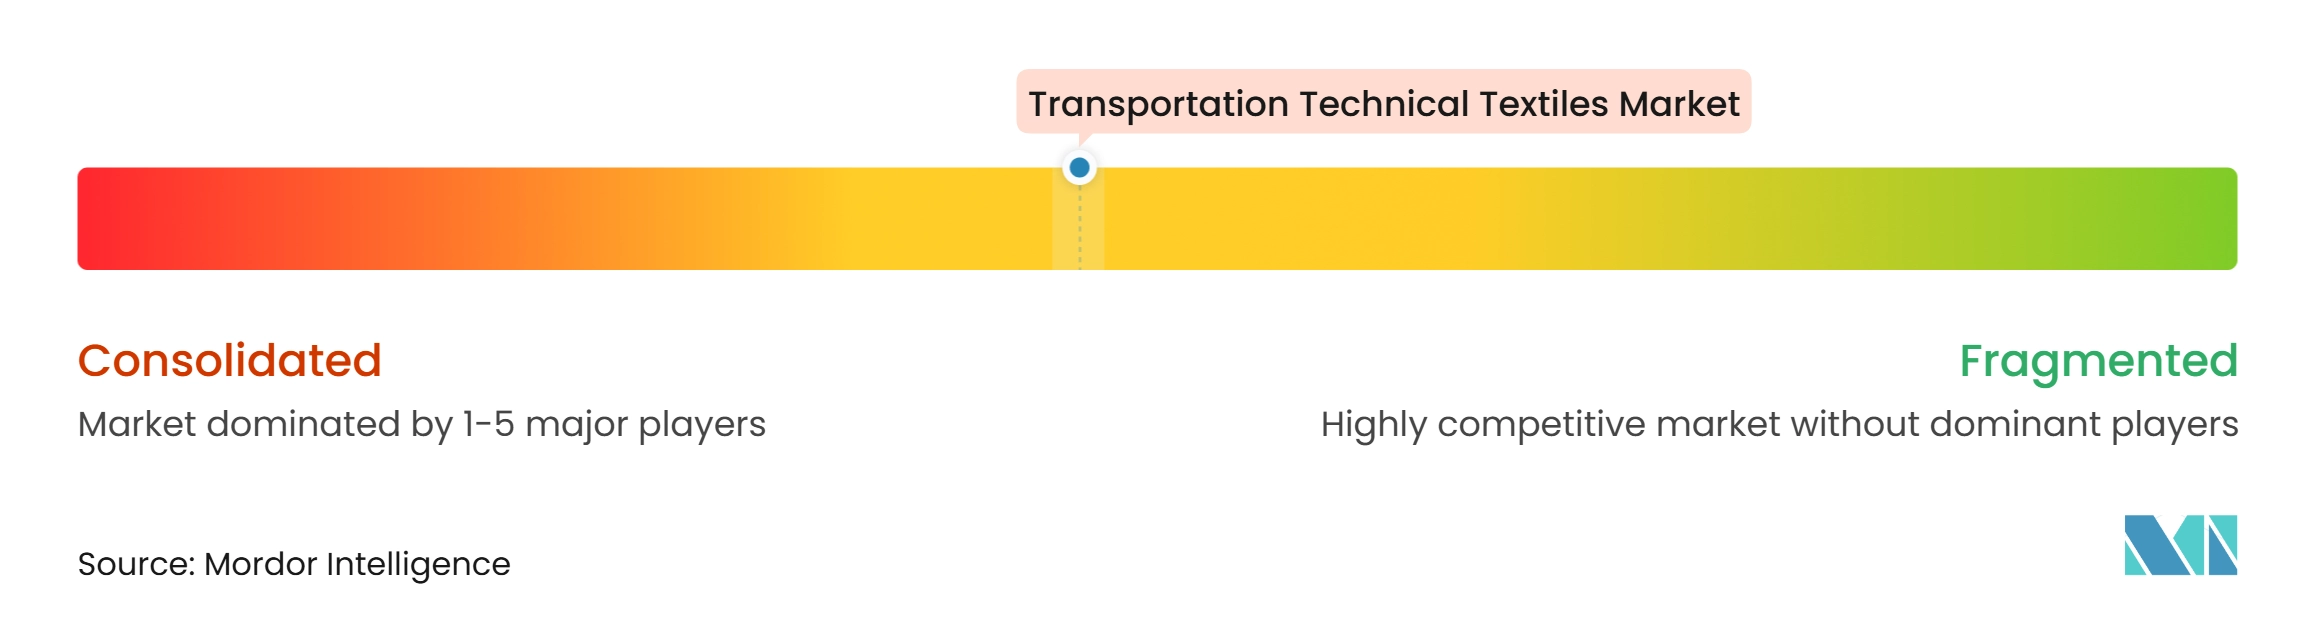
El mercado de textiles técnicos para el transporte exhibe un nivel medio de concentración de mercado. Los especialistas integrados verticalmente ocupan posiciones más sólidas en telas de airbag de alto margen, cinturones de seguridad y refuerzo compuesto aeroespacial. Los convertidores regionales compiten más directamente en tapicería, alfombras y otras aplicaciones sensibles al costo. Los requisitos de homologación de los fabricantes de equipos originales restringen el número de proveedores creíbles en materiales críticos para la seguridad. Esto eleva los costos de cambio para los clientes y respalda relaciones más largas con los proveedores. El mercado de textiles técnicos para el transporte también incluye un grupo en expansión de productores certificados en China, India, Corea del Sur y Turquía.
Las empresas se están enfocando en el desarrollo específico por plataforma, la integración de fibras recicladas y los materiales para aplicaciones de vehículos eléctricos. El acuerdo de octubre de 2025 entre Hyundai Motor Group y Toray es un ejemplo de colaboración directa entre proveedor y fabricante de automóviles en compuestos reforzados con fibra de carbono. Autoneum introdujo E-Fiber Shield para aplicaciones de baterías de vehículos eléctricos y Flexi-Light PET para aislamiento acústico reciclado. Continental y Kordsa pusieron COKOON a disposición libre de regalías para ayudar a reducir el uso de formaldehído en la unión textil-caucho. Estos movimientos centran la competencia en la capacidad de diseño, la certificación y el rendimiento ambiental en lugar de en el volumen textil únicamente.
Los textiles de protección de baterías siguen abiertos a varios enfoques de materiales, incluidos compuestos de aramida, telas retardantes de llama y compuestos termoplásticos de fibra de vidrio. Los especialistas en hilados con contenido reciclado y los proveedores de fibras de base biológica están ganando atención a medida que los fabricantes de equipos originales establecen objetivos de sostenibilidad de materiales. Los avances en fibras conductoras, integración de sensores y preformas tejidas tridimensionales pueden crear una mayor diferenciación en aplicaciones de seguridad y estructurales.
Líderes de la Industria de Textiles Técnicos para el Transporte
-
Autoneum Holding AG
-
AUNDE Group SE
-
Asahi Kasei Corporation
-
Toyota Boshoku Corporation
-
SUMINOE Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para el Transporte Empresas cubiertas en este informe
- Autoneum Holding AG
- AUNDE Group SE
- Asahi Kasei Corporation (Sage Automotive Interiors)
- Toyota Boshoku Corporation
- SUMINOE Co., Ltd.
- Seiren Co., Ltd.
- Freudenberg Performance Materials
- TWE Group
- Milliken & Company
- Toray Industries, Inc.
- HS Hyosung Advanced Materials Corporation
- Kordsa Teknik Tekstil A.Ş.
- SRF Limited
- Indorama Ventures Public Company Limited
- SAERTEX GmbH & Co. KG
- Hexcel Corporation
- Lantal Textiles AG
- Camira Fabrics Ltd.
- Glen Raven, Inc.
- Ahlstrom
- Sioen Industries NV
- Bcomp Ltd.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para el Transporte
- Enero de 2026: El airbag lateral trasero de Toyoda Gosei fue seleccionado para su uso en los modelos Impreza y Crosstrek de Subaru para el mercado de América del Norte. Los airbags están diseñados para desplegarse entre el pasajero del asiento trasero y la puerta del vehículo durante colisiones laterales, reduciendo el impacto en el pecho y el abdomen.
- Octubre de 2025: Hyundai Motor Group y Toray Industries firmaron un Acuerdo Estratégico de Desarrollo Conjunto para co-desarrollar materiales compuestos reforzados con fibra de carbono para vehículos de alto rendimiento y plataformas de movilidad de propósito especial, incluidos vehículos lunares, con la producción de CFRP distribuida entre Toray Advanced Materials Korea, Toray Advanced Composites (Países Bajos) y Euro Advanced Carbon Fiber Composites (Alemania).
- Julio de 2025: Autoneum presentó Flexi-Light PET en la Conferencia de Acústica Automotriz en Constanza, Alemania, un sistema de aislamiento acústico a base de fieltro de poliéster compuesto por hasta un 90% de PET reciclado que iguala o supera a la espuma de poliuretano convencional en rendimiento acústico de frecuencia media a alta.
- Junio de 2025: Hexcel Corporation y KONGSBERG Defence & Aerospace firmaron un acuerdo de asociación de suministro de cinco años para panales de ingeniería HexWeb y preimpregnados HexPly que respaldan los programas estratégicos de producción de defensa y aeroespacial de KONGSBERG, consolidando una cadena de suministro de textiles compuestos a largo plazo para estructuras aeroespaciales de alto valor.
Alcance del Informe Global del Mercado de Textiles Técnicos para el Transporte
El Informe de Textiles Técnicos para el Transporte está segmentado por Tipo de Producto (Textiles de Seguridad y Sujeción para Pasajeros, Textiles de Interior y Tapicería para el Transporte, y más), por Tipo de Material (Poliéster (PET), Poliamida (Nailon), y más), por Modo de Transporte (Transporte por Carretera, Aeroespacial y Aviación, y más), y por Geografía (América del Norte, Europa, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles de Seguridad y Sujeción para Pasajeros | Telas de Airbag Automotriz y Cojines Textiles |
| Cinturones de Seguridad | |
| Otros Textiles de Seguridad y Sujeción para el Transporte | |
| Textiles de Interior y Tapicería para el Transporte | Tapicería de Asientos y Telas de Asientos |
| Alfombras Automotrices y de Transporte | |
| Otros Textiles de Interior para el Transporte (Revestimiento de Techo, Parasoles de Ventana, etc.) | |
| Textiles de Refuerzo para Neumáticos y Caucho | |
| Textiles de Aislamiento Acústico, Térmico y Protector | |
| Textiles de Filtración y Gestión del Aire para el Transporte | |
| Textiles de Refuerzo Estructural y Compuesto (tela de refuerzo de fibra de carbono, fibra de vidrio, etc.) | |
| Textiles Exteriores y de Protección para el Transporte | |
| Otros Textiles Técnicos para el Transporte |
| Poliéster (PET) |
| Poliamida (Nailon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de Vidrio |
| Fibras de Carbono |
| Fibras Sintéticas de Aramida y Otras de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otras Fibras y Materiales Especiales |
| Transporte por Carretera | Automóviles de Pasajeros | Automóviles de Pasajeros de Motor de Combustión Interna e Híbridos |
| Automóviles de Pasajeros Eléctricos de Batería | ||
| Vehículos Comerciales | ||
| Motocicletas, Triciclos y Otros Vehículos de Carretera | ||
| Aeroespacial y Aviación | Aeronaves Comerciales y de Negocios | |
| Aeronaves Militares y Helicópteros | ||
| Naves Espaciales y Otras Plataformas Aeroespaciales | ||
| Transporte Ferroviario | ||
| Transporte Marítimo | Buques Comerciales y de Carga | |
| Buques de Pasajeros, Cruceros, Embarcaciones Recreativas y Otras Embarcaciones Marinas | ||
| Otras Plataformas de Transporte Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Textiles de Seguridad y Sujeción para Pasajeros | Telas de Airbag Automotriz y Cojines Textiles | |
| Cinturones de Seguridad | |||
| Otros Textiles de Seguridad y Sujeción para el Transporte | |||
| Textiles de Interior y Tapicería para el Transporte | Tapicería de Asientos y Telas de Asientos | ||
| Alfombras Automotrices y de Transporte | |||
| Otros Textiles de Interior para el Transporte (Revestimiento de Techo, Parasoles de Ventana, etc.) | |||
| Textiles de Refuerzo para Neumáticos y Caucho | |||
| Textiles de Aislamiento Acústico, Térmico y Protector | |||
| Textiles de Filtración y Gestión del Aire para el Transporte | |||
| Textiles de Refuerzo Estructural y Compuesto (tela de refuerzo de fibra de carbono, fibra de vidrio, etc.) | |||
| Textiles Exteriores y de Protección para el Transporte | |||
| Otros Textiles Técnicos para el Transporte | |||
| Por Tipo de Material | Poliéster (PET) | ||
| Poliamida (Nailon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de Vidrio | |||
| Fibras de Carbono | |||
| Fibras Sintéticas de Aramida y Otras de Alto Rendimiento | |||
| Fibras Naturales y Regeneradas | |||
| Otras Fibras y Materiales Especiales | |||
| Por Modo de Transporte | Transporte por Carretera | Automóviles de Pasajeros | Automóviles de Pasajeros de Motor de Combustión Interna e Híbridos |
| Automóviles de Pasajeros Eléctricos de Batería | |||
| Vehículos Comerciales | |||
| Motocicletas, Triciclos y Otros Vehículos de Carretera | |||
| Aeroespacial y Aviación | Aeronaves Comerciales y de Negocios | ||
| Aeronaves Militares y Helicópteros | |||
| Naves Espaciales y Otras Plataformas Aeroespaciales | |||
| Transporte Ferroviario | |||
| Transporte Marítimo | Buques Comerciales y de Carga | ||
| Buques de Pasajeros, Cruceros, Embarcaciones Recreativas y Otras Embarcaciones Marinas | |||
| Otras Plataformas de Transporte Especializadas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Polonia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Tailandia | |||
| Indonesia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Arabia Saudita | ||
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los textiles técnicos para el transporte para 2032?
Se proyecta que el tamaño del mercado de textiles técnicos para el transporte alcance los 87,57 mil millones de USD para 2032, desde los 71,97 mil millones de USD en 2027.
¿Cuál es el CAGR previsto para los textiles técnicos para el transporte hasta 2032?
Se prevé que el sector crezca a un CAGR del 4,00% de 2027 a 2032.
¿Qué categoría de producto tiene la mayor participación en los textiles técnicos para el transporte?
Los textiles de refuerzo para neumáticos y caucho tuvieron la mayor participación de producto con un 24% en 2026.
¿Qué material está creciendo más rápido en los textiles técnicos para el transporte?
Las fibras de carbono tienen el CAGR proyectado más alto del 7,5% hasta 2032, respaldadas por aplicaciones aeroespaciales y de movilidad ligera.
¿Por qué los vehículos eléctricos aumentan la demanda de textiles técnicos?
Los vehículos eléctricos necesitan un mayor control acústico, protección térmica de baterías, aislamiento eléctrico y componentes más ligeros.
¿Qué región lidera la demanda de textiles técnicos para el transporte?
Asia-Pacífico representó el 48% de la demanda en 2026, mientras que se prevé que Oriente Medio registre el CAGR regional más alto del 9,5% hasta 2032.