
Taille et part du marché des textiles techniques pour le transport
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 71.97 Milliards de dollars |
| Taille du Marché (2032) | 87.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.00 % |
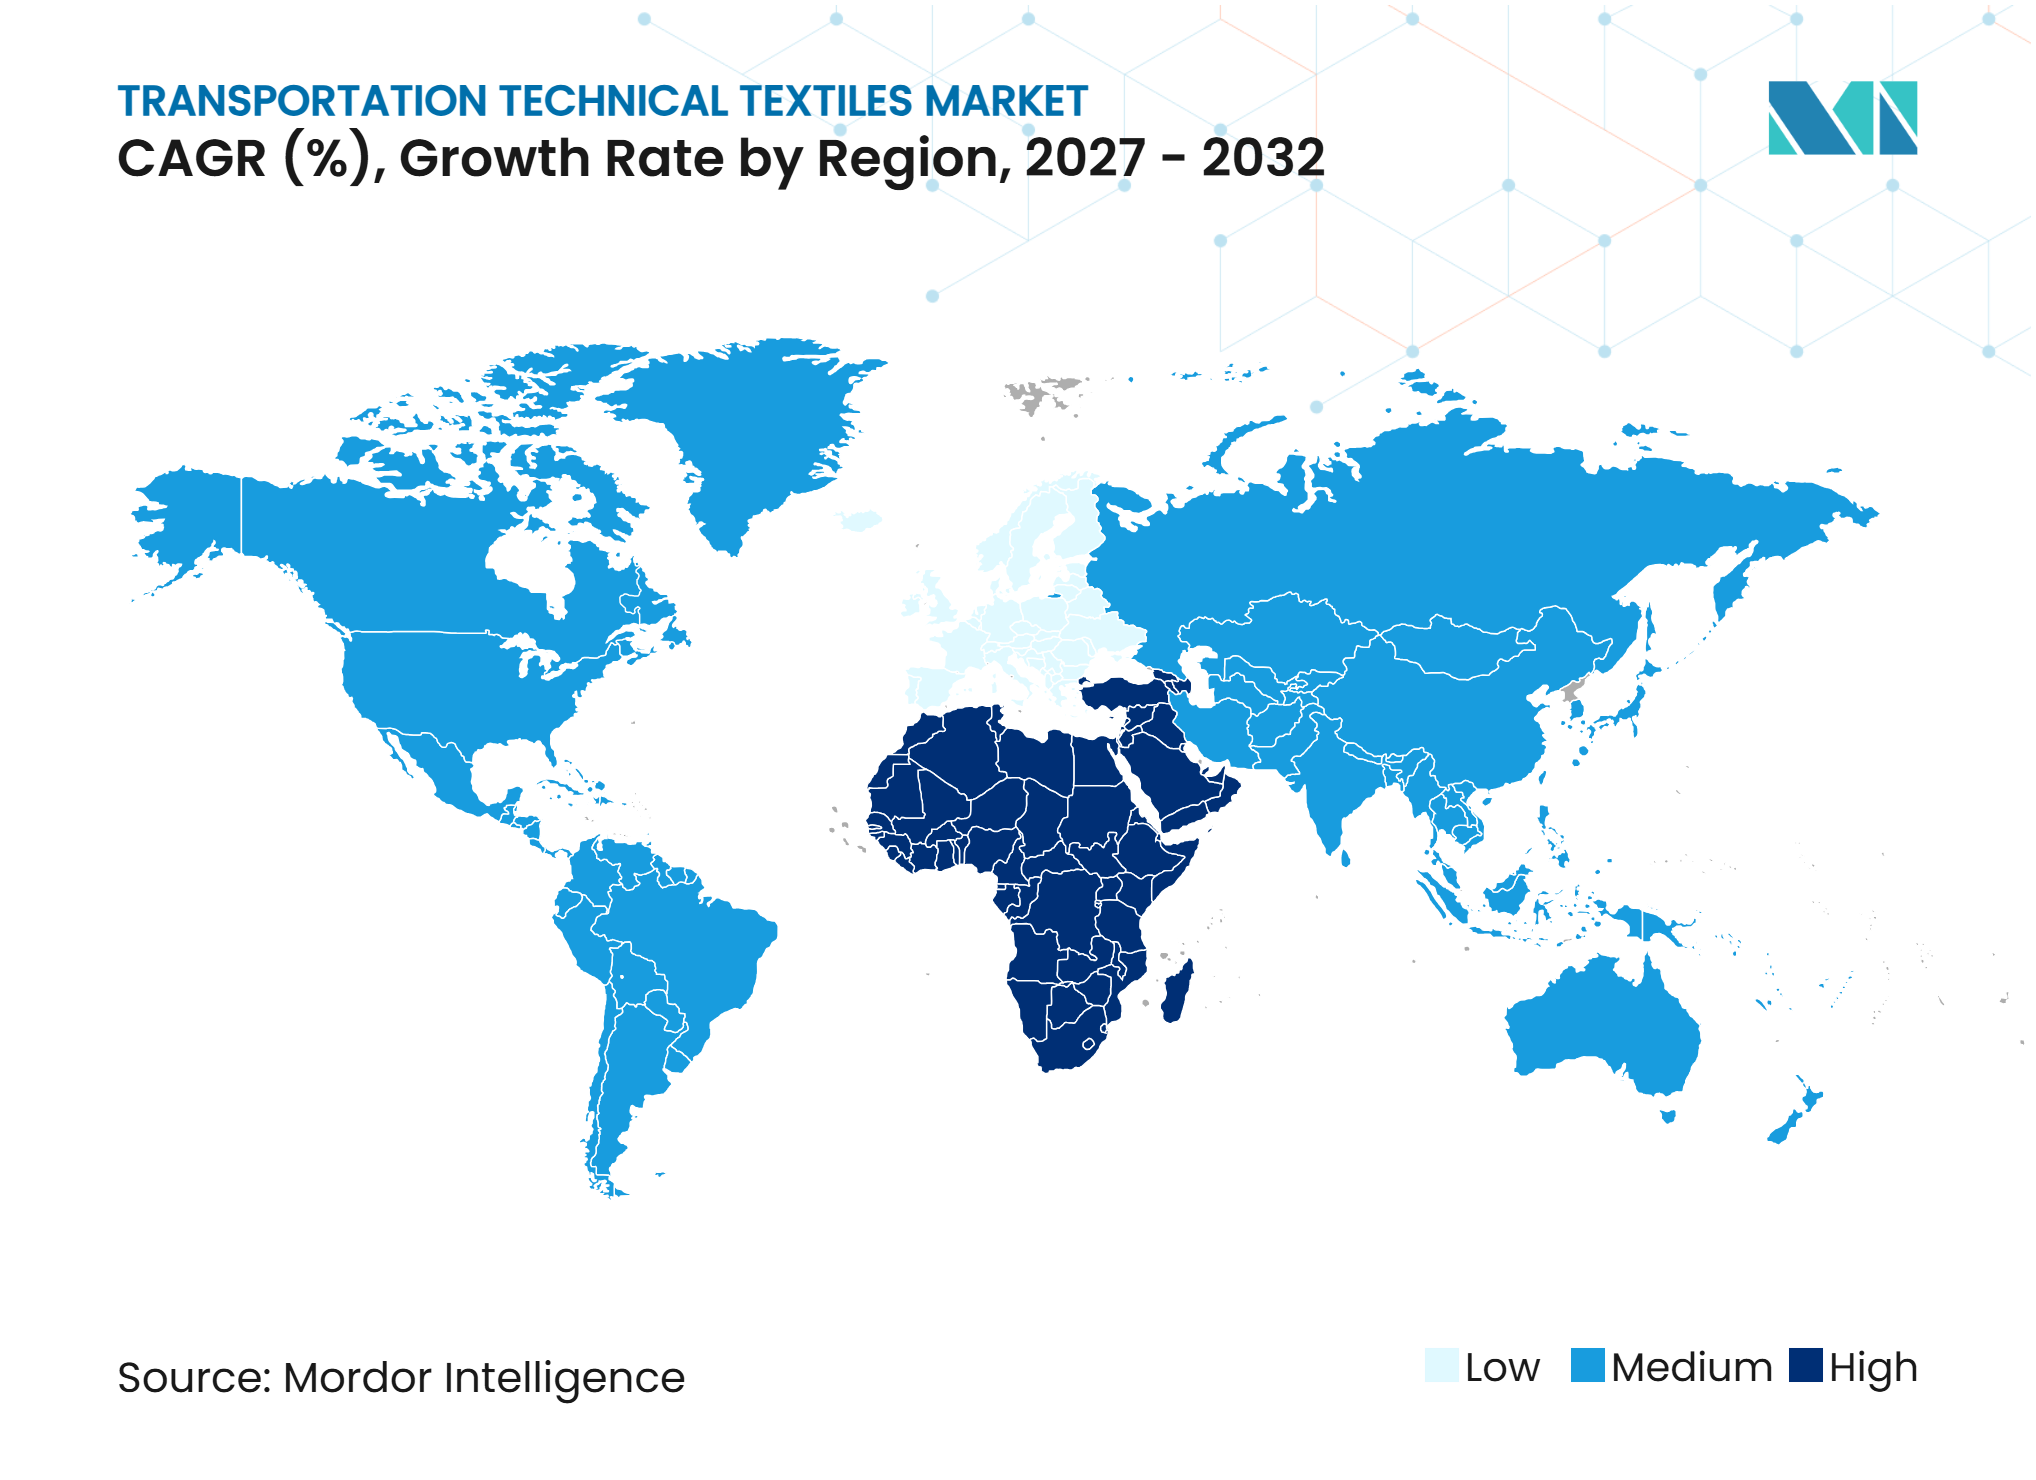
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques pour le transport par Mordor Intelligence
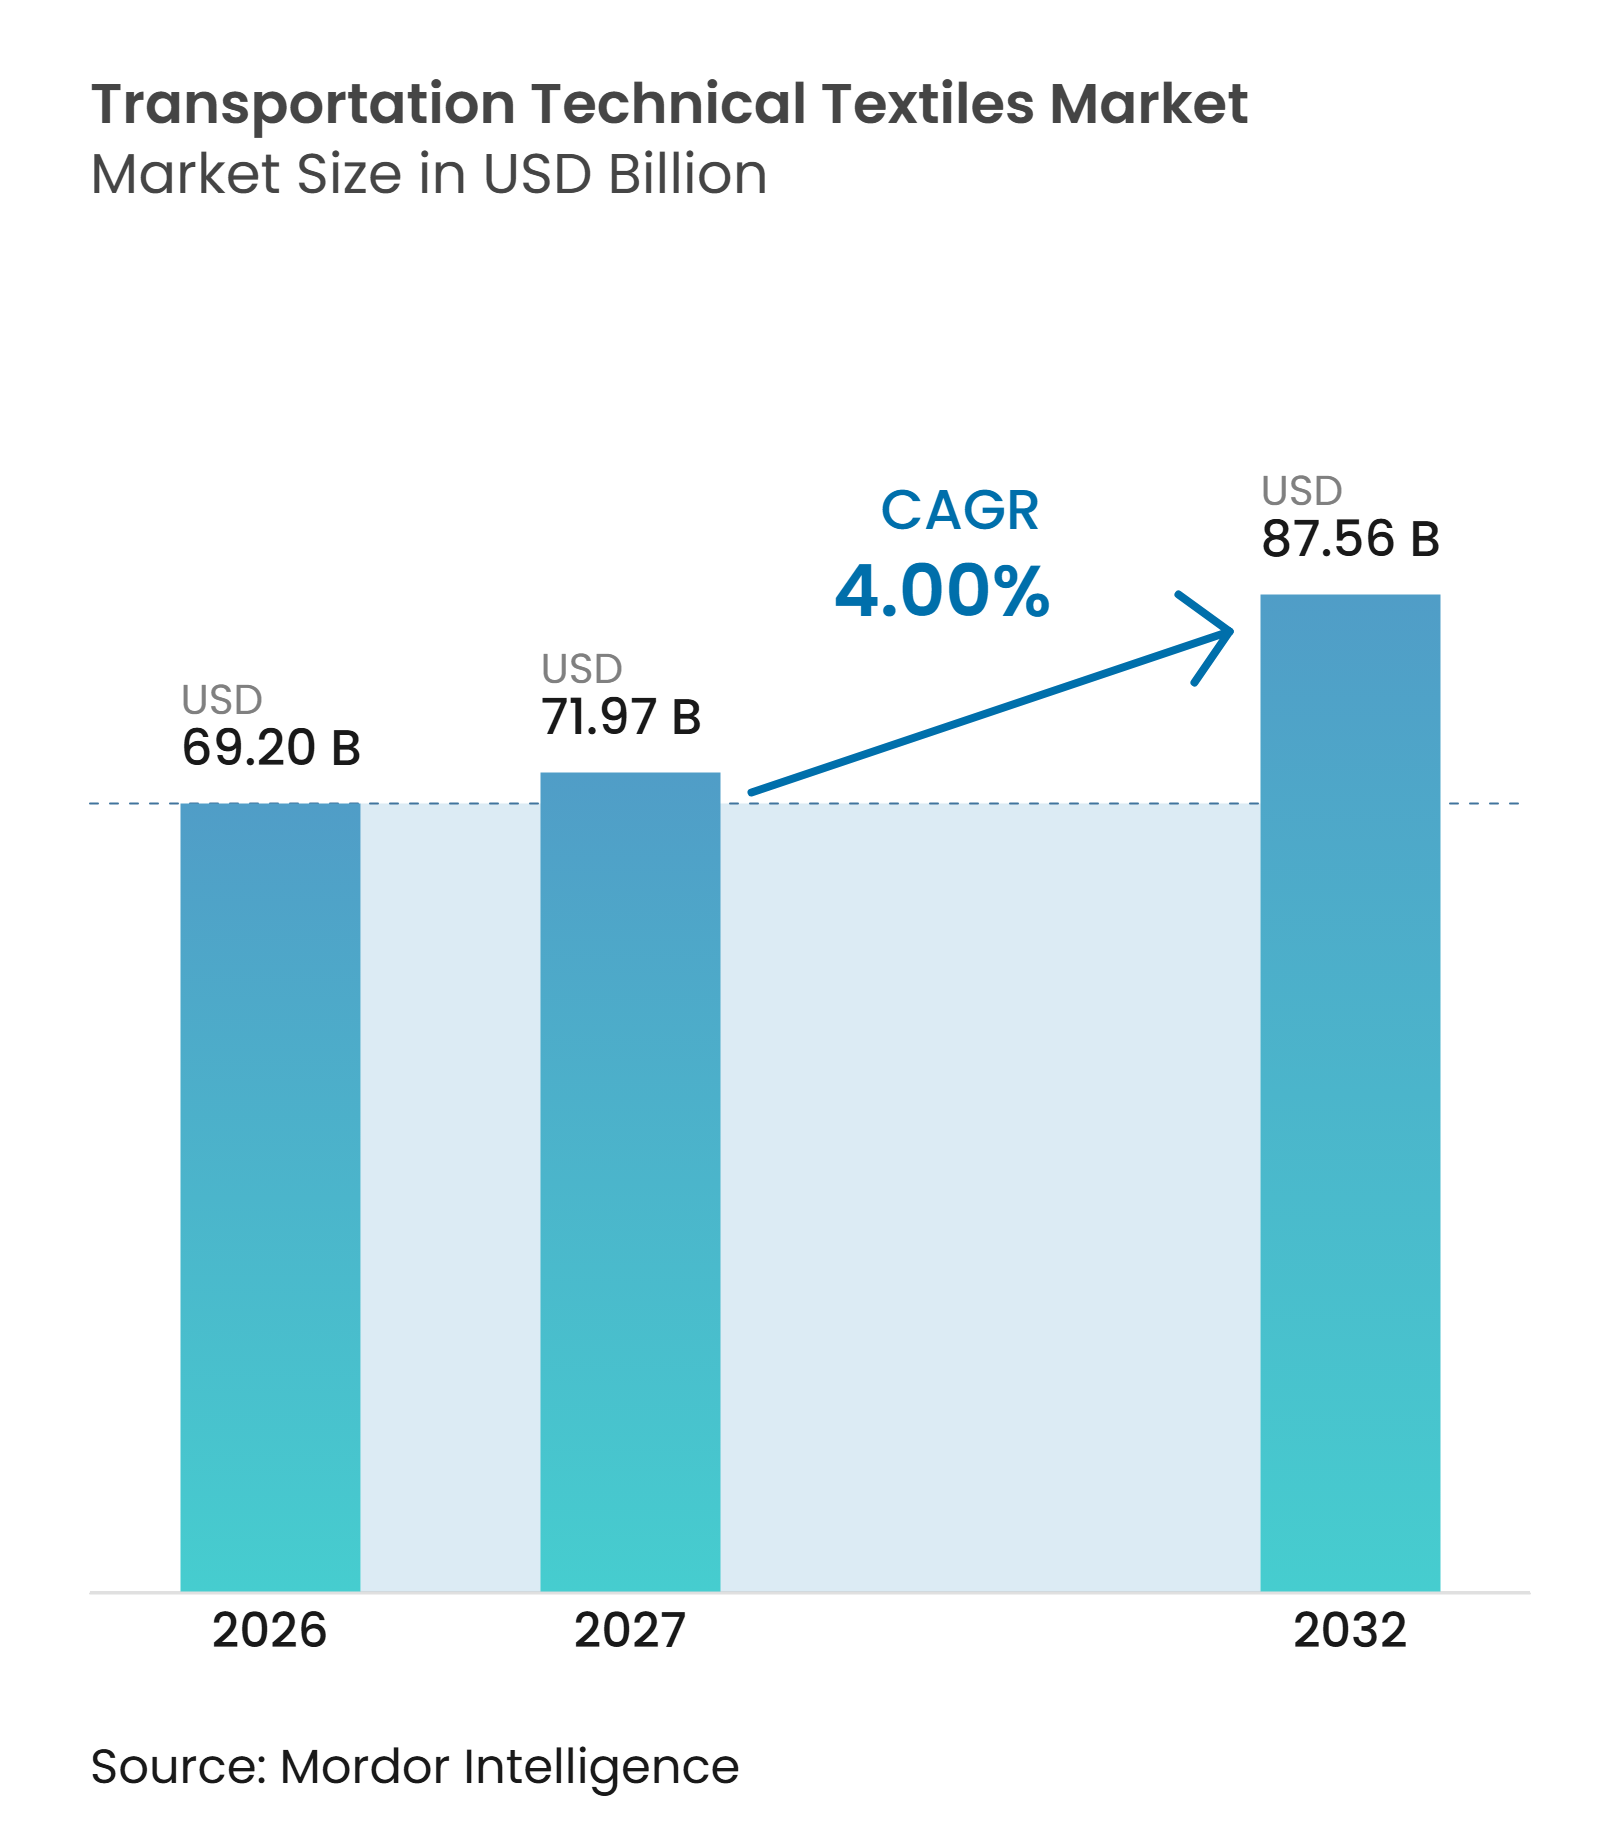
La taille du marché des textiles techniques pour le transport devrait s'étendre de 69,20 milliards USD en 2026 et 71,97 milliards USD en 2027 à 87,56 milliards USD d'ici 2032, enregistrant un CAGR de 4 % entre 2027 et 2032.
Le marché des textiles techniques pour le transport est soutenu par une production de véhicules plus élevée, des règles de sécurité plus strictes, les exigences de conception des véhicules électriques et le renouvellement des flottes aéronautiques. Les textiles de sécurité, le renforcement des pneumatiques, les matériaux de cabine et les structures composites lient la demande à plusieurs modes de transport, ce qui réduit la dépendance à un seul cycle de véhicule. Les véhicules électriques rehaussent les spécifications en matière d'isolation acoustique et de protection des batteries, car leurs habitacles exposent des bruits que les moteurs à combustion peuvent masquer. Les longs cycles de qualification favorisent les fournisseurs qui répondent déjà aux exigences des secteurs automobile et aérospatial, tandis que les investissements ferroviaires constituent une source supplémentaire de demande. Les fluctuations des coûts des intrants pour le polyester, le nylon et les fibres spéciales restent une contrainte, car les contrats d'approvisionnement peuvent retarder la répercussion des prix pour les transformateurs.
Points clés du rapport
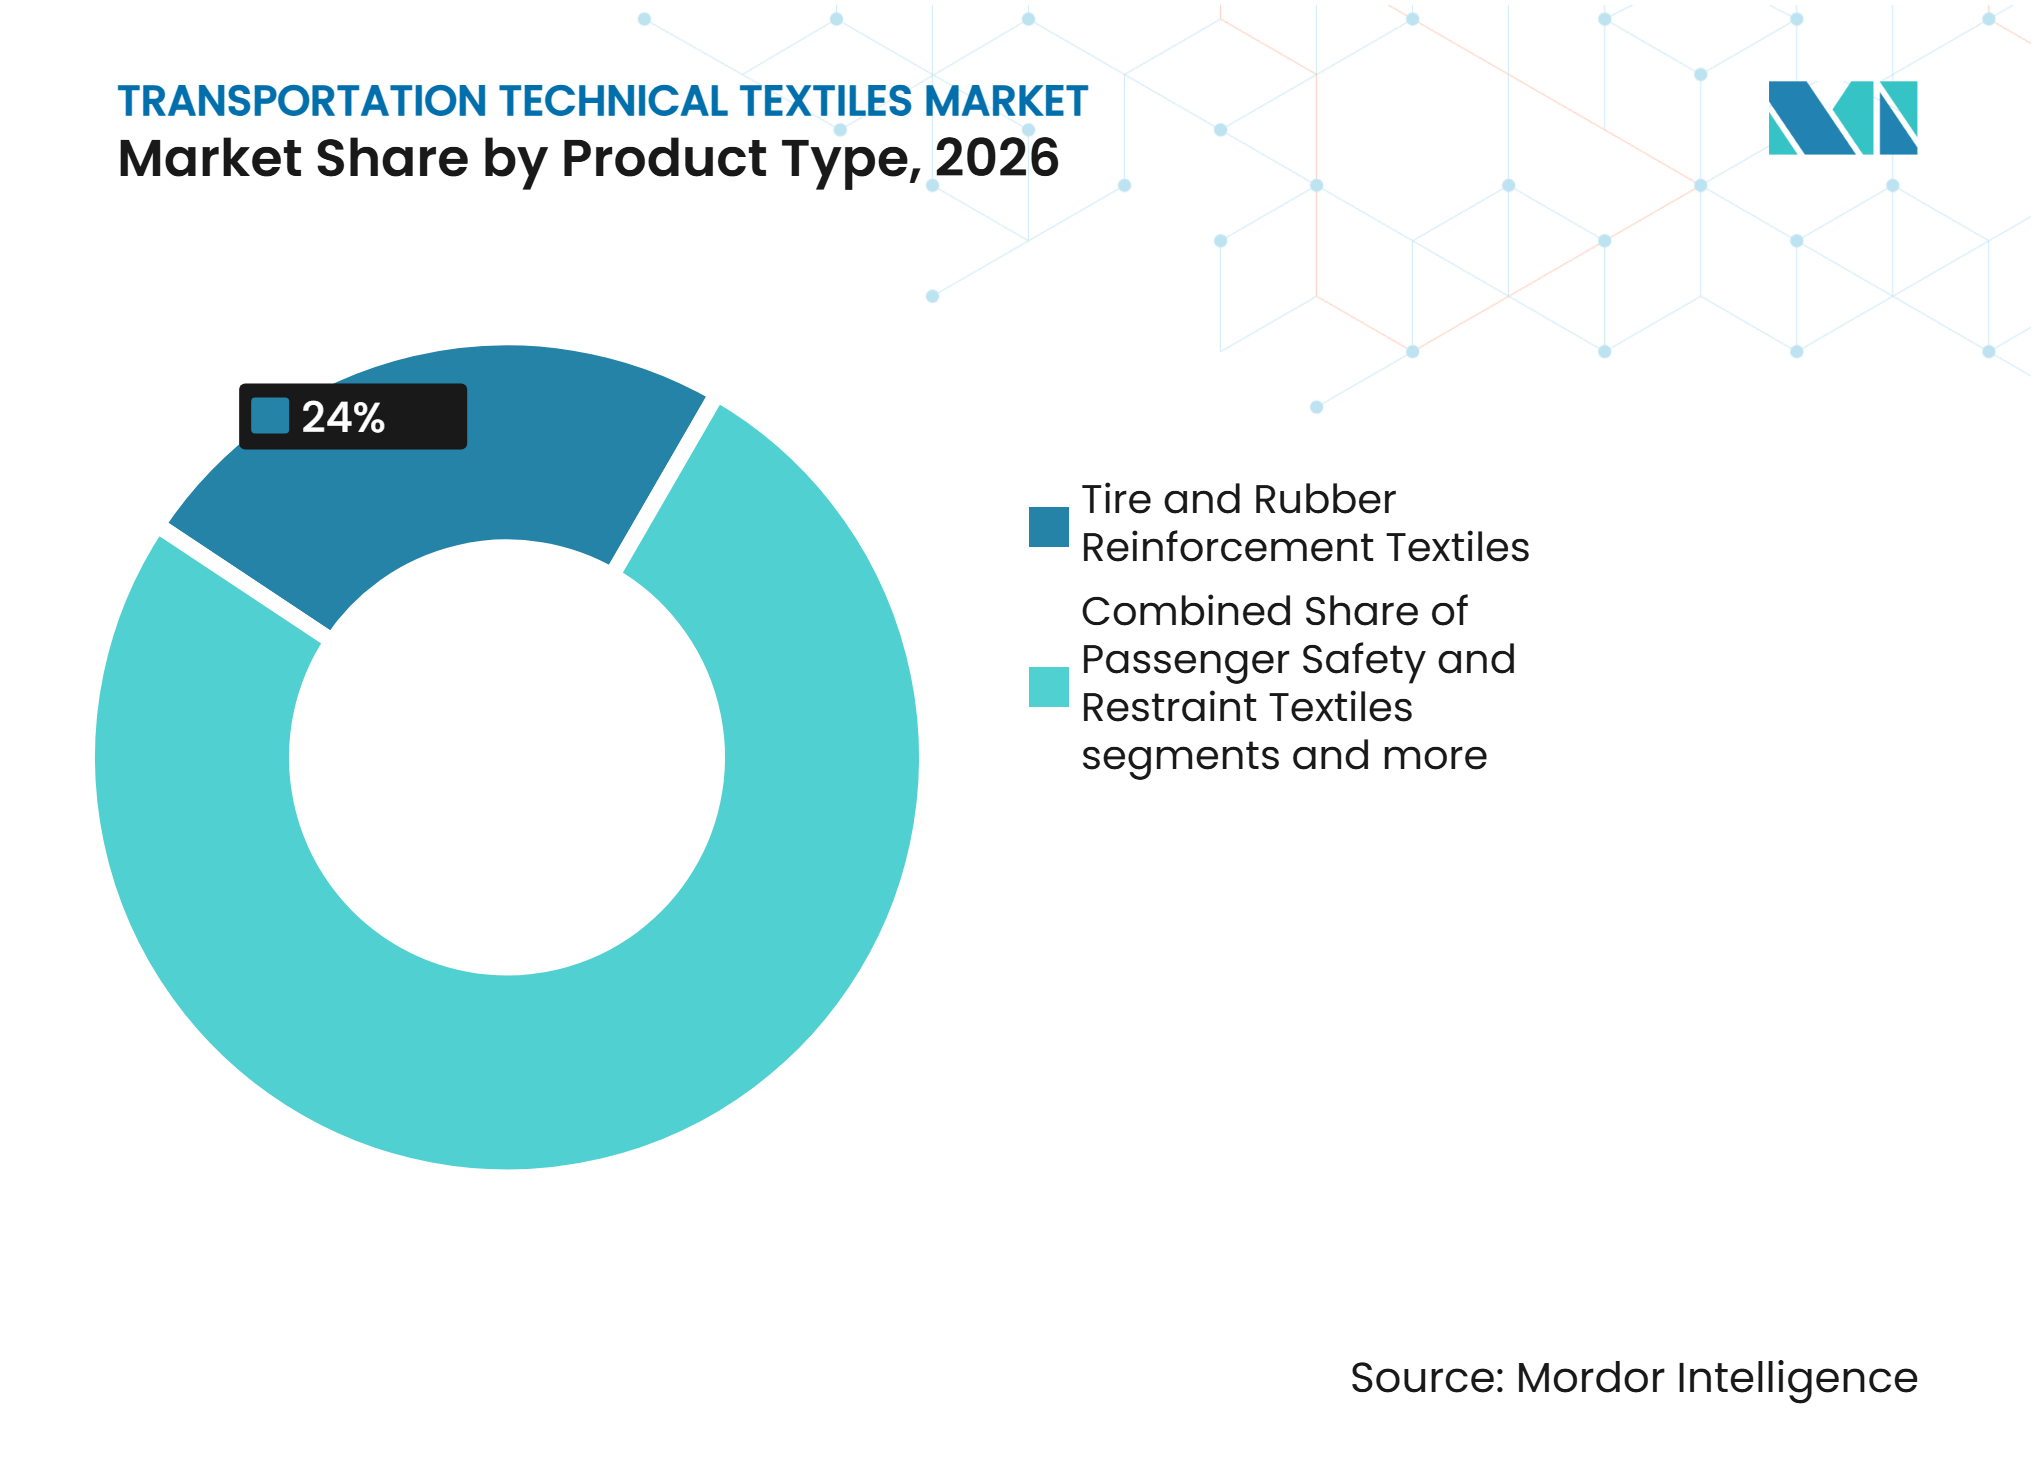
- Par type de produit, les textiles de renforcement pour pneumatiques et caoutchouc détenaient 24 % de la part du marché des textiles techniques pour le transport en 2026, tandis que les textiles de renforcement structurel et composite devraient enregistrer le CAGR le plus élevé à 6,5 % jusqu'en 2032.
- Par type de matériau, le polyester détenait 38 % de la part du marché des textiles techniques pour le transport en 2026, tandis que les fibres de carbone devraient enregistrer le CAGR le plus élevé à 7,5 % jusqu'en 2032.
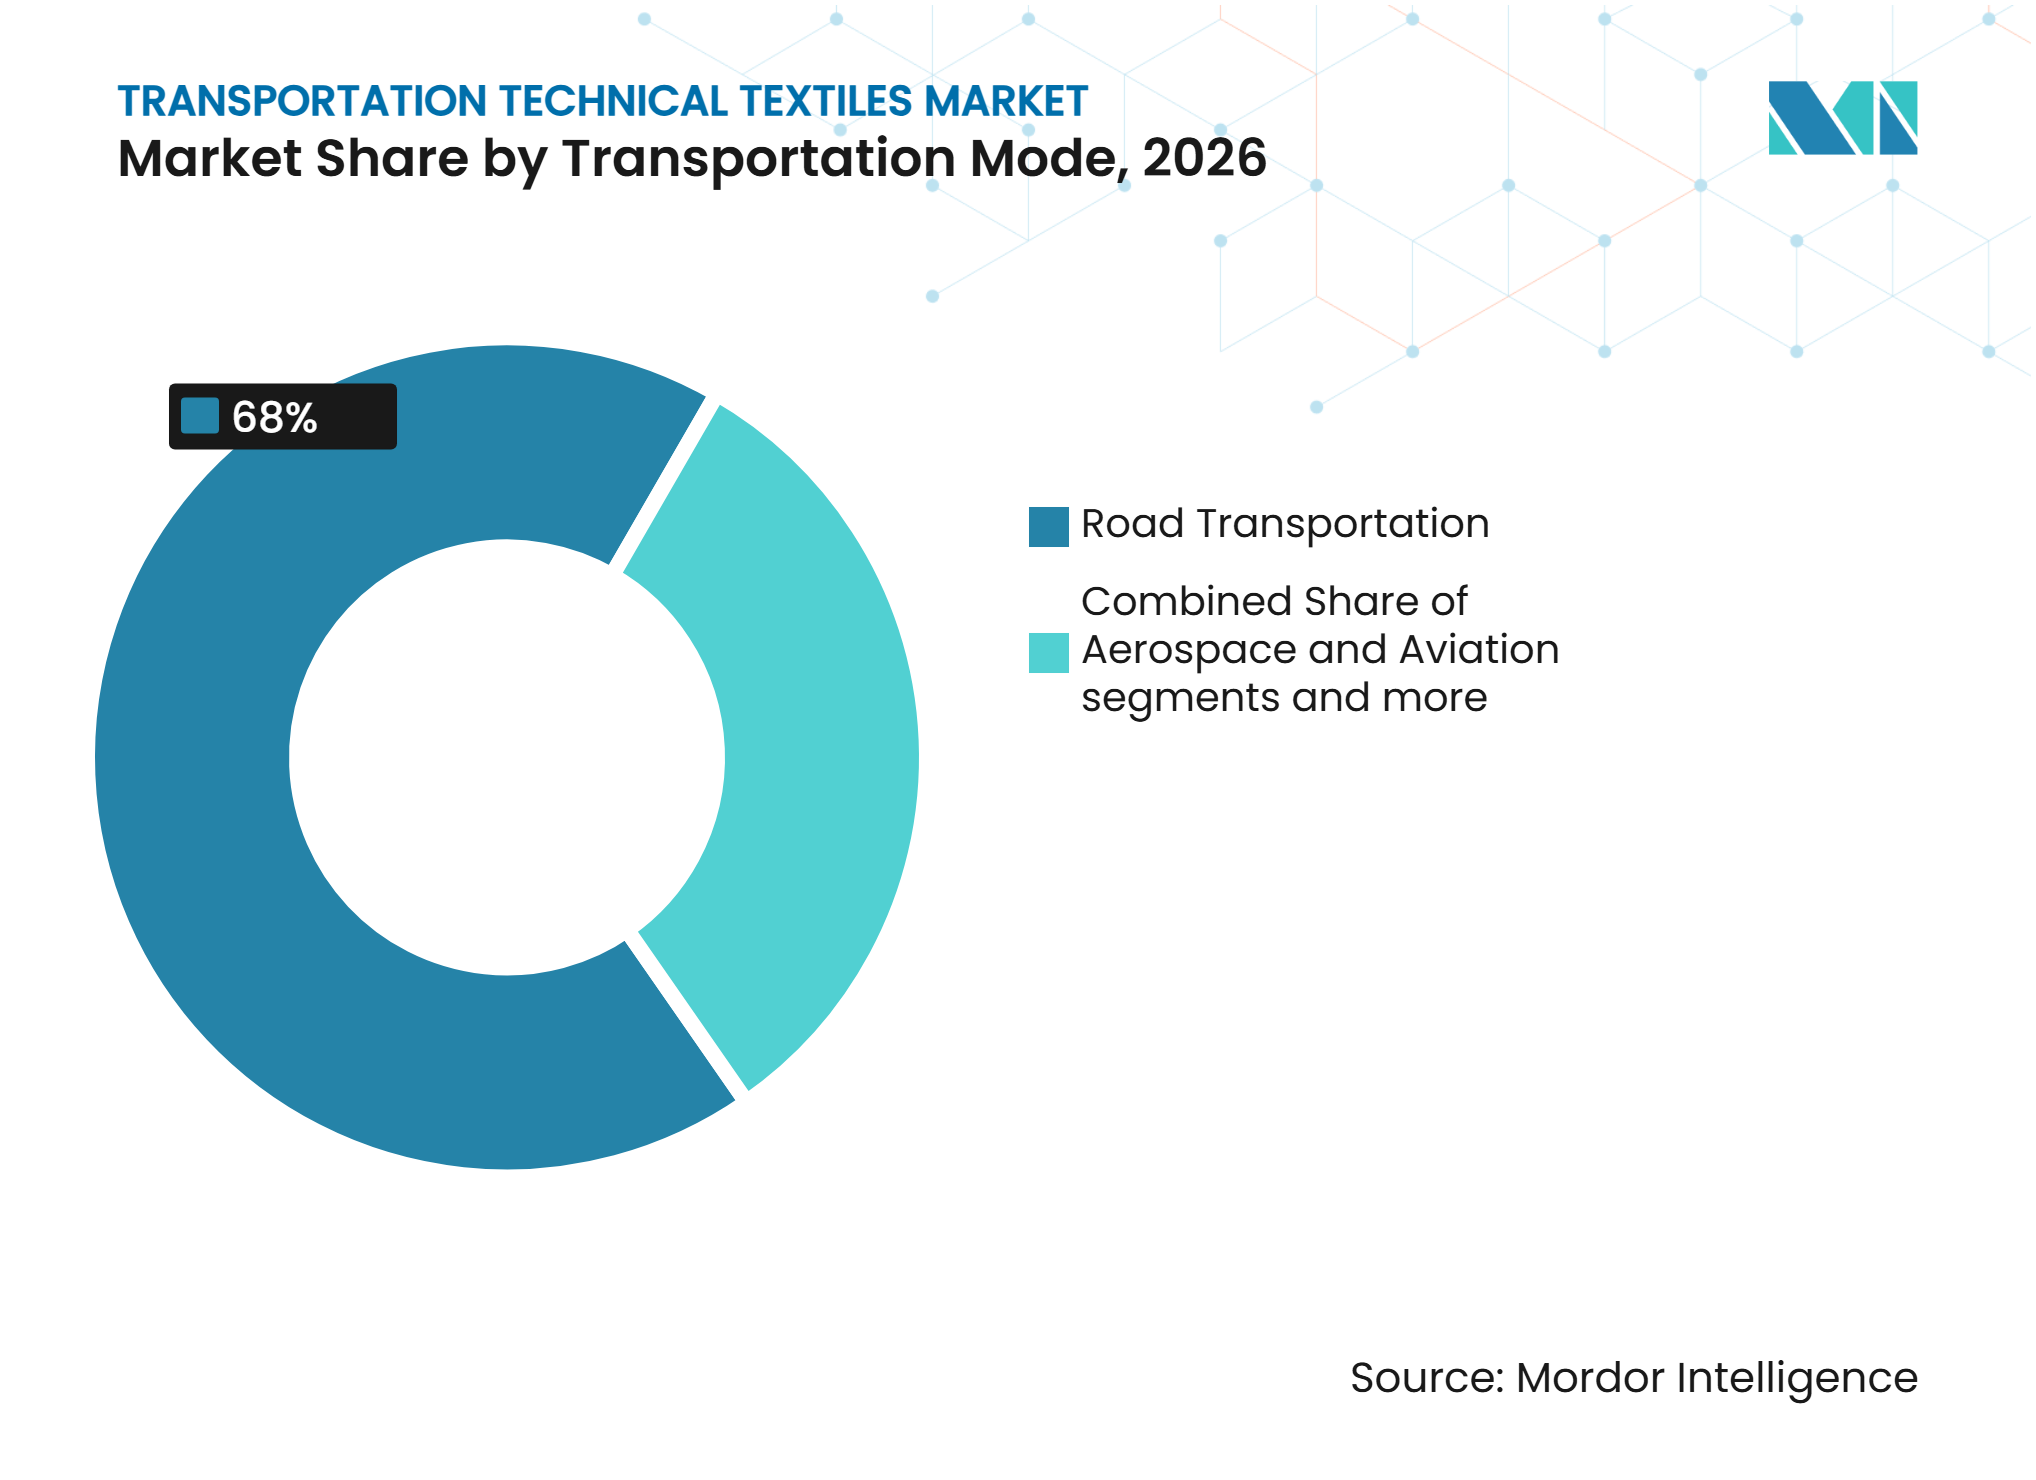
- Par mode de transport, le transport routier représentait 68 % de la taille du marché des textiles techniques pour le transport en 2026, tandis que l'aérospatiale et l'aviation devraient enregistrer le CAGR le plus élevé à 5,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48 % de la part du marché des textiles techniques pour le transport en 2026, tandis que le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la production de véhicules et des exigences de sécurité automobile | +0.90% | Mondial, porté par l'Asie-Pacifique et l'Inde | Court terme (≤ 2 ans) |
| Adoption croissante des véhicules électriques et hybrides | +0.75% | Chine, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de matériaux automobiles et aérospatiaux légers | +0.65% | Mondial | Moyen terme (2-4 ans) |
| Augmentation de la production d'aéronefs et modernisation des flottes commerciales | +0.50% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Expansion des exigences de contrôle du bruit, des vibrations et de la dureté des véhicules | +0.40% | Mondial, porté par les marchés des véhicules électriques | Moyen terme (2-4 ans) |
| Investissements dans les infrastructures ferroviaires passagers et de transit urbain | +0.30% | Asie-Pacifique, Amérique du Sud, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la production de véhicules et des exigences de sécurité automobile
La production mondiale de véhicules à moteur a atteint 96,4 millions d'unités en 2025, soit 3,9 % de plus que l'année précédente et le total annuel le plus élevé depuis 2018.[1] Chaque nouveau véhicule nécessite des tissus pour airbags, des sangles de ceinture de sécurité, des câbles pour pneumatiques et une isolation acoustique ; ainsi, les gains de production augmentent la demande de textiles sur plusieurs lignes de produits. Le marché des textiles techniques pour le transport bénéficie de ce large contenu en pièces plutôt que d'un seul composant intérieur. L'amendement de la NHTSA à la FMVSS 208 est entré en vigueur le 4 mars 2025, étendant les exigences d'avertissement de ceinture de sécurité arrière à toutes les positions de sièges passagers dans les véhicules concernés.[2] Cette exigence soutient les systèmes de retenue intégrés à des capteurs et les sangles haute performance pour les programmes de véhicules destinés aux États-Unis. L'Inde a produit 6,49 millions de véhicules en 2025 et a enregistré des ventes de véhicules particuliers supérieures à 4,6 millions d'unités, renforçant la demande de textiles de sécurité à mesure que les exigences de sécurité des véhicules s'élargissent.
Adoption croissante des véhicules électriques et hybrides
La Chine a produit 16,626 millions de véhicules à nouvelles énergies en 2025, en hausse de 29 % par rapport à 2024. Les plateformes électriques accordent une plus grande importance aux matériaux acoustiques non tissés, car les bruits du moteur, de l'électronique de puissance et des engrenages deviennent plus perceptibles dans des habitacles plus silencieux. Une revue SAE de 2025 a identifié la gestion du bruit, des vibrations et de la dureté comme un problème d'ingénierie persistant pour les véhicules électriques.[3] Autoneum a présenté E-Fiber Shield à l'IAA 2025 en tant que textile ignifuge sans mica conçu pour les applications de batteries et la protection contre l'emballement thermique. Les blocs-batteries augmentent également la masse des véhicules, ce qui crée une demande pour des composants acoustiques et thermiques plus légers. Le marché des textiles techniques pour le transport gagne donc en valeur par véhicule électrique, même lorsque les volumes totaux de véhicules n'augmentent pas au même rythme.
Demande croissante de matériaux automobiles et aérospatiaux légers
Les composites légers deviennent de plus en plus pertinents dans les programmes de véhicules et d'aéronefs, car ils combinent des performances structurelles avec une masse de composants réduite. Hyundai Motor Group et Toray Group ont signé un accord en octobre 2025 pour développer des matériaux composites renforcés de fibres de carbone pour des applications de mobilité haute performance. Ce type de développement conjoint lie plus étroitement les fournisseurs de fibres aux décisions de conception des plateformes et allonge leur relation commerciale avec les équipementiers. Airbus a annoncé un carnet de commandes de fin d'année de 8 754 aéronefs commerciaux en 2025, ce qui soutient une exigence pluriannuelle en matière de renforts composites et de matériaux d'intérieur. Le marché des textiles techniques pour le transport bénéficie également lorsque les fournisseurs peuvent soutenir à la fois les applications structurelles et intérieures dans les programmes aérospatiaux. Les approches composites à contenu recyclé ajoutent une exigence de conception supplémentaire lorsque les fabricants cherchent à réduire l'empreinte matérielle sans réduire les performances.
Augmentation de la production d'aéronefs et modernisation des flottes commerciales
Les livraisons d'aéronefs commerciaux ont atteint 1 411 unités en 2025, en hausse de 25 % par rapport à 2024, selon l'association professionnelle aérospatiale britannique ADS. Airbus a livré 793 aéronefs en 2025, et son carnet de commandes offre une visibilité sur les besoins de production futurs. Les aéronefs utilisent des composites textiles, des couvertures d'isolation, de la sellerie et des matériaux de cabine qui doivent répondre à des normes strictes d'inflammabilité. La FAA 14 CFR 25.853 oriente la sélection des matériaux pour les composants de cabine et crée un seuil d'entrée élevé pour les fournisseurs. La flotte commerciale installée crée également une demande récurrente à travers les cycles de rénovation de cabine et de maintenance. Cela confère au marché des textiles techniques pour le transport une source de demande aérospatiale qui ne se limite pas aux nouvelles livraisons d'aéronefs.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du polyester, du nylon et des fibres spéciales | -0.60% | Mondial, plus prononcé en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences strictes de qualification des matériaux automobiles et aérospatiaux | -0.45% | Mondial | Long terme (≥ 4 ans) |
| Coûts élevés de développement et de certification des textiles de transport avancés | -0.35% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Concurrence des matériaux légers non textiles et des surfaces synthétiques | -0.25% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du polyester, du nylon et des fibres spéciales
Les coûts des fibres peuvent évoluer à des rythmes différents, car le polyester et le nylon dépendent de chaînes d'approvisionnement amont distinctes. Le caprolactame de nylon fait face à une position d'approvisionnement plus tendue que la chaîne polyester, plus largement échangée, ce qui limite la flexibilité d'achat des transformateurs. Les variations des prix du pétrole brut et des produits pétrochimiques peuvent créer un décalage temporel, car les accords d'approvisionnement automobile ne sont souvent mis à jour que trimestriellement ou annuellement. Les fabricants de plus petite taille sont davantage exposés lorsqu'ils ne peuvent pas répercuter rapidement les coûts ou produire leurs propres matières premières. Les entreprises disposant d'une production de polyester et d'une conversion en aval peuvent partiellement réduire ce risque grâce à l'intégration verticale. Le marché des textiles techniques pour le transport subit également une pression supplémentaire sur les coûts lorsque les programmes de véhicules électriques nécessitent des matériaux aramides premium ou des matériaux en nylon haute ténacité.
Exigences strictes de qualification des matériaux automobiles et aérospatiaux
Les matériaux automobiles et aérospatiaux doivent passer par des processus de tests, de documentation et d'approbation client en plusieurs couches avant la mise en production. La FMVSS 302 régit l'inflammabilité des matériaux intérieurs pour les véhicules destinés au marché américain, tandis que l'IATF 16949 fixe les exigences de gestion de la qualité dans les chaînes d'approvisionnement automobiles. Le règlement UNECE n° 118 fixe les exigences de comportement au feu pour les intérieurs de bus et d'autocars sur les marchés qui appliquent ce règlement. La FAA 14 CFR 25.853 impose des exigences d'inflammabilité pour les cabines d'aéronefs et accroît la responsabilité en cas de modifications de matériaux. Ces règles protègent les fournisseurs certifiés existants, mais elles peuvent retarder la substitution de produits et augmenter les coûts de développement pour les nouveaux entrants. Le règlement général de sécurité de l'UE ajoute d'autres obligations de sécurité active, notamment des exigences de freinage d'urgence pour les piétons et les cyclistes à partir de juillet 2026, ce qui ajoute de la complexité aux architectures de sécurité des véhicules en évolution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les textiles de sécurité et de renforcement façonnent le profil du marchéLes textiles de renforcement pour pneumatiques et caoutchouc détenaient 24 % de la part du marché des textiles techniques pour le transport en 2026, soutenus par l'utilisation régulière de câbles en polyester et en nylon haute ténacité dans les pneumatiques radiaux. Le segment dessert une large base de pneumatiques de remplacement et d'équipement d'origine, de sorte que la demande est répartie entre les voitures particulières, les véhicules commerciaux et les flottes de transport. Chaque pneumatique radial utilise des couches de câbles calibrées pour gérer les forces de fonctionnement, ce qui préserve le rôle du renforcement textile dans la construction des pneumatiques. La nécessité d'une performance matérielle fiable à un coût compétitif renforce la taille du marché des textiles techniques pour le transport pour ce segment. Continental et Kordsa ont mis à disposition leur technologie de liaison sans formaldéhyde COKOON en libre redevance lors du Tire Technology Expo 2025, dans le but d'améliorer la liaison textile-caoutchouc sans résorcinol. Cette initiative pourrait favoriser une utilisation plus large de procédés de renforcement des pneumatiques à moindre impact dans l'ensemble de la chaîne d'approvisionnement.
Les textiles de renforcement structurel et composite devraient enregistrer un CAGR de 6,5 % jusqu'en 2032, le taux de croissance produit le plus élevé du marché des textiles techniques pour le transport. Les exigences aérospatiales en matière de tissus en carbone, en verre et en aramide soutiennent cette performance, car la teneur en composites est élevée dans les cellules d'aéronefs modernes. Hexcel et KONGSBERG ont signé un accord de fourniture de cinq ans en juin 2025 pour les nids d'abeilles HexWeb et les préimprégnés HexPly utilisés dans la production de défense et d'aérospatiale. Les matériaux de sécurité et de retenue des passagers continuent de bénéficier d'exigences plus strictes en matière de protection des occupants, bien que leur pénétration mature dans les véhicules limite leur croissance relative. La sellerie intérieure évolue vers des fibres recyclées et biosourcées, car les fabricants de véhicules électriques font de la circularité un élément de la sélection des matériaux. Les textiles acoustiques, thermiques, de filtration et de protection extérieure complètent le profil produit et répondent aux besoins de confort en cabine, de gestion de l'air et de rénovation récurrente.



Par type de matériau :
le polyester dominant, les fibres de carbone en forte progressionLe polyester détenait 38 % de la part du marché des textiles techniques pour le transport en 2026, car il est utilisé dans la sellerie, les feutres acoustiques, les dossiers de moquette et les câbles pour pneumatiques. Sa gamme d'applications rend difficile le remplacement par une seule fibre alternative dans toutes les utilisations de transport. Le Centre de surveillance de la qualité des fibres de Chine a déclaré en 2025 que la teneur en PET recyclé dans les tissus d'intérieur automobile devrait dépasser 45 % dans les nouveaux modèles de véhicules électriques. Le système Flexi-Light PET d'Autoneum utilise jusqu'à 90 % de PET recyclé et est conçu pour égaler la mousse de polyuréthane conventionnelle en termes de performance acoustique. Ces produits montrent comment le polyester recyclé peut répondre à la fois aux exigences acoustiques et de circularité. Le secteur des textiles techniques pour le transport continue d'utiliser le polyester là où le coût, la durabilité et la flexibilité de traitement sont importants.
Les fibres de carbone devraient se développer à un CAGR de 7,5 % jusqu'en 2032, portées par la production aérospatiale et les applications de véhicules légers. L'accord de développement de Toray avec Hyundai reflète une orientation vers les matériaux composites pour les plateformes de mobilité haute performance. Le polyamide reste important pour les coussins d'airbags et les ceintures de sécurité haute ténacité, car il offre résistance, tenue en température et performance à l'allongement. Les fibres de verre soutiennent les composites ferroviaires, marins et de protection des batteries où l'échelle et la résistance aux flammes sont pertinentes. Mitsubishi Chemical a introduit GMTeFR en 2025 en tant que composite thermoplastique à mat de fibres de verre ignifuge pour les bacs de batteries de véhicules électriques. Les fibres naturelles et régénérées entrent également dans certaines applications intérieures sélectionnées où les fabricants privilégient une empreinte matérielle réduite.
Par mode de transport :
la route dominante, l'aérospatiale en accélérationLe transport routier représentait 68 % de la taille du marché des textiles techniques pour le transport en 2026, reflétant le grand nombre de voitures particulières et de véhicules commerciaux qui utilisent des pneumatiques, des systèmes de retenue, de la sellerie et des produits acoustiques. Les véhicules particuliers électriques à batterie nécessitent des matériaux acoustiques et de protection des batteries plus adaptés que les véhicules conventionnels. La production de 16,626 millions de véhicules à nouvelles énergies en Chine en 2025 soutient cette évolution des spécifications. Les véhicules commerciaux utilisent des volumes substantiels de câbles pour pneumatiques, car les radiaux de camions nécessitent un renforcement robuste. Kordsa a présenté sa plateforme REV Technologies en 2025 pour le renforcement des pneumatiques compatibles avec les véhicules électriques, notamment des tissus de câbles en PET recyclé. Le marché des textiles techniques pour le transport conserve sa plus grande base de demande dans le transport routier, car l'utilisation des matériaux couvre à la fois les nouveaux véhicules et les cycles de remplacement.
L'aérospatiale et l'aviation devraient croître à un CAGR de 5,8 % jusqu'en 2032, soutenues par un carnet de commandes mondial d'aéronefs de 16 371 appareils à fin 2025. Les aéronefs à fuselage étroit et à fuselage large à forte teneur en composites nécessitent des renforts haute performance, une isolation de cabine et des matériaux de sièges. Les règles d'inflammabilité de la FAA créent un environnement d'approbation exigeant qui favorise les fournisseurs disposant de contrôles de tests et de production établis. Le transport ferroviaire ajoute une demande de plus longue durée à travers l'acquisition de matériel roulant, la rénovation intérieure et les matériaux de cabine ignifuges requis. Amtrak a augmenté son plan d'investissement de 50 % en 2025 par rapport aux 4,5 milliards USD déployés en 2024 et a signalé 111 rames et 125 locomotives en production. Les applications marines sont plus limitées, mais les longues durées de vie des navires créent des besoins récurrents en intérieurs de cabine conformes et en textiles de protection.

Analyse géographique
Asie-Pacifique : convergence de l'échelle et de l'électrification
L'Asie-Pacifique détenait 48 % de la part du marché des textiles techniques pour le transport en 2026. La Chine a produit 16,626 millions de véhicules à nouvelles énergies en 2025, générant une demande de non-tissés acoustiques, de matériaux de protection thermique et de composites de protection des batteries. L'Inde a produit 6,49 millions de véhicules et enregistré des ventes de véhicules particuliers supérieures à 4,6 millions d'unités en 2025, soutenant la demande d'airbags et de sangles de ceinture de sécurité. Les programmes régionaux de véhicules électriques augmentent également l'utilisation du PET recyclé dans les tissus d'intérieur. Les plans de transport urbain ferroviaire du Vietnam comprennent 40 milliards USD pour Hô Chi Minh-Ville jusqu'en 2035 et 18 milliards USD supplémentaires pour Hanoï jusqu'en 2045. Ces projets élargissent le marché des textiles techniques pour le transport au-delà de la production de véhicules particuliers en créant une demande à long terme pour les matériaux de cabine ferroviaire et les sous-couches acoustiques.
Europe : les réglementations fixent les exigences de performance
L'Europe a connu un recul de 2,6 % de la production automobile au premier semestre 2025, bien que la région reste importante pour les normes de matériaux et les exigences de conception circulaire. La révision proposée du cadre européen sur les véhicules hors d'usage oriente l'intérêt des achats vers le contenu recyclé et les composants multicouches recyclables. Cette influence réglementaire encourage les fournisseurs à développer des matériaux capables de répondre aux besoins de performance tout en soutenant les objectifs de circularité. Les programmes de véhicules premium européens continuent d'utiliser des solutions composites, notamment les travaux de SAERTEX sur les tissus non-croisés en carbone pour les applications structurelles automobiles. La demande ferroviaire est soutenue par les exigences EN 45545-2 relatives au comportement au feu dans les intérieurs ferroviaires. L'investissement de 360 millions EUR (423,5 millions USD) du Groupe FS dans des rames interurbaines et de banlieue italiennes soutient l'acquisition de sellerie et de matériaux d'intérieur conformes.
Régions émergentes : les programmes de transit ajoutent de la diversité à la demande
La production de véhicules légers en Amérique du Nord devrait avoir diminué de 5,2 % en 2025, mais les investissements ferroviaires constituent une source distincte de demande pour la sellerie intérieure, les revêtements acoustiques et les matériaux de sièges ignifuges. Le programme d'investissement 2025 d'Amtrak soutient cette demande à travers la production de nouvelles rames et locomotives. São Paulo s'est engagée à investir 28,5 milliards BRL (5,1 milliards USD) dans des projets ferroviaires couvrant des améliorations et de nouvelles stations. Ce programme soutient une demande récurrente pour les tissus de sièges ferroviaires et les matériaux d'intérieur de protection. Le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 9,5 % jusqu'en 2032, soutenus par l'expansion des flottes de métro et la demande de textiles de cabine passagers conformes. La Turquie reste un pôle de production régional grâce à Kordsa, reliant les programmes d'équipement d'origine européens aux achats de transport des pays voisins. La taille du marché des textiles techniques pour le transport dans ces régions est soutenue par la demande d'infrastructures, même là où l'assemblage de véhicules reste moins développé.
Paysage concurrentiel
Concentration du Marché
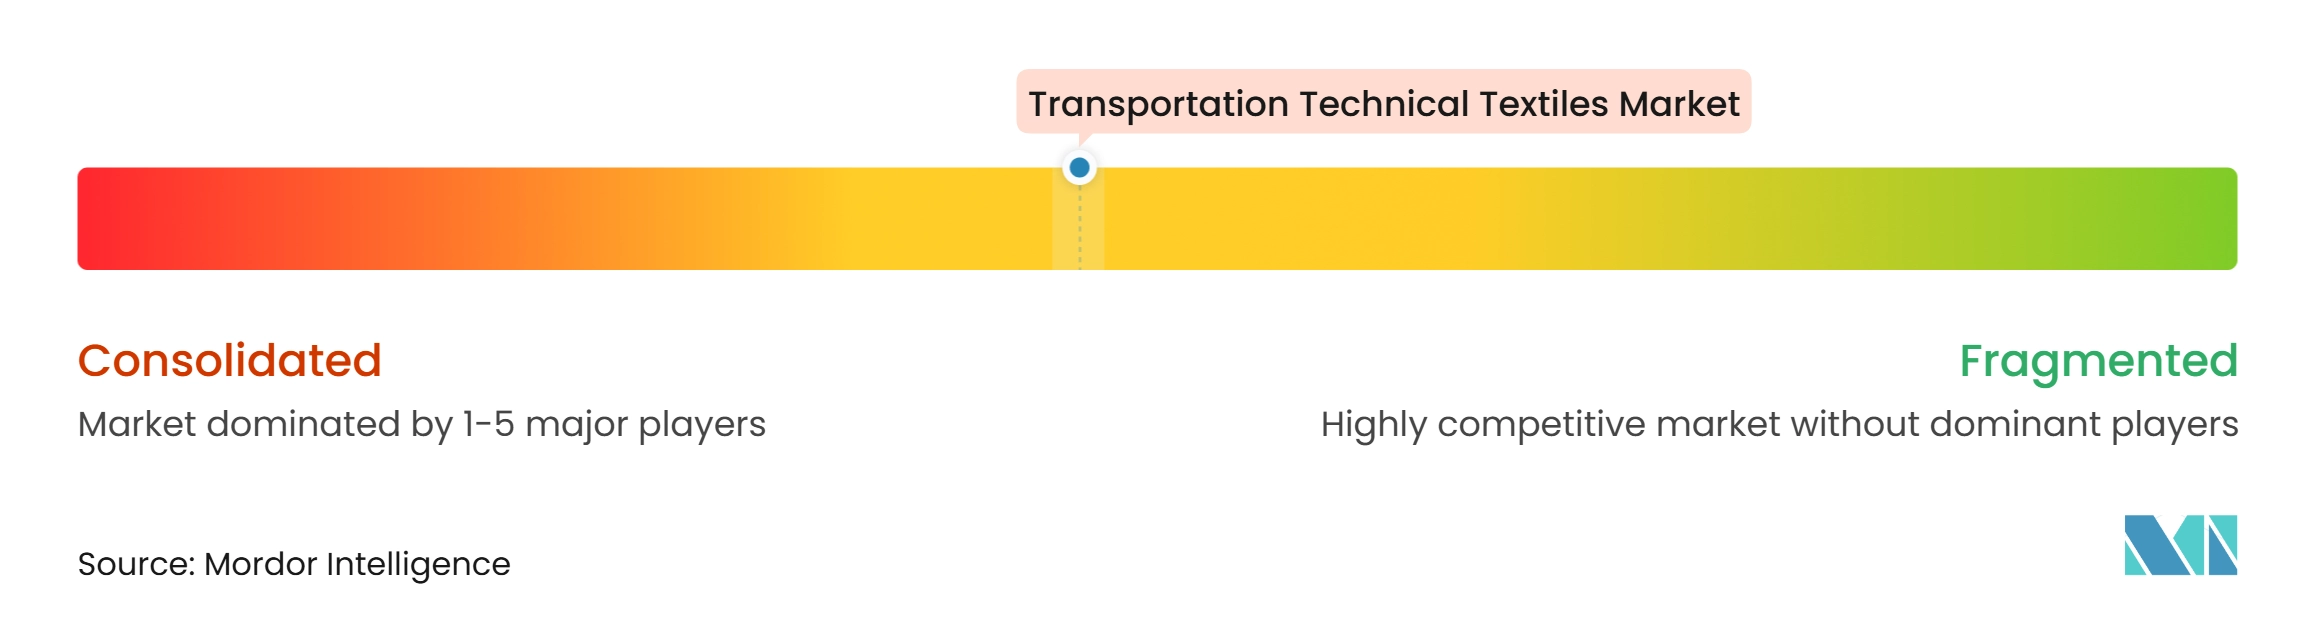
Le marché des textiles techniques pour le transport présente un niveau de concentration moyen. Les spécialistes intégrés verticalement occupent des positions plus solides dans les tissus pour airbags à haute marge, les sangles de ceinture de sécurité et le renforcement composite aérospatial. Les transformateurs régionaux se font concurrence plus directement dans la sellerie, la moquette et d'autres applications sensibles aux coûts. Les exigences de qualification des équipementiers limitent le nombre de fournisseurs crédibles pour les matériaux critiques pour la sécurité. Cela augmente les coûts de changement pour les clients et soutient des relations fournisseurs plus longues. Le marché des textiles techniques pour le transport comprend également un groupe croissant de producteurs certifiés en Chine, en Inde, en Corée du Sud et en Turquie.
Les entreprises se concentrent sur le développement spécifique aux plateformes, l'intégration de fibres recyclées et les matériaux pour les applications de véhicules électriques. L'accord d'octobre 2025 entre Hyundai Motor Group et Toray est un exemple de collaboration directe entre fournisseur et constructeur automobile sur les composites renforcés de fibres de carbone. Autoneum a introduit E-Fiber Shield pour les applications de batteries de véhicules électriques et Flexi-Light PET pour l'isolation acoustique recyclée. Continental et Kordsa ont mis COKOON à disposition en libre redevance pour contribuer à réduire l'utilisation du formaldéhyde dans la liaison textile-caoutchouc. Ces initiatives concentrent la concurrence sur la capacité de conception, la certification et la performance environnementale plutôt que sur le seul volume de textiles.
Les textiles de protection des batteries restent ouverts à plusieurs approches matérielles, notamment les composites aramides, les tissus ignifuges et les composites thermoplastiques à fibres de verre. Les spécialistes des fils à contenu recyclé et les fournisseurs de fibres biosourcées attirent l'attention à mesure que les équipementiers fixent des objectifs de durabilité des matériaux. Les développements dans les fibres conductrices, l'intégration de capteurs et les préformes tissées tridimensionnelles pourraient créer une différenciation supplémentaire dans les applications de sécurité et structurelles.
Leaders du secteur des textiles techniques pour le transport
-
Autoneum Holding AG
-
AUNDE Group SE
-
Asahi Kasei Corporation
-
Toyota Boshoku Corporation
-
SUMINOE Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques pour le transport Entreprises couvertes dans ce rapport
- Autoneum Holding AG
- AUNDE Group SE
- Asahi Kasei Corporation (Sage Automotive Interiors)
- Toyota Boshoku Corporation
- SUMINOE Co., Ltd.
- Seiren Co., Ltd.
- Freudenberg Performance Materials
- TWE Group
- Milliken & Company
- Toray Industries, Inc.
- HS Hyosung Advanced Materials Corporation
- Kordsa Teknik Tekstil A.Ş.
- SRF Limited
- Indorama Ventures Public Company Limited
- SAERTEX GmbH & Co. KG
- Hexcel Corporation
- Lantal Textiles AG
- Camira Fabrics Ltd.
- Glen Raven, Inc.
- Ahlstrom
- Sioen Industries NV
- Bcomp Ltd.
Développements industriels récents dans Marché des textiles techniques pour le transport
- Janvier 2026 : L'airbag latéral arrière de Toyoda Gosei a été sélectionné pour être utilisé dans les modèles de véhicules particuliers Impreza et Crosstrek de Subaru pour le marché nord-américain. Les airbags sont conçus pour se déployer entre le passager du siège arrière et la portière du véhicule lors de collisions latérales, réduisant l'impact sur la poitrine et l'abdomen.
- Octobre 2025 : Hyundai Motor Group et Toray Industries ont signé un accord stratégique de développement conjoint pour co-développer des matériaux composites renforcés de fibres de carbone pour les véhicules haute performance et les plateformes de mobilité à usage spécial, y compris les rovers lunaires, avec une production de PRFC répartie entre Toray Advanced Materials Korea, Toray Advanced Composites (Pays-Bas) et Euro Advanced Carbon Fiber Composites (Allemagne).
- Juillet 2025 : Autoneum a présenté Flexi-Light PET lors de la Conférence sur l'acoustique automobile à Constance, en Allemagne, un système d'isolation phonique à base de feutre polyester composé jusqu'à 90 % de PET recyclé qui égale ou dépasse la mousse de polyuréthane conventionnelle en termes de performance acoustique dans les fréquences moyennes à élevées.
- Juin 2025 : Hexcel Corporation et KONGSBERG Defence & Aerospace ont signé un accord de partenariat de fourniture de cinq ans pour les nids d'abeilles techniques HexWeb et les préimprégnés HexPly soutenant les programmes stratégiques de production de défense et d'aérospatiale de KONGSBERG, consolidant une chaîne d'approvisionnement en textiles composites à long terme pour les structures aérospatiales à haute valeur ajoutée.
Portée du rapport mondial sur le marché des textiles techniques pour le transport
Le rapport sur les textiles techniques pour le transport est segmenté par type de produit (textiles de sécurité et de retenue des passagers, textiles d'intérieur et de sellerie pour le transport, et plus), par type de matériau (polyester (PET), polyamide (nylon), et plus), par mode de transport (transport routier, aérospatiale et aviation, et plus), et par géographie (Amérique du Nord, Europe, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de sécurité et de retenue des passagers | Tissus pour airbags automobiles et coussins textiles |
| Sangles de ceinture de sécurité | |
| Autres textiles de sécurité et de retenue pour le transport | |
| Textiles d'intérieur et de sellerie pour le transport | Tissus de sellerie et de sièges |
| Moquettes automobiles et de transport | |
| Autres textiles d'intérieur pour le transport (pavillon, pare-soleil, etc.) | |
| Textiles de renforcement pour pneumatiques et caoutchouc | |
| Textiles d'isolation acoustique, thermique et de protection | |
| Textiles de filtration et de gestion de l'air pour le transport | |
| Textiles de renforcement structurel et composite (tissu de renforcement en fibres de carbone, en fibres de verre, etc.) | |
| Textiles extérieurs et de protection pour le transport | |
| Autres textiles techniques pour le transport |
| Polyester (PET) |
| Polyamide (nylon) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibres de verre |
| Fibres de carbone |
| Fibres synthétiques aramides et autres haute performance |
| Fibres naturelles et régénérées |
| Autres fibres et matériaux spéciaux |
| Transport routier | Voitures particulières | Voitures particulières à moteur à combustion interne et hybrides |
| Voitures particulières électriques à batterie | ||
| Véhicules commerciaux | ||
| Deux-roues, trois-roues et autres véhicules routiers | ||
| Aérospatiale et aviation | Aéronefs commerciaux et d'affaires | |
| Aéronefs militaires et hélicoptères | ||
| Engins spatiaux et autres plateformes aérospatiales | ||
| Transport ferroviaire | ||
| Transport maritime | Navires commerciaux et de fret | |
| Navires de passagers, de croisière, de plaisance et autres navires marins | ||
| Autres plateformes de transport spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Textiles de sécurité et de retenue des passagers | Tissus pour airbags automobiles et coussins textiles | |
| Sangles de ceinture de sécurité | |||
| Autres textiles de sécurité et de retenue pour le transport | |||
| Textiles d'intérieur et de sellerie pour le transport | Tissus de sellerie et de sièges | ||
| Moquettes automobiles et de transport | |||
| Autres textiles d'intérieur pour le transport (pavillon, pare-soleil, etc.) | |||
| Textiles de renforcement pour pneumatiques et caoutchouc | |||
| Textiles d'isolation acoustique, thermique et de protection | |||
| Textiles de filtration et de gestion de l'air pour le transport | |||
| Textiles de renforcement structurel et composite (tissu de renforcement en fibres de carbone, en fibres de verre, etc.) | |||
| Textiles extérieurs et de protection pour le transport | |||
| Autres textiles techniques pour le transport | |||
| Par type de matériau | Polyester (PET) | ||
| Polyamide (nylon) | |||
| Polypropylène (PP) | |||
| Polyéthylène (PE) | |||
| Fibres de verre | |||
| Fibres de carbone | |||
| Fibres synthétiques aramides et autres haute performance | |||
| Fibres naturelles et régénérées | |||
| Autres fibres et matériaux spéciaux | |||
| Par mode de transport | Transport routier | Voitures particulières | Voitures particulières à moteur à combustion interne et hybrides |
| Voitures particulières électriques à batterie | |||
| Véhicules commerciaux | |||
| Deux-roues, trois-roues et autres véhicules routiers | |||
| Aérospatiale et aviation | Aéronefs commerciaux et d'affaires | ||
| Aéronefs militaires et hélicoptères | |||
| Engins spatiaux et autres plateformes aérospatiales | |||
| Transport ferroviaire | |||
| Transport maritime | Navires commerciaux et de fret | ||
| Navires de passagers, de croisière, de plaisance et autres navires marins | |||
| Autres plateformes de transport spécialisées | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Pologne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Thaïlande | |||
| Indonésie | |||
| Vietnam | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Arabie saoudite | ||
| Émirats arabes unis | |||
| Turquie | |||
| Afrique du Sud | |||
| Reste du Moyen-Orient et de l'Afrique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des textiles techniques pour le transport d'ici 2032 ?
La taille du marché des textiles techniques pour le transport devrait atteindre 87,57 milliards USD d'ici 2032, contre 71,97 milliards USD en 2027.
Quel est le CAGR prévu pour les textiles techniques pour le transport jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 4,00 % de 2027 à 2032.
Quelle catégorie de produits détient la plus grande part dans les textiles techniques pour le transport ?
Les textiles de renforcement pour pneumatiques et caoutchouc détenaient la plus grande part de produit à 24 % en 2026.
Quel matériau connaît la croissance la plus rapide dans les textiles techniques pour le transport ?
Les fibres de carbone affichent le CAGR projeté le plus élevé à 7,5 % jusqu'en 2032, soutenues par les applications aérospatiales et de mobilité légère.
Pourquoi les véhicules électriques augmentent-ils la demande de textiles techniques ?
Les véhicules électriques nécessitent un contrôle acoustique plus poussé, une protection thermique des batteries, une isolation électrique et des composants plus légers.
Quelle région est en tête de la demande de textiles techniques pour le transport ?
L'Asie-Pacifique détenait 48 % de la demande en 2026, tandis que le Moyen-Orient devrait enregistrer le CAGR régional le plus élevé à 9,5 % jusqu'en 2032.