
Tamanho e Participação do Mercado de Células Solares Transparentes
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 55.34 Milhões de dólares |
| Tamanho do Mercado (2032) | 129.67 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.57 % |
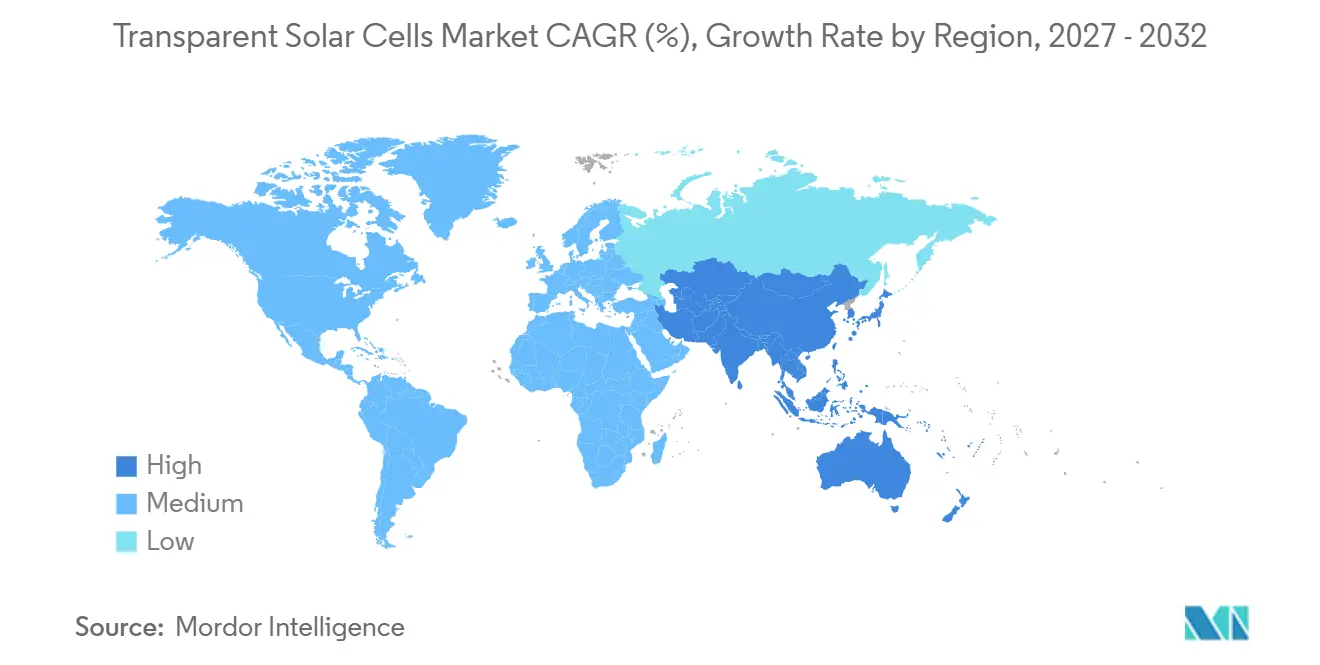
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
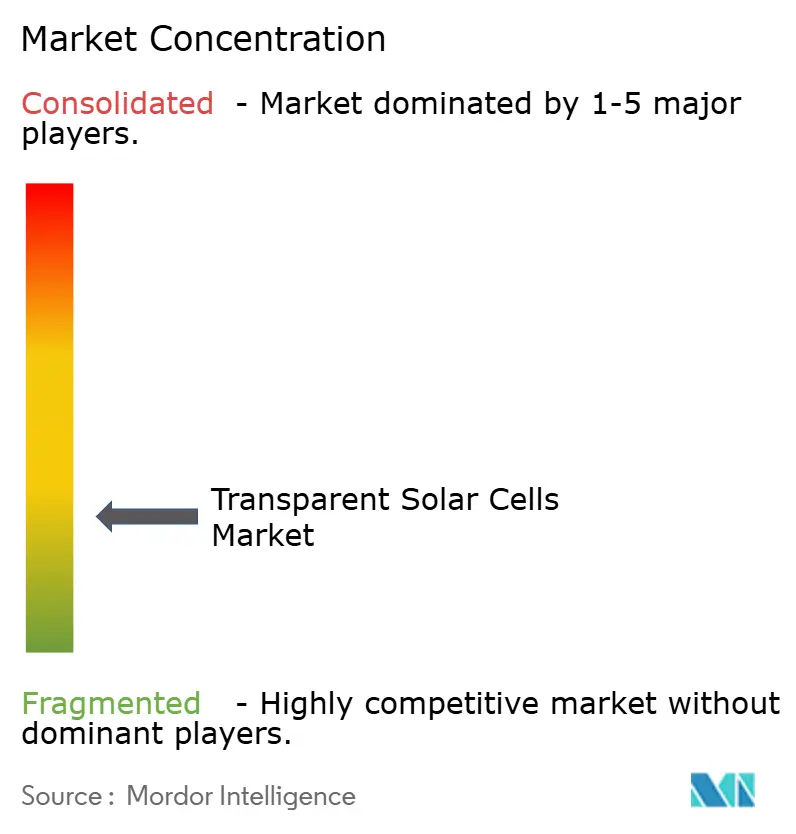
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Células Solares Transparentes por Mordor Intelligence
Análise Global do Mercado de Células Solares Transparentes por Mordor Intelligence
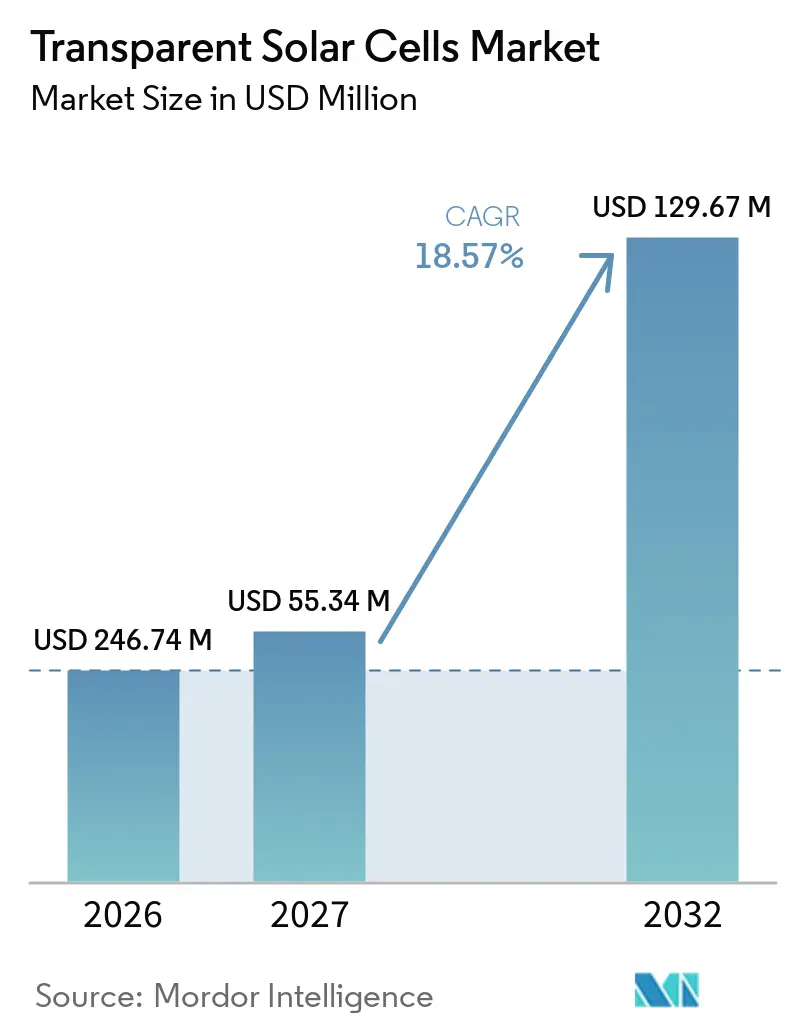
O tamanho do Mercado de Células Solares Transparentes deve aumentar de 46,74 milhões de USD em 2026 para 55,34 milhões de USD em 2027 e atingir 129,67 milhões de USD até 2032, crescendo a um CAGR de 18,57% no período de 2027 a 2032. O mercado global de células solares transparentes é sustentado por regulamentos de construção que exigem projetos com capacidade solar e por uma tendência mais ampla em direção a edifícios que produzem parte de sua própria energia. O desenvolvimento de produtos também está melhorando o caso prático para envidraçamento fotovoltaico transparente, especialmente onde pode ser integrado aos processos existentes de fabricação e laminação de vidro. O mercado global de células solares transparentes atende a uma decisão de compra diferente da energia solar utilitária convencional, pois compete com vidro arquitetônico, revestimentos de fachada e sistemas de vidro inteligente. Isso atribui valor à luz natural, ao controle térmico, à certificação e à compatibilidade de instalação, além da geração de eletricidade. A oportunidade é mais forte onde o envidraçamento transparente pode substituir mais de uma função do edifício sem alterar a aparência ou o uso do mesmo.
Principais Conclusões do Relatório
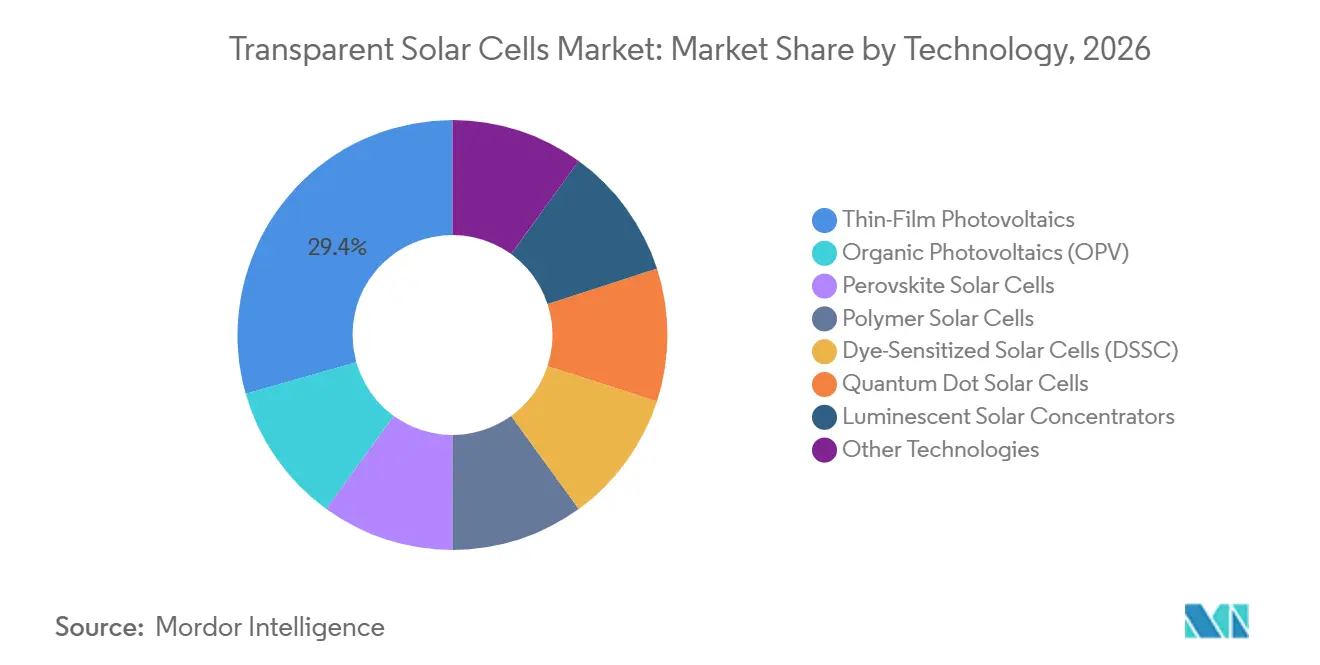
- Por tecnologia, as Fotovoltaicas de Filme Fino detinham uma participação de 29,4% em 2026, enquanto as Células Solares de Perovskita registraram o maior CAGR projetado de 19,7% até 2032.
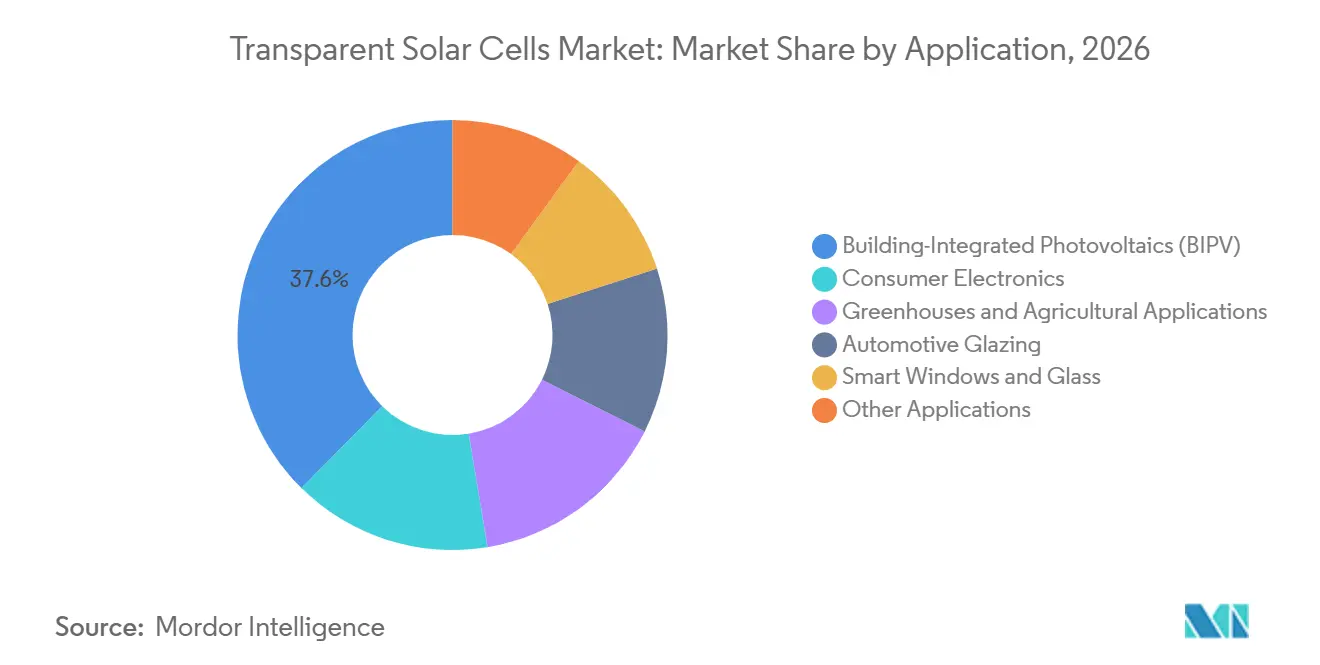
- Por aplicação, as Fotovoltaicas Integradas a Edifícios detinham uma participação de 37,6% em 2026, enquanto as Janelas e Vidros Inteligentes registraram o maior CAGR projetado de 19,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 57,2% em 2026 e tem previsão de expansão a um CAGR de 19,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Edifícios de Emissão Líquida Zero e com Balanço Energético Positivo | +3.5% | Global, com demanda central na UE, Leste Asiático e América do Norte | Médio prazo (2 a 4 anos) |
| Incentivos Governamentais e Códigos de Construção Verde | +2.8% | UE, China, Coreia do Sul, Índia | Médio prazo (2 a 4 anos) |
| Comercialização de Fotovoltaicas Orgânicas Transparentes (OPV) e Produtos de Vidro Fotovoltaico | +3.2% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Agrivoltaica Transparente para Produção em Estufas e Coprodução de Energia | +1.8% | Ásia-Pacífico, Europa, América Latina | Longo prazo (≥ 4 anos) |
| Integração da Geração de Energia em Envidraçamento Veicular e Eletrônicos | +2.0% | Global, com implantação inicial nos mercados de VE da UE e do Leste Asiático | Médio prazo (2 a 4 anos) |
| Oportunidade de Retrofit em Fachadas de Vidro Existentes | +1.4% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Edifícios de Emissão Líquida Zero e com Balanço Energético Positivo
Os edifícios respondem por 40% do consumo global de energia, o que coloca o projeto de construção no centro da política energética e do investimento privado em geração local. A Diretiva de Desempenho Energético de Edifícios revisada exige sistemas solares em determinados edifícios públicos e comerciais novos da UE a partir de 2026 e estabelece padrões de emissão zero para novos edifícios até 2030. Esse cronograma torna o mercado global de células solares transparentes mais relevante na fase de projeto do edifício, quando os arquitetos selecionam materiais e sistemas de fachada. A China adicionou 11.140 MW de Fotovoltaicas Integradas a Edifícios (BIPV) em 2024 e atingiu 28.129 MW de capacidade acumulada de Fotovoltaicas Integradas a Edifícios (BIPV), demonstrando a escala que a política pode sustentar em um grande mercado de construção. O mercado global de células solares transparentes pode se beneficiar onde essas regras tornam os elementos construtivos produtores de energia um requisito de projeto, e não uma atualização opcional. As Fotovoltaicas Integradas a Edifícios (BIPV) têm valor presente líquido positivo na Europa, mas permanecem abaixo de 1% da capacidade fotovoltaica instalada globalmente, em comparação com 10% na Suíça, deixando uma lacuna entre a adoção atual e a necessidade de conformidade esperada.[1]
Incentivos Governamentais e Códigos de Construção Verde
Os incentivos governamentais afetam o caso financeiro do mercado global de células solares transparentes porque podem reduzir o tempo necessário para recuperar os custos de instalação. A ClearVue relatou que a tarifa de alimentação de Hong Kong reduziu o período de retorno modelado para seu envidraçamento de Fotovoltaicas Integradas a Edifícios (BIPV) Gen3 de 4,6 anos para 2,1 anos. Um período de recuperação mais curto pode tornar o envidraçamento transparente mais relevante para incorporadores comerciais com limites restritos de retorno sobre equipamentos. A Coreia do Sul anunciou uma meta de comercialização para 2030 de painéis tandem de perovskita-silício e um plano para sistemas de certificação domésticos e internacionais. A França e a Alemanha utilizam vias nacionais de certificação de Fotovoltaicas Integradas a Edifícios (BIPV) que complementam a EN 50583, enquanto as revisões buscam maior alinhamento com as normas de construção e elétricas da UE. A revisão da Lista Aprovada de Modelos e Fabricantes (ALMM) da Índia em setembro de 2025 ilustra que as regras de aquisição podem apoiar a demanda doméstica e, ao mesmo tempo, alterar a posição dos fornecedores estrangeiros. O mercado global de células solares transparentes depende, portanto, não apenas de incentivos, mas também de se as certificações podem ser aceitas nos sistemas de construção, elétricos e de aquisição.
Comercialização de Fotovoltaicas Orgânicas Transparentes (OPV) e Produtos de Vidro Fotovoltaico
O mercado global de células solares transparentes avançou em direção ao lançamento comercial em 2025, à medida que as empresas relataram formatos maiores, progresso na fabricação e atividades de certificação. A NEXT Energy Technologies expandiu sua linha piloto para fabricar janelas de Fotovoltaicas Orgânicas (OPV) transparentes laminadas de 40 por 60 polegadas e iniciou o trabalho de certificação UL para uso conectado à rede em fevereiro de 2025. Um estudo de 2025 relatou dispositivos de Fotovoltaicas Orgânicas (OPV) semitransparentes com 6,05% de eficiência de utilização de luz e uma vida útil operacional T80 de 835 horas sob testes ISOS-L-1. Uma pesquisa publicada em dezembro de 2025 também relatou módulos de perovskita de 7.200 cm² fabricados com solventes verdes, uma eficiência de área total certificada de 17,2% e testes IEC 61215 bem-sucedidos[2]. Esses resultados são importantes porque o envidraçamento comercial precisa de produção estável e evidências de que pode atender aos requisitos de confiabilidade reconhecidos. A conversão de uma linha da Pilkington North America pelo Grupo NSG em março de 2025 para fabricar vidro solar de Óxido Condutor Transparente (TCO) também demonstra que a capacidade relevante de revestimento e vidro pode ser adaptada para cadeias de suprimentos fotovoltaicas.
Agrivoltaica Transparente para Produção em Estufas e Coprodução de Energia
O mercado global de células solares transparentes tem um caso de compra agrivoltaico distinto para estufas, pois os operadores devem proteger as condições das culturas enquanto reduzem o consumo de energia. Um estudo de estufas de 2025 constatou que a integração de janelas fotovoltaicas transparentes reduziu o consumo de energia em 57% e o uso de água em 29% sem perda de produção em tomate, pimentão, espinafre e alface[3]. Esse resultado coloca a preservação das culturas ao lado da geração de eletricidade e do custo operacional no processo de decisão. Uma pesquisa separada constatou que os módulos de Fotovoltaicas Orgânicas (OPV) semitransparentes e de perovskita precisam ser projetados por tipo de cultura, pois as necessidades espectrais não são idênticas em toda a produção em estufas[4]. Uma simulação em 371 cidades chinesas constatou que o envidraçamento ST-OPV em zonas de verão quente e inverno ameno poderia alcançar economias de energia combinadas anuais de 1,43 GJ/m². O mercado global de células solares transparentes tem uma abertura distinta em estufas porque os módulos opacos não oferecem o mesmo equilíbrio entre transmissão de luz e geração de energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compensação entre Transparência e Eficiência | -2.1% | Global | Curto prazo (≤ 2 anos) |
| Lacunas de Durabilidade e Certificação em Escala Comercial | -1.5% | Global, especialmente UE e América do Norte | Médio prazo (2 a 4 anos) |
| Alto Custo de Instalação e Requisitos Especializados de Integração | -1.2% | Mercados emergentes, projetos de retrofit globalmente | Longo prazo (≥ 4 anos) |
| Toxicidade do Chumbo e Gestão do Fim de Vida para Alguns Projetos de Perovskita | -0.8% | UE e regiões com regulamentos de Resíduos de Equipamentos Elétricos e Eletrônicos (REEE) e segurança química | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Compensação entre Transparência e Eficiência
No mercado global de células solares transparentes, uma maior transmissão de luz visível reduz os fótons disponíveis para a geração de eletricidade, o que permanece como um limite básico para os produtos fotovoltaicos transparentes. As Fotovoltaicas Orgânicas (OPV) semitransparentes relataram transmitância visível média de 35% a 51% com eficiências de conversão de energia de 10% a 12%. Esses resultados permanecem abaixo dos benchmarks de filme fino opaco relatados de 23,1% para CdTe e 23,6% para CIGS. Uma revisão de 2025 constatou que eletrodos de óxido de índio e zinco amorfo atingiram 18,2% de eficiência de conversão de energia em dispositivos de perovskita transparentes, em comparação com 15,8% para eletrodos convencionais de Óxido de Índio e Estanho (ITO). Isso aponta para o design de eletrodos como uma rota importante para melhor desempenho, juntamente com mudanças nos materiais absorvedores. A IEC 63092 não estabelece pisos de eficiência para aplicações de envidraçamento transparente, portanto, os compradores ainda carecem de uma base comum para comparar produtos que fazem diferentes afirmações sobre transmissão de luz e produção de energia.
Toxicidade do Chumbo e Gestão do Fim de Vida para Alguns Projetos de Perovskita
O mercado global de células solares transparentes enfrenta um problema de gestão de materiais com células de perovskita à base de chumbo, à medida que mais produtos de Fotovoltaicas Integradas a Edifícios (BIPV) passam de demonstrações para instalações em edifícios de longa vida útil. Uma revisão de 2025 estimou que a implantação global de PV de perovskita poderia envolver até 100.000 toneladas métricas de chumbo até 2030 e identificou os riscos associados à liberação não controlada. Os marcos regulatórios de resíduos e produtos químicos da UE aumentam a pressão, pois os procedimentos comerciais para remoção e processamento de envidraçamento de perovskita transparente ainda são limitados. Um estudo de 2025 constatou que uma via de reciclagem e remanufatura pode competir com a tecnologia de silício no custo nivelado quando os módulos atingem 20% de eficiência e uma vida útil de 7 anos. O mercado global de células solares transparentes precisará de projetos de produtos que abordem contenção, coleta e recuperação antes que os incorporadores possam avaliar o risco de projeto de longo prazo com confiança. Alguns incorporadores estão buscando projetos sem chumbo à base de estanho, enquanto outros estão se concentrando em sistemas de encapsulamento e reciclagem. Essas escolhas afetarão como os produtos são posicionados em mercados com controles mais rígidos de resíduos e produtos químicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Filme Fino Lidera enquanto a Perovskita Fecha a Lacuna de ComercializaçãoAs Fotovoltaicas de Filme Fino detinham 29,4% da participação do mercado global de células solares transparentes em 2026, sustentadas por cadeias de suprimentos estabelecidas de CIGS e CdTe e por um histórico de integração em envidraçamento. Uma avaliação de 2025 atribuiu aos módulos de filme fino CIGS uma pontuação de 88,92 para desempenho estético, econômico, de segurança e energético na análise de retrofit de edifícios, à frente do PV de silício e do revestimento de fachada convencional. As Fotovoltaicas Orgânicas (OPV) oferecem uma vantagem diferente por meio de flexibilidade mecânica e compatibilidade com substratos de vidro e construção de parede cortina, conforme demonstrado pela fachada de Fotovoltaicas Integradas a Edifícios (BIPV) de seis janelas da NEXT Energy Technologies em Santa Bárbara em julho de 2025. As células solares de polímero, DSSC, células de ponto quântico e concentradores solares luminescentes permanecem focados em necessidades mais específicas, incluindo ambientes de luz difusa, usos de alta renderização de cores e claraboias.
As Células Solares de Perovskita têm previsão de registrar o maior CAGR tecnológico de 19,7% até 2032, à medida que a eficiência melhora e mais módulos de grande área entram nos testes de certificação. As células de perovskita de junção simples atingiram 27% de eficiência laboratorial em 2025, enquanto os dispositivos tandem de perovskita-silício superaram 34,5%. A UtmoLight relatou 18,1% de eficiência em módulos de perovskita de 0,72 m² de sua linha piloto de 150 MW, e uma pesquisa publicada em dezembro de 2025 relatou módulos de grande área que passaram nos testes IEC 61215. A IEC 63092-1 e a IEC 63092-2 reúnem os requisitos elétricos e de construção para módulos de Fotovoltaicas Integradas a Edifícios (BIPV), aumentando a importância da conformidade em licitações de envidraçamento comercial. O setor de células solares transparentes enfrenta, portanto, uma divisão entre produtos de filme fino com histórico estabelecido em projetos e produtos de perovskita com progresso técnico mais rápido, mas validação de mercado menos ampla.

Por Aplicação:
Fotovoltaicas Integradas a Edifícios (BIPV) Ancoram a Receita enquanto as Janelas Inteligentes Impulsionam a Expansão das MargensAs Fotovoltaicas Integradas a Edifícios detinham 37,6% da participação do mercado global de células solares transparentes em 2026 e conectam os fotovoltaicos transparentes a telhados, fachadas e claraboias na construção comercial. As Fotovoltaicas Integradas a Edifícios (BIPV) permanecem abaixo de 1% da potência fotovoltaica instalada globalmente, apesar das normas da UE que exigirão edifícios com capacidade solar de 2026 a 2030, criando uma grande diferença entre o uso atual e o pipeline de conformidade. O envidraçamento automotivo também está ganhando atenção à medida que os fabricantes de veículos elétricos avaliam tetos panorâmicos fotovoltaicos, e a AGC apresentou uma solução de vidro integrado a veículos projetada para gerar energia sob sombreamento parcial na IAA Mobility 2025. Os eletrônicos de consumo atendem a usos de IoT e wearables com autocarregamento, enquanto as estufas dependem do caso combinado de energia e gestão de culturas descrito acima.
As Janelas e Vidros Inteligentes têm previsão de registrar o maior CAGR de aplicação de 19,9% até 2032. O tamanho do mercado global de células solares transparentes para essa aplicação se beneficia quando uma janela gerencia o calor solar e gera energia no mesmo sistema. Um estudo de 2025 relatou que janelas ST-OPV otimizadas por ABPF reduziram a transmissão de infravermelho próximo em 88,4% enquanto atingiam 6,05% de eficiência de utilização de luz. Isso pode oferecer controle térmico semelhante ao dos revestimentos de baixa emissividade premium, ao mesmo tempo em que adiciona geração, o que muda as comparações entre as opções de vidro inteligente em projetos comerciais e de hospitalidade. A Gauzy lançou vidro inteligente SPD com capacidade solar transparente integrada na CES 2025, demonstrando a tendência em direção ao controle integrado de luz e coleta de energia. O setor de células solares transparentes tem uma abertura clara onde os compradores podem medir tanto os benefícios de energia quanto os de conforto do edifício.
Análise Geográfica
A Ásia-Pacífico detinha uma participação de 57,2% em 2026 e tem previsão de crescer a um CAGR de 19,3% até 2032. A China adicionou 93 GW de capacidade solar em maio de 2025, um aumento de 388% em relação ao ano anterior, enquanto as Fotovoltaicas Integradas a Edifícios (BIPV) permaneceram como uma categoria crescente de solar distribuído, e as orientações de setembro de 2025 melhoraram a economia de conexão à rede para esses projetos. A meta de painéis tandem para 2030 da Coreia do Sul e os sistemas de certificação planejados conferem à região um marco regulatório inicial para produtos de perovskita transparente. A Índia adicionou 3,33 GW de capacidade renovável em abril de 2025, enquanto a pesquisa australiana envolvendo a ClearVue Technologies, a Universidade Macquarie e a UNSW acrescenta à base de inovação da região.
A Europa é o segundo maior mercado regional, sustentado pelo requisito da Diretiva de Desempenho Energético de Edifícios para integração solar em novos edifícios da UE com mais de 250 m² a partir de 2026 e pelos padrões de emissão zero para todos os novos edifícios até 2030. O mercado global de células solares transparentes está, portanto, conectado às especificações de construção e às parcerias de fornecimento de vidro na Europa. A Alemanha e a França utilizam as vias de Fotovoltaicas Integradas a Edifícios (BIPV) da EN 50583, enquanto a IEC 63092 é usada como referência de aquisição institucional na Austrália e no Canadá. A renovação de patrimônio histórico é um caso de uso distinto porque o PV em telhados pode ser limitado enquanto o envidraçamento de substituição é permitido, e um estudo de 2025 constatou que o envidraçamento de PV transparente pode melhorar a autossuficiência energética anual em edifícios tombados, respeitando os limites de conservação.
A América do Norte é uma geografia de inovação e adoção inicial, com a Califórnia servindo como um ambiente de teste fundamental para janelas de Fotovoltaicas Orgânicas (OPV). O apoio da Comissão de Energia da Califórnia à NEXT Energy Technologies e o trabalho em edifícios comerciais da Ubiquitous Energy no Colorado fornecem projetos de referência para incorporadores. O tamanho do mercado global de células solares transparentes na América do Norte permanece vinculado a demonstrações comerciais, certificação e escala por meio de cadeias de suprimentos de janelas estabelecidas. A América do Sul está em um estágio mais inicial, embora o Brasil e a Argentina ofereçam potencial para estufas devido à sua base agrícola. O Oriente Médio e a África oferecem demanda de longo prazo nos Emirados Árabes Unidos e na Arábia Saudita, onde os marcos LEED e Estidama apoiam projetos comerciais e de hospitalidade de alta especificação.
Cenário Competitivo
O mercado global de células solares transparentes é fragmentado no nível de inovação de produtos, com especialistas competindo ao lado de grandes empresas de vidro. Heliatek, NEXT Energy Technologies, Ubiquitous Energy, ClearVue Technologies, Onyx Solar Energy, PHYSEE Group e Saule Technologies estão desenvolvendo filmes de Fotovoltaicas Orgânicas (OPV), concentradores DSSC, laminados luminescentes e revestimentos de perovskita. AGC Inc., Saint-Gobain e Nippon Sheet Glass trazem redes de distribuição e infraestrutura de certificação para projetos de fachada e envidraçamento. O trabalho de patentes está focado em eletrodos de óxido condutor transparente, encapsulamento de perovskita, contenção de chumbo e revestimentos seletivos de comprimento de onda. A posição competitiva depende da combinação do desempenho do produto com a conformidade reconhecida em construção e elétrica.
As empresas estão usando abordagens diferentes para escalar. O Grupo NSG converteu uma instalação de vidro float em Ohio para produzir vidro solar de Óxido Condutor Transparente (TCO) em março de 2025, vinculando materiais fotovoltaicos a uma base de produção de vidro estabelecida. A Energy Technologies usou uma abordagem de demonstração direta por meio de sua fachada de Fotovoltaicas Orgânicas (OPV) em Santa Bárbara, mostrando como o vidro revestido se encaixa no enquadramento padrão de parede cortina. A ClearVue relatou que o Gen3 Solar Vision Glass superou 50 W por m² em setembro de 2025, enquanto o tempo de processamento foi reduzido pela metade e o número de componentes caiu de 17 para 7. A integração da cadeia de suprimentos pode alcançar mais clientes qualificados, enquanto as instalações diretas fornecem comprovação nos sistemas de construção que os incorporadores utilizam.
A China e a Coreia do Sul têm apoio governamental e vias de certificação doméstica mais rápidas que podem encurtar os prazos de comercialização em comparação com os processos convencionais da IEC. Isso cria um desafio para as empresas europeias e norte-americanas que enfrentam ciclos de certificação mais longos antes de alcançar projetos financiados institucionalmente. O mercado global de células solares transparentes permanece limitado pela necessidade de produtos duráveis que atendam tanto aos requisitos de energia quanto aos de construção. Um filme de retrofit certificado para fachadas comerciais existentes permanece uma área de produto em aberto, pois deve ser instalado sem alterações estruturais e ainda atender aos requisitos de segurança e elétricos.
Líderes do Setor de Células Solares Transparentes
-
Ubiquitous Energy, Inc.
-
Onyx Solar Group LLC
-
Heliatek GmbH
-
ClearVue Technologies Limited
-
Brite Solar S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Células Solares Transparentes Empresas cobertas neste relatório
- AGC Inc.
- Brite Solar S.A.
- ClearVue Technologies Limited
- Compagnie de Saint-Gobain S.A.
- Glass to Power S.p.A.
- Hanwha Solutions Corporation
- Heliatek GmbH
- LONGi Green Energy Technology Co., Ltd.
- NEXT Energy Technologies, Inc.
- Nippon Sheet Glass Co., Ltd.
- Onyx Solar Energy, S.L.
- Panasonic Holdings Corporation
- PHYSEE Group B.V.
- Polysolar Limited
- Saule Technologies S.A.
- Sharp Corporation
- SolarWindow Technologies, Inc.
- Trina Solar Co., Ltd.
- Ubiquitous Energy, Inc.
- Xiamen Solar First Energy Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Células Solares Transparentes
- Outubro de 2026: A startup sul-coreana Hexa Energy lançou seus produtos solares transparentes de grande formato em setembro de 2026, utilizando materiais proprietários de nitreto de carbono e boro (BCN) para gerar eletricidade enquanto mantém 30 a 60% de transmitância de luz visível. Seu portfólio de produtos inclui o Transol, projetado para janelas de edifícios e fachadas de vidro, e o Flexol, uma célula solar flexível ultraleve que fornece 192 W/m². A empresa está colaborando com a Kolon Global em projetos piloto e planeja estabelecer sua própria instalação de fabricação em 2027 para expandir a produção comercial.
- Novembro de 2025: A Coreia do Sul anunciou uma meta formal de comercialização de painéis tandem de perovskita-silício para 2030, com o compromisso de construir sistemas de certificação domésticos e internacionais, o primeiro marco regulatório apoiado pelo governo especificamente projetado para produtos de Fotovoltaicas Integradas a Edifícios (BIPV) de perovskita transparente.
- Setembro de 2025: A ClearVue Technologies anunciou o Gen3 Solar Vision Glass validado pela SERIS, superando 50 W por metro quadrado, uma melhoria de 66% em relação à geração anterior, com o tempo de processamento reduzido pela metade e o número de componentes reduzido de 17 para 7, reduzindo materialmente o custo de produção.
- Julho de 2025: A NEXT Energy Technologies instalou uma fachada de Fotovoltaicas Orgânicas (OPV) integrada a edifícios em sua sede em Santa Bárbara, Califórnia, com seis janelas revestidas com Fotovoltaicas Orgânicas (OPV) transparentes usando revestimento por fenda integrado ao enquadramento padrão de parede cortina, servindo como a primeira referência comercial de fachada de Fotovoltaicas Orgânicas (OPV) de Fotovoltaicas Integradas a Edifícios (BIPV) na América do Norte.
Escopo do Relatório Global do Mercado de Células Solares Transparentes
As células solares transparentes são dispositivos fotovoltaicos que convertem a luz solar em eletricidade enquanto permitem que uma parcela significativa da luz visível passe. Ao contrário dos painéis solares opacos convencionais, essas células utilizam materiais fotovoltaicos transparentes ou semitransparentes para capturar a radiação ultravioleta (UV) e infravermelha (IV), mantendo a visibilidade e a transmissão natural de luz do dia.
O mercado global de células solares transparentes é segmentado por tecnologia, aplicação e geografia. Por tecnologia, o mercado é segmentado em fotovoltaicas orgânicas (OPV), células solares de perovskita, fotovoltaicas de filme fino, células solares de polímero, células solares sensibilizadas por corante (DSSC), células solares de ponto quântico, concentradores solares luminescentes e outras tecnologias. Por aplicação, o mercado é segmentado em fotovoltaicas integradas a edifícios (BIPV), envidraçamento automotivo, eletrônicos de consumo, estufas e aplicações agrícolas, janelas e vidros inteligentes e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de células solares transparentes em 19 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Fotovoltaicas Orgânicas (OPV) |
| Células Solares de Perovskita |
| Fotovoltaicas de Filme Fino |
| Células Solares de Polímero |
| Células Solares Sensibilizadas por Corante (DSSC) |
| Células Solares de Ponto Quântico |
| Concentradores Solares Luminescentes |
| Outras Tecnologias |
| Fotovoltaicas Integradas a Edifícios (BIPV) |
| Envidraçamento Automotivo |
| Eletrônicos de Consumo |
| Estufas e Aplicações Agrícolas |
| Janelas e Vidros Inteligentes |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Fotovoltaicas Orgânicas (OPV) | |
| Células Solares de Perovskita | ||
| Fotovoltaicas de Filme Fino | ||
| Células Solares de Polímero | ||
| Células Solares Sensibilizadas por Corante (DSSC) | ||
| Células Solares de Ponto Quântico | ||
| Concentradores Solares Luminescentes | ||
| Outras Tecnologias | ||
| Por Aplicação | Fotovoltaicas Integradas a Edifícios (BIPV) | |
| Envidraçamento Automotivo | ||
| Eletrônicos de Consumo | ||
| Estufas e Aplicações Agrícolas | ||
| Janelas e Vidros Inteligentes | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para as células solares transparentes até 2032?
O mercado global de células solares transparentes tem previsão de crescer a um CAGR de 18,57% de 2027 a 2032 e atingir 129,67 milhões de USD até 2032.
Qual tecnologia está crescendo mais rapidamente nas células solares transparentes?
As Células Solares de Perovskita têm previsão de expandir a um CAGR de 19,7% até 2032, sustentadas por ganhos de eficiência e progresso na certificação de módulos de grande área.
Qual é a maior aplicação para células solares transparentes?
As Fotovoltaicas Integradas a Edifícios detinham 37,6% do valor de aplicação em 2026, refletindo seu uso em telhados, fachadas e claraboias.
Por que as janelas solares transparentes são relevantes para edifícios comerciais?
Elas podem combinar acesso à luz natural, controle térmico e geração de energia, tornando-as relevantes onde as normas de construção exigem projetos com capacidade solar.
Qual região lidera a adoção de células solares transparentes?
A Ásia-Pacífico detinha 57,2% do valor em 2026 e tem previsão de crescer a um CAGR de 19,3% até 2032.
O que limita uma implantação mais ampla de produtos de perovskita transparente?
Os principais limites são a compensação entre transparência e eficiência, a certificação de durabilidade comercial e a gestão do fim de vida para projetos à base de chumbo.