
Taille et part du marché des cellules solaires transparentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 55.34 Millions de dollars américains |
| Taille du Marché (2032) | 129.67 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 18.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
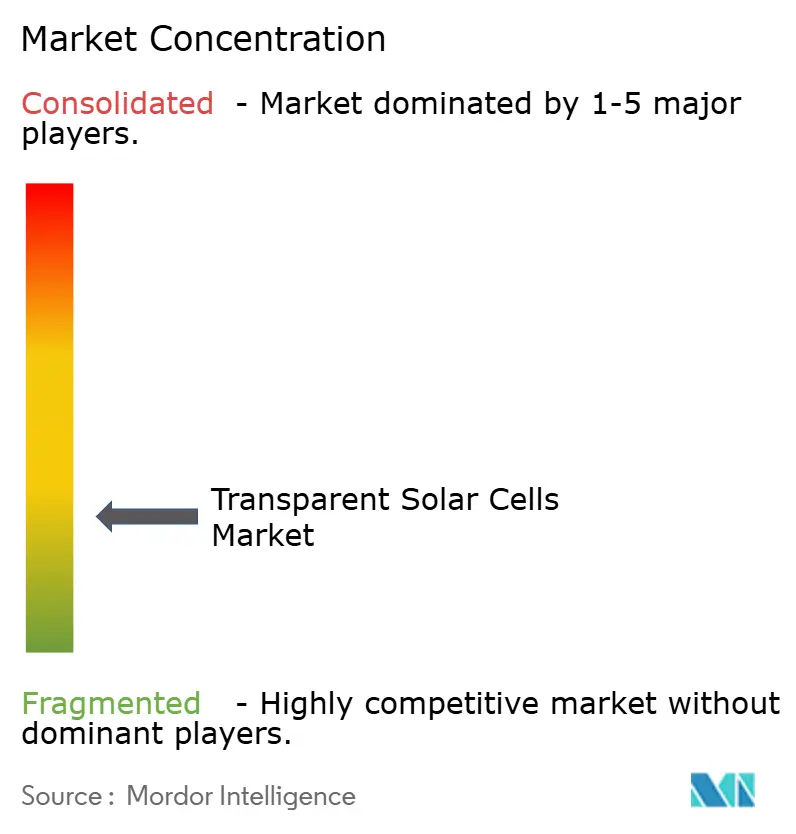
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cellules solaires transparentes par Mordor Intelligence
Analyse du marché mondial des cellules solaires transparentes par Mordor Intelligence
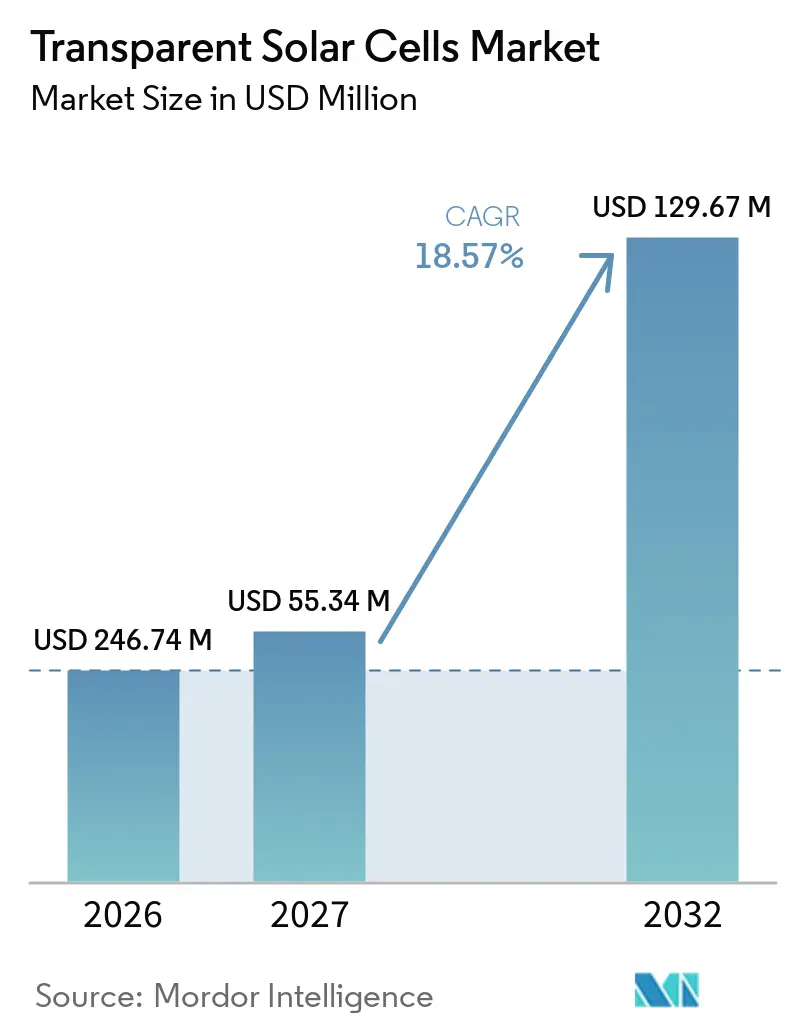
La taille du marché des cellules solaires transparentes devrait passer de 46,74 millions USD en 2026 à 55,34 millions USD en 2027 et atteindre 129,67 millions USD d'ici 2032, avec un CAGR de 18,57 % sur la période 2027-2032. Le marché mondial des cellules solaires transparentes est soutenu par des réglementations de construction exigeant des conceptions prêtes pour le solaire et par une tendance plus large vers des bâtiments produisant une partie de leur propre énergie. Le développement de produits améliore également l'intérêt pratique pour le vitrage photovoltaïque transparent, notamment lorsqu'il peut être intégré aux processus existants de fabrication et de laminage du verre. Le marché mondial des cellules solaires transparentes répond à une décision d'achat différente du solaire utilitaire conventionnel, car il est en concurrence avec le verre architectural, les revêtements de façade et les systèmes de vitrage intelligent. Cela place la valeur sur la lumière du jour, le contrôle thermique, la certification et la compatibilité d'installation aux côtés de la production d'électricité. L'opportunité est la plus forte là où le vitrage transparent peut remplacer plus d'une fonction du bâtiment sans modifier l'apparence ou l'usage du bâtiment.
Points clés du rapport
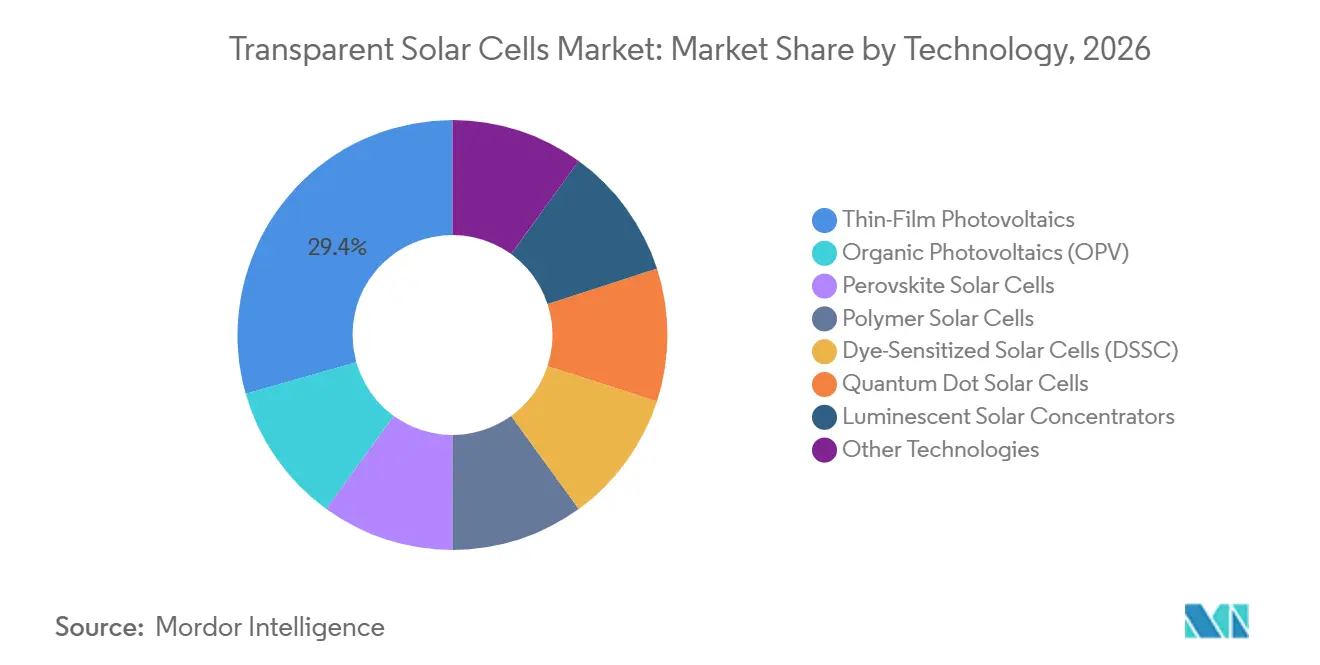
- Par technologie, le photovoltaïque en couche mince détenait une part de 29,4 % en 2026, tandis que les cellules solaires à pérovskite affichaient le CAGR projeté le plus élevé à 19,7 % jusqu'en 2032.
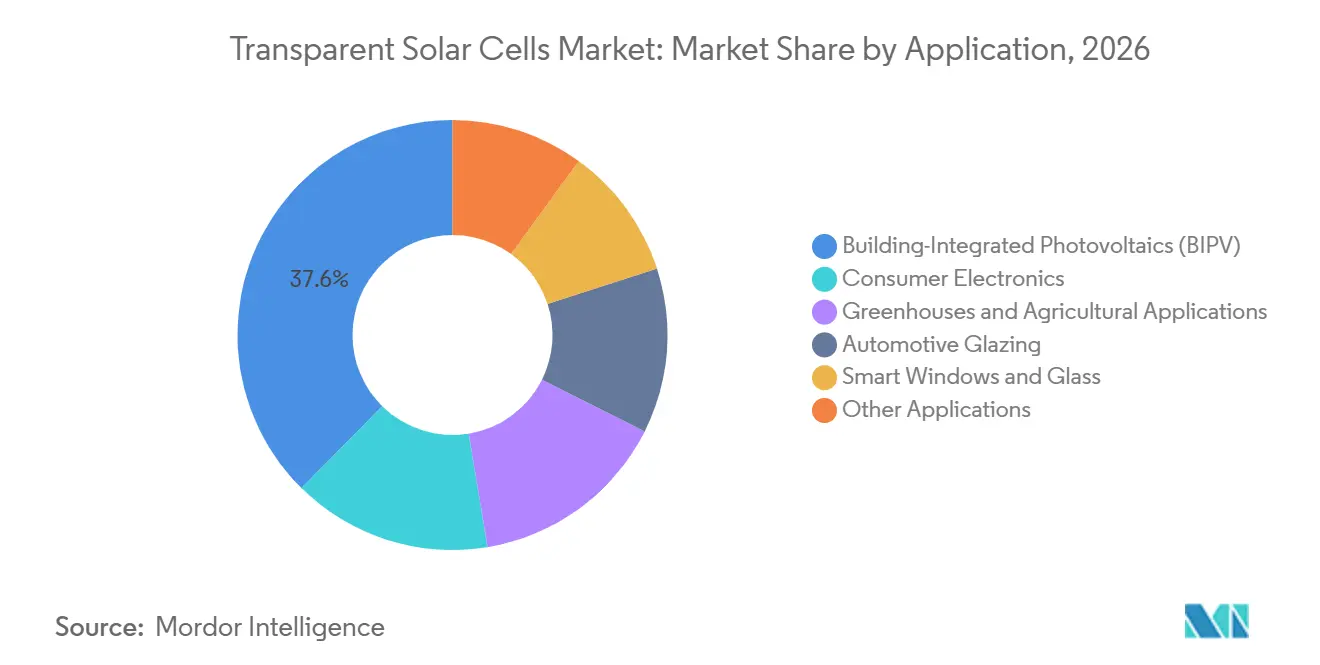
- Par application, le photovoltaïque intégré au bâtiment détenait une part de 37,6 % en 2026, tandis que les fenêtres et vitres intelligentes affichaient le CAGR projeté le plus élevé à 19,9 % jusqu'en 2032.
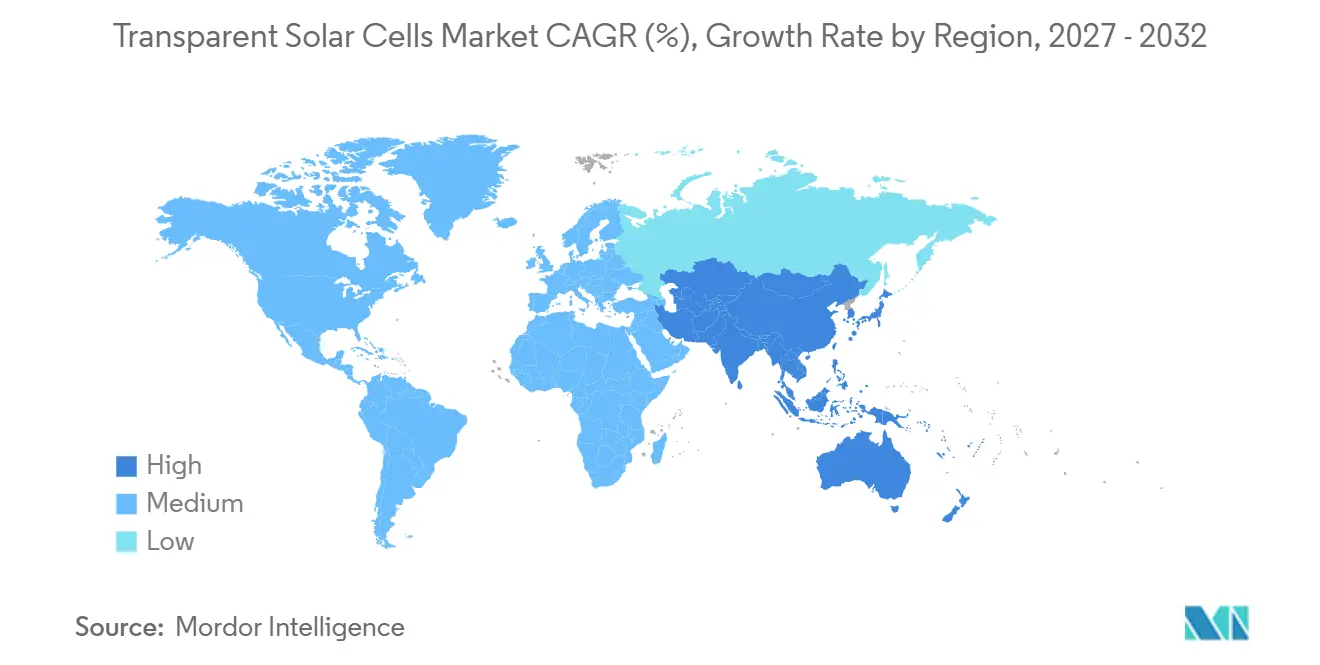
- Par géographie, l'Asie-Pacifique détenait une part de 57,2 % en 2026 et devrait se développer à un CAGR de 19,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande de bâtiments à énergie nette nulle et à énergie positive | +3.5% | Mondial, avec une demande principale dans l'UE, l'Asie de l'Est et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Incitations gouvernementales et codes de construction verte | +2.8% | UE, Chine, Corée du Sud, Inde | Moyen terme (2-4 ans) |
| Commercialisation des photovoltaïques organiques transparents (OPV) et des produits en verre photovoltaïque | +3.2% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Agrivoltaïque transparent pour le rendement des serres et la coproduction d'énergie | +1.8% | Asie-Pacifique, Europe, Amérique latine | Long terme (≥ 4 ans) |
| Intégration de la production d'énergie dans le vitrage de véhicules et l'électronique | +2.0% | Mondial, avec un déploiement précoce dans les marchés de véhicules électriques de l'UE et d'Asie de l'Est | Moyen terme (2-4 ans) |
| Opportunité de rénovation des façades vitrées existantes | +1.4% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de bâtiments à énergie nette nulle et à énergie positive
Les bâtiments représentent 40 % de la consommation mondiale d'énergie, ce qui place la conception des bâtiments au cœur de la politique énergétique et des investissements privés dans la production sur site. La directive révisée sur la performance énergétique des bâtiments impose des systèmes solaires sur certains nouveaux bâtiments publics et commerciaux de l'UE à partir de 2026 et fixe des normes zéro émission pour les nouveaux bâtiments d'ici 2030. Ce calendrier rend le marché mondial des cellules solaires transparentes plus pertinent au stade de la conception des bâtiments, lorsque les architectes sélectionnent les matériaux et systèmes de façade. La Chine a ajouté 11 140 MW de photovoltaïque intégré au bâtiment (BIPV) en 2024 et a atteint 28 129 MW de capacité cumulée de photovoltaïque intégré au bâtiment (BIPV), illustrant l'échelle que la politique peut soutenir dans un grand marché de la construction. Le marché mondial des cellules solaires transparentes peut en bénéficier là où ces règles font des éléments de bâtiment producteurs d'énergie une exigence de conception plutôt qu'une amélioration optionnelle. Le photovoltaïque intégré au bâtiment (BIPV) présente une valeur actuelle nette positive en Europe, mais reste en dessous de 1 % de la capacité photovoltaïque mondiale installée, contre 10 % en Suisse, laissant un écart entre l'adoption actuelle et le besoin de conformité attendu.[1]
Incitations gouvernementales et codes de construction verte
Les incitations gouvernementales influencent l'intérêt financier du marché mondial des cellules solaires transparentes car elles peuvent raccourcir le délai nécessaire pour récupérer les coûts d'installation. ClearVue a rapporté que le tarif de rachat de Hong Kong a réduit la période de retour sur investissement modélisée pour son vitrage photovoltaïque intégré au bâtiment (BIPV) Gen3 de 4,6 ans à 2,1 ans. Une période de récupération plus courte peut rendre le vitrage transparent plus pertinent pour les promoteurs commerciaux ayant des seuils de retour sur équipement limités. La Corée du Sud a annoncé un objectif de commercialisation pour 2030 pour les panneaux tandem pérovskite-silicium et un plan pour des systèmes de certification nationaux et internationaux. La France et l'Allemagne utilisent des voies de certification nationales pour le photovoltaïque intégré au bâtiment (BIPV) qui complètent la norme EN 50583, tandis que des révisions cherchent un alignement plus étroit avec les règles de construction et d'électricité de l'UE. La révision de septembre 2025 de la liste approuvée des modèles et fabricants (ALMM) de l'Inde illustre que les règles de passation de marchés peuvent soutenir la demande intérieure tout en modifiant la position des fournisseurs étrangers. Le marché mondial des cellules solaires transparentes dépend donc non seulement des incitations, mais aussi de la capacité des certifications à être acceptées dans les systèmes de construction, d'électricité et de passation de marchés.
Commercialisation des photovoltaïques organiques transparents (OPV) et des produits en verre photovoltaïque
Le marché mondial des cellules solaires transparentes s'est rapproché d'un déploiement commercial en 2025, les entreprises ayant annoncé des formats plus grands, des progrès en fabrication et des activités de certification. NEXT Energy Technologies a élargi sa ligne pilote pour fabriquer des fenêtres en photovoltaïques organiques (OPV) transparents laminés de 40 pouces sur 60 pouces et a commencé les travaux de certification UL pour une utilisation connectée au réseau en février 2025. Une étude de 2025 a rapporté des dispositifs photovoltaïques organiques (OPV) semi-transparents avec une efficacité d'utilisation de la lumière de 6,05 % et une durée de vie opérationnelle T80 de 835 heures dans le cadre des tests ISOS-L-1. Des recherches publiées en décembre 2025 ont également rapporté des modules pérovskite de 7 200 cm² fabriqués avec des solvants verts, une efficacité certifiée de 17,2 % sur la surface totale et des tests IEC 61215 réussis[2]. Ces résultats sont importants car le vitrage commercial nécessite une production stable et la preuve qu'il peut satisfaire aux exigences de fiabilité reconnues. La conversion en mars 2025 par NSG Group d'une ligne Pilkington North America pour produire du verre solaire à oxyde conducteur transparent (TCO) montre également que les capacités de revêtement et de verre pertinentes peuvent être adaptées aux chaînes d'approvisionnement photovoltaïques.
Agrivoltaïque transparent pour le rendement des serres et la coproduction d'énergie
Le marché mondial des cellules solaires transparentes présente un cas d'achat agrivoltaïque distinct pour les serres, car les exploitants doivent protéger les conditions des cultures tout en réduisant la consommation d'énergie. Une étude sur les serres de 2025 a révélé que l'intégration de fenêtres photovoltaïques transparentes réduisait la consommation d'énergie de 57 % et l'utilisation de l'eau de 29 % sans perte de rendement pour les tomates, les poivrons, les épinards et la laitue[3]. Ce résultat place la préservation des cultures aux côtés de la production d'électricité et du coût d'exploitation dans le processus de décision. Des recherches distinctes ont révélé que les modules photovoltaïques organiques (OPV) semi-transparents et les modules à pérovskite doivent être conçus en fonction du type de culture, car les besoins spectraux ne sont pas identiques dans toute la production en serre[4]. Une simulation portant sur 371 villes chinoises a révélé que le vitrage ST-OPV dans les zones à étés chauds et hivers doux pourrait atteindre des économies d'énergie combinées annuelles de 1,43 GJ/m². Le marché mondial des cellules solaires transparentes présente une ouverture distincte dans les serres, car les modules opaques n'offrent pas le même équilibre entre transmission de la lumière et production d'énergie.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Compromis transparence-efficacité | -2.1% | Mondial | Court terme (≤ 2 ans) |
| Lacunes en matière de durabilité et de certification à l'échelle commerciale | -1.5% | Mondial, notamment UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Coût d'installation élevé et exigences d'intégration spécialisées | -1.2% | Marchés émergents, projets de rénovation dans le monde entier | Long terme (≥ 4 ans) |
| Toxicité du plomb et gestion en fin de vie pour certaines conceptions à pérovskite | -0.8% | UE et régions soumises aux réglementations sur les déchets d'équipements électriques et électroniques (DEEE) et à la sécurité chimique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Compromis transparence-efficacité
Sur le marché mondial des cellules solaires transparentes, une transmission plus élevée de la lumière visible réduit les photons disponibles pour la production d'électricité, ce qui reste une limite fondamentale pour les produits photovoltaïques transparents. Les photovoltaïques organiques (OPV) semi-transparents ont affiché une transmittance visible moyenne de 35 % à 51 % avec des efficacités de conversion de puissance de 10 % à 12 %. Ces résultats restent inférieurs aux références rapportées pour les couches minces opaques, soit 23,1 % pour le CdTe et 23,6 % pour le CIGS. Une revue de 2025 a révélé que les électrodes en oxyde d'indium-zinc amorphe atteignaient une efficacité de conversion de puissance de 18,2 % dans les dispositifs pérovskite transparents, contre 15,8 % pour les électrodes conventionnelles en oxyde d'indium-étain (ITO). Cela indique que la conception des électrodes constitue une voie importante vers de meilleures performances, ainsi que les modifications des matériaux absorbeurs. La norme IEC 63092 ne fixe pas de seuils d'efficacité pour les applications de vitrage transparent, de sorte que les acheteurs manquent encore d'une base commune pour comparer les produits qui font des affirmations différentes sur la transmission de la lumière et la production d'énergie.
Toxicité du plomb et gestion en fin de vie pour certaines conceptions à pérovskite
Le marché mondial des cellules solaires transparentes est confronté à un problème de gestion des matériaux avec les cellules à pérovskite à base de plomb, à mesure que davantage de produits photovoltaïques intégrés au bâtiment (BIPV) passent des démonstrations aux installations dans des bâtiments à longue durée de vie. Une revue de 2025 a estimé que le déploiement mondial du photovoltaïque à pérovskite pourrait impliquer jusqu'à 100 000 tonnes métriques de plomb d'ici 2030 et a identifié les risques liés à une libération non contrôlée. Les cadres européens sur les déchets et les produits chimiques exercent une pression supplémentaire, car les procédures commerciales pour le retrait et le traitement du vitrage pérovskite transparent sont encore limitées. Une étude de 2025 a révélé qu'une voie de recyclage et de remanufacturing peut rivaliser avec la technologie silicium sur le coût actualisé de l'énergie lorsque les modules atteignent 20 % d'efficacité et une durée de vie de 7 ans. Le marché mondial des cellules solaires transparentes aura besoin de conceptions de produits qui traitent le confinement, la collecte et la récupération avant que les promoteurs puissent évaluer le risque de projet à long terme avec confiance. Certains promoteurs poursuivent des conceptions sans plomb à base d'étain, tandis que d'autres se concentrent sur les systèmes d'encapsulation et de recyclage. Ces choix affecteront la manière dont les produits sont positionnés sur les marchés soumis à des contrôles plus stricts en matière de déchets et de produits chimiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la couche mince est en tête tandis que la pérovskite comble l'écart de commercialisationLe photovoltaïque en couche mince détenait 29,4 % de la part du marché mondial des cellules solaires transparentes en 2026, soutenu par des chaînes d'approvisionnement CIGS et CdTe établies et un historique d'intégration dans le vitrage. Une évaluation de 2025 a attribué aux modules en couche mince CIGS un score de 88,92 pour les performances esthétiques, économiques, de sécurité et énergétiques dans l'analyse de rénovation de bâtiments, devant le photovoltaïque silicium et le bardage de façade conventionnel. Le photovoltaïque organique (OPV) offre un avantage différent grâce à sa flexibilité mécanique et sa compatibilité avec les substrats en verre et la construction en mur-rideau, comme le démontre la façade photovoltaïque intégré au bâtiment (BIPV) à six fenêtres de NEXT Energy Technologies à Santa Barbara en juillet 2025. Les cellules solaires polymères, les DSSC, les cellules à points quantiques et les concentrateurs solaires luminescents restent axés sur des besoins plus étroits, notamment les environnements à lumière diffuse, les utilisations à rendu des couleurs élevé et les lanterneaux.
Les cellules solaires à pérovskite devraient enregistrer le CAGR technologique le plus élevé de 19,7 % jusqu'en 2032, à mesure que l'efficacité s'améliore et que davantage de grands modules entrent dans les tests de certification. Les cellules à jonction simple pérovskite ont atteint 27 % d'efficacité en laboratoire en 2025, tandis que les dispositifs tandem pérovskite-silicium ont dépassé 34,5 %. UtmoLight a rapporté une efficacité de 18,1 % sur des modules pérovskite de 0,72 m² issus de sa ligne pilote de 150 MW, et des recherches publiées en décembre 2025 ont rapporté des modules de grande surface ayant réussi les tests IEC 61215. Les normes IEC 63092-1 et IEC 63092-2 réunissent les exigences électriques et de construction pour les modules photovoltaïques intégrés au bâtiment (BIPV), renforçant l'importance de la conformité dans les appels d'offres de vitrage commercial. Le secteur des cellules solaires transparentes est donc confronté à une division entre les produits en couche mince disposant d'un historique de projets établi et les produits à pérovskite affichant des progrès techniques plus rapides mais une validation de marché moins large.

Par application :
le photovoltaïque intégré au bâtiment (BIPV) ancre les revenus tandis que les fenêtres intelligentes stimulent l'expansion des margesLe photovoltaïque intégré au bâtiment détenait 37,6 % de la part du marché mondial des cellules solaires transparentes en 2026 et relie le photovoltaïque transparent aux toits, façades et lanterneaux dans la construction commerciale. Le photovoltaïque intégré au bâtiment (BIPV) reste en dessous de 1 % de la puissance photovoltaïque mondiale installée malgré les règles de l'UE qui exigeront des bâtiments prêts pour le solaire de 2026 à 2030, créant un grand écart entre l'utilisation actuelle et le pipeline de conformité. Le vitrage automobile attire également l'attention, les fabricants de véhicules électriques évaluant les toits panoramiques photovoltaïques, et AGC a présenté une solution de verre intégré au véhicule conçue pour produire de l'énergie en cas d'ombrage partiel à l'IAA Mobility 2025. L'électronique grand public sert les usages IoT à auto-recharge et les usages portables, tandis que les serres dépendent du cas combiné d'énergie et de gestion des cultures décrit ci-dessus.
Les fenêtres et vitres intelligentes devraient enregistrer le CAGR d'application le plus élevé de 19,9 % jusqu'en 2032. La taille du marché mondial des cellules solaires transparentes pour cette application bénéficie lorsqu'une fenêtre gère la chaleur solaire et produit de l'énergie dans le même système. Une étude de 2025 a rapporté que les fenêtres ST-OPV optimisées par ABPF réduisaient la transmission dans le proche infrarouge de 88,4 % tout en atteignant une efficacité d'utilisation de la lumière de 6,05 %. Cela peut offrir un contrôle thermique similaire aux revêtements à faible émissivité haut de gamme tout en ajoutant de la production, ce qui modifie les comparaisons entre les options de vitrage intelligent dans les projets commerciaux et hôteliers. Gauzy a lancé un verre intelligent SPD avec capacité solaire transparente intégrée au CES 2025, illustrant l'évolution vers le contrôle intégré de la lumière et la récupération d'énergie. Le secteur des cellules solaires transparentes présente une ouverture claire là où les acheteurs peuvent mesurer à la fois les avantages énergétiques et de confort du bâtiment.
Analyse géographique
L'Asie-Pacifique détenait une part de 57,2 % en 2026 et devrait croître à un CAGR de 19,3 % jusqu'en 2032. La Chine a ajouté 93 GW de capacité solaire en mai 2025, soit une augmentation de 388 % en glissement annuel, tandis que le photovoltaïque intégré au bâtiment (BIPV) est resté une catégorie solaire distribuée en croissance, et les orientations de septembre 2025 ont amélioré l'économie de raccordement au réseau pour ces projets. L'objectif 2030 de la Corée du Sud pour les panneaux tandem et les systèmes de certification planifiés donnent à la région un cadre politique précoce pour les produits pérovskite transparents. L'Inde a ajouté 3,33 GW de capacité renouvelable en avril 2025, tandis que la recherche australienne impliquant ClearVue Technologies, l'Université Macquarie et l'UNSW renforce la base d'innovation de la région.
L'Europe est le deuxième marché régional, soutenu par l'exigence de la directive sur la performance énergétique des bâtiments (DPEB) d'intégration solaire sur les nouveaux bâtiments de l'UE de plus de 250 m² à partir de 2026 et des normes zéro émission pour tous les nouveaux bâtiments d'ici 2030. Le marché mondial des cellules solaires transparentes est donc lié aux spécifications de construction et aux partenariats d'approvisionnement en verre en Europe. L'Allemagne et la France utilisent les voies de certification BIPV EN 50583, tandis que la norme IEC 63092 est utilisée comme référence de passation de marchés institutionnels en Australie et au Canada. La rénovation du patrimoine est un cas d'usage distinct, car le photovoltaïque en toiture peut être limité tandis que le remplacement du vitrage est autorisé, et une étude de 2025 a révélé que le vitrage photovoltaïque transparent peut améliorer l'autosuffisance énergétique annuelle dans les bâtiments classés tout en respectant les limites de conservation.
L'Amérique du Nord est une géographie d'innovation et d'adoption précoce, la Californie servant d'environnement de test clé pour les fenêtres photovoltaïques organiques (OPV). Le soutien de la Commission de l'énergie de Californie à NEXT Energy Technologies et les travaux sur les bâtiments commerciaux d'Ubiquitous Energy au Colorado fournissent des projets de référence pour les promoteurs. La taille du marché mondial des cellules solaires transparentes en Amérique du Nord reste liée aux démonstrations commerciales, à la certification et à la mise à l'échelle via les chaînes d'approvisionnement de fenêtres établies. L'Amérique du Sud est à un stade plus précoce, bien que le Brésil et l'Argentine offrent un potentiel pour les serres en raison de leur base agricole. Le Moyen-Orient et l'Afrique offrent une demande à plus long terme aux Émirats arabes unis et en Arabie saoudite, où les cadres LEED et Estidama soutiennent des projets commerciaux et hôteliers à haute spécification.
Paysage concurrentiel
Le marché mondial des cellules solaires transparentes est fragmenté au niveau de l'innovation produit, avec des spécialistes en concurrence aux côtés des grandes entreprises verriers. Heliatek, NEXT Energy Technologies, Ubiquitous Energy, ClearVue Technologies, Onyx Solar Energy, PHYSEE Group et Saule Technologies développent des films photovoltaïques organiques (OPV), des concentrateurs DSSC, des laminés luminescents et des revêtements à pérovskite. AGC Inc., Saint-Gobain et Nippon Sheet Glass apportent des réseaux de distribution et une infrastructure de certification pour les projets de façade et de vitrage. Les travaux de brevets sont axés sur les électrodes en oxyde conducteur transparent, l'encapsulation de la pérovskite, le confinement du plomb et les revêtements sélectifs en longueur d'onde. La position concurrentielle dépend de la combinaison des performances du produit avec la conformité reconnue en matière de construction et d'électricité.
Les entreprises utilisent différentes approches pour passer à l'échelle. NSG Group a converti une installation de verre flotté en Ohio pour produire du verre solaire à oxyde conducteur transparent (TCO) en mars 2025, reliant les matériaux photovoltaïques à une base de production de verre établie. Energy Technologies a utilisé une approche de démonstration directe via sa façade photovoltaïque organique (OPV) à Santa Barbara, montrant comment le verre revêtu s'intègre dans les cadres de mur-rideau standard. ClearVue a rapporté que le verre solaire Gen3 Solar Vision Glass a dépassé 50 W par m² en septembre 2025, tandis que le temps de traitement a été réduit de moitié et le nombre de composants est passé de 17 à 7. L'intégration de la chaîne d'approvisionnement peut atteindre davantage de clients qualifiés, tandis que les installations directes fournissent des preuves dans les systèmes de bâtiments utilisés par les promoteurs.
La Chine et la Corée du Sud bénéficient du soutien gouvernemental et de voies de certification nationales plus rapides qui peuvent raccourcir les délais de commercialisation par rapport aux processus IEC conventionnels. Cela crée un défi pour les entreprises européennes et américaines qui font face à des cycles de certification plus longs avant d'atteindre les projets financés par des institutions. Le marché mondial des cellules solaires transparentes reste contraint par la nécessité de produits durables répondant à la fois aux exigences énergétiques et de construction. Un film de rénovation certifié pour les façades commerciales existantes reste un domaine de produit ouvert, car il doit être installé sans modifications structurelles tout en répondant aux exigences de sécurité et d'électricité.
Leaders du secteur des cellules solaires transparentes
-
Ubiquitous Energy, Inc.
-
Onyx Solar Group LLC
-
Heliatek GmbH
-
ClearVue Technologies Limited
-
Brite Solar S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cellules solaires transparentes Entreprises couvertes dans ce rapport
- AGC Inc.
- Brite Solar S.A.
- ClearVue Technologies Limited
- Compagnie de Saint-Gobain S.A.
- Glass to Power S.p.A.
- Hanwha Solutions Corporation
- Heliatek GmbH
- LONGi Green Energy Technology Co., Ltd.
- NEXT Energy Technologies, Inc.
- Nippon Sheet Glass Co., Ltd.
- Onyx Solar Energy, S.L.
- Panasonic Holdings Corporation
- PHYSEE Group B.V.
- Polysolar Limited
- Saule Technologies S.A.
- Sharp Corporation
- SolarWindow Technologies, Inc.
- Trina Solar Co., Ltd.
- Ubiquitous Energy, Inc.
- Xiamen Solar First Energy Technology Co., Ltd.
Développements industriels récents dans Marché des cellules solaires transparentes
- Octobre 2026 : la startup sud-coréenne Hexa Energy a lancé ses produits solaires transparents grand format en septembre 2026, utilisant des matériaux propriétaires en nitrure de bore-carbone (BCN) pour produire de l'électricité tout en maintenant une transmittance de lumière visible de 30 à 60 %. Son portefeuille de produits comprend Transol, conçu pour les fenêtres de bâtiments et les façades vitrées, et Flexol, une cellule solaire flexible ultraléger délivrant 192 W/m². La société collabore avec Kolon Global sur des projets pilotes et prévoit d'établir sa propre installation de fabrication en 2027 pour développer la production commerciale.
- Novembre 2025 : la Corée du Sud a annoncé un objectif formel de commercialisation 2030 pour les panneaux tandem pérovskite-silicium avec un engagement à construire des systèmes de certification nationaux et internationaux, le premier cadre réglementaire soutenu par le gouvernement spécifiquement conçu pour les produits photovoltaïques intégrés au bâtiment (BIPV) à pérovskite transparents.
- Septembre 2025 : ClearVue Technologies a annoncé que le verre solaire Gen3 Solar Vision Glass validé par SERIS dépasse 50 W par mètre carré, soit une amélioration de 66 % par rapport à la génération précédente, avec un temps de traitement réduit de moitié et un nombre de composants réduit de 17 à 7, réduisant sensiblement le coût de production.
- Juillet 2025 : NEXT Energy Technologies a installé une façade photovoltaïque organique (OPV) intégrée au bâtiment à son siège social de Santa Barbara, en Californie, avec six fenêtres revêtues de photovoltaïques organiques (OPV) transparents utilisant un revêtement par fente intégrées dans un cadre de mur-rideau standard, servant de première référence commerciale de façade photovoltaïque organique (OPV) intégrée au bâtiment (BIPV) en Amérique du Nord.
Portée du rapport sur le marché mondial des cellules solaires transparentes
Les cellules solaires transparentes sont des dispositifs photovoltaïques qui convertissent la lumière solaire en électricité tout en laissant passer une partie significative de la lumière visible. Contrairement aux panneaux solaires opaques conventionnels, ces cellules utilisent des matériaux photovoltaïques transparents ou semi-transparents pour capter le rayonnement ultraviolet (UV) et infrarouge (IR) tout en maintenant la visibilité et la transmission de la lumière naturelle du jour.
Le marché mondial des cellules solaires transparentes est segmenté par technologie, application et géographie. Par technologie, le marché est segmenté en photovoltaïques organiques (OPV), cellules solaires à pérovskite, photovoltaïque en couche mince, cellules solaires polymères, cellules solaires à colorant (DSSC), cellules solaires à points quantiques, concentrateurs solaires luminescents et autres technologies. Par application, le marché est segmenté en photovoltaïque intégré au bâtiment (BIPV), vitrage automobile, électronique grand public, serres et applications agricoles, fenêtres et vitres intelligentes, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des cellules solaires transparentes dans 19 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Photovoltaïques organiques (OPV) |
| Cellules solaires à pérovskite |
| Photovoltaïque en couche mince |
| Cellules solaires polymères |
| Cellules solaires à colorant (DSSC) |
| Cellules solaires à points quantiques |
| Concentrateurs solaires luminescents |
| Autres technologies |
| Photovoltaïque intégré au bâtiment (BIPV) |
| Vitrage automobile |
| Électronique grand public |
| Serres et applications agricoles |
| Fenêtres et vitres intelligentes |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Photovoltaïques organiques (OPV) | |
| Cellules solaires à pérovskite | ||
| Photovoltaïque en couche mince | ||
| Cellules solaires polymères | ||
| Cellules solaires à colorant (DSSC) | ||
| Cellules solaires à points quantiques | ||
| Concentrateurs solaires luminescents | ||
| Autres technologies | ||
| Par application | Photovoltaïque intégré au bâtiment (BIPV) | |
| Vitrage automobile | ||
| Électronique grand public | ||
| Serres et applications agricoles | ||
| Fenêtres et vitres intelligentes | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les cellules solaires transparentes jusqu'en 2032 ?
Le marché mondial des cellules solaires transparentes devrait croître à un CAGR de 18,57 % de 2027 à 2032 et atteindre 129,67 millions USD d'ici 2032.
Quelle technologie connaît la croissance la plus rapide dans les cellules solaires transparentes ?
Les cellules solaires à pérovskite devraient se développer à un CAGR de 19,7 % jusqu'en 2032, soutenues par des gains d'efficacité et des progrès dans la certification des modules de grande surface.
Quelle est la plus grande application des cellules solaires transparentes ?
Le photovoltaïque intégré au bâtiment détenait 37,6 % de la valeur des applications en 2026, reflétant son utilisation dans les toits, les façades et les lanterneaux.
Pourquoi les fenêtres solaires transparentes sont-elles pertinentes pour les bâtiments commerciaux ?
Elles peuvent combiner l'accès à la lumière du jour, le contrôle thermique et la production d'énergie, les rendant pertinentes là où les règles de construction exigent des conceptions prêtes pour le solaire.
Quelle région est en tête de l'adoption des cellules solaires transparentes ?
L'Asie-Pacifique détenait 57,2 % de la valeur en 2026 et devrait croître à un CAGR de 19,3 % jusqu'en 2032.
Qu'est-ce qui limite un déploiement plus large des produits pérovskite transparents ?
Les principales limites sont le compromis entre transparence et efficacité, la certification de durabilité commerciale et la gestion en fin de vie pour les conceptions à base de plomb.