
透明太陽電池市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 55.34 百万米ドル |
| 市場規模 (2032) | 129.67 百万米ドル |
| 成長率 (2027 - 2032) | 18.57 % |
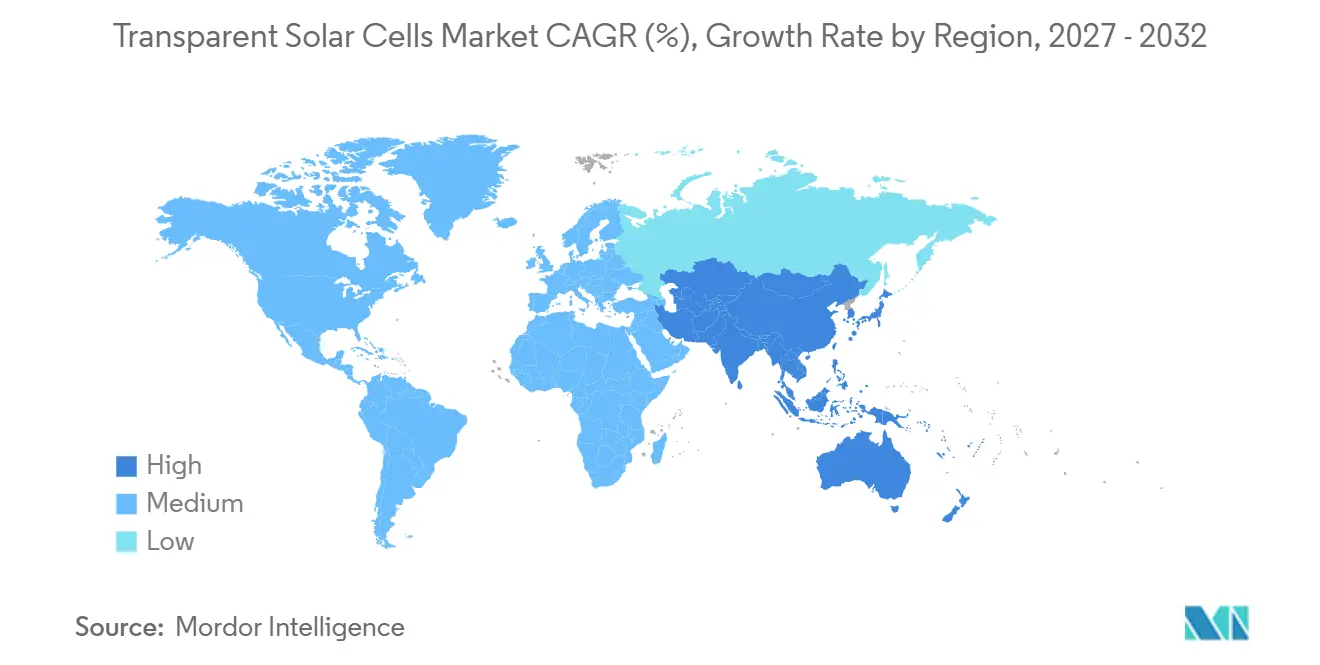
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
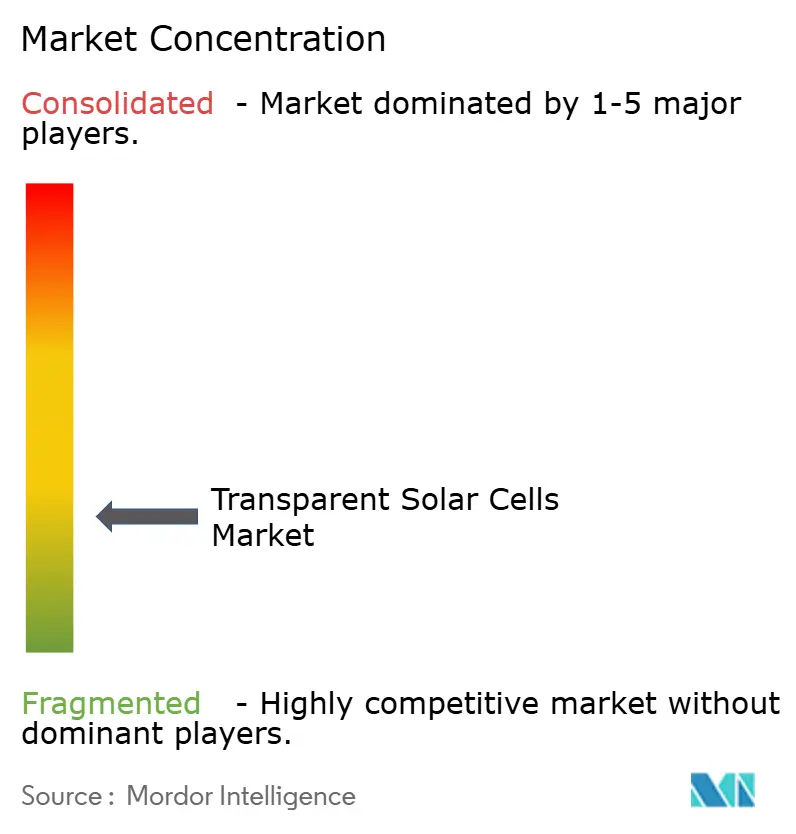
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる透明太陽電池市場分析
Mordor Intelligenceによるグローバル透明太陽電池市場分析
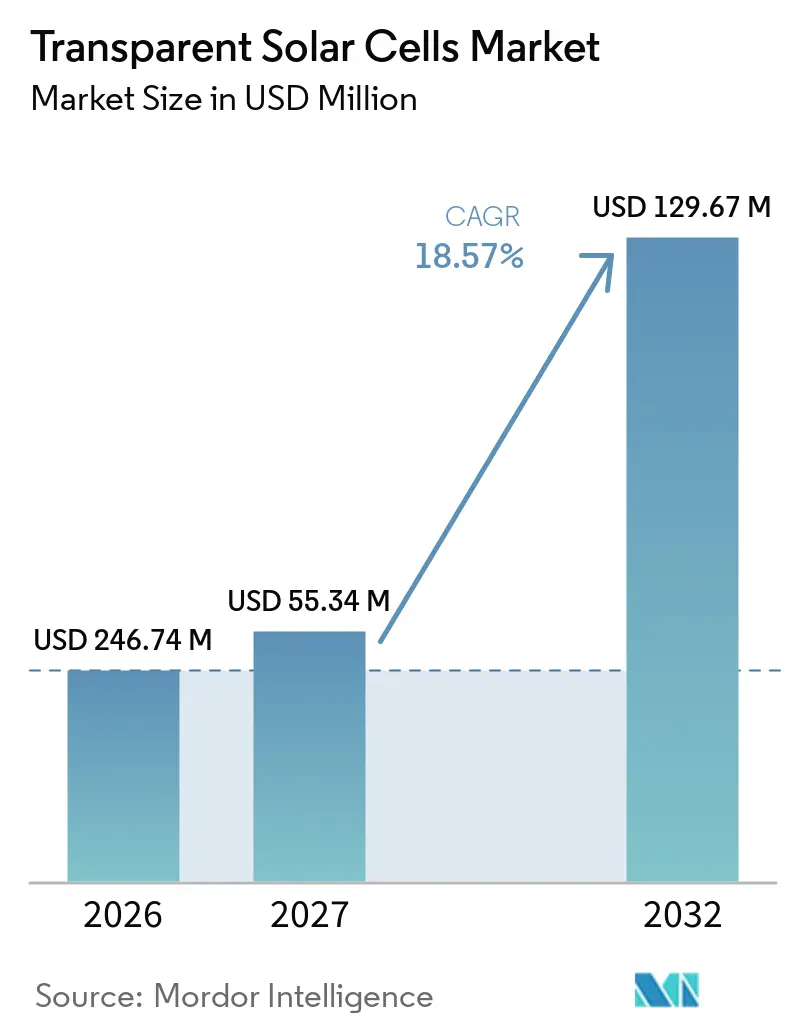
透明太陽電池市場規模は、2026年の4,674万米ルから2027年には5,534万米ドルに増加し、2032年までに1億2,967万米ドルに達する見込みで、2027年から2032年にかけてCAGR 18.57%で成長すると予測されます。グローバル透明太陽電池市場は、太陽光発電対応設計を義務付ける建築規制と、建物が自家発電の一部を担うという広範な潮流によって支えられています。製品開発も、特に既存のガラス製造および積層プロセスへの統合が可能な場合において、透明太陽光発電グレージングの実用的な根拠を強化しています。グローバル透明太陽電池市場は、建築用ガラス、ファサードコーティング、スマートガラスシステムと競合するため、従来の電力系統向け太陽光発電とは異なる購買意思決定に対応しています。これにより、発電に加えて、採光、熱制御、認証、施工適合性が重視されます。建物の外観や用途を変えることなく、透明グレージングが複数の建築機能を代替できる場合に最大の機会が生まれます。
主要レポートのポイント
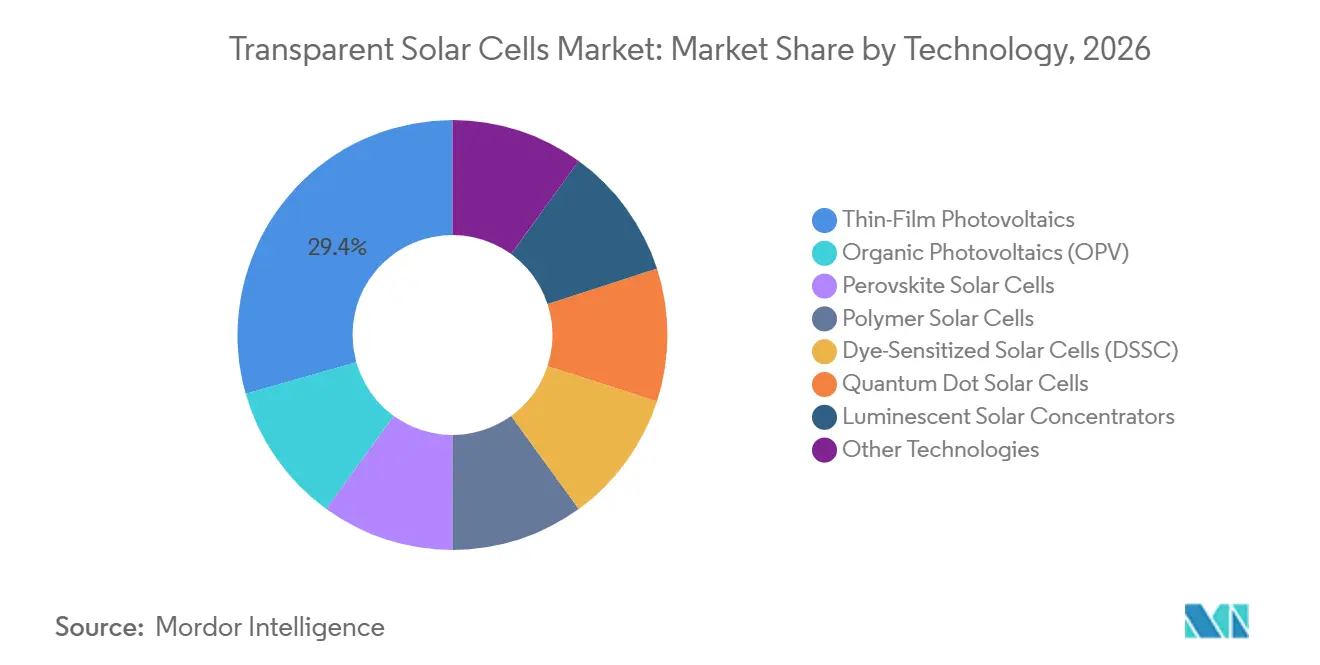
- 技術別では、薄膜太陽光発電が2026年に29.4%のシェアを占め、ペロブスカイト太陽電池が2032年にかけて19.7%と最高のCAGR予を記録しました。
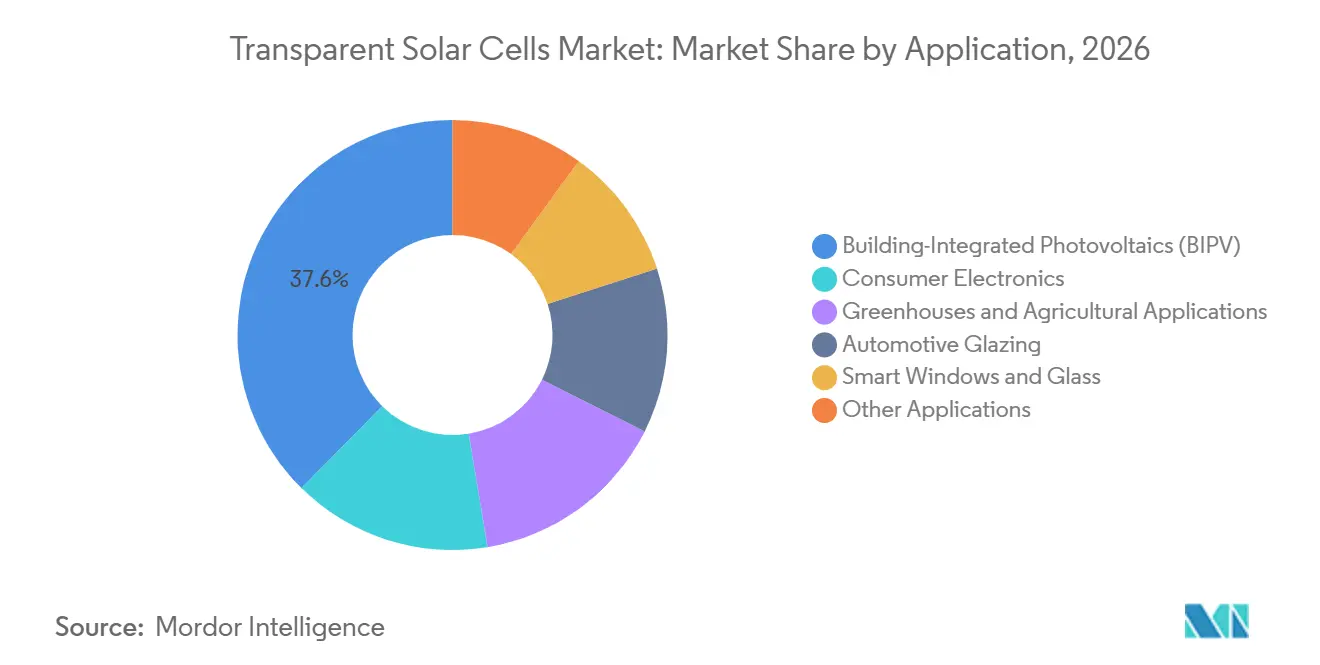
- 用途別では、建物一体型太陽光発電(BIPV)が2026年に37.6%のシェアを占め、スマートウィンドウ・ガラスが2032年にかけて19.9%と最高のCAGR予測を記録しました。
- 地域別では、アジア太平洋が2026年に57.2%のシェアを占め、2032年にかけてCAGR 19.3%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネットゼロおよびエネルギーポジティブ建築への需要 | +3.5% | EU、東アジア、北米を中心とするグローバル | 中期(2〜4年) |
| 政府インセンティブおよびグリーンビルディングコード | +2.8% | EU、中国、韓国、インド | 中期(2〜4年) |
| 透明有機太陽光発電(OPV)およびPVガラス製品の商業化 | +3.2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 温室の収穫量とエネルギー共同生産のための透明アグリボルタイクス | +1.8% | アジア太平洋、欧州、ラテンアメリカ | 長期(4年以上) |
| 車両グレージングおよび電子機器への発電統合 | +2.0% | EU・東アジアEV市場での早期展開を含むグローバル | 中期(2〜4年) |
| 既存ガラスファサードへの後付け機会 | +1.4% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネットゼロおよびエネルギーポジティブ建築への需要
建物は世界のエネルギー消費の40%を占めており、建築設計はエネルギー政策とオンサイト発電への民間投資の中心に位置しています。改正建物エネルギー性能指令は、2026年からEUの特定の新築公共・商業建築物に太陽光発電システムを義務付け、2030年までに新築建物のゼロエミッション基準を設定しています。このスケジュールにより、建築家がファサード材料やシステムを選定する建物設計段階において、グローバル透明太陽電池市場の重要性が高まっています。中国は2024年に建物一体型太陽光発電(BIPV)を11,140MW追加し、累積建物一体型太陽光発電(BIPV)容量28,129MWに達しており、主要建設市場において政策が支援できる規模を示しています。グローバル透明太陽電池市場は、これらの規制がエネルギー生産型建築要素を任意のアップグレードではなく設計要件とする場合に恩恵を受けられます。建物一体型太陽光発(BIPV)は欧州においてプラスの正味現在価値を持ちますが、スイスの10%と比較してグローバルの設置済みPV容量の1%未満にとどまっており、現在の普及率と予想されるコンプライアンス需要との間に大きな乖離が残っています。[1]
政府インセンティブおよびグリーンビルディングコード
政府インセンティブは、設置コストの回収に要する期間を短縮できるため、グローバル透明太陽電池市場の財務的根拠に影響を与えます。ClearVueは、香港の固定価格買取制度により、第3世代建物一体型太陽光発電(BIPV)グレージングのモデル上の回収期間が4.6年から2.1年に短縮されたと報告しています。回収期間の短縮により、設備回収基準が限られた商業デベロッパーにとって透明グレージングの関連性が高まる可能性があります。韓国はペロブスカイト・シリコンタンデムパネルの2030年商業化目標と、国内外の認証システムの計画を発表しました。フランスとドイツはEN 50583を補完する国内建物一体型太陽光発電(BIPV)認証経路を採用しており、改訂によりEUの建設・電気規制との整合性強化が図られています。インドの2025年9月の承認モデル・製造業者リスト(ALMM)改訂は、調達規制が国内需要を支援する一方で海外サプライヤーの立場を変える可能性を示しています。グローバル透明太陽電池市場は、インセンティブだけでなく、建設、電気、調達システムにわたって認証が受け入れられるかどうかにも依存しています。
透明有機太陽光発電(OPV)およびPVガラス製品の商業化
グローバル透明太陽電池市場は、企業がより大型フォーマット、製造の進展、認証活動を報告した2025年に商業展開に近づきました。NEXT Energy Technologiesは、40インチ×60インチの積層透明有機太陽光発電(OPV)ウィンドウを製造するためのパイロットラインを拡張し、2025年2月にグリッド接続用途のUL認証作業を開始しました。2025年の研究では、ISOS-L-1試験において光利用効率6.05%、運用T80寿命835時間の半透明有機太陽光発電(OPV)デバイスが報告されました。2025年12月に発表された研究では、グリーン溶媒を使用して製造された7,200cm²のペロブスカイトモジュール、認証済み17.2%の全面積効率、およびIEC 61215試験の合格が報告されました[2]。これらの結果は、商業用グレージングが安定した出力と認められた信頼性要件を満たせることを示す必要があるため重要です。NSGグループが2025年3月にPilkington North Americaのラインを透明導電性酸化物(TCO)太陽光ガラス製造に転換したことも、関連するコーティングおよびガラス容量が太陽光発電サプライチェーンに適応できることを示しています。
温室の収穫量とエネルギー共同生産のための透明アグリボルタイクス
グローバル透明太陽電池市場は、事業者が作物の生育条件を保護しながらエネルギー使用を削減しなければならないため、アグリボルタイク温室において独自の購買事例を持っています。2025年の温室研究では、透明太陽光発電ウィンドウの統合により、トマト、ピーマン、ほうれん草、レタスにわたって収穫量の損失なしにエネルギー消費が57%、水使用量が29%削減されたことが明らかになりました[3]。この結果は、意思決定プロセスにおいて発電および運用コストと並んで作物保護を位置付けるものです。別の研究では、半透明機太陽光発電(OPV)およびペロブスカイトモジュールは、温室生産において光スペクトルのニーズが同一ではないため、作物の種類に応じて設計する必要があることが明らかになりました[4]。中国371都市を対象としたシミュレーションでは、夏暑く冬温暖な地域でのST-OPVグレージングが年間合計エネルギー節約量1.43GJ/m²を達成できることが示されました。グローバル透明太陽電池市場は、不透明モジュールが光透過と発電の同等のバランスを提供できないため、温室において独自の機会を持っています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 透明性と効率のトレードオフ | -2.1% | グローバル | 短期(2年以内) |
| 商業規模での耐久性と認証のギャッ | -1.5% | グローバル、特にEUおよび北米 | 中期(2〜4年) |
| 高い設置コストと専門的な統合要件 | -1.2% | 新興市場、グローバルの後付けプロジェクト | 長期(4年以上) |
| 一部のペロブスカイト設計における鉛毒性とライフサイクル終了時の管理 | -0.8% | 廃電気電子機器(WEEE)および化学物質安全規制のあるEUおよび地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
透明性と効率のトレードオフ
グローバル透明太陽電池市場において、可視光透過率が高いほど発電に利用できる光子が減少し、これは透明太陽光発電製品の基本的な制約として残っています。半透明有機太陽光発電(OPV)は、平均可視光透過率35%〜51%、電力変換効率10%〜12%が報告されています。これらの結果は、CdTeの23.1%、CIGSの23.6%という報告された不透明薄膜ベンチマークを下回っています。2025年のレビューでは、アモルファス酸化インジウム亜鉛電極が透明ペロブスカイトデバイスにおいて18.2%の電力変換効率に達し、従来の酸化インジウムスズ(ITO)電極の15.8%を上回ることが明らかになりました。これは、吸収材料の変更とともに、電極設計が性能向上の重要な経路であることを示しています。IEC 63092は透明グレージング用途の効率下限を設定していないため、光透過と電力出力について異なる主張をする製品を比較するための共通基準が購買者にはまだ欠けています。
一部のペロブスカイト設計における鉛毒性とライフサイクル終了時の管理
グローバル透明太陽電池市場は、より多くの建物一体型太陽光発電(BIPV)製品がデモンストレーションから長寿命建築設備へと移行するにつれて、鉛系ペロブスカイトセルに関する材料管理の問題に直面しています。2025年のレビューでは、グローバルのペロブスカイト太陽光発電の展開により2030年までに最大100,000メートルトンの鉛が関与する可能性があると推定され、制御されない放出に関連するリスクが特定されました。商業的な透明ペロブスカイトグレージングの撤去・処理手順がまだ限られているため、EU廃棄物・化学物質フレームワークが圧力を加えています。2025年の研究では、モジュールが20%の効率と7年の寿命に達した場合、リサイクルおよび再製造経路が均等化コストでシリコン技術と競合できることが明らかになりました。グローバル透明太陽電池市場は、デベロッパーが長期的なプロジェクトリスクを確信を持って評価できるようになる前に、封止、回収、回収に対応した製品設計が必要になります。一部のデベロッパーはスズ系無鉛設計を追求し、他は封止・リサイクルシステムに集中しています。これらの選択は、廃棄物・化学物質規制がより厳格な市場での製品ポジショニングに影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
薄膜がリードし、ペロブスカイトが商業化ギャップを縮める薄膜太陽光発電は2026年のグローバル透明太陽電池市場シェアの29.4%を占め、確立されたCIGSおよびCdTeサプライチェーンとグレージング統合の実績に支えられています。2025年の評価では、建物後付け分析においてCIGS薄膜モジュールが美観、経済性、安全性、エネルギー性能で88.92点を獲得し、シリコン太陽光発電および従来のファサードクラッディングを上回りました。有機太陽光発電(OPV)は、NEXT Energy Technologiesが2025年7月にサンタバーバラで実施した6窓建物一体型太陽光発電(BIPV)ファサードで実証されたように、械的柔軟性とガラス基板およびカーテンウォール構造との適合性という異なる優位性を提供します。ポリマー太陽電池、DSSC、量子ドットセル、ルミネセント太陽光集光器は、拡散光環境、高演色性用途、天窓など、より限定的なニーズに焦点を当てています。
ペロブスカイト太陽電池は、効率が向上し、より多くの大型モジュールが認証試験に入るにつれて、2032年にかけて最高の技術CAGR 19.7%を記録すると予測されています。ペロブスカイト単接合セルは2025年に実験室効率27%に達し、ペロブスカイト・シリコンタンデムデバイスは34.5%を超えました。UtmoLightは150MWパイロットラインの0.72m²ペロブスカイトモジュールで18.1%の効率を報告し、2025年12月に発表された研究ではIEC 61215試験に合格した大面積モジュールが報告されました。IEC 63092-1およびIEC 63092-2は建物一体型太陽光発電(BIPV)モジュールの電気的・建設的要件を統合し、商業グレージング入札におけるコンプライアンスの重要性を高めています。透明太陽電池産業は、確立されたプロジェクト実績を持つ薄膜製品と、技術的進歩は速いが市場での検が広くないペロブスカイト製品との分断に直面しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
建物一体型太陽光発電(BIPV)が収益を支え、スマートウィンドウがマージン拡大を牽引建物一体型太陽光発電は2026年のグローバル透明太陽電池市場シェアの37.6%を占め、商業建設における屋根、ファサード、天窓に透明太陽光発電を接続しています。建物一体型太陽光発電(BIPV)は、2026年から2030年にかけて太陽光発電対応建物を義務付けるEU規制にもかかわらず、グローバルの設置済みPV電力の1%未満にとどまっており、現在の使用状況とコンプライアンスパイプラインとの間に大きな乖離が生じています。自動車用グレージングも、電気自動車メーカーが太陽光発電パノラマルーフを評価する中で注目を集めており、AGCはIAA Mobility 2025において部分的な日陰下での発電を目的とした車両統合ガラスソリューションを発表しました。民生用電子機器は自己充電IoTおよびウェアラブル用途に対応し、温室は上述の複合エネルギーおよび作物管理の事例に依存しています。
スマートウィンドウ・ガラスは2032年にかけて最高の用途CAGR 19.9%を記録すると予測されています。この用途におけるグローバル透明太陽電池市場規模は、ウィンドウが同一システムで太陽熱を管理しながら発電する場合に恩恵を受けます。2025年の研究では、ABPF最適化ST-OPVウィンドウが近赤外線透過を88.4%削減しながら光利用効率6.05%を達成したことが報告されました。これにより、プレミアム低放射率コーティングに匹敵する熱制御に発電を加えることができ、商業・ホスピタリティプロジェクトにおけるスマートガラスオプション間の比較が変ります。GauzyはCES 2025において透明太陽光発電機能を組み込んだSPDスマートガラスを発表し、統合型光制御とエネルギーハーベスティングへの動きを示しました。透明太陽電池産業は、購買者がエネルギーと建物快適性の両方のメリットを測定できる場合に明確な機会を持っています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年に57.2%のシェアを占め、2032年にかけてCAGR 19.3%で成長すると予測されています。中国は2025年5月に93GWの太陽光発電容量を追加し、前年比388%増となりました。建物一体型太陽光発電(BIPV)は成長する分散型太陽光発電カテゴリーとして残り、2025年9月のガイダンスによりこれらのプロジェクトの系統接続経済性が改善されました。韓国の2030年タンデムパネル目標と計画された認証システムは、透明ペロブスカイト製品に対する地域の早期政策フレームワークを提供しています。インドは2025年4月に3.33GWの再生可能エネルギー容量を追加し、ClearVue Technologies、マッコーリー大学、UNSWが関与するオーストラリアの研究が地域のイノベーション基盤を強化しています。
欧州は第2位の地域市場であり、2026年から250m²超の新築EU建物への太陽光発電統合を義務付けるEPBD要件と、2030年までの全新築建物のゼロエミッション基準に支えられています。グローバル透明太陽電池市場は、欧州における建設仕様とガラス供給パートナーシップに結びついています。ドイツとフランスはEN 50583建物一体型太陽光発電(BIPV)経路を採用し、IEC 63092はオーストラリアとカナダで機関調達の参照基準として使用されています。屋上太陽光発電が制限される一方で交換グレージングが許可される場合があるため、歴史的建造物の改修は独自のユースケースであり、2025年の研究では透明太陽光発電グレージングが保全制限を満たしながら登録建物の年間エネルギー自給率を向上できることが明らかになりました。
北米はイノベーションおよびアーリーアダプター地域であり、カリフォルニア州が主要な有機太陽光発電(OPV)ウィンドウ試験環境として機能しています。カリフォルニア・エネルギー委員会によるNEXT Energy Technologiesへの支援と、コロラド州でのUbiquitous Energyによる商業建築での取り組みがデベロッパーの参照プロジェクトを提供しています。北米のグローバル透明太陽電池市場規模は、確立されたウィンドウサプライチェーンを通じた商業デモンストレーション、認証、スケールに依存しています。南米は初期段階にありますが、ブラジルとアルゼンチンは農業基盤から温室の可能性を提供しています。中東・アフリカは、LEEDおよびEstidamaフレームワークが高仕様の商業・ホスピタリティプロジェクトを支援するUAEおよびサウジアラビアにおいて長期的な需要を提供しています。
競合環境
グローバル透明太陽電池市場は製品イノベーションレベルで断片化しており、大手ガラス企業と並んで専門企業が競合しています。Heliatek、NEXT Energy Technologies、Ubiquitous Energy、ClearVue Technologies、Onyx Solar Energy、PHYSEE Group、Saule Technologiesは、有機太陽光発電(OPV)フィルム、DSSCコンセントレーター、ルミネセント積層材、ペロブスカイトコーティングを開発しています。AGC Inc.、Saint-Gobain、Nippon Sheet Glassはファサードおよびグレージングプロジェクト向けの流通ネットワークと認証インフラを提供しています。特許活動は、透明導電性酸化物電極、ペロブスカイト封止、鉛封じ込め、波長選択コーティングに集中しています。競合上の地位は、製品性能と認められた建設・電気コンプライアンスの組み合わせに依存しています。
企業はスケールアップに異なるアプローチを採用しています。NSGグループは2025年3月にオハイオ州のフロートガラス施設を透明導電性酸化物(TCO)太陽光ガラス製造に転換し、太陽光発電材料を確立されたガラス生産基盤に結びつけました。Energy Technologiesはサンタバーバラの有機太陽光発電(OPV)ファサードを通じた直接デモンストレーションアプローチを採用し、コーティングガラスが標準カーテンウォールフレームに適合することを示しました。ClearVueは2025年9月にGen3 Solar Vision Glassが50W/m²を超えたと報告し、処理時間が半減し部品点数が17から7に削減されました。サプライチェーン統合はより多くの適格顧客にリーチでき、直接設置はデベロッパーが使用する建築システムでの実証を提供します。
中国と韓国は政府支援と国内認証経路の迅速化により、従来のIECプロセスと比較して商業化タイムラインを短縮できます。これにより、機関融資プロジクトに到達する前に長い認証サイクルに直面する欧州および米国企業に課題が生じます。グローバル透明太陽電池市場は、エネルギーと建築の両要件を満たす耐久性のある製品の必要性によって依然として制約されています。既存の商業ファサード向けの認証済み後付けフィルムは、構造変更なしに設置でき、かつ安全・電気要件を満たす必要があるため、未開拓の製品領域として残っています。
透明太陽電池産業のリーダー企業
-
Ubiquitous Energy, Inc.
-
Onyx Solar Group LLC
-
Heliatek GmbH
-
ClearVue Technologies Limited
-
Brite Solar S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
透明太陽電池市場 このレポートでカバーされる企業
- AGC Inc.
- Brite Solar S.A.
- ClearVue Technologies Limited
- Compagnie de Saint-Gobain S.A.
- Glass to Power S.p.A.
- Hanwha Solutions Corporation
- Heliatek GmbH
- LONGi Green Energy Technology Co., Ltd.
- NEXT Energy Technologies, Inc.
- Nippon Sheet Glass Co., Ltd.
- Onyx Solar Energy, S.L.
- Panasonic Holdings Corporation
- PHYSEE Group B.V.
- Polysolar Limited
- Saule Technologies S.A.
- Sharp Corporation
- SolarWindow Technologies, Inc.
- Trina Solar Co., Ltd.
- Ubiquitous Energy, Inc.
- Xiamen Solar First Energy Technology Co., Ltd.
最近の産業開発事情 透明太陽電池市場
- 2026年10月:韓国のスタートアップHexa Energyが2026年9月に大型フォーマットの透明太陽光製品を発売し、独自のホウ素炭素窒化物(BCN)材料を使用して30〜60%の可視光透過率を維持しながら発電します。製品ポートフォリオには、建物の窓やガラスファサード向けのTransolと、192W/m²を提供する超軽量フレキシブル太陽電Flexolが含まれます。同社はKolon Globalとパイロットプロジェクトで協力しており、商業生産を拡大するために2027年に独自の製造施設を設立する計画です。
- 2025年11月:韓国は、国内外の認証システム構築へのコミットメントとともに、ペロブスカイト・シリコンタンデムの2030年商業化目標を正式に発表しました。これは透明ペロブスカイト建物一体型太陽光発電(BIPV)製品に特化して設計された最初の政府支援規制フレームワークです。
- 2025年9月:ClearVue Technologiesは、SERIS検証済みのGen3 Solar Vision Glassが1平方メートルあたり50Wを超え、前世代比66%の改善を達成し、処理時間が半減し部品点数が17から7に削減されたことを発表し、製造コストを大幅に削減しました。
- 2025年7月:NEXT Energy Technologiesがカリフォルニア州サンタバーバラ本社に建物一体型有機太陽光発電(OPV)ファサードを設置しました。スロットダイコーティングを使用した6枚の透明有機太陽光発電(OPV)コーティングウィンドウが標準カーテンウォールフレームに統合されており、北米初の商業建物一体型太陽光発電(BIPV)有機太陽光発電(OPV)ファサードの参照事例となっています。
グローバル透明太陽電池市場レポートの調査範囲
透明太陽電池は、可視光の大部分を透過させながら太陽光を電気に変換する太陽光発電デバイスです。従来の不透明な太陽光パネルとは異なり、これらのセルは透明または半透明の太陽光発電材料を使用して紫外線(UV)および赤外線(IR)放射を捕捉しながら、視認性と自然採光の透過を維持します。
グローバル透明太陽電池市場は、技術別、用途別、地域別に区分されています。技術別では、市場は有機太陽光発電(OPV)、ペロブスカイト太陽電池、薄膜太陽光発電、ポリマー太陽電池、色素増感太陽電池(DSSC)、量子ドット太陽電池、ルミネセント太陽光集光器、その他の技術に区分されています。用途別では、市場は建物一体型太陽光発電(BIPV)、自動車用グレージング、民生用電子機器、温室および農業用途、スマートウィンドウ・ガラス、その他の用途に区分されています。本レポートは、主要地域19カ国のグローバル透明太陽電池市場の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 有機太陽光発電(OPV) |
| ペロスカイト太陽電池 |
| 薄膜太陽光発電 |
| ポリマー太陽電池 |
| 色素増感太陽電池(DSSC) |
| 量子ドット太陽電池 |
| ルミネセント太陽光集光器 |
| その他の技術 |
| 建物一体型太陽光発電(BIPV) |
| 自動車用グレージング |
| 民生用電子機器 |
| 温室および農業用途 |
| スマートウィンドウ・ガラス |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | 有機太陽光発電(OPV) | |
| ペロスカイト太陽電池 | ||
| 薄膜太陽光発電 | ||
| ポリマー太陽電池 | ||
| 色素増感太陽電池(DSSC) | ||
| 量子ドット太陽電池 | ||
| ルミネセント太陽光集光器 | ||
| その他の技術 | ||
| 用途別 | 建物一体型太陽光発電(BIPV) | |
| 自動車用グレージング | ||
| 民生用電子機器 | ||
| 温室および農業用途 | ||
| スマートウィンドウ・ガラス | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの透明太陽電池の予測成長率は?
グローバル透明太陽電池市場は2027年から2032年にかけてCAGR 18.57%で成長し、2032年までに1億2,967万米ドルに達すると予測されています。
透明太陽電池で最も急成長している技術は何ですか?
ペロブスカイト太陽電池は、効率向上と大面積モジュール認証の進展に支えられ、2032年にかけてCAGR 19.7%で拡大すると予測されています。
透明太陽電池の最大の用途は何ですか?
建物一体型太陽光発電は2026年の用途別金額の37.6%を占め、屋根、ファサード、天窓での使用を反映しています。
透明太陽光ウィンドウが商業建築に関連する理由は何ですか?
採光アクセス、熱制御、発電を組み合わせることができ、建築規制が太陽光発電対応設計を義務付ける場合に関連性があります。
どの地域が透明太陽電池の普及をリードしていますか?
アジア太平洋は2026年に金額の57.2%を占め、2032年にかけてCAGR 19.3%で成長すると予測されています。
透明ペロブスカイト製品のより広い普及を制限するものは何ですか?
主な制限は、透明性と効率のトレードオフ、商業的耐久性認証、および鉛系設計のライフサイクル終了時の管理です。