
Marktgröße und Marktanteil für transparente Solarzellen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 55.34 Millionen US-Dollar |
| Marktgröße (2032) | 129.67 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
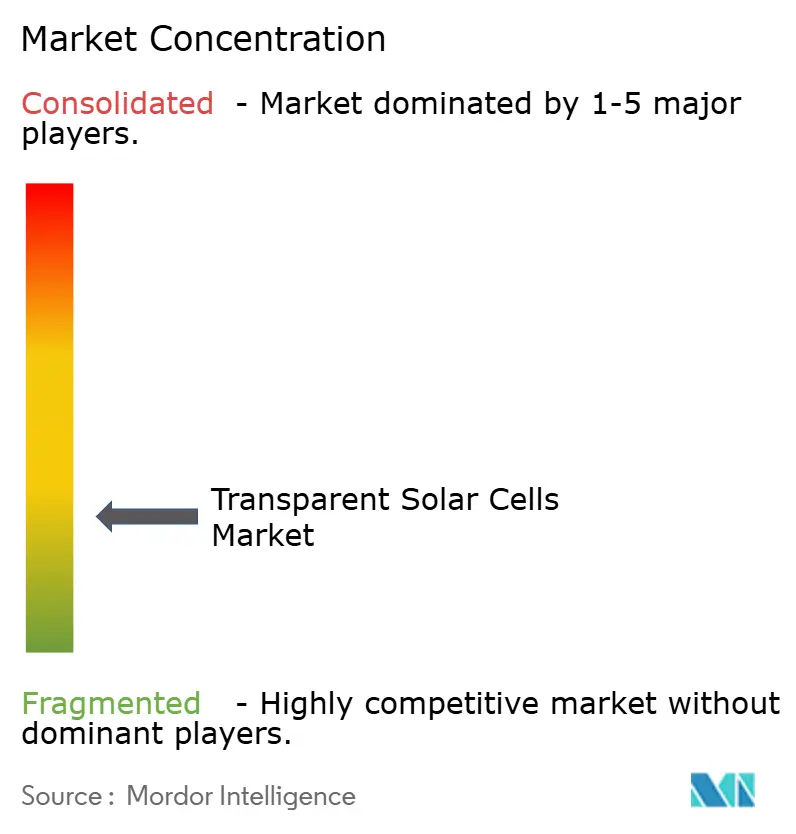
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für transparente Solarzellen von Mordor Intelligence
Globale Marktanalyse für transparente Solarzellen von Mordor Intelligence
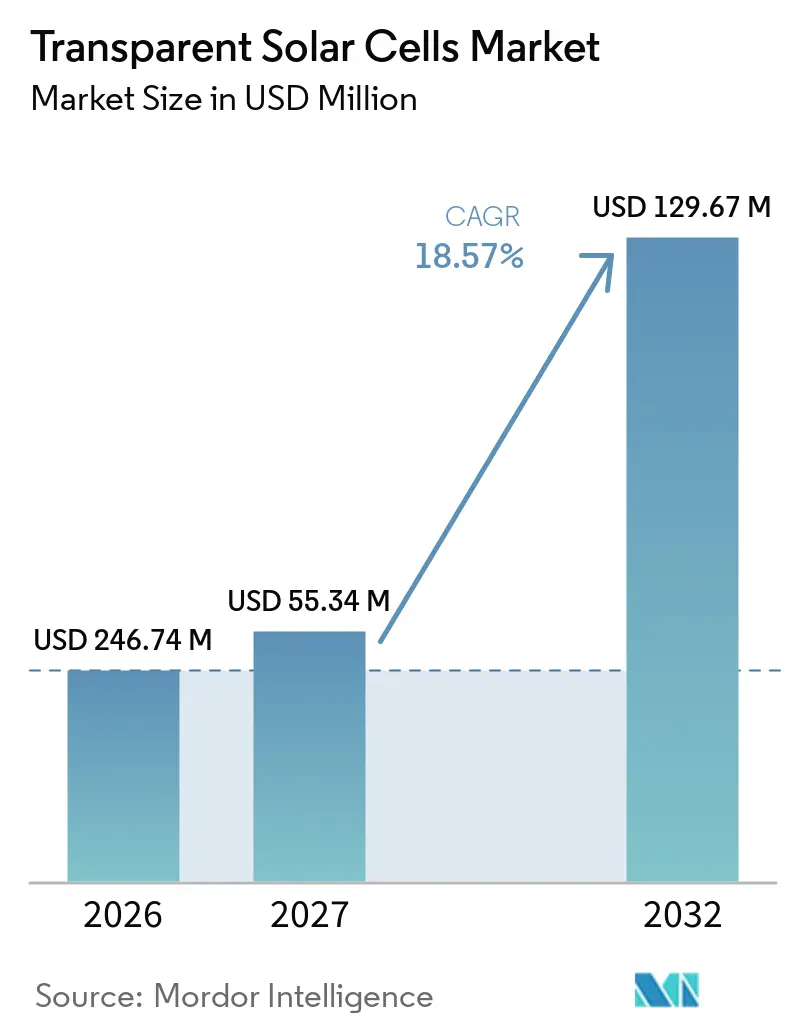
Die Marktgröße für transparente Solarzellen wird voraussichtlich von 46,74 Millionen USD im Jahr 2026 auf 55,34 Millionen USD im Jahr 2027 steigen und bis 2032 129,67 Millionen USD erreichen, mit einem CAGR von 18,57 % über den Zeitraum 2027–2032. Der globale Markt für transparente Solarzellen wird durch Bauvorschriften gestützt, die solarfähige Designs vorschreiben, sowie durch eine breitere Bewegung hin zu Gebäuden, die einen Teil ihres eigenen Stroms erzeugen. Die Produktentwicklung verbessert auch die praktische Grundlage für transparente Photovoltaikverglasung, insbesondere dort, wo sie in bestehende Glasherstellungs- und Laminierungsprozesse integriert werden kann. Der globale Markt für transparente Solarzellen bedient eine andere Kaufentscheidung als konventionelle Versorgungssolarsysteme, da er mit Architekturglas, Fassadenbeschichtungen und Intelligenten-Glas-Systemen konkurriert. Dies legt Wert auf Tageslicht, Wärmekontrolle, Zertifizierung und Installationskompatibilität neben der Stromerzeugung. Die Chance ist am größten dort, wo transparente Verglasung mehr als eine Gebäudefunktion ersetzen kann, ohne das Erscheinungsbild oder die Nutzung des Gebäudes zu verändern.
Wichtigste Erkenntnisse des Berichts
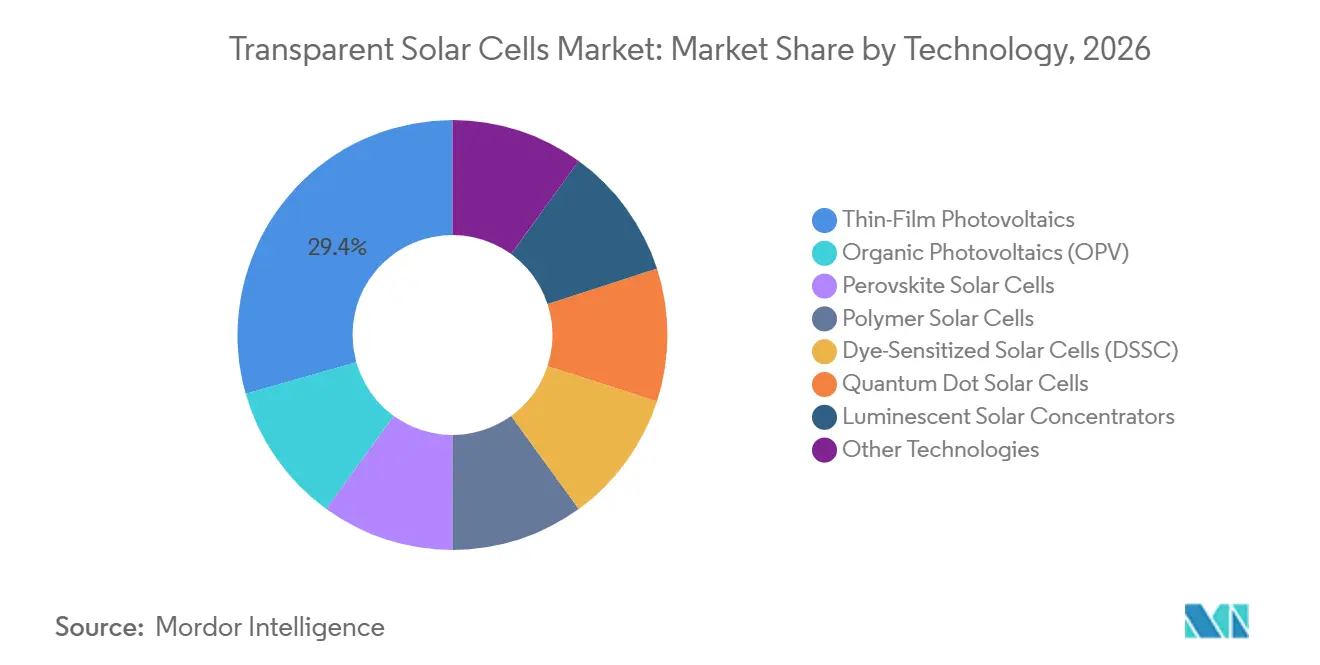
- Nach Technologie hielt Dünnschicht-Photovoltaik im Jahr 2026 einen Anteil von 29,4 %, während Perowskit-Solarzellen den höchsten prognostizierten CAGR von 19,7 % bis 2032 verzeichneten.
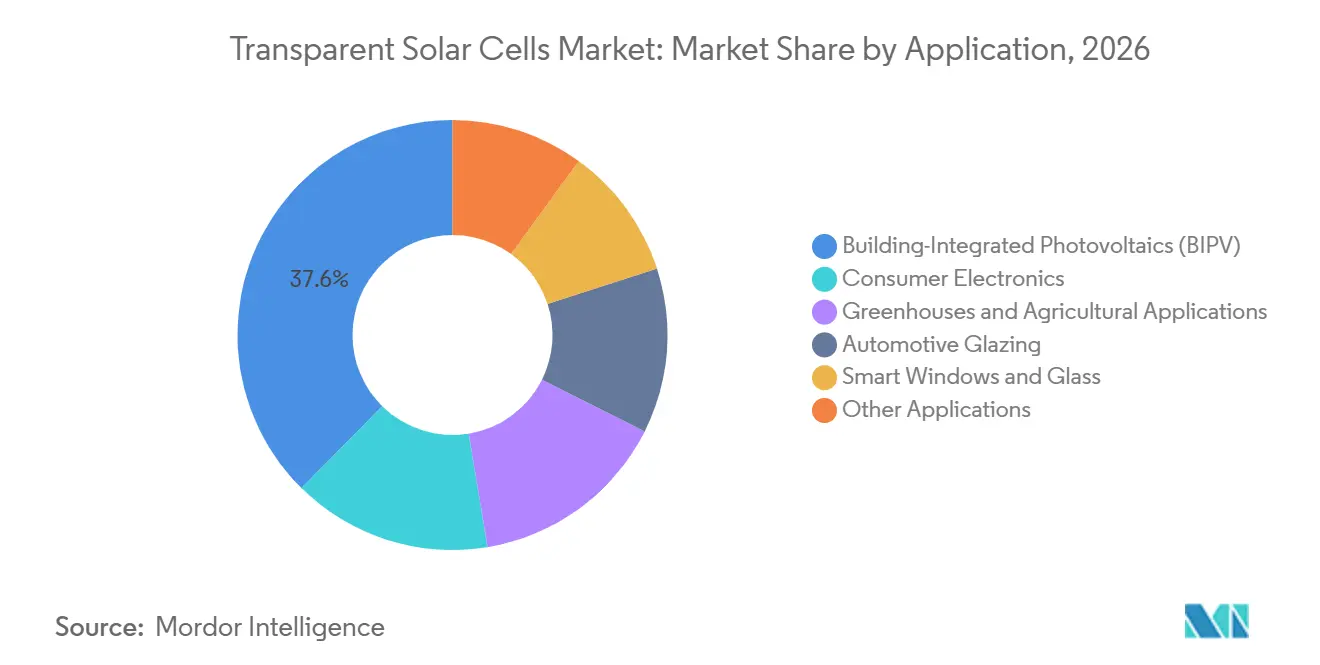
- Nach Anwendung hielt gebäudeintegrierte Photovoltaik im Jahr 2026 einen Anteil von 37,6 %, während Intelligente Fenster und Glas den höchsten prognostizierten CAGR von 19,9 % bis 2032 verzeichneten.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 57,2 % und wird voraussichtlich bis 2032 mit einem CAGR von 19,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Netto-Null- und energiepositiven Gebäuden | +3.5% | Global, mit Kernnachfrage in EU, Ostasien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Grüne Gebäudecodes | +2.8% | EU, China, Südkorea, Indien | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von transparenten organischen Photovoltaika (OPV) und PV-Glasprodukten | +3.2% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Transparente Agrivoltaik für Gewächshauserträge und gemeinsame Energieerzeugung | +1.8% | Asien-Pazifik, Europa, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Integration der Stromerzeugung in Fahrzeugverglasung und Elektronik | +2.0% | Global, mit frühem Einsatz in EU- und ostasiatischen Elektrofahrzeugmärkten | Mittelfristig (2–4 Jahre) |
| Nachrüstungsmöglichkeit bei bestehenden Glasfassaden | +1.4% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Netto-Null- und energiepositiven Gebäuden
Gebäude sind für 40 % des globalen Energieverbrauchs verantwortlich, was die Gebäudeplanung in den Mittelpunkt der Energiepolitik und privater Investitionen in die Vor-Ort-Erzeugung stellt. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt Solarsysteme für bestimmte neue öffentliche und gewerbliche EU-Gebäude ab 2026 vor und legt Nullemissionsstandards für Neubauten bis 2030 fest. Dieser Zeitplan macht den globalen Markt für transparente Solarzellen in der Gebäudeplanungsphase relevanter, wenn Architekten Fassadenmaterialien und -systeme auswählen. China hat im Jahr 2024 11.140 MW gebäudeintegrierte Photovoltaik (BIPV) hinzugefügt und eine kumulative gebäudeintegrierte Photovoltaik (BIPV)-Kapazität von 28.129 MW erreicht, was das Ausmaß zeigt, das die Politik in einem großen Baumarkt unterstützen kann. Der globale Markt für transparente Solarzellen kann davon profitieren, wo diese Vorschriften energieerzeugende Gebäudeelemente zu einer Designanforderung statt zu einem optionalen Upgrade machen. Gebäudeintegrierte Photovoltaik (BIPV) hat in Europa einen positiven Kapitalwert, bleibt aber unter 1 % der global installierten PV-Kapazität, verglichen mit 10 % in der Schweiz, was eine Lücke zwischen der aktuellen Akzeptanz und dem erwarteten Compliance-Bedarf hinterlässt.[1]
Staatliche Anreize und grüne Gebäudecodes
Staatliche Anreize beeinflussen die finanzielle Grundlage für den globalen Markt für transparente Solarzellen, da sie die Zeit zur Amortisierung der Installationskosten verkürzen können. ClearVue berichtete, dass Hongkongs Einspeisevergütung die modellierte Amortisationszeit für seine Gen3-gebäudeintegrierte Photovoltaik (BIPV)-Verglasung von 4,6 Jahren auf 2,1 Jahre verkürzte. Eine kürzere Amortisationszeit kann transparente Verglasung für gewerbliche Entwickler mit begrenzten Schwellenwerten für die Geräterendite relevanter machen. Südkorea kündigte ein Kommerzialisierungsziel für 2030 für Perowskit-Silizium-Tandem-Panels und einen Plan für inländische und internationale Zertifizierungssysteme an. Frankreich und Deutschland nutzen nationale Zertifizierungswege für gebäudeintegrierte Photovoltaik (BIPV), die EN 50583 ergänzen, während Überarbeitungen eine engere Angleichung an EU-Bau- und Elektrovorschriften anstreben. Indiens Überarbeitung der Genehmigten Liste der Modelle und Hersteller (ALMM) vom September 2025 zeigt, dass Beschaffungsregeln die inländische Nachfrage unterstützen können, während sie gleichzeitig die Position ausländischer Lieferanten verändern. Der globale Markt für transparente Solarzellen hängt daher nicht nur von Anreizen ab, sondern auch davon, ob Zertifizierungen über Bau-, Elektro- und Beschaffungssysteme hinweg akzeptiert werden können.
Kommerzialisierung von transparenten organischen Photovoltaika (OPV) und PV-Glasprodukten
Der globale Markt für transparente Solarzellen rückte 2025 näher an die kommerzielle Markteinführung heran, als Unternehmen über größere Formate, Fertigungsfortschritte und Zertifizierungsaktivitäten berichteten. NEXT Energy Technologies erweiterte seine Pilotlinie zur Herstellung von 40 Zoll mal 60 Zoll großen laminierten transparenten organischen Photovoltaika (OPV)-Fenstern und begann im Februar 2025 mit der UL-Zertifizierungsarbeit für den netzgekoppelten Einsatz. Eine Studie aus dem Jahr 2025 berichtete über semitransparente organische Photovoltaika (OPV)-Geräte mit einer Lichtnutzungseffizienz von 6,05 % und einer operativen T80-Lebensdauer von 835 Stunden unter ISOS-L-1-Tests. Im Dezember 2025 veröffentlichte Forschungsergebnisse berichteten auch über 7.200 cm² Perowskit-Module, die mit grünen Lösungsmitteln hergestellt wurden, eine zertifizierte Gesamtflächeneffizienz von 17,2 % und erfolgreiche IEC-61215-Tests[2]. Diese Ergebnisse sind wichtig, weil kommerzielle Verglasung eine stabile Leistung und den Nachweis benötigt, dass sie anerkannte Zuverlässigkeitsanforderungen erfüllen kann. Die Umrüstung einer Pilkington-North-America-Linie durch die NSG Group im März 2025 zur Herstellung von transparentem leitfähigem Oxid (TCO)-Solarglas zeigt auch, dass relevante Beschichtungs- und Glaskapazitäten für photovoltaische Lieferketten angepasst werden können.
Transparente Agrivoltaik für Gewächshauserträge und gemeinsame Energieerzeugung
Der globale Markt für transparente Solarzellen hat einen eigenständigen agrivoltaischen Gewächshaus-Kauffall, da Betreiber die Erntebedingungen schützen und gleichzeitig den Energieverbrauch senken müssen. Eine Gewächshausstudie aus dem Jahr 2025 ergab, dass die Integration transparenter Photovoltaikfenster den Energieverbrauch um 57 % und den Wasserverbrauch um 29 % reduzierte, ohne Ertragsverluste bei Tomaten, Paprika, Spinat und Salat[3]. Dieses Ergebnis stellt den Ernteschutz neben die Stromerzeugung und die Betriebskosten im Entscheidungsprozess. Separate Forschungen ergaben, dass semitransparente organische Photovoltaika (OPV) und Perowskit-Module nach Kulturpflanzentyp konzipiert werden müssen, da die spektralen Anforderungen nicht über alle Gewächshausproduktionen hinweg identisch sind[4]. Eine Simulation über 371 chinesische Städte ergab, dass ST-OPV-Verglasung in Zonen mit heißen Sommern und warmen Wintern jährliche kombinierte Energieeinsparungen von 1,43 GJ/m² erzielen könnte. Der globale Markt für transparente Solarzellen hat eine eigenständige Öffnung in Gewächshäusern, da opake Module nicht dasselbe Gleichgewicht zwischen Lichtdurchlässigkeit und Stromerzeugung bieten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Transparenz-Effizienz- Kompromiss | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Haltbarkeits- und Zertifizierungslücken im kommerziellen Maßstab | -1.5% | Global, insbesondere EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Installationskosten und spezialisierte Integrationsanforderungen | -1.2% | Schwellenmärkte, Nachrüstungsprojekte weltweit | Langfristig (≥ 4 Jahre) |
| Bleigiftigkeit und Lebenszyklusmanagement für einige Perowskit-Designs | -0.8% | EU und Regionen mit Elektro- und Elektronikaltgeräte (WEEE)- und chemischen Sicherheitsvorschriften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Transparenz-Effizienz-Kompromiss
Im globalen Markt für transparente Solarzellen reduziert eine höhere Durchlässigkeit für sichtbares Licht die für die Stromerzeugung verfügbaren Photonen, was eine grundlegende Einschränkung für transparente Photovoltaikprodukte bleibt. Semitransparente organische Photovoltaika (OPVs) haben eine durchschnittliche Durchlässigkeit für sichtbares Licht von 35 % bis 51 % bei Leistungsumwandlungseffizienzen von 10 % bis 12 % gemeldet. Diese Ergebnisse bleiben unter den gemeldeten opaken Dünnschicht-Benchmarks von 23,1 % für CdTe und 23,6 % für CIGS. Eine Überprüfung aus dem Jahr 2025 ergab, dass amorphe Indiumzinkoxid-Elektroden in transparenten Perowskit-Geräten eine Leistungsumwandlungseffizienz von 18,2 % erreichten, verglichen mit 15,8 % für herkömmliche Indiumzinnoxid (ITO)-Elektroden. Dies weist auf das Elektrodendesign als wichtigen Weg zu besserer Leistung hin, zusammen mit Änderungen bei den Absorbermaterialien. IEC 63092 legt keine Effizienzuntergrenzen für transparente Verglasungsanwendungen fest, sodass Käufern noch eine gemeinsame Grundlage für den Vergleich von Produkten fehlt, die unterschiedliche Angaben zu Lichtdurchlässigkeit und Leistungsabgabe machen.
Bleigiftigkeit und Lebenszyklusmanagement für einige Perowskit-Designs
Der globale Markt für transparente Solarzellen steht vor einem Materialmanagementproblem mit bleibasierten Perowskit-Zellen, da immer mehr gebäudeintegrierte Photovoltaik (BIPV)-Produkte von Demonstrationen in langlebige Gebäudeinstallationen übergehen. Eine Überprüfung aus dem Jahr 2025 schätzte, dass der globale Einsatz von Perowskit-PV bis 2030 bis zu 100.000 Tonnen Blei umfassen könnte, und identifizierte die mit unkontrollierter Freisetzung verbundenen Risiken. EU-Abfall- und Chemikalienrahmen erhöhen den Druck, da kommerzielle Verfahren zur Entfernung und Verarbeitung transparenter Perowskit-Verglasung noch begrenzt sind. Eine Studie aus dem Jahr 2025 ergab, dass ein Recycling- und Wiederaufbereitungsweg mit der Siliziumtechnologie bei den Gestehungskosten konkurrieren kann, wenn Module eine Effizienz von 20 % und eine Lebensdauer von 7 Jahren erreichen. Der globale Markt für transparente Solarzellen wird Produktdesigns benötigen, die Eindämmung, Sammlung und Rückgewinnung berücksichtigen, bevor Entwickler das langfristige Projektrisiko mit Zuversicht bewerten können. Einige Entwickler verfolgen zinnbasierte bleifreie Designs, während andere sich auf Verkapselungs- und Recyclingsysteme konzentrieren. Diese Entscheidungen werden beeinflussen, wie Produkte in Märkten mit strengeren Abfall- und Chemikalienkontrollen positioniert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dünnschicht führt, während Perowskit die Kommerzialisierungslücke schließtDünnschicht-Photovoltaik hielt im Jahr 2026 einen Anteil von 29,4 % am globalen Markt für transparente Solarzellen, unterstützt durch etablierte CIGS- und CdTe-Lieferketten und eine Erfolgsbilanz bei der Verglasungsintegration. Eine Bewertung aus dem Jahr 2025 gab CIGS-Dünnschichtmodulen eine Punktzahl von 88,92 für ästhetische, wirtschaftliche, sicherheitstechnische und energetische Leistung bei der Analyse der Gebäudenachrüstung, vor Silizium-PV und konventioneller Fassadenverkleidung. Organische Photovoltaika (OPV) bietet einen anderen Vorteil durch mechanische Flexibilität und Kompatibilität mit Glassubstraten und Vorhangfassadenkonstruktionen, wie durch die sechsfenstrige Santa-Barbara-gebäudeintegrierte Photovoltaik (BIPV)-Fassade von NEXT Energy Technologies im Juli 2025 demonstriert. Polymer-Solarzellen, DSSC, Quantenpunktzellen und lumineszierende Solarkonzentratoren bleiben auf engere Anforderungen fokussiert, einschließlich diffuser Lichtumgebungen, Anwendungen mit hoher Farbwiedergabe und Oberlichter.
Perowskit-Solarzellen werden voraussichtlich den höchsten technologischen CAGR von 19,7 % bis 2032 verzeichnen, da sich die Effizienz verbessert und mehr große Module in Zertifizierungstests eintreten. Perowskit-Einfachübergangszellen erreichten 2025 eine Laboreffizienz von 27 %, während Perowskit-Silizium-Tandemgeräte 34,5 % überschritten. UtmoLight berichtete von einer Effizienz von 18,1 % bei 0,72-m²-Perowskit-Modulen aus seiner 150-MW-Pilotlinie, und im Dezember 2025 veröffentlichte Forschungsergebnisse berichteten über großflächige Module, die IEC-61215-Tests bestanden. IEC 63092-1 und IEC 63092-2 bringen elektrische und bauliche Anforderungen für gebäudeintegrierte Photovoltaik (BIPV)-Module zusammen und erhöhen die Bedeutung der Compliance bei kommerziellen Verglasungsausschreibungen. Die Branche für transparente Solarzellen steht daher vor einer Spaltung zwischen Dünnschichtprodukten mit etablierten Projektreferenzen und Perowskit-Produkten mit schnellerem technischen Fortschritt, aber weniger breiter Marktvalidierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Gebäudeintegrierte Photovoltaik (BIPV) sichert Umsatz, während Intelligente Fenster die Margenexpansion vorantreibenGebäudeintegrierte Photovoltaik hielt im Jahr 2026 einen Anteil von 37,6 % am globalen Markt für transparente Solarzellen und verbindet transparente Photovoltaika mit Dächern, Fassaden und Oberlichtern im gewerblichen Bauwesen. Gebäudeintegrierte Photovoltaik (BIPV) bleibt trotz EU-Vorschriften, die solarfähige Gebäude von 2026 bis 2030 vorschreiben werden, unter 1 % der global installierten PV-Leistung, was eine große Differenz zwischen dem aktuellen Einsatz und der Compliance-Pipeline schafft. Automobilverglasung gewinnt ebenfalls an Aufmerksamkeit, da Elektrofahrzeughersteller photovoltaische Panoramadächer bewerten, und AGC präsentierte auf der IAA Mobility 2025 eine fahrzeugintegrierte Glaslösung, die darauf ausgelegt ist, unter Teilverschattung Strom zu erzeugen. Unterhaltungselektronik bedient selbstladende IoT- und Wearable-Anwendungen, während Gewächshäuser auf den kombinierten Energie- und Ernteverwaltungsfall angewiesen sind, der oben beschrieben wurde.
Intelligente Fenster und Glas werden voraussichtlich den höchsten Anwendungs-CAGR von 19,9 % bis 2032 verzeichnen. Die globale Marktgröße für transparente Solarzellen in dieser Anwendung profitiert, wenn ein Fenster Sonnenwärme verwaltet und im selben System Strom erzeugt. Eine Studie aus dem Jahr 2025 berichtete, dass ABPF-optimierte ST-OPV-Fenster die Nahinfrarotdurchlässigkeit um 88,4 % reduzierten und dabei eine Lichtnutzungseffizienz von 6,05 % erreichten. Dies kann eine Wärmekontrolle ähnlich wie bei Premium-Wärmedämmglasbeschichtungen bieten und gleichzeitig Erzeugung hinzufügen, was Vergleiche zwischen Intelligenten-Glas-Optionen in gewerblichen und Hotelprojekten verändert. Gauzy stellte auf der CES 2025 SPD-Intelligentglas mit eingebetteter transparenter Solarfähigkeit vor und zeigte damit den Schritt hin zu integrierter Lichtsteuerung und Energiegewinnung. Die Branche für transparente Solarzellen hat eine klare Öffnung dort, wo Käufer sowohl Energie- als auch Gebäudekomfortvorteile messen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
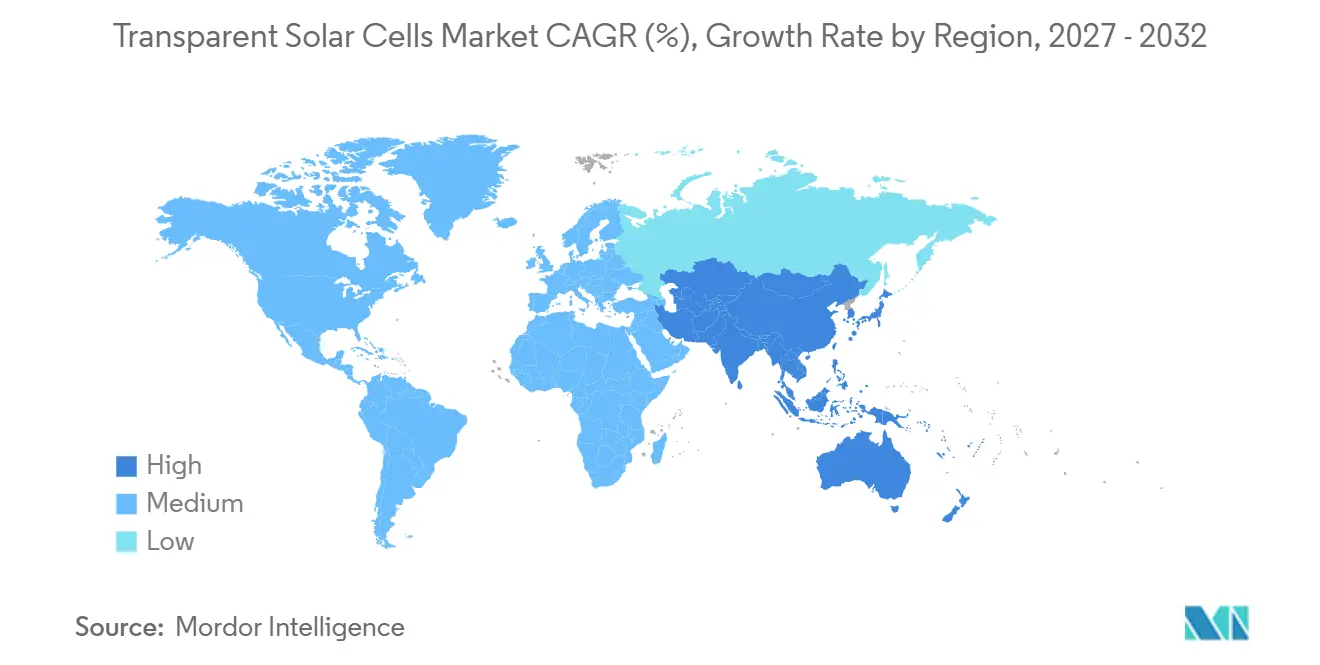
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 57,2 % und wird voraussichtlich bis 2032 mit einem CAGR von 19,3 % wachsen. China fügte im Mai 2025 93 GW Solarkapazität hinzu, ein Anstieg von 388 % im Jahresvergleich, während gebäudeintegrierte Photovoltaik (BIPV) eine wachsende Kategorie für dezentrale Solarenergie blieb und Leitlinien vom September 2025 die Netzanschlussökonomie für solche Projekte verbesserten. Südkoreas Tandem-Panel-Ziel für 2030 und geplante Zertifizierungssysteme geben der Region einen frühen politischen Rahmen für transparente Perowskit-Produkte. Indien fügte im April 2025 3,33 GW erneuerbare Kapazität hinzu, während australische Forschungen mit ClearVue Technologies, der Macquarie University und der UNSW zur Innovationsbasis der Region beitragen.
Europa ist der zweitgrößte regionale Markt, unterstützt durch die EPBD-Anforderung zur Solarintegration bei neuen EU-Gebäuden über 250 m² ab 2026 und Nullemissionsstandards für alle Neubauten bis 2030. Der globale Markt für transparente Solarzellen ist daher mit Bauvorschriften und Glaslieferpartnerschaften in Europa verbunden. Deutschland und Frankreich nutzen EN-50583-Wege für gebäudeintegrierte Photovoltaik (BIPV), während IEC 63092 als institutionelle Beschaffungsreferenz in Australien und Kanada verwendet wird. Die Sanierung von Denkmälern ist ein eigenständiger Anwendungsfall, da Dach-PV begrenzt sein kann, während Ersatzverglasung erlaubt ist, und eine Studie aus dem Jahr 2025 ergab, dass transparente PV-Verglasung die jährliche Energieautarkie in denkmalgeschützten Gebäuden verbessern kann, während Denkmalschutzgrenzen eingehalten werden.
Nordamerika ist eine Geografie für Innovation und frühe Akzeptanz, wobei Kalifornien als wichtige Testumgebung für organische Photovoltaika (OPV)-Fenster dient. Die Unterstützung der California Energy Commission für NEXT Energy Technologies und gewerbliche Gebäudearbeiten von Ubiquitous Energy in Colorado liefern Entwicklerreferenzprojekte. Die globale Marktgröße für transparente Solarzellen in Nordamerika bleibt an kommerzielle Demonstrationen, Zertifizierung und Skalierung durch etablierte Fensterlieferketten gebunden. Südamerika befindet sich in einem früheren Stadium, obwohl Brasilien und Argentinien aufgrund ihrer landwirtschaftlichen Basis Gewächshauspotenzial bieten. Der Nahe Osten und Afrika bieten längerfristige Nachfrage in den Vereinigten Arabischen Emiraten und Saudi-Arabien, wo LEED- und Estidama-Rahmen hochwertige gewerbliche und Hotelprojekte unterstützen.
Wettbewerbslandschaft
Der globale Markt für transparente Solarzellen ist auf der Ebene der Produktinnovation fragmentiert, wobei Spezialisten neben großen Glasunternehmen konkurrieren. Heliatek, NEXT Energy Technologies, Ubiquitous Energy, ClearVue Technologies, Onyx Solar Energy, PHYSEE Group und Saule Technologies entwickeln organische Photovoltaika (OPV)-Folien, DSSC-Konzentratoren, lumineszierende Laminate und Perowskit-Beschichtungen. AGC Inc., Saint-Gobain und Nippon Sheet Glass bringen Vertriebsnetzwerke und Zertifizierungsinfrastruktur für Fassaden- und Verglasungsprojekte mit. Patentarbeiten konzentrieren sich auf transparente leitfähige Oxidelektroden, Perowskit-Verkapselung, Bleieindämmung und wellenlängenselektive Beschichtungen. Die Wettbewerbsposition hängt davon ab, Produktleistung mit anerkannter Bau- und Elektro-Compliance zu kombinieren.
Unternehmen verfolgen unterschiedliche Ansätze zur Skalierung. Die NSG Group rüstete im März 2025 eine Ohio-Floatglas-Anlage um, um transparentes leitfähiges Oxid (TCO)-Solarglas herzustellen, und verknüpfte photovoltaische Materialien mit einer etablierten Glasproduktionsbasis. Energy Technologies nutzte einen direkten Demonstrationsansatz durch seine Santa-Barbara-organische Photovoltaika (OPV)-Fassade und zeigte, wie beschichtetes Glas in standardmäßige Vorhangfassadenrahmen passt. ClearVue berichtete, dass Gen3 Solar Vision Glass im September 2025 50 W pro m² überschritt, während die Verarbeitungszeit halbiert und die Komponentenanzahl von 17 auf 7 reduziert wurde. Die Integration der Lieferkette kann mehr qualifizierte Kunden erreichen, während direkte Installationen Nachweise in den Gebäudesystemen liefern, die Entwickler verwenden.
China und Südkorea verfügen über staatliche Unterstützung und schnellere inländische Zertifizierungswege, die Kommerzialisierungszeitpläne im Vergleich zu konventionellen IEC-Prozessen verkürzen können. Dies stellt eine Herausforderung für europäische und US-amerikanische Unternehmen dar, die längere Zertifizierungszyklen durchlaufen müssen, bevor sie institutionell finanzierte Projekte erreichen. Der globale Markt für transparente Solarzellen bleibt durch den Bedarf an langlebigen Produkten eingeschränkt, die sowohl Energie- als auch Gebäudeanforderungen erfüllen. Ein zertifizierter Nachrüstfilm für bestehende gewerbliche Fassaden bleibt ein offener Produktbereich, da er ohne strukturelle Änderungen installiert werden muss und dennoch Sicherheits- und Elektroanforderungen erfüllen muss.
Marktführer für transparente Solarzellen
-
Ubiquitous Energy, Inc.
-
Onyx Solar Group LLC
-
Heliatek GmbH
-
ClearVue Technologies Limited
-
Brite Solar S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für transparente Solarzellen Unternehmen in diesem Bericht
- AGC Inc.
- Brite Solar S.A.
- ClearVue Technologies Limited
- Compagnie de Saint-Gobain S.A.
- Glass to Power S.p.A.
- Hanwha Solutions Corporation
- Heliatek GmbH
- LONGi Green Energy Technology Co., Ltd.
- NEXT Energy Technologies, Inc.
- Nippon Sheet Glass Co., Ltd.
- Onyx Solar Energy, S.L.
- Panasonic Holdings Corporation
- PHYSEE Group B.V.
- Polysolar Limited
- Saule Technologies S.A.
- Sharp Corporation
- SolarWindow Technologies, Inc.
- Trina Solar Co., Ltd.
- Ubiquitous Energy, Inc.
- Xiamen Solar First Energy Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für transparente Solarzellen
- Oktober 2026: Das südkoreanische Startup Hexa Energy brachte im September 2026 seine großformatigen transparenten Solarprodukte auf den Markt und nutzte proprietäre Borkohlenstoffnitrid (BCN)-Materialien zur Stromerzeugung bei gleichzeitiger Aufrechterhaltung einer Durchlässigkeit für sichtbares Licht von 30–60 %. Sein Produktportfolio umfasst Transol, das für Gebäudefenster und Glasfassaden konzipiert ist, und Flexol, eine ultraleichte flexible Solarzelle mit 192 W/m². Das Unternehmen kooperiert mit Kolon Global bei Pilotprojekten und plant, 2027 eine eigene Fertigungsanlage zu errichten, um die kommerzielle Produktion auszuweiten.
- November 2025: Südkorea kündigte ein formelles Kommerzialisierungsziel für Perowskit-Silizium-Tandem für 2030 mit der Verpflichtung an, inländische und internationale Zertifizierungssysteme aufzubauen – der erste staatlich unterstützte Regulierungsrahmen, der speziell für transparente Perowskit-gebäudeintegrierte Photovoltaik (BIPV)-Produkte konzipiert wurde.
- September 2025: ClearVue Technologies gab bekannt, dass SERIS-validiertes Gen3 Solar Vision Glass 50 W pro Quadratmeter überschreitet, eine Verbesserung von 66 % gegenüber der Vorgängergeneration, mit halbierter Verarbeitungszeit und einer Reduzierung der Komponentenanzahl von 17 auf 7, was die Produktionskosten wesentlich senkt.
- Juli 2025: NEXT Energy Technologies installierte eine gebäudeintegrierte organische Photovoltaika (OPV)-Fassade an seinem Hauptsitz in Santa Barbara, Kalifornien, mit sechs transparenten organische Photovoltaika (OPV)-beschichteten Fenstern unter Verwendung von Schlitzdüsenbeschichtung, integriert in standardmäßige Vorhangfassadenrahmen, als erste kommerzielle gebäudeintegrierte Photovoltaik (BIPV) organische Photovoltaika (OPV)-Fassadenreferenz in Nordamerika.
Berichtsumfang des globalen Marktes für transparente Solarzellen
Transparente Solarzellen sind photovoltaische Geräte, die Sonnenlicht in Strom umwandeln und dabei einen erheblichen Anteil des sichtbaren Lichts durchlassen. Im Gegensatz zu herkömmlichen opaken Solarpanelen nutzen diese Zellen transparente oder semitransparente photovoltaische Materialien, um ultraviolette (UV) und Infrarot (IR)-Strahlung einzufangen und dabei Sichtbarkeit und natürliche Tageslichtdurchlässigkeit aufrechtzuerhalten.
Der globale Markt für transparente Solarzellen ist nach Technologie, Anwendung und Geografie segmentiert. Nach Technologie ist der Markt in organische Photovoltaika (OPV), Perowskit-Solarzellen, Dünnschicht-Photovoltaik, Polymer-Solarzellen, farbstoffsensibilisierte Solarzellen (DSSC), Quantenpunkt-Solarzellen, lumineszierende Solarkonzentratoren und sonstige Technologien segmentiert. Nach Anwendung ist der Markt in gebäudeintegrierte Photovoltaik (BIPV), Automobilverglasung, Unterhaltungselektronik, Gewächshäuser und landwirtschaftliche Anwendungen, intelligente Fenster und Glas sowie sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für transparente Solarzellen in 19 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Organische Photovoltaika (OPV) |
| Perowskit-Solarzellen |
| Dünnschicht-Photovoltaik |
| Polymer-Solarzellen |
| Farbstoffsensibilisierte Solarzellen (DSSC) |
| Quantenpunkt-Solarzellen |
| Lumineszierende Solarkonzentratoren |
| Sonstige Technologien |
| Gebäudeintegrierte Photovoltaik (BIPV) |
| Automobilverglasung |
| Unterhaltungselektronik |
| Gewächshäuser und landwirtschaftliche Anwendungen |
| Intelligente Fenster und Glas |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Organische Photovoltaika (OPV) | |
| Perowskit-Solarzellen | ||
| Dünnschicht-Photovoltaik | ||
| Polymer-Solarzellen | ||
| Farbstoffsensibilisierte Solarzellen (DSSC) | ||
| Quantenpunkt-Solarzellen | ||
| Lumineszierende Solarkonzentratoren | ||
| Sonstige Technologien | ||
| Nach Anwendung | Gebäudeintegrierte Photovoltaik (BIPV) | |
| Automobilverglasung | ||
| Unterhaltungselektronik | ||
| Gewächshäuser und landwirtschaftliche Anwendungen | ||
| Intelligente Fenster und Glas | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für transparente Solarzellen bis 2032?
Der globale Markt für transparente Solarzellen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 18,57 % wachsen und bis 2032 129,67 Millionen USD erreichen.
Welche Technologie wächst am schnellsten bei transparenten Solarzellen?
Perowskit-Solarzellen werden voraussichtlich bis 2032 mit einem CAGR von 19,7 % wachsen, unterstützt durch Effizienzgewinne und Fortschritte bei der Zertifizierung großflächiger Module.
Was ist die größte Anwendung für transparente Solarzellen?
Gebäudeintegrierte Photovoltaik hielt im Jahr 2026 einen Anteil von 37,6 % am Anwendungswert und spiegelt deren Einsatz in Dächern, Fassaden und Oberlichtern wider.
Warum sind transparente Solarfenster für gewerbliche Gebäude relevant?
Sie können Tageslichtnutzung, Wärmekontrolle und Stromerzeugung kombinieren und sind damit relevant, wo Bauvorschriften solarfähige Designs vorschreiben.
Welche Region führt bei der Einführung transparenter Solarzellen?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 57,2 % am Wert und wird voraussichtlich bis 2032 mit einem CAGR von 19,3 % wachsen.
Was begrenzt den breiteren Einsatz transparenter Perowskit-Produkte?
Die Hauptbeschränkungen sind der Kompromiss zwischen Transparenz und Effizienz, die kommerzielle Haltbarkeitszertifizierung und das Lebenszyklusmanagement für bleibasierte Designs.