
Tamaño y Participación del Mercado de Celdas Solares Transparentes
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
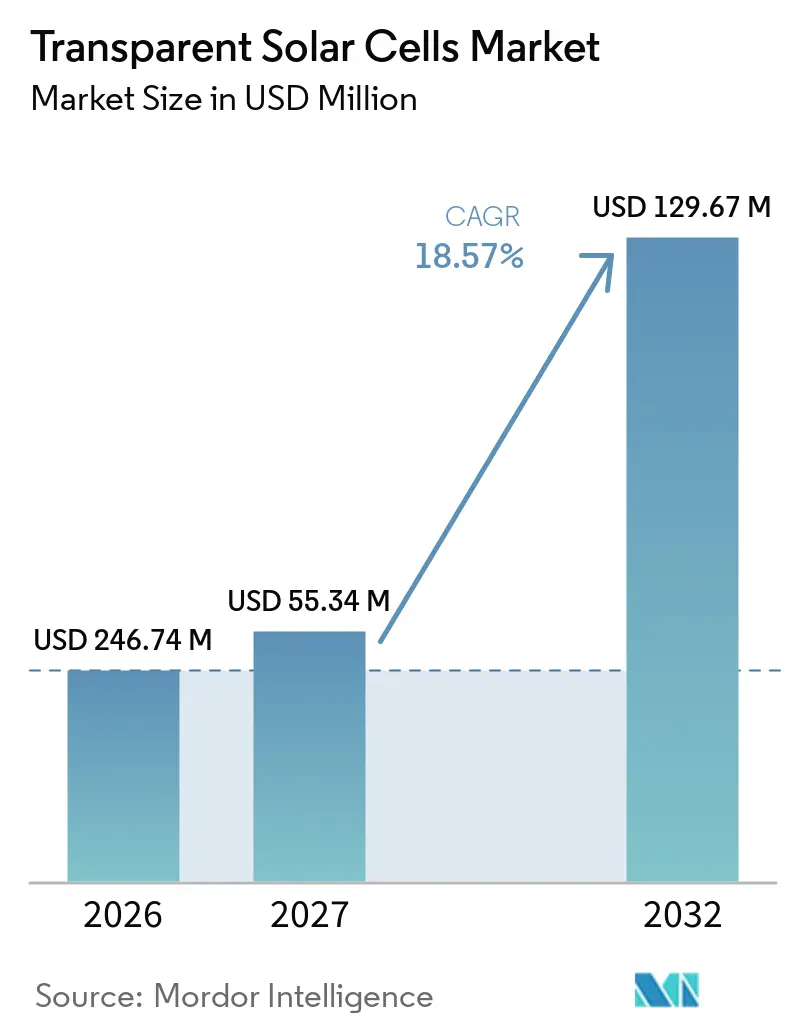
| Tamaño del Mercado (2027) | 55.34 Millones de dólares |
| Tamaño del Mercado (2032) | 129.67 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.57 % |
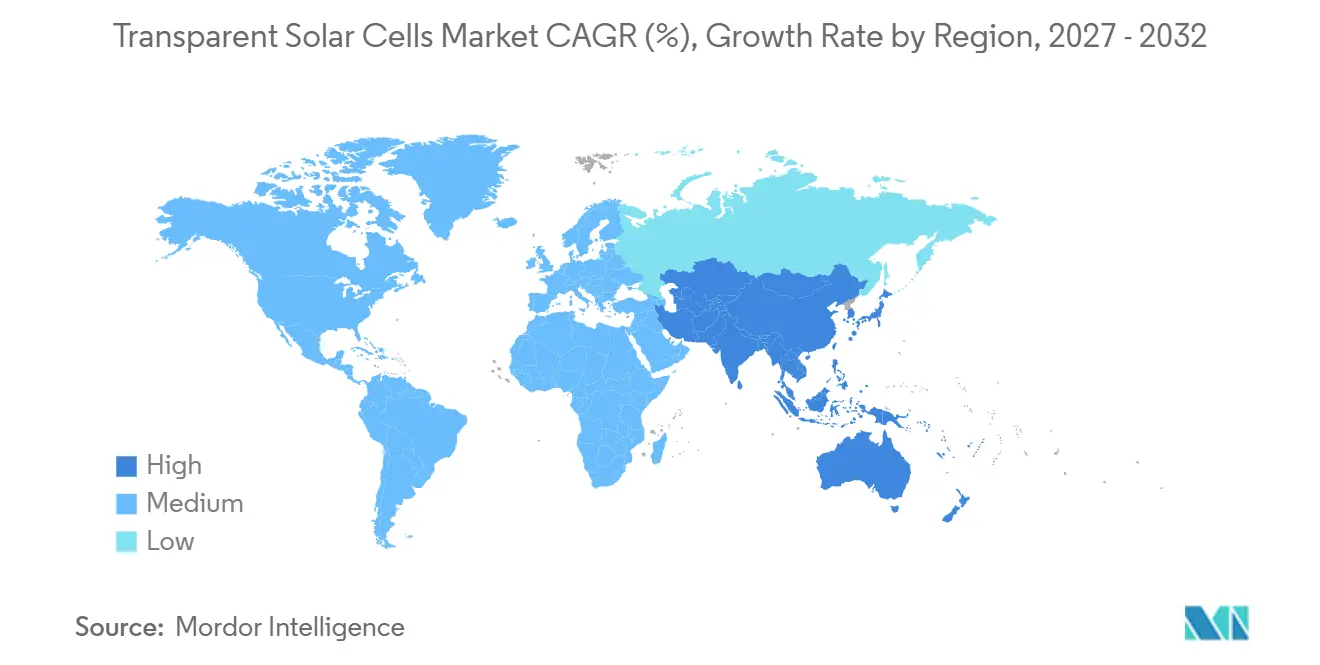
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
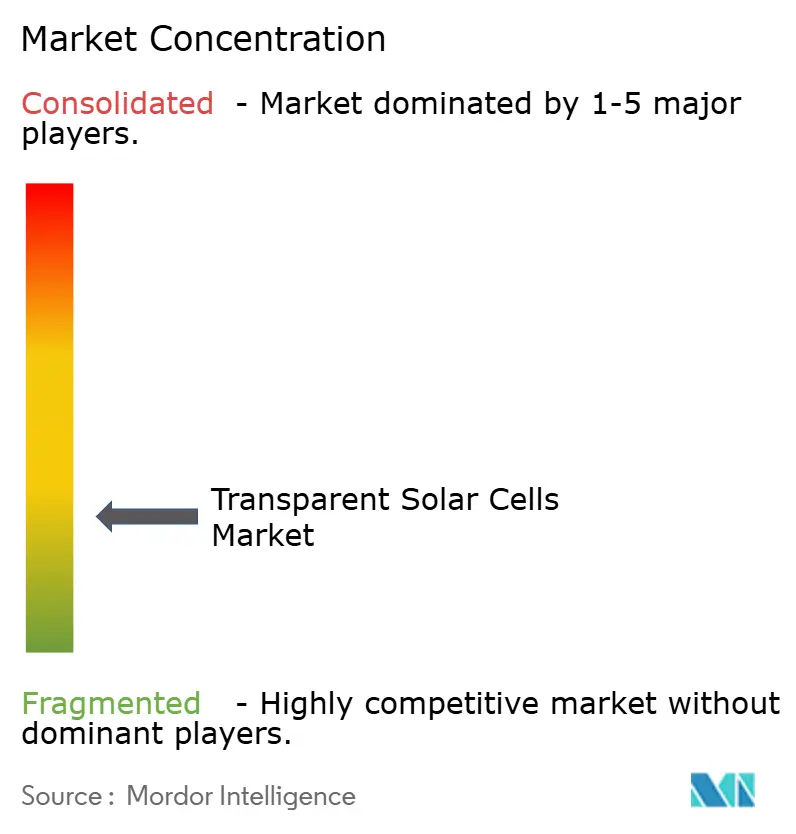
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Celdas Solares Transparentes por Mordor Intelligence
Análisis del Mercado Global de Celdas Solares Transparentes por Mordor Intelligence
Se espera que el tamaño del Mercado de Celdas Solares Transparentes aumente de 46,74 millones de USD en 2026 a 55,34 millones de USD en 2027 y alcance los 129,67 millones de USD para 2032, creciendo a una CAGR del 18,57% durante el período 2027-2032. El mercado global de celdas solares transparentes está respaldado por normativas de construcción que exigen diseños preparados para la energía solar y por un movimiento más amplio hacia edificios que producen parte de su propia energía. El desarrollo de productos también está mejorando el caso práctico del acristalamiento fotovoltaico transparente, especialmente donde puede integrarse en los procesos existentes de fabricación de vidrio y laminación. El mercado global de celdas solares transparentes atiende una decisión de compra diferente a la de la energía solar convencional de servicios públicos, ya que compite con el vidrio arquitectónico, los revestimientos de fachada y los sistemas de vidrio inteligente. Esto otorga valor a la luz natural, el control térmico, la certificación y la compatibilidad de instalación junto con la generación de electricidad. La oportunidad es más sólida donde el acristalamiento transparente puede reemplazar más de una función del edificio sin cambiar su apariencia o uso.
Conclusiones Clave del Informe
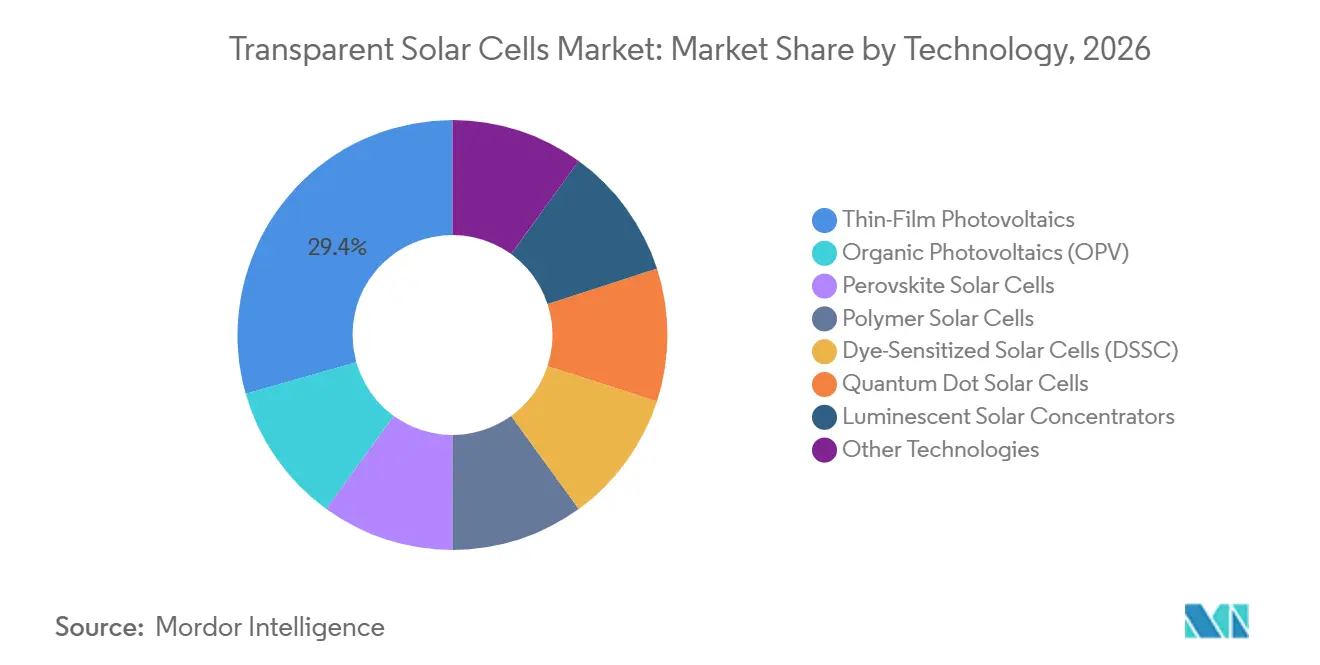
- Por tecnología, las Fotovoltaicas de Película Delgada mantuvieron una participación del 29,4% en 2026, mientras que las Celdas Solares de Perovskita registraron la CAGR proyectada más alta del 19,7% hasta 2032.
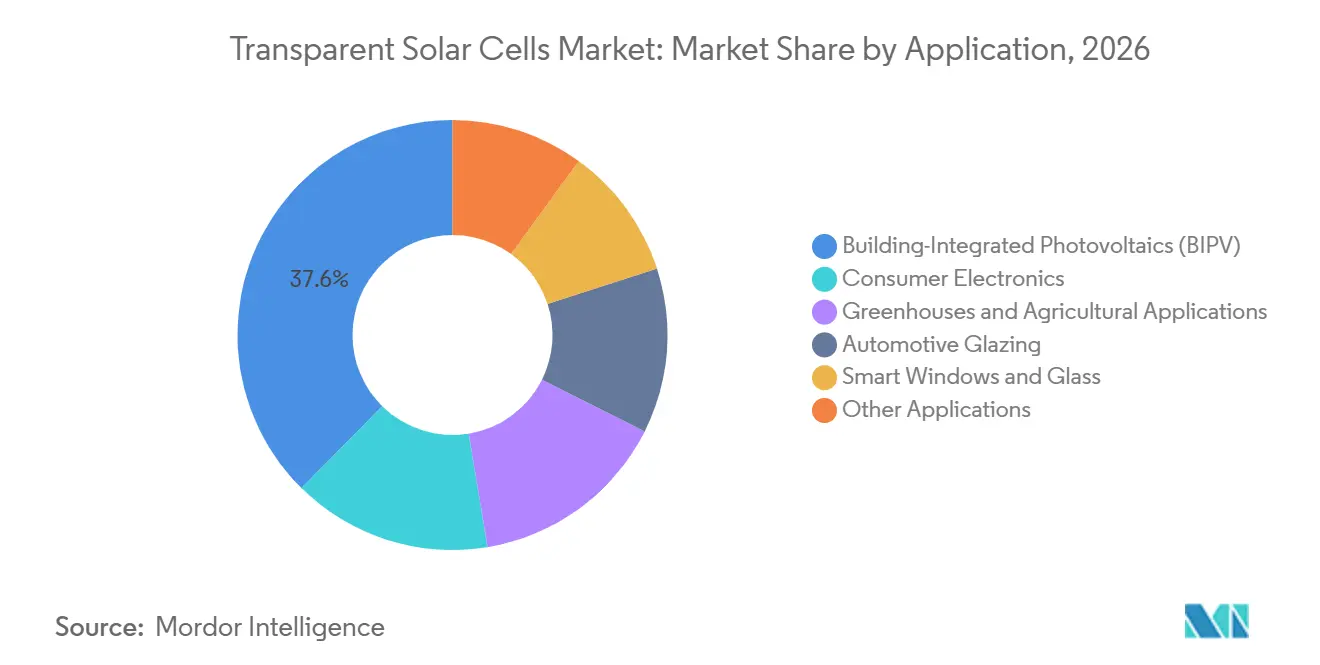
- Por aplicación, las Fotovoltaicas Integradas en Edificios mantuvieron una participación del 37,6% en 2026, mientras que las Ventanas y el Vidrio Inteligente registraron la CAGR proyectada más alta del 19,9% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación del 57,2% en 2026 y se prevé que se expanda a una CAGR del 19,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Edificios de Emisiones Netas Cero y Energía Positiva | +3.5% | Global, con demanda central en la UE, Asia Oriental y América del Norte | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales y Códigos de Construcción Verde | +2.8% | UE, China, Corea del Sur, India | Mediano plazo (2-4 años) |
| Comercialización de Fotovoltaicas Orgánicas Transparentes (OPV) y Productos de Vidrio FV | +3.2% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Agrivoltaica Transparente para el Rendimiento de Invernaderos y la Coproducción de Energía | +1.8% | Asia-Pacífico, Europa, América Latina | Largo plazo (≥ 4 años) |
| Integración de la Generación de Energía en el Acristalamiento de Vehículos y la Electrónica | +2.0% | Global, con despliegue temprano en los mercados de vehículos eléctricos de la UE y Asia Oriental | Mediano plazo (2-4 años) |
| Oportunidad de Renovación en Fachadas de Vidrio Existentes | +1.4% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Edificios de Emisiones Netas Cero y Energía Positiva
Los edificios representan el 40% del consumo mundial de energía, lo que sitúa el diseño de edificios en el centro de la política energética y la inversión privada en generación in situ. La Directiva revisada sobre el Rendimiento Energético de los Edificios exige sistemas solares en determinados edificios públicos y comerciales nuevos de la UE a partir de 2026 y establece normas de emisiones cero para los nuevos edificios en 2030. Este calendario hace que el mercado global de celdas solares transparentes sea más relevante en la fase de diseño del edificio, cuando los arquitectos seleccionan los materiales y sistemas de fachada. China añadió 11.140 MW de Fotovoltaicas Integradas en Edificios (BIPV) en 2024 y alcanzó una capacidad acumulada de 28.129 MW de Fotovoltaicas Integradas en Edificios (BIPV), lo que muestra la escala que la política puede respaldar en un gran mercado de construcción. El mercado global de celdas solares transparentes puede beneficiarse donde estas normativas conviertan los elementos constructivos generadores de energía en un requisito de diseño en lugar de una mejora opcional. Las Fotovoltaicas Integradas en Edificios (BIPV) tienen un valor actual neto positivo en Europa, pero siguen representando menos del 1% de la capacidad fotovoltaica instalada a nivel mundial, en comparación con el 10% en Suiza, lo que deja una brecha entre la adopción actual y la necesidad de cumplimiento prevista.[1]
Incentivos Gubernamentales y Códigos de Construcción Verde
Los incentivos gubernamentales afectan el caso financiero del mercado global de celdas solares transparentes porque pueden acortar el tiempo necesario para recuperar los costos de instalación. ClearVue informó que la tarifa de alimentación a la red de Hong Kong redujo el período de recuperación modelado para su acristalamiento de Fotovoltaicas Integradas en Edificios (BIPV) Gen3 de 4,6 años a 2,1 años. Un período de recuperación más corto puede hacer que el acristalamiento transparente sea más relevante para los promotores comerciales con umbrales limitados de retorno de equipos. Corea del Sur anunció un objetivo de comercialización para 2030 de paneles tándem de perovskita-silicio y un plan para sistemas de certificación nacionales e internacionales. Francia y Alemania utilizan vías de certificación nacionales de Fotovoltaicas Integradas en Edificios (BIPV) que complementan la norma EN 50583, mientras que las revisiones buscan una mayor alineación con las normativas de construcción y eléctricas de la UE. La revisión de septiembre de 2025 de la Lista Aprobada de Modelos y Fabricantes (ALMM) de India ilustra que las normas de adquisición pueden apoyar la demanda interna y al mismo tiempo cambiar la posición de los proveedores extranjeros. El mercado global de celdas solares transparentes depende, por tanto, no solo de los incentivos, sino también de si las certificaciones pueden ser aceptadas en los sistemas de construcción, eléctricos y de adquisición.
Comercialización de Fotovoltaicas Orgánicas Transparentes (OPV) y Productos de Vidrio FV
El mercado global de celdas solares transparentes se acercó al lanzamiento comercial en 2025 a medida que las empresas informaron de formatos más grandes, avances en fabricación y actividad de certificación. NEXT Energy Technologies amplió su línea piloto para fabricar ventanas de Fotovoltaicas Orgánicas (OPV) transparentes laminadas de 40 por 60 pulgadas e inició el trabajo de certificación UL para uso conectado a la red en febrero de 2025. Un estudio de 2025 informó de dispositivos de Fotovoltaicas Orgánicas (OPV) semitransparentes con una eficiencia de utilización de luz del 6,05% y una vida útil operacional T80 de 835 horas bajo pruebas ISOS-L-1. Una investigación publicada en diciembre de 2025 también informó de módulos de perovskita de 7.200 cm² fabricados con solventes verdes, una eficiencia certificada de área total del 17,2% y pruebas IEC 61215 exitosas[2]. Estos resultados son importantes porque el acristalamiento comercial necesita una producción estable y evidencia de que puede cumplir los requisitos de fiabilidad reconocidos. La conversión en marzo de 2025 por parte del Grupo NSG de una línea de Pilkington North America para fabricar vidrio solar de Óxido Conductor Transparente (TCO) también demuestra que la capacidad de recubrimiento y vidrio relevante puede adaptarse para las cadenas de suministro fotovoltaicas.
Agrivoltaica Transparente para el Rendimiento de Invernaderos y la Coproducción de Energía
El mercado global de celdas solares transparentes tiene un caso de compra agrivoltaico distinto para invernaderos porque los operadores deben proteger las condiciones de los cultivos mientras reducen el consumo de energía. Un estudio de invernaderos de 2025 encontró que la integración de ventanas fotovoltaicas transparentes redujo el consumo de energía en un 57% y el uso de agua en un 29% sin pérdida de rendimiento en tomate, pimiento morrón, espinaca y lechuga[3]. Este resultado sitúa la preservación de los cultivos junto con la generación de electricidad y el costo operativo en el proceso de decisión. Una investigación separada encontró que los módulos de Fotovoltaicas Orgánicas (OPV) semitransparentes y de perovskita deben diseñarse según el tipo de cultivo porque las necesidades espectrales no son idénticas en toda la producción en invernadero[4]. Una simulación en 371 ciudades chinas encontró que el acristalamiento ST-OPV en zonas de verano caluroso e invierno cálido podría lograr ahorros de energía combinados anuales de 1,43 GJ/m². El mercado global de celdas solares transparentes tiene una apertura distinta en los invernaderos porque los módulos opacos no proporcionan el mismo equilibrio entre transmisión de luz y generación de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromiso entre Transparencia y Eficiencia | -2.1% | Global | Corto plazo (≤ 2 años) |
| Brechas de Durabilidad y Certificación a Escala Comercial | -1.5% | Global, especialmente UE y América del Norte | Mediano plazo (2-4 años) |
| Alto Costo de Instalación y Requisitos de Integración Especializados | -1.2% | Mercados emergentes, proyectos de renovación a nivel global | Largo plazo (≥ 4 años) |
| Toxicidad del Plomo y Gestión del Fin de Vida Útil para Algunos Diseños de Perovskita | -0.8% | UE y regiones con normativas de Residuos de Aparatos Eléctricos y Electrónicos (RAEE) y seguridad química | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compromiso entre Transparencia y Eficiencia
En el mercado global de celdas solares transparentes, una mayor transmisión de luz visible reduce los fotones disponibles para la generación de electricidad, lo que sigue siendo un límite básico para los productos fotovoltaicos transparentes. Las Fotovoltaicas Orgánicas (OPV) semitransparentes han reportado una transmitancia visible promedio del 35% al 51% con eficiencias de conversión de energía del 10% al 12%. Estos resultados siguen siendo inferiores a los valores de referencia reportados para película delgada opaca del 23,1% para CdTe y del 23,6% para CIGS. Una revisión de 2025 encontró que los electrodos de óxido de indio zinc amorfo alcanzaron una eficiencia de conversión de energía del 18,2% en dispositivos de perovskita transparentes, en comparación con el 15,8% para los electrodos convencionales de Óxido de Indio y Estaño (ITO). Esto apunta al diseño de electrodos como una ruta importante hacia un mejor rendimiento, junto con cambios en los materiales absorbentes. La norma IEC 63092 no establece umbrales mínimos de eficiencia para aplicaciones de acristalamiento transparente, por lo que los compradores aún carecen de una base común para comparar productos que hacen diferentes afirmaciones sobre transmisión de luz y producción de energía.
Toxicidad del Plomo y Gestión del Fin de Vida Útil para Algunos Diseños de Perovskita
El mercado global de celdas solares transparentes enfrenta un problema de gestión de materiales con las celdas de perovskita a base de plomo a medida que más productos de Fotovoltaicas Integradas en Edificios (BIPV) pasan de demostraciones a instalaciones en edificios de larga vida útil. Una revisión de 2025 estimó que el despliegue global de FV de perovskita podría implicar hasta 100.000 toneladas métricas de plomo para 2030 e identificó los riesgos vinculados a la liberación no controlada. Los marcos de residuos y productos químicos de la UE añaden presión porque los procedimientos comerciales para retirar y procesar el acristalamiento de perovskita transparente siguen siendo limitados. Un estudio de 2025 encontró que una vía de reciclaje y refabricación puede competir con la tecnología de silicio en costo nivelado cuando los módulos alcanzan una eficiencia del 20% y una vida útil de 7 años. El mercado global de celdas solares transparentes necesitará diseños de productos que aborden la contención, la recolección y la recuperación antes de que los promotores puedan evaluar el riesgo del proyecto a largo plazo con confianza. Algunos promotores están desarrollando diseños sin plomo a base de estaño, mientras que otros se concentran en sistemas de encapsulación y reciclaje. Estas decisiones afectarán cómo se posicionan los productos en mercados con controles más estrictos de residuos y productos químicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Película Delgada Lidera mientras la Perovskita Cierra la Brecha de ComercializaciónLas Fotovoltaicas de Película Delgada mantuvieron el 29,4% de la participación del mercado global de celdas solares transparentes en 2026, respaldadas por cadenas de suministro establecidas de CIGS y CdTe y un historial de integración en acristalamiento. Una evaluación de 2025 otorgó a los módulos de película delgada CIGS una puntuación de 88,92 en rendimiento estético, económico, de seguridad y energético en el análisis de renovación de edificios, por delante de los FV de silicio y el revestimiento de fachada convencional. Las Fotovoltaicas Orgánicas (OPV) ofrecen una ventaja diferente a través de la flexibilidad mecánica y la compatibilidad con sustratos de vidrio y la construcción de muros cortina, como lo demostró la fachada de Fotovoltaicas Integradas en Edificios (BIPV) de seis ventanas en Santa Bárbara de NEXT Energy Technologies en julio de 2025. Las celdas solares de polímero, DSSC, celdas de puntos cuánticos y concentradores solares luminiscentes siguen enfocados en necesidades más específicas, incluidos entornos de luz difusa, usos de alta reproducción del color y tragaluces.
Se prevé que las Celdas Solares de Perovskita registren la CAGR tecnológica más alta del 19,7% hasta 2032 a medida que mejora la eficiencia y más módulos de gran tamaño entran en las pruebas de certificación. Las celdas de perovskita de unión simple alcanzaron una eficiencia de laboratorio del 27% en 2025, mientras que los dispositivos tándem de perovskita-silicio superaron el 34,5%. UtmoLight reportó una eficiencia del 18,1% en módulos de perovskita de 0,72 m² de su línea piloto de 150 MW, y una investigación publicada en diciembre de 2025 reportó módulos de gran área que superaron las pruebas IEC 61215. Las normas IEC 63092-1 e IEC 63092-2 reúnen los requisitos eléctricos y de construcción para los módulos de Fotovoltaicas Integradas en Edificios (BIPV), aumentando la importancia del cumplimiento en las licitaciones de acristalamiento comercial. La industria de celdas solares transparentes se enfrenta, por tanto, a una división entre los productos de película delgada con historial de proyectos establecido y los productos de perovskita con un progreso técnico más rápido pero una validación de mercado menos amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Fotovoltaicas Integradas en Edificios (BIPV) Anclan los Ingresos mientras las Ventanas Inteligentes Impulsan la Expansión del MargenLas Fotovoltaicas Integradas en Edificios mantuvieron el 37,6% de la participación del mercado global de celdas solares transparentes en 2026 y conectan las fotovoltaicas transparentes a tejados, fachadas y tragaluces en la construcción comercial. Las Fotovoltaicas Integradas en Edificios (BIPV) siguen representando menos del 1% de la potencia FV instalada a nivel mundial a pesar de las normativas de la UE que exigirán edificios preparados para la energía solar de 2026 a 2030, creando una gran diferencia entre el uso actual y el proceso de cumplimiento previsto. El acristalamiento automotriz también está ganando atención a medida que los fabricantes de vehículos eléctricos evalúan los techos panorámicos fotovoltaicos, y AGC presentó una solución de vidrio integrado en vehículos diseñada para generar energía bajo sombreado parcial en IAA Mobility 2025. La electrónica de consumo sirve para usos de IoT y dispositivos portátiles de autocarga, mientras que los invernaderos dependen del caso combinado de energía y gestión de cultivos descrito anteriormente.
Se prevé que las Ventanas y el Vidrio Inteligente registren la CAGR de aplicación más alta del 19,9% hasta 2032. El tamaño del mercado global de celdas solares transparentes para esta aplicación se beneficia cuando una ventana gestiona el calor solar y genera energía en el mismo sistema. Un estudio de 2025 informó que las ventanas ST-OPV optimizadas con ABPF redujeron la transmisión de infrarrojo cercano en un 88,4% mientras alcanzaban una eficiencia de utilización de luz del 6,05%. Esto puede ofrecer un control térmico similar al de los recubrimientos de baja emisividad premium mientras añade generación, lo que cambia las comparaciones entre las opciones de vidrio inteligente en proyectos comerciales y de hostelería. Gauzy lanzó vidrio inteligente SPD con capacidad solar transparente integrada en CES 2025, mostrando el movimiento hacia el control integrado de la luz y la captación de energía. La industria de celdas solares transparentes tiene una apertura clara donde los compradores pueden medir tanto los beneficios energéticos como los de confort del edificio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico mantuvo una participación del 57,2% en 2026 y se prevé que crezca a una CAGR del 19,3% hasta 2032. China añadió 93 GW de capacidad solar en mayo de 2025, un aumento interanual del 388%, mientras que las Fotovoltaicas Integradas en Edificios (BIPV) siguieron siendo una categoría solar distribuida en crecimiento, y la orientación de septiembre de 2025 mejoró la economía de conexión a la red para dichos proyectos. El objetivo de paneles tándem para 2030 de Corea del Sur y los sistemas de certificación planificados otorgan a la región un marco de política temprano para los productos de perovskita transparente. India añadió 3,33 GW de capacidad renovable en abril de 2025, mientras que la investigación australiana que involucra a ClearVue Technologies, la Universidad Macquarie y la UNSW añade a la base de innovación de la región.
Europa es el segundo mercado regional más grande, respaldado por el requisito de la EPBD de integración solar en nuevos edificios de la UE de más de 250 m² a partir de 2026 y normas de emisiones cero para todos los nuevos edificios en 2030. El mercado global de celdas solares transparentes está, por tanto, vinculado a las especificaciones de construcción y las asociaciones de suministro de vidrio en Europa. Alemania y Francia utilizan las vías de Fotovoltaicas Integradas en Edificios (BIPV) de la norma EN 50583, mientras que la IEC 63092 se utiliza como referencia de adquisición institucional en Australia y Canadá. La renovación del patrimonio es un caso de uso distinto porque los FV en tejados pueden estar limitados mientras se permite el reemplazo del acristalamiento, y un estudio de 2025 encontró que el acristalamiento FV transparente puede mejorar la autosuficiencia energética anual en edificios catalogados mientras cumple los límites de conservación.
América del Norte es una geografía de innovación y adopción temprana, con California sirviendo como entorno de prueba clave para ventanas de Fotovoltaicas Orgánicas (OPV). El apoyo de la Comisión de Energía de California a NEXT Energy Technologies y el trabajo en edificios comerciales de Ubiquitous Energy en Colorado proporcionan proyectos de referencia para promotores. El tamaño del mercado global de celdas solares transparentes en América del Norte sigue vinculado a demostraciones comerciales, certificación y escala a través de cadenas de suministro de ventanas establecidas. América del Sur se encuentra en una etapa más temprana, aunque Brasil y Argentina ofrecen potencial para invernaderos debido a su base agrícola. Oriente Medio y África ofrecen demanda a largo plazo en los Emiratos Árabes Unidos y Arabia Saudita, donde los marcos LEED y Estidama respaldan proyectos comerciales y de hostelería de alta especificación.
Panorama Competitivo
El mercado global de celdas solares transparentes está fragmentado a nivel de innovación de productos, con especialistas que compiten junto a grandes empresas de vidrio. Heliatek, NEXT Energy Technologies, Ubiquitous Energy, ClearVue Technologies, Onyx Solar Energy, PHYSEE Group y Saule Technologies están desarrollando películas de Fotovoltaicas Orgánicas (OPV), concentradores DSSC, laminados luminiscentes y recubrimientos de perovskita. AGC Inc., Saint-Gobain y Nippon Sheet Glass aportan redes de distribución e infraestructura de certificación para proyectos de fachada y acristalamiento. El trabajo de patentes se centra en electrodos de óxido conductor transparente, encapsulación de perovskita, contención de plomo y recubrimientos selectivos de longitud de onda. La posición competitiva depende de combinar el rendimiento del producto con el cumplimiento reconocido de la construcción y la normativa eléctrica.
Las empresas están utilizando diferentes enfoques para escalar. El Grupo NSG convirtió una instalación de vidrio flotado en Ohio para producir vidrio solar de Óxido Conductor Transparente (TCO) en marzo de 2025, vinculando los materiales fotovoltaicos a una base de producción de vidrio establecida. Energy Technologies utilizó un enfoque de demostración directa a través de su fachada de Fotovoltaicas Orgánicas (OPV) en Santa Bárbara, mostrando cómo el vidrio recubierto encaja en el marco de muro cortina estándar. ClearVue informó que el Vidrio Solar Vision Gen3 superó los 50 W por m² en septiembre de 2025, mientras que el tiempo de procesamiento se redujo a la mitad y el número de componentes cayó de 17 a 7. La integración en la cadena de suministro puede llegar a más clientes cualificados, mientras que las instalaciones directas proporcionan pruebas en los sistemas de construcción que utilizan los promotores.
China y Corea del Sur cuentan con apoyo gubernamental y vías de certificación doméstica más rápidas que pueden acortar los plazos de comercialización en comparación con los procesos IEC convencionales. Esto crea un desafío para las empresas europeas y estadounidenses que enfrentan ciclos de certificación más largos antes de llegar a proyectos financiados institucionalmente. El mercado global de celdas solares transparentes sigue limitado por la necesidad de productos duraderos que cumplan tanto los requisitos energéticos como los de construcción. Una película de renovación certificada para fachadas comerciales existentes sigue siendo un área de producto abierta porque debe instalarse sin cambios estructurales y aun así cumplir los requisitos de seguridad y eléctricos.
Líderes de la Industria de Celdas Solares Transparentes
-
Ubiquitous Energy, Inc.
-
Onyx Solar Group LLC
-
Heliatek GmbH
-
ClearVue Technologies Limited
-
Brite Solar S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Celdas Solares Transparentes Empresas cubiertas en este informe
- AGC Inc.
- Brite Solar S.A.
- ClearVue Technologies Limited
- Compagnie de Saint-Gobain S.A.
- Glass to Power S.p.A.
- Hanwha Solutions Corporation
- Heliatek GmbH
- LONGi Green Energy Technology Co., Ltd.
- NEXT Energy Technologies, Inc.
- Nippon Sheet Glass Co., Ltd.
- Onyx Solar Energy, S.L.
- Panasonic Holdings Corporation
- PHYSEE Group B.V.
- Polysolar Limited
- Saule Technologies S.A.
- Sharp Corporation
- SolarWindow Technologies, Inc.
- Trina Solar Co., Ltd.
- Ubiquitous Energy, Inc.
- Xiamen Solar First Energy Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Celdas Solares Transparentes
- Octubre de 2026: La startup surcoreana Hexa Energy lanzó sus productos solares transparentes de gran formato en septiembre de 2026, utilizando materiales propietarios de nitruro de carbono boro (BCN) para generar electricidad mientras mantiene una transmitancia de luz visible del 30 al 60%. Su cartera de productos incluye Transol, diseñado para ventanas de edificios y fachadas de vidrio, y Flexol, una celda solar flexible ultraligera que entrega 192 W/m². La empresa está colaborando con Kolon Global en proyectos piloto y planea establecer su propia instalación de fabricación en 2027 para ampliar la producción comercial.
- Noviembre de 2025: Corea del Sur anunció un objetivo formal de comercialización de paneles tándem de perovskita-silicio para 2030 con el compromiso de construir sistemas de certificación nacionales e internacionales, el primer marco regulatorio respaldado por el gobierno diseñado específicamente para productos de Fotovoltaicas Integradas en Edificios (BIPV) de perovskita transparente.
- Septiembre de 2025: ClearVue Technologies anunció el Vidrio Solar Vision Gen3 validado por SERIS que supera los 50 W por metro cuadrado, una mejora del 66% respecto a la generación anterior, con el tiempo de procesamiento reducido a la mitad y el número de componentes reducido de 17 a 7, lo que reduce materialmente el costo de producción.
- Julio de 2025: NEXT Energy Technologies instaló una fachada de Fotovoltaicas Orgánicas (OPV) integrada en edificios en su sede de Santa Bárbara, California, con seis ventanas recubiertas de Fotovoltaicas Orgánicas (OPV) transparentes que utilizan recubrimiento por ranura integrado en el marco de muro cortina estándar, sirviendo como la primera referencia comercial de fachada de Fotovoltaicas Integradas en Edificios (BIPV) de Fotovoltaicas Orgánicas (OPV) en América del Norte.
Alcance del Informe del Mercado Global de Celdas Solares Transparentes
Las celdas solares transparentes son dispositivos fotovoltaicos que convierten la luz solar en electricidad mientras permiten que una parte significativa de la luz visible pase a través de ellos. A diferencia de los paneles solares opacos convencionales, estas celdas utilizan materiales fotovoltaicos transparentes o semitransparentes para capturar la radiación ultravioleta (UV) e infrarroja (IR) mientras mantienen la visibilidad y la transmisión de luz natural.
El mercado global de celdas solares transparentes est segmentado por tecnología, aplicación y geografía. Por tecnología, el mercado está segmentado en fotovoltaicas orgánicas (OPV), celdas solares de perovskita, fotovoltaicas de película delgada, celdas solares de polímero, celdas solares sensibilizadas por colorante (DSSC), celdas solares de punto cuántico, concentradores solares luminiscentes y otras tecnologías. Por aplicación, el mercado está segmentado en fotovoltaicas integradas en edificios (BIPV), acristalamiento automotriz, electrónica de consumo, invernaderos y aplicaciones agrícolas, ventanas y vidrio inteligente, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de celdas solares transparentes en 19 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Fotovoltaicas Orgánicas (OPV) |
| Celdas Solares de Perovskita |
| Fotovoltaicas de Película Delgada |
| Celdas Solares de Polímero |
| Celdas Solares Sensibilizadas por Colorante (DSSC) |
| Celdas Solares de Punto Cuántico |
| Concentradores Solares Luminiscentes |
| Otras Tecnologías |
| Fotovoltaicas Integradas en Edificios (BIPV) |
| Acristalamiento Automotriz |
| Electrónica de Consumo |
| Invernaderos y Aplicaciones Agrícolas |
| Ventanas y Vidrio Inteligente |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología | Fotovoltaicas Orgánicas (OPV) | |
| Celdas Solares de Perovskita | ||
| Fotovoltaicas de Película Delgada | ||
| Celdas Solares de Polímero | ||
| Celdas Solares Sensibilizadas por Colorante (DSSC) | ||
| Celdas Solares de Punto Cuántico | ||
| Concentradores Solares Luminiscentes | ||
| Otras Tecnologías | ||
| Por Aplicación | Fotovoltaicas Integradas en Edificios (BIPV) | |
| Acristalamiento Automotriz | ||
| Electrónica de Consumo | ||
| Invernaderos y Aplicaciones Agrícolas | ||
| Ventanas y Vidrio Inteligente | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las celdas solares transparentes hasta 2032?
Se prevé que el mercado global de celdas solares transparentes crezca a una CAGR del 18,57% de 2027 a 2032 y alcance los 129,67 millones de USD para 2032.
¿Qué tecnología está creciendo más rápido en las celdas solares transparentes?
Se prevé que las Celdas Solares de Perovskita se expandan a una CAGR del 19,7% hasta 2032, respaldadas por mejoras en eficiencia y avances en la certificación de módulos de gran área.
¿Cuál es la aplicación más grande para las celdas solares transparentes?
Las Fotovoltaicas Integradas en Edificios mantuvieron el 37,6% del valor de aplicación en 2026, lo que refleja su uso en tejados, fachadas y tragaluces.
¿Por qué son relevantes las ventanas solares transparentes para los edificios comerciales?
Pueden combinar acceso a la luz natural, control térmico y generación de energía, lo que las hace relevantes donde las normativas de construcción exigen diseños preparados para la energía solar.
¿Qué región lidera la adopción de celdas solares transparentes?
Asia-Pacífico mantuvo el 57,2% del valor en 2026 y se prevé que crezca a una CAGR del 19,3% hasta 2032.
¿Qué limita un despliegue más amplio de los productos de perovskita transparente?
Los principales límites son el compromiso entre transparencia y eficiencia, la certificación de durabilidad comercial y la gestión del fin de vida útil para los diseños a base de plomo.