
Tamanho e Participação do Mercado de Plásticos Transparentes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 162.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 219.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
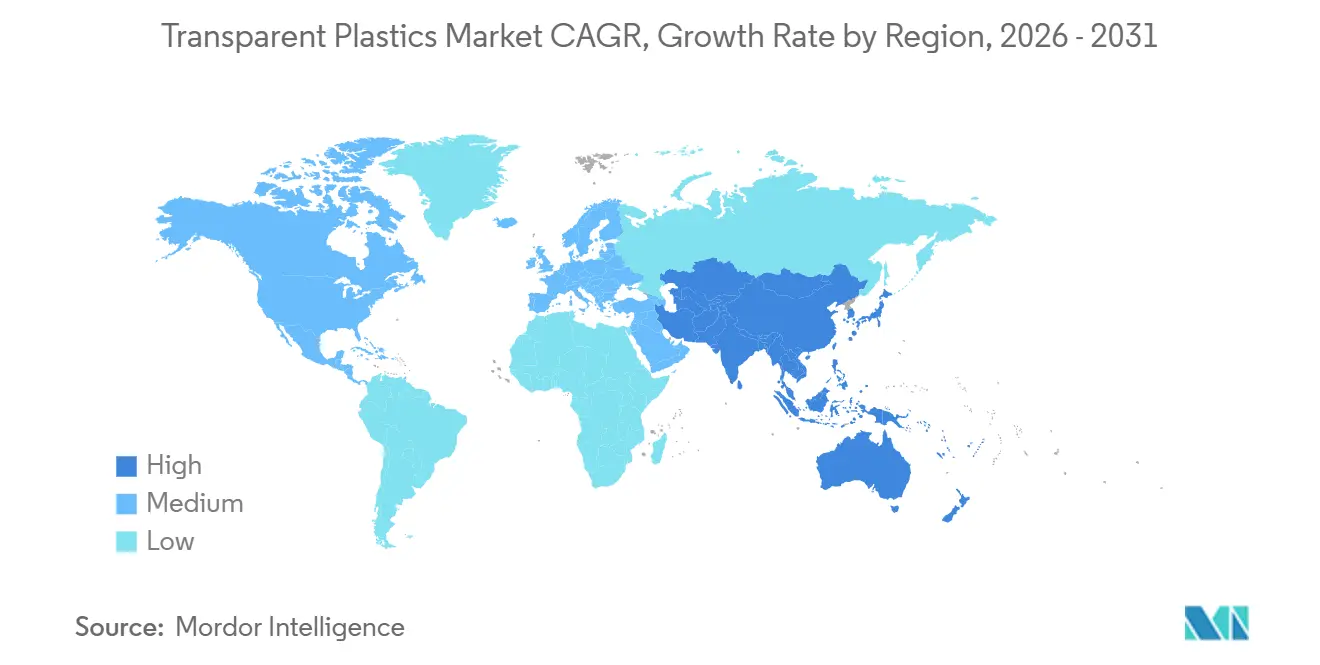
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
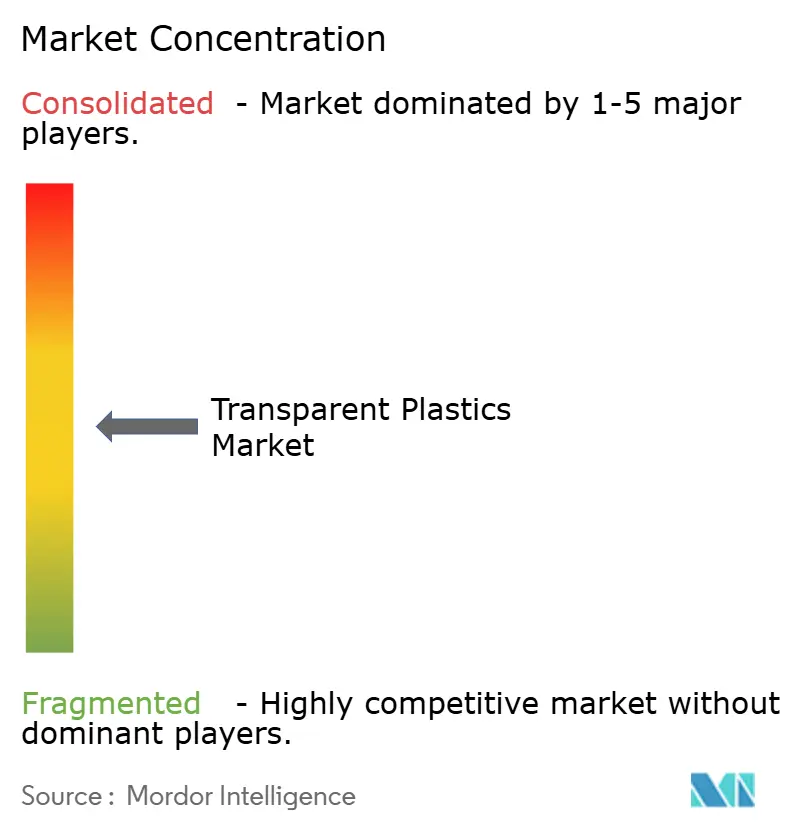
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Plásticos Transparentes por Mordor Intelligence
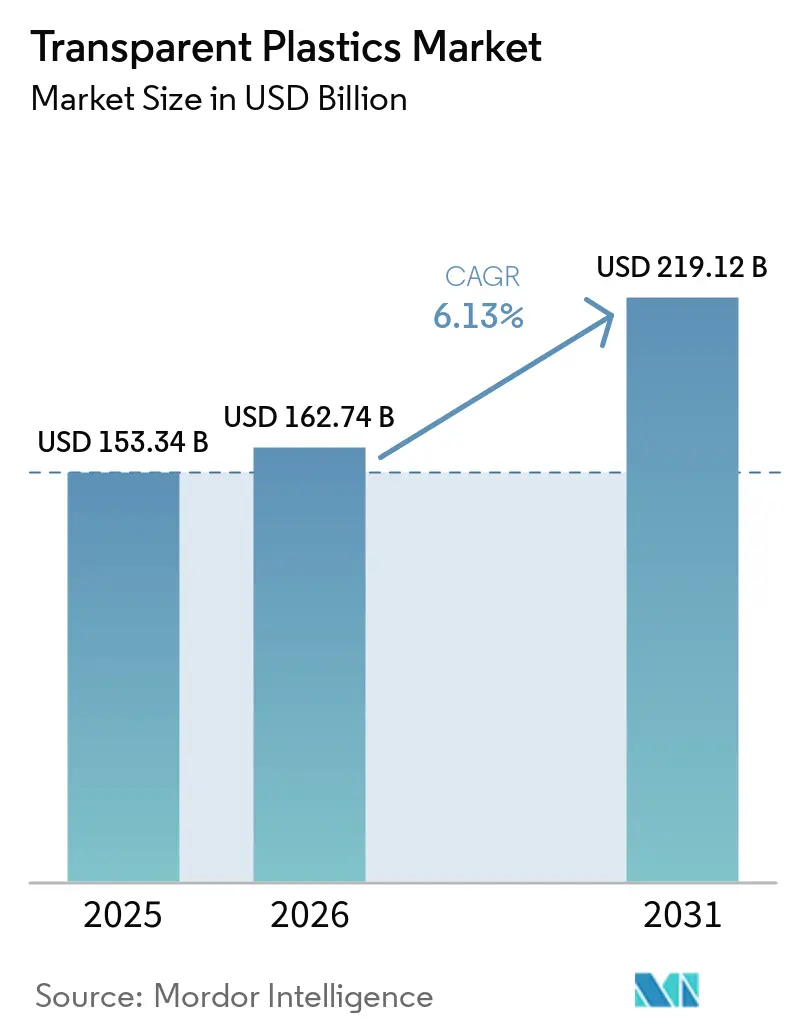
O tamanho do Mercado de Plásticos Transparentes foi avaliado em 153,34 bilhões de USD em 2025 e estima-se que cresça de 162,74 bilhões de USD em 2026 para atingir 219,12 bilhões de USD até 2031, a um CAGR de 6,13% durante o período de previsão (2026-2031). O mercado de plásticos transparentes é sustentado por melhorias em embalagens, redução de peso em veículos, requisitos de saúde e demanda por materiais transparentes em eletrônicos e edificações, que juntos criam requisitos para materiais com diferentes perfis de processamento e desempenho. Os produtores estão respondendo com grades de conteúdo reciclado, de base biológica e de maior desempenho que podem atender aos requisitos ópticos, de segurança e de processamento, ao mesmo tempo em que respondem às solicitações dos clientes por documentação ambiental mais clara. O mercado de plásticos transparentes também se beneficia onde o plástico substitui o vidro ou o metal, pois o menor peso dos componentes pode melhorar o manuseio, reduzir a carga estrutural e permitir a integração funcional em envidraçamentos de veículos ou sistemas de construção. Os custos de matérias-primas e o fornecimento limitado de recicláveis transparentes de alta qualidade continuam sendo restrições materiais para fornecedores e conversores, especialmente onde especificações de contato com alimentos, médicas ou de alta transparência restringem as escolhas de materiais disponíveis e aumentam a importância de uma qualificação de material confiável. O mercado de plásticos transparentes, portanto, depende de empresas que equilibrem o controle de custos com investimentos em materiais circulares e desenvolvimento de aplicações, mantendo o fornecimento confiável para embalagens de alto volume e aplicações de engenharia especializadas.
Principais Conclusões do Relatório
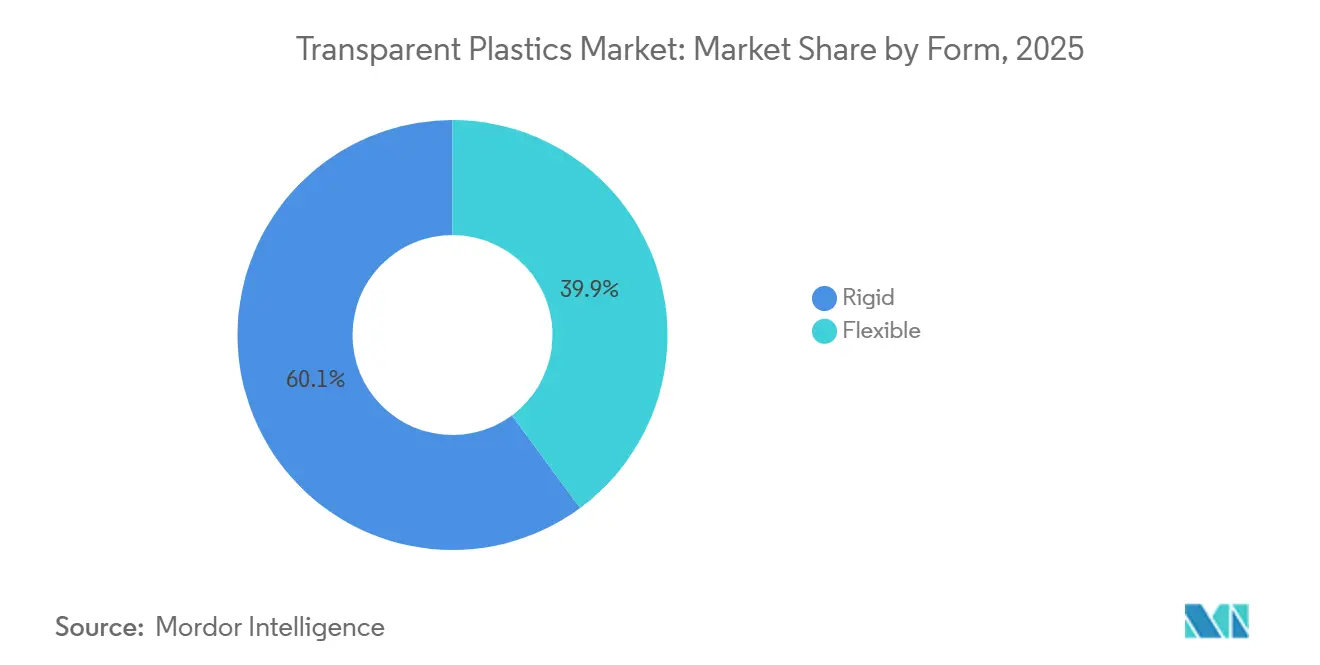
- Por forma, o rígido deteve 60,13% da participação do mercado de plásticos transparentes em 2025, enquanto o flexível deve avançar a um CAGR de 6,87% até 2031.
- Por tipo de polímero, o polietileno tereftalato (PET) deteve 31,26% da participação do mercado de plásticos transparentes em 2025, enquanto o policarbonato (PC) deve avançar a um CAGR de 6,93% até 2031.
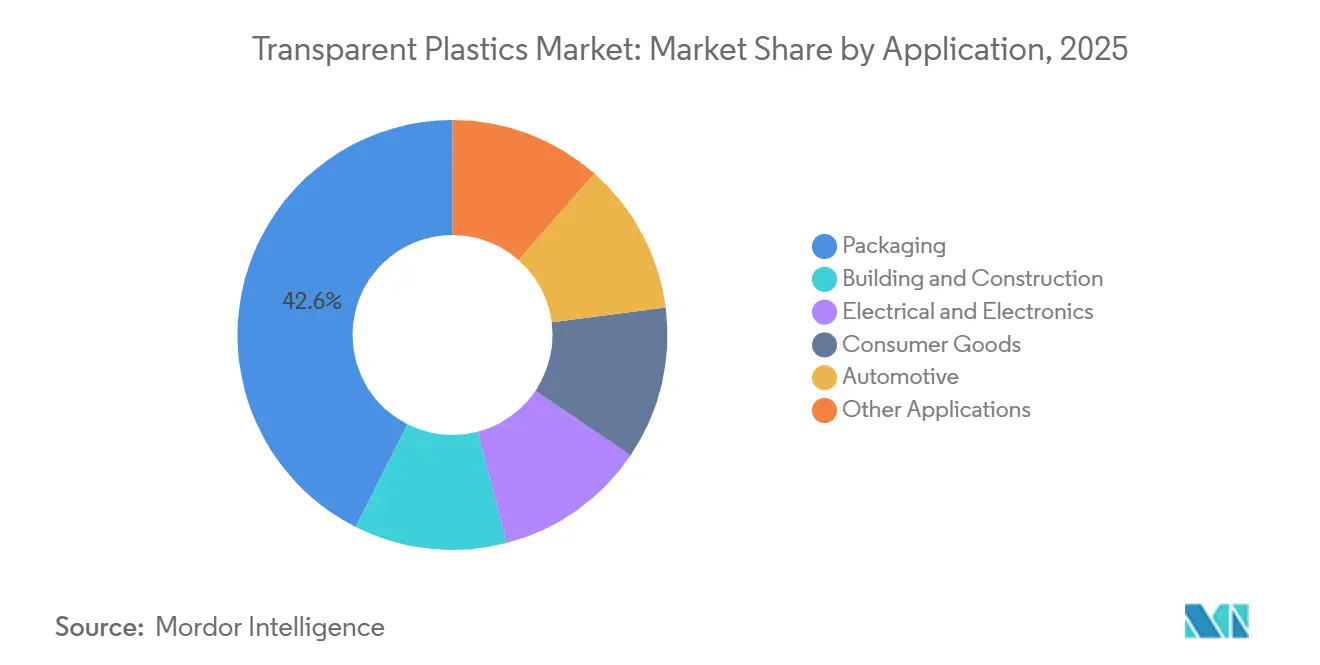
- Por aplicação, a embalagem deteve 42,57% do tamanho do mercado de plásticos transparentes em 2025, enquanto o setor automotivo deve avançar a um CAGR de 7,15% até 2031.
- Por geografia, a Ásia-Pacífico deteve 43,09% da participação do mercado de plásticos transparentes em 2025 e deve avançar a um CAGR de 7,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Plásticos Transparentes
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do Comércio Eletrônico e de Embalagens Premium | +1.8% | Global; maior intensidade na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Redução de Peso e Substituição do Vidro em Aplicações Automotivas | +1.5% | Global; núcleo na Ásia-Pacífico, expansão para Europa e América do Norte | Médio prazo (2–4 anos) |
| Crescimento de Embalagens Médicas, de Diagnóstico e Farmacêuticas | +1.1% | Global; mercados âncora na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Materiais Transparentes para Edificações com Eficiência Energética e Eletrônicos | +0.8% | Europa e América do Norte; ganhos iniciais em centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por Polímeros Transparentes Recicláveis e de Base Biológica | +0.7% | Europa e América do Norte; expansão para frentes regulatórias da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção do Comércio Eletrônico e de Embalagens Premium
O comércio eletrônico alterou os requisitos de embalagem para o mercado de plásticos transparentes em redes de distribuião de ritmo acelerado. As embalagens transparentes agora suportam a visibilidade do produto, evidência de adulteração e proteção física durante o manuseio repetido, em vez de servir apenas às necessidades de exposição em prateleiras. A demanda é especialmente forte por formatos de PET e copoliéster de alta transparência que resistem à logística de múltiplas etapas, mantendo uma visão clara do produto. Os varejistas também utilizam embalagens transparentes para apoiar produtos de marca própria que precisam de uma aparência premium e uma correspondência visual mais próxima com produtos de marca. Esse requisito eleva o padrão mínimo de transparência mesmo em formatos de embalagem que anteriormente eram tratados como produtos de commodities. Eastman Chemical Company e PepsiCo têm um acordo de vários anos para PET reciclado molecularmente em garrafas Gatorade disponíveis em 2026. Este exemplo mostra que o conteúdo reciclado e a qualidade óptica esperada em embalagens de marca podem ser buscados em conjunto.
Redução de Peso e Substituição do Vidro em Aplicações Automotivas
Os programas automotivos estão expandindo o uso de PC além das lentes de faróis para envidraçamentos estruturais, tetos panorâmicos e alojamentos de sensores. O envidraçamento em PC pode reduzir o peso das janelas em até 50% em comparação com o vidro de espessura equivalente. O material pode reduzir a massa do veículo e apoiar os objetivos de autonomia e eficiência dos veículos elétricos. A PCQ Technologies afirmou que o envidraçamento completo em PC poderia economizar 40 kg em um veículo de passageiros típico, à medida que a tecnologia avança em direção a veículos elétricos produzidos em série. O envidraçamento funcional também pode incorporar superfícies de mudança de cor, camadas fotovoltaicas e filmes de head-up display, transformando o envidraçamento de uma superfície passiva em um componente integrado do veículo. Covestro AG e Anko Optics assinaram um memorando de cooperação em setembro de 2025 para desenvolver envidraçamento funcional de plástico transparente automotivo. Sistemas de PC com revestimento duro demonstraram desempenho de abrasão e resistência às intempéries em testes, embora as janelas laterais móveis continuem sendo uma etapa importante de qualificação comercial.
Demanda por Polímeros Transparentes Recicláveis e de Base Biológica
Os requisitos regulatórios estão tornando os grades recicláveis e de base biológica mais importantes no mercado de plásticos transparentes. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens entrou em vigor em 2025 e estabelece requisitos de conteúdo reciclado em embalagens a partir de 2030. Esses requisitos criam um sinal de demanda mais claro para recicláveis transparentes de alta qualidade e resinas de base biológica nas cadeias de fornecimento europeias. A Arkema começou a operar uma unidade de poliamida transparente Rilsan Clear em Singapura em janeiro de 2026. O investimento de 20 milhões de USD triplicou a capacidade global para o material e visou usos em óculos, eletrônicos, saúde e eletrodomésticos. O mercado de plásticos transparentes tem a oportunidade de substituir materiais convencionais quando os grades de base biológica satisfazem os requisitos de transparência, esterilização e desempenho. Os produtores ainda precisam gerenciar os desafios de custo e disponibilidade que afetam a adoção em aplicações de embalagem de alto volume.
Crescimento de Embalagens Médicas, de Diagnóstico e Farmacêuticas
As embalagens médicas e farmacêuticas requerem plásticos transparentes que atendam a requisitos rigorosos de esterilidade, resistência química e dimensionais. Essa demanda sustenta materiais premium em vez de grades de embalagem de commodities padrão, pois os requisitos não podem ser atendidos por muitos grades padrão. A Amcor lançou sua solução de embalagem médica termoformada baseada em APET AmSecure em outubro de 2025, enfatizando a transparência e a compatibilidade com esterilização. O uso mais amplo de biossimilares, medicamentos análogos do peptídeo-1 semelhante ao glucagon e diagnósticos no ponto de atendimento sustenta a demanda por recipientes transparentes de alto valor. A orientação regulatória para alternativas poliméricas a recipientes primários também pode tornar a substituição de materiais mais prática. Essa base de demanda oferece ao mercado de plásticos transparentes requisitos consistentes em bandejas médicas, frascos e seringas pré-enchíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço das Matérias-Primas Vinculadas ao Petróleo Bruto | -1.4% | Global; mais aguda na Ásia-Pacífico (dependente de nafta) e Oriente Médio | Curto prazo (≤ 2 anos) |
| Resíduos Plásticos, Lacunas na Coleta e Baixos Rendimentos de Reciclagem | -1.0% | Global; mais significativo estruturalmente na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Perda de Transparência e Contaminação em Resinas Transparentes Recicladas | -0.7% | Global; particularmente crítico para embalagens de contato com alimentos e farmacêuticas | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Resíduos Plásticos, Lacunas na Coleta e Baixos Rendimentos de Reciclagem
Os sistemas de coleta ainda não fornecem recicláveis transparentes de alta qualidade suficientes para usos de embalagem regulamentados. A produção de plásticos circulares na Europa cresceu 1,2% em 2024, enquanto mais de 70% dos resíduos plásticos coletados foram direcionados para incineração ou aterro sanitário[1]Plastics Europe, "Economia Circular para Plásticos 2026: Desaceleração Dramática na Transição da Europa para um Sistema de Plásticos Circulares," Plastics Europe, plasticseurope.org. A Europa também depende de fluxos comerciais onde o material coletado é reciclado fora da região, e a demanda dos conversores é atendida por meio de importações. O material disponível pode perder transparência por contaminação, o que limita as aplicações de contato com alimentos e farmacêuticas. Os proprietários de marcas enfrentam requisitos de conteúdo reciclado enquanto os conversores precisam de material que preserve as propriedades ópticas das embalagens transparentes. Essas lacunas retardam a transição do mercado de plásticos transparentes para portfólios de produtos mais circulares.
Volatilidade do Preço das Matérias-Primas Vinculadas ao Petróleo Bruto
A volatilidade das matérias-primas continuou sendo uma restrição para o mercado de plásticos transparentes em 2026. As perturbações nos fluxos petroquímicos pelo Estreito de Ormuz elevaram os custos de insumos poliméricos nas categorias de polietileno, polipropileno, PET e PC. Os produtores de PET enfrentam pressão tanto dos insumos de ácido tereftálico purificado quanto de monoetilenoglicol, o que agrava a pressão sobre os preços na principal cadeia de polímeros transparentes. Os custos do PC também estão expostos onde a produção regional depende do craqueamento à base de nafta. Os produtores integrados podem absorver as mudanças de custo de forma mais eficaz do que os conversores independentes com acesso limitado a matérias-primas, o que pode favorecer os fornecedores verticalmente integrados. Os grades de alta transparência oferecem menos flexibilidade para substituições de menor custo porque as especificações ópticas devem ser mantidas. Essa diferença torna a volatilidade de custos mais difícil de gerenciar para materiais transparentes do que para formatos de polímeros menos exigentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma: O Rígido Ancora a Receita enquanto o Flexível Supera o Crescimento do Mercado
O rígido deteve 60,13% da receita do mercado em 2025. Os formatos rígidos atendem a recipientes farmacêuticos, garrafas de bebidas, lentes automotivas e painéis de envidraçamento para construção. Essas aplicações requerem estabilidade dimensional, desempenho de barreira e transparência óptica durante a produção, distribuição e uso final. Os grades de PET, PC, Polimetilmetacrilato (PMMA) e polipropileno de alta transparência suportam a categoria de formato rígido. As embalagens de alimentos e bebidas utilizam esse formato porque garrafas, bandejas e recipientes requerem formas consistentes e visibilidade do produto. O investimento em ferramental e os ciclos de qualificação tornam difícil a troca de embalagens rígidas estabelecidas tanto para fornecedores de materiais quanto para conversores. Os testes de aceitação do consumidor também prolongam o tempo necessário para uma mudança de formato quando a embalagem é visível para o comprador. As linhas de enchimento existentes e os sistemas de coleta a jusante apoiam ainda mais o uso contínuo de formatos rígidos estabelecidos. Essas condições preservam o papel dos produtos rígidos no setor de plásticos transparentes. Sua posição também reflete a necessidade de desempenho confiável de barreira e estrutural em aplicações onde falhas podem afetar a segurança ou a qualidade do produto.
O flexível deve crescer a um CAGR de 6,87% até 2031. Sua expansão reflete embalagens para comércio eletrônico, filmes agrícolas e substratos para eletrônicos flexíveis. Estruturas multicamadas com camadas de PET e PMMA transparentes são usadas para alimentos frescos, laticínios e blisteres farmacêuticos. O desempenho antiembaçante e a visibilidade do produto podem apoiar seu uso em embalagens premium, onde a aparência do produto continua sendo parte da decisão de compra. Filmes de PET condutores transparentes também são usados como camadas de substrato em smartphones dobráveis e dispositivos vestíveis. Isso cria demanda além dos usos convencionais de embalagem e vincula os materiais flexíveis às mudanças nos designs de eletrônicos de consumo. As estruturas flexíveis podem atender a diferentes necessidades de produtos por meio da seleção e arranjo de camadas de barreira, selante e superfície. Estruturas mono-PET e mono-polipropileno de alta transparência estão sendo desenvolvidas para melhorar a reciclabilidade no fim da vida útil. Esses requisitos de design direcionam a atividade de pesquisa para materiais flexíveis no mercado de plásticos transparentes. O segmento ainda precisa proteger os produtos e manter a transparência enquanto atende a requisitos de reciclagem cada vez mais importantes.


Por Tipo de Polímero: O PET Domina enquanto o Policarbonato Escala em Aplicações de Alto Valor
O PET deteve 31,26% do tamanho do mercado de plásticos transparentes em 2025. Ele combina transparência, conformidade com contato com alimentos, eficiência de processamento e uma infraestrutura de reciclagem mecânica estabelecida. As embalagens de bebidas, alimentos e cuidados pessoais utilizam PET em cadeias de fornecimento globais porque os sistemas de processamento de resina e coleta estão bem estabelecidos. O PET suporta garrafas, bandejas e outros formatos transparentes onde os produtores precisam de um equilíbrio prático entre transparência, rendimento e custo. O Policloreto de Vinila (PVC) continua relevante em tubos médicos, filmes de blister e embalagens flexíveis. O PVC enfrenta pressão de substituição à medida que as restrições a certos plastificantes se tornam mais rígidas na Europa e na América do Norte. Os grades de polipropileno de alta transparência estão ganhando uso em embalagens rígidas de alimentos na Ásia-Pacífico, apoiados por infraestrutura de processamento regional distribuída. O Poliestireno (PS) continua em aplicações de serviço de alimentação e displays de ponto de venda. Seu perfil de uso único aumentou o escrutínio regulatório em vários países. O setor de plásticos transparentes continua a usar cada resina onde suas características de processamento e desempenho correspondem à aplicação.
O PC deve crescer a um CAGR de 6,93% até 2031. O envidraçamento automotivo, as lentes de sensores de Sistemas Avançados de Assistência ao Condutor (ADAS) e os alojamentos médicos são usos centrais. O PC oferece resistência ao impacto e transmitância de luz de 88% a 90% nessas aplicações. Essas características suportam usos onde um componente transparente também deve suportar estresse mecânico, temperaturas exigentes ou manuseio repetido. A SABIC introduziu a resina termoplástica óptica Extem RH1017UCL para lentes de sensores e sistemas de controle por gestos na Plastics in Automotive Engineering (PIAE) 2026. O PMMA continua importante em envidraçamentos, iluminação e diagnósticos médicos, onde suas propriedades ópticas e opções de processamento continuam úteis. Outros materiais incluem copolímeros de olefina cíclica e poliamidas transparentes especiais para aplicações que requerem esterilização ou alta transparência. Os fornecedores podem usar esses polímeros especiais onde as resinas padrão não conseguem satisfazer um requisito específico de resistência óptica ou química. A mistura de polímeros resultante permite que os fabricantes selecionem materiais de acordo com as necessidades funcionais de cada componente.
Por Aplicação: A Embalagem Ancora a Demanda enquanto o Setor Automotivo Define o Ritmo de Crescimento
A embalagem representou 42,57% do tamanho do mercado de plásticos transparentes em 2025. A visibilidade do produto sustenta seu uso em alimentos, bebidas, cuidados pessoais, produtos farmacêuticos e comércio eletrônico. Garrafas de PET, bandejas de APET e filmes multicamadas consomem uma grande parcela da produção porque combinam visibilidade com processos de produção familiares. As embalagens transparentes de commodities enfrentam pressão de margem devido ao excesso de capacidade de PET na Ásia-Pacífico. As embalagens de saúde e comércio eletrônico, em vez disso, requerem copoliésteres diferenciados e PMMA opticamente projetado quando os requisitos de desempenho justificam materiais de maior valor. Construção, eletrônicos e bens de consumo também requerem materiais transparentes para funções de produto definidas. Os fornecedores de embalagens também devem considerar a evidência de adulteração, a proteção do produto e a aparência do produto após a distribuição. Esses usos mantêm uma demanda ampla em todo o mercado de plásticos transparentes. A escala das embalagens torna a disponibilidade de materiais e o desempenho de reciclagem considerações importantes em toda a cadeia de valor mais ampla.
O setor automotivo deve avançar a um CAGR de 7,15% até 2031. Os veículos elétricos aumentam o valor atribuído a envidraçamentos de menor peso, alojamentos de faróis e acabamentos interiores. Cada quilograma removido pode apoiar os objetivos de autonomia de condução, o que dá à seleção de materiais um papel direto no design do veículo. Os sistemas de PC com revestimento duro melhoraram o caso prático para uma adoção mais ampla de envidraçamentos automotivos. Os fabricantes de automóveis também precisam de materiais que possam suportar a integração de sensores e atender aos requisitos de segurança para componentes externos. As aplicações de construção utilizam sistemas de PMMA e PC em claraboias e coberturas onde a redução da carga estrutural e as necessidades de gestão térmica são importantes. A documentação ambiental em nível de produto também pode influenciar as decisões de compras arquitetônicas para sistemas transparentes. Os filmes agrícolas e os componentes ópticos adicionam pools de demanda menores vinculados à agricultura de precisão e dispositivos de realidade aumentada. Juntos, esses usos ampliam a base de aplicações além das embalagens, mantendo a necessidade de grades de materiais específicos para cada aplicação.

Análise Geográfica
A Ásia-Pacífico deteve 43,09% da participação do mercado de plásticos transparentes em 2025 e deve crescer a um CAGR de 7,04% até 2031. A China sustenta a demanda regional por meio de grandes redes de produção de embalagens, eletrônicos de consumo e automotivos, enquanto as políticas de economia circular sustentam os requisitos de grades de PET e polipropileno com conteúdo reciclado nas cadeias de fornecimento regionais. A Índia tem requisitos crescentes para embalagens farmacêuticas, recipientes transparentes para processamento de alimentos e capacidade de conversão médica próxima a clusters farmacêuticos. O Japão e a Coreia do Sul utilizam PC de grau óptico, materiais de iluminação em PMMA e filmes de PET especiais em aplicações de tecnologia intensiva, enquanto os países da ASEAN continuam dependentes de importações para grades de PC e PMMA de alta transparência.
A América do Norte tem demanda de embalagens farmacêuticas, recipientes premium de alimentos e bebidas e programas de redução de peso automotivo. Os Estados Unidos têm requisitos substanciais para PET com conteúdo reciclado e copoliésteres de alta transparência, enquanto o México sustenta demanda adicional por meio de bens de consumo e fabricação automotiva para fornecimento regional e de exportação. A Europa é moldada por requisitos de qualidade e sustentabilidade sob o Regulamento de Embalagens e Resíduos de Embalagens, que cria um sinal de demanda definido para resinas transparentes circulares e incentiva o uso de desempenho ambiental documentado. A Eastman Chemical Company expandiu a disponibilidade do intercalador de PVB Saflex LiteCarbon Clear na Europa em janeiro de 2026. O produto oferece até 37% menos carbono incorporado do que o Saflex Clear padrão, com base em Declarações Ambientais de Produto, enquanto a Alemanha e o Reino Unido continuam sendo locais importantes para pesquisa e desenvolvimento automotivo e de embalagens.
A América do Sul se concentra no Brasil e na Argentina para demanda de alimentos, bebidas e embalagens transparentes, com o Brasil utilizando garrafas de PET transparente, bandejas de APET e embalagens flexíveis em seus setores de processamento de alimentos e varejo organizado. A Argentina tem capacidade doméstica de PS e polipropileno, mas depende de importações para alguns grades de PC e PMMA de alto desempenho, criando exposição a movimentos de taxa de câmbio e preços globais de resinas. A Arábia Saudita e os Emirados Árabes Unidos estão expandindo a capacidade de embalagem por meio de programas de diversificação industrial, enquanto as cidades do GCC estão usando polímeros transparentes em abrigos de ônibus, luminárias de diodos emissores de luz e estruturas de cidades inteligentes. As lacunas na reciclagem e a regulamentação fragmentada continuam sendo restrições no Oriente Médio e África.

Cenário Competitivo
O mercado de plásticos transparentes é moderadamente concentrado, com os cinco principais participantes incluindo SABIC, BASF, Covestro AG, Dow e LyondellBasell Industries Holdings B.V. Essas empresas competem em eficiência de matérias-primas, velocidade de desenvolvimento e credenciais de sustentabilidade, incluindo a capacidade de oferecer materiais confiáveis para usos finais exigentes. Suas estratégias combinam reciclagem mecânica e química com grades de maior desempenho para automotivo e eletrônicos. Essa abordagem visa fornecer materiais com conteúdo reciclado que ainda atendam aos requisitos de contato com alimentos, médicos e ópticos.
A Covestro AG começou a expandir a capacidade de composição de PC diferenciado em Hebron, Ohio, em 2025, com operações programadas para começar até o final de 2026[2]Covestro AG, "Capacidade Adicional para Policarbonatos Diferenciados," Comunicado de Imprensa da Covestro AG, covestro.com. A BASF inaugurou seu site Verbund de escala mundial em Zhanjiang, China, em março de 2026, incluindo a produção de plásticos de engenharia em uma cadeia de valor integrada. Esses investimentos refletem a importância da demanda da Ásia-Pacífico e dos grades de polímeros diferenciados. As Declarações Ambientais de Produto e as avaliações do ciclo de vida tornaram-se materiais de qualificação importantes para os principais clientes na Europa e na América do Norte.
As empresas veem oportunidades na reciclagem de PET e PS transparentes para usos de contato com alimentos, particularmente onde materiais de alta qualidade podem atender a especificações de embalagem exigentes. Os materiais transparentes funcionais para ADAS, lidar e sistemas de veículos autônomos são outra área de competição. A SABIC desenvolveu o composto de PC LNP Elcrin DC0051RC1 com 75% de conteúdo pós-consumo reciclado para alojamentos de eletrônicos de consumo. Os fornecedores de isolamento transparente e envidraçamento funcional competem por meio de desempenho energético documentado, design de produto e envolvimento direto com clientes de construção ou veículos. A qualificação digital de materiais e conexões mais próximas com equipes de compras automotivas podem encurtar os ciclos de desenvolvimento e apoiar arranjos de fornecimento específicos para cada aplicação. O mercado de plásticos transparentes continua a recompensar os produtores que combinam fornecimento confiável com desempenho de aplicação comprovado.
Líderes do Setor de Plásticos Transparentes
-
SABIC
-
BASF
-
Covestro AG
-
Dow
-
LyondellBasell Industries Holdings B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A POLYVANTIS introduziu o PLEXIGLAS PMMA na Índia juntamente com seu portfólio de filmes e chapas de policarbonato LEXAN, expandindo o acesso a soluções termoplásticas transparentes para coberturas, claraboias, fachadas, envidraçamentos de segurança e outras aplicações. A expansão do portfólio apoia uma adoção mais ampla de plásticos transparentes como alternativas leves e duráveis ao vidro em aplicações de construção e arquitetura.
- Setembro de 2025: A Covestro AG assinou um memorando de cooperação estratégica com a Anko Optics, da China, para desenvolver plásticos de engenharia transparentes para veículos elétricos e futuros carros voadores, incluindo envidraçamentos com mudança de cor, integração fotovoltaica e display embutido. A colaboração apoia o desenvolvimento de envidraçamentos avançados de policarbonato com menor peso, resistência ao impacto, flexibilidade de design e integração funcional, expandindo o escopo de aplicação dos plásticos transparentes na mobilidade.


Escopo do Relatório Global do Mercado de Plásticos Transparentes
Os plásticos transparentes são materiais poliméricos que permitem a passagem de luz com diferentes níveis de clareza e transparência. Eles combinam propriedades ópticas com características como construção leve, durabilidade e flexibilidade de design para uso em produtos manufaturados.
O Mercado de Plásticos Transparentes é segmentado por forma, tipo de polímero, aplicação e geografia. Por forma, o mercado é segmentado em rígido e flexível. Por tipo de polímero, o mercado é segmentado em polietileno tereftalato (PET), policloreto de vinila (PVC), polipropileno (PP), poliestireno (PS), policarbonato (PC), polimetilmetacrilato (PMMA) e outros tipos de polímeros. Por aplicação, o mercado é segmentado em embalagem, construção civil, elétrico e eletrônico, automotivo, bens de consumo e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para plásticos transparentes em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Rígido |
| Flexível |
| Polietileno Tereftalato (PET) |
| Policloreto de Vinila (PVC) |
| Polipropileno (PP) |
| Poliestireno (PS) |
| Policarbonato (PC) |
| Polimetilmetacrilato (PMMA) |
| Outros Tipos de Polímeros |
| Embalagem |
| Construção Civil |
| Elétrico e Eletrônico |
| Automotivo |
| Bens de Consumo |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Forma | Rígido | |
| Flexível | ||
| Por Tipo de Polímero | Polietileno Tereftalato (PET) | |
| Policloreto de Vinila (PVC) | ||
| Polipropileno (PP) | ||
| Poliestireno (PS) | ||
| Policarbonato (PC) | ||
| Polimetilmetacrilato (PMMA) | ||
| Outros Tipos de Polímeros | ||
| Por Aplicação | Embalagem | |
| Construção Civil | ||
| Elétrico e Eletrônico | ||
| Automotivo | ||
| Bens de Consumo | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plásticos transparentes?
O mercado de plásticos transparentes está em 162,74 bilhões de USD em 2026 e deve atingir 219,12 bilhões de USD até 2031.
O que está impulsionando a demanda por plásticos transparentes?
Melhorias em embalagens, redução de peso automotivo, embalagens médicas, eletrônicos e aplicações de construção sustentam a demanda.
Qual forma liderou a participação de mercado em 2025?
O rígido deteve 60,13% da participação de mercado em 2025, sustentado por usos em embalagens, saúde, automotivo e envidraçamento.
Qual tipo de polímero deve crescer mais rapidamente até 2031?
O Policarbonato (PC) deve avançar a um CAGR de 6,93% até 2031, sustentado por envidraçamentos, lentes de sensores e alojamentos de dispositivos médicos.
Página atualizada pela última vez em:



