
透明プラスチック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 162.74 十億米ドル |
| 市場規模 (2031) | 219.12 十億米ドル |
| Growth Rate (2026 - 2031) | 6.13 % |
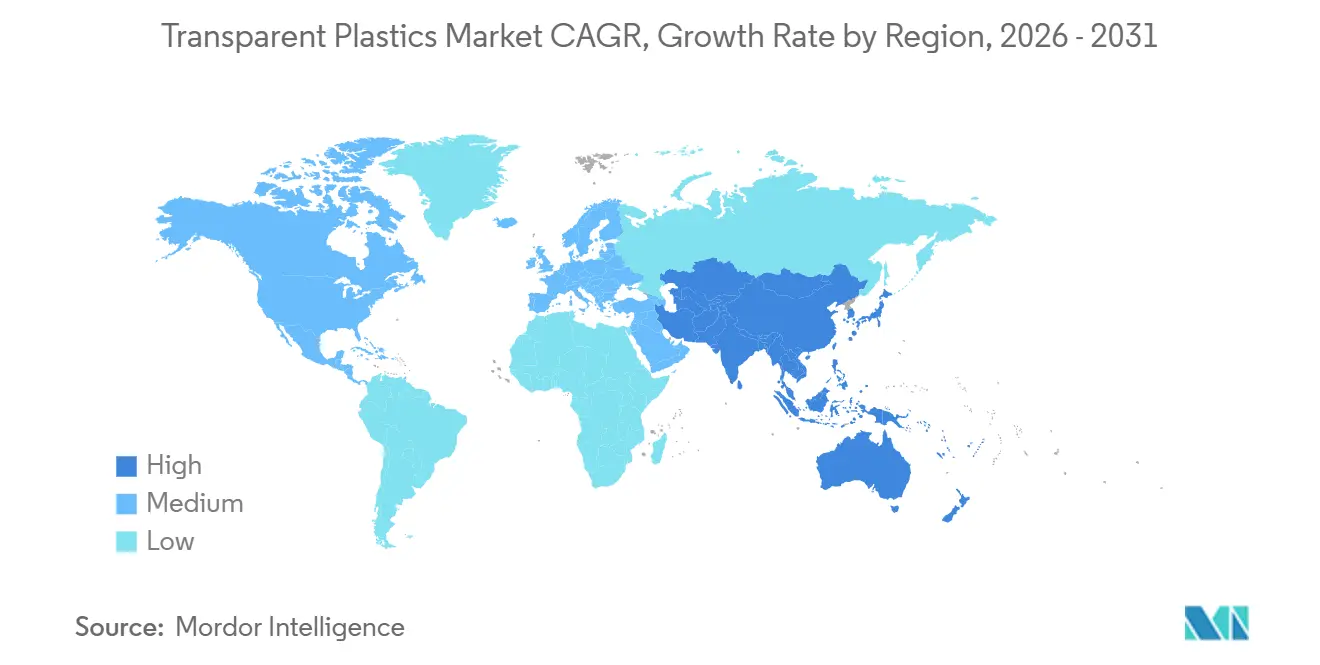
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
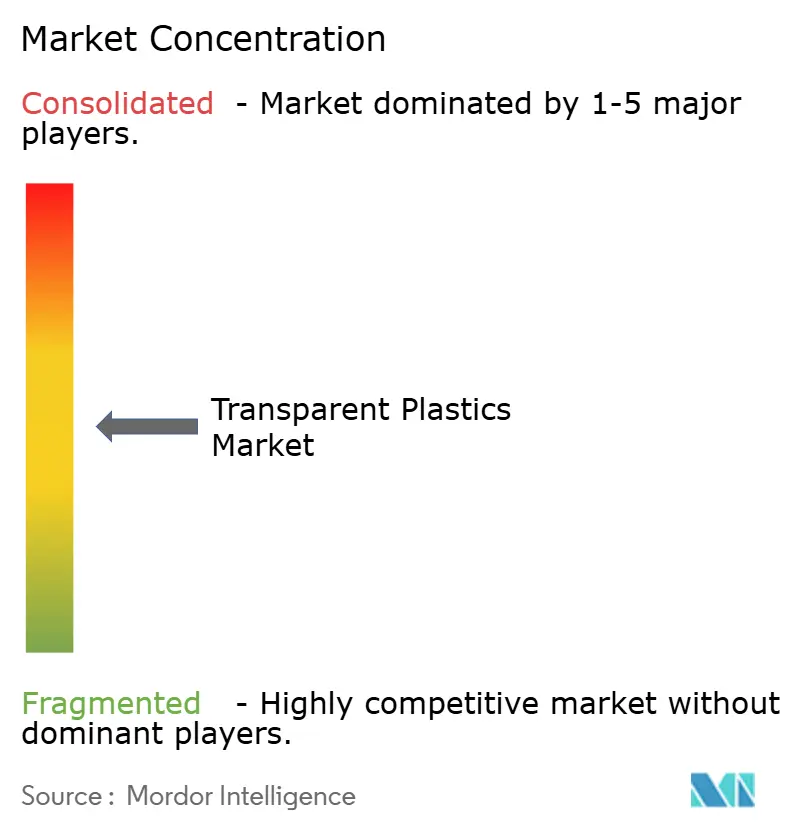
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる透明プラスチック市場分析
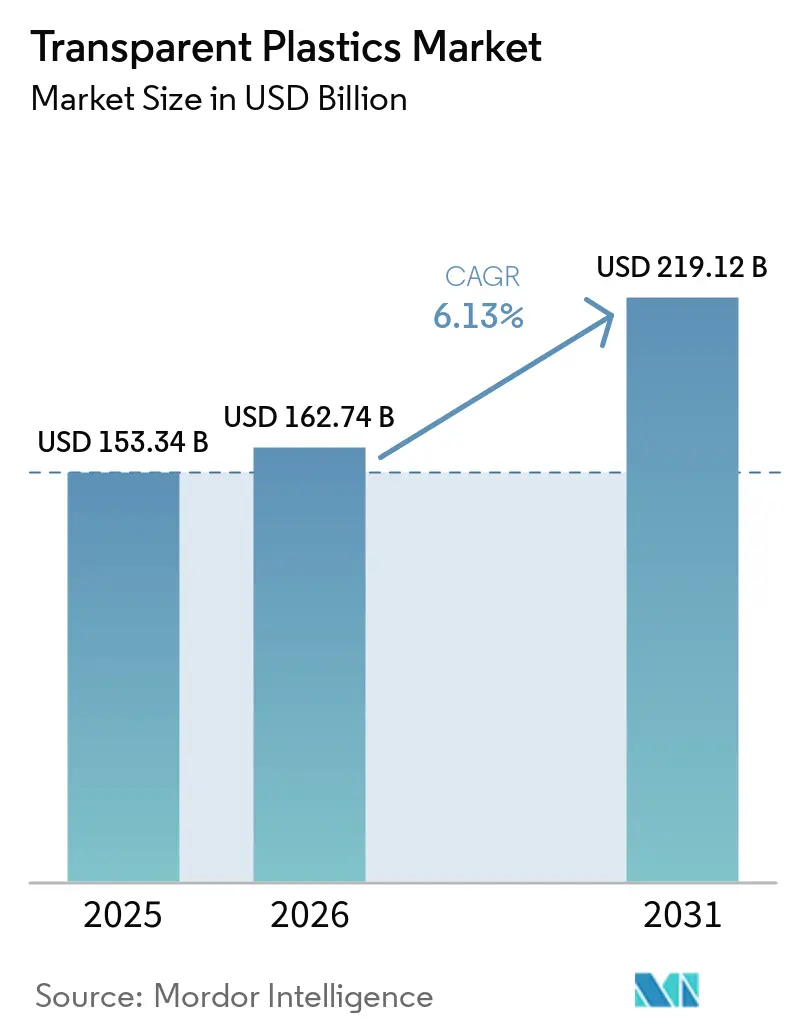
透明プラスチック市場規模は2025年に153.34 ビリオン 米ドルと評価され、2026年の162.74 ビリオン 米ドルから2031年には219.12 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.13%です。透明プラスチック市場は、包装のアップグレード、自動車の軽量化、医療分野の要件、電子機器および建築物における透明素材への需要によって支えられており、これらが総合的に異なる加工・性能プロファイルを持つ素材への需要を生み出しています。生産者は、光学的・安全性・加工要件を満たしながら、環境に関するより明確な文書化を求める顧客の要望に応えるため、リサイクル含有量、バイオベース、および高性能グレードの製品で対応しています。透明プラスチック市場はまた、プラスチックがガラスや金属に置き換わる場面でも恩恵を受けており、部品重量の減によってハンドリングの改善、構造的負荷の軽減、および自動車グレージングや建築システムにおける機能統合が可能になります。フィードストックコストおよび高品質な透明リサイクル材の供給不足は、特に食品接触、医療、または高透明度の仕様が利用可能な素材の選択肢を制限し、信頼性の高い素材認定の重要性を高める場面において、サプライヤーおよびコンバーターにとって重大な制約となっています。したがって、透明プラスチック市場は、大量包装および特殊エンジニアリング用途向けの安定した供給を維持しながら、コスト管理と循環素材および用途開発への投資のバランスを取ることが企業に求められています。
主要レポートのポイント
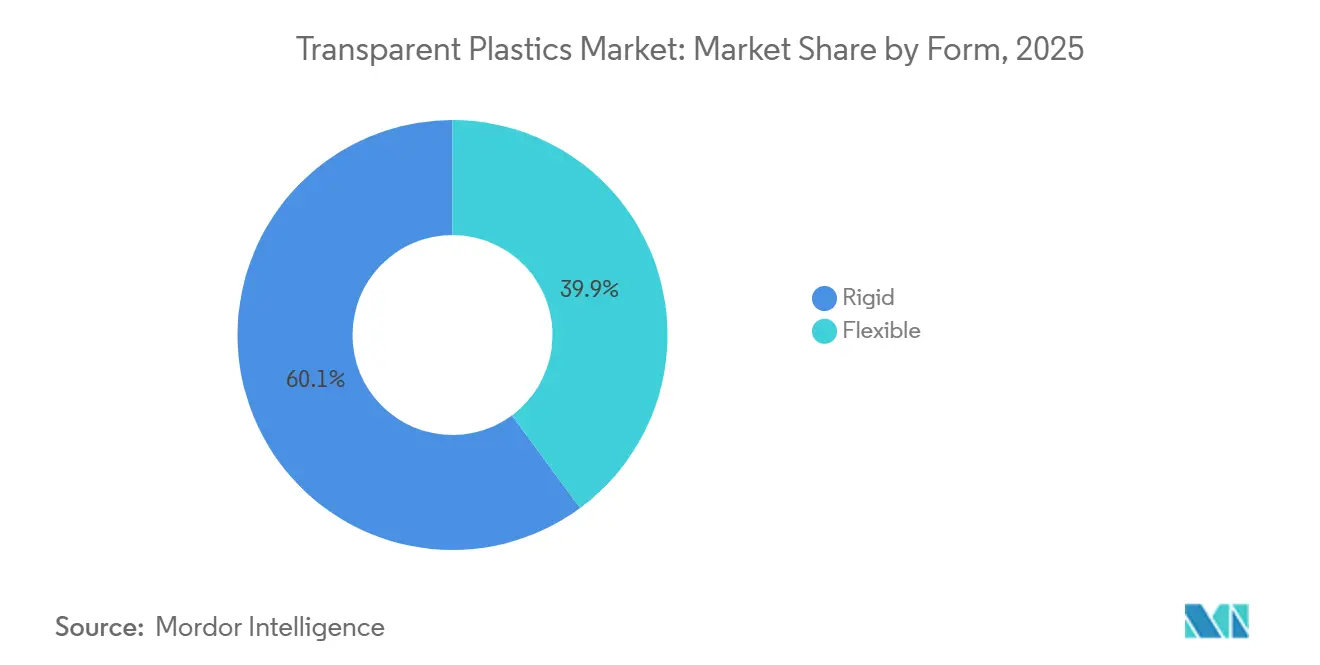
- 形態別では、硬質が2025年の透明プラスチック市場シェアの60.13%を占め、軟質は2031年にかけてCAGR 6.87%で成長する見込みです。
- ポリマータイプ別では、ポリエチレンテレフタレート(PET)が2025年の透明プラスチック市場シェアの31.26%を占め、ポリカーボネート(PC)は2031年にかけてCAGR 6.93%で成長する見込みです。
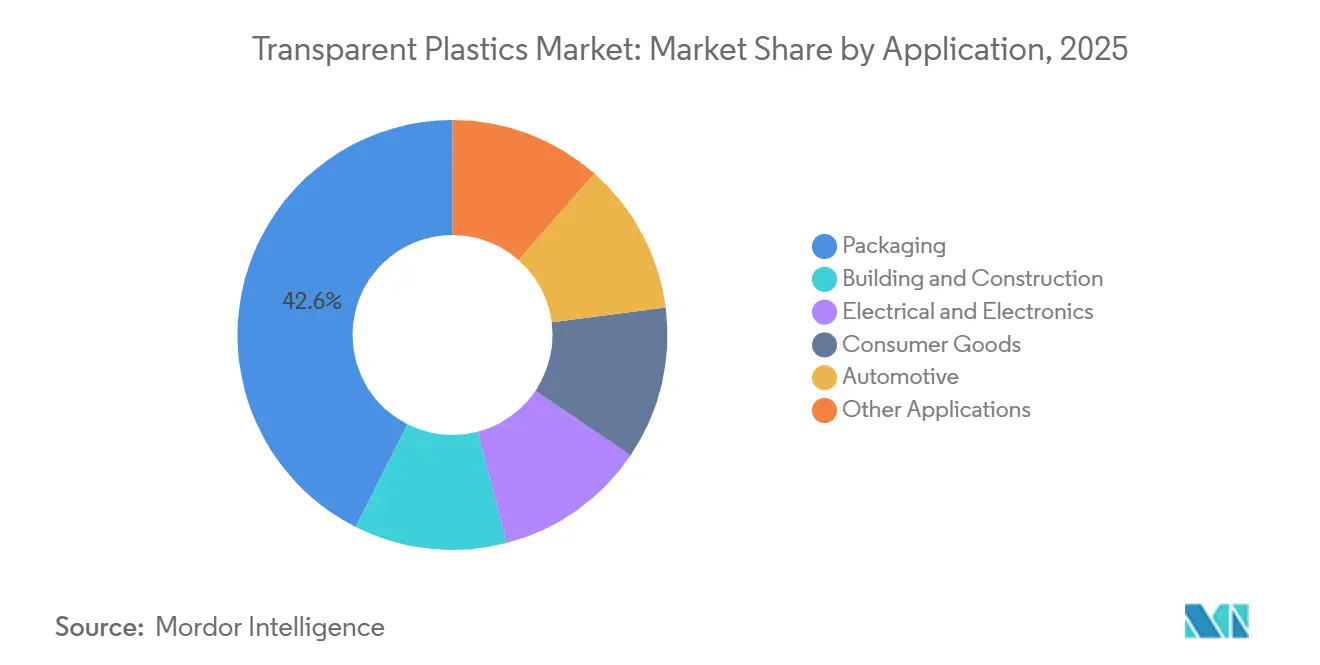
- 用途別では、包装が2025年の透明プラスチック市場規模の42.57%を占め、自動車は2031年にかけてCAGR 7.15%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の透明プラスチック市場シェアの43.09%を占め、2031年にかけてCAGR 7.04%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル透明プラスチック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよびプレミアム包装の普及 | +1.8% | グローバル;アジア太平洋および北米で最も高い強度 | 短期(2年以内) |
| 自動車用途における軽量化およびガラス代替 用途 | +1.5% | グローバル;アジア太平洋が中核、欧州および北米への波及 | 中期(2~4年) |
| 医療・診断・医薬品 包装の成長 | +1.1% | グローバル;北米、欧州、アジア太平洋がアンカー市場 | 中期(2~4年) |
| エネルギー効率の高い建築物および 電子機器向け透明素材 | +0.8% | 欧州および北米;アジア太平洋の都市部での早期成長 | 長期(4年以上) |
| リサイクル可能およびバイオベースの透明ポリマーへの需要 | +0.7% | 欧州および北米;アジア太平洋の規制動向へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびプレミアム包装の普及
Eコマースは、高速流通ネットワーク全体にわたって透明プラスチック市場の包装要件を変化させました。透明包装は現在、棚での展示ニーズを満たすだけでなく、繰り返しの取り扱いにおける製品の視認性、改ざん防止、および物理的保護を支援しています。多段階の物流に耐えながら製品を明確に見せることができる高透明度PETおよびコポリエステルフォーマットへの需要が特に強くなっています。小売業者はまた、プレミアムな外観とブランド品に近い視覚的一致を必要とするプライベートブランド製品を支援するために透明包装を使用しています。この要件は、以前はコモディティ製品として扱われていた包装フォーマットでも最低限の透明度基準を引き上げています。Eastman Chemical CompanyとPepsiCoは、2026年に発売されるゲータレードボトルに分子レベルでリサイクルされたPETを使用する複数年の取り決めを結んでいます。この例は、リサイクル含有量とブランド包装に期待される光学品質を同時に追求できることを示しています。
自動車用途における軽量化およびガラス代替
自動車プログラムは、ランプレンズを超えて構造グレージング、パノラマルーフ、センサーハウジングへのPCの使用を拡大しています。PCグレージングは、同等の厚さのガラスと比較して窓の重量を最大50%削減できます。この素材は車両質量を低減し、電気自動車の航続距離と効率目標を支援できます。PCQ Technologiesは、技術が量産電気自動車に向けて進む中、完全PCグレージングにより一般的な乗用車で40kgの節約が可能と述べています。機能的グレージングはまた、色変化サーフェス、光起電力層、ヘッドアップディスプレイフィルムを組み込むことができ、グレージングを受動的なサーフェスから統合された車両コンポーネントへと変化させます。Covestro AGとAnko Opticsは、機能的な自動車用透明プラスチックグレージングを開発するため、2025年9月に協力覚書に署名しました。ハードコートPCシステムは試験において耐摩耗性と耐候性を実証していますが、可動式サイドウィンドウは依然として重要な商業的認定ステップとなっています。
リサイクル可能およびバイオベースの透明ポリマーへの需要
規制要件により、透明プラスチック市場においてリサイクル可能およびバイオベースのグレードがより重要になっています。欧州連合の包装・包装廃棄物規制は2025年に発効し、2030年から包装のリサイクル含有量要件を設定しています。これらの要件は、欧州のサプライチェーン全体にわたって高品質な透明リサイクル材およびバイオベース樹脂に対するより明確な需要シグナルを生み出しています。Arkemaは2026年1月にシンガポールでRilsan Clear透明ポリアミドユニットの稼働を開始しました。2,000万米ドルの投資により、この素材のグローバル生産能力が3倍になり、眼鏡、電子機器、医療、家電用途をターゲットとしています。透明プラスチック市場は、バイオベースグレードが透明度、滅菌、および性能要件を満たす場合に従来素材を代替する機会があります。生産者は依然として、大量包装用途全体での採用に影響するコストと入手可能性の課題を管理する必要があります。
医療・診断・医薬品包装の成長
医療・医薬品包装は、厳格な無菌性、耐薬品性、および寸法要件を満たす透明プラスチックを必要とします。この需要は、多くの標準グレードでは要件を満たせないため、標準的なコモディティ包装グレードではなくプレミアム素材を支援します。Amcorは2025年10月にAmSecure APETベースの熱成形医療包装ソリューションを発売し、透明度と滅菌適合性を強調しました。バイオシミラー、グルカゴン様ペプチド-1医薬品、およびポイントオブケア診断の幅広い使用は、高価値透明容器への需要を支援します。一次容器のポリマー代替に関する規制ガイダンスも、素材代替をより実用的にする可能性があります。この需要基盤は、医療トレイ、バイアル、プレフィラブルシリンジ全体にわたって透明プラスチック市場に一貫した要件を与えています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油連動フィードストック価格の変動 | -1.4% | グローバル;アジア太平洋(ナフサ依存)および中東で最も深刻 | 短期(2年以内) |
| プラスチック廃棄物、回収のギャップ、および低いリサイクル収率 | -1.0% | グローバル;欧州およびアジア太平洋で構造的に最も重大 | 長期(4年以上) |
| リサイクル透明樹脂における透明度の低下と汚染 | -0.7% | グローバル;食品接触および薬品包装において特に重要 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プラスチック廃棄物、回収のギャップ、および低いリサイクル収率
回収システムは、規制された包装用途に十分な高品質な透明リサイクル材をまだ提供できていません。欧州における循環プラスチック生産は2024年に1.2%成長しましたが、回収されたプラスチック廃棄物の70%以上が焼却または埋め立てに向けられました[1]Plastics Europe、「循環経済とプラスチック2026:欧州の循環プラスチックシステムへの移行の劇的な減速」、Plastics Europe、plasticseurope.org。欧州はまた、回収された素材が地域外でリサイクルされる貿易フローに依存しており、コンバーターの需要は輸入によって満たされています。利用可能な素材は汚染によって透明度を失う可能性があり、食品接触および医薬品用途を制限します。ブランドオーナーはリサイクル含有量要件に直面しており、コンバーターは透明包装の光学特性を維持する素材を必要としています。これらのギャップは、透明プラスチック市場がより循環的な製品ポートフォリオへの移行を遅らせています。
原油連動フィードストック価格の変動
フィードストックの変動は、2026年の透明プラスチック市場にとって引き続き制約となりました。ホルムズ海峡を通じた石油化学フローの混乱により、ポリエチレン、ポリプロピレン、PET、PCカテゴリー全体でポリマー原料コストが上昇しました。PET生産者は、精製テレフタル酸とモノエチレングリコールの両方の原料からの圧力に直面しており、主要な透明ポリマーチェーンにおける価格圧力を複合させています。PCコストも、地域生産がナフサベースのクラッキングに依存している場合に影響を受けます。統合生産者は、フィードストックへのアクセスが限られた独立系コンバーターよりもコスト変動をより効果的に吸収できるため、垂直統合サプライヤーが有利になる可能性があります。高透明度グレードは光学仕様を維持する必要があるため、低コスト代替品への柔軟性が低くなります。この違いにより、透明素材のコスト変動管理は、要求の低いポリマーフォーマットよりも困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:硬質が収益を支え、軟質が市場を上回る成長
硬質は2025年の市場収益の60.13%を占めました。硬質フォーマットは医薬品容器、飲料ボトル、自動車レンズ、建築グレージングパネルに使用されています。これらの用途は、製造、流通、および最終使用を通じて寸法安定性、バリア性能、および光学的透明度を必要とします。PET、PC、ポリメチルメタクリレート(PMMA)、および高透明度ポリプロピレングレードが硬質フォーマットカテゴリーを支援しています。食品・飲料包装は、ボトル、トレイ、容器が一貫した形状と製品の視認性を必要とするため、このフォーマットを使用しています。工具投資と認定サイクルにより、素材サプライヤーとコンバーターの両方にとって確立された硬質パッケージの切り替えが困難になっています。包装が購入者に見える場合、消費者受容テストもフォーマット変更に必要な時間を延長します。既存の充填ラインと下流の回収システムも、確立された硬質フォーマットの継続使用を支援しています。これらの条件は、透明プラスチック産業における硬質製品の役割を維持しています。その地位はまた、製品の安全性や品質に影響を与える可能性のある用途において、信頼性の高いバリアおよび構造性能の必要性を反映しています。
軟質は2031年にかけてCAGR 6.87%で成長する見込みです。その拡大はEコマース包装、農業用フィルム、および軟質電子基板を反映しています。透明PETおよびPMMA層を含む多層構造は、生鮮食品、乳製品、および医薬品ブリスターパックに使用されています。防曇性能と製品の視認性は、製品の外観が購買決定の一部であるプレミアム包装での使用を支援できます。透明導電性PETフィルムはまた、折りたたみ式スマートフォンおよびウェアラブルデバイスの基板層としても使用されています。これにより、従来の包装用途を超えた需要が生まれ、軟質素材と変化する消費者向け電子機器デザインが結びつきます。軟質構造は、バリア、シーラント、およびサーフェス層の選択と配置を通じて異なる製品ニーズを満たすことができます。高透明度モノPETおよびモノポリプロピレン構造は、使用後のリサイクル性を向上させるために開発されています。これらの設計要件は、透明プラスチック市場における軟質素材への研究活動を方向付けています。このセグメントは、ますます重要になるリサイクル要件を満たしながら、製品を保護し透明度を維持する必要があります。


ポリマータイプ別:PETが優位を占め、ポリカーボネートが高付加価値用途でスケールアップ
PETは2025年の透明プラスチック市場規模の31.26%を占めました。透明度、食品接触適合性、加工効率、および確立された機械的リサイクルインフラを組み合わせています。飲料、食品、パーソナルケア包装は、樹脂加工と回収システムが確立されているため、グローバルサプライチェーン全体でPETを使用しています。PETは、生産者が透明度、スループット、コストの実用的なバランスを必要とするボトル、トレイ、その他の透明フォーマットを支援します。ポリ塩化ビニル(PVC)は医療チューブ、ブリスターフィルム、軟質包装において引き続き関連性があります。PVCは、欧州および北米で特定の可塑剤に対する規制が厳しくなるにつれて代替圧力に直面しています。高透明度ポリプロピレングレードは、分散した地域加工インフラに支えられて、アジア太平洋全体の硬質食品包装での使用が増加しています。ポリスチレン(PS)はフードサービスおよびポイントオブパーチェスディスプレイ用途で継続しています。その使い捨てプロファイルにより、いくつかの国で規制上の精査が強化されています。透明プラスチック産業は、各樹脂の加工・性能特性が用途に合致する場所で引き続き使用しています。
PCは2031年にかけてCAGR 6.93%で成長する見込みです。自動車グレージング、先進運転支援システム(ADAS)センサーレンズ、および医療ハウジングが中心的な用途です。PCはこれらの用途において耐衝撃性と88%から90%の光透過率を提供します。これらの特性は、透明コンポーネントが機械的ストレス、厳しい温度、または繰り返しの取り扱いにも耐える必要がある用途での使用を支援します。SABICは、プラスチッス・イン・オートモーティブ・エンジニアリング(PIAE)2026において、センサーレンズおよびジェスチャーコントロールシステム向けの光学熱可塑性Extem RH1017UCL樹脂を発表しました。PMMAは、その光学特性と加工オプションが引き続き有用なグレージング、照明、および医療診断において重要であり続けています。その他の素材には、滅菌または高透明度を必要とする用途向けの環状オレフィンコポリマーおよび特殊透明ポリアミドが含まれます。サプライヤーは、標準樹脂が特定の光学または耐薬品性要件を満たせない場合にこれらの特殊ポリマーを使用できます。結果として生じるポリマーミックスにより、メーカーは各コンポーネントの機能的ニーズに応じて素材を選択できます。
用途別:包装が需要を支え、自動車が成長ペースを設定
包装は2025年の透明プラスチック市場規模の42.57%を占めました。製品の視認性は、食品、飲料、パーソナルケア、医薬品、Eコマース全体での使用を支援しています。PETボトル、APETトレイ、および多層フィルムは、視認性と馴染みのある生産プロセスを組み合わせているため、生産量の大きなシェアを消費しています。コモディティ透明包装は、アジア太平洋のPET過剰生産能力によるマージン圧力に直面しています。医療およびEコマース包装は、性能要件が高付加価値素材を正当化する場合に、差別化されたコポリエステルおよび光学的に設計されたPMMAを必要とします。建築、電子機器、および消費財も、定義された製品機能のために透明素材を必要とします。包装サプライヤーはまた、改ざん防止、製品保護、および流通後の製品の外観を考慮する必要があります。これらの用途は、透明プラスチック市場全体にわたって幅広い需要を維持しています。包装の規模により、素材の入手可能性とリサイクル性能が、より広いバリューチェーン全体にわたって重要な考慮事項となっています。
自動車は2031年にかけてCAGR 7.15%で成長する見込みです。電気自動車は、軽量グレージング、ランプハウジング、およびインテリアトリムに置かれる価値を高めています。除去された1kgごとに走行距離目標を支援できるため、素材選択が車両設計において直接的な役割を果たします。ハードコートPCシステムは、より広い自動車グレージング採用の実用的なケースを改善しました。自動車メーカーはまた、センサー統合を支援し、外装部品の安全要件を満たすことができる素材を必要としています。建築用途では、構造的負荷の軽減と熱管理ニーズが重要なスカイライトおよびキャノピーにPMMAおよびPCシステムを使用しています。製品レベルの環境文書化も、透明システムの建築調達決定に影響を与える可能性があります。農業用フィルムおよび光学コンポーネントは、精密農業および拡張現実デバイスに関連した小規模な需要プールを追加します。これらの用途は合わせて、用途固有の素材グレードへの需要を維持しながら、包装を超えて用途基盤を広げています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年の透明プラスチック市場シェアの43.09%を占め、2031年にかけてCAGR 7.04%で成長する見込みです。中国は大規模な包装、消費者向け電子機器、および自動車生産ネットワークを通じて地域需要を支援しており、循環経済政策は地域サプライチェーン全体でリサイクル含有量PETおよびポリプロピレングレードへの要件を支援しています。インドは医薬品包装、透明食品加工容器、および医薬品クラスター近くの医療転換能力に対する需要が高まっています。日本と韓国は技術集約型用途において光学グレードPC、PMMA照明素材、および特殊PETフィルムを使用しており、ASEAN諸国は高透明度PCおよびPMMAグレードの輸入に依存しています。
北米は医薬品包装、プレミアム食品・飲料容器、および自動車軽量化プログラムからの需要があります。米国はリサイクル含有量PETおよび高透明度コポリエステルに対する相当な要件を持ち、メキシコは地域および輸出供給向けの消費財および自動車製造を通じて追加需要を支援しています。欧州は、循環透明樹脂に対する明確な需要シグナルを生み出し、文書化された環境性能の使用を促進する包装・包装廃棄物規制の下での品質および持続可能性要件によって形成されています。Eastman Chemical Companyは2026年1月に欧州全体でSaflex LiteCarbon Clear PVBインターレイヤーの入手可能性を拡大しました。この製品は環境製品宣言に基づき、標準Saflex Clearと比較して最大37%低い内包炭素を提供しており、ドイツと英国は自動車および包装の研究開発において重要な拠点であり続けています。
南米は食品、飲料、および透明包装需要においてブラジルとアルゼンチンを中心としており、ブラジルは食品加工および組織化された小売セクター全体で透明PETボトル、APETトレイ、および軟質包装を使用しています。アルゼンチンは国内PSおよびポリプロピレン生産能力を持っていますが、一部の高性能PCおよびPMMAグレードは輸入に依存しており、為替レートおよびグローバル樹脂価格変動へのエクスポージャーを生み出しています。サウジアラビアとアラブ首長国連邦は産業多様化プログラムを通じて包装能力を拡大しており、GCC都市はバスシェルター、発光ダイオード照明器具、およびスマートシティ構造に透明ポリマーを使用しています。リサイクルのギャップと断片化した規制は、中東・アフリカ全体で制約となっています。

競合ランドスケープ
透明プラスチック市場は中程度に集中しており、上位5社にはSABIC、BASF、Covestro AG、Dow、LyondellBasell Industries Holdings B.V.が含まれます。これらの企業は、原材料効率、開発速度、および持続可能性の信頼性(要求の高い最終用途向けに信頼性の高い素材を提供する能力を含む)で競争しています。その戦略は、自動車および電子機器向けの高性能グレードと機械的・化学的リサイクルを組み合わせています。このアプローチは、食品接触、医療、および光学要件を依然として満たすリサイクル含有量素材を提供することを目指しています。
Covestro AGは2025年にオイオ州ヘブロンで差別化されたPC化合物能力の拡大を開始し、2026年末までに操業開始が予定されています[2]Covestro AG、「差別化されたポリカーボネートの追加能力」、Covestro プレスリリース、covestro.com。BASFは2026年3月に中国湛江に統合バリューチェーンにおけるエンジニアリングプラスチック生産を含む世界規模のフェアブント拠点を開設しました。これらの投資は、アジア太平洋の需要と差別化されたポリマーグレードの重要性を反映しています。環境製品宣言とライフサイクルアセスメントは、欧州および北米の主要顧客にとって重要な認定資料となっています。
企業は、高品質な素材が要求の高い包装仕様を満たすことができる食品接触用途向けの透明PETおよびPS リサイクルに機会を見出しています。ADAS、ライダー、および自動運転車システム向けの機能的透明素材は競争のもう一つの分野です。SABICは消費者向け電子機器ハウジング向けに75%の使用後リサイクル含有量を持つLNP Elcrin DC0051RC1 PC化合物を開発しました。透明断熱材および機能的グレージングサプライヤーは、文書化されたエネルギー性能、製品設計、および建築または車両顧客との直接的な関与を通じて競争しています。デジタル素材認定と自動車調達チームとのより緊密な連携により、開発サイクルを短縮し、用途固有の供給取り決めを支援できます。透明プラスチック市場は、信頼性の高い供給と実証済みの用途性能を組み合わせた生産者に引き続き報いています。
透明プラスチック産業リーダー
SABIC
BASF
Covestro AG
Dow
LyondellBasell Industries Holdings B.V.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:POLYVANTISはインドでPLEXIGLAS PMMAをLEXANポリカーボネートフィルムおよびシートポートフォリオとともに発表し、屋根材、スカイライト、ファサード、安全グレージング、およびその他の用途向けの透明熱可塑性ソリューションへのアクセスを拡大しました。このポートフォリオ拡大は、建築および建築用途においてガラスの軽量で耐久性のある代替品として透明プラスチックのより広い採用を支援します。
- 2025年9月:Covestro AGは中国のAnko Opticsと戦略的協力覚書に署名し、電気自動車および将来の空飛ぶ車向けの透明エンジニアリングプラスチックを開発しました。これには色変化、光起電力統合、およびディスプレイ埋め込みグレージングが含まれます。この協力は、より低重量、耐衝撃性、設計の柔軟性、および機能統合を備えた先進ポリカーボネートグレージングの開発を支援し、モビリティにおける透明プラスチックの用途範囲を拡大します。


グローバル透明プラスチック市場レポートの範囲
透明プラスチックは、さまざまなレベルの透明度と透過性で光を通過させるポリマー素材です。製造製品での使用のために、軽量構造、耐久性、設計の柔軟性などの特性と光学特性を組み合わせています。
透明プラスチック市場は、形態、ポリマータイプ、用途、および地域によってセグメント化されています。形態別では、市場は硬質と軟質にセグメント化されています。ポリマータイプ別では、市場はポリエチレンテレフタレート(PET)、ポリ塩化ビニル(PVC)、ポリプロピレン(PP)、ポリスチレン(PS)、ポリカーボネート(PC)、ポリメチルメタクリレート(PMMA)、およびその他のポリマータイプにセグメント化されています。用途別では、市場は包装、建築・建設、電気・電子、自動車、消費財、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における透明プラスチックの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 硬質 |
| 軟質 |
| ポリエチレンテレフタレート(PET) |
| ポリ塩化ビニル(PVC) |
| ポリプロピレン(PP) |
| ポリスチレン(PS) |
| ポリカーボネート(PC) |
| ポリメチルメタクリレート(PMMA) |
| その他のポリマータイプ |
| 包装 |
| 建築・建設 |
| 電気・電子 |
| 自動車 |
| 消費財 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 形態別 | 硬質 | |
| 軟質 | ||
| ポリマータイプ別 | ポリエチレンテレフタレート(PET) | |
| ポリ塩化ビニル(PVC) | ||
| ポリプロピレン(PP) | ||
| ポリスチレン(PS) | ||
| ポリカーボネート(PC) | ||
| ポリメチルメタクリレート(PMMA) | ||
| その他のポリマータイプ | ||
| 用途別 | 包装 | |
| 建築・建設 | ||
| 電気・電子 | ||
| 自動車 | ||
| 消費財 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
透明プラスチック市場の規模はどのくらいですか?
透明プラスチック市場は2026年に162.74 ビリオン 米ドルとなり、2031年までに219.12 ビリオン 米ドルに達する見込みです。
透明プラスチックへの需要を牽引しているものは何ですか?
包装のアップグレード、自動車の軽量化、医療包装、電子機器、および建築用途が需要を支援しています。
2025年に市場シェアをリードした形態はどれですか?
硬質が2025年の市場シェアの60.13%を占め、包装、医療、自動車、およびグレージング用途によって支えられています。
2031年にかけて最も速く成長するポリマータイプはれですか?
ポリカーボネート(PC)は2031年にかけてCAGR 6.93%で成長する見込みであり、グレージング、センサーレンズ、および医療機器ハウジングによって支えられています。
最終更新日:



