
Taille et part du marché des plastiques transparents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
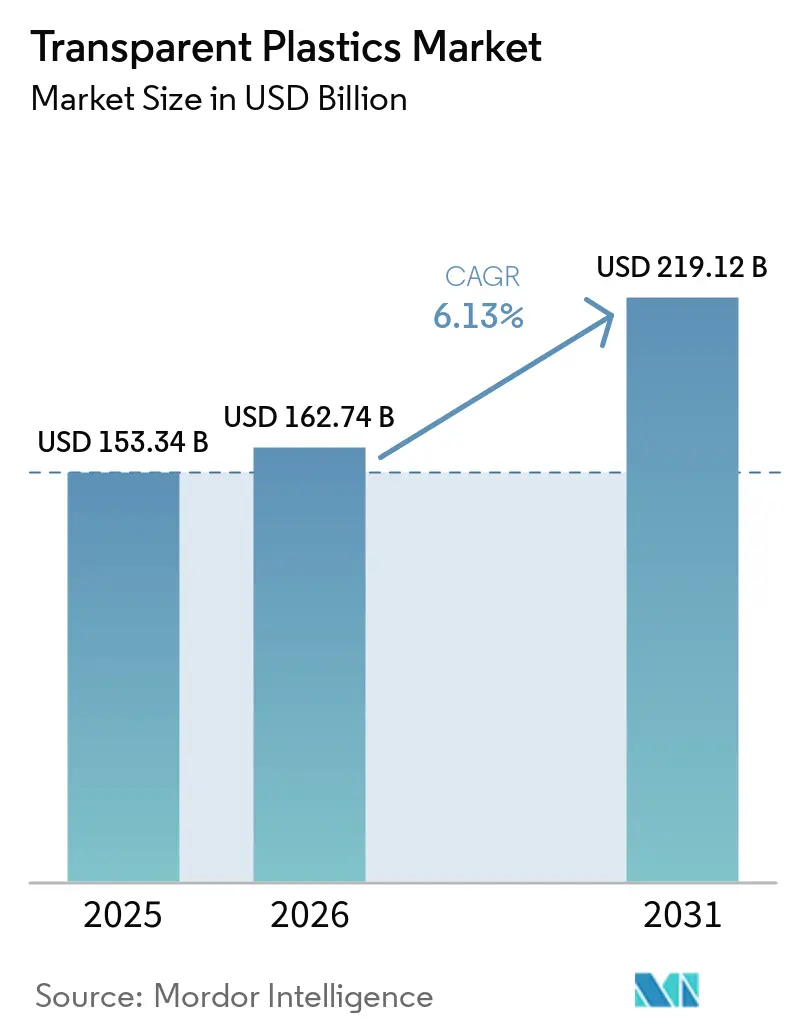
| Taille du Marché (2026) | 162.74 Milliards de dollars |
| Taille du Marché (2031) | 219.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.13 % |
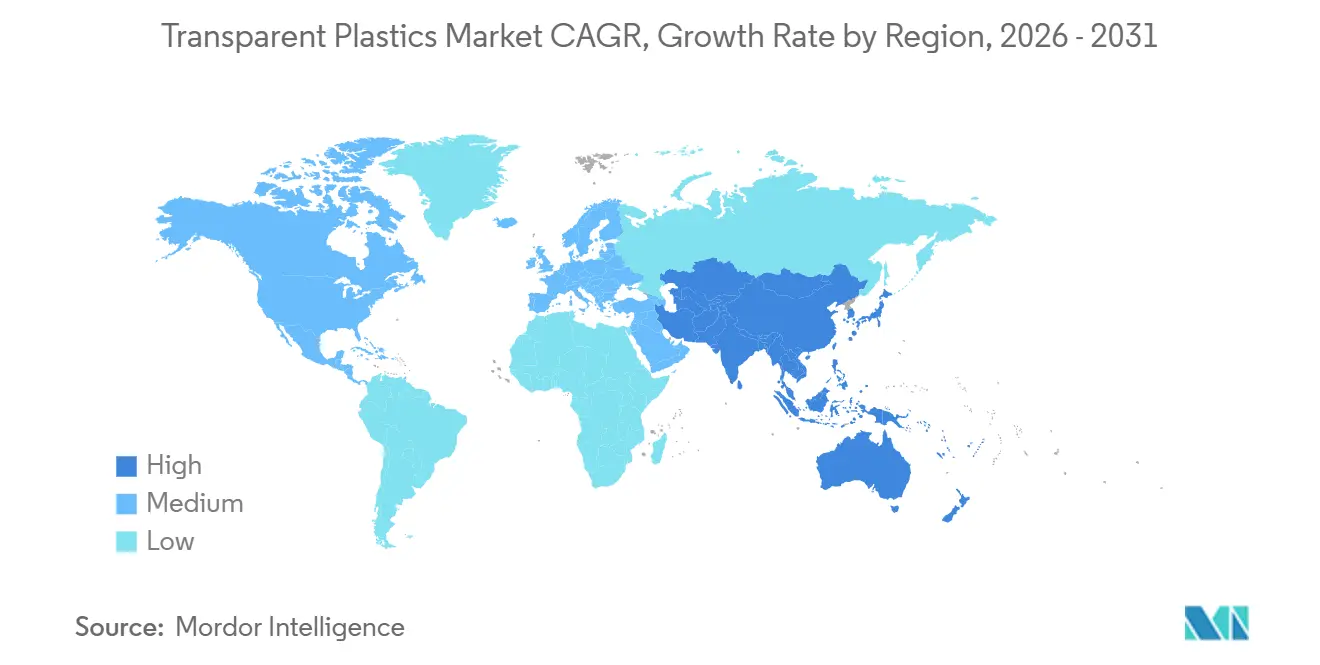
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
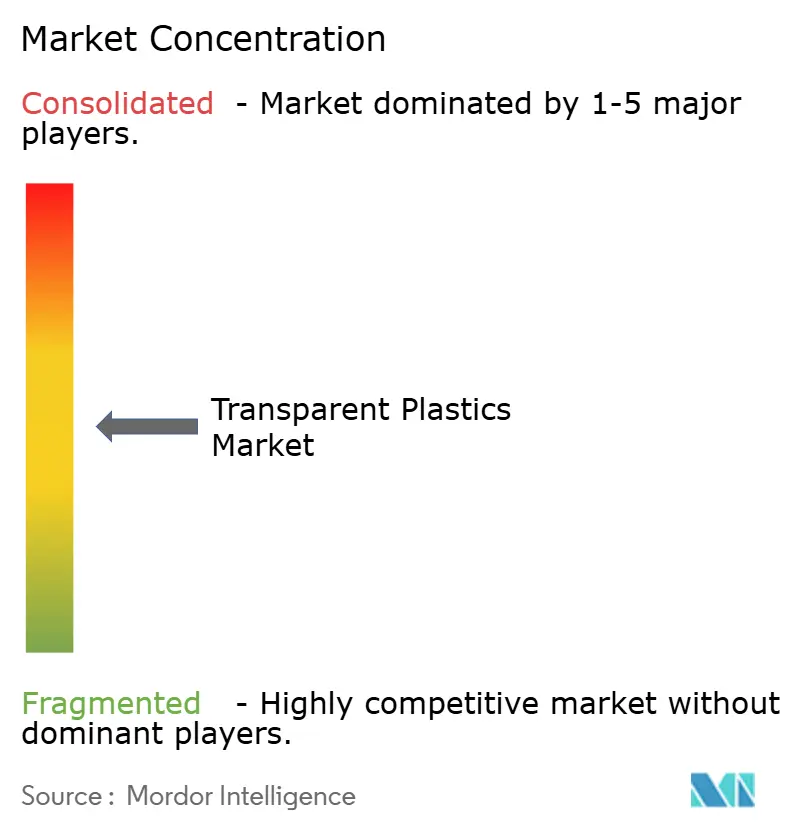
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques transparents par Mordor Intelligence
La taille du marché des plastiques transparents était évaluée à 153,34 milliards USD en 2025 et devrait croître de 162,74 milliards USD en 2026 pour atteindre 219,12 milliards USD d'ici 2031, à un CAGR de 6,13 % durant la période de prévision (2026-2031). Le marché des plastiques transparents est soutenu par la modernisation des emballages, l'allègement des véhicules, les exigences du secteur de la santé et la demande de matériaux transparents dans l'électronique et la construction, qui créent ensemble des besoins en matériaux présentant différents profils de traitement et de performance. Les producteurs répondent à ces besoins avec des grades à contenu recyclé, biosourcés et à plus haute performance, capables de satisfaire les exigences optiques, de sécurité et de traitement, tout en répondant aux demandes des clients pour une documentation environnementale plus claire. Le marché des plastiques transparents bénéficie également des cas où le plastique remplace le verre ou le métal, car la réduction du poids des composants peut améliorer la manutention, réduire la charge structurelle et permettre l'intégration fonctionnelle dans le vitrage automobile ou les systèmes de construction. Les coûts des matières premières et les approvisionnements limités en recyclat transparent de haute qualité demeurent des contraintes matérielles pour les fournisseurs et les transformateurs, notamment lorsque les spécifications de contact alimentaire, médicales ou de haute clarté restreignent les choix de matériaux disponibles et accroissent l'importance d'une qualification fiable des matériaux. Le marché des plastiques transparents dépend donc de la capacité des entreprises à équilibrer la maîtrise des coûts avec les investissements dans les matériaux circulaires et le développement des applications, tout en maintenant un approvisionnement fiable pour les emballages à grand volume et les applications d'ingénierie spécialisées.
Principaux enseignements du rapport
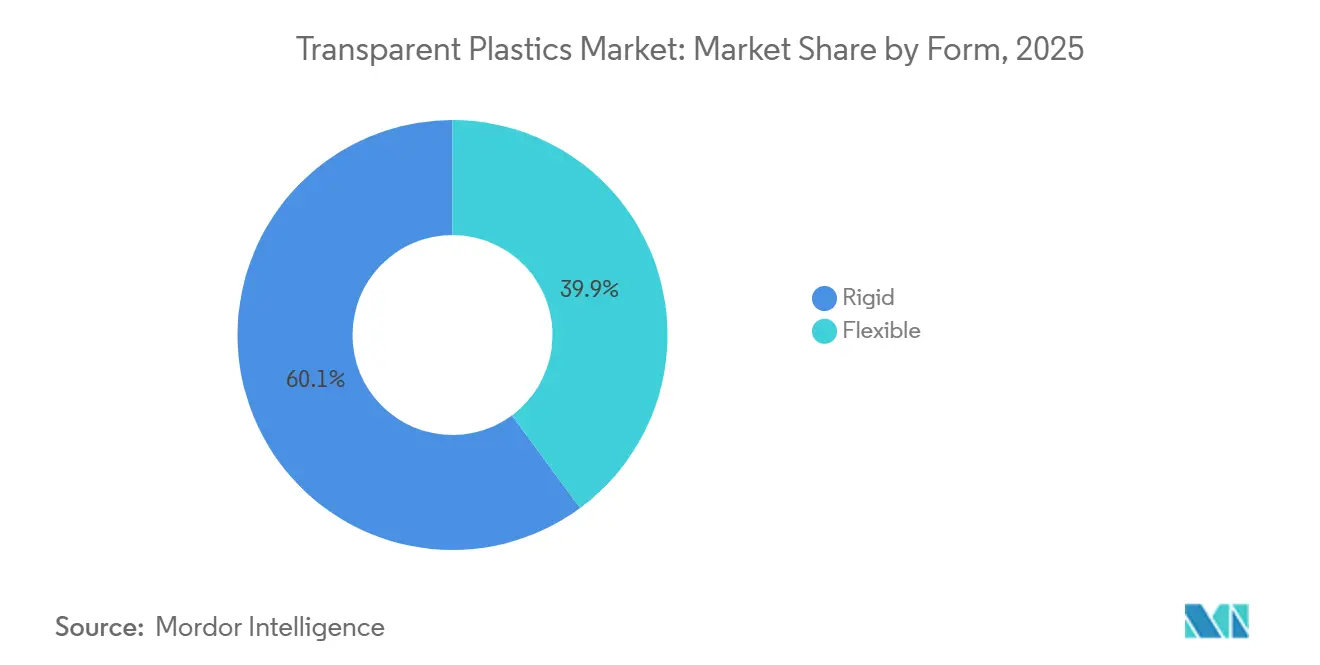
- Par forme, le rigide détenait 60,13 % de la part du marché des plastiques transparents en 2025, tandis que le flexible devrait progresser à un CAGR de 6,87 % jusqu'en 2031.
- Par type de polymère, le polyéthylène téréphtalate (PET) détenait 31,26 % de la part du marché des plastiques transparents en 2025, tandis que le polycarbonate (PC) devrait progresser à un CAGR de 6,93 % jusqu'en 2031.
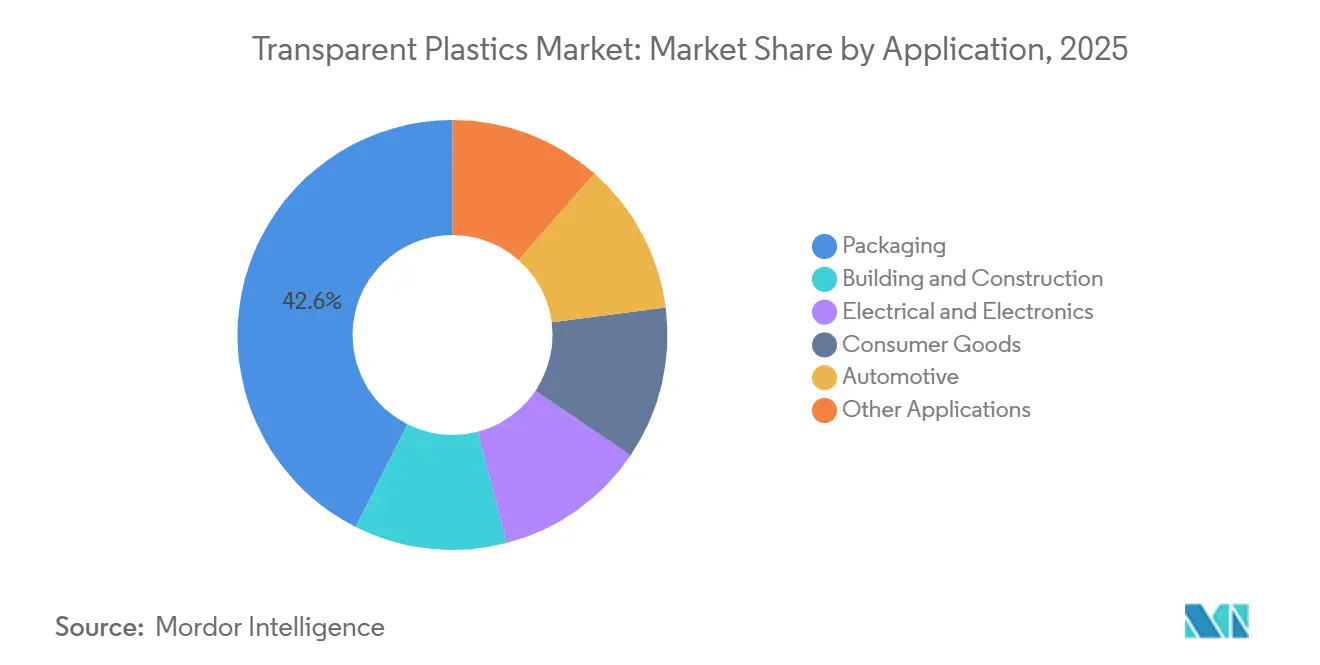
- Par application, l'emballage détenait 42,57 % de la taille du marché des plastiques transparents en 2025, tandis que l'automobile devrait progresser à un CAGR de 7,15 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,09 % de la part du marché des plastiques transparents en 2025 et devrait progresser à un CAGR de 7,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des plastiques transparents
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du commerce électronique et des emballages premium | +1.8% | Mondial ; intensité la plus élevée en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Allègement et remplacement du verre dans les applications automobiles | +1.5% | Mondial ; cœur en Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Croissance de l'emballage médical, diagnostique et pharmaceutique | +1.1% | Mondial ; marchés d'ancrage en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Matériaux transparents pour les bâtiments à haute efficacité énergétique et l'électronique | +0.8% | Europe et Amérique du Nord ; premiers gains dans les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de polymères transparents recyclables et biosourcés | +0.7% | Europe et Amérique du Nord ; extension vers les fronts réglementaires d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Adoption du commerce électronique et des emballages premium
Le commerce électronique a modifié les exigences en matière d'emballage pour le marché des plastiques transparents au sein des réseaux de distribution à flux rapide. L'emballage transparent répond désormais aux besoins de visibilité du produit, de preuve d'inviolabilité et de protection physique lors de manipulations répétées, plutôt que de servir uniquement à la présentation en rayon. La demande est particulièrement forte pour les formats PET et copolyester à haute clarté, capables de résister à une logistique en plusieurs étapes tout en maintenant une vue dégagée sur le produit. Les détaillants utilisent également l'emballage transparent pour soutenir les produits à marque propre qui nécessitent une apparence premium et une correspondance visuelle plus étroite avec les produits de marque. Cette exigence élève le standard minimum de clarté, même pour des formats d'emballage qui étaient auparavant traités comme des produits de base. Eastman Chemical Company et PepsiCo ont conclu un accord pluriannuel pour l'utilisation de PET recyclé par voie moléculaire dans les bouteilles Gatorade disponibles en 2026. Cet exemple montre que le contenu recyclé et la qualité optique attendue dans les emballages de marque peuvent être poursuivis conjointement.
Allègement et remplacement du verre dans les applications automobiles
Les programmes automobiles élargissent l'utilisation du PC au-delà des lentilles de phares vers le vitrage structurel, les toits panoramiques et les boîtiers de capteurs. Le vitrage en PC peut réduire le poids des vitres jusqu'à 50 % par rapport au verre d'épaisseur équivalente. Le matériau peut réduire la masse du véhicule et soutenir les objectifs d'autonomie et d'efficacité des véhicules électriques. PCQ Technologies a déclaré qu'un vitrage intégral en PC pourrait économiser 40 kg dans un véhicule particulier typique, à mesure que la technologie évolue vers les véhicules électriques produits en série. Le vitrage fonctionnel peut également intégrer des surfaces à changement de couleur, des couches photovoltaïques et des films d'affichage tête haute, transformant le vitrage d'une surface passive en un composant de véhicule intégré. Covestro AG et Anko Optics ont signé un mémorandum de coopération en septembre 2025 pour développer un vitrage fonctionnel en plastique transparent pour l'automobile. Les systèmes PC à revêtement dur ont démontré des performances en matière d'abrasion et de résistance aux intempéries lors des tests, bien que les vitres latérales mobiles demeurent une étape importante de qualification commerciale.
Demande de polymères transparents recyclables et biosourcés
Les exigences réglementaires rendent les grades recyclables et biosourcés de plus en plus importants au sein du marché des plastiques transparents. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages est entré en vigueur en 2025 et fixe des exigences en matière de contenu recyclé dans les emballages à partir de 2030. Ces exigences créent un signal de demande plus clair pour les recyclats transparents de haute qualité et les résines biosourcées dans les chaînes d'approvisionnement européennes. Arkema a commencé à exploiter une unité de polyamide transparent Rilsan Clear à Singapour en janvier 2026. L'investissement de 20 millions USD a triplé la capacité mondiale pour ce matériau et ciblait les utilisations dans l'optique, l'électronique, la santé et les appareils électroménagers. Le marché des plastiques transparents a la possibilité de remplacer les matériaux conventionnels lorsque les grades biosourcés satisfont aux exigences de clarté, de stérilisation et de performance. Les producteurs doivent encore gérer les défis liés aux coûts et à la disponibilité qui affectent l'adoption dans les applications d'emballage à grand volume.
Croissance de l'emballage médical, diagnostique et pharmaceutique
L'emballage médical et pharmaceutique nécessite des plastiques transparents répondant à des exigences strictes en matière de stérilité, de résistance chimique et de dimensionnement. Cette demande soutient les matériaux premium plutôt que les grades d'emballage de base standard, car ces exigences ne peuvent pas être satisfaites par de nombreux grades standard. Amcor a lancé sa solution d'emballage médical thermoformé à base d'APET AmSecure en octobre 2025, en mettant l'accent sur la clarté et la compatibilité avec la stérilisation. L'utilisation plus large des biosimilaires, des médicaments analogues du peptide-1 de type glucagon et des diagnostics au point de soins soutient la demande de contenants transparents à haute valeur ajoutée. Les orientations réglementaires concernant les alternatives polymères aux contenants primaires peuvent également rendre la substitution de matériaux plus pratique. Cette base de demande confère au marché des plastiques transparents des exigences constantes pour les plateaux médicaux, les flacons et les seringues préremplissables.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières liées au pétrole brut | -1.4% | Mondial ; plus aiguë en Asie-Pacifique (dépendante de la naphta) et au Moyen-Orient | Court terme (≤ 2 ans) |
| Déchets plastiques, lacunes de collecte et faibles rendements de recyclage | -1.0% | Mondial ; structurellement le plus significatif en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Perte de clarté et contamination dans les résines transparentes recyclées | -0.7% | Mondial ; particulièrement critique pour les emballages en contact alimentaire et pharmaceutique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Déchets plastiques, lacunes de collecte et faibles rendements de recyclage
Les systèmes de collecte ne fournissent pas encore suffisamment de recyclat transparent de haute qualité pour les utilisations d'emballage réglementées. La production de plastiques circulaires en Europe a augmenté de 1,2 % en 2024, tandis que plus de 70 % des déchets plastiques collectés ont été orientés vers l'incinération ou la mise en décharge[1]Plastics Europe, "Économie circulaire pour les plastiques 2026 : ralentissement spectaculaire de la transition de l'Europe vers un système de plastiques circulaires," Plastics Europe, plasticseurope.org. L'Europe dépend également des flux commerciaux où les matériaux collectés sont recyclés en dehors de la région, et la demande des transformateurs est satisfaite par des importations. Le matériau disponible peut perdre sa clarté par contamination, ce qui limite les applications en contact alimentaire et pharmaceutique. Les propriétaires de marques font face à des exigences de contenu recyclé tandis que les transformateurs ont besoin de matériaux qui préservent les propriétés optiques des emballages transparents. Ces lacunes ralentissent la transition du marché des plastiques transparents vers des portefeuilles de produits plus circulaires.
Volatilité des prix des matières premières liées au pétrole brut
La volatilité des matières premières est restée une contrainte pour le marché des plastiques transparents en 2026. Les perturbations des flux pétrochimiques à travers le détroit d'Ormuz ont augmenté les coûts des intrants polymères dans les catégories polyéthylène, polypropylène, PET et PC. Les producteurs de PET subissent des pressions à la fois sur les intrants d'acide téréphtalique purifié et de monoéthylène glycol, ce qui amplifie la pression sur les prix dans la principale chaîne de polymères transparents. Les coûts du PC sont également exposés là où la production régionale dépend du craquage à base de naphta. Les producteurs intégrés peuvent absorber les variations de coûts plus efficacement que les transformateurs indépendants disposant d'un accès limité aux matières premières, ce qui peut favoriser les fournisseurs verticalement intégrés. Les grades à haute clarté offrent moins de flexibilité pour les substitutions à moindre coût, car les spécifications optiques doivent être maintenues. Cette différence rend la volatilité des coûts plus difficile à gérer pour les matériaux transparents que pour les formats polymères moins exigeants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme : le rigide ancre les revenus tandis que le flexible dépasse la croissance du marché
Le rigide détenait 60,13 % des revenus du marché en 2025. Les formats rigides servent les contenants pharmaceutiques, les bouteilles de boissons, les lentilles automobiles et les panneaux de vitrage pour la construction. Ces applications nécessitent une stabilité dimensionnelle, des performances de barrière et une clarté optique tout au long de la production, de la distribution et de l'utilisation finale. Les grades PET, PC, polyméthacrylate de méthyle (PMMA) et polypropylène à haute clarté soutiennent la catégorie des formats rigides. L'emballage alimentaire et des boissons utilise ce format car les bouteilles, plateaux et contenants nécessitent des formes constantes et une visibilité du produit. L'investissement dans l'outillage et les cycles de qualification rendent difficile le changement d'emballages rigides établis, tant pour les fournisseurs de matériaux que pour les transformateurs. Les tests d'acceptation par les consommateurs prolongent également le temps nécessaire à un changement de format lorsque l'emballage est visible par l'acheteur. Les lignes de remplissage existantes et les systèmes de collecte en aval soutiennent en outre l'utilisation continue des formats rigides établis. Ces conditions préservent le rôle des produits rigides dans le secteur des plastiques transparents. Leur position reflète également la nécessité de performances de barrière et structurelles fiables dans les applications où les défaillances peuvent affecter la sécurité ou la qualité du produit.
Le flexible devrait croître à un CAGR de 6,87 % jusqu'en 2031. Son expansion reflète les emballages pour le commerce électronique, les films agricoles et les substrats pour l'électronique flexible. Les structures multicouches avec des couches PET et PMMA transparentes sont utilisées pour les produits frais, les produits laitiers et les blisters pharmaceutiques. Les performances anti-buée et la visibilité du produit peuvent soutenir leur utilisation dans les emballages premium, où l'apparence du produit reste un facteur d'achat. Les films PET conducteurs transparents sont également utilisés comme couches de substrat dans les smartphones pliables et les appareils portables. Cela crée une demande au-delà des utilisations d'emballage conventionnelles et lie les matériaux flexibles aux évolutions des designs d'électronique grand public. Les structures flexibles peuvent répondre à différents besoins de produits grâce à la sélection et à l'agencement des couches de barrière, de scellage et de surface. Des structures mono-PET et mono-polypropylène à haute clarté sont en cours de développement pour améliorer la recyclabilité en fin de vie. Ces exigences de conception orientent l'activité de recherche vers les matériaux flexibles dans le marché des plastiques transparents. Le segment doit encore protéger les produits et maintenir la clarté tout en répondant à des exigences de recyclage de plus en plus importantes.


Par type de polymère : le PET domine tandis que le polycarbonate se développe dans les applications à haute valeur ajoutée
Le PET détenait 31,26 % de la taille du marché des plastiques transparents en 2025. Il combine transparence, conformité au contact alimentaire, efficacité de traitement et une infrastructure de recyclage mécanique bien établie. L'emballage des boissons, des aliments et des soins personnels utilise le PET dans les chaînes d'approvisionnement mondiales, car les systèmes de traitement des résines et de collecte sont bien établis. Le PET soutient les bouteilles, les plateaux et d'autres formats transparents où les producteurs ont besoin d'un équilibre pratique entre clarté, débit et coût. Le polychlorure de vinyle (PVC) reste pertinent dans les tubes médicaux, les films blister et les emballages flexibles. Le PVC fait face à des pressions de substitution à mesure que les restrictions sur certains plastifiants se renforcent en Europe et en Amérique du Nord. Les grades de polypropylène à haute clarté gagnent du terrain dans l'emballage alimentaire rigide en Asie-Pacifique, soutenus par une infrastructure de traitement régionale distribuée. Le polystyrène (PS) continue d'être utilisé dans la restauration rapide et les applications d'affichage au point de vente. Son profil à usage unique a accru le contrôle réglementaire dans plusieurs pays. Le secteur des plastiques transparents continue d'utiliser chaque résine là où ses caractéristiques de traitement et de performance correspondent à l'application.
Le PC devrait croître à un CAGR de 6,93 % jusqu'en 2031. Le vitrage automobile, les lentilles de capteurs pour les systèmes avancés d'aide à la conduite (ADAS) et les boîtiers médicaux sont des utilisations centrales. Le PC offre une résistance aux chocs et une transmittance lumineuse de 88 % à 90 % dans ces applications. Ces caractéristiques soutiennent les utilisations où un composant transparent doit également résister aux contraintes mécaniques, aux températures exigeantes ou aux manipulations répétées. SABIC a présenté la résine thermoplastique optique Extem RH1017UCL pour les lentilles de capteurs et les systèmes de contrôle gestuel lors du salon Plastics in Automotive Engineering (PIAE) 2026. Le PMMA reste important dans le vitrage, l'éclairage et les diagnostics médicaux, où ses propriétés optiques et ses options de traitement restent utiles. D'autres matériaux comprennent les copolymères d'oléfines cycliques et les polyamides transparents de spécialité pour les applications nécessitant une stérilisation ou une haute clarté. Les fournisseurs peuvent utiliser ces polymères de spécialité lorsque les résines standard ne peuvent pas satisfaire une exigence optique ou de résistance chimique spécifique. Le mélange de polymères qui en résulte permet aux fabricants de sélectionner les matériaux en fonction des besoins fonctionnels de chaque composant.
Par application : l'emballage ancre la demande tandis que l'automobile fixe le rythme de croissance
L'emballage représentait 42,57 % de la taille du marché des plastiques transparents en 2025. La visibilité du produit soutient son utilisation dans l'alimentation, les boissons, les soins personnels, les produits pharmaceutiques et le commerce électronique. Les bouteilles PET, les plateaux APET et les films multicouches consomment une grande part de la production car ils combinent visibilité et processus de production familiers. L'emballage transparent de base fait face à une pression sur les marges due à la surcapacité de PET en Asie-Pacifique. Les emballages pour la santé et le commerce électronique nécessitent en revanche des copolyesters différenciés et du PMMA à ingénierie optique lorsque les exigences de performance justifient des matériaux à plus haute valeur ajoutée. La construction, l'électronique et les biens de consommation nécessitent également des matériaux transparents pour des fonctions de produit définies. Les fournisseurs d'emballages doivent également tenir compte de la preuve d'inviolabilité, de la protection du produit et de l'apparence du produit après la distribution. Ces utilisations maintiennent une demande large sur le marché des plastiques transparents. L'échelle de l'emballage fait de la disponibilité des matériaux et des performances de recyclage des considérations importantes dans l'ensemble de la chaîne de valeur.
L'automobile devrait progresser à un CAGR de 7,15 % jusqu'en 2031. Les véhicules électriques augmentent la valeur accordée au vitrage allégé, aux boîtiers de phares et aux garnitures intérieures. Chaque kilogramme supprimé peut soutenir les objectifs d'autonomie, ce qui donne à la sélection des matériaux un rôle direct dans la conception des véhicules. Les systèmes PC à revêtement dur ont amélioré le cas pratique pour une adoption plus large du vitrage automobile. Les constructeurs automobiles ont également besoin de matériaux capables de soutenir l'intégration des capteurs et de satisfaire aux exigences de sécurité pour les composants extérieurs. Les applications dans la construction utilisent des systèmes PMMA et PC dans les toits vitrés et les auvents où la réduction de la charge structurelle et les besoins de gestion thermique sont importants. La documentation environnementale au niveau du produit peut également influencer les décisions d'achat architecturales pour les systèmes transparents. Les films agricoles et les composants optiques ajoutent des bassins de demande plus petits liés à l'agriculture de précision et aux dispositifs de réalité augmentée. Ensemble, ces utilisations élargissent la base d'applications au-delà de l'emballage tout en maintenant un besoin de grades de matériaux spécifiques aux applications.

Analyse géographique
L'Asie-Pacifique détenait 43,09 % de la part du marché des plastiques transparents en 2025 et devrait croître à un CAGR de 7,04 % jusqu'en 2031. La Chine soutient la demande régionale grâce à de vastes réseaux de production d'emballages, d'électronique grand public et d'automobiles, tandis que les politiques d'économie circulaire soutiennent les exigences en grades de PET et de polypropylène à contenu recyclé dans les chaînes d'approvisionnement régionales. L'Inde présente des besoins croissants pour les emballages pharmaceutiques, les contenants transparents pour la transformation alimentaire et la capacité de conversion médicale à proximité des pôles pharmaceutiques. Le Japon et la Corée du Sud utilisent du PC de grade optique, des matériaux d'éclairage en PMMA et des films PET de spécialité dans des applications à forte intensité technologique, tandis que les pays de l'ASEAN restent dépendants des importations pour les grades PC et PMMA à haute clarté.
L'Amérique du Nord présente une demande provenant des emballages pharmaceutiques, des contenants alimentaires et de boissons premium, et des programmes d'allègement automobile. Les États-Unis ont des besoins substantiels en PET à contenu recyclé et en copolyesters à haute clarté, tandis que le Mexique soutient une demande supplémentaire à travers la fabrication de biens de consommation et d'automobiles pour l'approvisionnement régional et à l'exportation. L'Europe est façonnée par les exigences de qualité et de durabilité du règlement sur les emballages et les déchets d'emballages, qui crée un signal de demande défini pour les résines transparentes circulaires et encourage l'utilisation de performances environnementales documentées. Eastman Chemical Company a élargi la disponibilité de l'intercalaire PVB Saflex LiteCarbon Clear en Europe en janvier 2026. Le produit offre jusqu'à 37 % de carbone incorporé en moins que le Saflex Clear standard, sur la base de déclarations environnementales de produits, tandis que l'Allemagne et le Royaume-Uni restent des sites importants pour la recherche et le développement dans l'automobile et l'emballage.
L'Amérique du Sud se concentre sur le Brésil et l'Argentine pour la demande en emballages alimentaires, de boissons et transparents, le Brésil utilisant des bouteilles PET transparentes, des plateaux APET et des emballages flexibles dans ses secteurs de transformation alimentaire et de commerce de détail organisé. L'Argentine dispose d'une capacité nationale en PS et en polypropylène, mais dépend des importations pour certains grades PC et PMMA à haute performance, créant une exposition aux mouvements des taux de change et des prix mondiaux des résines. L'Arabie saoudite et les Émirats arabes unis développent leur capacité d'emballage dans le cadre de programmes de diversification industrielle, tandis que les villes du GCC utilisent des polymères transparents dans les abribus, les luminaires à diodes électroluminescentes et les structures de villes intelligentes. Les lacunes en matière de recyclage et la réglementation fragmentée restent des contraintes dans tout le Moyen-Orient et l'Afrique.

Paysage concurrentiel
Le marché des plastiques transparents est modérément concentré, les cinq premiers acteurs étant SABIC, BASF, Covestro AG, Dow et LyondellBasell Industries Holdings B.V. Ces entreprises se font concurrence sur l'efficacité des matières premières, la rapidité de développement et les références en matière de durabilité, notamment la capacité à offrir des matériaux fiables pour des utilisations finales exigeantes. Leurs stratégies combinent le recyclage mécanique et chimique avec des grades à plus haute performance pour l'automobile et l'électronique. Cette approche vise à fournir des matériaux à contenu recyclé qui satisfont toujours aux exigences de contact alimentaire, médicales et optiques.
Covestro AG a commencé à développer sa capacité de compoundage de PC différencié à Hebron, Ohio, en 2025, avec un démarrage des opérations prévu d'ici fin 2026[2]Covestro AG, "Capacité supplémentaire pour les polycarbonates différenciés," Communiqué de presse Covestro, covestro.com. BASF a inauguré son site Verbund à grande échelle à Zhanjiang, en Chine, en mars 2026, incluant la production de plastiques techniques dans une chaîne de valeur intégrée. Ces investissements reflètent l'importance de la demande en Asie-Pacifique et des grades de polymères différenciés. Les déclarations environnementales de produits et les analyses du cycle de vie sont devenues des documents de qualification importants pour les clients clés en Europe et en Amérique du Nord.
Les entreprises voient des opportunités dans le recyclage du PET et du PS transparents pour les utilisations en contact alimentaire, notamment lorsque des matériaux de haute qualité peuvent satisfaire des spécifications d'emballage exigeantes. Les matériaux transparents fonctionnels pour les systèmes ADAS, lidar et de véhicules autonomes constituent un autre domaine de concurrence. SABIC a développé le composé PC LNP Elcrin DC0051RC1 avec 75 % de contenu recyclé post-consommation pour les boîtiers d'électronique grand public. Les fournisseurs d'isolation transparente et de vitrage fonctionnel se font concurrence grâce à des performances énergétiques documentées, à la conception de produits et à un engagement direct avec les clients du bâtiment ou de l'automobile. La qualification numérique des matériaux et des liens plus étroits avec les équipes d'approvisionnement automobile peuvent raccourcir les cycles de développement et soutenir des arrangements d'approvisionnement spécifiques aux applications. Le marché des plastiques transparents continue de récompenser les producteurs qui combinent un approvisionnement fiable avec des performances d'application éprouvées.
Leaders du secteur des plastiques transparents
SABIC
BASF
Covestro AG
Dow
LyondellBasell Industries Holdings B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : POLYVANTIS a introduit le PMMA PLEXIGLAS en Inde aux côtés de son portefeuille de films et feuilles en polycarbonate LEXAN, élargissant l'accès aux solutions thermoplastiques transparentes pour la toiture, les toits vitrés, les façades, le vitrage de sécurité et d'autres applications. L'expansion du portefeuille soutient une adoption plus large des plastiques transparents comme alternatives légères et durables au verre dans les applications de construction et d'architecture.
- Septembre 2025 : Covestro AG a signé un mémorandum de coopération stratégique avec Anko Optics (Chine) pour développer des plastiques techniques transparents pour les véhicules électriques et les futurs véhicules volants, notamment des vitrages à changement de couleur, à intégration photovoltaïque et à affichage intégré. La collaboration soutient le développement d'un vitrage avancé en polycarbonate avec un poids réduit, une résistance aux chocs, une flexibilité de conception et une intégration fonctionnelle, élargissant le champ d'application des plastiques transparents dans la mobilité.


Périmètre du rapport mondial sur le marché des plastiques transparents
Les plastiques transparents sont des matériaux polymères qui permettent à la lumière de passer à travers avec différents niveaux de clarté et de transparence. Ils combinent des propriétés optiques avec des caractéristiques telles que la légèreté, la durabilité et la flexibilité de conception pour une utilisation dans les produits manufacturés.
Le marché des plastiques transparents est segmenté par forme, type de polymère, application et géographie. Par forme, le marché est segmenté en rigide et flexible. Par type de polymère, le marché est segmenté en polyéthylène téréphtalate (PET), polychlorure de vinyle (PVC), polypropylène (PP), polystyrène (PS), polycarbonate (PC), polyméthacrylate de méthyle (PMMA) et autres types de polymères. Par application, le marché est segmenté en emballage, bâtiment et construction, électricité et électronique, automobile, biens de consommation et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les plastiques transparents dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Rigide |
| Flexible |
| Polyéthylène téréphtalate (PET) |
| Polychlorure de vinyle (PVC) |
| Polypropylène (PP) |
| Polystyrène (PS) |
| Polycarbonate (PC) |
| Polyméthacrylate de méthyle (PMMA) |
| Autres types de polymères |
| Emballage |
| Bâtiment et construction |
| Électricité et électronique |
| Automobile |
| Biens de consommation |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Rigide | |
| Flexible | ||
| Par type de polymère | Polyéthylène téréphtalate (PET) | |
| Polychlorure de vinyle (PVC) | ||
| Polypropylène (PP) | ||
| Polystyrène (PS) | ||
| Polycarbonate (PC) | ||
| Polyméthacrylate de méthyle (PMMA) | ||
| Autres types de polymères | ||
| Par application | Emballage | |
| Bâtiment et construction | ||
| Électricité et électronique | ||
| Automobile | ||
| Biens de consommation | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des plastiques transparents ?
Le marché des plastiques transparents s'élève à 162,74 milliards USD en 2026 et devrait atteindre 219,12 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de plastiques transparents ?
La modernisation des emballages, l'allègement automobile, les emballages médicaux, l'électronique et les applications dans la construction soutiennent la demande.
Quelle forme a dominé la part de marché en 2025 ?
Le rigide détenait 60,13 % de la part de marché en 2025, soutenu par les utilisations dans l'emballage, la santé, l'automobile et le vitrage.
Quel type de polymère devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le polycarbonate (PC) devrait progresser à un CAGR de 6,93 % jusqu'en 2031, soutenu par le vitrage, les lentilles de capteurs et les boîtiers de dispositifs médicaux.
Dernière mise à jour de la page le:



