
Tamaño y Participación del Mercado de Plásticos Transparentes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 162.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 219.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
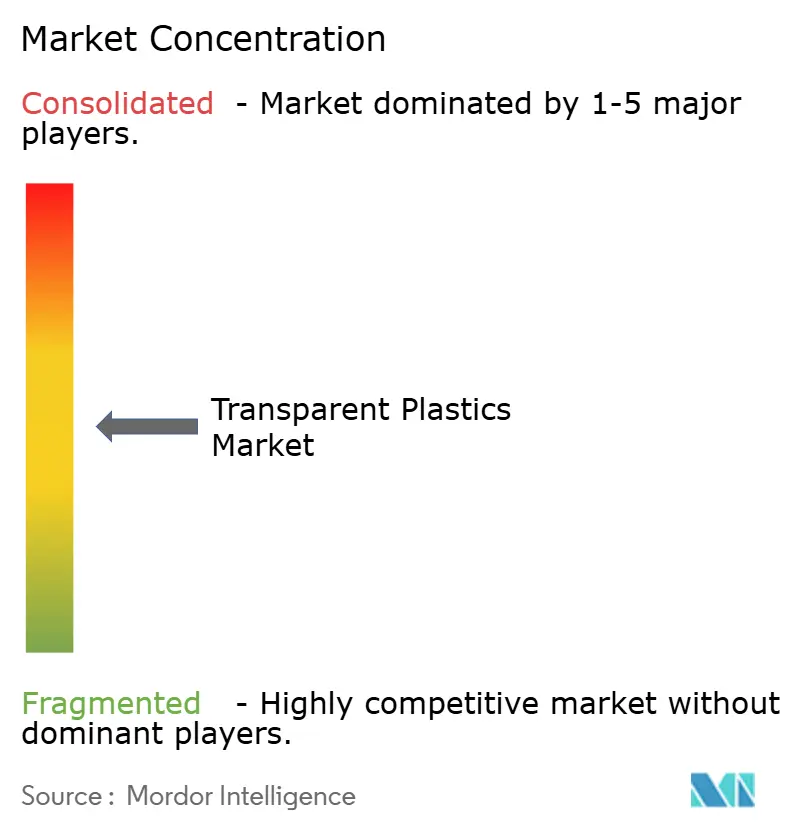
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Plásticos Transparentes por Mordor Intelligence
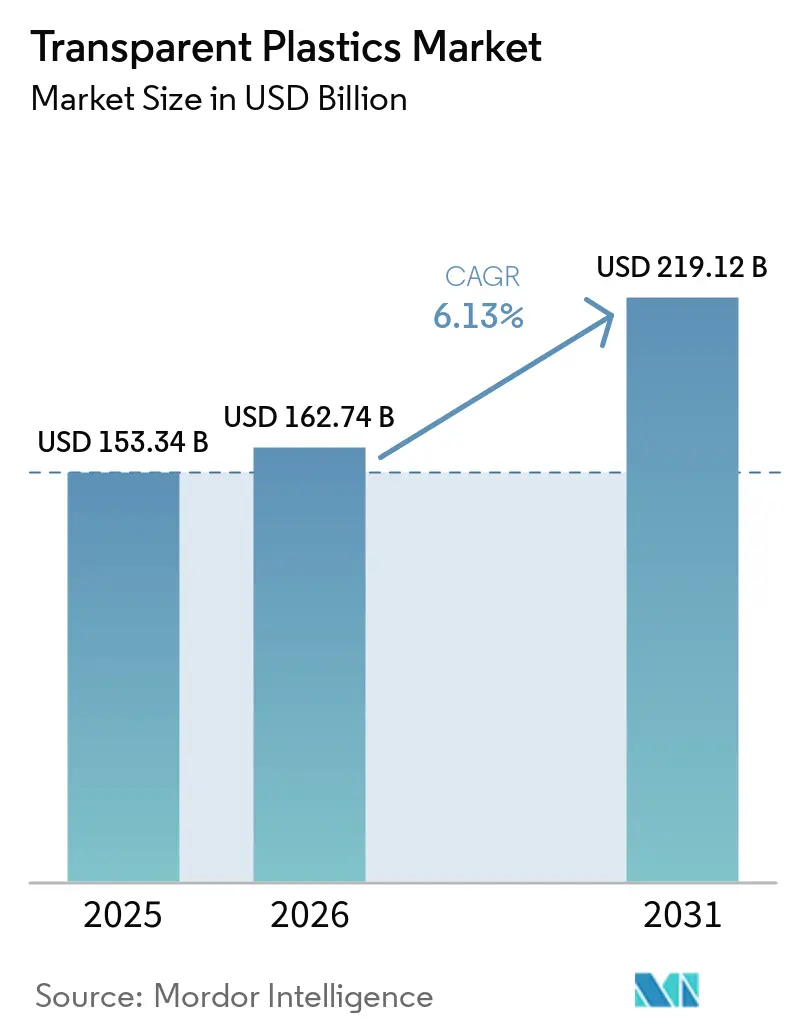
El tamaño del Mercado de Plásticos Transparentes se valoró en 153,34 mil millones de USD en 2025 y se estima que crecerá desde 162,74 mil millones de USD en 2026 hasta alcanzar 219,12 mil millones de USD en 2031, a una CAGR del 6,13% durante el período de pronóstico (2026-2031). El mercado de plásticos transparentes está respaldado por mejoras en envases, reducción de peso en vehículos, requisitos sanitarios y la demanda de materiales transparentes en electrónica y construcción, que en conjunto generan requisitos para materiales con diferentes perfiles de procesamiento y rendimiento. Los productores están respondiendo con grados de contenido reciclado, de base biológica y de mayor rendimiento que pueden satisfacer los requisitos ópticos, de seguridad y de procesamiento, al tiempo que responden a las solicitudes de los clientes de una documentación ambiental más clara. El mercado de plásticos transparentes también se beneficia cuando el plástico reemplaza al vidrio o al metal, ya que el menor peso de los componentes puede mejorar la manipulación, reducir la carga estructural y permitir la integración funcional en el acristalamiento de vehículos o en los sistemas de construcción. Los costos de materias primas y el suministro limitado de reciclado transparente de alta calidad siguen siendo restricciones materiales para los proveedores y convertidores, especialmente cuando las especificaciones de contacto con alimentos, médicas o de alta claridad restringen las opciones de materiales disponibles y aumentan la importancia de una calificación de materiales confiable. El mercado de plásticos transparentes, por lo tanto, depende de que las empresas equilibren el control de costos con las inversiones en materiales circulares y el desarrollo de aplicaciones, manteniendo al mismo tiempo un suministro confiable para envases de alto volumen y aplicaciones de ingeniería especializadas.
Conclusiones Clave del Informe
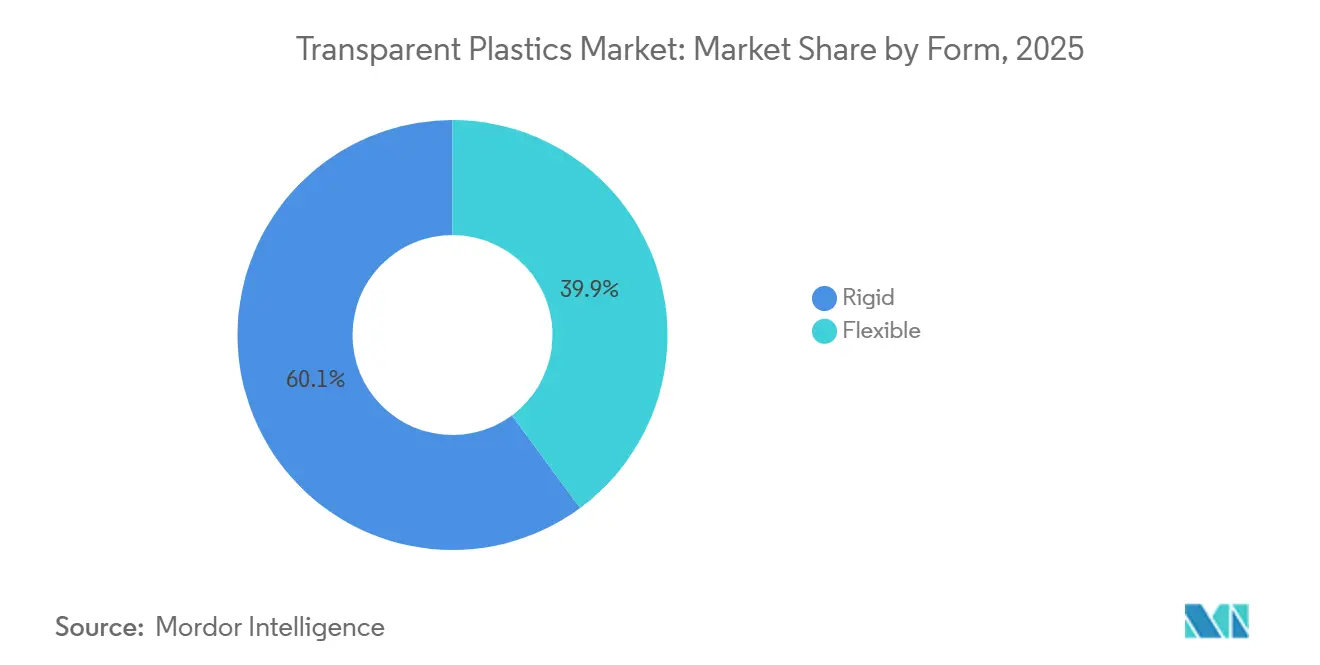
- Por forma, el segmento rígido representó el 60,13% de la participación del mercado de plásticos transparentes en 2025, mientras que el flexible proyecta avanzar a una CAGR del 6,87% hasta 2031.
- Por tipo de polímero, el tereftalato de polietileno (PET) representó el 31,26% de la participación del mercado de plásticos transparentes en 2025, mientras que el policarbonato (PC) proyecta avanzar a una CAGR del 6,93% hasta 2031.
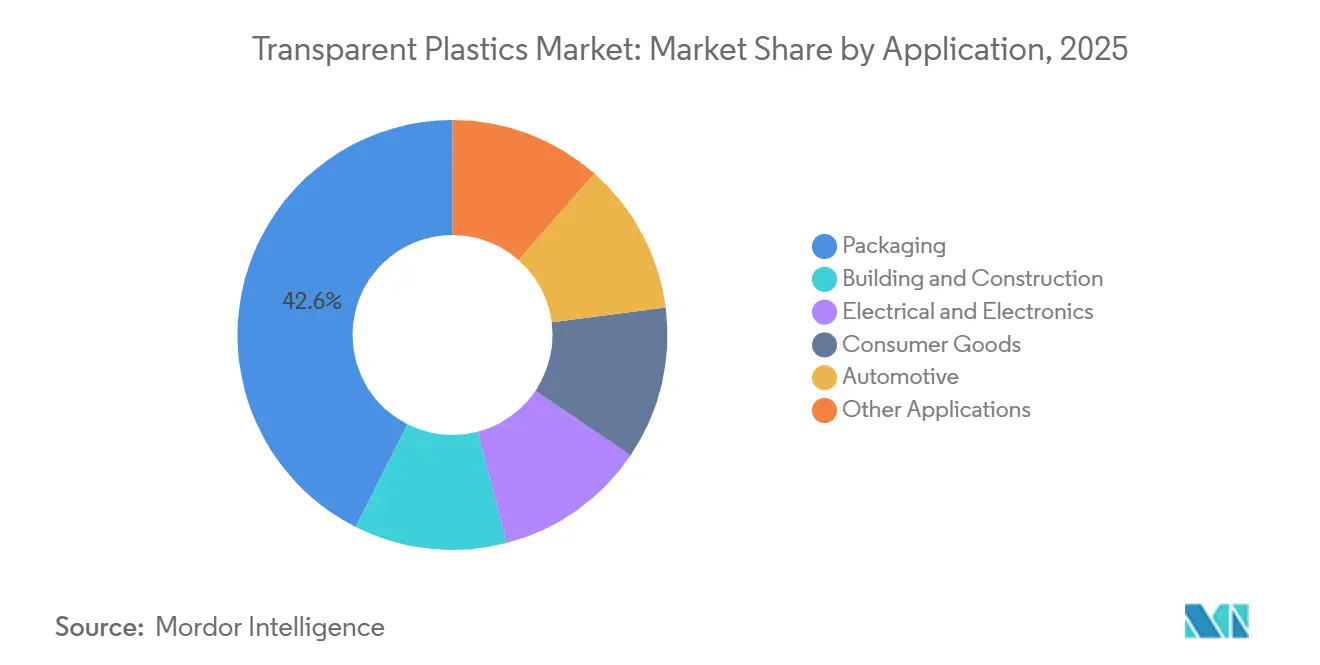
- Por aplicación, el segmento de envases representó el 42,57% del tamaño del mercado de plásticos transparentes en 2025, mientras que el sector automotriz proyecta avanzar a una CAGR del 7,15% hasta 2031.
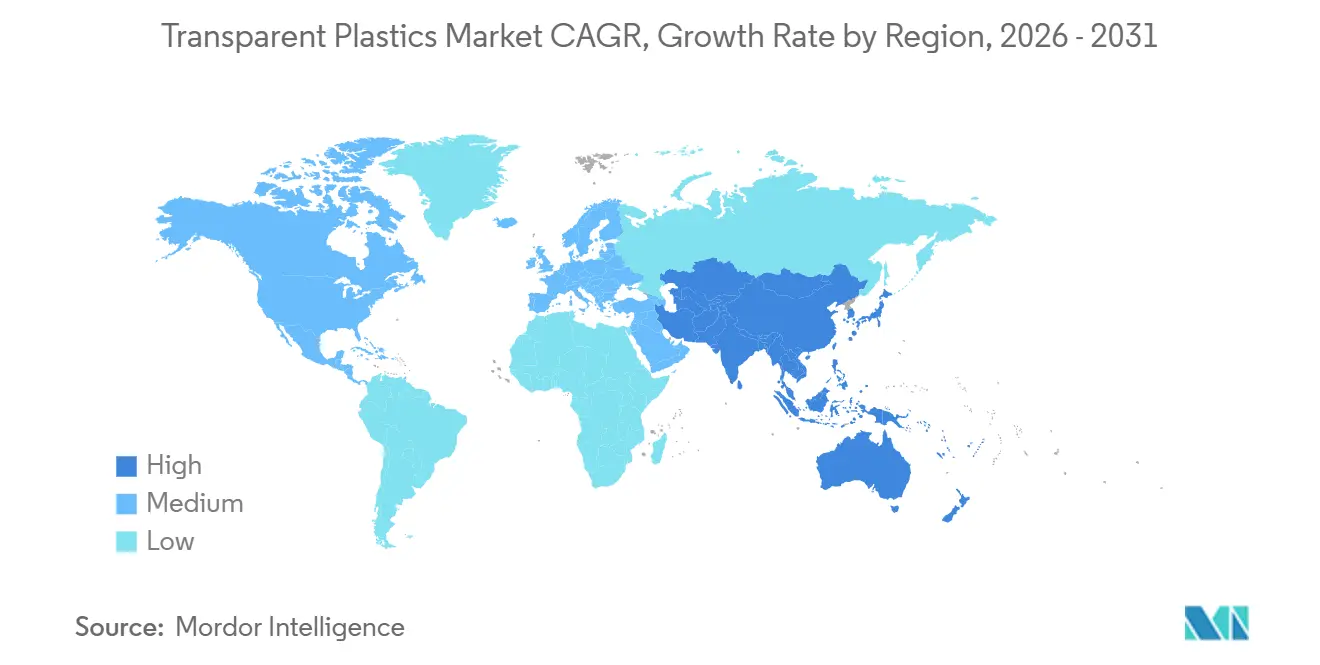
- Por geografía, Asia-Pacífico representó el 43,09% de la participación del mercado de plásticos transparentes en 2025 y proyecta avanzar a una CAGR del 7,04% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plásticos Transparentes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Comercio Electrónico y Envases Premium | +1.8% | Global; mayor intensidad en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Reducción de Peso y Sustitución del Vidrio en Aplicaciones Automotrices | +1.5% | Global; núcleo en APAC, con expansión a Europa y América del Norte | Mediano plazo (2–4 años) |
| Crecimiento del Envasado Médico, de Diagnóstico y Farmacéutico | +1.1% | Global; mercados ancla en América del Norte, Europa y APAC | Mediano plazo (2–4 años) |
| Materiales Transparentes para Edificios Energéticamente Eficientes y Electrónica | +0.8% | Europa y América del Norte; primeras ganancias en centros urbanos de APAC | Largo plazo (≥ 4 años) |
| Demanda de Polímeros Transparentes Reciclables y de Base Biológica | +0.7% | Europa y América del Norte; en expansión hacia frentes regulatorios de APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Adopción del Comercio Electrónico y Envases Premium
El comercio electrónico ha transformado los requisitos de envasado para el mercado de plásticos transparentes en redes de distribución de movimiento rápido. El envasado transparente ahora favorece la visibilidad del producto, la evidencia de manipulación indebida y la protección física durante la manipulación repetida, en lugar de servir únicamente para la exhibición en estantes. La demanda es especialmente fuerte para formatos de PET y copoliéster de alta claridad que resisten la logística de múltiples etapas mientras mantienen una vista clara del producto. Los minoristas también utilizan envases transparentes para respaldar productos de marca propia que necesitan una apariencia premium y una mayor similitud visual con los productos de marca. Este requisito eleva el estándar mínimo de claridad incluso en formatos de envasado que anteriormente se trataban como productos básicos. Eastman Chemical Company y PepsiCo tienen un acuerdo plurianual para PET reciclado molecularmente en botellas de Gatorade disponibles en 2026. Este ejemplo muestra que el contenido reciclado y la calidad óptica esperada en el envasado de marca pueden perseguirse conjuntamente.
Reducción de Peso y Sustitución del Vidrio en Aplicaciones Automotrices
Los programas automotrices están ampliando el uso del PC más allá de las lentes de lámparas hacia el acristalamiento estructural, techos panorámicos y carcasas de sensores. El acristalamiento de PC puede reducir el peso de las ventanas hasta un 50% en comparación con el vidrio de espesor equivalente. El material puede reducir la masa del vehículo y respaldar los objetivos de autonomía y eficiencia de los vehículos eléctricos. PCQ Technologies declaró que el acristalamiento completo de PC podría ahorrar 40 kg en un vehículo de pasajeros típico a medida que la tecnología avanza hacia los vehículos eléctricos de producción en serie. El acristalamiento funcional también puede incorporar superficies de cambio de color, capas fotovoltaicas y películas de visualización frontal, transformando el acristalamiento de una superficie pasiva en un componente integrado del vehículo. Covestro AG y Anko Optics firmaron un memorando de cooperación en septiembre de 2025 para desarrollar acristalamiento funcional de plástico transparente para automóviles. Los sistemas de PC con recubrimiento duro han demostrado un rendimiento de abrasión y resistencia a la intemperie en pruebas, aunque las ventanas laterales móviles siguen siendo un paso importante de calificación comercial.
Demanda de Polímeros Transparentes Reciclables y de Base Biológica
Los requisitos regulatorios están haciendo que los grados reciclables y de base biológica sean más importantes dentro del mercado de plásticos transparentes. El Reglamento de la Unión Europea sobre Envases y Residuos de Envases entró en vigor en 2025 y establece requisitos de contenido reciclado en envases a partir de 2030. Estos requisitos crean una señal de demanda más clara para reciclado transparente de alta calidad y resinas de base biológica en las cadenas de suministro europeas. Arkema comenzó a operar una unidad de poliamida transparente Rilsan Clear en Singapur en enero de 2026. La inversión de 20 millones de USD triplicó la capacidad global del material y apuntó a usos en gafas, electrónica, atención médica y electrodomésticos. El mercado de plásticos transparentes tiene la oportunidad de reemplazar los materiales convencionales cuando los grados de base biológica satisfacen los requisitos de claridad, esterilización y rendimiento. Los productores aún deben gestionar los desafíos de costo y disponibilidad que afectan la adopción en aplicaciones de envasado de alto volumen.
Crecimiento del Envasado Médico, de Diagnóstico y Farmacéutico
El envasado médico y farmacéutico requiere plásticos transparentes que cumplan con estrictos requisitos de esterilidad, resistencia química y dimensionales. Esta demanda favorece los materiales premium en lugar de los grados de envasado básico estándar, ya que muchos grados estándar no pueden satisfacer los requisitos. Amcor lanzó su solución de envasado médico termoformado basada en APET AmSecure en octubre de 2025, destacando la claridad y la compatibilidad con la esterilización. El uso más amplio de biosimilares, medicamentos análogos del péptido similar al glucagón tipo 1 y diagnósticos en el punto de atención respalda la demanda de contenedores transparentes de alto valor. La orientación regulatoria para alternativas poliméricas a los contenedores primarios también puede hacer que la sustitución de materiales sea más práctica. Esta base de demanda proporciona al mercado de plásticos transparentes requisitos consistentes en bandejas médicas, viales y jeringas prellenables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Vinculadas al Petróleo Crudo | -1.4% | Global; más aguda en APAC (dependiente de nafta) y Oriente Medio | Corto plazo (≤ 2 años) |
| Residuos Plásticos, Brechas en la Recolección y Bajos Rendimientos de Reciclaje | -1.0% | Global; estructuralmente más significativo en Europa y APAC | Largo plazo (≥ 4 años) |
| Pérdida de Claridad y Contaminación en Resinas Transparentes Recicladas | -0.7% | Global; particularmente crítico para envases en contacto con alimentos y farmacéuticos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Residuos Plásticos, Brechas en la Recolección y Bajos Rendimientos de Reciclaje
Los sistemas de recolección aún no proporcionan suficiente reciclado transparente de alta calidad para usos de envasado regulados. La producción de plásticos circulares en Europa creció un 1,2% en 2024, mientras que más del 70% de los residuos plásticos recolectados se destinaron a incineración o vertedero[1]Plastics Europe, "Economía Circular para Plásticos 2026: Desaceleración Dramática en la Transición de Europa hacia un Sistema Circular de Plásticos", Plastics Europe, plasticseurope.org. Europa también depende de flujos comerciales donde el material recolectado se recicla fuera de la región, y la demanda de los convertidores se satisface mediante importaciones. El material disponible puede perder claridad por contaminación, lo que limita las aplicaciones de contacto con alimentos y farmacéuticas. Los propietarios de marcas enfrentan requisitos de contenido reciclado mientras que los convertidores necesitan material que preserve las propiedades ópticas del envasado transparente. Estas brechas ralentizan la transición del mercado de plásticos transparentes hacia carteras de productos más circulares.
Volatilidad del Precio de las Materias Primas Vinculadas al Petróleo Crudo
La volatilidad de las materias primas siguió siendo una restricción para el mercado de plásticos transparentes en 2026. Las interrupciones en los flujos petroquímicos a través del Estrecho de Ormuz elevaron los costos de insumos poliméricos en las categorías de polietileno, polipropileno, PET y PC. Los productores de PET enfrentan presión tanto del ácido tereftálico purificado como de los insumos de monoetilenglicol, lo que agrava la presión sobre los precios en la cadena del polímero transparente líder. Los costos del PC también están expuestos donde la producción regional depende del craqueo a base de nafta. Los productores integrados pueden absorber los cambios de costos de manera más efectiva que los convertidores independientes con acceso limitado a materias primas, lo que puede favorecer a los proveedores verticalmente integrados. Los grados de alta claridad ofrecen menos flexibilidad para sustituciones de menor costo porque las especificaciones ópticas deben mantenerse. Esta diferencia hace que la volatilidad de costos sea más difícil de gestionar para los materiales transparentes que para los formatos de polímeros menos exigentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma: El Segmento Rígido Ancla los Ingresos Mientras el Flexible Supera el Crecimiento del Mercado
El segmento rígido representó el 60,13% de los ingresos del mercado en 2025. Los formatos rígidos sirven a contenedores farmacéuticos, botellas de bebidas, lentes automotrices y paneles de acristalamiento para construcción. Estas aplicaciones requieren estabilidad dimensional, rendimiento de barrera y claridad óptica durante la producción, distribución y uso final. Los grados de PET, PC, polimetilmetacrilato (PMMA) y polipropileno de alta claridad respaldan la categoría de formato rígido. El envasado de alimentos y bebidas utiliza este formato porque las botellas, bandejas y contenedores requieren formas consistentes y visibilidad del producto. La inversión en herramientas y los ciclos de calificación dificultan el cambio de envases rígidos establecidos tanto para los proveedores de materiales como para los convertidores. Las pruebas de aceptación del consumidor también amplían el tiempo necesario para un cambio de formato cuando el envasado es visible para el comprador. Las líneas de llenado existentes y los sistemas de recolección posteriores respaldan aún más el uso continuo de formatos rígidos establecidos. Estas condiciones preservan el papel de los productos rígidos en la industria de plásticos transparentes. Su posición también refleja la necesidad de un rendimiento de barrera y estructural confiable en aplicaciones donde los fallos pueden afectar la seguridad o la calidad del producto.
Se proyecta que el segmento flexible crecerá a una CAGR del 6,87% hasta 2031. Su expansión refleja el envasado para comercio electrónico, películas agrícolas y sustratos para electrónica flexible. Las estructuras multicapa con capas de PET y PMMA transparentes se utilizan para alimentos frescos, productos lácteos y blísteres farmacéuticos. El rendimiento antivaho y la visibilidad del producto pueden respaldar su uso en envases premium, donde la apariencia del producto sigue siendo parte de la decisión de compra. Las películas de PET conductoras transparentes también se utilizan como capas de sustrato en teléfonos inteligentes plegables y dispositivos portátiles. Esto crea demanda más allá de los usos convencionales de envasado y vincula los materiales flexibles con los diseños cambiantes de electrónica de consumo. Las estructuras flexibles pueden satisfacer diferentes necesidades de productos mediante la selección y disposición de capas de barrera, sellante y superficie. Se están desarrollando estructuras de mono-PET y mono-polipropileno de alta claridad para mejorar la reciclabilidad al final de la vida útil. Estos requisitos de diseño dirigen la actividad de investigación hacia los materiales flexibles en el mercado de plásticos transparentes. El segmento aún debe proteger los productos y mantener la claridad mientras cumple con requisitos de reciclaje cada vez más importantes.


Por Tipo de Polímero: El PET Domina Mientras el Policarbonato Escala en Aplicaciones de Alto Valor
El PET representó el 31,26% del tamaño del mercado de plásticos transparentes en 2025. Combina transparencia, cumplimiento de contacto con alimentos, eficiencia de procesamiento e infraestructura de reciclaje mecánico establecida. El envasado de bebidas, alimentos y cuidado personal utiliza PET en cadenas de suministro globales porque los sistemas de procesamiento de resinas y recolección están bien establecidos. El PET respalda botellas, bandejas y otros formatos transparentes donde los productores necesitan un equilibrio práctico entre claridad, rendimiento y costo. El cloruro de polivinilo (PVC) sigue siendo relevante en tubos médicos, películas de blíster y envasado flexible. El PVC enfrenta presión de sustitución a medida que las restricciones sobre ciertos plastificantes se vuelven más estrictas en Europa y América del Norte. Los grados de polipropileno de alta claridad están ganando uso en envases rígidos de alimentos en Asia-Pacífico, respaldados por una infraestructura de procesamiento regional distribuida. El poliestireno (PS) continúa en aplicaciones de servicio de alimentos y exhibición en el punto de venta. Su perfil de un solo uso ha aumentado el escrutinio regulatorio en varios países. La industria de plásticos transparentes continúa utilizando cada resina donde sus características de procesamiento y rendimiento coinciden con la aplicación.
Se proyecta que el PC crecerá a una CAGR del 6,93% hasta 2031. El acristalamiento automotriz, las lentes de sensores de Sistemas Avanzados de Asistencia al Conductor (ADAS) y las carcasas médicas son usos centrales. El PC proporciona resistencia al impacto y una transmitancia de luz del 88% al 90% en estas aplicaciones. Estas características respaldan usos donde un componente transparente también debe resistir el estrés mecánico, temperaturas exigentes o manipulación repetida. SABIC introdujo la resina termoplástica óptica Extem RH1017UCL para lentes de sensores y sistemas de control por gestos en la feria Plastics in Automotive Engineering (PIAE) 2026. El PMMA sigue siendo importante en acristalamiento, iluminación y diagnósticos médicos, donde sus propiedades ópticas y opciones de procesamiento siguen siendo útiles. Otros materiales incluyen copolímeros de olefina cíclica y poliamidas transparentes especiales para aplicaciones que requieren esterilización o alta claridad. Los proveedores pueden utilizar estos polímeros especiales donde las resinas estándar no pueden satisfacer un requisito óptico o de resistencia química específico. La mezcla de polímeros resultante permite a los fabricantes seleccionar materiales según las necesidades funcionales de cada componente.
Por Aplicación: El Envasado Ancla la Demanda Mientras el Sector Automotriz Marca el Ritmo de Crecimiento
El envasado representó el 42,57% del tamaño del mercado de plásticos transparentes en 2025. La visibilidad del producto respalda su uso en alimentos, bebidas, cuidado personal, productos farmacéuticos y comercio electrónico. Las botellas de PET, las bandejas de APET y las películas multicapa consumen una gran parte de la producción porque combinan visibilidad con procesos de producción conocidos. El envasado transparente básico enfrenta presión de márgenes por la sobrecapacidad de PET en Asia-Pacífico. El envasado para atención médica y comercio electrónico, en cambio, requiere copoliésteres diferenciados y PMMA ópticamente diseñado cuando los requisitos de rendimiento justifican materiales de mayor valor. La construcción, la electrónica y los bienes de consumo también requieren materiales transparentes para funciones de producto definidas. Los proveedores de envases también deben considerar la evidencia de manipulación indebida, la protección del producto y la apariencia del producto después de la distribución. Estos usos mantienen una demanda amplia en el mercado de plásticos transparentes. La escala del envasado hace que la disponibilidad de materiales y el rendimiento del reciclaje sean consideraciones importantes en toda la cadena de valor más amplia.
Se proyecta que el sector automotriz avanzará a una CAGR del 7,15% hasta 2031. Los vehículos eléctricos aumentan el valor otorgado al acristalamiento de menor peso, carcasas de lámparas y molduras interiores. Cada kilogramo eliminado puede respaldar los objetivos de autonomía de conducción, lo que otorga a la selección de materiales un papel directo en el diseño del vehículo. Los sistemas de PC con recubrimiento duro han mejorado el caso práctico para una adopción más amplia del acristalamiento automotriz. Los fabricantes de automóviles también necesitan materiales que puedan respaldar la integración de sensores y cumplir con los requisitos de seguridad para los componentes exteriores. Las aplicaciones de construcción utilizan sistemas de PMMA y PC en claraboyas y marquesinas donde la reducción de la carga estructural y las necesidades de gestión térmica son importantes. La documentación ambiental a nivel de producto también puede influir en las decisiones de adquisición arquitectónica para sistemas transparentes. Las películas agrícolas y los componentes ópticos añaden grupos de demanda más pequeños vinculados a la agricultura de precisión y los dispositivos de realidad aumentada. En conjunto, estos usos amplían la base de aplicaciones más allá del envasado, manteniendo al mismo tiempo la necesidad de grados de materiales específicos para cada aplicación.

Análisis Geográfico
Asia-Pacífico representó el 43,09% de la participación del mercado de plásticos transparentes en 2025 y proyecta crecer a una CAGR del 7,04% hasta 2031. China respalda la demanda regional a través de grandes redes de producción de envases, electrónica de consumo y automotriz, mientras que las políticas de economía circular respaldan los requisitos de grados de PET y polipropileno con contenido reciclado en las cadenas de suministro regionales. India tiene requisitos crecientes para envases farmacéuticos, contenedores transparentes para procesamiento de alimentos y capacidad de conversión médica cerca de los clústeres farmacéuticos. Japón y Corea del Sur utilizan PC de grado óptico, materiales de iluminación de PMMA y películas de PET especiales en aplicaciones de alta intensidad tecnológica, mientras que los países de la ASEAN siguen dependiendo de importaciones para grados de PC y PMMA de alta claridad.
América del Norte tiene demanda de envases farmacéuticos, contenedores premium de alimentos y bebidas, y programas de reducción de peso automotriz. Los Estados Unidos tienen requisitos sustanciales de PET con contenido reciclado y copoliésteres de alta claridad, mientras que México respalda demanda adicional a través de la fabricación de bienes de consumo y automotriz para suministro regional y de exportación. Europa está moldeada por los requisitos de calidad y sostenibilidad del Reglamento sobre Envases y Residuos de Envases, que crea una señal de demanda definida para resinas transparentes circulares y fomenta el uso de un rendimiento ambiental documentado. Eastman Chemical Company amplió la disponibilidad del intercalado de PVB Saflex LiteCarbon Clear en Europa en enero de 2026. El producto ofrece hasta un 37% menos de carbono incorporado que el Saflex Clear estándar, según las Declaraciones de Producto Ambiental, mientras que Alemania y el Reino Unido siguen siendo ubicaciones importantes para la investigación y el desarrollo automotriz y de envases.
América del Sur se centra en Brasil y Argentina para la demanda de alimentos, bebidas y envases transparentes, con Brasil utilizando botellas de PET transparente, bandejas de APET y envases flexibles en sus sectores de procesamiento de alimentos y comercio minorista organizado. Argentina tiene capacidad doméstica de PS y polipropileno, pero depende de importaciones para algunos grados de PC y PMMA de alto rendimiento, lo que crea exposición a los movimientos del tipo de cambio y los precios globales de resinas. Arabia Saudita y los Emiratos Árabes Unidos están ampliando la capacidad de envasado a través de programas de diversificación industrial, mientras que las ciudades del GCC están utilizando polímeros transparentes en refugios de autobuses, luminarias de diodos emisores de luz y estructuras de ciudades inteligentes. Las brechas en el reciclaje y la regulación fragmentada siguen siendo restricciones en Oriente Medio y África.

Panorama Competitivo
El mercado de plásticos transparentes está moderadamente concentrado, con los cinco principales actores que incluyen SABIC, BASF, Covestro AG, Dow y LyondellBasell Industries Holdings B.V. Estas empresas compiten en eficiencia de materias primas, velocidad de desarrollo y credenciales de sostenibilidad, incluida la capacidad de ofrecer materiales confiables para usos finales exigentes. Sus estrategias combinan el reciclaje mecánico y químico con grados de mayor rendimiento para la automoción y la electrónica. Este enfoque tiene como objetivo ofrecer materiales con contenido reciclado que aún cumplan con los requisitos de contacto con alimentos, médicos y ópticos.
Covestro AG comenzó a ampliar la capacidad de compounding de PC diferenciado en Hebron, Ohio, en 2025, con operaciones programadas para comenzar a finales de 2026[2]Covestro AG, "Capacidad Adicional para Policarbonatos Diferenciados", Comunicado de Prensa de Covestro, covestro.com. BASF inauguró su sitio Verbund de escala mundial en Zhanjiang, China, en marzo de 2026, incluyendo la producción de plásticos de ingeniería en una cadena de valor integrada. Estas inversiones reflejan la importancia de la demanda de Asia-Pacífico y los grados de polímeros diferenciados. Las Declaraciones de Producto Ambiental y las evaluaciones del ciclo de vida se han convertido en materiales de calificación importantes para los clientes clave en Europa y América del Norte.
Las empresas ven oportunidades en el reciclaje de PET y PS transparentes para usos en contacto con alimentos, particularmente donde el material de alta calidad puede cumplir con especificaciones de envasado exigentes. Los materiales transparentes funcionales para ADAS, lidar y sistemas de vehículos autónomos son otra área de competencia. SABIC desarrolló el compuesto de PC LNP Elcrin DC0051RC1 con un 75% de contenido reciclado posconsumo para carcasas de electrónica de consumo. Los proveedores de aislamiento transparente y acristalamiento funcional compiten a través del rendimiento energético documentado, el diseño de productos y el compromiso directo con los clientes de construcción o vehículos. La calificación digital de materiales y las conexiones más estrechas con los equipos de adquisición automotriz pueden acortar los ciclos de desarrollo y respaldar acuerdos de suministro específicos para cada aplicación. El mercado de plásticos transparentes continúa recompensando a los productores que combinan un suministro confiable con un rendimiento de aplicación comprobado.
Líderes de la Industria de Plásticos Transparentes
-
SABIC
-
BASF
-
Covestro AG
-
Dow
-
LyondellBasell Industries Holdings B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: POLYVANTIS introdujo PLEXIGLAS PMMA en India junto con su cartera de películas y láminas de policarbonato LEXAN, ampliando el acceso a soluciones termoplásticas transparentes para techos, claraboyas, fachadas, acristalamiento de seguridad y otras aplicaciones. La expansión de la cartera respalda una adopción más amplia de plásticos transparentes como alternativas ligeras y duraderas al vidrio en aplicaciones de construcción y arquitectura.
- Septiembre de 2025: Covestro AG firmó un memorando de cooperación estratégica con Anko Optics de China para desarrollar plásticos de ingeniería transparentes para vehículos eléctricos y futuros vehículos voladores, incluido el acristalamiento con cambio de color, integración fotovoltaica e integración de pantallas. La colaboración respalda el desarrollo de acristalamiento avanzado de policarbonato con menor peso, resistencia al impacto, flexibilidad de diseño e integración funcional, ampliando el alcance de aplicación de los plásticos transparentes en la movilidad.


Alcance del Informe Global del Mercado de Plásticos Transparentes
Los plásticos transparentes son materiales poliméricos que permiten el paso de la luz con diferentes niveles de claridad y transparencia. Combinan propiedades ópticas con características como construcción ligera, durabilidad y flexibilidad de diseño para su uso en productos manufacturados.
El Mercado de Plásticos Transparentes está segmentado por forma, tipo de polímero, aplicación y geografía. Por forma, el mercado está segmentado en rígido y flexible. Por tipo de polímero, el mercado está segmentado en tereftalato de polietileno (PET), cloruro de polivinilo (PVC), polipropileno (PP), poliestireno (PS), policarbonato (PC), polimetilmetacrilato (PMMA) y otros tipos de polímeros. Por aplicación, el mercado está segmentado en envases, construcción e infraestructura, eléctrico y electrónico, automotriz, bienes de consumo y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de plásticos transparentes en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Rígido |
| Flexible |
| Tereftalato de Polietileno (PET) |
| Cloruro de Polivinilo (PVC) |
| Polipropileno (PP) |
| Poliestireno (PS) |
| Policarbonato (PC) |
| Polimetilmetacrilato (PMMA) |
| Otros Tipos de Polímeros |
| Envases |
| Construcción e Infraestructura |
| Eléctrico y Electrónico |
| Automotriz |
| Bienes de Consumo |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Rígido | |
| Flexible | ||
| Por Tipo de Polímero | Tereftalato de Polietileno (PET) | |
| Cloruro de Polivinilo (PVC) | ||
| Polipropileno (PP) | ||
| Poliestireno (PS) | ||
| Policarbonato (PC) | ||
| Polimetilmetacrilato (PMMA) | ||
| Otros Tipos de Polímeros | ||
| Por Aplicación | Envases | |
| Construcción e Infraestructura | ||
| Eléctrico y Electrónico | ||
| Automotriz | ||
| Bienes de Consumo | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plásticos transparentes?
El mercado de plásticos transparentes se sitúa en 162,74 mil millones de USD en 2026 y proyecta alcanzar 219,12 mil millones de USD en 2031.
¿Qué impulsa la demanda de plásticos transparentes?
Las mejoras en envases, la reducción de peso automotriz, el envasado médico, la electrónica y las aplicaciones de construcción respaldan la demanda.
¿Qué forma lideró la participación de mercado en 2025?
El segmento rígido representó el 60,13% de la participación de mercado en 2025, respaldado por usos en envases, atención médica, automotriz y acristalamiento.
¿Qué tipo de polímero proyecta el crecimiento más rápido hasta 2031?
Se proyecta que el policarbonato (PC) avanzará a una CAGR del 6,93% hasta 2031, respaldado por el acristalamiento, las lentes de sensores y las carcasas de dispositivos médicos.
Última actualización de la página el:



