
Marktgröße und Marktanteil für transparente Kunststoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 162.74 Milliarden US-Dollar |
| Marktgröße (2031) | 219.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für transparente Kunststoffe von Mordor Intelligence
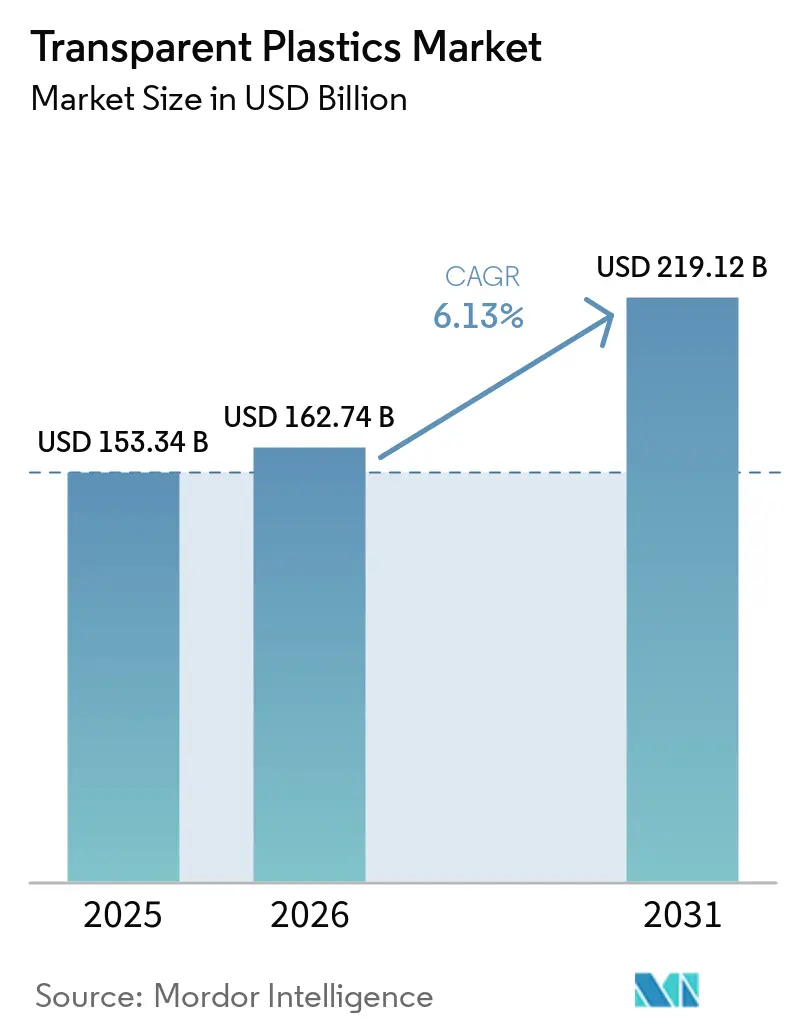
Die Marktgröße für transparente Kunststoffe wurde im Jahr 2025 auf 153,34 Milliarden USD geschätzt und wird voraussichtlich von 162,74 Milliarden USD im Jahr 2026 auf 219,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031). Der Markt für transparente Kunststoffe wird durch Verpackungsverbesserungen, Leichtbau im Fahrzeugbereich, Anforderungen im Gesundheitswesen sowie die Nachfrage nach klaren Materialien in der Elektronik und im Bauwesen gestützt, die zusammen Anforderungen an Materialien mit unterschiedlichen Verarbeitungs- und Leistungsprofilen erzeugen. Hersteller reagieren mit Qualitäten auf Basis von Recyclingmaterial, biobasierten Rohstoffen und höherer Leistungsfähigkeit, die optische, sicherheitstechnische und verarbeitungstechnische Anforderungen erfüllen können, während sie gleichzeitig auf Kundenwünsche nach einer klareren Umweltdokumentation eingehen. Der Markt für transparente Kunststoffe profitiert auch dort, wo Kunststoff Glas oder Metall ersetzt, da ein geringeres Bauteilgewicht die Handhabung verbessern, die Strukturlast reduzieren und eine funktionale Integration in Fahrzeugverglasungen oder Gebäudesystemen ermöglichen kann. Rohstoffkosten und begrenzte Verfügbarkeit hochwertiger klarer Recyclate bleiben wesentliche Einschränkungen für Lieferanten und Verarbeiter, insbesondere dort, wo Lebensmittelkontakt-, Medizin- oder Hochklarheitsspezifikationen die verfügbaren Materialoptionen einschränken und die Bedeutung einer zuverlässigen Materialqualifizierung erhöhen. Der Markt für transparente Kunststoffe hängt daher davon ab, dass Unternehmen Kostenkontrolle mit Investitionen in Kreislaufmaterialien und Anwendungsentwicklung in Einklang bringen, während sie die Versorgungssicherheit für Hochvolumenverpackungen und spezialisierte Ingenieursanwendungen gewährleisten.
Wichtigste Erkenntnisse des Berichts
- Nach Form hielt Starr im Jahr 2025 einen Marktanteil von 60,13 % am Markt für transparente Kunststoffe, während Flexibel bis 2031 voraussichtlich mit einer CAGR von 6,87 % wachsen wird.
- Nach Polymertyp hielt Polyethylenterephthalat (PET) im Jahr 2025 einen Marktanteil von 31,26 % am Markt für transparente Kunststoffe, während Polycarbonat (PC) bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen wird.
- Nach Anwendung hielt Verpackung im Jahr 2025 einen Anteil von 42,57 % an der Marktgröße für transparente Kunststoffe, während Automobil bis 2031 voraussichtlich mit einer CAGR von 7,15 % wachsen wird.
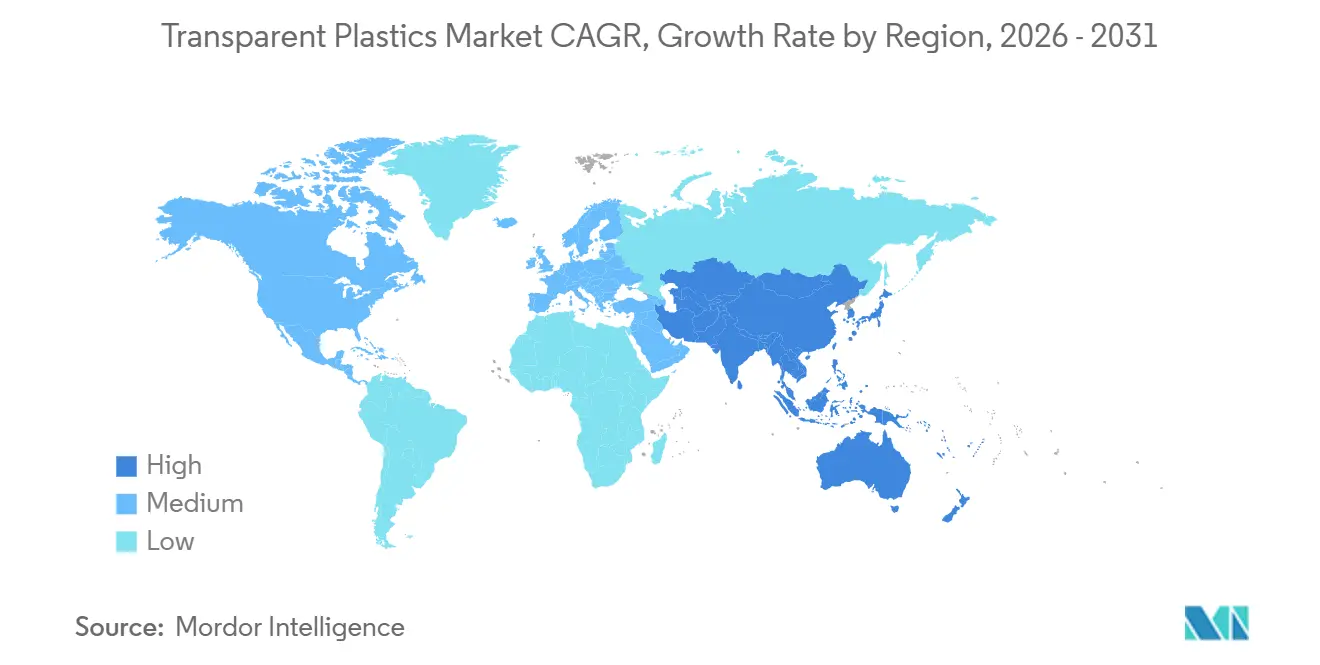
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 43,09 % am Markt für transparente Kunststoffe und wird bis 2031 voraussichtlich mit einer CAGR von 7,04 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für transparente Kunststoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des E-Commerce und Einführung von Premium-Verpackungen | +1.8% | Global; höchste Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Leichtbau und Glasersatz in Automobilanwendungen | +1.5% | Global; Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Verpackungen für Medizin, Diagnostik und Pharmazeutika | +1.1% | Global; Ankermärkte in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Transparente Materialien für energieeffiziente Gebäude und Elektronik | +0.8% | Europa und Nordamerika; frühe Gewinne in städtischen Zentren Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Nachfrage nach recycelbaren und biobasierten transparenten Polymeren | +0.7% | Europa und Nordamerika; Ausweitung auf regulatorische Fronten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des E-Commerce und Einführung von Premium-Verpackungen
Der E-Commerce hat die Verpackungsanforderungen im Markt für transparente Kunststoffe in schnell wachsenden Distributionsnetzwerken verändert. Klare Verpackungen unterstützen nun die Produktsichtbarkeit, den Manipulationsschutz und den physischen Schutz bei wiederholter Handhabung, anstatt nur dem Regalauftritt zu dienen. Die Nachfrage ist besonders stark nach hochklaren PET- und Copolyesterformaten, die mehrstufige Logistikprozesse überstehen und dabei eine klare Sicht auf das Produkt erhalten. Einzelhändler verwenden klare Verpackungen auch zur Unterstützung von Eigenmarken, die ein hochwertiges Erscheinungsbild und eine engere visuelle Übereinstimmung mit Markenprodukten benötigen. Diese Anforderung erhöht den Mindestklarheitsstandard selbst bei Verpackungsformaten, die zuvor als Massenprodukte behandelt wurden. Eastman Chemical Company und PepsiCo haben eine mehrjährige Vereinbarung für molekular recyceltes PET in Gatorade-Flaschen, die 2026 verfügbar sein werden. Dieses Beispiel zeigt, dass Recyclingmaterial und die optische Qualität, die bei Markenverpackungen erwartet wird, gemeinsam angestrebt werden können.
Leichtbau und Glasersatz in Automobilanwendungen
Automobilprogramme erweitern den Einsatz von PC über Lampengläser hinaus auf Strukturverglasungen, Panoramadächer und Sensorgehäuse. PC-Verglasung kann das Fenstergewicht im Vergleich zu Glas gleicher Dicke um bis zu 50 % reduzieren. Das Material kann die Fahrzeugmasse reduzieren und die Reichweiten- und Effizienzziele von Elektrofahrzeugen unterstützen. PCQ Technologies erklärte, dass eine vollständige PC-Verglasung in einem typischen Personenkraftwagen 40 kg einsparen könnte, da sich die Technologie in Richtung serienproduzierter Elektrofahrzeuge bewegt. Funktionale Verglasungen können auch farbwechselnde Oberflächen, photovoltaische Schichten und Head-up-Display-Folien integrieren und damit die Verglasung von einer passiven Fläche in ein integriertes Fahrzeugbauteil verwandeln. Covestro AG und Anko Optics unterzeichneten im September 2025 ein Kooperationsmemorandum zur Entwicklung funktionaler transparenter Kunststoffverglasungen für Automobile. Hartvergütete PC-Systeme haben in Tests Abrieb- und Witterungsbeständigkeit nachgewiesen, obwohl bewegliche Seitenfenster ein wichtiger kommerzieller Qualifizierungsschritt bleiben.
Nachfrage nach recycelbaren und biobasierten transparenten Polymeren
Regulatorische Anforderungen machen recycelbare und biobasierte Qualitäten im Markt für transparente Kunststoffe immer wichtiger. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle trat 2025 in Kraft und legt ab 2030 Anforderungen an den Recyclinganteil in Verpackungen fest. Diese Anforderungen erzeugen ein klareres Nachfragesignal für hochwertige, klare Recyclate und biobasierte Harze in europäischen Lieferketten. Arkema nahm im Januar 2026 eine Rilsan Clear transparente Polyamidanlage in Singapur in Betrieb. Die Investition von 20 Millionen USD verdreifachte die globale Kapazität für das Material und zielte auf Anwendungen in der Brillenoptik, Elektronik, im Gesundheitswesen und bei Haushaltsgeräten ab. Der Markt für transparente Kunststoffe hat die Möglichkeit, konventionelle Materialien zu ersetzen, wenn biobasierte Qualitäten die Anforderungen an Klarheit, Sterilisation und Leistung erfüllen. Hersteller müssen weiterhin die Kosten- und Verfügbarkeitsherausforderungen bewältigen, die die Einführung in Hochvolumenverpackungsanwendungen beeinflussen.
Wachstum der Verpackungen für Medizin, Diagnostik und Pharmazeutika
Medizinische und pharmazeutische Verpackungen erfordern klare Kunststoffe, die strenge Anforderungen an Sterilität, chemische Beständigkeit und Maßhaltigkeit erfüllen. Diese Nachfrage unterstützt Premiummaterialien anstelle von Standard-Massenverpackungsqualitäten, da die Anforderungen von vielen Standardqualitäten nicht erfüllt werden können. Amcor brachte im Oktober 2025 seine auf APET basierende thermogeformte Medizinverpackungslösung AmSecure auf den Markt und betonte dabei Klarheit und Sterilisationskompatibilität. Die breitere Verwendung von Biosimilars, Glucagon-ähnlichen Peptid-1-Medikamenten und Point-of-Care-Diagnostika unterstützt die Nachfrage nach hochwertigen transparenten Behältern. Regulatorische Leitlinien für Polymeralternativen zu Primärbehältern können den Materialwechsel auch praktikabler machen. Diese Nachfragebasis gibt dem Markt für transparente Kunststoffe konsistente Anforderungen für medizinische Schalen, Fläschchen und vorfüllbare Spritzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohölgebundene Rohstoffpreisvolatilität | -1.4% | Global; am stärksten in Asien-Pazifik (naphthaabhängig) und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Kunststoffabfälle, Sammellücken und geringe Recyclingausbeuten | -1.0% | Global; strukturell am bedeutendsten in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Klarverlust und Kontamination in recycelten transparenten Harzen | -0.7% | Global; besonders kritisch für Lebensmittelkontakt- und Pharmaverpackungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kunststoffabfälle, Sammellücken und geringe Recyclingausbeuten
Sammelsysteme liefern noch nicht genug hochwertige, klare Recyclate für regulierte Verpackungsanwendungen. Die Produktion von Kreislaufkunststoffen in Europa wuchs 2024 um 1,2 %, während mehr als 70 % der gesammelten Kunststoffabfälle der Verbrennung oder Deponierung zugeführt wurden[1]Plastics Europe, "Kreislaufwirtschaft für Kunststoffe 2026: Dramatische Verlangsamung des europäischen Übergangs zu einem Kreislaufkunststoffsystem," Plastics Europe, plasticseurope.org. Europa ist auch auf Handelsströme angewiesen, bei denen gesammeltes Material außerhalb der Region recycelt wird, und die Verarbeiternachfrage wird durch Importe gedeckt. Das verfügbare Material kann durch Kontamination an Klarheit verlieren, was Lebensmittelkontakt- und Pharmaanwendungen einschränkt. Markeninhaber sehen sich mit Anforderungen an Recyclinganteile konfrontiert, während Verarbeiter Material benötigen, das die optischen Eigenschaften klarer Verpackungen erhält. Diese Lücken verlangsamen den Übergang des Marktes für transparente Kunststoffe zu stärker kreislauforientierten Produktportfolios.
Rohölgebundene Rohstoffpreisvolatilität
Die Rohstoffvolatilität blieb 2026 eine Einschränkung für den Markt für transparente Kunststoffe. Störungen der petrochemischen Ströme durch die Straße von Hormus erhöhten die Polymereingabekosten in den Kategorien Polyethylen, Polypropylen, PET und PC. PET-Hersteller stehen unter Druck durch sowohl gereinigte Terephthalsäure als auch Monoethylenglykol-Inputs, was den Preisdruck in der führenden transparenten Polymerkette verstärkt. PC-Kosten sind ebenfalls exponiert, wo die regionale Produktion von naphthabasiertem Cracken abhängt. Integrierte Hersteller können Kostenveränderungen effektiver absorbieren als unabhängige Verarbeiter mit begrenztem Rohstoffzugang, was vertikal integrierte Lieferanten begünstigen kann. Hochklarheitsqualitäten bieten weniger Flexibilität für kostengünstigere Substitutionen, da optische Spezifikationen eingehalten werden müssen. Dieser Unterschied macht das Kostenvolatilitätsmanagement für klare Materialien schwieriger als für weniger anspruchsvolle Polymerformate.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Starr verankert den Umsatz, während Flexibel den Markt übertrifft
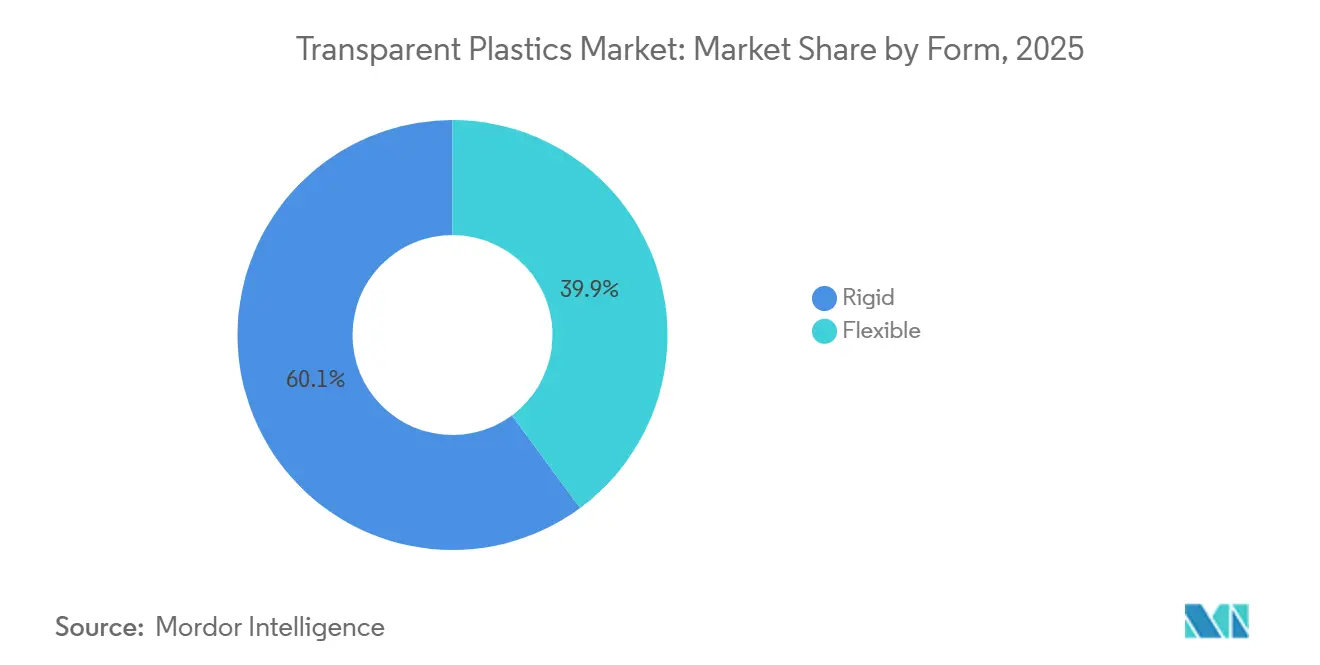
Starr hielt 2025 einen Anteil von 60,13 % am Marktumsatz. Starre Formate bedienen pharmazeutische Behälter, Getränkeflaschen, Automobillinsen und Gebäudeverglasungsplatten. Diese Anwendungen erfordern Maßstabilität, Barriereleistung und optische Klarheit während Produktion, Distribution und Endnutzung. PET, PC, Polymethylmethacrylat (PMMA) und hochklare Polypropylensorten unterstützen die Kategorie der starren Formate. Lebensmittel- und Getränkeverpackungen nutzen dieses Format, da Flaschen, Schalen und Behälter konsistente Formen und Produktsichtbarkeit erfordern. Werkzeuginvestitionen und Qualifizierungszyklen erschweren den Wechsel etablierter starrer Verpackungen sowohl für Materiallieferanten als auch für Verarbeiter. Verbraucherakzeptanztests verlängern auch die für eine Formatänderung benötigte Zeit, wenn die Verpackung für den Käufer sichtbar ist. Bestehende Abfüllanlagen und nachgelagerte Sammelsysteme unterstützen weiterhin die Verwendung etablierter starrer Formate. Diese Bedingungen erhalten die Rolle starrer Produkte in der Branche für transparente Kunststoffe. Ihre Position spiegelt auch die Notwendigkeit zuverlässiger Barriere- und Strukturleistung in Anwendungen wider, bei denen Ausfälle die Produktsicherheit oder -qualität beeinträchtigen können.
Flexibel wird voraussichtlich bis 2031 mit einer CAGR von 6,87 % wachsen. Seine Expansion spiegelt E-Commerce-Verpackungen, Agrarfolien und flexible Elektroniksubstrate wider. Mehrschichtstrukturen mit transparenten PET- und PMMA-Schichten werden für Frischkost, Milchprodukte und pharmazeutische Blisterverpackungen verwendet. Anti-Beschlag-Leistung und Produktsichtbarkeit können ihre Verwendung in Premium-Verpackungen unterstützen, wo das Produkterscheinungsbild Teil der Kaufentscheidung bleibt. Transparente leitfähige PET-Folien werden auch als Substratschichten in faltbaren Smartphones und tragbaren Geräten verwendet. Dies schafft Nachfrage über konventionelle Verpackungsanwendungen hinaus und verbindet flexible Materialien mit sich verändernden Designs in der Unterhaltungselektronik. Flexible Strukturen können unterschiedliche Produktanforderungen durch die Auswahl und Anordnung von Barriere-, Versiegelungs- und Oberflächenschichten erfüllen. Hochklare Mono-PET- und Mono-Polypropylenstrukturen werden entwickelt, um die Recyclingfähigkeit am Lebensende zu verbessern. Diese Designanforderungen lenken die Forschungsaktivitäten auf flexible Materialien im Markt für transparente Kunststoffe. Das Segment muss Produkte weiterhin schützen und Klarheit erhalten, während es zunehmend wichtigen Recyclinganforderungen gerecht wird.


Nach Polymertyp: PET dominiert, während Polycarbonat in hochwertigen Anwendungen skaliert
PET hielt 2025 einen Anteil von 31,26 % an der Marktgröße für transparente Kunststoffe. Es kombiniert Transparenz, Lebensmittelkontaktkonformität, Verarbeitungseffizienz und eine etablierte mechanische Recyclinginfrastruktur. Getränke-, Lebensmittel- und Körperpflegeverpackungen verwenden PET in globalen Lieferketten, da Harzverarbeitung und Sammelsysteme gut etabliert sind. PET unterstützt Flaschen, Schalen und andere klare Formate, bei denen Hersteller ein praktisches Gleichgewicht zwischen Klarheit, Durchsatz und Kosten benötigen. Polyvinylchlorid (PVC) bleibt in medizinischen Schläuchen, Blisterfolien und flexiblen Verpackungen relevant. PVC steht unter Substitutionsdruck, da Beschränkungen für bestimmte Weichmacher in Europa und Nordamerika strenger werden. Hochklare Polypropylensorten gewinnen in der Asien-Pazifik-Region an Bedeutung bei starren Lebensmittelverpackungen, unterstützt durch eine verteilte regionale Verarbeitungsinfrastruktur. Polystyrol (PS) wird weiterhin in der Gastronomie und bei Point-of-Purchase-Displayanwendungen eingesetzt. Sein Einwegprofil hat in mehreren Ländern zu verstärkter regulatorischer Kontrolle geführt. Die Branche für transparente Kunststoffe setzt weiterhin jedes Harz dort ein, wo seine Verarbeitungs- und Leistungseigenschaften zur Anwendung passen.
PC wird voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen. Automobilverglasungen, Sensorlinsen für Fortgeschrittene Fahrerassistenzsysteme (ADAS) und medizinische Gehäuse sind zentrale Anwendungen. PC bietet Schlagfestigkeit und eine Lichttransmission von 88 % bis 90 % in diesen Anwendungen. Diese Eigenschaften unterstützen Anwendungen, bei denen ein transparentes Bauteil auch mechanischen Belastungen, anspruchsvollen Temperaturen oder wiederholter Handhabung standhalten muss. SABIC stellte auf der Plastics in Automotive Engineering (PIAE) 2026 das optische thermoplastische Extem RH1017UCL-Harz für Sensorlinsen und Gestensteuerungssysteme vor. PMMA bleibt wichtig in Verglasungen, Beleuchtung und medizinischer Diagnostik, wo seine optischen Eigenschaften und Verarbeitungsoptionen nützlich bleiben. Weitere Materialien umfassen cyclische Olefincopolymere und spezielle transparente Polyamide für Anwendungen, die Sterilisation oder hohe Klarheit erfordern. Lieferanten können diese Spezialpolymere dort einsetzen, wo Standardharze eine spezifische optische oder chemische Beständigkeitsanforderung nicht erfüllen können. Der resultierende Polymermix ermöglicht es Herstellern, Materialien entsprechend den funktionalen Anforderungen jedes Bauteils auszuwählen.
Nach Anwendung: Verpackung verankert die Nachfrage, während Automobil das Wachstumstempo vorgibt
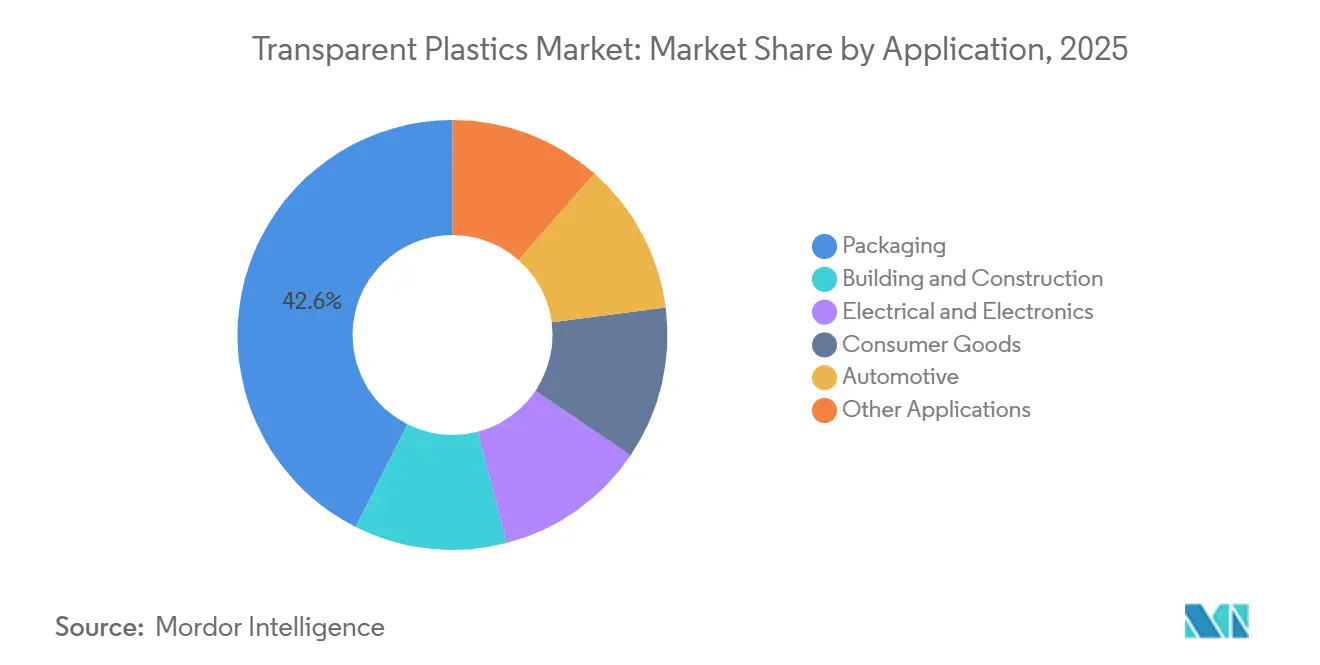
Verpackung machte 2025 einen Anteil von 42,57 % an der Marktgröße für transparente Kunststoffe aus. Produktsichtbarkeit unterstützt ihre Verwendung in Lebensmitteln, Getränken, Körperpflege, Pharmazeutika und E-Commerce. PET-Flaschen, APET-Schalen und Mehrschichtfolien verbrauchen einen großen Anteil der Produktion, da sie Sichtbarkeit mit vertrauten Produktionsprozessen verbinden. Günstige klare Verpackungen stehen unter Margendruck durch PET-Überkapazitäten in der Asien-Pazifik-Region. Gesundheits- und E-Commerce-Verpackungen erfordern stattdessen differenzierte Copolyester und optisch konstruiertes PMMA, wenn Leistungsanforderungen höherwertige Materialien rechtfertigen. Bauwesen, Elektronik und Konsumgüter erfordern ebenfalls transparente Materialien für definierte Produktfunktionen. Verpackungslieferanten müssen auch Manipulationsschutz, Produktschutz und das Erscheinungsbild des Produkts nach der Distribution berücksichtigen. Diese Anwendungen erhalten eine breite Nachfrage im gesamten Markt für transparente Kunststoffe. Das Ausmaß der Verpackung macht Materialverfügbarkeit und Recyclingperformance zu wichtigen Überlegungen in der gesamten Wertschöpfungskette.
Automobil wird voraussichtlich bis 2031 mit einer CAGR von 7,15 % wachsen. Elektrofahrzeuge erhöhen den Wert, der auf leichtere Verglasungen, Lampengehäuse und Innenverkleidungen gelegt wird. Jedes entfernte Kilogramm kann Reichweitenziele unterstützen, was der Materialauswahl eine direkte Rolle im Fahrzeugdesign gibt. Hartvergütete PC-Systeme haben den praktischen Fall für eine breitere Einführung von Automobilverglasungen verbessert. Automobilhersteller benötigen auch Materialien, die die Sensorintegration unterstützen und Sicherheitsanforderungen für Außenbauteile erfüllen können. Bauanwendungen verwenden PMMA- und PC-Systeme in Oberlichtern und Vordächern, wo reduzierte Strukturlast und Wärmemanagementanforderungen wichtig sind. Produktbezogene Umweltdokumentation kann auch Architekturentscheidungen für transparente Systeme beeinflussen. Agrarfolien und optische Komponenten fügen kleinere Nachfragepools hinzu, die mit Präzisionslandwirtschaft und Augmented-Reality-Geräten verbunden sind. Zusammen verbreitern diese Anwendungen die Anwendungsbasis über Verpackungen hinaus, während ein Bedarf an anwendungsspezifischen Materialqualitäten erhalten bleibt.

Geografische Analyse
Asien-Pazifik hielt 2025 einen Marktanteil von 43,09 % am Markt für transparente Kunststoffe und wird bis 2031 voraussichtlich mit einer CAGR von 7,04 % wachsen. China unterstützt die regionale Nachfrage durch große Produktionsnetzwerke für Verpackungen, Unterhaltungselektronik und Automobile, während Kreislaufwirtschaftspolitiken Anforderungen an PET- und Polypropylenqualitäten mit Recyclinganteil in regionalen Lieferketten unterstützen. Indien hat wachsende Anforderungen an pharmazeutische Verpackungen, transparente Lebensmittelverarbeitungsbehälter und medizinische Verarbeitungskapazitäten in der Nähe pharmazeutischer Cluster. Japan und Südkorea verwenden optisches PC, PMMA-Beleuchtungsmaterialien und spezielle PET-Folien in technologieintensiven Anwendungen, während ASEAN-Länder für hochklare PC- und PMMA-Qualitäten importabhängig bleiben.
Nordamerika hat Nachfrage aus pharmazeutischen Verpackungen, Premium-Lebensmittel- und Getränkebehältern sowie Leichtbauprogrammen für Automobile. Die Vereinigten Staaten haben erhebliche Anforderungen an PET mit Recyclinganteil und hochklare Copolyester, während Mexiko zusätzliche Nachfrage durch Konsumgüter- und Automobilproduktion für regionale und Exportversorgung unterstützt. Europa wird durch Qualitäts- und Nachhaltigkeitsanforderungen im Rahmen der Verordnung über Verpackungen und Verpackungsabfälle geprägt, die ein definiertes Nachfragesignal für kreislauforientierte klare Harze erzeugt und die Verwendung dokumentierter Umweltleistung fördert. Eastman Chemical Company erweiterte im Januar 2026 die Verfügbarkeit des Saflex LiteCarbon Clear PVB-Zwischenlagenmaterials in ganz Europa. Das Produkt bietet auf Basis von Umweltproduktdeklarationen bis zu 37 % geringeren eingebetteten Kohlenstoff als Standard-Saflex Clear, während Deutschland und das Vereinigte Königreich wichtige Standorte für Automobil- und Verpackungsforschung und -entwicklung bleiben.
Südamerika konzentriert sich auf Brasilien und Argentinien für Lebensmittel-, Getränke- und transparente Verpackungsnachfrage, wobei Brasilien klare PET-Flaschen, APET-Schalen und flexible Verpackungen in seinen Lebensmittelverarbeitungs- und organisierten Einzelhandelssektoren einsetzt. Argentinien verfügt über inländische PS- und Polypropylenskapazitäten, ist jedoch für einige hochleistungsfähige PC- und PMMA-Qualitäten auf Importe angewiesen, was eine Exposition gegenüber Wechselkurs- und globalen Harzpreisbewegungen schafft. Saudi-Arabien und die Vereinigten Arabischen Emirate erweitern die Verpackungskapazitäten durch industrielle Diversifizierungsprogramme, während GCC-Städte transparente Polymere in Bushaltestellen, Leuchtdiodenarmaturen und Smart-City-Strukturen einsetzen. Recyclinglücken und fragmentierte Regulierung bleiben Einschränkungen im Nahen Osten und in Afrika.

Wettbewerbslandschaft
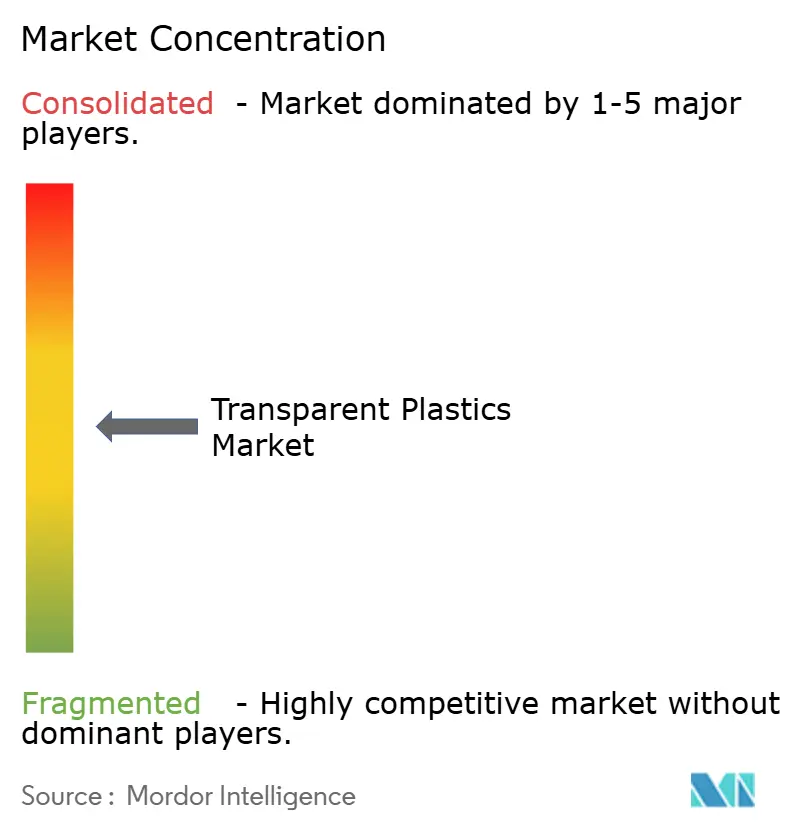
Der Markt für transparente Kunststoffe ist mäßig konzentriert, wobei die fünf größten Akteure SABIC, BASF, Covestro AG, Dow und LyondellBasell Industries Holdings B.V. umfassen. Diese Unternehmen konkurrieren auf der Grundlage von Rohstoffeffizienz, Entwicklungsgeschwindigkeit und Nachhaltigkeitsnachweisen, einschließlich der Fähigkeit, zuverlässige Materialien für anspruchsvolle Endanwendungen anzubieten. Ihre Strategien kombinieren mechanisches und chemisches Recycling mit leistungsstärkeren Qualitäten für Automobil und Elektronik. Dieser Ansatz zielt darauf ab, Materialien mit Recyclinganteil zu liefern, die dennoch Lebensmittelkontakt-, Medizin- und optische Anforderungen erfüllen.
Covestro AG begann 2025 mit der Erweiterung der differenzierten PC-Compoundierungskapazität in Hebron, Ohio, wobei der Betrieb bis Ende 2026 aufgenommen werden soll[2]Covestro AG, "Zusätzliche Kapazität für differenzierte Polycarbonate," Covestro Pressemitteilung, covestro.com. BASF eröffnete im März 2026 seinen weltmaßstäblichen Verbundstandort in Zhanjiang, China, einschließlich der Produktion von Konstruktionskunststoffen in einer integrierten Wertschöpfungskette. Diese Investitionen spiegeln die Bedeutung der Asien-Pazifik-Nachfrage und differenzierter Polymerqualitäten wider. Umweltproduktdeklarationen und Lebenszyklusanalysen sind zu wichtigen Qualifizierungsunterlagen für Schlüsselkunden in Europa und Nordamerika geworden.
Unternehmen sehen Chancen im Recycling von klarem PET und PS für Lebensmittelkontaktanwendungen, insbesondere dort, wo hochwertiges Material anspruchsvolle Verpackungsspezifikationen erfüllen kann. Funktionale transparente Materialien für ADAS, Lidar und autonome Fahrzeugsysteme sind ein weiterer Wettbewerbsbereich. SABIC entwickelte die LNP Elcrin DC0051RC1 PC-Verbindung mit 75 % Post-Consumer-Recyclinganteil für Gehäuse von Unterhaltungselektronik. Anbieter von transparenter Isolierung und funktionaler Verglasung konkurrieren durch dokumentierte Energieleistung, Produktdesign und direktes Engagement mit Gebäude- oder Fahrzeugkunden. Digitale Materialqualifizierung und engere Verbindungen mit Automobilbeschaffungsteams können Entwicklungszyklen verkürzen und anwendungsspezifische Liefervereinbarungen unterstützen. Der Markt für transparente Kunststoffe belohnt weiterhin Hersteller, die zuverlässige Versorgung mit nachgewiesener Anwendungsleistung kombinieren.
Marktführer in der Branche für transparente Kunststoffe
SABIC
BASF
Covestro AG
Dow
LyondellBasell Industries Holdings B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: POLYVANTIS führte PLEXIGLAS PMMA in Indien zusammen mit seinem LEXAN Polycarbonatfolien- und -plattenportfolio ein und erweiterte damit den Zugang zu transparenten thermoplastischen Lösungen für Bedachungen, Oberlichter, Fassaden, Sicherheitsverglasungen und andere Anwendungen. Die Portfolioerweiterung unterstützt eine breitere Einführung transparenter Kunststoffe als leichte und langlebige Alternativen zu Glas in Bau- und Architekturanwendungen.
- September 2025: Covestro AG unterzeichnete ein strategisches Kooperationsmemorandum mit dem chinesischen Unternehmen Anko Optics zur Entwicklung transparenter Konstruktionskunststoffe für Elektrofahrzeuge und zukünftige Flugautos, einschließlich farbwechselnder, photovoltaisch integrierter und displayintegrierter Verglasungen. Die Zusammenarbeit unterstützt die Entwicklung fortschrittlicher Polycarbonatverglasungen mit geringerem Gewicht, Schlagfestigkeit, Designflexibilität und funktionaler Integration und erweitert den Anwendungsbereich transparenter Kunststoffe in der Mobilität.


Globaler Berichtsumfang des Marktes für transparente Kunststoffe
Transparente Kunststoffe sind Polymermaterialien, die Licht mit unterschiedlichen Klarheits- und Transparenzgraden durchlassen. Sie kombinieren optische Eigenschaften mit Merkmalen wie Leichtbau, Langlebigkeit und Designflexibilität für den Einsatz in hergestellten Produkten.
Der Markt für transparente Kunststoffe ist nach Form, Polymertyp, Anwendung und Geografie segmentiert. Nach Form ist der Markt in starr und flexibel segmentiert. Nach Polymertyp ist der Markt in Polyethylenterephthalat (PET), Polyvinylchlorid (PVC), Polypropylen (PP), Polystyrol (PS), Polycarbonat (PC), Polymethylmethacrylat (PMMA) und andere Polymertypen segmentiert. Nach Anwendung ist der Markt in Verpackung, Bauwesen und Konstruktion, Elektro und Elektronik, Automobil, Konsumgüter und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für transparente Kunststoffe in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Starr |
| Flexibel |
| Polyethylenterephthalat (PET) |
| Polyvinylchlorid (PVC) |
| Polypropylen (PP) |
| Polystyrol (PS) |
| Polycarbonat (PC) |
| Polymethylmethacrylat (PMMA) |
| Andere Polymertypen |
| Verpackung |
| Bauwesen und Konstruktion |
| Elektro und Elektronik |
| Automobil |
| Konsumgüter |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Form | Starr | |
| Flexibel | ||
| Nach Polymertyp | Polyethylenterephthalat (PET) | |
| Polyvinylchlorid (PVC) | ||
| Polypropylen (PP) | ||
| Polystyrol (PS) | ||
| Polycarbonat (PC) | ||
| Polymethylmethacrylat (PMMA) | ||
| Andere Polymertypen | ||
| Nach Anwendung | Verpackung | |
| Bauwesen und Konstruktion | ||
| Elektro und Elektronik | ||
| Automobil | ||
| Konsumgüter | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für transparente Kunststoffe?
Der Markt für transparente Kunststoffe hat im Jahr 2026 einen Wert von 162,74 Milliarden USD und wird bis 2031 voraussichtlich 219,12 Milliarden USD erreichen.
Was treibt die Nachfrage nach transparenten Kunststoffen an?
Verpackungsverbesserungen, Leichtbau im Automobilbereich, medizinische Verpackungen, Elektronik und Bauanwendungen unterstützen die Nachfrage.
Welche Form führte den Marktanteil im Jahr 2025 an?
Starr hielt 2025 einen Marktanteil von 60,13 %, unterstützt durch Verpackungs-, Gesundheits-, Automobil- und Verglasungsanwendungen.
Welcher Polymertyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Polycarbonat (PC) wird bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen, unterstützt durch Verglasungen, Sensorlinsen und Gehäuse für medizinische Geräte.
Seite zuletzt aktualisiert am:



