
Tamanho e Participação do Mercado de Metais de Transição
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
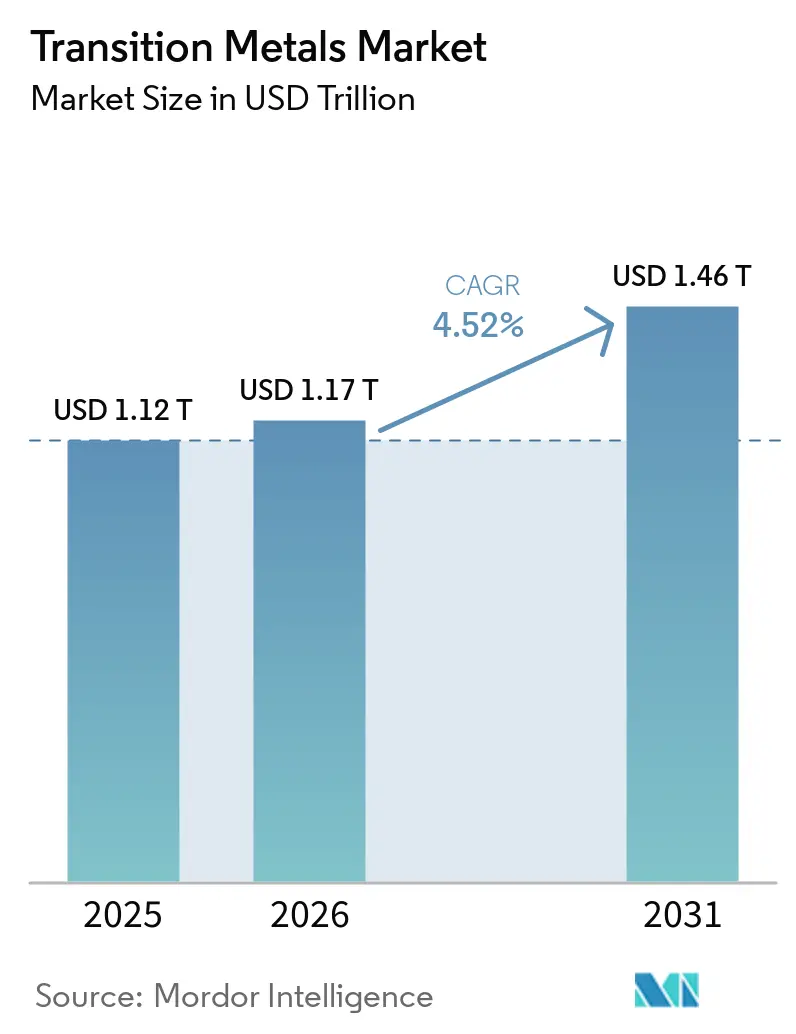
| Tamanho do Mercado (2026) | 1.17 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.46 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.52 % |
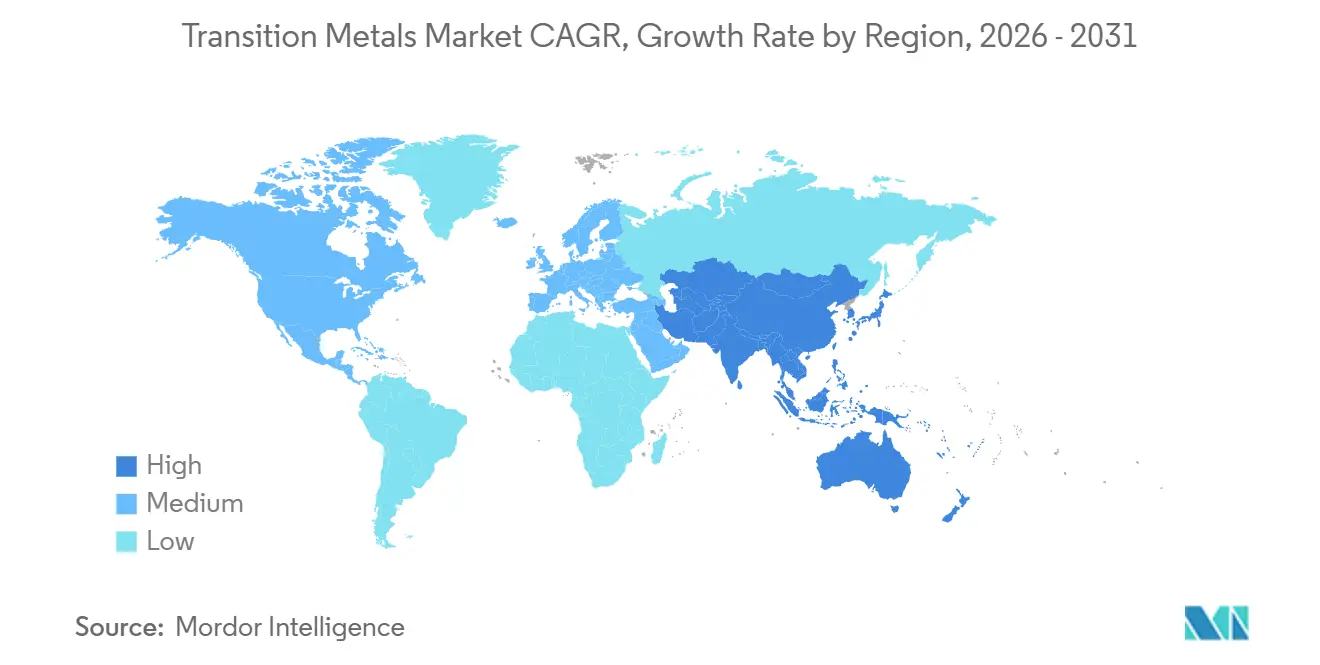
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
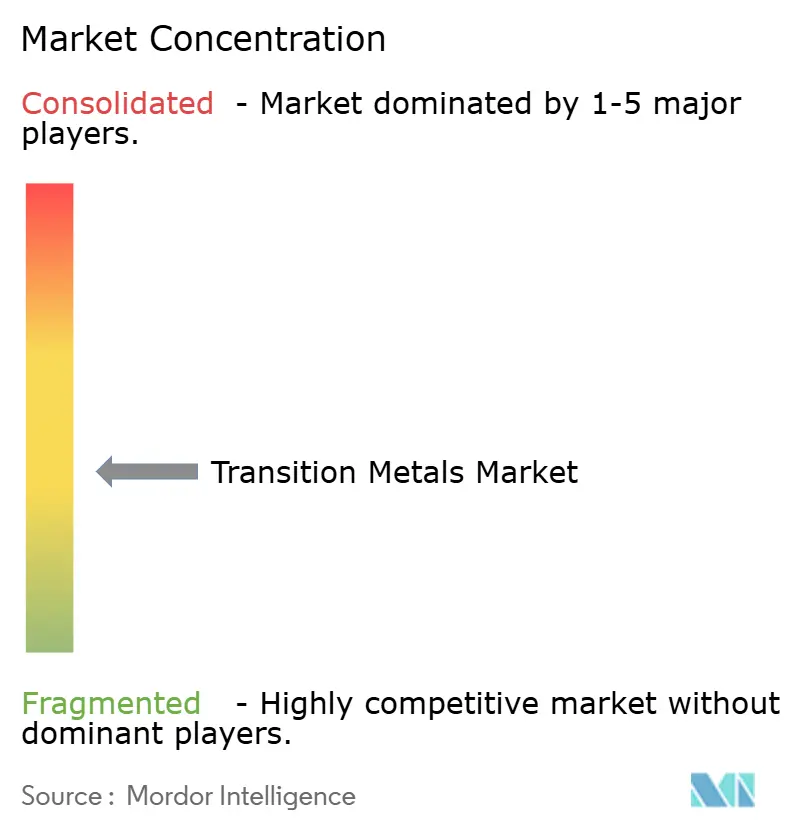
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Metais de Transição por Mordor Intelligence
O tamanho do Mercado de Metais de Transição foi avaliado em 1,12 trilhões de USD em 2025 e estima-se que cresça de 1,17 trilhões de USD em 2026 para atingir 1,46 trilhões de USD até 2031, a um CAGR de 4,52% durante o período de previsão (2026-2031). A construção de infraestrutura, as redes de energia e a manufatura avançada sustentam a demanda em todo o mercado de metais de transição. O transporte eletrificado também aumenta o uso de cobre, níquel e cobalto em aplicações selecionadas. A oferta permanece restrita por licenciamentos, requisitos de capital e capacidade de refino concentrada. Os produtores estão respondendo por meio de aquisições focadas em cobre, projetos de expansão em áreas existentes, investimento em processamento e reciclagem. Esses fatores sustentam um crescimento moderado no mercado de metais de transição até 2031.
Principais Conclusões do Relatório
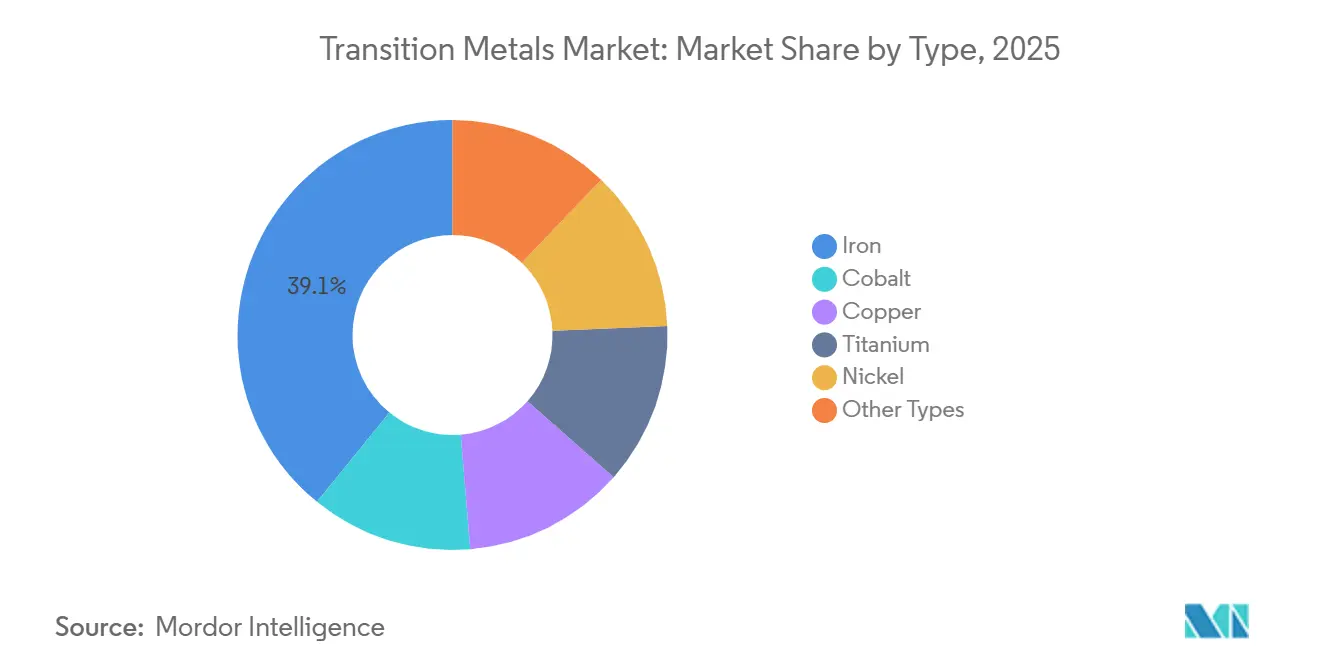
- Por tipo, o ferro detinha 39,14% da participação do mercado de metais de transição em 2025, enquanto o níquel deve avançar a um CAGR de 5,08% até 2031.
- Por forma, chapas e placas detinham 29,52% da participação do mercado de metais de transição em 2025, enquanto o fio deve avançar a um CAGR de 5,34% até 2031.
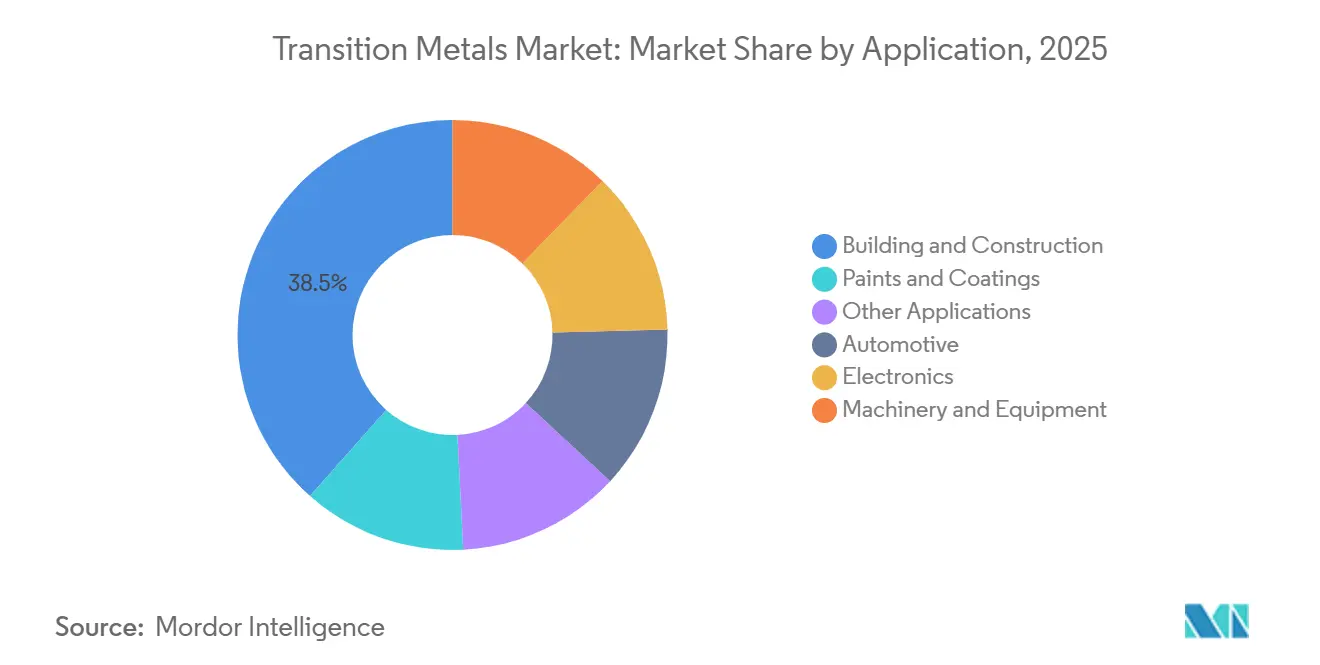
- Por aplicação, construção civil detinha 38,48% da participação do mercado de metais de transição em 2025, enquanto o setor automotivo deve avançar a um CAGR de 5,63% até 2031.
- Por geografia, a Ásia-Pacífico detinha 43,43% da participação do mercado de metais de transição em 2025 e deve avançar a um CAGR de 5,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por Infraestrutura e Construção Urbana | +1.5% | Global, concentrado no Sul da Ásia, Sudeste Asiático, África e Oriente Médio | Longo prazo (≥ 4 anos) |
| Eletrificação, Energia Renovável e Expansão da Rede Elétrica | +1.2% | Global, maior intensidade na Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Intensidade de Materiais para Veículos Elétricos e Armazenamento de Energia | +0.9% | Global, liderado pela China, EUA e Europa | Médio prazo (2-4 anos) |
| Automação Industrial, Eletrônicos e Manufatura Avançada | +0.6% | Global, concentrado no Leste Asiático, América do Norte e Alemanha | Médio prazo (2-4 anos) |
| Localização do Refino e Formação de Estoques Estratégicos | +0.3% | América do Norte, Europa, Japão, Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Infraestrutura e Construção Urbana
O ferro e o aço permaneceram centrais para o desenvolvimento de infraestrutura, o que confere ao mercado de metais de transição uma base de demanda ampla e duradoura. A demanda global de aço deve atingir 1.724 milhões de toneladas métricas em 2026, com a Índia crescendo 7,4% e a África crescendo 3,8%, em comparação com o crescimento global de 0,3%[1]. O Programa Nacional de Infraestrutura da Índia e os investimentos ferroviários criam um horizonte de planejamento mais longo para a aquisição de aço. A demanda por construção também se estende além da habitação para transporte, serviços públicos e obras públicas. Essa ampla base de projetos ajuda a sustentar a demanda no mercado de metais de transição quando usos finais individuais enfraquecem.
Eletrificação, Energia Renovável e Expansão da Rede Elétrica
O cobre permanece essencial para as redes elétricas, tornando o investimento em redes um importante impulsionador do mercado de metais de transição. A demanda por cobre refinado atingiu quase 28 milhões de toneladas métricas em 2025, e a Agência Internacional de Energia espera que o cobre registre o maior crescimento em volume entre os minerais críticos até 2040[2]. A geração fotovoltaica solar utiliza de 4 a 5 toneladas métricas de cobre por megawatt, o que representa de 4 a 5 vezes o uso de cobre da geração a gás. Os preços do cobre superaram 14.000 USD por tonelada métrica em maio de 2026, enquanto o fornecimento de minas cresceu apenas 0,8% em 2025. O Grupo Internacional de Estudo do Cobre projetou um déficit de cobre refinado de 150.000 toneladas métricas em 2026, após um superávit de 178.000 toneladas métricas em 2025. As atualizações da rede elétrica e a infraestrutura de carregamento, portanto, reforçam a posição de longo prazo do cobre no mercado de metais de transição.
Intensidade de Materiais para Veículos Elétricos e Armazenamento de Energia
Os veículos elétricos e o armazenamento de energia continuam a alterar os padrões de demanda no mercado de metais de transição. A demanda de níquel no setor de baterias é estimada em 480.000 toneladas métricas em 2026, acima das 420.000 toneladas métricas em 2025. As baterias de fosfato de ferro e lítio aumentaram de 36% da capacidade global de baterias para veículos elétricos em 2025 para 42% em 2026, reduzindo o uso de níquel em uma parcela maior de veículos. As químicas de baterias ricas em níquel permanecem importantes para veículos de alto desempenho e longa autonomia. Os preços do cobalto subiram 130% em 2025 após a República Democrática do Congo introduzir um sistema de cotas de exportação em outubro de 2025 que limitou as exportações a 96.600 toneladas métricas anuais. O armazenamento estacionário e a energia de reserva adicionam demanda além dos veículos de passageiros, sustentando um conjunto mais amplo de materiais para baterias no mercado de metais de transição.
Automação Industrial, Eletrônicos e Manufatura Avançada
A automação, os eletrônicos e a manufatura avançada criam saídas adicionais para o mercado de metais de transição. A fabricação de semicondutores, a robótica industrial e os equipamentos de servidores requerem conexões de cobre, ligas de níquel e ferramentas de titânio. Placas de circuito de maior densidade utilizam especificações de folha de cobre mais exigentes, enquanto os ciclos de qualificação podem se estender de 12 a 18 meses antes da produção em volume. Isso aumenta o valor de um fornecimento confiável para processadores que podem atender a requisitos especializados. A fabricação aeroespacial e de defesa também requer titânio e superligas à base de cobalto. Esses usos somam-se à demanda estabelecida de construção e transporte, o que amplia a base de usos finais do mercado de metais de transição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Licenciamento Ambiental e Custos de Conformidade | -0.8% | Global, especialmente EUA, Canadá, UE e Austrália | Longo prazo (≥ 4 anos) |
| Volatilidade de Preços e Desenvolvimento de Minas com Alto Intensidade de Capital | -0.7% | Global | Médio prazo (2-4 anos) |
| Refino Concentrado e Exposição às Rotas Comerciais | -0.5% | UE, EUA, Japão, Coreia do Sul, Índia (importadores líquidos) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Ambiental e Custos de Conformidade
Os requisitos de revisão ambiental retardam o desenvolvimento de novas minas para o mercado de metais de transição. Projetos de mineração nos Estados Unidos, Canadá, União Europeia e Austrália podem exigir processos de revisão ambiental de vários anos. Prazos mais longos adiam o novo fornecimento mesmo quando os preços sustentam o investimento. As minas em operação também enfrentam despesas de conformidade mais elevadas, o que pode aumentar os custos de produção. Essas condições favorecem expansões em locais existentes, onde a infraestrutura e o conhecimento de licenciamento já existem. O resultado é uma resposta de oferta que pode permanecer mais lenta do que o crescimento da demanda no mercado de metais de transição.
Volatilidade de Preços e Desenvolvimento de Minas com Alta Intensidade de Capital
Os ciclos de preços e as elevadas necessidades de capital podem atrasar adições de oferta para o mercado de metais de transição. Construir 7 milhões de toneladas métricas de capacidade anual de cobre até 2040 exigiria 156 bilhões de USD em investimento em projetos, considerando a intensidade de capital citada de 22.359 USD por tonelada métrica de capacidade anual. Os gastos de capital em metais para baterias caíram mais de 20% em 2025, o maior declínio em um único ano em mais de uma década. Os baixos preços do lítio e do níquel em 2024 e início de 2025 levaram os desenvolvedores a reduzir os investimentos. As mudanças na química das baterias também tornaram os investidores cautelosos em relação a minas focadas em um único material. Esse ambiente de financiamento pode limitar adições de capacidade oportunas em todo o mercado de metais de transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Ferro Lidera a Demanda, Enquanto o Níquel se Expande com o Uso em BateriasO ferro detinha 39,14% da receita do mercado em 2025, sustentado por seu papel na construção, maquinário, produção automotiva e construção naval. A produção global de aço bruto deve atingir 1.869 milhões de toneladas métricas em 2026. A Índia deve produzir 174,9 milhões de toneladas métricas, enquanto a Associação das Nações do Sudeste Asiático (ASEAN) deve produzir 61,5 milhões de toneladas métricas. Esses números mostram que a demanda por aço está se espalhando pelos centros emergentes de manufatura e construção. O cobre permanece estrategicamente importante, pois a demanda refinada atingiu quase 28 milhões de toneladas métricas em 2025. O titânio atende às cadeias de suprimentos aeroespaciais e de defesa, enquanto o cobalto sustenta aplicações em baterias e superligas.
O níquel deve avançar a um CAGR de 5,08% até 2031. Seu uso em químicas de baterias de alto desempenho e aço inoxidável sustenta essa perspectiva. A China respondeu pela maior parte do uso global de níquel em 2025, e a demanda global de níquel deve crescer 4,3% em 2026. A Indonésia controlava quase dois terços do fornecimento de níquel minerado e pouco menos da metade da produção de níquel refinado em 2025. O projeto de Lixiviação por Ácido sob Alta Pressão de Pomalaa da Vale tem como alvo o comissionamento do autoclave no segundo semestre de 2026. O avanço da química de fosfato de ferro e lítio limita o ritmo da demanda por níquel, mesmo que o uso total de níquel continue a aumentar.

Por Forma:
O Fio Registra o Crescimento Mais Rápido com o Investimento em Redes ElétricasChapas e placas detinham 29,52% da participação de receita em 2025, sustentadas pela demanda de aço estrutural na construção, energia offshore e construção naval. A demanda de aço da Índia deve aumentar 6,7% em 2026, e a demanda da África deve aumentar 4,4% em 2026. Esses centros de demanda sustentam a aquisição regional de chapas e placas no mercado de metais de transição. As chapas de aço niquelado também estão encontrando uso em carcaças de baterias cilíndricas. A Dongkuk Industries começou a produzir chapas de aço niquelado para carcaças de baterias secundárias em setembro de 2026. A empresa está visando a produção em massa para formatos de bateria da série 46 na América do Norte em 2027.
O fio deve avançar a um CAGR de 5,34% até 2031. A expansão da rede elétrica e as redes de carregamento requerem fio de cobre tanto no nível do veículo quanto no nível de conexão à rede. Um veículo elétrico a bateria usa 83 kg de cobre, em comparação com 23 kg em um veículo com motor de combustão interna. Barras e vergalhões atendem a aplicações de concreto armado e engenharia. Os preços do vergalhão chinês caíram em 2025, à medida que a construção doméstica enfraqueceu e as exportações aumentaram. A participação da China nas exportações mundiais de aço subiu de 19% em 2019 para 41% em 2025. Pós e formas especializadas sustentam a manufatura aditiva, eletrônicos, revestimentos e usos em processamento químico.
Por Aplicação:
Construção Civil Detém a Maior Base, Enquanto o Setor Automotivo Cresce Mais RapidamenteA construção civil detinha 38,48% da receita do mercado em 2025. A aplicação utiliza ferro, aço e cobre estrutural em economias desenvolvidas e em desenvolvimento. A demanda global de aço deve atingir 1.724 milhões de toneladas métricas em 2026, com infraestrutura e construção não residencial sustentando a demanda. O crescimento projetado de 6,7% na demanda de aço da Índia em 2026 reflete a crescente importância do Sul e Sudeste Asiático. A nova construção de centros de dados também adiciona demanda por aço e materiais elétricos.
O setor automotivo deve avançar a um CAGR de 5,63% até 2031. Os veículos elétricos aumentam o uso por veículo de cobre, níquel e cobalto. Os eletrônicos representam outra grande categoria de demanda, sustentada pela infraestrutura de servidores, placas de circuito de alta densidade e equipamentos de fabricação de semicondutores. Tintas e revestimentos utilizam compostos de cobalto e titânio para pigmentos, adesão e estabilização ultravioleta. As formulações à base de água com menor teor de compostos orgânicos voláteis estão mudando os requisitos técnicos para secantes selecionados à base de cobalto. Maquinário, equipamentos e outras aplicações fornecem uma base de demanda industrial diversificada que pode moderar as oscilações na atividade de construção e automotiva.
Análise Geográfica
Mercado de Metais de Transição da APAC
A Ásia-Pacífico deteve 43,43% da receita do mercado em 2025 e está projetada para avançar a um CAGR de 5,44% até 2031. A China controla a maior parte da capacidade global de refino de cobalto e mais de 90% da capacidade de processamento de grafite de grau bateria. O consumo de aço da China caiu 6,9% em 2025 e está projetado para recuar 0,6% em 2026, à medida que sua correção imobiliária continua. O consumo de aço da Índia cresceu 9,8%, atingindo 163,71 milhões de toneladas métricas em 2025, e está projetado para crescer 6,7%, chegando a 174,72 milhões de toneladas métricas em 2026. A demanda da Associação das Nações do Sudeste Asiático está projetada para crescer 3,5% em 2026, apoiada por investimentos em manufatura e expansão industrial.
Mercado de Metais de Transição das Américas, Europa e Oceania
A América do Norte é apoiada por investimentos em infraestrutura, política industrial, modernização da rede elétrica e construção de centros de dados. A demanda de aço dos Estados Unidos cresceu 0,7% em 2025 e está projetada para crescer 0,6% em 2026. As regras de cadeia de suprimentos previstas na Lei de Redução da Inflação direcionam os investimentos em materiais para baterias para jurisdições aprovadas, incluindo Austrália, Canadá e Chile. A demanda de aço da Europa está projetada para se recuperar 1,4% em 2026, apoiada por gastos em infraestrutura e defesa. O regulamento de salvaguarda do aço da União Europeia de abril de 2026 introduziu tarifas de 50% sobre importações fora de cota e um requisito de origem de fusão e vazamento.
Mercado de Metais de Transição do MEA e América do Sul
A demanda de aço da África está projetada para crescer 4,4% em 2026. A demanda de aço do Oriente Médio está projetada para aumentar 1,6% em 2026, após uma forte melhora em 2025. A República Democrática do Congo controlou 73% do fornecimento global de cobalto minerado em 2025. A América do Sul fornece cobre e minério de ferro por meio do Chile e do Brasil, mas possui menor capacidade de refino. A Vale tem como meta uma produção de minério de ferro de 335 a 345 milhões de toneladas métricas em 2026. Essa lacuna de recursos e processamento está moldando as prioridades de investimento em todo o mercado de metais de transição.
Cenário Competitivo
O mercado de metais de transição é moderadamente concentrado, com os cinco principais participantes incluindo BHP, Rio Tinto, Vale, Glencore e Freeport-McMoRan. O processamento é mais concentrado em países selecionados, particularmente China e Indonésia. Anglo American e Teck Resources Limited anunciaram uma fusão entre iguais em setembro de 2025 para formar a Anglo Teck, uma empresa com mais de 70% de exposição ao cobre. A transação planejada reflete o crescente valor estratégico dos portfólios de cobre. A BHP está avançando em um pipeline de crescimento de cobre com meta de crescimento anual composto de 3% a 4% em equivalente de cobre atribuível entre os anos fiscais de 2027 e 2035. A Freeport-McMoRan está visando um potencial aumento de 60% na produção de cobre dos Estados Unidos a partir de ativos domésticos.
A BHP investiu 4,7 bilhões de USD em cobre durante o ano fiscal de 2026 e submeteu novos planos de concentrador para Escondida às autoridades ambientais chilenas. O plano de Escondida favorece uma rota de expansão em área existente com menor risco de desenvolvimento do que uma nova mina. Rio Tinto e BHP concluíram a troca de terras da Resolution Copper em março de 2026 e comprometeram 0,5 bilhões de USD nos 2 anos seguintes para perfuração e desenvolvimento. O processo de venda da Anglo American para seu negócio de Carvão Siderúrgico mostra a tendência em direção a portfólios mais simples focados em minerais críticos. Essas ações aumentam a importância de corpos de minério estabelecidos e capacidades operacionais no mercado de metais de transição.
O processamento, a reciclagem e as cadeias de suprimentos locais oferecem espaço para diferenciação competitiva no mercado de metais de transição. A Sumitomo Metal Mining Co., Ltd. inaugurou a primeira planta de reciclagem de baterias para veículos elétricos do Japão em setembro de 2026, adicionando uma fonte doméstica de materiais de bateria recuperados. O Projeto de Crescimento da Indonésia da Vale inclui 7,2 bilhões de USD de investimento planejado em 3 locais de processamento. A KGHM produziu 710.000 toneladas métricas de cobre pagável em 2025 e começou a construir 3 novos poços de mina na Polônia em 2026. A Freeport-McMoRan também converteu a frota de caminhões de transporte da mina Bagdad para operações autônomas, seu primeiro local totalmente autônomo nos Estados Unidos.
Líderes do Setor de Metais de Transição
-
BHP
-
Rio Tinto
-
Glencore
-
Vale
-
Freeport-McMoRan
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Metais de Transição Empresas cobertas neste relatório
- Anglo American
- ArcelorMittal
- BHP
- CMOC
- Freeport-McMoRan
- Glencore
- Jinchuan Group International Resources Co. Ltd
- KGHM
- Norilsk Nickel
- Nucor Corporation
- Rio Tinto
- Southern Copper Corporation
- Sumitomo Metal Mining Co., Ltd.
- Teck Resources Limited
- Vale
Desenvolvimentos industriais recentes em Mercado de Metais de Transição
- Setembro de 2026: A República Democrática do Congo estabeleceu uma força-tarefa para acelerar sua parceria de minerais estratégicos com os Estados Unidos, com foco em investimentos em cobre e cobalto e acordos de fornecimento para o mercado ocidental. A iniciativa apoia a diversificação das cadeias de suprimentos globais de metais de transição para aplicações de energia, eletrônicos e manufatura avançada.
- Julho de 2026: O projeto de Lixiviação por Ácido sob Alta Pressão da Vale em Morowali, Sulawesi Central, atingiu um marco de construção com a chegada de uma unidade de autoclave chave para a instalação de níquel de baixo carbono. O projeto faz parte do programa de investimento indonésio de 7,2 bilhões de USD da Vale, apoiando o fornecimento adicional de níquel para materiais de baterias e fortalecendo a demanda por metais de transição.
Escopo do Relatório Global do Mercado de Metais de Transição
Os metais de transição são elementos metálicos caracterizados por sua capacidade de formar vários compostos e exibir múltiplos estados de oxidação. Eles fornecem combinações úteis de resistência, condutividade, resistência à corrosão e propriedades térmicas para materiais de engenharia e processos industriais.
O Mercado de Metais de Transição é segmentado por tipo, forma, aplicação e geografia. Por tipo, o mercado é segmentado em ferro, cobre, titânio, níquel, cobalto e outros tipos. Por forma, o mercado é segmentado em chapas e placas, pós, barras e vergalhões, fio e outras formas. Por aplicação, o mercado é segmentado em construção civil, automotivo, eletrônicos, tintas e revestimentos, maquinário e equipamentos e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para metais de transição em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Ferro |
| Cobre |
| Titânio |
| Níquel |
| Cobalto |
| Outros Tipos |
| Chapas e Placas |
| Pós |
| Barras e Vergalhões |
| Fio |
| Outras Formas |
| Construção Civil |
| Automotivo |
| Eletrônicos |
| Tintas e Revestimentos |
| Maquinário e Equipamentos |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Ferro | |
| Cobre | ||
| Titânio | ||
| Níquel | ||
| Cobalto | ||
| Outros Tipos | ||
| Por Forma | Chapas e Placas | |
| Pós | ||
| Barras e Vergalhões | ||
| Fio | ||
| Outras Formas | ||
| Por Aplicação | Construção Civil | |
| Automotivo | ||
| Eletrônicos | ||
| Tintas e Revestimentos | ||
| Maquinário e Equipamentos | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de metais de transição?
O mercado de metais de transição está em 1,17 trilhões de USD em 2026 e deve atingir 1,46 trilhões de USD até 2031.
Qual tipo detinha a maior participação em 2025?
O ferro detinha 39,14% da participação de mercado em 2025 devido ao seu amplo uso em aço, construção, maquinário, produção automotiva e construção naval.
Qual forma deve crescer mais rapidamente até 2031?
O fio deve avançar a um CAGR de 5,34% até 2031, à medida que as redes elétricas e as redes de carregamento para veículos elétricos requerem mais conexões de cobre.
Qual aplicação detinha a maior participação em 2025?
A construção civil detinha 38,48% da participação de mercado em 2025, sustentada pela demanda por ferro, aço e cobre estrutural.