
Tamaño y Participación del Mercado de Metales de Transición
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
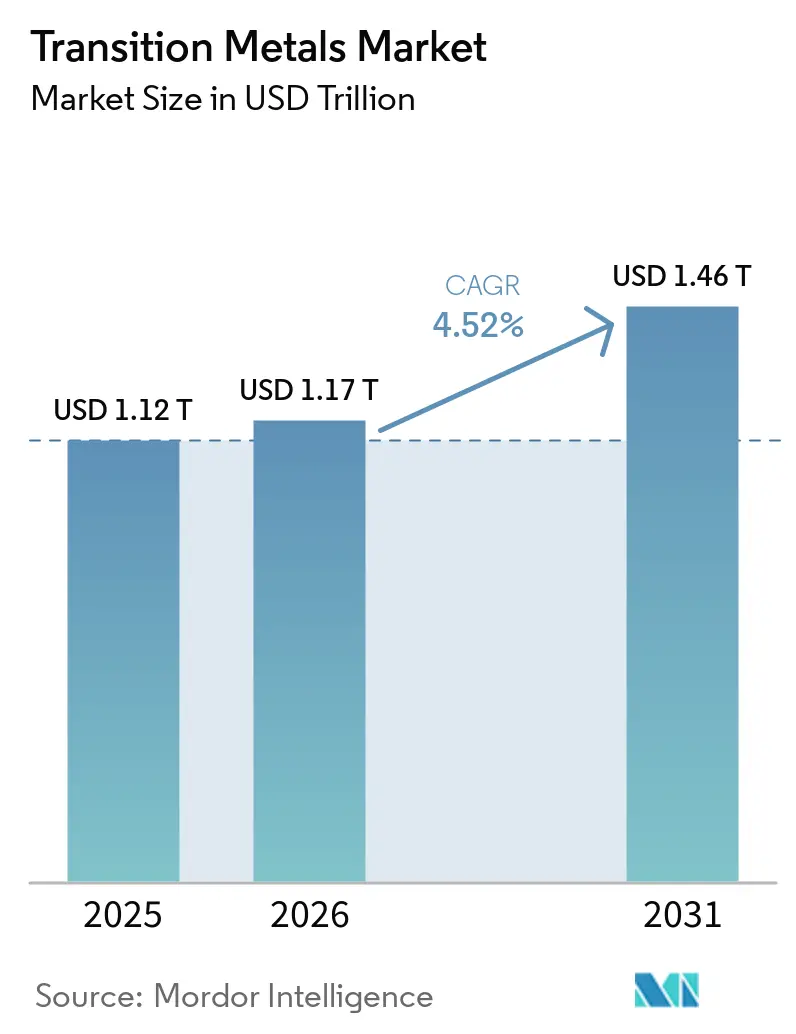
| Tamaño del Mercado (2026) | 1.17 Billones de dólares |
| Tamaño del Mercado (2031) | 1.46 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
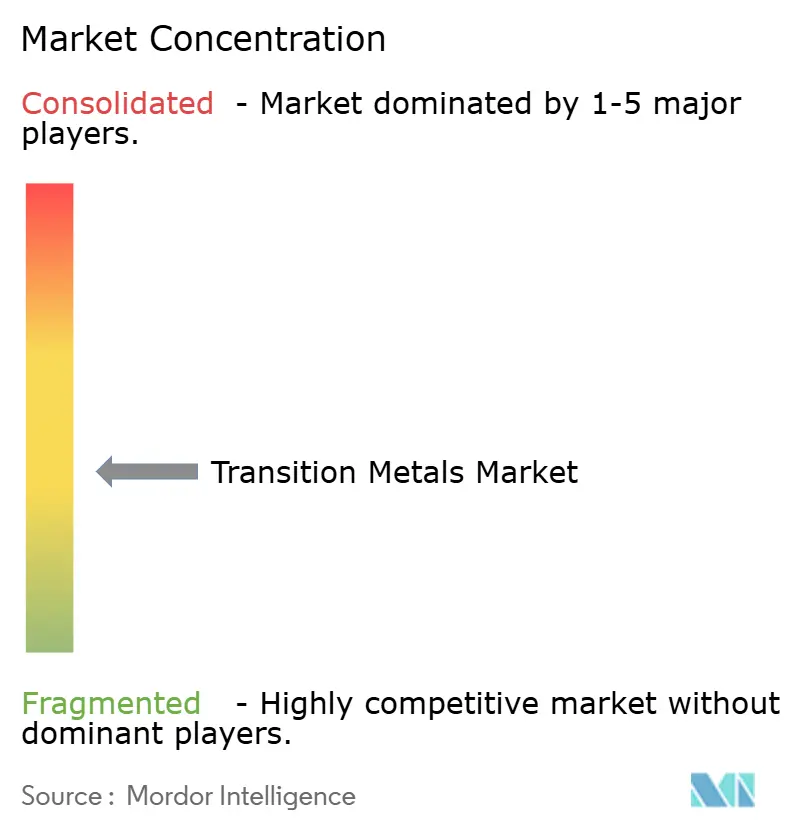
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Metales de Transición por Mordor Intelligence
El tamaño del Mercado de Metales de Transición fue valorado en 1,12 billones de USD en 2025 y se estima que crecerá desde 1,17 billones de USD en 2026 hasta alcanzar 1,46 billones de USD en 2031, a una CAGR del 4,52% durante el período de pronóstico (2026-2031). La construcción de infraestructura, las redes eléctricas y la fabricación avanzada sustentan la demanda en el mercado de metales de transición. El transporte electrificado también incrementa el uso de cobre, níquel y cobalto en aplicaciones seleccionadas. La oferta sigue siendo limitada por los permisos, los requisitos de capital y la capacidad de refinación concentrada. Los productores están respondiendo mediante adquisiciones centradas en el cobre, proyectos de expansión en sitios existentes, inversión en procesamiento y reciclaje. Estos factores respaldan un crecimiento moderado en el mercado de metales de transición hasta 2031.
Conclusiones Clave del Informe
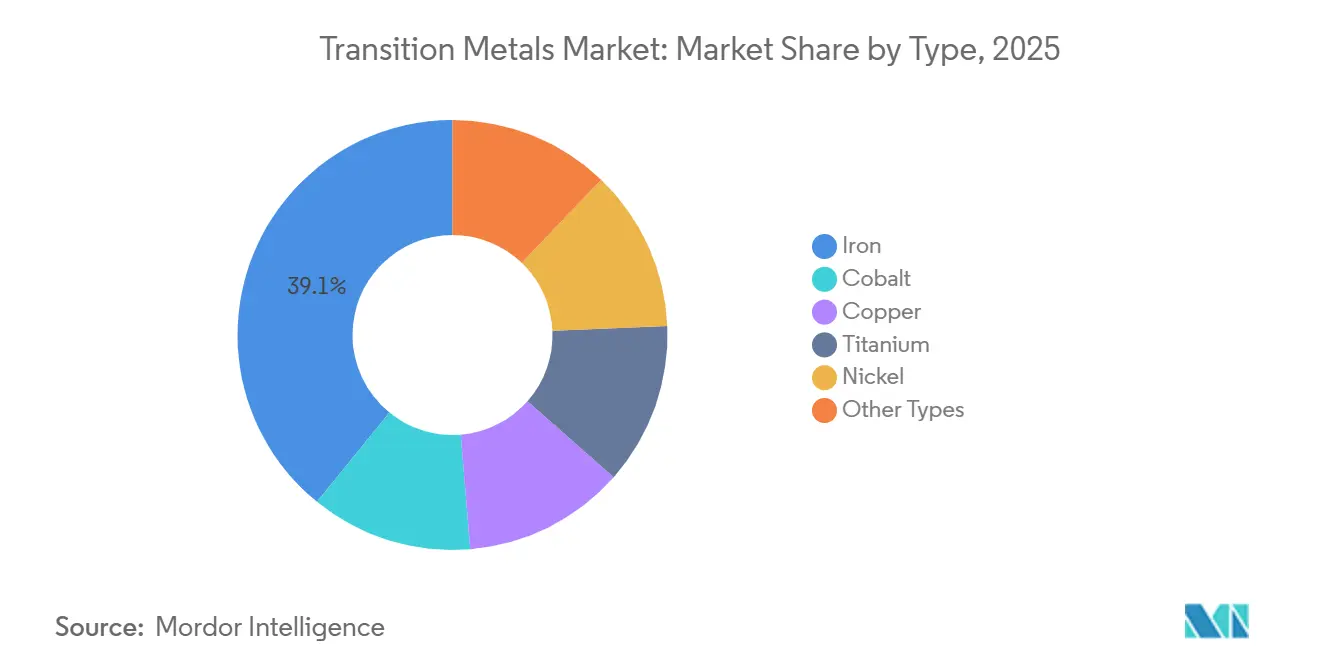
- Por tipo, el hierro representó el 39,14% de la participación del mercado de metales de transición en 2025, mientras que se proyecta que el níquel avance a una CAGR del 5,08% hasta 2031.
- Por forma, las placas y láminas representaron el 29,52% de la participación del mercado de metales de transición en 2025, mientras que se proyecta que el alambre avance a una CAGR del 5,34% hasta 2031.
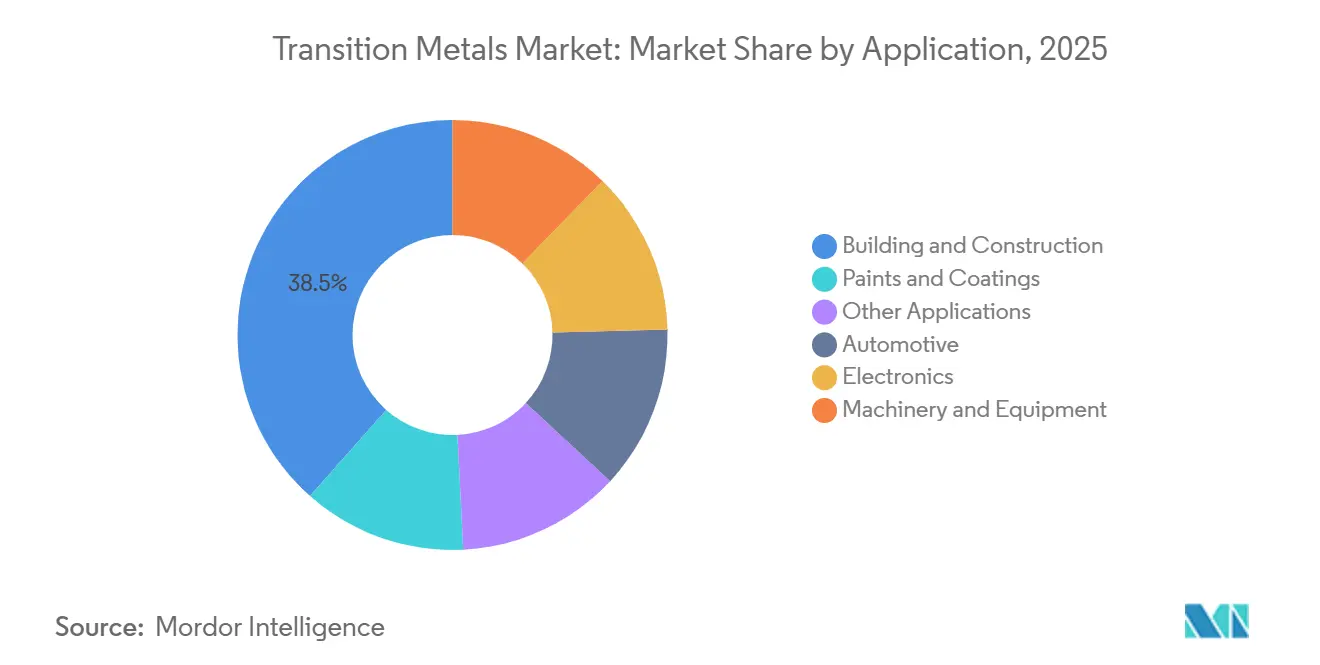
- Por aplicación, la construcción y edificación representó el 38,48% de la participación del mercado de metales de transición en 2025, mientras que se proyecta que el sector automotriz avance a una CAGR del 5,63% hasta 2031.
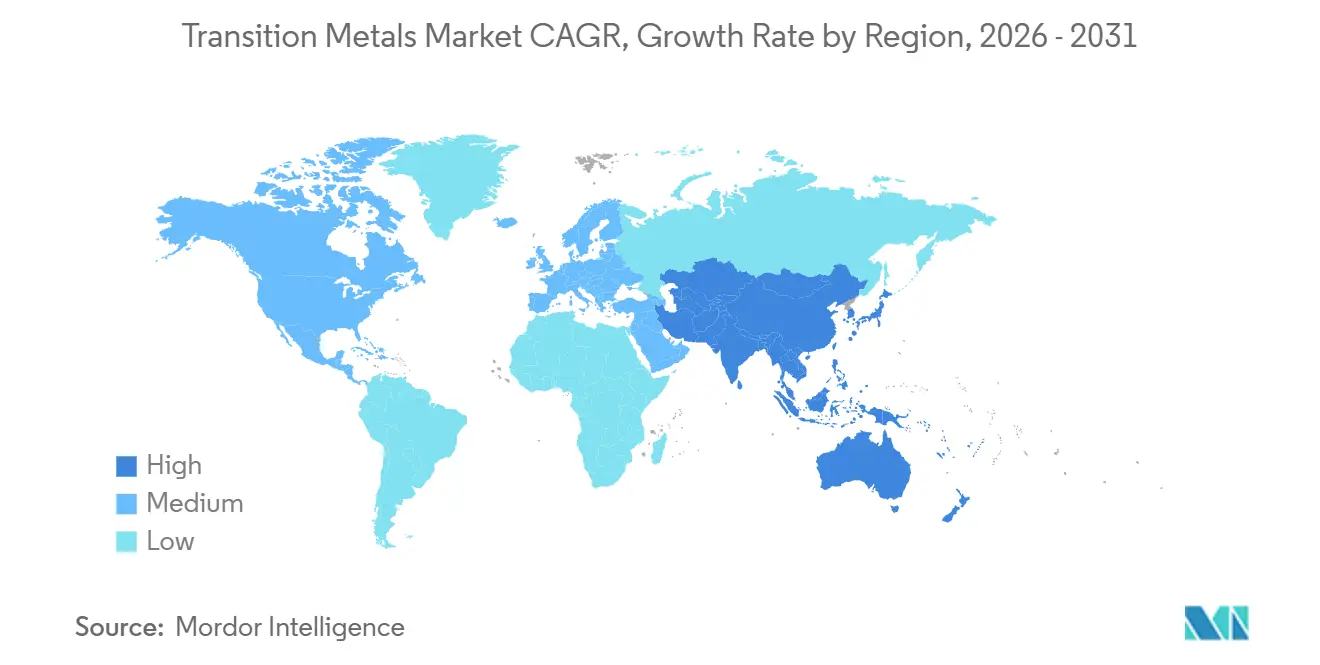
- Por geografía, Asia-Pacífico representó el 43,43% de la participación del mercado de metales de transición en 2025 y se proyecta que avance a una CAGR del 5,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Infraestructura y Construcción Urbana | +1.5% | Global, concentrado en Asia del Sur, Sudeste Asiático, África y Oriente Medio | Largo plazo (≥ 4 años) |
| Electrificación, Energía Renovable y Expansión de la Red Eléctrica | +1.2% | Global, mayor intensidad en APAC, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Intensidad de Materiales para Vehículos Eléctricos y Almacenamiento de Energía | +0.9% | Global, liderado por China, EE. UU. y Europa | Mediano plazo (2-4 años) |
| Automatización Industrial, Electrónica y Fabricación Avanzada | +0.6% | Global, concentrado en Asia Oriental, América del Norte y Alemania | Mediano plazo (2-4 años) |
| Localización de la Refinación y Almacenamiento Estratégico | +0.3% | América del Norte, Europa, Japón, Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Infraestructura y Construcción Urbana
El hierro y el acero siguieron siendo fundamentales para el desarrollo de infraestructura, lo que otorga al mercado de metales de transición una base de demanda amplia y duradera. Se proyecta que la demanda mundial de acero alcance 1.724 millones de toneladas métricas en 2026, con India creciendo un 7,4% y África un 3,8%, en comparación con un crecimiento global del 0,3%[1]. El Plan Nacional de Infraestructura de India y la inversión ferroviaria crean un horizonte de planificación más amplio para la adquisición de acero. La demanda de construcción también se extiende más allá de la vivienda hacia el transporte, los servicios públicos y las obras públicas. Esta amplia base de proyectos ayuda a sostener la demanda en el mercado de metales de transición cuando los usos finales individuales se debilitan.
Electrificación, Energía Renovable y Expansión de la Red Eléctrica
El cobre sigue siendo esencial para las redes eléctricas, lo que convierte la inversión en redes en un impulsor importante para el mercado de metales de transición. La demanda de cobre refinado alcanzó casi 28 millones de toneladas métricas en 2025, y la Agencia Internacional de Energía espera que el cobre registre el mayor crecimiento en volumen entre los minerales críticos hasta 2040[2]. La generación fotovoltaica solar utiliza de 4 a 5 toneladas métricas de cobre por megavatio, lo que representa de 4 a 5 veces el uso de cobre de la generación a gas. Los precios del cobre superaron los 14.000 USD por tonelada métrica en mayo de 2026, ya que el suministro minero creció solo un 0,8% en 2025. El Grupo Internacional de Estudio del Cobre proyectó un déficit de cobre refinado de 150.000 toneladas métricas en 2026, tras un superávit de 178.000 toneladas métricas en 2025. Las actualizaciones de la red eléctrica y la infraestructura de carga refuerzan, por tanto, la posición a largo plazo del cobre dentro del mercado de metales de transición.
Intensidad de Materiales para Vehículos Eléctricos y Almacenamiento de Energía
Los vehículos eléctricos y el almacenamiento de energía continúan alterando los patrones de demanda en el mercado de metales de transición. La demanda de níquel en el sector de baterías se estima en 480.000 toneladas métricas en 2026, frente a las 420.000 toneladas métricas de 2025. Las baterías de fosfato de hierro y litio aumentaron del 36% de la capacidad global de baterías para vehículos eléctricos en 2025 al 42% en 2026, reduciendo el uso de níquel en una mayor proporción de vehículos. Las químicas de baterías ricas en níquel siguen siendo importantes para los vehículos de alto rendimiento y largo alcance. Los precios del cobalto aumentaron un 130% en 2025 tras la introducción por parte de la República Democrática del Congo de un sistema de cuotas de exportación en octubre de 2025 que limitó las exportaciones a 96.600 toneladas métricas anuales. El almacenamiento estacionario y la energía de respaldo añaden demanda más allá de los vehículos de pasajeros, respaldando un conjunto más amplio de materiales para baterías en el mercado de metales de transición.
Automatización Industrial, Electrónica y Fabricación Avanzada
La automatización, la electrónica y la fabricación avanzada crean salidas adicionales para el mercado de metales de transición. La fabricación de semiconductores, la robótica industrial y los equipos de servidores requieren conexiones de cobre, aleaciones de níquel y herramientas de titanio. Las placas de circuitos de mayor densidad utilizan especificaciones de lámina de cobre más exigentes, mientras que los ciclos de calificación pueden extenderse de 12 a 18 meses antes de la producción en volumen. Esto aumenta el valor de un suministro confiable para los procesadores que pueden cumplir con requisitos especializados. La fabricación aeroespacial y de defensa también requiere superaleaciones con titanio y cobalto. Estos usos se suman a la demanda establecida de construcción y transporte, lo que amplía la base de usos finales del mercado de metales de transición.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Permisos Ambientales y Costos de Cumplimiento | -0.8% | Global, especialmente EE. UU., Canadá, UE y Australia | Largo plazo (≥ 4 años) |
| Volatilidad de Precios y Desarrollo de Minas con Alto Requerimiento de Capital | -0.7% | Global | Mediano plazo (2-4 años) |
| Refinación Concentrada y Exposición a Rutas Comerciales | -0.5% | UE, EE. UU., Japón, Corea del Sur, India (importadores netos) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Permisos Ambientales y Costos de Cumplimiento
Los requisitos de revisión ambiental ralentizan el desarrollo de nuevas minas para el mercado de metales de transición. Los proyectos mineros en los Estados Unidos, Canadá, la Unión Europea y Australia pueden requerir procesos de revisión ambiental de varios años. Los plazos más largos difieren la nueva oferta incluso cuando los precios respaldan la inversión. Las minas en operación también enfrentan mayores gastos de cumplimiento, lo que puede elevar los costos de producción. Estas condiciones favorecen las expansiones en sitios existentes donde ya existe infraestructura y conocimiento en materia de permisos. El resultado es una respuesta de oferta que puede seguir siendo más lenta que el crecimiento de la demanda en el mercado de metales de transición.
Volatilidad de Precios y Desarrollo de Minas con Alto Requerimiento de Capital
Los ciclos de precios y las elevadas necesidades de capital pueden retrasar las adiciones de oferta para el mercado de metales de transición. Construir 7 millones de toneladas métricas de capacidad anual de cobre hasta 2040 requeriría 156 mil millones de USD en inversión en proyectos, con la intensidad de capital citada de 22.359 USD por tonelada métrica de capacidad anual. El gasto de capital en metales para baterías cayó más del 20% en 2025, la mayor caída en un solo año en más de una década. Los bajos precios del litio y el níquel en 2024 y principios de 2025 llevaron a los desarrolladores a reducir la inversión. Los cambios en la química de las baterías también hicieron que los inversores fueran cautelosos respecto a las minas centradas en un solo material. Este entorno de financiamiento puede limitar las adiciones de capacidad oportunas en todo el mercado de metales de transición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Hierro Lidera la Demanda, Mientras el Níquel se Expande con el Uso en BaterasEl hierro representó el 39,14% de los ingresos del mercado en 2025, respaldado por su papel en la construcción, la maquinaria, la producción automotriz y la construcción naval. Se proyecta que la producción mundial de acero bruto alcance 1.869 millones de toneladas métricas en 2026. Se proyecta que India produzca 174,9 millones de toneladas métricas, mientras que la Asociación de Naciones del Sudeste Asiático (ASEAN) producirá 61,5 millones de toneladas métricas. Estas cifras muestran que la demanda de acero se está extendiendo por los centros emergentes de fabricación y construcción. El cobre sigue siendo estratégicamente importante, ya que la demanda refinada alcanzó casi 28 millones de toneladas métricas en 2025. El titanio sirve a las cadenas de suministro aeroespacial y de defensa, mientras que el cobalto respalda las aplicaciones de baterías y superaleaciones.
Se proyecta que el níquel avance a una CAGR del 5,08% hasta 2031. Su uso en químicas de baterías de alto rendimiento y acero inoxidable respalda esta perspectiva. China representó la mayoría del uso global de níquel en 2025, y se proyecta que la demanda mundial de níquel crezca un 4,3% en 2026. Indonesia controló casi dos tercios del suministro de níquel minado y poco menos de la mitad de la producción de níquel refinado en 2025. El proyecto de Lixiviación Ácida a Alta Presión de Pomalaa de Vale tiene como objetivo la puesta en marcha del autoclave en la segunda mitad de 2026. El auge de la química de fosfato de hierro y litio limita el ritmo de la demanda de níquel, incluso cuando el uso total de níquel continúa aumentando.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Alambre Registra el Crecimiento Más Rápido por la Inversión en Redes EléctricasLas placas y láminas representaron el 29,52% de la participación en ingresos en 2025, respaldadas por la demanda de acero estructural en construcción, energía costa afuera y construcción naval. Se proyecta que la demanda de acero de India aumente un 6,7% en 2026, y la demanda de África un 4,4% en 2026. Estos centros de demanda respaldan la adquisición regional de placas y láminas en el mercado de metales de transición. Las láminas de acero niquelado también están encontrando uso en carcasas de baterías cilíndricas. Dongkuk Industries comenzó a producir láminas de acero niquelado para carcasas de baterías secundarias en septiembre de 2026. La empresa tiene como objetivo la producción en masa para formatos de batería de la serie 46 en América del Norte en 2027.
Se proyecta que el alambre avance a una CAGR del 5,34% hasta 2031. La expansión de la red eléctrica y las redes de carga requieren alambre de cobre tanto a nivel del vehículo como de la conexión a la red. Un vehículo eléctrico de batería utiliza 83 kg de cobre, en comparación con 23 kg en un vehículo de motor de combustión interna. Las barras y varillas sirven para aplicaciones de hormigón armado e ingeniería. Los precios del acero de refuerzo chino cayeron en 2025 a medida que la construcción doméstica se debilitó y las exportaciones aumentaron. La participación de China en las exportaciones mundiales de acero aumentó del 19% en 2019 al 41% en 2025. Los polvos y formas especializadas respaldan la fabricación aditiva, la electrónica, los recubrimientos y los usos en procesamiento químico.
Por Aplicación:
La Construcción y Edificación Mantiene la Mayor Base, Mientras el Sector Automotriz Crece Más RápidoLa construcción y edificación representó el 38,48% de los ingresos del mercado en 2025. La aplicación se apoya en el hierro, el acero y el cobre estructural en economías desarrolladas y en desarrollo. Se proyecta que la demanda mundial de acero alcance 1.724 millones de toneladas métricas en 2026, con la infraestructura y la construcción no residencial sustentando la demanda. El crecimiento proyectado del 6,7% en la demanda de acero de India en 2026 refleja la creciente importancia del sur y el sudeste de Asia. La nueva construcción de centros de datos también añade demanda de acero y materiales eléctricos.
Se proyecta que el sector automotriz avance a una CAGR del 5,63% hasta 2031. Los vehículos eléctricos aumentan el uso de cobre, níquel y cobalto por vehículo. La electrónica representa otra categoría de demanda importante, respaldada por la infraestructura de servidores, las placas de circuitos de alta densidad y los equipos de fabricación de semiconductores. Las pinturas y recubrimientos utilizan compuestos de cobalto y titanio para pigmentos, adhesión y estabilización ultravioleta. Las formulaciones a base de agua con menor contenido de compuestos orgánicos volátiles están cambiando los requisitos técnicos para determinados secantes a base de cobalto. La maquinaria, los equipos y otras aplicaciones proporcionan una base de demanda industrial diversa que puede moderar las oscilaciones en la actividad de construcción y automotriz.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Metales de Transición de Asia-Pacífico
Asia-Pacífico concentró el 43,43% de los ingresos del mercado en 2025 y se proyecta que avance a una CAGR del 5,44% hasta 2031. China controla la mayor parte de la capacidad mundial de refinación de cobalto y más del 90% de la capacidad de procesamiento de grafito de grado para baterías. El consumo de acero de China disminuyó un 6,9% en 2025 y se proyecta que decline un 0,6% en 2026, a medida que continúa su corrección inmobiliaria. El consumo de acero de India aumentó un 9,8% hasta 163,71 millones de toneladas métricas en 2025 y se proyecta que crezca un 6,7% hasta 174,72 millones de toneladas métricas en 2026. Se proyecta que la demanda de la Asociación de Naciones del Sudeste Asiático crezca un 3,5% en 2026, impulsada por la inversión manufacturera y la expansión industrial.
Mercado de Metales de Transición de las Américas, Europa y Oceanía
América del Norte está respaldada por la inversión en infraestructura, la política industrial, la modernización de la red eléctrica y la construcción de centros de datos. La demanda de acero de Estados Unidos aumentó un 0,7% en 2025 y se proyecta que crezca un 0,6% en 2026. Las normas de cadena de suministro establecidas en la Ley de Reducción de la Inflación dirigen la inversión en materiales para baterías hacia jurisdicciones aprobadas, incluidas Australia, Canadá y Chile. Se proyecta que la demanda de acero en Europa se recupere un 1,4% en 2026, respaldada por el gasto en infraestructura y defensa. La regulación de salvaguardia del acero de la Unión Europea de abril de 2026 introdujo aranceles del 50% sobre las importaciones fuera de cuota y un requisito de origen de fusión y colada.
Mercado de Metales de Transición de Oriente Medio y África y América del Sur
Se proyecta que la demanda de acero en África crezca un 4,4% en 2026. Se proyecta que la demanda de acero en Oriente Medio aumente un 1,6% en 2026, tras una sólida mejora en 2025. La República Democrática del Congo controló el 73% del suministro mundial de cobalto minado en 2025. América del Sur suministra cobre y mineral de hierro a través de Chile y Brasil, pero cuenta con menor capacidad de refinación. Vale tiene como objetivo una producción de mineral de hierro de entre 335 y 345 millones de toneladas métricas en 2026. Esta brecha en recursos y procesamiento está configurando las prioridades de inversión en todo el mercado de metales de transición.
Panorama Competitivo
El mercado de metales de transición está moderadamente concentrado, con los cinco principales actores siendo BHP, Rio Tinto, Vale, Glencore y Freeport-McMoRan. El procesamiento está más concentrado en países seleccionados, particularmente China e Indonesia. Anglo American y Teck Resources Limited anunciaron una fusión de iguales en septiembre de 2025 para formar Anglo Teck, una empresa con más del 70% de exposición al cobre. La transacción planificada refleja el creciente valor estratégico de las carteras de cobre. BHP está avanzando en una cartera de crecimiento en cobre con el objetivo de un crecimiento anual compuesto del 3% al 4% en cobre equivalente atribuible entre los años fiscales 2027 y 2035. Freeport-McMoRan tiene como objetivo un posible aumento del 60% en la producción de cobre de los Estados Unidos a partir de activos domésticos.
BHP invirtió 4,7 mil millones de USD en cobre durante el año fiscal 2026 y presentó nuevos planes de concentradora para Escondida ante las autoridades ambientales chilenas. El plan de Escondida favorece una ruta de expansión en sitio existente con menor riesgo de desarrollo que una nueva mina. Rio Tinto y BHP completaron el intercambio de tierras de Resolution Copper en marzo de 2026 y comprometieron 0,5 mil millones de USD durante los 2 años siguientes para perforación y desarrollo. El proceso de venta de Anglo American de su negocio de Carbón Siderúrgico muestra el movimiento hacia carteras más simples centradas en minerales críticos. Estas acciones aumentan la importancia de los yacimientos establecidos y las capacidades operativas dentro del mercado de metales de transición.
El procesamiento, el reciclaje y las cadenas de suministro locales ofrecen espacio para la diferenciación competitiva en el mercado de metales de transición. Sumitomo Metal Mining Co., Ltd. inauguró la primera planta de reciclaje de baterías para vehículos eléctricos de Japón en septiembre de 2026, añadiendo una fuente doméstica de materiales de batería recuperados. El Proyecto de Crecimiento de Indonesia de Vale incluye 7,2 mil millones de USD de inversión planificada en 3 sitios de procesamiento. KGHM produjo 710.000 toneladas métricas de cobre pagable en 2025 y comenzó la construcción de 3 nuevos pozos de mina en Polonia en 2026. Freeport-McMoRan también convirtió la flota de camiones de acarreo de la mina Bagdad a operaciones autónomas, su primer sitio completamente autónomo en los Estados Unidos.
Líderes de la Industria de Metales de Transición
-
BHP
-
Rio Tinto
-
Glencore
-
Vale
-
Freeport-McMoRan
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Metales de Transición Empresas cubiertas en este informe
- Anglo American
- ArcelorMittal
- BHP
- CMOC
- Freeport-McMoRan
- Glencore
- Jinchuan Group International Resources Co. Ltd
- KGHM
- Norilsk Nickel
- Nucor Corporation
- Rio Tinto
- Southern Copper Corporation
- Sumitomo Metal Mining Co., Ltd.
- Teck Resources Limited
- Vale
Desarrollos recientes de la industria en Mercado de Metales de Transición
- Septiembre de 2026: La República Democrática del Congo estableció un grupo de trabajo para acelerar su asociación de minerales estratégicos con los Estados Unidos, centrada en inversiones en cobre y cobalto y acuerdos de suministro para el mercado occidental. La iniciativa apoya la diversificación de las cadenas de suministro globales de metales de transición para aplicaciones de energía, electrónica y fabricación avanzada.
- Julio de 2026: El proyecto de Lixiviación Ácida a Alta Presión de Vale en Morowali, Sulawesi Central, alcanzó un hito de construcción con la llegada de una unidad de autoclave clave para la instalación de níquel de bajo carbono. El proyecto forma parte del programa de inversión indonesio de 7,2 mil millones de USD de Vale, apoyando el suministro adicional de níquel para materiales de baterías y fortaleciendo la demanda de metales de transición.
Alcance del Informe Global del Mercado de Metales de Transición
Los metales de transición son elementos metálicos caracterizados por su capacidad para formar diversos compuestos y exhibir múltiples estados de oxidación. Proporcionan combinaciones útiles de resistencia, conductividad, resistencia a la corrosión y propiedades térmicas para materiales de ingeniería y procesos industriales.
El Mercado de Metales de Transición está segmentado por tipo, forma, aplicación y geografía. Por tipo, el mercado está segmentado en hierro, cobre, titanio, níquel, cobalto y otros tipos. Por forma, el mercado está segmentado en placas y láminas, polvos, barras y varillas, alambre y otras formas. Por aplicación, el mercado está segmentado en construcción y edificación, automotriz, electrónica, pinturas y recubrimientos, maquinaria y equipos, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los metales de transición en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Hierro |
| Cobre |
| Titanio |
| Níquel |
| Cobalto |
| Otros Tipos |
| Placas y Láminas |
| Polvos |
| Barras y Varillas |
| Alambre |
| Otras Formas |
| Construcción y Edificación |
| Automotriz |
| Electrónica |
| Pinturas y Recubrimientos |
| Maquinaria y Equipos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Hierro | |
| Cobre | ||
| Titanio | ||
| Níquel | ||
| Cobalto | ||
| Otros Tipos | ||
| Por Forma | Placas y Láminas | |
| Polvos | ||
| Barras y Varillas | ||
| Alambre | ||
| Otras Formas | ||
| Por Aplicación | Construcción y Edificación | |
| Automotriz | ||
| Electrónica | ||
| Pinturas y Recubrimientos | ||
| Maquinaria y Equipos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de metales de transición?
El mercado de metales de transición se sitúa en 1,17 billones de USD en 2026 y se proyecta que alcance 1,46 billones de USD en 2031.
¿Qué tipo tuvo la mayor participación en 2025?
El hierro representó el 39,14% de la participación del mercado en 2025 debido a su amplio uso en acero, construcción, maquinaria, producción automotriz y construcción naval.
¿Qué forma se proyecta que crezca más rápido hasta 2031?
Se proyecta que el alambre avance a una CAGR del 5,34% hasta 2031, ya que las redes eléctricas y las redes de carga para vehículos eléctricos requieren más conexiones de cobre.
¿Qué aplicación tuvo la mayor participación en 2025?
La construcción y edificación representó el 38,48% de la participación del mercado en 2025, respaldada por la demanda de hierro, acero y cobre estructural.